
Wi-Fi-Chipsatz-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 23.24 Milliarden US-Dollar |
| Marktgröße (2031) | 31.27 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.12 % |
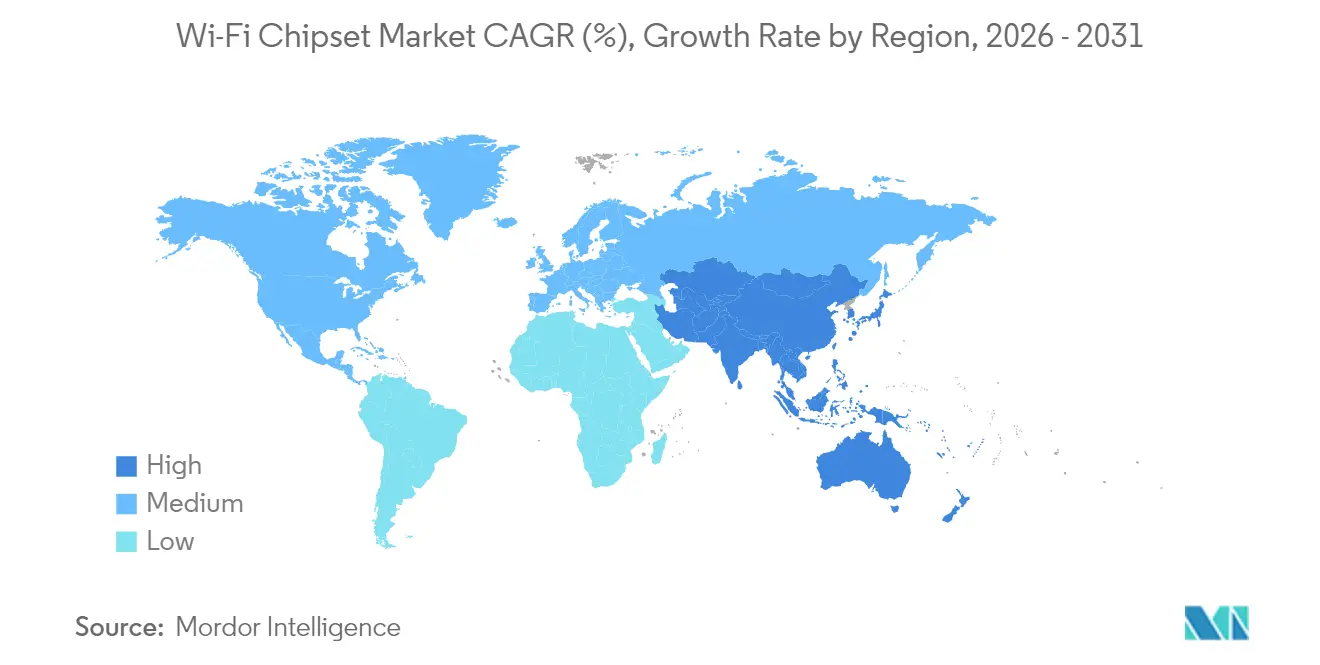
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
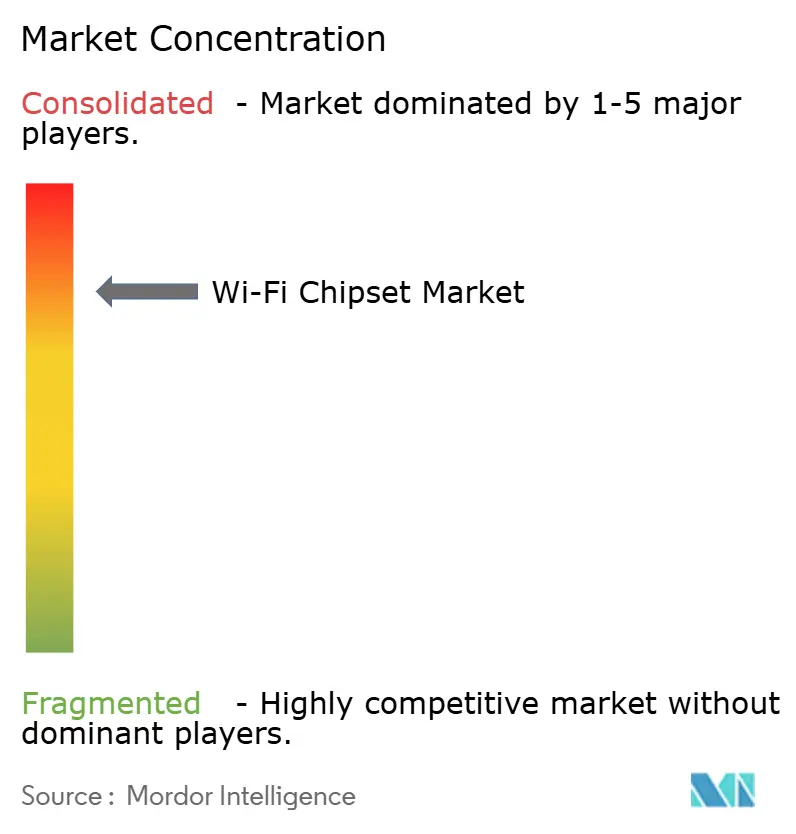
| Marktkonzentration | Hoch |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Wi-Fi-Chipsatz-Marktanalyse von Mordor Intelligence
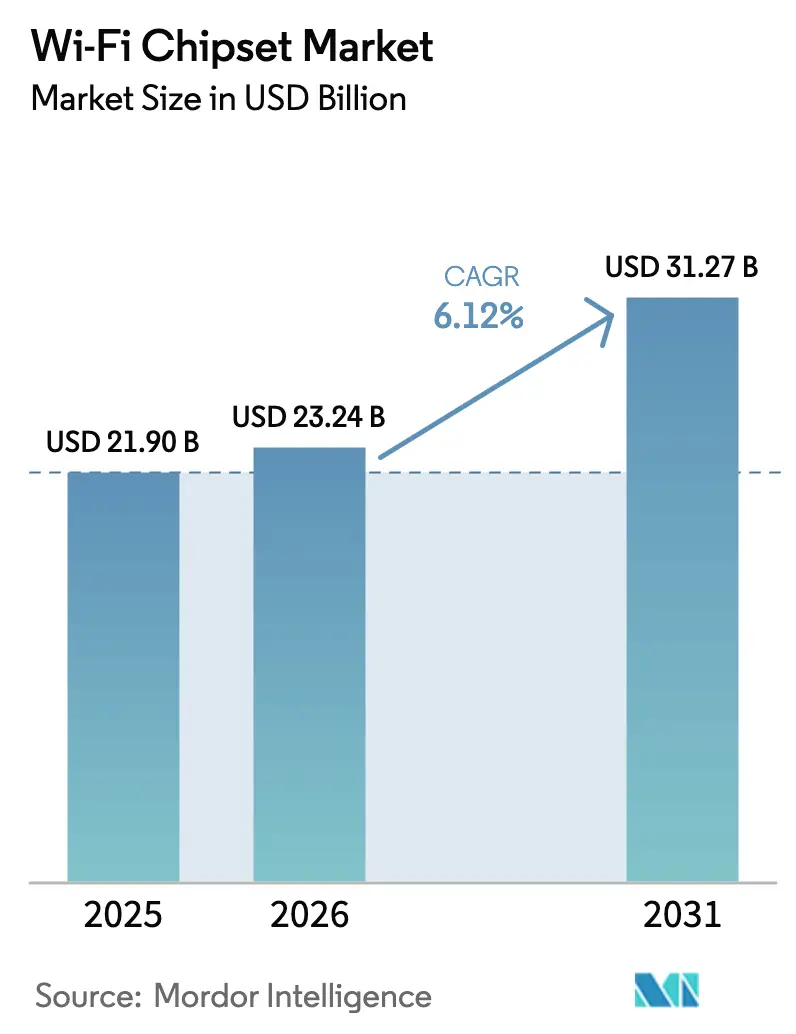
Die Größe des Wi-Fi-Chipsatz-Marktes wird voraussichtlich von USD 21,90 Milliarden im Jahr 2025 auf USD 23,24 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 6,12 % über den Zeitraum 2026–2031 USD 31,27 Milliarden erreichen. Die Expansion steht im Einklang mit dem Übergang von älteren Standards hin zu Wi-Fi 6, Wi-Fi 6E und Wi-Fi 7, angetrieben durch unternehmensweite Digital-First-Strategien, breitbandintensive Unterhaltungselektronik und den Bedarf an dichter, latenzarmer Konnektivität in öffentlichen Einrichtungen.[1]Quelle: Wi-Fi Alliance, "Wi-Fi 6 and Wi-Fi 6E Drive Global Market Opportunities," wi-fi.orgHalbleiteranbieter mit Zugang zu fortschrittlichen Prozessknoten sichern sich frühe Erfolge, da die Wi-Fi-7-Designaktivität zunimmt, während die Nachfrage nach energieeffizienten Chipsätzen in Smart-Home- und industriellen IoT-Geräten die Lieferantenpipelines vertieft. Das Produktionsökosystem im asiatisch-pazifischen Raum hält die Stücklistenkosten niedrig und verkürzt die Lieferzeiten, sodass regionale OEMs Mesh-Gateways und Multi-User-MIMO-Router zu Preispunkten einführen können, die eine Massenadoption fördern. Projekte zur Fahrzeuginfotainment-Ausstattung und V2X-Pilotprojekte wandeln Auftragsrückstände in Volumenbestellungen um und verschaffen dem Wi-Fi-Chipsatz-Markt in der zweiten Hälfte des Prognosezeitraums einen zusätzlichen Wachstumshebel. Der Wettbewerb unter den Anbietern konzentriert sich auf die Integration von Wi-Fi, Bluetooth, Thread und Ultra-Wideband in einzelne Pakete, die das Leiterplattenlayout für Gerätehersteller vereinfachen.
Wichtigste Erkenntnisse des Berichts
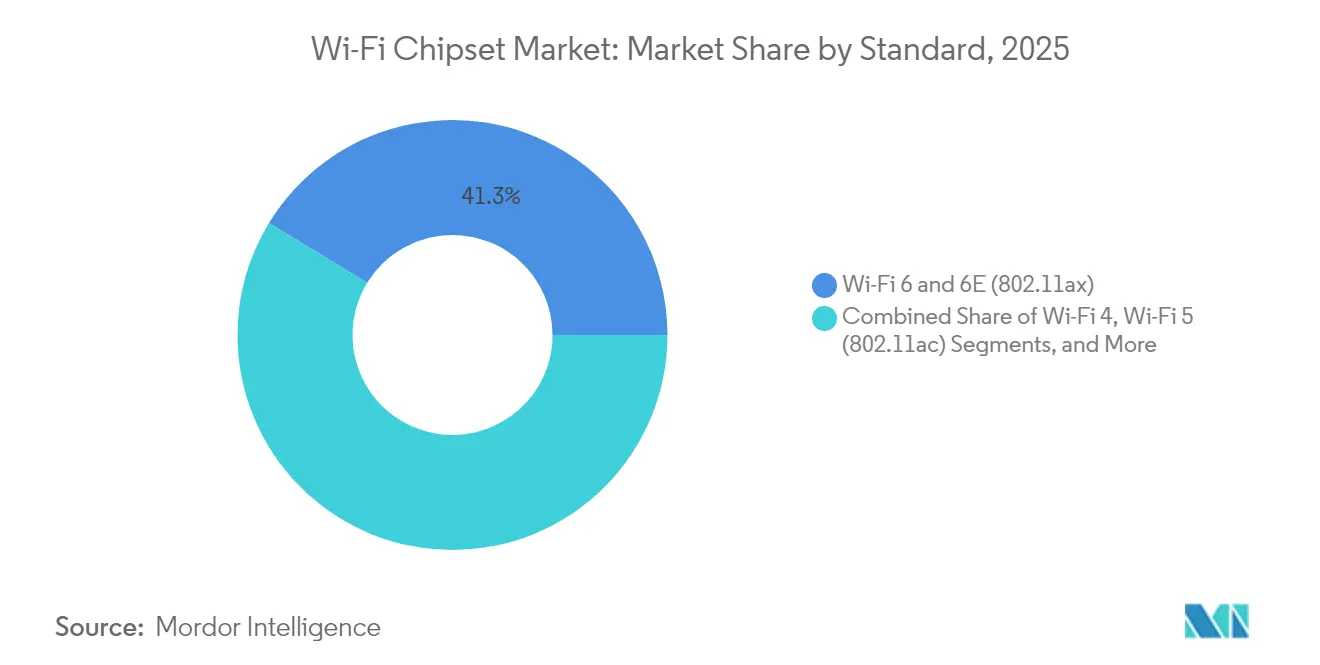
- Nach Standard führte Wi-Fi 6/6E im Jahr 2025 mit einem Umsatzanteil von 41,27 %; die Kategorie „Sonstige”, die von Wi-Fi 7 dominiert wird, wird bis 2031 voraussichtlich mit einer CAGR von 6,72 % wachsen.
- Nach MIMO-Konfiguration erfasste MU-MIMO im Jahr 2025 einen Marktanteil von 60,65 % am Wi-Fi-Chipsatz-Markt und verzeichnet bis 2031 ebenfalls die höchste prognostizierte CAGR von 6,61 %.
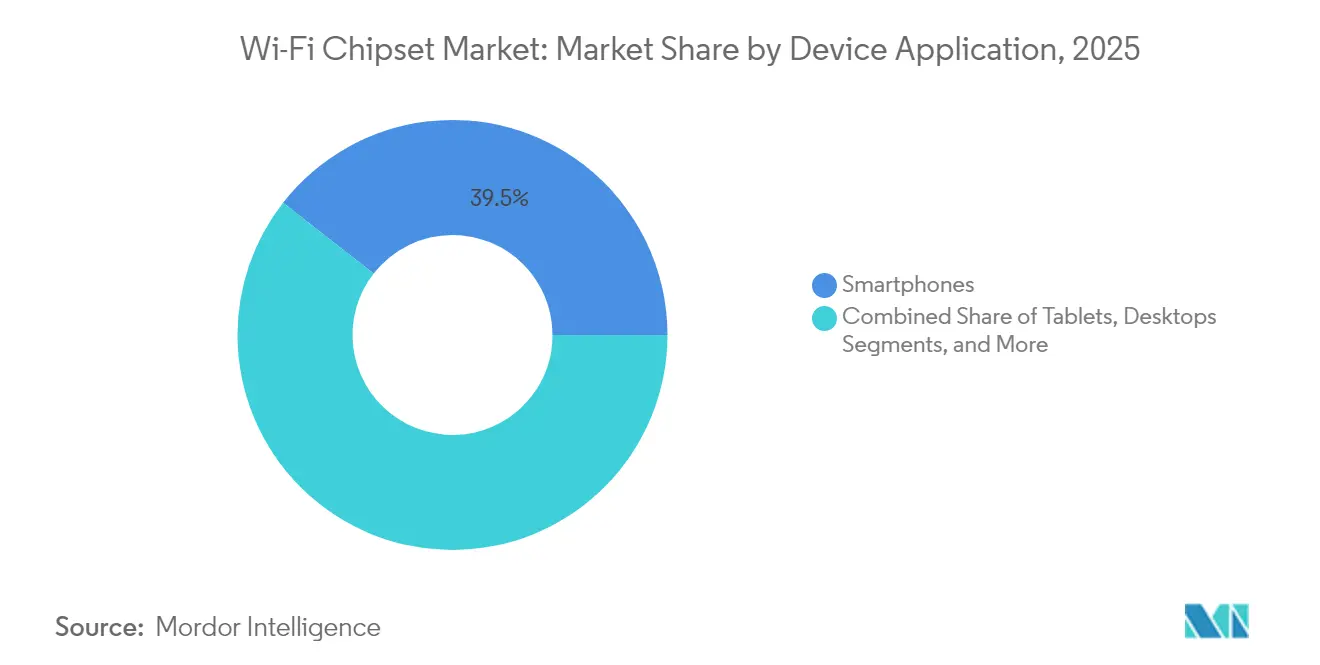
- Nach Geräteanwendung entfielen im Jahr 2025 39,45 % der Wi-Fi-Chipsatz-Marktgröße auf Smartphones, während das Router- und Breitband-Gateway-Segment über den Zeitraum 2026–2031 die schnellste CAGR von 7,76 % verzeichnet.
- Nach Endnutzer hielten private Unterhaltungselektronikgeräte im Jahr 2025 einen Anteil von 60,82 %; der Automobilbereich ist mit einer CAGR von 7,95 % – dem steilsten Wert aller Kategorien – auf Wachstumskurs.
- Nach Geografie dominierte der asiatisch-pazifische Raum mit 43,05 % der Lieferungen im Jahr 2025 und bleibt mit einer CAGR von 7,46 % bis 2031 die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITLICHER HORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Verbreitung öffentlicher Wi-Fi-Hotspots und IoT-Verbindungen | +1.2% | Global, asiatisch-pazifischer Raum und Nordamerika führend | Mittelfristig (2–4 Jahre) |
| Zunehmende Internetdurchdringung und Nachfrage nach Hochgeschwindigkeitskonnektivität | +1.0% | Global, am stärksten in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Schnelle Einführung von Wi-Fi 6/6E in Unternehmensnetzwerken | +1.5% | Nordamerika und Europa führend, asiatisch-pazifischer Raum folgt | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei Smart-Home-Geräten und residentiellen Mesh-Netzwerken | +0.9% | Nordamerika, Europa, urbaner asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Integration von Wi-Fi HaLow für energiearmes industrielles IoT | +0.6% | Industriezentren in Nordamerika, Europa, Ostasien | Langfristig (≥ 4 Jahre) |
| Regulatorische Öffnung des 6–7-GHz-Spektrums zur Beschleunigung von Wi-Fi 7 | +1.1% | Nordamerika, Europa, ausgewählte Länder im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung von Wi-Fi 6/6E in Unternehmensnetzwerken
Upgrades auf Unternehmensgeländen begannen 2024, von Pilotprojekten auf vollständige Rollouts umzustellen, angetrieben durch die von der FCC freigegebenen 1.200 MHz des 6-GHz-Spektrums. Zusätzliche Kanäle ermöglichen größere 320-MHz-Breiten, die den Durchsatz gegenüber Wi-Fi 5 verfünffachen und IT-Teams Kapazitätsspielraum für 8K-Medienstreams und latenzempfindliche Kollaborationstools bieten. Bis 2024 waren mehr als 400 Wi-Fi-6E-zertifizierte Geräte kommerziell verfügbar, und Access Points der Enterprise-Klasse bildeten die am schnellsten wachsende Zertifizierungsunterkategorie. Facility-Teams berichten von weniger Fehlertickets, da saubere 6-GHz-Kanäle Interferenzen vermeiden, die durch ältere Geräte entstehen, die bei 2,4 GHz und 5 GHz betrieben werden. Anbieter positionieren Wi-Fi-6E-Hardware als zukunftssichere Investitionen, die Software-Upgrades auf Wi-Fi 7 akzeptieren, sobald das Spektrum verfügbar ist. Beschaffungszyklen werden in Branchen wie dem Gesundheitswesen und dem Finanzsektor auf unter 15 Monate verkürzt, wo drahtloser Dauerbetrieb mittlerweile eine operative Voraussetzung ist.
Wachstum bei Smart-Home-Geräten und residentiellen Mesh-Netzwerken
Die Gerätedichte in Haushalten überstieg 2024 in vielen städtischen Wohnungen 30 vernetzte Endpunkte, und Prognosen deuten auf Durchschnittswerte von über 50 bis 2028 hin. Dieser Anstieg zwingt Dienstanbieter dazu, Gateways rund um Tri-Radio-Chipsätze neu zu gestalten, die in der Lage sind, 6-GHz-Backhaul-Links zwischen Mesh-Knoten zu dedizieren. Wi-Fi-6E-Gateways verhindern so, dass 4K-Streaming-Boxen Thermostate und Sicherheitskameras verdrängen, die weiterhin bei 2,4 GHz betrieben werden. Beamforming- und nahtlose Übergabe-Software in neuen Chipsätzen sorgt für einen konsistenten Durchsatz, wenn Bewohner von Raum zu Raum wechseln, und adressiert damit einen der häufigsten Gründe für Support-Anrufe. Ausgereifte Energiesparmodi verlängern die Akkulaufzeit für Sensoren mit niedrigem Arbeitszyklus und senken die Einsatzkosten für Internetdienstanbieter. Broadcom quantifizierte einen zweistelligen Rückgang bei Außendiensteinsätzen nach der Bereitstellung von 6-GHz-fähigen Gateways in ausgewählten nordamerikanischen Glasfasernetzen.[2]Quelle: Broadcom, "Unprecedented Success of Opening 6 GHz Band to Wi-Fi," broadcom.com
Integration von Wi-Fi HaLow für energiearmes industrielles IoT
Wi-Fi HaLow (802.11ah) nutzt Sub-1-GHz-Frequenzen, um Signale über mehr als 1 km zu übertragen – zehnmal weiter als herkömmliche Wi-Fi-Verbindungen – und verbraucht dabei weniger als ein Zehntel der Leistung. Die Unterstützung von bis zu 8.191 Geräten pro Access Point skaliert batteriebetriebene Sensoren über Fabriken und Lagerhäuser hinweg. Die Durchdringung durch Beton und Metall senkt die Infrastrukturkosten, da weniger Access Points benötigt werden. Zertifizierungen beginnen Ende 2024 und bieten industriellen Lösungsanbietern eine standardbasierte Alternative zu proprietären LPWAN-Systemen. Vorausschauende Wartung, Asset-Tracking und Umweltüberwachung sind kurzfristige Nutznießer, insbesondere dort, wo der Austausch von Batterien kostspielig ist. Frühe Evaluierungen zeigen eine mehrjährige Akkulaufzeit für Vibrationssensoren, die an entfernten rotierenden Anlagen montiert sind.
Regulatorische Öffnung des 6–7-GHz-Spektrums zur Beschleunigung von Wi-Fi 7
Mehr als sechzig Länder haben mindestens einen Teil des 6-GHz-Bandes für lizenzfreie Wi-Fi-Nutzung zugewiesen und damit einen Weg zur globalen Wi-Fi-7-Interoperabilität geschaffen. Die europäische CEPT plant, den Bereich 6,425–7,125 GHz bis 2027 zu genehmigen, was das kontinentale Spektrum potenziell verdoppeln würde. Japan schloss 2024 Regelungen ab, die den US-amerikanischen Zuteilungen entsprechen, und erschloss damit die lokale Nachfrage nach Tri-Radio-Gateways. Wi-Fi 7 führt den Multi-Link-Betrieb ein, der 2,4-GHz-, 5-GHz- und 6-GHz-Kanäle bündelt und einen Spitzendurchsatz von über 40 Gbps sowie eine Latenz von unter 2 ms erzielt. Geräteprognosen deuten auf 2,1 Milliarden aktiv genutzte Wi-Fi-7-Chipsätze bis 2028 hin, wobei Fernsehgerätehersteller und Breitbandanbieter an der Spitze der Adoptionswelle stehen. Die Wettbewerbsdifferenzierung hängt nun davon ab, funktionierende MLO-Firmware vor den Mitbewerbern bereitzustellen.
Analyse der Hemmnisauswirkungen*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITLICHER HORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Netzwerksicherheitsbedrohungen und komplexes Management | -0.8% | Global, Unternehmen am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch zellulare 5G/LPWAN-Alternativen im IoT | -0.6% | Global, Fokus auf industrielles IoT | Mittelfristig (2–4 Jahre) |
| Kapazitätsengpässe bei der Halbleiterfertigung (< 6 nm) | -0.7% | Globale Lieferkette | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte regionale Spektrumvorschriften für Wi-Fi 7 | -0.5% | Hauptsächlich asiatisch-pazifischer Raum und Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzwerksicherheitsbedrohungen und komplexes Management
Der Übergang zu WPA3 stärkt Wi-Fi-Netzwerke, doch gemischte Gerätegenerationen schaffen Kompatibilitätslücken, die Unternehmens-Upgrades verlangsamen. Der Multi-Link-Betrieb in Wi-Fi 7 multipliziert die Richtliniensätze, da jeder Frequenzlink synchronisierte Verschlüsselungsdaten erfordert. IT-Administratoren investieren daher in automatisierte Richtlinien-Engines, die die Kosten erhöhen und die Bereitstellungszeitpläne verlängern. Der Zustrom nicht verwalteter IoT-Geräte vergrößert die Angriffsflächen und veranlasst zu strengerer Netzwerksegmentierung und Zero-Trust-Architekturen, die begrenzte Personalressourcen belasten. Automatisierte Frequenzkoordinierungsdatenbanken, die für Outdoor-6-GHz-Kanäle erforderlich sind, erschweren Change-Management-Workflows zusätzlich und veranlassen einige Organisationen, Rollouts zu verlangsamen, bis die Anbieter-Tools ausgereift sind.
Kapazitätsengpässe bei der Halbleiterfertigung (< 6 nm)
Sub-6-nm-Prozesse sind für vollwertige Wi-Fi-7-SoCs obligatorisch, die fortschrittliche MAC-Engines und KI-gestützte Netzwerkoptimierungsblöcke integrieren. Die Foundry-Kapazität ist weiterhin stark durch Hochleistungsrechenkunden ausgelastet, was die Wafer-Verfügbarkeit für Konnektivitäts-Silizium einschränkt. Lieferzeiten von über 40 Wochen zwingen kleinere Chipsatzanbieter dazu, erstklassige Komponenten zu priorisieren, was Volumenlieferungen an margenschwache Gerätekategorien verzögert. Kostendruck entsteht, wenn Kapazitätsprämien nachgelagert weitergegeben werden und die durchschnittlichen Verkaufspreise für Consumer-Gateways steigen. Anbieter mit mehrjährigen Wafer-Vereinbarungen oder eigenen Front-End-Modul-Linien genießen einen Puffer, während neue Marktteilnehmer mit hohen Skalierungshürden konfrontiert sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Standard:
Aufkommen von Wi-Fi 7 verändert die TechnologielandschaftWi-Fi 6 und Wi-Fi 6E zusammen erzielten 2025 einen Umsatzanteil von 41,27 % als bevorzugter Upgrade-Pfad für Unternehmens-Campus-Erneuerungsprojekte. Das Segment profitiert von Abwärtskompatibilität und zertifizierten Client-Ökosystemen und verankert den Wi-Fi-Chipsatz-Markt im mittelfristigen Horizont. Die Kategorie „Sonstige”, dominiert von Wi-Fi-7-Designs, wird voraussichtlich die schnellste CAGR von 6,72 % verzeichnen, da Chipsatzhersteller 320-MHz-Kanalarchitekturen finalisieren, die die spektrale Effizienz vervielfachen. Apples Flaggschiff-Smartphones und Laptop-Plattformen sollen 2025 Tri-Band-Wi-Fi-7-Radios integrieren, was typischerweise beschleunigte LAN-Infrastrukturinvestitionen durch Unternehmen auslöst, die Geräte- und Access-Point-Fähigkeiten aufeinander abstimmen. Filogic-basierte Wi-Fi-7-Gateways demonstrierten in Betreiber-Labortests einen 4-fach höheren Uplink-Durchsatz und unterstrichen damit die Differenzierung gegenüber Wi-Fi-6E-Vorgängern.
Die wachsende Nachfrage nach Virtual Reality, Cloud-Gaming und Ultra-High-Definition-Streaming erhöht die Durchsatzerwartungen über die Obergrenze von Wi-Fi 6E hinaus. Frühe Anwender geben strategische Bestellungen für Access Points auf, die Automatic-Frequency-Coordination-Clients aufweisen, um den Schutz von 6-GHz-Bestandsnutzern in Außenbereichen zu gewährleisten. Marktaufklärungskampagnen von Chipsatzanbietern betonen die Latenzreduzierung im einstelligen Millisekundenbereich, die für bidirektionale XR-Anwendungsfälle entscheidend ist. Während der Wi-Fi-Chipsatz-Markt im Wandel ist, beschleunigen Komponentenlieferanten, die modulare Referenzdesigns anbieten, die Markteinführungszeit der Kunden und sichern sich Design-Wins in den Bereichen CPE, PC und Smartphone.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach MIMO-Konfiguration:
MU-MIMO-Dominanz durch Dichtenanforderungen getriebenMU-MIMO-Lösungen generierten 2025 60,65 % des Umsatzes und verzeichneten bis 2031 eine CAGR von 6,61 %. Access Points mit acht Streams übertragen gleichzeitig Downlink- und Uplink-Daten an Dutzende von Geräten – eine Fähigkeit, die für Hörsäle und Verkehrsknotenpunkte unerlässlich ist, die häufig über 500 gleichzeitige Nutzer aufweisen. Fortschritte bei Beamforming-Algorithmen, die in Wi-Fi-6E- und Wi-Fi-7-PHY-Schichten eingebettet sind, erhalten die Signalintegrität auch in reflektierenden Innenumgebungen aufrecht. Die dem Wi-Fi-Chipsatz-Markt zugeordnete Größe bei MU-MIMO-Implementierungen profitiert von Premium-Durchschnittsverkaufspreisen für High-End-Enterprise-Ausrüstung.
SU-MIMO-Chipsätze verbleiben in Einstiegs-Gateways und preissensiblen IoT-Knoten, wo Single-Thread-Kommunikation ausreichend bleibt. Da die IoT-Dichte jedoch zunimmt, migrieren selbst Consumer-Access-Points zu Vier-Stream-MU-MIMO-Designs, um Airtime-Konflikte zu minimieren. Komponentenanbieter integrieren KI-Beschleunigungsblöcke, die Client-Telemetrie analysieren und räumliche Streams dynamisch zuweisen, um eine vorhersehbare Anwendungsleistung für Videokonferenz-Apps sicherzustellen, die den residentiellen Upstream-Datenverkehr dominieren.
Nach Geräteanwendung:
Router und Gateways führen das Wachstum anSmartphones generierten 2025 39,45 % des Wi-Fi-Chipsatz-Marktumsatzes, angetrieben durch zyklische Erneuerungszyklen und Anforderungen zur 5G-Koexistenz. Router- und Breitband-Gateway-Designs prognostizieren jedoch bis 2031 eine CAGR von 7,76 %, da Glasfaser-bis-zum-Haus-Rollouts Tri-Band-Gateways erfordern, die Gigabit-Durchsatz ermöglichen. Betreiber kalibrieren Hardware-Konfigurationen auf die steigende Anzahl von 4K-Set-Top-Boxen und intelligenten Haushaltsgeräten pro Haushalt und installieren zwei oder mehr Satelliten-Knoten, um mehrstöckige Häuser vollständig abzudecken.
Tablets, Laptops und Desktops behalten einen stabilen Anteil, übernehmen jedoch Wi-Fi 7, um höhere Wi-Fi-only-Produktivitätserwartungen bei hybriden Arbeitnehmern zu unterstützen. Automotive-Infotainment-Systeme stellen ein aufstrebendes, aber stark wachsendes Teilsegment dar, das durch Over-the-Air-Firmware-Updates und Anforderungen an das Fahrgasterlebnis gestärkt wird. NXPs AEC-Q100-qualifizierte Dual-Band-Wi-Fi-6-Lösungen setzen den Referenzstandard für Gigabit-Konnektivität in vernetzten Fahrzeugen, und zukünftige Wi-Fi-7-Automotive-Plattformen planen die Bereitstellung redundanter Links für V2X-Backhaul-Streams.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Automobilsegment beschleunigt die Einführung vernetzter FahrzeugePrivate Unterhaltungselektronikgeräte erfassten 2025 60,82 % der Lieferungen, da Mesh-Netzwerke und Smart-Home-Ökosysteme expandierten. Der Wi-Fi-Chipsatz-Markt priorisiert nun energiearmen Betrieb, um batteriebetriebene Sensoren zu bedienen, die sich in Haushalten verbreiten. Die Unternehmensnachfrage folgt digitalen Arbeitsplatztransformationen, die dichte Access-Point-Raster für Kollaborationsräume und Hot-Desking-Zonen erfordern.
Die Automobilkategorie wird voraussichtlich die schnellste CAGR von 7,95 % verzeichnen, was den Druck der Automobilhersteller widerspiegelt, Wi-Fi 6 und Wi-Fi 7 neben 5G-Modems zu integrieren, um hochdurchsatzfähige Kabinenunterhaltung und sichere Fahrzeugdiagnose zu ermöglichen. Die Wi-Fi Alliance prognostiziert, dass bis 2030 95 % der Fahrzeuge mit Wi-Fi-Konnektivität ausgeliefert werden, was eine mehrjährige Pipeline für gebundene Modullieferanten schafft. Industrielle IoT-Anwender beginnen mit der Evaluierung von Wi-Fi HaLow für die Fernüberwachung von Anlagen, während öffentliche Sektoren auf Wi-Fi 6E für Smart-City-Videoüberwachung und Breitband-Qualitäts-Hotspots setzen.
Geografische Analyse
APAC Wi-Fi-Chipsatz-Markt
Asien-Pazifik generierte im Jahr 2025 43,05 % der Wi-Fi-Chipsatz-Marktlieferungen, wobei China, Japan und Südkorea sowohl die Fertigung als auch den Verbrauch anführen. Staatliche Glasfaserinvestitionen in chinesischen Städten der zweiten und dritten Kategorie stimulieren die Nachfrage nach Tri-Radio-Gateways, obwohl aktuelle Einschränkungen beim Indoor-Betrieb im 6-GHz-Band die vollständige Einführung von Wi-Fi 6E verzögern. Die regulatorische Freigabe des 6-GHz-WLAN in Japan im Jahr 2024 löste lokale OEM-Aktivitäten rund um Wi-Fi-7-Router aus, die 320-MHz-Kanäle unterstützen, während koreanische Betreiber Carrier-Grade-Wi-Fi-6E-Zugangspunkte in 5G-fähigen Smart-City-Korridoren einsetzen. Indiens starkes Wachstum bei Internetabonnenten und die Einrichtung eines Wi-Fi-Designzentrums in Chennai verdeutlichen die sich wandelnde Rolle der Region als Engineering-Hub und Hochvolumen-Verbrauchermarkt.
Der Wi-Fi-Chipsatz-Markt in Amerika und EMEA
Nordamerika behauptet eine Führungsrolle bei Unternehmensimplementierungen und profitiert von der frühzeitigen Öffnung des gesamten 6-GHz-Bandes durch die FCC. Hybride Arbeitsmuster halten die Nachfrage nach Zugangspunkten mit dynamischer Kanalzuweisung auf einem hohen Niveau. Dienstanbieter bündeln verwaltete Wi-Fi-7-Gateways in Gigabit-Glasfaserpakete, um die Kundenabwanderung zu reduzieren und sich über Geschwindigkeitsstufen hinaus zu differenzieren. Der Wi-Fi-Chipsatz-Markt profitiert von einer robusten privatwirtschaftlichen Finanzierung, die schnelle Generationswechsel unterstützt, wenn Gesamtbetriebskostenmodelle Produktivitätsgewinne rechtfertigen. Europa verzeichnet eine beschleunigte Wi-Fi-7-Einführung bei Breitbandanbietern, die sich auf 8-Gbps-Multi-Gig-Dienste vorbereiten. Die Bemühungen der CEPT, das obere 6-GHz-Band zu genehmigen, würden die verfügbaren Kanäle verdoppeln und eine symmetrische Gigabit-Leistung in dicht besiedelten Ballungsräumen fördern. Unterdessen liefern Südamerika sowie der Nahe Osten und Afrika Wachstum in Schwellenmärkten, da kostengünstigere Wi-Fi-6-Chipsätze in Massen-Smartphones und Festnetz-Wireless-Gateways einziehen, die Konnektivitätslücken im ländlichen Raum schließen. Die Vielfalt der Spektrumzuweisung in diesen Regionen erschwert die globale SKU-Abstimmung, doch standardbasierte Zertifizierungen minimieren das Interoperabilitätsrisiko für multinationale OEMs.

Regulatorisches Umfeld
Das regulatorische Umfeld für Wi-Fi-Chipsätze basiert auf der Politik für lizenzfreie Frequenzen und der Konformität von Funkgeräten, wobei die 6-GHz-Regeln die Marktfähigkeit von Wi-Fi-6E- und Wi-Fi-7-Produkten in verschiedenen Regionen prägen. In den Vereinigten Staaten öffnete die FCC das gesamte 1.200-MHz-6-GHz-Band für die lizenzfreie Nutzung. In vielen europäischen Märkten bleiben die 6-GHz-Zuteilungen und Betriebsmodalitäten begrenzter, und harmonisierte Anforderungen werden über ETSI-Normen referenziert, darunter ETSI EN 303 687, im Rahmen der EU-Funkanlagenrichtlinie (RED). Zusammen begrenzen diese Einschränkungen Outdoor- und Hochleistungsanwendungsfälle im Vergleich zu US-amerikanischen Standard-Power-Ansätzen.
Die Finalisierung von Standards und Zertifizierungsanforderungen fließen ebenfalls in die Roadmaps für Chipsätze und Geräte ein. IEEE 802.11be (Wi-Fi 7) wurde im September 2024 vom IEEE Standards Board genehmigt und unterstützt die globale Interoperabilität, da immer mehr Länder Teile des 6-GHz-Bands für lizenzfreies Wi-Fi zulassen. Im Juli 2026 veröffentlichte die FCC Aktualisierungen, die die Zertifizierungsbedingungen für Wi-Fi-7-IoT-Endgeräte verschärfen, indem eine Ende-zu-Ende-Interoperabilitätsprüfung für Matter 2.4 als Teil der FCC-ID-Verfahren hinzugefügt wird, mit Inkrafttreten zum 1. Oktober 2026. Dies erhöht die Anforderungen an Compliance und Testbereitschaft für Anbieter, die auf dem nordamerikanischen Markt verkaufen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Wi-Fi-Chipsätze beginnt mit der IP- und Standardsimplementierung (IEEE-802.11-Familien) und erstreckt sich über das SoC-Design (MAC/PHY, Basisband, Sicherheit), die HF-Integration (Frontend-Module, Leistungsverstärker, LNAs, Schalter), fortschrittliches Packaging, Modulmontage, OEM-Geräteintegration, Zertifizierung sowie den Vertrieb über Ökosysteme der Unterhaltungselektronik und der Unternehmensnetzwerktechnik. Führende Chipsatzanbieter (darunter Qualcomm, Broadcom, MediaTek, Intel und Realtek) sind auf Foundry-Kapazitäten fortschrittlicher Fertigungsknoten angewiesen, um hochintegrierte Wi-Fi-6E- und Wi-Fi-7-Chips zu liefern, während spezialisierte Anbieter sich auf Nischen wie Sub-GHz-Wi-Fi-HaLow und kostenoptimierte Kombilösungen konzentrieren.
Vorgelagerte Engpässe konzentrieren sich zunehmend auf zwei Bereiche: Wafer-Kapazität für funktionsreiche SoCs der Wi-Fi-7-Klasse, insbesondere unter 7 nm, sowie die Verfügbarkeit von HF-Frontends. Akustische Filter (SAW/BAW) werden von einer begrenzten Anzahl von Lieferanten hergestellt, die spezialisierte Ausrüstung und Materialien verwenden. Nachgelagert verlangsamen OEM-Qualifizierungszyklen, die in den Segmenten Automobil und Industrie oft 12 bis 36 Monate dauern, die Umsetzung von Design-Wins, selbst wenn Chips verfügbar sind. Gleichzeitig verschiebt die Erneuerungsaktivität bei Unternehmens-WLANs die Nachfrage hin zu höherwertigen Access-Point-Chips, wodurch sich die Mix-Anforderungen von Chipanbietern zu Modulherstellern und weiter zu Router-, Gateway- und Access-Point-OEMs verlagern.
Wettbewerbslandschaft
Der Wi-Fi-Chipsatz-Markt weist eine moderate Konzentration auf. Qualcomm, Broadcom und MediaTek dominieren aufgrund ihrer End-to-End-Portfolios, die Smartphones, PCs, CPE und IoT-Module umfassen. Der Zugang zu Sub-6-nm-Foundry-Kapazitäten ermöglicht es diesen Unternehmen, Wi-Fi-7-Silizium mit integrierten Network-on-Chip-Engines einzuführen, die Quality-of-Service-Aufgaben auslagern. Qualcomm kooperierte mit STMicroelectronics, um Wi-Fi, Bluetooth und Thread in STM32-Mikrocontroller zu integrieren, mit dem Ziel, eine installierte Basis von mehr als 80 Milliarden IoT-Geräten bis 2028 anzusprechen.[5]Quelle: Qualcomm, "Qualcomm and STMicroelectronics Enter Strategic Collaboration in Wireless IoT," qualcomm.com Intel integriert Wi-Fi 7 in vPro-Plattformen und positioniert Desktops und Laptops für 5-fache Uplink-Verbesserungen gegenüber Wi-Fi 6E.
NXP verfolgt eine vertikale Spezialisierung im Automobilbereich und betont die AEC-Q100-Qualifikation sowie UWB-gestützte Batteriemanagementsysteme, um Design-Wins in vernetzten Fahrzeugen zu sichern. Anbieter wie CEVA lizenzieren Wi-Fi-6-IP-Blöcke an regionale fabless-Startups und senken damit die Einstiegshürden für chinesische Smartphone-OEMs, die eigene Konnektivitäts-Roadmaps anstreben. Komponentenlieferanten mit eigenen Front-End-Modul-Linien erzielen Margenvorteile, da die FEM-Kosten parallel zu 6-GHz-Koexistenzfiltern steigen.
Die Wettbewerbsintensität steigt im energiearmen industriellen IoT, wo Wi-Fi HaLow Nischenopportunitäten schafft. Startups führen Sub-GHz-SoCs ein, die Sensor-Controller und Leistungsverstärker auf einem einzigen Die integrieren, um die Stücklistenkosten zu senken. Dennoch gehen Großvolumenverträge an etablierte Anbieter mit robusten Lieferketten-Compliance-Programmen, die von globalen industriellen OEMs gefordert werden. Patentportfolios, die Beamforming und MLO-Scheduling abdecken, bleiben wichtige Verhandlungsmittel bei Kreuzlizenzierungsverhandlungen und beeinflussen Lizenzgebührenstrukturen im gesamten Ökosystem.
Marktführer der Wi-Fi-Chipsatz-Branche
-
Qualcomm Technologies Inc.
-
Broadcom Inc.
-
MediaTek Inc.
-
Intel Corporation
-
Texas Instruments Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wi-Fi-Chipsatz-Markt
- Qualcomm Technologies Inc.
- Broadcom Inc.
- MediaTek Inc.
- Intel Corporation
- Texas Instruments Incorporated
- STMicroelectronics N.V.
- Samsung Electronics Co., Ltd.
- NXP Semiconductors N.V.
- ON Semiconductor Corporation
- Espressif Systems
- Beken Corporation
- Infineon Technologies AG
- Renesas Electronics Corporation
- Nordic Semiconductor ASA
- Silicon Laboratories Inc.
- MaxLinear, Inc.
- UNISOC (Shanghai) Technologies Co., Ltd.
- Realtek Semiconductor Corporation
- Skyworks Solutions Inc.
- Qorvo Inc.
- Analog Devices Inc.
- Murata Manufacturing Co., Ltd.
- Marvell Technology, Inc.
- ASR Microelectronics Co., Ltd.

Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance ergibt sich aus der Beschleunigung der Erneuerungszyklen von Unternehmens-WLANs hin zu Wi-Fi-7-Funktionen, einschließlich Multi-Link Operation und breiteren Kanälen. Dies verändert den Chip-Mix hin zu höher integrierten Access-Point- und Gateway-Plattformen. Diese Verschiebung zeigt sich in der Umsatzzusammensetzung von Unternehmens-Access-Points, wo Wi-Fi 7 im 1. Quartal 2026 44,5% der auf Unternehmen entfallenden Access-Point-Umsätze erreichte, gegenüber 11,8% im 1. Quartal 2025. Diese Entwicklung erhöht die Nachfrage nach Chipsätzen, die leistungsstarke Wi-Fi-Funkmodule mit stärkerer Verarbeitung und QoS-Offload kombinieren.
Die plattformübergreifende Integration von Zugangstechnologien schafft zusätzlichen Freiraum für Chipsatzanbieter und Modulpartner, insbesondere im Bereich Fixed Wireless Access und Multi-Gig-Heimgateways, die zellulare und Wi-Fi-Konnektivität kombinieren. Im Mai 2026 gab Broadcom eine Zusammenarbeit mit Samsung Electronics rund um eine integrierte 5G- und Wi-Fi-Plattform für FWA bekannt, was auf betreiberseitige Prioritäten bei Stückliste (BOM) und Leistungsoptimierung hinweist. Auch die Lokalisierung der Lieferkette und die strategische Beschaffung sind für Konnektivitätschips und HF-Komponenten wichtiger geworden; im Juli 2026 kündigte Apple eine mehrjährige Vereinbarung mit einem Volumen von über 30 Milliarden USD mit Broadcom an, die Investitionen im Zusammenhang mit Broadcoms Standort in Fort Collins, Colorado, umfasst. Diese Verpflichtung unterstreicht, wie langfristige Lieferpläne den Hochlauf von Großserien unterstützen.
Recent Industry Developments in Wi-Fi-Chipsatz-Markt
- Juli 2026: Apple gab eine neue mehrjährige Vereinbarung mit Broadcom über mehr als 30 Milliarden USD bekannt, die drahtlose Konnektivitätstechnologien und Hochfrequenzkomponenten umfasst, zusammen mit Investitionsausgaben in Höhe von 1,5 Milliarden USD im Zusammenhang mit Broadcoms Standort in Fort Collins, Colorado. Der Deal unterstützt die langfristige Ausrichtung der Lieferkette für hochvolumige Konnektivitätsinhalte und unterstreicht die strategische Bedeutung der Kapazitätsplanung für HF-Frontend- und Konnektivitätschips.
- Mai 2026: Broadcom gab eine Zusammenarbeit mit Samsung Electronics bekannt, um eine integrierte Fixed-Wireless-Access-Plattform zu entwickeln, die Broadcoms BCM6776 Wi-Fi-8-SoC mit Samsungs B1320-5G-Modem kombiniert. Die gemeinsame Plattform zielt auf eine engere 5G- und Wi-Fi-Integration in Betreiber-CPE ab und unterstützt niedrigere Stücklistenkosten und geringeren Stromverbrauch, während Referenzdesigns für Multi-Gigabit-Heimbreitband beschleunigt werden.
- Oktober 2024: Qualcomm stellte die Plattform Networking Pro A7 Elite für fortschrittliche Netzwerkgeräte im Wohn- und Unternehmensbereich vor. Die Plattform kombiniert Netzwerkchips der Wi-Fi-7-Klasse mit höherer Rechenleistung und KI-gestützter Netzwerkoptimierung und unterstützt so die Chipsatz-Differenzierung dort, wo Latenz und Leistung bei hoher Client-Dichte die Kaufentscheidungen beeinflussen.


Wi-Fi-Chipsatz-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Für diese Methodik umfasst der Markt die Umsätze aus Wi-Fi-Chipsätzen, die zur Ermöglichung der Wi-Fi-Konnektivität in Endgeräten und Netzwerkausrüstung eingesetzt werden. Erfasst wird der Zeitpunkt, zu dem der Chipsatz für einen Wi-Fi-Anwendungsfall ausgeliefert wird, wobei die Umsatzerfassung auf Chipsatzebene erfolgt.
Umfangsausschlüsse: Wir schließen Nicht-Wi-Fi-Konnektivitätschipsätze aus, die keine IEEE-802.11-Standards unterstützen, sowie reine Dienstleistungsumsätze, die außerhalb der Chipsatzauslieferungen liegen.
Übersicht der Segmentierung
-
Nach Standard
- Wi-Fi 4
- Wi-Fi 5 (802.11ac)
- Wi-Fi 6 und 6E (802.11ax)
- Wi-Fi 7 (802.11be)
- Sonstige Standards (Wi-Fi 8, ältere)
-
Nach MIMO-Konfiguration
- MU-MIMO
- SU-MIMO
-
Nach Geräteanwendung
- Smartphones
- Tablets
- Desktops
- Laptops
- Wi-Fi-Router und Breitband-Gateway
- TV
- IoTs
- Infotainment-Systeme (Automobil)
- Sonstige Geräteanwendungen (Drohnen, Gaming-Geräte)
-
Nach Endnutzer
- Privathaushalte (Unterhaltungselektronik)
- Unternehmen (Netzwerke)
- Industrie
- Automobil
- Regierung und öffentlicher Sektor
- Medizin
- Sonstige Endnutzer (Bildung, Gewerbe)
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Rest von Europa
-
Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest des asiatisch-pazifischen Raums
-
Naher Osten und Afrika
-
Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Rest des Nahen Ostens
-
Afrika
- Südafrika
- Ägypten
- Rest von Afrika
-
Naher Osten
-
Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Erfassung der Wertschöpfungskette für Wi-Fi-Chipsätze und der wichtigsten Nachfragepools, die anschließend mit den in öffentlichen Statistiken verwendeten Standarddefinitionen abgeglichen werden. Wir stützen uns in der Regel auf Quellen wie ITU-Konnektivitätsindikatoren, Veröffentlichungen der Wi-Fi Alliance zur Einführung von Wi-Fi-Generationen, IEEE-802.11-Standarddokumentation und OECD-Datensätze zur digitalen Wirtschaft, um den technologischen und nutzungsbezogenen Kontext zu verankern.
Für Mengen- und Nachfragerichtungen prüfen wir zudem öffentliche Einreichungen und Investorenpräsentationen von Ökosystem-Teilnehmern, Import- und Exporthandelsübersichten, in denen Elektronikkomponenten erkennbar sind, sowie gut verfolgte Presseberichte zu den Gerätezyklen von Wi-Fi 6, Wi-Fi 6E und Wi-Fi 7. Bei Bedarf nutzen wir kostenpflichtige Abonnements, die Unternehmensfinanzdaten und Analysen, Patentrecherchen sowie Import- und Exportaufzeichnungen auf Sendungsebene bereitstellen, die helfen, Preis- und Angebotssignale gegenzuprüfen. Diese Quellen sind beispielhaft, und es werden weitere öffentliche und kostenpflichtige Referenzen zur Datenerhebung, Validierung und Klärung offener Fragen verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich darauf, zu validieren, was als Wi-Fi-Chipsatzverkauf über verschiedene Gerätekategorien hinweg gezählt wird, und wie sich die durchschnittlichen Verkaufspreise nach Standardgeneration, Integrationsgrad und Stückzahlen entwickeln. Wir sprechen mit Teilnehmern des Chipsatz-Ökosystems und nachgelagerten Integratoren und überprüfen anschließend Annahmen über APAC, EMEA und Amerika hinweg, damit regionale Einführungsmuster nicht übermäßig verallgemeinert werden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37% | CXOs: 14% | APAC: 47% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 27% | EMEA: 32% |
| Kleinere Akteure: 14% | Manager: 59% | Amerika: 21% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Gerätversandmengen und Wi-Fi-Anschlussraten verwendet werden, um die Chipsatznachfrage zu rekonstruieren, die dann anhand typischer Chipsatz-ASP-Bereiche je Wi-Fi-Generation in Werte umgerechnet wird. Sobald der Nachfragepool gebildet ist, gleichen wir ihn mit ausgewählten Bottom-up-Näherungen ab, wie z. B. beprobten ASPs multipliziert mit geschätzten Stückzahlen für wichtige Geräteklassen, sowie Kanalprüfungen zu Mix-Verschiebungen. Anschließend passen wir die Gesamtsummen dort an, wo konsistent Lücken festgestellt werden.
Zu den wichtigsten Modelleingaben gehören das Tempo der Einführung von Wi-Fi 6 und Wi-Fi 6E gegenüber älteren Standards, der Zeitpunkt der frühen Einführung von Wi-Fi 7, der Mix aus Client-Geräten gegenüber Routern und Gateways, die typische Durchdringung von MIMO-Funktionen sowie regionale Geräteerneuerungszyklen. Eine kleine Änderung im Standard-Mix oder Integrationsgrad kann die ASP-Annahmen verschieben, selbst wenn die Stückzahlen stabil bleiben.
Für die Prognose führen wir Szenarioanalysen durch, die an diesen Variablen verankert sind. Die Szenarien werden durch Expertenkonsens zum Zeitpunkt der Generationenübergänge und den erwarteten Preisrückgang verfeinert. Wenn Bottom-up-Signale für bestimmte Gerätegruppen unvollständig sind, füllen wir Lücken mithilfe konservativer Bandbreiten und gleichen diese anschließend mit den Top-down-Gesamtsummen ab, damit die endgültige Reihe nachvollziehbar und reproduzierbar bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale hinweg, gefolgt von Abweichungsprüfungen auf Regions- und Gerätekategorieebene, damit ungewöhnliche Ausschläge frühzeitig erkannt werden. Wenn ein Ergebnis nicht mit den Einführungsmeilensteinen für Wi-Fi 6E und Wi-Fi 7 oder mit der beobachteten Versandrichtung übereinstimmt, überprüfen wir die Annahmen erneut und veranlassen Folgeinterviews.
Vor der Freigabe durchläuft das Modell mehrstufige Analystenprüfungen, die sich auf Einheitenkonsistenz, Preislogik und die Behandlung von Währungen über die Jahre hinweg konzentrieren. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und es erfolgt eine abschließende Datenprüfung unmittelbar vor der Auslieferung, damit die Reihe die aktuellste Sichtweise widerspiegelt.
Vergleich der globalen Marktschätzung von Mordor Intelligence für Wi-Fi-Chipsätze mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Wi-Fi-Chipsätze variieren häufig, da nicht alle Gruppen dieselbe Umsatzlinie, dasselbe Geräteset oder dasselbe Startjahr zugrunde legen. Unterschiede zeigen sich auch, wenn sich ein Modell stärker auf Versandmathematik stützt, während ein anderes stärker auf breite Wertannahmen setzt.
Die Hauptlücke ergibt sich daraus, wie integriertes Wi-Fi innerhalb größerer Chips behandelt wird. Mordor Intelligence erfasst Wi-Fi-Chipsatzumsätze nur dann, wenn der Wi-Fi-Wert separat zurechenbar ist, anstatt den gesamten Prozessorwert in die Gesamtsumme einzubeziehen.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 23,24 Mrd. USD (2026) | |
| Regionale Beratungsgesellschaft A | 22,50 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und kann frühere Annahmen zum Preisrückgang für ältere Wi-Fi-Generationen anwenden, was den Wertgesamtbetrag reduzieren kann, selbst wenn die Stückzahlen ähnlich sind. |
| Branchenforschungsgruppe B | 29,27 Mrd. USD (2022) | Verankert die Reihe an einem früheren Jahr mit breiterer, auf hohem Niveau beschriebener Geräte- und Branchenabdeckung, was den Wert überzeichnen kann, wenn integrierte Chips und angrenzende Konnektivitätsumsätze nicht sauber getrennt werden. |
Die Spanne in der Tabelle erklärt sich überwiegend durch die Wahl des Jahres und dadurch, wie sauber die Chipsatzumsatzlinie von breiteren Chipwerten isoliert wird. Indem der Nachfragepool an Geräteauslieferungen, Standard-Mix und realistischer ASP-Entwicklung ausgerichtet bleibt, bleibt die resultierende Marktgröße leichter reproduzierbar und überprüfbar, wenn sich Annahmen ändern.


Im Bericht beantwortete Schlüsselfragen
Welche CAGR wird für den globalen Wi-Fi-Chipsatz-Absatz bis 2031 prognostiziert?
Der Wi-Fi-Chipsatz-Markt wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,12 % wachsen.
Welche Region führt derzeit die Nachfrage nach Wi-Fi-Chipsätzen an?
Der asiatisch-pazifische Raum hielt 2025 43,05 % der Lieferungen und ist bis 2031 mit einer CAGR von 7,46 % ebenfalls die am schnellsten wachsende Region.
Wie wird Wi-Fi 7 Unternehmens-Netzwerk-Upgrades beeinflussen?
Wi-Fi 7 verdreifacht die verfügbare Kanalbreite und führt den Multi-Link-Betrieb ein, was Unternehmen dazu veranlasst, ihre Access-Point-Flotten für höheren Durchsatz und geringere Latenz zu erneuern.
Warum sind Router und Gateways das am schnellsten wachsende Gerätesegment?
Glasfaser-bis-zum-Haus-Rollouts und Mesh-Netzwerke fördern die Betreibernachfrage nach Tri-Radio-Gateways, was zu einer CAGR von 7,76 % für diese Kategorie führt.
Seite zuletzt aktualisiert am:



