
Marktgröße und Marktanteil für Gewichtsabnahme-Dienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 46.53 Milliarden US-Dollar |
| Marktgröße (2032) | 72.03 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.13 % |
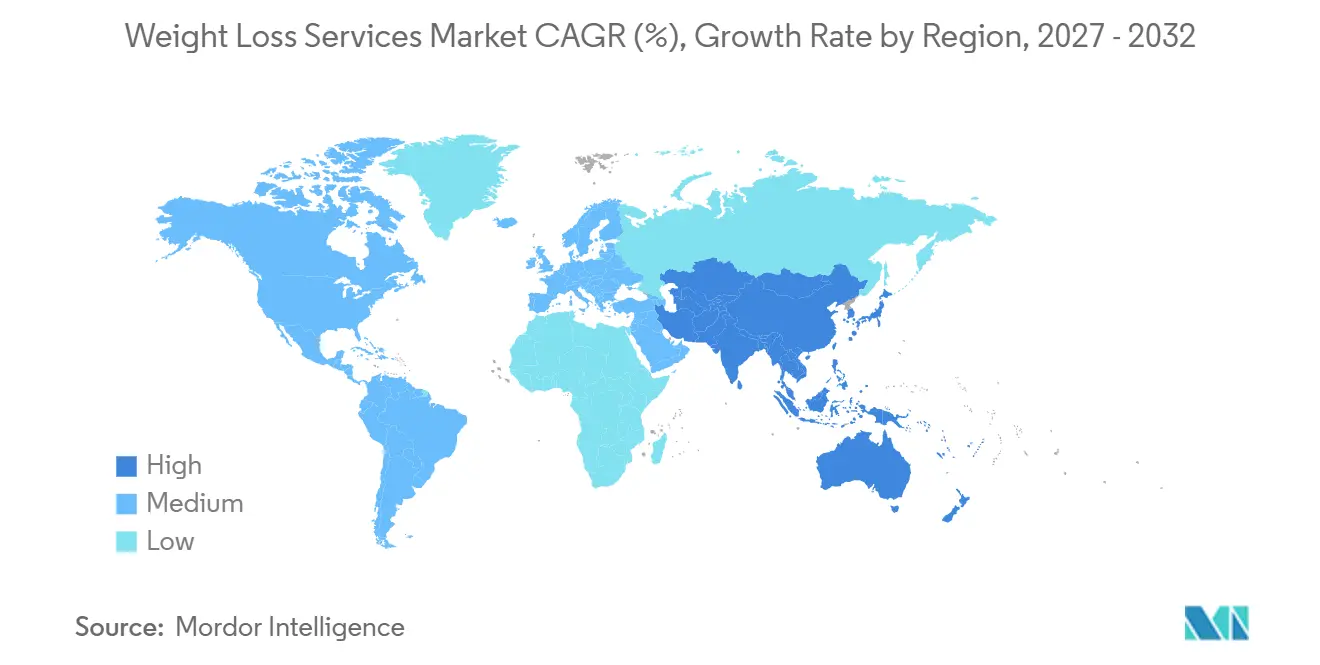
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
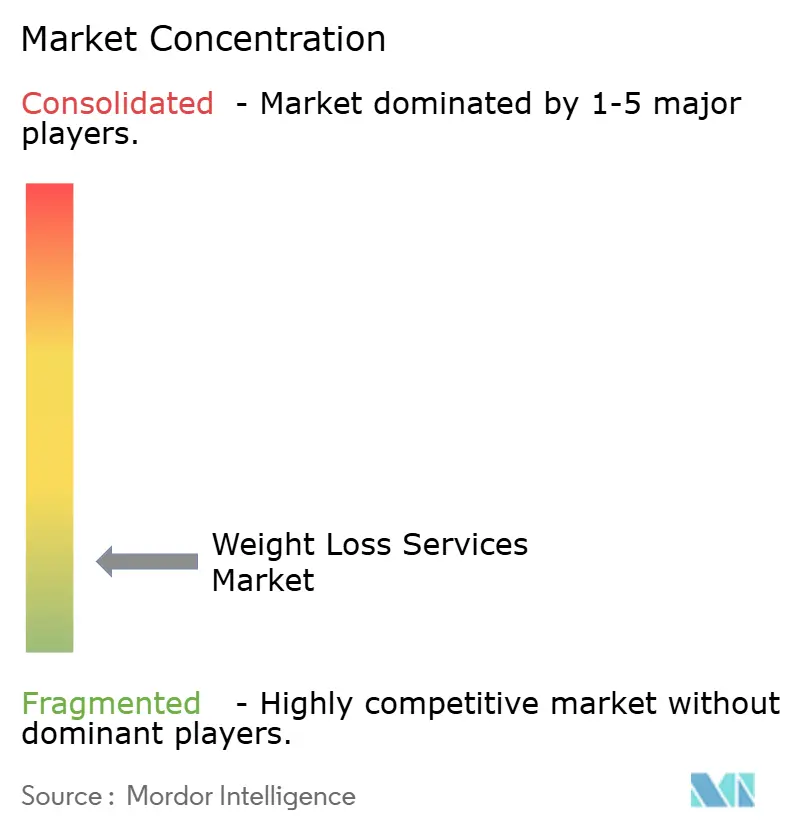
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Gewichtsabnahme-Dienstleistungen von Mordor Intelligence
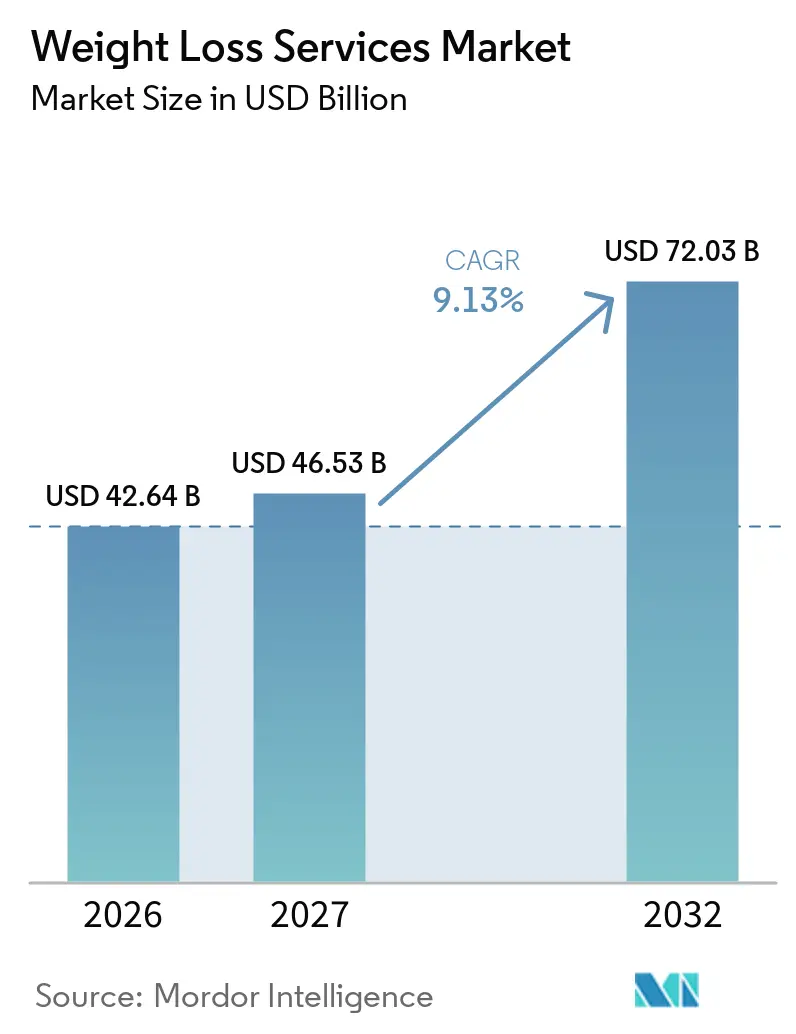
Die Marktgröße für Gewichtsabnahme-Dienstleistungen wurde im Jahr 2026 auf 42,64 Milliarden USD geschätzt und wird voraussichtlich von 46,53 Milliarden USD im Jahr 2027 auf 72,03 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,13 % während des Prognosezeitraums (2027–2032).
Der Aufwärtstrend resultiert aus einer beispiellosen Konvergenz von verschreibungspflichtigen GLP-1-Therapien, digitalen Engagement-Plattformen und arbeitgeberfinanzierten Wellness-Leistungen. Mehr als 40 % der Erwachsenen in den USA leben derzeit mit Adipositas, eine Zahl, die die anhaltende Nachfrage nach medizinisch orientierten Gewichtsmanagementprogrammen belegt. Pharmazeutische Durchbrüche haben die anspruchsberechtigte Bevölkerung für evidenzbasierte Interventionen erweitert, während KI-gestützte Coaching-Tools Verhaltensänderungspläne in großem Maßstab personalisieren. Arbeitgeber-Krankenversicherungen weiten gleichzeitig die Kostenübernahme für Antiadipositas-Medikamente aus und schaffen damit eine solide Erstattungsgrundlage für Dienstleister. Investitionen in die Omnichannel-Bereitstellung – die Kombination aus Kliniken, Telemedizin, Wearable-Integration und App-basiertem Coaching – sind zum primären Wettbewerbshebel geworden, da Verbraucher einen nahtlosen, rund um die Uhr verfügbaren Zugang zu Unterstützung suchen.
Wichtigste Erkenntnisse des Berichts
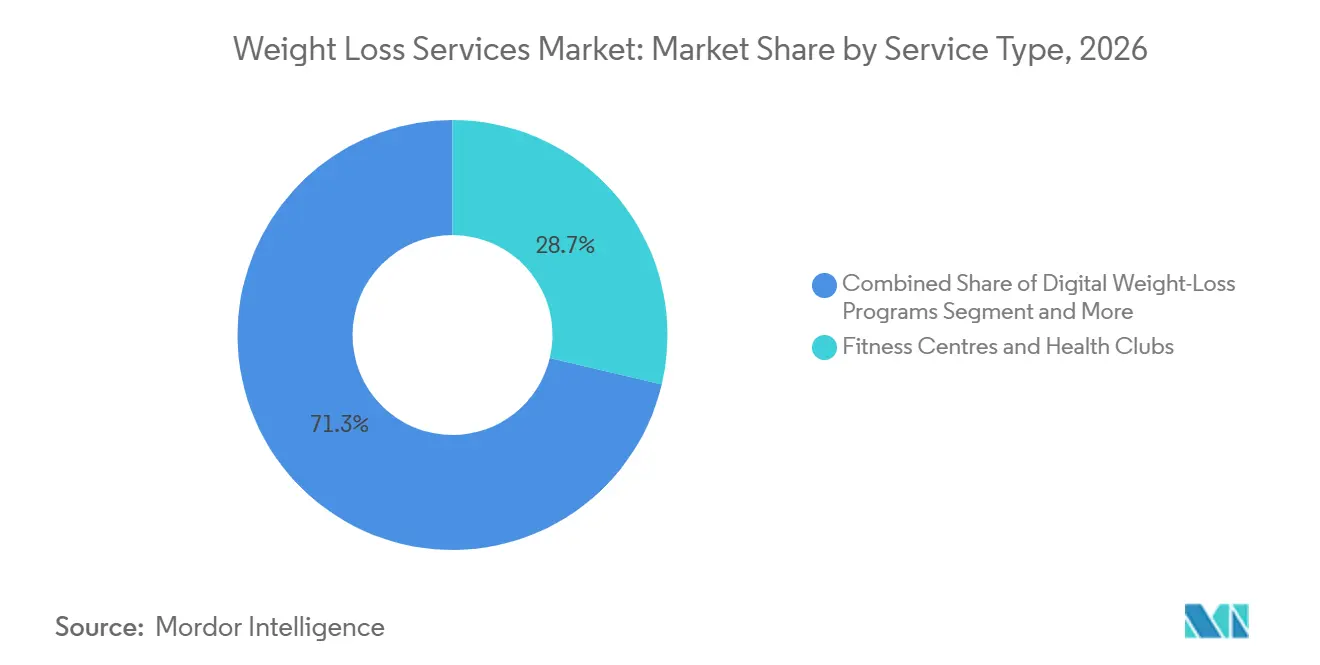
- Nach Dienstleistungsart führten Fitnesszentren und Gesundheitsclubs im Jahr 2026 mit einem Umsatzanteil von 28,7 %; Digitale Apps zur Gewichtsabnahme werden bis 2032 voraussichtlich mit einer CAGR von 18,4 % wachsen.
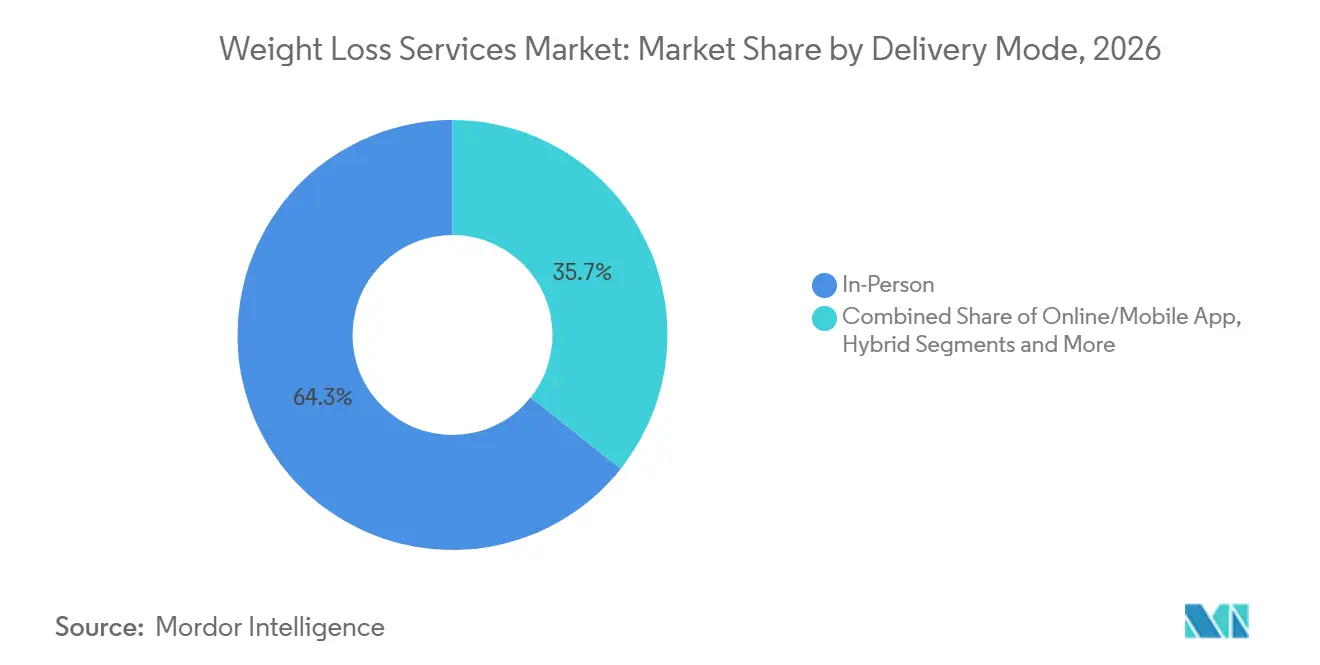
- Nach Bereitstellungsart hielt das persönliche Modell im Jahr 2026 einen Marktanteil von 64,3 % am Markt für Gewichtsabnahme-Dienstleistungen, während Online- und Mobile-Plattformen mit einer CAGR von 19,5 % bis 2032 expandieren.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Anteil von 37,9 % an der Marktgröße für Gewichtsabnahme-Dienstleistungen; der asiatisch-pazifische Raum entwickelt sich bis 2032 mit einer CAGR von 10,6 %.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Adipositas-Prävalenz | 1.80% | Global, mit höchster Auswirkung in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachsendes Gesundheitsbewusstsein und verfügbares Einkommen | 1.20% | Nordamerika und EU, Ausweitung auf städtische Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Verbreitung digitaler Gesundheits- und Fitness-Apps | 1.50% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Arbeitgeber-Wellness-Anreizen | 0.90% | Nordamerika und EU, aufkommend in Unternehmensumfeldern im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| GLP-1-Medikamenten-Programm-Partnerschaften | 1.40% | Nordamerika und Europa, globale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuertes, hochgradig personalisiertes Coaching | 0.80% | Global, mit früher Einführung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Adipositas-Prävalenz
Die Adipositas-Raten steigen in entwickelten und aufstrebenden Volkswirtschaften, und die Prävalenz im Asien-Pazifik-Raum wird voraussichtlich von 14 % im Jahr 2020 auf 24 % bis 2035 ansteigen.[1] Die wirtschaftlichen Folgen sind gravierend: US-amerikanischen Arbeitgebern entstehen durchschnittliche adipositasbedingte Krankheitskosten von 16.000 USD pro Mitarbeiter und Jahr. Regierungen reagieren darauf – neue Bundesvorschriften in den Vereinigten Staaten aus dem Jahr 2025 erheben Adipositas zu einer erstattungsfähigen Priorität im Bereich der öffentlichen Gesundheit und ermutigen Versicherer, umfassende Gewichtsmanagement-Programme zu finanzieren.[2] Die erweiterte Kostenübernahme beseitigt eine wesentliche finanzielle Hürde und beschleunigt die Einführung strukturierter Programme, die Medikamente mit Lebensstilinterventionen kombinieren.
GLP-1-Medikamenten-Programm-Partnerschaften
GLP-1-Rezeptoragonisten wie Semaglutid und Tirzepatid erzielen routinemäßig Körpergewichtsreduktionen von 15–20 %, doch dauerhafter Erfolg hängt von Verhaltensunterstützung ab. Novo Nordisk schmiedet Allianzen mit Unternehmen im Bereich digitale Gesundheit, um Coaching-Dashboards und Adhärenz-Analysen in GLP-1-Behandlungspfade zu integrieren. Die digitale Plattform Noom führte einen Mikrodosis-GLP-1-Plan zum Einstiegspreis von 119 USD ein, der ärztliche Fernüberwachung mit KI-gestütztem Gewohnheits-Coaching zur Minderung gastrointestinaler Nebenwirkungen bündelt. Der Telemedizin-Marktführer Teladoc Health bietet nun von Apothekern geleitete GLP-1-Titrationsdienstleistungen an, die in multidisziplinäre Adipositas-Kliniken eingebettet sind.
Verbreitung digitaler Gesundheits- und Fitness-Apps
Kalorienprotokoll-Hilfsprogramme haben sich zu Engines für maschinelles Lernen entwickelt, die in Echtzeit Entscheidungsunterstützungsimpulse liefern. Fred Fitness eröffnete das weltweit erste KI-gestützte Fitnessstudio, in dem adaptive Algorithmen nach jeder Wiederholung Widerstand und Tempo anpassen. Meta-Analysen bestätigen, dass digitale Adhärenz überlegene GLP-1-Ergebnisse vorhersagt, wobei Kohorten mit hohem Engagement über sechs Monate 6 kg mehr verlieren als Kohorten mit geringem Engagement. Erfolgreiche Apps integrieren Coach-Nachrichten, soziale Verantwortlichkeitsschleifen und Wearables-Daten – eine Kombination, die die Nutzerbindung über die kritische 90-Tage-Marke hinaus aufrechterhält.[3]
Ausweitung von Arbeitgeber-Wellness-Anreizen
Unternehmenseinkäufer betrachten Gewichtsmanagement als Instrument zur Kostenkontrolle: Jeder investierte USD 1 kann Einsparungen bei Versicherungsansprüchen von 2,53–5,00 USD erzielen. Real Appeal analysierte die Ansprüche von 15.000 Mitarbeitern und bestätigte einen ROI von 2:1 innerhalb von drei Jahren. Arbeitgeber fügen GLP-1-Kostenübernahme hinzu und kombinieren Verschreibungen mit strukturierten Coaching-Programmen. Medifasts OPTAVIA ASCEND-Linie kombiniert proteinreiche Mini-Mahlzeiten und Mikronährstoffpakete, die explizit für GLP-1-Nutzer formuliert wurden, und zeigt damit, wie Anbieter ihr Angebot auf Unternehmenskunden zuschneiden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Prüfung von Werbeaussagen | -0.70% | Global, mit strengster Durchsetzung in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Hohe Programm- und Mahlzeitenkit-Kosten | -1.10% | Global, mit höchster Auswirkung in preissensiblen Märkten | Mittelfristig (2–4 Jahre) |
| Verlagerung zu kostenlosen Social-Media-Gemeinschaften | -0.90% | Global, beschleunigt durch Änderungen der Algorithmen sozialer Plattformen | Kurzfristig (≤ 2 Jahre) |
| GLP-1-Lieferengpässe stören hybride Modelle | -0.80% | Hauptsächlich Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Prüfung von Werbeaussagen
Die US-amerikanische Federal Trade Commission fordert nun randomisierte Studien zur Untermauerung von Gewichtsabnahme-Aussagen, wodurch altbekannte Slogans wie „10 Pfund in 2 Wochen abnehmen” von Klagen bedroht sind. Die FDA-Regel von 2025 zur Kennzeichnung als „gesund” verpflichtet Unternehmen zudem, Nährstoffprofile für jeden beworbenen verpackten Snack zu dokumentieren. Steigende Compliance-Kosten begünstigen kapitalstarke Marktführer mit internen Wissenschaftsteams und beschleunigen die Konsolidierung.
Verlagerung zu kostenlosen Social-Media-Gemeinschaften
TikTok-Clips mit dem Hashtag #Ozempic haben mehr als 70 Millionen Aufrufe angesammelt und von Gleichgesinnten geführte Beratungsgruppen hervorgebracht, die kostenpflichtige Programme unterbieten. Untersuchungen zeigen, dass 51 % der Befragten der Generation Z Ernährungsänderungen übernehmen, die von Influencern empfohlen werden, was den adressierbaren Pool für Abonnementmodelle verkleinert. Kommerzielle Anbieter müssen nun überlegene Sicherheitsüberwachung, professionelle Glaubwürdigkeit und Ergebnismessung nachweisen, um ihre Gebühren zu rechtfertigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Digitale Disruption beschleunigt sichDie Kategorie der Fitnesszentren und Gesundheitsclubs erfasste im Jahr 2026 einen Marktanteil von 28,7 % am Markt für Gewichtsabnahme-Dienstleistungen. Digitale Apps zur Gewichtsabnahme skalieren zwar heute noch mit geringerem Umsatz, jedoch mit einer CAGR von 18,4 %, die jedes andere Format übertrifft. Hybridmodelle verbinden jetzt App-Analysen mit persönlichem Studio-Coaching und schaffen Omnichannel-Verantwortungsschleifen, die die Sitzungstreue verbessern. Beratungs- und Coaching-Spezialisten berichten von einer steigenden Nachfrage nach Lehrplänen zur Medikamentenoptimierung, was die Verbrauchersorge über eine Gewichtszunahme nach der GLP-1-Behandlung widerspiegelt. Medizinische Gewichtsabnahmeprogramme verzeichnen ein stabiles zweistelliges Wachstum, da schluckbare Ballons und die Fernüberwachung von Vitalwerten den Eingriff komfortabler machen. Verschärfte FDA-Leitlinien – die eine Gewichtsreduktion von ≥ 5 % gegenüber Placebo für die Zulassung fordern – haben die Messlatte für Wirksamkeitsaussagen angehoben und lenken Verbraucher zu klinisch validierten Anbietern.
Die Bindungshürde der digitalen Kohorte bleibt bestehen: Die Abwanderungsrate steigt nach Tag 60, sofern Apps kein Live-Coach-Feedback und keine Community-Funktionen bieten. Gamification- und soziale Bestenlisten-Funktionen haben dazu beigetragen, die durchschnittliche Abonnementlaufzeit um zwei Monate zu verlängern. Unterdessen investieren stationäre Ketten in Körperzusammensetzungsscanner und Stoffwechseltestpods, um Datenströme zu erzeugen, die ihre eigenen mobilen Apps ergänzen. Der sich entwickelnde Konsens lautet, dass rein digitale oder rein persönliche Konzepte Engagement-Lücken hinterlassen; daher lenken Investoren Kapital in Richtung Plattformen, die nahtlose Übergänge zwischen virtuellen und physischen Berührungspunkten demonstrieren.

Nach Bereitstellungsmodus:
Hybride Modelle gewinnen an BedeutungDie persönliche Bereitstellung sicherte sich im Jahr 2026 einen Anteil von 64,3 % an der Marktgröße für Gewichtsabnahme-Dienstleistungen und unterstreicht damit den anhaltenden Verbraucherwunsch nach persönlichem Coaching und Verantwortlichkeit. Dennoch entwickeln sich Online- und Mobile-Programme mit einer CAGR von 19,5 %, angetrieben durch niedrigere Preispunkte und Komfort für zeitknappe Berufstätige. Regulatorische Rahmenbedingungen für digitale Therapeutika in den Vereinigten Staaten verlangen nun den Nachweis eines klinischen Nutzens, eine Anforderung, die oberflächliche „Diät-Tipp”-Apps aussortiert und glaubwürdige Interventionen aufwertet. Online-Marktführer setzen Algorithmen des maschinellen Lernens ein, die Kaloriengrenzen in Echtzeit personalisieren und die Gewichtsabnahmedifferenz in Woche 12 gegenüber statischen Plänen um 1,4 kg steigern.
Hybridarchitekturen gewinnen Arbeitgeber und Kostenträger für sich. Die Partnerschaft von LifeMD mit Withings leitet Messwerte vernetzter Waagen in Kliniker-Dashboards weiter und ermöglicht Dosierungsanpassungen für GLP-1-Nutzer ohne Arztbesuche. Die Übernahme von Sequence durch WeightWatchers integriert das Rezeptmanagement in sein etabliertes Gruppencoaching-Ökosystem und spiegelt die branchenweite Konvergenz wider. Im Prognosezeitraum ist die hybride Bereitstellung darauf ausgerichtet, den Anteil des rein persönlichen Modells zu erodieren. Dennoch werden physische Standorte für biometrische Tests, Gruppenverantwortlichkeit und margenstarke Personal-Training-Zusatzangebote weiterhin von zentraler Bedeutung sein.
Geografische Analyse
Markt für Gewichtsabnahme-Dienstleistungen in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 37,9 % am globalen Umsatz. Die frühe GLP-1-Akzeptanz in der Region – 6 % der Erwachsenen verwendeten Mitte 2024 ein verschreibungspflichtiges Antiadipositas-Medikament – steigerte die Nachfrage nach begleitenden Coaching- und Mahlzeitenplanungsdienstleistungen. ROI-Kennzahlen für Arbeitgeber-Wellness, die zwischen dem 2,5-Fachen und dem 5-Fachen liegen, überzeugten große Unternehmen, Anreize für biometrische Untersuchungen und Zuzahlungen für Antiadipositas-Medikamente auszuweiten. Eine ausstehende Medicare-Kostenübernahme würde den Zugang weiter ausweiten und bis 2030 potenziell 4 Millionen Leistungsempfänger hinzufügen. Die Wettbewerbsintensität ist hoch, da Ketten, Telemedizin-Startups und Krankenversicherer um überlappende Zielgruppen konkurrieren.
Markt für Gewichtsabnahme-Dienstleistungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet und expandiert bis 2032 mit einer CAGR von 10,6 %. Steigende verfügbare Einkommen und die Verwestlichung der Ernährung treiben die Adipositasprävalenz bis 2035 auf rund 24 %. Die Übergewichtsrate bei Erwachsenen in Indien übersteigt mittlerweile 23 % und katalysiert die Nachfrage nach Semaglutid in Kombination mit traditionellen, Ayurveda-inspirierten Ernährungsplänen. Die digitale Akzeptanz ist besonders ausgeprägt; 3 % der städtischen Verbraucher verwenden bereits GLP-1-Medikamente, und Begleitprobiotika haben an Bedeutung gewonnen, um gastrointestinale Ereignisse zu mildern. Die regulatorische Heterogenität besteht fort, doch multinationale Klinikbetreiber passen sich an, indem sie ihr Menüangebot lokalisieren und Fernüberwachungs-Kits einsetzen, um Patienten im ländlichen Raum zu versorgen.
Markt für Gewichtsabnahme-Dienstleistungen in Europa
Europa verzeichnet ein stetiges mittleres einstelliges Wachstum, das durch die universelle Krankenversicherungsabdeckung und strenge Evidenzanforderungen für die Kostenerstattung gestützt wird. Die Produktionserweiterung von Novo Nordisk in Dänemark und dem Vereinigten Königreich sichert eine ausreichende Arzneimittelversorgung zur Unterstützung hybrider Programme. Der Markt für Gewichtsabnahme-Dienstleistungen im Vereinigten Königreich wird bis 2027 voraussichtlich 1,5 Milliarden GBP erreichen, begünstigt durch Private-Equity-Zusammenschlüsse regionaler Kliniken. EU-Regulierungsbehörden überwachen die Werbung streng, was die Markteintrittsbarrieren für Neueinsteiger erhöht, jedoch etablierten Anbietern mit veröffentlichten Ergebnisdaten zugute kommt.
Wettbewerbslandschaft
Der Wettbewerb ist moderat, nimmt jedoch zu, da pharmazeutische Marktteilnehmer die Verbrauchererwartungen neu gestalten. Wellful, Eigentümer von Nutrisystem und Jenny Craig, begann mit der Schuldenrestrukturierung, nachdem die GLP-1-Einführung die Nachfrage nach Mahlzeitenersatzplänen erodiert hatte. WW International (WeightWatchers) konterte mit dem Kauf des Telemedizinunternehmens Sequence und erlangte damit sofort den Verschreiberstatus für Semaglutid und Tirzepatid. Medifast lancierte OPTAVIA ASCEND und ergänzte seine portionierten Mahlzeitenkits mit proteinreichen Snacks für GLP-1-Nutzer. Nooms Mikrodosis-Programm differenziert sich durch Nebenwirkungsminimierung und Preistransparenz.
Allurion Technologies verpackt einen schluckbaren Magenballon mit KI-gesteuerter Ferngewichtsüberwachung; frühe Anwender erzielen im Durchschnitt 14 % Gesamtgewichtsverlust über sechs Monate. Teladoc Health integriert Adipositas-Versorgung in seine Chronisch-Erkrankungs-Suite und bietet Kostenträgern eine einzige Plattform für Diabetes, Bluthochdruck und Gewichtsmanagement. Private-Equity-Gruppen leiten Kapital in Klinikketten, die gebündelte GLP-1-Verschreibungen plus Verhaltens-Coaching anbieten. Verschärfte FTC- und FDA-Prüfung begünstigt Unternehmen mit robusten klinischen Studiendaten und etablierten Pharmakovigilanz-Systemen und verdrängt unterkapitalisierte Einzellösungsanbieter.
Marktführer der Branche für Gewichtsabnahme-Dienstleistungen
-
WW International
-
Herbalife Nutrition
-
Noom Inc.
-
Nutrisystem
-
Slimming World
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gewichtsabnahme-Dienstleistungen Unternehmen in diesem Bericht
- WW International (WeightWatchers)
- Noom Inc.
- Herbalife Nutrition Ltd.
- Nutrisystem (Wellful)
- Slimming World
- Curves International
- Medifast Inc. (OPTAVIA)
- Atkins Nutritionals
- Jenny Craig
- Beachbody Company
- Hims & Hers Health
- Omada Health
- Teladoc Health
- Mayo Clinic Diet Program
- Found Health
- Form Health
- VShred
- Profile by Sanford
- Bariatric Surgery Centers of America
Neueste Industrielle Entwicklungen in Markt für Gewichtsabnahme-Dienstleistungen
- August 2025: Noom lancierte ein Mikrodosis-GLP-1-Rx-Programm zu einem Einstiegspreis von 119 USD und 199 USD pro Monat und berichtete von 70 % nebenwirkungsfreier Nutzung und einem durchschnittlichen Gewichtsverlust von 11 Pfund in 30 Tagen.
- Mai 2025: CheqUp ging eine Partnerschaft mit WW International (WeightWatchers) im Vereinigten Königreich ein, um den Zugang zu Medikamenten in das Lifestyle-Coaching zu integrieren.
- April 2025: Wondr Health führte GLP-1-Unterstützungsprogramme in Arbeitgeber-Leistungsplänen ein und erweiterte damit den Zugang am Arbeitsplatz.
Umfang des globalen Berichts über den Markt für Gewichtsabnahme-Dienstleistungen
Segmentierungsübersicht
| Digitale Programme zur Gewichtsabnahme |
| Fitnesszentren und Gesundheitsclubs |
| Schlankheits-/Kommerzielle Gewichtsabnahme-Zentren |
| Beratungs- und Coaching-Dienstleistungen |
| Medizinische Gewichtsabnahme-Programme (nicht-chirurgisch) |
| Vor Ort / Persönlich |
| Online / Mobile App |
| Hybrid |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Dienstleistungsart | Digitale Programme zur Gewichtsabnahme | |
| Fitnesszentren und Gesundheitsclubs | ||
| Schlankheits-/Kommerzielle Gewichtsabnahme-Zentren | ||
| Beratungs- und Coaching-Dienstleistungen | ||
| Medizinische Gewichtsabnahme-Programme (nicht-chirurgisch) | ||
| Nach Bereitstellungsmodus | Vor Ort / Persönlich | |
| Online / Mobile App | ||
| Hybrid | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Gewichtsabnahme-Dienstleistungen im Jahr 2027?
Der Markt beläuft sich im Jahr 2027 auf 46,53 Milliarden USD und soll bis 2032 einen Wert von 72,03 Milliarden USD erreichen.
Welche Dienstleistungsart wächst bis 2032 am schnellsten?
Digitale Apps zur Gewichtsabnahme expandieren mit einer CAGR von 18,4 % und verzeichnen damit das höchste Wachstum unter allen Dienstleistungskategorien.
Warum gestalten GLP-1-Medikamente die Anbieterstrategien neu?
Medikamente wie Semaglutid erzielen eine Gewichtsreduktion von 15–20 %, was etablierte Programme dazu veranlasst, Verschreibungsmanagement und klinisches Coaching zu integrieren.
Welche Region verzeichnet das schnellste Umsatzwachstum?
Der asiatisch-pazifische Raum führt mit einer CAGR von 10,6 %, angetrieben durch Urbanisierung, steigende Einkommen und zunehmende Adipositasprävalenz.
Was ist das primäre Hemmnis für Anbieter?
Verschärfte regulatorische Prüfung von Werbeaussagen verursacht höhere Compliance-Kosten und bestraft unbelegte Wirksamkeitsaussagen.
Wie beeinflussen Arbeitgeber die Marktexpansion?
US-amerikanische Unternehmen weisen einen ROI von 2,5×–5× bei Wellness-Ausgaben nach, was sie dazu motiviert, die Kostenübernahme für Medikamente gegen Adipositas und strukturierte Coaching-Programme zu finanzieren.