
Größe und Marktanteil des Gesundheitscheck Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 68.65 Milliarden US-Dollar |
| Marktgröße (2032) | 98.98 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.59 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Gesundheitscheck Marktanalyse von Mordor Intelligence
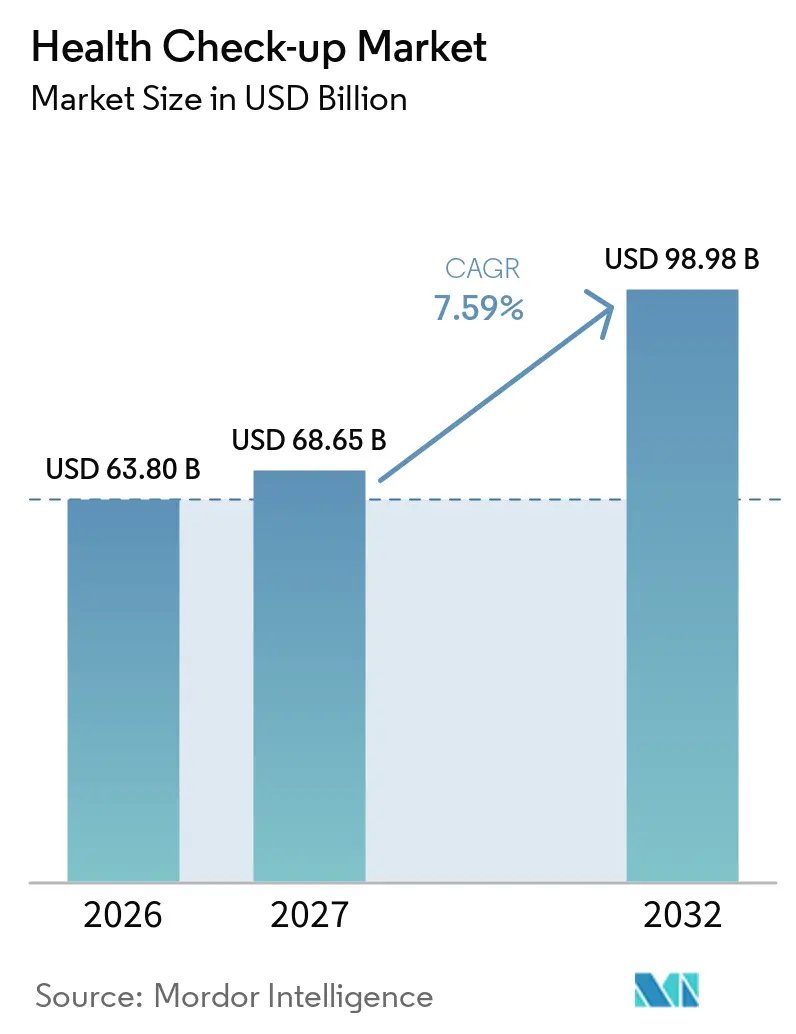
Die Gesundheitscheck-Marktgröße wird voraussichtlich von 63,80 Milliarden USD im Jahr 2026 auf 68,65 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 7,59 % über den Zeitraum 2027–2032 einen Wert von 98,98 Milliarden USD erreichen.
Das robuste Wachstum wird durch die zunehmende Verbreitung chronischer Erkrankungen, steigende Budgets für betriebliches Gesundheitsmanagement und die rasche Integration von Diagnostik auf Basis künstlicher Intelligenz getragen. Die Verlagerung hin zur Präventivversorgung, gestärkt durch das gestiegene Gesundheitsbewusstsein der Verbraucher nach der Pandemie, stimuliert die Nachfrage weiterhin, auch wenn Lücken bei der Kostenerstattung bestehen bleiben. Gleichzeitig verschärfen technologiegestützte Disruptoren den Wettbewerb, senken die Kosten für Vorsorgeuntersuchungen und erweitern den Zugang, da Gesundheitssysteme weltweit auf Früherkennung setzen, um langfristige Behandlungsausgaben zu begrenzen.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart entfielen 2026 42,5 % des Gesundheitscheck-Marktanteils auf umfassende Ganzkörper-Vorsorgeuntersuchungen, während KI-gestützte Ganzkörperscans bis 2032 die höchste CAGR von 8,2 % verzeichnen sollen.
- Nach Anbietertyp hielten krankenhausbasierte Zentren 2026 einen Marktanteil von 37,4 % am Gesundheitscheck-Markt; Startups für Heimtests wachsen mit einer CAGR von 8,1 % bis 2032 am schnellsten.
- Nach Liefermodus erfassten klinische Walk-in-Dienste 2026 46,5 % der Gesundheitscheck-Marktgröße, während die Telemedizin-Lieferung im Prognosezeitraum mit einer CAGR von 8,6 % voranschreitet.
- Geografisch führte Nordamerika 2026 mit einem Marktanteil von 35,7 % am Gesundheitscheck-Markt; der asiatisch-pazifische Raum wird voraussichtlich am schnellsten wachsen und bis 2032 eine CAGR von 8,6 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Prävalenz chronischer Erkrankungen und Verlagerung zur Früherkennung | +1.80% | Global (am stärksten in Nordamerika und Europa) | Langfristig (≥ 4 Jahre) |
| Steigendes Verbraucherbewusstsein und Übernahme von Präventivversorgung | +1.20% | Global, stärker im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Budgets für betriebliches Gesundheitsmanagement fördern Sammelgesundheitschecks | +1.10% | Nordamerika und Europa, Ausweitung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Ganzkörper-Scan-Abonnements erhalten Finanzierung | +0.90% | Nordamerika und Europa; ausgewählte Metropolen im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Medizintourismusströme in die Türkei und nach Korea | +0.40% | Kernbereich asiatisch-pazifischer Raum; Ausstrahlungseffekte auf Naher Osten und Afrika sowie Europa | Mittelfristig (2–4 Jahre) |
| Dynamische Prämienmodelle der Versicherer | +0.30% | Nordamerika; Pilotprojekte in Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Prävalenz chronischer Erkrankungen und Verlagerung zur Früherkennung
Es wird erwartet, dass Bluthochdruck bei US-amerikanischen Erwachsenen von 51,2 % im Jahr 2025 auf 61,0 % bis 2050 ansteigt, während die Diabetesprävalenz von 16,3 % auf 26,8 % steigt.[1] Die damit verbundenen kardiovaskulären Kosten könnten sich auf 1,344 Billionen USD verdreifachen, wodurch präventives Screening von einem optionalen Vorteil zu einer fiskalischen Notwendigkeit wird. Gesundheitssysteme integrieren regelmäßige Screenings in ihre Protokolle, da sie erkennen, dass frühzeitige Intervention teure Behandlungen im Spätstadium abmildert.
Steigendes Verbraucherbewusstsein und Übernahme von Präventivversorgung
Dreiundsiebzig Prozent der Patienten berichten von einer erhöhten Offenheit gegenüber Telemedizin und proaktivem Gesundheitsmanagement – ein nach der Pandemie verankertes Verhalten, das durch soziale Medien und mobile Gesundheits-Apps verstärkt wird.[2]Millennials und die Generation Z lenken Ermessensausgaben zunehmend auf Ganzkörperuntersuchungen um, was die Premiumnachfrage in aufstrebenden Volkswirtschaften des asiatisch-pazifischen Raums ankurbelt, wo die verfügbaren Einkommen steigen.
Budgets für betriebliches Gesundheitsmanagement fördern Sammelgesundheitschecks
US-amerikanische Arbeitgeber werden im Jahr 2025 1,3 Billionen USD für Gesundheitsleistungen ausgeben, wobei jeder für Screenings ausgegebene Dollar zukünftige Behandlungskosten in Höhe von 3,27 USD einspart. Obligatorische jährliche Untersuchungen weiten sich über die Führungsebene hinaus aus, sichern Großauftragsverträge für Anbieter und stabilisieren Einnahmequellen unabhängig von individuellen Eigenleistungen.
KI-gestützte Ganzkörper-Scan-Abonnements erhalten Finanzierung
KI-gestützte MRT-Plattformen liefern nun Ganzkörper-Scans in 22 Minuten für 499 USD – eine Preissenkung um ein Drittel –, was die beschleunigte Demokratisierung der Premium-Diagnostik demonstriert. Risikokapital fließt in Start-ups, die KI mit bildgebenden Verfahren und molekularen Point-of-Care-Tests integrieren, was die Skalierbarkeit und Genauigkeit von Screening-Programmen steigert.
Analyse der Hemmnisauswirkung*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Eigenleistungskosten für nicht versicherte Bevölkerungsgruppen | -1.40% | Global, akut in Entwicklungsmärkten und den USA | Langfristig (≥ 4 Jahre) |
| Begrenzte Versicherungsdeckung für fortgeschrittene Bildgebungspakete | -0.80% | Nordamerika und Europa primär | Mittelfristig (2–4 Jahre) |
| Datenschutzbedenken bei multiparametrischen Biomarker-Plattformen | -0.60% | Global, am strengsten in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Post-pandemische „Check-up-Müdigkeit” reduziert Routinebesuche | -0.50% | Global, am ausgeprägtesten in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Eigenleistungskosten für nicht versicherte Bevölkerungsgruppen
Umfassende Scans zum Preis von 3.000 USD bleiben für nicht versicherte Patienten unerschwinglich und verstärken Ungleichheiten selbst in einkommensstarken Volkswirtschaften. Inflation und stagnierende Löhne schränken die Ermessensbudgets im Gesundheitswesen weiter ein und halten asymptomatische Personen von proaktivem Screening ab.
Begrenzte Versicherungsdeckung für fortgeschrittene Bildgebungspakete
Kostenträger klassifizieren viele Ganzkörper-MRT-Protokolle als experimentell und verweisen auf Bedenken hinsichtlich falsch positiver Ergebnisse und nachgelagerter Kosten. Hürden bei der Vorabgenehmigung verzögern die Übernahme und zwingen Anbieter dazu, auf Direktzahlungsmodelle und Abonnementpreise umzuschwenken, um die Akzeptanz aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart:
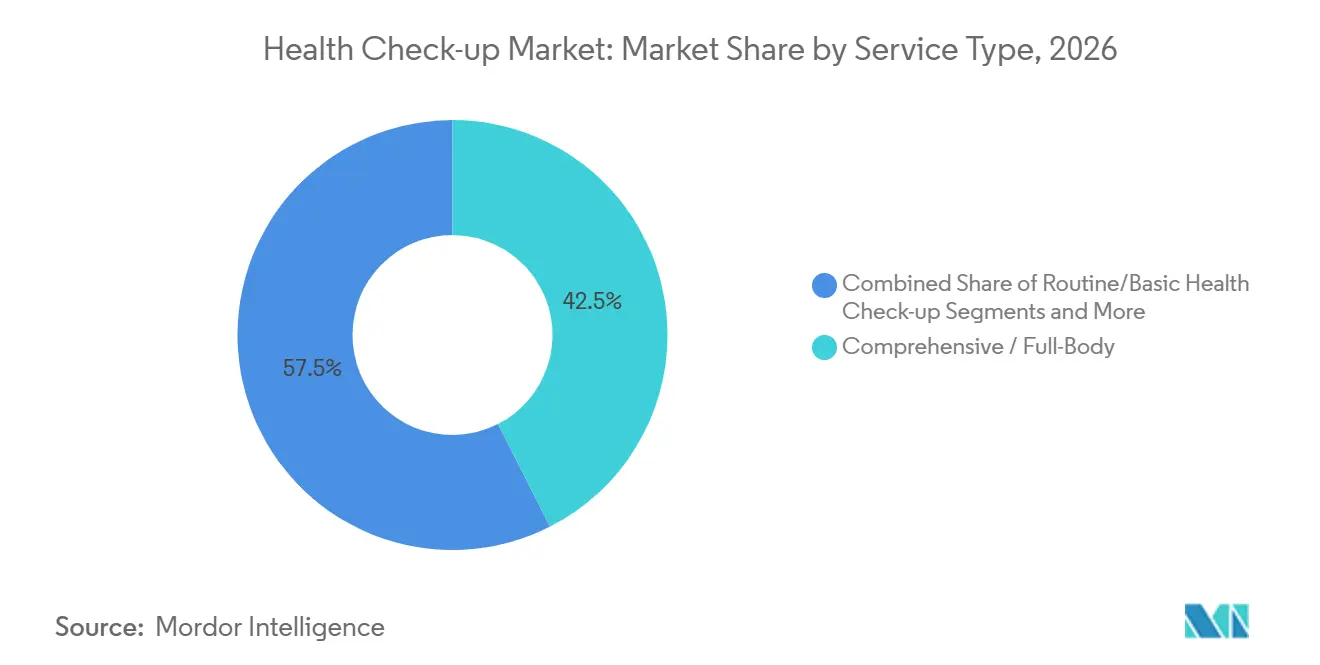
Umfassende Screenings verankern die PremiumnachfrageUmfassende Pakete erfassten 2026 42,5 % des Gesundheitscheck-Marktes und unterstreichen damit den Wunsch der Verbraucher nach ganzheitlicher Diagnostik trotz Premiumpreisen. Fortschrittliche Biomarker-Panels und genomische Assays differenzieren Anbieter im Hochpreissegment, während KI-gestützte Bildgebung die Terminzeiten verkürzt und Durchsatz sowie Margen steigert. Das KI-gestützte Ganzkörpersegment soll das Wachstum mit einer CAGR von 8,2 % anführen, was Kostensenkungsinnovationen und überlegene Vorhersagegenauigkeit widerspiegelt. Routinemäßige Basisuntersuchungen bedienen weiterhin preissensible Zielgruppen, doch Bündelungsstrategien, die Labortests, Bildgebung und Beratungen zusammenführen, erhöhen den Umsatz pro Besuch. Executive- und Celebrity-Programme liefern trotz ihrer Nischenstellung überdurchschnittliche Gewinne dank personalisierter Protokolle und Concierge-Dienste. Pädiatrische Pakete gewinnen an Bedeutung, da Eltern präventive Kinderheilkunde annehmen, und die Integration genetischer Screenings verbessert die Risikoschichtung im frühen Lebensalter.
Umfassende Anbieter erweitern Partnerschaften mit Wellness-Plattformen, um Längsschnittdaten zu integrieren und Wiederholungsbesuche zu fördern. Das Cross-Selling von Abonnements für das Management chronischer Erkrankungen stärkt den Lebenszeitwert und verankert Anbieter tiefer in den Patientenreisen. Da KI die Auswertungszeiten verkürzt, werden Kapazitätsengpässe abgebaut, was eine breitere geografische Durchdringung fortschrittlicher Dienste ohne proportionale Kapitalaufwendungen ermöglicht.



Nach Anbietertyp:
Krankenhausnetzwerke nutzen die Kontinuität der VersorgungKrankenhausbasierte Zentren kontrollierten 2026 37,4 % des Gesundheitscheck-Marktanteils und nutzten integrierte Versorgungspfade, um Screening-Leads in Behandlungsaufnahmen umzuwandeln, wenn Erkrankungen festgestellt werden. Die Größe ermöglicht verhandelte Versorgungskosten und eine rasche Technologieübernahme, was die Wettbewerbsposition sichert.
Eigenständige Diagnoseketten konkurrieren über Geschwindigkeit und Preis, während Startups für Heimtests, die mit einer CAGR von 8,1 % wachsen, Komforttrends durch kuriergesammelte Proben und digitale Portale nutzen. Betriebliche Kliniken vor Ort nehmen zu, da Arbeitgeber Vorsorgeuntersuchungen für Produktivitätsgewinne internalisieren und Risikoprofile der Belegschaft gezielt ansprechen. Die Konsolidierung beschleunigt sich: Größere Ketten übernehmen regionale Labore, um ihre Reichweite zu vergrößern und Zahlerverträge zu sichern. Investitionen in KI-Entscheidungsunterstützung und automatisierte Analysegeräte werden zur Grundvoraussetzung; Nachzügler riskieren Obsoleszenz, da Verbraucher sich zu datenreichen, personalisierten Erlebnissen hingezogen fühlen.
Nach Liefermodus:
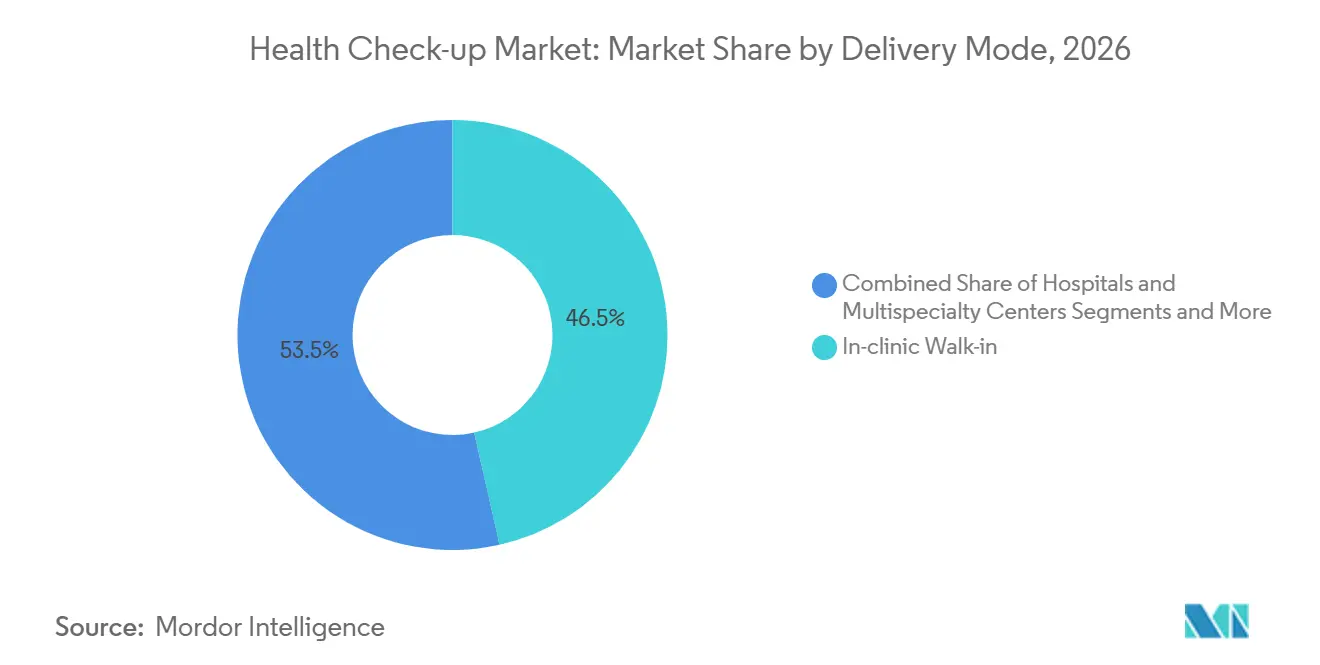
Digitale Plattformen gestalten den Zugang neuKlinische Walk-in-Formate bleiben mit 46,5 % der Gesundheitscheck-Marktgröße im Jahr 2026 dominant, dank eingebetteter klinischer Arbeitsabläufe und unmittelbarer ergänzender Dienste. Telemedizinische Vorsorgeuntersuchungen verzeichnen jedoch mit einer CAGR von 8,6 % das stärkste Wachstum, da regulatorische Flexibilitäten mit der digitalen Kompetenz der Verbraucher zusammentreffen. Video-Triage, asynchrone Symptomprüfer und app-basierte Ergebnisübermittlung senken geografische Barrieren und fördern die Einhaltung von Nachsorgeprogrammen.
Hybridmodelle kombinieren Heimprobenentnahme-Kits mit virtuellen Beratungen, mindern den Kapazitätsdruck auf physische Standorte und erweitern gleichzeitig die Einzugsgebiete. Mobile Diagnosefahrzeuge erschließen ländliche Gebiete und bringen Ultraschall, Röntgen und Schnelllabore zu unterversorgten Bevölkerungsgruppen. In mehreren US-Bundesstaaten verabschiedete Gesetze zur Vergütungsparität stabilisieren die Kostenerstattung und festigen die Position der Telemedizin in den Mainstream-Vorsorgestrategien.

Geografische Analyse
Markt für Gesundheits-Check-ups in Nordamerika
Nordamerika erzielte 2026 35,7 % der weltweiten Umsätze, gestützt durch arbeitgeberfinanziertes Gesundheitsmanagement, ein hohes Bewusstsein für Vorsorgeuntersuchungen und eine ausgereifte Diagnoseinfrastruktur. Dynamische Prämienprogramme der Versicherungen und betriebliche Vorgaben erhalten die Nachfrage aufrecht, doch das Wachstum verlangsamt sich, da die Marktsättigung naht und der Kostenanstieg die diskretionären Ausgaben belastet.
Markt für Gesundheits-Check-ups im asiatisch-pazifischen Raum
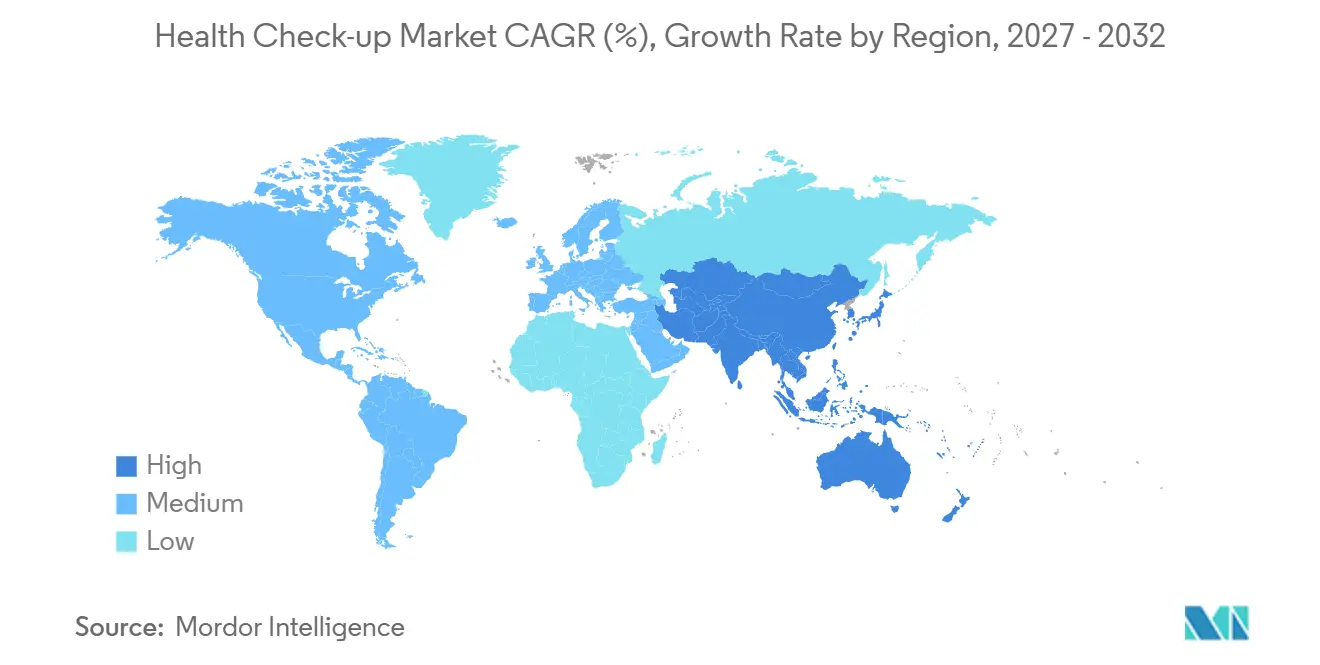
Die Gesundheitscheck-Marktgröße im asiatisch-pazifischen Raum ist auf die schnellste CAGR von 8,6 % bis 2032 ausgerichtet, getragen durch wachsende Mittelschichtbevölkerungen und rasche Urbanisierung. China und Indien bauen Krankenhaus- und Labornetzwerke aggressiv aus; Apollos Plan, 70 Diagnoselabore hinzuzufügen, verdeutlicht den Vorstoß in Richtung landesweiter Abdeckung. Medizintourismus lenkt Patienten nach Singapur, Südkorea und Thailand, die globale Standards zu günstigen Preisen bieten.
Markt für Gesundheits-Check-ups in EMEA und Südamerika
Europa verzeichnet eine stetige Nachfragesteigerung, da die Universalversorgung die Präventivmedizin fest verankert; die neu veröffentlichte Verordnung zum Europäischen Gesundheitsdatenraum verspricht einen reibungslosen Datenaustausch und beschleunigt die Einführung von KI in den Mitgliedstaaten. Der Nahe Osten und Afrika sowie Südamerika bieten langfristiges Wachstumspotenzial, kämpfen jedoch trotz vereinzelter öffentlich-privater Vorsorgeinititativen mit Infrastrukturdefiziten und Erschwinglichkeitshürden.
Wettbewerbslandschaft
Marktkonzentration
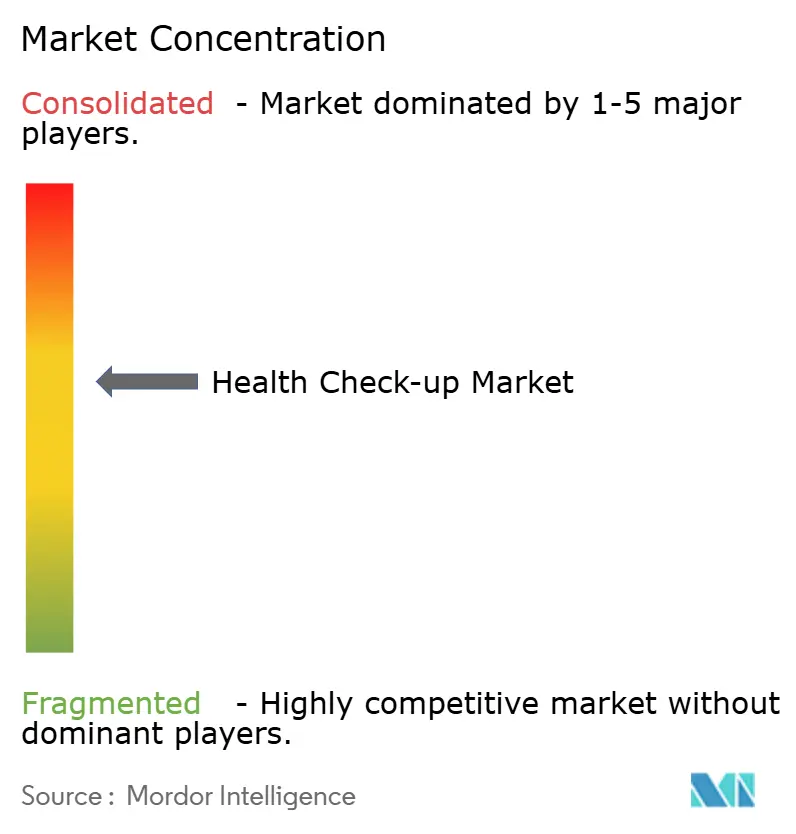
Der Wettbewerb zwischen etablierten Ketten, Krankenhausnetzwerken und technologieorientierten Neueinsteigern verschärft sich. Die Übernahme von Ezra durch Function Health spiegelt eine Strategie wider, KI- und MRT-Kompetenzen zu verbinden, was eine Preiskompression auslöst, die Premium-Anbieter unter Druck setzt. PharmEasys Kauf von Thyrocare veranschaulicht die Konsolidierung, da Plattformen Assay-Durchsatz und landesweite Logistikkapazitäten anstreben. Prenuvo und Neko Health positionieren sich als Direktzahlungsspezialisten und umgehen Deckungsreibungen durch Abonnementpakete und Concierge-Wege.
Größere Krankenhaussysteme investieren in proprietäre KI-Algorithmen und Patientenportale, um relevant zu bleiben, während Partnerschaften mit Cloud-Anbietern die analytische Bereitstellung beschleunigen. Labore diversifizieren in Heimtest-Kits und sichern sich gegen Schwankungen im Besucheraufkommen ab.
Die Markteintrittsbarrieren sind moderat: Die Kapitalausgaben für bildgebende Modalitäten bleiben hoch, aber asset-leichte digitale Plattformen senken die Hürden für softwareorientierte Herausforderer. Die Differenzierung durch geistiges Eigentum konzentriert sich auf maschinelle Lernmodelle, die auf multi-omischen Datensätzen trainiert wurden, und schafft Datennetzwerkeffekte, die frühe Akteure belohnen. Die regulatorische Kontrolle über die Transparenz von Algorithmen nimmt zu, was Joint Ventures mit akademischen Institutionen zur Validierung der klinischen Wirksamkeit und zum Aufbau von Vertrauen fördert.
Marktführer in der Gesundheitscheck-Branche
-
Quest Diagnostics
-
Labcorp
-
Apollo Hospitals Enterprise Ltd.
-
Sonic Healthcare
-
SRL Diagnostics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gesundheitscheck-Markt Unternehmen in diesem Bericht
- Quest Diagnostics
- LabCorp
- HealthCheck360
- Life Line Screening
- Apollo Hospitals
- Thyrocare Technologies Ltd.
- SRL Diagnostics
- Nuffield Health
- Sonic Healthcare
- Eurofins
- Prenuvo
- Ezra
- Neko Health
- Orange Health Labs
- Myriad Genetics
- Metropolis Healthcare Ltd.
- Premise Health
- Kameda Medical Center
- Bumrungrad International Hospital
Neueste Industrielle Entwicklungen in Gesundheitscheck-Markt
- Mai 2025: Function Health übernahm Ezra und führte einen 22-minütigen Ganzkörper-MRT für 499 USD ein, der von der FDA zugelassene KI-Technologie nutzt.
- Februar 2025: Prenuvo sammelte 120 Millionen USD ein und stellte erweiterte Untersuchungen vor, darunter neurologische Scans und detaillierte Bluttests.
- Oktober 2024: Labcorp veröffentlichte den First to Know OTC-Syphilis-Test und schloss damit eine schnell wachsende Lücke im Screening auf sexuell übertragbare Infektionen.
Berichtsumfang des globalen Gesundheitscheck Marktes
Segmentierungsübersicht
| Routine- / Basis-Gesundheitscheck |
| Umfassendes / Ganzkörper-Screening |
| Krankheitsspezifische Screening-Panels |
| Executive- und Celebrity-Programme |
| Pädiatrische und jugendliche Pakete |
| Krankenhäuser und Fachzentren |
| Diagnoseketten und Labore |
| Eigenständige Präventionskliniken |
| Heimtest-Start-ups |
| Betriebliche Kliniken vor Ort |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Serviceart | Routine- / Basis-Gesundheitscheck | |
| Umfassendes / Ganzkörper-Screening | ||
| Krankheitsspezifische Screening-Panels | ||
| Executive- und Celebrity-Programme | ||
| Pädiatrische und jugendliche Pakete | ||
| Nach Anbietertyp | Krankenhäuser und Fachzentren | |
| Diagnoseketten und Labore | ||
| Eigenständige Präventionskliniken | ||
| Heimtest-Start-ups | ||
| Betriebliche Kliniken vor Ort | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Gesundheitscheck-Markt im Jahr 2026?
Die Gesundheitscheck-Marktgröße beträgt 63,80 Milliarden USD im Jahr 2026.
Wie hoch ist die prognostizierte Wachstumsrate bis 2032?
Der Sektor wird voraussichtlich mit einer CAGR von 7,59 % wachsen und bis 2032 einen Wert von 98,98 Milliarden USD erreichen.
Welche Region führt derzeit die globalen Einnahmen an?
Nordamerika beherrscht 35,7 % des weltweiten Umsatzes, angetrieben durch betriebliches Gesundheitsmanagement und eine etablierte Infrastruktur.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum ist auf eine CAGR von 8,6 % bis 2032 ausgerichtet, angetrieben durch wachsende Mittelschichtbevölkerungen und Medizintourismus.
Welche Serviceart hält den größten Anteil?
Umfassende Ganzkörper-Vorsorgeuntersuchungen führen mit 42,5 % des Umsatzes im Jahr 2026 und spiegeln die Verbraucherpräferenz für ganzheitliche Diagnostik wider.
Wie beeinflussen KI-Technologien den Sektor?
KI verkürzt Scanzeiten, senkt die Kosten pro Test und verbessert die Diagnosegenauigkeit, was die Übernahme beschleunigt und den Zugang erweitert.