
Marktgröße und Marktanteil für Gewichtsverlust-Diabetes-Medikamente
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 37.48 Milliarden US-Dollar |
| Marktgröße (2031) | 48.27 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Gewichtsverlust-Diabetes-Medikamente durch Mordor Intelligence
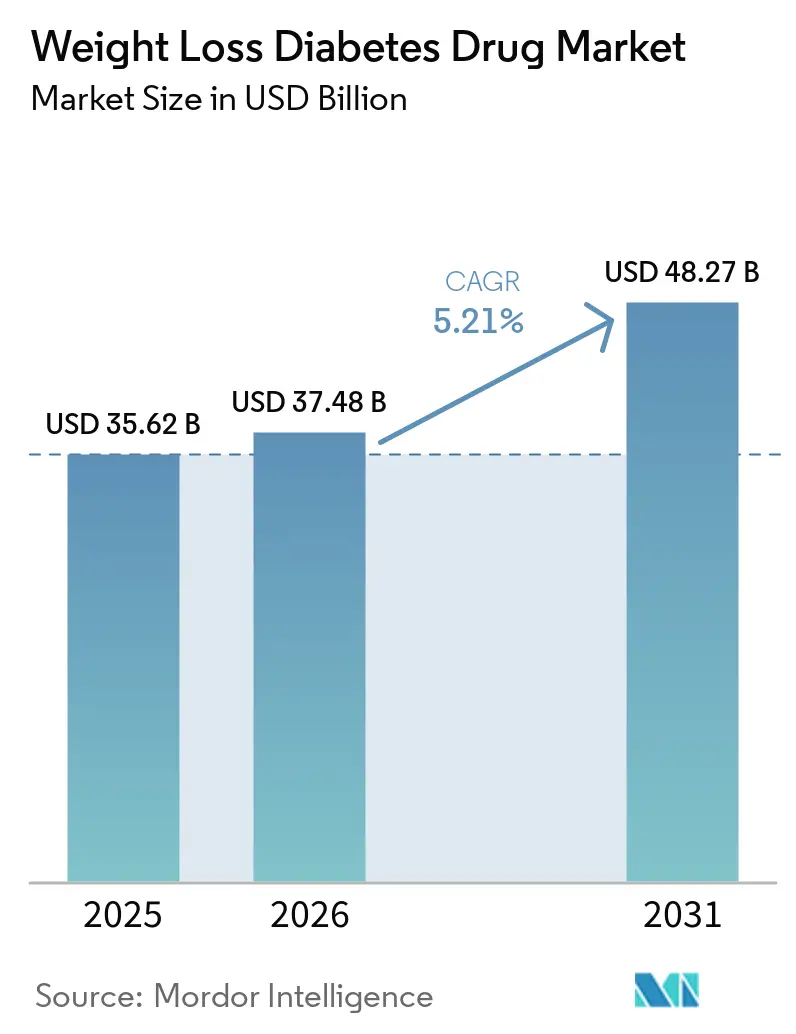
Die Marktgröße für Gewichtsverlust-Diabetes-Medikamente soll von 35,62 Milliarden USD im Jahr 2025 auf 37,48 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,21 % über 2026–2031 48,27 Milliarden USD erreichen.
Nachhaltiges Wachstum beruht auf der Ausweitung von Dual-Agonisten-Portfolios, der wachsenden Überschneidung von Adipositas und Diabetes sowie beschleunigten Zulassungswegen, die renale und kardiovaskuläre Indikationen hinzufügen. Der Wettbewerbsdruck steigt, da chinesische Langzeitwirkstoffe globale Preisanpassungen auslösen und US-amerikanische Kostenträger strengere ergebnisbasierte Erstattungsregelungen einführen. Telegesundheit-gestützte Direktverbrauchermodelle erweitern die Patientenreichweite und gestalten gleichzeitig die traditionelle Apothekenökonomie um. Parallel dazu zielen Kapazitätserweiterungen wie Novo Nordisks Catalent-Übernahme darauf ab, anhaltende Engpässe zu beheben und die Vertriebskosten zu stabilisieren.
Wesentliche Erkenntnisse des Berichts
- Nach Medikament hielt Ozempic im Jahr 2025 einen Marktanteil von 31,88 % am GLP-1-Diabetes-Medikamentenmarkt, während Mounjaro bis 2031 voraussichtlich mit einer CAGR von 5,86 % wachsen wird.
- Nach Wirkmechanismus erzielten GLP-1-Rezeptoragonisten im Jahr 2025 einen Umsatzanteil von 81,62 %; duale GIP/GLP-1-Agonisten verzeichnen das schnellste Wachstum mit einer CAGR von 6,02 % bis 2031.
- Nach Verabreichungsweg entfielen injizierbare Darreichungsformen im Jahr 2025 auf 96,21 % der Marktgröße für GLP-1-Diabetes-Medikamente; orale Formulierungen sind im gleichen Zeitraum voraussichtlich mit einer CAGR von 6,39 % zu steigen.
- Nach Vertriebskanal führten Krankenhausapotheken im Jahr 2025 mit einem Umsatzanteil von 64,72 %, während Online- und Tele-Apotheken die höchste prognostizierte CAGR von 6,88 % bis 2031 verzeichnen.
- Nach Geografie erfasste Nordamerika im Jahr 2025 einen Marktanteil von 43,02 % am GLP-1-Diabetes-Medikamentenmarkt, und Asien-Pazifik soll bis 2031 mit einer CAGR von 7,52 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Adipositas-Diabetes-Komorbidität | +1.8% | Global, mit frühzeitigen Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Bahnbrechende GLP-1- und Dual-Agonisten-Wirksamkeit | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Schnellere Zulassungen und Erweiterungen der Produktkennzeichnung | +1.2% | Nordamerika und EU, Übertragungseffekte nach Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Arbeitgebergesteuerte GLP-1-Deckungsausnahmen | +0.9% | Nordamerika als Kern, Ausweitung auf die EU | Mittelfristig (2–4 Jahre) |
| Telegesundheit-gestützter Anstieg von Direktverschreibungen an Verbraucher | +0.7% | Global, mit Schwerpunkt auf entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Chinesische Langzeitwirkinnovation treibt Preisanpassungen voran | +0.6% | Asien-Pazifik als Kern, Übertragungseffekte auf globale Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Adipositas-Diabetes-Komorbidität
Eskalierend steigende Adipositasraten übersteigen bei US-amerikanischen Erwachsenen bereits 40 % und überschneiden sich mit schätzungsweise 88 Millionen Personen, die mit Prädiabetes leben [1]. GLP-1-Therapien bekämpfen einzigartig beide Erkrankungen und erzielen den in Zulassungsstudien beobachteten Gewichtsverlust von 20,2 % mit Tirzepatid gegenüber 13,7 % mit Semaglutid. Kostenträger erkennen die langfristigen Kosteneinsparungen einer frühzeitigen metabolischen Intervention und fördern damit eine breitere Leistungsabdeckung bei Arbeitgeber- und Versicherungsplänen. Kliniker verschreiben GLP-1-Wirkstoffe zunehmend als Erstlinientherapie bei metabolischem Syndrom, was das Verschreibungswachstum über die traditionellen Grenzen der Diabetesbehandlung hinaus antreibt. Die resultierende Nachfrage unterstützt die kurzfristige Expansion des GLP-1-Diabetes-Medikamentenmarktes, auch wenn der Preisdruck zunimmt.
Bahnbrechende GLP-1- und Dual-Agonisten-Wirksamkeit
Überlegene Ergebnisse von Dual-Agonisten wie Tirzepatid verstärken eine Verlagerung hin zu Multi-Ziel-Innovationen. Direkte Vergleichsdaten zeigen HbA1c-Reduktionen von 2,0–2,3 Prozentpunkten gegenüber 1,6–1,9 Punkten für Einzel-Rezeptor-Komparatoren [2]. Chinesische Entwickler verstärken den Impuls zusätzlich; Gan & Lees GZR18 erzielte HbA1c-Senkungen von bis zu 2,32 Punkten zusammen mit einem stärkeren Gewichtsverlust als Ozempic. Pipeline-Triple-Agonisten, die auf GLP-1, GIP und Glukagon abzielen, zeigen frühe metabolische Vorteile, die therapeutische Benchmarks nach 2027 neu setzen könnten. Diese Wirksamkeitsvorteile unterstützen eine Premiumpreisgestaltung, stärken das Vertrauen der Ärzte und treiben den GLP-1-Diabetes-Medikamentenmarkt in Richtung höherer Wettbewerbskomplexität voran.
Schnellere Zulassungen und Erweiterungen der Produktkennzeichnung
US-amerikanische FDA-Prioritätsprüfungen verkürzen weiterhin die Zulassungszyklen, wie bei der chronischen Nierenerkrankungs-Indikation von Semaglutid im Jahr 2025 und der obstruktiven Schlafapnoe-Zulassung von Tirzepatid im Jahr 2024 zu sehen. Die Angleichung der Europäischen Arzneimittelagentur verkürzt historische Markteinführungsverzögerungen und beschleunigt die Marktdurchdringung beiderseits des Atlantiks. Kennzeichnungserweiterungen in die Bereiche Herz-Kreislauf-, Nieren- und neurometabolische Erkrankungen erweitern die adressierbare Patientenpopulation ohne neue Moleküle und bieten kosteneffizientes Umsatzwachstum. Der breitere therapeutische Anwendungsbereich stützt den GLP-1-Diabetes-Medikamentenmarkt, wenn das Kernwachstum bei Diabetes nachlässt und Wettbewerber die Erstlinienposition besetzen.
Arbeitgebergesteuerte GLP-1-Deckungsausnahmen
Arbeitgeber finanzieren mittlerweile 36 % der Leistungspläne, die GLP-1-Medikamente sowohl für Diabetes als auch zur Gewichtsreduktion abdecken, gegenüber 24 % im Jahr 2023. Fortschrittliches Nutzungsmanagement integriert Stufentherapie und digitales Coaching und knüpft die Erstattung an messbare Ergebnisse. Die Verlagerung beeinflusst Formulierungsverhandlungen und zwingt Hersteller dazu, greifbare Produktivitätsgewinne und Gesamtkosteneinsparungen nachzuweisen. Mit wachsenden Arbeitgeberverträgen erlebt der GLP-1-Diabetes-Medikamentenmarkt neue Geschäftsmodelle, die datenvalidierte Werte gegenüber Listenpreisen betonen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Therapiekosten und lückenhafte Erstattung | -1.4% | Global, insbesondere in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Anhaltende GLP-1-Versorgungsengpässe | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Verstärkte Überwachung von Sicherheitssignalen (z. B. Sarkopenie) | -0.6% | Global, mit strengerer Aufsicht in der EU | Mittelfristig (2–4 Jahre) |
| Proliferation von zusammengesetzten Generika, die den durchschnittlichen Verkaufspreis untergraben | -0.5% | Nordamerika als Kern, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Therapiekosten und lückenhafte Erstattung
Monatliche Therapiekosten im Bereich von 1.000 bis 1.600 USD schränken den Zugang außerhalb wohlhabender Volkswirtschaften ein. Medicare schließt Indikationen zur Gewichtsreduktion aus, während die US-amerikanische Medicaid-Abdeckung je nach Bundesstaat variiert und zu ausgeprägten Versorgungsunterschieden führt. In Schwellenmärkten hemmen Erstattungslücken anfängliche Verschreibungen trotz steigender Prävalenz und begrenzen das kurzfristige Volumen. Kostenkontrollmaßnahmen der Arbeitgeber verschärfen sich: 78 % legen bereits Vorabgenehmigungen oder Stufentherapien fest. Ohne umfassende Finanzierungsreformen wird die Preissensibilität die ansonsten starke Wachstumstendenz des GLP-1-Diabetes-Medikamentenmarktes dämpfen.
Anhaltende GLP-1-Versorgungsengpässe
Die Nachfrage übersteigt die Produktionskapazität trotz Novo Nordisks 11-Milliarden-USD-Catalent-Übernahme zur Skalierung der Abfüll- und Verpackungskapazität weiterhin. Die Weltgesundheitsorganisation verzeichnete seit 2021 einen Anstieg der Engpass-Warnmeldungen um 101 %, insbesondere in Ländern mit niedrigerem Einkommen [3]. Die Kühlkettenlogistik schafft zusätzliche Engpässe dort, wo die Infrastruktur hinterherhinkt. Engpässe fördern Graumarktimporte und zusammengesetzte Alternativen, was Markeneinnahmen verwässert und die Patientensicherheit untergräbt. Hersteller müssen Kapazitätserweiterungen, Rohstoffbeschaffung und temperaturkontrollierten Vertrieb synchronisieren, um die Glaubwürdigkeit des GLP-1-Diabetes-Medikamentenmarktes zu wahren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Medikament:
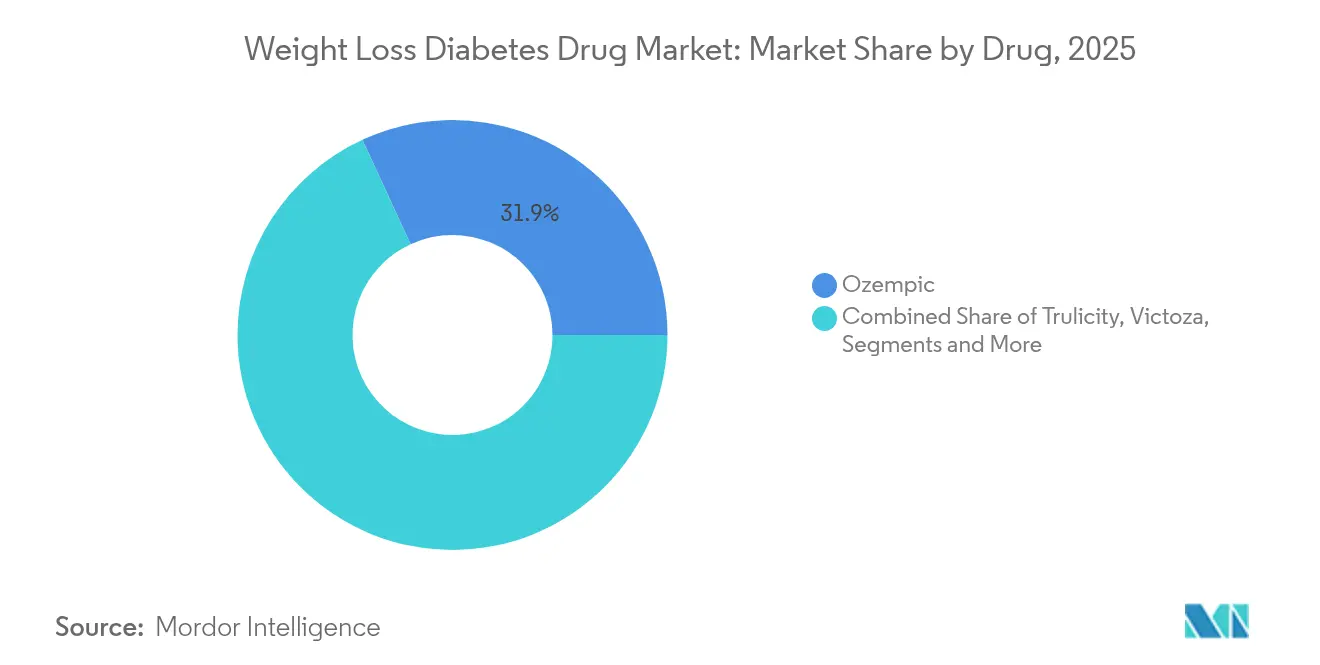
Ozempic-Dominanz steht vor der Herausforderung durch Dual-AgonistenDie Marktgröße des GLP-1-Diabetes-Medikamentenmarktes für Markenwettbewerb zeigt Ozempic mit einem Umsatz von 11,36 Milliarden USD im Jahr 2025, was einem GLP-1-Diabetes-Medikamentenmarktanteil von 31,88 % entspricht. Mounjaro folgt mit niedrigerem absolutem Umsatz, aber einer führenden CAGR-Prognose von 5,86 % bis 2031 aufgrund der dualen Rezeptorwirksamkeit. Ärzte verschreiben Trulicity weiterhin aufgrund von Vertrautheit, doch Kostenträger-Arzneimittellisten schwenken zunehmend auf Mounjaro um, da sich die Ergebnisdaten ansammeln. Der erste generische Markteintritt von Victoza im Jahr 2024 drückt das Markenvolumen, obwohl es bei Patienten, die neuere Wirkstoffe nicht vertragen, relevant bleibt. Saxendas Wachstum bleibt durch Deckungslücken bei der Gewichtsreduktion trotz klinischer Vorteile eingeschränkt. Aufkommende chinesische Moleküle wie GZR18 versprechen, etablierte Anbieter durch die Kombination hoher Wirksamkeit mit aggressiver Preisgestaltung zu verdrängen, was den globalen Wettbewerb stärkt und einen breiteren Zugang fördert.
Frühe Adoptionskurven von 2020–2024 verdeutlichen Ozempics rasanten Aufstieg, aber die Prognosedynamik begünstigt duale und triple Agonisten. Der GLP-1-Diabetes-Medikamentenmarkt balanciert folglich die Nachhaltigkeit reifer Blockbuster gegen die nächste Innovationswelle. Wenn Mounjaro längere Sicherheitsdatensätze und Erkenntnisse aus der realen Welt sammelt, könnten sich Arzneimittellistenpositionen verschieben und seinen Marktanteilsgewinn auf Kosten von Ozempic beschleunigen. Generisches Liraglutid drückt auch die Preise in älteren Patientenkohorten nach unten, was Einstiegspunkte erweitert, aber die Margen der Originalpräparate belastet.



Nach Wirkmechanismus:
Einzelrezeptoren weichen Multi-Ziel-InnovationenEinzelziel-GLP-1-Rezeptoragonisten erzielten im Jahr 2025 29,07 Milliarden USD und behaupten damit 81,62 % des Anteils an der Marktgröße des GLP-1-Diabetes-Medikamentenmarktes. Jedoch liefern duale GIP/GLP-1-Agonisten, obwohl wertmäßig noch klein, eine CAGR von 6,02 % und verankern die meisten Pipelines in der Spätphase. Die klinische Begeisterung rührt von überlegenen HbA1c- und Gewichtsreduktionen her, die die Therapietreue steigern und Dosierungsintervalle verlängern. Triple-Agonisten treten in mittelgroße klinische Studien ein mit dem Potenzial, metabolische Vorteile zu erweitern, einschließlich Lipidsenkung und Steigerung des Energieverbrauchs. SGLT-2-Inhibitoren behalten adjunktive Rollen, oft kombiniert für kardioren alen Schutz, während Amylin-Analoga aufgrund ihrer Spezifität für die postprandiale Kontrolle eine Nische bleiben.
Die Marktentwicklung unterstreicht den strategischen Wandel von marginalen Formulierungsanpassungen hin zu rezeptor-synergistischen Durchbrüchen. Mit der Zulassung von Multi-Agonisten können Erstattungsbehörden stärkere Risikoreduktionsprofile honorieren, was eine nachhaltige Expansion des GLP-1-Diabetes-Medikamentenmarktes in der zweiten Hälfte des Jahrzehnts unterstützt.
Nach Verabreichungsweg:
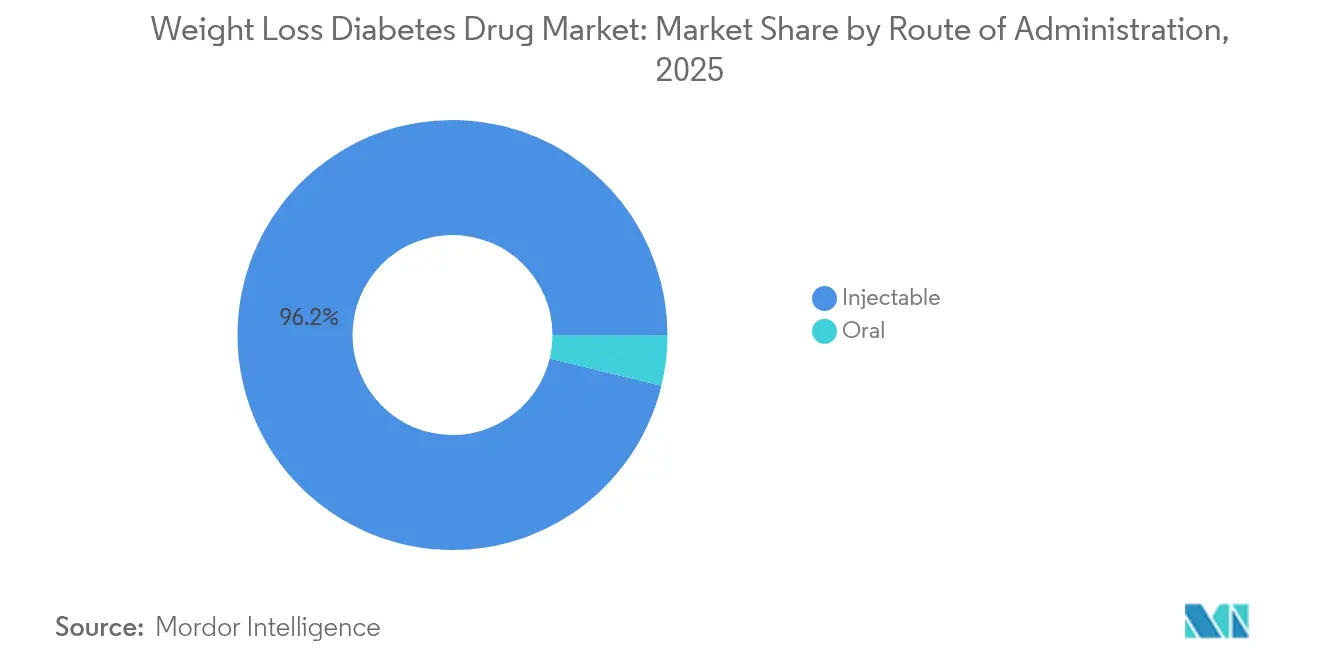
Dominanz injizierbarer Darreichungsformen durch orale Innovation herausgefordertInjizierbare Darreichungsformen erzielten im Jahr 2025 einen Umsatz von 34,27 Milliarden USD, was 96,21 % der Marktgröße des GLP-1-Diabetes-Medikamentenmarktes entspricht. Die Vertrautheit der Patienten mit wöchentlichen Pens gewährleistet eine hohe Akzeptanz, und in der Entwicklung befindliche Langzeitdepots zielen darauf ab, die Dosierung auf monatliche oder vierteljährliche Intervalle zu reduzieren. Gleichzeitig schreiten orale Kandidaten rasch voran; Orforglipron zeigte in Phase-3-Studien HbA1c-Reduktionen von 1,3–1,6 Punkten und einen Körpergewichtsverlust von 7,9 %. Orale Semaglutid-Hochdosisverlängerungen (25 mg und 50 mg) zielen ebenfalls auf injektionsscheue Segmente ab. Die für orale Darreichungsformen prognostizierte CAGR von 6,39 % spiegelt sowohl den Komfortanreiz als auch die Breite der Pipeline wider.
Die Formulierungswissenschaft konzentriert sich auf die Überwindung des Peptidabbaus im Magen-Darm-Trakt und die Gewährleistung einer konsistenten Absorption. Erfolge werden die Dominanz injizierbarer Darreichungsformen verringern, aber den GLP-1-Diabetes-Medikamentenmarkt durch die Gewinnung therapietreue-gefährdeter Patienten erweitern. Im Prognosezeitraum wird die Wahl der Verabreichungsform von der Abwägung zwischen Wirksamkeit, Dosierungshäufigkeit und Erstattungsparität abhängen.

Nach Vertriebskanal:
Krankenhausdominanz weicht digitaler InnovationKrankenhausapotheken verzeichneten im Jahr 2025 Umsätze von 23,06 Milliarden USD oder 64,72 % der gesamten Marktgröße des GLP-1-Diabetes-Medikamentenmarktes, da Endokrinologen die meisten komplexen Fälle in integrierten Versorgungseinrichtungen einleiten. Online- und Tele-Apotheken wachsen jedoch mit einer CAGR von 6,88 %, gestützt durch LillyDirect und ähnliche Plattformen, die Medikamente direkt zu vergünstigten Preisen an Verbraucher versenden. Einzelhandelsketten kämpfen mit sinkenden Margen, da Apothekenleistungsmanager die Spannen verengen. Spezialisierte Anbieter wie Shields Health Solutions fügen Compliance-Coaching und Unterstützung bei Vorabgenehmigungen hinzu und besetzen eine Premiumnische.
Während der Engpässe von 2020–2024 füllten Rezeptur-Apotheken vorübergehend Lücken, doch nachfolgende rechtliche und regulatorische Herausforderungen schränkten diesen Kanal ein. Der Zeitraum 2026–2031 wird voraussichtlich eine gemischte Distribution erleben, bei der digitale Direktverbraucherlösungen neben spezialisierten Knotenpunkten für komplexe Titration und Überwachung koexistieren und Einnahmequellen innerhalb des GLP-1-Diabetes-Medikamentenmarktes diversifizieren.
Geografische Analyse
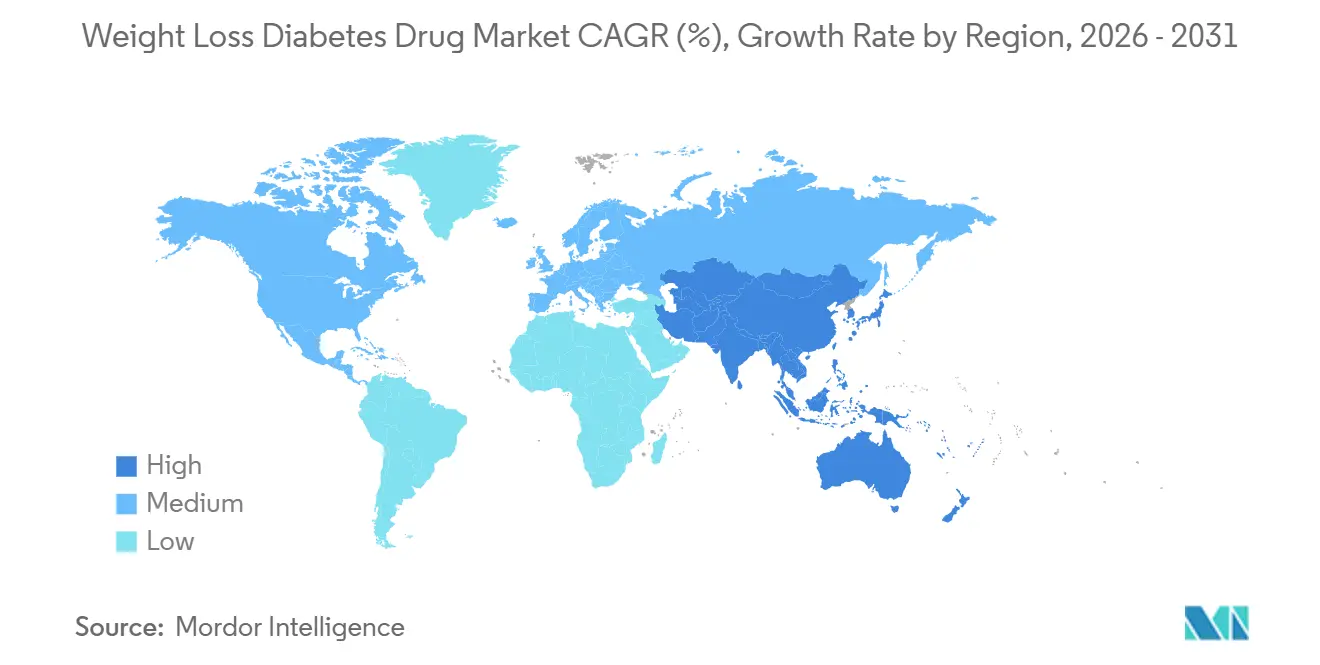
Nordamerika Markt für Gewichtsverlust-Diabetesmedikamente
Nordamerika erzielte im Jahr 2025 einen Umsatz von 15,33 Milliarden USD, was 43,02 % des GLP-1-Diabetesmedikamentemarktes entspricht. Von Arbeitgebern initiierte Sondervereinbarungen beschleunigen die Akzeptanz, während die FDA neue Indikationen im Schnellverfahren genehmigt und so Premiumpreise trotz Kostenträgerkontrolle aufrechterhält. Kanada spiegelt die US-amerikanische Verschreibungsdynamik wider, erstattet jedoch konservativer, während Mexikos Privatsektor das Wachstum antreibt, da die öffentliche Finanzierung fragmentiert bleibt. Die telemedizinische Verschreibung nimmt zu, insbesondere in den Vereinigten Staaten, wo Allianzen zwischen LillyDirect und Teladoc die Reichweite über stationäre Einrichtungen hinaus ausweiten.
Asien-Pazifik Markt für Gewichtsverlust-Diabetesmedikamente
Asien-Pazifik ist das am schnellsten wachsende Gebiet mit einer CAGR von 7,52 %. China treibt den Fortschritt durch regulatorische Modernisierung voran, die inländische Kandidaten wie GZR18 unterstützt und den Wettbewerbsdruck bei den Preisen verstärkt. Indiens Diabeteslast fördert paralleles Wachstum, gestützt durch den Ausbau der Fertigungsinfrastruktur. Reife Märkte wie Japan und Südkorea übernehmen neuere Moleküle schnell dank universeller Versicherungssysteme, während Australien ein progressives Pharmaceutical Benefits Scheme nutzt, um Durchbruchstherapien kurz nach der Zulassung aufzunehmen.
Europa Markt für Gewichtsverlust-Diabetesmedikamente
Europa liefert stetige inkrementelle Zuwächse. Deutschland, das Vereinigte Königreich und Frankreich machen den Löwenanteil aus und profitieren von robusten Diabetesmanagementprogrammen. Die beschleunigten Prüfverfahren der Europäischen Arzneimittel-Agentur verringern den historischen Abstand zur FDA und fördern synchronisierte Markteinführungen. Südeuropäische Länder, darunter Italien und Spanien, verstärken die Nachfrage, da öffentliche Systeme die Adipositasversorgung ausweiten. Der übrige europäische Markt profitiert von Strukturfonds, die die Kühlkettenkapazität stärken, eine breitere Therapieverfügbarkeit ermöglichen und den GLP-1-Diabetesmedikamentemarkt in der gesamten Region vorantreiben.
Regulatorisches Umfeld
Die regulatorische Aufsicht über Diabetesmedikamente zur Gewichtsreduktion wird in Bezug auf Produktqualität, Compounding und beschleunigte Erweiterung der Zulassungsindikationen verschärft. In den Vereinigten Staaten hat die FDA eine verstärkte Durchsetzung gegen nicht von der FDA zugelassene GLP-1-Produkte signalisiert, während sich die nationale Versorgung stabilisiert, und nutzt weiterhin Instrumente wie Import Alert 66-80 (Zurückhaltung ohne physische Untersuchung), um bestimmte GLP-1-Bulk-Wirkstoffe beim Markteintritt einzuschränken. Neben schnelleren Prüfverfahren für neue Indikationen erhöht dieser Ansatz die Compliance-Anforderungen an Hersteller, Vertriebspartner und Abgabekanäle, die GLP-1- und Multiagonisten-Therapien unterstützen.
In Europa beeinflusst die zentralisierte Prüfung weiterhin die globale Abfolge von Markteinführungen für Produkte, die Adipositas und Diabetes überschneiden. Die Zulassung von Novo Nordisks Wegovy-Tablette durch die Europäische Kommission am 15. Juli 2026, im Anschluss an das EMA-CHMP-Verfahren, zeigt, wie orale GLP-1-Produkte zur Gewichtskontrolle die EU-Zulassungswege durchlaufen, während die Pharmakovigilanz nach der Zulassung streng bleibt. Die Fertigungsqualität ist ebenfalls ein entscheidender Faktor, wobei die verstärkte Prüfung von Fill-Finish-Standorten (einschließlich der von der FDA für bestimmte Anlagen genannten OAI-Klassifizierungen) die Versorgungskontinuität und die durch Inspektionen ausgelösten Prioritäten zur Behebung von Mängeln entlang der Wertschöpfungskette beeinträchtigt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Diabetesmedikamente zur Gewichtsreduktion reicht von der Entdeckung und klinischen Entwicklung von Inkretin- und Multiagonisten-Wirkmechanismen über den Scale-up von Peptid- oder Small-Molecule-Wirkstoffen bis hin zur sterilen Fill-Finish-Fertigung für Injektionslösungen bzw. der Produktion fester Darreichungsformen für orale Präparate. Der Vertrieb stützt sich anschließend auf kühlkettenfähige Logistik bis hin zur Abgabe in Krankenhäusern, im Einzelhandel, in Spezialapotheken sowie über Online- oder Telepharmazie-Kanäle. Ein anhaltender Engpass liegt in der Fertigungskapazität und -umsetzung, da GLP-1-Therapien auf spezialisierte Produktionsschritte und strenge Qualitätskontrollen angewiesen sind, und Inspektionsergebnisse an wichtigen Fill-Finish-Standorten können sich auf Verfügbarkeit, Allokation und Kanalmix auswirken.
Der jüngste Kapitaleinsatz spiegelt wider, wie führende Akteure ihre Versorgung stärken. Eli Lilly kündigte mehrere große Investitionen in die Wirkstoff- und Fertigung oraler Darreichungsformen an, darunter eine Wirkstoffanlage in Texas im Wert von 6,5 Milliarden USD (September 2025) und eine Erweiterung in Puerto Rico im Wert von 1,2 Milliarden USD zur Unterstützung der Produktion oraler Arzneimittel (Oktober 2025), während Novo Nordisk eine Erweiterung von mehr als 400 Millionen EUR an seinem Standort in Athlone, Irland, für orale GLP-1-Kapazitäten bekanntgab (März 2026). Auf der nachgelagerten Seite erweitern Direct-to-Consumer- und Telehealth-gestützte Abgabemodelle die Patientenreichweite, erhöhen aber auch den Bedarf an integrierter Unterstützung bei der Vorabgenehmigung, Adhärenzdiensten und regelkonformer Auftragsabwicklung, was die Art und Weise verändert, wie Hersteller mit PBMs, Spezialapotheken und Online-Kanälen zusammenarbeiten.
Wettbewerbslandschaft
Marktkonzentration
Der Wettbewerb im GLP-1-Diabetes-Medikamentenmarkt bleibt intensiv, ist aber mäßig konzentriert. Novo Nordisk und Eli Lilly halten gemeinsam etwa 70 % des Marktanteils und verfügen über Skalenvorteile bei der Fertigung, der Infrastruktur für klinische Studien und dem globalen Vertrieb. Novo Nordisk nutzt sein etabliertes Semaglutid-Franchise, investiert aber massiv in orale und langwirkende Varianten, um seine Basis zu verteidigen. Eli Lilly reitet auf Mounjaros Dual-Agonisten-Schwung und erschließt Direktverbraucherkanäle, um die Umsatzgenerierung zu diversifizieren.
Chinesische Unternehmen wie Gan & Lee und Hansoh treiben dual und triple Agonisten aggressiv voran und nutzen kosteneffiziente Forschung und Entwicklung sowie günstige inländische Richtlinien. Ihre Wirksamkeitsgewinne im direkten Vergleich bedrohen die Premiumpreisgestaltung etablierter Anbieter, insbesondere in Schwellenmärkten. Westliche etablierte Anbieter reagieren mit strategischen Fertigungsinvestitionen, beispielhaft dargestellt durch Novo Nordisks Catalent-Übernahme, um Engpässe zu mildern und die Versorgungsresilienz zu stärken. Partnerschaften rund um neuartige Verabreichungstechnologien nehmen zu; die Zusammenarbeit von Camurus für Langzeitwirkstoffdepots mit Eli Lilly zielt auf eine monatliche Dosierung ab, die die Markentreue festigen könnte.
Patentabläufe stehen bevor, da generisches Liraglutid bereits zugelassen ist und Semaglutid-Patente bis 2027 Herausforderungen gegenüberstehen könnten. Biosimilar-Wege können die Preise komprimieren, aber den Zugang erweitern und möglicherweise Patientenpools vergrößern und den Einheitsverlust teilweise ausgleichen. Insgesamt werden Innovationstempo und Kapazitätsskala die Gewinnprofile über den Prognosezeitraum hinweg bestimmen, während der GLP-1-Diabetes-Medikamentenmarkt einen Übergang von hochmargiger Exklusivität zu breiterer Erschwinglichkeit durchläuft.
Marktführer der Branche für Gewichtsverlust-Diabetes-Medikamente
-
Eli Lilly
-
Novo Nordisk
-
Boehringer Ingelheim
-
Amylin Pharmaceuticals
-
Harman Finochem
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gewichtsverlust-Diabetesmedikamente Unternehmen in diesem Bericht
- Novo Nordisk
- Eli Lilly and Company
- Boehringer Ingelheim
- AstraZeneca
- Sanofi
- Pfizer
- Amgen
- Viking Therapeutics
- Innovent Biologics
- Zealand Pharma
- Roche
- Merck
- GlaxoSmithKline
- Hanmi Pharm
- LG Chem
- Jiangsu Hansoh
- Bayer
- Novartis
- Harman Finochem
- Amylin Pharmaceuticals
Lesen Sie die Analyse der Gewichtsverlust-Diabetesmedikament-Unternehmen
Marktchancen und Zukunftsaussichten
Orale GLP-1-Therapien zur Gewichtskontrolle und gegen Diabetes stellen einen bedeutenden Weißraum in einem Markt dar, der noch von Injektionslösungen dominiert wird (96,21 % Anteil nach Verabreichungsweg im Jahr 2025). Die Zulassung von Novo Nordisks Wegovy-Tablette durch die Europäische Kommission am 15. Juli 2026 bietet eine orale GLP-1-Option zur Gewichtskontrolle in der EU, schafft einen Zugangsweg für Patienten, die Injektionen ablehnen, und ermöglicht differenzierte Vertragsgestaltungen über Krankenhaus-, Einzelhandels- und Online- bzw. Telepharmazie-Kanäle. Parallele orale Programme wie Eli Lillys Orforglipron, unterstützt durch 2025 veröffentlichte Phase-3-Ergebnisse, verstärken ebenfalls die Wettbewerbsinvestitionen im Bereich orale Dosierung, Fertigungsskalierung und schnelle Marktzugangsumsetzung.
Maßnahmen von Kostenträgern und Regulierungsbehörden schaffen greifbarere Volumenchancen für Markenhersteller, da nicht zugelassene Alternativen unter Druck geraten und sich die Versorgung normalisiert. In den Vereinigten Staaten begünstigen FDA-Erklärungen über Maßnahmen gegen nicht von der FDA zugelassene GLP-1-Arzneimittel, zusammen mit Importkontrollen wie Import Alert 66-80 für bestimmte GLP-1-Bulk-Wirkstoffe, regelkonforme Lieferketten und stärken die Rolle großskaliger, qualitätsgesicherter Hersteller. Gleichzeitig halten Inspektionsergebnisse an kritischen Fill-Finish-Standorten und anhaltende Engpässe in Teilen des Versorgungsnetzwerks Resilienz und Redundanz (Wirkstoff, Fill-Finish, Verpackung und Kühlkettenverteilung) als praktisches Investitions- und Partnerschaftsfeld aufrecht, das auf die Kontinuität der Therapie für chronisch behandelte Patientengruppen ausgerichtet ist.
Neueste Industrielle Entwicklungen in Markt für Gewichtsverlust-Diabetesmedikamente
- Juli 2026: Die Europäische Kommission erteilte die Marktzulassung für die Wegovy-Tablette (orales Semaglutid 25 mg) zur Behandlung von Adipositas und Übergewicht, wodurch die oralen GLP-1-Optionen in der EU erweitert werden. Die Zulassung stärkt Novo Nordisks Führungsposition im oralen GLP-1-Segment und erweitert den Patientenzugang, was eine diversifiziertere Preisstrategie in ganz Europa unterstützt.
- Juni 2026: Die Verschreibungen der Wegovy-Tablette erreichten in den Vereinigten Staaten innerhalb von fünf Monaten nach der Einführung im Januar 2026 drei Millionen. Die schnelle Akzeptanz signalisiert eine starke Zustimmung von Kostenträgern und Patienten zur oralen GLP-1-Therapie und untermauert das Umsatzwachstum sowie die Stärkung der Preissetzungsmacht.
- Mai 2026: Die Topline-Ergebnisse der TRIUMPH-1-Studie für Retatrutid zeigen einen klinisch bedeutsamen Gewichtsverlust bei Erwachsenen mit Adipositas. Diese Daten unterstreichen das Potenzial eines Dreifach-Hormonrezeptor-Agonisten der nächsten Generation, die Wettbewerbsdynamik und Entwicklungszeitpläne in der Adipositas-Therapeutik zu beeinflussen.
Markt für Gewichtsverlust-Diabetesmedikamente Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt verschreibungspflichtige Diabetestherapien, die in der realen Anwendung und in den zugelassenen Indikationen auch klinisch bedeutsame Gewichtsabnahme-Ergebnisse zeigen. Die Umsätze werden über Apotheken- und Krankenhauskanäle in wichtigen geografischen Regionen erfasst.
Ausschlüsse aus dem Umfang: Wir schließen bariatrische Eingriffe, Geräte, Lifestyle-Programme und nicht verschreibungspflichtige Nahrungsergänzungsmittel aus. Wir zählen auch keine Medikamente, die hauptsächlich zu einer Gewichtszunahme führen oder keinen konsistenten gewichtsreduzierenden Effekt haben.
Segmentierungsübersicht
- Nach Medikament
- Trulicity
- Victoza
- Ozempic
- Saxenda
- Mounjaro
- Sonstige
- Nach Wirkmechanismus
- GLP-1-Rezeptoragonisten
- Duale GIP/GLP-1-Agonisten
- SGLT-2-Inhibitoren
- Amylin-Analoga
- Nach Verabreichungsweg
- Injizierbar
- Oral
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzel- und Gemeinschaftsapotheken
- Online-/Tele-Apotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Recherche begann mit dem Krankheits- und Behandlungskontext und wurde dann auf Medikamentenklassen eingegrenzt, die wesentlich mit Gewichtsergebnissen verbunden sind. Öffentliche Gesundheits- und Nutzungssignale wurden aus Quellen wie den CDC, der Weltgesundheitsorganisation, OECD-Gesundheitsstatistiken, der Internationalen Diabetes-Föderation sowie begutachteten klinischen Fachzeitschriften und Ergebniszeitschriften entnommen.
Wir haben auch Regulierungs- und Erstattungssignale überprüft, die den Zugang und den Zeitpunkt beeinflussen, unter Verwendung von Quellen wie FDA-Arzneimittelkennzeichnungen und -zulassungen, öffentlichen Beurteilungsberichten der EMA sowie nationalen Formularium- und Kostenträger-Richtlinienhinweisen, soweit verfügbar. Zur Unterstützung der Marktberechnungen wurden Unternehmenseinreichungen und Investorenpräsentationen für Umsatz- und Mixhinweise herangezogen, und kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken halfen dabei, den Einführungsrhythmus und die Pipeline-Reife zu überprüfen. Die oben genannten Beispiele sind illustrativ, da für die Datenerhebung, Validierung und Klärung auch viele andere ffentliche und kostenpflichtige Quellen herangezogen wurden.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der Treiber von Verschreibungen und Nachfrage sowie auf die Überprüfung, ob die Wachstumsannahmen auf Klassenebene mit der aktuellen Praxis übereinstimmen. Wir sprachen mit Klinikern sowie Apotheken- und Kostenträger-Stakeholdern, zusammen mit Branchenexperten, in Nord- und Südamerika, EMEA und APAC. Dies half dabei, Lücken aus den Desk-Recherche-Eingaben zu schließen, wie z. B. Persistenz, Wechsel und Zugangsbeschränkungen, und anschließend die Annahmen vor der Finalisierung der Ergebnisse einem Stresstest zu unterziehen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 17 % | APAC: 40 % |
| Mittlere Ebene: 47 % | Funktions-/Einheitsleiter: 33 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 50 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Nachfragepool, der anhand der Diabetesprävalenz und der Patientendurchdringung bei der Behandlung neu aufgebaut wird. Diese Nachfrage wird dann in Therapievolumina nach Klasse umgerechnet und um Zugangsbeschränkungen und Adhärenzverhalten bereinigt. Um das Modell geerdet zu halten, werden die Gesamtwerte mit selektiven Bottom-up-Annäherungen unter Verwendung von Stichprobenpreisen multipliziert mit Volumen, Kanalprüfungen mit Apotheken-Stakeholdern und einer begrenzten Zusammenfassung öffentlicher Unternehmens-Umsatzhinweise abgeglichen, und dann werden größere Abweichungen aufgelöst.
Zu den wichtigsten im Modell verwendeten Eingaben gehören Trends bei der behandelten Typ-2-Diabetes-Population, Aufnahmeraten von GLP-1 und dualen Agonisten, durchschnittliche Therapiedauer (Persistenz), Dosierungs- und Titrationsmuster, die den Verbrauch verändern, Nettopreis- und Rabattentwicklung sowie die Aufteilung auf Einzel-, Krankenhaus- und Online-Dispensierung. Für die Prognose spiegelt die Szenarioanalyse wider, wie Änderungen der Kostenträgerdeckung, Versorgungsengpässe und Indikationserweiterungen die Akzeptanz schneller oder langsamer als ein linearer Trend verschieben können. Der bevorzugte Fall wird dann mit dem Expertenkonsens aus den Interviews abgeglichen. Wo Länderdetails begrenzt sind, haben wir regionale Proxys verwendet, die an die Adipositas- und Diabeteslast gebunden sind, und dann konservative Anpassungsfaktoren angewendet, die mit lokalen Befragten überprüft wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, die nach Inkonsistenzen über Geografien, Klassen und Kanäle hinweg suchen und dann die Treiber hinter etwaigen Abweichungen dokumentieren. Die Ergebnisse werden mit unabhängigen Signalen verglichen, wie z. B. der Richtung von Verschreibungs- und Therapiemix, wichtigen Zulassungszeitplänen und öffentlichen Finanzleistungsindikatoren. Wenn eine Annahme die erwarteten Muster zu durchbrechen scheint, nehmen wir erneut Kontakt mit Experten auf.
Vor der Freigabe durchläuft das Modell Analystenprüfungsschritte, einschließlich Anomalieprüfung, Überprüfung der Stückökonomie sowie Peer-Review von Formeln und Eingaben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie neuen Zulassungen, größeren Zugangänderungen oder Versorgungsverschiebungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Marktgröße für Gewichtsverlust-Diabetesmedikamente von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktwerte für diesen Bereich zu sehen, da Autoren nicht immer dieselben Therapien, Kanäle und Anwendungsfälle zählen, wenn sie von „Gewichtsverlust-Diabetesmedikamenten” sprechen. Schätzungen weichen auch dann voneinander ab, wenn das Basisjahr unterschiedlich ist, wenn Nettopreise unterschiedlich behandelt werden und wenn Annahmen wie Persistenz oder Zugangsbeschränkungen nicht aktualisiert werden.
Einige veröffentlichte Zahlen tendieren zu einem breiteren Adipositas-only-Ausgabenansatz oder einer engeren Einzelklassen-Sichtweise, was die Gesamtwerte in beide Richtungen stark verschieben kann. Bei Mordor Intelligence ist der gezählte Wert auf Diabetesmedikamenten-Umsätze mit Gewichtsabnahme-Relevanz über den definierten Medikamenten- und Kanalumfang begrenzt. Wir halten die Schätzung konsistent, indem wir den Klassenmix, die Persistenz und die Nettopreisentwicklung vor der Verlängerung der Prognose aktualisieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 37,48 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 34,10 Mrd. USD (2026) | Verwendet einen engeren Therapiekorb, der sich hauptsächlich auf injizierbare GLP-1-Präparate konzentriert, und wendet flache Persistenz- und Rabattannahmen über Regionen hinweg an, was den modellierten Umsatzpool verringert. |
| Branchenpublikation B | 41,90 Mrd. USD (2026) | Erweitert den Umfang auf angrenzende Adipositas-Behandlungsausgaben und wendet einen schnelleren Preisanstiegspfad an, was den Wert über die diabetesbezogene Arzneimittelnachfrage hinaus aufbläht. |
Die Tabelle zeigt, dass der größte Teil der Streuung davon abhängt, was im Umfang gezählt wird und wie Nettopreis und Therapiedauer im Zeitverlauf behandelt werden. Indem wir die Klassenabdeckung, die Kanaleinbeziehung und die Persistenzannahmen explizit halten und wiederholt mit Feldfeedback überprüfen, bleibt unsere Schätzung auf Eingaben zurückführbar, die überprüft und aktualisiert werden können, wenn sich die Marktbedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Gewichtsverlust-Diabetes-Medikamente?
Die Marktgröße für Gewichtsverlust-Diabetes-Medikamente soll im Jahr 2026 37,48 Milliarden USD erreichen und mit einer CAGR von 5,21 % bis 2031 auf 48,27 Milliarden USD wachsen.
Welches Medikament führt den GLP-1-Diabetes-Medikamentenmarkt an?
Ozempic führt im Jahr 2025 mit einem Marktanteil von 31,88 %, obwohl Mounjaro mit einer CAGR von 5,86 % am schnellsten wächst.
Wer sind die wichtigsten Akteure im Markt für Gewichtsverlust-Diabetes-Medikamente?
Eli Lilly, Novo Nordisk, Boehringer Ingelheim, Amylin Pharmaceuticals und Harman Finochem sind die wichtigsten Unternehmen, die im Markt für Gewichtsverlust-Diabetes-Medikamente tätig sind.
Wie schnell werden orale GLP-1-Therapien voraussichtlich wachsen?
Orale Formulierungen werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 6,39 % zunehmen, da Produkte wie Orforglipron kurz vor der Zulassung stehen.
Welche Region hat den größten Marktanteil im Markt für Gewichtsverlust-Diabetes-Medikamente?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für Gewichtsverlust-Diabetes-Medikamente.