
Marktgröße und Marktanteil für veterinärmedizinische orthopädische Implantate
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 408.17 Millionen US-Dollar |
| Marktgröße (2032) | 598.35 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.95 % |
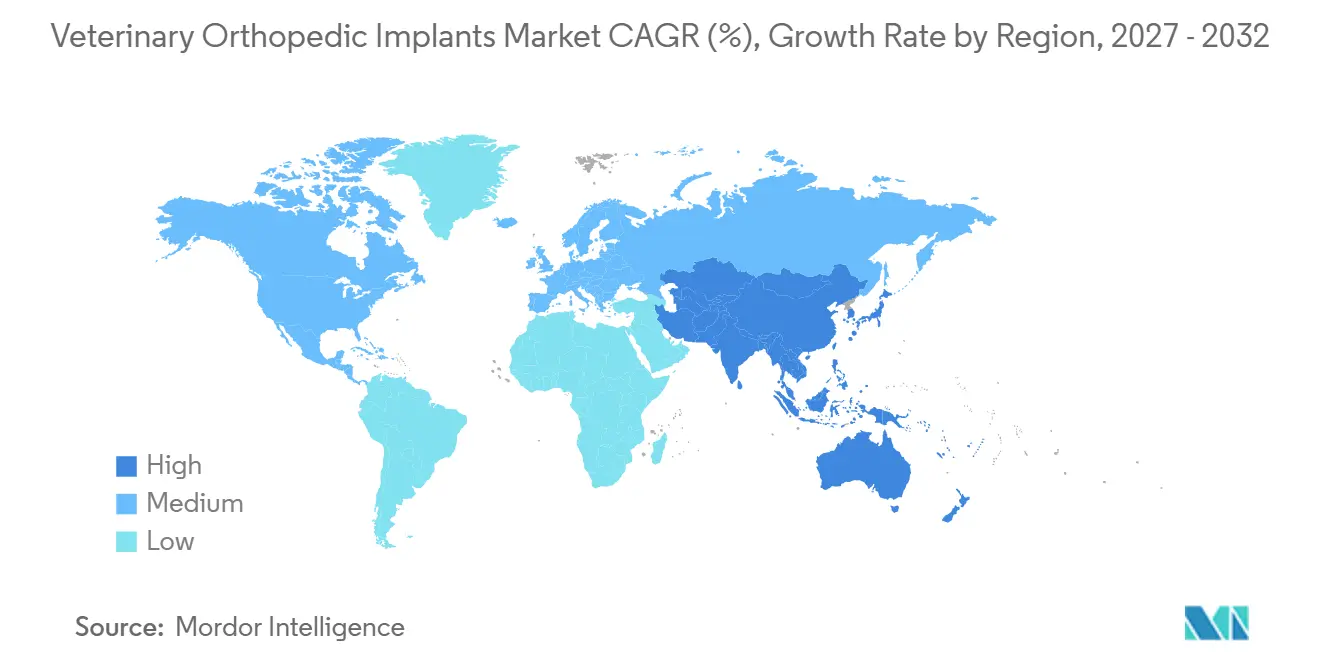
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
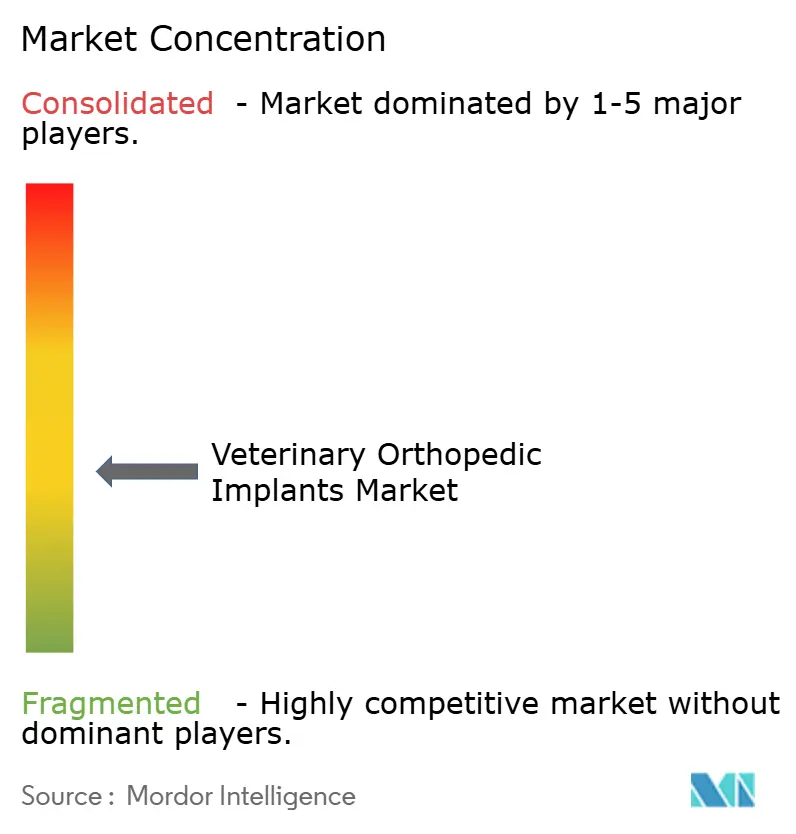
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für veterinärmedizinische orthopädische Implantate von Mordor Intelligence
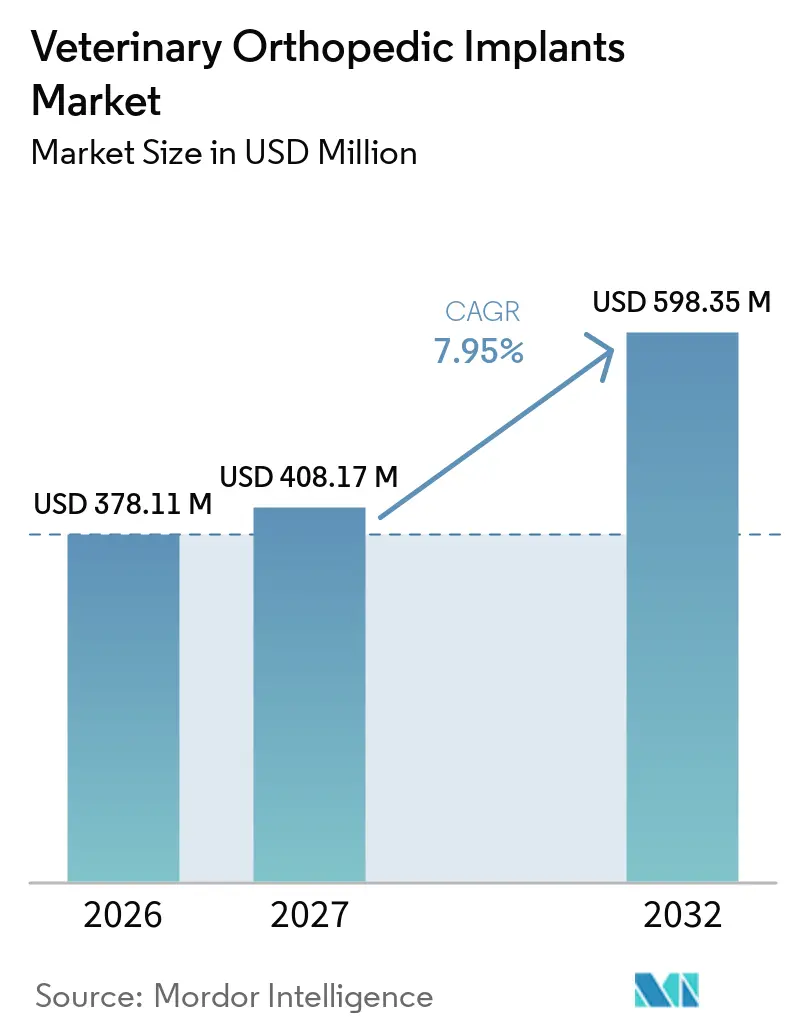
Die Marktgröße für veterinärmedizinische orthopädische Implantate wird voraussichtlich von 378,11 Millionen USD im Jahr 2026 auf 408,17 Millionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 598,35 Millionen USD erreichen, was einem Wachstum mit einer CAGR von 7,95 % über den Zeitraum 2027–2032 entspricht.
Eine wachsende Heimtierbasis erweitert den adressierbaren Eingriffpool: Die American Veterinary Medical Association meldete 87,3 Millionen Hunde in den Vereinigten Staaten, und die Anzahl der gehaltenen Katzen stieg im gleichen Zeitraum von 58,3 Millionen auf 76,3 Millionen, was eine breitere Fallbasis für die muskuloskelettale Versorgung unterstützt. Auch die Ausgaben für Heimtiere stützen die Nachfrage nach Eingriffen weiterhin, wobei veterinärmedizinische Dienstleistungen den am schnellsten wachsenden Anteil verzeichnen. Der Markt für veterinärmedizinische orthopädische Implantate profitiert zudem vom stetigen Transfer von Verriegelungsplattensystemen, kanülierten Schrauben und patientenspezifischer additiver Fertigung aus der Humanorthopädie in die Veterinärmedizin, was die Behandlungsschwelle für Fälle anhebt, die früher unbehandelt blieben. Der Ausbau von Überweisungsnetzwerken, die Ausbildung von Chirurgen und eine breitere Erstattungsunterstützung wandeln latenten biologischen Bedarf in behandeltes Volumen um, was dem Markt für veterinärmedizinische orthopädische Implantate eine breitere und dauerhaftere Nachfragebasis verschafft. Der Wettbewerb wird für kleinere Anbieter zunehmend schwieriger, da größere Plattformen Implantate mit Schulungsangeboten, Workflow-Unterstützung und einer auf Premium-Ergebnisse ausgerichteten Positionierung kombinieren, was die Wechselkosten im gesamten Markt für veterinärmedizinische orthopädische Implantate erhöht.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen 2026 38,31 % des Umsatzes auf Platten, während Schrauben bis 2032 voraussichtlich mit einer CAGR von 10,38 % wachsen werden.
- Nach Tierart hielten Hunde 2026 einen Umsatzanteil von 67,24 %, während Katzen bis 2032 voraussichtlich mit einer CAGR von 9,52 % wachsen werden.
- Nach Anwendung entfielen 2026 49,24 % des Umsatzes auf die Traumafixierung, während die Bandrekonstruktion bis 2032 voraussichtlich mit einer CAGR von 9,52 % zunehmen wird.
- Nach Endnutzer entfielen 2026 60,56 % des Umsatzes auf Tierkliniken, während veterinärmedizinische chirurgische Zentren bis 2032 voraussichtlich mit einer CAGR von 8,85 % wachsen werden.
- Nach Material entfielen 2026 78,52 % des Umsatzes auf Titan, während bioabsorbierbare Polymere bis 2032 voraussichtlich mit einer CAGR von 10,25 % wachsen werden.
- Nach Geografie hielt Nordamerika 2025 einen Umsatzanteil von 41,22 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 9,65 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende orthopädische Fallzahlen bei Heimtieren | +2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau chirurgischer Kapazitäten auf Überweisungsniveau | +1.8% | Nordamerika und Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| 3D-gedruckte patientenspezifische Implantate und Führungsinstrumente | +1.2% | Nordamerika, Europa, Kernregionen des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Wachstum der Erstattung durch Tierkrankenversicherungen für orthopädische Versorgung | +1.0% | Nordamerika und Vereinigtes Königreich, frühe Zuwächse in Deutschland, Frankreich, Australien | Mittelfristig (2–4 Jahre) |
| Standardisierung minimal-invasiver TPLO- und TTA-Operationsprotokolle | +0.8% | Global, höchste Konzentration in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende Beschaffung veterinärmedizinischer Implantatsysteme | +0.7% | Asiatisch-pazifischer Raum, Südamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende orthopädische Fallzahlen bei Heimtieren
Der Markt für veterinärmedizinische orthopädische Implantate wird durch eine größere Heimtierpopulation und längere Lebenserwartungen von Haustieren gestützt, die die Inzidenz degenerativer Erkrankungen des Bewegungsapparats erhöhen. Die American Veterinary Medical Association berichtete, dass im Jahr 2025 58,6 % der US-amerikanischen Haushalte ein Haustier besaßen, gegenüber 56,8 % ein Jahrzehnt zuvor, und die Basis der hundebesitzenden Haushalte erreichte im Jahr 2025 71 Millionen US-amerikanische Haushalte nach einem Nettoanstieg von 4 Millionen Haushalten in einem Jahr. Die gleiche strukturelle Ausweitung ist klinisch bedeutsam, denn eine größere Haushaltsbasis bedeutet nicht nur mehr Haustiere, sondern auch mehr Tiere, die ein Alter erreichen, in dem Kreuzbandserkrankungen, Dysplasien und altersbedingte Frakturrisiken häufiger werden.
Der Markt für veterinärmedizinische orthopädische Implantate profitiert auch davon, dass eine verbesserte routinemäßige tierärztliche Versorgung Hunde und Katzen länger am Leben hält, was die Wahrscheinlichkeit von Fixierungs- und Rekonstruktionseingriffen im späteren Leben über die gesamte Lebensdauer eines Tieres erhöht. Diese Nachfrage konzentriert sich besonders auf mittelgroße bis große Hunderassen, bei denen Erkrankungen des kranialen Kreuzbandes und Hüftdysplasien weiterhin einen hohen Anteil an elektiven orthopädischen Überweisungen generieren. Da die Fallzahlen in einigen Regionen schneller wachsen als die Spezialistenkapazität, bevorzugt der Markt für veterinärmedizinische orthopädische Implantate standardisierte Systeme, die die Entscheidungszeit verkürzen und Chirurgen helfen, eine größere Fallzahl mit vorhersehbarerer Technikselektion zu bewältigen.
Ausbau chirurgischer Kapazitäten auf Überweisungsniveau
Der Markt für veterinärmedizinische orthopädische Implantate entwickelt sich auch deshalb weiter, weil mehr Kapazitäten auf Überweisungsniveau in Sekundärstädte und städtische Randgebiete gelangen, die zuvor viele orthopädische Fälle unbehandelt ließen oder konservativ behandelten. Vimian Group gab in seinem Jahresbericht 2024 an, dass derzeit nur 1 von 3 Hunden, die eine Kreuzband-Operation benötigen, den Eingriff erhält, was zeigt, dass die Ausweitung des Zugangs noch Potenzial hat, ungedeckten Bedarf in aktive Verfahrensnachfrage umzuwandeln. Derselbe Bericht stellte fest, dass Movora im Jahr 2024 5.150 Veterinärfachleute durch Vor-Ort-Operationsworkshops ausgebildet und fast 4.000 Online-Lernende unterstützt hat, was zeigt, wie Schulung sowohl als kommerzielles Wachstumsinstrument als auch als klinischer Befähiger eingesetzt wird[1]. Dieses Bildungsmodell ist bedeutsam, weil Chirurgen, die standardisierte Methoden in Überweisungszentren erlernen, diese Methoden oft in allgemeine oder gemischte Facheinrichtungen mitnehmen, was die behandelte Population schrittweise erweitert.
Der Markt für veterinärmedizinische orthopädische Implantate profitiert von dieser Diffusion, weil sie die installierte Basis von Chirurgen erweitert, die mit Premium-Platten-, Schrauben- und eingriffsspezifischen Systemen vertraut sind. Sie schafft auch dauerhafte Anbieterpräferenzen, da Implantatdesign, Instrumentierung und Schulung eher gemeinsam als separate Kaufentscheidungen übernommen werden.
3D-gedruckte patientenspezifische Implantate und Führungsinstrumente
Die additive Fertigung verändert das Wertversprechen im Markt für veterinärmedizinische orthopädische Implantate, indem sie es ermöglicht, Implantate und Führungsinstrumente enger an die individuelle Anatomie und die chirurgischen Ziele anzupassen. Eine im April 2025 in Frontiers in Veterinary Science veröffentlichte Fallserie berichtete, dass 3D-gedruckte chirurgische Führungsinstrumente und patientenspezifische externe Fixationsrahmen die Operationszeit bei komplexen korrektiven Osteotomiefällen bei Hunden um 1 Stunde reduzierten, was die Anästhesiebelastung und den Operationssaaldruck direkt senkt. Diese Zeitersparnis ist bedeutsam, weil komplexe Korrekturarbeiten oft nicht nur durch Implantatkosten, sondern auch durch den Chirurgenaufwand und den Planungsaufwand für eine gute Ausführung begrenzt werden.
Forschungen in Frontiers in Bioengineering and Biotechnology zeigten auch, dass durch Laser-Pulverbettfusion hergestellte Titan-Gerüste eine starke kortiko-spongiöse Osseointegration in einem lastragenden Schaf-Femurmodell unterstützten, was den mechanischen Fall für 3D-gedrucktes Titan in anspruchsvollen rekonstruktiven Umgebungen stärkt. Der Markt für veterinärmedizinische orthopädische Implantate bewegt sich daher auf einen Punkt zu, an dem patientenspezifische Fähigkeiten für fortgeschrittene Chirurgen zu einer praktischen Erwartung werden, anstatt ein seltenes Premium-Zusatzangebot zu sein. Dies erhöht die Anforderungen an Anbieter, da Lieferanten nun neben der Standard-Implantatqualität auch Planungsunterstützung, Designgeschwindigkeit und Fertigungszuverlässigkeit benötigen.
Wachstum der Erstattung durch Tierkrankenversicherungen für orthopädische Versorgung
Der Markt für veterinärmedizinische orthopädische Implantate erhält Unterstützung durch eine breitere Tierkrankenversicherungsdeckung, da orthopädische Eingriffe zu den kostspieligsten und vorhersehbarsten Kategorien von Tierversicherungsansprüchen gehören. NAPHIA gab an, dass der US-amerikanische Tierkrankenversicherungsmarkt im Jahr 2024 USD 4,7 Milliarden an gebuchten Bruttoprämien generierte und prognostizierte, dass er bis Ende 2026 USD 6 Milliarden übersteigen würde, was auf eine größere erstattungsfähige Basis für hochwertige Operationen hindeutet. NAPHIA berichtete auch, dass die US-amerikanische Durchdringungsrate Ende 2024 bei 3,9 % der gesamten Heimtierpopulation lag, mit 5,5 % bei Hunden und 2,0 % bei Katzen, was zeigt, dass die Erstattungsbasis im Verhältnis zu ihrem langfristigen Wachstumspotenzial noch gering ist.
Trupanion berichtete im ersten Quartal 2026, dass der Abonnementumsatz im Jahresvergleich um 16 % auf USD 269,5 Millionen stieg und die versicherten Haustiere 1,105 Millionen erreichten, was den anhaltenden Schwung in der versicherten Population bestätigt. Die orthopädischen Eingriffs-Benchmarks von NAPHIA zeigen TPLO-Operationen bei USD 4.000 bis USD 8.000 pro Eingriff und orthopädische Operationen für Kreuzband- und Hüfterkrankungen bei USD 3.000 bis USD 7.000, sodass die Erstattung das Genehmigungsverhalten der Tierhalter in einer Kategorie, in der der Preisschock eine wesentliche Barriere darstellt, wesentlich verändert[2]. Da immer mehr Policen diese Ausgaben abdecken, wird der Markt für veterinärmedizinische orthopädische Implantate voraussichtlich eine stärkere Nachfrage nach Premium-Systemen verzeichnen, die Tierhalter in Selbstzahlersituationen möglicherweise ablehnen würden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Eingriffkosten im Verhältnis zum wahrgenommenen wirtschaftlichen Wert des Tieres | -1.5% | Global, konzentriert in preissensiblen Segmenten Nordamerikas, Südamerikas sowie des Nahen Ostens und Afrikas | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit von Fachchirurgen außerhalb großer Ballungszentren | -1.0% | Global, am ausgeprägtesten im ländlichen Nordamerika, der Peripherie des asiatisch-pazifischen Raums sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Fragmentierte und inkonsistente Erstattung für veterinärmedizinische orthopädische Eingriffe | -0.8% | Nordamerika, Westeuropa | Mittelfristig (24 Jahre) |
| Einfuhrzölle und Volatilität der Metallrohstoffpreise mit Auswirkungen auf die Implantatfertigungskosten | -0.6% | Nordamerika, Hersteller mit Beschaffung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Eingriffkosten im Verhältnis zum wirtschaftlichen Tierwert
Die Erschwinglichkeit von Eingriffen bleibt eine der deutlichsten Grenzen des Marktes für veterinärmedizinische orthopädische Implantate, da gängige orthopädische Operationen oft weit mehr kosten, als viele Tierhalter ohne Erstattungsunterstützung bereit sind auszugeben. Die Benchmark-Bereiche von NAPHIA setzen TPLO-Operationen bei USD 4.000 bis USD 8.000 und orthopädische Operationen für Kreuzband- und Hüfterkrankungen bei USD 3.000 bis USD 7.000 an, was einen großen Teil der Nachfrage dem Widerstand gegen Eigenkosten aussetzt. Dieser Kostendruck ist in einkommensschwächeren Umgebungen und in Fällen stärker ausgeprägt, in denen Tierhalter die Behandlungskosten mit dem wahrgenommenen wirtschaftlichen Wert des Tieres vergleichen, insbesondere außerhalb wohlhabender städtischer Heimtiermärkte. Der Jahresbericht 2024 von Vimian Group schätzte, dass derzeit nur 1 von 3 Hunden, die eine Kreuzband-Operation benötigen, behandelt wird, was zeigt, wie weit das realisierte Eingriffvolumen noch unter dem biologischen Bedarf liegt.
Der Markt für veterinärmedizinische orthopädische Implantate verliert daher Volumen nicht, weil klinische Lösungen fehlen, sondern weil die Zustimmung der Tierhalter an dem Punkt zusammenbricht, an dem Nutzen, Kosten und emotionaler Wert gemeinsam abgewogen werden. Anbieter und Kliniken, die abgestufte Behandlungspfade anbieten oder enger mit Versicherern zusammenarbeiten, sind besser positioniert, um diese aufgeschobene Nachfrage zu erschließen, ohne eine breite Bewegung nach unten auf der Preiskurve zu erzwingen.
Begrenzte Verfügbarkeit von Fachchirurgen außerhalb großer Städte
Der Markt für veterinärmedizinische orthopädische Implantate steht auch vor einem strukturellen Zugangsproblem, da orthopädische Fachchirurgen weiterhin in städtischen Überweisungsclustern konzentriert sind, anstatt gleichmäßig über die Nachfragezentren verteilt zu sein. Das USDA identifizierte im Jahr 2025 243 ländliche Gebiete mit Tierarztmangel in 46 US-amerikanischen Bundesstaaten und startete im August 2025 einen Aktionsplan für ländliche Veterinärmedizin, der USD 15 Millionen für sein Darlehenrückzahlungsprogramm für Veterinärmedizin umfasste, was das Ausmaß des geografischen Ungleichgewichts bei der Belegschaft zeigt. Obwohl dieser Mangel am deutlichsten in der Nutztierpraxis sichtbar ist, betrifft dieselbe geografische Konzentration auch die fortgeschrittene Heimtierchirurgie, da komplexe orthopädische Versorgung weiterhin in städtischen und vorstädtischen Überweisungskliniken konzentriert ist. Das bedeutet, dass viele Tierhalter außerhalb eines praktischen Überweisungsradius für Eingriffe bleiben, die dedizierte Bildgebung, Anästhesieunterstützung und Chirurgenerfahrung erfordern. Digitale Bildung, telemedizinisch unterstützte Planung und regionale Nasslab-Modelle helfen dem Markt für veterinärmedizinische orthopädische Implantate, die Kapazitäten zu verbessern, lösen jedoch nicht vollständig die physische Zuganglücke in weitläufigen Geographien. Bis sich die Spezialistendichte verbreitert, wird ein bedeutender Anteil der orthopädischen Nachfrage weiterhin verzögert, umgeleitet oder verloren gehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
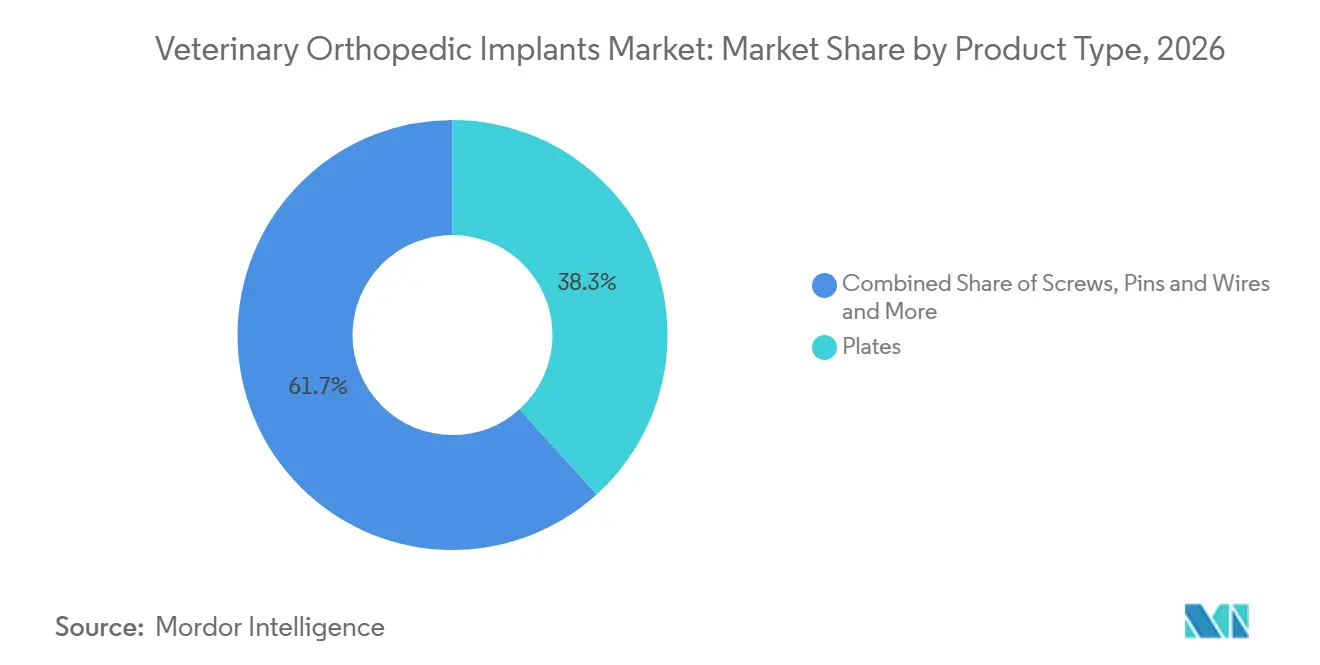
Schrauben überholen Platten, da die Nachfrage nach minimal-invasiven Eingriffen zunimmtPlatten machten 2026 38,31 % des Umsatzes aus und nahmen damit die führende Position unter den Produktkategorien im Markt für veterinärmedizinische orthopädische Implantate ein. Ihre Führungsposition spiegelt den breiten Einsatz bei der Frakturversorgung, der korrektiven Osteotomie und der tibialen Ausrichtungskorrektur wider, bei denen Chirurgen eine zuverlässige Fixierung über viele Falltypen hinweg benötigen. Verriegelungskompressionsplatten und TPLO-spezifische Plattendesigns sichern weiterhin einen großen Anteil dieses Umsatzes, da sie mit der Verfahrensstandardisierung übereinstimmen und eine stabile Fixierung bei häufig durchgeführten Eingriffen am Hund unterstützen. In der Branche für veterinärmedizinische orthopädische Implantate bleiben Platten die grundlegende Bestandslinie für Kliniken und überweisende Chirurgen, da sie sowohl routinemäßige Traumaversorgung als auch anspruchsvollere rekonstruktive Eingriffe unterstützen. Dieser Vorteil durch die installierte Basis ist bedeutsam, da sich das Kaufverhalten tendenziell verfestigt, sobald ein Team auf eine Plattenfamilie und deren Instrumentarium eingeschult ist.
Schrauben werden bis 2032 voraussichtlich mit einer CAGR von 10,38 % wachsen und sind damit der am schnellsten wachsende Produkttyp im Markt für veterinärmedizinische orthopädische Implantate. Die Nachfrage wird durch Verriegelungs- und kanülierte Varianten angekurbelt, die in minimalinvasive TPLO- und TTA-Workflows passen und eine flachere Fixierung bei zunehmend standardisierten Eingriffen ermöglichen. Chirurgen schätzen Schrauben auch wegen ihrer Kompatibilität mit geschlossenen Repositionsmethoden, die die periostale Schädigung reduzieren und eine schnellere Knochenheilung in ausgewählten Fällen unterstützen können. Eine Studie aus dem Jahr 2026 in Veterinary and Comparative Orthopedics and Traumatology stellte eine bedeutende Variabilität bei der Aufrechterhaltung des tibialen Plateauwinkels und den Knochenheilungsergebnissen fest, wenn eine 3,5-mm-TPLO-Verriegelungskompressionsplatte bei Hunden mit einem Gewicht von 45 bis 70 kg eingesetzt wurde, was die technische Herausforderung der Anpassung von Standardimplantaten an die Anatomie großer Rassen unterstreicht. Neben den führenden Produktlinien spielen Pins und Drähte weiterhin eine wichtige Rolle bei der Frakturversorgung kleiner Tiere, während Gelenkersatzimplantate ein Premium-Segment mit geringerem Volumen darstellen, das mit zunehmender Spezialistenkapazität wächst.

Nach Tierart:
Hundefallzahlen dominieren, aber die Katzenorthopädie entwickelt sich zum strategischen WachstumssegmentHunde trugen 2026 nach Tierart 67,24 % zum Umsatz bei und sind damit der zentrale Nachfragetreiber im Markt für veterinärmedizinische orthopädische Implantate. Diese Dominanz ist auf die Größe des Patientenpools bei Hunden und die hohe orthopädische Belastung bei mittelgroßen bis großen Rassen zurückzuführen, die anfällig für Kreuzbandrisse, Hüftdysplasie und traumabedingte Frakturen sind. Hundefälle generieren auch tendenziell mehr Umsatz pro behandeltem Tier, da sie häufiger hochwertige Stabilisierungs- oder Rekonstruktionseingriffe statt rein konservativer Behandlung umfassen. Die American Veterinary Medical Association meldete eine Hundepopulation von 87,3 Millionen in den USA, was unterstreicht, warum die Hundebasis das kommerzielle Zentrum des Marktes für veterinärmedizinische orthopädische Implantate bleibt. In der Branche für veterinärmedizinische orthopädische Implantate prägt das Eingriffvolumen bei Hunden weiterhin die Produktentwicklung, Schulungsprioritäten und die Bestandsplanung bei nahezu allen großen Anbietern.
Bei Katzen wird bis 2032 die höchste CAGR von 9,52 % erwartet, was der Felinen Orthopädie das stärkste Wachstumsprofil unter den Tierarten verleiht. Die American Pet Products Association meldete 2024 einen Anstieg der Katzenhaltung um 23 %. Diese Verschiebung im Haushalt erweitert die Patientenbasis für die Frakturversorgung bei Katzen, die Stabilisierung des Kniegelenks und die Behandlung der Patellaluxation. Die American Veterinary Medical Association zeigte auch, dass die Anzahl der gehaltenen Katzen von 58,3 Millionen auf 76,3 Millionen gestiegen ist, was auf einen größeren und jüngeren Pool zukünftiger orthopädischer Kandidaten hindeutet. Das Wachstum wird auch durch eine stärkere Bereitschaft der Tierhalter begünstigt, elektive orthopädische Eingriffe bei Katzen zu genehmigen – eine Kategorie, die historisch gesehen sowohl in der Wahrnehmung als auch in den Behandlungsraten hinter Hunden zurückblieb. Die meisten aktuellen Felinen Implantate adaptieren noch immer Hundesysteme, anstatt vollständig zweckgebundene Felindesigns zu verwenden, was eine klare Produktlücke für Unternehmen hinterlässt, die in der Lage sind, zu miniaturisieren, ohne die biomechanische Stabilität zu beeinträchtigen.
Nach Materialtyp:
Titans Dominanz bleibt bestehen, während bioabsorbierbare Polymere neue klinische Grenzen eröffnenTitan hielt 2026 nach Material einen Umsatzanteil von 78,52 % und behauptete damit klar die Führungsposition im Markt für veterinärmedizinische orthopädische Implantate. Chirurgen bevorzugen Titan weiterhin, da es Biokompatibilität, Korrosionsbeständigkeit, Osseointegrationspotenzial und hohe Tragfähigkeit in einer Weise kombiniert, die nur wenige Alternativen bei Routine- und anspruchsvollen Anwendungen erreichen können. Titan eignet sich auch gut für die additive Fertigung, was es zum zentralen Element der aktuellen Entwicklung hin zu patientenspezifischer Planung und individuellem Implantatdesign macht. Eine 2024 in Frontiers in Bioengineering and Biotechnology veröffentlichte Studie ergab, dass additiv gefertigte Titanimplantate eine robuste kortiko-spongiöse Osseointegration in einem lastragenden Großtiermodell unterstützten, was den Wert des Materials in anspruchsvollen rekonstruktiven Anwendungen bestätigt. Titan bleibt zentral im Markt für veterinärmedizinische orthopädische Implantate, wenn Chirurgen Langlebigkeit, Stabilität und erstklassige klinische Leistung priorisieren.
Bioabsorbierbare Polymere werden bis 2032 voraussichtlich mit einer CAGR von 10,25 % wachsen und weisen damit das schnellste Wachstumsprofil unter den Materialtypen auf. Ihre Attraktivität ist am stärksten bei temporärer Fixierung, pädiatrischen oder Kleintierindikationen und Gerüstanwendungen, bei denen die Implantatentfernung andernfalls einen zweiten Eingriff erfordern würde. Ein 2025 in PMC indexierter Artikel untersuchte Fortschritte bei biologisch abbaubaren Implantaten in chirurgischen Großtiermodellen, während eine 2026 im Journal of Polymers and the Environment veröffentlichte Studie 4D-gedruckte Polymergeräte mit programmierbarem Selbstpositionierungsverhalten für die personalisierte Arthrodese beschrieb – beide zeigen eine aktive Innovationspipeline rund um abbaubare Fixierungskonzepte. Gleichzeitig zeigt der Entwurf der FDA-Leitlinie vom Januar 2024 zu metallischen und Kalziumphosphatbeschichtungen auf orthopädischen Geräten, dass die Standards für Oberflächen- und Materialcharakterisierung bei neuen Einreichungen anspruchsvoller werden. Dies erhöht den Entwicklungsaufwand für neuartige Systeme, unterstützt aber auch höhere Qualitätsschwellen für zukünftige Marktteilnehmer im Markt für veterinärmedizinische orthopädische Implantate. Edelstahl behält weiterhin eine bedeutende Rolle in preissensiblen Umgebungen, in denen niedrigere Stückkosten und eine breite Fertigungsverfügbarkeit entscheidend bleiben.
Nach Anwendung:
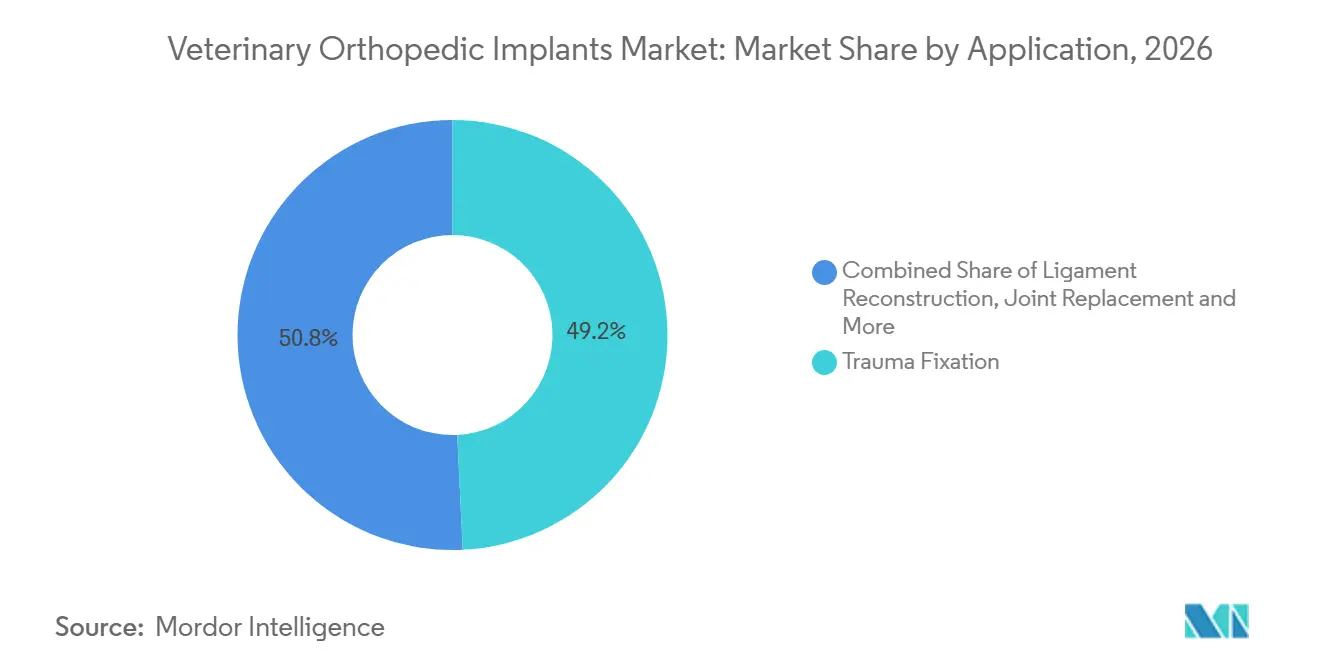
Traumafixierung verankert den Umsatz, während die Bandrekonstruktion beschleunigtDie Traumafixierung machte 2026 49,24 % des Umsatzes aus und hatte damit die größte Anwendungsposition im Markt für veterinärmedizinische orthopädische Implantate. Diese Anwendung bleibt die breiteste kommerzielle Basis, da sie Frakturen aus aktivitätsbedingten Verletzungen, Verkehrsunfällen und degenerativen Erkrankungen abdeckt, die eine Osteotomie oder mechanische Stabilisierung erfordern. Sie ist auch der häufigste Einstiegspunkt für Allgemeinpraxen und Überweisungseinrichtungen, weshalb viele Implantatportfolios zunächst auf Traumasysteme und erst danach auf spezialisierte Linien ausgerichtet sind. In der Branche für veterinärmedizinische orthopädische Implantate unterstützt die Traumafixierung einen stetigen Einkauf, da das Indikationsspektrum breit und die Vertrautheit mit den Instrumenten über alle Praxistypen hinweg hoch ist. Dies macht sie zum Segment, das die Basisauslastung am direktesten verankert, selbst wenn speziellere elektive Eingriffe schwanken.
Die Bandrekonstruktion wird bis 2032 voraussichtlich mit einer CAGR von 9,52 % wachsen und ist damit die am schnellsten wachsende Anwendung im Markt für veterinärmedizinische orthopädische Implantate. Das Wachstum wird hauptsächlich durch den breiteren Einsatz von TPLO und TTA bei der kranialen Kreuzbanderkrankung des Hundes angetrieben, einer der häufigsten und kostspieligsten orthopädischen Erkrankungen bei Hunden. Ein 2025 in Animals veröffentlichter Übersichtsartikel beschrieb TTA als weniger invasive Alternative zur TPLO bei Hunden unterschiedlicher Größe, was eine anhaltende Akzeptanz unterstützt, da Chirurgen Stabilität, Genesungsprofil und Verfahrensvertrautheit abwägen. Eine 2026 in Frontiers in Veterinary Science veröffentlichte Pilotstudie zu porösem Titan-TTA ohne Flansch berichtete zudem über die verfahrenstechnische Machbarkeit und frühe biologische Integrationsbefunde, die eine weitere Normalisierung der Technik im realen Einsatz unterstützen. Der Gelenkersatz bleibt eine Premium-Anwendung mit starkem strategischem Wert. Gleichzeitig wird die implantatbezogene Intervention bei Arthrose zunehmen, da Heimtiere länger leben und Tierhalter fortschrittlichere Behandlungspfade akzeptieren.
Nach Endnutzer:
Veterinärmedizinische chirurgische Zentren gewinnen gegenüber Kliniken im Wettbewerb um komplexe Eingriffe an BodenTierkliniken hielten 2026 einen Umsatzanteil von 60,56 % und blieben damit der führende Endnutzerbereich im Markt für veterinärmedizinische orthopädische Implantate. Ihre Führungsposition spiegelt den Zugang zu fortschrittlicher Bildgebung, intensivmedizinischer Unterstützung und multidisziplinären Teams wider, die häufig für den vollständigen Gelenkersatz, die korrektive Osteotomie und die komplexe Traumaversorgung benötigt werden. Kliniken bleiben auch die Standardeinrichtung für den Überweisungszufluss, da sie Fallkomplexität, perioperatives Monitoring und längere postoperative Beobachtung bewältigen können. Im Markt für veterinärmedizinische orthopädische Implantate macht dies Kliniken zu den Ankerkäufern für breite Implantatportfolios, die Trauma, Bandeingriffe und rekonstruktive Verfahren abdecken. Ihr Kaufverhalten setzt in vielen Ländern weiterhin den Ton für die Premium-Akzeptanz, da Chirurgenpräferenz, Ausbildung und Fallvolumen in diesen Umgebungen konzentriert sind.
Veterinärmedizinische chirurgische Zentren werden bis 2032 voraussichtlich mit einer CAGR von 8,85 % wachsen und sind damit der am schnellsten wachsende Endnutzerkanal im Markt für veterinärmedizinische orthopädische Implantate. Das Wachstum wird durch eigenständige Spezialeinrichtungen angetrieben, die staatlich geprüfte Chirurgen anziehen, die eine stärkere verfahrenstechnische Fokussierung und weniger betriebliche Komplexität als Vollkliniken suchen. Vimian berichtete, dass Movora 2024 5.150 Tiermediziner vor Ort geschult und fast 4.000 Online-Lernende unterstützt hat, und dieses bildungsgetriebene Modell trägt dazu bei, Kompetenz in chirurgische Zentren ebenso wie in akademische Kliniken zu verbreiten. Tierarztpraxen bedienen weiterhin die Mitte des Kanalmixes, indem sie routinemäßige Frakturversorgung und weniger komplexe Fixierungsfälle mit standardisierten Systemen übernehmen. Für Anbieter, die unterhalb der größten Überweisungskliniken konkurrieren, stellen chirurgische Zentren einen attraktiven Kontotyp dar, da sie ein hohes Eingriffvolumen pro Einrichtung mit einem engeren Fokus auf Orthopädie erzielen können.
Geografische Analyse
Markt für veterinärmedizinische orthopädische Implantate in Europa und Amerika
Nordamerika hielt 2026 einen Umsatzanteil von 41,22 % und hatte damit die führende regionale Position im Marktanteil für veterinärmedizinische orthopädische Implantate. Die Region profitiert von hohen Ausgaben für die Gesundheitsversorgung von Heimtieren, dichten Überweisungsnetzwerken für Spezialisten und einer großen versicherten Heimtierbasis, die die Akzeptanz hochwertiger Operationen unterstützt. NAPHIA meldete 4,7 Milliarden USD an gebuchten Bruttoprämien in der US-amerikanischen Heimtierversicherung im Jahr 2024 und prognostizierte bis Ende 2026 mehr als 6 Milliarden USD, was Nordamerika einen starken Erstattungsrückenwind für orthopädische Eingriffe verschafft. APPA meldete zudem US-amerikanische Ausgaben für die Heimtierbranche von 158 Milliarden USD im Jahr 2025 und 165 Milliarden USD im Jahr 2026, wobei veterinärmedizinische Dienstleistungen den am schnellsten wachsenden Anteil verzeichneten, was die Ausgabentiefe der Region unterstreicht[3]. Europa bleibt der zweitgrößte regionale Block, während Südamerika kleiner ist und trotz steigender städtischer Heimtierhaltung noch durch Erschwinglichkeit und Verfügbarkeit von Spezialisten eingeschränkt wird.
Markt für veterinärmedizinische orthopädische Implantate in Europa
Europas Position im Markt für veterinärmedizinische orthopädische Implantate beruht auf etablierten Überweisungswegen und einem strengeren regulatorischen Umfeld, das zunehmend bewährte Qualitätssysteme begünstigt. Die EU-Medizinprodukteverordnung erhöht die Anforderungen an die Biokompatibilitätsdokumentation und die Marktüberwachung nach dem Inverkehrbringen für Implantate, die innerhalb der Mitgliedstaaten gehandelt werden, was für kleinere Hersteller eine höhere Compliance-Last und für besser aufgestellte Anbieter einen stärkeren Wettbewerbsvorteil schafft. Die Region profitiert zudem von starken veterinärchirurgischen Ökosystemen in Deutschland, dem Vereinigten Königreich, Frankreich und der Schweiz, wo chirurgengeführte Produktentwicklung und strukturierte Überweisungskanäle die Nachfrage nach hochwertigen Fixierungs- und Rekonstruktionslösungen stützen. Dies macht Europa zu einem Markt, in dem prozedurale Raffinesse und regulatorische Disziplin gemeinsam voranschreiten und nicht auf getrennten Pfaden.
Markt für veterinärmedizinische orthopädische Implantate in Asien-Pazifik und Nahost-Afrika
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 9,65 % wachsen und weist damit das schnellste Wachstumsprofil im Markt für veterinärmedizinische orthopädische Implantate auf. China, Japan, Indien, Australien und Südkorea bleiben die zentralen Nachfragezentren, da sie steigende Ausgaben für Heimtiere mit laufenden Investitionen in Tierkliniken und Spezialistenausbildung verbinden. Urbanisierung und die Expansion der Mittelschicht weiten die Akzeptanz fortschrittlicher orthopädischer Versorgung aus, insbesondere in Heimtiersegmenten, in denen Tierhalter zunehmend bereit sind, für mobilitätswiederherstellende Eingriffe zu zahlen. Der Nahe Osten und Afrika entwickeln sich von einer kleineren Basis aus, aber die GCC-Länder bauen hochwertige Krankenhauskapazitäten rund um die Pferdemedizin und die Premium-Heimtierhaltung auf. Indien sticht auch als doppelte Chance hervor, da es sowohl eine wachsende Inlandsnachfrage nach erschwinglichen Fixierungssystemen als auch eine Fertigungsbasis bietet, die eine exportorientierte Versorgung in benachbarte Regionen unterstützen kann.
Wettbewerbslandschaft
Der Markt für veterinärmedizinische orthopädische Implantate bleibt mäßig fragmentiert, wobei kein einzelner Anbieter eine dominante Position über alle Produktlinien und Geographien hinweg innehat. Das führende Wettbewerbsfeld umfasst diversifizierte Plattformen und auf Veterinärmedizin spezialisierte Unternehmen, und das Kräfteverhältnis wird ebenso sehr durch Schulungsreichweite und Verfahrensunterstützung wie durch die reine Katalogbreite geprägt. Vimian Group hat durch Movora eine starke Positionierung aufgebaut, indem es Implantate mit einem Bildungsökosystem kombiniert hat, das im Jahr 2024 5.150 Fachleute vor Ort ausgebildet und fast 4.000 Online-Lernende erreicht hat. Johnson & Johnson gab im Oktober 2025 bekannt, dass es beabsichtigt, sein Orthopädiegeschäft abzutrennen, ein Schritt, der den Fokus auf Adjacency-Möglichkeiten im Zusammenhang mit Premium-Fixierung und Rekonstruktion schärfen könnte. Der Markt für veterinärmedizinische orthopädische Implantate erlebt daher, dass sich der Wettbewerb von einfacher Produktüberschneidung hin zu Plattformstärke, Chirurgenvertrautheit und Verfahrenssicherheit verlagert.
Bildungsgeleitete Akzeptanz ist nun einer der deutlichsten Wettbewerbshebel im Markt für veterinärmedizinische orthopädische Implantate. Arthrex Vet Systems startete im Februar 2026 die digitale Bildungsplattform OrthoPedia Vet, die das Erlernen von Verfahren unterstützt und Chirurgen in seinem Implantat-Ökosystem hält, wenn die Fallkomplexität steigt. Im März 2026 startete Arthrex Vet Systems auch das OrthoLine Acetabular Plates-System, das sein veterinärspezifisches Traumaangebot für komplexe Beckenrekonstruktionen erweiterte. Diese Art von Maßnahmen ist bedeutsam, weil fortgeschrittene orthopädische Einkäufe oft Schulungswegen, Instrumentierungsvertrautheit und Ergebnisvertrauen folgen, anstatt allein dem Stückpreis. Infolgedessen sind Unternehmen, die sowohl das Implantat als auch die Technik unterstützen, besser positioniert, um Konten im Laufe der Zeit zu verteidigen.
Technologie ist die andere wichtige Differenzierungsquelle im Markt für veterinärmedizinische orthopädische Implantate, insbesondere bei patientenspezifischen Titanimplantaten, chirurgischen Führungsinstrumenten, bioabsorbierbaren Systemen und Weichteilfixierung. Arthrex gab im Februar 2026 die Markteinführung seines TightRope SB All-Suture-Implantats für die Kreuzbandsfixierung bekannt, und das Unternehmen berichtete von fast 2.000 frühen US-amerikanischen Anwendungen, was zeigt, wie schnell eine gezielte Innovation skalieren kann, wenn sie einem etablierten Verfahrensbedarf entspricht. Weißraum-Möglichkeiten bestehen weiterhin im katzenspezifischen Implantatdesign, wo viele Produkte verkleinerte Hundesysteme anstatt anatomisch spezifischer Lösungen bleiben. Regulatorische Erwartungen werden auch für die Wettbewerbspositionierung relevanter, wobei die FDA im April 2026 manuelle chirurgische Instrumente für die geeignete Patientenauswahl für orthopädische Implantate als Klasse II eingestuft hat, was den Gerätepfaden im Zusammenhang mit orthopädischen Workflows Struktur verleiht. Zusammen treiben diese Kräfte den Markt für veterinärmedizinische orthopädische Implantate zu höheren Entwicklungsstandards und einem besser verteidigbaren Premium-Segment für Unternehmen, die Ingenieurwesen mit Evidenz und Schulung verbinden.
Marktführer in der Branche für veterinärmedizinische orthopädische Implantate
-
BioMedtrix LLC
-
Movora
-
B. Braun Vet Care GmbH
-
Orthomed (UK) Ltd.
-
DePuy Synthes (Johnson & Johnson)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Veterinärorthopädische Implantate Markt Unternehmen in diesem Bericht
- Arthrex Vet Systems
- Auxein Medical
- B. Braun
- BioMedtrix LLC
- BlueSAO Co., Ltd.
- Johnson & Johnson
- Fusion Implants
- GerVetUSA Inc.
- IMEX Veterinary, Inc.
- Innoplant Medizintechnik GmbH
- Integra LifeSciences
- Intrauma S.p.A.
- KYON AG
- Movora
- Narang Medical
- New Generation Devices, Inc.
- Orthomed (UK) Ltd.
- Rita Leibinger GmbH and Co. KG
- Securos Surgical
- Veterinary Instrumentation
- Veterinary Orthopedic Implants
- Vimian Group AB
Neueste Industrielle Entwicklungen in Veterinärorthopädische Implantate Markt
- März 2026: Arthrex Vet Systems startete das OrthoLine Acetabular Plates-System, eine vorgeformte Plattenplattform, die für drei wichtige Azetabulum-Frakturtypen bei Heimtieren entwickelt wurde. Diese Markteinführung erweitert das veterinärmedizinische Beckentraumaangebot von Arthrex und schließt eine Lücke bei komplexen Rekonstruktionen, die zuvor auf angepasste Humanimplantatsysteme angewiesen waren.
- Juli 2025: Movora, ein globaler Akteur im Bereich veterinärmedizinischer orthopädischer Lösungen, ging eine Partnerschaft mit der AO Foundation ein, die für ihre Expertise in der medizinischen Ausbildung und Innovation bekannt ist. Sie haben ein Memorandum of Understanding (MoU) unterzeichnet, um die veterinärmedizinische Ausbildung zu verbessern.
Umfang des globalen Berichts über den Markt für veterinärmedizinische orthopädische Implantate
Gemäß dem Umfang des Berichts sind veterinärmedizinische orthopädische Implantate medizinische Geräte, die speziell für den Einsatz bei Tieren entwickelt wurden, um beschädigte oder erkrankte Knochen und Gelenke zu stabilisieren, zu stützen oder zu ersetzen. Sie werden in der Veterinärmedizin zur Behandlung von Erkrankungen wie Frakturen, Gelenkinstabilität oder Deformitäten eingesetzt und ermöglichen eine ordnungsgemäße Heilung und die Wiederherstellung der Mobilität bei Tieren.
Die Segmentierung des Marktes für veterinärmedizinische orthopädische Implantate ist nach Produkttyp, Tierart, Materialtyp, Anwendung, Endnutzer und Geografie kategorisiert. Nach Produkttyp umfasst der Markt Platten (Verriegelungskompressionsplatten, Verriegelungsdistalplatten, dynamische Kompressionsplatten, Rekonstruktionsplatten, TPLO-Platten und TTA-Platten), Schrauben (Knochenschrauben, Kortikalisschrauben, Spongiosaschauben, Verriegelungsschrauben und kanülierte Schrauben), Pins und Drähte (intramedulläre Pins und Kirschner-Drähte), Implantate für den totalen Ellenbogenersatz, den totalen Hüftgelenkersatz und den totalen Kniegelenkersatz, Fixierungssysteme und andere Produkttypen. Nach Tierart ist der Markt in Hunde, Katzen, Pferde und andere Tiere segmentiert. Nach Materialtyp umfassen die Kategorien Titan, Edelstahl, bioabsorbierbare Polymere und andere Materialien. Nach Anwendung ist der Markt in Traumafixierung, Gelenkersatz, Bandrekonstruktion, Osteoarthritis-Management und andere Anwendungen unterteilt. Nach Endnutzer umfasst die Segmentierung Tierkliniken, Tierarztpraxen, veterinärmedizinische chirurgische Zentren und andere Endnutzer. Geografisch ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Für jedes Segment werden Marktgröße und Prognose in Wert (USD) angegeben.
Segmentierungsübersicht
| Platten | Verriegelungskompressionsplatten |
| Verriegelungsdistalplatten | |
| Dynamische Kompressionsplatten | |
| Rekonstruktionsplatten | |
| TPLO-Platten | |
| TTA-Platten | |
| Schrauben | Knochenschrauben |
| Kortikalisschrauben | |
| Spongiosaschauben | |
| Verriegelungsschrauben | |
| Kanülierte Schrauben | |
| Pins und Drähte | Intramedulläre Pins |
| Kirschner-Drähte | |
| Implantate für den totalen Ellenbogenersatz | |
| Implantate für den totalen Hüftgelenkersatz | |
| Implantate für den totalen Kniegelenkersatz | |
| Fixierungssysteme | |
| Andere Produkttypen |
| Hund |
| Katze |
| Pferde |
| Andere Tiere |
| Titan |
| Edelstahl |
| Bioabsorbierbare Polymere |
| Andere Materialien |
| Traumafixierung |
| Gelenkersatz |
| Bandrekonstruktion |
| Osteoarthritis-Management |
| Andere Anwendungen |
| Tierkliniken |
| Tierarztpraxen |
| Veterinärmedizinische chirurgische Zentren |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Platten | Verriegelungskompressionsplatten |
| Verriegelungsdistalplatten | ||
| Dynamische Kompressionsplatten | ||
| Rekonstruktionsplatten | ||
| TPLO-Platten | ||
| TTA-Platten | ||
| Schrauben | Knochenschrauben | |
| Kortikalisschrauben | ||
| Spongiosaschauben | ||
| Verriegelungsschrauben | ||
| Kanülierte Schrauben | ||
| Pins und Drähte | Intramedulläre Pins | |
| Kirschner-Drähte | ||
| Implantate für den totalen Ellenbogenersatz | ||
| Implantate für den totalen Hüftgelenkersatz | ||
| Implantate für den totalen Kniegelenkersatz | ||
| Fixierungssysteme | ||
| Andere Produkttypen | ||
| Nach Tierart | Hund | |
| Katze | ||
| Pferde | ||
| Andere Tiere | ||
| Nach Materialtyp | Titan | |
| Edelstahl | ||
| Bioabsorbierbare Polymere | ||
| Andere Materialien | ||
| Nach Anwendung | Traumafixierung | |
| Gelenkersatz | ||
| Bandrekonstruktion | ||
| Osteoarthritis-Management | ||
| Andere Anwendungen | ||
| Nach Endnutzer | Tierkliniken | |
| Tierarztpraxen | ||
| Veterinärmedizinische chirurgische Zentren | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für veterinärmedizinische orthopädische Implantate?
Der Markt für veterinärmedizinische orthopädische Implantate generiert 2027 einen Umsatz von 408,17 Millionen USD und wird bis 2032 voraussichtlich 598,35 Millionen USD bei einer CAGR von 7,95 % erreichen.
Welche Produktkategorie führt den Umsatz bei veterinärmedizinischen orthopädischen Implantaten an?
Platten führen den Produktumsatz mit einem Anteil von 38,31 % im Jahr 2026 an, da sie bei der Frakturversorgung, der korrektiven Osteotomie und der tibialen Ausrichtungskorrektur weit verbreitet eingesetzt werden.
Welches Produktsegment wächst bis 2032 am schnellsten?
Schrauben sind der am schnellsten wachsende Produkttyp mit einer CAGR von 10,38 % bis 2032, unterstützt durch die Nachfrage nach Verriegelungs- und kanülierten Varianten, die bei minimalinvasiven TPLO- und TTA-Eingriffen eingesetzt werden.
Warum entfällt der größte Teil der orthopädischen Implantateingriffe auf Hunde?
Hunde hielten 2026 einen Umsatzanteil von 67,24 %, da der Patientenpool bei Hunden größer ist und viele mittelgroße bis große Rassen mit Kreuzbandrissen, Hüftdysplasie und traumabedingten Verletzungen umfasst.
Welche Region wächst bei veterinärmedizinischen orthopädischen Implantaten am schnellsten?
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 9,65 % bis 2032, unterstützt durch Urbanisierung, steigende Ausgaben für Heimtiere und den Ausbau der veterinärmedizinischen Infrastruktur.
Was treibt die Nachfrage nach fortgeschrittenen orthopädischen Eingriffen bei Haustieren an?
Die wichtigsten Treiber sind größere Heimtierpopulationen, längere Lebenserwartungen, stärkere Überweisungskapazitäten, breitere Versicherungserstattung und die zunehmende Nutzung patientenspezifischer und minimal-invasiver orthopädischer Lösungen.