
Marktgröße und Marktanteil im Bereich Tiermedizin
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 50.22 Milliarden US-Dollar |
| Marktgröße (2032) | 74.59 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Tiermedizin von Mordor Intelligence
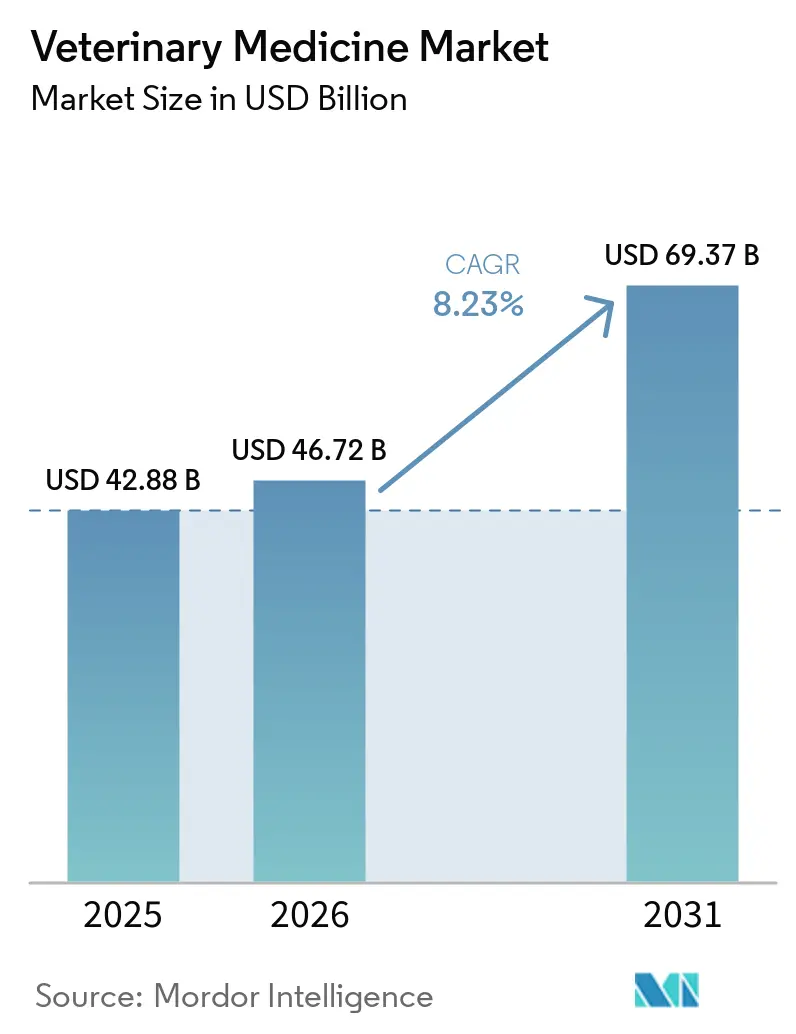
Der Veterinärmedizin-Markt wurde im Jahr 2026 auf 46,40 Milliarden USD geschätzt und soll von 50,22 Milliarden USD im Jahr 2027 auf 74,59 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,23 % während des Prognosezeitraums (2027–2032).
Das starke Wachstum der Haustierhaltung in der Region Asien-Pazifik, industrialisierte Geflügel- und Schweinebetriebe in Südamerika sowie strenge Vorschriften zur Antibiotika-Stewardship in Nordamerika und Europa weiten die Nachfrage nach Impfstoffen, rekombinanten Plattformen und topischen Antiparasitika kontinuierlich aus. Die Wettbewerbsdynamik bleibt mäßig konsolidiert, da die vier größten Anbieter vertikal integrierte Forschung und Entwicklung sowie Mehrspezies-Portfolios nutzen, um einen gemeinsamen bedeutenden Marktanteil zu verteidigen. Gleichzeitig beschleunigt die Durchdringung von E-Apotheken, obwohl sie noch unter 15 % liegt, den Zugang von Tierhaltern zu Verschreibungen für die Behandlung chronischer Erkrankungen. Risikokapital fließt in Pipelines für monoklonale Antikörper (MAb) und genomeditierte Impfstoffe, was auf einen Innovationszyklus hindeutet, der Biologika begünstigt, die Bruttomargen von 40–60 % aufweisen, verglichen mit 20–30 % bei Generika kleiner Moleküle.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Arzneimittel mit einem Umsatzanteil von 57,11 % im Jahr 2026, während Impfstoffe bis 2032 voraussichtlich mit einer CAGR von 10,62 % wachsen werden.
- Nach Tierart entfielen 55,93 % des Gesamtumsatzes 2026 auf Heimtiere, während Behandlungen für Nutztiere bis 2032 voraussichtlich mit einer CAGR von 12,26 % wachsen werden.
- Nach Verabreichungsform entfielen 47,88 % des Umsatzes 2026 auf parenterale Darreichungsformen; topische Formulierungen expandieren jedoch mit einer CAGR von 10,06 % bis 2032.
- Nach Endnutzer entfielen 58,14 % der Ausgaben 2026 auf Tierkliniken, während Praxen mit einer CAGR von 12,75 % wachsen dürften, da Telemedizin Rezepte in kostengünstigere Einrichtungen lenkt.
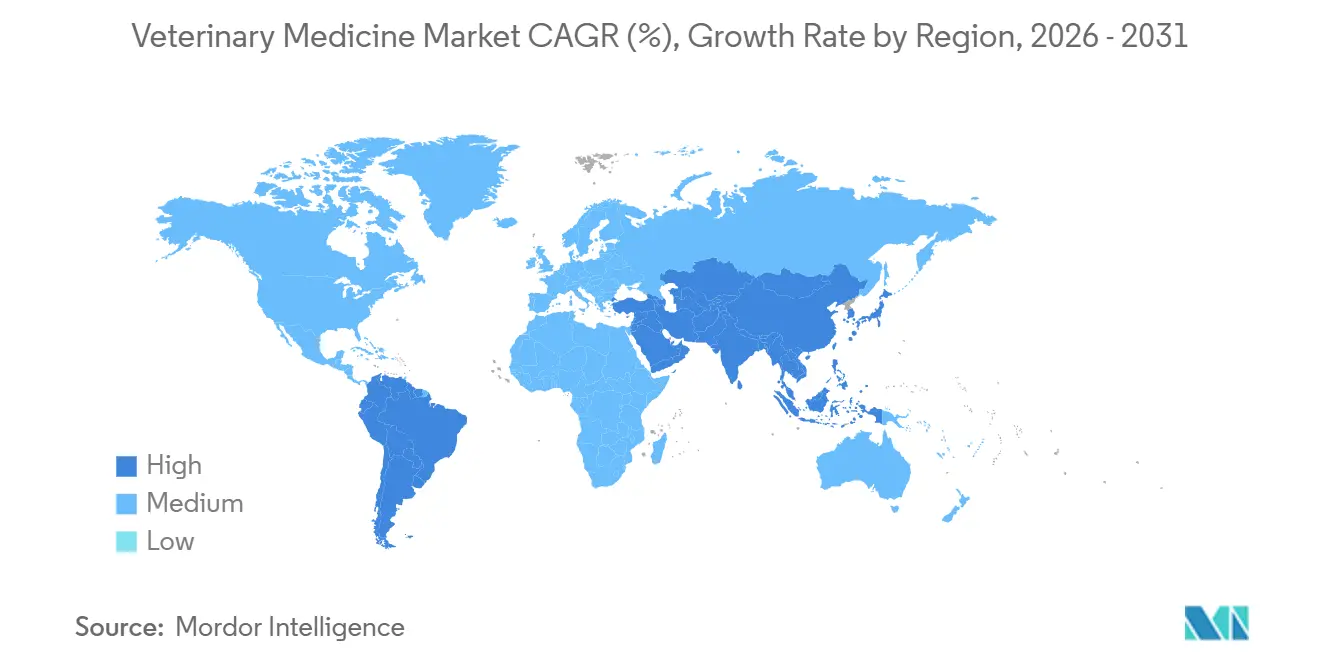
- Nach Geografie entfielen 41,46 % des Umsatzes 2026 auf Nordamerika, und die Region Asien-Pazifik wird voraussichtlich von 2027 bis 2032 eine CAGR von 11,86 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunahme chronischer Tierkrankheiten und Haustierhaltung | +1.8% | Global, konzentriert in Nordamerika, Westeuropa, städtischem Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion der industrialisierten Nutztierhaltung | +1.5% | Kernregion Asien-Pazifik (China, Indien, Vietnam), Ausstrahlungseffekte auf Südamerika (Brasilien, Argentinien) | Langfristig (≥ 4 Jahre) |
| Regulatorischer Druck zur Antibiotika-Stewardship zugunsten von Impfstoffen und Biologika | +1.3% | Europa (EU-Mandate), Nordamerika (FDA-Leitlinien), aufkommend in APAC | Mittelfristig (2–4 Jahre) |
| Zulassungen von bahnbrechenden MAbs und genbasierten Therapien | +1.1% | Nordamerika und Europa (frühe Einführung), Premiumsegmente in APAC | Langfristig (≥ 4 Jahre) |
| Digitale Beschleunigung und E-Apotheken | +0.9% | Nordamerika, Westeuropa, städtisches China und Indien | Kurzfristig (≤ 2 Jahre) |
| Spezialtherapeutika für alternde Heimtiere | +0.7% | Nordamerika, Japan, Australien, wohlhabende städtische Zentren weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme chronischer Tierkrankheiten und Haustierhaltung
Die Haustierhaltungsquote stieg 2024 auf 67 % der US-amerikanischen Haushalte und nimmt weiter zu, während chronische Erkrankungen mittlerweile etwa 40 % der Hunde über sieben Jahre betreffen.[1] Die jährlichen Ausgaben pro Heimtier erreichten 2025 einen Wert von 1.620 USD, ein Anstieg von 12 % gegenüber dem Vorjahr, da Tierhalter langfristiges Krankheitsmanagement der Euthanasie vorziehen. Bis Ende 2025 waren 4,4 Millionen Haustiere in Nordamerika versichert, wodurch mehr finanzielle Risiken auf Versicherer übertragen wurden und die Nutzung hochwertiger Biologika gefördert wurde. China, mit einer Haustierpopulation von über 200 Millionen Tieren im Jahr 2025, spiegelt diese Muster wider, da städtische Millennials 15 % ihres verfügbaren Einkommens für die Tierpflege aufwenden. Die daraus resultierende Nachfrage unterstreicht einen dauerhaften Wachstumstreiber für den Veterinärmedizin-Markt sowohl in reifen als auch in aufstrebenden Volkswirtschaften.
Expansion der industrialisierten Nutztierhaltung
China baute seinen Schweinebestand bis Mitte 2025 unter Biosicherheitsvorschriften, die trivalente Impfstoffe vorschreiben, auf 450 Millionen Tiere aus und löste damit eine anhaltende Nachfrage nach porcinen Biologika aus.[2] Indiens Legehennenkapazität stieg zwischen 2024 und 2025 um 8 %, was zur Produktion von 52 Milliarden Eiern führte und in der Folge die Nachfrage nach Atemwegsimpfstoffen erhöhte. Brasiliens Rinderwirtschaft mit 234 Millionen Tieren erprobt methansenkende Futterzusätze, die auch die Gewichtszunahme verbessern und damit das Therapievolumen steigern. Vietnamesische Aquakulturproduzenten senkten den Antibiotikaeinsatz 2025 durch den Einsatz autogener Impfstoffe um 22 %. Zusammengenommen sind diese Entwicklungen ein langfristiger Katalysator für den Veterinärmedizin-Markt, da die Produzenten von wachstumsfördernden Antibiotika auf präventive Plattformen umsteigen.
Regulatorischer Druck zur Antibiotika-Stewardship zugunsten von Impfstoffen und Biologika
Die EU-Verordnung (EU) 2019/6, die den prophylaktischen Einsatz von Antibiotika in der Nutztierhaltung verbietet, trat 2024 vollständig in Kraft.[3] In den Vereinigten Staaten wurde 2025 die FDA-Leitlinie 263 erlassen, die die verbleibenden rezeptfreien Nutztierantibiotika abschafft. China verbot Colistin als Futterzusatz und wird bis 2026 elektronische Rezepte vorschreiben. Die Compliance-Kosten beliefen sich 2025 auf durchschnittlich 8.500 EUR pro EU-Betrieb, was Kleinbetriebe in Richtung Konsolidatoren drängt. Diese politischen Maßnahmen lenken Investitionen in Impfstoffe, Probiotika und organische Säuren und erhöhen den Anteil der Präventivversorgung am Veterinärmedizin-Markt.
Zulassungen von bahnbrechenden MAbs und genbasierten Therapien
Die FDA erteilte Librela für Katzen im Jahr 2024 eine bedingte Zulassung, und die frühere Version für Hunde, die die MAb-Schmerzkontrolle validierte, wurde zu einem Preis von 90–120 USD pro Monat angeboten, verglichen mit dem Dreifachen generischer NSAIDs. Elanco's Credelio Plus erhielt 2025 die EMA-Zulassung und kombiniert Floh-, Zecken- und Herzwurmschutz in einer einzigen Dosis. Boehringer Ingelheims gendelierter Afrikanische-Schweinepest-Impfstoff trat nach dem Nachweis einer 94-prozentigen Wirksamkeit in Phase-III-Studien ein. Cevas rekombinanter Geflügelpocken-Vektor-Impfstoff wurde 2025 in Lateinamerika eingeführt und erweitert die DIVA-fähige Geflügelimmunisierung. Diese Meilensteine unterstreichen den wachsenden Anteil von veterinären Biologika am Veterinärmedizin-Markt.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche tierärztliche Versorgung und Diagnostik | -0.8% | Global, besonders ausgeprägt in preissensiblen Märkten (Südamerika, Südostasien, ländliche Gebiete) | Kurzfristig (≤ 2 Jahre) |
| Strenge multiregionale Regulierungswege | -0.6% | Global, am komplexesten in der EU und Nordamerika, aufkommend in China und Indien | Mittelfristig (2–4 Jahre) |
| Verbraucherreaktionen auf den Antibiotikaeinsatz bei Nutztieren | -0.4% | Europa, Nordamerika, städtisches Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fragile Lieferkette für API und Biologika-Kühlkette | -0.5% | Global, kritisch in tropischen Regionen (Südostasien, Afrika südlich der Sahara, Südamerika) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche tierärztliche Versorgung und Diagnostik
MRT-Untersuchungen kosteten in den Vereinigten Staaten im Jahr 2025 2.500–3.500 USD, was 40 % der nicht versicherten Tierhalter davon abhält, fortschrittliche Bildgebung in Anspruch zu nehmen. Die Cytopoint-Therapie für einen 30 kg schweren Hund kostet 1.080–1.440 USD pro Jahr, während generische Steroide insgesamt 180 USD kosten, was zu Lücken bei der Therapietreue führt. Südamerikanische Rinderbetriebe erzielen Margen von unter 50 USD pro Tier, was 2-USD-Impfstoffe unrentabel macht, sofern das Sterblichkeitsrisiko nicht erheblich ist. Kleine indische Milchbauern geben jährlich weniger als 12 USD pro Kuh aus und verlassen sich auf subventionierte Kampagnen. Hohe Preispunkte schränken daher die Inanspruchnahme von Premiumprodukten ein und dämpfen die Expansion des Marktes für Tiermedizin.
Strenge multiregionale Regulierungswege
Tierärztliche Zulassungen dauern in den Vereinigten Staaten im Durchschnitt 7,2 Jahre, länger als bei Humanarzneimitteln, da Sicherheitsstudien mehrere Tierarten umfassen. EMA-Verfahren können sich bei Schiedsverfahren auf 8,5 Jahre verlängern. Chinas Biologika-Vorschriften von 2024 schreiben inländische Studien auch für bereits in westlichen Ländern zugelassene Produkte vor, was 18–24 Monate und Kosten von 3–5 Millionen USD hinzufügt. Abweichende Rückstandshöchstmengen erfordern eine Neuformulierung oder den Marktaustritt. Kleinere Unternehmen haben Schwierigkeiten, die Komplexität zu bewältigen, was die Wettbewerbsvielfalt im Markt für Tiermedizin dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
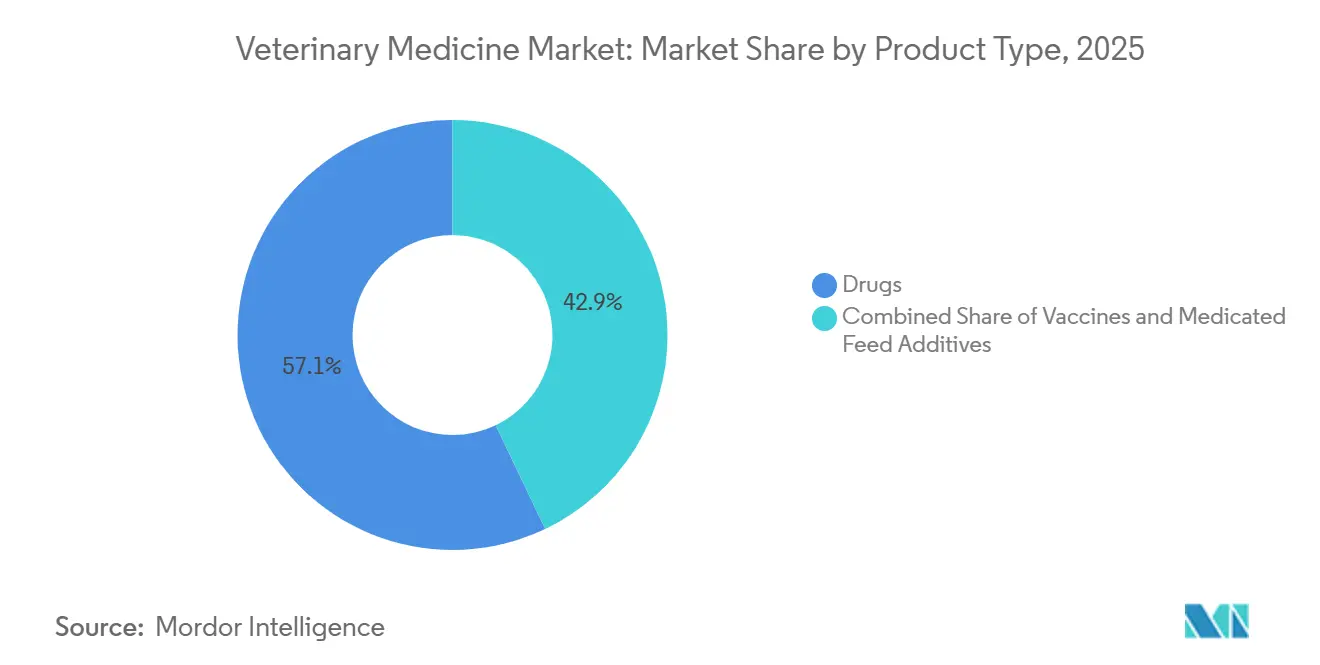
Biologika gewinnen an Bedeutung, während Antibiotika regulatorischem Gegenwind ausgesetzt sindArzneimittel kontrollierten 2026 einen Anteil von 57,11 %, aber Impfstoffe sind auf dem Weg zu einer CAGR von 10,62 %, ein Wandel, der die Vorgaben zur Antibiotikastewardship widerspiegelt. Parasitenbekämpfungsmittel wie NexGard und Credelio erzielten 2025 zusammen mehr als 1 Milliarde USD, begünstigt durch wärmere Klimabedingungen, die die Floh- und Zeckensaison verlängern. Der Umsatz mit Antiinfektiva sank in Europa im Jahresvergleich um 18 %, da der Einsatz von Fluorchinolonen und Cephalosporinen zurückging. Rekombinante Impfstoffe bieten DIVA-Fähigkeit, und Zoetis' Fostera Gold PCV MH erzielte 2025 einen Umsatz von 180 Millionen USD durch die gebündelte Schutzwirkung gegen zwei porcine Pathogene. Aminosäure-Futterzusätze wuchsen um 9 %, da Produzenten Wachstumsförderung ohne Antibiotika anstrebten.



Nach Tierart:
Industrialisierung der Nutztierhaltung verringert den Vorsprung der HeimtiereHeimtiere machten 55,93 % des Umsatzes 2026 aus; Behandlungen für Nutztiere werden jedoch voraussichtlich eine CAGR von 12,26 % aufweisen, eine Rate, die den Abstand schrittweise verringern wird. Hunde machten 62 % des Heimtierumsatzes aus, dank höherer Dosierungsvolumina und einer größeren Belastung durch orthopädische Eingriffe. Katzen folgten mit 32 %, gestützt durch katzenspezifische Biologika wie Solensia. Rinder bleiben die größten Nutztierausgaben nach absolutem Wert. Dennoch wird das Geflügelsegment am schnellsten wachsen, da China, Indien und die Vereinigten Staaten Milliarden von Vögeln zu minimalen Kosten pro Dosis impfen. Die Erholung des Schweinezuchtsektors nach der Afrikanischen Schweinepest hat zu einer hohen Impfstoffakzeptanz geführt, die bis 2025 78 % der kommerziellen Betriebe erreichte.
Nach Verabreichungsform:
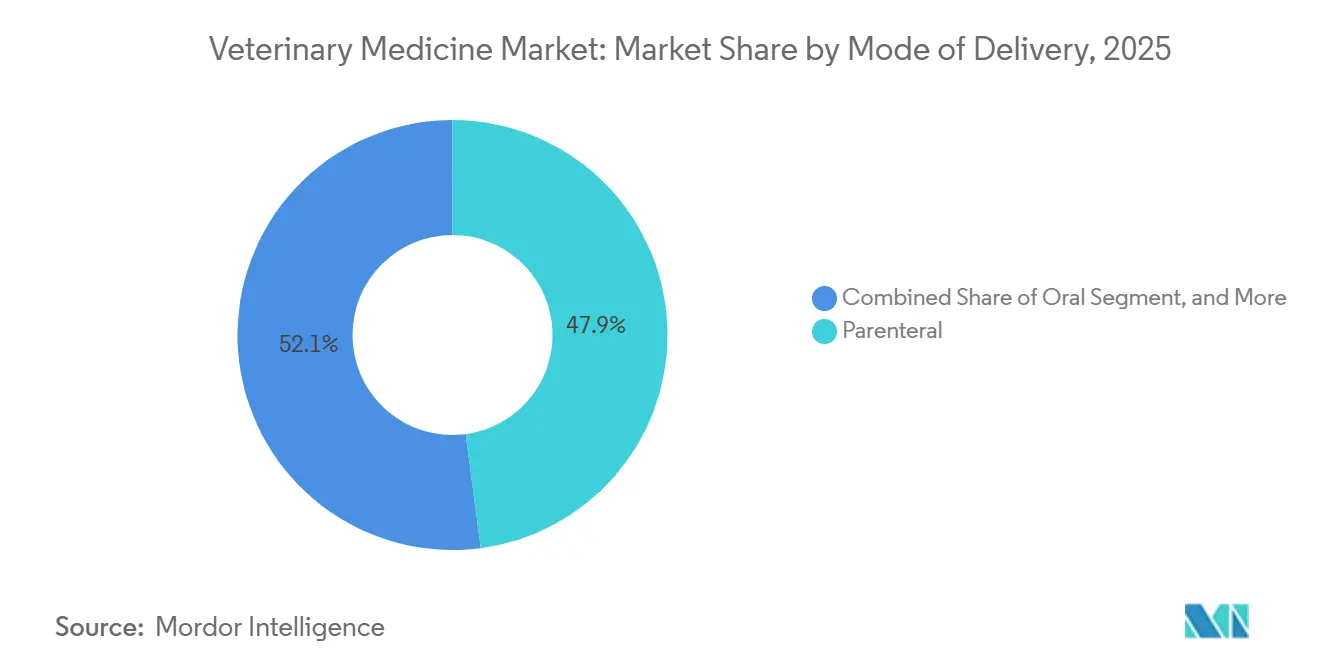
Topische Anwendungen gewinnen an Bedeutung, da die Eigenverabreichung durch Tierhalter zunimmtParenterale Produkte machten 2026 47,88 % des Umsatzes aus, aber topische Umsätze werden bis 2032 voraussichtlich mit einer CAGR von 10,06 % wachsen. Von Tierhaltern angewendete Parasitenbekämpfungsmittel wie Frontline und Advantage erzielten 2025 zusammen 340 Millionen USD, wobei der Komfort monatlicher Anwendungen die Compliance förderte. Orale Kautabletten machten 38 % des Umsatzes 2025 aus, angeführt von Herzwurm- und Flohpräventiva, die eine Akzeptanzrate von 94 % bei der Schmackhaftigkeit erzielten. Transdermale Angebote bleiben aufgrund von Fellinterferenzen und Absorptionsvariabilität selten, was die Kategorieexpansion begrenzt. Automatisierte Injektionen in der Geflügelwirtschaft senkten die Arbeitskosten auf 0,08 USD pro Tier und festigten die parenterale Dominanz in der industriellen Nutztierhaltung.

Nach Endnutzer:
Tierarztpraxen gewinnen Marktanteile, da Telemedizin Verschreibungen weiterleitetTierkliniken hielten 58,14 % der Ausgaben 2026, gestützt durch 24-Stunden-Notfall- und chirurgische Kapazitäten. Tierberuhigungsmittel werden in der Veterinärchirurgie und der diagnostischen Bildgebung eingesetzt. Tierarztpraxen, von denen es in den Vereinigten Staaten etwa 28.000 gibt, sind bis 2032 auf eine CAGR von 12,75 % ausgerichtet, angetrieben durch Telemedizin-Partnerschaften, die Rezeptvolumina ohne persönliche Untersuchungen kanalisieren. Häusliche Pflegeumgebungen erfassten 2025 18 % des Umsatzes, da Tierhalter chronische Behandlungen online kauften und selbst verabreichten. Unternehmenskonsolidatoren erweiterten ihre Präsenz und verhandelten pharmazeutische Rabatte von 15–20 %, was ihre Margenvorteile vergrößerte. Forschungsinstitute hielten 4 % der Ausgaben und unterstützten 2025 42 Studien zu neuen Tierarzneimitteln in der Entwicklung.
Geografische Analyse
Veterinärmedizin-Markt in Nordamerika und Europa
Nordamerika erwirtschaftete 41,46 % des Umsatzes 2026, angetrieben durch 85 Millionen US-amerikanische Haushalte mit Haustieren und jährlichen Ausgaben pro Haustier von über 1.500 USD. Der regulatorische Schwerpunkt der Region auf Antibiotikastewardship fördert die Impfstoffakzeptanz, während die Führungsrolle im E-Pharmazie-Bereich den Zugang erweitert. Europa erfasste 28 % des Umsatzes 2025, da die Haustierkrankenversicherungsabdeckung im Vereinigten Königreich und in Schweden 25 % überstieg und die Eigenkosten stabilisierte. Die Verordnung (EU) 2019/6 stärkt den Einsatz präventiver Biologika, und Schmerzmanagementvorschriften erhöhen die Analgetikaakzeptanz in der Nutztierhaltung.
Veterinärmedizin-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist auf einen CAGR von 11,86 % ausgerichtet und fordert die nordamerikanische Dominanz zunehmend heraus, da China seinen Schweinebestand wieder aufbaut und Indien seine Geflügelkapazitäten ausbaut. Steigende verfügbare Einkommen in städtischen Gebieten erhöhen die Nachfrage nach Heimtieren; allein in chinesischen Städten der ersten Kategorie wurden 2025 121 Millionen Haustiere gezählt. Lücken in der Kühlkette bleiben eine Einschränkung; jedoch nehmen Investitionen in die inländische Biologika-Herstellung zu, was langfristig positive Aussichten für den Veterinärmedizin-Markt signalisiert.
Veterinärmedizin-Markt in Südamerika und MEA
Südamerika trug 9 % des Umsatzes im Jahr 2025 bei, hauptsächlich aus Brasiliens Rinderbestand von 234 Millionen Tieren; der Ausgabenbetrag pro Tier liegt jedoch unter dem globalen Durchschnitt, da Produzenten Generika bevorzugen. Naher Osten & Afrika hielt einen Anteil von 6 %, wobei Therapeutika für Pferde in GCC-Ländern und südafrikanische Impfstoffe gegen Maul- und Klauenseuche die Nachfrage stützten. Die regionalen Wachstumsaussichten hängen von der Verbesserung der Kühlketteninfrastruktur und Steigerungen der Kaufkraft ab.
Regulatorisches Umfeld
Die Regulierung von Tierarzneimitteln wird in den wichtigsten Märkten in Bezug auf Antibiotikastewardship, Rückstände und Pharmakovigilanz weiter verschärft. In der Europäischen Union bleibt die Verordnung (EU) 2019/6 der zentrale Rahmen für Marktzulassungen und Marktüberwachung nach der Zulassung, wobei die Europäische Arzneimittel-Agentur (EMA) und ihr Ausschuss für Tierarzneimittel (CVMP) die Arbeitsschwerpunkte für 2026 steuern. Zu diesen Schwerpunkten gehören die Erleichterung der Entwicklung durch veterinärwissenschaftliche Beratung und die Pflege von Aktualisierungen im Zusammenhang mit Höchstmengen für Rückstände (MRL). Der praktische Effekt ist eine anhaltende Verlagerung vom routinemäßigen Antibiotikaeinsatz hin zu präventiven Impfstoffen, rekombinanten Plattformen und anderen Alternativen, die den Anforderungen der Lebensmittelkettenkonformität entsprechen.
In den Vereinigten Staaten verwaltet das FDA Center for Veterinary Medicine (CVM) weiterhin Zulassungen und Richtlinien im Rahmen des Federal Food, Drug, and Cosmetic Act, wobei die Gebührensätze für Tierarzneimittel-Nutzer im Geschäftsjahr 2026 (ADUFA/AGDUFA) bis zum 30. September 2026 gelten und die Budgetierung und Prüfungsplanung der Sponsoren beeinflussen. Die FDA veröffentlichte im Juni 2026 außerdem die endgültige Leitlinie für die Industrie (GFI) Nr. 96 zur Wirksamkeit von Anthelminthika bei Schafen, wodurch die Erwartungen an Methoden und Nachweise in der Entwicklung von Parasitiziden gestärkt werden. In Großbritannien aktualisierten die Veterinary Medicines (Amendment etc.) Regulations 2024 (in Kraft seit Mai 2024) die nationalen Anforderungen nach dem Brexit. Behördliche Leitlinien weisen zudem auf ein neues SPS-Abkommen hin, das für Mitte 2027 vorgesehen ist, wobei weitere Geschäftsleitlinien für Herbst 2026 erwartet werden, was die Compliance-Planung für Hersteller und Vertriebshändler, die britische und EU-Lieferwege bedienen, zusätzlich verkompliziert.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Tierarzneimittel umfasst Forschung und Entwicklung für mehrere Tierarten, regulatorische Einreichung und Prüfung, GMP-konforme Fertigung (einschließlich steriler Biologika und kühlkettenabhängiger Impfstoffe) sowie den Marktzugang über spezialisierte Tiergesundheitsdistributoren und Tierärzte. Vorgelagerte Abhängigkeiten umfassen Wirkstoffe, Hilfsstoffe, Verpackungen und biologische Ausgangsstoffe, während der mittlere Bereich von validierten Qualitätssystemen abhängt, die behördlichen Inspektionen in verschiedenen Jurisdiktionen standhalten müssen. Nachgelagert verlassen sich Hersteller auf Tierkliniken und Praxen für Verschreibung und Verabreichung sowie auf E-Apotheken und Heimversorgungskanäle, die den Zugang zu chronischen Therapien erweitern. Trotz dieses Zugangs können Exklusivvereinbarungen und Kanalregeln die Produktverfügbarkeit in manchen Märkten weiterhin einschränken.
Vertriebs- und Serviceebenen konsolidieren sich zu umfassenderen Plattformen, die Logistik, Praxistechnologie, Diagnostik und Nachschubprogramme bündeln und so die Kontrolle über Bestandsfluss und Kundenbindung stärken. Die Übernahmeaktivitäten im Jahr 2026 verdeutlichen den Trend zu integrierten Plattformen: Covetrus und MWI Animal Health gaben eine Fusion bekannt, um Vertriebs- und Technologieplattformen zu vereinen, während Zoetis durch Übernahmen zusätzliche Fähigkeiten in Diagnostik und präziser Tiergesundheit erwarb. Gleichzeitig führen Fertigungsverzögerungen, Engpässe bei Wirkstoffen und Rohstoffen sowie höhere Compliance-Lasten für internationale Anlagen weiterhin zu vereinzelten Engpässen. Diese Einschränkungen verschieben die Priorisierung zudem hin zu volumenstärkeren SKUs, insbesondere bei kühlkettenabhängigen Biologika und Spezialprodukten.
Wettbewerbslandschaft
Marktkonzentration
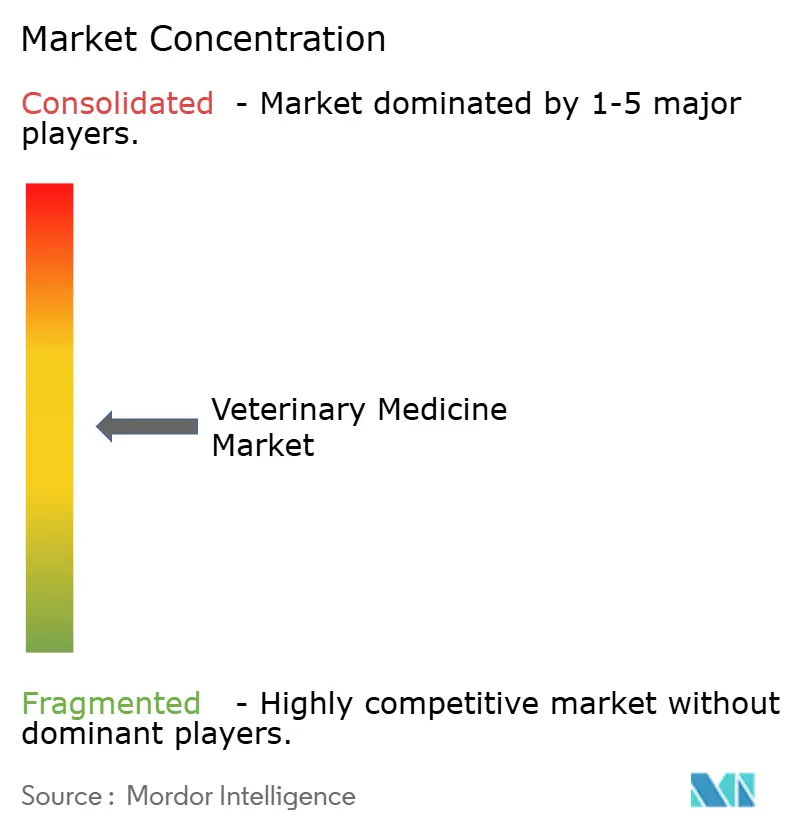
Der Markt für Tiermedizin bleibt mäßig konsolidiert, wobei Zoetis, Boehringer Ingelheim Animal Health, Elanco und Merck Animal Health gemeinsam einen bedeutenden Anteil des globalen Umsatzes durch vertikal integrierte Pipelines und multiregionale Distribution kontrollieren. Kleinere Unternehmen nutzen Nischenmärkte; Ceva führt den Markt für rekombinante Geflügelimpfstoffe an, Virbac verfolgt Dermatologika für Exotentiere, und Phibro konzentriert sich auf Futtermühlen-Zusatzstoffe. Fusionen und Übernahmen setzen sich fort: Mars Veterinary Health erwarb im Jahr 2025 180 US-amerikanische Kliniken und erweiterte sein Netzwerk auf 3.200 Standorte, wobei Produktverkäufe mit Dienstleistungen integriert wurden.
Technologieinvestitionen zielen auf Anlagen für rekombinante Impfstoffe ab, wobei Boehringer Ingelheim im Jahr 2025 150 Millionen EUR in seine Kapazitäten in Lyon investierte, was die Produktionszykluszeit halbiert. Merck Animal Health meldete Patente für einen thermostabilen Newcastle-Krankheit-Impfstoff an, der bei 25 °C sechs Monate stabil ist und Kühlkettenlücken in tropischen Märkten adressiert. Das Wettbewerbshandbuch kombiniert zunehmend digitale Reichweite mit wertschöpfender Diagnostik, da IDEXX und Heska Point-of-Care-Analysatoren mit automatischen Nachbestellprogrammen für Reagenzien bündeln, um Klinikabonnements zu sichern.
Die Markteintrittsbarrieren bleiben hoch: multiregionale Zulassungskosten von 8–12 Millionen USD pro Produkt, die Aufrechterhaltung von GMP-Biologika-Anlagen und die Finanzierung robuster Sicherheitsstudien über mehrere Tierarten hinweg. Dennoch signalisiert Risikokapital in auf Heimtiere ausgerichtete MAbs einen Appetit auf differenzierte Modalitäten mit schnellem Hochlaufpotenzial, wie Cytopoints globaler Umsatz von 300 Millionen USD innerhalb von drei Jahren nach der Markteinführung verdeutlicht.
Marktführer im Bereich Tiermedizin
-
Ceva Santé Animale
-
Boehringer Ingelheim Animal Health
-
Elanco Animal Health
-
Merck Animal Health
-
Zoetis Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Veterinärmedizin-Markt Unternehmen in diesem Bericht
- Biogénesis Bagó
- Bimeda
- Boehringer Ingelheim
- Ceva Santé Animale
- China Animal Husbandry Co.
- Dechra Pharmaceuticals
- Elanco
- Hester Biosciences
- Hipra
- Huvepharma
- IDEXX
- Kyoritsu Seiyaku
- Merck
- Neogen
- Norbrook
- Phibro Animal Health
- Vetoquinol
- Virbac
- Zoetis
Marktchancen und Zukunftsaussichten
Der Ausbau der Biologika-Kapazitäten und die spezialisierte Impfstoffherstellung schaffen sichtbaren Spielraum zur Verbesserung der Versorgungssicherheit und des Zugangs, insbesondere für rekombinante und autogene Impfstoffe, die strengere GMP-Kontrollen erfordern. Die im Mai 2025 angekündigte Investition von Merck Animal Health in Höhe von 895 Millionen USD zum Ausbau von Fertigung und F&E in De Soto, Kansas, mit Fokus auf großmolekulare Impfstoffe und Biologika, sowie Cevas geplante neue Impfstoffanlage mit 7.000 m2 bei Ceva Phylaxia in Monor, Ungarn (Betriebsaufnahme geplant für Ende 2026), verdeutlichen die anhaltende Skalierung in Kategorien mit hohen Eintrittsbarrieren. Dopharma und Ripac-Labor trieben zudem eine neue Produktionsanlage für autogene Impfstoffe in Potsdam, Deutschland, voran, mit Inbetriebnahme Ende 2026 geplant, was ein Chancenfeld für betriebsspezifische Lösungen unterstützt, in dem antimikrobielles Stewardship und Biosicherheitsprogramme strenger werden.
Präzise Tiergesundheit und Werkzeuge zur Steigerung der Praxisproduktivität bieten eine weitere Chance, da Diagnostik und digitale Workflows zunehmend in Verschreibung und Überwachung integriert werden. Die Übernahmeaktivitäten von Zoetis im Bereich Diagnostik und Genomik im Jahr 2026 (VitalRADS und das Tiergenomik-Geschäft von Neogen) verdeutlichen einen kommerziellen Vorstoß zur Verknüpfung von Tests, Daten und Therapeutika, was die gezielte Ausrichtung von Parasitiziden, Schmerzbiologika und Behandlungsschemata für chronische Erkrankungen bei Heimtieren verbessern kann. Es unterstützt zudem Entscheidungen auf Herdenebene bei Nutztieren. Auf der öffentlich-privaten Seite bietet die 2024 gestartete Europäische Partnerschaft für Tiergesundheit und Tierschutz mit einem Budget von 360 Millionen EUR über sieben Jahre ein strukturiertes Instrument für kollaborative F&E und datengestützte Tiergesundheitsprogramme, was die Nachfrage nach validierten Impfstoffplattformen, rückstandskonformen Behandlungen und überwachungsgestützten Produkten stärkt, die zu modernen Stewardship-Richtlinien passen.
Neueste Industrielle Entwicklungen in Veterinärmedizin-Markt
- Juli 2026: Zoetis schloss eine endgültige Vereinbarung zur Übernahme von VitalRADS, wodurch das Unternehmen seine Diagnostikfähigkeiten erweitert und seine Präsenz in tierärztlichen Arbeitsabläufen ausbaut. Dieser Schritt stärkt die Position von Zoetis in Test-zu-Behandlungs-Pfaden, in denen Diagnostik die Wahl der Therapie und die Überwachung beeinflusst. Er unterstützt zudem eine tiefere Integration mit dem Kaufverhalten von Praxen und Kliniken, da Diagnostik und Arzneimittel enger verknüpft werden.
- Juni 2026: Elanco erhielt die USDA-Zulassung für TruCan Ultra Lyme-L4, einen Kombinationsimpfstoff gegen Lyme-Borreliose und Leptospirose bei Hunden. Die Zulassung erweitert Elancos präventives Portfolio bei Heimtieren und entspricht der steigenden Nachfrage nach Impfstoffen angesichts strengerer antimikrobieller Stewardship-Vorgaben. Sie fügt zudem ein differenziertes Format hinzu, das die Praxiseffizienz und die Einhaltung von Impfplänen durch Tierhalter unterstützt.
- Oktober 2024: Boehringer Ingelheim eröffnete eine erweiterte Forschungs- und Entwicklungseinrichtung in Athens, Georgia, mit zusätzlichen Labor- und Verwaltungsflächen. Die Investition erhöht die lokale F&E-Kapazität für Tiergesundheitsprogramme und unterstützt schnellere Iterationszyklen in den Pipelines für Biologika und Therapeutika. Die erweiterte Infrastruktur trägt zudem zur Stärkung der regionalen Talentgewinnung und der funktionsübergreifenden Entwicklungsleistung bei.
Veterinärmedizin-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der Arzneimittel, die zur Vorbeugung, Behandlung und Bewältigung von Tiergesundheitszuständen bei Heim- und Nutztieren eingesetzt werden und über die üblichen Veterinär- und Apothekenkanäle in den wichtigsten Regionen vertrieben werden.
Ausschlüsse aus dem Umfang: Veterinärdienstleistungen, Diagnostika und Medizinprodukte werden nicht berücksichtigt, es sei denn, sie sind in den in öffentlichen Finanzberichten ausgewiesenen Arzneimittelwert eingebunden.
Segmentierungsübersicht
- Nach Produkttyp
- Arzneimittel
- Antiinfektiva
- Antiphlogistika
- Antiparasitika
- Biologika / Impfstoffe
- Sonstige Arzneimittel
- Impfstoffe
- Inaktivierte Impfstoffe
- Attenuierte Impfstoffe
- Rekombinante Impfstoffe
- Sonstige Impfstoffe
- Medizinische Futtermittelzusatzstoffe
- Aminosäuren
- Antibiotika
- Sonstige medizinische Futtermittelzusatzstoffe
- Arzneimittel
- Nach Tierart
- Heimtiere
- Hunde
- Katzen
- Sonstige Heimtiere
- Nutztiere
- Rinder
- Geflügel
- Schweine
- Schafe und Ziegen
- Sonstige Nutztiere
- Heimtiere
- Nach Verabreichungsform
- Parenteral
- Oral
- Topisch
- Sonstige Verabreichungsformen
- Nach Endnutzer
- Tierkliniken
- Tierarztpraxen
- Häusliche Pflegeumgebungen
- Forschungs- und Hochschulinstitute
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt damit, festzulegen, was erfasst wird und wie es in öffentlichen Statistiken verzeichnet ist. Wir prüfen Quellen wie das US-amerikanische FDA Center for Veterinary Medicine, das USDA und verwandte Tiergesundheitspublikationen, die Europäische Arzneimittel-Agentur sowie die Weltorganisation für Tiergesundheit (WOAH), um politische Veränderungen und Signale der Seuchenüberwachung zu verfolgen. Für Handels- und Versorgungsindikatoren helfen Referenzen wie UN Comtrade und nationale Zollveröffentlichungen dabei, Warenströme für Tiergesundheitspräparate zu überprüfen, obwohl Importcodes nicht perfekt auf jede Therapiegruppe abgebildet werden können.
Um das Modell in der kommerziellen Berichterstattung zu verankern, verwenden wir auch Jahresberichte von Unternehmen, Einreichungen im Stil von 10-K-Berichten, Investorenpräsentationen und seriöse Presseberichterstattung, um Produktumsatzlinien und Mixveränderungen zu verfolgen. Patentdatenbanken werden geprüft, um Innovationsintensität und -timing einzuschätzen, und ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und Nachrichten hilft dabei, Peer-Vergleiche und Unternehmensmaßnahmen zu standardisieren. Diese Liste ist illustrativ, und viele weitere öffentliche Quellen werden ebenfalls für die Datenerhebung, Validierung und Klärung während der Arbeit herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Annahmen zu überprüfen, die sich aus öffentlichen Quellen nur schwer ablesen lassen, insbesondere Nachfragetreiber nach Tierart und die Entwicklung der realisierten Preise in Abhängigkeit vom Produktmix. Wir sprechen mit Herstellern, Distributoren, Stakeholdern von Tierkliniken und -krankenhäusern sowie praktizierenden Fachleuten in der Region APAC, EMEA und Amerika, sodass die Eingaben das Kaufverhalten und die Kanalmargen widerspiegeln, die im täglichen Einkauf beobachtet werden.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 12 % | APAC: 44 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 36 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 52 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert hauptsächlich auf einem Top-down-Nachfragepool, bei dem Tierpopulations- und Krankheitsinzidenzsignale in behandelte Fälle und typischen Therapieeinsatz umgerechnet und dann anhand von Preisbenchmarks nach Produktklasse in Werte umgewandelt werden. Da sich die Berichtspraktiken von Land zu Land unterscheiden, normalisieren wir die Eingaben auf ein einheitliches Währungsjahr und gleichen sie an dieselbe Definition von Tierarzneimitteln, Impfstoffen und medikamentösen Futtermittelzusatzstoffen an.
Um das Gesamtergebnis realistisch zu halten, werden selektive Bottom-up-Überprüfungen anhand von Stichproben des Lieferantenumsatzengagements, der Kanalaufschläge und einiger Volumen-mal-Durchschnittsverkaufspreis-Näherungen durchgeführt, sofern öffentliche Daten verfügbar sind. Wenn die Sichtbarkeit begrenzt ist, etwa bei kleineren lokalen Marken oder informellen Kanälen, wird das Defizit mithilfe von Proxy-Indikatoren wie der Intensität von Tierarztbesuchen, Nutztierproduktionszyklen und Importabhängigkeit geschätzt und anschließend anhand von Interview-Feedback überprüft. Für die Prognose wird eine Szenarioanalyse rund um einen Basisfall verwendet, wobei die wichtigsten Treiber Tieradoption und Ausgaben pro Besuch, Trends bei Nutztierbeständen, Aufnahme präventiver Impfungen, Stewardship-Regeln für Antiinfektiva sowie Preis- und Mixbewegungen umfassen. Annahmen werden erst nach Plausibilitätsprüfungen über Regionen und Tierarten hinweg angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich von Modelloutputs mit unabhängigen Signalen, die sich in dieselbe Richtung bewegen sollten, wie etwa Verschiebungen in der Tierpopulation, wichtige Ausbruchszyklen und gemeldetes Kategoriewachstum in öffentlichen Einreichungen. Ausreißer werden markiert, und wir überprüfen erneut, ob das Problem auf einen Umfangskonflikt, einen einmaligen Preissprung oder einen Länder-Datenbruch zurückzuführen ist, der einer Glättung bedarf.
Vor der Freigabe wird der Aufbau schrittweise von einem weiteren Analysten überprüft, um sicherzustellen, dass Formeln, Jahresausrichtung und Währungsumrechnungsentscheidungen konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie neue Vorschriften, große Akquisitionen oder ungewöhnliche Krankheitsereignisse, die die Nachfrage verändern. Unmittelbar vor der Lieferung werden die neuesten öffentlichen Veröffentlichungen erneut geprüft, damit die Kunden eine aktuelle Ansicht und keinen älteren Schnappschuss erhalten.
Vergleich der Marktgrößenbestimmung für Tiermedizin von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Marktgrößen können im Bereich Tiermedizin variieren, selbst wenn sie behaupten, dasselbe Thema abzudecken. Die Abweichung ergibt sich in der Regel daraus, was als Arzneimittel im Vergleich zu angrenzenden Kategorien einbezogen wird, welches Jahr für die Währungsumrechnung verwendet wird und ob die Werte die Preisgestaltung auf Herstellerebene oder die nachgelagerten Verkaufspreise widerspiegeln.
In der Praxis werden Lücken häufig dadurch verursacht, ob medikamentöse Futtermittelzusatzstoffe vollständig erfasst werden, wie die Nachfrage nach Heim- und Nutztieren im selben Gesamtwert ausgewogen ist und wie Preisänderungen angewendet werden, wenn sich der Produktmix in Richtung neuerer Antiparasitika oder Spezialtherapien verschiebt. Ein weiterer häufiger Treiber ist der Aktualisierungsrhythmus, da Ausbruchseffekte und regulatorische Stewardship-Maßnahmen Volumina schnell verändern können und ältere Modelle möglicherweise noch veraltete Penetrationsannahmen fortschreiben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 42,88 Mrd. USD (2025) | |
| Global Consultancy A | 31,08 Mrd. USD (2024) | Verwendet einen Bewertungsansatz auf Herstellerebene (ab Werk) und ein anderes Basisjahr, was typischerweise unter den Endmarktwerten liegt, die Kanalaufschläge sowie Preis- und Mixeffekte späterer Jahre einschließen. |
| Regional Consultancy B | 36,11 Mrd. USD (2024) | Verankert die Schätzung an einer Basis von 2024 mit einem breiteren Routen- und Endnutzerrahmen, was die Gesamtwerte komprimieren kann, wenn Wachstum bei behandelten Fällen und Preisgestaltung für spätere Mixveränderungen nicht vollständig neu kalibriert werden. |
Die Tabelle zeigt, dass die größten Unterschiede aus dem Bewertungsniveau und dem Zeitpunkt resultieren und dann daraus, wie schnell Preisgestaltung und Produktmix in den Annahmen aktualisiert werden. Wenn Kanalaufschläge, das Gleichgewicht der Tierartnachfrage und die Preisnormalisierung späterer Jahre konsistent behandelt werden, liegt der Gesamtwert für 2025 höher als herstellergeführte Ansichten für 2024 – eine Entscheidung, die von Mordor Intelligence angewendet wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Veterinärmedizin-Markt im Jahr 2027?
Die Marktgröße für Veterinärmedizin belief sich im Jahr 2027 auf 50,22 Milliarden USD und wird voraussichtlich bis 2032 auf 74,59 Milliarden USD ansteigen.
Welche Produktkategorie wächst am schnellsten?
Impfstoffe sind bis 2032 auf eine CAGR von 10,62 % ausgerichtet, da Regulierungsbehörden den Antibiotikaeinsatz einschränken und Produzenten auf Präventivversorgung umsteigen.
Welche Region wird das höchste Wachstum verzeichnen?
Für die Region Asien-Pazifik wird eine CAGR von 11,86 % prognostiziert, angetrieben durch die Erholung des chinesischen Schweinebestands und die Expansion der indischen Geflügelwirtschaft.
Warum gewinnen Biologika an Dynamik?
Regulatorische Vorschriften zur Antibiotika-Stewardship und die hohe Zahlungsbereitschaft der Tierhalter für Premiumtherapien machen monoklonale Antikörper und rekombinante Impfstoffe attraktiv.
Was treibt das Wachstum auf Praxisebene an?
Telemedizin-Plattformen leiten Verschreibungen für chronische Erkrankungen an kostengünstigere Tierarztpraxen weiter und unterstützen eine prognostizierte CAGR von 12,75 % für dieses Endnutzersegment.