
Markt für Veterinärdienstleistungen Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
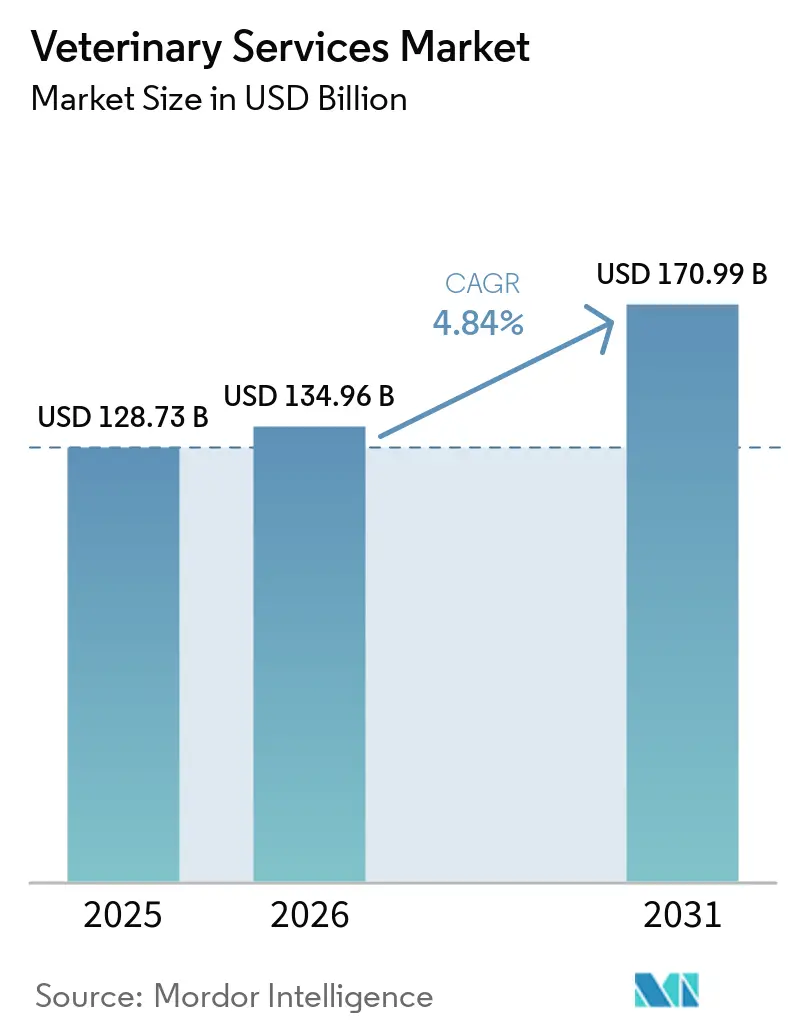
| Marktgröße (2026) | 134.96 Milliarden US-Dollar |
| Marktgröße (2031) | 170.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.84 % |
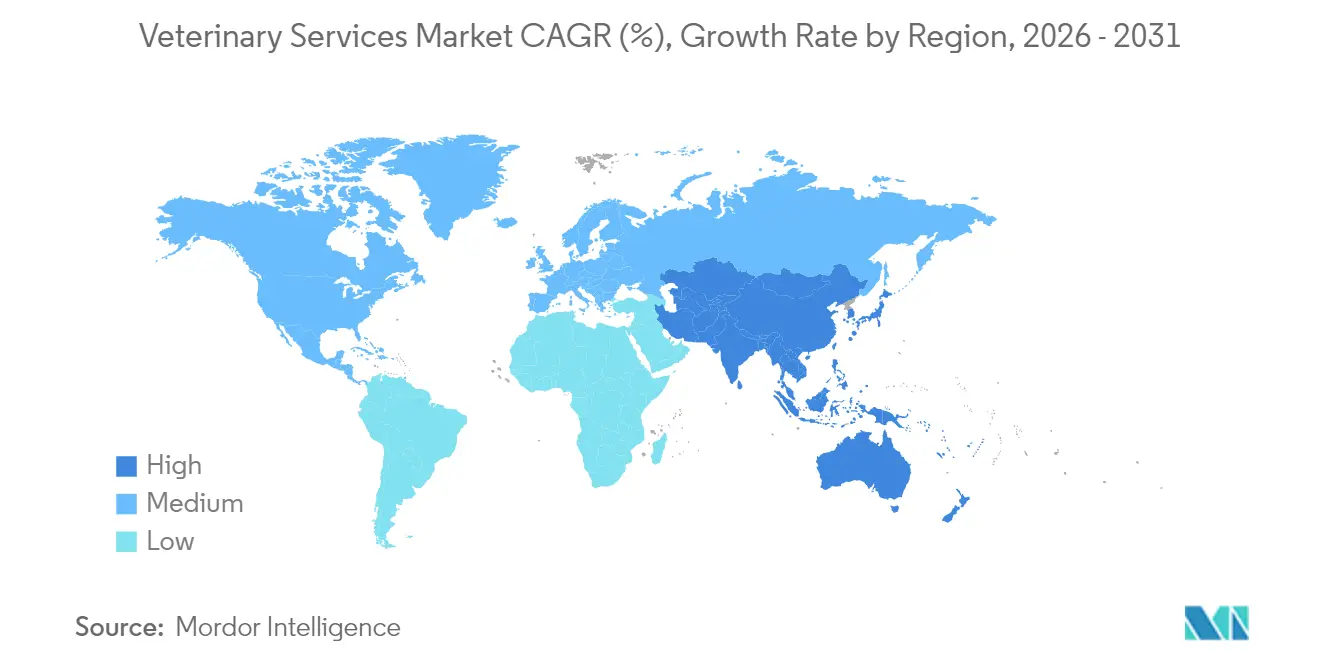
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
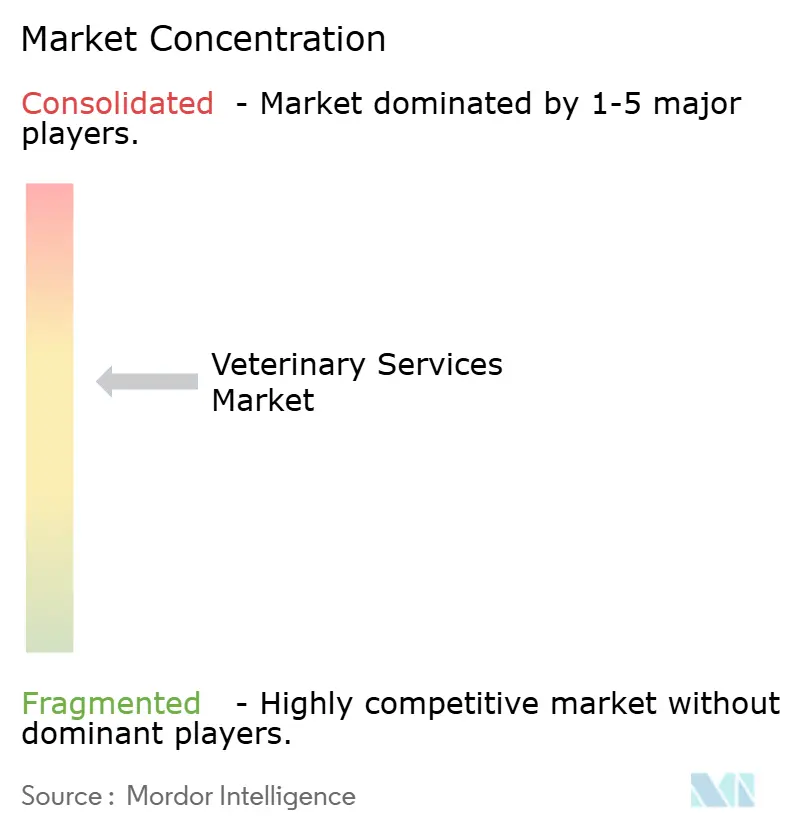
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Veterinärdienstleistungen von Mordor Intelligence
Die Marktgröße für Veterinärdienstleistungen wurde im Jahr 2025 auf USD 128,73 Milliarden geschätzt und wird voraussichtlich von USD 134,96 Milliarden im Jahr 2026 auf USD 170,99 Milliarden bis 2031 wachsen, bei einem CAGR von 4,84 % während des Prognosezeitraums (2026–2031). Hohe Ausgaben der Tierhalter, rasche Technologieübernahme und anhaltende Unternehmensübernahmen halten den Markt für Veterinärdienstleistungen auf einem Expansionskurs. Präventivmedizin gewinnt an Nachfrage, da Haushalte von episodischer zu kontinuierlicher Versorgung wechseln, während künstliche Intelligenz den diagnostischen Durchsatz erhöht und beschäftigte Kliniker unterstützt. Private-Equity- und strategische Käufer beschleunigen Konsolidierungsaktivitäten, um Skaleneffekte, Datenbestände und Talentpools zu sichern. Die Nachfrage wächst auch außerhalb der Heimtierversorgung: Überwachung zoonotischer Krankheiten, Mandate zur Viehproduktivität und One-Health-Politikrahmen erweitern die Erlösbasis des Marktes für Veterinärdienstleistungen.
Wichtigste Erkenntnisse des Berichts
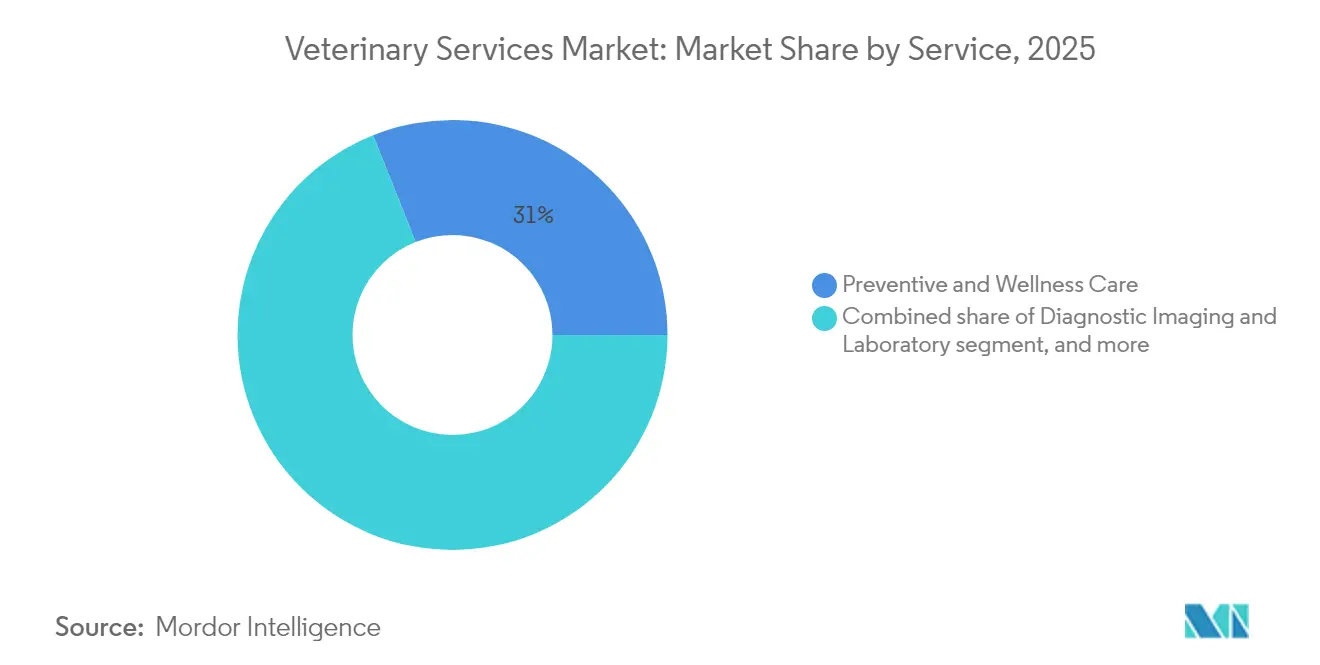
- Nach Dienstleistung führte Präventiv- und Wellnessversorgung mit einem Umsatzanteil von 31,02 % im Jahr 2025; Telemedizin und virtuelle Versorgung werden bis 2031 voraussichtlich mit einem CAGR von 6,45 % wachsen.
- Nach Tierart entfielen 62,68 % des Marktanteils für Veterinärdienstleistungen im Jahr 2025 auf Heimtiere; dasselbe Segment wird bis 2031 den schnellsten CAGR von 6,63 % verzeichnen.
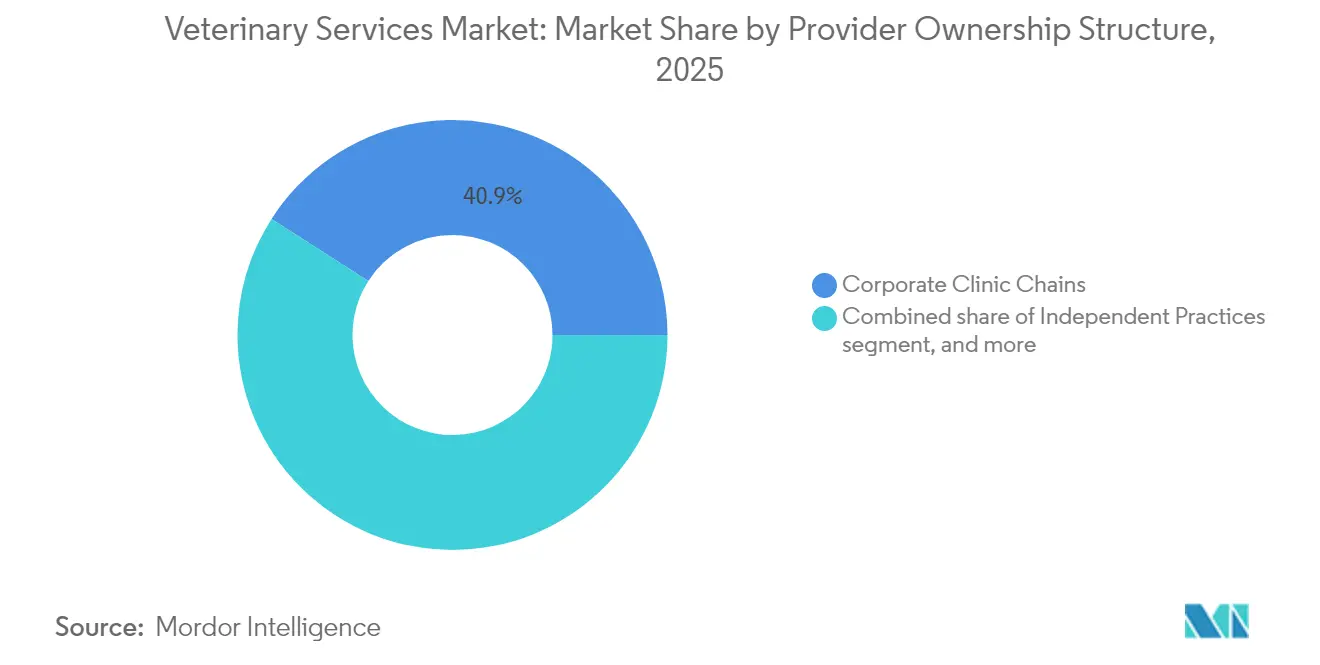
- Nach Anbieterstruktur hielten Unternehmensklinikketten im Jahr 2025 40,92 % des Marktes für Veterinärdienstleistungen, während mobile Praxen und Hausbesuchspraxen den stärksten CAGR von 7,49 % verzeichnen.
- Nach Liefermodus hielten stationäre Kliniken im Jahr 2025 einen Anteil von 73,58 % an der Marktgröße für Veterinärdienstleistungen; Telekonsultationsplattformen werden bis 2031 mit einem CAGR von 7,18 % wachsen.
- Geografisch kontrollierte Nordamerika im Jahr 2025 42,01 % des Marktes für Veterinärdienstleistungen; Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 5,57 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Heimtierhaltung & Vermenschlichung von Tieren | +1.8% | Nordamerika & Europa (hoch), Asien-Pazifik (steigend) | Langfristig (≥ 4 Jahre) |
| Zunehmende Häufigkeit zoonotischer & chronischer Tierkrankheiten | +1.2% | Global; verstärkter Fokus in Asien-Pazifik & Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Wachsende Anforderungen an Viehproduktivität & Lebensmittelsicherheit | +0.9% | Landwirtschaftliche Zentren in Asien-Pazifik & Südamerika | Langfristig (≥ 4 Jahre) |
| Ausweitung von Erstattungsmodellen für Tierversicherungen | +0.6% | Nordamerika & Westeuropa | Mittelfristig (2–4 Jahre) |
| KI-gestützte Triage & Diagnostik zur Steigerung der Klinikkapazität | +0.7% | Zunächst Nordamerika & Europa, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Heimtierhaltung & Vermenschlichung von Tieren
Die Heimtierhaltung erreichte im Jahr 2025 94 Millionen US-Haushalte, gegenüber 56 Millionen im Jahr 2011, und die Generation Z ist heute die am schnellsten wachsende Kohorte neuer Tierhalter[1]. Diese demografische Gruppe erwartet Onkologie-, Kardiologie- und Verhaltenstherapien, die einst der Humanmedizin vorbehalten waren. Vermögende Kunden erwerben zudem Concierge-Pläne, die genomisches Screening, Ernährungsberatung und rund um die Uhr verfügbaren Telezugang zu Spezialisten bündeln. Diese Premiumisierung stärkt die Cashflow-Transparenz im Markt für Veterinärdienstleistungen und rechtfertigt gleichzeitig Geräteinvestitionen und Spezialistenausbildung.
Zunehmende Häufigkeit zoonotischer & chronischer Tierkrankheiten
Die H5N1-Influenza-Episode im Jahr 2024 betraf mehr als 800 US-amerikanische Milchviehherden, mit 66 bestätigten menschlichen Infektionen, die auf Tierkontakt zurückgeführt wurden. Heimtiere leben länger, was chronische Erkrankungen begünstigt: 73 % der Hunde und 64 % der Katzen wurden im Jahr 2024 mit Zahnerkrankungen diagnostiziert. Dieser doppelte Druck unterstützt anhaltende Ausgaben für Labor, Bildgebung und Biosicherheit im Markt für Veterinärdienstleistungen.
Wachsende Anforderungen an Viehproduktivität & Lebensmittelsicherheit
USDA-Überwachungsprogramme sichern die Exportglaubwürdigkeit und erkennen antimikrobielle Resistenzen, was die Nachfrage nach Herdengesundheitsberatung und Impfkampagnen stärkt. Einkommensschwache Regionen verzeichnen niedrigere Impfraten, was Auslagerungsmöglichkeiten für multinationale Anbieter eröffnet. Staatlich geförderte Anreize, wie Virginias Zuschüsse in Höhe von USD 110.000 für ländliche Großtierpraxen, zielen darauf ab, Arbeitskräftemangel zu beheben.
KI-gestützte Triage & Diagnostik zur Steigerung der Klinikkapazität
Dreißig Prozent der Tierärzte setzen heute KI-Tools für Bildgebung, Zytologie und Praxismanagement-Workflows ein. Lösungen wie Vetscan Imagyst analysieren Präparate in Minuten und mildern Fallzahlspitzen bei Klinikermangel. Modelle des maschinellen Lernens prognostizieren auch lokale Krankheitsausbrüche, sodass Kliniken Behandlungen vorpositionieren können – ein Effizienzgewinn, der den Markt für Veterinärdienstleistungen stärkt.
Analyse der Hemmnisse*
| Analyse der Hemmnisse | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Globaler Mangel & Burnout bei Tierärzten | -1.4% | Ländliches Nordamerika, Asien-Pazifik, Teile Europas | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für fortgeschrittene Eingriffe & Ausrüstung | -0.8% | Nordamerika & Europa; städtische Zentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unklarheit bei grenzüberschreitender Tele-Veterinärversorgung | -0.5% | Europa (innerhalb der EU), Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Preissensibilität der Verbraucher führt zu aufgeschobener Versorgung | -0.4% | Global; am stärksten in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Globaler Mangel & Burnout bei Tierärzten
Prognosen zeigen ein Defizit von 70.092 Tierärzten bis 2032 gegenüber nur 52.926 Absolventen – ein Mangel, der durch Studienschulden mit einem Durchschnitt von USD 400.000 verschärft wird[2]. Burnout übersteigt 40 %, und das Suizidrisiko bleibt erhöht, was die Klinikbesetzung in der Veterinärdienstleistungsbranche unter Druck setzt. Ländliche Gebiete leiden am stärksten, wobei 243 US-amerikanische Landkreise im Jahr 2025 als Mangelgebiete eingestuft wurden.
Steigende Kosten für fortgeschrittene Eingriffe & Ausrüstung
Tierärztliche Versorgung Preise stiegen zwischen Mai 2023 und Mai 2025 um 7,6 %, weit über der allgemeinen Inflation. Kapitalintensive MRT- oder CT-Geräte drängen unabhängige Praxen in Richtung Unternehmenskäufer oder Überweisungsstrategien. Sechzig Prozent der Tierhalter nennen die Erschwinglichkeit als größtes Hindernis für die Inanspruchnahme von Leistungen, was die Ausgaben für nicht dringende Behandlungen in Teilen des Marktes für Veterinärdienstleistungen dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
Dominanz der Präventivversorgung treibt digitale Transformation voranPräventiv- und Wellnessversorgung erfasste 31,02 % des Umsatzes im Jahr 2025 und verankert den Markt für Veterinärdienstleistungen. Abonnement-Wellnesspläne und jährliche Gesundheitsuntersuchungen generieren planbare Margen, während automatische Apothekenbestellungen die Kundenbindung vertiefen. Die Marktgröße für Telemedizin im Bereich Veterinärdienstleistungen wird voraussichtlich von USD 392,98 Millionen im Jahr 2026 auf USD 0,54 Milliarden bis 2031 steigen, ein CAGR von 6,45 %. KI-gestützte Bildgebung erhöht den Durchsatz und unterstützt die Kapazität bei Spitzenbelastungen. Die chirurgische Nachfrage stabilisiert sich, da minimalinvasive Techniken die Erholungszeit verkürzen. Zahnbehandlungen bleiben lukrativ, mit einem Durchschnitt von USD 170–350 pro Fall, und 73 % der Hunde benötigen mindestens einen Eingriff in ihrem Leben.
Diagnostiklabore profitieren von Cross-Selling mit Kliniken, und E-Verschreibungsplattformen optimieren die Arzneimittelcompliance. Notfall- und Intensivzentren sind mit Arbeitskräfteengpässen konfrontiert, was Unternehmensgruppen dazu veranlasst, 24-Stunden-Hubs zu eröffnen, die durch Tele-Intensivstation-Dashboards vernetzt sind. Rehabilitation, Akupunktur und Hydrotherapie gewinnen an Bedeutung, da Heimtiere älter werden, was die lebenslangen Ausgaben im Markt für Veterinärdienstleistungen verlängert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Tierart:
Heimtiere führen das Wachstum an, während die Überwachung bei Nutztieren ausgeweitet wirdHeimtiere machten im Jahr 2025 62,68 % des Umsatzes aus und werden bis 2031 den schnellsten CAGR von 6,63 % verzeichnen. Hunde bleiben das größte Teilsegment, wobei Onkologie- und Kardiologiedienstleistungen menschliche Versorgungsprotokolle widerspiegeln. Die städtische Katzenhaltung steigt unter Millennials und der Generation Z, was die Nachfrage nach reinen Katzenkliniken antreibt. Die Pferdemedizin bleibt eine Nische, erzielt jedoch hohe durchschnittliche Transaktionswerte für Lahmheitsdiagnostik und Sportverletzte-Rehabilitation.
Nutztiere erfordern nach dem H5N1-Milchviehherden-Ausbruch eine integrierte Dienstleistungsversorgung, der öffentliche Gesundheitsrisiken aufgezeigt hat. Rinderhalter erwerben nun Echtzeit-Überwachung und Impfcompliance-Audits. Schweine- und Geflügelproduzenten erweitern umfassende Biosicherheitspakete, und Aquakulturunternehmen fordern spezialisierte Gesundheitspläne an – beides erweitert die Breite des Marktes für Veterinärdienstleistungen. Kleine Wiederkäuer gewinnen an Aufmerksamkeit, da Verbraucher Proteinquellen diversifizieren, was die Kundenbasis weiter verbreitert.
Nach Anbieterstruktur:
Unternehmenskonsolidierung beschleunigt sich bei gleichzeitiger unabhängiger InnovationUnternehmensketten hielten im Jahr 2025 40,92 % des Umsatzes. Mars Incorporated allein betreibt weltweit fast 3.000 Kliniken, nachdem es VCA für USD 9,1 Milliarden und spätere Akquisitionen übernommen hat. National Veterinary Associates trennte seine Spezial- und Allgemeinpraxisgeschäfte im Vorfeld eines möglichen Börsengangs. Mission Veterinary Partners und Southern Veterinary Partners planen eine Fusion, die 730 Standorte umfasst – ein Geschäft, das derzeit einer kartellrechtlichen Prüfung unterliegt.
Mobile Praxen und Hausbesuchspraxen verzeichnen einen CAGR von 7,49 % und sprechen zeitlich eingeschränkte Tierhalter sowie Kliniker an, die eine ausgewogene Work-Life-Balance suchen. Die Fusion von The Vets und BetterVet erweiterte die mobile Reichweite auf 30 Städte und erhöhte den Anteil des Segments am Markt für Veterinärdienstleistungen. Universitäten und Überweisungszentren bieten fortgeschrittene Modalitäten wie interventionelle Radiologie an und fungieren als Talentinkubatoren, während sie gleichzeitig hochwertige Fallzahlen generieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Liefermodus:
Traditionelle Kliniken passen sich an, während digitale Plattformen stark wachsenStationäre Einrichtungen machen immer noch 73,58 % der Ausgaben im Jahr 2025 aus, gestützt durch die praxisnahe Natur von Diagnose und Chirurgie. Dennoch wächst der Telekonsultationsanteil des Marktes für Veterinärdienstleistungen mit einem CAGR von 7,18 %. Californias Assembly Bill 1399 und ähnliche Regelungen in Colorado formalisierten virtuelle Versorgungsprotokolle und erweiterten die Aufgaben von Tiermedizinischen Fachangestellten, was Effizienzgewinne freisetzt. Wearables erfassen Vitalwerte und ermöglichen eine Fernüberwachung zwischen den Besuchen, während KI-Triage Tierhalter bei Bedarf zur persönlichen Versorgung leitet.
Hof- und mobile Dienste überbrücken ländliche Versorgungslücken, insbesondere in Mangellandkreisen. Airvet sammelte USD 11 Millionen ein, um eine virtuelle Triageplattform zu skalieren und ein geschätztes Defizit von 15.000 Tierärzten bis 2030 zu mildern. Traditionelle Kliniken reagieren mit verlängerten Öffnungszeiten, der Einführung von Bordstein-Abgabe und der Integration von Cloud-Praxismanagement, um mit dem digitalen Wandel Schritt zu halten.
Geografische Analyse
Markt für Veterinärdienstleistungen in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 42,01 % am globalen Umsatz. Eine ausgereifte Versicherungsdurchdringung, robuste E-Commerce-Apothekenkanäle und die Integration der One-Health-Politik stützen die Preiselastizität im Premiumsegment. Multinationale Ketten konzentrieren sich auf städtische Zentren in den USA, und kanadische Betreiber beobachten eine ähnliche Konsolidierung, passen ihr Angebot jedoch an die Anforderungen des öffentlichen Gesundheitswesens an. Die wachsende Mittelschicht in Mexiko treibt ein zweistelliges Wachstum im Heimtiernahrungsmarkt an – ein Signal für nachgelagerte Dienstleistungspotenziale.
Markt für Veterinärdienstleistungen in Europa
Europa verzeichnet eine stetige Nachfragesteigerung. Das Royal College of Veterinary Surgeons im Vereinigten Königreich vereinfacht die Akkreditierung und erleichtert so die grenzüberschreitende Mobilität von Tierärzten. Deutschland und Frankreich investieren in Überwachungsplattformen, die tierepidemiologische und humanepidemiologische Daten verknüpfen. Die Übernahme von VetPartners durch EQT signalisiert Kapitalzuflüsse mit dem Ziel, Klinikplattformen über die Mitgliedstaaten hinweg zu skalieren. Die regulatorische Harmonisierung im Bereich Telemedizin und Interoperabilität von Verschreibungsdaten unterstützt Klinikgruppen dabei, operative Synergien im Markt für Veterinärdienstleistungen zu erschließen.
Markt für Veterinärdienstleistungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 5,57 %. Die Ausgaben für tiermedizinische Versorgung in China erreichten im Jahr 2024 1.062 Milliarden Yuan und steigen trotz der Fragmentierung des Marktes weiter an. Der Heimtiernahrungsmarkt in Indien wächst mit einer CAGR von 15,37 % und zieht ergänzende Dienstleistungen wie Ernährungsberatung und Dermatologie nach sich. Japans stark alternde Hundepopulation treibt die Nachfrage nach geriatrischer Versorgung an, während Südkorea KI-Algorithmen für die Bildgebung bei Kleintieren vorantreibt. Australische Klinikzusammenschlüsse ziehen europäische Käufer an, die Zugang zu einem Markt mit hoher Compliance-Rate suchen. Diese Dynamiken vergrößern insgesamt die Marktgröße für Veterinärdienstleistungen in der Region.
Regulatorisches Umfeld
Das regulatorische Umfeld für tierärztliche Dienstleistungen wird weiterhin durch strengere Tiergesundheitsüberwachung, Governance für Tierarzneimittel und Vorschriften für den grenzüberschreitenden Verkehr von Haustieren geprägt. In der Europäischen Union verschärft die im März 2026 angenommene Delegierte Verordnung (EU) 2026/1073 die Vorschriften für bestimmte Tierarzneimittel und stärkt die Verpflichtungen zum verantwortungsvollen Antibiotikaeinsatz sowie zur Biosicherheit.
Die Delegierte Verordnung (EU) 2026/131, die am 22. April 2026 in Kraft trat, vereinheitlichte Kontrollen und Dokumentationspflichten für die nicht-kommerzielle Verbringung von Heimtieren. In den Vereinigten Staaten betreibt das FDA Center for Veterinary Medicine weiterhin gebührenfinanzierte Prüfungen über ADUFA und AGDUFA, wobei die Fristen für das Geschäftsjahr 2026 die laufende regulatorische Aufsicht über Tierarzneimittel und Generika unterstützen. Auf globaler Ebene brachte die WOAH während ihrer 93. Generalversammlung im Mai 2026 Aktualisierungen des Terrestrial Animal Health Code voran und lieferte damit Referenzstandards, die in nationale Rahmenwerke für Seuchenbekämpfung und tierärztliche Dienstleistungen einfließen.
Wettbewerbslandschaft
Der Markt für Veterinärdienstleistungen zeigt eine moderate Konzentration und eine steigende Transaktionsdynamik. Mars Incorporated integriert Heimtiernahrung, Diagnostik und Kliniken und erzielt Skalenvorteile sowie Datensynergien. Der Private-Equity-Anteil an US-amerikanischen Kliniken stieg von 8 % im Jahr 2011 auf fast 50 % bis 2025 und sichert Kapitalkosten-Vorteile für serielle Käufer. Covetrus wurde für USD 4 Milliarden privatisiert, was das Investoreninteresse an Technologiedistributoren unterstreicht. Private-Equity-Gruppen bauen regionale Netzwerke auf, investieren in KI-Workflow-Tools und modernisieren Überweisungszentren, um Margen zu schützen.
Weiße Flecken umfassen mobile Veterinärdienstleistungen, spezialisierte Dermatologie und Rehabilitation, wo kleinere Betreiber ohne hohe Anlagevermögensbelastungen innovieren. Das Veterinary Innovation Program der FDA bietet beschleunigte Zulassungswege für Software als Medizinprodukt und reduziert regulatorische Hürden. Unternehmenskäufer verfolgen diese Vermögenswerte, um Wachstum zu erneuern und sich gegen Konjunkturzyklen zu diversifizieren. Trotz der Konsolidierung halten unabhängige Kliniken noch 51 % der Standorte und nutzen personalisierte Versorgung und Gemeinschaftsbindungen.
Der Markt balanciert daher Skalenvorteile mit Raum für Disruptoren. KI und Fernüberwachung mildern den Arbeitskräftemangel, aber die Knappheit an Talenten hält die Gehaltsinflation hoch. Konsolidierer werden wahrscheinlich weiterhin Prämien für erstklassige Kliniken zahlen und damit eine Pipeline von Exits für Gründer und Private-Equity-Sponsoren im Markt für Veterinärdienstleistungen aufrechterhalten.
Marktführer im Bereich Veterinärdienstleistungen
-
Mars Inc.
-
National Veterinary Associates (NVA)
-
CVS Group PLC
-
IVC Evidensia
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Veterinärdienstleistungen Unternehmen in diesem Bericht
- Mars Inc. (VCA, Banfield, BluePearl)
- National Veterinary Associates (NVA)
- CVS Group
- IVC Evidensia
- Greencross Ltd
- Ethos Veterinary Health
- IDEXX
- Zoetis Services
- Elanco Animal Health Services
- Southern Veterinary Partners
- Thrive Pet Healthcare
- VetCor
- PetVet Care Centers
- Mission Veterinary Partners
- BlueRiver Pet Care
- FirstVet
- CityVet
- Armor Animal Health
- Kremer Veterinary Services
- I-Med Animal Referral Centers
Marktchancen und Zukunftsaussichten
Erkenntnisse aus 2026 deuten auf Freiräume bei der Skalierung datengestützter Diagnostik, Präzisionsmedizin und Kapazitätsaufbauprogrammen hin, die auf Personal- und Durchsatzengpässe abzielen. Die Nachfrage in Kliniken verlagert sich zunehmend hin zu kontinuierlichen Versorgungsmodellen, unterstützt durch KI-gestützte Arbeitsabläufe in Bildgebung, Zytologie und Praxismanagement, wobei 30% der Tierärzte KI-Tools in Bildgebung, Zytologie und Praxismanagement einsetzen.
Eine zweite Chance liegt in der tieferen Integration mit Diagnostik-, Genomik- und Lieferkettenplattformen, die präventive Versorgung über Multi-Standort-Netzwerke hinweg messbarer und wiederholbarer machen können. Im Jahr 2026 gab Zoetis endgültige Vereinbarungen zur Übernahme des Tiergenomik-Geschäfts von Neogen für 160 Millionen USD sowie zur Übernahme von VitalRADS im Juli 2026 bekannt, um das Diagnostikangebot zu stärken, während Elanco im Juni 2026 Elanco Ventures mit 25 Millionen USD ins Leben rief, um frühphasige Innovationen zu beschleunigen, die über tierärztliche Vertriebskanäle kommerzialisiert werden können. Programme des öffentlichen Sektors und nationale Initiativen schaffen ebenfalls Partnerschaftsmöglichkeiten für Impf- und Überwachungsbereitschaft, darunter die Absichtserklärung Saudi-Arabiens im Juni 2026 zur Entwicklung des AniVax-Impfstoffherstellungszentrums in Sudair Industrial City mit einer Phase-1-Kapazität von 50 bis 100 Millionen Dosen jährlich, was die regionale Biosicherheit und die Nachfrage nach damit verbundenen tierärztlichen Dienstleistungen unterstützt.
Neueste Industrielle Entwicklungen in Markt für Veterinärdienstleistungen
- Juli 2026: Zoetis kündigte die Übernahme von VitalRADS an, um das Diagnostikangebot zu stärken. Die Übernahme erweitert das Diagnostikportfolio von Zoetis und unterstützt bildgeführte Arbeitsabläufe in Multi-Standort-Netzwerken.
- Juni 2026: Elanco startet Elanco Ventures mit einer mehrjährigen Verpflichtung von 25 Millionen USD, um frühphasige Innovationen zu beschleunigen, die über tierärztliche Vertriebskanäle kommerzialisiert werden können. Das Programm reiht sich in laufende Investitionen in digitale Gesundheit und Diagnostik im gesamten Netzwerk ein.
- März 2026: Zoetis gab endgültige Vereinbarungen zur Übernahme des Tiergenomik-Geschäfts von Neogen für 160 Millionen USD bekannt. Der Deal erweitert die genomikgestützten Diagnostikfähigkeiten von Zoetis und die datengestützte Testung in globalen Netzwerken.
Markt für Veterinärdienstleistungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Veterinärdienstleistungen entgeltliche Leistungen, die von zugelassenen Tierärzten zur Unterstützung der Tiergesundheit und des Tierwohls bei Heim- und Nutztieren erbracht werden, von Routinebesuchen bis hin zu komplexer Versorgung.
Ausschlüsse aus dem Umfang: Reine Einzelhandelsprodukte für Haustiere und Tierernährung, die ohne tierärztliche Dienstleistung verkauft werden, sowie nicht-tierärztliche Pflege- und Betreuungsleistungen werden als außerhalb des Umfangs behandelt, sofern sie nicht gebündelt und als Teil eines tierärztlichen Versorgungsbesuchs abgerechnet werden.
Segmentierungsübersicht
- Nach Dienstleistung
- Chirurgie
- Diagnostische Bildgebung & Labor
- Präventiv- & Wellnessversorgung
- Notfall- & Intensivversorgung
- Telemedizin & Virtuelle Versorgung
- Rehabilitation & Physiotherapie
- Zahnheilkunde
- Apotheke & Verschreibungsmanagement
- Nach Tierart
- Heimtiere
- Hunde
- Katzen
- Pferde & Equiden
- Nutz- / Landwirtschaftliche Tiere
- Rinder & Büffel
- Schweine
- Geflügel
- Kleine Wiederkäuer
- Aquakulturarten
- Heimtiere
- Nach Anbieterstruktur
- Unabhängige Praxen
- Unternehmensklinikketten
- Mobile Praxen / Hausbesuchspraxen
- Universitäten & Überweisungskrankenhäuser
- Nach Liefermodus
- In der Klinik (Stationär)
- Mobil / Hofbesuch
- Telekonsultationsplattformen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um die Faktenbasis für Tierpopulationen, Versorgungsnutzung und den Betriebsumfang von Kliniken und Krankenhäusern zu ermitteln. Öffentliche Quellen wie das US Bureau of Labor Statistics (Beschäftigungs- und Lohndaten), das USDA (Viehbestandszahlen und Tiergesundheitsprogramme), die Weltorganisation für Tiergesundheit (Standards und Seuchenberichterstattung) sowie die FAO (Indikatoren für Nutztiere) halfen uns, Nachfragesignale mit dem tatsächlichen Bedarf an Tierversorgung abzugleichen.
Wir haben außerdem Veröffentlichungen staatlicher und nationaler Tierärzteverbände, begutachtete Fachzeitschriften zu klinischen und präventiven Versorgungstrends sowie Unternehmensberichte und Investorenpräsentationen von Dienstleistern ausgewertet, soweit verfügbar. Um die Annahmen zu verankern, haben wir Preis- und Volumenentwicklungen mit seriöser Presseberichterstattung und einem kostenpflichtigen Abonnement für Unternehmensfinanzdaten und Nachrichtenkontext abgeglichen sowie Patentdatenbanken genutzt, um Veränderungen bei Diagnostik und Arbeitsabläufen zu erkennen. Diese Beispiele sind nicht abschließend; viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Überprüfung des Leistungsmix, der Besuchshäufigkeit und der Preisentwicklung über verschiedene Kliniktypen hinweg, einschließlich Allgemeinpraxen, Fachkliniken und Notfalleinrichtungen. Wir haben mit Praxisinhabern, Krankenhausadministratoren, Tierärzten und Führungskräften in APAC, EMEA und Amerika gesprochen, um zu bestätigen, wie die Einführung präventiver Versorgung, Personalengpässe und die Intensität der Diagnostik die Umsatzgenerierung im Tagesgeschäft beeinflussen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 15 % | APAC: 39 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 26 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 59 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Tierpopulation und Versorgungsnutzung in einen adressierbaren Nachfragepool umgerechnet werden, der anschließend mithilfe von Versorgungsintensität und durchschnittlichen Preispunkten nach Region in Ausgaben umgewandelt wird. In der Praxis verwendet das Modell eine kleine Anzahl wiederholbarer Eingaben, wie etwa Bestandszahlen für Heim- und Nutztiere, jährliche Besuchsraten, Anteil der Besuche mit Diagnostik oder chirurgischen Eingriffen, typische Verfahrens- und Beratungspreise, Personalverfügbarkeit (Dichte von Tierärzten und Tiermedizinischen Fachangestellten) sowie das Tempo der Einführung präventiver und chronischer Versorgung.
Um sicherzustellen, dass die Gesamtwerte nicht abweichen, gleichen wir die Ergebnisse mit selektiven Bottom-up-Näherungen ab, wie etwa der Hochrechnung von Stichproben-Umsatzbandbreiten von Kliniken, der Anwendung typischer Umsätze pro Tierarzt sowie der Nutzung von Kanalprüfungen bei Preislisten und Leistungspaketen. Wo Abdeckungslücken bestehen – etwa bei begrenzter öffentlicher Transparenz zu unabhängigen Kliniken in bestimmten Ländern – wenden wir konservative Nutzungs- und Preisnäherungswerte an und überprüfen diese anschließend in Interviews. Die Prognose stützt sich auf Szenarioanalysen, bei denen Makrofaktoren und Kapazitätsengpässe von Kliniken mit dem erwarteten Wachstum der Haustierhaltung und dem Bedarf an Nutztierproduktivität kombiniert und anschließend anhand der Erwartungen der Praktiker zu Preisgestaltung und Fallmix für die nächsten Jahre angepasst werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die Zahlen auf Länder- und Regionalebene realistisch bleiben. Wir vergleichen den impliziten Ausgabenbetrag pro Tier, den Umsatz pro Praxisfachkraft und die jährliche Preisentwicklung mit unabhängigen Signalen aus öffentlichen Statistiken und den Angaben der Befragten und untersuchen dann Ausreißer vor der abschließenden Freigabe. Wenn sich eine wesentliche Annahme ändert – etwa durch plötzliche Personalverschiebungen, politische Aktualisierungen oder einen Nachfrageschock durch Seuchenereignisse – leitet das Team eine erneute Kontaktaufnahme mit relevanten Experten ein, um Richtung und Ausmaß der Auswirkungen zu bestätigen.
Berichte werden nach einem jährlichen Zeitplan aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Aussichten erheblich verändern. Vor der Auslieferung erhält das Modell einen abschließenden Überprüfungsdurchgang, damit Kunden keine veralteten Schätzungen lesen.
Marktgröße für Veterinärdienstleistungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Veterinärdienstleistungen sehen oft unterschiedlich aus, weil jeder Herausgeber die Grenze dessen, was als Dienstleistung gilt, unterschiedlich zieht, ein anderes Basisjahr verwendet und Preise sowie Besuchsvolumina unterschiedlich fortschreibt.
Die Vergleichstabelle zeigt eine deutliche Streuung; im Modell von Mordor Intelligence ist der Umfang an tierärztlich erbrachten Leistungen geknüpft (einschließlich Diagnostik, Chirurgie, Hospitalisierung, Zahnmedizin und verwandter klinischer Versorgung), anstatt breitere reine Einzelhandelsausgaben für Haustiere oder lose definierte nicht-medizinische Zusatzleistungen einzubeziehen, die die Gesamtsummen aufblähen können, wenn sie in denselben Umsatzpool einfließen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 134,96 Mrd. USD (2026) | |
| Branchenherausgeber A | 164,50 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und scheint eine breitere Leistungsgrenze anzuwenden, die Umsätze aus tierärztlichen Praxen mit angrenzenden Ausgabenkategorien vermischen kann, was die Gesamtsumme bereits vor der Anwendung von Prognosenannahmen nach oben treibt. |
| Branchenherausgeber B | 145,65 Mrd. USD (2024) | Verankert die Schätzung an einem anderen Jahr und geht von einer schnelleren Preis- und Versorgungsintensitätsausweitung aus, was den Ausgangswert und den Wachstumspfad anheben kann, verglichen mit einem Modell, das Kernklinische Leistungen von Nicht-Kernausgaben trennt. |
Betrachtet man die Tabelle als Ganzes, ergeben sich die Lücken hauptsächlich aus der Jahresauswahl, der Definition abrechenbarer tierärztlicher Versorgung und der angenommenen Geschwindigkeit des Preis- und Besuchsintensitätsanstiegs. Indem wir die Eingaben an beobachtbarer Nutzung und gängigen Verfahrenspreisen ausrichten, können wir eine klare Zahl anbieten, die sich leichter auf praktische Nachfragetreiber zurückführen lässt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Veterinärdienstleistungen?
Der Markt für Veterinärdienstleistungen wird im Jahr 2026 auf USD 134,96 Milliarden geschätzt.
Wie schnell wird der Markt für Veterinärdienstleistungen voraussichtlich wachsen?
Der Markt wird voraussichtlich mit einem CAGR von 4,84 % wachsen und bis 2031 USD 170,99 Milliarden erreichen.
Welches Dienstleistungssegment hat den größten Anteil?
Präventiv- und Wellnessversorgung führte im Jahr 2025 mit 31,02 % des Umsatzes.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Urbanisierung, steigende verfügbare Einkommen und ein Wandel der kulturellen Einstellungen gegenüber Heimtieren treiben einen CAGR von 5,57 % in Asien-Pazifik an.
Wie beeinflusst künstliche Intelligenz die Veterinärversorgung?
Dreißig Prozent der Tierärzte nutzen bereits KI, um die Bildinterpretation, Zytologieanalyse und das Workflow-Management zu beschleunigen und die Kapazität bei Arbeitskräftemangel zu verbessern.
Welche Herausforderungen könnten das Marktwachstum verlangsamen?
Ein akuter Tierärztemangel und steigende Behandlungskosten könnten die Klinikkapazität einschränken und die Nachfrage in bestimmten demografischen Gruppen dämpfen.