
Marktgröße und Marktanteil für vaskuläre Plugs
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 281.15 Millionen US-Dollar |
| Marktgröße (2032) | 371.29 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für vaskuläre Plugs durch Mordor Intelligence
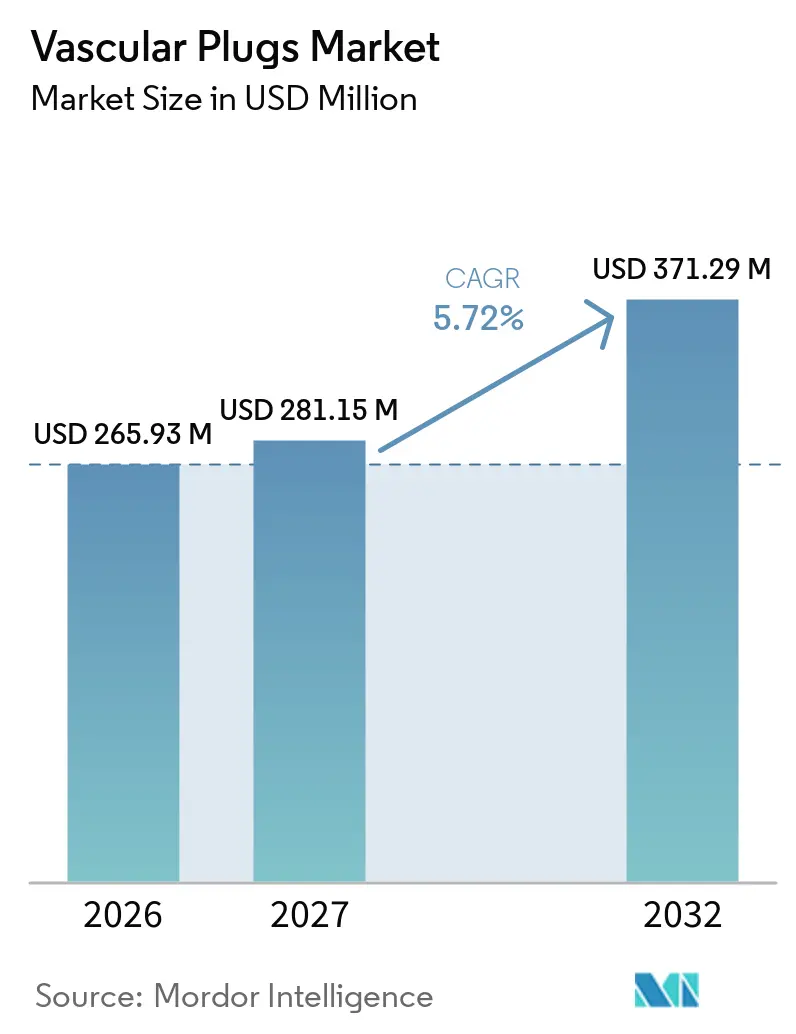
Die Marktgröße für vaskuläre Plugs wurde im Jahr 2026 auf 265,93 Millionen USD geschätzt und wird voraussichtlich von 281,15 Millionen USD im Jahr 2027 auf 371,29 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,72 % während des Prognosezeitraums (2027–2032).
Das Wachstum wird durch die zunehmende klinische Belastung durch periphere Gefäßerkrankungen, die rasch wachsende Präferenz für minimalinvasive Embolisierung sowie kontinuierliche Produktdesign-Verbesserungen wie Mikro-Plugs und PTFE-beschichtete Varianten vorangetrieben. Protokolle zur Entlassung am selben Tag in interventionellen Radiologieeinheiten, erweiterte Off-Label-Anwendungen im neurovaskulären Bereich sowie schnellere Ausnahmegenehmigungen für humanitäre Geräte in Schwellenländern steigern die Eingriffszahlen zusätzlich. Größere Gerätehersteller investieren weiterhin in Nitinol-Verarbeitungstechnologien, um die Einsatzzeiten zu verkürzen und die Fluoroskopiebelastung für Kliniker und Patienten zu reduzieren. Diese Fortschritte, zusammen mit Materialinnovationen, die die Gerätekompatibilität mit 3-Fr-Mikrokathetern erweitern, erhalten die Nachfrage auch in kostenempfindlichen ambulanten Umgebungen aufrecht und stärken den positiven Ausblick für den Markt für vaskuläre Plugs.
Wesentliche Erkenntnisse des Berichts
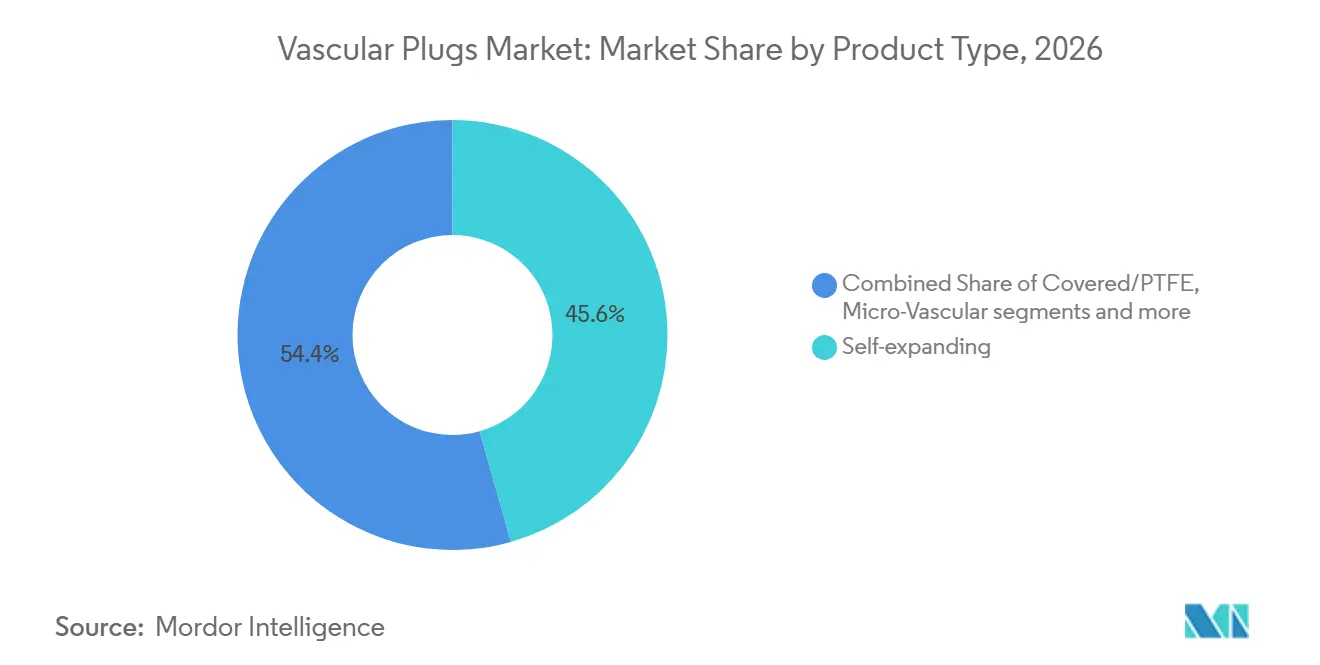
- Nach Produkttyp hielten selbstexpandierende Nitinol-Plugs im Jahr 2026 einen Marktanteil von 45,62 % am Markt für vaskuläre Plugs, während Formgedächtnis-Polymer-Plugs bis 2032 voraussichtlich mit einer CAGR von 6,21 % wachsen werden.
- Nach Anwendungsgebiet entfiel auf periphere Gefäßerkrankungen im Jahr 2026 ein Anteil von 37,68 % an der Marktgröße für vaskuläre Plugs; neurovaskuläre Erkrankungen werden bis 2032 voraussichtlich mit einer CAGR von 6,78 % wachsen.
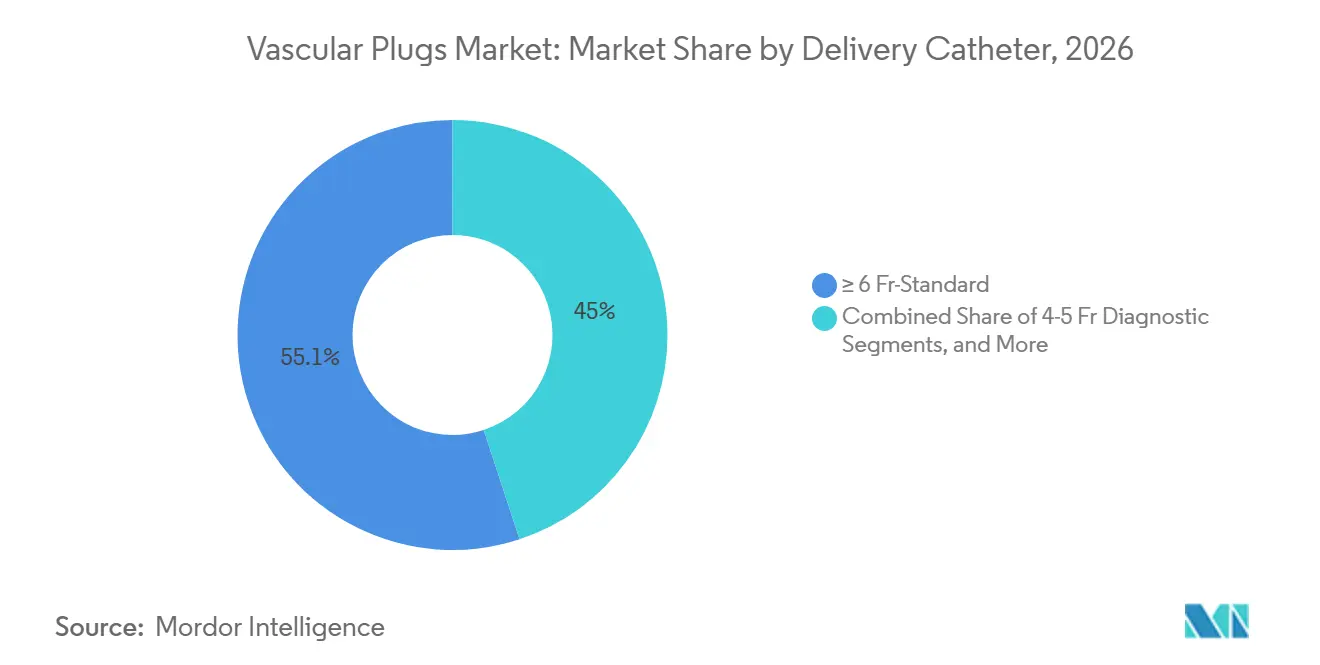
- Nach Einführungskatheter führten Standard-Katheter ≥ 6 Fr im Jahr 2026 mit einem Umsatzanteil von 55,05 %, während Mikrokatheter ≤ 3 Fr im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 6,55 % wachsen werden.
- Nach Material hielten Nitinol-Netzgeräte im Jahr 2026 einen Anteil von 69,02 % an der Marktgröße für vaskuläre Plugs; hybride Nitinol-Polymer-Designs werden voraussichtlich eine CAGR von 6,86 % verzeichnen.
- Nach Geografie dominierte Nordamerika den Markt für vaskuläre Plugs im Jahr 2026 mit einem Umsatzanteil von 39,92 %, während Asien-Pazifik bis 2032 voraussichtlich die höchste CAGR von 7,18 % erzielen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz peripherer Gefäßerkrankungen | +1.2% | Global; am höchsten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Einführung minimal-invasiver Embolisation | +1.5% | Global; angeführt von Nordamerika, Ausweitung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Designfortschritte | +0.8% | Nordamerika und EU-Innovationszentren; globale Einführung | Mittelfristig (2–4 Jahre) |
| Ausweitung des Off-Label-Einsatzes im neurovaskulären Bereich | +0.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Gleichtags-Entlassungsprotokolle | +0.4% | Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Humanitäre Geräteausnahmeregelungen | +0.3% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz peripherer Gefäßerkrankungen (PVD)
Zunehmende Fettleibigkeit, Diabetes und alternde Bevölkerungen erhöhen kollektiv die Inzidenz peripherer Gefäßerkrankungen (PVD) und steigern die Nachfrage nach Embolisation bei gliedmaßenerhaltenden Eingriffen. Krankenhäuser standardisieren nun den Gefäßverschluss mit vaskulären Plugs zur Aufrechterhaltung der Hämostase bei komplexen Angioplastien, was Verfahrensschritte reduziert und die Raumdurchlaufzeiten optimiert. Daten des öffentlichen Gesundheitswesens zeigen mehr als 200 PVD-Fälle pro 100.000 Erwachsene in einkommensstarken Volkswirtschaften, eine Statistik, die den Verbrauch embolischer Geräte direkt erhöht. Eine günstige Erstattungslage, die Plug-Kosten in episodenbezogene Zahlungen bündelt, fördert die Einführung und hält den Markt für vaskuläre Plugs auf einem gesunden Expansionspfad [1].
Rapide steigende Einführung minimal-invasiver Embolisation gegenüber chirurgischen Eingriffen
Der endovaskuläre Verschluss mit Plugs vermeidet Allgemeinanästhesie, verkürzt die Erholung und senkt Wundpflegekomplikationen. Leistungserbringer verzeichnen einen Rückgang der Gesamtbehandlungskosten um bis zu 20 %, wenn Embolisation die offene Ligatur ersetzt, was mit den Vorgaben der Kostenträger für wertorientierte Versorgung übereinstimmt. Da Krankenhausadministratoren den reduzierten Bettentagsverbrauch quantifizieren, priorisieren sie die Bevorratung von Plug-Sortimenten – eine Entscheidung, die Eingriffszahlen erhöht und den Markt für vaskuläre Plugs stärkt.
Kontinuierliche Designfortschritte (Mikro-Plugs, PTFE-Beschichtungen)
Drittgenerations-Mikro-Plugs gleiten durch winzige 0,021-Zoll-Katheter und erreichen distale Gefäßabschnitte, die Coils nicht erreichen können. PTFE-Beschichtungen stoppen den Fluss sofort, was den Einsatz mehrerer Coils überflüssig machen und die Verbrauchsmaterialien pro Eingriff in hochvolumigen Zentren um 40 % reduzieren kann. Verbesserungen der röntgendichten Markierungen reduzieren die Fluoroskopieexposition um 48 % und verringern die Bedenken der Operateure hinsichtlich kumulativer Strahlendosen.
Wachsender Off-Label-Einsatz im neurovaskulären Bereich (Schlaganfall, AVFs)
Interventionelle Neuroradiologen verlassen sich zunehmend auf Plugs zum Schutz distaler Territorien während der mechanischen Thrombektomie und zur Abdichtung hochflussiger arteriovenöser Fisteln. Frühe Studien berichten von technischen Erfolgsraten über 95 %, was eine breitere Einführung fördert. Compassionate-Use-Genehmigungen ermöglichen den sofortigen Einsatz bei lebensbedrohlichen Blutungen, was die klinische Vertrautheit erweitert und den Markt für vaskuläre Plugs indirekt stärkt.
Analyse der Hemmnisfaktoren*
| Hemmnisfaktoren | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge globale regulatorische Anforderungen | -0.7% | Global; am restriktivsten in der EU und Japan | Langfristig (≥ 4 Jahre) |
| Hohe Plug-Kosten gegenüber Coils | -0.5% | Asien-Pazifik und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Volatilität der Nitinol-Lieferkette | -0.3% | Global; Produktion konzentriert in China/Taiwan | Kurzfristig (≤ 2 Jahre) |
| Qualifikationslücken bei Operateuren in eingriffsschwachen Laboren | -0.4% | Schwellenmärkte und ländliche Versorgungssysteme | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge globale regulatorische und klinische Studienanforderungen
Längere Entwicklungszeiträume unter der US-amerikanischen FDA und der EU-Medizinprodukteverordnung (MDR) erhöhen die Vormarktkosten. Multizentrische Studien verfolgen nun die Gefäßdurchgängigkeit für 12 Monate oder länger, was Break-even-Punkte für kleine Innovatoren verzögert. Risikokapitalgeber reagieren darauf, indem sie Daten aus späteren Entwicklungsphasen fordern, bevor sie finanzieren, was den Zufluss neuartiger Plattformen in den Markt für vaskuläre Plugs verlangsamt.
Hohe Plug-Kosten im Vergleich zu Coil-Alternativen
Obwohl ein einzelner Plug mehrere Coils ersetzen kann, bleibt die Wahrnehmung höherer Vorabkosten in kostenempfindlichen Regionen bestehen. Wechselkursvolatilität verstärkt Preisunterschiede und veranlasst Beschaffungsteams, bevorzugt auf Legacy-Detachment-Coils zurückzugreifen, die mit Ballons gebündelt werden. Budgetbeschränkungen dämpfen daher die kurzfristige Einführung in Teilen Lateinamerikas und Südostasiens und hemmen den Markt für vaskuläre Plugs.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Selbstexpandierende Plattformen halten den LöwenanteilSelbstexpandierende Nitinol-Plugs erzielten im Jahr 2026 einen Marktanteil von 45,62 % am Markt für vaskuläre Plugs, gestützt durch breite Durchmesserbereiche und eine hervorragende Anpassungsfähigkeit an Gefäßwände. Vertraute Ablösemechanismen, die Möglichkeit zur Rückführung für eine Neupositionierung sowie Röntgendichte stärken das Vertrauen der Anwender. Im Zeitraum 2027–2032 hält das Segment eine CAGR im mittleren einstelligen Bereich aufrecht, da Verbesserungen der Flechtdichte die Abdichtung in großen proximalen Arterien verbessern. Formgedächtnis-Polymer-Plugs werden eine CAGR von 6,21 % verzeichnen, angetrieben durch den zunehmenden Einsatz in kleinkalibrigen Ästen, wo hydrophile Beschichtungen Reibung und Endotheltrauma begrenzen. Beschichtete/PTFE-Plugs bieten sofortige Hämostase bei Pseudoaneurysmen, während Mikrogefäß-Plugs bei Neuro-Interventionen mit ≤ 3-Fr-Zugang unverzichtbar werden. Bioresorbierbare Prototypen befinden sich noch in der Vorkommerzialisierungsphase, wecken jedoch Interesse für pädiatrische Anomalien. Insgesamt hält die Diversifizierung den Wettbewerb aufrecht und fördert die allgemeine Expansion des Marktes für vaskuläre Plugs.
Selbstexpandierende Modelle der zweiten Generation integrieren proximale Markerbänder, die die fluoroskopische Sichtbarkeit verbessern und dem Anwender-Feedback aus Hochvolumen-Traumazentren entsprechen. Gleichzeitig integrieren Formgedächtniseinheiten röntgendurchlässige Grundstrukturen, um die MRT-Kompatibilität bei der Nachsorgebildgebung zu maximieren. Solche inkrementellen Verbesserungen differenzieren Produktlinien und helfen Anbietern, höhere jährliche Volumenverpflichtungen mit Einkaufsgemeinschaften auszuhandeln. Diese Dynamiken stützen die Umsatzwachstumsaussichten der Branche für vaskuläre Plugs über alle Krankenhaustierungen hinweg.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Anwendung:
Periphere Gefäßerkrankungen führen, während neurovaskuläre Erkrankungen am schnellsten wachsenEingriffe bei peripheren Gefäßerkrankungen generierten im Jahr 2026 37,68 % der Marktgröße für vaskuläre Plugs, da die Aufnahmen wegen kritischer Extremitätenischämie in städtischen Zentren zunahmen. Ambulante Herzkatheterlabore in den USA und deutsche Angiographieeinheiten bevorzugen zunehmend den Plug-Verschluss, um die Eingriffsdauer zu verkürzen und eine Entlassung am selben Tag zu ermöglichen. Das künftige Wachstum verlangsamt sich in Märkten, in denen eine Sättigungsscreening die inkrementellen Diagnosen peripherer Gefäßerkrankungen verlangsamt. Neurovaskuläre Erkrankungen werden jedoch mit der höchsten CAGR von 6,78 % wachsen, da plug-geschützte Flussumleitungsstrategien über frühe Anwender-Krankenhäuser hinaus expandieren. Die plug-unterstützte Embolisierung findet auch eine Nische bei Riesenaneurysmen, bei denen Coils allein unzureichend sind.
Onkologische TACE-Fälle erfordern weiterhin Mikrogefäß-Plugs, die in gewundene Leberäste passen und eine vorhersehbare Partikelretention gewährleisten. Das Segment der Herz-Kreislauf-Erkrankungen nutzt Plugs für koronare Arterien-Fisteln und postoperative Shunts, was eine kleinere, aber technisch anspruchsvolle Nische darstellt. In der Gynäkologie und Geburtshilfe profitiert die Uterusarterienembolisierung bei Myomen von Plug-Geräten, die postprozedurale Schmerzen reduzieren und die Patientenzufriedenheit steigern. Insgesamt diversifizieren diese Indikationen die Umsatzquellen und stärken die Widerstandsfähigkeit des Marktes für vaskuläre Plugs.
Nach Zufuhrkatheter:
Verlagerung hin zu niedrigprofiligem ZugangStandard-Einführung ≥ 6 Fr hielt im Jahr 2026 einen Anteil von 55,05 % am Markt für vaskuläre Plugs, da sie einen breiten Durchmesserbereich abdeckt und vorhandene Laborbestände nutzt. Mikrokathetersysteme ≤ 3 Fr wachsen jedoch mit einer CAGR von 6,55 %, da distale Therapien zunehmen. Die Marktgröße für vaskuläre Plugs im Bereich der Mikrokatheter wird sich im Prognosezeitraum voraussichtlich verdoppeln, begünstigt durch ambulante Eingriffe mit Entlassung am selben Tag.
Die Einführung von Plugs der dritten Generation durch 0,021-Zoll-Mikrokatheter mindert die Drehmoment- und Rückstoßprobleme, die einst die distale Reichweite einschränkten. Unterstützende Diagnostikkatheter im 4–5-Fr-Bereich füllen eine mittlere Nische für gewundene, aber mittelkalibrige Anatomien.

Nach Material:
Nitinol-Dominanz steht vor Herausforderung durch PolymereNitinol-Netzgeräte hielten im Jahr 2026 einen Anteil von 69,02 % an der Marktgröße für vaskuläre Plugs aufgrund ihrer bewährten Superelastizität und Biokompatibilität. Enge Toleranzkontrolle in Nitinol-Verarbeitungszentren in den Vereinigten Staaten und Irland gewährleistet konsistente Umwandlungstemperaturen für eine zuverlässige Einführung. Anbieter verbessern Elektropolierverfahren, um die Nickelionenfreisetzung zu reduzieren und die Sicherheit weiter zu erhöhen. Hybride Nitinol-Polymer-Plugs werden mit einer CAGR von 6,86 % wachsen, da ihre Doppelschichtstruktur eine schnellere Endothelialisierung verspricht – ein Merkmal, das bei arteriovenösen Malformationen mit hohem Fluss geschätzt wird.
Geografische Analyse
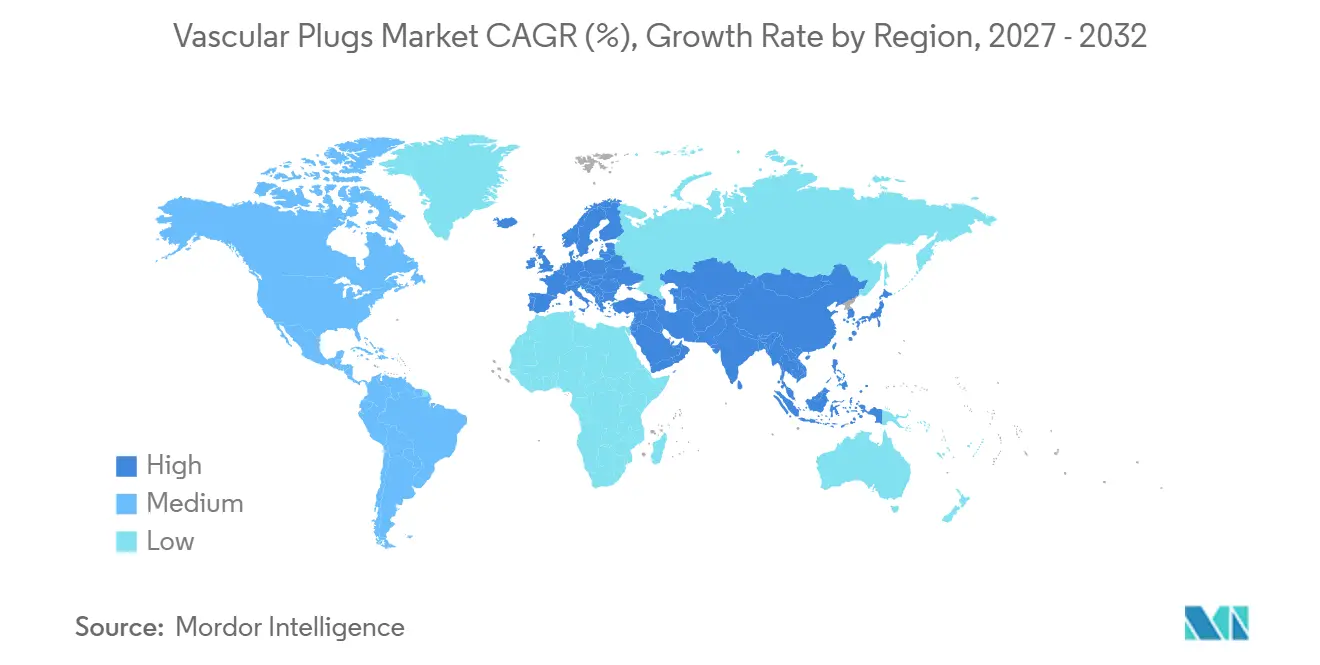
Markt für vaskuläre Verschlusssysteme in Nordamerika
Nordamerika generierte im Jahr 2026 39,92 % des Umsatzes im Markt für vaskuläre Plugs. Die Region verfügt über hohe Eingriffszahlen, frühe Anwender in tertiären Zentren und eine Erstattungsregelung, die minimalinvasive Ansätze begünstigt. Führende Einrichtungen wie die Mayo Clinic und die Cleveland Clinic bieten formale Plug-Schulungen an, die sich auf kommunale Krankenhäuser ausweiten und die Reichweite vergrößern. Darüber hinaus beschleunigt ein robustes klinisches Studienökosystem die Markteinführungszeiten für neuartige Designs.
Markt für vaskuläre Verschlusssysteme im asiatisch-pazifischen Raum
Asien-Pazifik verzeichnet mit einer CAGR von 7,18 % bis 2032 den steilsten Wachstumspfad. Japan und Südkorea spiegeln bereits die westliche Eingriffskomplexität wider, während China und Indien zum Rohvolumen beitragen. Staatliche Versicherungspilotprojekte erstatten nun die Plug-Embolisierung bei diabetischer Fußischämie, was das wirtschaftliche Gleichgewicht zugunsten der Adoption verschiebt. Lokale Auftragsfertigung im Rahmen von Value-Engineering-Programmen senkt die Kosten pro Gerät und passt die Technologie an preisbewusste Systeme an.
Markt für vaskuläre Verschlusssysteme in EMEA und Lateinamerika
Europa bleibt stabil, gestützt durch eine universelle Versorgungsabdeckung und die Präferenz der Kliniker für evidenzbasierte Geräte. Die Europäische Gesellschaft für perkutane kardiovaskuläre Interventionen hat kürzlich ihre Leitlinien aktualisiert und den Einsatz von Verschlusssystemen bei traumatischen Pseudoaneurysmen empfohlen, was zu einer schrittweisen Verbreitung geführt hat. Lateinamerika und der Nahe Osten und Afrika hinken hinterher, profitieren jedoch von humanitären Gerätezulassungen, die die Genehmigungszyklen verkürzen. Mobile Trainingslabore und Tele-Proctoring schließen Qualifikationslücken bei Anwendern und positionieren diese Regionen für ein überdurchschnittliches Aufholwachstum.
Regulatorisches Umfeld
In den Vereinigten Staaten fallen Vaskuläre Plugs typischerweise unter den FDA-Class-II-Zulassungsweg für vaskuläre und neurovaskuläre Embolisationsgeräte. Der Marktzugang wird durch 510(k)-Freigaben unter der Kategorie der vaskulären Embolisationsgeräte unterstützt, wobei spezielle Kontrollrichtlinien Prüfungen und Kennzeichnung prägen. Aktuelle US-Freigaben zeigen, wie Produktiterationen weiterhin die Compliance-Arbeit vorantreiben, darunter die Siege-Vascular-Plug-Familie von Merit Medical Systems (FDA-510(k)-Freigabe im Mai 2024) und das Nitinol Enhanced Device von Embolization, Inc. (FDA-510(k)-Freigabe im Mai 2025). Bei all diesen Beispielen bleiben Bank-, Biokompatibilitäts- und Leistungsnachweise zentral für die Freigabe.
In Europa wird der Marktzugang durch die EU-MDR 2017/745 geregelt, wobei implantierbare Produkte mit höherem Risiko und Geräte der Klasse III/IIb eine robuste klinische Bewertung erfordern und, sofern anwendbar, eine Interaktion mit Expertengremien und wissenschaftlichen Beratungswegen, die durch EMA-Leitlinien für Hochrisiko-Medizinprodukte unterstützt werden. Die Delegierte Verordnung (EU) 2026/1451 der Kommission (angenommen am 20. März 2026) aktualisierte die Liste implantierbarer Produkte und Geräte der Klasse III, die von der Pflicht zur Durchführung klinischer Prüfungen ausgenommen sind, und listete dabei ausdrücklich endovaskuläre Embolisationsspiralen und -partikel auf. Hersteller richten die Arbeit an Kombinationsprodukten aus Gerät und Arzneimittel sowie an der biologischen Bewertung von Implantaten weiterhin an aktualisierten internationalen Normen aus, darunter ISO 12417-1:2024 und ISO 10993-6:2026.
Wettbewerbslandschaft
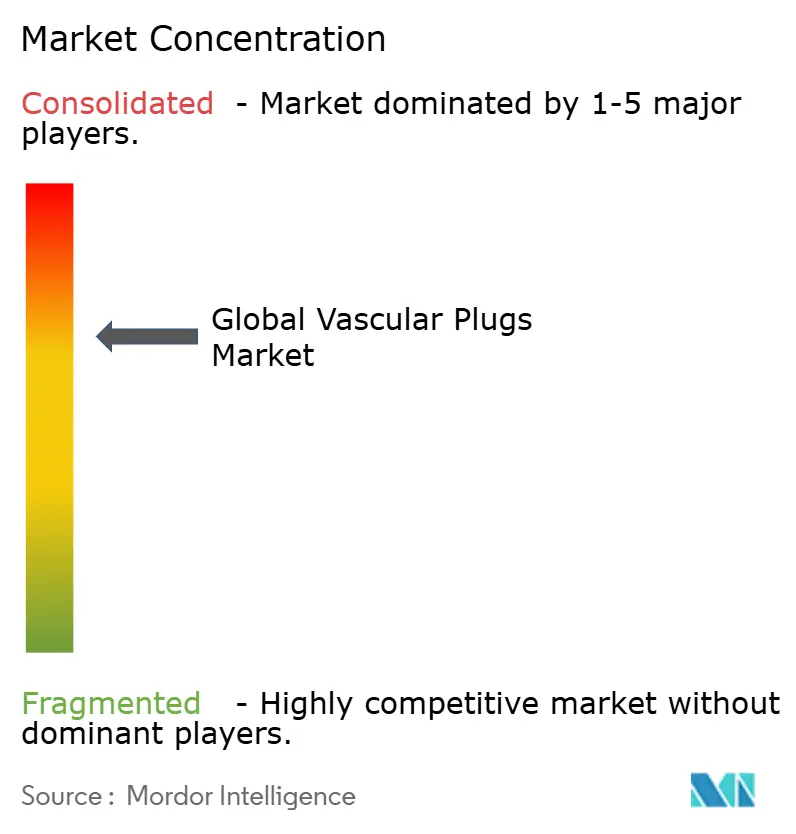
Der Markt für vaskuläre Plugs weist eine moderate Fragmentierung auf: Kein einzelner Hersteller kontrolliert mehr als die Hälfte des globalen Umsatzes. Marktführer konzentrieren sich auf proprietäre röntgendichte Rahmenstrukturen, feinere Deployment-Profile und schnellere Thrombose-Polymere, um die Konkurrenz auszustechen. Terumo und Abbott behaupten führende Nitinol-Franchises, während Shape Memory Medical mit hochexpandierenden Schaumstoff-Plugs polymere Disruption vorantreibt.
F&E-Pipelines betonen indikationsspezifische Innovationen. Neurovaskulär ausgerichtete Plattformen erzielen Prämienmargen aufgrund des erhöhten klinischen Risikos und erfordern Mikrokatheterkompatiblität sowie kurze Deployment-Zeiten. Onkologielinien werden durch chemotherapeutische Retentionseigenschaften differenziert. Mittelgroße Wettbewerber, die strenge MDR-Nachweisschwellen nicht erfüllen können, schließen Vertriebsallianzen oder werden zu Akquisitionszielen für Marktführer, die eine schnelle Labelausweitung anstreben.
Krankenhäuser mit Eingriffszahlen über 1.000 Embolisationen jährlich agieren als Meinungsführer. Erfolgreiche Herstellermarktdurchdringung hängt von präklinischer Unterstützung, Intra-Raum-Proctoring und Strahlendosis-Audits ab, die messbare Reduktionen nachweisen. Hersteller reagieren mit integrierten Analyse-Dashboards, die aus Angiografieeinheiten Daten ziehen, um Expositionsgewinne zu dokumentieren und langfristige Kaufverträge zu stärken.
Marktführer im Bereich vaskuläre Plugs
-
Lifetech Scientific Corporation
-
Infiniti Medical, LLC
-
Abbott
-
Medtronic
-
Lepu Medical Technology (Beijing) Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für vaskuläre Plugs Unternehmen in diesem Bericht
- Abbott Laboratories
- Medtronic
- Terumo Corp.
- Boston Scientific
- Cook Group
- Shape Memory Medical
- Beckton Dickinson
- ArtVentive Medical Group
- Merit Medical Systems
- Cardinal Health
- MicroVention (Terumo)
- Okami Medical
- Sirtex Medical
- BTG (Boston Scientific)
- Guerbet SA
- Penumbra
- Johnson & Johnson
- Stryker
- W. L. Gore & Associates
Marktchancen und Zukunftsaussichten
Freiräume konzentrieren sich auf niedrigprofilige, mikrokatheterkompatible Plug-Systeme, die die Embolisation auf kleinere, distalere Anatomien ausdehnen und sich zugleich in ambulante Arbeitsabläufe und Protokolle für die Entlassung am selben Tag in Einheiten der interventionellen Radiologie einfügen. Die im Markt beschriebenen Produkt- und Verfahrenstrends deuten auf Mikro-Plugs und ummantelte/PTFE-Varianten hin. Aktuelle Kommerzialisierungsaktivitäten, darunter die Einführung des mikrokatheterkompatiblen Siege Vascular Plug von Merit Medical (berichtet im Februar 2025 in professionellen klinischen Medien), deuten ebenfalls auf eine Betonung der Anbieter auf schnellere Okklusion und Rückholfähigkeit in kosten- und zeitsensiblen Herzkatheterlaboren hin.
Materialinnovation bleibt ein weiterer Chancenbereich, da sich Entwicklung und klinischer Einsatz über traditionelles Nitinol-Geflecht hinaus zu Formgedächtnispolymeren und bioresorbierbaren schaumartigen Designs bewegen, die für raumfüllende Okklusion mit reduziertem permanentem metallischem Fußabdruck und potenziell weniger Bildgebungsartefakten gedacht sind. Veröffentlichte Forschungs- und technische Entwicklungsthemen verfolgen zudem Fortschritte bei Präzisionsfreisetzungskonzepten (einschließlich elektrolytischer Ablösung) und Polymertechnik der nächsten Generation, einschließlich mehrfach übergehender Formgedächtnispolymer-Konzepte, die 2026 in der Fachliteratur diskutiert werden. Dies steht im Einklang mit den übergeordneten Themen des Berichts rund um kürzere Freisetzungszeiten, geringere Durchleuchtungsexposition und erweiterte Anwendungsfälle in der neurovaskulären und onkologischen Embolisation, die eine vorhersehbare distale Navigation erfordern.
Neueste Industrielle Entwicklungen in Markt für vaskuläre Plugs
- März 2026: Lifetech Scientific Corporation gab ihre geprüften Konzernergebnisse für das am 31. Dezember 2025 endende Geschäftsjahr bekannt und hob dabei anhaltende Fortschritte in ihrem Geschäft mit peripherer Gefäßerkrankung hervor. Die Offenlegung signalisiert einen anhaltenden Fokus auf Kommerzialisierung bei peripheren Interventionen und unterstützt die fortlaufende Investitionsfähigkeit für embolisationsbezogene Portfolios und die nachgelagerte Generierung klinischer Evidenz.
- März 2025: Creative Science gab die Übernahme von Infiniti Medical LLC bekannt, einem Unternehmen, das für vaskuläre Okklusionsgeräte in veterinärmedizinischen interventionellen Anwendungen bekannt ist. Die Transaktion spiegelt die anhaltende Konsolidierung in Nischen für Okklusionsgeräte wider und kann die Produktentwicklung und den Vertriebszugang für spezialisierte Embolisationsplattformen erweitern, die an die vaskuläre Plug-Technologie für den Menschen angrenzen.
- Juni 2024: Lifetech Scientific (Shenzhen) Co., Ltd. initiierte eine klinische Nachverfolgungsstudie nach Markteinführung für das Cera Vascular Plug System (ClinicalTrials.gov: NCT06099015), um die Anforderungen der EU-MDR zu unterstützen. Dieser formale klinische Evidenzweg unterstützt die Positionierung für den EU-Marktzugang und liefert zusätzliche langfristige Real-World-Leistungsdaten, die Kaufentscheidungen und die Wettbewerbsdifferenzierung beeinflussen können.
Markt für vaskuläre Plugs Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst vaskuläre Plug-Geräte, die von Klinikern eingesetzt werden, um ein Blutgefäß oder eine abnormale vaskuläre Verbindung während minimal-invasiver Eingriffe gezielt zu blockieren oder zu verschließen, und wird als Geräteerlös am Verkaufspunkt gemessen.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind Embolisierungsspiralen, flüssige Emboliemittel, vaskuläre Verschlussgeräte zur Abdichtung des Zugangsorts sowie nicht-vaskuläre Okklusionsprodukte.
Segmentierungsübersicht
- Nach Gerätetyp
- Nach Produkttyp
- Selbstexpandierend
- Beschichtet/PTFE
- Mikrovaskulär
- Formgedächtnis
- Bioabsorbierbar
- Anwendung
- Periphere Gefäßerkrankungen
- Onkologie-TACE
- Neurovaskuläre Erkrankungen
- Kardiovaskuläre Erkrankungen
- Gynäkologie und Geburtshilfe
- Nach Zufuhrkatheter
- ≥ 6 Fr-Standard
- 4–5 Fr Diagnostisch
- ≤ 3 Fr Mikrokatheter
- Nach Material
- Nitinol-Mesh
- Hybrides Nitinol-Polymer
- Nur Polymer
- Nach Produkttyp
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um das Modell mit wiederholbaren, öffentlich zugänglichen Signalen zu Eingriffvolumina und Krankheitslasten zu verankern, die typischerweise den Einsatz von Plugs antreiben. Wir haben Quellen wie die US-FDA-Gerätedatenbanken (einschließlich Sicherheitshinweisen), die Verfahrenskodierungsreferenzen der US Centers for Medicare and Medicaid Services sowie CDC-Belastungsstatistiken ausgewertet, um zu verstehen, wie sich Embolisierungen und verwandte Eingriffe im Zeitverlauf entwickeln.
Um eine Größenbestimmung zu vermeiden, die ausschließlich auf Produktaussagen basiert, haben wir außerdem klinische Literatur und Leitliniendiskussionen aus begutachteten Fachzeitschriften sowie Verbandsressourcen aus dem Bereich der interventionellen Radiologie und Kardiologie herangezogen, um zu überprüfen, wo Plugs gegenüber benachbarten Okklusionswerkzeugen bevorzugt eingesetzt werden. Dies wurde durch Jahresberichte von Unternehmen, Investorenpräsentationen und vertrauenswürdige Presseberichte ergänzt, um kommerzielle Markteinführungen, regionale Expansion und allgemeine Preiskommentare zu überprüfen. Bei Bedarf haben wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine Patentdatenbank genutzt, um Zeitpläne und Produktschwerpunkte gegenzuprüfen. Die hier aufgeführten Desk-Quellen sind illustrativ; für die Datenerhebung, Validierung und Klärung wurden zahlreiche weitere öffentliche Dokumente herangezogen.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden mit Herstellern, Distributoren und klinischen Anwendern (wie interventionellen Radiologen, Kardiologen und Herzkatheterlabor-Teams) durchgeführt, um Adoptionsmuster und realistische Preisspannen zu validieren. Wir haben diese Gespräche auch genutzt, um Annahmen darüber zu testen, wo Plugs am häufigsten eingesetzt werden – einschließlich arterieller versus venöser Verschlusssituationen und kongenitaler Anwendungsfälle – sowie wie sich der Einkauf in Krankenhäusern und ambulanten chirurgischen Zentren in den wichtigsten Regionen unterscheidet.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 37 % | Führungskräfte (CXOs): 13 % | APAC: 38 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 43 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 44 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Verfahrensnachfrage rekonstruiert wird, indem Embolisierungs- und verwandte Eingriffvolumina mit wahrscheinlichen Plug-Nutzungsraten verknüpft und der resultierende Einheitenpool mithilfe realistischer regionaler Durchschnittsverkaufspreise in einen Wert umgerechnet wird. Die Berechnungen werden durch die Verknüpfung von Annahmen mit beobachtbaren Treibern fundiert, wie etwa der Belastung durch periphere Gefäßerkrankungen, der Aktivität bei kongenitalen Herzeingriffen, dem Mix katheterbasierter Eingriffe und dem Anteil der Fälle, die auf minimal-invasive Embolisierung umgestellt werden.
Sobald der erste Schätzwert vorliegt, werden selektive Bottom-up-Näherungen verwendet, um die Gesamtwerte zu bestätigen – hauptsächlich durch Lieferanten- und Kanalprüfungen, stichprobenartige Logik aus Durchschnittsverkaufspreis und Volumen sowie eine Überprüfung offengelegter Produkterlössignale, sofern vorhanden. Wenn die direkte Einheitentransparenz begrenzt ist, werden Lücken durch konservative, in Interviews vereinbarte Spannen geschlossen und anschließend durch Konsistenzprüfungen über Endnutzer, Regionen und die erwartete Aufteilung nach Plug-Typ und Material eingegrenzt.
Für die Prognose stützen wir uns auf Szenarioanalysen, die durch eine multivariate Betrachtung der wichtigsten Treiber unterstützt werden, die Kliniker und Vertriebsteams konsistent nennen. Diese Treiber werden anschließend auf langsamere oder schnellere Adoption hin einem Stresstest unterzogen. In der Praxis waren die Ausblicke am empfindlichsten gegenüber dem Eingriffswachstum, Verschiebungen der Nutzungsraten zwischen Plugs und benachbarten Okklusionswerkzeugen sowie der Preisentwicklung, da neuere Applikationsprofile zunehmend verbreitet sind.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültigen Gesamtwerte nicht von einem einzigen Datensatz oder einer einzigen Interviewreihe abhängen. Wir vergleichen die Ergebnisse mit unabhngigen Signalen wie Wachstumserwartungen bei Eingriffen, regionalen Veränderungen der Gesundheitsversorgungskapazität und den impliziten Ausgaben pro Eingriff und untersuchen dann alle starken Sprünge, die nicht mit dem übereinstimmen, was Experten in der täglichen Praxis beobachten.
Vor der Freigabe wird die Arbeit schrittweise überprüft, wobei Modelllogik, Annahmen und Berechnungen von einem weiteren Analysten gegengeprüft und anschließend mit den narrativen Schlussfolgerungen abgeglichen werden. Wenn die Abweichungen für eine bestimmte Region oder einen bestimmten Endnutzer weiterhin hoch sind, werden die Befragten erneut kontaktiert, um zu bestätigen, ob das Problem im Geltungsbereich, bei der Preisgestaltung oder beim Adoptionszeitpunkt liegt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für vaskuläre Plugs von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für vaskuläre Plugs können weit auseinanderliegen, da die Gerätegrenzen nicht immer einheitlich angewendet werden und die Umrechnungsraten von Eingriffen auf Geräte in verschiedenen Studien unterschiedlich gehandhabt werden. Bei diesem Thema entstehen die größten Abweichungen in der Regel dadurch, ob benachbarte Okklusionswerkzeuge einbezogen werden, wie kongenitale Anwendungsfälle gezählt werden und welcher Preispfad über den Prognosezeitraum angenommen wird.
Durch die Verfolgung eingriffsbezogener Nachfragesignale und die Aktualisierung von Preis- und Nutzungsannahmen durch Interviews beschränkt Mordor Intelligence die Zählung auf vaskuläre Plug-Geräte, die für den Gefäßverschluss und die Embolisierung verwendet werden, anstatt Spiralen oder flüssige Emboliemittel einzubeziehen, die häufig in denselben Abteilungen beschafft werden. Währungszeitpunkt, die Aufteilung der Nutzung auf Krankenhäuser versus ambulante chirurgische Zentren und die Geschwindigkeit, mit der neuere Applikationsmerkmale im asiatisch-pazifischen Raum skalieren, sind ebenfalls häufige Treiber, die die Zahlen nach oben oder unten verschieben können, wenn sie nicht sorgfältig überprüft werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 265,93 Millionen USD (2026) | |
| Handelsverlag A | 680,00 Millionen USD (2024) | Verwendet eine breitere Interpretation, die vaskuläre Plugs offenbar mit einem weiteren Embolisierungsgeräteaufwand bündelt, und es ist nicht klar, wie Spiralen, flüssige Emboliemittel oder ausschließlich kongenitale Plug-Nutzung abgegrenzt werden. |
| Branchenportal B | 1.800,00 Millionen USD (2025) | Behandelt vaskuläre Embolisierungs-Plugs als breiten Gerätekatalog, der wahrscheinlich mehrere Okklusionskategorien umfasst und den Wert aufbläht, indem ein verallgemeinertes Durchschnittsverkaufspreiwachstum ohne enge Verknüpfung mit der plug-spezifischen Eingriffnutzung angewendet wird. |
Zusammengenommen lässt sich die Streuung größtenteils durch Kategoriengrenzen und die Art und Weise erklären, wie die Nachfrage aus der Eingriffstätigkeit in Einheiten und dann in Erlöse umgerechnet wird. Wenn der Geltungsbereich auf Plug-Geräte beschränkt und die Annahmen mit dem Eingriffsmix, dem Einkauf der Endnutzer und realistischen Preisspannen abgeglichen werden, ist die resultierende Marktgröße von Jahr zu Jahr leichter nachzuvollziehen und zu replizieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für vaskuläre Plugs?
Die Marktgröße für vaskuläre Plugs beläuft sich im Jahr 2026 auf 265,93 Millionen USD, mit Prognosen, die bis 2032 auf 371,29 Millionen USD bei einer CAGR von 5,72 % hinweisen.
Welches Segment hält den größten Marktanteil bei vaskulären Plugs?
Selbstexpandierende Nitinol-Plugs führen mit einem Anteil von 45,62 % und spiegeln die breite Vertrautheit der Ärzte und den vielseitigen klinischen Einsatz wider.
Warum gewinnen Mikrokatheter in der Branche der vaskulären Plugs an Bedeutung?
Mikrokatheter ≤ 3 Fr unterstützen distale Embolisation, ermöglichen ambulante Arbeitsabläufe und verzeichnen eine robuste CAGR von 6,55 %, da präzise Interventionen zunehmen.
Welche Region wächst am schnellsten?
Asien-Pazifik verzeichnet mit einer CAGR von 7,18 % bis 2032 die höchste Wachstumsrate, angetrieben durch den Ausbau des Gesundheitszugangs und die steigende Inzidenz von Herz-Kreislauf-Erkrankungen.
Wie vergleichen sich die Kosteneinsparungen zwischen Plugs und Coils?
Wie vergleichen sich die Kosteneinsparungen zwischen Plugs und Coils?