
Marktgröße und Marktanteil für periphere Gefäßgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 14.5 Milliarden US-Dollar |
| Marktgröße (2031) | 17.80 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für periphere Gefäßgeräte von Mordor Intelligence
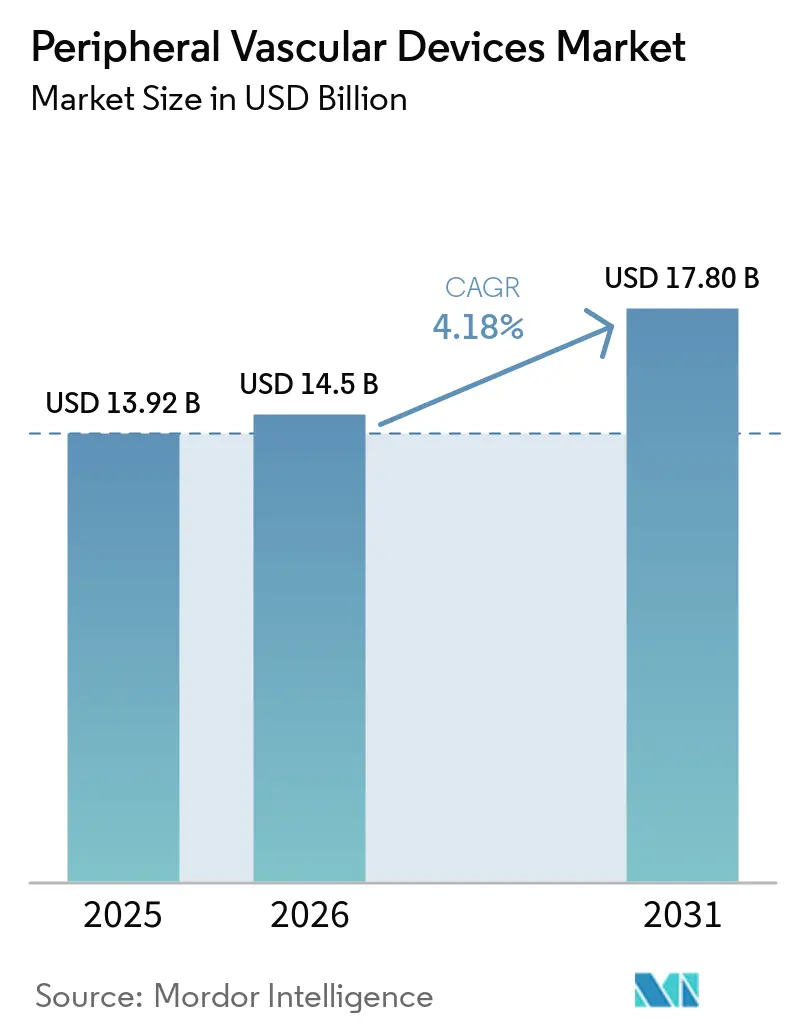
Die Marktgröße für periphere Gefäßgeräte wird voraussichtlich von 13,92 Milliarden USD im Jahr 2025 auf 14,5 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 17,80 Milliarden USD erreichen, was einer CAGR von 4,18 % über 2026–2031 entspricht.
Die Eingriffszahlen steigen weiter an, doch die durchschnittlichen Geräteausgaben pro Fall stabilisieren sich, da Interventionalisten weniger komplexe Eingriffe von stationären Einrichtungen in ambulante chirurgische Zentren (ASCs) und bürobasierte Labore (OBLs) verlagern. Angioplastie-Ballons hielten im Jahr 2025 den größten Umsatzanteil, doch Atherektomiesysteme holen aufgrund der Prävalenz kalzifizierter Läsionen und einer unterstützenden Erstattungspolitik in Japan und Australien auf. Krankenhäuser dominieren die Gerätebeschaffung nach Wert nach wie vor, obwohl ihr Anteil sinkt, da die gebündelten Zahlungsregeln des CMS ein strengeres Formularverwaltung und niedrigere Preisobergrenzen erfordern. Das geografische Wachstum verlagert sich in den Asien-Pazifik-Raum, wo Chinas kardiovaskulärer Fahrplan „Gesundes China 2030” und Indiens Ausbau von Katheterlaboren eine erstmalige Nachfrage nach fortschrittlichen Ballons, Stents und Thrombektomieplattformen erzeugen.
Wichtigste Erkenntnisse des Berichts
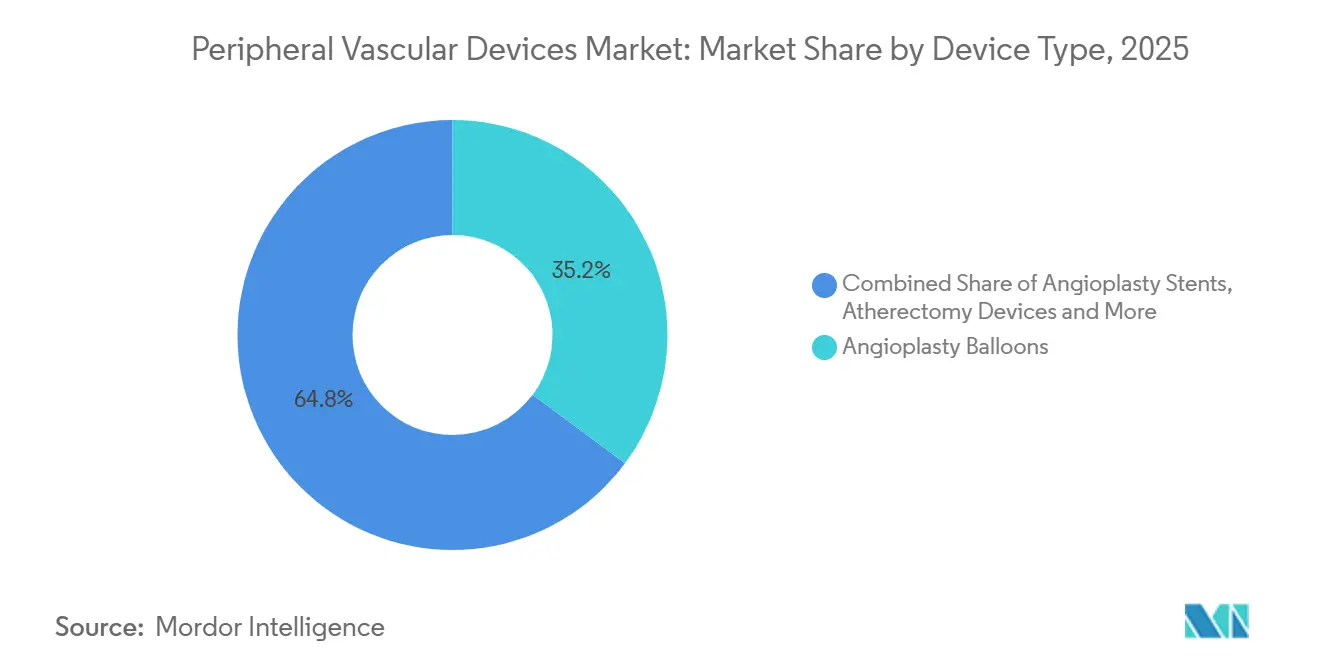
- Nach Gerätetyp führten Angioplastie-Ballons im Jahr 2025 mit einem Umsatzanteil von 35,18 %, während für die Atherektomie bis 2031 eine CAGR von 8,22 % prognostiziert wird.
- Nach klinischer Anwendung entfielen auf die periphere arterielle Verschlusskrankheit im Jahr 2025 45,21 % des Umsatzes; für Eingriffe bei tiefer Venenthrombose wird bis 2031 eine CAGR von 5,65 % prognostiziert.
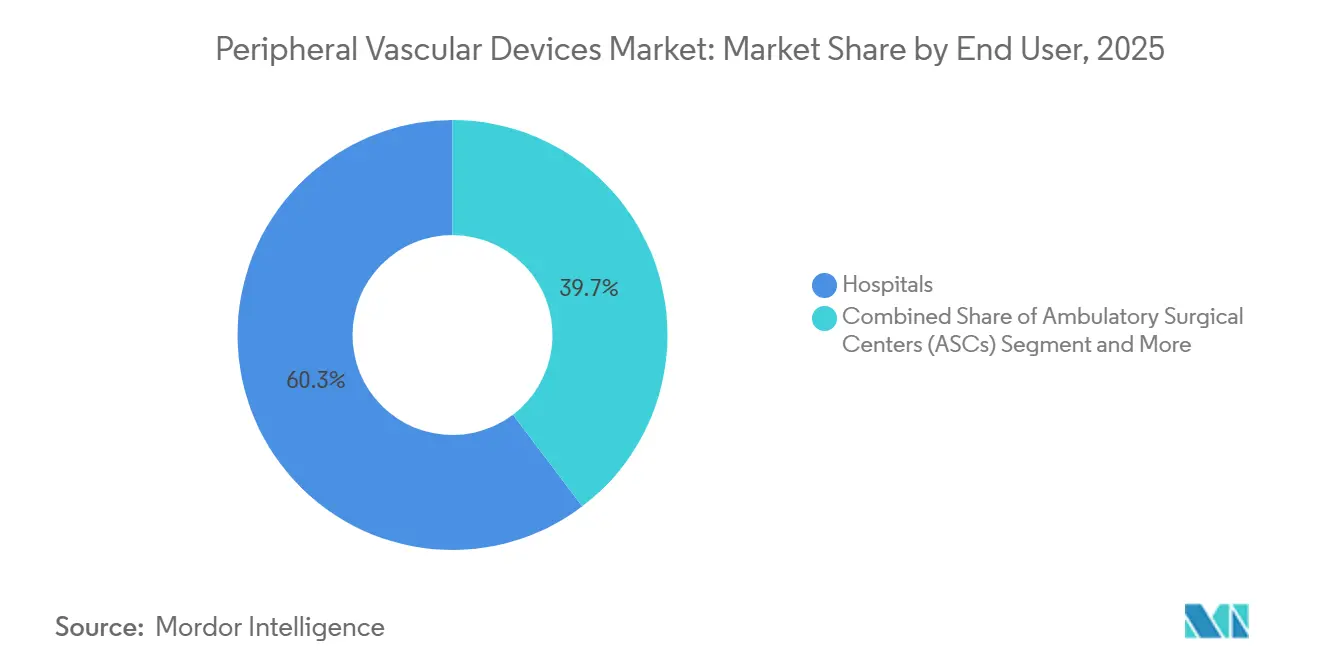
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2025 60,32 % des Umsatzes, während ambulante chirurgische Zentren mit einer CAGR von 7,12 % über 2026–2031 die schnellste Expansion verzeichnen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 42,25 %; für den Asien-Pazifik-Raum wird im Prognosezeitraum eine CAGR von 7,68 % erwartet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Anstieg der Prävalenz peripherer arterieller und venöser Erkrankungen | +1.2% | Global, mit der höchsten Belastung in Nordamerika, Europa und dem städtischen Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu minimal-invasiver, katheterbasierter Revaskularisierung | +0.9% | Nordamerika und Europa führend; Übernahme im Asien-Pazifik-Raum beschleunigt sich | Kurzfristig (≤ 2 Jahre) |
| Rasche Übernahme der medikamentenbeschichteten Ballontechnologie | +0.7% | Nordamerika und Westeuropa; im Entstehen in Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum bürobasierter Labore in OECD-Ländern | +0.5% | Vereinigte Staaten, Deutschland, Australien; begrenzt in Japan aufgrund regulatorischer Hürden | Mittelfristig (2–4 Jahre) |
| Verlagerung des Behandlungsorts von Krankenhäusern zu ambulanten chirurgischen Zentren für PAD-Eingriffe | +0.4% | Vereinigte Staaten (CMS-gesteuert); schrittweise Übernahme in Kanada und ausgewählten EU-Märkten | Kurzfristig (≤ 2 Jahre) |
| Nationale Screening-Programme für kritische Extremitätenischämie (CLI) | +0.3% | China (Gesundes China 2030), Indien (PMSSSY), Vereinigtes Königreich (NHS-Gefäßchecks) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Anstieg der Prävalenz peripherer arterieller und venöser Erkrankungen
Medicare-Abrechnungsdaten zeigten zwischen 2019 und 2024 einen Anstieg der Revaskularisierungen der unteren Extremitäten um 19 %, während die durchschnittliche Verweildauer gleichzeitig um 23 % sank – ein deutlicher Hinweis auf den Trend zu schnellerer, geräteintensiver Therapie. Geräte hielten im Jahr 2025 einen Anteil von 65,02 % am Markt für periphere arterielle Verschlusskrankheit, da Krankenhäuser der definitiven Revaskularisierung gegenüber der medikamentösen Behandlung den Vorzug gaben. Die Inzidenz tiefer Venenthrombosen in den OECD-Mitgliedsländern stieg zwischen 2020 und 2025 jährlich um 8 %, angetrieben durch Post-COVID-Folgeerkrankungen und Adipositas. Die American Heart Association stufte die tiefe Venenthrombose in ihrer Aktualisierung von 2025 als dritthäufigstes akutes kardiovaskuläres Syndrom ein und erhob sie damit von einer Nischenerkrankung zu einem zentralen interventionellen Schwerpunkt.
Verlagerung hin zu minimal-invasiver, katheterbasierter Revaskularisierung
Das Volumen offener Bypass-Operationen in den Vereinigten Staaten sank zwischen 2015 und 2024 um 31 %, während perkutane Eingriffe um 47 % zunahmen. Medikamente freisetzende Stents erzielen bei femoropoplitealer Erkrankung nun eine 5-Jahres-Offenheitsrate von 78 % und neutralisieren damit den historischen Haltbarkeitsvorteil der Chirurgie. Japans Erstattungsentscheidung zur Atherektomie im Jahr 2024 führte im darauffolgenden Quartal zu einem Anstieg der Eingriffszahlen um 40 %.
Rasche Übernahme der medikamentenbeschichteten Ballontechnologie
Medikamentenbeschichtete Ballons (DCBs) erzielten im Jahr 2025 einen Anteil von 29 % am weltweiten Umsatz mit Angioplastie-Ballons. Die COMPARE-Studie berichtete von einer 12-Monats-Offenheitsrate von 83 % mit Paclitaxel-Ballons gegenüber 68 % bei unbeschichteten Optionen. Der Sicherheitsdialog hält an: Die FDA ordnete 2024 5-Jahres-Überwachungsstudien und erweiterte Mortalitätswarnungen an, was das US-Wachstum dämpfte, aber das europäische Interesse an Sirolimus-basierten Alternativen beschleunigte.
Wachstum bürobasierter Labore in OECD-Ländern
Bürobasierte Labore übernahmen im Jahr 2025 22 % der peripheren Eingriffe in den USA, was einem Geräteabsatz von 2,1 Milliarden USD bei 35 % niedrigeren Einrichtungskosten im Vergleich zu ambulanten Krankenhausabteilungen entspricht. Deutschland und Australien erweiterten 2024–2025 die Listen der für bürobasierte Labore zugelassenen Codes und verlagerten damit Volumen aus dem stationären Bereich.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kürzungen der Geräteerstattung in den USA und ausgewählten EU-Märkten | -0.6% | Vereinigte Staaten (CMS-Bündelzahlungen), Deutschland (DRG-Revisionen), Vereinigtes Königreich (NICE-Einschränkungen) | Kurzfristig (≤ 2 Jahre) |
| Sicherheitsbedenken hinsichtlich Paclitaxel-freisetzender peripherer Geräte | -0.4% | Global, mit erhöhter Kontrolle in den Vereinigten Staaten (FDA), der Europäischen Union (EMA) und Japan (PMDA) | Mittelfristig (2–4 Jahre) |
| Lieferketteninstabilität bei Spezialpolymeren und Nitinol | -0.3% | Global, mit akuten Engpässen in Nordamerika und Europa in den Jahren 2024–2025 | Kurzfristig (≤ 2 Jahre) |
| Kurze Produktlebenszyklen, die zur Lagerveralterung führen | -0.2% | Betrifft hauptsächlich Nordamerika und Westeuropa; weniger ausgeprägt in preissensiblen Asien-Pazifik-Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kürzungen der Geräteerstattung in den USA und ausgewählten EU-Märkten
Die CMS-Bündelzahlungsobergrenze 2026 von 18.500 USD pro 90-tägiger PAD-Episode zwingt Krankenhäuser, Geräterabatte von 15–25 % zu sichern. Deutschland kürzte 2025 die DRG-Gewichtungen für die unteren Extremitäten um 8 %; die britischen Leitlinien beschränken den Ersteinsatz von DCBs nun auf In-Stent-Restenosen und bremsen damit die Übernahme von Premiumtechnologien.
Sicherheitsbedenken hinsichtlich Paclitaxel-freisetzender peripherer Geräte
Die von der FDA angeordneten Kennzeichnungsrevisionen im Jahr 2024 folgen einer Metaanalyse, die einen absoluten Mortalitätsanstieg von 1,4 % nach fünf Jahren zeigt. Japans PMDA setzte neue Paclitaxel-Zulassungen aus, bis lokale Registerdaten vorliegen, während EU-Regulatoren jährliche Bildgebung vorschreiben, aber von einem Rückruf abgesehen haben[1]FDA, "Aktualisierung zur Behandlung der peripheren arteriellen Verschlusskrankheit mit Paclitaxel-beschichteten Ballons und Paclitaxel-freisetzenden Stents," fda.gov.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Atherektomie treibt die Premiumverschiebung voranDer Atherektomieumsatz wird zwischen 2026 und 2031 voraussichtlich eine CAGR von 8,22 % verzeichnen – die höchste unter allen Geräteklassen. Der Marktanteil für periphere Gefäßgeräte bei Angioplastie-Ballons betrug im Jahr 2025 35,18 %, doch aggressiver Preiswettbewerb durch asiatische Generika senkte die durchschnittlichen Verkaufspreise im Vergleich zu 2022 um 12 %. Die Marktgröße für periphere Gefäßgeräte bei Atherektomiesystemen wird bis 2031 einen bedeutenden Umsatz erreichen, begünstigt durch den hohen Anteil kalkreicher Läsionen und eine unterstützende Kodierung in Japan und Australien. Direktionale Atherektomie in Kombination mit DCB erzielte gemäß dem DEFINITIVE LE-Datensatz eine 18-Monats-Offenheitsrate von 81 % in kalzifizierten Gefäßen. Krankenhäuser begrenzen den Einsatz jedoch auf bildgebend bestätigte schwere Verkalkungen, da ein einzelner Katheter nach wie vor 2.500–3.500 USD kostet.
Produkte der zweiten Reihe verdeutlichen die Polarisierung. Die Thrombektomie-Übernahme stieg nach der FDA-Zulassung von Aspirationssystemen für die iliofemorale tiefe Venenthrombose im Jahr 2024 stark an. Selbstexpandierende Stents nähern sich der Kommoditisierung, wobei Anbieter auf bruchresistente Legierungen und dünnere Strebprofile setzen. IVC-Filter sind nach aktualisierten ACCP-Leitlinien gegen den prophylaktischen Einsatz rückläufig, während Führungsdrähte und Schleusen margenschwache, aber unverzichtbare wiederkehrende Umsatzströme sichern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach klinischer Anwendung:
Tiefe Venenthrombose gewinnt an Bedeutung, während PAD reiftDie periphere arterielle Verschlusskrankheit hielt im Jahr 2025 einen Umsatzanteil von 45,21 %; dennoch wird für Eingriffe bei tiefer Venenthrombose bis 2031 ein jährliches Wachstum von 5,65 % prognostiziert. Die Marktgröße für periphere Gefäßgeräte bei DVT-Eingriffen wird sich ausweiten, da die kathetergesteuerte Thrombektomie in der CHEST-Leitlinie 2024 eine Klasse-IIa-Empfehlung erhält[2]CHEST, "Antithrombotische Therapie für VTE-Erkrankungen Leitlinie 2024," chestnet.org . Krankenhäuser wenden bei der Behandlung kritischer Extremitätenischämie Rutherford 5–6 etwa 2,8-mal mehr Geräteausgaben auf als bei Claudicatio-Fällen, da multilevel Läsionen häufig adjuvante Atherektomie und provisorisches Stenting erfordern. Eingriffe bei Beckenvenenstörungen profitieren von dedizierten Stent-Einführungen, während das Volumen akuter Extremitätenischämien unter besserer systemischer Antikoagulation leicht zurückgeht.
Die Kosteneffizienz bleibt unter Beobachtung. Eine Analyse in JAMA Network Open aus dem Jahr 2025 bezifferte die kathetergesteuerte Thrombolyse auf 12.000 USD pro qualitätsbereinigtem Lebensjahr über der oralen Therapie, nahe den Schwellenwerten der Kostenträger. Anbieter finanzieren Real-World-Register, um Einsparungen durch vermiedenes postthrombotisches Syndrom nachzuweisen und das Verfahren zu etablieren.
Nach Endnutzer:
Ambulante chirurgische Zentren gestalten die Einkaufsdynamik neuKrankenhäuser kontrollierten im Jahr 2025 60,32 % des Umsatzes, doch ambulante chirurgische Zentren verzeichnen für 2026–2031 eine CAGR von 7,12 % – die schnellste aller Versorgungseinrichtungen. Der Marktanteil für periphere Gefäßgeräte der Krankenhäuser wird bis 2031 sinken, da CMS und private Kostenträger die für ambulante chirurgische Zentren abgedeckten Codelisten erweitern. Der Einkaufshebel von Einkaufsgemeinschaften ermöglicht es ambulanten chirurgischen Zentren, 23 % weniger als Krankenhäuser für vergleichbare Geräte zu zahlen. Anbieter reagieren mit speziell für ambulante chirurgische Zentren gekennzeichneten Lagereinheiten, die Zubehörsets weglassen und Konsignations- oder fallbezogene Preisgestaltung einführen. Bürobasierte Labore, eine Untergruppe von Kliniken, erfassen bereits 22 % der peripheren Eingriffe in den USA, sehen sich jedoch möglichen Verlangsamungen gegenüber, wo staatliche Behörden eine strengere Aufsicht vorschlagen.
Krankenhäuser behalten die Dominanz bei komplexen, hochakuten Fällen, die hybride offene und endovaskuläre Techniken sowie sofortige chirurgische Unterstützung erfordern. Diese Zweiteilung lenkt routinemäßige femoropopliteale Angioplastien in ambulante chirurgische Zentren, hält aber multilevel-kritische Extremitäteneingriffe in tertiären Zentren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
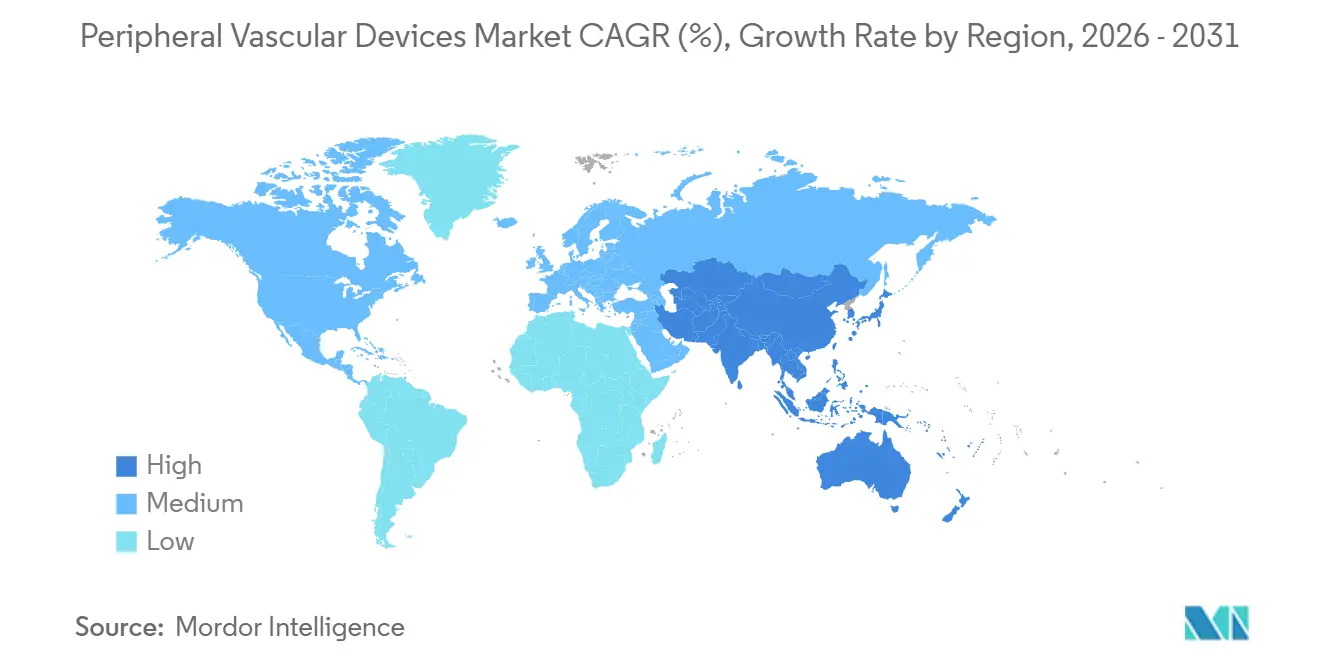
Markt für periphere Gefäßgeräte in Nordamerika
Nordamerika erwirtschaftete 42,25 % des Umsatzes im Jahr 2025. Die Vereinigten Staaten stehen vor einem gedämpften Wachstum, da Zahlungsobergrenzen und die Verlagerung des Versorgungsorts Verhandlungen antreiben, die die durchschnittlichen Geräteausgaben pro Eingriff auf 1.800 USD in ambulanten Operationszentren gegenüber 2.400 USD in Krankenhäusern senken. Kanada investierte in Herzkatheterlabor-Kapazitäten, doch provinzielle Wartezeiten von 12 Wochen schränken das Volumen ein. Der Privatklinikenbereich in Mexiko schreitet mit Lithotripsie und Limus-Ballons voran, im Gegensatz zu ressourcenbeschränkten öffentlichen Einrichtungen.
Markt für periphere Gefäßgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist auf dem Weg zu einem CAGR von 7,68 %. Der chinesische Markt für periphere Gefäßgeräte profitiert von inländischen Marktführern, die durch aggressive Preisgestaltung bedeutende Marktanteile gewinnen. Indiens Pradhan Mantri Swasthya Suraksha Yojana beschleunigt die Installation von Herzkatheterlaboren über die Metropolen der ersten Kategorie hinaus und verringert Versorgungsungleichheiten. Japans alternde, diabetogene Bevölkerung treibt die Prävalenz der peripheren arteriellen Verschlusskrankheit an, obwohl die Geräteausgaben pro Eingriff bei durchschnittlich 1.600 USD liegen, bedingt durch kürzere Krankenhausaufenthalte. Australiens OBL-Positionsnummern von 2025 machen es zu einem Erprobungsfeld für Sirolimus-Ballons der nächsten Generation.
Markt für periphere Gefäßgeräte in Europa
Europa trägt beträchtliche absolute Dollarbeträge bei, doch heterogene Erstattungsregelungen teilen die Adoptionskurven. Deutschland erstattet medikamentenbeschichtete Ballons als Erstlinientherapie, während das Vereinigte Königreich medikamentenbeschichtete Ballons bei Restenose deckelt. Frankreich genehmigte die orbitale Atherektomie im Jahr 2024. Osteuropa, das auf Ballons älterer Generationen angewiesen ist, erhält EU-Strukturfonds, die für Herzkatheterlabor-Upgrades vorgesehen sind und einen schrittweisen technologischen Aufholprozess unterstützen werden.

Regulatorisches Umfeld
Die regulatorische Kontrolle für periphere Gefäßgeräte verschärft sich in den wichtigsten Märkten im Hinblick auf klinische Evidenz, Überwachung nach dem Markteintritt und pfadspezifische Dokumentation. In den Vereinigten Staaten prägen FDA-Leitlinien und Sonderkontrollen für periphere perkutane transluminale Angioplastie (PTA) und Spezialkatheter, Atherektomiegeräte, Embolisationsgeräte und Gefäßprothesen die Erwartungen im Rahmen des 510(k)-Verfahrens, während die anhaltende Sicherheitsprüfung von paclitaxelbeschichteten peripheren Geräten die längerfristige Nachverfolgung und die Angleichung der Kennzeichnung weiterhin ins Zentrum rückt.
In Europa bleibt das EU-MDR-Umfeld dokumentationsintensiv, doch die im März 2026 erlassenen delegierten Rechtsakte der Europäischen Kommission (C(2026) 1798 und C(2026) 1809) erweiterten die Liste der etablierten Technologien (Well-Established Technology, WET) und schufen damit gezielte Erleichterungen für bestimmte etablierte kardiovaskuläre Geräte wie periphere Katheter und Führungsdrähte, indem der Aufwand für klinische Prüfungen und die Bewertung der technischen Dokumentation reduziert wurde. In China erhöhten die NMPA und das CMDE 2026 die Spezifität, unter anderem durch die im April 2026 veröffentlichten Leitlinien zur Zulassungsprüfung von IVUS-Diagnosegeräten, die periphere und koronare Zulassungseinheiten trennen, sowie durch die für 2026 geplanten Überarbeitungen der Leitlinien für Medizinprodukte, die Hunderte von Kategorien der Klasse II und III umfassen und die Notwendigkeit gerätespezifischer Dossiers und lokal abgestimmter klinischer Evidenz unterstreichen.
Wettbewerbslandschaft
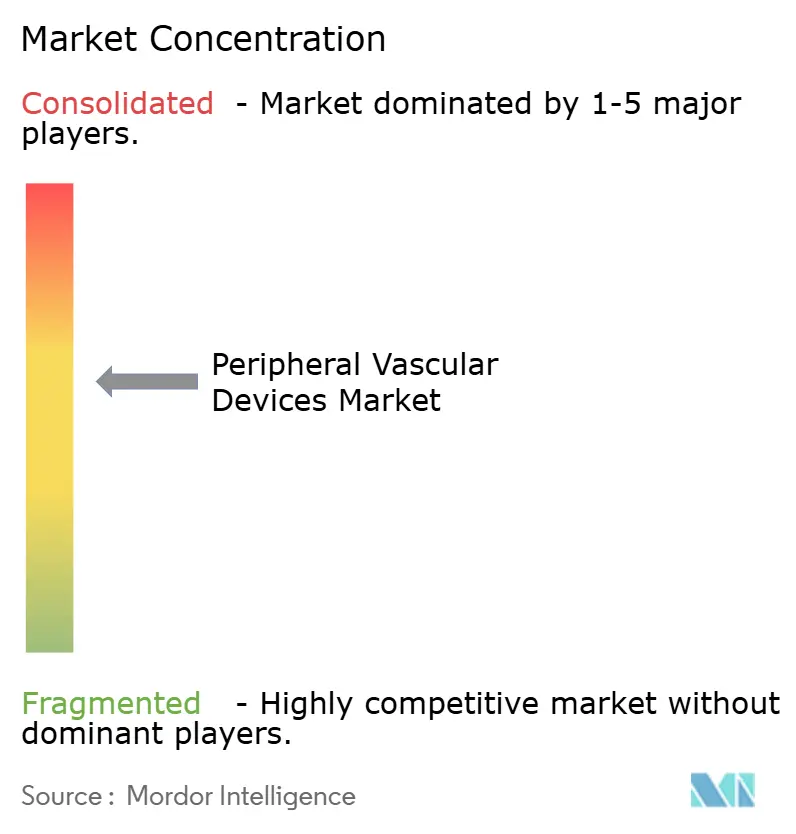
Der Bereich ist durch moderate Konsolidierung gekennzeichnet: Medtronic, Boston Scientific, Abbott, BD (Bard) und Cook Medical kontrollieren gemeinsam einen bedeutenden Anteil des weltweiten Umsatzes. Integrierte Portfolios ermöglichen es diesen Akteuren, mehrjährige Lieferverträge abzuschließen, da Krankenhäuser gebündelte Rabatte anstreben. Technologische Wettrüsten halten an – Medtronics IN.PACT Admiral behauptet die US-DCB-Führung durch 5-Jahres-Daten, während Abbotts Supera-Stent in biegeintensiven Segmenten aufgrund seiner Knickresistenz punktet. Boston Scientific nutzte die Liquidität aus dem Axonics-Verkauf 2024, um den Ranger DCB 2025 in ganz Europa einzuführen.
Mittelgroße Disruptoren besetzen Nischen. Shockwave Medical erzielte mit intravaskulärer Lithotripsie innerhalb von vier Jahren ein Segment von 600 Millionen USD und setzt damit etablierte Atherektomieanbieter unter Druck. Chinesische und indische Marktteilnehmer – darunter MicroPort und Meril – gewinnen preissensible Gebiete in Osteuropa und Lateinamerika mit CE-zertifizierten Generika, die 40–50 % unter westlichen Preisen liegen. Patentabläufe stehen bevor: Die Kernpatente für die Paclitaxel-Beschichtung von IN.PACT laufen 2027–2028 aus und laden zu einem Biosimilar-Zustrom ein, sofern die etablierten Anbieter Kliniken nicht auf Limus-Formulierungen umstellen. Die Harmonisierung des Internationalen Forums der Medizinproduktebehörden senkt die Zulassungshürden und öffnet die Türen für schlanke, regional fokussierte Wettbewerber weiter.
Marktführer für periphere Gefäßgeräte
Abbott Laboratories
Boston Scientific Corporation
Becton, Dickinson and Company
Medtronic
Cook Medical
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für periphere Gefäßgeräte
- Abbott Laboratories
- AngioDynamics
- Asahi Intecc Co., Ltd.
- Beckton Dickinson
- BIOTRONIK
- Boston Scientific
- Cardinal Health
- Cardiovascular Systems
- Cook Group
- iVascular S.L.U.
- Medtronic
- MicroPort
- Nipro
- Penumbra
- Philips Healthcare (Spectranetics)
- Shockwave Medical Inc.
- Teleflex
- Terumo

Marktchancen und Zukunftsaussichten
Weißräume vergrößern sich bei tiefer Venenerkrankung und Erkrankungen unterhalb des Knöchels, wo spezielle Geräte und Erstattungsmechanismen zunehmend klarer definiert werden. Im Januar 2026 erweiterte die FDA-Zulassung des GORE VIABAHN FORTEGRA Venous Stent von W. L. Gore & Associates für Indikationen an der V. cava inferior, den Iliakalgefäßen und den iliofemoralen Gefäßen die verfügbare Gerätepalette für tiefe Venenerkrankungen und unterstützt eine breitere Standardisierung venöser Stenting-Verfahren über den Off-Label-Einsatz hinaus. Gleichzeitig schufen die im Januar 2026 eingeführten dedizierten CPT-Codes für inframalleoläre Verfahren einen klareren Erstattungsweg für die pedale Revaskularisierung, was mit dem wachsenden Fokus auf Arbeitsabläufe bei chronisch limbischer Ischämie (CLTI) in ambulanten Operationszentren (ASC), Office-Based Labs (OBL) und ambulanten Krankenhauseinrichtungen übereinstimmt.
Auch die Evidenzentwicklung verschiebt sich zunehmend hin zu Ansätzen, die künftige Behandlungsoptionen erhalten, verkalkte Anatomie berücksichtigen und auf die Sicherheitsdebatten zu Medikamentenbeschichtungen reagieren. Die 2025 erfolgte De-Novo-Zulassung der FDA für das Spur Peripheral Retrievable Stent System von Reflow Medical zur Behandlung infrapoplitealer Erkrankungen sowie die 2026 veröffentlichten Studienaktualisierungen (einschließlich der 12-Monats-Ergebnisse von DEEPER REVEAL und peer-reviewten Ergebnissen pedaler Interventionen für den Serranator-Serrationsballon von Cagent Vascular) deuten auf eine Pipeline reversibler oder gefäßvorbereitender Instrumente hin, die auf den Erhalt der Extremität als Endpunkt abzielen und nicht auf den Erfolg eines einzelnen Verfahrens. Auch bei medikamentenbeschichteten Ballons entwickelt sich die Innovation hin zu Sirolimus-Plattformen, gestützt durch die 2026 vorgestellten randomisierten SirPAD-Ergebnisse von Concept Medical für seinen sirolimusbeschichteten MagicTouch-PTA-Ballon im Vergleich zu unbeschichteter Angioplastie, was in Märkten, in denen Kennzeichnungs- und Überwachungsanforderungen für Paclitaxel die Adoption einschränken, einen Hebel für Kommerzialisierung und Ausschreibungen bietet.
Recent Industry Developments in Markt für periphere Gefäßgeräte
- Juli 2026: Medtronic veröffentlichte 12-Monats-Ergebnisse seiner Studie zum medikamentenbeschichteten Ballon IN.PACT AV, mit einer primären Ziel-Läsions-Patency von 70,2 %. Obwohl der AV-Zugang an periphere arterielle Interventionen angrenzt, unterstreicht das Update die anhaltenden Investitionen in Evidenzpakete für medikamentenbeschichtete Ballons und die Nachverfolgung nach Markteintritt, die das Vertrauen von Kostenträgern und Anbietern in beschichtete Ballonkategorien beeinflussen können.
- September 2025: Johnson & Johnson brachte den Shockwave Javelin Peripheral-Katheter zur intravaskulären Lithotripsie (IVL) in Europa auf den Markt. Die Einführung erweiterte den Zugang zur Kalzium-Modifikationstherapie bei peripheren Interventionen und erhöhte den Wettbewerbsdruck auf Atherektomie- und Spezialballonstrategien für komplexe verkalkte Läsionen.
- August 2024: Die FDA erteilte die Zulassung für Aspirations-Thrombektomiesysteme zur Behandlung der iliofemoralen tiefen Venenthrombose (TVT) und unterstützte damit die breitere Anwendung der katheterbasierten Thrombektomie in der akuten venösen Versorgung. Dieser regulatorische Schritt erhöhte die Aktivität der Anbieter im Bereich TVT-Thrombektomie-Plattformen und trug dazu bei, Aktualisierungen von Leitlinien und Krankenhausprotokollen für venöse Interventionen zu untermauern.


Markt für periphere Gefäßgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Geräten, die zur Diagnose, zum Zugang, zur Navigation und zur Behandlung von Erkrankungen der peripheren Arterien und Venen eingesetzt werden – sowohl in Krankenhäusern als auch in ambulanten Einrichtungen; die Werte werden in USD auf globaler Ebene ausgewiesen.
Ausschlüsse aus dem Umfang: Koronare und neurovaskuläre Geräte sind ausgeschlossen; es werden ausschließlich Produkte berücksichtigt, die für periphere Gefäßeingriffe verwendet werden.
Segmentierungsübersicht
- Nach Gerätetyp
- Angioplastie-Ballons
- Angioplastie-Stents
- Atherektomiegeräte
- Thrombektomiegeräte
- Embolische Schutzgeräte
- Vena-cava-inferior-Filter (IVC-Filter)
- Periphere Führungsdrähte
- Sonstige
- Nach klinischer Anwendung
- Periphere arterielle Verschlusskrankheit (PAD)
- Kritische Extremitätenischämie (CLI)
- Tiefe Venenthrombose (DVT)
- Andere klinische Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren (ASCs)
- Bürobasierte Labore (OBLs)
- Spezialisierte Gefäß- und Kardiologiekliniken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um einen sauberen Ausgangspunkt zu schaffen, haben wir zunächst die klinischen Anwendungsfälle und den Verfahrensablauf für die periphere Gefäßversorgung (periphere arterielle Verschlusskrankheit, kritische Extremitätenischämie und Venenerkrankungen) kartiert und diese anschließend mit der Gerätenachfrage verknüpft. Referenzen aus dem Bereich öffentliche Gesundheit und Epidemiologie – wie Veröffentlichungen der CDC, Statistiken der WHO und begutachtete Fachzeitschriften – halfen uns dabei, die Größe des behandelbaren Patientenpools und seine regionale Entwicklung zu verstehen.
Auf der Angebots- und Vermarktungsseite haben wir Jahresberichte von Unternehmen, Investorenpräsentationen, Produktbroschüren sowie öffentlich zugängliche regulatorische und Beschaffungssignale ausgewertet. Quellen wie FDA-Gerätedatenbanken, OECD-Gesundheitsstatistiken und offizielle Zoll- und Handelsportale wurden als Prüfgrundlage für Geräteverfügbarkeit, Akzeptanz und Preisentwicklung herangezogen. Darüber hinaus nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzkennzahlen, Patentdatenbanken sowie – soweit relevant – Importund Exportprüfungen auf Sendungsebene, um die Produktpräsenz nach Geografie zu validieren. Die hier genannten Quellen sind exemplarisch; bei Bedarf wurden weitere öffentliche Materialien für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärerhebungen wurden eingesetzt, um Annahmen zu Auslastung, Preisgestaltung und Produktmix zu überprüfen, die sich aus öffentlichen Dokumenten allein nur schwer ableiten lassen. Wir haben mit einer Mischung aus gerätefokussierten Führungskräften, Funktionsleitern und Managern sowie mit Klinikern und Einkaufsentscheidern gesprochen, sodass die Eingaben widerspiegeln, wie Eingriffe tatsächlich durchgeführt und abgerechnet werden. Da es sich um einen globalen Markt handelt, wurde das Feedback ausgewogen über APAC, EMEA und Amerika verteilt, um Nachfragesignale mit regionalen Versorgungspfaden und Adoptionsgeschwindigkeiten abzugleichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 31 % | CXOs: 13 % | APAC: 42 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 30 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 57 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau des Nachfragepools, bei dem Eingriffvolumina und der behandelte Patientenpool nach Region rekonstruiert und anschließend über den typischen Geräteeinsatz pro Eingriff sowie durchschnittliche Verkaufspreise in Geräteausgaben umgerechnet wurden. Sobald ein erster Gesamtwert vorlag, wurde dieser durch selektive Bottom-up-Näherungen überprüft – etwa durch Umsatzzusammenführungen von Lieferanten nach Produktlinie, Rückmeldungen aus dem Vertriebskanal zum Produktmix sowie Plausibilitätsprüfungen des durchschnittlichen Verkaufspreises multipliziert mit den Stückvolumina für einige wichtige Eingriffsgruppen.
Zu den wichtigsten Modelleingaben zählten Prävalenzsignale für periphere arterielle Verschlusskrankheit und Venenerkrankungen, Wachstumsraten bei peripheren Interventionseingriffen, die Akzeptanz von medikamentenbeschichteten Ballons und Stents, die Verlagerung von Fällen in praxisbasierte Labore und ambulante Einrichtungen sowie die beobachtete Entwicklung der durchschnittlichen Verkaufspreise nach Geräteklasse. Wo die Datenlage für kleinere Länder dünn war, wurden Proxy-Indikatoren angewendet – darunter die Richtung der Gesundheitsausgaben, Importsignale und Rückmeldungen von Klinikern zur Verfügbarkeit –, die anschließend in Validierungsgesprächen angepasst wurden.
Für die Prognose stützten wir uns hauptsächlich auf eine Szenarioanalyse, die Eingriffswachstum und Settingverlagerung mit unterschiedlichen Adoptionsgeschwindigkeiten neuerer Geräte verknüpft; diese Szenarien wurden mit den Interviewpartnern auf ihre Realitätsnähe hin überprüft. Die endgültige Prognose ist reproduzierbar gestaltet, da jeder Schritt aus denselben Nachfrageindikatoren sowie einer transparenten Preis- und Auslastungslogik rekonstruiert werden kann.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden mit unabhängigen Signalen abgeglichen – darunter von Leistungserbringern diskutierte Eingriffstrends, öffentlich sichtbare Produkteinführungen und Zulassungen sowie der implizite Geräteaufwand pro Eingriff im Vergleich zur realistischen klinischen Praxis. Trat in einem Land oder einer Gerätegruppe ein Ausreißer auf, wurden die Annahmen überprüft und Folgegespräche eingeleitet, um zu klären, ob die Abweichung auf Preisgestaltung, Auslastung oder den Einrichtungsmix zurückzuführen war.
Vor der Freigabe durchläuft das Modell eine mehrstufige Prüfung, damit Rechenoperationen, Einheitenkonsistenz und Jahres-über-Jahres-Entwicklungen intern konsistent sind. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die Akzeptanz, Preisgestaltung oder Eingriffvolumina verschieben können. Vor der Auslieferung wird ein abschließender Durchlauf vorgenommen, damit Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße für periphere Gefäßgeräte von Mordor Intelligence im globalen Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für periphere Gefäßgeräte stimmen nicht immer überein, da jeder Herausgeber unterschiedliche Entscheidungen hinsichtlich des einzubeziehenden Umfangs, des verwendeten Basisjahres und der Umrechnung von Eingriffsnachfrage und Preisgestaltung in Umsatz trifft. Auch Währungszeitpunkt, regionale Abdeckung und die Behandlung ambulanter Einrichtungen können den Gesamtwert nach oben oder unten verschieben.
Der größte Treiber für Abweichungen ist der Umfang. Einige Schätzungen beziehen angrenzende Kategorien wie koronare oder neurovaskuläre Geräte ein, während Mordor Intelligence ausschließlich Geräte zählt, die in peripheren Arterien und Venen eingesetzt werden, und den Umsatz an periphere Eingriffvolumina sowie durchschnittliche Verkaufspreise nach Geräteklasse knüpft.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,92 Milliarden USD (2025) | |
| Branchenherausgeber A | 12,04 Milliarden USD (2025) | Verwendet eine abweichende Produkttaxonomie und ein anderes Basisjahr-Setup; der zitierte Umfang bietet nur begrenzte Klarheit darüber, wie praxisbasierte Labore und der ambulante Eingriffsmix in Nachfrage und Preisgestaltung berücksichtigt wurden. |
| Forschungsherausgeber B | 10,44 Milliarden USD (2024) | Verankert das Modell in einem früheren Basisjahr und kann eine engere behandelte Kohorte oder einen konservativeren Ausgabenbetrag pro Eingriff anwenden, was den impliziten Umsatz bereits vor der Anwendung von Prognosenannahmen senkt. |
Die Tabelle zeigt, dass der größte Teil der Streuung durch Umfangsentscheidungen und die Art und Weise erklärt wird, wie die Eingriffsnachfrage über Auslastung und Preisgestaltung in Umsatz umgerechnet wird. Wir halten die Schritte auf behandelte Kohorten, Eingriffvolumina und eine realistische Entwicklung der durchschnittlichen Verkaufspreise zurückverfolgbar, was Entscheidungsträgern hilft, Unterschiede zu reconcilieren, ohne sich auf verborgene Annahmen stützen zu müssen.


Im Bericht beantwortete Schlüsselfragen
Wie groß werden die Ausgaben für periphere Revaskularisierung bis 2031 sein?
Der Markt für periphere Gefäßgeräte wird bis 2031 voraussichtlich 17,80 Milliarden USD erreichen und ab 2026 mit einer CAGR von 4,18 % wachsen.
Welche Geräteklasse wächst am schnellsten?
Atherektomiesysteme werden zwischen 2026 und 2031 voraussichtlich eine CAGR von 8,22 % verzeichnen, dank ihres Wertes bei kalkreichen Läsionen.
Warum sind ambulante chirurgische Zentren für Anbieter wichtig?
Ambulante chirurgische Zentren verzeichnen eine prognostizierte CAGR von 7,12 % und sichern durchschnittliche Gerätepreise, die 23 % unter dem Krankenhausniveau liegen, was die Preismodelle der Anbieter verändert.
Wie groß ist der Beitrag des Asien-Pazifik-Raums zum weltweiten Umsatz?
Der Asien-Pazifik-Raum ist auf eine CAGR von 7,68 % ausgerichtet und wird einen wachsenden Anteil ausmachen, da China und Indien das Screening und den Zugang zu Katheterlaboren ausbauen.
Was treibt die Abkehr von der offenen chirurgischen Bypass-Operation an?
5-Jahres-Offenheitsnachweise für medikamente freisetzende Stents und der Druck der Kostenträger, Bypass-Kosten von 35.000 USD zu senken, begünstigen katheterbasierte Alternativen.
Seite zuletzt aktualisiert am:



