
Größe und Marktanteil des Bergbauausrüstungsmarktes im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 0.92 Milliarden US-Dollar |
| Marktgröße (2031) | 1.11 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.78 % |
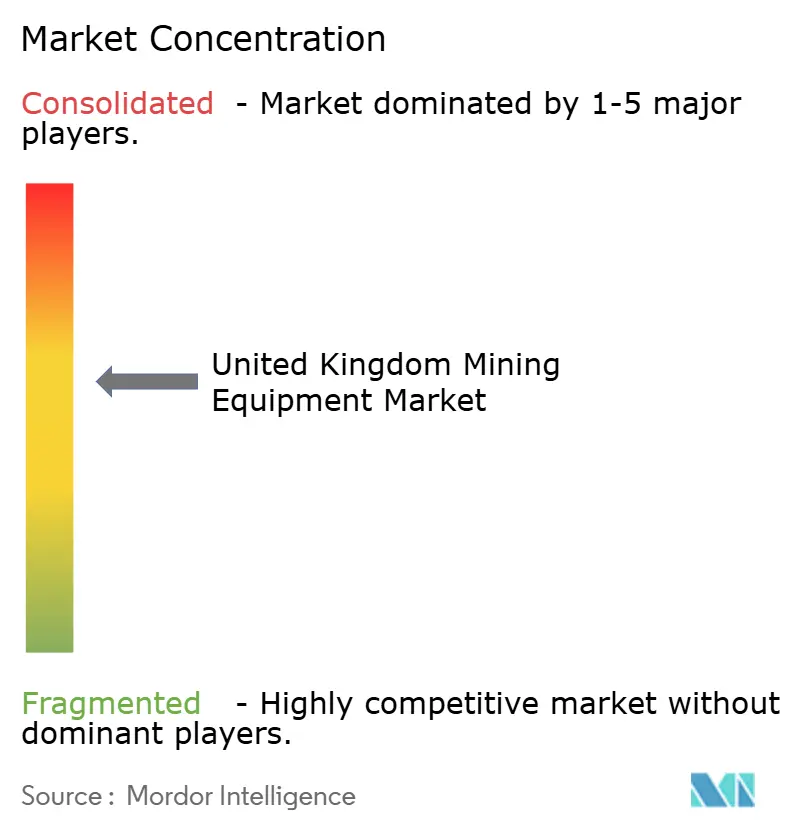
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Bergbauausrüstungsmarktes im Vereinigten Königreich von Mordor Intelligence
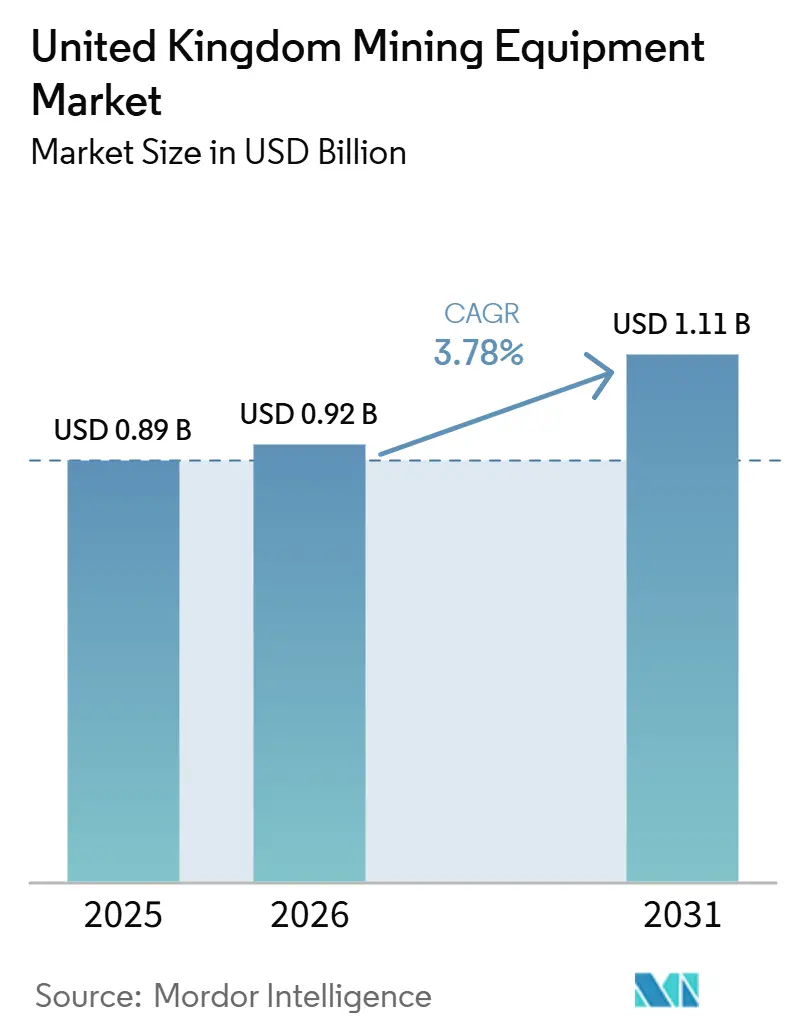
Die Marktgröße für Bergbauausrüstungen im Vereinigten Königreich wurde im Jahr 2025 auf 0,89 Milliarden USD geschätzt und wird voraussichtlich von 0,92 Milliarden USD im Jahr 2026 auf 1,11 Milliarden USD bis 2031 wachsen, mit einer CAGR von 3,78 % über den Zeitraum 2026–2031. Da ein großes Kraftwerk abgeschaltet wird und ein Verbot neuer Kohlebergbaulizenzen bevorsteht, ist die Nachfrage nach Ausrüstungen für Thermalkohle erheblich zurückgegangen. Im Gegensatz dazu verzeichnen Sektoren wie Lithium, Zinn, Wolfram und Infrastrukturzuschlagstoffe steigende Kapitalinvestitionen. Staatliche Anreize im Rahmen der britischen Strategie für kritische Mineralien sowie Ko-Investitionen des National Wealth Fund treiben das Wachstum bei Untertageausrüstungsaufträgen in Regionen wie Cornwall und County Durham an [1]„Critical Minerals Strategy,”, Britische Regierung, gov.uk. Darüber hinaus hat ein großes Infrastrukturprojekt erhebliche Mengen an Zuschlagstoffen bewegt und damit die Nutzung von Tagebauausrüstungen in ganz England unterstützt. Betreiber rüsten ihre Flotten auf, ersetzen ältere Modelle, um strengere Emissionsstandards zu erfüllen, und testen batterie-elektrische und hybride Einheiten. Dieser Übergang zielt darauf ab, die Exposition gegenüber potenziellen CO₂-Steuern zu reduzieren und die Beschaffung auf hocheffiziente Lader, Lkw und mobile Brecher zu verlagern. Obwohl einige wenige führende Zuschlagstoffproduzenten den größten Teil der nationalen Produktion dominieren, bleibt der Markt für Bohr-, Transport- und Aufbereitungsausrüstungen äußerst wettbewerbsintensiv. Globale Originalausrüstungshersteller und lokale Händler konkurrieren weiterhin miteinander, halten eine disziplinierte Preisgestaltung aufrecht, was jedoch zu engen Margen führt.
Wichtigste Erkenntnisse des Berichts
- Nach Ausrüstungstyp führten Tagebauausrüstungen mit einem Umsatzanteil von 45,27 % im Jahr 2025, während Lader voraussichtlich die höchste CAGR von 6,46 % bis 2031 verzeichnen werden.
- Nach Automatisierungsgrad entfielen manuelle Maschinen auf 68,28 % des Marktanteils für Bergbauausrüstungen im Vereinigten Königreich im Jahr 2025, während vollautonome Systeme zwischen 2026 und 2031 mit einer CAGR von 7,43 % expandieren dürften.
- Nach Antriebsart hielten Verbrennungseinheiten im Jahr 2025 einen Umsatzanteil von 76,58 %, und batterie-elektrische Fahrzeuge werden voraussichtlich im Prognosezeitraum mit einer CAGR von 7,78 % wachsen.
- Nach Leistungsabgabe erfasste die Klasse 500–1.000 PS im Jahr 2025 einen Marktanteil von 49,42 % im Markt für Bergbauausrüstungen im Vereinigten Königreich, doch Ausrüstungen mit mehr als 1.000 PS werden voraussichtlich die schnellste CAGR von 6,37 % bis 2031 verzeichnen.
- Nach Anwendung entfiel der Metallbergbau auf 46,75 % des Marktes für Bergbauausrüstungen im Vereinigten Königreich im Jahr 2025, während die Nachfrage im Mineralbergbau voraussichtlich mit einer CAGR von 6,43 % bis 2031 steigen wird.
- Nach Geografie dominierte England den Markt für Bergbauausrüstungen im Vereinigten Königreich mit einem Anteil von 68,74 % im Jahr 2025, während Schottland die höchste CAGR von 6,54 % bis 2031 verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Bergbauausrüstungsmarkt im Vereinigten Königreich
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach batterie-kritischen Metallen | +1.2% | England, Schottland, Wales | Mittelfristig (2–4 Jahre) |
| Britische Anreize für kritische Mineralien | +0.8% | National, mit frühen Gewinnen in Cornwall und Yorkshire | Langfristig (≥ 4 Jahre) |
| Flottenaufrüstungen gemäß Stufe V | +0.6% | National | Kurzfristig (≤ 2 Jahre) |
| Einführung autonomer Transportsysteme | +0.5% | England, Schottland | Mittelfristig (2–4 Jahre) |
| Umnutzung von Altbergwerken | +0.4% | Nordengland, Wales, Schottland | Langfristig (≥ 4 Jahre) |
| Anstieg der Zuschlagstoffnachfrage durch HS2 und Offshore-Windenergie | +0.3% | England | Kurzfristig (≤ 2 Jahre |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach batterie-kritischen Metallen
Das nationale Ziel einer deutlichen Steigerung der Lithiumproduktion hat Tiefschacht- und Geothermieprojekte wiederbelebt, die einst als unwirtschaftlich galten. Die jüngste Finanzierung von Cornish Lithium und die Zuteilung für South Crofty treiben Investitionen in hochwertige Bohranlagen, Tauchpumpen und Mineralaufbereitungsanlagen an. Der geplante Neustart von Tungsten West in Hemerdon, unterstützt durch günstige APT-Preise, wird schwere Lader und Lkw mit großer Kapazität erfordern, um erhebliche Ressourcenmengen zu bewältigen, was die Nachfrage nach verschleißgeschützten Brechern steigert. Ausrüstungsdesigns entwickeln sich weiter: Lithium-Sole-Kreisläufe erfordern nun korrosionsbeständige Pumpen, während die hohe Härte von Wolfram energieintensivere Brechsysteme notwendig macht. Darüber hinaus bietet der Mangel an inländischen Raffineriekapazitäten, der zu erheblichen Kupferschrottexporten geführt hat, Wachstumschancen für Schmelz- und Elektrogewinnungslinien, sofern unterstützende Maßnahmen eingeführt werden [2]„Critical Raw Materials Prospective Areas,”, Britische Geologische Untersuchung, bgs.ac.uk.
Staatliche Anreize im Rahmen der britischen Strategie für kritische Mineralien
Mit einem erheblichen Fördervolumen und entsprechendem Eigenkapital des National Wealth Fund verkürzen sich die Zeiträume von der Exploration bis zur Erschließung. Tamar Minerals und Northern Lithium haben ihre Bohrkampagnen intensiviert und damit die Beschaffung von Diamantkernbohrgeräten und geophysikalischen Sensoren beschleunigt. Anglo American und Mitsubishi verpflichten sich zu erheblichen Investitionen in die Woodsmith-Polyhalit-Mine und sichern damit eine stetige Nachfrage nach Baubaggern und Schachtabteufmaschinen, noch bevor das erste Erz gefördert wird. Originalausrüstungshersteller richten lokale Ersatzteildepots ein; so hat Sandvik beispielsweise seine Retec-Partnerschaft ausgebaut und damit die Vorlaufzeiten für kritische Komponenten erheblich verkürzt. Dennoch bleibt die Planungsgenehmigung trotz dieser Fortschritte ein Engpass. Forest Wood Quarry erhielt die Genehmigung erst nach umfangreichen Studien, was die Herausforderungen verdeutlicht, die Ausrüstungslieferungen nach wie vor verzögern können.
Flottenersatz zur Erfüllung strenger Stufe-V-Emissionsnormen
Britische Betreiber werden durch die Emissionsgrenzwerte der Stufe V, die strenge Standards für Feinstaub und NOx-Emissionen festlegen, dazu gezwungen, ältere Ausrüstungen entweder auszumustern oder nachzurüsten. Ein Anstieg der Kaufaktivität ist deutlich erkennbar: Lomond Plant hat eine bedeutende Bestellung für JCBs aufgegeben, und Fox Group hat eine Flotte von Stufe-V-konformen Sandvik-Brechern erworben. Die finanzielle Belastung ist jedoch spürbar: Nachrüstsätze, die einen erheblichen Prozentsatz des Restwerts einer Ausrüstung kosten, engen die Gewinnmargen kleinerer Steinbrüche ein und treiben den Markt in Richtung Konsolidierung. In einem strategischen Schritt umgehen viele Käufer traditionelle Aufrüstungen und entscheiden sich für Hybrid- oder vollständig elektrische Modelle. Bemerkenswerte Entscheidungen umfassen Volvos EC230 Electric und Komatsus PC210LCE-11, die nicht nur künftige Compliance-Herausforderungen umgehen, sondern auch erhebliche Kraftstoffeinsparungen versprechen[3]„EC230 Electric Performance Data,”, Volvo Construction Equipment, volvoce.com.
Zunehmende Einführung autonomer Förderanlagen
Arbeitskrftemangel und der Druck zur kontinuierlichen Produktion beschleunigen den Übergang autonomer Lkw von Pilotprogrammen zur frühen kommerziellen Nutzung. Bei Versuchen in Devon erzielte Sibelcos Bell B40E, ausgestattet mit Xtonomy-Software, eine erhebliche Reduzierung der Kosten pro Tonne. Das Konsortium aus Develon, Gravis und Holcim plant die Implementierung automatisierter Abbauverfahren, die auf Steinbrüche zugeschnitten sind. Sie erwarten eine schnelle Amortisation für Hochdurchsatz-Gruben. Während Kapitalinvestitionen – einschließlich privater 5G-Netzwerke, LiDAR und Edge-Server – erheblich sein können, macht die Einführung modularer Nachrüstpakete die Einführung zugänglicher.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Genehmigungsverfahren und ESG-Prüfung | -0.7% | National, insbesondere in landschaftlich reizvollen Gebieten in Cornwall und dem Lake District | Langfristig (≥ 4 Jahre) |
| Rohstoffpreisvolatilität | -0.5% | National | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für Automatisierung | -0.4% | England, Schottland | Mittelfristig (2–4 Jahre) |
| Vertrauenslücke nach dem Brexit | -0.3% | National, mit stärkeren Auswirkungen in Nordengland und Wales | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Umweltgenehmigungsverfahren und ESG-Prüfung
Anträge bei der Umweltbehörde erfordern nun umfassende ökologische, Lärm- und Verkehrsstudien. Diese Anforderungen können den Antragsprozess erheblich verlängern und zu erheblichen Beratergebühren pro Standort führen. Darüber hinaus erhöhen Gebühren der Bergbausanierungsbehörde die Kosten weiter. Institutionelle Kreditgeber verlangen detaillierte Pläne, bevor sie Mittel auszahlen, die Emissionen und Biodiversität ansprechen. Darüber hinaus verzögern Personalrückstände bei Regulierungsbehörden Genehmigungen, selbst für Vorhaben, die alle Compliance-Standards erfüllen. Diese Verzögerung verkürzt den Zeitrahmen für Lieferanten, Maschinen zu transportieren, insbesondere bevor Witterungsbedingungen den Standortbetrieb einschränken.
Rohstoffpreisvolatilität dämpft Investitionszyklen
APT-Preise schwankten innerhalb einer bestimmten Bandbreite, während Lithiumkarbonatpreise ebenfalls erhebliche Schwankungen erlebten. Eine solche Preisvolatilität verlängert die Amortisationszeiträume und veranlasst Betreiber dazu, ihre Ausrüstungskäufe entweder zu staffeln oder produktionsgebundene Zahlungsbedingungen mit Originalausrüstungsherstellern auszuhandeln. Dies wiederum hat einen dämpfenden Effekt auf die jährlichen Stückverkäufe.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp: Tagebau dominiert die Infrastrukturnachfrage
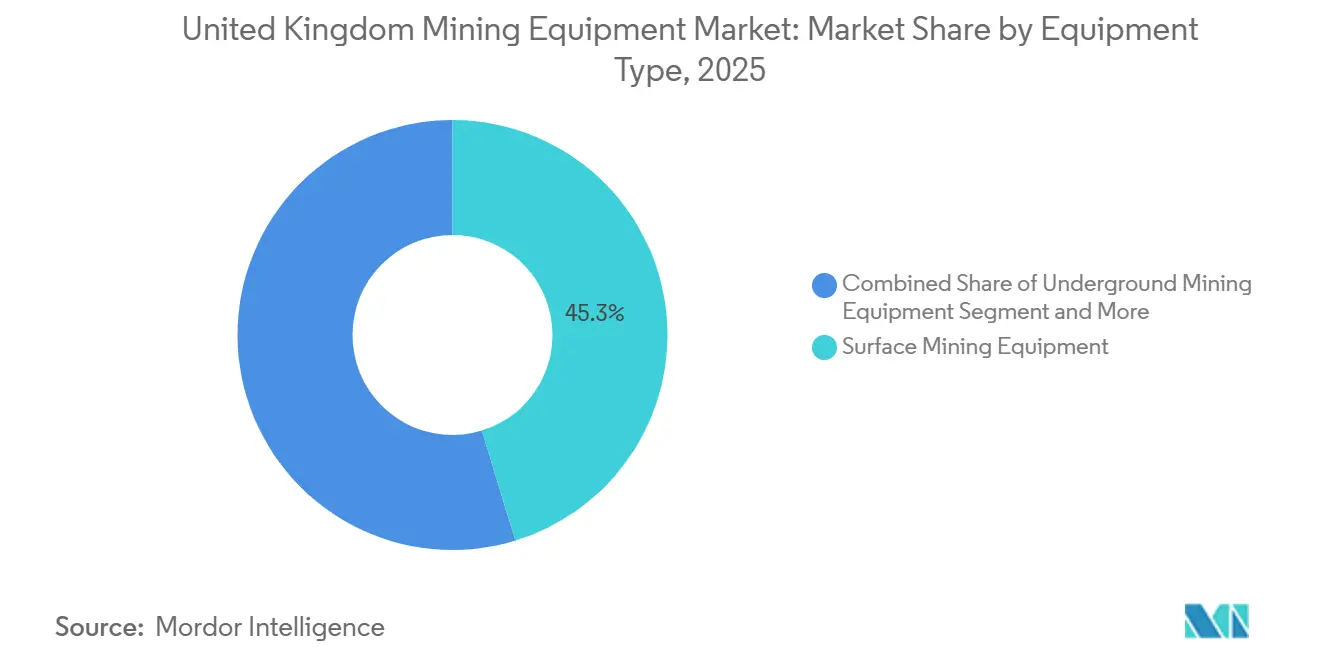
Tagebauausrüstungen machten 45,27 % des Marktanteils für Bergbauausrüstungen im Vereinigten Königreich im Jahr 2025 aus. Die nationale Zuschlagstoffproduktion spiegelt erhebliche Produktionsniveaus wider. Mobile Brecher und Siebe ersetzen zunehmend stationäre Anlagen. Dieser Trend ist besonders auf großen Infrastrukturbaustellen erkennbar, wo versetzbare Anlagen dazu beitragen, Transportfahrten zu reduzieren. Untertageausrüstungen bleiben ein Nischen-, aber wertvolles Segment, insbesondere im Zusammenhang mit Lithium- und Zinnschächten in Cornwall. Bohrer und Brecher erleben kürzere Ersatzzyklen, da Eigentümer Kraftstoffeffizienzverbesserungen priorisieren, die für die Einhaltung von Umweltstandards erforderlich sind.
Lader werden voraussichtlich mit einer CAGR von 6,46 % wachsen und das Gesamtwachstum des Marktes für Bergbauausrüstungen im Vereinigten Königreich beschleunigen. Die jüngste Flottenerneuerung von Lomond Plant mit mehreren JCB-Einheiten unterstreicht das Ausmaß der Branche. In Steinbrüchen sind leistungsstarke Lader die Norm, während in Metallgruben wie Hemerdon nun sogar noch leistungsstärkere Lader Einzug halten. Funktionen wie Nutzlastüberwachung, Reifendrucksysteme und werkseitig eingebaute Autonomie-Kits werden zum Standard und tragen zu höheren durchschnittlichen Verkaufspreisen bei.


Nach Automatisierungsgrad: Manuelle Betriebe stehen unter Transformationsdruck
Manuelle Einheiten behielten im Jahr 2025 einen Marktanteil von 68,28 %, doch vollautonome Maschinen werden die schnellste CAGR von 7,43 % verzeichnen und die Gesamtentwicklung des Marktes für Bergbauausrüstungen im Vereinigten Königreich verbessern. Bei Sibelco reduzierte die Demonstration des Bell B40E die Transportkosten erheblich und setzte damit einen Maßstab für andere Gruben in Devon und Yorkshire. Für mittelgroße Steinbrüche ohne Budget für vollständige Autonomie dienen halbautonome Aufrüstungen wie Caterpillars Grade with Assist als praktische Alternative.
Während die anfänglichen Kosten für Konnektivität und LiDAR Herausforderungen darstellen, erzielen Standorte mit hohem Durchsatz häufig schnelle Kapitalrenditen, was die Einführung lohnenswert macht. Das Fehlen britischer Vorschriften für autonome Systeme bedeutet jedoch, dass Betreiber auf ISO 17757 zurückgreifen, was eine breitere Einführung hemmt, bis Haftungsfragen geklärt sind.
Nach Antriebsart: Elektrische Transformation beschleunigt sich trotz Dominanz von Verbrennungsmotoren
Verbrennungsmotoren lieferten 76,58 % des Umsatzes im Jahr 2025, aber batterie-elektrische Flotten verzeichnen bis 2031 eine CAGR von 7,78 %, unterstützt durch Komatsus Ammoniakspaltungsprojekt mit AFC Energy. In städtischen Steinbrüchen demonstriert Volvos EC230 Electric deutlich niedrigere Energiekosten pro Betriebsstunde. Hybride wie der Tesab 700ie nutzen derweil Bremsenergie und vermeiden erhebliche Investitionen in Ladeinfrastruktur, was sie in Gebieten, in denen Netzaufrüstungen teuer sind, zu einer bevorzugten Option macht.
Da Compliance-Anforderungen Eigentümer dazu veranlassen, sauberere Antriebslösungen einzuführen, beeinflusst die Nachrüstung von Partikelfiltern, die den Restwert steigern können, den Wechsel zu neueren Stufe-V- oder elektrischen Ausrüstungen. Die schottische Zuschlagstoffsteuer treibt die Nachfrage nach kraftstoffeffizienten Maschinen weiter an. Selbst eine bescheidene Effizienzverbesserung an einem großen Bagger kann zu erheblichen jährlichen Einsparungen führen.
Nach Leistungsabgabe: 500–1.000 PS dominiert, während über 1.000 PS das Wachstum anführt
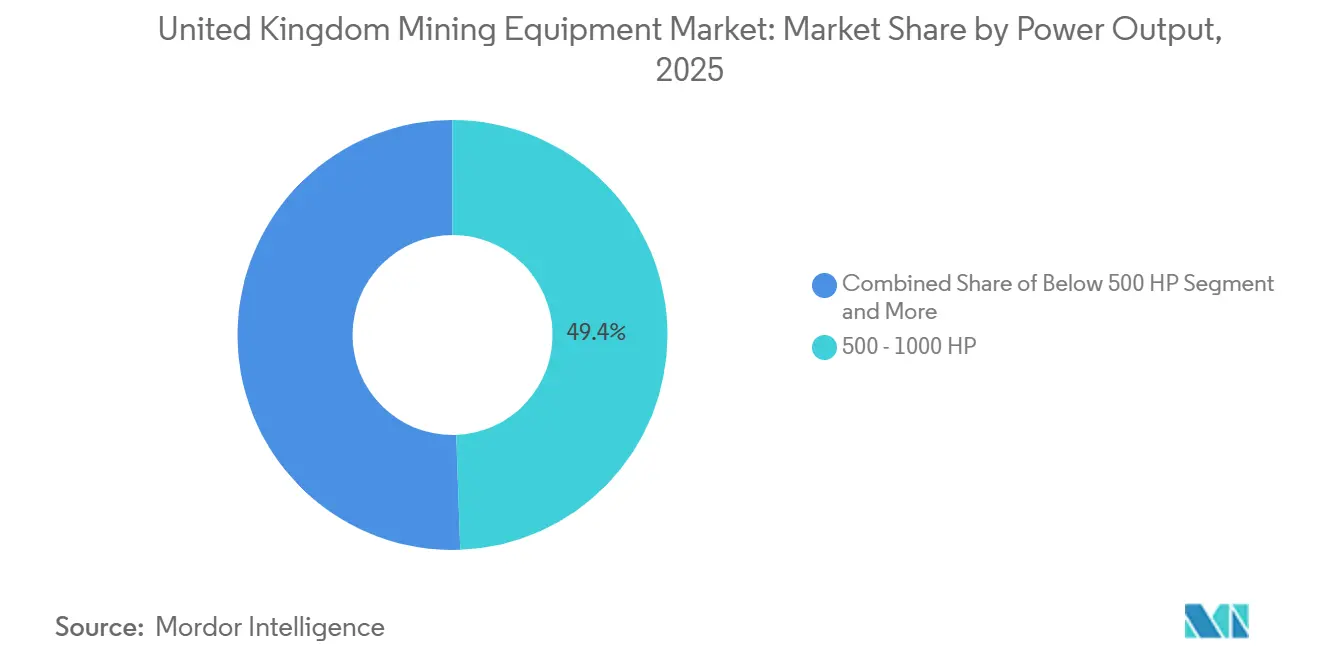
Die Klasse 500–1.000 PS sicherte sich im Jahr 2025 einen Marktanteil von 49,42 % im Markt für Bergbauausrüstungen im Vereinigten Königreich. Mittelgroße Lader und Bagger mit moderaten Zykluszeiten und Schaufelkapazitäten schaffen eine Balance zwischen Produktivität und Kraftstoffeffizienz, was sie ideal für Zuschlagstoffsteinbrüche macht. Diese Nachfrage bleibt robust, da diese Maschinen Abraumstripping, selektive Gewinnung und Haldenverwaltung mit einer einzigen Flotte bewältigen können. Diese Vielseitigkeit eliminiert die Leerlaufzeiten, mit denen kleinere Klassen konfrontiert sind, wenn sie auf spezifische Aufgaben abgestimmt werden. Darüber hinaus schätzen Betreiber die Kompatibilität dieser Maschinen mit werkseitig eingebauten Stufe-V-Motoren, wodurch erhebliche Nachrüstkosten bei Baggern vermieden werden.
Ausrüstungen mit mehr als 1.000 PS werden voraussichtlich bis 2031 mit einer CAGR von 6,37 % expandieren und damit die Gesamtmarktgröße für Bergbauausrüstungen im Vereinigten Königreich übertreffen, da Metallgruben wie Hemerdon neu starten und 100-Tonnen-Lkw sowie 15-m³-Lader einsetzen. Hochleistungsanlagen haben ihre Flotten durch den Ersatz kleinerer Einheiten durch eine einzige größere Maschine rationalisiert. Diese Änderung reduziert die Anzahl der Bediener und vereinfacht die Wartung, geht jedoch mit einem erheblichen Preisanstieg einher. Originalausrüstungshersteller verbessern diese Flaggschiffmaschinen mit Funktionen wie Nutzlastüberwachung, Reifendrucksystemen und autonomiebereiten Drive-by-Wire-Kits. Während diese Aufrüstungen den durchschnittlichen Verkaufspreis erhöhen, versprechen sie auch eine deutliche Reduzierung der Kosten pro Tonne. Kleinere Modelle spielen weiterhin eine entscheidende Rolle bei der städtischen Wiederverwertung und Gewinnung in engen Räumen. Ihre Verkäufe verlangsamen sich jedoch aufgrund der Fülle an Minibaggern und Kompaktladern auf dem Mietmarkt. Darüber hinaus ermutigen Steuerpolitiken Käufer, sich für hocheffiziente Motoren zu entscheiden, da selbst eine bescheidene Reduzierung des Kraftstoffverbrauchs zu erheblichen jährlichen Einsparungen führen kann.
Nach Anwendung: Kritische Mineralien treiben das Wachstum im Metallbergbau
Der Metallbergbau machte 46,75 % des Marktes für Bergbauausrüstungen im Vereinigten Königreich im Jahr 2025 aus, verankert durch Projekte für Wolfram, Lithium und Zinn mit einem kombinierten Wert von mehr als 1 Milliarde GBP. Die Spezifikation von Hochleistungsladern, korrosionsbeständigen Pumpen und Kernbohrern in diesen Projekten treibt einen hohen Dollargehalt pro Maschine an.
Die Nachfrage nach Mineralbergbauausrüstungen wächst mit einer CAGR von 6,43 % auf der Grundlage von HS2, Offshore-Windenergie und der Expansion von Recyclingzuschlagstoffen. Die Verkäufe mobiler Brecher werden voraussichtlich erheblich steigen, angetrieben durch die Einrichtung einer neuen Forest-Wood-Recyclinganlage, die darauf ausgelegt ist, erhebliche Abfallmengen zu verarbeiten. Im ganzen Land macht das Recycling von Zuschlagstoffen einen erheblichen Anteil des Gesamtangebots aus und erfordert umfangreiche Ausrüstungen aufgrund der Komplexität der Kontaminationsbehandlung.
Geografische Analyse
England dominiert weiterhin den Markt für Bergbauausrüstungen im Vereinigten Königreich mit einem Anteil von 68,74 % im Jahr 2025. Großangelegte Infrastruktur hält die Nachfrage nach Tagebauausrüstungen in hohem Volumen aufrecht, wie etwa das 10-Millionen-Tonnen-Zuschlagstoffprogramm von HS2 und die Einführung von Offshore-Windfundamenten im Rahmen des Clean-Power-2030-Plans. Die Midlands, Yorkshire und Cornwall bilden ein Aktivitätsdreieck, in dem sich Ersatzzyklen mit der Nischen-Lithiumexploration überschneiden und parallele Aufträge für schwere Brecher und Schmalgang-Bergbaumaschinen generieren. Die Nähe der Lieferkette zum Hafen von Felixstowe und anderen Logistikzentren vereinfacht den Import, die Aufarbeitung und die Verteilung von Ersatzteilen für Ausrüstungen und reduziert Ausfallzeiten.
Schottland verzeichnet das schnellste prognostizierte Wachstum mit einer CAGR von 6,54 %, da die Exploration kritischer Mineralien und Bergwerks-Wasser-Geothermieprojekte von der Pilot- zur kommerziellen Phase übergehen. Die Kohlebehörde berechnet, dass ein einzelnes 6-MW-Bergwerks-Wasser-Wärmesystem CO₂ kompensieren kann, was kommunale Finanzierungen und Ausrüstungsausschreibungen für Tauchpumpen, Wärmetauscher und Überwachungsinstrumente anzieht. Raues Gelände, härtere Witterungsbedingungen und abgelegene Standorte treiben höhere Anforderungen an Kaltstartuverlässigkeit und Telematikspezifikationen an, was Originalausrüstungsherstellern mit bewährter nordischer oder kanadischer Felderfahrung zugute kommt.
Wales nutzt sein industrielles Bergbauerbe, um Schächte für Seltene-Erden- und Geothermieprojekte umzunutzen. Planungsbehörden verlangen zunehmend emissionsfreie Ausrüstungen für den Untertageeinsatz, was die Nachfrage nach Batterieladern antreibt. Die Steinbruchcluster in Nordirland versorgen die inländische und irische Infrastruktur und unterstützen einen stetigen Ersatzrhythmus für Gelenkdumper und mobile Siebe. Zusammen veranschaulichen diese Trends die geografische Heterogenität, die den künftigen Allokationen im Markt für Bergbauausrüstungen im Vereinigten Königreich zugrunde liegt.
Wettbewerbslandschaft
Das Wettbewerbsumfeld ist mäßig konzentriert: Fünf globale Erstausrüster beherrschen den Löwenanteil, stehen jedoch vor Nischenwettbewerb durch inländische und asiatische Herausforderer. Caterpillar, Komatsu und Sandvik verfügen über breite Portfolios, etablierte Händlernetze und Finanzierungsabteilungen und sichern sich Rahmenvereinbarungen mit erstklassigen Bergbauunternehmen. Sandvik und Epiroc nutzen ihre batterieelektrischen Angebote für den Untertageeinsatz und kündigen jeweils Rekordaufträge in Millionenhöhe bis 2025 an, was die beschleunigte Flottenumstellung hin zur Elektrifizierung verdeutlicht.
JCB stärkt seine lokale Relevanz durch sein Wasserstoffmotor-Prototypenprogramm, das mit staatlichen Wasserstoffstrategieförderungen übereinstimmt und den politischen Goodwill stärkt. Das robuste Miet- und Servicenetz des Unternehmens verkürzt die Lieferzeiten für Ausrüstungen mittlerer Leistung und dämpft den Preiswettbewerb durch kostengünstige asiatische Anbieter. SANY und XCMG erweitern unterdessen ihre europäischen Präsenzen durch Joint Ventures mit globalen Bergbauunternehmen und nutzen attraktive Leasingkonditionen, um preissensible Flotten zu erschließen.
Sensor- und Softwareanbieter wie Luminar und Ouster reiten auf der Automatisierungswelle, integrieren Lidar-Pakete in Erstausrüster-Ökosysteme und erzielen wiederkehrende Einnahmen aus Analyseabonnements. Diese Partnerschaften unterstreichen eine Verlagerung von reinen Hardwareangeboten hin zu Lebenszyklusservicemodellen, die Autonomie, Elektrifizierung und vorausschauende Wartung bündeln. Langfristig wird der Wettbewerbsvorteil von nachweisbaren Emissionsreduzierungen, datengetriebenen Produktivitätsgewinnen und der Fähigkeit abhängen, sich an die vielfältigen Betriebsumgebungen anzupassen, die den Bergbauausrüstungsmarkt im Vereinigten Königreich kennzeichnen.
Marktführer der Bergbauausrüstungsbranche im Vereinigten Königreich
Caterpillar Inc.
Komatsu Ltd.
Sandvik AB
Epiroc AB
Liebherr Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2025: Retec Equipment und Sandvik haben ihre Zusammenarbeit auf Aftermarket-Dienstleistungen ausgeweitet, mit dem Ziel, das Support- und Serviceangebot in Großbritannien und Irland zu verbessern. Diese Partnerschaftserweiterung soll ihre Marktpräsenz stärken und die Kundenzufriedenheit in diesen Regionen verbessern.
- Juli 2025: Scot JCB lieferte 130 Stufe-V-konforme Maschinen an Lomond Plant und markierte damit eine bedeutende Flottenaktualisierung in Erwartung strengerer Emissionsvorschriften. Dieser Auftrag unterstreicht den proaktiven Ansatz von Lomond Plant, sich an bevorstehende Umweltstandards anzupassen und Compliance sowie betriebliche Effizienz sicherzustellen, wenn die Emissionsdurchsetzung strenger wird.


Berichtsumfang des Bergbauausrüstungsmarktes im Vereinigten Königreich
Der Bericht über den Markt für Bergbauausrüstungen im Vereinigten Königreich ist segmentiert nach Ausrüstungstyp (Tagebauausrüstungen, Untertageausrüstungen, Mineralaufbereitungsausrüstungen, Bohrer und Brecher, Brech-, Mahl- und Siebausrüstungen, Lader und Bergbau-Lkw), Automatisierungsgrad (manuelle Ausrüstungen, halbautonome Ausrüstungen und vollautonome Ausrüstungen), Antriebsart (Fahrzeuge mit Verbrennungsmotor, batterie-elektrische Fahrzeuge und Hybridfahrzeuge), Leistungsabgabe (unter 500 PS, 500–1.000 PS und über 1.000 PS), Anwendung (Metallbergbau, Mineralbergbau und Kohlebergbau) sowie Geografie (England, Schottland, Wales und Nordirland). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Tagebauausrüstung |
| Untertageausrüstung |
| Mineralverarbeitungsausrüstung |
| Bohrgeräte und Brecher |
| Brech-, Mahl- und Siebausrüstung |
| Lader |
| Bergbau-Muldenkipper |
| Manuelle Ausrüstung |
| Halbautonome Ausrüstung |
| Vollautonome Ausrüstung |
| Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrische Fahrzeuge |
| Hybridfahrzeuge |
| Unter 500 PS |
| 500 – 1.000 PS |
| Über 1.000 PS |
| Metallbergbau |
| Mineralbergbau |
| Kohlebergbau |
| England |
| Schottland |
| Wales |
| Nordirland |
| Nach Ausrüstungstyp | Tagebauausrüstung |
| Untertageausrüstung | |
| Mineralverarbeitungsausrüstung | |
| Bohrgeräte und Brecher | |
| Brech-, Mahl- und Siebausrüstung | |
| Lader | |
| Bergbau-Muldenkipper | |
| Nach Automatisierungsgrad | Manuelle Ausrüstung |
| Halbautonome Ausrüstung | |
| Vollautonome Ausrüstung | |
| Nach Antriebsart | Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrische Fahrzeuge | |
| Hybridfahrzeuge | |
| Nach Leistungsabgabe | Unter 500 PS |
| 500 – 1.000 PS | |
| Über 1.000 PS | |
| Nach Anwendung | Metallbergbau |
| Mineralbergbau | |
| Kohlebergbau | |
| Nach Geografie | England |
| Schottland | |
| Wales | |
| Nordirland |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des britischen Marktes für Bergbauausrüstungen bis 2031?
1,11 Milliarden USD, basierend auf einer prognostizierten CAGR von 3,78 % zwischen 2026 und 2031.
Welche Leistungsklasse dominiert derzeit die Ausrüstungsnachfrage?
Die Klasse 500–1.000 PS führt mit einem Marktanteil von 49,42 % im Markt für Bergbauausrüstungen im Vereinigten Königreich im Jahr 2025.
Wie schnell wird das Wachstum batterieelektrischer Maschinen erwartet?
Batterie-elektrische Varianten verzeichnen eine CAGR von 7,78 %, die schnellste unter allen Antriebsarten.
Warum sind die Stufe-V-Vorschriften für Ausrüstungskäufer bedeutsam?
Sie schreiben Technologien zur Reduzierung von Partikeln und Stickoxiden vor, was einen kurzfristigen Flottenersatz auslöst und die Nachfrage nach konformen Maschinen steigert.
Wie gehen Erstausrüster auf die Anforderungen nach emissionsfreien Lösungen für Schwerlastanwendungen ein?
Ansätze umfassen batterieelektrische Förderung, Wasserstoffverbrennungsmotoren und HVO-kompatible Dieselplattformen, die durch staatliche Energiekostenentlastungen unterstützt werden.
Seite zuletzt aktualisiert am:



