
Marktgröße und Marktanteil des deutschen Bergbauausrüstungsmarktes
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 1.62 Milliarden US-Dollar |
| Marktgröße (2031) | 1.93 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.58 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Bergbauausrüstungsmarktes von Mordor Intelligence
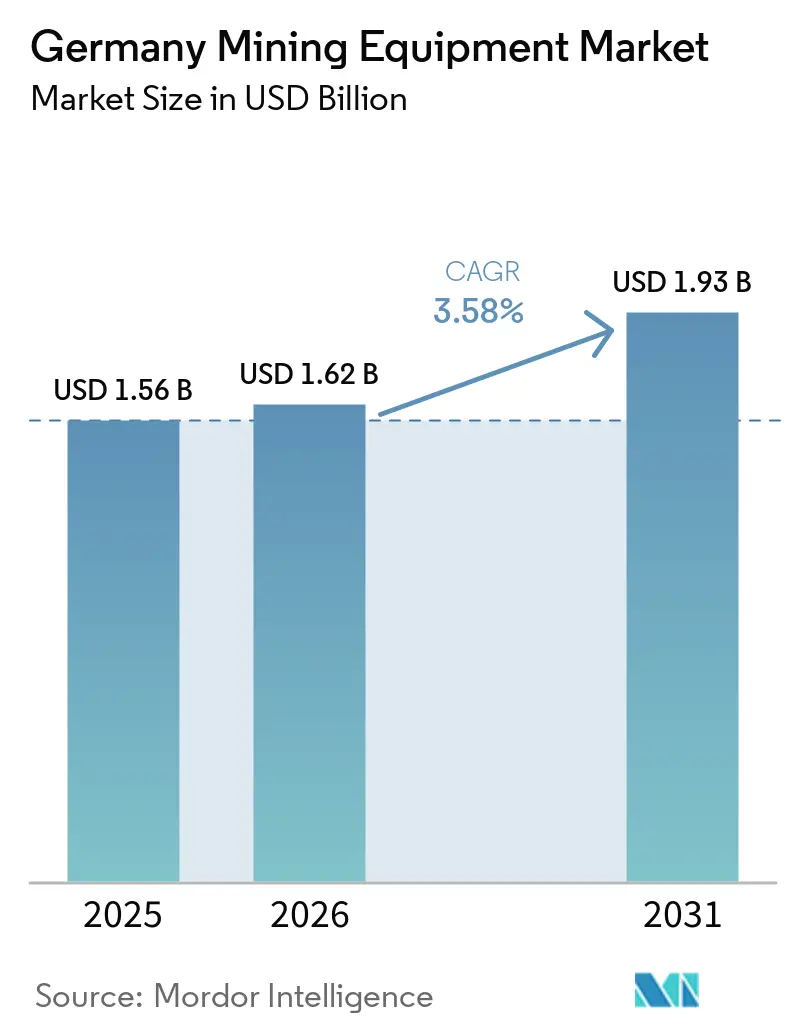
Der deutsche Markt für Bergbauausrüstungen wurde im Jahr 2025 auf 1,56 Milliarden USD geschätzt und soll von 1,62 Milliarden USD im Jahr 2026 auf 1,93 Milliarden USD bis 2031 wachsen, mit einer CAGR von 3,58 % über den Zeitraum 2026–2031. Steigende Projekte im Bereich kritischer Mineralien, laufende Aktivitäten zur Kohleausstiegsphase und staatliche Anreize für emissionsfreie Maschinen treiben das Wachstum voran, dämpfen jedoch die gesamte Kapitalintensität. Automatisierung löst eine wachsende Fachkräftelücke, und Elektrifizierung steht im Einklang mit den EU-Stufe-V-Vorschriften, die Dieselemissionen einschränken. Die Einführung digitaler Zwillinge verkürzt Wartungszyklen und ermöglicht die Flottensteuerung über mehrere Standorte hinweg, was die Beschaffungsprioritäten hin zu softwarezentrierten Ökosystemen verändert. Mittelgroße Ausrüstungen dominieren wertmäßig, aber leistungsstarke Anlagen gewinnen an Bedeutung für die Wasserstoffspeicherung in Salzkavernen und die Wiedernutzung geothermischer Schächte, was deutschen Speziallieferanten Raum bietet, globale OEMs zu ergänzen.
Wichtigste Erkenntnisse des Berichts
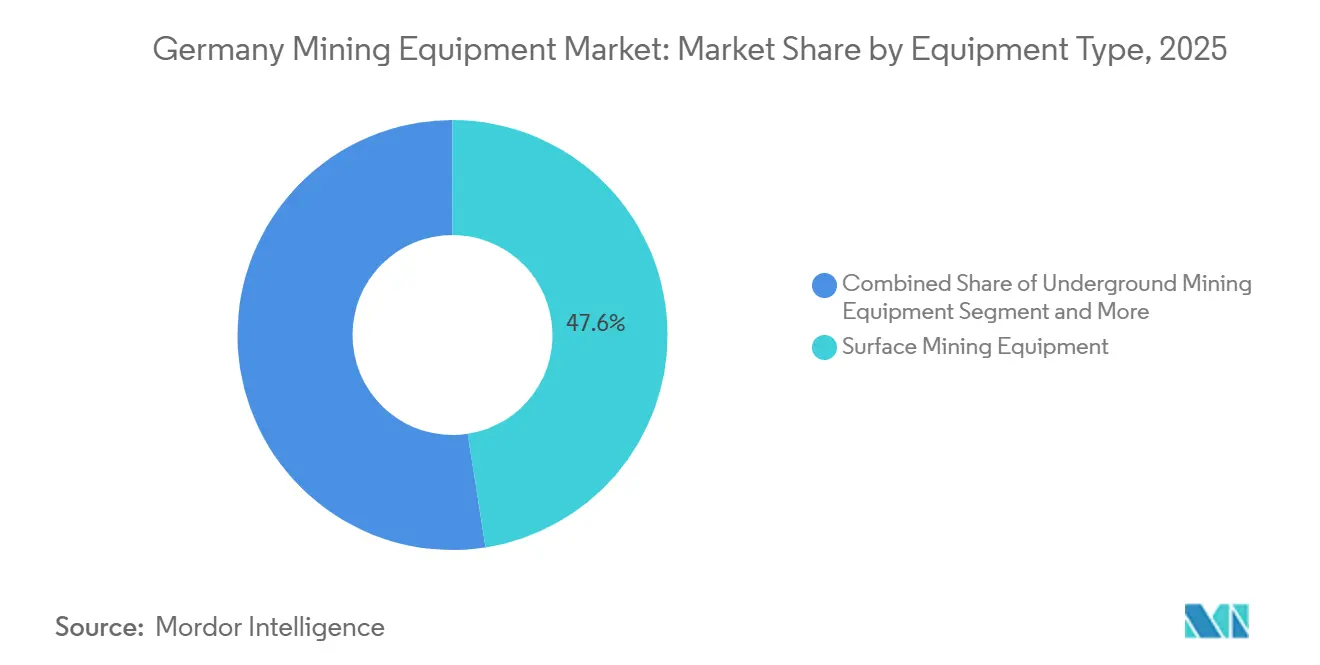
- Nach Ausrüstungstyp entfiel im Jahr 2025 ein Anteil von 47,55 % des deutschen Marktes für Bergbauausrüstungen auf Tagebauausrüstungen, während Untertageausrüstungen bis 2031 voraussichtlich mit einer CAGR von 5,35 % wachsen werden.
- Nach Automatisierungsgrad hielten manuelle Maschinen im Jahr 2025 einen Anteil von 65,33 % am deutschen Markt für Bergbauausrüstungen, doch vollautonome Einheiten werden voraussichtlich mit einer CAGR von 18,89 % bis 2031 am schnellsten wachsen.
- Nach Antriebsart entfielen im Jahr 2025 Verbrennungsantriebe auf 86,24 % des deutschen Marktes für Bergbauausrüstungen. Dennoch wird für batterieelektrische Ausrüstungen das höchste Wachstum mit einer CAGR von 7,26 % im gleichen Zeitraum prognostiziert.
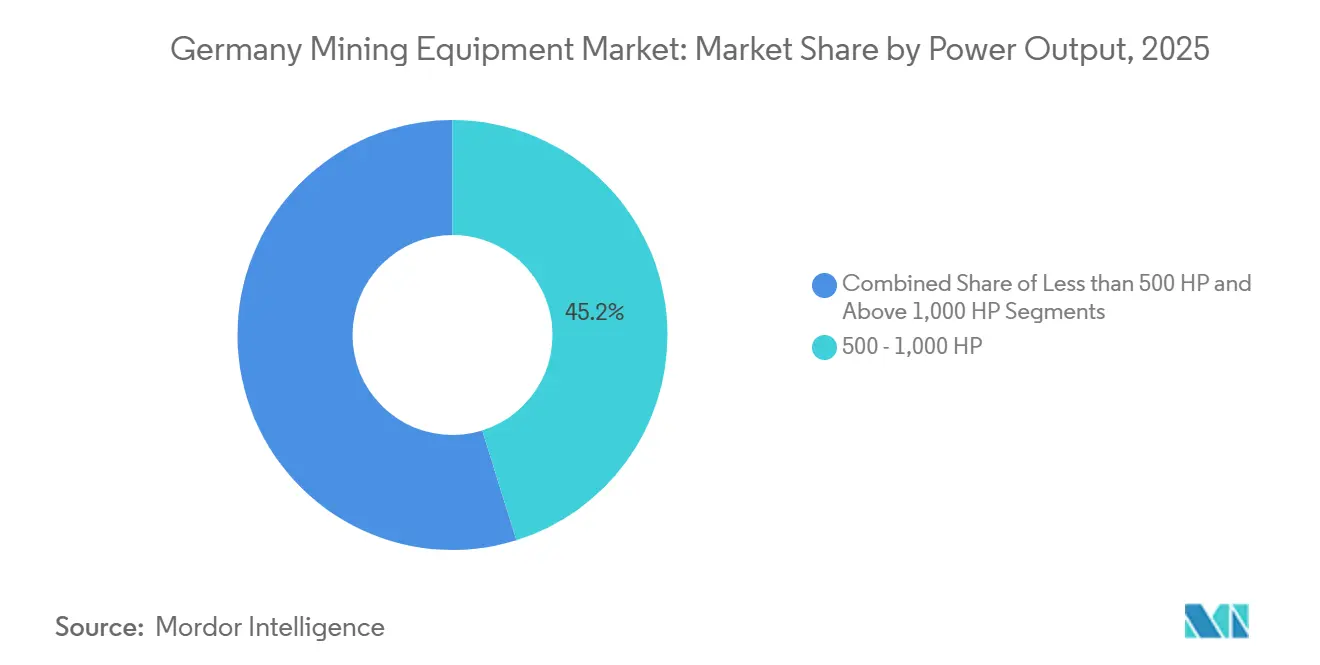
- Nach Leistungsklasse hielt die Klasse 500–1.000 PS im Jahr 2025 einen Anteil von 45,18 % am deutschen Markt für Bergbauausrüstungen, während Anlagen über 1.000 PS bis 2031 die schnellste Expansion mit einer CAGR von 4,43 % verzeichnen dürften.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 54,35 % des deutschen Marktes für Bergbauausrüstungen auf den Metallbergbau, während der Mineralbergbau bis 2031 mit einer CAGR von 4,92 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des deutschen Bergbauausrüstungsmarktes
Analyse der Treiberwirkung*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach kritischen Mineralien | +1.2% | Sachsen, Baden-Württemberg, Sachsen-Anhalt | Mittelfristig (2–4 Jahre) |
| Automatisierung und Digitalisierung | +0.9% | Nordrhein-Westfalen, Sachsen, Brandenburg | Kurzfristig (≤ 2 Jahre) |
| Staatliche F&E-Anreize | +0.7% | Baden-Württemberg, Bayern, Niedersachsen | Mittelfristig (2–4 Jahre) |
| Unterirdische Salz- und Kaliumprojekte | +0.5% | Niedersachsen, Nordrhein-Westfalen, Brandenburg | Langfristig (≥ 4 Jahre) |
| Modernisierung von Braunkohle- und Steinkohlenbergwerken | +0.4% | Brandenburg, Sachsen-Anhalt, Nordrhein-Westfalen | Kurzfristig (≤ 2 Jahre) |
| Umnutzung geothermischer Schächte | +0.3% | Nordrhein-Westfalen, Bayern, Baden-Württemberg | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach kritischen Mineralien für die EU-Batterie-Lieferkette
Bundesgeologische Daten ordnen Deutschlands Lithiumressourcen unter den weltweit zehn größten ein und untermauern die inländischen Ambitionen, die EU-Beschaffungsziele zu erfüllen. Die im Jahr 2026 gesicherte öffentliche Finanzierung belegt das Investorenvertrauen in integrierte geothermisch-lithiumbasierte Vorhaben, die emissionsfreie Extraktionsprozesse priorisieren. Fließschemata bevorzugen modulare Brecher, Flotationszellen und Förderbänder, die bereits den Stufe-V-Anforderungen entsprechen. Grenzüberschreitende Projekte in Sachsen-Böhmen fördern gemeinsame Infrastruktur und steigern die Nachfrage nach mobilen Aufbereitungsanlagen. Pilotanlagen, die Direktlithiumextraktionspumpen und Wärmetauscheranordnungen einsetzen, verändern zudem die Lieferantenanforderungen hin zu korrosionsbeständigen Materialien.
Automatisierung und Digitalisierung zur Bewältigung des Fachkräftemangels
Steinbruchbetreiber nennen den Fachkräftemangel als größtes Produktivitätsrisiko und beschleunigen damit Versuche mit nachgerüsteten autonomen Muldenkippern und Ladern. Frühe Einsätze stützen sich auf 3D-Flottenorchestrierungssoftware, die Verkehrsstaus in engen Strecken verhindert – wichtig für Deutschlands Kali- und Salzkavernen. Von Universitäten geleitete Programme mit digitalen Zwillingen berichten von zweistelligen Verfügbarkeitssteigerungen und bestätigen cloudbasierte Wartungsbenachrichtigungen. OEM-Telematik bündelt nun prädiktive Analysen, sodass ein einzelner Supervisor mehrere Standorte von einer zentralen Schaltstelle aus überwachen kann. Da Sicherheitsvorschriften strenger werden, wird die Bereitschaft zum Fernbetrieb zu einem Beschaffungsvoraussetzung.
Staatliche F&E-Anreize für batterieelektrische Bergbauausrüstungen
Nationale Programme subventionieren die Entwicklung von Batteriepaketen, Oberleitungsassistenzschnittstellen und wasserstoffkompatiblen Antriebssträngen. Jüngste Vorführungen modularer Batterie-Muldenkipper belegen, dass Wechselvorgänge unter 20 Minuten im Tagebaubetrieb realisierbar sind. Untertagepiloten kombinieren feste Oberleitungen mit bordeigenem Diesel für die letzte Meile der Flexibilität und senken den Partikelgehalt in engen Räumen. Fördermittel zielen auch auf Hybridsysteme ab, die Kraftstoffspitzen ohne vollständige Elektrifizierung kappen und so die Akzeptanz bei mittelgroßen Steinbrüchen verbreitern. Die Konvergenz von Autonomie und Elektrifizierung senkt die Lebenszykluskosten und verbessert die Einhaltung gesetzlicher Vorschriften.
Ausbau unterirdischer Salz- und Kaliumprojekte zur Wasserstoffspeicherung
Der saisonale Energieausgleich treibt die Kavernenbauaktivitäten in Niedersachsen und Nordrhein-Westfalen voran [1]Deutschland erkundet unterirdische Kavernen als saisonale Wärmespeicherstandorte,
Clean Energy Wire, cleanenergywire.org. Hochdruckpumpen, automatisierte Solemanagement-Skids und Echtzeit-geomechanische Sensoren unterscheiden sich deutlich von konventionellen Kaligeräten. Deutsche Tunnelspezialisten passen großdurchmessrige Bohrmaschinen an, um Schächte mit engen Kreisförmigkeitstoleranzen abzuteufen, die für die Wasserstoffintegrität unerlässlich sind. Kontinuierliche Überwachungstechnologien erkennen Mikrorisse, bevor Gasdichtungen versagen, und schaffen so eine neue Servicenische für Ausrüstungslieferanten. Diese Projekte ziehen weltweite Aufmerksamkeit als Blaupausen für die unterirdische Großspeicherung auf sich.
Analyse der Hemmnisse*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere EU-Emissionsvorschriften und Lärmschutzregeln | -0.5% | Alle deutschen Bergbaustandorte | Kurzfristig (≤ 2 Jahre) |
| Rohstoffpreisvolatilität | -0.4% | Global, widergespiegelt in deutschen Projekten | Mittelfristig (2–4 Jahre) |
| Zufluss aufgearbeiteter osteuropäischer Ausrüstung | -0.3% | Deutschland | Kurzfristig (≤ 2 Jahre) |
| Strenge Genehmigungsverfahren und lokaler Widerstand | -0.2% | Sachsen, Bayern, Nordrhein-Westfalen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere EU-Emissionsvorschriften und Lärmschutzgrenzen erhöhen die Ausrüstungskosten
Stufe-V-Motorvorschriften und aktualisierte Außenlärmrichtlinien zwingen OEMs zur Integration von Abgasnachbehandlungshardware und Schallschutzgehäusen, was die Listenpreise erhöht[2]Dekarbonisierung der Verbrennung: Tier 4, Stufe V und darüber hinaus,
Cummins Inc., cummins.com. Kleine Betreiber kämpfen mit Nachrüstsätzen, die oft mehr kosten als der Restwert der Maschine, was sie zu Elektro- oder Hybridoptionen drängt. Fördermittel gleichen die Aufpreise teilweise aus, doch Kapitalhürden bleiben für familiengeführte Steinbrüche bestehen. Lieferanten, die Compliance, Finanzierung und Wartung in einem einzigen Vertrag bündeln, verschaffen sich einen Wettbewerbsvorteil. Langfristige Vorteile umfassen niedrigere Lüftungskosten und einen höheren Wiederverkaufswert für konforme Flotten.
Rohstoffpreisvolatilität verzögert Investitionsausgaben
Starke Schwankungen bei Lithium-, Kupfer- und Nickelpreisen in den vergangenen zwei Jahren haben Bergbauunternehmen dazu veranlasst, endgültige Investitionsentscheidungen aufzuschieben. Verlängerte europäische Genehmigungszyklen verstärken die Anfälligkeit gegenüber Preisrückgängen, erhöhen die effektiven Kapitalkosten und verringern die Ausrüstungsbudgets. Entwickler bevorzugen stufenweise Baupläne, die den Cashflow mit Marktsignalen abstimmen, was die Bestellmengen für neue Anlagen und Lader reduziert. Modulare Anlagendesigns, die mit der Nachfrage skalieren, finden in unsicheren Preisumgebungen Anklang. Lieferanten müssen daher Lagerrisiken mit der Notwendigkeit schneller Lieferung in Einklang bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp: Untertagebereich gewinnt durch Wasserstoff und Lithium
Tagebauausrüstungen hielten im Jahr 2025 mit 47,55 % den größten Anteil am deutschen Markt für Bergbauausrüstungen, doch Untertageeinheiten werden bis 2031 voraussichtlich die schnellste CAGR von 5,35 % verzeichnen. Die Untertagenachfrage profitiert von der Wasserstoffspeicherung in Salzkavernen und dem Schmalgang-Lithiumabbau, die beide kompakte Lader, Bohrlafetten und Belüftungspakete erfordern. Betreiber bevorzugen modulare Nutzfahrzeuge, die innerhalb einer einzigen Schicht zwischen Service-, Sicherungs- und Gesteinstransportfunktionen wechseln können. Diese Flexibilität maximiert die Maschinenauslastung in engen Strecken und reduziert den Flottengrößenbedarf. OEMs integrieren autonomiebereite Sensoren, damit Kunden fahrerlose Funktionen per Software-Upgrade aktivieren können, anstatt neue Maschinen kaufen zu müssen. Angesichts strenger Lärmgrenzen finden batterieelektrische Lader frühe Akzeptanz im Untertagebetrieb, wo reduzierte Lüftungskosten die höheren Anschaffungskosten ausgleichen.
Unterdessen investieren Tagebaubetreiber selektiv in Flottenaufrüstungen, die Diesel-Muldenkipper mit Oberleitungsassistenzlinien kombinieren, um den Kraftstoffverbrauch bei Bergauffahrten zu senken. Mittelgroße Steinbrüche setzen auf digitale Nutzlastüberwachung, die Schaufeln, Brecher und Förderbänder verknüpft und Leerlaufzeiten reduziert. Lebenszyklusserviceverträge ersetzen einmalige Maschinenverkäufe und sichern die OEM-Beteiligung über gesamte Überholungszyklen hinweg. Deutsche Ingenieurbüros, die auf Hochdruckmahlwalzen und In-Pit-Brech- und Förderanlagen spezialisiert sind, gewinnen an Bedeutung, da Kunden niedrigere Emissionen und kleinere Flächenabdrücke anstreben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Automatisierungsgrad: Vollautonome Systeme steigen trotz hohem manuellem Anteil stark an
Manuelle Maschinen hielten im Jahr 2025 einen Anteil von 65,33 % am deutschen Markt für Bergbauausrüstungen, doch vollautonome Systeme werden bis 2031 voraussichtlich mit einer CAGR von 18,89 % wachsen. Autonomie begegnet Deutschlands Arbeitskräftemangel und strengen Sicherheitsanforderungen. Nachrüstsätze ermöglichen es bestehenden Muldenkippern und Ladern, vordefinierte Routen mithilfe von Lidar und KI-gestützter Wahrnehmung zu navigieren. Frühe Anwender berichten von verbesserter Zykluszeit-Konsistenz und reduzierter Schichtwechsel-Ausfallzeit – Vorschriften wie ISO 17757 schreiben funktionale Sicherheitsredundanzen vor und lenken Käufer zu Anbietern mit langer Betriebserfahrung.
Halbautonome Funktionen, Kollisionsvermeidung und bedienerunterstützte Grabzyklen dienen als Brücke für konservative Flotten und liefern sofortige Produktivitätsgewinne ohne vollständige Infrastrukturumrüstung. Fernbedienungszentren außerhalb des Standorts schaffen neue Berufsprofile, die technikaffine Arbeitnehmer ansprechen und die Nachteile ländlicher Standorte teilweise ausgleichen. Von autonomen Flotten gesammelte Daten fließen in prädiktive Wartungsalgorithmen ein und reduzieren ungeplante Ausfälle. Als Reaktion darauf bündeln Ausrüstungslieferanten Softwarelizenzen, Analyse-Dashboards und Cybersicherheitsupdates in mehrjährige Servicepakete, die die Umsatztransparenz verbessern.
Nach Antriebstyp: Batterieelektrische Antriebe gewinnen trotz Diesel-Dominanz an Bedeutung
Verbrennungsmotoren entfielen im Jahr 2025 auf 86,24 % des deutschen Marktes für Bergbauausrüstungen, doch batterieelektrische Einheiten werden bis 2031 die schnellste CAGR von 7,26 % verzeichnen. Diesel bleibt aufgrund bestehender Kraftstoffnetze und hoher Energiedichte fest verankert. EU-Emissionsobergrenzen und steigende CO₂-Preise verschieben jedoch die Gesamtbetriebskostengleichungen zugunsten elektrischer Alternativen, insbesondere im Untertagebetrieb, wo Einsparungen bei den Lüftungskosten sofort wirksam sind. Frühe elektrische Muldenkipper verfügen über modulare Batterien, die schnelle Wechsel ermöglichen und Reichweitenbedenken mindern.
Hybride bedienen Betriebe mit begrenztem Netzanschluss, nutzen Rekuperationsbremsenergie und kappen Kraftstoffspitzen. Lieferanten arbeiten an offenen Schnittstellenladestandards zusammen, um eine Anbieterbindung zu vermeiden – ein Anliegen, das von Flottenmanagern bei der Bewertung langfristiger Kompatibilität geäußert wird. Finanzierungsmodelle entwickeln sich weiter: Strom-als-Dienstleistung-Verträge bündeln Batterieleasing, Energieversorgung und Ladeinfrastruktur zu Preisen pro Tonne oder pro Stunde. Da sich Batteriechemien hin zu manganreicheren und Natriumionen-Optionen verschieben, die die Vorabkosten senken, steilen sich die Adoptionskurven. Gleichzeitig verringert die verbesserte Wechselrichtereffizienz die Leistungsunterschiede zwischen Diesel-Drehmomentkurven und elektrischen Antriebssträngen und erweitert die Anwendungsbereiche.
Nach Leistungsklasse: Mittlerer Bereich dominiert, Hochleistungssegment beschleunigt sich
Die Klasse 500–1.000 PS hielt im Jahr 2025 mit 45,18 % den größten Anteil am deutschen Markt für Bergbauausrüstungen, doch Ausrüstungen über 1.000 PS werden bis 2031 am schnellsten wachsen, mit einer CAGR von 4,43 %. Mittelklassemaschinen bieten einen optimalen Kompromiss zwischen Nutzlast und Manövrierfähigkeit für Steinbrüche und kleine Untertagebetriebe. Hochleistungsanlagen sind jedoch unverzichtbar für tiefe geothermische Bohrungen, das Abteufen großdurchmessriger Schächte und Kavernenausschachtungen im Zusammenhang mit Wasserstoffprojekten. OEMs integrieren aktive Kühlsysteme und Hochtemperaturhydraulik, um kontinuierlichem Betrieb unter anspruchsvollen geologischen Bedingungen standzuhalten.
Elektrische Varianten großer Lader liefern sofortiges Drehmoment, das das von Dieselgegenstücken trotz geringerer Nennleistung übertrifft, und verlagern die Beschaffungskriterien hin zu bewegten Tonnen pro Kilowattstunde statt allein auf Spitzenleistung. Kompakte Einheiten unter 500 PS verfügen nun über Plug-and-Play-Autonomie-Kits und Batterieoptionen, die es kleineren Auftragnehmern ermöglichen, mit fortschrittlichen Technologien zu experimentieren, ohne erhebliche Kapitalrisiken einzugehen. Aufgearbeitete Importe aus Osteuropa üben Preisdruck auf Neuverkäufe aus und veranlassen OEMs, Verfügbarkeitsgarantien, Teileverfügbarkeit und Konformitätszertifikate zu betonen, die Gebrauchtmaschinen nicht bieten können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Metallbergbau führt, Mineralbergbau beschleunigt sich
Der Metallbergbau hielt im Jahr 2025 mit 54,35 % den größten Anteil am deutschen Markt für Bergbauausrüstungen, während der Mineralbergbau bis 2031 mit einer CAGR von 4,92 % am schnellsten wachsen soll. Lithium, Kupfer und Spezialmetalle stützen Deutschlands Batterie- und Elektroniklieferketten und treiben die anhaltende Nachfrage nach Brechermühlen, Flotationszellen und Eindickungsanlagen für Konzentrate. Doch Mineralbetriebe – Kali, Salz und Zuschlagstoffe – profitieren direkt von der Energiewende durch Wasserstoffspeicherkavernen und Infrastrukturrückverfüllung. Ausrüstungen für korrosive Solen und feine Salzpartikel unterscheiden sich von Metallbergbaugeräten und eröffnen Chancen für Nischenlieferanten.
Der Rückgang der Kohle verlagert den Fokus auf Rekultivierungsraupen und Wasseraufbereitungsanlagen und diversifiziert den Ausrüstungsmix. Staatlich geförderte Sanierungsfonds leiten Aufträge an Auftragnehmer weiter, die auf Landrekultivierungsmaschinen spezialisiert sind. Die Wiedernutzung geothermischer Schächte verwischt zunehmend die Grenzen zwischen Bergbau und Energieinfrastruktur und erfordert Bohranlagen, die hohe Temperaturen tolerieren und variable Lithologien bewältigen. Anbieter, die Metall-, Mineral- und Energieprojekte übergreifend bedienen können, sichern sich widerstandsfähige Auftragsbücher.
Geografische Analyse
Die Nachfrage nach Bergbauausrüstungen in Deutschland konzentriert sich auf Regionen, die von fossilen Brennstoffen auf kritische Mineralien und saubere Energiespeicherung umsteigen. Sachsen führt bei der Lithiumexploration, wobei Projekte in der Nähe bestehender Straßen- und Schienenverbindungen die Logistik für schwere Ausrüstungen erleichtern. Untertagestrecken im Erzgebirge erfordern Schmalgang-Lader und leichte Nutzfahrzeuge, die den Bodendruck auf dem fragilen Nebengestein gering halten. Die grenzüberschreitende Zusammenarbeit mit tschechischen Standorten harmonisiert Ausrüstungssicherheitsstandards und vereinfacht die gegenseitige Lizenzierung von Ersatzteilen.
Nordrhein-Westfalen veranschaulicht, wie kohlegeprägte Regionen auf Wasserstoffspeicherung und Geothermie umschwenken. Kavernenausbauunternehmen beschaffen Hochdruckpumpen, korrosionsbeständige Rohre und 3D-Sonar-Kartierungssysteme, was einen Wandel von Abraumstrippinggeräten hin zu präzisen Untertagewerkzeugen signalisiert. Universitäten in Aachen und Bochum kooperieren mit OEMs, um sensorbestückte Bohranlagen zu erproben, die Echtzeit-Gesteinsrückmeldungen liefern und kostspielige Meißelwechsel reduzieren.
Niedersachsen beherbergt bedeutende Salzkavernenprojekte und stärkt die Nachfrage nach großdurchmessrigen Bohrmaschinen, die aus dem Ziviltunnelbau adaptiert wurden. Die Nähe des Bundeslandes zu Nordsee-Windparks unterstützt hybride Energielösungen, die standortnahe erneuerbare Energien mit batterieelektrischen Muldenkippern kombinieren. Brandenburg und Sachsen-Anhalt kämpfen mit Braunkohleabschlüssen; Ausrüstungsbestellungen tendieren zu Rekultivierungsraupen, Bodenstabilisatoren und Wasseraufbereitungseinheiten statt zu Produktionsschaufeln. Finanzierungskanäle mischen zunehmend öffentliche Mittel aus dem gerechten Strukturwandel mit privatem Beteiligungskapital und lenken die Ausgaben in Richtung moderner, emissionsarmer Flotten.
Wettbewerbslandschaft
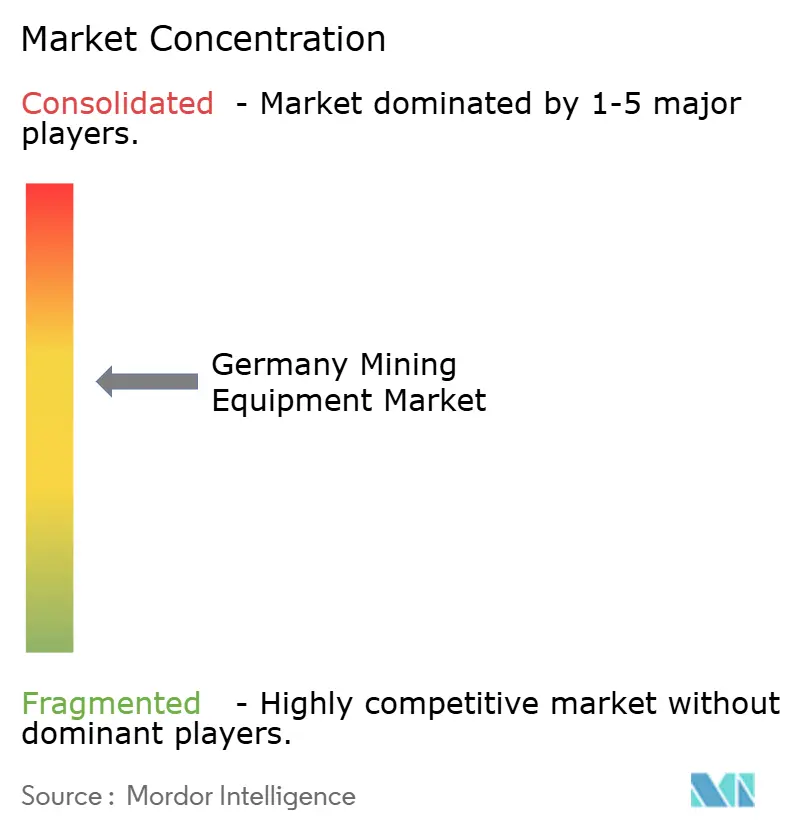
Der deutsche Markt für Bergbauausrüstungen ist mäßig konzentriert; die fünf größten OEMs verfügen über ausreichende Größe, lassen aber Raum für agile lokale Akteure. Europäische Lieferanten nutzen ihre Nähe zu und Vertrautheit mit EU-Vorschriften, um Aufträge zu gewinnen, die eine schnelle Anpassung erfordern. Liebherrs mehrjähriger Auftrag für emissionsfreie Muldenkipper zeigt, wie modulare Batteriepakete und Oberleitungsassistenzlinien sowohl Dekarbonisierungs- als auch Produktivitätsziele erfüllen. Komatsus Meilenstein von 1.000 kommerziellen autonomen Lkw unterstreicht die wachsende Bedeutung von Software-Ökosystemen gegenüber reinen Hardwaremerkmalen.
Deutsche Ingenieurbüros wie TAKRAF sind auf die Modernisierung alternder Schaufelradbagger mit Frequenzumrichtern und cloudbasierter Überwachung spezialisiert, verlängern die Anlagenlebensdauer und integrieren gleichzeitig digitale Dienste. Sensor- und KI-Startups integrieren sich in bestehende Flotten, um Autonomie in mittelgroßen Steinbrüchen zu erschließen und die Einstiegshürden für familiengeführte Betreiber zu senken. Der Zustrom aufgearbeiteter Maschinen aus Osteuropa verschärft den Preiswettbewerb in Kategorien unter 500 PS, doch OEMs kontern mit Garantielaufzeiten, Telematik und garantierter Stufe-V-Konformität.
F&E-Allianzen zwischen Ausrüstungsherstellern, Energieversorgern und Forschungsinstituten fördern die schnelle Prototypenentwicklung elektrischer Antriebssysteme. Gemeinsame Prüfstände auf umgewidmeten Braunkohlegruben erproben batteriebetriebene Anlagen unter realen Betriebszyklen und speisen die Erkenntnisse in Produktionsmodelle zurück. Die Lokalisierung der Lieferkette gewinnt an Bedeutung, da geopolitische Spannungen Rohstoffrisiken in den Vordergrund rücken: Die Komponentenbeschaffung verlagert sich zu europäischen Gießereien, und Softwareteams stärken inländische Cybersicherheitsmaßnahmen.
Marktführer der deutschen Bergbauausrüstungsbranche
Caterpillar Inc.
Komatsu Ltd.
Liebherr-International AG
Epiroc AB
Sandvik AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Komatsu Ltd. brachte den hydraulischen Bagger PC9000-12 weltweit auf den Markt und signalisierte damit seine Bereitschaft, Ultraklasse-Maschinen für europäische Projekte im Bereich kritischer Mineralien zu liefern.
- April 2026: Deutschland genehmigte ein Paket von 85 Millionen EUR zur Unterstützung der Umwandlung ehemaliger Bergbaugebiete in Zentren für saubere Energie und Industrie.
- Dezember 2025: Hitachi Construction Machinery Co., Ltd. gründete das LANDCROS Development Center Europe GmbH, um die F&E an batterieelektrischen Baggern in Deutschland zu beschleunigen.


Berichtsumfang des deutschen Bergbauausrüstungsmarktes
Der deutsche Markt für Bergbauausrüstungen ist nach Ausrüstungstyp, Automatisierungsgrad, Antriebstyp, Leistungsklasse und Anwendung segmentiert. Nach Ausrüstungstyp ist der Markt in Tagebauausrüstungen, Untertagebergbauausrüstungen, Mineralaufbereitungsanlagen, Bohr- und Brechgeräte, Brech-, Mahl- und Siebausrüstungen sowie Lader und Raupen unterteilt. Nach Automatisierungsgrad ist der Markt in manuelle, halbautonome und vollautonome Ausrüstungen segmentiert. Nach Antriebstyp ist der Markt in Verbrennungsmotor (ICE), batterieelektrisches Fahrzeug (BEV) und Hybridfahrzeug unterteilt. Nach Leistungsklasse ist der Markt in weniger als 500 PS, 500 bis 1.000 PS und über 1.000 PS segmentiert. Nach Anwendung ist der Markt in Metallbergbau, Mineralbergbau und Kohlebergbau unterteilt. Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Tagebauausrüstung |
| Untertageausrüstung |
| Mineralaufbereitungsausrüstung |
| Bohrgeräte und Brecher |
| Brechen, Zerkleinern und Sieben |
| Lader und Muldenkipper |
| Manuelle Ausrüstung |
| Halbautonome Ausrüstung |
| Vollautonome Ausrüstung |
| Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrische Fahrzeuge |
| Hybridfahrzeuge |
| Unter 500 PS |
| 500–1.000 PS |
| Über 1.000 PS |
| Metallbergbau |
| Mineralbergbau |
| Kohlebergbau |
| Nach Ausrüstungstyp | Tagebauausrüstung |
| Untertageausrüstung | |
| Mineralaufbereitungsausrüstung | |
| Bohrgeräte und Brecher | |
| Brechen, Zerkleinern und Sieben | |
| Lader und Muldenkipper | |
| Nach Automatisierungsgrad | Manuelle Ausrüstung |
| Halbautonome Ausrüstung | |
| Vollautonome Ausrüstung | |
| Nach Antriebsart | Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrische Fahrzeuge | |
| Hybridfahrzeuge | |
| Nach Leistungsabgabe | Unter 500 PS |
| 500–1.000 PS | |
| Über 1.000 PS | |
| Nach Anwendung | Metallbergbau |
| Mineralbergbau | |
| Kohlebergbau |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der deutsche Markt für Bergbauausrüstungen?
Er wird im Jahr 2026 auf 1,62 Milliarden USD geschätzt und soll bis 2031 1,93 Milliarden USD erreichen.
Welche Ausrüstungskategorie dominiert derzeit die Ausgaben?
Tagebaumaschinen hielten im Jahr 2025 einen Anteil von 47,55 % am deutschen Markt für Bergbauausrüstungen, angeführt von Ladern und Muldenkippern für den Steinbruchbetrieb.
Welche Technologie wird bis 2031 am schnellsten wachsen?
Vollautonome Ausrüstungen werden bis 2031 voraussichtlich mit einer CAGR von 18,89 % wachsen, angetrieben durch Arbeitskräftemangel und Sicherheitsvorschriften.
Wie schreitet die Elektrifizierung in deutschen Bergwerken voran?
Batterieelektrische Einheiten nehmen noch eine kleine Basis ein, sollen jedoch mit einer CAGR von 7,26 % steigen, da Stufe-V-Vorschriften und staatliche F&E-Mittel die Amortisationszeiten verkürzen.
Seite zuletzt aktualisiert am:



