
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 111.67 Milliarden US-Dollar |
| Marktgröße (2031) | 141.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.84 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Bergbauausrüstung durch Mordor Intelligence
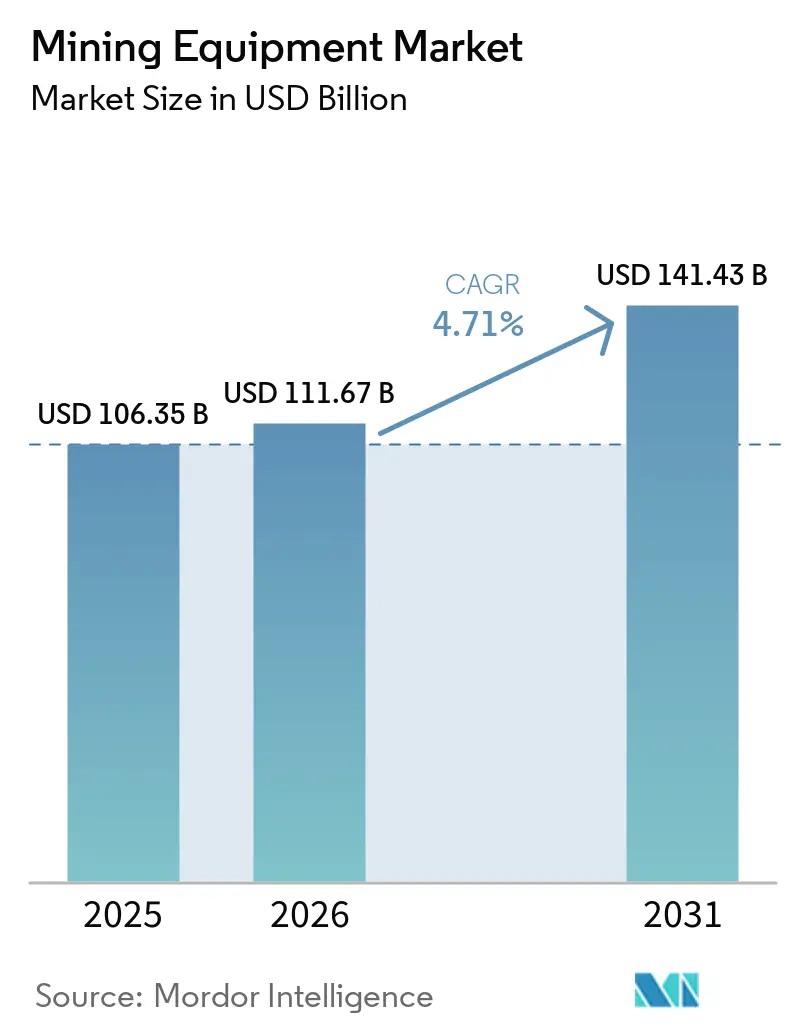
Der Bergbauausrüstungsmarkt hatte im Jahr 2025 ein Volumen von 106,35 Milliarden USD und wird voraussichtlich im Jahr 2026 auf 111,67 Milliarden USD anwachsen und bis 2031 ein Volumen von 141,43 Milliarden USD erreichen, mit einer CAGR von 4,84 % im Zeitraum 2026–2031. Genehmigungen für Greenfield-Projekte, Elektrifizierungsanforderungen und Versorgungssicherheitsrichtlinien verlagern die Gerätebeschaffung über eine einfache Reaktion auf Rohstoffmengen hinaus. Minenbetreiber wählen ihre Flotten zunehmend auf Basis von Energieverbrauch, Automatisierungsbereitschaft und Serviceunterstützung aus. Dies begünstigt Anbieter, die Ausrüstung, digitale Systeme und langfristige Wartungsabdeckung kombinieren können. Die Nachfrage ist am stärksten dort, wo Kupfer-, Lithium-, Kobalt-, Nickel- und Eisenerz-Projekte von der Planungs- in die Bauphase übergehen. Der Bergbauausrüstungsmarkt wird daher sowohl durch technologische Spezifikationen als auch durch die Minenproduktion geprägt.
Wichtigste Erkenntnisse des Berichts
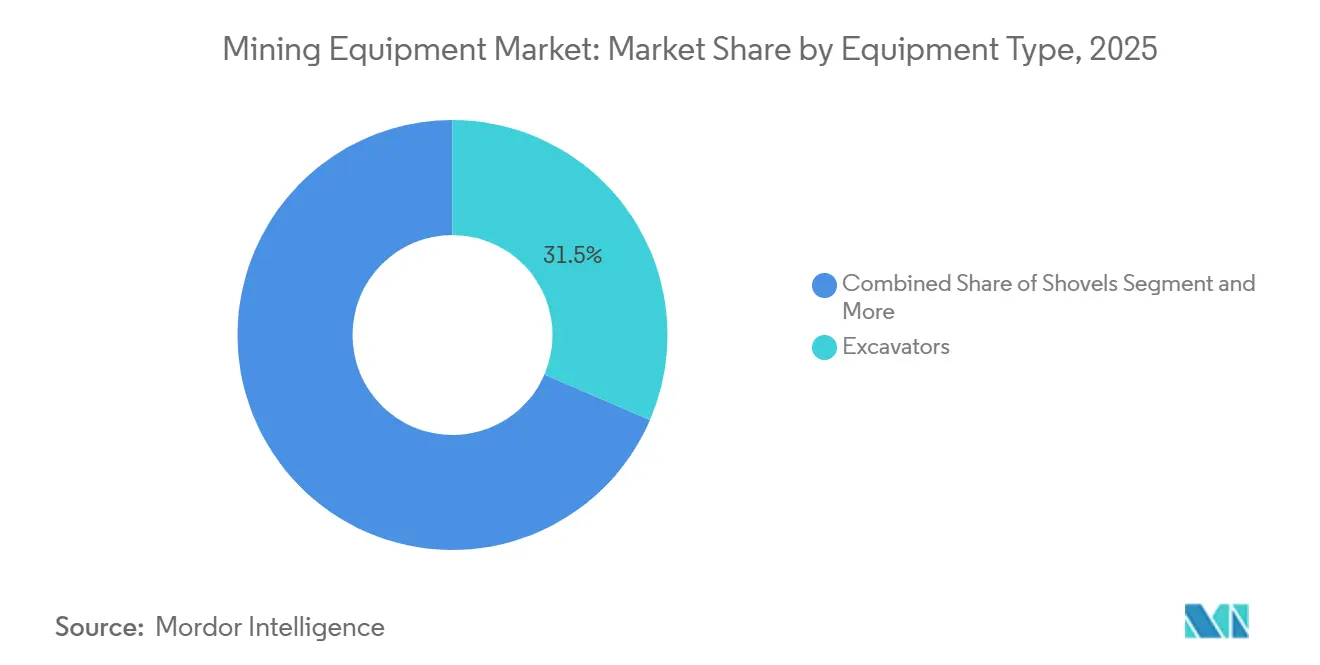
- Nach Gerätetyp hielten Bagger im Jahr 2025 einen Marktanteil von 31,46 % am Bergbauausrüstungsmarkt, während Schaufelbagger bis 2031 voraussichtlich mit einer CAGR von 5,62 % wachsen werden.
- Nach Automatisierungsgrad hielt manuelle Ausrüstung im Jahr 2025 einen Marktanteil von 69,11 % am Bergbauausrüstungsmarkt, während vollautonome Ausrüstung bis 2031 voraussichtlich mit einer CAGR von 12,51 % wachsen wird.
- Nach Antriebsart hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2025 einen Marktanteil von 89,68 % am Bergbauausrüstungsmarkt, während batteriebetriebene Elektrofahrzeuge bis 2031 voraussichtlich mit einer CAGR von 13,71 % wachsen werden.
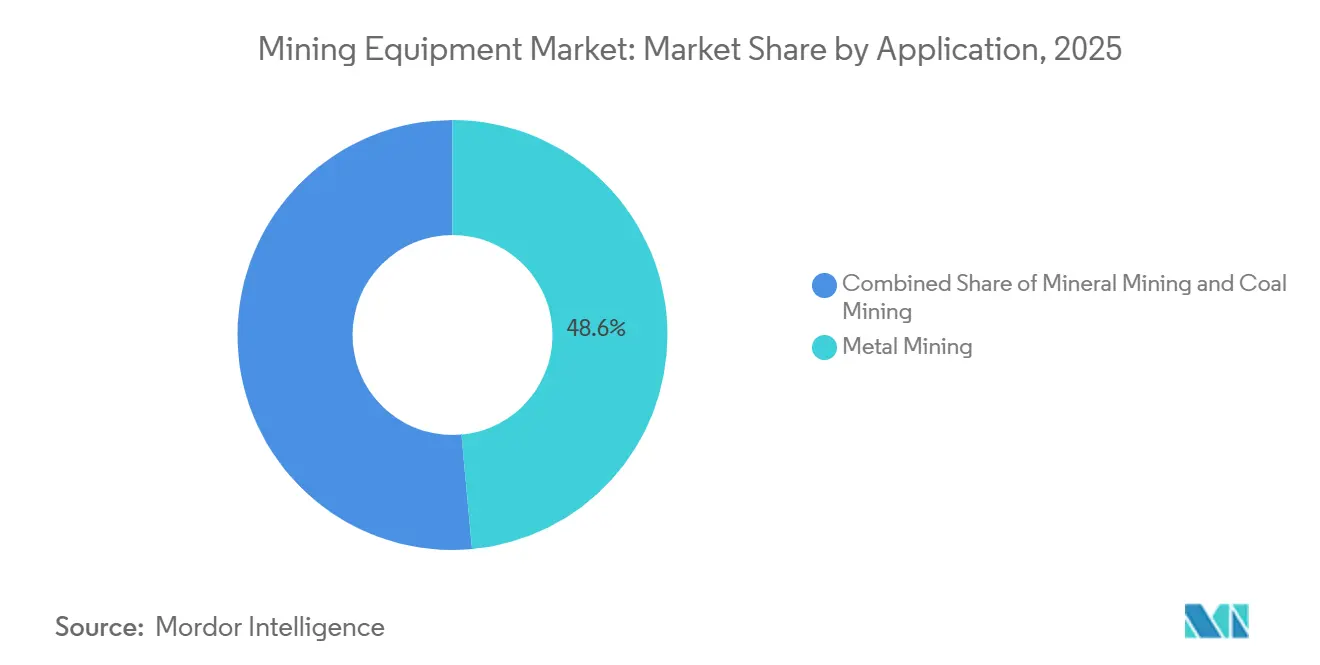
- Nach Anwendung entfiel im Jahr 2025 ein Marktanteil von 48,55 % am Bergbauausrüstungsmarkt auf den Metallbergbau, der bis 2031 voraussichtlich mit einer CAGR von 5,29 % wachsen wird.
- Nach Bergbauart hielt der Tagebau im Jahr 2025 einen Marktanteil von 61,75 % am Bergbauausrüstungsmarkt, während der Untertagebau bis 2031 voraussichtlich mit einer CAGR von 5,68 % wachsen wird.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 61,17 % am Bergbauausrüstungsmarkt, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 5,88 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach kritischen Mineralien für Batterielieferketten (Asien und die Vereinigten Staaten) | +1.2% | Global, konzentriert im asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Beschleunigte Mandate zur Elektrifizierung von Minen in Kanada, Chile und Australien | +0.8% | Nordamerika, Südamerika, Asiatisch-Pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Anhaltender Investitionsausgaben-Aufschwung bei afrikanischen Kupfer-, Kobalt- und Lithiumprojekten | +0.7% | Naher Osten und Afrika, Ausstrahlungseffekte auf Südamerika | Langfristig (≥ 4 Jahre) |
| Erholung von Greenfield-Eisenerzprojekten in Westaustralien und Brasilien | +0.5% | Asiatisch-Pazifischer Raum, Südamerika | Langfristig (≥ 4 Jahre) |
| Emissionsgebundene Finanzierung senkt Kapitalkosten für elektrische Flotten | +0.4% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Verlagerung zur vorausschauenden Wartung treibt Nachfrage nach Ersatzteilen im Aftermarket | +0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach kritischen Mineralien für Batterielieferketten
Batterieversorgungsrichtlinien unterstützen die Minenentwicklung auf eine Weise, die kurzfristige Rohstoffpreise nicht vollständig widerspiegeln. Die Internationale Energieagentur identifizierte Risiken künftiger Kupfer- und Lithiumversorgungslücken trotz der angekündigten Projektpipeline und unterstrich damit die Notwendigkeit weiterer Investitionen in neue Minenkapazitäten. [1] Das US-Energieministerium verpflichtete sich im Jahr 2025 zu 1 Milliarde USD für Bergbau-, Verarbeitungs- und Recyclingtechnologien sowie zu 500 Millionen USD für die kommerzielle Verarbeitung von Batteriemineralien. [2] Diese Programme schaffen einen direkten Weg von der Industriepolitik zu Aufträgen für Lade-, Transport-, Bohr- und Verarbeitungsausrüstung. Bemühungen zur Versorgungsdiversifizierung begünstigen auch Projekte in neueren Bergbaugebieten mit weniger entwickelter Infrastruktur. Solche Projekte erfordern häufig mehr Ausrüstung und Unterstützungsanlagen pro Tonne Kapazität, was die Chancen für den Bergbauausrüstungsmarkt erweitert.
Beschleunigte Mandate zur Elektrifizierung von Minen in Kanada, Chile und Australien
Staatliche Finanzierung und Verpflichtungen auf Minenebene verwandeln die Flottenelektrifizierung in einen Ersatzzyklus statt in ein freiwilliges Pilotprogramm. Kanada unterstützte im Jahr 2025 die Produktion kritischer Mineralien und damit verbundene kohlenstoffarme Mineninvestitionen, während Glencores Onaping-Depth-Entwicklung als vollständig elektrische Untertagegrube konzipiert ist. Codelco schloss im April 2026 einen 680 Kilometer langen Pilotversuch mit einem vollständig elektrischen SANY-Lkw auf einer strategischen Route im Norden Chiles ab. [3] Australien finanzierte im Jahr 2025 ebenfalls BluVeins Arbeit zur dynamischen Aufladung schwerer Bergbau-Lkw. Elektrische Untertagebatterieflotten können den Belüftungs- und Kühlbedarf reduzieren, was die Wirtschaftlichkeit verbessert, wenn die Strominfrastruktur ausreichend ist. Diese Bedingungen unterstützen die für batteriebetriebene Elektrofahrzeuge im Bergbauausrüstungsmarkt prognostizierte rasche Expansion.
Anhaltender Investitionsausgaben-Aufschwung bei afrikanischen Kupfer-, Kobalt- und Lithiumprojekten
Afrikanische Kupfer-, Kobalt- und Lithiumprojekte generieren ein breiteres Spektrum an Ausrüstungsaufträgen als im vorherigen Rohstoffinvestitionszyklus. Ivanhoe Mines prognostizierte für 2026 eine Kupferproduktion von 290.000 bis 330.000 Tonnen bei Kamoa-Kakula und demonstrierte damit das Ausmaß der aktuellen Entwicklung in der Demokratischen Republik Kongo. Sandvik gab 2026 einen Auftrag für 19 Toro-Lkw und -Lader für den Kamoa-Kakula-Komplex bekannt. Epiroc meldete 2026 Aufträge aus Afrika für autonome und elektrische Bohrausrüstung, was darauf hindeutet, dass neue Projekte auch fortschrittliche Flottenspezifikationen übernehmen. Die US-Kongo-Mineralienpartnerschaft und Investitionen in den Lobito-Korridor verbessern die Aussichten für weitere regionale Projekte. Neue Finanzierungsquellen können auch den Zugang für westliche Anbieter und ihre lokalen Servicenetzwerke erweitern.
Erholung von Greenfield-Eisenerzprojekten in Westaustralien und Brasilien
Große Eisenerzentwicklungen in Australien und Brasilien schaffen neben Projekten für kritische Mineralien eine zweite Nachfragequelle. Rio Tinto und Hancock Prospecting verpflichteten sich im Juni 2025 zu 1,6 Milliarden USD für Hope Downs 2, wobei das Projekt auf 31 Mtpa und das erste Erz im Jahr 2027 abzielt. ITOCHU kündigte im Juli 2026 die vollständige Erschließung der Eisenerzlagerstätte Minera Norte an. Diese Projekte erfordern Erdarbeiten, Transportwege und Flottenlieferungen, bevor die kommerzielle Produktion beginnt. Die Beschaffung konzentriert sich daher auf die Bauphase, häufig 24 bis 36 Monate vor dem ersten Erz. Rio Tintos umfangreiches Pilbara-Investitionsprogramm bestätigt, dass Ersatzminen und Erweiterungen für den Bergbauausrüstungsmarkt weiterhin wichtig sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschlechterung der Erzqualität erhöht die Gesamtbetriebskosten | -1.0% | Global; insbesondere Südamerika, Indonesien, Westafrika | Langfristig (≥ 4 Jahre) |
| Netzengpässe in abgelegenen Minen verzögern den Einsatz batterieelektrischer Fahrzeuge | -0.7% | Australien, Chile, Afrika | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel für den Betrieb autonomer Muldenkipper | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Uneinheitliche Genehmigungszeiträume für neue Tagebaue (EU und Vereinigte Staaten) | -0.4% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschlechterung der Erzqualität erhöht die Gesamtbetriebskosten
Sinkende Erzqualitäten erhöhen den Energie-, Wasser- und Ausrüstungsverbrauch pro produzierter Metalleinheit. Minen müssen größere Materialmengen bewegen und verarbeiten, was den Reifenverschleiß, die Maschinenbetriebsstunden und den Wartungsbedarf erhöht. Dieser Druck kann die Flottenneuerung bei marginalen Betrieben einschränken, selbst wenn die Rohstoffpreise unterstützend bleiben. Umgekehrt ermutigt er hochgradige Betriebe, größere, produktivere Ausrüstung und vorausschauende Wartungspraktiken einzusetzen, um die Betriebsmargen zu schützen.
Netzengpässe in abgelegenen Bergwerken verzögern den Einsatz batterieelektrischer Fahrzeuge
Die Strominfrastruktur in abgelegenen Gebieten bleibt ein wesentliches Hindernis für den Einsatz batterieelektrischer Flotten. Queensland leitete Mittel in einen 200 Millionen USD schweren Hybrid-Mikronetz-Fonds um, nachdem sich Kosten und Zeitplan des CopperString-Übertragungsprojekts geändert hatten. Kalgoorlie hatte Kapazitäts- und Zuverlässigkeitsprobleme bei seiner langen Übertragungsverbindung, da der lokale Strombedarf der Minen zunimmt. Minenbetreiber müssen möglicherweise Erzeugungs-, Speicher-, Übertragungs- und Ladesysteme zusätzlich zum Fahrzeugkauf entwickeln. Dies erhöht die Anfangsinvestition und kann die Elektrifizierung in Gebieten mit begrenzter Stromversorgung verzögern. Der Bergbauausrüstungsmarkt wird daher die schnellste Einführung batterieelektrischer Systeme an Standorten mit sicherem, hochkapazitivem Stromzugang verzeichnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Bagger führen, Schaufelbagger unterstützen neue GroßtagebaukapazitätenBagger hielten im Jahr 2025 einen Marktanteil von 31,46 % am Bergbauausrüstungsmarkt und spiegeln damit ihre zentrale Rolle beim Abraum und der Materialhandhabung in Tagebauen wider. Sie werden im Kohle-, Eisenerz- und Metallbetrieb eingesetzt, was eine breite installierte Basis bietet. Große Tagebau-Projekte im asiatisch-pazifischen Raum und in Afrika verlassen sich weiterhin auf Bagger-Lkw-Kombinationen für die Primärproduktion. Schaufelbagger werden bis 2031 voraussichtlich mit einer CAGR von 5,62 % wachsen, da neue Kupfer- und Eisenerzminen eine höhere Nutzlast pro Zyklus anstreben. Die Marktgröße des Bergbauausrüstungsmarktes für große Ladegeräte profitiert, wenn Betreiber an Hochvolumenstandorten niedrigere Kosten pro Tonne priorisieren.
Im Mai 2025 übergaben die Komatsu Germany Mining Division (KGM) und SMS Equipment offiziell den ersten hydraulischen Bergbaubagger Komatsu PC9000 an Suncors Fort-Hills-Mine in Kanada. Diese Lieferung unterstreicht den Wandel großer Bergbaustandorte hin zu Hochkapazitäts-Ladegeräten. Bohrer und Brecher profitieren ebenfalls, wenn Greenfield-Projekte im Pilbara und in der Demokratischen Republik Kongo mit dem Bau beginnen. Brecher verzeichnen eine erhöhte Nachfrage, wenn Erz mit niedrigerem Gehalt einen höheren Durchsatz erfordert, um die Metallproduktion aufrechtzuerhalten. Motorgrader und Schürfgeräte bleiben enger mit der Instandhaltung von Transportwegen als mit größeren Minenerweiterungen verbunden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Automatisierungsgrad:
Manuelle Flotten bleiben groß, während die autonome Einführung zunimmtManuelle Ausrüstung entfiel 2025 auf 69,11 % des Marktanteils am Bergbauausrüstungsmarkt, da konventionelle Dieselflotten in Kohle- und Massengutbetrieben weit verbreitet bleiben. Diese installierte Basis beschreibt nicht vollständig die Richtung der aktuellen Beschaffung. Vollautonome Ausrüstung soll bis 2031 mit einem CAGR von 12,51 % expandieren. Minenbetreiber weiten den Einsatz über die ersten großen Eisenerz- und Ölsandoperationen hinaus aus. Automatisierung wird zunehmend zusammen mit elektrischem Antrieb, Fernbetrieb und Gerätegesundheitsüberwachung spezifiziert.
Komatsu nahm im April 2026 seinen 1.000sten autonomen Muldenkipper der Ultra-Klasse in Betrieb, was die breitere Reife des autonomen Transports veranschaulicht. Halbautonome Ausrüstung bleibt eine praktische Brücke für Minen, die Aufsichts- und Datenverwaltungskapazitäten aufbauen. Die Schulung der Belegschaft bleibt eine Einschränkung, da autonome Betriebe andere Betriebs- und Wartungsfähigkeiten erfordern. Diese Anforderung kann die Einführung in Regionen verlangsamen, in denen das technische Arbeitskräfteangebot begrenzt ist, selbst wenn die Wirtschaftlichkeit der Ausrüstung günstig ist.
Nach Antriebsart:
Verbrennungsmotoren behalten ihre Größe, während batterieelektrische Fahrzeuge vorrückenFahrzeuge mit Verbrennungsmotor hielten im Jahr 2025 einen Marktanteil von 89,68 % am Bergbauausrüstungsmarkt, gestützt durch jahrzehntelange Flotteninvestitionen und etablierte Kraftstoffversorgungssysteme. Dieselausrüstung bleibt auch an abgelegenen, hochgelegenen und extremen Temperaturstandorten zuverlässig. Batteriebetriebene Elektrofahrzeuge werden bis 2031 voraussichtlich mit einer CAGR von 13,71 % wachsen. Die Wachstumslücke spiegelt den Ersatz von Untertagebauflotten, Emissionsanforderungen und größere Standorteinsätze wider. Dieser Teil des Bergbauausrüstungsmarktes wird durch Ladesysteme, Verträge über erneuerbare Energien, Wartungskapazitäten und Fahrzeugbestellungen unterstützt.
Codelcos Elektro-Lkw-Pilotversuch im Jahr 2026 in Chile lieferte praktische Reichweiten- und Nutzlastdaten für künftige Minenbeschaffungen. Hybridfahrzeuge bleiben relevant, wenn Netzeinschränkungen oder Betriebszyklen eine vollständige Elektrifizierung erschweren. Sie können den Kraftstoffverbrauch senken und vermeiden gleichzeitig den unmittelbaren Bedarf an einer großen Ladeinfrastruktur. Untertagebauausrüstung hat einen besonders starken Fall für batteriebetriebenen Antrieb, da reduzierte Belüftungsanforderungen die Betriebskosten des Standorts senken können. Der anhaltende Bedarf an zuverlässigen Stromanschlüssen bedeutet, dass die Antriebsauswahl standortspezifisch und nicht einheitlich in der gesamten Bergbauausrüstungsbranche bleiben wird.
Nach Anwendung:
Metallbergbau führt die Ausrüstungsnachfrage anDer Metallbergbau entfiel im Jahr 2025 auf einen Marktanteil von 48,55 % am Bergbauausrüstungsmarkt und verzeichnete mit 5,29 % bis 2031 die höchste Wachstumsrate. Kupfer-, Gold-, Eisenerz-, Nickel-, Lithium- und Kobaltprojekte erfordern große Flotten und anspruchsvolle Verarbeitungsunterstützung. Die Nachfrage nach kritischen Mineralien hält die Kapitalausgaben in mehreren Metallgruppen gleichzeitig aufrecht. Die Internationale Energieagentur hat die strategische Bedeutung sicherer Lieferketten für kritische Mineralien hervorgehoben. Der Mineralbergbau fügt Nachfrage aus Lithium-, Phosphat- und Seltenerdelement-Projekten in Australien, Lateinamerika und Afrika hinzu.
Der Kohlebergbau bleibt in Bezug auf das Ausrüstungsvolumen in China und Indonesien wichtig, repräsentiert jedoch einen kleineren Anteil der inkrementellen Investitionen, da sich die Finanzierungsbedingungen ändern. Niedrigere Gehalte erhöhen die Tonnage, die in mehreren Metallminen bewegt und verarbeitet werden muss. Dies kann für Ausrüstungsanbieter konkurrierende Effekte erzeugen. Marginale Minen können Käufe verschieben, während produktive Anlagen in Hochnutzlastflotten, Automatisierung und Serviceprogramme investieren können. Die Marktgröße des Bergbauausrüstungsmarktes für den Metallbergbau wird daher sowohl durch den Bau neuer Projekte als auch durch Produktivitätssteigerungen in bestehenden Minen unterstützt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bergbauart:
Tagebau führt, während der Untertagebau schneller wächstDer Tagebau entfiel im Jahr 2025 auf einen Marktanteil von 61,75 % am Bergbauausrüstungsmarkt, da Tagebaubetriebe die Produktion von Eisenerz, Kohle, Kupfer und Gold dominieren. Diese Minen benötigen große Bagger, Schaufelbagger, Lkw und Straßeninstandhaltungsausrüstung. Die Ersatz- und Erweiterungsprojekte in Westaustralien bleiben eine wichtige Nachfragequelle für diese Flotten. Der Untertagebau wird bis 2031 voraussichtlich mit einer CAGR von 5,68 % wachsen, da reife Kupfer-, Nickel- und Goldlagerstätten tiefer reichen. Der Bergbauausrüstungsmarkt begünstigt batteriebetriebene Untertagebauausrüstung, wo Einsparungen bei Belüftung und Kühlung die zusätzlichen Kapitalkosten ausgleichen.
Tagebauflotten entwickeln sich hin zu größeren Nutzlasten und längeren autonomen Betriebsfenstern. Untertagebauflotten entwickeln sich direkter hin zu batteriebetriebenen Ladern, Lkw und Bohrern. Sandvik gibt an, dass geeignete Brownfield-Untertagebetriebe die Barkosten pro Tonne durch den Einsatz batteriebetriebener Ausrüstung anstelle vergleichbarer Verbrennungsausrüstung senken können. Dies kann die Standardspezifikation für neue Untertagebauaufträge verändern. Minenerschließung, Ladedesign und Stromversorgung bestimmen jedoch weiterhin, ob der Betriebsfall realisierbar ist. Beide Bergbauarten werden für den Bergbauausrüstungsmarkt wichtig bleiben, aber ihre Technologieanforderungen divergieren.
Geografische Analyse
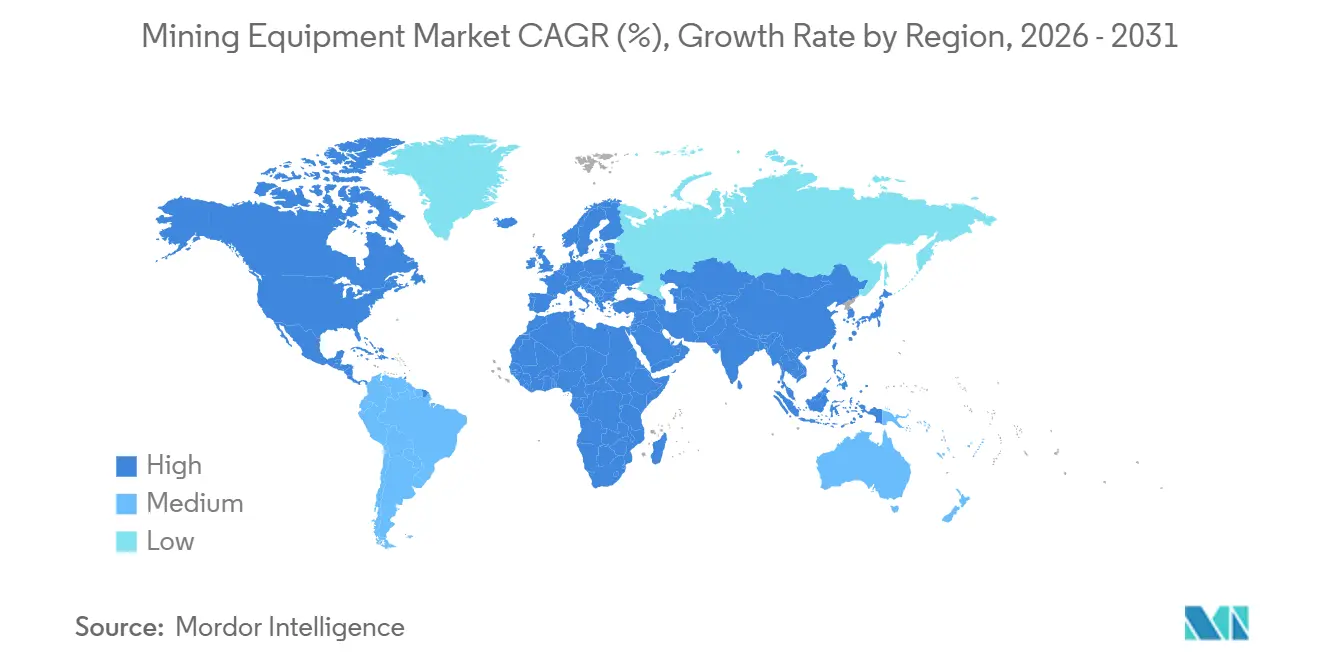
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 61,17 % am Bergbauausrüstungsmarkt, gestützt durch Chinas Kohle- und Eisenerzflotten, Indonesiens Nickeloperationen und Australiens Ersatzprojekte. China verfügt über eine große Basis autonomer Bergbau-Lkw, während Australien hohe Ausrüstungswerte an einzelnen Eisenerzstandorten beisteuert. Epirocs Roy-Hill-Projekt zeigte, dass autonomer Haulage-Betrieb über eine gesamte großflächige Flotte hinweg eingesetzt werden kann. Indiens Nachfrage steigt mit der Ausweitung inländischer Bergbau- und Bauinvestitionen, während das lokale Angebot an spezialisierter Untertagebauausrüstung begrenzt bleibt. Die Marktgröße des Bergbauausrüstungsmarktes in der Region wird daher sowohl durch Flottenersatz als auch durch Kapazitätserweiterungen unterstützt.
Nordamerika profitiert von öffentlicher Unterstützung für kritische Mineralien, Technologieentwicklung und kohlenstoffarme Produktion. Kanada verfügt ebenfalls über eine beträchtliche Basis autonomer Haulage-Aktivitäten und eine wachsende Pipeline elektrischer Flotten. Die südamerikanische Nachfrage wird von chilenischen Kupfer- und Lithiumprojekten angeführt, wo Codelco elektrische Schwerlastausrüstung und Energieübertragungssysteme testet. Brasilien fügt Eisenerznachfrage durch das Amapá-Projekt und geplante Grüneisen-Entwicklung hinzu.
Der Nahe Osten und Afrika werden bis 2031 voraussichtlich mit einer CAGR von 5,88 % wachsen, der höchsten Rate unter den aufgeführten Regionen. Kupfer- und Kobaltprojekte in der Demokratischen Republik Kongo, Botswanas Kupfergürtel, sambische Raffinerieaktivitäten und der südafrikanische Platingruppen-Metallbergbau unterstützen allesamt die Ausrüstungsnachfrage. Epirocs afrikanischer Auftrag für autonome und elektrische Bohrgeräte sowie Sandviks Kamoa-Kakula-Flottenauftrag zeigen den Wandel hin zu höherwertigen Ausrüstungsspezifikationen. Europa sieht sich komplexeren Genehmigungsverfahren und öffentlichem Widerstand gegen neue Tagebaue gegenüber. Es bleibt dennoch wichtig für elektrische Untertagebauausrüstung, wobei skandinavische Betreiber anspruchsvolle Standards für elektrischen und autonomen Haulage-Betrieb setzen. Der Bergbauausrüstungsmarkt hat in Europa ein anderes regionales Profil, wo technologische Erneuerung wichtiger sein kann als der Bau neuer Minen.
Regionale Ausgaben
Wettbewerbslandschaft
Marktkonzentration
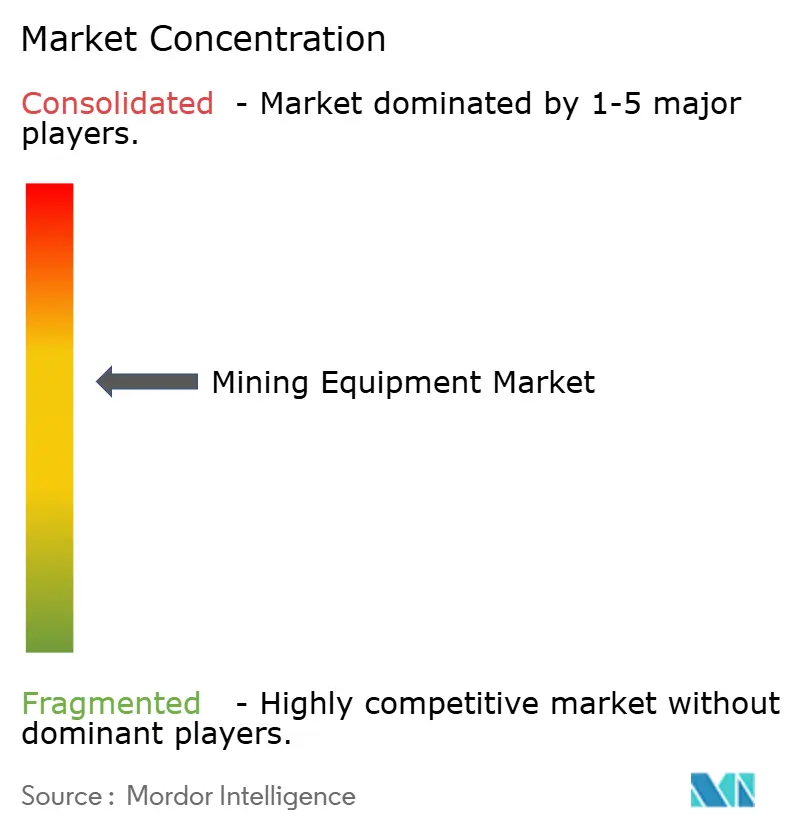
Der Bergbauausrüstungsmarkt weist eine moderate Konzentration bei hochwertigen Oberflächen- und Untertagemaschinen auf. Caterpillar Inc., Komatsu Ltd., Sandvik AB, Epiroc AB und Liebherr-International AG haben starke Positionen bei hochnutzlastigen Flotten und spezialisierter Untertagausrüstung. Die chinesischen Anbieter XCMG und SANY expandieren ihre Präsenz in den Bagger- und mittleren Lkw-Märkten. Der Wettbewerb basiert nicht mehr nur auf Maschinenpreisen. Anbieter versuchen, installierte Basen durch Automatisierungsplattformen, Flottendatensysteme, Teileverfügbarkeit und Serviceverträge zu schützen.
Caterpillar Inc. erwarb Skycatch im Juli 2026, um seine Bergbautechnologie- und Raumdatenkapazitäten zu erweitern. Die Übernahme verbesserte die digitalen Fähigkeiten seines MineStar-Angebots und stärkte seine Fähigkeit, integrierte Minenabläufe bereitzustellen. Sandvik AB schloss im September 2026 die Übernahme von Diemme Filtration ab und erweiterte damit sein Entwässerungs- und Filtrationsangebot. Im Jahr 2025 unterzeichnete Epiroc AB einen Fünfjahresvertrag mit Fortescue über autonome und elektrische Bergbauausrüstung, was die wachsende Bedeutung großflächiger, langfristiger Flottenprogramme unterstreicht.
Diese Strategien erhöhen die Wechselkosten, da Minenbetreiber Ausrüstung, Software, Schulung, Infrastruktur und Lebenszyklusservice gemeinsam berücksichtigen müssen. Maschinensicherheitsstandards und Betriebsanforderungen für autonome Fahrzeuge erhöhen auch die Qualifikationsschwelle für Anbieter. Neue Marktteilnehmer können am effektivsten in bestimmten Produktklassen oder regionalen Märkten konkurrieren, bevor sie ein breites Supportnetzwerk aufbauen. Die Bergbauausrüstungsbranche bleibt offen für Preiswettbewerb, insbesondere bei konventioneller Ausrüstung, aber Premium-Verträge begünstigen zunehmend bewährte Flottenintegration und operativen Support. Da kein kombinierter Marktanteil für die führenden Anbieter vorlag, unterstützt das verfügbare Material zu diesem Zeitpunkt keine berechnete Konzentrationsquote.
Marktführer der Bergbauausrüstungsbranche
-
Caterpillar Inc.
-
Liebherr-International AG
-
Epiroc AB
-
Komatsu Ltd.
-
Sandvik AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bergbauausrüstungsmarkt Unternehmen in diesem Bericht
- Caterpillar Inc.
- Komatsu Ltd.
- Sandvik AB
- Liebherr-International AG
- Epiroc AB
- Hitachi Construction Machinery Co., Ltd.
- Atlas Copco Group
- Volvo Construction Equipment (Volvo CE)
- Metso Corporation
- Astec Industries Inc.
- BEML Limited
- Xuzhou Construction Machinery Group Co., Ltd.
- Sany Heavy Industry Co., Ltd.
- HD Hyundai Construction Equipment Co., Ltd.
- Terex Corporation
- CNH Industrial N.V.
- JCB Ltd.
Neueste Industrielle Entwicklungen in Bergbauausrüstungsmarkt
- Oktober 2026: BEML Ltd stellte Indiens ersten einheimisch entwickelten batteriebetriebenen Kipplaster der 60-Tonnen-Klasse vor, den BH60-EV, für den Bergbau- und Infrastruktursektor. Er verfügt über einen permanentmagneterregten Synchronmotor (PMSM), ein robustes Getriebe und ein 1.000-kWh-Hochvolt-Lithium-Ionen-Batteriepaket für Schwerlastanwendungen.
- September 2026: Volvo Construction Equipment India brachte den EC650, einen 65-Tonnen-Bagger, als Flaggschiff-Einstieg in Indiens schweres Bergbaubaggersegment auf den Markt. Der EC650 verfügt über einen 435-PS-Volvo-D13E-Motor, einen schweren Ausleger und Arm, ein verstärktes Fahrwerk und fortschrittliche Hydraulik, die für Massenausschachtung und Bergbaubetrieb unter anspruchsvollen Bedingungen ausgelegt ist.
- Januar 2026: Metso erhielt einen Auftrag zur Lieferung einer kompletten Goldverarbeitungslinie für Ma'adens Ar-Rjum-Projekt in Saudi-Arabien. Der Umfang umfasst Zerkleinerungs-, Mahl-, Laugungs-, Tailings-Management- und Automatisierungssysteme.
- Dezember 2025: Develon stellte eine neue Reihe elektrischer Bagger vor. Das Unternehmen führte die erweiterte Elektropalette phasenweise ein, beginnend mit dem elektrischen Radbagger DX160WE-7, gefolgt von den elektrischen Raupenbaggern DX230LCE-7 und DX250LCE-7.
Bergbauausrüstungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den globalen Bergbauausrüstungsmarkt als den Wert neuer, werkseitig hergestellter Maschinen und Fahrzeuge – einschließlich Bagger, Muldenkipper, Lader, Bohrgeräte, Brecher und Mineralaufbereitungsanlagen –, die für den Oberflächen- oder Untertagebau sowie die Materialhandhabung in Metall-, Mineral- und Kohlebetrieben erworben werden.
Ausschluss aus dem Geltungsbereich: Aufgearbeitete Maschinen, gemietete oder geleaste Ausrüstung, verbrauchbare Verschleißteile und eigenständige Softwarelizenzen werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Gerätetyp
- Tagebau-Bergbauausrüstung
- Untertage-Bergbauausrüstung
- Mineralaufbereitungsanlagen
- Bohrgeräte und Brecher
- Brechen, Zerkleinern und Sieben
- Lader und Muldenkipper
- Nach Automatisierungsgrad
- Manuelle Ausrüstung
- Halbautonome Ausrüstung
- Vollautonome Ausrüstung
- Nach Antriebsart
- Fahrzeuge mit Verbrennungsmotor
- Batterieelektrische Fahrzeuge
- Hybridfahrzeuge
- Nach Leistungsabgabe
- Weniger als 500 PS
- 500–1.000 PS
- Über 1.000 PS
- Nach Anwendung
- Metallbergbau
- Mineralbergbau
- Kohlebergbau
- Nach Bergbauart
- Tagebau
- Untertagebau
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Chile
- Peru
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Schweden
- Rest von Europa
- Asien
- China
- Indien
- Japan
- Südkorea
- Indonesien
- Rest von Asien
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Demokratische Republik Kongo
- Sambia
- Rest von Afrika
- Ozeanien
- Australien
- Neuseeland
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Strukturierte Gespräche mit Beschaffungsleitern bei Eisenerz-, Kupfer- und Kohleproduzenten im asiatisch-pazifischen Raum, in Amerika und Afrika sowie mit leitenden Produktmanagern bei Händlernetzwerken validierten Nutzungszyklen, durchschnittliche Verkaufspreise und die aufkommende Nachfrage nach batterie-elektrischen Ladern unter 500 PS.
Nachfolgende Befragungen von Ausrüstungsfinanzierungsspezialisten verfeinerten die Annahmen zur Ersatzrate.
Desk Research
Analysten stellten Basisdaten aus öffentlichen Quellen zusammen, darunter UN-Comtrade-Versandcodes für HS-84-Bergbaumaschinen, die Produktionstabellen des International Council on Mining and Metals, USGS-Mineralstatistiken und nationale Ausrüstungsregister der Sicherheitsbehörden.
Zusätzlicher Kontext stammte aus den Rohstoffpreisreihen der Weltbank, der Bruttoanlageinvestition der OECD und den Investorenberichten der OEM.
Abonnementressourcen, insbesondere D&B Hoovers für Unternehmensfinanzdaten und Dow Jones Factiva für Nachrichten zu Kapazitätserweiterungen, ergänzten die öffentlichen Aufzeichnungen.
Die hier zitierten Quellen veranschaulichen die Bandbreite; viele weitere flossen in die Datenerhebung, Querprüfungen und Klärungen ein.
Marktgrößenbestimmung & Prognose
Eine Top-down-Neuberechnung von Produktion und Handel ermittelte die Nachfragemengen für 2025; anschließend wurden selektive Bottom-up-Aggregationen der Stücklieferungen ausgewählter OEM mit verifizierten durchschnittlichen Verkaufspreisen multipliziert, um die Gesamtwerte gegenzuprüfen.
Zu den wichtigsten Eingabegrößen zählen der Investitionsausblick der 40 größten Bergbauunternehmen, durchschnittliche Kupfer- und Thermalkohlepreise, die Aufteilung der gebohrten Meterzahl zwischen Oberflächen- und Untertagebau, der Leistungsmix sowie die Durchdringung batterie-elektrischer Fahrzeuge.
Prognosen bis 2031 werden durch multivariate Regression in Kombination mit Szenarioanalysen erstellt, sodass Preiselastizität und Rohstoffzyklusschwankungen die Wachstumspfade anpassen.
Wo Bottom-up-Lücken auftraten, überbrückten regionale Importdaten und Kapazitätsauslastungskurven die Differenzen vor der abschließenden Abstimmung.
Datenvalidierung & Aktualisierungszyklus
Jedes Entwurfsmodell durchläuft Anomalie-Screenings, die die Ergebnisse mit historischen Ersatzkurven und den Sicherheitsinspektionszählungen des ICMM vergleichen.
Abweichungen von mehr als fünf Prozent lösen eine erneute Überprüfung mit den Quellen oder neue Gespräche mit den Befragten aus.
Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn Ereignisse wie größere Minenschließungen, regulatorische Änderungen oder große Flottenelektrifizierungsaufträge die Nachfrage wesentlich verändern.
Warum Mordor Intelligences Bergbauausrüstungs-Basislinie Verlässlichkeit genießt
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Geltungsbereiche, Preisbasen und Aktualisierungszeitpunkte verwenden und weil einige Miet- oder Serviceerlöse einbeziehen, während andere dies nicht tun.
Wesentliche Treiber dieser Lücken sind unterschiedliche Einbeziehungen von Gebrauchtmaschinenverkäufen, die Behandlung von Wartungsverträgen als Ausrüstungserlöse, Währungsumrechnungspraktiken und der zur Projektion künftiger Investitionen gewählte Rohstoffkorb.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Lückentreiber |
|---|---|---|
| 106,35 Mrd. USD (2025) | Mordor Intelligence | |
| 148,74 Mrd. USD (2024) | Globales Beratungsunternehmen A | Berücksichtigt Miet- und Aftermarket-Dienstleistungen, stützt sich hauptsächlich auf Umsatzangaben der Anbieter |
| 141,31 Mrd. USD (2023) | Fachzeitschrift B | Kombiniert Gebrauchtmaschinenverkäufe und wendet einen einheitlichen Aufschlag auf den durchschnittlichen Verkaufspreis ohne geografische Gewichtung an |
Der Vergleich zeigt, dass Mordor Intelligences disziplinierte Geltungsbereichsauswahl, die Validierung auf variabler Ebene und der jährliche Aktualisierungszyklus eine ausgewogene und transparente Basislinie liefern, die Entscheidungsträger auf klare Eingaben und wiederholbare Schritte zurückführen können.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Bergbauausrüstungsmarkt bis 2031 erreichen?
Der Bergbauausrüstungsmarkt wird voraussichtlich von 111,67 Milliarden USD im Jahr 2026 auf 141,43 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,84 %. Das Wachstum wird durch Greenfield-Projekte, Flottenersatz, Elektrifizierungsanforderungen und Kapazitätserweiterungen für kritische Mineralien angetrieben.
Welche Gerätekategorie wird im Jahr 2025 den größten Marktanteil halten?
Bagger entfielen 2025 auf 31,46 % des Umsatzes im Bergbauausrüstungsmarkt, angetrieben durch ihren Einsatz beim Oberflächenabbau und der Materialhandhabung. Der Bergbauausrüstungsmarkt setzt weiterhin Bagger-Lkw-Systeme in Kohle-, Eisenerz- und Metallbetrieben ein.
Welcher Antriebsstrang für Bergbauausrüstung wächst am schnellsten?
Batterieelektrische Fahrzeuge sollen bis 2031 mit einem CAGR von 13,71 % wachsen, unterstützt durch Untertageanwendungen und Elektrifizierungsprogramme. Der Bergbauausrüstungsmarkt wird auch durch die Stromkapazität der Mine, das Ladedesign und die Versorgung mit erneuerbarer Energie beeinflusst.
Warum wächst die Untertagbergbauausrüstung schneller als die Oberflächenausrüstung?
Der Untertagebau soll bis 2031 mit einem CAGR von 5,68 % wachsen, da reife Lagerstätten tiefer reichen und batterieelektrische Flotten den Belüftungs- und Kühlbedarf reduzieren können. Dieser Teil des Bergbauausrüstungsmarktes hängt von den Betriebsbedingungen, dem Minendesign und dem zuverlässigen Zugang zu Strom ab.
Welche Region wird voraussichtlich das schnellste Wachstum im Bergbauausrüstungsmarkt verzeichnen?
Der Nahe Osten und Afrika sollen bis 2031 mit einem CAGR von 5,88 % wachsen, angeführt von Kupfer-, Kobalt-, Lithium- und Platingruppen-Metallprojekten. Der Bergbauausrüstungsmarkt in der Region wird durch Flottenaufträge für fortschrittliche Bohr-, Lade- und Transportanlagen unterstützt.
Wie verändern autonome Systeme den Kauf von Bergbauausrüstung?
Minenbetreiber bewerten Automatisierung zunehmend im Hinblick auf Software, Arbeitskräftequalifikationen und Serviceunterstützung und nicht als eigenständigen Fahrzeugkauf. Der Bergbauausrüstungsmarkt belohnt zunehmend Anbieter, die die Flottenintegration über den gesamten Ausrüstungslebenszyklus hinweg unterstützen können.