
Größe und Marktanteil des indischen Bergbauausrüstungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 8.35 Milliarden US-Dollar |
| Marktgröße (2027) | 8.81 Milliarden US-Dollar |
| Marktgröße (2032) | 11.53 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.52 % |
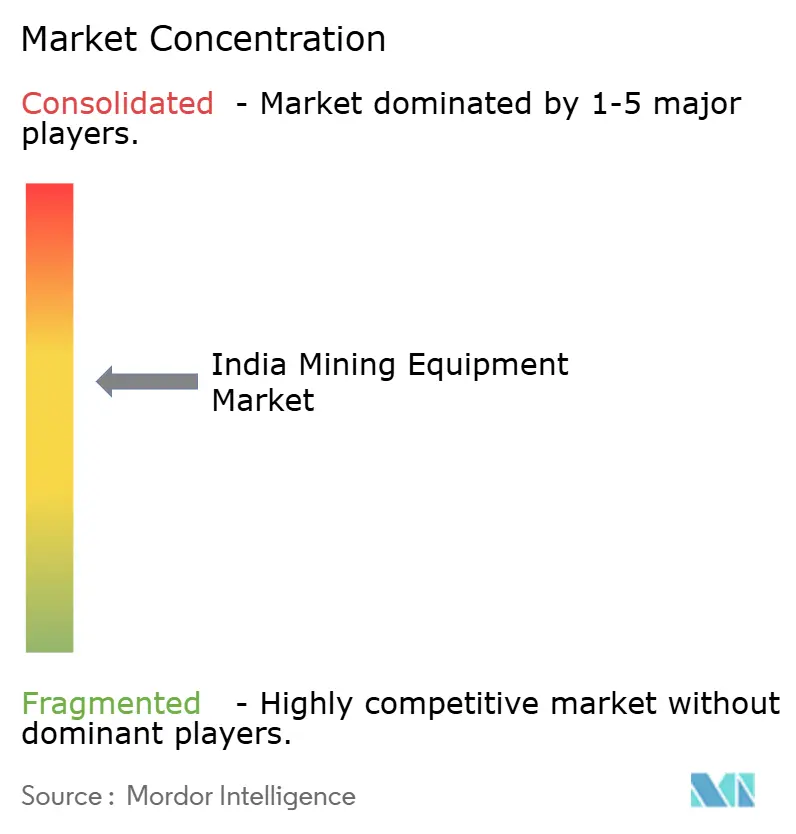
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Bergbauausrüstungsmarktes von Mordor Intelligence
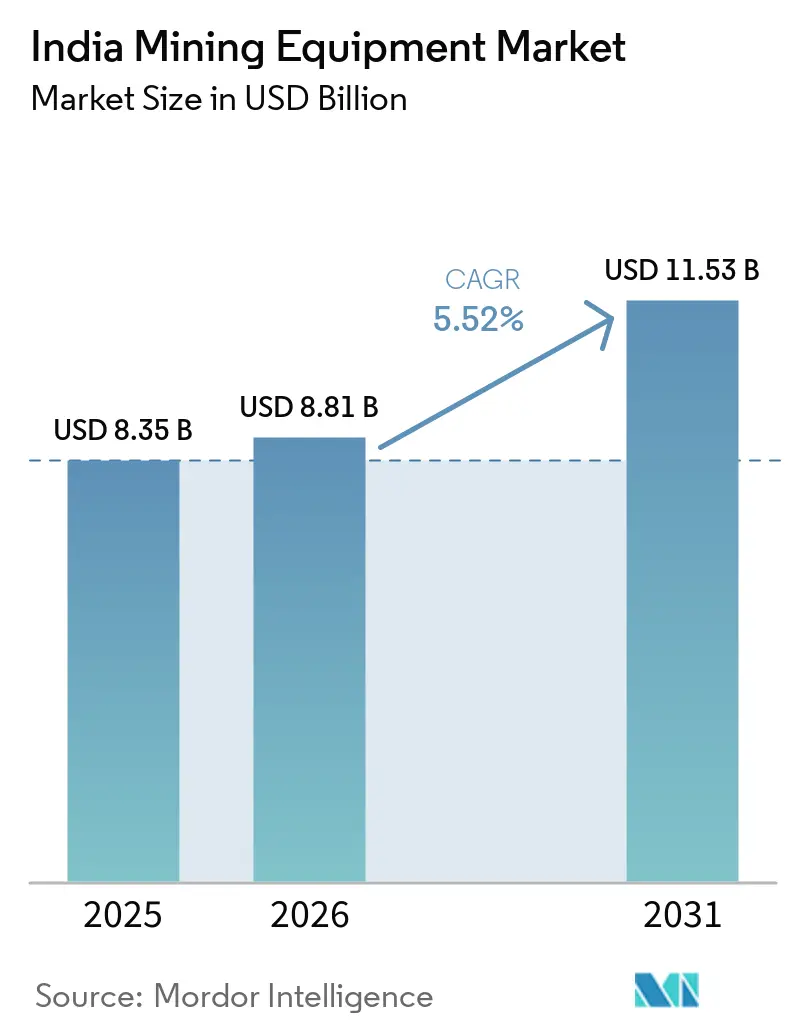
Der indische Markt für Bergbauausrüstungen hatte 2026 einen Wert von 8,35 Milliarden USD, wird voraussichtlich 2027 einen Wert von 8,81 Milliarden USD erreichen und bis 2032 auf 11,53 Milliarden USD anwachsen, mit einer CAGR von 5,52 % von 2027 bis 2032. Mechanisierungsprogramme in großen Kohlebergwerken, ministeriumsgeführte Auktionen für kritische Mineralien sowie Richtlinien zur Förderung inländisch hergestellter Maschinenparks unterstützen ein stetiges Marktwachstum. Strengere Sicherheitsvorschriften, die eine Echtzeitüberwachung vorschreiben, veranlassen Käufer dazu, automatisierungsgerechte Ausrüstungen mit verbesserten Überwachungs- und Betriebssteuerungsfähigkeiten einzusetzen. Private Mietmodelle verbessern zudem den Zugang zu modernen Bergbaumaschinen und ermöglichen es mittelgroßen Bergbauunternehmen, fortschrittliche Ausrüstungen ohne erhebliche Vorabinvestitionen zu nutzen. Elektrisch und wasserstoffbetriebene Prototypen deuten darauf hin, dass die technologische Roadmap der Branche sich schrittweise in Richtung emissionsärmerer Bergbaulösungen verschiebt. Dieselbetriebene Ausrüstungen machen jedoch weiterhin den Großteil der Bestellungen aus, da die Lade- und Wasserstofftankinfrastruktur an Bergbaustandorten nach wie vor begrenzt ist. Produktionsgebundene Anreize für Untertagebergbauausrüstungen sowie erhöhte Infrastrukturausgaben dürften die Ausrüstungsnachfrage im gesamten Prognosezeitraum weiter stützen.
Wichtigste Erkenntnisse des Berichts
- Nach Ausrüstungstyp führte Tagebauausrüstung mit einem Anteil von 50,51 % am indischen Markt für Bergbauausrüstungen im Jahr 2026, während Untertagebergbauausrüstung bis 2032 voraussichtlich mit einer CAGR von 6,73 % wachsen wird.
- Nach Automatisierungsgrad hielt manuelle Ausrüstung 2026 einen Anteil von 73,66 % am indischen Markt für Bergbauausrüstungen; vollautonome Ausrüstung wird bis 2032 voraussichtlich mit einer CAGR von 7,99 % expandieren.
- Nach Antriebsart dominierten Fahrzeuge mit Verbrennungsmotor 2026 mit einem Anteil von 94,79 % am indischen Markt für Bergbauausrüstungen, während batterieelektrische Fahrzeuge bis 2032 voraussichtlich mit einer CAGR von 8,56 % wachsen werden.
- Nach Leistungsabgabe entfiel auf das Segment 500–1.000 PS im Jahr 2026 ein Anteil von 56,02 % am indischen Markt für Bergbauausrüstungen, während Maschinen über 1.000 PS bis 2032 voraussichtlich eine CAGR von 6,84 % verzeichnen werden.
- Nach Anwendung entfiel auf den Metallbergbau 2026 ein Anteil von 47,13 % am indischen Markt für Bergbauausrüstungen, und der Mineralbergbau wird im Prognosezeitraum voraussichtlich mit einer CAGR von 7,45 % wachsen.
- Nach Region entfiel auf Ostindien 2026 ein Anteil von 46,11 % am indischen Markt für Bergbauausrüstungen; Südindien verzeichnet mit einer CAGR von 7,15 % bis 2032 den schnellsten regionalen Anstieg.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des indischen Bergbauausrüstungsmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlicher Infrastrukturausbau | +1.2% | National, Ost- und Zentralindien | Mittelfristig (2–4 Jahre) |
| Mechanisierung und Kapazitätserweiterung von Coal India | +0.9% | Östlicher Kernbereich, Ausstrahlungseffekte auf Zentralindien | Kurzfristig (≤ 2 Jahre) |
| Strengere Sicherheitsnormen | +0.7% | National, frühe Einführung in Ost- und Westindien | Langfristig (≥ 4 Jahre) |
| Lithium-Kupfer-Explorationsboom | +0.5% | Zentral- und Nordindien | Langfristig (≥ 4 Jahre) |
| „Make in India”-Initiative | +0.4% | National, Schwerpunkte in West- und Südindien | Mittelfristig (2–4 Jahre) |
| Aufstieg der Mietmodelle | +0.3% | Städte der Kategorie 1 | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlicher Infrastrukturausbau zur Ankurbelung der Mineralnachfrage
Indiens Rekordinfrastrukturzuweisung (ca. 134 Milliarden USD) für das Haushaltsjahr 2026 erhöht den Stahl- und Zementverbrauch, was wiederum die Nachfrage nach leistungsstarken Erdbewegungsmaschinen und Aufbereitungsanlagen steigert[1]. Autobahn-, Metro- und Hafenprojekte schaffen zusätzliche Tonnage für Kalkstein und Zuschlagstoffe und zwingen Bergbauunternehmen, Brecher und Siebe aufzurüsten, um Schritt zu halten. Nationale Kokskohle-Ziele fördern das Interesse an Strebbauausrüstungen, die die Gewinnung in tieferen Flözen verbessern. Jede zusätzliche Tonne Rohmaterial führt zu mehr Betriebsstunden und kürzeren Ersatzzyklen, was einen Multiplikatoreffekt für den indischen Markt für Bergbauausrüstungen erzeugt. Mietunternehmen bauen ihre Maschinenparks in mineralreichen Regionen aus, damit mittelgroße Betreiber moderne Ausrüstungen ohne hohe Vorabinvestitionen einsetzen können.
Mechanisierungs- und Kapazitätserweiterungsfahrplan von Coal India
Coal Indias Pipeline mechanisierter Continuous-Miner-Projekte ersetzt Bohr-und-Spreng-Verfahren durch integriertes Schneiden, Fördern und Silobefüllung. Das Programm verkürzt die Zykluszeit, verbessert die Sicherheit und sichert langfristige Aufträge für Lader, Bandsysteme und automatisierte Fördereinheiten. Tochtergesellschaften, die auf höhere Silobeladungsquoten abzielen, standardisieren Lkw-Größen und führen Dispositionssoftware ein – ein Wandel, der sich durch alle Lieferantenstufen zieht. Inländische Hersteller steigen in schlüsselfertige Pakete ein, um von steigenden Lokalisierungsanreizen zu profitieren, während globale Marktführer Telemetrie mit Hardware bündeln, um Volllebenszeit-Supportverträge zu sichern. Die Roadmap bleibt daher bis in die späten 2020er Jahre ein entscheidender Katalysator für den indischen Markt für Bergbauausrüstungen.
Strengere Sicherheitsnormen beschleunigen die Einführung von Automatisierung
Entwürfe der Vorschriften zu Arbeitssicherheit, Gesundheitsschutz und Arbeitsbedingungen schreiben die Echtzeitüberwachung von Gas, Staub und Annäherung in Untertagebetrieben und Tagebaustätten vor [2]. Maschinen ohne Kollisionsvermeidung oder Fahrerermüdungswarnung riskieren Betriebsstilllegungen, was Käufer dazu veranlasst, halb- oder vollautonome Optionen zu spezifizieren. Versicherungsprämien belohnen bereits Maschinenparks, die mit Telematik ausgestattet sind und kontinuierliche Sicherheitsdaten liefern. Frühe Anwender berichten von weniger Zwischenfällen und messbaren Produktivitätssteigerungen, was den wirtschaftlichen Nutzen der Automatisierung bestätigt. Im Laufe der Zeit wandeln Compliance-Anforderungen auch manuell gesteuerte Einheiten in sensorreiche Plattformen um und verstärken die Rückkopplungsschleife zwischen Regulierung und Ausrüstungsdesign.
Lithium-Kupfer-Explorationsboom erfordert Spezialausrüstung
Auktionen für kritische Mineralien, die Lithium-, Kupfer- und Seltenerdelemente-Felder umfassen, stimulieren Aufträge für Diamantkernbohrgeräte, tragbare RFA-Geräte und Pilot-Aufbereitungsanlagen. Lithium-Pegmatite erfordern selektives Brechen, Schwermedienseparation und spezialisierte Flotationsausrüstung, die in herkömmlichen Eisenerz-Flotten nicht vorhanden ist. Kupferprojekte erfordern tieferes Bohren und Bohrlochprotokollierungswerkzeuge und bevorzugen Lieferanten mit Hartgesteins-Expertise. Explorationsunternehmen bevorzugen häufig Miet- oder Leasingvereinbarungen, was einen parallelen Nachfragestrom für hochmobile Bohrgeräte schafft. Da Entdeckungen zu Pilotanlagen fortschreiten und spezialisierte Brech- und Trennlinien hochskaliert werden, ist der indische Markt für Bergbauausrüstungen langfristig auf Wachstum ausgerichtet.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Finanzierungshürden | -0.8% | Landesweit, besonders ausgeprägt für KMU | Kurzfristig (≤ 2 Jahre) |
| ESG-Compliance-Kosten | -0.6% | National, streng in West- und Südindien | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Maschinenbedienern | -0.4% | Landesweit, besonders gravierend in Ost- und Zentralindien | Langfristig (≥ 4 Jahre) |
| Lückenhafte Konnektivität an Bergbaustandorten | -0.3% | Abgelegene Ost- und Zentralgürtel | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Finanzierungshürden
Ein einzelner Ultra-Class-Muldenkipper oder Continuous Miner hat einen Preis im mehrstelligen Millionenbereich, und Kreditgeber bieten nun niedrigere Beleihungsquoten an, was die Eigenkapitalanforderungen erhöht. Kleinere Pächter verschieben die Mechanisierung häufig oder begnügen sich mit gebrauchten Maschinen mit höheren Ausfallzeiten, was Effizienzgewinne verzögert. Ausrüstungsmiete gleicht einen Teil der Belastung aus, doch fragmentierte Anbieter und zwischenstaatliche Logistik behindern die Marktdurchdringung. Die Finanzierungslücke verlangsamt daher die Flottenmodernisierung bei mittelgroßen Unternehmen, insbesondere bei Untertageeinheiten, die höhere Listenpreise und längere Amortisationszeiten aufweisen.
Verschärfte Kosten für Emissions- und ESG-Compliance
Indiens BS-IV-Normen für Nicht-Straßenmotoren erfordern zusätzliche Filter- und Katalysatorhardware, was die Stückpreise und Betriebskosten erhöht [3]. Die Nachrüstung älterer Maschinenparks ist häufig unwirtschaftlich und führt zu vorzeitigem Austausch oder Strafen. Staubschutzvorschriften erfordern Sprühsysteme und abgedeckte Förderbänder, was die ohnehin knappen Margen weiter belastet. Bergbauunternehmen setzen auf elektrische oder hybride Antriebsstränge, um ESG-Prüfungen zu bestehen, doch begrenzte Ladeinfrastruktur und Kostenaufschläge schränken den Rollout ein. Das kombinierte Gewicht der Emissions- und Offenlegungsvorschriften dämpft daher das Wachstumstempo des indischen Marktes für Bergbauausrüstungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp: Stärke im Tagebau, Dynamik im Untertagebau
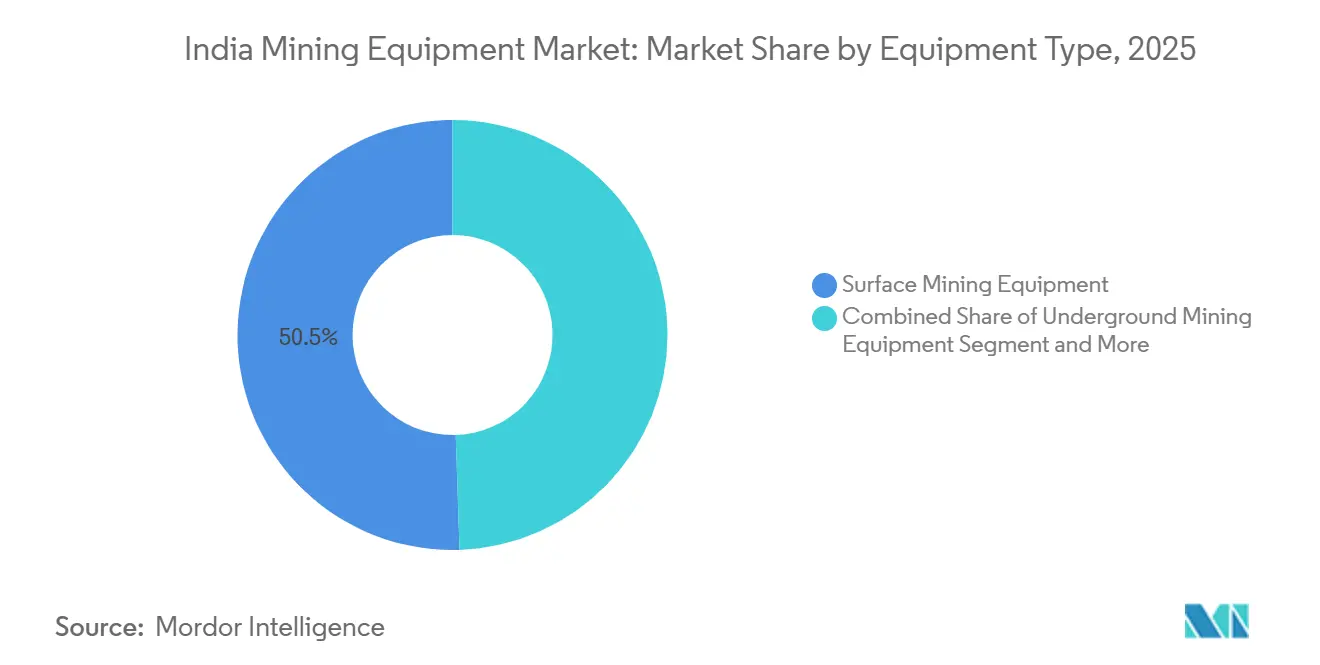
Tagebauausrüstung hatte 2026 einen Anteil von 50,51 % am indischen Markt für Bergbauausrüstungen. Die starke Tagebauproduktion bei Kohle, Eisenerz und Kalkstein hält Schaufelradbagger, Schaufeln und Starrrahmen-Lkw im Mittelpunkt der Minenplanung. Der Ersatz manueller Beladung durch Hydraulikbagger gewinnt an Fahrt, da Betreiber kürzere Zykluszeiten anstreben. Lokale Montagebetriebe erweitern ihre Kapazitäten für Karosseriefertigung und Motorenverpackung, was Lieferzeiten und Kundendienst verbessert. Gebrauchtimporte halten an, sehen sich jedoch wachsender Konkurrenz durch subventionsfähige inländische Modelle gegenüber.
Untertagebergbauausrüstung wird bis 2032 voraussichtlich die schnellste Expansion mit einer CAGR von 6,73 % verzeichnen. Continuous Miner, Pendelwagen und Ausbausysteme rücken in den Mittelpunkt, da tiefere Flöze in Produktion gehen. Automatisierungsfunktionen wie Tele-Remote-Bohren und Echtzeit-Schichtüberwachung verlagern die Beschaffung hin zu digital-fähigen Plattformen. Staatliche Anreize für inländisch hergestellte Bolter und Lader lenken Käufer zu lokalen Prototypen. Globale Marken halten weiterhin technologische Vorteile bei batterie-elektrischen und autonomen Varianten, was Kooperationen mit indischen Herstellern fördert. Konsequente Sicherheitsdurchsetzung beschleunigt zudem den Austausch von Untertageausrüstungen.

Nach Automatisierungsgrad: Manuelle Bestandsflotten, Aufstieg der Autonomie
Manuelle Ausrüstung hatte 2026 einen Anteil von 73,66 % am indischen Markt für Bergbauausrüstungen, was die fest verankerte Dominanz von bedienergesteuerten Lkw und Baggern widerspiegelt. Lokale Werkstätten rüsten grundlegende Telematik und Sicherheitssensoren nach, um die Compliance kostengünstig zu verlängern. Qualifikationsdefizite und lückenhafte Konnektivität halten viele Maschinenparks trotz Interesse an Upgrades im manuellen Betrieb. Schulungsprogramme für Bergbauarbeiter beginnen, die Qualifikationslücke zu schließen und den Übergang zu höheren Automatisierungsstufen zu erleichtern.
Vollautonome Ausrüstung wird mit einer CAGR von 7,99 % wachsen und stellt die Überholspur für Produktivitätssteigerungen dar. Pilotprojekte demonstrieren kollisionsfreien Betrieb und geringeren Kraftstoffverbrauch und fördern eine breitere Akzeptanz. Software-als-Dienstleistung-Modelle ermöglichen es Bergwerken, eine monatliche Autonomiegebühr statt einer hohen Vorabinvestition zu zahlen. Netzbetreiber testen private 5G-Zellen in abgelegenen Gruben und versprechen die für unbemannte Maschinenparks erforderliche Latenzsteuerung. Interoperabilitätsstandards entstehen, um gemischten Marken von Lkw und Bohrgeräten die gemeinsame Nutzung einer einzigen Kommandozentrale zu ermöglichen.
Nach Antriebstyp: Diesel dominiert, Elektro auf dem Vormarsch
Fahrzeuge mit Verbrennungsmotor hielten 2026 einen Anteil von 94,79 % am indischen Markt für Bergbauausrüstungen. Leichter Zugang zu Diesel, vertraute Wartungsroutinen und flexible Tankstellen sichern ihre Dominanz. Tier-4-Motoren verbessern die Partikel- und NOx-Kontrolle und unterstützen die Einhaltung von Vorschriften ohne radikale Änderungen der Infrastruktur. Betreiber konzentrieren sich auf dynamische Leerlaufreduzierung und Kraftstoffmanagementsoftware, um den Verbrauch zu senken.
Batterieelektrische Fahrzeuge werden bis 2032 mit einer CAGR von 8,56 % expandieren. Frühe Anwendungsfälle konzentrieren sich auf Untertagebetriebe, wo Abluftkosten hoch und Transportentfernungen kurz sind. Inländische Erstausrüster bringen 35-70-Tonnen-Prototypen auf den Markt, unterstützt durch staatliche Zuschüsse, die Batterieaufschläge ausgleichen. Studien zeigen niedrigere Gesamtenergiekosten über die Maschinenlebensdauer, obwohl hohe Vorabkosten die Massenadoption verlangsamen. Erneuerbare Mikro-Netze mit Speicher entstehen an abgelegenen Standorten und schaffen Ladeinseln für zukünftige Maschinenparks.
Nach Leistungsabgabe: Mittelklasse als Hauptsegment, Ultra-Class als Spitze
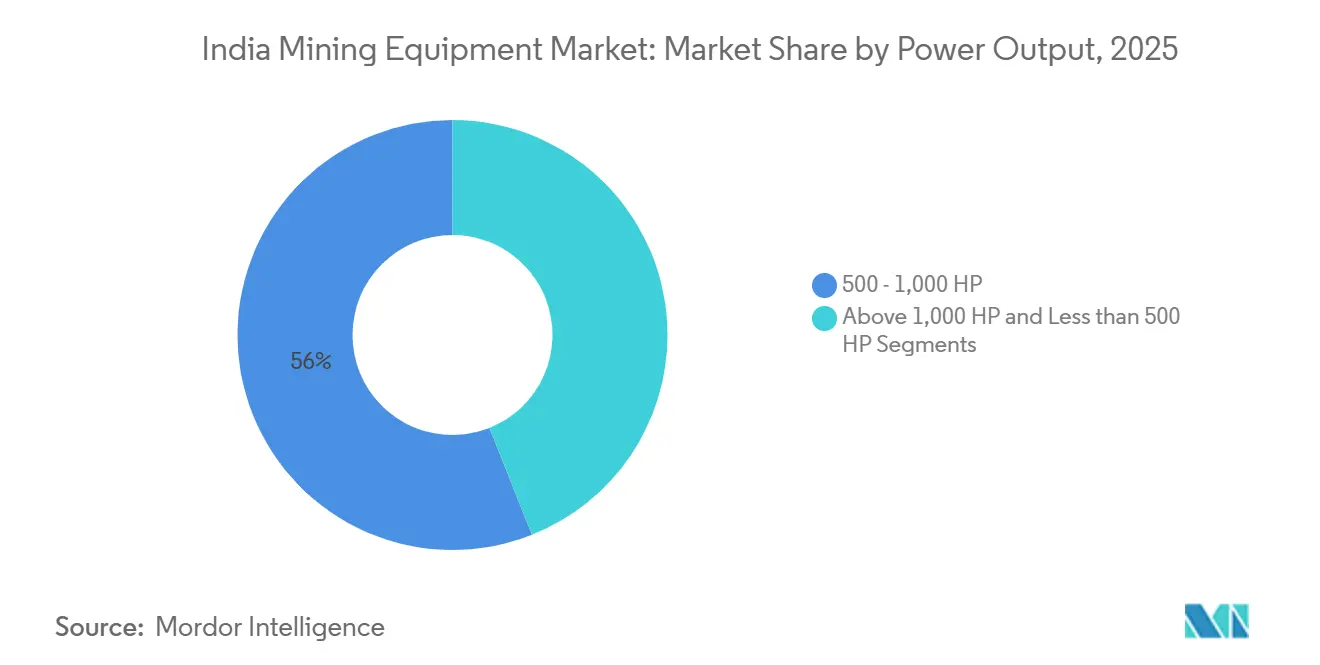
Das Segment 500–1.000 PS hatte 2026 einen Anteil von 56,02 % am indischen Markt für Bergbauausrüstungen und ist ideal für Schaufel-Lkw-Paare, die den Export von Eisenerz und inländische Thermalkohlegruben dominieren. Diese Maschinen profitieren von standardisierten Komponenten, die die Teilverfügbarkeit verbessern und die Bedienerausbildung effizienter gestalten. Darüber hinaus spielen Aftermarket-Anbieter eine entscheidende Rolle, indem sie erweiterte Garantien und prädiktive Diagnosen anbieten, was Betreibern hilft, Lebenszykluskosten effektiver zu verwalten und einen reibungsloseren Betrieb über die Zeit zu gewährleisten.
Maschinen über 1.000 PS werden voraussichtlich mit einer CAGR von 6,84 % wachsen. Mega-Gruben rechtfertigen den Einsatz großer Bagger und 240-Tonnen-Muldenkipper und liefern Skaleneffekte. Autonome Transportkits debütieren zuerst in dieser Leistungsklasse, da Nutzlastsensoren und Drive-by-Wire-Steuerungen ab Werk eingebaut sind. Einschränkungen durch Fahrbahnbreite, Brückenlast und Rampengefälle begrenzen den Einsatz auf eine Handvoll ultra-hochvolumiger Bergwerke, doch Flottenmanager schätzen den Kostenvorteil pro Tonne, wenn die Volumina die Gewinnschwelle überschreiten.
Nach Anwendung: Metalle führen, Mineralien auf dem Vormarsch
Metallbergbau hatte 2026 einen Anteil von 47,13 % am indischen Markt für Bergbauausrüstungen, gestützt durch Eisenerz-, Bauxit- und Zinkbetriebe. Strenge Exportqualitäts- und Feuchtigkeitsgrenzen haben die Nachfrage nach Hochdurchsatz-Brechern und Entwässerungssieben erhöht. Darüber hinaus werden digitale Zwillinge auf Anlagenebene genutzt, um vorbeugende Wartung zu planen und ungeplante Ausfallzeiten in Massentonnage-Gruben wirksam zu reduzieren.
Mineralbergbau wird voraussichtlich mit einer CAGR von 7,45 % wachsen, der schnellsten unter allen Anwendungen. Aufträge für selektiven Bergbau und mehrstufige Aufbereitungslinien nehmen zu, angetrieben durch Lithiumpegmatite und Seltenerdelementseifenlagerstätten. Um langwierige Importvorlaufzeiten zu umgehen, sichern sich frühe Akteure Ausrüstungsslots weit vor der Blockaufnahme. Darüber hinaus erweisen sich Pilotanlagen als entscheidend, da sie Laufzeitdaten liefern, die die Skalierung auf vollständige kommerzielle Kreisläufe informieren, die Anfang der 2030er Jahre erwartet werden.
Geografische Analyse
Ostindien hatte 2026 einen Anteil von 46,11 % am Gesamtwert und bleibt weiterhin der Anker des indischen Marktes für Bergbauausrüstungen. Dichte Cluster von Eisenerz- und Kokskohlegruben treiben den 24-Stunden-Betrieb von Baggern, Brechern und langen Förderbandverbindungen an. Staatliche Großunternehmen richten ihre Beschaffung an Erstmeilenverbindungszielen aus und verlagern die Lkw-Beladung auf Silos, die präzise Automatisierung erfordern. Lokale Hochschulen liefern einen stetigen Strom von Mechanikern und Bedienern und halten die Lohninflation moderat. Bahnanschlüsse und Binnenwasserstraßen verkürzen die Rohstofftransportzyklen und verbessern die Ausrüstungsverfügbarkeit.
Südindien wird voraussichtlich mit einer CAGR von 7,15 % wachsen, der schnellsten regionalen Wachstumsrate. Karnatakas schnelle Lizenzvergaben verwandeln Explorationsgrundstücke auf verkürzten Zeitplänen in Betriebsminen und treiben die Nachfrage nach modularen Aufbereitungsmodulen und Mieterdmaschinen an. Andhra Pradeshs aufkommender Seltenerdelement-Korridor importiert Pilottrennanlagen, die später auf kommerzielle Kapazität skaliert werden. Hersteller aus Tamil Nadu und Telangana erweitern ihre Fertigungshallen, um Frachtentfernungen zu reduzieren und Servicezeiten zu verkürzen. Politische Klarheit und digitale Genehmigungsportale helfen, Genehmigungsverzögerungen zu reduzieren und die Ausrüstungsaufnahme weiter zu unterstützen.
Zentral-, Nord- und Westregionen verzeichnen moderates, aber ungleichmäßiges Wachstum. Madhya Pradesh und Rajasthan bieten beträchtliche Reserven, sehen sich jedoch Eisenbahnengpässen gegenüber, die die Mobilisierung schwerer Ausrüstungen verlangsamen. Gujarats Bauxit- und Kalksteingürtel kaufen mittelgroße Lader und Siebeinheiten, was die kleinere Grubengeometrie widerspiegelt. Hochwand- und Oberflächenabbaumaschinen gewinnen an Tagebauredgen an Bedeutung, wo Schaufelradbagger unwirtschaftlich sind, und dieser Technologiewechsel wandert westwärts. Begrenzte Netzkapazität in abgelegenen Bezirken veranlasst Käufer zu Diesel-Hybrid-Aggregaten, die Bohrgeräte und Förderbänder ohne vollständige Elektrifizierung betreiben.
Wettbewerbslandschaft
Globale Marktführer wie Caterpillar, Komatsu, Sandvik und Epiroc teilen sich die Spitzenebene und nutzen Autonomie, Telemetrie und Untertageinnovation, um Margen zu schützen. Inländische Unternehmen, darunter BEML und Tata Hitachi, verteidigen ihren Anteil durch Lebenszykluskosten-Vorteile und lokalisierte Supportnetzwerke, unterstützt durch Zollpuffer und Make-in-India-Anreize. Das vorgeschlagene produktionsgebundene Anreizpaket für Untertageausrüstungen lenkt zukünftige Aufträge in Richtung inländischer Montage und verkürzt Lieferketten.
Partnerschaftsmodelle prägen das Schlachtfeld der Mitte des Jahrzehnts. Führende Bergbauunternehmen unterzeichnen mehrjährige Wartungs- und Technologievereinbarungen, die Teile, Analysen und Bedienerumschulung bündeln. Kleinere Wettbewerber differenzieren sich durch Mietpools und schnelle Aufarbeitung gebrauchter Anlagen und erschließen Märkte, in denen Kredite knapp bleiben. Komponentenlieferanten bauen inländische Guss- und Batteriepacklinien auf, mit dem Ziel, 70 % des Stücklisteninhalt zu lokalisieren und Anspruch auf politische Rabatte zu sichern.
Autonomie-Rollouts spalten die Akteure. Frühe Projekte kombinieren Hochleistungs-Lkw mit zentral verwalteter Transportsoftware, die zweistellige Produktivitätssteigerungen verspricht. Anbieter, die Sicherheitssensoren ab Werk integrieren, gewinnen compliance-getriebene Ausschreibungen. Unterdessen eröffnen batterieelektrische Prototypen eine neue Front in Untertagebetrieben und Kurzstreckennischen. Die Skalierung hängt von der lokalen Zellfertigung und standardisierten Ladesystemen ab – Bereiche, in denen Allianzen zwischen Ausrüstungsherstellern und Energieunternehmen entscheidend werden.
Marktführer der indischen Bergbauausrüstungsbranche
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Sandvik AB
-
Epiroc AB
-
BEML Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- April 2026: Eimco Elecon stellte zwei batteriebetriebene Untertagefahrzeuge vor und erweiterte damit das Angebot an inländisch hergestellten Elektrofahrzeugen für den Untertagebergbau.
- April 2026: South Eastern Coalfields nahm eine Hochwandabbaumaschine in der Sharda-Tagebaumine in Betrieb, um die Kohleproduktion zu steigern und die Kohlegewinnung aus den Hochwandbereichen der Mine zu verbessern.
- Dezember 2025: Sany India stellte auf der EXCON 2025 drei Elektromaschinen vor, darunter einen 70-Tonnen-Bergbau-Lkw und einen 65-Tonnen-Bagger, und unterstrich damit seinen Fokus auf elektrische Schwerlastausrüstungen für Bau- und Bergbauanwendungen.
Berichtsumfang des indischen Bergbauausrüstungsmarktes
Der Umfang des Berichts umfasst Ausrüstungstyp (Tagebauausrüstung, Untertagebergbauausrüstung und weitere), Automatisierungsgrad (Manuelle Ausrüstung, Halbautonome Ausrüstung und weitere), Antriebstyp (Fahrzeuge mit Verbrennungsmotor, Batterieelektrische Fahrzeuge und weitere), Leistungsabgabe, Anwendung und Region. Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Tagebauausrüstung |
| Untertageausrüstung |
| Mineralaufbereitungsausrüstung |
| Bohrgeräte und Brecher |
| Brechen, Zerkleinern und Sieben |
| Lader und Muldenkipper |
| Manuelle Ausrüstung |
| Halbautonome Ausrüstung |
| Vollautonome Ausrüstung |
| Fahrzeuge mit Verbrennungsmotor |
| Batteriebetriebene Elektrofahrzeuge |
| Hybridfahrzeuge |
| Unter 500 PS |
| 500–1.000 PS |
| Über 1.000 PS |
| Metallbergbau |
| Mineralbergbau |
| Kohlebergbau |
| Nordindien |
| Ostindien |
| Westindien |
| Südindien |
| Zentralindien |
| Nach Ausrüstungstyp | Tagebauausrüstung |
| Untertageausrüstung | |
| Mineralaufbereitungsausrüstung | |
| Bohrgeräte und Brecher | |
| Brechen, Zerkleinern und Sieben | |
| Lader und Muldenkipper | |
| Nach Automatisierungsgrad | Manuelle Ausrüstung |
| Halbautonome Ausrüstung | |
| Vollautonome Ausrüstung | |
| Nach Antriebsart | Fahrzeuge mit Verbrennungsmotor |
| Batteriebetriebene Elektrofahrzeuge | |
| Hybridfahrzeuge | |
| Nach Leistungsabgabe | Unter 500 PS |
| 500–1.000 PS | |
| Über 1.000 PS | |
| Nach Anwendung | Metallbergbau |
| Mineralbergbau | |
| Kohlebergbau | |
| Nach Region | Nordindien |
| Ostindien | |
| Westindien | |
| Südindien | |
| Zentralindien |
Im Bericht beantwortete Schlüsselfragen
Wie groß könnte der indische Markt für Bergbauausrüstungen bis 2032 werden?
Es wird erwartet, dass er bis 2032 etwa 11,53 Milliarden USD erreicht und von 2027 bis 2032 mit einer CAGR von 5,52 % wächst.
Welche Ausrüstungslinie verzeichnet in Indien das schnellste Wachstum?
Untertagebergbaumaschinen führen das Tempo an, mit einer prognostizierten CAGR von 6,73 % bis 2032, da tiefere Flöze und neue Sicherheitsvorschriften Betreiber in den Untertagebetrieb drängen.
Welche Adoptionsrate wird für batterieelektrische Flotten in indischen Minen prognostiziert?
Batterieelektrische Einheiten sind auf dem Weg zu einer CAGR von 8,56 %, angetrieben durch Umrüstungen bei Hindustan Zinc und neue Markteinführungen von Elektro-Muldenkippern.
Warum bleibt Ostindien der größte Käufer schwerer Bergbauausrüstungen im Land?
Dichte Eisenerz- und Kokskohlegürtel in Odisha, Jharkhand und Chhattisgarh unterstützen den Rund-um-die-Uhr-Betrieb von Ausrüstungen und machen 2026 46,11 % der gesamten Ausrüstungsnachfrage aus.