
Größe und Marktanteil des südafrikanischen Bergbauausrüstungsmarktes
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 1.35 Milliarden US-Dollar |
| Marktgröße (2031) | 1.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.66 % |
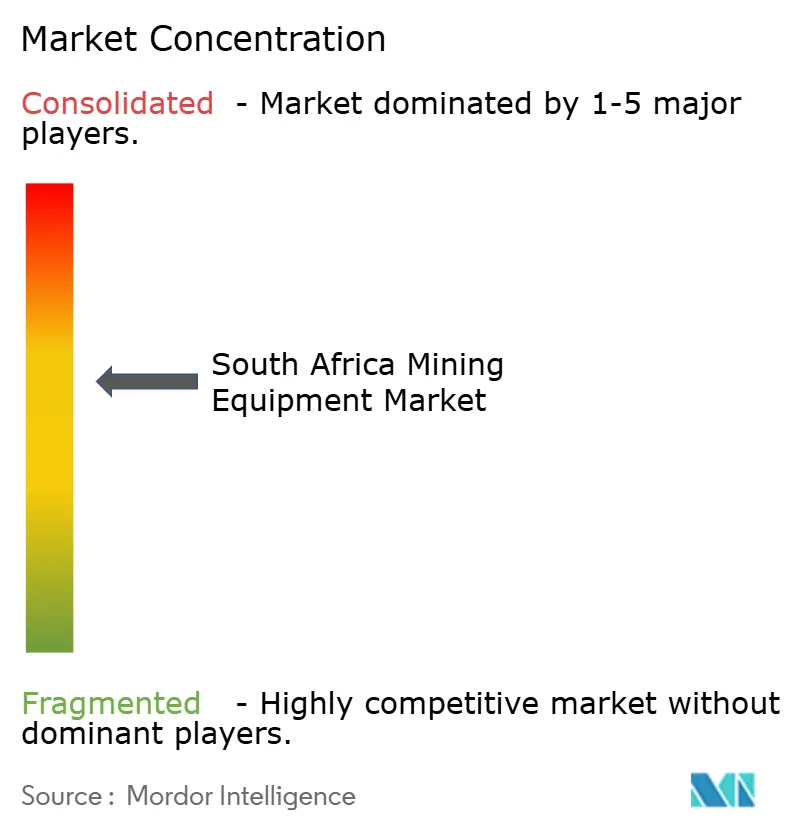
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südafrikanischen Bergbauausrüstungsmarktes von Mordor Intelligence
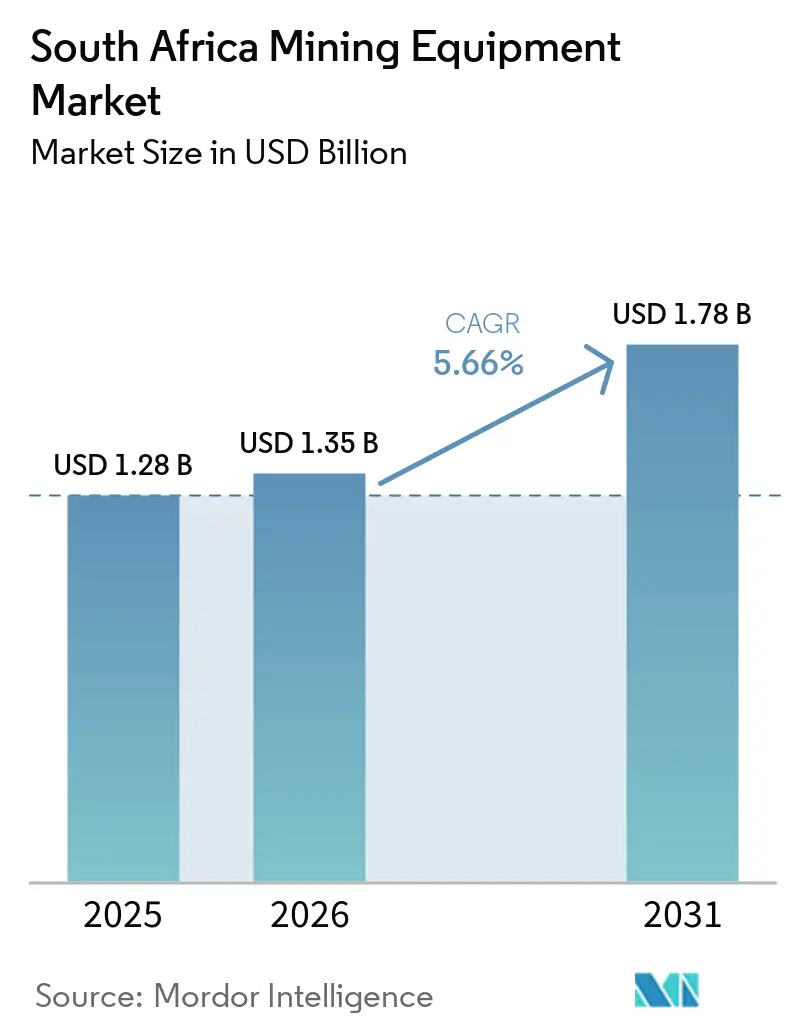
Der südafrikanische Bergbauausrüstungsmarkt wurde im Jahr 2025 auf 1,28 Milliarden USD geschätzt, wird für 2026 auf 1,35 Milliarden USD veranschlagt und soll bis 2031 einen Wert von 1,78 Milliarden USD erreichen, mit einer CAGR von 5,66 % von 2026 bis 2031. Steigende rohstoffpreisgetriebene Cashflows werden in die Mechanisierung von Brownfield-Projekten, Sicherheitsaufrüstungen und emissionsreduzierende Flotten statt in Greenfield-Kapazitäten gelenkt, was die Produktnachfrage in Richtung autonomiefähiger Lader, Bohrgeräte und energieeffizienter Transportfahrzeuge verändert. Die Kabinettsgenehmigung der Strategie für kritische Mineralien und Metalle im Mai 2025 erhob Platin, Mangan, Eisenerz, Kohle und Chrom in den Status hoher Kritikalität, was Explorationsbudgets freisetzt und nachgelagerte Veredelungszentren stimuliert, die fortschrittliche Aufbereitungsanlagen erfordern. Die Erholung des Tagebaubetriebs sicherte im Jahr 2025 einen Ausrüstungsanteil von 51,36 %, doch die Mechanisierung im Untertagebau beschleunigt sich, um der Inflation der Stücklohnkosten und den im Mai 2025 veröffentlichten neuen Bergbaugesundheits- und Sicherheitsvorschriften entgegenzuwirken. Reformen der leistungsbasierten Standards im Transportwesen, Lokalisierungsanreize im Rahmen des Industriepolitischen Aktionsplans und Green-Bond-Finanzierungen für batterieelektrische Fahrzeuge erweitern die Chancen für inländische Montagebetriebe und internationale OEMs, die schlüsselfertige emissionsarme Lösungen anbieten.
Wichtigste Erkenntnisse des Berichts
- Nach Ausrüstungstyp führte Tagebauausrüstung mit einem Anteil von 51,36 % am südafrikanischen Bergbauausrüstungsmarkt im Jahr 2025, während Untertagebauausrüstung bis 2031 die höchste CAGR von 6,68 % verzeichnen soll.
- Nach Automatisierungsgrad entfiel auf manuelle Ausrüstung im Jahr 2025 ein Anteil von 76,57 % am südafrikanischen Bergbauausrüstungsmarkt, während vollautonome Maschinen im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 6,71 % wachsen werden.
- Nach Antriebsart hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2025 einen Anteil von 83,37 % am südafrikanischen Bergbauausrüstungsmarkt, während batterieelektrische Fahrzeuge bis 2031 voraussichtlich mit einer CAGR von 6,73 % expandieren werden.
- Nach Leistungsabgabe erfasste Ausrüstung unter 500 PS im Jahr 2025 einen Anteil von 48,75 % am südafrikanischen Bergbauausrüstungsmarkt und stellt das am schnellsten wachsende Segment dar, mit einer CAGR von 6,75 % bis 2031.
- Nach Anwendung trug Kohlebergbau im Jahr 2025 mit 41,25 % zum südafrikanischen Bergbauausrüstungsmarkt bei, während metallischer Mineralbergbau im Prognosezeitraum mit der höchsten CAGR von 6,81 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eskalierender rohstoffpreisgetriebener CAPEX-Aufschwung | +1.2% | National, mit Konzentration in Limpopo (Platin), Mpumalanga (Kohle), Nordkap (Mangan) | Mittelfristig (2–4 Jahre) |
| Vereinfachtes Lizenzierungsprogramm für kritische Mineralien | +0.8% | National, mit Schwerpunkt auf Lithium-/SEE-Exploration im Nordkap und Limpopo | Langfristig (≥ 4 Jahre) |
| Gesetzgebung zu leistungsbasierten Transportstandards erschließt Flottenmodernisierungen | +0.6% | Bergbaukorridore in Mpumalanga, Limpopo und Nordkap | Kurzfristig (≤ 2 Jahre) |
| Lokalisierungsanreize im Rahmen des Industriepolitischen Aktionsplans | +0.5% | National, mit Fertigungszentren in Richards Bay (KwaZulu-Natal) und Gauteng | Mittelfristig (2–4 Jahre) |
| Green-Bond-Finanzierung | +0.4% | National, frühe Einführung bei Greenfield-Projekten (Platreef) und Großproduzenten | Langfristig (≥ 4 Jahre) |
| Verbindliche Einführung von EMESRT-Sicherheitsstufe 9 | +0.3% | National, Untertagebetrieb in Tiefstufen-Gold- und PGM-Minen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung der Investitionsausgaben durch steigende Rohstoffpreise
Im Jahr 2025 erreichten die Goldpreise neue Höchststände, während auch Platin einen erheblichen Anstieg verzeichnete. Trotz dieser Preisanstiege ging die physische Produktion zurück, sodass Mittel für Modernisierungsprojekte statt für Kapazitätserweiterungen umgeleitet werden konnten [1]. Bergbauunternehmen priorisieren modulare Ausrüstung, autonome Nachrüstungen und Energieeffizienz-Upgrades, die die Stückkosten pro Tonne senken. Ende 2024 erreichte Bell Equipment's Fertigmaschinenbestand ein erhebliches Niveau, was auf einen vorsichtigen Ansatz bei der inländischen Beschaffung hindeutet, auch wenn das Unternehmen gegenüber Wettbewerbern aus der nördlichen Hemisphäre angesichts nachlassender Auslandsnachfrage an Boden gewann [2]. Das liquiditätsreiche, aber vorsichtige Umfeld stützt den südafrikanischen Bergbauausrüstungsmarkt, indem es hochwertige Ersatzbestellungen statt großer Greenfield-Pakete anregt.
Vereinfachtes Lizenzierungsprogramm für kritische Mineralien
Die Strategie für kritische Mineralien hat mehrere Rohstoffe identifiziert und in drei Prioritätsstufen eingeteilt, wobei regelmäßige Überprüfungen an Veränderungen im Markt- und geopolitischen Umfeld geknüpft sind. Der Entwurf des Mineralressourcenentwicklungsgesetzes 2025 führt einen vereinfachten Genehmigungsansatz ein, der die Lizenzierung mit Umwelt- und Wasservorschriften harmonisiert. Diese Initiative zielt auf einen nennenswerten Anteil an den weltweiten Explorationsausgaben ab, unterstützt durch einen bedeutenden Junior-Explorationsfonds. Während die Nachfrage nach Explorationsausrüstung den Reformen vorübergehend hinterherhinken dürfte, bis Genehmigungsrückstände abgebaut sind, besteht langfristig erhebliches Potenzial für Bohrgeräte, Vermessungsausrüstung und Probenlabore, sobald Risikokapital zurückkehrt.
Gesetzgebung zu leistungsbasierten Transportstandards erschließt Flottenmodernisierungen
Die Einführung leistungsbasierter Standards könnte die Anzahl der LKW-Fahrten entlang der Kohle- und Mangankorridore erheblich reduzieren, Verkehrsunfälle verringern und zu substanziellen Einsparungen bei den jährlichen Straßenverschleißkosten führen, selbst bei geringer Flottendurchdringung. Flottenoperatoren setzen zunehmend auf Tridem-Achsschlepper, B-Double-Kombinationen, fortschrittliche Telematik und spezialisierte Wartungswerkzeuge. Diese Verbesserungen treiben die Nachfrage nach Schwerlasttransportern mit höherer Nutzlast und zugehöriger Werkstattausrüstung im südafrikanischen Bergbauausrüstungsmarkt an.
Lokalisierungsanreize im Rahmen des Industriepolitischen Aktionsplans
Das Fertigungsunterstützungsprogramm gewährt Erstattungen für einen Teil der Projektausgaben, mit höheren Anreizen für Projekte, die überwiegend von Jugendlichen oder Frauen geführt werden. Das Programm zielt darauf ab, kurzfristig eine erhebliche Importsubstitution zu erreichen. Bell Equipment hat seine Lohnfertigungsaktivitäten in Richards Bay ausgebaut und damit die inländische Kapazität für Präzisionsfertigung unter Beweis gestellt, die globale OEMs unterstützt. Während lokale Inhaltsquoten Wiederaufbauten, Komponenten und Ersatzteile betonen, begrenzt ein Mangel an Fachkräften in den Bereichen Schweißen und CNC-Bearbeitung das Expansionstempo.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Chronische Strom- und Schieneninfrastrukturengpässe | -1.1% | National, akut in Mpumalanga (Kohleexport), Nordkap (Eisenerz-/Manganexport) | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unsicherheit und Genehmigungsunsicherheit | -0.6% | National, mit Explorationsverzögerungen im Nordkap und Limpopo | Mittelfristig (2–4 Jahre) |
| Zufluss kostengünstiger chinesischer Gebrauchtmaschinen | -0.4% | National, konzentriert bei Kohle- und Bau-Bergbauunternehmern | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Technikern für Automatisierung | -0.3% | National, am akutesten in abgelegenen Betrieben (Limpopo, Nordkap) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Chronische Engpässe bei Strom und Schienenverkehr
Im April 2025 erhöhte Eskom die Tarife erheblich. Gleichzeitig stiegen die Stromeinstandskosten des Bergbaus im Jahresvergleich deutlich an. Die Kohleschienenvolumina von Transnet fielen auf den niedrigsten Stand seit Jahrzehnten und verzeichneten einen erheblichen Rückgang. Dieser Abschwung verursachte in den vergangenen Jahren schwere wirtschaftliche Verluste. Infolgedessen leiten Bergbauunternehmen Mittel in Eigenstromerzeugung und Straßentransportflotten um. Diese Verlagerung dämpft potenzielle Gewinne für Kernabbauausrüstung, insbesondere bis erkennbare Fortschritte bei der Sanierung des Strom- und Schienennetzes erzielt werden.
Regulatorische Unsicherheit und Genehmigungsunsicherheit
Handwerkliche Bergleute sehen sich aufgrund von Anpassungen der Lizenzierungsrahmen, umfassenderen Gemeinschaftskonsultationen und zunehmend strengeren Compliance-Anforderungen für Rückstandshalden mit erheblichen Genehmigungsrückständen konfrontiert. Diese regulatorischen Änderungen haben den Genehmigungsprozess komplexer gemacht und zu Verzögerungen geführt, die Beschaffungszyklen stören. Infolgedessen sind Bergleute gezwungen, alternative Lösungen zu nutzen, wie etwa Miet- oder Modulausrüstung, um den Betrieb aufrechtzuerhalten, während sie auf klarere regulatorische Leitlinien warten. Diese Verlagerung unterstreicht den wachsenden Bedarf an vereinfachten Prozessen und transparenten Richtlinien, um die handwerkliche Bergbaugemeinschaft wirksam zu unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
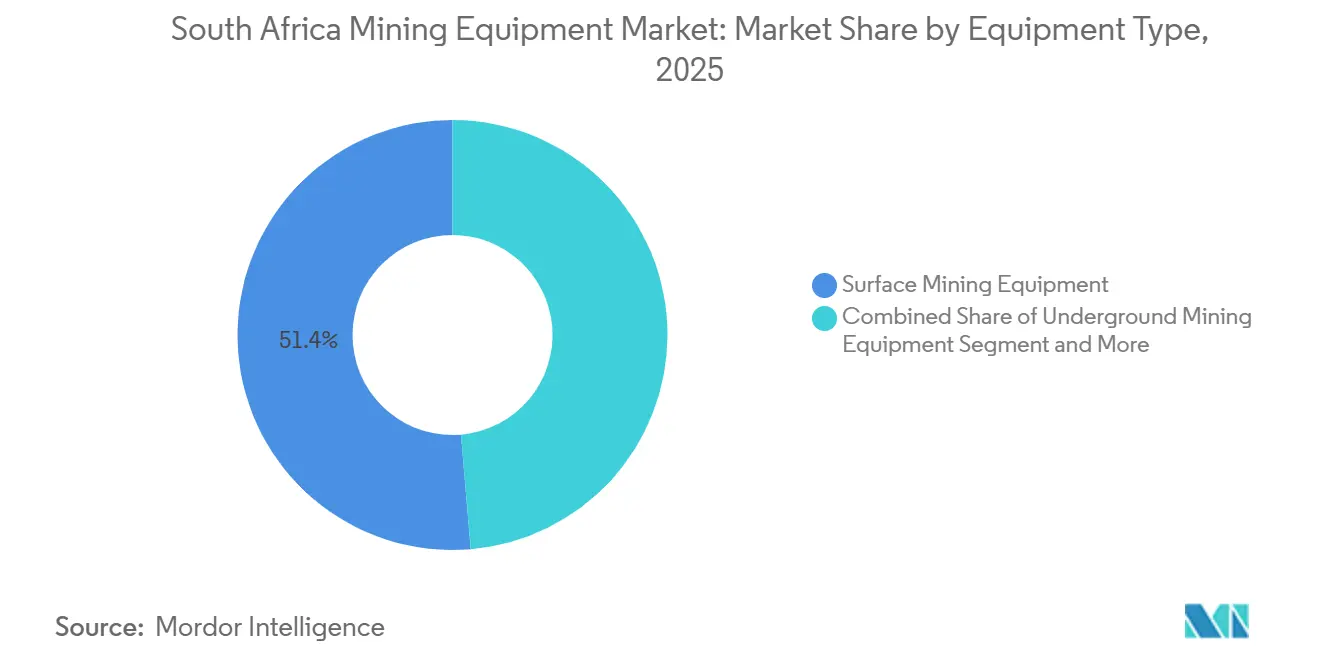
Stabilität im Tagebau, Wachstumspotenzial im UntertagebauTagebauausrüstung machte im Jahr 2025 51,36 % des südafrikanischen Bergbauausrüstungsmarktes aus, angetrieben durch Tagebaukohle-, Mangan- und Chromoperationen. Untertagebaueinheiten sollen mit einer CAGR von 6,68 % wachsen, da Platin- und Goldminen mechanisieren. Die Marktgröe des südafrikanischen Bergbauausrüstungsmarktes für Untertagemaschinen wird voraussichtlich stetig steigen, da Tiefbauoperationen batterieelektrische Lader, autonome Bohrgeräte und verbesserte Sicherheitssysteme einsetzen.
Aufbereitungsanlagen, Brecher und Siebausrüstung werden von Veredelungszentren profitieren, die im Rahmen der Strategie für kritische Mineralien geplant sind. Gleichzeitig sind spezialisierte Untertagebau-OEMs wie Sandvik und Atlas Copco gut positioniert, um ihren Marktanteil auszubauen, da kleinere Hersteller aus dem kapitalintensiven Entwicklungsbereich ausscheiden. Bell Equipments Rückzug aus einer eigenständigen Untertagelinie verdeutlicht die hohen Markteintrittsbarrieren. Compliance-Anforderungen für flammhemmende Gurte und Förderbandabsicherungen beeinflussen weiterhin die Spezifikationen für Mineralaufbereitungsanlagen.

Nach Automatisierungsgrad:
Persistenz manueller Systeme, Dynamik bei AutonomieManuelle Einheiten machten im Jahr 2025 76,57 % des südafrikanischen Bergbauausrüstungsmarktes aus, was die Verbreitung veralteter Dieselanlagen widerspiegelt. Vollautonome Maschinen sollen bis 2031 eine CAGR von 6,71 % erzielen, unterstützt durch Sicherheitsvorschriften, Arbeitskräftemangel und nachgewiesene Produktivitätssteigerungen. Semiautonome Systeme dienen als Brücke, indem sie Fernbetrieb ohne vollständige Infrastrukturumrüstung ermöglichen und Qualifikationslücken minimieren. Komatsu's FrontRunner-Plattform überschritt 700 globale Einsätze, doch die Akzeptanz in Südafrika richtet sich nach der Verfügbarkeit von Fachkräften.
Bell positioniert seine Knicklenker-Muldenkipper als autonomiefähig und ermöglicht die Integration von Drittanbieter-Steuerungssystemen. Die Kombination aus obligatorischer Kollisionsvermeidung, alternder Bedienerdemografie und steigenden Arbeitskosten verlagert die Beschaffung in Richtung Autonomie, trotz anhaltender Lücken bei Wartungskompetenzen. Epiroc's Übernahme von Eventspec im März 2026 hat die lokalen Servicekapazitäten für die Automatisierung von Bohrgeräten und Ladern gestärkt und die weitere Einführung autonomer Lösungen im südafrikanischen Bergbauausrüstungsmarkt unterstützt.
Nach Antriebsart:
Dominanz von Dieselantrieben, Zunahme von BatteriefahrzeugenVerbrennungsmotoren hielten im Jahr 2025 einen Anteil von 83,37 % am südafrikanischen Bergbauausrüstungsmarkt, bedingt durch die hohe Energiedichte von Diesel und die etablierte Betankungsinfrastruktur. Batterieelektrische Fahrzeuge sollen von 2026 bis 2031 mit einer CAGR von 6,73 % wachsen, unterstützt durch den Ausbau erneuerbarer Energien, Green-Bond-Finanzierungen und niedrigere Wartungskosten. Die Marktgröße des südafrikanischen Bergbauausrüstungsmarktes für batterieelektrische Untertagelader wird voraussichtlich steigen, da Platreef und ähnliche Greenfield-Minen emissionsfreie Flotten einsetzen.
Hybridlösungen, einschließlich Lkw mit Rekuperationsbremsung, bieten einen schrittweisen Weg für den Tagebaubetrieb und senken den Kraftstoffverbrauch um 10 % bis 15 % ohne vollständige Ladeinfrastruktur. Bells E-Serie-Lkw akzeptieren HVO-Kraftstoff und bieten eine sofortige Emissionsreduzierungsoption, während sich Netzkapazität und Tarifstrukturen weiterentwickeln. OEM-Portfolios, die Diesel-, Hybrid- und Batterieplattformen umfassen, können den zweigeteilten Kundenbedarf abdecken.
Nach Leistungsabgabe:
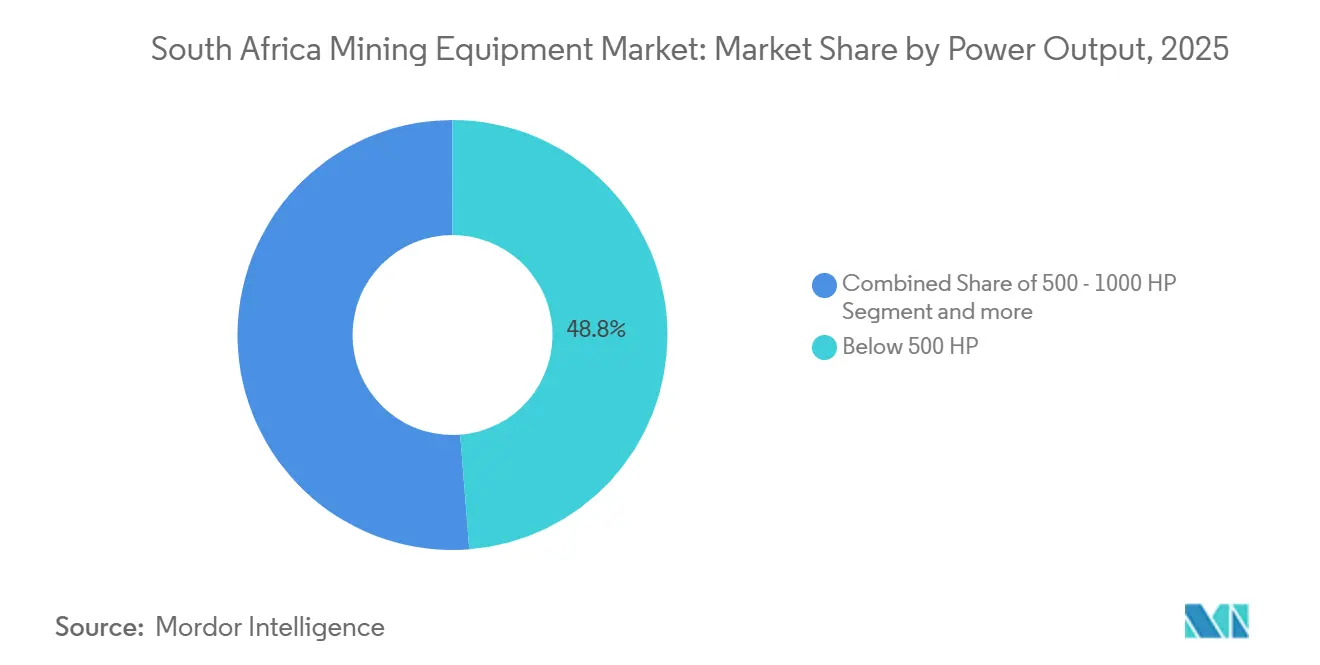
Flexibilität im Segment unter 500 PSAusrüstung unter 500 PS erzielte im Jahr 2025 einen Marktanteil von 48,75 % am südafrikanischen Bergbauausrüstungsmarkt – den höchsten unter allen Leistungsklassen – und wird voraussichtlich mit einem CAGR von 6,75 % wachsen, da Kleinbergbauunternehmen und Vertragsoperatoren modulare, finanzierbare Maschinen bevorzugen. Der Marktanteil des südafrikanischen Bergbauausrüstungsmarkts für die Klasse unter 500 PS wird steigen, da diese Einheiten für den formalisierten handwerklichen Bergbau geeignet sind, der durch neue Lizenzierungsregelungen unterstützt wird.
Die Kategorie von 500 bis 1.000 PS bedient mittlere Transportleistungen und primäre Zerkleinerungsanlagen, bei denen etablierte Produzenten Produktivitätssteigerungen anstreben. Ultraklasse-Ausrüstung über 1.000 PS bleibt für den Tagebau von Kohle, Eisenerz und Mangan unverzichtbar, sieht sich jedoch aufgrund ihrer Kapitalintensität einem langsameren Wachstum gegenüber. Die Umrüstung auf Batterieelektrik ist derzeit für Segmente mit niedrigerer Leistung am wirtschaftlichsten, was die Nachfrage im Bereich unter 500 PS stärkt.
Nach Anwendung:
Kohlenvolumen, Wachstum im MineralbergbauKohle machte im Jahr 2025 41,25 % des südafrikanischen Bergbauausrüstungsmarktes aus, angetrieben durch die Nachfrage von Eskom und Exportverträgen. Metallischer Mineralbergbau soll im Prognosezeitraum mit der höchsten CAGR von 6,81 % wachsen. Der südafrikanische Bergbauausrüstungsmarkt für Anwendungen im metallischen Mineralbergbau wird sich ausweiten, da die Mangan- und Chromerzproduktion von Jahr zu Jahr zunimmt.
Veredelungsinitiativen verlagern Kapital in Richtung Brecher, Mühlen und elektrochemische Anlagen, die Erz in batterietaugliche Vorprodukte umwandeln. Die Nachfrage nach Kohleausrüstung ist defensiv ausgerichtet und konzentriert sich auf Ersatz und Einhaltung der PBS-Transportgesetzgebung, während der Mineralbergbau von den Rückenwinden kritischer Mineralien profitiert, die Verarbeitungsinvestitionen in Sonderwirtschaftszonen begünstigen.
Geografische Analyse
Mpumalanga, Limpopo, Northern Cape und North West beherbergen den Großteil der Abbautätigkeit und dominieren daher die Ausrüstungsnachfrage. Mpumalanga-Kohleförderer setzen PBS-konforme Schwerlasttransporter ein, um Schienenengpässe zu mildern, während Limpopo-Platinminen in Untertagemechanisierung und Annäherungserkennungssysteme investieren. Mangan- und Chromexporteure im Northern Cape setzen auf mobile Brech- und Siebanlagen sowie Hochlast-Straßenzüge, um Schienenengpässe auszugleichen.
Gauteng und KwaZulu-Natal fungieren als Fertigungs- und Servicezentren und beherbergen Bell Equipments Werk in Richards Bay, Epirocs Eventspec-Betrieb und Vertriebszentren chinesischer OEMs. Industrieparks und Sonderwirtschaftszonen im Rahmen des Strategischen Plans sollen die lokale Kapazität für Komponentenfertigung und Veredelung vertiefen und damit regionale Wertschöpfungsketten stärken.
Die grenzüberschreitende Nachfrage aus SADC-Nachbarländern wird über südafrikanische Servicenetzwerke abgewickelt. Der Elektrifizierungsfortschritt ist jedoch ungleichmäßig, da die Übertragungserweiterung zur Integration von 37 GW neuer Erzeugungskapazität erst nach 2030 beginnen soll, was die kurzfristige Einführung batterieelektrischer Fahrzeuge in abgelegenen Provinzen ohne Netzredundanz einschränkt. Die Durchsetzung von Sicherheitsvorschriften durch 10 regionale Büros der Bergbaugesundheits- und Sicherheitsinspektion standardisiert die Ausrüstungskonformität trotz geografischer Unterschiede in Bergbaumethoden und Rohstoffprofilen.
Wettbewerbslandschaft
Globale Akteure wie Caterpillar, Komatsu, Sandvik, Epiroc, Hitachi, Liebherr, Volvo CE und Atlas Copco konkurrieren neben dem inländischen Anbieter Bell Equipment und den chinesischen Marktteilnehmern XCMG und SANY. Der Markt ist mäßig fragmentiert, wobei etablierte OEMs ihren Markennamen, ihre Händlernetzwerke und ihren Kundendienst nutzen, um ihre Positionen zu behaupten. Die Wettbewerbslandschaft verändert sich jedoch, da chinesische Hersteller aggressiv bepreiste Alternativen anbieten, was es für traditionelle Anbieter schwieriger macht, sich allein auf historische Vorteile zu stützen. Käufer bewerten zunehmend die Gesamtbetriebskosten statt nur den Anschaffungspreis, was die Positionierung von Ausrüstung und Serviceangeboten der Lieferanten im gesamten Markt neu gestaltet.
Bell Equipment verzeichnete in den letzten Jahren einen Umsatzrückgang, obwohl das Unternehmen wettbewerbsfähige BBBEE-Niveaus beibehielt und eine neue Motorgrader-Linie unter Nutzung von Lokalisierungsgutschriften einführte. Auf der Mining Indaba 2026 unterzeichneten chinesische Marken Kooperationsvereinbarungen, was den Preisdruck insbesondere in den Segmenten für Radlader und Bagger erhöhte. Diese Entwicklungen zwingen Premium-OEMs dazu, ihre Wertversprechen zu überdenken. Anstatt über den Preis zu konkurrieren, bündeln sie Automatisierungs-, Sicherheitskonformitäts- und Predictive-Maintenance-Funktionen, um Kunden zu binden. Dieser Wandel spiegelt eine breitere Branchenerkenntnis wider, dass langfristige Servicebeziehungen und Betriebszuverlässigkeit für Bergbauunternehmen wichtiger sind als die anfänglichen Ausrüstungskosten.
Lokale Auftragshersteller nutzen IPAP-Anreize und Fördermittel, um Komponenten herzustellen und Ausrüstung zu überholen, sodass sie um Aftermarket-Margen konkurrieren können, die zuvor von OEMs dominiert wurden. Dieser Trend setzt etablierte Lieferanten unter Druck, ihre Aftermarket-Strategien zu stärken. Gleichzeitig entwickeln sich die Aufbereitung von Tailings und die Gewinnung seltener Erden zu Wachstumschancen für spezialisierte Prozessanlagenlieferanten. Da Bergbauunternehmen bestrebt sind, aus vorhandenen Ressourcen mehr Wert zu schöpfen, wächst die Nachfrage nach zweckgebundenen Verarbeitungslösungen, was Nischenanbietern die Möglichkeit eröffnet, sich im Markt zu etablieren.
Marktführer der südafrikanischen Bergbauausrüstungsbranche
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Sandvik AB
-
Epiroc AB
-
Bell Equipment
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südafrika Bergbauausrüstungsmarkt Unternehmen in diesem Bericht
- Caterpillar Inc.
- Komatsu Ltd.
- Sandvik AB
- Epiroc AB
- Bell Equipment Ltd.
- Hitachi Construction Machinery Southern Africa Co., Ltd.
- Liebherr-International AG
- Terex Corporation
- Volvo Construction Equipment
- Atlas Copco AB
- Joy Global (Komatsu Mining)
- Fermel (Pty) Ltd.
- AARD Mining Equipment
- DOK-ING Africa (Pty) Ltd.
- WIRTGEN SOUTH AFRICA (Pty) Ltd.
- Normet Africa (Pty) Ltd.
- XCMG Group
- SANY Heavy Equipment Co. Ltd.
- Manitou Group
Neueste Industrielle Entwicklungen in Südafrika Bergbauausrüstungsmarkt
- August 2026: Epiroc AB schloss die Übernahme der in Johannesburg ansässigen Eventspec Proprietary Limited ab. Das Unternehmen ist auf die Herstellung von Ersatzteilen für Bohrgeräte, Bergbau-Lkw und Lader sowie auf die Überholung von Schwerlastausrüstung spezialisiert. Die Übernahme verschafft Epiroc fortschrittliche lokale Fähigkeiten in den Bereichen Reverse Engineering, Fertigung und Zerspanung und unterstützt die Ausweitung der Lebenszyklusserviceerlöse in ganz Südafrika.
- Juni 2025: Bell Equipment stellte seine neueste Motorgrader-Produktlinie in Ballito, KwaZulu-Natal, Südafrika vor. Die Veranstaltung richtete sich an ein Publikum über den Erdbewegungssektor und den Tagebaubereich hinaus.
Berichtsumfang des südafrikanischen Bergbauausrüstungsmarktes
Der Umfang des Berichts umfasst Ausrüstungstyp (Tagebauausrüstung, Untertagebergbauausrüstung, Mineralaufbereitungsausrüstung, Bohrer & Brecher, Zerkleinerungs-, Pulverisierungs- & Siebausrüstung sowie Lader & Muldenkipper), Automatisierungsgrad (manuelle Ausrüstung, halbautonome Ausrüstung und vollautonome Ausrüstung), Antriebsart (Fahrzeuge mit Verbrennungsmotor, batterieelektrische Fahrzeuge und Hybridfahrzeuge), Leistungsabgabe (weniger als 500 PS, 500 bis 1.000 PS und über 1.000 PS) sowie Anwendung (Metallischer Mineralbergbau und Kohlebergbau). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des südafrikanischen Bergbauausrüstungsmarkts bis 2031?
Der Markt soll bis 2031 einen Wert von 1,78 Milliarden USD erreichen und im Zeitraum 2026–2031 mit einer CAGR von 5,66 % wachsen.
Welches Ausrüstungssegment soll bis 2031 am schnellsten wachsen?
Untertagebauausrüstung soll mit der höchsten CAGR von 6,68 % wachsen, da Platin- und Goldminen mechanisieren.
Wie groß ist das Tagebausegment im aktuellen Markt?
Tagebauausrüstung hielt im Jahr 2025 einen Marktanteil von 51,36 % am südafrikanischen Bergbauausrüstungsmarkt.
Welcher Antriebswandel vollzieht sich bei südafrikanischen Bergbauunternehmen?
Batterieelektrische Fahrzeuge sind auf eine CAGR von 6,73 % ausgerichtet, gestützt durch Green-Bond-Finanzierungen und verbesserte Netzzuverlässigkeit, obwohl Diesel im Jahr 2026 noch dominiert.
Welcher Treiber hat den größten positiven Einfluss auf das zukünftige Wachstum?
Der eskalierende rohstoffpreisgetriebene CAPEX-Aufschwung trägt schätzungsweise +1,2 % zur prognostizierten CAGR bei, da Bergbauunternehmen Windfall-Erlöse in Mechanisierung reinvestieren.