
Marktgröße und Marktanteil für Hyperscale-Rechenzentren in den Vereinigten Arabischen Emiraten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
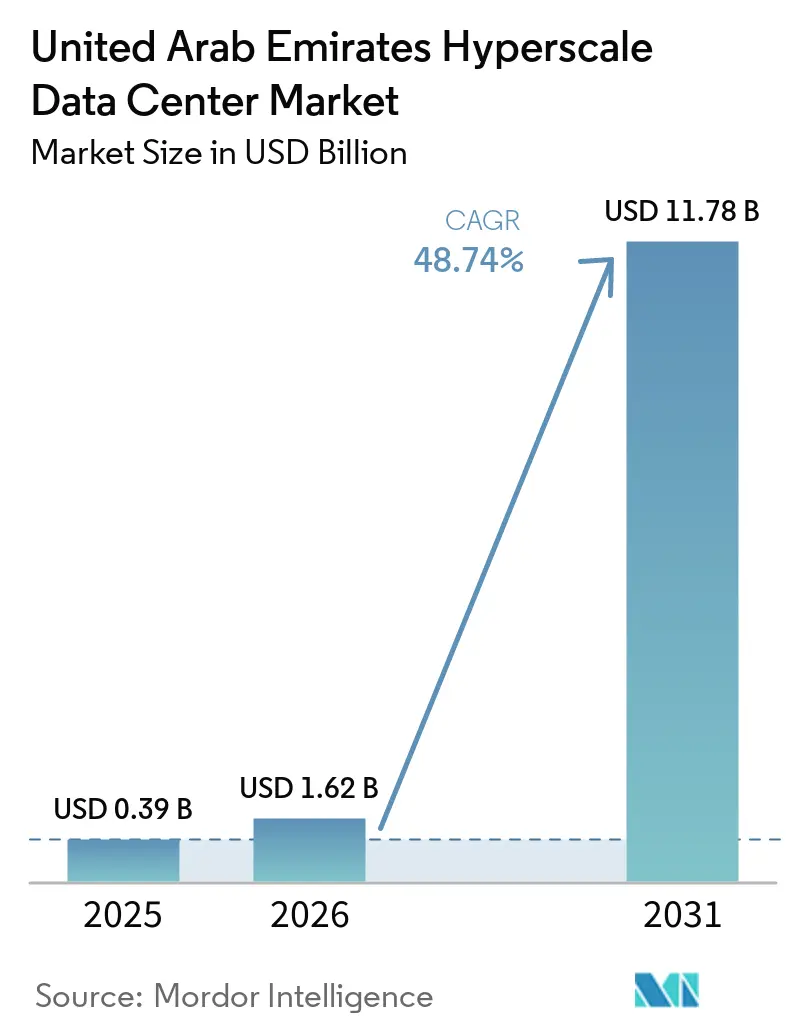
| Marktgröße im Basisjahr (2025) | 0.39 Milliarden US-Dollar |
| Marktgröße (2026) | 1.62 Milliarden US-Dollar |
| Marktgröße (2031) | 11.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 48.74 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hyperscale-Rechenzentren in den Vereinigten Arabischen Emiraten von Mordor Intelligence
Die Marktgröße des Hyperscale-Rechenzentrumsmarkts der Vereinigten Arabischen Emirate wird voraussichtlich von 0,39 Milliarden USD im Jahr 2025 auf 1,62 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 48,74 % über den Zeitraum 2026–2031 einen Wert von 11,78 Milliarden USD erreichen. In Bezug auf die installierte Basis wurde der Markt im Jahr 2025 auf 0,26 Tausend Megawatt bewertet und wird voraussichtlich von 0,98 Tausend Megawatt im Jahr 2026 auf 6,75 Tausend Megawatt bis 2031 wachsen, bei einer CAGR von 47,03 % während des Prognosezeitraums (2026–2031).
Beschleunigte Mandate für souveräne Cloud-Lösungen, steigende Workloads im Bereich der künstlichen Intelligenz und wettbewerbsfähige Tarife für erneuerbare Energien positionieren den Hyperscale-Rechenzentrumsmarkt der Vereinigten Arabischen Emirate gemeinsam als primären KI-Infrastruktur-Hub des Nahen Ostens. Staatliche Kapitalzusagen von über 13 Milliarden AED, strategische Allianzen wie Microsoft–G42 sowie eine Pipeline aus Kern- und Solarkraftprojekten erweitern die adressierbare Marktchance zusätzlich. Gleichzeitig zwingen Fachkräftemangel und Einschränkungen beim Wasserverbrauch die Betreiber dazu, Automatisierung, Wärmerückgewinnung und Systeme für nicht trinkbares Wasser einzusetzen, um Margen zu sichern und Nachhaltigkeitsziele zu erfüllen. Der Wettbewerbsdruck nimmt zu, da internationale Cloud-Anbieter von Hub-and-Spoke-Modellen im Golfraum zu dedizierten Regionen in den Emiraten wechseln und damit die Preis-Leistungs-Dynamik im gesamten Hyperscale-Rechenzentrumsmarkt der Vereinigten Arabischen Emirate neu gestalten.
Wichtigste Erkenntnisse des Berichts
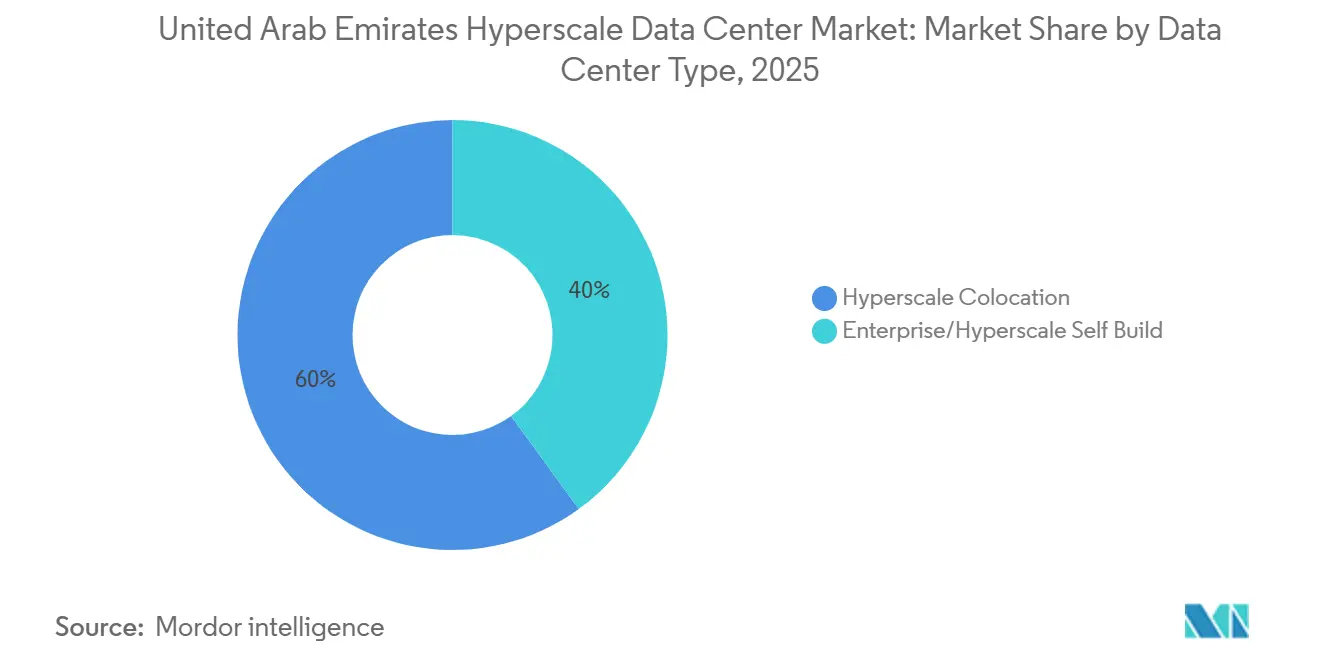
- Nach Rechenzentrumstyp führte Hyperscale-Colocation mit einem Anteil von 60 % am Hyperscale-Rechenzentrumsmarkt der Vereinigten Arabischen Emirate im Jahr 2025, während Hyperscaler-Eigenbauprojekte bis 2031 voraussichtlich mit einer CAGR von 49,74 % wachsen werden.
- Nach Komponente entfiel auf die IT-Infrastruktur im Jahr 2025 ein Anteil von 41 % an der Marktgröße des Hyperscale-Rechenzentrumsmarkts der Vereinigten Arabischen Emirate, wobei Flüssigkühlsysteme bis 2031 mit einer CAGR von 50,63 % expandieren.
- Nach Tier-Standard werden Tier-IV-Einrichtungen voraussichtlich das höchste Wachstum verzeichnen, mit einer CAGR von 49,81 % bis 2031, obwohl Tier III im Jahr 2025 einen Anteil von 71 % am Hyperscale-Rechenzentrumsmarkt der Vereinigten Arabischen Emirate hält.
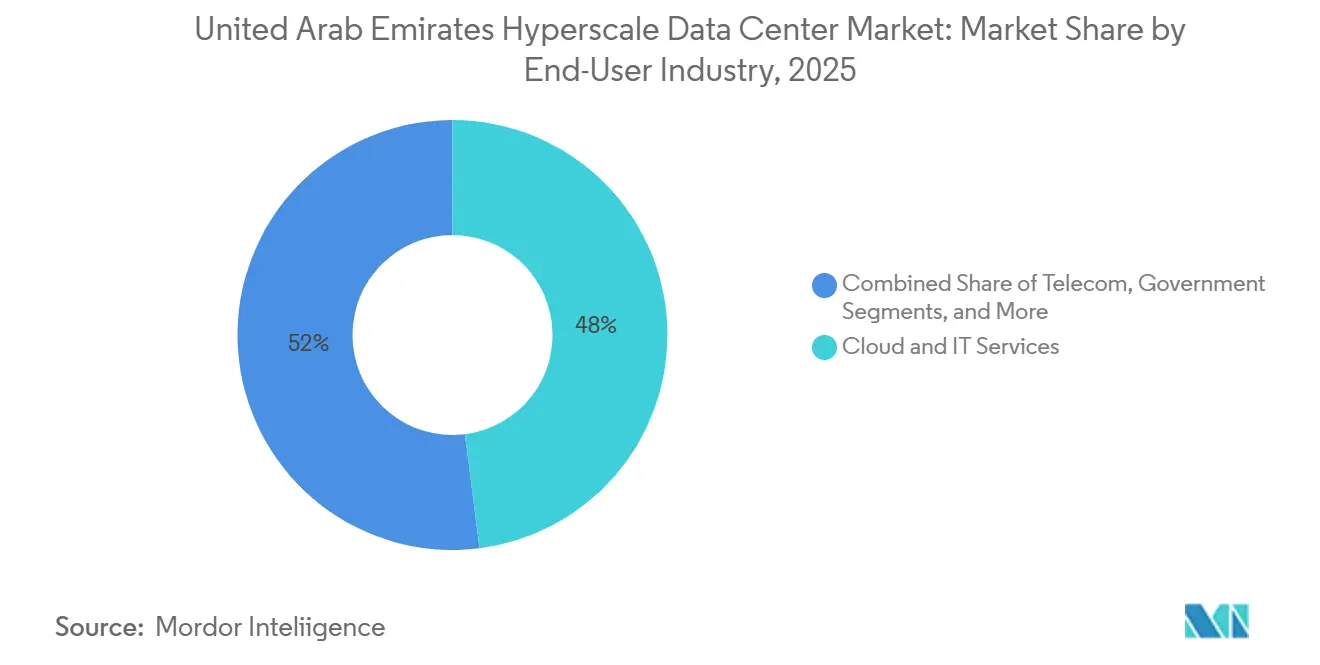
- Nach Endnutzerbranche hielten Cloud- und IT-Dienste im Jahr 2025 einen Anteil von 48 % am Hyperscale-Rechenzentrumsmarkt der Vereinigten Arabischen Emirate; KI-Cloud-Anbieter sind auf dem Weg zu einer CAGR von 49,40 % bis 2031.
- Nach Rechenzentrumsgrößen expandieren Mega-Einrichtungen am schnellsten mit einer CAGR von 49,12 %, obwohl massive Einrichtungen im Jahr 2025 einen Anteil von 44 % an der Marktgröße des Hyperscale-Rechenzentrumsmarkts der Vereinigten Arabischen Emirate hielten.
Trends und Erkenntnisse des Marktes für Hyperscale-Rechenzentren in den Vereinigten Arabischen Emiraten
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Vorgaben für souveräne Cloud-Infrastrukturen gemäß der Digitalen Regierungspolitik der VAE | +14.2% | National, verstärkt in Abu Dhabi | Mittelfristig (2-4 Jahre) |
| KI/ML-Rack-Dichten bei öffentlichen und BFSI-Workloads | +11.8% | Nationaler Knotenpunkt für regionale KI | Kurzfristig (≤2 Jahre) |
| Datenlokalisierungsvorschriften in DIFC / ADGM | +8.4% | Finanzzentren Dubai und Abu Dhabi | Mittelfristig (2-4 Jahre) |
| Wettbewerbsfähige Ökoenergietarife über EWEC- / DEWA-PPAs | +6.1% | Dubai und Abu Dhabi | Langfristig (≥4 Jahre) |
| Wärmerückgewinnungsvereinbarungen im Bereich Fernkühlung | +5.6% | Städtische Zentren | Mittelfristig (2-4 Jahre) |
| Barakah-SMR-Pilotblöcke für Campusanlagen | +2.8% | National, Pilotprojekt in Abu Dhabi | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorgaben für souveräne Cloud-Infrastrukturen gemäß der Digitalen Regierungspolitik der VAE
Regierungsbehörden verlangen nun die lokale Verarbeitung sensibler Workloads, was Hyperscaler dazu veranlasst, dedizierte Emirates-Regionen zu eröffnen, anstatt Kunden von benachbarten Knotenpunkten aus zu bedienen. Abu Dhabi hat AED 13 Milliarden veranschlagt, um bis 2027 die erste vollständig KI-native öffentliche Verwaltung zu werden, was die Nachfrage nach hochdichten GPU-Clustern und spezialisierten Flüssigkühlungssystemen antreibt.[1] Die Politik beschleunigt den Kapazitätsausbau, da die Compliance sowohl Datenspeicherung als auch KI-Modelltraining abdeckt, was den Markt für Hyperscale-Rechenzentren in den Vereinigten Arabischen Emiraten mittelfristig effektiv bindet. Internationale Betreiber übertragen Know-how an lokale Partner, wie die Zusammenarbeit von Microsoft-G42 bei der souveränen Region zeigt, was die strategische Wertschöpfungskette vertieft.
KI/ML-Rack-Dichten über 100 kW bei öffentlichen und BFSI-Workloads
GPU-reiche Cluster zur Unterstützung von Inferenz natürlicher Sprache und Betrugserkennungsalgorithmen erfordern eine Rack-Leistung, die fünf- bis zehnmal höher ist als bei herkömmlichen Unternehmensschränken. Khaznas 100-MW-Campus in Ajman ist für Racks mit mehr als 100 kW optimiert und setzt Direktkühlung am Chip ein, um PUE-Zielwerte von 1,25 zu erreichen.[2] Die Einführung von KI im BFSI-Bereich hat sich ebenfalls beschleunigt: Die USD 270 Millionen teure Transformation von Emirates NBD verlagerte mehr als 1.000 containerisierte Anwendungen in die Private Cloud, was die Hyperscale-Nachfrage unterstreicht. Diese Workloads zwingen Betreiber dazu, Grundrisse, Sammelschienen und Gangabschlusskonzepte neu zu gestalten, was zu Premium-Preisgestaltung im Markt für Hyperscale-Rechenzentren in den Vereinigten Arabischen Emiraten beiträgt.
Datenlokalisierungsvorschriften in DIFC / ADGM fördern inländische Bauvorhaben
Strenge Richtlinien schreiben vor, dass Finanz-, Gesundheits- und öffentliche Daten im Inland verbleiben müssen, was grenzüberschreitende Replikation abschreckt. Multinationale Unternehmen müssen daher Kapazitäten innerhalb der Dubai- oder Abu-Dhabi-Zonen beauftragen, was effektiv eine Mindestauslastung für neue Hallen garantiert. Clifford Chance stellt fest, dass Nichteinhaltung zivilrechtliche Bußgelder und den Entzug von Lizenzen nach sich zieht, was das Risikokalkül für reine Auslands-Cloud-Strategien erhöht.[3] Die regulatorische Komplexität begünstigt bereits etablierte Unternehmen, die über Compliance-Beauftragte verfügen, und gibt dem Markt für Hyperscale-Rechenzentren in den Vereinigten Arabischen Emiraten einen schützenden Wettbewerbsvorteil gegenüber einem Überangebot.
Wärmerückgewinnungsvereinbarungen im Bereich Fernkühlung ermöglichen innerstädtische Standorte
Kommunale Fernkühlung ermöglicht es Betreibern, Abwärme in städtische Netze einzuspeisen, wodurch wertvolle städtische Grundstücke freigegeben werden, an denen herkömmliche Kältemaschinen Lärm- oder Emissionsgrenzwerte überschreiten würden. Im Geschäftsviertel Business Bay in Dubai haben Wärmerückgewinnungsversuche 25 MW zusätzliche Kapazität ohne zusätzliche Umspannwerksabgaben ermöglicht und damit eine Vorlage für künftige städtische Verdichtung geschaffen. Energieintegrationsprojekte verkürzen Lieferzeiten und bieten Betreibern Optionen mit nahezu null Wasserverbrauch, was langfristigen ESG-Zielen entspricht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Mangel an Uptime-zertifizierten Betriebs- und Wartungsfachkräften, der die Arbeitskosten erhöht | -9.7% | VAE-weit, besonders akut in Abu Dhabi und Dubai | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Süßwasserverfügbarkeit, die die Einführung von Verdunstungskühlung einschränkt | -7.8% | VAE-weit, kritisch in den nördlichen Emiraten | Mittelfristig (2-4 Jahre) |
| Höhenbeschränkungen durch Drohnenkorridore an Flughäfen verzögern innerstädtische Bauvorhaben | -7.5% | Dubai und Abu Dhabi, in der Nähe internationaler Flughäfen | Mittelfristig (2-4 Jahre) |
| Beschränkungen bei Glasfaserkabellandelizenzen schränken neue Hyperscale-Marktteilnehmer ein | -2.1% | VAE-weit, konzentriert in Dubai und Abu Dhabi | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Uptime-zertifizierten Betriebs- und Wartungsfachkräften
Der Markt für Hyperscale-Rechenzentren in den Vereinigten Arabischen Emiraten wächst um Hunderte von Megawatt pro Jahr, doch jährlich schließen nur einige Dutzend Ingenieure mit Tier-III/IV-Zertifizierungen ab. Das Uptime Institute berichtet, dass die Einstiegsgehälter für zertifizierte Techniker im Golframum seit 2023 um 40 % gestiegen sind, was die EBITDA-Margen belastet. Betreiber ko-finanzieren nun Berufsschulen und automatisieren Routinewartungsarbeiten, um Personalengpässen entgegenzuwirken. Internationale Hyperscaler verlangen doppelte Sicherheitsfreigaben sowie Expertise in der Flüssigkühlung, was Rekrutierungszyklen länger als Bauzyklen macht und gelegentlich die Inbetriebnahme von Hallen verzögert.
Begrenzte Süßwasserverfügbarkeit schränkt die Einführung von Verdunstungskühlung ein
Verdunstungs- oder adiabatische Kühler bieten eine geringe Energieintensität, können jedoch 5-8 Liter/kWh verbrauchen, was im Widerspruch zu den Wassereinsparprioritäten des Staates steht. Fallstudien des MDPI zeigen, dass der Umbau von Kondensationseinheiten in Dubai zwar 25 % Strom sparte, aber den Wasserverbrauch verdreifachte, was Regulierungsbehörden dazu veranlasste, die Ergänzungswasserzuweisungen zu begrenzen. Infolgedessen schwenken Hyperscale-Betreiber auf geschlossene Flüssigkeits-Immersions- und Fernkühlungs-Hybridlösungen um, selbst bei höheren Kapitalaufwendungen. Die Wiederverwendung von Nicht-Trinkwasser ist noch unzureichend reguliert, was Planungsrisiken in Projekten in den nördlichen Emiraten einbringt, wo die Entsalzungsinfrastruktur bescheiden ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp: Von der Dominanz der Colocation zur Expansion des Eigenbaus
Colocation-Anbieter stellten 60 % der im Jahr 2025 installierten IT-Last im Hyperscale-Rechenzentrumsmarkt der Vereinigten Arabischen Emirate bereit und nutzten dabei ausgereifte Carrier-Hotels und modulare Hallendesigns, die dem frühen Aufkommen der Cloud entgegenkamen. Das Segment profitierte von der Mietervielfalt und der schnellen Inbetriebnahme, was zu einer durchschnittlichen Rack-Auslastung von über 80 % führte. Dennoch skalieren Hyperscaler-Eigenbauprojekte mit einem CAGR von 31,74 % und werden voraussichtlich die Colocation vor 2031 wertmäßig überholen, da KI-Workloads maßgeschneiderte Stromschienen, Flüssigkeitsverteiler und souveräne Kontrollzonen erfordern. Microsofts Eigenbau im Wert von 2 Milliarden AED in Jebel Ali veranschaulicht diesen Wandel und umfasst doppelte 100-MVA-Einspeiser und 35 MW Lithium-Ionen-USV-Kapazitäten. Das Marktvolumen des Hyperscale-Rechenzentrumsmarkts der Vereinigten Arabischen Emirate für Hyperscaler-Eigenbauprojekte wird voraussichtlich zwischen 2025 und 2031 um mehr als 3 Milliarden USD zunehmen und dabei die Entwickler-Mieter-Beziehungen transformieren sowie generische Multi-Tenant-Designs verdrängen.
Die Wirtschaftlichkeit von Eigenbauprojekten hängt von höheren Investitionsausgaben, aber niedrigeren langfristigen Gesamtbetriebskosten ab, wobei Energieverträge direkt auf die Risikoabsorption der Hyperscaler und Dunkelglasfaser ausgerichtet sind, während die Kapazität zwischen 2025 und 2031 verdrängt wird. Lokale Partner wie du und Khazna stellen Grundstücke, Genehmigungen und Dunkelglasfaser-Schleifen bereit und verkürzen die Markteinführungszeit von 24 Monaten auf etwa 14 Monate. Colocation-Anbieter reagieren darauf, indem sie KI-fähige Suiten mit 90-kW-flüssigkeitsbereit ausgestatteten Racks und variablen PUE-Zielen schaffen und so ihre Relevanz für regulierte BFSI- und Unternehmens-Überlauf-Workloads erhalten. Talentaustauschvereinbarungen und Build-Operate-Transfer-Modelle entstehen ebenfalls und ermöglichen es Colocation-Betreibern, Entwicklungsgebühren zu erzielen, während das Betriebsrisiko an die Hyperscaler zurückübertragen wird.
Nach Komponente: Flüssigkühlungssysteme definieren den Infrastrukturmix neu
Die IT-Infrastruktur machte 41 % der gesamten Ausgaben im Jahr 2025 im Hyperscale-Rechenzentrumsmarkt der Vereinigten Arabischen Emirate aus und umfasste Hochbandbreiten-Speicher-GPUs, NVMe-Fabrics und Cloud-native Speicher-Arrays. Flüssigkühlsysteme verzeichnen jedoch die schnellste Expansion mit einem CAGR von 32,63 %. Kaltplatten-Kreisläufe, Rücktür-Wärmetauscher und Vollimmersionstanks sind nun Standard in neuen KI-Hallen und ermöglichen Dichten von über 100 kW bei gleichzeitiger Begrenzung des PUE-Anstiegs. Das Marktvolumen des Hyperscale-Rechenzentrumsmarkts der Vereinigten Arabischen Emirate für Flüssigkühlhardware wird bis 2031 voraussichtlich 600 Millionen USD übersteigen und damit den kombinierten Wert von mechanischen Kältemaschinen und CRAC-Einheiten übertreffen.
Die elektrische Infrastruktur entwickelt sich gleichzeitig weiter: 415-V-Stromschienen weichen 240-V-DC-Mikronetzen und statischen Bypass-Schaltanlagen, die für schnelle KI-Burst-Zyklen optimiert sind. Betreiber budgetieren nahezu 150 Millionen USD pro 100-MW-Block für redundante Transformatoren, Generatorfarmen und STATCOM-Stabilisatoren. Die mechanische Infrastruktur macht nach wie vor 25–30 % der Investitionsausgaben aus, doch der Anteil verlagert sich von handelsüblichen Kältemaschinen hin zu maßgeschneiderten CDU-Gestellen und Reinigungsanlagen für dielektrische Flüssigkeiten. Gleichzeitig steigen die allgemeinen Baukosten aufgrund größerer Höhen, dickerer Bodenplatten und seismischer Verstrebungen, die zur Unterstützung von Immersionstanks erforderlich sind.
Nach Tier-Standard: Missionskritische KI beschleunigt die Einführung von Tier IV
Tier-III-Hallen bieten fehlertolerante N+1-Redundanz und dominieren mit 71 % des im Jahr 2025 errichteten Bestands, was der Kostensensitivität von Unternehmen entspricht. Dennoch skalieren Tier-IV-Bereitstellungen mit einer gleichzeitig wartbaren 2N-Architektur mit einem CAGR von 31,81 %, was den Schwerpunkt des Hyperscale-Rechenzentrumsmarkts der Vereinigten Arabischen Emirate auf KI-Forschung, digitales Banking und staatliche E-Services widerspiegelt. Der Tier-IV-zertifizierte Wiederherstellungsstandort der Gemeinde Abu Dhabi verzeichnete während der Netzwerkereignisse im Sommer 2024 null Ausfallzeiten und stärkte damit die ROI-Argumentation. Das Marktvolumen des Hyperscale-Rechenzentrumsmarkts der Vereinigten Arabischen Emirate für Tier-IV-Kapazitäten wird bis 2031 voraussichtlich 2,3 Milliarden USD erreichen, was etwa einem Drittel der Gesamtinvestitionen entspricht.
Die Erreichung von Tier IV in der Wüste erfordert dreifach gespeiste Versorgungsumspannwerke sowie unabhängige Solar- oder SMR-Mikronetze, was die Bauvorlaufzeit verlängert, aber bevorzugte Lieferantenvereinbarungen mit Hyperscalern erschließt, die Ausfallzeiten mit über 10 Millionen USD pro Stunde bewerten. Tier III bleibt relevant für Tests, Entwicklung und unkritische Protokollaggregation, während Premium-KI-Trainingscluster, Handelsplattformen und souveräne Workloads zu Tier IV oder Tier-IV-äquivalenten Frameworks tendieren werden.
Nach Endnutzerbranche: KI-Cloud-Anbieter gestalten Nachfragemuster neu
Cloud- und IT-Dienste hielten 48 % der Nachfrage im Jahr 2025 und spiegeln damit anhaltende Lift-and-Shift-Migrationen wider. KI-Cloud-Anbieter, deren primäre Einnahmen aus Modell-als-Dienst-Angeboten stammen, expandieren jedoch am schnellsten mit einem CAGR von 32,40 %. Das Marktvolumen des Hyperscale-Rechenzentrumsmarkts der Vereinigten Arabischen Emirate, das KI-Plattformen zuzurechnen ist, wird bis 2031 voraussichtlich 2 Milliarden USD überschreiten, da Organisationen multimodales Modelltraining auslagern. OpenAIs Fünf-Gigawatt-Stargate-Cluster unterstreicht das Ausmaß von Einzelmieter-KI-Campussen, die nun die Infrastrukturstrategie der Emirate verankern.
Regierungsprojekte bilden das am zweitschnellsten wachsende Segment, angetrieben durch Smart-City- und Verteidigungsanalytik. Die BFSI-Nachfrage bleibt solide: Zahlungsschalter-Latenz und algorithmischer Handel treiben 50-μs-Roundtrip-Benchmarks voran. Telekommunikationsbetreiber investieren in MEC (Multi-Access Edge Computing), um 5G zu monetarisieren, während Fertigungs- und E-Commerce-Segmente IoT-Analytik beschleunigen und die Logistik der letzten Meile optimieren. Zusammen schaffen diese ein granulares Auslastungsprofil, das konstante Basis-Workloads mit hochintensiven KI-Inferenz-Spitzen verbindet und elastische Campus-Designs begünstigt.

Nach Rechenzentrumsgröße: Mega-Anlagen treiben Skalenökonomien voran
Massive Einrichtungen machten 44 % der Last im Jahr 2025 aus und bieten Skaleneffekte ohne unverhältnismäßige Auswirkungen auf das Netz. Dennoch wachsen Mega-Campusse über 60 MW mit einem CAGR von 33,12 % und werden bis 2031 mehr als die Hälfte der kumulativen Ergänzungen zum Hyperscale-Rechenzentrumsmarkt der Vereinigten Arabischen Emirate ausmachen. Stargates VAE-Phase-eins-Anker mit 1 GW und Vantages 100-MW-Ankündigungen verkörpern den Wandel im Maßstab. Mega-Designs zentralisieren Kältemaschinen, Pumpen und Transformatoren und erzielen bis zu 12 % Einsparungen bei den Investitionsausgaben pro kW. Sie erschließen auch direkte Kern- oder Solarpark-Verbindungen und sichern <0,02 USD/kWh-Tarife bei 20-jährigen Stromabnahmeverträgen.
Mega-Projekte bringen jedoch Konzentrationsrisiken mit sich; Fehlerszenarien skalieren proportional. Die Risikominderung umfasst nun standortinterne 200-MWh-Batteriespeicher und sektionierte Sammelschienen, die Fehler auf 20-MW-Blöcke isolieren. Kleinere große Standorte (≤25 MW) sind nach wie vor attraktiv für Edge-Latenz und Staging und bedienen Dubais Finanzviertel und Medienkorridore. Entwickler setzen zunehmend auf eine Hub-and-Edge-Topologie, bei der Mega-Campusse in Abu Dhabi kognitive Workloads zurückführen und Satelliten-Pods in Dubai latenzempfindlichen Datenverkehr verarbeiten.
Geografische Analyse
Der Markt für Hyperscale-Rechenzentren in den VAE weist eine moderate Konsolidierung mit intensivem Wettbewerb unter etablierten internationalen Betreibern und aufkommenden lokalen Akteuren auf, die Regierungspartnerschaften und regionale Expertise nutzen. Die Marktführerschaft verteilt sich auf Hyperscaler, die Eigenbau-Strategien verfolgen, auf etablierte Colocation-Anbieter, die ihre regionale Präsenz ausbauen, und auf lokale Betreiber mit strategischen Regierungsbeziehungen. Die Fusion von G42 mit Etisalat zur Bildung von Khazna Data Centers - dem größten Rechenzentrumsanbieter der VAE mit einer Kapazität von 300 MW - zeigt, wie lokale Konsolidierung die Wettbewerbsdynamik neu gestaltet. Die Wettbewerbsintensität hat sich verschärft, da internationale Betreiber dedizierte VAE-Regionen einrichten, anstatt den Markt von Nachbarländern aus zu bedienen, angetrieben durch Datenlokalisierungsanforderungen und Vorgaben für souveräne Cloud-Infrastrukturen, die lokale Infrastruktur bevorzugen.
Marktchancen entstehen in spezialisierter KI-Infrastruktur, Edge-Computing-Bereitstellungen und nachhaltigen Rechenzentrumstechnologien, die die Vorteile der VAE bei erneuerbaren Energien nutzen. Chinesische Cloud-Anbieter, darunter Alibaba und Huawei, gewinnen durch wettbewerbsfähige Preisgestaltung und strategische Partnerschaften mit regionalen Telekommunikationsbetreibern Marktanteile und fordern die Dominanz etablierter westlicher Hyperscaler heraus. Die technologische Differenzierung konzentriert sich zunehmend auf Kühleffizienz, Stromnutzungseffizienz und KI-optimierte Infrastrukturkonfigurationen, wobei Betreiber in Flüssigkühlungssysteme und fortschrittliche Stromverteilung investieren, um hochdichte Workloads zu unterstützen. Die Wettbewerbslandschaft wird durch massive Kapitalzusagen neu gestaltet: Vantage Data Centers sicherte sich USD 13 Milliarden für die globale Expansion und Digital Realty beschaffte über USD 12 Milliarden an Kapitalzusagen von Hyperscale-Partnern, was den Investitionsumfang verdeutlicht, der erforderlich ist, um im sich wandelnden Markt effektiv zu konkurrieren.
Wettbewerbslandschaft
Khazna Data Centers führt den VAE-Hyperscale-Rechenzentrumsmarkt mit einem Umsatzanteil von 45,8 % und der breitesten Projektpipeline an. Die frühe Einführung von 100 % erneuerbaren PPAs gibt Mietern Preissicherheit und hilft internationalen Unternehmen, ESG-Mandate zu erfüllen. Globale Hyperscaler wie AWS, Microsoft, Oracle und Google Cloud kombinieren selbst gebaute Campusse mit langfristigen Colocation-Blöcken und gewährleisten so eine schnelle Skalierung bei gleichzeitiger Kontrolle über proprietäre Chipsätze und Netzwerk-Fabrics.
Die Investitionstätigkeit beschleunigte sich im Jahr 2025, als KKR 5 Milliarden USD für Gulf Data Hub zusagte und damit tiefes Private-Equity-Vertrauen signalisierte. Infrastrukturfonds zielen auf Renditen über 11 %, indem sie Flüssigkühl-Nachrüstungen zeichnen, die die Rack-Dichten erhöhen, ohne die Immobilienflächen zu erweitern. e& nutzt sein Trägernetz, um Unterwasserzugang, Cross-Connects und verwaltete Sicherheit rund um seinen Fujairah-Campus zu bündeln, und richtet sich an Medienverlage, die Komplettlösungen schätzen.
Die technologische Differenzierung konzentriert sich auf das Wärmemanagement. Partner wie Intel und Johnson Controls entwickeln Immersionsbäder mit biologisch abbaubaren dielektrischen Flüssigkeiten, die den Wasserverbrauch um 80 % reduzieren und Stromrechnungen senken. Betreiber, die einen Anlagen-PUE unter 1,2 zertifizieren können, erzielen Premiumpreise. Souveräne Cloud-Varianten populärer Hyperscale-Dienste proliferieren ebenfalls; ADGM-Compliance-Pakete umfassen nun Datenverlustpräventionsvorlagen, die auf lokale Vorschriften abgestimmt sind. Vor diesem Hintergrund bestehen weiterhin Chancen in Edge-Knoten für Telemetrie autonomer Fahrzeuge, 5G-Open-RAN-Testbeds und sichere Enklaven für quantensichere Verschlüsselungsschlüssel.
Branchenführer im Markt für Hyperscale-Rechenzentren in den Vereinigten Arabischen Emiraten
-
Khazna Data Centers
-
Equinix Inc.
-
Amazon Web Services
-
Microsoft Corporation
-
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Mai 2025: OpenAI schloss eine Partnerschaft mit VAE-Behörden zur Entwicklung eines 5-GW-KI-Campus in Abu Dhabi, dessen erste Phase mit 1 GW bis 2026 fertiggestellt sein soll.
- April 2025: Du und Microsoft unterzeichneten eine AED-2-Milliarden-Hyperscale-Rechenzentrumvereinbarung zur Verankerung der souveränen KI-Region Dubais.
- März 2025: ADQ kooperierte mit Energy Capital Partners und stellte über USD 25 Milliarden für Energieprojekte bereit, die dem Rechenzentrumswachstum gewidmet sind.
- Februar 2025: Khazna begann mit dem Bau eines 100-MW-KI-optimierten Standorts in Ajman mit geplantem Abschluss im 3. Quartal 2025.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für hyperscale Rechenzentren in den Vereinigten Arabischen Emiraten als den jährlichen Umsatz, den Betreiber aus Einrichtungen erzielen, die für Cloud-skalierte Lasten über 25 MW ausgelegt sind, mit vollständig redundanten Strompfaden, softwaredefinierter Automatisierung und wiederholbaren Erweiterungsblöcken über mehrere Hallen hinweg. Kapazitätserweiterungen, gemessen in Megawatt kritischer IT-Last, werden anhand geltender Großhandels-Colocation-Preisbänder in Umsatz umgerechnet und anschließend mit dem Serviceumsatz aus Eigenbauten summiert.
Ausschluss aus dem Geltungsbereich: Unternehmensserverräume, Edge-Mikrostandorte unter 1 MW sowie Telekommunikationsunterkünfte ohne Rechenkapazität sind von dieser Bewertung ausgenommen.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscale-Eigenbau
- Hyperscale-Colocation
- Nach Komponente
- IT-Infrastruktur
- Server-Infrastruktur
- Speicher-Infrastruktur
- Netzwerk-Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheit
- Umschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeine Konstruktion
- Kern- und Hüllentwicklung
- Installations- und Inbetriebnahmedienste
- Design und Ingenieurwesen
- Brand-/Sicherheitssysteme
- DCIM / BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- Cloud- und IT-Dienste
- Telekommunikation
- Regierung
- BFSI
- Medien und Unterhaltung
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Nach Rechenzentrumsgröße
- Groß (kleiner als oder gleich 25 MW)
- Groß (größer als 25 MW und kleiner als oder gleich 60 MW)
- Mega (größer als 60 MW)
Detaillierte Forschungsmethodik und Datenvalidierung
Desk Research
Analysten haben grundlegende Kennzahlen aus öffentlichen Quellen zusammengestellt, darunter das UAE Federal Competitiveness & Statistics Center, die Telecommunications & Digital Government Regulatory Authority, Tarifeinreichungen der Dubai Electricity & Water Authority sowie Zertifizierungsprotokolle des Uptime Institute, die gemeinsam Nachfragetreiber, Strompreise und die Akzeptanz von Tier-Klassifizierungen verdeutlichen. Ergänzende Erkenntnisse wurden aus Zahlungsdaten der Zentralbank, Zollversanddaten der Emirates Customs für IT-Hardware sowie aus auf ADX veröffentlichten Investorenpräsentationen gewonnen. Kostenpflichtige Informationen von D&B Hoovers und Dow Jones Factiva bereicherten die umsatzbezogenen Aufschlüsselungen auf Unternehmensebene sowie Projektpipelines. Diese Quellen sind zwar von zentraler Bedeutung, jedoch illustrativ; zahlreiche weitere öffentliche und abonnementbasierte Materialien unterstützten die Datenerhebung, Plausibilitätsprüfung und Klärung.
Primärforschung
Wir haben regionale Anlagenbetreiber, Versorgungsplaner, hyperscale Cloud-Architekten und spezialisierte Auftragnehmer in Abu Dhabi, Dubai und Sharjah befragt. Ihr Feedback validierte Annahmen zum Lastwachstum, typische Vermietungszeiträume, Zeitpläne zur Einführung von Flüssigkühlung sowie prognostizierte Rack-Dichten und schloss damit Informationslücken, die durch veröffentlichte Statistiken offen geblieben waren.
Marktgrößenbestimmung und Prognose
Ein Top-down-Ansatz transformiert nationale Strombedarfsprognosen in einen ausschließlich auf hyperscale ausgerichteten Umsatzpool, indem Penetrationsraten für die Vermietung großer Blöcke und der Eigenbauenteil angewendet werden; selektive Bottom-up-Gegenprüfungen (Stichproben-Durchschnittsverkaufspreis × in Betrieb genommene MW) dämpfen die Gesamtwerte. Zu den wesentlichen Variablen zählen neue Genehmigungen für versorgungsgradig Umspannwerke, die Absorption von Landreserven, die Entwicklung der durchschnittlichen 42-kW-Rack-Dichte, PPA-Stromtarife sowie KI-bezogene GPU-Einsatzquoten. Prognosen bis 2031 basieren auf multivariater Regression, die diese Treiber mit den jährlich in Betrieb genommenen Megawatt verknüpft, wobei die Koeffizienten durch den Konsens primärer Experten verfeinert werden. Datenlücken in Lieferantenzusammenfassungen werden durch konservative Mittelpunktschätzungen überbrückt, die anschließend anhand historischer Varianzbänder validiert werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen dreistufige Prüfungen: automatisierte Ausreißerscans, Peer-Vergleiche mit unabhängigen Kapazitäts-Trackern sowie die Freigabe durch leitende Analysten. Die Modelle werden alle zwölf Monate aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie Ankündigungen von Multi-Gigawatt-Campus-Projekten ausgelöst werden. Eine abschließende Überprüfung vor der Veröffentlichung stellt sicher, dass die Kunden die aktuellste Einschätzung erhalten.
Warum sich unsere Ausgangsbasis für hyperscale Rechenzentren in den Vereinigten Arabischen Emiraten abhebt
Veröffentlichte Schätzungen weichen häufig voneinander ab, da Unternehmen unterschiedliche Einrichtungstypen, Umsatzkennzahlen, Währungsgrundlagen und Aktualisierungsrhythmen wählen.
Wesentliche Ursachen für Abweichungen liegen darin, ob Unternehmens- und Retail-Colocation-Hallen im Geltungsbereich enthalten sind, ob die Zahlen das installierte Kapital oder den Serviceumsatz widerspiegeln und wie aggressiv künftige KI-Rack-Dichten in die Prognosen eingepreist werden. Mordors disziplinierter, jährlich aktualisierter Ansatz basiert auf dem realisierten Serviceumsatz aus Campussen mit ≥ 25 MW, gemäßigt durch von Betreibern verifizierte Durchschnittsverkaufspreise, was eine ausgewogene Ausgangsbasis für Entscheidungsträger ergibt.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungstreiber |
|---|---|---|
| 0,39 Milliarden USD (2025) | Mordor Intelligence | - |
| 1,26 Milliarden USD (2024) | Regionale Unternehmensberatung A | Umfasst Unternehmens- und Retail-Colocation; Investitionskennzahl vermischt mit Serviceumsatz |
| 2,65 Milliarden USD (2029) | Fachzeitschrift B | Erfasst kumulierte Kapitalausgaben, nicht den jährlichen Betreiberumsatz; Geltungsbereich umfasst alle Einrichtungsstufen |
Zusammenfassend zeigt der Vergleich, dass unsere Kennzahl bei konsequenter Anwendung von Geltungsbereichsabgrenzung und ausschließlicher Umsatzbetrachtung die transparenteste und am besten reproduzierbare Ausgangsbasis bleibt – verankert in Betreibermitteilungen, validierten Nachfrageindikatoren und einer Methodik, die Kunden problemlos nachvollziehen können.
Im Bericht beantwortete Schlüsselfragen
Wie ist der Wachstumsausblick für den Markt für Hyperscale-Rechenzentren in den Vereinigten Arabischen Emiraten?
Der Markt für hyperscale Rechenzentren in den Vereinigten Arabischen Emiraten wird voraussichtlich von 0,39 Milliarden USD im Jahr 2025 auf 11,78 Milliarden USD bis 2031 bei einem CAGR von 48,74 % wachsen.
Welches Emirat zieht die meisten Hyperscale-Investitionen an?
Abu Dhabi führt bei Kapazitätserweiterungen, angetrieben durch den 5-GW-Stargate-VAE-Campus und starke staatliche Unterstützung.
Warum gestalten KI-Workloads das Anlagendesign neu?
Das Training von KI-Modellen erfordert Rack-Dichten über 100 kW, was Betreiber dazu zwingt, Flüssigkühlung, 2N-Stromversorgung und Mega-Scale-Campusse für Effizienz einzusetzen.
Wie werden Nachhaltigkeitsziele erreicht?
Betreiber sichern sich langfristige Solar- und Kern-Stromabnahmeverträge, setzen Wärmerückgewinnung durch Fernkühlung ein und stellen auf wassereffiziente Flüssigkühlungsarchitekturen um.
Was sind die wichtigsten Hemmnisse für das Marktwachstum?
Mangel an Uptime-zertifizierten Ingenieuren und begrenzte Süßwasserverfügbarkeit für Verdunstungskühlung sind die wichtigsten kurzfristigen Herausforderungen.
Welche Segmente wachsen am schnellsten?
Hyperscaler-Eigenbauprojekte, Flüssigkühlsysteme und Mega-Standorte (>60 MW) überschreiten jeweils eine projizierte CAGR von rund 50 % bis 2031 innerhalb des Hyperscale-Rechenzentrumsmarkts der Vereinigten Arabischen Emirate.
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme im globalen Markt, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsbau Bauleistungen in allen Regionen, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Vietnam Rechenzentrums-Speichermarkt Speicher in Vietnam, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Indonesien Rechenzentrums-Stromversorgungsmarkt Nachfrage nach Stromsystemen in Indonesien, unterteilt nach Komponente, Anlagentyp und Anlagengröße.