
Marktgröße und Marktanteil des Hyperscale-Rechenzentrums in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 1.98 Milliarden US-Dollar |
| Marktgröße (2031) | 4.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 20.28 % |
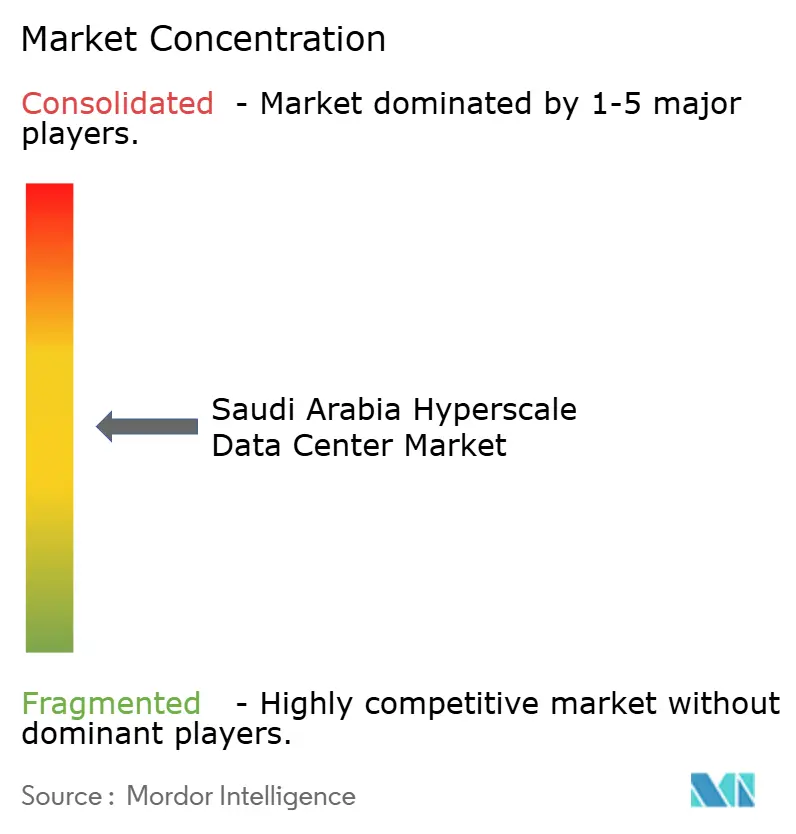
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Hyperscale-Rechenzentrums in Saudi-Arabien von Mordor Intelligence
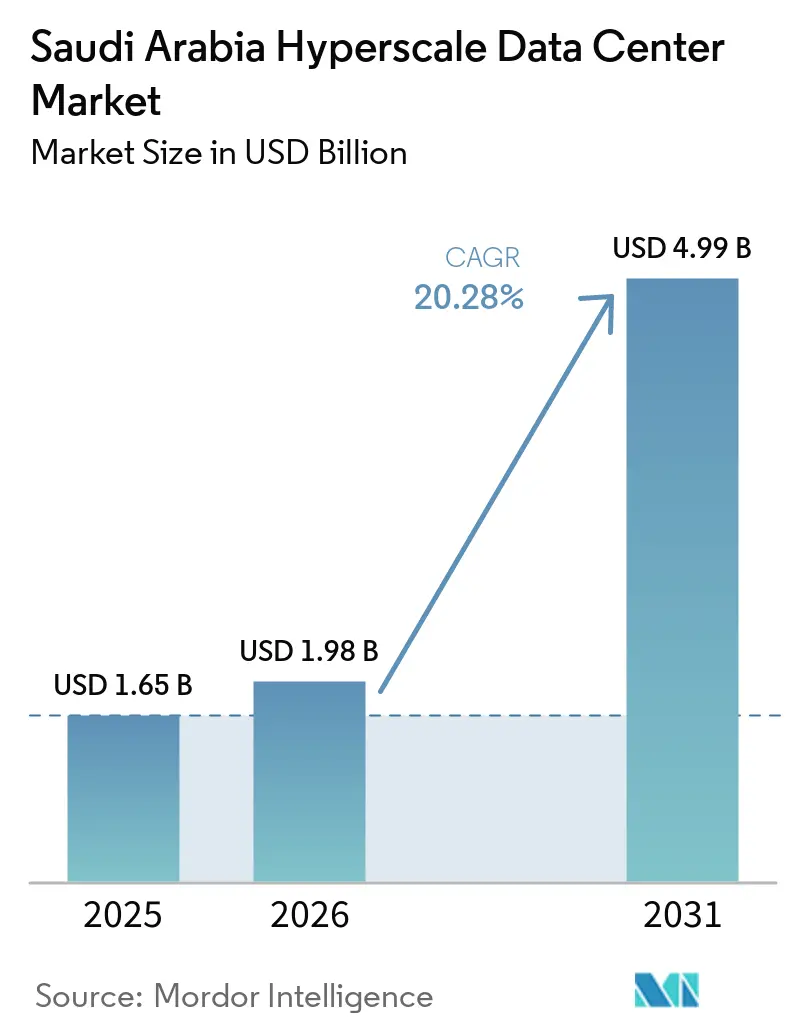
Der saudi-arabische Hyperscale-Rechenzentrum-Markt wurde im Jahr 2025 auf 1,65 Milliarden USD geschätzt und soll von 1,98 Milliarden USD im Jahr 2026 auf 4,99 Milliarden USD bis 2031 wachsen, bei einem CAGR von 20,28 % während des Prognosezeitraums (2026–2031). In Bezug auf das Produktionsvolumen wurde der Markt im Jahr 2025 auf 0,2 Tausend Megawatt geschätzt und soll von 0,57 Tausend Megawatt im Jahr 2026 auf 5,85 Tausend Megawatt bis 2031 wachsen, bei einem CAGR von 59,16 % während des Prognosezeitraums (2026–2031).
Steigende KI-Arbeitslastdichte, Digitalisierungsprioritäten der Vision 2030 und Mandate für souveräne Cloud beschleunigen die Kapitalausgaben für flüssiggekühlte, GPU-reiche Campusse. Von AWS, Microsoft und Google eingerichtete souveräne Regionen unterstützen die Einhaltung von Datenlokalisierungsvorschriften, während strategische Kabellandungen am Roten Meer die Hin- und Rücklauflatenz zu Europa, Asien und Afrika auf unter 25 ms senken. Netzgekoppelte Solar-plus-Batterie-Stromabnahmeverträge (PPAs) mit einem Preis unter 0,05 USD/kWh verbessern die Gesamtbetriebskosten für energieintensive KI-Fabriken. Kapazitätserweiterungen konzentrieren sich auf Riad, Dammam und NEOM, doch sekundäre Ballungsräume sind aufgrund von Fachkräftemangel und unreifen Lieferketten für Flüssigkühlung mit Umsetzungsverzögerungen konfrontiert.
Wichtigste Erkenntnisse des Berichts
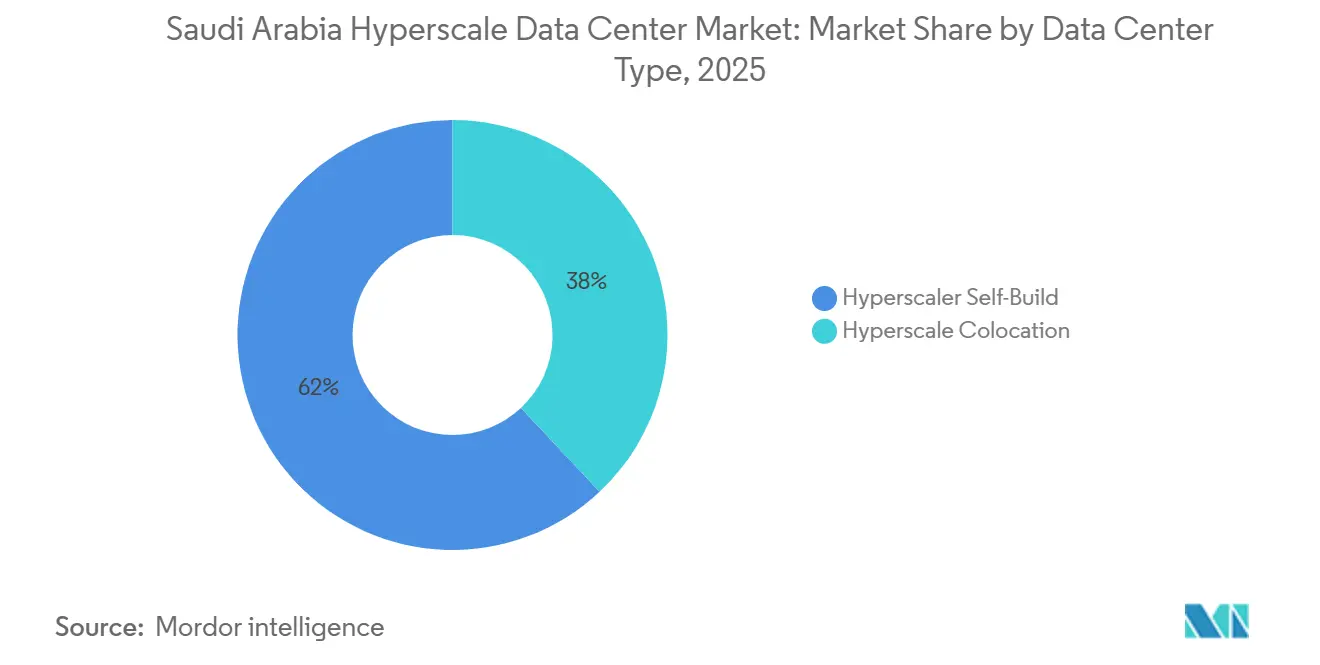
- Nach Rechenzentrumstyp entfielen im Jahr 2025 62 % des Marktanteils am saudi-arabischen Hyperscale-Rechenzentrum-Markt auf Eigenbauten von Hyperscalern, mit einem CAGR von 21,60 % bis 2031.
- Nach Komponente entfielen 43 % der Ausgaben im Jahr 2025 auf die IT-Infrastruktur, während die mechanische Infrastruktur bis 2031 mit einem CAGR von 20,60 % wächst.
- Nach Tier-Standards entfielen im Jahr 2025 75 % des saudi-arabischen Hyperscale-Rechenzentrum-Markts auf Tier-III-Anlagen, während Tier-IV-Bereitstellungen bis 2031 den schnellsten CAGR von 21,80 % verzeichneten.
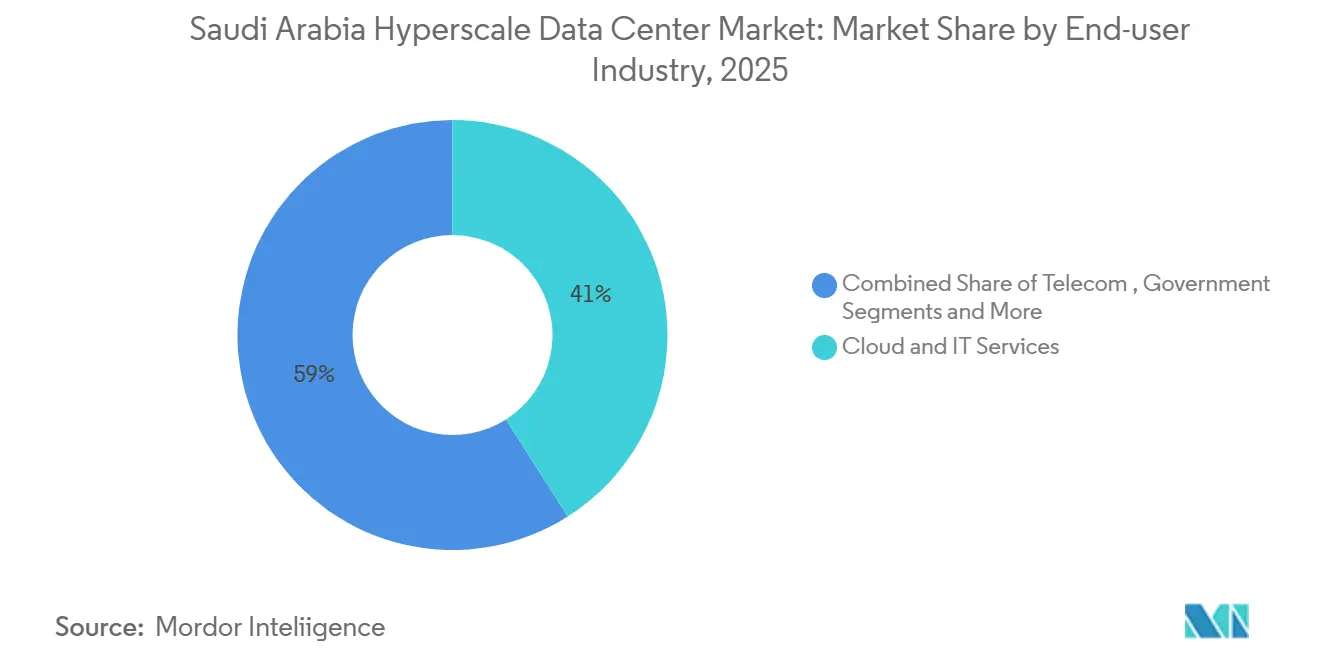
- Nach Endnutzerbranche führten Cloud und IT im Jahr 2025 mit 41 % des Umsatzes, während das Regierungssegment bis 2031 mit einem CAGR von 22,40 % wächst.
- Nach Rechenzentrumsgrößen entfielen im Jahr 2025 57 % des Markts auf Standorte im Massenmaßstab (25–60 MW), doch Mega-Campusse (>60 MW) weisen bis 2031 einen CAGR von 22,10 % auf.
Trends und Erkenntnisse zum Hyperscale-Rechenzentrumsmarkt in Saudi-Arabien
Treiber-Wirkungsanalyse*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Explodierende KI/ML-GPU-Racks (mehr als 50 kW) beschleunigen Hyperscale-Ausbau in Riad | 4.5% | Kern von Riad, Ausweitung auf NEOM und Dschidda | Mittelfristig (2-4 Jahre) |
| Mandate für souveräne Cloud-Lösungen für den öffentlichen Sektor und Finanzarbeitslasten | 3.2% | National, mit Konzentration im Finanzbezirk Riad | Kurzfristig (≤ 2 Jahre) |
| Smart-City-Projekte der Vision 2030 (NEOM, The Line) verankern den Multi-Campus-Bedarf | 2.8% | NEOM, The Line, Diriyah mit Ausstrahlungseffekten auf die Ostprovinz | Langfristig (≥ 4 Jahre) |
| Bereitschaft zur Flüssigkeitskühlung treibt die Gestaltung von KI-fähigen Campus-Anlagen mit 80 MW voran | 2.1% | Riad, NEOM, Industriezonen in Dammam | Mittelfristig (2-4 Jahre) |
| Netzgekoppelte Solar-plus-Batterie-PPAs unter 0,05 USD/kWh senken die Gesamtbetriebskosten | 1.8% | National, mit Vorteilen in den nördlichen Regionen | Mittelfristig (2-4 Jahre) |
| Kabelanlandestationen am Roten Meer ermöglichen Tri-Kontinent-Latenz unter 25 ms | 1.4% | Küstenregionen Dschidda und Yanbu mit nationaler Konnektivität | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explodierende KI/ML-GPU-Racks (mehr als 50 kW) beschleunigen Hyperscale-Ausbau in Riad
HUMAINs Beschaffung von 18.000 NVIDIA GB300-Einheiten unterstreicht die steigende GPU-Dichte, die herkömmliche Einrichtungen nicht aufrechterhalten können. Direkt-auf-Chip- und Tauchkühlarchitekturen dominieren daher neue Riad-Bauprojekte, die auf IT-Lasten von mehr als 80 MW abzielen. Aramco Digitals Groq-betriebener Inferenz-Cluster in Dammam spiegelt die Digitalisierung des Energiesektors wider, die den Hyperscale-Bedarf über Standard-IT-Arbeitslasten hinaus ausweitet.[1] GPU-reiche Bereitstellungen verursachen zwar höhere Design- und Baukosten, erzielen jedoch höhere Umsätze pro Rack und steigern den Gesamtmarktwert des Hyperscale-Rechenzentrums in Saudi-Arabien. Souveräne Ambitionen zur Entwicklung von arabischen Großsprachmodellen konzentrieren KI-fähige Kapazitäten weiter in den Kernmetropolen. Die daraus resultierenden Strom- und Kühlanforderungen positionieren Anbieter von Flüssigkeitskühllösungen für ein anhaltendes Wachstum.
Mandate für souveräne Cloud-Lösungen für den öffentlichen Sektor und Finanzarbeitslasten
Das Gesetz zum Schutz personenbezogener Daten und die Verordnungen über Cloud-Computing-Dienste erfordern, dass sensible Arbeitslasten innerhalb des Königreichs verbleiben, was eine Welle von Starts souveräner Regionen durch globale Anbieter ausgelöst hat.[2] Die Cloud-First-Richtlinie verpflichtet 80 % der öffentlichen Dienste bis 2030 zur Nutzung von Cloud-Plattformen, was einem adressierbaren Ausgabenvolumen von 4,7 Milliarden USD entspricht. Banken wie die Riyad Bank setzen Aktiv-Aktiv-Architekturen mit Huawei-Speicherarrays ein, um Compliance und Betriebszeit zu gewährleisten. Die Nachfrage nach Multi-Zonen-Ausfallsicherheit fördert doppelte Regions-Präsenz in Riad und sekundären Metropolen. Der inländische Betreiber SCCC expandiert über die Hauptstadt hinaus, um Arbeitslasten zu erfassen, die unter lokaler Betriebsaufsicht verbleiben müssen. Insgesamt verankern diese Mandate langfristige Auslastungsraten für Hyperscale-Rechenzentren.
Smart-City-Projekte der Vision 2030 (NEOM, The Line) verankern den Multi-Campus-Bedarf
DataVolts Vertrag im Wert von 5 Milliarden USD zum Bau einer 1,5-GW-Netto-Null-KI-Fabrik in NEOM markiert die größte Einzelinvestition in ein Rechenzentrum in der Region.[3] Die lineare Topologie von The Line erfordert verteilte Knotenpunkte für 9 Millionen Einwohner, wobei Hyperscale-Backbones entlang des 170-km-Korridors eingebettet werden. Die Industriezone Oxagon kombiniert Fertigung und Logistik und verlangt nach Edge-Analytik und massiver zentralisierter Verarbeitung. Die gemeinsame Nutzung erneuerbarer Energien mit Meerwasserentsalzungs- und Wasserstoffanlagen senkt die Energiekosten und entspricht den Nachhaltigkeitszielen. Die Spillover-Nachfrage erreicht die Ostprovinz, da Energieakteure die Digitalisierung vorantreiben, was die geografische Diversifizierung des Hyperscale-Rechenzentrumsmarkts in Saudi-Arabien unterstreicht.
Bereitschaft zur Flüssigkeitskühlung treibt die Gestaltung von KI-fähigen Campus-Anlagen mit 80 MW voran
Das Wüstenklima Saudi-Arabiens macht Luftkühlung für Racks, die 50 kW übersteigen, ineffizient. Betreiber wechseln zu Hecktür-Wärmetauschern, Direkt-auf-Chip-Kreisläufen und Tauchkühlbehältern, was die Budgets für mechanische Infrastruktur um eine CAGR von 20,60 % anhebt. DataVolts Supermicro-Beschaffung im Wert von 20 Milliarden USD beschleunigt die lokale Versorgung mit flüssigkeitsgekühlten Serverplattformen. Einheimische Integratoren wie Midis Energy entwickeln maßgeschneiderte Kühlmittelverteilungseinheiten, obwohl die Komponentenlokalisierung hinter reifen Märkten zurückbleibt. Flüssigkeitskühlung ermöglicht höhere Rechendichte, senkt Land- und Gehäusekosten pro MW und verbessert die Energieeffizienzmetriken, die für die Rentabilität von KI-Arbeitslasten entscheidend sind.
Hemmnis-Analyse*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Mangel an Rechenzentrum-Fachkräften verlängert Projektzeiträume | -2.3% | National, mit akutem Mangel in sekundären Metropolen | Kurzfristig (≤ 2 Jahre) |
| Unreife Lieferkette für Flüssigkühlung im GCC | -1.7% | Regional, betrifft spezialisierte Kühlungsbereitstellungen | Mittelfristig (2-4 Jahre) |
| Potenzielle Wasserverbrauchsobergrenzen für Wüstenstandorte | -1.2% | National, mit höheren Auswirkungen in Binnenregionen | Mittelfristig (2-4 Jahre) |
| Netzbeschränkung von mehr als 30 MW in sekundären Metropolen | -0.8% | Sekundärstädte ausgenommen Riad, Dschidda, Dammam | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Rechenzentrum-Fachkräften verlängert Projektzeiträume
Saudi-Arabien verzeichnet einen Mangel an zertifizierten Elektro-, Mechanik- und Cybersicherheitstechnikern, was Lohnprämien in die Höhe treibt und Baupläne verlängert. AWSs Initiative für Frauenkompetenzen zielt darauf ab, 4.000 Fachleute auszubilden, doch der Umfang bleibt im Verhältnis zur prognostizierten Kapazität begrenzt. Das Uptime Institute hat lokal eine Rechenzentrum-Akademie eingeführt, doch die Ausbildungspipelines hinken den kurzfristigen Bereitstellungshöchstständen hinterher. Betreiber verlassen sich auf ausländisches Fachwissen und verursachen dabei Mobilitätskosten und Visumvorlaufzeiten. Der Fachkräftemangel ist in Dammam und NEOM akuter als in Riad, was die Pläne für den Ausbau an mehreren Standorten in sekundären Metropolen erschwert, die ohnehin mit Netzintegrationshindernissen konfrontiert sind.
Unreife Lieferkette für Flüssigkühlung im GCC
Direkt-auf-Chip-Kältplatten und Tauchkühlbehälter werden größtenteils aus den Vereinigten Staaten und Ostasien importiert, was Vorlaufzeiten von 6-12 Monaten und Preisprämien schafft, die Projektbudgets belasten. Lokale Integratoren wie Ctelecoms bieten herkömmliche Kaltwasserlösungen an, verfügen jedoch nicht über die ingenieurtechnische Tiefe für hochdichte KI-Cluster. Staatliche Anreize zur industriellen Lokalisierung im Rahmen der Vision 2030 sollen die heimische Fertigung ankurbeln, doch Skaleneffekte werden Jahre brauchen, um sich zu materialisieren. Kleinere Betreiber ohne die Einkaufsmacht von Hyperscalern haben Schwierigkeiten, Prioritätszuteilungen zu sichern, was das Technologiegefälle zwischen Tier-I- und Tier-II-Anbietern vergrößert. Die daraus resultierenden Zeitplanverlängerungen dämpfen das anderweitig rasche Wachstum des Hyperscale-Rechenzentrumsmarkts in Saudi-Arabien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumtyp: Dominanz des Eigenbaus treibt souveräne Infrastruktur voran
Eigenbauten von Hyperscalern machten im Jahr 2025 62 % des Marktanteils am saudi-arabischen Hyperscale-Rechenzentrum-Markt aus, gestützt durch AWS, Microsoft und Google, die direkte operative Kontrolle über souveräne Regionen sichern. Ihr CAGR von 21,60 % bis 2031 hält die Kapitalbildung auf hohem Niveau, da regulatorische Sicherheit und Vorhersehbarkeit der Arbeitslast die Eigentumsökonomie rechtfertigen. Colocation-Anbieter behalten Nischenrollen bei der Bereitstellung von Schwingkapazität und Risikostreuung, sehen sich jedoch mit sinkenden Margen konfrontiert, da Ankermieter auf eigene Campusse migrieren. Das Eigenbaumodell optimiert Netzwerktopologien und unterstützt KI-spezifische Designs – ein Gebot der Stunde, da Rack-Dichten 50 kW überschreiten.
AWSs saudi-arabische Region im Wert von 5,3 Milliarden USD veranschaulicht diesen Eigenbau-Schwung und integriert proprietäre Switch-Fabric und benutzerdefinierte Silizium-Beschleuniger. Googles Blue-Raman-Glasfasersystem ergänzt seinen Rechenzentrumsbestand und senkt Transportkosten und Latenz. Inländische Joint Ventures wie SCCC kombinieren lokale regulatorische Vertrautheit mit Alibaba Cloud-Technologie-Stacks und bieten eine Alternative, wo Souveränität oder Sprachlokalisierung von größter Bedeutung ist. Zusammen stärken diese Dynamiken die Vorrangstellung des Eigenbaumodells innerhalb der Marktgrößenexpansion des saudi-arabischen Hyperscale-Rechenzentrum-Markts.


Nach Komponente: Mechanische Infrastruktur beschleunigt sich durch Kühlungsinnovation
Die IT-Infrastruktur machte 43 % der Gesamtinvestitionen im Jahr 2025 aus, doch die mechanische Infrastruktur soll mit einem CAGR von 20,60 % wachsen, angetrieben durch Nachrüstungen mit Flüssigkühlung und Hochleistungskältemaschinen. Die Marktgröße des saudi-arabischen Hyperscale-Rechenzentrum-Markts für mechanische Anlagen übertrifft damit die Server-Erneuerungszyklen, da Betreiber Stromverbrauchseffektivitäts-Benchmarks von 1,3–1,2 anstreben. Die elektrische Infrastruktur, einschließlich USV und Schaltanlagen, bleibt für Tier-IV-Ambitionen entscheidend, wächst jedoch gleichmäßiger, da modulare Stromversorgungseinheiten ausgereift sind.
Bauunternehmen diversifizieren in vorgefertigte Module und verkürzen die Installationszeiten vor Ort angesichts von Arbeitskräfteengpässen. Die Einführung von DCIM steigert die Anlageneffizienz, und die Expertise von Saudi Tabreed im Bereich Fernkühlung fließt in Innovationen wie zentralisierte Kaltwasserspeicherfarmen ein, die Gruppen von Hallen versorgen. Insgesamt spiegeln die Komponentenausgabenprofile eine Verlagerung von der Dominanz der Computerhardware hin zu einer ausgewogenen Kapitalallokation in Kühlung, Strom und Automatisierung wider.
Nach Tier-Standard: Tier-IV-Einführung spiegelt geschäftskritische Anforderungen wider
Tier-III-Anlagen machten im Jahr 2025 75 % der aktiven Kapazität aus und erfüllten die meisten Service-Level-Ziele von Unternehmen und Behörden. Tier-IV-Flächen expandieren jedoch mit einem CAGR von 21,80 %, da KI-Modelltraining, Finanztransaktionen und Workloads der nationalen Sicherheit gleichzeitige Wartbarkeit und Fehlertoleranz erfordern. Die Tier-III-Zertifizierung von Najm Insurance zeigt grundlegende Ausfallsicherheit, während bevorstehende Tier-IV-Campusse von Hyperscalern doppelte Stromzuführungen, 2 N+1-Kühlung und verteilte USV-Topologien integrieren.
Die dem saudi-arabischen Hyperscale-Rechenzentrum-Markt zugewiesene Marktgröße für Tier-IV-Standorte soll sich bis 2031 verdreifachen, was Risikominderungsprioritäten widerspiegelt. Uptime-Institute-Audits fördern Designdisziplin, und Versicherer belohnen höhere Tiers mit Prämienrabatten, was den höheren Investitionsaufwand ausgleicht. Langfristig dient Tier IV als De-facto-Standard für Mega-KI-Fabriken, die an kritische nationale Ziele gebunden sind.
Nach Endbenutzerbranche: Regierungssektor führt die digitale Transformation an
Cloud- und IT-Mieter hielten im Jahr 2025 41 % des Umsatzes, doch Regierungs-Workloads liefern den schnellsten CAGR von 22,40 %, angetrieben durch das Cloud-First-Mandat der Vision 2030. Ministerien migrieren ERP-, nationale Ausweis- und Gesundheitsplattformen in inländisch betriebene Zonen, was die Einhaltung von Datensouveränitäts- und Cyber-Resilienz-Standards erfordert. Telekommunikationsbetreiber erweitern 5G-Kernfunktionen in Hyperscale-Hallen, während BFSI-Institutionen aktiv-aktive Topologien für Abrechnungssysteme mit null Ausfallzeiten implementieren.
Die industrielle Diversifizierung macht die Fertigung zu einem wachsenden Verbraucher von Edge-gestützter Analytik. Allein Aramcos Initiative für digitale Ölfelder setzt Petabyte-skalierte Speicherung und KI-Echtzeit-Inferenz über vorgelagerte Anlagen hinweg ein. E-Commerce-, Medien- und Gaming-Workloads, obwohl kleiner, profitieren von latenzarmen Riad-Knoten und erweitertem internationalem Transit über Kabel am Roten Meer. Die allgemeine Nutzungsvielfalt stabilisiert die Umsatzströme der saudi-arabischen Hyperscale-Rechenzentrum-Branche gegenüber branchenspezifischen Abschwüngen.
Nach Rechenzentrumsgrößen: Mega-Einrichtungen treiben die Kapazitätserweiterung voran
Anlagen im Massenmaßstab (25–60 MW) repräsentierten im Jahr 2025 57 % des aktiven Megawatt-Bestands und balancieren schnellen Baustart mit Skaleneffekten. Die dem saudi-arabischen Hyperscale-Rechenzentrum-Markt zugewiesene Marktgröße für Mega-Campusse (>60 MW) steigt jedoch mit einem CAGR von 22,10 %, da DataVolt und HUMAIN Projekte von 1,5 GW bzw. 500 MW ankündigen. Projekte über 100 MW konzentrieren sich dort, wo 380-kV-Netzverbindungen und reichlich Land zusammentreffen, insbesondere in NEOM, Dammam und dem Industriegürtel Riads.
Mega-Campusse erreichen Baukosten von unter 7 Millionen USD/MW durch modulare Blöcke und gemeinsame zentrale Versorgungsanlagen. KI-Fabriken profitieren von zusammenhängenden Rechenpools, die die Latenz von Trainings-Clustern reduzieren. Großinvestoren profitieren von Vorzugstarifen und Grünstromverträgen, was einen positiven Kreislauf unterstreicht, bei dem größere Standorte niedrigere marginale Energie- und Grundstückskosten erzielen.
Geografische Analyse
Riad verankert den saudi-arabischen Hyperscale-Rechenzentrum-Markt mit einer IT-Last von 273 MW, gestützt durch die Nähe zu Ministerien und Banken, die souveräne Cloud-Lösungen einsetzen. Die Fernkühlungskapazität des King-Abdullah-Finanzviertels demonstriert integrierte Infrastrukturplanung, die Hyperscaler-Zonen anzieht, darunter AWSs bevorstehende Region. Geplante Erweiterungen zielen auf nördliche und westliche Vororte ab und balancieren Netzkapazität und Landverfügbarkeit.
Die Ostprovinz, angeführt von Dammam und Al-Khobar, ist der am schnellsten wachsende Cluster. Groqs Inferenzzentrum mit 19.000 LPUs und die von Aramco unterstützte industrielle Cloud-Nachfrage ziehen 123 MW aktive Kapazität für spezialisierte KI-Inferenz- und seismische Datenanalyse-Workloads an. Unterseekabel über den Persischen Golf verbessern die asiatische Latenz und sprechen multinationale Energie- und Fertigungsunternehmen mit Operationen auf beiden Hemisphären an.
NEOM repräsentiert einen Greenfield-Mega-Hub. DataVolts 1,5-GW-Netto-Null-Campus, der bis 2028 in Betrieb geht, integriert 100 % erneuerbare Energie, Meerwasserentsalzung und Wasserstoff-Kraft-Wärme-Kopplung und ist Pionier nachhaltiger digitaler Infrastruktur. Die verteilte Topologie von The Line schreibt Edge-Knoten alle 20 km vor und schafft inkrementelle Kapazität angrenzend an Wohnmodule. Oxagon koppelt Logistikautomatisierung mit HPC-Clustern und festigt NEOMs Position als globales Leuchtturmprojekt.
Zusammen bilden diese drei Korridore – zentral, östlich und nordwestlich – eine tripolare Topologie, die nationale Latenzanforderungen und Standards zur Trennung der Notfallwiederherstellung unterstützt. Sekundäre Ballungsräume wie Dschidda und Medina entstehen als Edge-Ergänzungen, insbesondere für Content-Delivery- und Gaming-Workloads, die neue Kabellandungen am Roten Meer nutzen. Die geografische Streuung gewährleistet Workload-Resilienz und maximiert die Abdeckung über die 2,1 Millionen km² große Landfläche des Königreichs.
Wettbewerbslandschaft
Der Wettbewerb zwischen globalen Hyperscalern, regionalen Telekommunikationsunternehmen und staatlich unterstützten Neueinsteigern nimmt zu. Amazon Web Services hat 5,3 Milliarden USD für seine Saudi-Region bereitgestellt und integriert Graviton-Prozessoren zur Optimierung der Energieeffizienz und der Kosten pro Kern. Microsoft investiert in souveräne Cloud-Lösungen und Entwicklerschulungen, während Google seine Region mit dem Blue-Raman-Kabel verbindet, um Routing-Vorteile zu sichern. Diese Unternehmen priorisieren direktes Eigentum gegenüber großflächiger Colocation und festigen damit die Dominanz des Eigenbaumarkts.
stc nutzt bestehende Glasfaser- und Mobilfunknetze, um Colocation- und verwaltete Dienste zu verkaufen, und investiert 1 Milliarde SAR (266 Millionen USD) in drei Mega-Rechenzentren. DataVolt, unterstützt durch Vision-2030-Fonds, kooperiert mit Supermicro, um flüssigkeitsgekühlte Kapazitäten schnell voranzutreiben und den bestehenden Marktanteil herauszufordern. HUMAIN differenziert sich durch souveräne KI-Fabriken, bezieht sowohl NVIDIA- als auch AMD-Chips zur Diversifizierung von Lieferrisiken und kultiviert ein inländisches KI-Modell-Ökosystem.
Kleinere Akteure wie Pure Data Centres, Dune Vaults und Khazna treten durch Gemeinschaftsunternehmen ein und konzentrieren sich auf Nischen-Unternehmens- und modulare Edge-Knoten. Eintrittsbarrieren umfassen Grundstücksgenehmigungen, 380-kV-Netzzugang und spezialisierte Arbeitskräfte. Strategische Zusammenarbeit rund um erneuerbare Energien und Konnektivität (z. B. Center3 mit DataVolt) gestaltet Allianzen weiter um. Insgesamt weist der Hyperscale-Rechenzentrumsmarkt in Saudi-Arabien eine moderate Fragmentierung auf, was nach der Stabilisierung der Baugrundsätze Raum für Konsolidierung schafft.
Marktführer der Hyperscale-Rechenzentrumsbranche in Saudi-Arabien
-
STC (Saudi Telecom Company)
-
Amazon Web Services
-
Microsoft Corporation, \
-
Google LLC
-
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2025: DataVolt unterzeichnete einen 20-Milliarden-USD-Vertrag mit Supermicro zur Bereitstellung flüssigkeitsgekühlter Hyperscale-Infrastruktur in Saudi-Arabien.
- Mai 2025: HUMAIN und NVIDIA vereinbarten den Bau von KI-Fabriken mit einer Kapazität von bis zu 500 MW und dem Einsatz von 18.000 NVIDIA GB300-Systemen.
- Mai 2025: AMD und HUMAIN gingen eine 10-Milliarden-USD-Zusammenarbeit für 500 MW KI-Rechenleistung über fünf Jahre ein.
- Februar 2025: DataVolt und NEOM besiegelten einen 5-Milliarden-USD-Pakt für eine 1,5-GW-Netto-Null-KI-Fabrik in Oxagon.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den saudi-arabischen Hyperscale-Rechenzentrumsmarkt als alle neuen oder erweiterten Anlagen im Königreich, die mindestens vier Megawatt IT-Last pro Campus-Gebäude liefern und hauptsächlich im Besitz von Cloud-, KI- und großen digitalen Plattformbetreibern sind, von diesen gemietet oder diesen gewidmet sind. Diese Werte erfassen sowohl Eigenbauten, die von Hyperscalern in Betrieb genommen wurden, als auch von Vermietern betriebene Hallen, die vertraglich an einen einzigen Cloud-Mieter blockvermietet sind.
Ausschluss aus dem Geltungsbereich: Modulare Edge-Standorte unter vier Megawatt, Metro-Carrier-Hotels, die mehrere kleine Mieter bedienen, und traditionelle Unternehmens-Serverräume sind ausgeschlossen.
Segmentierungsübersicht
- Nach Rechenzentrumtyp
- Hyperscale-Eigenbau
- Hyperscale-Colocation
- Nach Komponente
- IT-Infrastruktur
- Server-Infrastruktur
- Speicher-Infrastruktur
- Netzwerk-Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheiten
- Trennschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeines Baugewerk
- Kern- und Hüllenentwicklung
- Installation und Inbetriebnahme
- Planungstechnik
- Branderkennung, -unterdrückung und physische Sicherheit
- DCIM/BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endbenutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endbenutzer
- Nach Rechenzentrumsgrößen
- Groß (kleiner als oder gleich 25 MW)
- Massstab (größer als 25 MW und kleiner als oder gleich 60 MW)
- Mega (größer als 60 MW)
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Immobilienverantwortliche von Hyperscalern, lokale Versorgungsunternehmen, Colocation-Entwickler und Hersteller von Kühlgeräten in Riad, Dschidda, Dammam und NEOM. Diese Gespräche validierten aktuelle Kapazitätszählungen, überprüften durchschnittliche Rack-Dichten und verfeinerten Annahmen zu Bauzyklen, die durch Schreibtischarbeit allein nicht präzisiert werden konnten.
Sekundärforschung
Wir begannen mit öffentlich zugänglichen Säulen, Programmanmeldungen der Vision 2030, Kapazitätsstatistiken der Kommission für Kommunikation, Weltraum und Technologie (CST) sowie saudi-arabischen Zoll-Importcodes für Server und Kältemaschinen, die den Nachfragepool begründen. Branchenverbände wie das Uptime Institute, die GCC Interconnection Authority und die Data Centre Alliance lieferten Normen für Leistungsdichte und regionale PUE-Baselines. Unternehmens-10-Ks, Investorenpräsentationen und nationale Pressemitteilungen enthüllten offengelegte Megawatt-Tranchen und Bauzeitpläne.
Anschließend halfen uns kostenpflichtige Datenbanken, Lücken zu schließen: D&B Hoovers für Entwicklerfinanzdaten, Dow Jones Factiva für die Chronologie von Transaktionen und Questel für Patentaktivitäten im Bereich Immersionskühlung. Zahlreiche weitere Sekundärquellen wurden gesichtet; die obige Liste ist illustrativ und nicht erschöpfend.
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell wandelt nationale Server-Importe, offengelegte Ausbauten und Netzanschlussgenehmigungen in in Betrieb genommene Megawatt um, die dann mit gemischten Ausbaukosten multipliziert werden, um den Wert abzuleiten. Ausgewählte Bottom-up-Prüfungen – Stichproben-Campus-ASP multipliziert mit IT-Last und Lieferantenliefermengen – testen die Gesamtwerte vor Anpassungen. Zu den wichtigsten Treibern gehören die Durchdringung von KI-GPU-Racks, Mandate für souveräne Cloud, Solar-PPA-Preisgestaltung, durchschnittliche PUE-Entwicklung und Adoptionsraten für Flüssigkühlung. Prognosen wenden multivariate Regression auf diese Variablen an, ergänzt durch Szenarioanalysen für Verzögerungen bei erneuerbaren Energien im Versorgungsmaßstab. Wo Bottom-up-Schätzungen hinter Offenlegungen zurückbleiben, interpolieren wir anhand von Tier-Level-Kapazitätsfaktoren, die während Expertengesprächen vereinbart wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden auf Abweichungen gegenüber historischen CST-Daten, Peer-Investitionssignalen und Währungsparitätstrends geprüft, gefolgt von einer zweistufigen Analystenprüfung. Berichte werden jährlich aktualisiert, und wesentliche Projektankündigungen lösen Zwischenaktualisierungen aus; ein abschließender Durchlauf vor der Veröffentlichung stellt sicher, dass Kunden die aktuellste Ansicht erhalten.
Warum Mordors saudi-arabische Hyperscale-Rechenzentrum-Baseline Zuverlässigkeit genießt
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Anlagenschwellenwerte wählen, Colocation-Umsätze bündeln oder statische Rack-Dichten annehmen.
Zu den wichtigsten Ursachen für Abweichungen gehören Mordors strengerer Schwellenwert von ≥4 MW, die Verwendung von PUE-bereinigten Ausbaukosten und der jährliche Aktualisierungsrhythmus, während andere Herausgeber möglicherweise Unternehmenshallen zusammenfassen, globale ASPs anwenden oder ältere Kapazitätskarten fortschreiben.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Wichtigster Abweichungsgrund |
|---|---|---|
| 1,65 Milliarden USD (2025) | Mordor Intelligence | - |
| 1,33 Milliarden USD (2024) | Regionale Unternehmensberatung A | umfasst Unternehmensrenovierungen; verwendet statisches $/MW |
| 1,50 Milliarden USD (2024) | Fachzeitschrift B | lässt Eigenbau-KI-Fabriken aus, die nach 2024 angekündigt wurden |
| 4,51 Milliarden USD (2024) | Globale Unternehmensberatung C | misst den gesamten Rechenzentrumsmarkt, nicht nur Hyperscale |
Zusammengenommen zeigt der Vergleich, dass Mordors Zahlen zwischen engeren Unternehmensanzahlen und breiten Gesamtanlagenzählungen liegen und Entscheidungsträgern eine ausgewogene, transparente Baseline bieten, die auf klaren Kapazitätsschwellenwerten und reproduzierbaren Schritten basiert.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Hyperscale-Rechenzentrumsmarkt in Saudi-Arabien derzeit und welches Wachstum wird prognostiziert?
Der Markt wird im Jahr 2025 auf 1,65 Milliarden USD geschätzt und soll bis 2031 auf 4,99 Milliarden USD anwachsen, was einer CAGR von 20,28 % entspricht.
Welches Segment hält den größten Marktanteil?
Colocation führt mit 65 % des Marktanteils des Hyperscale-Rechenzentrumsmarkts in Saudi-Arabien im Jahr 2025.
Welcher Rechenzentrumtyp hält heute den größten Anteil?
Hyperscaler-Eigenbaueinrichtungen machen 62 % der installierten Kapazität aus und wachsen bis 2030 mit einer CAGR von 21,60 %.
Warum gewinnen flüssigkeitsgekühlte Systeme in saudi-arabischen Rechenzentren an Zugkraft?
KI-Arbeitslasten übersteigen nun 50 kW pro Rack, und das Wüstenklima begrenzt die Effizienz der Luftkühlung, sodass Betreiber Direkt-auf-Chip- und Tauchkühlungslösungen einsetzen, die den Energieverbrauch senken und höhere Rack-Dichten ermöglichen.
Wie beeinflusst die Vision 2030 Hyperscale-Investitionen?
Smart-City-Projekte wie NEOM und The Line erfordern Multi-Campus-Rechen-Backbones und treiben Mega-Standorte (>60 MW) dazu, mit einer CAGR von 22,10 % zu expandieren.
Welche Hemmnisse könnten kurzfristige Kapazitätserweiterungen verlangsamen?
Mangel an zertifizierten Rechenzentrumsingenieuren und eine unreife regionale Lieferkette für Flüssigkühlung verlängern Projektzeiträume und erhöhen den Kostendruck.
Welches Endbenutzer-Segment expandiert am schnellsten?
Regierungs-Workloads wachsen mit einem CAGR von 22,40 %, da die Cloud-First-Politik bis 2031 80 % der öffentlichen Dienste auf inländische Cloud-Plattformen verlagert.
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Saudi-Arabien Data-Center-Server-Markt Server in Saudi-Arabien, unterteilt nach Rechenzentrums-Tier, Formfaktor und Anwendung/Workload.
- Saudi-Arabien Data-Center-Storage-Markt Speicher in Saudi-Arabien, aufgeschlüsselt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Saudi-Arabien Rechenzentrums-Prozessor-Markt Prozessoren in Saudi-Arabien, unterteilt nach Prozessortyp, Anwendung und Architektur.
- Saudi-Arabien Markt für Künstliche-Intelligenz(KI)-Rechenzentren KI-Anlagen in Saudi-Arabien, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

