
Marktgröße und Marktanteil für Rechenzentrumsnetzwerke in den Vereinigten Arabischen Emiraten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
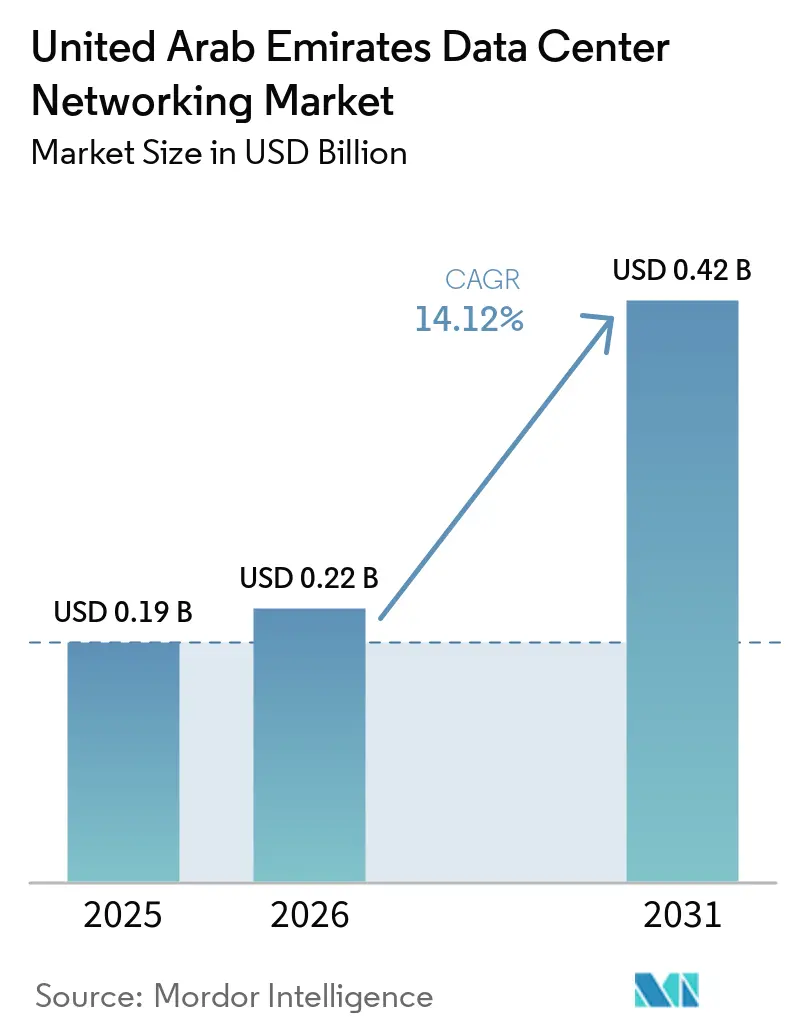
| Marktgröße im Basisjahr (2025) | 0.19 Milliarden US-Dollar |
| Marktgröße (2026) | 0.22 Milliarden US-Dollar |
| Marktgröße (2031) | 0.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.12 % |
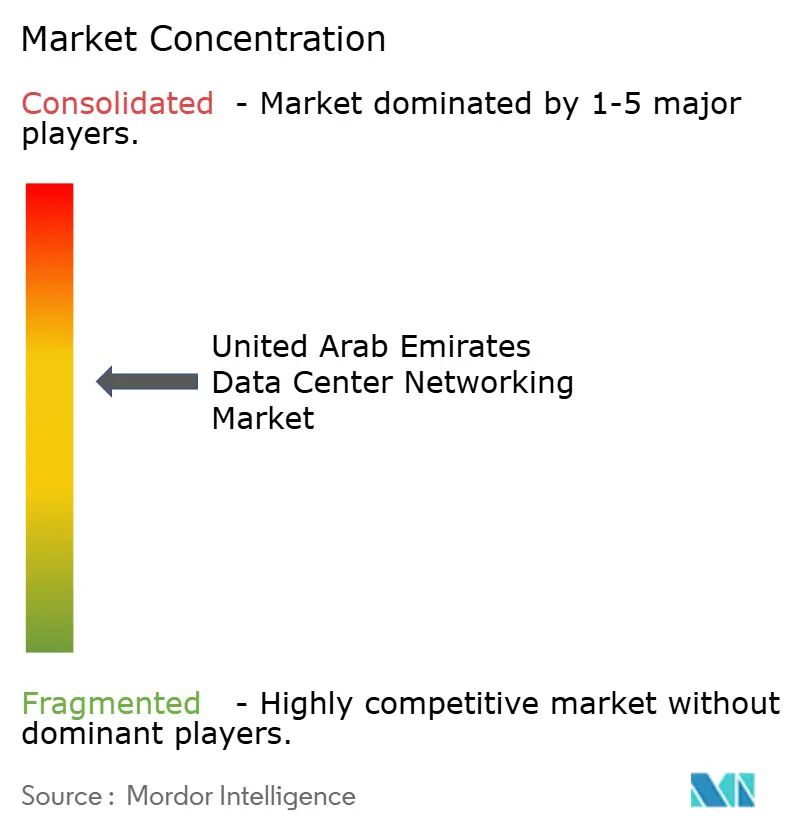
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rechenzentrumsnetzwerke in den Vereinigten Arabischen Emiraten von Mordor Intelligence
Der Markt für Rechenzentrumsnetzwerke in den VAE wurde im Jahr 2025 auf 0,19 Milliarden USD geschätzt und soll von 0,22 Milliarden USD im Jahr 2026 auf 0,42 Milliarden USD bis 2031 wachsen, bei einem CAGR von 14,12 % während des Prognosezeitraums (2026–2031). Diese rasche Expansion ist auf KI-zentrierte Infrastrukturprojekte, staatliche Programme zur digitalen Transformation und die Rolle des Landes als Konnektivitätsdrehscheibe im Nahen Osten zurückzuführen. Hyperscale-Investoren verpflichten sich zu Budgets in Milliardenhöhe für den Aufbau großflächiger, KI-fähiger Campusanlagen, während die landesweite 5G-Abdeckung das Verkehrswachstum von der Edge bis zum Kern beschleunigt. Modernisierungsauflagen des öffentlichen Sektors fördern die Cloud-Migration und die Einführung softwaredefinierter Netzwerke, und die Ankunft neuer Unterseekabel in Fujairah stärkt ultralatenzarme internationale Routen. Die starke Nachfrage nach 400-G- und 800-G-Switching-Fabrics, kombiniert mit Flüssigkühlungsinnovationen, die das Wüstenklima berücksichtigen, verstärkt die Kapitalausgaben im Markt für Rechenzentrumsnetzwerke in den VAE zusätzlich. Strategische Herstellerallianzen, wie die Stargate-VAE-Zusammenarbeit von G42 mit Nvidia, Oracle, Cisco und OpenAI, signalisieren eine anhaltende Pipeline großer Projekte, die den Wettbewerbsdruck während des gesamten Prognosezeitraums hoch halten werden.
Wichtigste Erkenntnisse des Berichts
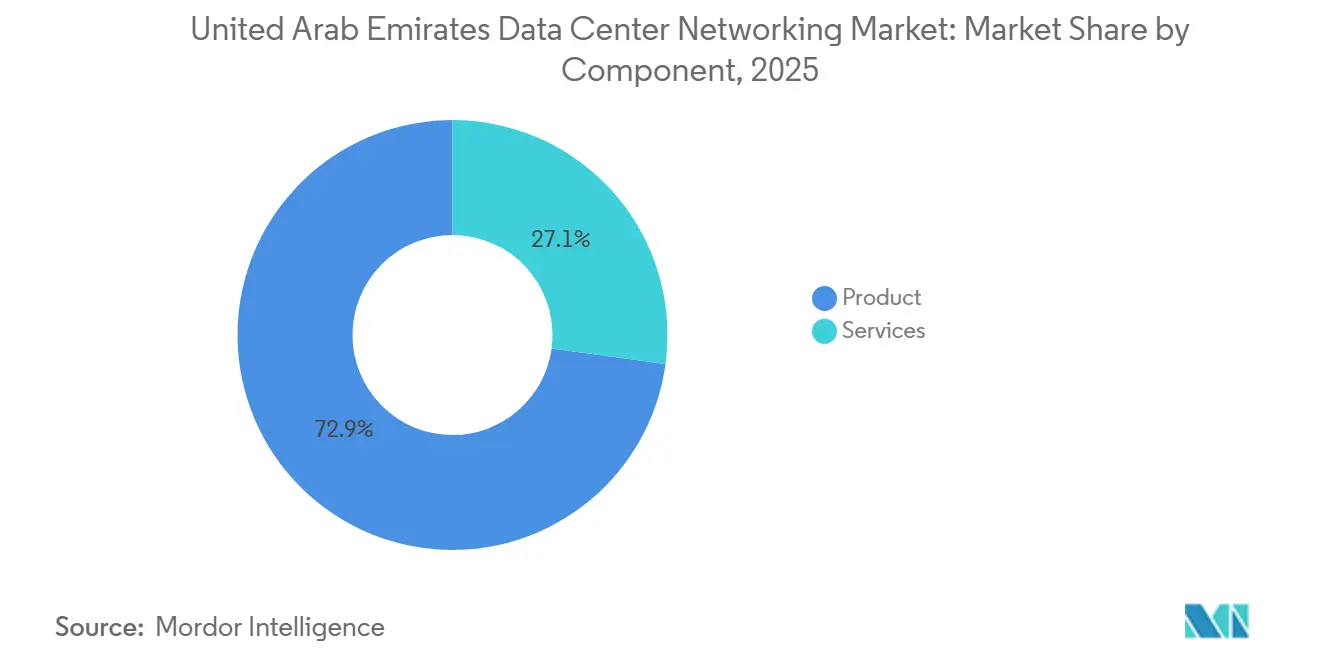
- Nach Komponente führten Produkte mit einem Anteil von 72,85 % am Markt für Rechenzentrumsnetzwerke in den VAE im Jahr 2025, während Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 14,32 % wachsen werden.
- Nach Endnutzer entfiel auf IT und Telekommunikation im Jahr 2025 ein Umsatzanteil von 35,05 %; Fertigungs- und Industrieanwendungen sollen bis 2031 mit einem CAGR von 14,72 % expandieren.
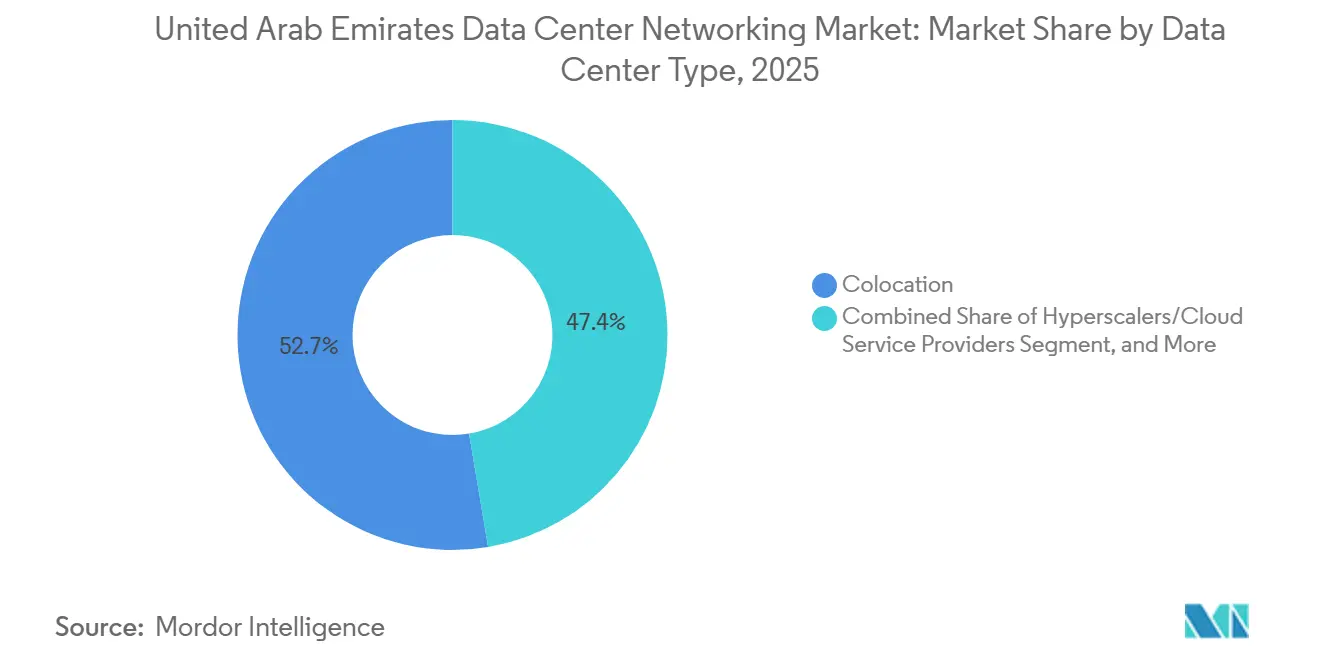
- Nach Rechenzentrumtyp hielten Colocation-Einrichtungen im Jahr 2025 einen Anteil von 52,65 % an der Marktgröße für Rechenzentrumsnetzwerke in den VAE, während Hyperscaler-Bereitstellungen im gleichen Zeitraum mit einem CAGR von 15,88 % wachsen sollen.
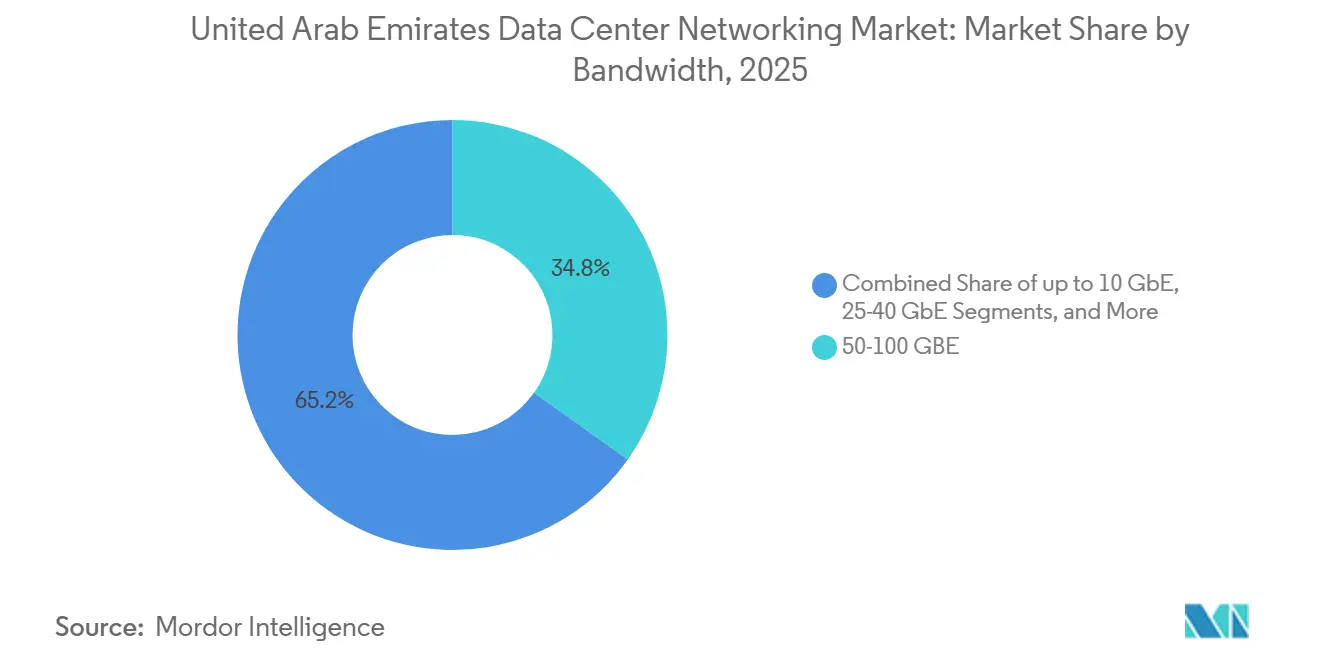
- Nach Bandbreite erfassten 50–100-GbE-Implementierungen im Jahr 2025 einen Anteil von 34,82 % an der Marktgröße für Rechenzentrumsnetzwerke in den VAE; das Segment über 100 GbE wächst bis 2031 mit einem CAGR von 15,02 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Erkenntnisse für Rechenzentrumsnetzwerke in den Vereinigten Arabischen Emiraten
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachsende Hyperscale-Rechenzentrumsprojekte | +4.2% | Dubai, Abu Dhabi als Kernbereich mit Ausstrahlungseffekten auf die Nördlichen Emirate | Mittelfristig (2–4 Jahre) |
| Rascher 5G-Ausbau zur Steigerung der Interconnect-Nachfrage im Edge-Rechenzentrum | +3.1% | Landesweit, zuerst in Dubai, Abu Dhabi, Schardscha | Kurzfristig (≤ 2 Jahre) |
| Staatlich geführte Programme zur digitalen Transformation | +2.8% | Landesweit, konzentriert in den wichtigsten Emiraten | Langfristig (≥ 4 Jahre) |
| Übergang zu softwaredefiniertem und virtualisiertem Netzwerk | +2.3% | Weltweite Einführung mit früher Implementierung in den VAE | Mittelfristig (2–4 Jahre) |
| Neue Unterseekabellandungen in Fudschaira | +1.1% | Fudschaira als Kernbereich mit landesweitem Nutzen | Langfristig (≥ 4 Jahre) |
| Einführung von flüssigkühlungsgeeigneter Switching-Hardware | +0.8% | Landesweit, insbesondere Abu Dhabi und Dubai | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Hyperscale-Rechenzentrumsprojekte in Dubai und Abu Dhabi
Intensive Kapitalzuflüsse in Hyperscale-Campusanlagen treiben den stärksten Anstieg der Nachfrage nach Netzwerkausrüstung. Khazna Data Centers, mehrheitlich im Besitz von G42, kündigte einen 100-Megawatt-KI-fähigen Standort in Ajman an, während Microsoft mit du eine 544 Millionen USD teure Hyperscale-Einrichtung partnerschaftlich entwickelte, die den Fünf-Standorte-Fußabdruck von du erweitert. Internationale Investoren, darunter Silver Lake und MGX, erwarben einen 40-prozentigen Anteil an Khazna für 2,2 Milliarden USD und bestätigten damit die Wachstumsaussichten. Großangelegte Bereitstellungen erfordern ultrahohe Switching-Fabric-Dichten, 400-G-Optik und robuste Verbindungen zu regionalen Internet-Exchanges, was die Einführung fortschrittlicher Rechenzentrumsnetzwerktopologien stärkt.
Rascher 5G-Ausbau zur Steigerung der Interconnect-Nachfrage im Edge-Rechenzentrum
Die landesweite 5G-Abdeckung fördert die Einführung von Edge-Computing und veranlasst Betreiber, regionale Micro-Rechenzentren zu installieren. e& erzielte eine Rekord-5G-Durchsatzrate von 30,5 Gbps über Carrier Aggregation und demonstrierte damit die Fähigkeit des Netzwerks, datenintensive Anwendungen zu unterstützen. du aktivierte ein kommerzielles 5G-Standalone-Netzwerk mit Slicing-Funktionalität für differenzierte Unternehmensworkloads. Diese Meilensteine treiben die Nachfrage nach latenzarmen Backhaul-Links zwischen weit entfernten Edge-Standorten und Kerneinrichtungen an und beschleunigen den Übergang zu softwaredefiniertem Wide-Area-Networking im Markt für Rechenzentrumsnetzwerke in den Vereinigten Arabischen Emiraten.
Staatlich geführte Programme zur digitalen Transformation (Smart Dubai, UAE Vision 2031)
Strategien des öffentlichen Sektors erfordern eine nahezu universelle Verfügbarkeit digitaler Dienste, was Ministerien und Kommunen dazu veranlasst, die zugrunde liegenden Netzwerk-Fabrics zu erneuern. Das Portfolio von Smart Dubai mit 130 digitalen Initiativen, einschließlich Dubai Pulse, erzeugt eine anhaltende Nachfrage nach skalierbarer, sicherer Konnektivität.[1]Digital Dubai, "Smart-Dubai-Initiativen," digitaldubai.ae Das Gesundheitsministerium der Vereinigten Arabischen Emirate implementierte Fortinet SD-WAN an 160 Standorten, um den klinischen Datenaustausch zu vereinheitlichen, und veranschaulicht damit, wie Rollouts auf Behördenebene in Verträge im Millionenbereich münden. Die Verpflichtungen zur Netto-Null-Emission bis 2050 bieten ebenfalls Anreize für energieeffiziente Switches und Flüssigkühllösungen.
Einführung von flüssigkühlungsgeeigneter Switching-Hardware für die Effizienz im Wüstenklima
Umgebungstemperaturen von über 45 °C machen reine Luftkühlung für hochdichte Racks unpraktisch. Immersionstechniken können den Energieverbrauch um 50 % senken und das Rack-Leistungsbudget auf über 250 kW anheben, was einen zuverlässigen Betrieb für KI-Cluster gewährleistet.[2]IEEE Spectrum, "Immersionskühlung senkt Rechenzentrumenergie," spectrum.ieee.org Hersteller, die Switches mit integrierten Flüssigkeitsverteilern entwickeln, verschaffen sich einen Wettbewerbsvorteil, da Betreiber aggressive Power-Usage-Effectiveness-(PUE)-Ziele verfolgen.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Mangel an zertifizierten Rechenzentrums-Netzwerkingenieuren | -1.8% | Landesweit, akut in Dubai und Abu Dhabi | Kurzfristig (≤ 2 Jahre) |
| Hohe anfängliche Kapitalausgaben für Switching-Fabrics der nächsten Generation mit 400 G+ | -1.4% | Globale Auswirkungen mit frühen Einführungsherausforderungen in den VAE | Mittelfristig (2–4 Jahre) |
| Einfuhrzölle und lange Lieferzeiten für spezialisierte Netzwerkgeräte | -1.1% | Landesweit, alle Emirate | Mittelfristig (2–4 Jahre) |
| Datenlokalisierungs- und Cyber-Residenzregeln, die Public-Cloud-Fabrics verzögern | -0.9% | Landesweit, mit Ausnahmen für DIFC und ADGM | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einfuhrzölle und lange Lieferzeiten für spezialisierte Netzwerkgeräte
Die Zollabfertigung fügt für KI-optimierte Switches administrative Schritte hinzu, und Halbleitermangel verlängert die Lieferfenster für bestimmte Leitungskarten auf über sechs Monate. Betreiber halten daher größere Lagervorräte, was Kapital bindet und die Gesamtbetriebskosten erhöht.
Datenlokalisierungs- und Cyber-Residenzregeln, die Public-Cloud-Fabrics verzögern
Das Bundesgesetz-Dekret 45 von 2021 verpflichtet zur landesinternen Speicherung sensibler Datensätze und zwingt Cloud-Anbieter, globale Infrastrukturen neu zu gestalten.[3]Text des Bundesgesetz-Dekrets 45 (2021), u.ae Die Zertifizierung von Multi-Zone-Regionen gemäß unterschiedlichen Freizonenregelungen verlängert die Implementierungsfahrpläne und dämpft kurzfristige Geräteimporte, obwohl die Verordnung gleichzeitig langfristig inländische Ausbaumöglichkeiten schafft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Produktzentrierte Ausgaben bleiben dominant
Produkte machten 2025 72,85 % des Marktes für Rechenzentrumsnetzwerke in den Vereinigten Arabischen Emiraten aus, da Betreiber darum wetteiferten, hochkapazitive Switches, Router und optische Links für KI-Cluster-Backbones zu installieren. Allein Ethernet-Switches beanspruchten einen erheblichen Teil der Kapitalausgaben, insbesondere 400-G-Leaf-Spine-Designs, die die Ost-West-Latenz reduzieren. Optische Verbindungen haben sich ebenfalls weiterentwickelt, angetrieben durch landesweite Backbones, die Hyperscale-Standorte in Dubai und Abu Dhabi vernetzen. Dienstleistungen wachsen zwar langsamer, aber mit einer CAGR von 14,32 %. Integrations-, Optimierungs- und verwaltete SDN-Angebote gewinnen an Bedeutung, da Unternehmen komplexe Konfigurationsaufgaben an Spezialpartner auslagern, die mit KI-fähiger Netzwerkanalyse ausgestattet sind.
Das Dienstleistungswachstum spiegelt einen Mangel an internen Netzwerkingenieuren und die Notwendigkeit einer kontinuierlichen Abstimmung von KI-Pipelines wider. Managed-Service-Anbieter bündeln Software-Updates, Telemetrie und Remote-Fehlerbehebung und wandeln einmalige Hardware-Engagements in wiederkehrende Einnahmequellen um. Diese Entwicklung erhöht den Lifetime-Kundenwert im Markt für Rechenzentrumsnetzwerke in den Vereinigten Arabischen Emiraten und fördert Ökosystempartnerschaften zwischen globalen OEMs und lokalen Systemintegratoren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Endbenutzer: Fertigung entwickelt sich zum schnellsten Wachstumstreiber
IT und Telekommunikation behielten im Jahr 2025 einen Anteil von 35,05 % am Markt für Rechenzentrumsnetzwerke in den VAE, was Upgrades im Telekommunikationskern und die Einführung von Cloud-Verfügbarkeitszonen widerspiegelt. Bank-, Finanz- und Versicherungssegmente folgen und investieren in latenzarme Fabrics zur Absicherung von Handels- und Zahlungsplattformen. Fertigungs- und Industrieunternehmen führen jedoch die CAGR-Rangliste mit 14,72 % bis 2031 an. Die Auszeichnung von Emirates Global Aluminium als Industrie-4.0-Leuchtturm unterstreicht den Wandel der Schwerindustrie hin zu Echtzeit-Analysen und vorausschauender Wartung, die ein deterministisches Netzwerk innerhalb intelligenter Fabriken erfordern.
Auch das Gesundheitswesen beschleunigt sich, da der Malaffi Health Information Exchange 1,7 Milliarden Datensätze über klinische Standorte hinweg verknüpft. Branchenübergreifende Dynamiken unterstreichen einen breiteren Wandel hin zu verteilter Intelligenz auf dem Fabrikboden und in Krankenhäusern. Da jeder Sektor Arbeitsabläufe digitalisiert, kaskadiert die Nachfrage nach sicheren, hochbandbreitigen Verbindungen zu zentralisierten Analyse-Clustern durch den gesamten Stack. Diese Trends stärken die Wachstumsgeschichte für Mehrmieter im Markt für Rechenzentrumsnetzwerke in den VAE.
Nach Rechenzentrumtyp: Hyperscaler verringern den Abstand
Colocation-Anbieter kontrollierten im Jahr 2025 52,65 % der Marktgröße für Rechenzentrumsnetzwerke in den VAE dank carrierneutraler Neutralität und schneller Bereitstellung. Dennoch wachsen Hyperscaler-Eigenbauten mit einem CAGR von 15,88 %, da globale Cloud-Konzerne souveräner Kapazität Vorrang einräumen. Dedizierte Campusanlagen wie die Einrichtung von Microsoft bieten deterministische Leistung für KI-Training und erfüllen gleichzeitig Datenschutzanforderungen.
Edge- und Micro-Zentren fügen eine weitere Schicht hinzu und versorgen Basisstationen mit Nähe für 5G-Netzwerk-Slicing. Betreiber entwerfen hybride Verbindungs-Fabrics, die Edge-Standorte mit Metro-Kernknoten und weiter mit Hyperscale-Regionen verbinden. Flüssiggekühlte Switches innerhalb von KI-Pods versorgen hochdichte GPUs, während SD-WAN-Overlays die Richtlinienkontrolle in Micro-Edge-Gehäuse in der Größe eines Schiffscontainers ausdehnen. Die Architekturvielfalt unterstützt die weitere Expansion des Marktes für Rechenzentrumsnetzwerke in den VAE.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Bandbreite: 100 G+ wird zum neuen Mainstream
Bereitstellungen im 50–100-GbE-Bereich hielten 34,82 % der Lieferungen im Jahr 2025, da Unternehmen langlebige 10/25-G-Verbindungen erneuerten. Dennoch steigen Installationen über 100 GbE mit einem CAGR von 15,02 %, da Betreiber 400 G und darüber hinaus für die Verbindung von KI-Clustern einsetzen. Versuche mit 1,6-Tbps-optischen Leitungen durch e& lassen eine Zukunft erahnen, in der sich die Bandbreite mit jedem Hardware-Zyklus verdoppelt. Edge-Knoten nutzen weiterhin bis zu 10 GbE für Sensordatenverkehr, während 25–40-GbE-Uplinks Legacy-Server-Racks mit neuen Leaf-Fabrics verbinden.
Stetige Preisrückgänge bei PAM4-Optik verringern das Kostengefälle zwischen 100-G- und 400-G-Ports und ermutigen frühe Anwender, Zwischengeschwindigkeiten zu überspringen. Disaggregierte Chassis mit modularen Leitungskarten ermöglichen eine schrittweise Skalierung, begrenzen das Risiko ungenutzter Kapazitäten und stärken die langfristigen Aussichten für den Markt für Rechenzentrumsnetzwerke in den VAE.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Dubai und Abu Dhabi bilden das Rückgrat der 52 operativen Rechenzentren des Landes und liefern gemeinsam den Großteil der 235 MW an aktiver Kapazität. Erweiterungspläne sehen 343 MW zusätzlich vor, wobei Ajman als ergänzender KI-Cluster-Standort aufkommt. Dubais frühe Grundlage, geschaffen durch Dubai Internet City, bietet dichte Carrier-Ökosysteme und günstige Freizonenvorteile. Abu Dhabi nutzt die Unterstützung durch Staatsfonds und reichlich Land für Mega-Campusanlagen wie Stargate VAE, das über mehrere Phasen auf 5 GW ausgelegt ist. Die Kabellandestationen in Fujairah integrieren internationalen Datenverkehr und leiten Ost-West-Glasfaserpfade, die die Latenz für interkontinentale Workloads senken.
Die nördlichen Emirate erleben einen Überlaufeffekt, da Preisunterschiede bei Energie und verfügbare Grundstücksreserven sekundäre Bauprojekte anziehen. Der nationale Energiemix, der Kernkraft in Barakah und Solarenergie im Mohammed-bin-Rashid-Al-Maktoum-Solarpark umfasst, hilft Betreibern, Kohlenstoffziele zu erreichen und gleichzeitig die Betriebskosten zu begrenzen. Bundesgesetze zur Datensouveränität schaffen ein Pflichtbauumfeld für multinationale Cloud-Anbieter und festigen inlndische Kapazitätserweiterungen anstelle von Fernversorgung. Die steigende Kapitalentwicklung im benachbarten Saudi-Arabien und Katar verschärft den regionalen Wettbewerb, aber die regulatorische Klarheit der VAE und die diversifizierten Energiequellen sichern ihren Wettbewerbsvorteil.
Regulatorisches Umfeld
Das Netzwerkumfeld für Rechenzentren in den VAE wird durch die nationale Einhaltung von Datenschutz- und Cybersicherheitsvorschriften geprägt, angeführt vom Federal Decree-Law No. 45 of 2021 zum Schutz personenbezogener Daten und den Sicherheitsrahmenwerken, die auf kritische IKT-Infrastrukturen angewendet werden. Betreiber und Mieter richten ihre Kontrollen üblicherweise am National Information Assurance Framework (NIAF) und den Anforderungen zum Schutz kritischer Informationsinfrastrukturen (CIIP) im Rahmen der National Electronic Security Authority (NESA) aus, was die Notwendigkeit von Netzwerksegmentierung, Überwachung und sicheren Interconnect-Designs bei Colocation- und Hyperscale-Bauten erhöht.
Erwartungen an Konnektivität und Ausfallsicherheit ergeben sich zudem aus den Vorgaben der Telecommunications and Digital Government Regulatory Authority (TDRA), einschließlich Anforderungen, die die duale Konnektivität und die Infrastrukturredundanz in telekommunikationsnahen Einrichtungen beeinflussen. Parallel dazu prägt die regulatorische Differenzierung in Finanz- und digitalen Freizonen (DIFC und ADGM) die Governance-Entscheidungen für Cloud- und Interconnection-Architekturen, während sektorspezifische Anforderungen an die Datenresidenz in Bereichen wie Finanzdienstleistungen und Gesundheitswesen das Hosting im Inland verstärken und zusätzliche Investitionen in inländische Switching-, Routing- und Sicherheitsgeräte vorantreiben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Rechenzentrums-Netzwerktechnik in den VAE umfasst globale Hardware- und Softwareanbieter (Switching, Routing, Optik, SDN und Sicherheit), lokale Distributoren und Systemintegratoren sowie Rechenzentrumsbetreiber und Cloud- und KI-Plattformen, die hochdichte Fabrics für KI-Workloads spezifizieren. Auf der Nachfrage- und Finanzierungsebene stützen sich Hyperscale- und KI-getriebene Ausbauprojekte auf heimische Vorzeigeunternehmen im Bereich digitaler Infrastruktur und große Investoren, während öffentliche Programme und Anforderungen auf souveränem Niveau zusätzliche Ausgaben für sicheres Netzwerkdesign, Richtlinienautomatisierung und Managed Services nach sich ziehen.
Auf der Lieferseite hängt die Projektumsetzung von einem vernetzten Geflecht aus Entwicklern von Freizonen und Industriepartnern sowie Spezialisten für Energie und Facilities ab. Aktuelle Initiativen für KI-fähige Campusanlagen in Dubai Silicon Oasis und große KI-Programme in Abu Dhabi verdeutlichen die Rolle integrierter Partner für Energie, Kühlung und Steuerung neben Netzwerk-OEMs sowie Initiativen zur Personalentwicklung, einschließlich der Zusammenarbeit des Ministry of Energy and Infrastructure mit 42 Abu Dhabi, um Engpässe bei der Bereitstellung infolge von Fachkräftemangel im Bereich fortschrittlicher Rechenzentrums-Netzwerktechnik zu verringern.
Wettbewerbslandschaft
Das Herstellerumfeld vereint globale Switch- und Router-Hersteller, regionale Integratoren und aufkommende Cloud-native Softwareanbieter. G42 und Etisalat gründeten Khazna Data Centers, konsolidierten carrierneutrale Colocation-Assets und steigerten die inländische Größenordnung. Silver Lakes und MGXs Minderheitsbeteiligung in Höhe von 2,2 Milliarden USD unterstreicht das internationale Interesse an digitaler Infrastruktur in den VAE. Arista Networks überholte Cisco im globalen Marktanteil für Rechenzentrums-Switches im vierten Quartal 2023, ein Signal dafür, dass offene Standardplattformen bei KI-fokussierten Betreibern Anklang finden. Broadcoms Merchant-Silicon-Roadmap und Nvidias Mellanox-Verbindungstechnologien dringen in Switching-Leitungskarten vor, die für KI-Cluster bestimmt sind.
Zu den strategischen Schritten gehören Nokias Übernahme von Infinera zur Stärkung einer optischen Superdivision mit SDN-fähigen kohärenten Steckmodulen sowie Qualcomms Partnerschaft mit e& zur Einführung von Edge-KI-Gateways. Lokale Systemintegratoren ergänzen spezialisierte Dienstleistungen auf Hardware dieser Großanbieter und schließen Qualifikationslücken bei der Bereitstellung, was den Wandel der Rechenzentrumsnetzwerkbranche in den VAE hin zur Automatisierung unterstützt. Hersteller, die energieeffiziente Designs, wüstentaugliche Kühlung und KI-flussbewusste Telemetrie kombinieren können, sind gut positioniert, um bevorstehende Ausschreibungen zu gewinnen.
Marktführer für Rechenzentrumsnetzwerke in den Vereinigten Arabischen Emiraten
Cisco Systems Inc.
VMware Inc.
Fujitsu Ltd.
Schneider Electric
Eaton Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der Bau von KI-zentrierten Campusanlagen und souveräne Compute-Programme schaffen deutlichen Freiraum für Hochbandbreiten-Switching, optische Interconnects und sichere Multi-Tenant-Fabrics, die über 100 GbE hinaus skalieren können. Stargate UAE in Abu Dhabi ist als mehrstufiger 5-GW-KI-Campus positioniert, und öffentliche Berichte deuten darauf hin, dass die erste Phase bis zum dritten Quartal 2026 auf 200 MW abgeschlossen werden soll, was die kurzfristige Nachfrage nach Leaf-Spine-Architekturen, kohärenter Optik sowie Segmentierungs- und Sicherheitsstacks für GPU-Cluster konzentriert.
Staatlich unterstützte Planung und private Investitionen erweitern zudem das Chancenspektrum für Anbieter und Integratoren, die sich auf eine kürzere Time-to-Deploy und eine verbesserte Energieeffizienz unter widrigen klimatischen Bedingungen konzentrieren. Im Juni 2026 hat das Ministry of Energy and Infrastructure das National Data Center Observatory eingerichtet, um Standorte für die Entwicklung von Rechenzentren zu identifizieren und zu bewerten, was auf eine strukturiertere Pipeline von Standorten hinweist, die eine Metro-zu-Core-Konnektivität benötigen werden. Microsoft hat außerdem ein Investitionsprogramm in Höhe von 15,2 Milliarden USD in den VAE bis 2029 angekündigt, um KI-Innovation und digitales Wachstum zu beschleunigen, was die Nachfrage nach modernen Netzwerk-Fabrics verstärkt, die den Anforderungen an Datenresidenz und Cybersicherheit entsprechen und gleichzeitig groß angelegte Cloud- und KI-Workloads unterstützen.
Aktuelle Branchenentwicklungen
- Juli 2026: e& UAE und Core42 gaben eine Partnerschaft zur Einführung einer Sovereign-AI-Compute-Plattform bekannt, um Unternehmen und Behörden inländische GPU-Compute-Ressourcen bereitzustellen. Die Initiative zielt auf eine souveräne KI-Compute-Plattform für die VAE ab. Die Zusammenarbeit erweitert inländische KI-Workloads und die Unterstützung der Datenresidenz und stärkt das Ökosystem der souveränen KI-Infrastruktur der VAE.
- Juni 2025: G42 (Stargate UAE) stellte Stargate UAE vor, einen 5-GW-KI-Campus in Abu Dhabi in Partnerschaft mit Nvidia, Oracle, Cisco und OpenAI. Das Projekt stellt eine KI-zentrierte Infrastrukturinitiative innerhalb des Rechenzentrums-Ökosystems der VAE dar. Es signalisiert einen groß angelegten, herstellerübergreifenden KI-Campus-Einsatz, der die regionale Nachfrage nach Rechenzentrums-Netzwerkkapazität und KI-fähigen Netzwerkarchitekturen antreibt.
- Mai 2025: Qualcomm und e& eröffneten in Abu Dhabi ein gemeinsames Engineering-Zentrum zur Entwicklung von 5G-Edge-KI-Gateways. Diese Entwicklung konzentriert sich auf Edge-KI-Gateway-Funktionen für Telekommunikations- und Rechenzentrums-Edge-Netzwerke in den VAE. Sie stärkt die Integration von Edge-Compute in den VAE mit Telekommunikations- und Rechenzentrumsnetzwerken und erweitert die Nachfrage nach Interconnects mit extrem niedriger Latenz.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt die in den Vereinigten Arabischen Emiraten erzielten Umsätze aus Netzwerkprodukten und zugehörigen Dienstleistungen, die die Konnektivität innerhalb von Rechenzentren und zwischen Rechenzentrumumgebungen ermöglichen.
Ausschlüsse aus dem Umfang: Wir schließen Unternehmenscampus-Netzwerke aus, die nicht für Rechenzentrumsnetzwerk-Anwendungsfälle eingesetzt werden.
Segmentierungsübersicht
- Nach Komponente
- Produkte
- Ethernet-Switches
- Router
- Storage Area Network (SAN)
- Application Delivery Controllers (ADC)
- Netzwerksicherheits-Appliances
- Softwaредefinierte Netzwerk-(SDN)-Controller
- Optische Verbindungen
- Dienstleistungen
- Installation und Integration
- Schulung und Beratung
- Support und Wartung
- Verwaltete Netzwerkdienste
- Produkte
- Nach Endbenutzer
- IT und Telekommunikation
- Bank-, Finanz- und Versicherungswesen (BFSI)
- Regierung und Verteidigung
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie
- Sonstige Endbenutzer
- Nach Rechenzentrumtyp
- Kollokation
- Hyperscaler/Cloud-Dienstleister
- Edge-/Micro-Rechenzentren
- Nach Bandbreite
- Kleiner oder gleich 10 GbE
- 25–40 GbE
- 50–100 GbE
- Größer als 100 GbE
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit der Erfassung des Rechenzentrumausbaus und der Konnektivitätsanforderungen in den VAE und verknüpft diese Nachfrage anschließend mit Ausgaben für Netzwerkhardware und -dienstleistungen. Wir stützen uns auf öffentliche Quellen wie die Telekommunikations- und Digitalregierungsaufsichtsbehörde der VAE für den IKT-Kontext, die Internationale Fernmeldeunion für Datenverkehrs- und Konnektivitätsindikatoren, die Weltbank für makroökonomische und Investitionssignale sowie UN Comtrade für relevante Handelsströme im Zusammenhang mit Netzwerkausrüstungskategorien.
Um das Modell praxistauglich zu gestalten, verwenden wir auch Unternehmensberichte und Investorenpräsentationen, um Investitionszyklen, Erneuerungsmuster und den Ausrüstungsmix zu verstehen, und gleichen diese Erwartungen dann mit angesehenen Presse- und Verbandspublikationen ab. Für spezifische Querprüfungen wie Lieferintensität, Zeitpunkt der Technologiemigration und Patentaktivität nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Sichtbarkeit auf Lieferebene bei Im- und Exporten. Die oben aufgeführten Schreibtischquellen sind illustrativ; weitere öffentliche und kostenpflichtige Referenzen wurden während der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Wir sprechen mit Rechenzentrumsbetreibern, Netzwerkausrüstungshändlern, Systemintegratoren, Cloud- und Colocation-Spezialisten sowie Technologieführungskräften in Unternehmen in den Vereinigten Arabischen Emiraten. Interviews und Umfragen testen Geräteaustauschzyklen, Bandbreitenanforderungen, realisierte Preise, Projektzeitpläne und den Anteil der Ausgaben, der dem Netzwerk zugewiesen wird. Die Ergebnisse werden verwendet, um Schreibtischdaten zu überprüfen, Lücken zu schließen und Annahmen vor der abschließenden Analyse anzupassen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 30 % | Führungskräfte (CXO): 15 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion der Nachfrage nach Rechenzentrumsnetzwerken in den VAE, bei der angekündigte und operative Kapazitätserweiterungen, durchschnittliche Rack-Dichtetrends und das erwartete Ost-West-Verkehrswachstum in implizierte Port- und Verbindungsanforderungen umgerechnet werden. Dieser Nachfragepool wird dann unter Verwendung typischer Gerätekombinations- und Serviceanbindungsannahmen in Werte umgewandelt, gefolgt von einer sorgfältigen Normalisierung für den Zeitpunkt der Bereitstellungen über das Jahr hinweg.
Die Ergebnisse werden anschließend durch selektive Bottom-up-Näherungen bestätigt, wie z. B. stichprobenartige Überprüfungen des durchschnittlichen Verkaufspreises multipliziert mit dem Liefervolumen für wichtige Netzwerkausrüstungskategorien, Rückmeldungen aus dem Vertriebskanal zu Lieferzeiten sowie Lieferantenzusammenfassungen, wo öffentliche Angaben dies erlauben. Zu den wichtigsten Eingaben im Modell gehören der Rechenzentrumtyp-Mix (Colocation, Hyperscale und Edge), Bandbreitennutzungsanteile (10 GbE, 25–40 GbE und höher), die Expansionsgeschwindigkeit in aktiven Ballungsräumen, die Aufteilung zwischen Neubauten und Erneuerungen sowie die Serviceintensität im Zusammenhang mit Design und verwaltetem Betrieb. Wo die direkte Volumensichtbarkeit begrenzt ist, werden Lücken durch Proxy-Indikatoren (Handelsströmungstrends und Installationszeitpunkte) geschlossen und dann durch interviewbasierte Validierung eingegrenzt.
Die Prognose verwendet eine Szenarioanalyse mit einer multivariaten Struktur, bei der erwartete Kapazitätserweiterungen, Cloud-Nachfragesignale und das Tempo der Bandbreitenmigration die Haupttreiber sind. Die Annahmen werden auf das abgestimmt, was die Befragten als realistische Beschaffungs- und Inbetriebnahmezyklen betrachten, was die Vorausschau in den VAE-Projektzeitplänen verankert und nicht auf generischen Upgrade-Kurven basiert.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale überprüft, wie z. B. Offenlegungen zur Rechenzentrumspipeline, Importintensitätsmuster für relevante Ausrüstungskategorien und beobachtete Verschiebungen bei gängigen Bandbreitenstandards. Wenn große Abweichungen auftreten, werden die Eingaben erneut überprüft, Ausreißer erklärt und Folgegespräche ausgelöst, um zu bestätigen, ob die Änderung auf Zeitplanung, Preisgestaltung oder Projektverzögerungen zurückzuführen ist.
Vor der Freigabe wird eine mehrstufige Überprüfung durchgeführt, einschließlich interner Analystenprüfungen der Annahmen, der Veränderungen von Jahr zu Jahr und der Segmentsummen, die mit dem Gesamtmarkt übereinstimmen müssen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse kurzfristige Bereitstellungen verändern. Vor der Lieferung wird ein abschließender Analystencheck durchgeführt, damit die neuesten öffentlichen und interviewgestützten Signale berücksichtigt werden.
Schätzung des Marktes für Rechenzentrumsnetzwerke in den Vereinigten Arabischen Emiraten von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Rechenzentrumsnetzwerke in den VAE können abweichen, da die zugrunde liegenden Zählregeln nicht immer identisch sind, selbst wenn die Titel ähnlich aussehen. Unterschiede entstehen in der Regel dadurch, was als Netzwerk einbezogen wird, wie Dienstleistungen behandelt werden, welches Jahr als Basisjahr verwendet wird und ob die Preise in aktuellen USD gehalten oder normalisiert werden.
Unternehmens-WAN- und Carrier-Kernnetzwerkausbauten liegen außerhalb des Umfangs von Mordor Intelligence, was die Zahl im Vergleich zu Schätzungen tendenziell senkt, die eine breitere Telekommunikationsinfrastruktur einbeziehen und dann aggressive Bandbreiten-Upgrade-Annahmen anwenden, ohne den rechenzentrumsspezifischen Bereitstellungszeitpunkt zu überprüfen.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,19 Milliarden USD (2025) | |
| Regionale Beratungsgesellschaft A | 0,27 Milliarden USD (2025) | Erweitert häufig die Definition um breitere Unternehmens- und Dienstleisterausgaben für Netzwerke über Rechenzentrumumgebungen hinaus und wendet dann einheitliche Upgrade-Raten an, die die kurzfristige Nachfrage überschätzen können. |
| Branchenverband B | 0,15 Milliarden USD (2025) | Stützt sich typischerweise auf konservative Beschaffungsberichte und kann Dienstleistungen sowie Hochgeschwindigkeits-Upgrades, die über Integratoren oder gebündelte Liefermodelle erworben werden, unterbewerten. |
Die Streuung ist hauptsächlich auf den Umfang und die Art und Weise zurückzuführen, wie Dienstleistungen und Upgrade-Zeitpunkte gezählt werden. Indem der Nachfragepool an Rechenzentrumumgebungen gebunden und dann mit praktischen Bereitstellungssignalen abgeglichen wird, bleibt die endgültige Zahl leichter erklärbar, reproduzierbar und aktualisierbar, wenn neue Kapazitäten online gehen.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Marktes für Rechenzentrumsnetzwerke in den VAE?
Der Markt steht 2026 bei 0,22 Milliarden USD und soll sich bis 2031 auf 0,42 Milliarden USD verdoppeln.
Welches Segment expandiert am schnellsten im Markt für Rechenzentrumsnetzwerke in den VAE?
Hyperscaler-Rechenzentrums-Implementierungen wachsen mit einer CAGR von 15,88 % und übertreffen damit andere Einrichtungstypen bis 2031.
Wie beeinflussen 5G-Rollouts die Investitionen in Rechenzentrumsnetzwerke in den VAE?
Die landesweite 5G-Abdeckung treibt die Nachfrage nach Edge-Micro-Rechenzentren und latenzarmen Verbindungen an und beschleunigt den Kauf von softwaredefiniertem Wide-Area-Networking-Lösungen und Backhaul-Links mit höherer Bandbreite.
Was sind die größten Herausforderungen für Betreiber in der Branche für Rechenzentrumsnetzwerke in den VAE?
Fachkräftemangel bei zertifizierten Netzwerkingenieuren, hohe Anfangskosten für 400-G+-Ausrüstung, Importlieferzeiten und die Einhaltung von Datenlokalisierungsgesetzen sind die wichtigsten Hürden.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsserver Server auf dem globalen Markt, einschließlich Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Mexiko Rechenzentrum Kühlung-Markt Mexikos Kühlung, unterteilt nach Kühltechnologie, Typ und Endnutzerbranche.
- Vereinigte Arabische Emirate Rechenzentrums-Stromversorgungsmarkt Stromsysteme der VAE, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- VAE Rechenzentrum-Bau-Markt Bau in den VAE, unterteilt nach Tier, Anlagentyp und Infrastruktur.
- Malaysia Markt für KI-optimierte Rechenzentren KI-Anlagen in Malaysia, unterteilt nach Anlagentyp, Komponente und Tier.



