
Marktanalyse für Polyethylen niedriger Dichte von Mordor Intelligence
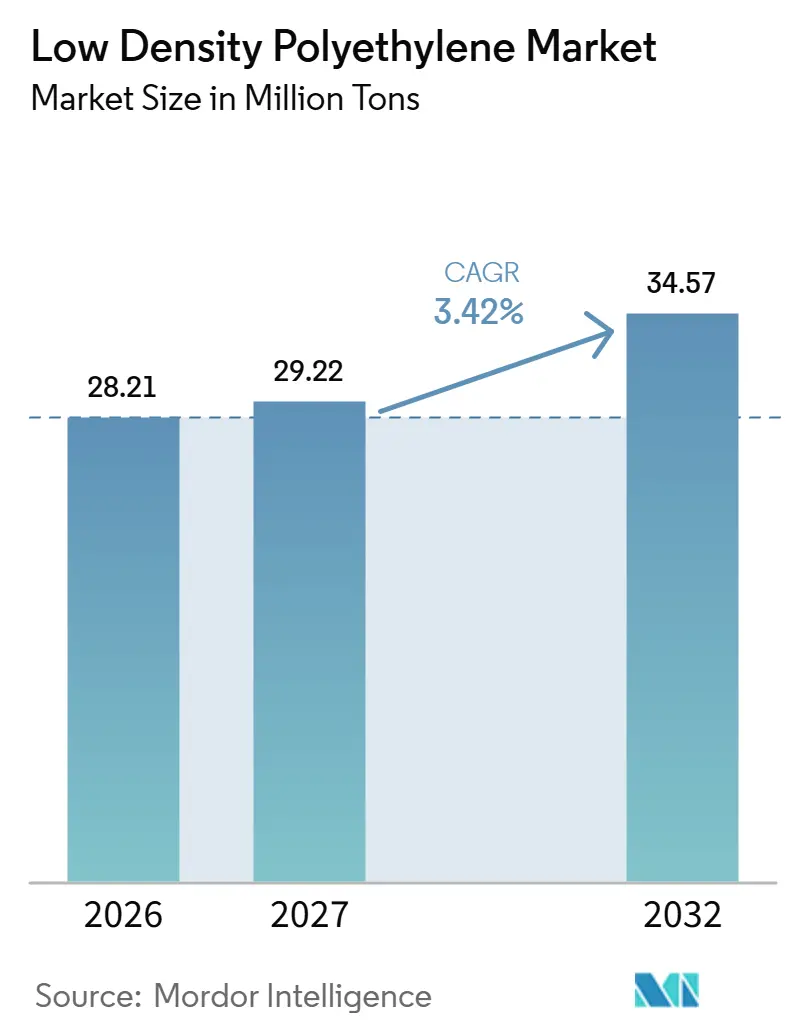
Die Marktgröße für Low Density Polyethylen wird voraussichtlich von 28,21 Millionen Tonnen im Jahr 2026 auf 29,22 Millionen Tonnen im Jahr 2027 steigen und bis 2032 34,57 Millionen Tonnen erreichen, mit einem CAGR von 3,42 % über 2027–2032.
Die Foliennachfrage aus dem Online-Versandhandel und der landwirtschaftlichen Nutzung schafft einen Absatzkanal für das Harz, doch Spezifikationen für Rezyklat-Anteile machen die Materialmischung kommerziell bedeutsam. Die Reaktionen der Lieferanten können die Anwendungsentwicklung in China mit Harzformulierungen kombinieren, die für künftige Anforderungen an Verpackungsinhalt und -design geeignet sind. Der Nahostkonflikt infolge der US-amerikanischen und israelischen Bombardierung iranischer Ziele am 28. Februar 2026 erhöhte die europäischen Rohstoffkosten und belastete die Kostendeckung der Verarbeiter. Das Wachstum begünstigt daher Hersteller, die LDPE für Verpackungen und Beschichtungsanwendungen mit Rezyklat-Anteil qualifizieren, während Lieferanten leicht ersetzbarer Qualitäten einem Substitutions- und Rohstoffkostendruck ausgesetzt sind.
Wesentliche Erkenntnisse des Berichts
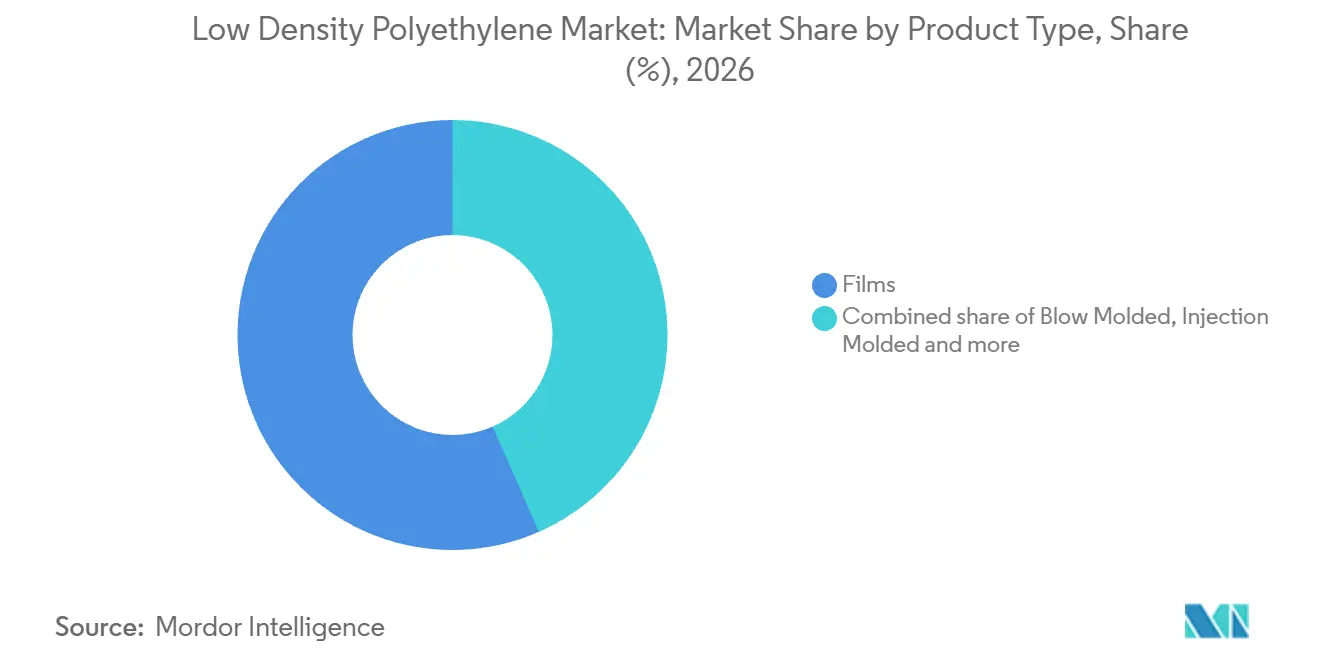
- Nach Produkttyp hielten Folien im Jahr 2026 einen Marktanteil von 56,58 % am Markt für Low Density Polyethylen, während Draht- und Kabelisolierung mit einem prognostizierten CAGR von 4,1 % über 2027–2032 das am schnellsten wachsende Segment darstellt.
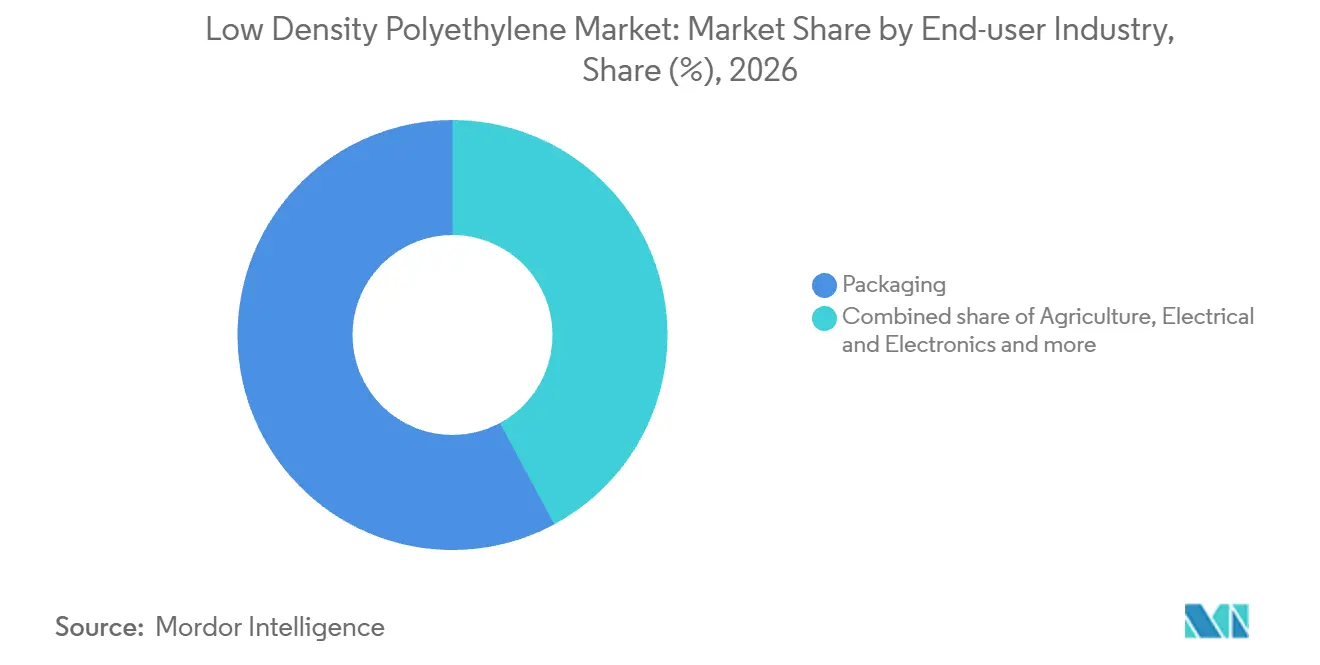
- Unter den Endverbraucherbranchen entfiel auf die Verpackungsbranche im Jahr 2026 ein Anteil von 57,86 % an der Marktgröße für Low Density Polyethylen, und Gesundheitswesen und Pharma ist mit einem CAGR von 4,05 % über 2027–2032 das am schnellsten wachsende Segment.
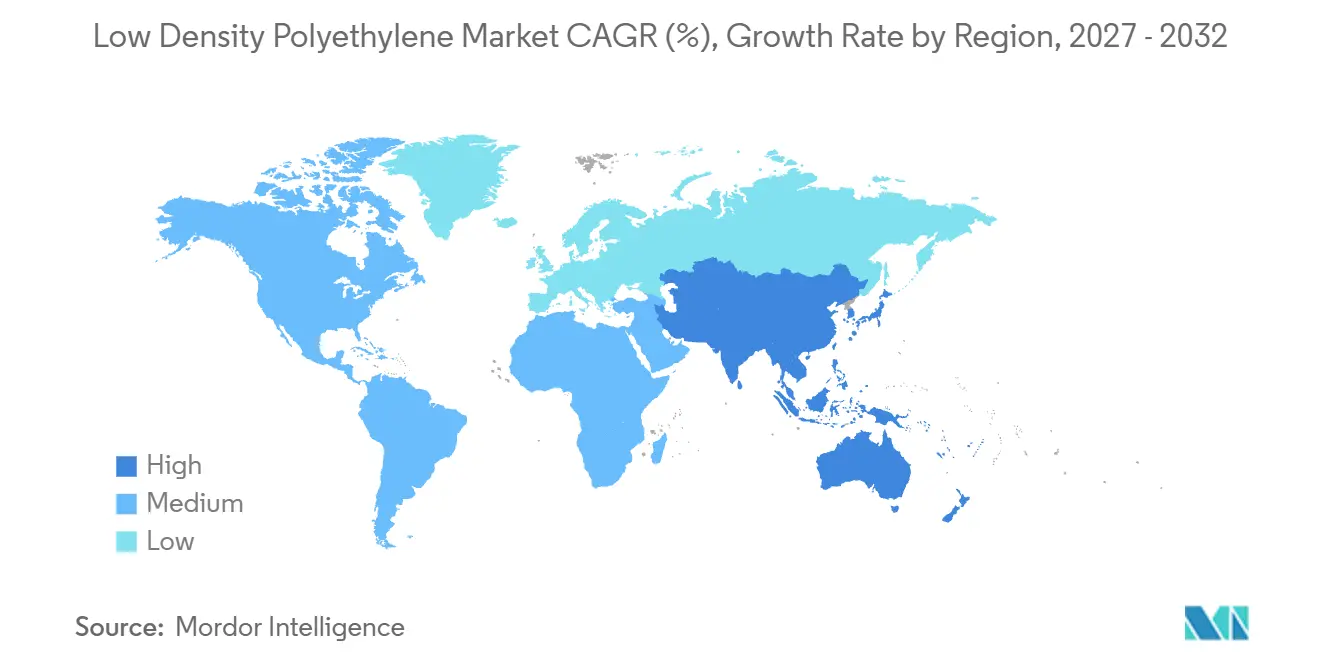
- Geografisch führte Asien-Pazifik im Jahr 2026 mit einem Anteil von 47,77 % und ist mit einem prognostizierten CAGR von 4,3 % über 2027–2032 auch die am schnellsten wachsende Region.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum im Bereich flexible Verpackungen für den E-Commerce | +1.8% | Kontinentaleuropa | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Agrarfolien | +1.5% | Vereinigte Staaten und China | Mittelfristig (2–4 Jahre) |
| Präferenz für extrusionsbeschichtete Anwendungen | +1.3% | Festlandchina und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Einsatz von Solarmodul-Einkapselungsfolien | +0.3% | Indien | Langfristig (≥ 4 Jahre) |
| Fortschrittliches Recycling zur Ermöglichung hochwertiger LDPE-Qualitäten | +0.2% | Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum im Bereich flexible Verpackungen für den E-Commerce
Die Nutzung von Versandtaschen kann die Nachfrage nach LDPE-Folien steigern, da Online-Händler ihren Bedarf an Versandverpackungen erhöhen. ABOUT YOU verwendete im Geschäftsjahr 2024/2025 1.020,7 Tonnen LDPE-Polymailer für den Ausgangsversand, verglichen mit 886,9 Tonnen im Geschäftsjahr 2023/2024. Das Gewicht der Mailer stieg im Jahresvergleich um etwa 15 %. Der Händler gab an, dass seine Polymailer mehr als 90 % Post-Consumer-Rezyklat enthielten, mit kleineren Additivanteilen, die sich nur schwer reduzieren ließen. Ein höheres Mailer-Tonnage schafft einen größeren nachgelagerten Absatzkanal für Verarbeiter, die diese Anwendung beliefern. Für Verarbeiter, die Harz für diese Mailer kaufen, muss eine höhere Folienproduktion mit der Erfüllung der Rezyklat-Anteil-Spezifikation des Händlers einhergehen.
Steigende Nachfrage nach Agrarfolien
Die Nachfrage nach Agrarfolien ist mit dem Unkraut- und Wassermanagement sowie der Ausweitung des geschützten Anbaus verbunden. Kommerziell erhältliche Mulchfolien in den Vereinigten Staaten bestehen typischerweise aus LDPE und werden hauptsächlich bei Obst- und Gemüsekulturen eingesetzt.[1] Diese Folien helfen bei der Unkrautbekämpfung, erhöhen die Bodentemperatur und reduzieren den Wasserverlust. In Weifang, China, stieg die kartierte Fläche von mit Kunststoff abgedeckten Gewächshäusern von 2016 bis 2025 um 21,3 % auf 752 Quadratkilometer. Bodenabdeckungsanwendungen und geschützter Anbau schaffen unterschiedliche Absatzwege für Lieferanten, die landwirtschaftliche Käufer bedienen. Jeder Ersatz für LDPE-Mulchfolie muss daher dessen Unkrautbekämpfung, Bodenerwärmung und Wasserrückhaltung entsprechen, was die Leistungsanforderungen für ein Ersatzharz festlegt.
Präferenz für extrusionsbeschichtete Anwendungen
Die Entwicklung des Beschichtungsmarktes kann die kommerzielle Reichweite eines LDPE-Herstellers erweitern, ohne dass ein Einstieg in eine andere Harzkategorie erforderlich ist. Asia Polymer meldete für das erste Halbjahr 2026 einen LDPE-Gesamtumsatz von 27.538 Tonnen, ein 7-Jahres-Hoch. Der Hersteller beschrieb auch die fortlaufende Entwicklung von Beschichtungsmärkten in Festlandchina und Südostasien. Für einen Lieferanten mit einer bestehenden LDPE-Vertriebsbasis schafft die Ausrichtung auf Beschichtungsverarbeiter einen anwendungsspezifischen Weg zu zusätzlichen Kunden in diesen Regionen. Die Chance hängt davon ab, diese Marktentwicklung in Bestellungen für beschichtungsgerechte Harzqualitäten umzuwandeln.
Einsatz von Solarmodul-Einkapselungsfolien
Ein LDPE-Lieferant kann vom Einsatz von Einkapselungsfolien nur dann profitieren, wenn die Modulspezifikationen sein Harz einschließen. Der relevante Käufer ist der Verarbeiter, der die spezifizierte Folie herstellt, sodass die Modulkapazität nur einen indirekten Hinweis auf die Harzmöglichkeit liefert. Für jede qualifizierende Formulierung hängt das Verkaufspotenzial von ihrem LDPE-Gehalt und der Menge an Einkapselungsfolie ab, die jedes Moduldesign benötigt. Ein Verarbeiter, der seine Produktion mit einer unveränderten Formulierung ausbaut, würde einen anderen Harzbedarf erzeugen als einer, der bei gleichem Produktionsvolumen seine Materialmischung ändert. Diese Unterscheidung macht die Einbeziehung in die Formulierung und die Harzintensität zu nützlicheren kommerziellen Einstiegskriterien als die Gesamtzahl der Solarinstallationen allein.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch LLDPE und HDPE | -0.8% | Italien | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Ethylen-Rohstoffpreise | -0.6% | Europa | Kurzfristig (≤ 2 Jahre) |
| Verbote der Europäischen Union für bestimmte Einweg-Polyolefinfolien ab 2030 | -0.35% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch LLDPE und HDPE
Preisaufschläge setzen die LDPE-Nachfrage überall dort einer Substitution aus, wo konkurrierende Qualitäten dieselben technischen Spezifikationen erfüllen können. Im Februar 2026 entschieden sich einige italienische Käufer für mLLDPE oder LLDPE anstelle von LDPE angesichts des Preisaufschlags von LDPE, sofern die technischen Spezifikationen dies erlaubten. Diese Reaktion zeigt, dass ein höherer LDPE-Preis einen Auftrag zu einem anderen Polymer verlagern kann, sofern die Spezifikation dies zulässt. Für Lieferanten, die diese Anwendungen bedienen, birgt die Preisentscheidung daher ein Volumenrisiko, das über die unmittelbare Preisverhandlung hinausgeht. Technische Anforderungen begrenzen dieses Risiko, indem sie bestimmen, welche Aufträge zu linearen Qualitäten wechseln können. Das daraus resultierende Hemmnis konzentriert sich auf ersetzbare Anwendungen, bei denen die Aufrechterhaltung eines Aufschlags den Verlust von Harzverkäufen bedeuten kann.
Volatilität der Ethylen-Rohstoffpreise
Der Nahostkonflikt infolge der US-amerikanischen und israelischen Bombardierung iranischer Ziele am 28. Februar 2026 störte die Lieferketten und erhöhte die europäischen Rohstoffkosten. Der europäische Ethylen-Vertragspreis für die Lieferung im April 2026 stieg gegenüber März um 39 %.[2] Im April 2026 reduzierten viele europäische Verarbeiter ihre Polyethylenkäufe auf unter 50 % des normalen Niveaus, da höhere Kosten nur schwer weitergegeben werden konnten. Die breitere Polyethylen-Preisrallye begann mit LDPE, bevor sie sich auf andere Qualitäten ausweitete. Der daraus resultierende Kaufdruck zeigt, wie vorgelagerte Kostensteigerungen Bestellungen einschränken können, wenn Verarbeiter keine gleichwertige Verkaufspreisdeckung erzielen. Höhere Harzpreise können daher mit reduzierten physischen Verkäufen an Verarbeiter koexistieren, die zwischen vor- und nachgelagerten Preisen gefangen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Folien führend, während Kabelanwendungen expandierenFolien entfielen im Jahr 2026 auf einen Anteil von 56,58 % an der Marktgröße für Low Density Polyethylen. Westlake Corporation meldete zum 18. Februar 2026 eine jährliche Nennkapazität für LDPE von 1,5 Milliarden Pfund in Lake Charles, Louisiana, und Longview, Texas. Zu den LDPE-Endanwendungen des Unternehmens gehören Schrumpffolien, Lebensmittelverpackungen und beschichteter Karton neben anderen Anwendungen. Der Hersteller verkauft Polyethylen als pelletiertes Harz an externe Kunden. Da diese Kapazität auch beschichteten Karton, Verschlüsse und allgemeines Spritzgießen bedient, setzt die Gesamtkapazität eine Obergrenze für den Harzpool, der Folienverarbeitern zur Verfügung steht.
Draht- und Kabelisolierung ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,1 % über 2027–2032. Eine Branchenanalyse aus dem Jahr 2025 identifizierte die Erdverkabelung, die regionsübergreifende Stromübertragung und Offshore-Wind als Kräfte, die voraussichtlich die kabelspezifische LDPE-Nachfrage Chinas während seines 15. Fünfjahresplans ausweiten werden. Für Harzlieferanten verknüpft dies das Anwendungswachstum mit Investitionen in Stromübertragungs- und Verbindungsanlagen. Die Analyse prognostiziert auch ein stärkeres Nachfragewachstum für Hoch- und Ultrahochspannungsqualitäten als für kabelspezifisches LDPE insgesamt. Hersteller, die Hoch- und Ultrahochspannungsqualitäten verkaufen, sind daher dem schneller wachsenden Teil dieser Prognose ausgesetzt.



Nach Endverbraucherbranche:
Verpackungsvolumen trifft auf pharmazeutische SpezialisierungVerpackung repräsentierte im Jahr 2026 einen Marktanteil von 57,86 % am Markt für Low Density Polyethylen. Rompetrol Rafinare S.A. produzierte im Jahr 2025 in Rumänien 31.506 Tonnen LDPE über alle Qualitäten hinweg. Ihr LDPE-Qualitätsmix umfasste B21/05 für Flüssigverpackungsfolien sowie wärmeschrumpfbare Folienqualitäten, was ihre Produktion mit mehr als einem Verpackungsformat verbindet. Der Hersteller meldete einen stabilen Betrieb seiner LDPE- und Polypropyleneinheiten im ersten Halbjahr 2026. Dünnfolien- und Dickbeutelqualitäten erweitern das Spektrum der Folienanforderungen, die Verpackungskäufer von diesem rumänischen Hersteller beziehen können.
Gesundheitswesen und Pharma ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,05 % über 2027–2032. The Ritedose Corporation formt LDPE-Ampullen, befüllt sie mit sterilen flüssigen Arzneimitteln und versiegelt sie durch aseptische Blas-Füll-Versiegelungsverarbeitung. Bis Januar 2026 hatte das Unternehmen 2 zusätzliche Hochgeschwindigkeitslinien installiert, die 360 Millionen Einheitsdosen Kapazität für ophthalmologische und respiratorische Medikamente hinzufügen. US-amerikanische Arzneimittelhersteller müssen Schutzbehälter verwenden und schriftliche Spezifikationen und Prüfmethoden einhalten, mit Sterilisation, wo die Art des Arzneimittels dies erfordert. Zusätzliche Arzneimittelherstellungskapazität kann mehr LDPE-Behälterbedarf erzeugen, wobei pharmazeutische Qualitätsanforderungen die Bedingungen für die kommerzielle Versorgung festlegen.

Geografische Analyse
Markt für Low Density Polyethylen in der Region Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 47,77 % am Markt für Low Density Polyethylen und ist mit einem prognostizierten CAGR von 4,3 % über 2027–2032 die am schnellsten wachsende Region. Asia Polymer Corporation betrieb seine LDPE-Produktion in Taiwan im ersten Quartal 2026 mit Ausnahme von Routinewartungen mit voller Kapazität. Die LDPE-Verkäufe des Herstellers in diesem Quartal übertrafen die in den letzten Jahren verzeichneten Niveaus. Das Unternehmen weitete auch aktiv die Exportmarktentwicklung im Januar und Februar 2026 aus. Chinas Yulongdao Refining & Petrochemical Phase 2 fügte der Region durch seinen Mitte Januar 2026 erfolgten EVA-LDPE-Start Kapazität hinzu, mit einer kombinierten Nennkapazität von 300.000 Tonnen pro Jahr.
Die LDPE-Versorgungsbasis Nordamerikas umfasst das Morris-Werk von LyondellBasell in Illinois, das auch andere Polyethylenqualitäten produziert. In Europa startete Rompetrol Rafinare seine rumänische LDPE-Anlage im Jahr 2025 neu und lieferte im Laufe des Jahres 26.311 Tonnen LDPE an inländische und Exportkunden. Rompetrol's Lieferungen im Jahr 2025 waren zu 54 % inländisch und zu 46 % für den Export bestimmt, sodass internationale Aufträge einen nahezu gleichwertigen zweiten Absatzkanal bildeten. Der kommerzielle Wert der neu gestarteten Einheit hängt daher davon ab, inländische Käufer zu halten und den Zugang zu Exportmärkten zu erhalten.
Die Lieferantenbasis Südamerikas umfasst die LDPE-Einheit von Braskem S.A. in Cubatão, São Paulo, Brasilien. Über die Cracker von Braskem in Brasilien/Südamerika fiel die Auslastung im vierten Quartal 2025 gegenüber dem dritten Quartal aufgrund einer geringeren Rohstoffversorgung in São Paulo, einer im Januar 2026 abgeschlossenen Wartung in Bahia und Produktionsanpassungen für saisonal geringere Nachfrage. Naher Osten und Afrika umfasst die Jubail-Betriebe der Saudi Kayan Petrochemical Company, wo LDPE im Jahr 2025 zu den wichtigsten Produkten gehörte, die zum Umsatz des Herstellers beitrugen. Für das LDPE-Angebot von Saudi Kayan sind Verpackungsfolien, Beutel und Lebensmittelbehälter potenzielle Anwendungsabsatzkanäle. Sein Verpackungsengagement erstreckt sich daher auf mehrere fertige Formate innerhalb eines breiteren petrochemischen Geschäfts.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive von Verarbeitern verglichen, die Primär-LDPE in Agrar- und Verpackungsfolien verwenden. Die Vorschriften verknüpfen den kommerziellen Zugang mit Folienspezifikationen, erweiterter Herstellerverantwortung (EPR) oder Post-Consumer-Rezyklat-Anteil (PCR). Eine Pflicht, die dem Verpackungshersteller auferlegt wird, schafft eine andere Risikoexposition als eine Sammelplicht, die dem Agrarfoliennutzer auferlegt wird. Übergangsfristen bestimmen, wann Verarbeiter mit zusätzlichen Materialspezifikationen oder Verwaltungsanforderungen konfrontiert werden.
Regulatorische Tabelle
| Entscheidungsfaktor | China | Vereinigte Staaten | Deutschland | Brasilien | Südafrika |
|---|---|---|---|---|---|
| Zuständige Behörde | Lokale Marktregulierungsbehörden für Produktqualität; Agrarbehörden für Verwendung und Rückgewinnung | CalRecycle in Kalifornien | Zentrale Stelle Verpackungsregister für die EPR-Zulassung | Ministerium für Umwelt und Klimawandel (MMA) für die Zulassung kollektiver Systeme | Minister für Forstwirtschaft, Fischerei und Umwelt |
| Wichtige Instrumente oder Ausrichtung | Stellungnahme zur Kunststoffkontrolle; Maßnahmen zur Verwaltung von Agrarfolien; Projekt zur Überarbeitung des obligatorischen Mulchfolienstandards 2026 mit einer Projektlaufzeit von 12 Monaten | Regeln gemäß California SB 54, gültig ab 1. Mai 2026, mit Zielvorgaben bis 2032 | Genehmigungsverfahren der Verpackungs- und Verpackungsabfallverordnung (PPWR) für Verpackungen, die nicht der Systembeteiligung unterliegen | Dekret 12.688/2025; Inhaltsverpflichtungen begannen im Januar 2026 für große Unternehmen und im Juli 2026 für kleine und mittlere Unternehmen | Vorschriften für Kunststofftragetaschen und flache Beutel, Bekanntmachung 317 |
| Kommerzielle Auswirkung | PE-Agrar-Mulchfolie dünner als 0,01 mm verboten; Hersteller führen Verkaufsaufzeichnungen; Nutzer gewinnen nicht biologisch abbaubare Agrarfolie zurück | Kalifornische Hersteller müssen bis 2032 25 % weniger Einwegkunststoff und recycelbare oder kompostierbare Verpackungen erreichen | Ab dem 1. Januar 2028 benötigen betroffene Hersteller eine ZSVR-Zulassung, mit vorherigen Übergangszeiträumen; Verpflichtungen können direkt oder über eine Herstellerverantwortungsorganisation erfüllt werden | Hersteller, Importeure, Händler und Verkäufer finanzieren proportionale Rücklogistik; Hersteller und Importeure sehen sich 2026 einem Rezyklat-Anteil von 22 % und 2027 von 24 % gegenüber; spezifische Regelausnahmen gelten, wobei lebensmittelkontaktbezogene Verpackungen abgedeckt sind, sofern das Gesetz PCR unter MMA-Leitlinien erlaubt | Bestimmte Beutel erfordern ab 2025 mindestens 75 % Post-Consumer-Rezyklat und ab dem 1. Januar 2027 100 %; Personen, die das Niveau von 2027 nicht erreichen können, können eine Ausnahmegenehmigung beantragen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Niedrig |
| Zukünftige Ausrichtung der politischen Attraktivität | Verschärfend | Verschärfend | Verschärfend | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | |||||
Chinas bestehende Produktvorschriften unterstützen eine mittlere Attraktivität, während das Standardprojekt 2026 obligatorische Anforderungen für zusätzliche Mulchfolientypen und Witterungsbeständigkeit hinzufügen würde. Die Herstellerpflichten und Ziele für 2032 in Kalifornien unterstützen eine mittlere Bewertung mit einer verschärfenden Ausrichtung für Verarbeiter, die diesen Bundesstaat bedienen. Deutschlands mittlere Bewertung spiegelt die administrative Vorbereitung wider, die mit der Zulassung für Verpackungen außerhalb der Systembeteiligung ab Januar 2028 verbunden ist. Brasiliens Finanzierungspflichten unterstützen eine mittlere Bewertung, während Südafrikas 75 %-Beutelminimum eine niedrige Bewertung unterstützt, wobei beide durch ihre geplanten Erhöhungen des Rezyklat-Anteils im Jahr 2027 verschärft werden.
Stufen der Wertschöpfungskette
Die Wertschöpfung wird über Ethylenversorgung, LDPE-Harzherstellung und nachgelagerte Folien- oder Verpackungsverarbeitung verglichen. LDPE-Harz wird durch Polymerisation von Ethylen unter hohem Druck in Autoklav- oder Rohrreaktoren hergestellt. Die inländischen Verkäufe von Asia Polymer bestanden im Jahr 2025 hauptsächlich aus LDPE, während Ethylen-Vinylacetat (EVA) sein wichtigstes Exportprodukt war. Käufer dieser Harze umfassten Verarbeiter und Handelsunternehmen, wobei Harzverkäufe vor dem Verkauf von verarbeiteten Folien oder Verpackungen stattfanden.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Ethylenproduktion | Ethylenproduzenten wie LyondellBasell Industries Holdings BV | Ethylenverkäufe | Exposition gegenüber Rohstoff- und Harzpreisbewegungen | Kommerzielle Preiskonditionen an Rohstoffbewegungen koppeln |
| LDPE-Polymerisation | Harzproduzenten wie Asia Polymer Corporation und LyondellBasell Industries Holdings BV | LDPE-Harzverkäufe | Abhängigkeit von Hochdruckreaktoranlagen | Reaktorwartung mit Qualitätsproduktionsplänen koordinieren |
| Folien- und Verpackungsverarbeitung | Polyethylenfolienproduzenten wie Ecoplast Limited; aseptische Verpackungsverarbeiter wie UFlex Limited | Folien- und Verpackungsverkäufe | Abstimmung der Harzverarbeitung auf Folien- und Laminatspezifikationen | Harzqualitäten für den gewählten Verarbeitungsweg qualifizieren |
| Quelle: Mordor Intelligence | ||||
PTT Global Chemical PLC meldete für 2025 einen durchschnittlichen LDPE-Preis von 1.121 USD pro Tonne, gegenüber 1.182 USD im Jahr 2024.[3] Die gemeldete LDPE-zu-Ethylen-Spanne weitete sich im gleichen Zeitraum von 219 USD auf 282 USD pro Tonne aus. Der gemeldete Harzpreisaufschlag von PTTGC gegenüber Ethylen stieg daher um 63 USD pro Tonne, während sein LDPE-Preis um 61 USD pro Tonne fiel.
Wettbewerbslandschaft
Marktkonzentration
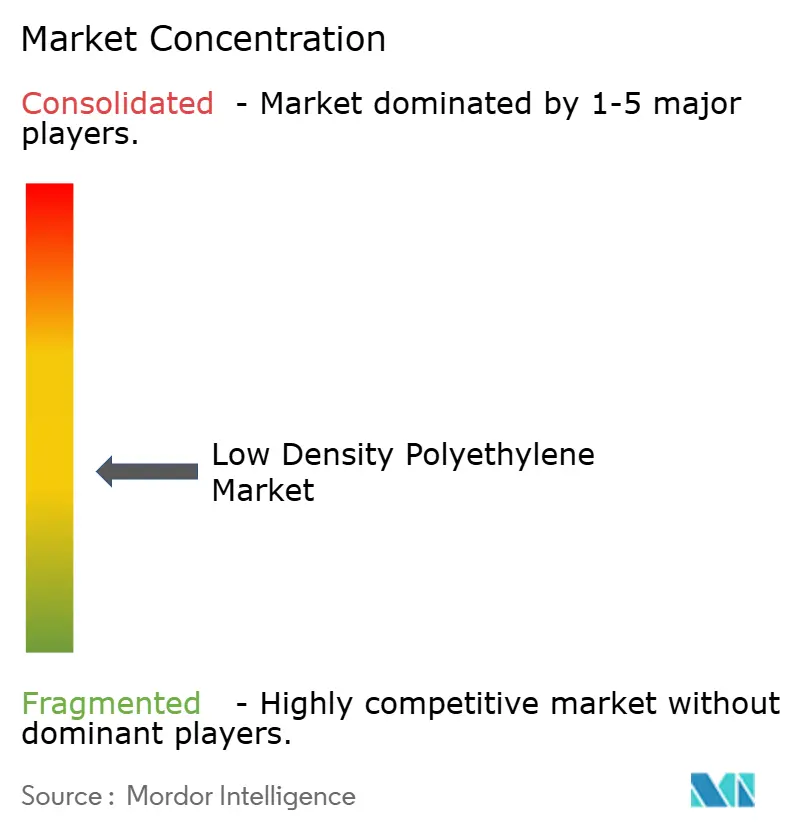
Zu den wichtigsten Teilnehmern gehören ExxonMobil Corporation, LyondellBasell Industries Holdings BV, das LDPE-Harze liefert, Dow, SABIC und China Petrochemical Corporation. ExxonMobil startete seinen vollständig eigenen Huizhou-Komplex in der Provinz Guangdong, China, im Jahr 2025, mit 3 Polyethylen- und 2 Polypropylenlinien mit einer kombinierten Jahreskapazität von mehr als 2,5 Millionen Tonnen. Als Chinas erster zu 100 % ausländisch eigener petrochemischer Komplex war die Anlage dazu bestimmt, die inländische Polyethylen- und Polypropylennachfrage zu bedienen, die bisher durch Importe gedeckt wurde. Die lokale Produktionsbasis gibt ExxonMobil einen Fertigungsweg zu diesen Käufern neben der importierten Versorgung.
Die Verfügbarkeit von LDPE-Einheiten bestimmt die Versorgungsalternativen, die Verarbeitern innerhalb des breiteren Polymerportfolios eines großen Herstellers offenstehen. Der Zeitplan von CCFGroup für den 6. Juli 2026 listete die LDPE-Einheit von Sinopec Yanshan Petrochemical in China als seit dem 25. Mai 2025 abgeschaltet auf. Die genannte Betreibereinheit hatte eine bewertete Jahreskapazität von 380.000 Tonnen. Eine stillgelegte LDPE-Einheit kann eine kommerzielle Öffnung für konkurrierende Lieferanten schaffen, deren Betriebsanlagen und Qualitäten eine geeignete Alternative für Verarbeiteraufträge bieten. Alle während einer solchen Abschaltung offenen Aufträge können nur zu Herstellern mit freier LDPE-Kapazität in Qualitäten wechseln, die Verarbeiter bereits akzeptieren.
Anwendungsspezifische Gesundheitsqualitäten und Einschränkungen für Convenience-Verpackungen schaffen unterschiedliche Wettbewerbsbedingungen für Harzlieferanten. Im November 2025 brachte Borouge das erste in den Vereinigten Arabischen Emiraten hergestellte Gesundheits-LDPE in Ruwais auf den Markt, unter Verwendung der Bormed-Technologie von Borealis AG für eine additivfreie Qualität, die für Blas-Füll-Versiegelungsflaschen und Ampullen entwickelt wurde. Ab dem 1. Januar 2030 wird die Verordnung (EU) 2025/40 Betreibern untersagen, Einweg-Kunststoff-Gruppenverpackungen, die am Point-of-Sale zum Kauf mehrerer Artikel anregen, auf dem EU-Markt in Verkehr zu bringen, mit Ausnahme von Verpackungen, die für die Handhabung notwendig sind. Für Lieferanten ist die relevante Grenze die Verpackungsverwendung und nicht das Polymer allein. Die Einschränkung verengt den Absatzkanal für Kollationsfolien und Schrumpffolien, die für diese Convenience-Gruppierung verwendet werden, während Gruppenverpackungen, die für die Handhabung benötigt werden, unberührt bleiben.
Marktführer in der Branche für Polyethylen niedriger Dichte
-
ExxonMobil Corporation
-
LyondellBasell Industries Holdings BV
-
Dow
-
SABIC
-
China Petrochemical Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Polyethylen niedriger Dichte Unternehmen in diesem Bericht
- Borealis AG
- Braskem S.A.
- Chevron Phillips Chemical Company LLC
- China Petrochemical Corporation
- Dow
- ExxonMobil Corporation
- Formosa Plastics Corporation
- Hanwha Solutions Corporation (Chemical Division)
- INEOS Group
- LG Chem
- LyondellBasell Industries Holdings BV
- Mitsui Chemicals, Inc.
- NOVA Chemicals Corporation
- PetroChina
- PTT Global Chemical PLC
- Qatar Chemical Company Ltd
- Reliance Industries Limited
- Repsol S.A.
- SABIC
- Sumitomo Chemical Co., Ltd.
- TotalEnergies SE
- Versalis S.p.A. (Eni)
- Westlake Corporation
Wichtige Chancen für Marktteilnehmer
Chancen werden für LDPE-Harzlieferanten verglichen, die Verpackungsverarbeiter unter EU-Anforderungen an Materialinhalt und Design bedienen. Die Verpackungs- und Verpackungsabfallverordnung gilt seit dem 12. August 2026, mit Verpflichtungen zu Rezyklat-Anteil und Design nach späteren Zeitplänen. Constantia Flexibles nahm im Jahr 2025 in Pirk, Deutschland, eine 5-schichtige Blasfolienanlage in Betrieb, um PE-basierte Monomaterial-Verpackungsfolien herzustellen. Die relevante Öffnung für LDPE-Lieferanten besteht darin, zusätzliche Verarbeiterformulierungen zu unterstützen, wobei Materialnachweise und Designleistung als Teile des Harzangebots behandelt werden.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthemmnis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| LDPE-Harze mit Post-Consumer-Anteilen für Mailerfolien | Anwendbare EU-Mindestanforderungen für Rezyklat-Anteil ab dem 1. Januar 2030 oder 3 Jahre nach Inkrafttreten des jeweiligen Durchführungsrechtsakts, je nachdem, was später eintritt | Verarbeiter von nicht kontaktsensitiven Mailerfolien für gewöhnliche Waren | LDPE-Eingangsmischungen qualifizieren und Rezyklat-Anteil auf der anwendbaren Anlage-und-Jahr-Basis verifizieren | Formulierungsqualifizierung und verifizierte Post-Consumer-Eingangsbuchhaltung | Rezyklat-LDPE-Lieferanten und Mailerfolienverarbeiter |
| LDPE-Harze für die Neugestaltung von Monomaterial-Verpackungen | EU-Anforderungen an recyclinggerechtes Design ab dem 1. Januar 2030 oder 24 Monate nach Inkrafttreten der jeweiligen delegierten Rechtsakte, je nachdem, was später eintritt | Flexibelverpackungsverarbeiter, die gewöhnliche Verbraucherprodukte bedienen | LDPE-Qualitäten und Folienstrukturen gemäß den anwendbaren Kriterien für die Recyclingfähigkeit von Verpackungen entwickeln | Erreichen einer qualifizierenden Bewertung der Verpackungsrecyclingfähigkeit | LDPE-Harzlieferanten; PE-Folienverarbeiter wie Constantia Flexibles |
| LDPE-Harzangebote mit dokumentierten Materialeinsätzen | Der Zeitplan der Kommission sieht Berechnungsmethoden für Rezyklat-Anteile bis zum 31. Dezember 2026 vor | Verpackungsverarbeiter, die Aufzeichnungen über Rezyklat-Einsätze vorbereiten | LDPE mit Einsatzzusammensetzungsaufzeichnungen liefern, die mit den anwendbaren Berechnungsregeln übereinstimmen | Verifizierung der Einsatzaufzeichnungen anhand der Methoden des Durchführungsrechtsakts | LDPE-Lieferanten mit verifizierbaren Materialzusammensetzungsaufzeichnungen |
| Quelle: Mordor Intelligence | |||||
Rezyklat-Anteil und Recyclingfähigkeit schaffen separate Qualifikationstests für ein LDPE-Harzangebot. Die Berechnungsmethodik und die Designkriterien haben geplante Meilensteine zum 31. Dezember 2026 bzw. 1. Januar 2028. Lieferanten können daher die Verarbeiterqualifizierung vor dem Inkrafttreten der späteren Verpackungsverpflichtungen anstreben, wobei die zentrale Öffnung in Harzformulierungen liegt, die durch verifizierbare Materialdaten unterstützt werden.
Neueste Industrielle Entwicklungen in Markt für Polyethylen niedriger Dichte
- Aug. 2026: Asia Polymer meldete für das erste Halbjahr 2026 einen LDPE-Gesamtumsatz von 27.538 Tonnen, ein 7-Jahres-Hoch, und die fortlaufende Entwicklung von Beschichtungsmärkten in Festlandchina und Südostasien.
- Aug. 2026: Die EU-Verpackungs- und Verpackungsabfallverordnung begann am 12. August 2026 in den Mitgliedstaaten zu gelten.
- Jan. 2026: Yulongdao Refining & Petrochemical Phase 2 startete Mitte Januar eine EVA-LDPE-Einheit in China mit einer kombinierten Nennkapazität von 300.000 Tonnen pro Jahr.
Markt für Polyethylen niedriger Dichte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Low Density Polyethylen misst die jährlichen Volumina von Low Density Polyethylen-Harz, das weltweit an Verarbeiter verkauft wird, in Tonnen. Diese Verkäufe werden nach verarbeiteter Produktform, Endverbraucherbranche und Nachfrageregion klassifiziert.
Ausschlüsse aus dem Umfang: Lineares Low Density Polyethylen und High Density Polyethylen-Harz, Ethylen-Rohstoff, Ethylen-Vinylacetat-Harz und fertige Kunststoffprodukte aus LDPE sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Blasgeformt
- Folien
- Spritzgegossen
- Platten
- Schäume
- Draht- und Kabelisolierung
- Nach Endverbraucherbranche
- Landwirtschaft
- Elektro und Elektronik
- Verpackung
- Bauwesen
- Automobilindustrie
- Konsumgüter
- Gesundheitswesen und Pharma
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Katar
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Datensätze liefern Indikatoren für die Harzversorgung und die nachgelagerten Verwendungen, die darauf zurückgreifen. Illustrative öffentliche Quellen wie Eurostat, das Kunststoffverpackungsabfälle in Tonnen meldet, und United Nations Comtrade, das den HS-390110-Handel für Polyethylen mit einer Dichte unter 0,94 aufzeichnet und als direktionaler Harzhandelscheck dient, da diese Zollkategorie LDPE nicht von allen linearen Qualitäten isoliert, werden durch Industrie- und Fertigungswertschöpfungsreihen der Weltbank zum Vergleich der industriellen Nachfrage zwischen Ländern sowie durch Berichte von Plastics Europe über regionale Kunststoffproduktion, -verarbeitung, -verbrauch, -handel und Kreislaufwirtschaftstrends ergänzt.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien und seriöse Fachpresse können Herstellerkapazitäten, Ausfälle, Endanwendungsentwicklungen und Marktbedingungen gegenseitig überprüfen. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews mit Harzproduzenten, Händlern, Verarbeitern sowie Beschaffungs- oder technischen Leitern würden die Qualitätsverwendung, Bestellmuster, Kapazitätsauslastung und Änderungen in der Anwendungsnachfrage in globalen Regionen klären. Strukturierte Umfragen unter Marktteilnehmern würden Annahmen aus Sekundärquellen zu Produkt-, Endverbraucher- und Regionalanteilen testen, während Folgefragen wesentliche Unterschiede zwischen gemeldeten Verkäufen, Produktion und Verarbeiteranforderungen auflösen würden. Wenn eine Antwort oder eine öffentliche Reihe nicht verfügbar ist, würden Analysten einen dokumentierten Bereich beibehalten und ihn mit Handels-, Kapazitäts- und nachgelagerten Indikatoren triangulieren, bevor er im Modell verwendet wird.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die jährlichen globalen Tonnen LDPE-Harz, das an Verarbeiter verkauft wird, und teilt diesen Gesamtwert dann nach verarbeiteter Produktform, Endverbraucherbranche und Nachfrageregion auf. Eine Top-down-Nachfragesicht wird aus Verpackungsfolien- und Verarbeiteraktivitäten, landwirtschaftlicher Foliennutzung, Netz- und Kabelinvestitionen, industrieller Produktion sowie gemeldeter LDPE-Kapazität und -Auslastung aufgebaut. Eurostat-Verpackungsindikatoren, Weltbank-Industrieaktivität, Handelsströme, Herstelleroffenlegungen und öffentliche Projektinformationen liefern beobachtbare Überprüfungen, wobei Zolldaten nur als direktionales Signal behandelt werden, wenn ihre Harzklassifizierung breiter als LDPE ist.
Die Szenarioanalyse trägt die Volumenbasis von 2027 bis 2032, indem das Tempo der Verpackungs- und Industrienachfrage, der Harzsubstitution, der Kapazitätsverfügbarkeit und des Anwendungswachstums variiert wird. Segmentanteile werden aus gemeldeten Anwendungsmischungen, Endnutzungsoffenlegungen, regionalen Produktions- und Handelsbilanzen sowie Belegen darüber abgeleitet, wo Verarbeiter LDPE verbrauchen, und dann so überprüft, dass jede Ansicht mit dem globalen Gesamtwert übereinstimmt. Selektive Bottom-up-Überprüfungen vergleichen Herstellerverkäufe oder kapazitätsbasierte Versorgungsaufstellungen mit regionalen Nachfragesignalen, und Stichprobenverkaufspreise werden nur zur Überprüfung der Einheitenkonsistenz verwendet, nicht um das Volumenmodell zu ersetzen. Wenn lokale oder Segmentdaten fehlen, verwenden Analysten den nächstgelegenen unterstützten Indikator, dokumentieren den Bereich und behalten den Top-down-Gesamtwert als Anker. Interviews und Umfrageantworten würden variablenspezifische Prognosen testen und Annahmen über Anwendungssubstitution, Auslastung und regionale Nachfrage herausfordern, bevor Schätzungen abgeschlossen werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die globale Schätzung anhand von Herstellerproduktion und -verkäufen, Handelsströmen, Verarbeiteraktivitäten und unabhängigen Endnutzungsindikatoren und untersuchen dann wesentliche Abweichungen durch Überprüfung von Einheiten, Geografie, Timing, Qualitätsdefinition und doppelten Händlertransaktionen. Anomalien werden durch Quellenüberprüfung und, wenn eine wesentliche Diskrepanz bestehen bleibt, durch Rücksprache mit dem jeweiligen Befragten gelöst. Analysten zeichnen die Erklärung auf und schließen eine zweite Überprüfung vor der Freigabe ab. Das Modell wird jährlich aktualisiert, zwischen den Zyklen wieder geöffnet, wenn ein wesentliches Kapazitäts-, Regulierungs- oder Nachfrageereignis den Ausblick verändert, und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Marktgröße für Low Density Polyethylen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Markt für Low Density Polyethylen misst die jährlichen Volumina von Low Density Polyethylen-Harz, das weltweit an Verarbeiter verkauft wird, in Tonnen.
Zu den wichtigsten Lücken in der Methodik gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eurostat-Verpackungsindikatoren, Weltbank-Industrieaktivität, Handelsströme, Herstelleroffenlegungen und öffentliche Projektinformationen liefern beobachtbare Überprüfungen, wobei Zolldaten nur als direktionales Signal behandelt werden, wenn ihre Harzklassifizierung breiter als LDPE ist.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 29,22 Millionen Tonnen (2027) | |
| Globales Beratungsunternehmen A | 25,1 Millionen Tonnen (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 14,1 % unter dem Wert dieses Berichts für 2027 von 29,22 Millionen Tonnen, 2 Jahre später. Seine frühere Marktvolumenbasis und der angegebene Prognosepfad implizieren einen niedrigeren Gesamtwert für die Zwischenjahre. |
| Globales Beratungsunternehmen B | 18,3422 Millionen Tonnen (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 37,2 % unter dem Wert dieses Berichts für 2027 von 29,22 Millionen Tonnen, 3 Jahre später. Die Schätzung deckt nur LDPE-Verpackungsanwendungen ab, und ihr früheres Basisjahr trägt ebenfalls zu einem niedrigeren Gesamtwert bei. |
Die Analysten von Mordor Intelligence triangulieren die globale Schätzung anhand von Herstellerproduktion und -verkäufen, Handelsströmen, Verarbeiteraktivitäten und unabhängigen Endnutzungsindikatoren und untersuchen dann wesentliche Abweichungen durch Überprüfung von Einheiten, Geografie, Timing, Qualitätsdefinition und doppelten Händlertransaktionen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Low Density Polyethylen und wie ist der Wachstumsausblick?
Der Markt wird für 2027 auf 29,22 Millionen Tonnen und für 2032 auf 34,57 Millionen Tonnen prognostiziert, mit einem CAGR von 3,42 % über 2027–2032.
Was unterstützt die Nachfrage nach flexiblen LDPE-Verpackungen?
Der E-Commerce-Versandhandel unterstützt die Nachfrage nach LDPE-Folien. ABOUT YOU verwendete im Geschäftsjahr 2024/2025 1.020,7 Tonnen LDPE-Ausgangs-Polymailer.
Welcher LDPE-Produkttyp hat den größten Marktanteil?
Folien führten mit 56,58 % des Harzvolumens im Jahr 2026. Draht- und Kabelisolierung ist das am schnellsten wachsende Segment mit einem CAGR von 4,1 % über 2027–2032.
Wer sind die führenden LDPE-Harzlieferanten?
Zu den wichtigsten Lieferanten gehören ExxonMobil Corporation, LyondellBasell Industries Holdings BV, Dow, SABIC und China Petrochemical Corporation.
Was schränkt die LDPE-Nachfrage ein?
Rohstoffkosten und Harzsubstitution schränken die Nachfrage ein. Der europäische Ethylen-Vertragspreis für die Lieferung im April 2026 stieg gegenüber März um 39 %.
Welche Region führt bei der LDPE-Harznachfrage?
Asien-Pazifik hielt im Jahr 2026 47,77 % des Gesamtvolumens und ist mit einem CAGR von 4,3 % über 2027–2032 auch die am schnellsten wachsende Region.