
Marktgröße und Marktanteil für Tracheostomieprodukte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
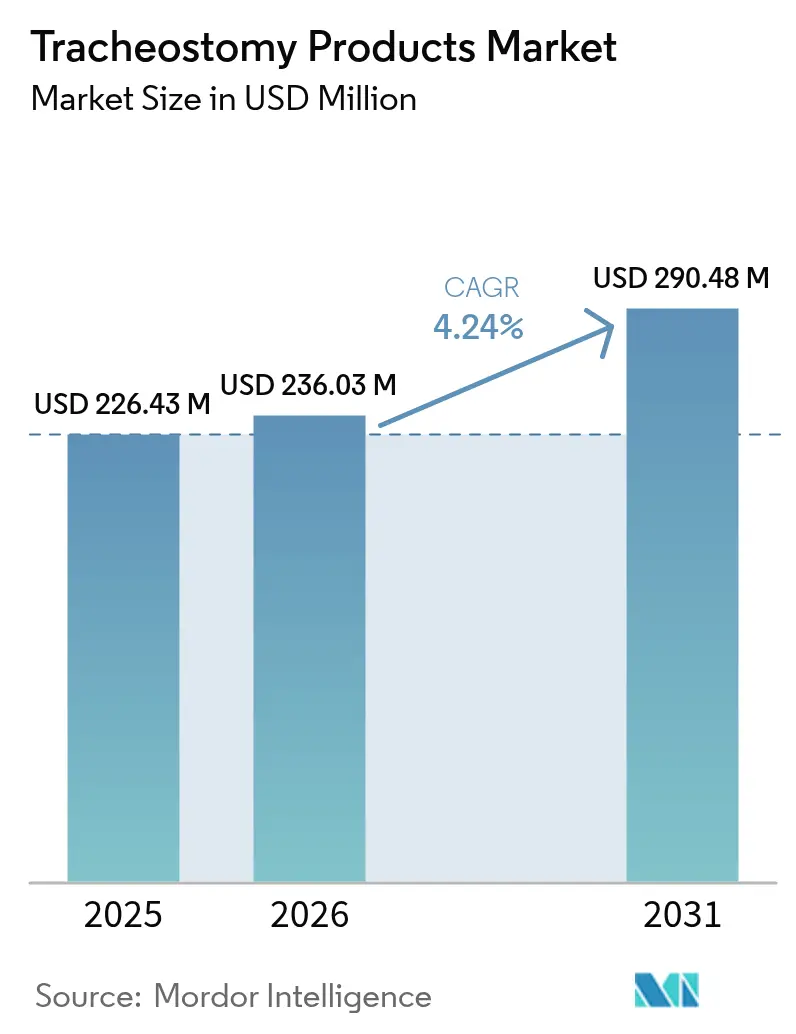
| Marktgröße (2026) | 236.03 Millionen US-Dollar |
| Marktgröße (2031) | 290.48 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
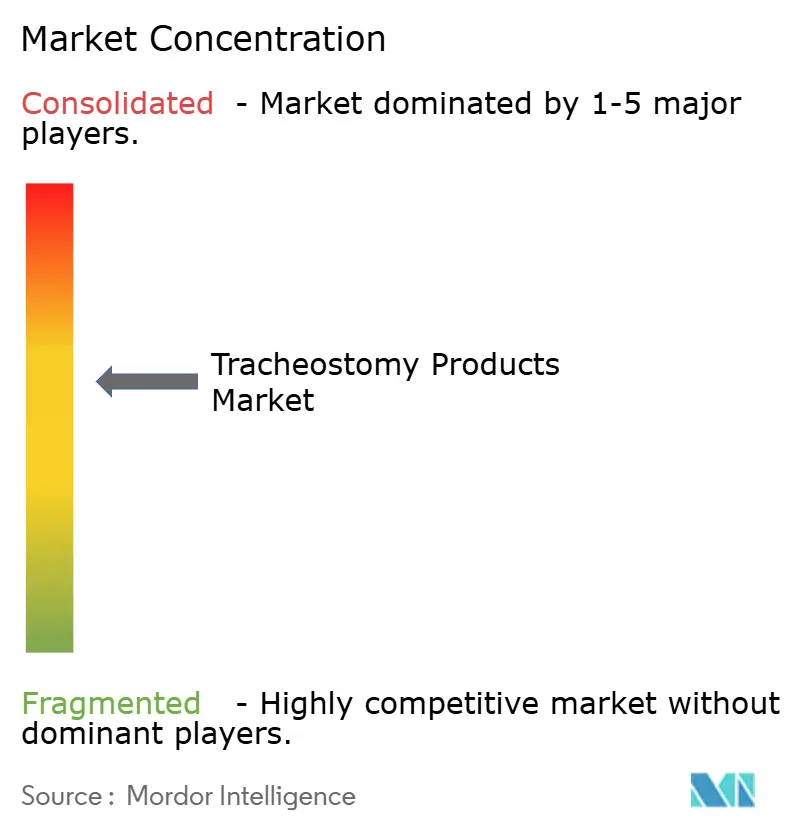
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Tracheostomieprodukte von Mordor Intelligence
Der Markt für Tracheostomieprodukte wurde im Jahr 2025 auf USD 226,43 Millionen bewertet und wird voraussichtlich von USD 236,03 Millionen im Jahr 2026 auf USD 290,48 Millionen bis 2031 wachsen, bei einer CAGR von 4,24 % während des Prognosezeitraums (2026–2031). Das Wachstum resultiert aus der Konvergenz minimalinvasiver perkutaner Techniken, Fortschritten in der Materialwissenschaft und einer wachsenden Kohorte beatmungsabhängiger Patienten, die einen sichereren und komfortableren langfristigen Atemwegszugang anstreben. Klinische Protokolle haben sich von Notfall-Operationsöffnungen hin zu geplanten Eingriffen verschoben, was die Nachfrage nach spezialisierten Tracheostomie-Sets erhöht, die die Operationszeit verkürzen und Komplikationen reduzieren. Krankenhäuser kaufen weiterhin große Mengen konventioneller Tuben, doch Home-Care-Programme beeinflussen nun die Designprioritäten, indem sie intuitive Geräte, einfachen Tubuswechsel und integriertes Fernmonitoring in den Vordergrund stellen. Hersteller, die präzisionsgefertigte Tuben mit interoperablen IoT-Sensoren kombinieren, gewinnen an Marktsichtbarkeit, insbesondere in Nordamerika, wo die Erstattung wertbasierte Atemwegsversorgung begünstigt. Die Widerstandsfähigkeit der Lieferkette prägt ebenfalls Investitionen, da Regulierungsbehörden Tracheostomietuben auf Beobachtungslisten für kritische Geräte setzen und eine Mehrstandort-Produktion empfehlen, um Engpässen entgegenzuwirken.
Wichtigste Erkenntnisse des Berichts
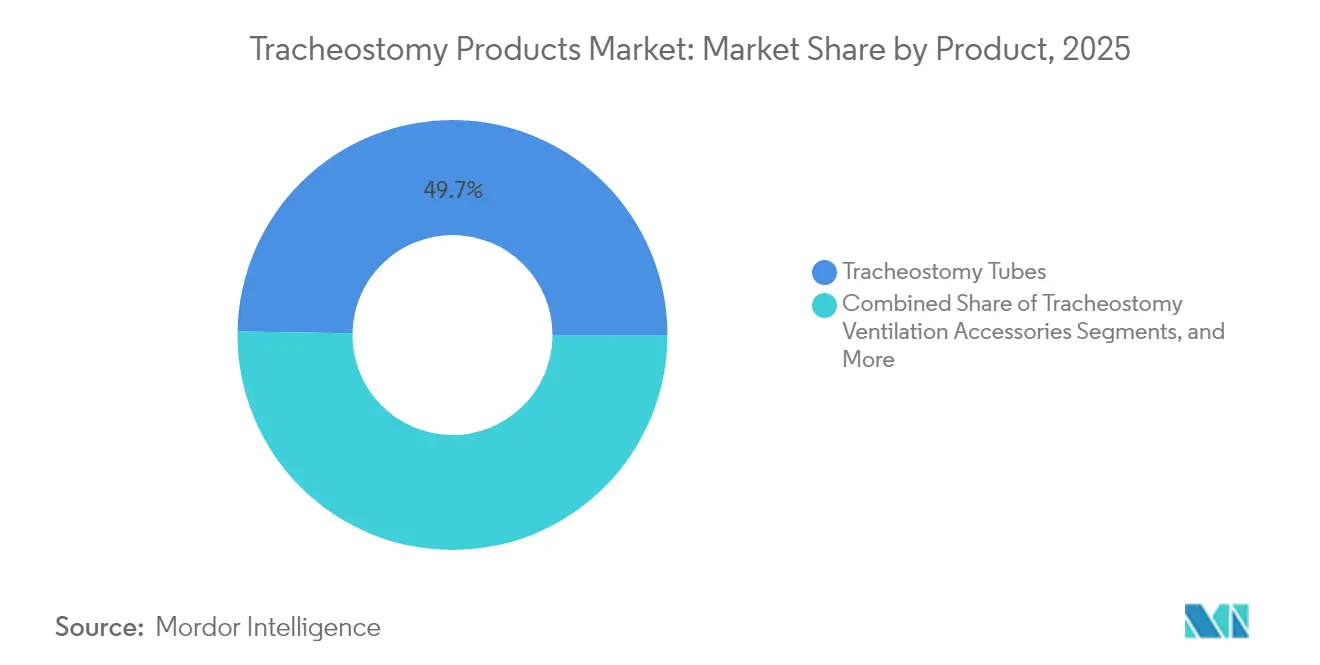
- Nach Produkttyp führten Tracheostomietuben mit einem Marktanteil von 49,74 % am Markt für Tracheostomieprodukte im Jahr 2025, während Beatmungszubehör bis 2031 voraussichtlich mit einer CAGR von 4,74 % expandieren wird.
- Nach Material hielten Polyvinylchlorid und Polyurethan zusammen 51,88 % der Marktgröße für Tracheostomieprodukte im Jahr 2025, doch silikonbasierte Geräte entwickeln sich bis 2031 mit einer CAGR von 4,67 % weiter.
- Nach Verfahrenstyp erzielte die perkutane Dilatationstracheostomie im Jahr 2025 einen Umsatzanteil von 53,35 %; hybride und endoskopisch-assistierte Methoden verzeichnen die schnellste CAGR von 4,96 %.
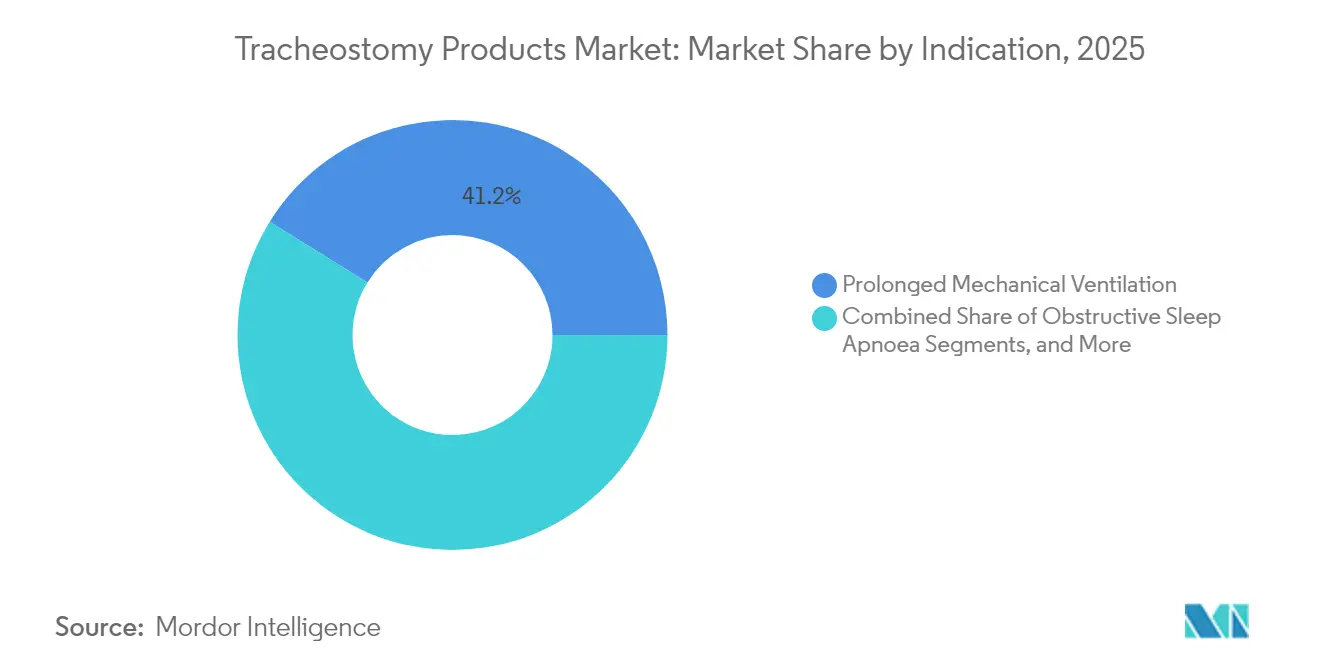
- Nach Indikation entfielen 41,18 % der Marktgröße für Tracheostomieprodukte im Jahr 2025 auf prolongierte mechanische Beatmung, während die obstruktive Schlafapnoe mit einer CAGR von 5,11 % das künftige Wachstum anführt.
- Nach Endnutzer beherrschten Krankenhäuser im Jahr 2025 72,54 % des Umsatzes, während Home-Care-Einrichtungen aufgrund von kostenträgerseitig geförderten Entwöhnungsprogrammen mit einer CAGR von 5,06 % wachsen.
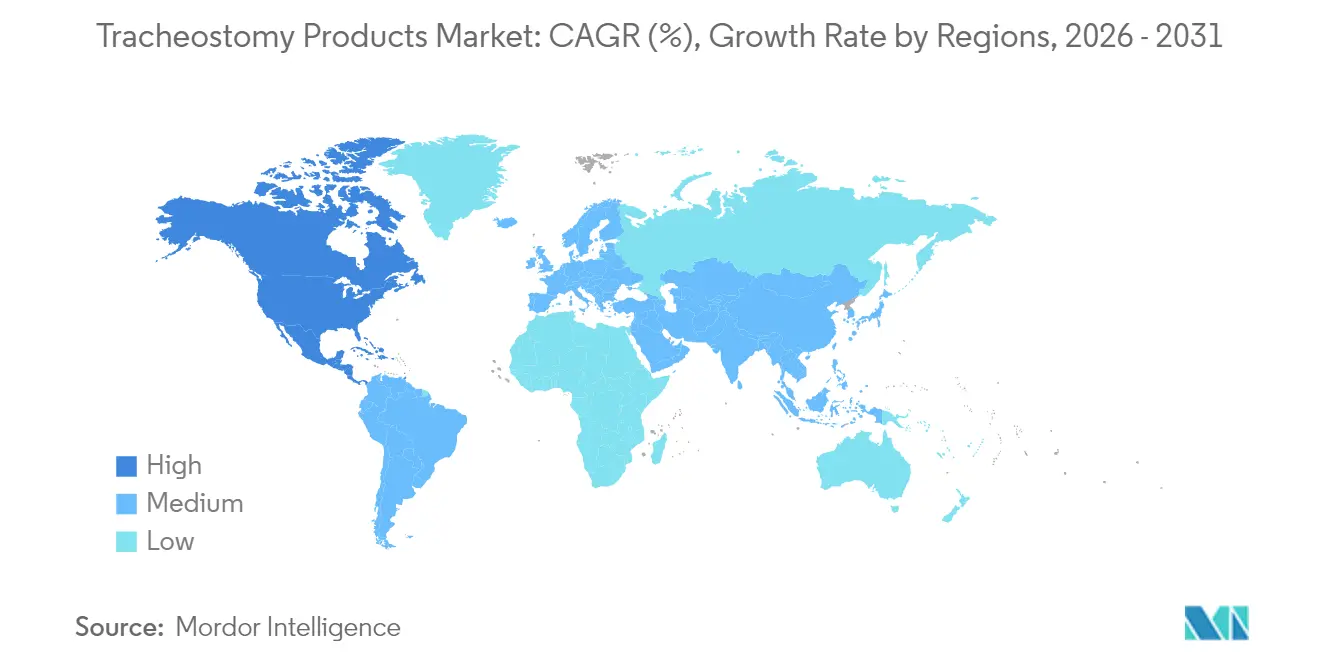
- Nach Geografie trug Nordamerika im Jahr 2025 42,02 % des Umsatzes bei; der asiatisch-pazifische Raum wird voraussichtlich eine CAGR von 5,20 % verzeichnen – die höchste unter allen Regionen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Marktes für Tracheostomieprodukte*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz chronischer Atemwegserkrankungen | +1.2% | Global, mit stärkstem Wachstum im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Alternde Bevölkerung und Intensivstationsaufnahmen | +0.9% | Kernmärkte Nordamerika und Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Vorteilhafte Erstattungsbedingungen in reifen Märkten | +0.7% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu ambulanten Heimentwöhnungsprogrammen | +0.8% | Global, mit frühen Vorteilen in den USA, Kanada und Deutschland | Mittelfristig (2–4 Jahre) |
| Breitere Anwendung minimalinvasiver perkutaner Techniken | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Kontinuierliche technologische Verbesserungen bei Tuben | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz chronischer Atemwegserkrankungen
Die weltweiten Fälle chronischer Atemwegserkrankungen stiegen im Jahr 2024 auf 454,56 Millionen und vergrößerten das Patientenpotenzial für Tracheostomieverfahren [1]Muhammad Usman, „COVID-19-assoziierte Trachealstenose: Ein systematischer Review”, Frontiers in Medicine, frontiersin.org. Post-COVID-Patienten präsentieren nun längere stenotische Segmente und Knorpelschäden, was die perkutane Tracheostomie für die komplexe Atemwegsrehabilitation vorteilhaft macht. Forschungen zu biodegradierbaren Stents und wirkstofffreisetzenden Tuben erweitern die Behandlungsmöglichkeiten und ermutigen Krankenhäuser, in höherpreisige, komplikationsmindernde Plattformen zu investieren. Gerätehersteller, die antimikrobielle Beschichtungen und Echtzeit-Flussüberwachung integrieren, verzeichnen eine stärkere Akzeptanz, da Kliniker darauf abzielen, beatmungsassoziierte Pneumonieraten zu senken und prolongierte Übergänge zur mechanischen Beatmung zu erleichtern. Der Nettoeffekt ist ein messbarer Anstieg des Verfahrensvolumens und eine Präferenz für fortschrittliche Sets, die Dekanülierungsergebnisse optimieren.
Alternde Bevölkerung und Intensivstationsaufnahmen
Patienten im Alter von 50–69 Jahren haben ältere Kohorten überholt und bilden nun die größte tracheostomische Altersgruppe, angetrieben durch höhere Überlebensraten in der Intensivmedizin und eine breitere Berechtigung für elektives Atemwegsmanagement. Prädiktive Analysen, die in elektronische Patientenakten eingebettet sind, leiten Kliniker beim Zeitpunkt des Eingriffs an und fördern den Kauf perkutaner Systeme, die mit bettseitiger Ultraschallführung kompatibel sind. Da mittelalte Überlebende zu Wiederholungsuntersuchungen zurückkehren, verzeichnet der Markt für Tracheostomieprodukte eine Nachfrage nach Tuben, die Komfort, Phonationszubehör und eingebettete Sensoren für das häusliche Monitoring bieten. Anbieter, die ihre Portfolios auf die Effizienz des Intensivstation-Workflows ausrichten, sind in der Lage, höhere Ersatzkäufe und Serviceverträge zu erzielen.
Vorteilhafte Erstattungsbedingungen in reifen Märkten
Die Medicare-Aktualisierungen 2025 gewähren qualifizierten Pflegeeinrichtungen Zahlungserhöhungen von 4,2 % und führen separate Abrechnungsziffern für spezialisierte Atemwegsausrüstung ein, was die Beschaffungsbudgets direkt stärkt [2]US-amerikanische Zentren für Medicare- und Medicaid-Dienste, „Aktualisierung des prospektiven Vergütungssystems für häusliche Gesundheitsversorgung für das Kalenderjahr 2025”, Bundesregister, federalregister.gov. Die häuslichen Gesundheitsregeln erstatten nun vernetzte Tracheostomiegeräte, wenn sie nachweislich Wiederaufnahmen reduzieren, was die Akzeptanz intelligenter Tuben durch Kostenträger beschleunigt. Die USA und führende EU-Staaten setzen zudem Kennzahlen zu sozialen Determinanten um und belohnen Anbieter, deren Produkte bessere Lebensqualitätsergebnisse dokumentieren. Unternehmen, die Praxisdaten vorlegen, die weniger Tubusokklusionen oder Infektionsereignisse belegen, qualifizieren sich für Premiumpreise und weiten die Bruttomarge aus, auch wenn sich das Volumen im Krankenhausbereich stabilisiert. Das regulatorische Umfeld lenkt somit Forschungs- und Entwicklungskapital in Richtung Sensoren, Fernzugriff-Dashboards und Einweg-Tubus-Liner, die messbaren Mehrwert belegen.
Verlagerung hin zu häuslichen Entwöhnungsprogrammen
Häusliche Dekanülierungsinitiativen zeigen eine Erfolgsquote von 31 % bei pädiatrischen Kohorten und verdeutlichen Kosteneinsparungen sowie Komfortgewinne gegenüber verlängerten stationären Aufenthalten. Um Laien-Pflegekräfte zu unterstützen, optimieren Hersteller Tubenanschlüsse, Absaugventile und akustische Alarme zu integrierten Plattformen, die sich mit Telemedizin-Portalen verknüpfen lassen. Cloud-verbundene akustische Sensoren übertragen Atemklanddaten an Kliniker und ermöglichen proaktive Eingriffe sowie die Reduzierung von Notfallbesuchen. Schulungsvideos, farbcodierte Reinigungssets und Einweg-Verbrauchsmaterialien bilden ergänzende Einnahmequellen und fördern die Markentreue. Da die Erstattung auf häusliche Beatmungsprogramme abgestimmt wird, profitiert der Markt für Tracheostomieprodukte von wiederkehrenden Lieferumsätzen und Serviceverträgen, die an die IoT-Infrastruktur geknüpft sind.
Hemmfaktorauswirkungsanalyse des Marktes für Tracheostomieprodukte*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Eingriffs- und Gerätekosten | -0.8% | Global, mit stärkeren Auswirkungen in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Geräteassoziiertes Infektionsrisiko | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an ausgebildeten Dekanülierungsteams | -0.4% | Global, besonders ausgeprägt in ländlichen Gebieten | Langfristig (≥ 4 Jahre) |
| Lieferketteninstabilität bei Silikon und Silber | -0.5% | Global, mit Fertigungskonzentration in Asien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Eingriffs- und Gerätekosten
Tracheostomie-Sets, postoperative Verbrauchsmaterialien und spezialisiertes Personal erhöhen zusammen die Gesamtbetriebskosten und belasten Budgets in ressourcenarmen Krankenhäusern. Wertbasiertes Beschaffungswesen verpflichtet Lieferanten nun dazu, pharmaökonomische Modelle vorzulegen, die Premiumsilikon- oder Silbertuben mit kürzeren Intensivaufenthalten verknüpfen. Distributoren begegnen dem Preisdruck durch Leasing-to-own-Pakete und Schulungsprogramme, die die Kapitalaufwendungen verteilen. Ausschreibungen in Schwellenmärkten bevorzugen weiterhin Standard-PVC-Tuben, was die Akzeptanz vernetzter Geräte trotz klinischer Vorteile dämpft. Der Kostendruck veranlasst Anbieter daher, die Komponentenanzahl zu reduzieren, regionale Fertigung einzuführen und Portfoliotierungen auszubauen, um den Volumenanteil zu schützen.
Geräteassoziiertes Infektionsrisiko
Die beatmungsassoziierte Pneumonie betrifft bis zu 50 % der intubierten Patienten, und resistente Krankheitserreger erschweren die Therapie und erhöhen den systemischen Antibiotikaeinsatz. Krankenhäuser zögern daher, unerprobte Lumenoberflächen oder poröse Materialien ohne mehrjährige Ergebnisdaten einzuführen. Regulierungsbehörden fordern eine rigorose Sterilitätsvalidierung und verlängern damit die Zulassungsfristen für Nanomaterial- oder wirkstofffreisetzende Designs. Haftungsbedenken drängen Käufer zu etablierten Marken mit umfangreichen Vigilanz-Aufzeichnungen und hemmen den Markteintritt für Start-ups trotz technischer Neuheiten. Lieferanten reagieren, indem sie kontinuierliche Manschettendruckmonitore und antimikrobielle Hülsen in Premium-Sortimentseinheiten integrieren, um Infektionsschutzausschüsse zu überzeugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Tracheostomieprodukte
Nach Produkttyp:
Tuben sichern den Kernumsatz, während Zubehör beschleunigtDie dem Markt für Tracheostomieprodukte zuzurechnende Marktgröße für Tuben erreichte im Jahr 2025 USD 112,66 Millionen, was 49,74 % des weltweiten Umsatzes entspricht. Trotz anhaltender Kommodifizierung behalten Tuben ihre Vorrangstellung, da jedes Atemwegsverfahren eine gut sitzende Kanüle erfordert. Tubenhersteller verteidigen ihren Marktanteil durch inkrementelle Verbesserungen wie Medtronics konische Manschette, die Leckagen um 99 % reduziert und den lateralen Wanddruck um 18,6 % senkt. Beatmungszubehör – Filter, Sprechventile und Befeuchtungskammern – wächst am schnellsten mit einer CAGR von 4,74 % bis 2031, da Krankenhäuser auf ganzheitliche Infektionsschutz-Bündel setzen. Vernetzte Zubehörteile, die Atemflussmetriken protokollieren, lassen sich nahtlos in elektronische Patientenakten integrieren und positionieren Lieferanten für servicebasierte Umsätze.
Das Zubehörwachstum spiegelt auch die Ausweitung der häuslichen Pflege wider, wo Familien schlüsselfertige Sets bevorzugen, die Absaugung, Verbandswechsel und Notfallmanagement vereinfachen. Intelligentes Zubehör überträgt Warnmeldungen an Telegesundheitszentren und hilft Klinikern, Entwöhnungsprotokolle zu verfeinern. Diese Entwicklung von eigenständigen Kanülen hin zu vollständigen Atemweg-Ökosystemen erhöht die Wechselbarrieren und fördert Mehrprodukt-Beschaffungsverträge. Die Branche für Tracheostomieprodukte sieht daher neues Cross-Selling-Potenzial, wobei Verbrauchsmaterialien stabile wiederkehrende Einnahmen liefern, die längere Austauschzyklen für Basistuben ausgleichen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material:
Biokompatibles Silikon gewinnt gegenüber kostengünstigem PVCPVC und Polyurethan hielten im Jahr 2025 einen Marktanteil von 51,88 % aufgrund niedriger Stückkosten und etablierter Fertigungswerkzeuge. Dennoch wuchs Silikon mit einer CAGR von 4,67 %, angetrieben durch reduzierte Überempfindlichkeitsreaktionen und verbesserte Strömungseigenschaften bei Hochfrequenz-Beatmungsverfahren. Der Markt für Tracheostomieprodukte profitiert, wenn Intensivstationen Silikon für komplexe Fälle einsetzen, was die durchschnittlichen Verkaufspreise erhöht und Premium-Forschungs- und Entwicklungsaktivitäten stimuliert. Hybridkonstruktionen, die Silikoneinlagen in PVC-Hüllen einbetten, balancieren Kosten mit Leistung und erleichtern regulatorische Zulassungswege, was mittlere Angebotsklassen ermöglicht.
Silber- und Edelstahltuben werden weiterhin für rekonstruktive oder onkologische Hals-Kopf-Bedürfnisse eingesetzt, bei denen Haltbarkeit und antimikrobielle Eigenschaften wichtig sind. Aufkommende biologisch abbaubare Polymere wie PLGA und PLA gewinnen Forschungsförderung und bieten temporäre Atemwegsgerüste, die langfristige Komplikationen umgehen. Mit Nanopartikeln infundierte Beschichtungen stören Biofilm-Bildung, während die Lumenpatenz erhalten bleibt, doch Skalierungsherausforderungen bestehen weiterhin. Rohstoffengpässe während der Pandemie haben die Abhängigkeit von asiatisch-zentrischen Silikonlieferketten aufgezeigt, was Dual-Sourcing- und lokale Compoundierungs-Investitionen anregt, um Kontinuität zu sichern und Krankenhäusern Sicherheit bezüglich der Lieferfristen zu geben.
Nach Verfahrenstyp:
Perkutane Techniken als Grundlage des modernen AtemwegsmanagementsDie perkutane Dilatationstracheostomie erzielte im Jahr 2025 53,35 % des weltweiten Umsatzes und signalisiert das klinische Vertrauen in die bettseitige Ultraschallführung, die die durchschnittliche Verfahrensdauer auf 17 Minuten reduziert. Ihre Dominanz verstärkt die Nachfrage nach spezialisierten Dilatatoren, gebogenen Einführhilfen und Einweg-Sets, die eine kontrollierte Dilatation ohne bronchoskopische Unterstützung ermöglichen. Hybride und endoskopisch-assistierte Ansätze bleiben eine Nische, wachsen aber am schnellsten mit einer CAGR von 4,96 %, da kombinierte Bildgebung und flexible Endoskope anatomische Komplexitäten adressieren.
Die offene chirurgische Tracheostomie bleibt unverzichtbar bei Traumata und akuter oberer Atemwegsobstruktion, insbesondere in ressourcenärmeren Einrichtungen ohne Ultraschall. Steigende Fachkenntnis der Anwender bei perkutanen Sets verlagert jedoch Kaufmuster hin zu kitbasierten Lösungen, die Einführhilfen, Spritzenballon-Prüfer und zurechtschneidbare Halsplatten bündeln. Lieferanten, die an Bord befindliche Manschettendrucksensoren, Einwegabdeckungen und Echtzeit-Lageanzeigesysteme hinzufügen, wandeln Verfahrenswerkzeuge in Datenquellen um und stärken Plattform-Ökosysteme sowie den Gesamtvertragswert im Markt für Tracheostomieprodukte.
Nach Indikation:
Beatmungsabhängigkeit überwiegt, doch Schlafapnoe gewinnt rasantDie prolongierte mechanische Beatmung umfasste im Jahr 2025 einen Marktanteil von 41,18 % und bleibt die dominierende Indikation, da Intensivstationen darauf abzielen, schnelles Entwöhnen mit Atemwegssicherheit in Einklang zu bringen. Anspruchsvolle Entwöhnungsalgorithmen integrieren Hustenstärke, diaphragmatischen Ultraschall und endoskopische Schluckuntersuchungen und lenken die Nachfrage hin zu leicht einstellbaren Tuben mit subglottischen Absauganschlüssen. Die obstruktive Schlafapnoe verzeichnet die schnellste CAGR von 5,11 %, da die Diagnostik über morbid adipöse Erwachsene hinaus auf kraniofaziale Anomalien und neuromuskuläre Folgeerkrankungen ausgeweitet wird.
Krebsbedingte Atemwegsobstruktion und Trauma erfordern jeweils maßgeschneiderte Tubenformen und verlängerte Schäfte. Pädiatrische angeborene Anomalien treiben Innovationen für kleinere Durchmesser, weiche Flansche und niedrigprofilierte Anschlüsse an, die auf wachsende Hälse zugeschnitten sind. Prädiktive Analysen gruppieren nun Indikationen mit Beatmungslängenprognosen und leiten Beschaffungsteams bei der Lagerhaltungsmischung und Tubusdesignvariationen an, wodurch Lieferrückstände im Markt für Tracheostomieprodukte stabilisiert werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhäuser dominieren, aber häusliche Pflege gewinnt an BedeutungKrankenhäuser erzielten im Jahr 2025 72,54 % des Tracheostomieumsatzes und fungierten als zentraler Knotenpunkt für Erstanlage, akutes Monitoring und Komplikationsmanagement. Budgetpriorisierte Einkaufsausschüsse bevorzugen weiterhin Volumenverträge für Standard-PVC-Sets, doch spezialisierte Intensivstationen wechseln nun zu intelligenten Tuben, die sich mit Alarm-Dashboards integrieren lassen. Im Gegensatz dazu verzeichnen häusliche Pflegeeinrichtungen eine CAGR von 5,06 %, da Kostenträger eine frühere Entlassung finanzieren, um Bettenkosten zu senken. Tragbare Absaugpumpen, wiederverwendbare Reinigungssets und telemedizintaugliche Sprechventile füllen neue verbraucherorientierte Kataloge.
Ambulante Kliniken und Tagespflegezentren verwalten routinemäßige Tubuswechsel, Dekanülierungsbeurteilungen und Sprachtherapiesitzungen und sichern so wiederkehrende Zubehörbestellungen. Schulungsprogramme für pflegende Familienangehörige treiben das Verbrauchsmaterialvolumen voran und steigern die Akzeptanz von Telegesundheitsabonnements. Anbieter, die Cloud-Dashboards, Austauscherinnerungen und Logistikunterstützung bereitstellen, verbessern die Kundenbindung und gewinnen mehrjährige Serviceverträge und stärken damit die Kundentreue im Markt für Tracheostomieprodukte.
Geografische Analyse
Markt für Tracheostomieprodukte in Nordamerika
Nordamerika kontrollierte im Jahr 2025 42,02 % des globalen Umsatzes, gestützt durch eine umfangreiche Intensivkapazität, strenge Produktsicherheitsaufsicht und Medicare-Zahlungsaktualisierungen, die vernetzte Atemwegsgeräte begünstigen. Die Akzeptanz perkutaner Kits in den USA beschleunigte sich, als Fachgesellschaften Leitlinien für den bettseitigen Ultraschall veröffentlichten, und die Vergütung im postakuten Bereich unterstützt nun telemonitorierte Dekanülierungsprogramme. Kanada spiegelt diesen Trend durch eine universelle Versorgung wider und fördert standardisierte Tubusbündel, die die provinzübergreifende Beschaffungskomplexität reduzieren.
Markt für Tracheostomieprodukte in Europa
Die Märkte der Europäischen Union bieten gemeinsam ein robustes Margenumfeld dank des Rahmens der Medizinprodukteverordnung, der die Anforderungen an klinische Nachweise harmonisiert und eine Premiumpreisgestaltung für Silikon- und Silbertuben aufrechterhält. Deutschland und Frankreich treiben die Akzeptanz perkutaner Techniken voran, da ein universeller Ultraschallzugang auf Intensivstationen besteht, während Italien und Spanien die häusliche Entwöhnung fördern, um die begrenzte Bettenkapazität auszugleichen. Der Brexit veranlasste das Vereinigte Königreich, seine eigenen regulatorischen Unterlagen zu überarbeiten, dennoch bevorzugen NHS-Initiativen weiterhin KI-gestützte Überwachungstools, die die Vermeidung von Wiederaufnahmen dokumentieren.
Markt für Tracheostomieprodukte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 5,20 % die höchste CAGR, da demografische Alterung, die Prävalenz chronischer Lungenerkrankungen und die staatliche Gesundheitsversorgungsexpansion zusammentreffen. Chinas Investitionen in tertiäre Intensivstationen und Programme für Atemtherapeuten erweitern die adressierbare Installationsbasis für intelligente Tracheostomieplattformen. Japans ausgereifte Krankenversicherung deckt hochwertige Silikontuben ab und fördert lokale Produktionspartnerschaften. Indien und südostasiatische Länder stimulieren preissensible Segmente und veranlassen hybride PVC-Silikon-Angebote sowie eine schrittweise Einführung kostengünstiger perkutaner Sets. Australien und Südkorea führen mit fortschrittlichen eHealth-Akten Validierungsstudien für IoT-basierte Manschettendrucktelemetrie durch und gestalten so die Produktspezifikationen der nächsten Generation im Markt für Tracheostomieprodukte.

Regulatorisches Umfeld
In den Vereinigten Staaten werden Tracheostomietuben und Tubusmanschetten von der FDA als Medizinprodukte der Klasse II gemäß 21 CFR 868.5800 reguliert. In der Praxis bedeutet dies in der Regel eine 510(k)-Marktzulassungsmitteilung sowie die Einhaltung der Qualitätssystemvorschriften (Quality System Regulation), die für lebenserhaltende Geräte gelten. Von der FDA anerkannte Konsensstandards prägen zudem die Verifizierungs- und Validierungsunterlagen für den Marktzugang, wobei ISO 5366:2016 weithin für Design, Prüfung, Kennzeichnung und Anschlussanforderungen bei Tracheostomietuben für Erwachsene und Kinder herangezogen wird.
In Europa fallen Tracheostomietuben unter die Medizinprodukteverordnung (EU) 2017/745 (MDR). Tracheostomietuben für den Langzeitgebrauch werden gemäß den Regeln des Anhangs VIII üblicherweise als Klasse IIb eingestuft, was die Einbindung einer Benannten Stelle und einen tieferen klinischen und Post-Market-Nachweisaufwand als bei risikoärmeren Atemwegsverbrauchsmaterialien mit sich bringt. Die MDCG-Leitlinien zur Klassifizierung unter der MDR verstärken zudem die Notwendigkeit, Produkte nach vorgesehener Nutzungsdauer sowie danach zu unterscheiden, ob sie mit aktiven Geräten wie Beatmungsgeräten zusammenwirken, was die Konformitätsbewertungspfade (Anhang IX/X/XI) und den Umfang der für die globale Portfolioharmonisierung erforderlichen technischen Dokumentation prägt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Rohstoffeinsatzstoffen, darunter medizinisches PVC, Polyurethan und Silikonelastomere, sowie speziellen Zusatzstoffen wie Vorprodukten für antimikrobielle Beschichtungen. Die Hersteller führen anschließend Präzisionsextrusion oder -formgebung durch, montieren Manschetten und Innenkanülen und verpacken die Produkte, um eine sterile Präsentation zu gewährleisten. Die Sterilisation (üblicherweise per Gammastrahlung) ist ein zentraler nachgelagerter Zwischenschritt, der den Durchsatz einschränken kann, wenn die Verarbeitungskapazität knapp wird. Nach der Sterilisation durchlaufen die Produkte regulatorische Freigabe-, Kennzeichnungs- und UDI-Prozesse und gelangen dann über Direktvertrieb, Sammeleinkaufsverträge und Medizinprodukte-Distributoren in Krankenhaus- und Homecare-Kanäle.
Die nachgelagerte Nachfrage wird durch Arbeitsabläufe im Versorgungsumfeld getrieben. Krankenhäuser und Intensivstationen kaufen Tuben und perkutane Dilatationstracheostomie-Kits in der Regel in großen Mengen, während Homecare-Programme Beatmungszubehör, Reinigungs- und Pflegesets sowie auf Pflegepersonen ausgerichtete Verbrauchsmaterialien regelmäßig nachfragen. Auch die Breite des Portfolios und der Kanalzugang sind wichtig, um die Atemwegsabdeckung aufrechtzuerhalten, und Konsolidierung wird genutzt, um Produktlinien zu erweitern; beispielsweise stärkte die Übernahme von Hood Laboratories durch Everis Medical im Mai 2026 dessen Angebot im Bereich Chirurgie und Atemwegsmanagement, was zeigt, wie M&A Fertigungs-Know-how, etablierte Kundenbeziehungen und Cross-Selling-Hebelwirkung im gesamten Atemwegs-Ökosystem hinzufügen kann.
Wettbewerbslandschaft
Der Markt für Tracheostomieprodukte weist eine moderate Konsolidierung auf, wobei Medtronic, Teleflex und Smiths Group den globalen Marktanteil durch breite Portfolios, Skalenproduktion und regulatorische Kompetenz verankern. Medtronic nutzt TaperGuard-Innovationen und Einweg-Einführungssets, um mehrjährige Systemverträge mit führenden US-amerikanischen integrierten Versorgungsnetzwerken zu sichern. Teleflex setzt auf perkutane Verfahrenspakete, die mit desinfizierten Bronchoskopen gebündelt sind, was die Einrichtungszeit für Intensivpflegepersonal verkürzt und Cross-Selling fördert. Smiths Group behält trotz eines Bivona-Rückrufs 2024 aufgrund von Flanschtrennungen die Krankenhaustreue durch schnelle Korrekturmaßnahmen und transparente Feldsicherheitshinweise bei.
Anbieter aus dem Bereich digitale Gesundheit besitzen disruptives Potenzial, indem sie energiesparende Sensoren und KI-Strömungsmusteranalysen in Kanülenwände einbetten. Strategische Allianzen zwischen traditionellen Geräteherstellern und Softwareanbietern werden gebildet, um Integrationsrisiken zu mindern und die FDA-Zulassung zu beschleunigen. Materialwissenschaftlich ausgerichtete Start-ups präsentieren biologisch abbaubare Gerüste onkologischen Zentren, während Auftragshersteller in Malaysia und Mexiko Kapazitäten ausbauen, die Silikon-Lieferengpässe mindern. In allen Regionen schätzen Beschaffungsteams dokumentierte Infektionsreduktionsansprüche und bewährte Lieferkontinuität, was den Einkauf hin zu Lieferanten lenkt, die Innovation mit operativer Zuverlässigkeit verbinden. Die resultierende Dynamik erhält moderate Preissetzungsmacht aufrecht und regt gleichzeitig zur Portfoliodiversifizierung im gesamten Markt für Tracheostomieprodukte an.
Marktführer für Tracheostomieprodukte
Medtronic Plc
Smiths Group PLC
Teleflex Incorporated
Boston Medical Products Inc.
TRACOE medical GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Tracheostomieprodukte
- Medtronic
- Smiths Group
- Teleflex
- Boston Medical Center
- TRACOE medical
- Cook Group
- Fuji Systems
- Fisher & Paykel Healthcare
- Troge Medical
- Pulmodyne
- Atos Medical AB
- Intersurgical
- Ambu
- Coloplast (Servona)
- Becton Dickinson (CareFusion)
- ICU Medical
- Mercury Medical
- Passy-Muir Inc.
- SunMed LLC
- Boston Scientific

Marktchancen und Zukunftsaussichten
Produktdifferenzierung schafft weiterhin Freiraum jenseits von Standard-PVC-Tuben, insbesondere dort, wo Anbieter messbare Reduzierungen von Komplikationen wie Biofilmbildung, Gewebeirritation und Infektionsrisiko anstreben. ISO 5366:2016 dient als praktischer Bezugspunkt für Design-, Prüf-, Kennzeichnungs- und Sterilversorgungsanforderungen, was Herstellern zugutekommt, die konforme Anschlüsse und Kennzeichnungen mit fortschrittlichen Materialien (Silikon- und Verbundkonstruktionen) kombinieren. Es unterstützt zudem jene, die Leistungsmerkmale wie subglottische Absaugwege validieren.
Homecare-Entwöhnungsprogramme und wertorientierte Atemwegsversorgung erweitern die Nachfrage nach intelligenten Tracheostomie-Plattformen, die Tuben und Zubehör mit der Überwachung von Manschettendruck, Luftstrom und Geräteintegrität kombinieren und die Geräteauswahl an den in ausgereiften Erstattungsumgebungen genannten Prioritäten zur Vermeidung von Wiedereinweisungen ausrichten. Aktuelle Marktaktivitäten deuten zudem auf einen anhaltenden kommerziellen Fokus auf Tracheostomie-Portfolios innerhalb der breiteren Atemwegs- und Kopf-Hals-Versorgung hin: Das Branding-Rollout von Atos Medical im März 2026 über Verpackung und Kommunikation unterstreicht eine erneute Betonung von Portfoliosichtbarkeit und Standardisierung am Behandlungsort. Parallel dazu deutet die laufende Forschungsaktivität, einschließlich eines im März 2026 veröffentlichten Machbarkeitsberichts zu einem intratrachealen Dichtscheibenkonzept, auf anhaltende Innovation hin, die auf sichere Atemwegsmanagement- und Verschlusslösungen abzielt, die in Zubehör- und Tubendesigns der nächsten Generation einfließen können.
Jüngste Branchenentwicklungen im Markt für Tracheostomieprodukte
- Mai 2026: Everis Medical gab die Übernahme von Hood Laboratories bekannt, wodurch Kompetenzen im Atemwegsmanagement und bei HNO-Geräten in das Portfolio aufgenommen wurden. Der Deal erweitert die Produktbreite in der chirurgischen Atemwegsversorgung und kann die Vertriebshebelwirkung für gebündelte Atemwegslösungen in akuten und postakuten Versorgungsumgebungen stärken.
- September 2025: Atos Medical aktualisierte die Produktdokumentation für das Tracoe Experc Dilation Set, das bei der Ciaglia-Technik für die perkutane Dilatationstracheostomie verwendet wird. Die Aktualisierung unterstützt die verfahrenstechnische Standardisierung und stärkt die systembasierte Positionierung des Kits für Bettseite-Arbeitsabläufe auf der Intensivstation.
- August 2024: Fisher and Paykel Healthcare führte das F&P my820 System in den Vereinigten Staaten ein, einen häuslichen Atemluftbefeuchter, der sich an die Umgebungsbedingungen anpasst und die Kondensation im Schlauchsystem reduziert. Diese Markteinführung unterstützt häusliche Beatmungssysteme, bei denen die Befeuchtungsleistung das Sekretmanagement und die Belastung von Pflegepersonen bei Tracheostomie-Patienten beeinflusst.


Markt für Tracheostomieprodukte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die mit Produkten zur Schaffung und Aufrechterhaltung eines Tracheostomie-Atemwegs sowie zur Unterstützung der laufenden Versorgung erzielt werden, vom Eingriffsset bis hin zu routinemäßigem Ersatz und Patientenkomfortartikeln. Wir behandeln dies als Markt für Medizinprodukte und Verbrauchsmaterialien, der direkt mit Tracheostomie-Versorgungsumgebungen verknüpft ist.
Umfangsausschlüsse: Wir schließen Sprachprothesen für Laryngektomie, allgemeine Materialien für die endotracheale Intubation sowie Gebraucht- oder aufbereitete Artikel aus.
Übersicht der Segmentierung
- Nach Produkttyp
- Tracheostomietuben
- Tracheostomie-Beatmungszubehör
- Tracheostomie-Reinigungs- und Pflegesets
- Sonstige Produkttypen
- Nach Material
- PVC und Polyurethan
- Silikon
- Metall (Silber / Edelstahl)
- Biologisch abbaubare Polymere und weitere
- Nach Verfahrenstyp
- Chirurgische / offene Tracheostomie
- Perkutane Dilatationstracheostomie (PDT)
- Hybrid / Endoskopisch-assistiert
- Nach Indikation
- Prolongierte mechanische Beatmung
- Kopf- und Halskrebs / Tumoren
- Obstruktive Schlafapnoe
- Trauma und Notfall-Atemwegsversorgung
- Neuromuskuläre und degenerative Erkrankungen
- Angeborene / sonstige Erkrankungen
- Nach Endnutzer
- Krankenhäuser
- Ambulante / Tagespflegezentren
- Häusliche Pflegeeinrichtungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest Europas
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Schreibtischarbeit beginnt mit dem Aufbau einer Faktenbasis rund um Tracheostomie-Eingriffsvolumina und Versorgungspfade, um diese Signale anschließend mit der Gerätenachfrage zu verknüpfen. Hierfür greifen wir auf nicht kostenpflichtige Quellen wie die US Centers for Disease Control and Prevention (CDC), die Weltgesundheitsorganisation (WHO), die OECD-Gesundheitsstatistiken, die Weltbank sowie Datenbankquellen der US-FDA für Gerätezulassungen und Sicherheitsmitteilungen zurück.
Um die Annahmen realistisch zu halten, prüfen wir zudem Geschäftsberichte und Investorenpräsentationen von Unternehmen, klinische Literatur zu Praxismustern der Tracheostomie sowie Websites von Krankenhaus- und Atemtherapieverbänden, die Versorgungsprotokolle beschreiben. An einigen Stellen ergänzen wir mit kostenpflichtigen Abonnements für Unternehmensfinanzdaten und Patentrecherchen sowie für Import- und Exportprüfungen auf Sendungsebene, wo dies hilft, regionale Angebotsströme zu erklären. Dies sind veranschaulichende Beispiele, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung von Lücken verwendet.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um die Schreibtischannahmen zu Einheitenverbrauch pro Patient, Ersatzzyklen und Preisbewegungen in Krankenhäusern, ambulanten Operationszentren und Homecare-Kanälen einem Belastungstest zu unterziehen. Wir sprechen mit einer Mischung aus klinischen Stakeholdern und kommerziellen Rollen und gleichen anschließend Unterschiede nach Region ab, da Eingriffspraktiken und Erstattungsrealitäten von Region zu Region nicht gleich sind.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 37 % | CXOs: 13 % | APAC: 48 % |
| Mid-Tier: 42 % | Funktions-/Abteilungsleiter: 31 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 56 % | Amerika: 21 % |
Marktdimensionierung & Prognose
Die Marktdimensionierung basiert auf einem Top-down-Nachfragepool, bei dem Eingriffs- und Prävalenzsignale in eine behandelte Population rekonstruiert werden, die Tracheostomieprodukte verwendet, und anschließend in den jährlichen Produktverbrauch umgerechnet werden. Wenn das Modell schrittweise dargestellt wird, verläuft die Hauptrechnung durch einen kleinen Satz praktischer Eingabegrößen, und die Gesamtsumme wird am Ende abgeleitet.
Zu den wichtigsten Eingabegrößen zählen Tracheostomie-Eingriffsvolumina und Indikatoren zur Intensivstationsauslastung, das typische Verhältnis von chirurgischen zu perkutanen Techniken, der Anteil der nach der Entlassung im Homecare-Bereich versorgten Fälle sowie die Ersatzhäufigkeit von Tuben und zugehörigen Pflegeartikeln. Die Preisgestaltung erfolgt anhand durchschnittlicher Verkaufspreisspannen nach Produktgruppe und Region und wird anschließend für Inflation und Währungstiming des jeweils bemessenen Jahres angepasst. Die Ergebnisse werden durch selektive Bottom-up-Näherungen bestätigt, etwa stichprobenartige Preisprüfungen über verschiedene Kanäle und eine begrenzte Zusammenfassung der Lieferanten- und Distributorenumsätze, um Über- oder Unterzählungen zu erkennen. Wenn für ein Land nur spärliche öffentliche Eingriffsdaten vorliegen, verwenden wir Proxy-Indikatoren wie Intensivpflegekapazität und Krankheitslast im Bereich Atemwege und bestätigen dies anschließend durch Expertenbefragung.
Für die Prognose stützen wir uns auf Szenarioanalysen, die durch Trendinputs aus Interviews unterstützt werden, da Verbrauchsverschiebungen durch die Einführung von Leitlinien, Änderungen im Versorgungsumfeld-Mix und Erstattungssignale beeinflusst werden können. Wachstumsraten werden zunächst auf Variablenebene angewendet und anschließend in den Marktwert übertragen, was hilft, die Projektion an beobachtbaren Treibern zu verankern.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, sodass die Gesamtsummen nicht von einem einzigen Datenpunkt abhängen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie der Richtung des Eingriffstrends, regionalen Angebotsmustern und den impliziten Ausgaben je behandeltem Patienten, und überprüfen anschließend jedes Land, das auffällig erscheint.
Vor der Freigabe durchlaufen Annahmen und Berechnungen eine mehrstufige Analystenprüfung, und wir kontaktieren ausgewählte Befragte erneut, wenn sich eine wichtige Variable ändert oder eine große Abweichung auftritt. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa größere regulatorische Maßnahmen oder plötzliche Preisänderungen. Kurz vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit die Zahlen die neuesten verfügbaren Informationen widerspiegeln.
Vergleich der Marktgröße für Tracheostomieprodukte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Tracheostomieprodukte zu sehen, da Publisher nicht immer dasselbe Jahr, dieselbe Produktliste oder dieselbe Methode zur Umrechnung der Eingriffsnachfrage in den Gerätewert verwenden. Unterschiede ergeben sich auch aus Preisannahmen, Währungstiming und der Häufigkeit, mit der Schätzungen aktualisiert werden.
Einige veröffentlichte Zahlen stützen sich auf eine breitere Geräteinterpretation oder eine andere Zeitbasis, was benachbarte Atemwegsprodukte einbeziehen oder das scheinbare Marktniveau verändern kann, wenn Trends auf ein neues Startjahr neu verankert werden. Nach Ansicht von Mordor Intelligence werden nur Geräte und Verbrauchsmaterialien gezählt, die direkt mit der Tracheostomieversorgung verbunden sind, während Sprachprothesen für Laryngektomie und allgemeine Intubationsmaterialien ausgeschlossen bleiben, sodass der Nachfragepool an den tracheostomiespezifischen Verbrauchs- und Ersatzzyklen ausgerichtet bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 236,03 Mio. USD (2026) | |
| Gesundheitsverlag A | 217,00 Mio. USD (2024) | Verwendet ein früheres Basisjahr und gibt nicht klar an, welche Produkte ein- und ausgeschlossen sind, sodass benachbarte Atemwegsartikel und ein anderes Preistiming die Gesamtsumme im Vergleich zu einem rein auf Tracheostomie ausgerichteten Verbrauchsmodell verschieben können. |
| Branchenforschungsgruppe B | 230,78 Mio. USD (2025) | Verankert die Reihe an einem anderen Jahr und kann unterschiedliche Wachstumsgeschwindigkeiten über Endnutzer hinweg anwenden, was die implizierten Patientenvolumina und Ersatzraten verändert, die zur Umrechnung der Nachfrage in Wert verwendet werden. |
Insgesamt lässt sich die Spanne hauptsächlich durch Entscheidungen zur Zeitbasis und den Grad erklären, mit dem der Produktumfang eng an die Tracheostomieversorgung gebunden bleibt. Indem wir das Modell an eingriffsbezogenen Verbrauch, Ersatzhäufigkeit und regionale Preislogik binden, erhalten wir eine Marktgröße, die mit klaren Schritten nachvollzogen und reproduziert werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Tracheostomieprodukte?
Der Markt für Tracheostomieprodukte erreichte im Jahr 2026 USD 236,03 Millionen und wird voraussichtlich bis 2031 auf USD 290,48 Millionen bei einer CAGR von 4,24 % wachsen.
Wer sind die wichtigsten Akteure im Markt für Tracheostomieprodukte?
Medtronic Plc, Smiths Group PLC, Teleflex Incorporated, Boston Medical Products Inc. und TRACOE medical GmbH sind die wichtigsten Unternehmen, die im Markt für Tracheostomieprodukte tätig sind.
Welche Region wächst am schnellsten im Markt für Tracheostomieprodukte?
Der asiatisch-pazifische Raum expandiert mit einer CAGR von 5,20 % aufgrund des wachsenden Intensivinfrastrukturnetzwerks, alternder Bevölkerungen und steigender Prävalenz chronischer Lungenerkrankungen.
Warum gewinnen Silikontracheostomietuben an Beliebtheit?
Silikon bietet überlegene Biokompatibilität und reduzierte Atemwegsreizung, was eine CAGR von 4,67 % und zunehmende Präferenz für komplexe Beatmungsfälle antreibt.
Welcher Verfahrenstyp hat den größten Marktanteil?
Die perkutane Dilatationstracheostomie führt mit 53,35 % des weltweiten Umsatzes im Jahr 2025 und spiegelt ihr minimalinvasives Profil und ihre bettseitige Effizienz wider.
Seite zuletzt aktualisiert am:



