
Laryngoskop Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
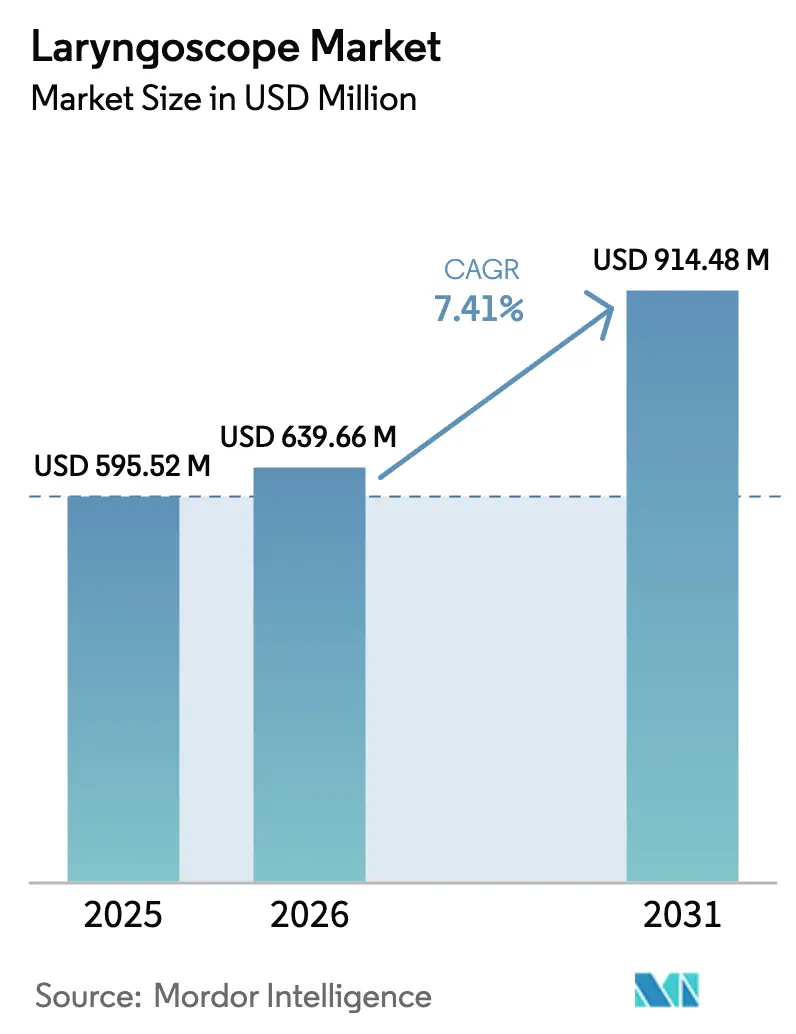
| Marktgröße (2026) | 639.66 Millionen US-Dollar |
| Marktgröße (2031) | 914.48 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
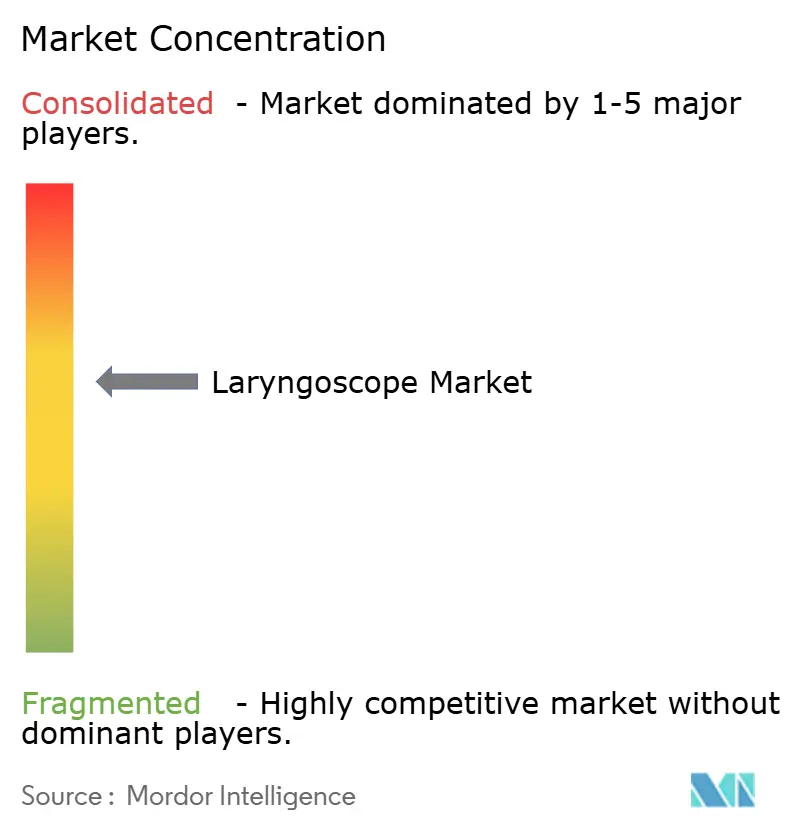
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Laryngoskop Marktanalyse von Mordor Intelligence
Die globale Laryngoskop Marktgröße wird im Jahr 2026 auf 639,66 Millionen USD geschätzt und wächst vom Wert des Jahres 2025 in Höhe von 595,52 Millionen USD, mit Projektionen für 2031 von 914,48 Millionen USD, was einem Wachstum von 7,41 % CAGR über 2026–2031 entspricht. Steigende Eingriffszahlen, vorgeschriebene videogestützte Protokolle und KI-gestützte Führungssysteme treiben die Nachfrage gemeinsam voran. Krankenhäuser dominieren weiterhin die Käufe, während ambulante Operationszentren zunehmend portable Einweggeräte bevorzugen, um die Durchlaufzeiten zu optimieren. Nordamerikanische Kliniker setzen weiterhin die Adoptionsstandards für Video-CMOS-Plattformen, doch asiatisch-pazifische Gesundheitssysteme verzeichnen nun die schnellsten inkrementellen Umsatzzuwächse, da alternde Bevölkerungen den Bedarf an Atemwegsmanagement-Eingriffen erhöhen. Die Überwachung der Lieferkette hinsichtlich CMOS-Sensoren und Sterilisationskapazitäten bleibt kritisch, während die ökologische Überprüfung die Hersteller zu biobasierten Einwegprodukten und Recyclingprogrammen antreibt.
Wichtigste Erkenntnisse des Berichts
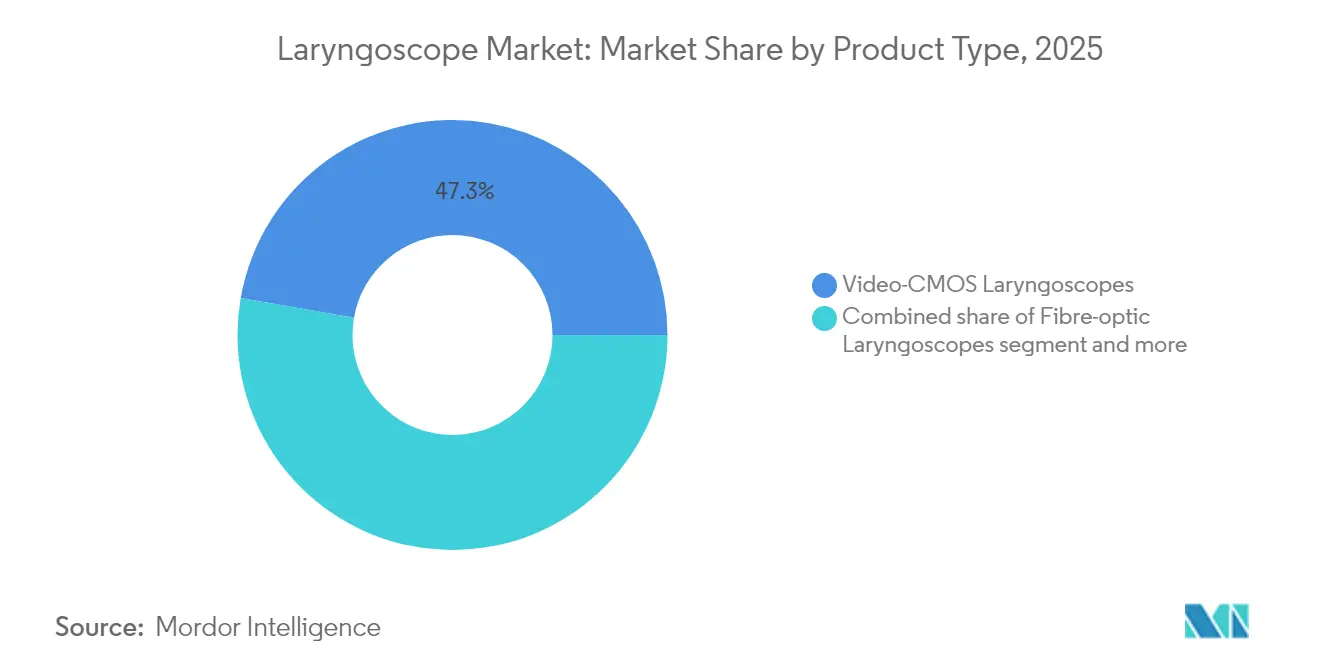
- Nach Produkttyp führten Video-CMOS-Laryngoskope im Jahr 2025 mit einem Laryngoskop Marktanteil von 47,25 % und werden voraussichtlich bis 2031 mit einer CAGR von 8,02 % wachsen.
- Nach Komponente entfielen im Jahr 2025 43,85 % der Laryngoskop Marktgröße auf Klingen, während Verbrauchsmaterialien und Zubehör bis 2031 mit einer CAGR von 8,44 % voranschreiten.
- Nach Verwendbarkeit entfielen im Jahr 2025 59,05 % des Laryngoskop Marktanteils auf wiederverwendbare Plattformen; Einweggeräte werden voraussichtlich bis 2031 mit einer CAGR von 8,28 % wachsen.
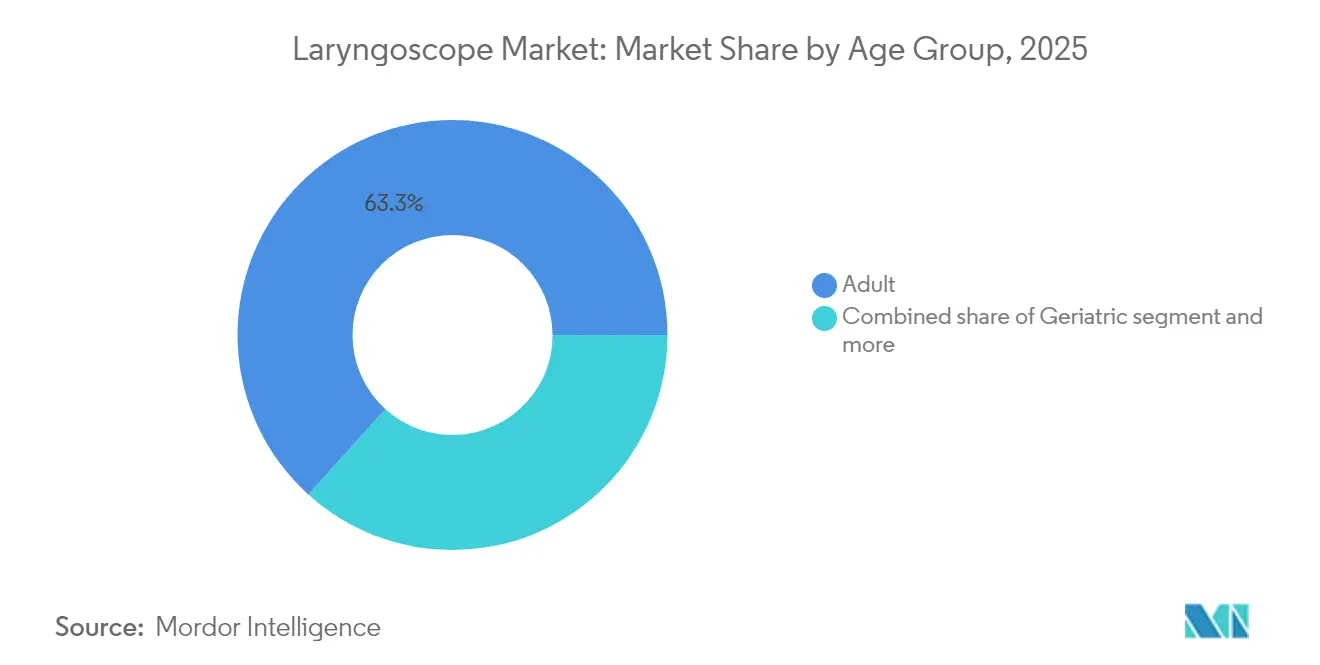
- Nach Altersgruppe repräsentierten erwachsene Patienten im Jahr 2025 63,30 % der Laryngoskop Marktnachfrage; Neugeborenen- und pädiatrische Geräte zeigen eine CAGR von 8,20 % bis 2031.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 65,90 % der Laryngoskop Marktgröße, während ambulante Operationszentren mit einer CAGR von 9,07 % bis 2031 vorankommen.
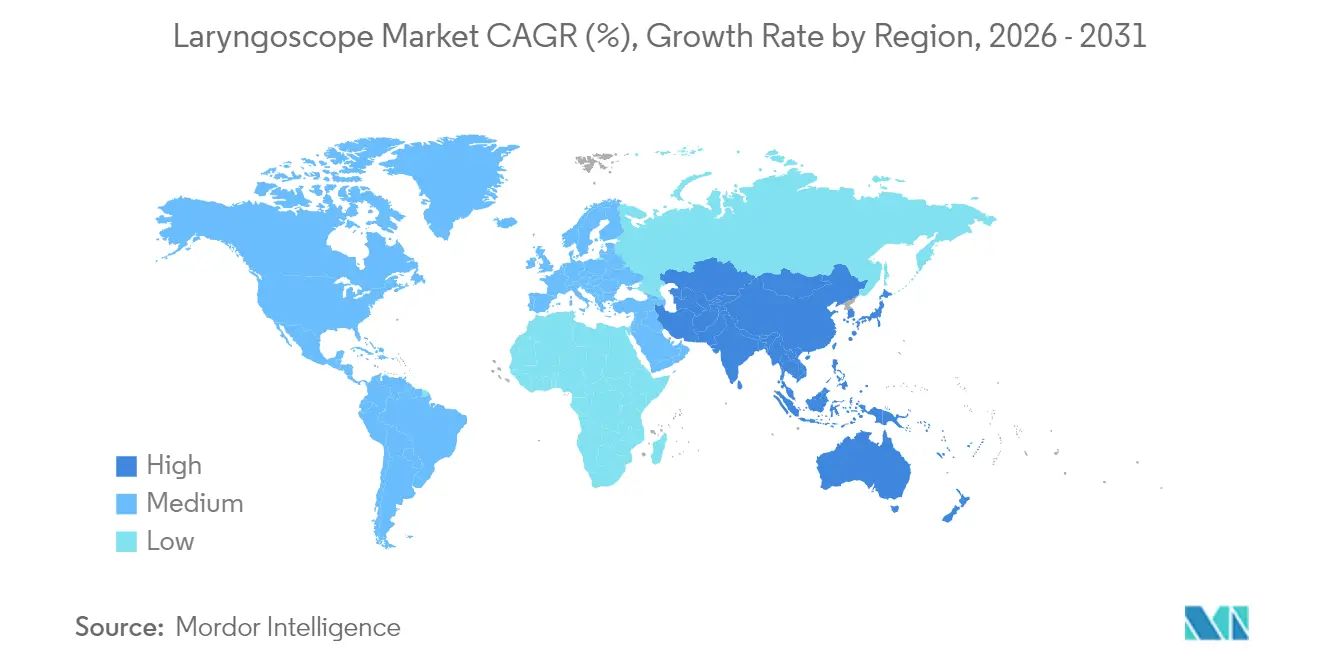
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit 39,10 % der Laryngoskop Marktgröße, während Asien-Pazifik mit einer CAGR von 9,25 % bis 2031 die höchste regionale Wachstumsrate verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren auf die Treiber*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Zunehmende Prävalenz von Kehlkopferkrankungen und Atemwegsmanagement-Eingriffen | +1.8% | Global, verstärkt in alternden Gesellschaften | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei Video- und faseroptischen Systemen | +2.1% | Führungsrolle Nordamerikas & der EU, Adoptionsbeschleunigung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hinwendung zu Einweggeräten zur Infektionskontrolle nach COVID-19 | +1.4% | Global, mit strikten Vorschriften in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Echtzeit-Intubationsführungssysteme | +0.9% | Frühadoption in Nordamerika & der EU, Asien-Pazifik folgt nach | Langfristig (≥ 4 Jahre) |
| Obligatorische Videoprotokolle in der präklinischen Versorgung und im Militär | +0.6% | Regulatorische Vorschriften in Nordamerika & der EU | Mittelfristig (2–4 Jahre) |
| Ausbau ambulanter Operationszentren | +0.7% | Nordamerika führend, globale Verbreitung im Gange | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Kehlkopferkrankungen und Atemwegsmanagement-Eingriffen
Heiserkeit nach Allgemeinanästhesie betraf 11,77 % der im Jahr 2024 untersuchten 104.720 Patienten und unterstreicht, wie häufig laryngoskopiebasierte Nachsorgeeingriffe geworden sind. Die direkten Verfahrenskosten betragen durchschnittlich 842 USD pro diagnostischer Laryngoskopie, und die Nebenkosten für Beratungen und Therapien vervielfachen die Gesamtbelastung. Geriatrische Bevölkerungsgruppen sind einem höheren Dysphagie- und Malignitätsrisiko ausgesetzt, was Kliniker zu frühzeitigen Visualisierungsstrategien veranlasst. Hochgeschwindigkeitsvideoendoskopie kombiniert mit KI erkennt organische Läsionen heute mit einer Genauigkeit von 93 % und verändert die Diagnoseprotokolle. Diese klinischen Realitäten stützen die langfristige Nachfrage nach wiederverwendbaren und Einwegplattformen in stationären und ambulanten Umgebungen.
Technologische Fortschritte bei Video- und faseroptischen Systemen
Die Videolaryngoskopie erzielt bei neonatalen Fällen eine Erstversuchs-Erfolgsquote von 74 % gegenüber 45 % bei direkten Techniken und demonstriert damit klare Leistungsvorteile. Verbesserte CMOS-Sensoren liefern hellere Bilder und weniger Rauschen, während Schnellverbindungs-Batteriegriffen die Einrichtungszeiten verkürzen. Flexible faseroptische Endoskope mit schlankem Profil navigieren unregelmäßige Anatomien in HNO- und Traumaszenarien. Dualsicht-Designs ermöglichen es den Anwendern, traditionelle Sichtlinien beizubehalten und gleichzeitig hochauflösendes Video für Dokumentation und Ausbildung aufzuzeichnen. Echtzeit-KI-Überlagerungen können Epiglottis, Stimmlippen und Trachealringe markieren und unterstützen so weniger erfahrene Fachkräfte bei der Reduzierung von Komplikationen.
Hinwendung zu Einweggeräten zur Infektionskontrolle nach COVID-19
Bis 2024 hatten 21,7 % der Krankenhäuser auf Einwegklingen umgestellt und 8,7 % Einweggriffe eingeführt, um Kreuzkontaminationen zu reduzieren. Eine Lebenszykluskosten-Studie zeigt Kosten pro Verwendung von 171,82 USD für Einweg-Rhinolaryngoskope gegenüber 238,17 USD für wiederverwendbare Geräte, wenn Sterilisationsarbeit und Kapital einbezogen werden. Die Eliminierung von Aufbereitungsschritten gibt Personalzeit frei und verhindert Verzögerungen in Notaufnahmen und ambulanten Operationszentren. Hersteller bringen nun biobasierte Kunststoff-Laryngoskope wie den Spectrum QC eco auf den Markt, der den CO₂-Fußabdruck um 74 % reduziert und dabei die Einwegbequemlichkeit beibehält.
KI-gestützte Echtzeit-Intubationsführungssysteme
Modelle des maschinellen Lernens analysieren Atemwegsbilder Bild für Bild, heben die Positionierungsgenauigkeit von Endotrachealtuben von 73,6 % auf 77,4 % an und steigern die Erkennung kritischer Fehlplatzierungen auf 89,0 %. Experimentelle, KI-geführte Roboterarme navigieren autonom durch Stimmlippen, obwohl der Mainstreameinsatz auf klarere Erstattungs- und regulatorische Wege wartet. Frühe Anwender berichten von schnellerer Entscheidungsfindung in Notaufnahmen, und Lehrkrankenhäuser nutzen KI-Überlagerungsaufzeichnungen für die Weiterbildung von Assistenzärzten. In Verbindung mit Hochgeschwindigkeitsvideo hilft die Steifigkeitskartierung bei der Differenzierung gutartiger von bösartigen Läsionen mit einer Genauigkeit von 83 % und fügt der Atemwegsbildgebung einen onkologischen Mehrwert hinzu.
Analyse der Einflussfaktoren auf die Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Gerätebedingte Atemwegsverletzungen und postoperative Komplikationen | -0.8% | Global, mit höherem Haftungsrisiko in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapital- und Wartungskosten fortschrittlicher Systeme | -1.2% | Vorwiegend Schwellenmärkte, kostensensible Segmente | Mittelfristig (2–4 Jahre) |
| Ökologische Überprüfung des Einweggeräteabfalls (ESG-Druck) | -0.6% | Regulatorischer Fokus der EU & Nordamerikas | Langfristig (≥ 4 Jahre) |
| Lieferkettenunterbrechungen für CMOS-Bildsensoren | -0.9% | Globale Fertigung, konzentriert in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gerätebedingte Atemwegsverletzungen und postoperative Komplikationen
Zahntrauma, Ösophagusperforation und Kehlkopfschwellungen verursachen weiterhin Haftungsrisiken. Der FDA-Rückruf der Klasse I der McGrath MAC Videolaryngoskope aufgrund von Batterieexplosionsrisiken unterstreicht, wie Sicherheitsereignisse Beschaffungsmuster stören können.[1]GlobalData Analysten, "Die FDA ordnet einen Klasse-I-Rückruf der McGrath Mac Laryngoskope an", Medical Device Network, medicaldevice-network.com Pädiatrische Intubationen bergen zusätzliche Risiken aufgrund enger Atemwege und begrenzter Klingengrößen, was zu strengerer Zertifizierung und Simulationstraining führt. Videoplattformen mindern viele Risiken durch verbesserte Glottisvisualisierung, doch Geräteausfälle oder Fehlanwendungen treiben weiterhin Rechtsstreitigkeiten und Versicherungsprämien in die Höhe. Risikoabteilungen in Krankenhäusern gewichten Sicherheitsdaten daher stark bei der Genehmigung von Kapitalanfragen.
Hohe Kapital- und Wartungskosten fortschrittlicher Systeme
Hochleistungs-Videoplattformen haben Listenpreise zwischen 15.000 und 25.000 USD, während direkte Laryngoskope 200–500 USD kosten. Die jährliche Wartung – Sensorkalibrierung, Software-Updates, Bildschirmreparaturen – kann 15 % des Kaufpreises zusätzlich ausmachen. Ländliche Zentren mit geringem Aufkommen haben Schwierigkeiten, den Aufwand ohne gezielte Förderung oder Leasingpläne zu rechtfertigen. Nutzungsbasiertes Leasing und Zahlung-pro-Eingriff-Modelle wurden eingeführt, um Kosten zu verteilen, doch die Erstattung bleibt in vielen Märkten statisch. Die wirtschaftliche Abwägung neigt sich oft hin zu Einwegklingen auf wiederverwendbaren Griffen als Kompromiss zwischen Sicherheit, Erschwinglichkeit und Durchsatz.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Video-CMOS-Dominanz beschleunigt sichVideo-CMOS-Systeme hielten im Jahr 2025 einen Laryngoskop Marktanteil von 47,25 % dank unübertroffener Visualisierung und digitaler Integration. Erstversuchs-Erfolgsgewinne von nahezu 30 Prozentpunkten gegenüber direkten Techniken sichern die Adoption in Traumastationen und neonatalen Intensivstationen. Direkte Macintosh- und Miller-Designs behalten in ressourcenlimitierten Umgebungen aufgrund ihrer Vertrautheit und geringen Kosten ihre Bedeutung. Faseroptische Endoskope adressieren HNO- und erwartete schwierige Atemwege, wo Flexibilität unerlässlich ist.
Videoplattformen werden voraussichtlich bis 2031 jährlich um 8,02 % wachsen, da Gesundheitssysteme die Videointubation in Richtlinien kodifizieren. Mit zunehmender Verbreitung werden Echtzeit-KI-Überlagerungen und cloudbasierte Videoarchivierung zum Standard. Kliniker schätzen die Möglichkeit, Eingriffe zur Qualitätssicherung und medizinisch-rechtlichen Dokumentation aufzuzeichnen. Unterdessen deuten Forschungsprototypen, die starre Optik mit eingebetteten Augmented-Reality-Hinweisen kombinieren, auf den nächsten Leistungssprung hin.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Komponente:
Klingeninnovation treibt das Wachstum von VerbrauchsmaterialienKlingen machten im Jahr 2025 43,85 % der Laryngoskop Marktgröße aus und spiegeln ihre zentrale Rolle und häufigen Umsatz wider. Metall- und Polymerkanten-Designs verfügen nun über hochintensive LED-Beleuchtung und Antibeschlagsschichten. Mac-Klingen dominieren die Erwachsenenchirurgie, während Miller-Varianten für neonatale Atemwege bevorzugt werden.
Verbrauchsmaterialien und Zubehör zeigen eine CAGR von 8,44 %, angetrieben durch Einwegadoption und modulare Clip-on-Sensoren. Hersteller verfolgen wiederkehrende Einnahmen durch proprietäre Klingenpatronen und Einweg-Lichtleiter. Krankenhäuser genehmigen diese Ausgaben bereitwillig, da die Stückkosten im Verhältnis zu den OP-Einnahmen gering sind und die Infektionskontrollvorteile quantifizierbar sind.
Nach Verwendbarkeit:
Einwegschwung fordert die Wirtschaftlichkeit von Wiederverwendbaren herausWiederverwendbare Plattformen beherrschten im Jahr 2025 noch 59,05 % des Laryngoskop Marktanteils, da Hochvolumenzentren die niedrigsten Kosten pro Nutzung erzielen. Griffe aus Edelstahl halten Tausende von Zyklen stand und sind mit einem breiten Klingenportfolio kompatibel.
Einwegmodelle wachsen jedoch jährlich mit 8,28 %, da COVID-19 die Kalkulation des Infektionsrisikos verschoben hat. Notaufnahmen schätzen die Grab-and-Go-Bequemlichkeit, während ambulante Operationszentren Sterilisationswarteschlangen vermeiden, die den schnellen Fallwechsel verlangsamen würden. Biobasierte Kunststoffe und Recycling-Rücknahme-Initiativen helfen dabei, Umweltvorschriften mit der Praktikabilität von Einwegprodukten in Einklang zu bringen.
Nach Altersgruppe:
Pädiatrische Spezialisierung treibt Innovation voranErwachsene erwirtschafteten 63,30 % des Umsatzes im Jahr 2025 und spiegeln damit Operationsvolumen und Notfallaufrufe wider. Die Geräteauswahl ist breit gefächert, von klassischen Mac-Klingen bis hin zu Dualsicht-Videogeräten.
Neugeborenen- und pädiatrische Segmente entwickeln sich mit einer CAGR von 8,20 %, da miniaturisierte Optiken und sanft gekrümmte Klingen nun beim ersten Versuch eine Erfolgsquote von 74 % gegenüber 45 % bei direkten Methoden erzielen. Farbcodierte Größenmatrizen vereinfachen die Bevorratung und reduzieren Fehler. Die wachsende Erkenntnis über langfristige Atemwegstraumata bei Säuglingen fördert die frühe Adoption von hochauflösendem Video, um mehrere Passagen zu minimieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
ASC-Migration verändert die MarktdynamikKrankenhäuser behielten im Jahr 2025 mit 65,90 % Marktdominanz dank breitem Verfahrensumfang und Kapitalbudgets. Lehreinrichtungen standardisieren auf Video-CMOS für Dokumentation, Weiterbildung von Assistenzärzten und Prüfpfade.
Ambulante Operationszentren expandieren mit einer CAGR von 9,07 %, angetrieben durch die Migration ambulanter Eingriffe. Acht von zehn ambulanten Operationen in den USA finden nun in ambulanten Operationszentren statt, und die Leitungsteams bevorzugen kompakte, portable Videogeräte mit Einwegklingen, die einen schnellen Fallwechsel unterstützen. Leasingverträge bringen die Gerätekosten mit schwankenden Fallvolumen in Einklang.
Geografische Analyse
Nordamerika Laryngoskop-Markt
Nordamerika hielt 2025 einen Anteil von 39,10 % am globalen Umsatz. Rettungsdienste schreiben Video-Laryngoskopie-Kits für Einsatzfahrzeuge des erweiterten Lebenserhaltungssystems vor, und Krankenhäuser integrieren die Aufnahmen in elektronische Patientenakten. FDA-Hinweise zur Versorgungskettensicherheit und Sterilisationsresilienz beeinflussen Kaufentscheidungen. Kanada folgt ähnlichen Mustern, während Mexikos Modernisierungsprogramm für öffentliche Krankenhäuser die Einführung im mittleren Preissegment vorantreibt.
Asien-Pazifik Laryngoskop-Markt
Asien-Pazifik verzeichnet mit einer CAGR von 9,25 % das höchste Wachstum. China finanziert umfangreiche Geräteaufrüstungen und treibt seinen Medizingerätemarkt bis 2025 auf 210 Milliarden USD. Japans überalternde Gesellschaft bedingt höhere Pro-Kopf-Intubationsraten. Indien und Südostasien investieren in Sekundärversorgungsnetzwerke und Medizintourismus und priorisieren dabei kosteneffiziente, aber fortschrittliche Video-Klingen. Bündel aus wiederverwendbaren Griffen und Einwegklingen stoßen in diesen Märkten auf große Resonanz.
Europa Laryngoskop-Markt
Europa wächst stetig unter strengen Abfallreduzierungs- und Infektionsschutzrichtlinien. Kreislaufwirtschaftsvorschriften beschleunigen die Einführung biobasierter Produkte. Deutschland und Frankreich rüsten Rettungswagenflotten mit kompakten Video-Laryngoskopen aus, während das Vereinigte Königreich National Health Service-Mittel in KI-fähige Plattformen lenkt. Aufstrebende mittel- und osteuropäische Mitgliedstaaten nutzen EU-Kohäsionsfonds, um HNO-Einheiten und Anästhesiewagen zu modernisieren.

Regulatorisches Umfeld
Laryngoskope fallen unter etablierte Regelwerke für Medizinprodukte, die Produktdesignkontrollen, Lieferantenqualifizierung und Verpflichtungen nach dem Markteintritt betreffen. In den Vereinigten Staaten klassifiziert die FDA Laryngoskope gemäß 21-CFR-Pfaden, die Klasse-I-Kategorien für nicht-starre Laryngoskope (Produktcode CAL) und starre Laryngoskope (Produktcode CCW) umfassen, wobei verwandte Visualisierungsendoskope wie Nasopharyngoskope in Klassifikationen mit höherem Risiko eingestuft werden (zum Beispiel Klasse II unter Produktcode EQN). Diese Klassifikationen prägen die Kennzeichnung, die Erwartungen an das Qualitätssystem und das Ausmaß der Prüfung vor Markteinführung, insbesondere bei videofähigen Plattformen, die Elektronik, Batterien und Softwarefunktionen einführen.
Die Anerkennung von Normen und Durchsetzungsmaßnahmen der Aufsichtsbehörden schaffen kurzfristige Compliance-Anker für globale Hersteller. Die FDA hat ISO 7376:2020 (einschließlich AMD1:2025) als Konsensnorm für Laryngoskope mit nicht-flexiblen Spateln anerkannt, und die Übergangsfrist für frühere Versionen läuft bis zum 19. Dezember 2027, was ein definiertes Zeitfenster für Aktualisierungen der Dokumentation und der Design-Historie setzt. Getrennt davon zeigen FDA-Importwarnungen zu bestimmten in Japan hergestellten medizinischen Geräten von Olympus (wie in Schreiben an Gesundheitsdienstleister vom Juni 2025 mitgeteilt), wie Feststellungen zum Qualitätssystem die Verfügbarkeit der Lieferkette und Beschaffungspläne stören können. Olympus gab öffentlich an, dass die Behebungsmaßnahmen bis zum Ende des Geschäftsjahres, das am 31. März 2026 endet, abgeschlossen sein sollen, was die Marktauswirkungen einer dauerhaften QSR-Compliance für die Kontinuität multinationaler Lieferketten unterstreicht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Laryngoskope reicht von der Produktentwicklung und klinischen Validierung über die Beschaffung von Komponenten (Optik, CMOS-Sensoren, LEDs, Batterien, Kunststoffe/Metalle), die Endmontage und Qualitätsfreigabe bis hin zum Vertrieb über Krankenhaus- und ambulante Kanäle. Der Lebenszyklus-Support ist ebenfalls von Bedeutung, einschließlich Schulung, Reparatur, Software-Updates und Garantieverwaltung. Video-CMOS-Systeme fügen Elektronik- und Firmware-Ebenen hinzu, was die Abhängigkeit von qualifizierten Komponentenlieferanten und Test-/Validierungsprotokollen erhöht. Einweg-Spatel und Einmalgriffe verschieben den Fokus hin zu Formgebung, Verpackung und Sterilisationskapazität mit hohem Durchsatz, sofern zutreffend.
Die Widerstandsfähigkeit der Lieferkette hängt von der grenzüberschreitenden Logistik für Elektronik und Präzisionsteile ab, wobei der asiatisch-pazifische Raum eine wichtige Rolle bei der vorgelagerten Verfügbarkeit von Bildsensoren und anderen elektronischen Unterbaugruppen spielt. Da die Vorschriften für Medizinprodukte validierte Prozesse und einen genehmigten Lieferantenstatus erfordern, ist der Wechsel von Komponentenquellen langsamer als in der Unterhaltungselektronik. Um die Kontinuität zu gewährleisten, beziehen Hersteller kritische Teile häufig von zwei Lieferanten, halten Sicherheitsbestände oder integrieren Schlüsselsubsysteme (zum Beispiel Batterien und Bildgebungsmodule), wenn die Skalierung dies unterstützt. Nachgelagert beeinflussen Krankenhäuser und Einkaufsgemeinschaften die Konfigurationswahl, etwa wiederverwendbare Plattformen plus Einweg-Spatel gegenüber vollständigen Einweg-Kits, basierend auf den Gesamtbetriebskosten, Infektionskontrollrichtlinien und Aufbereitungsbeschränkungen. Serviceinfrastruktur und Schulung werden daher zu einem wesentlichen Bestandteil der Anbieterdifferenzierung neben der Hardware-Leistung.
Wettbewerbslandschaft
Der Laryngoskop Markt weist eine moderate Fragmentierung auf, wobei führende Anbieter technologischen Vorsprung und strategische Akquisitionen kombinieren, um ihre Positionen zu festigen. Medtronic nutzt vertikale Integration bei Sensoren und Batterien, um hochluminige Videogriffe zu entwickeln, die Autoklavenzyklen standhalten. Ambu, der Pionier in der Einweg-Bronchoskopie, erweitert sein Modell auf Einweg-Videolaryngoskope und sichert mehrjährige Rahmenverträge mit der US-amerikanischen Veteranengesundheitsverwaltung. KARL STORZ schloss im Februar 2025 die Übernahme von medi-G ab und brachte damit Präzisionsfräskompetenz für pädiatrische Klingen in das Unternehmen und stärkte die Lieferkettenresilienz.
Olympus kooperierte im Oktober 2024 mit Proximie, um eine gerätunabhängige digitale OP-Plattform zu lancieren, die HD-Laryngoskop-Feeds für Fernbetreuung und KI-Annotation überträgt. Kliniker können Führungshinweise in Echtzeit überlagern, was Lernkurven verkürzt und Techniken über Mehrstandort-Gesundheitssysteme hinweg standardisiert. Sicherheitsereignisse verschärfen den Wettbewerb: Der FDA-Klasse-I-Rückruf des McGrath MAC im September 2024 aufgrund von Batterieexplosionsrisiken veranlasste einen schnellen Austausch durch Wettbewerber, die sicherere Lithium-Eisenphosphat-Chemien bewarben, und mehrere Systeme gewannen Notfallbeschaffungsverträge als Ersatz.
Aufkommende Störer greifen Nachhaltigkeit und klinische Nischenlücken an. Verathon führte den Spectrum QC eco ein, hergestellt aus 80 % biobasiertem Kunststoff, mit einem behaupteten CO₂-Fußabdruck-Rückgang von 74 % ohne Einbußen bei Steifigkeit oder optischer Klarheit. Start-ups wie das in Bath ansässige InovScope entwickeln 3D-gedruckte modulare Klingen, die individuelle Krümmungen für kranio-faziale Anomalien ermöglichen, während Seouls Airmate KI integriert, die die Tubusgröße basierend auf Live-Stimmlippenfalten-Messungen vorhersagt. Weißflecken-Chancen tauchen in pädiatrischen und militärischen Protokollen auf, wo Klingenminiaturisierung, Robustheit und EMI-abgeschirmte Elektronik spezielle Standards erfüllen. Regulierungsbehörden erhöhen die Cybersicherheitsanforderungen und zwingen Anbieter, Verschlüsselungschips einzubetten, die aufgezeichnete Atemwegsvideos schützen. Insgesamt stellen diese Kräfte sicher, dass die Wettbewerbsdynamik nicht nur von der optischen Leistung abhängt, sondern auch von der Lebenszyklusnachhaltigkeit, der Software-Raffinesse und dem Verkaufsschulungsangebot, das Kliniker nun von Partnern im sich entwickelnden Laryngoskop Markt erwarten.
Laryngoskop-Branchenführer
Medtronic plc
Olympus Corporation
Teleflex Incorporated
Baxter (Hill-Rom Co., Inc.)
Nihon Kohden Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Laryngoskop-Markt
- Medtronic
- Ambu
- Karl Storz
- Verathon
- Teleflex
- Olympus
- Baxter (Hill-Rom Co., Inc.)
- Nihon Kohden
- Penlon Ltd (BPL Medical Technologies)
- Flexicare Medical
- Smiths Group
- Venner Medical International
- UE Medical Devices, Inc.
- Timesco Healthcare Ltd.
- Vivid Medical, Inc.
- Intersurgical Ltd.
- Clarus Medical

Marktchancen und Zukunftsaussichten
Die Chance liegt in der Verbesserung der Atemwegsvisualisierung bei gleichzeitiger Vereinfachung von Arbeitsabläufen, Schulung und Dokumentation. Die Einführung des McGRATH MAC+ Video-Laryngoskops durch Medtronic im Juni 2026, das eine verbesserte Visualisierung, rückblickende Aufzeichnung und ein kabelloses wiederaufladbares Batteriesystem hervorhebt, deutet auf fortgesetzte Investitionen in Funktionen hin, die zu Lehrkrankenhäusern (Verfahrenserfassung für Ausbildung und Qualitätsüberprüfung) und Umgebungen mit hoher Fluktuation im Akutbereich (OP, Intensivstation, Notaufnahme, Rettungsdienst) passen. Da Gesundheitssysteme den Videoeinsatz ausweiten, entstehen geräteunabhängige digitale Arbeitsabläufe und Fernunterstützung ebenfalls als Vermarktungsweg. Dies wird durch die Partnerschaft von Olympus mit Proximie im Oktober 2024 zur Übertragung von HD-Streams für Fern-Proktoring und KI-Annotation unterstützt.
Ein zweiter Bereich für Marktlücken liegt an der Schnittstelle von Infektionskontrolle und Nachhaltigkeit. Bis 2024 war ein messbarer Anteil der Krankenhäuser auf Einweg-Spatel und Einmalgriffe umgestiegen, und Hersteller reagierten mit biobasierten Einwegoptionen wie dem Spectrum QC eco von Verathon (80 % biobasierter Kunststoff, mit einer angegebenen Reduzierung des CO2-Fußabdrucks um 74 %). Diese Produktentscheidungen entsprechen der Beschaffungsprüfung in Europa und Nordamerika hinsichtlich Einwegabfall. Die Robustheit von Lieferanten und Compliance bleibt ebenfalls ein Differenzierungsmerkmal. Der Klasse-I-Rückruf von McGrath-MAC-Geräten durch die FDA im Jahr 2024 (Risiko einer Batterie-Explosion) sowie die FDA-Importwarnungen vom Juni 2025 bezüglich bestimmter in Japan hergestellter Olympus-Geräte zeigen, dass Sicherheits- und Qualitätsvorfälle die Beschaffung schnell zu Anbietern mit validierten Batterien, stabiler Sensorversorgung und starker Marktüberwachung sowie Umsetzung von Korrekturmaßnahmen umlenken können.
Recent Industry Developments in Laryngoskop-Markt
- Juni 2026: Die Markteinführung erweitert die datenreichen Optionen für das Atemwegsmanagement in verschiedenen Umgebungen. Die Einführung des McGRATH MAC+ Video-Laryngoskops mit größerem hochauflösendem Bildschirm, rückblickender Aufzeichnung und kabellosem wiederaufladbarem Akku für OP/Intensivstation/Notaufnahme/Rettungsdienst stärkt das Atemwegsportfolio und die klinischen Datenfähigkeiten von Medtronic.
- Juni 2026: Die Zusammenarbeit verbindet Endoskopie-Visualisierung mit HNO-Lösungen, um Arbeitsabläufe zu optimieren. Die strategische Zusammenarbeit mit KARL STORZ, die Endoskopie-Visualisierung mit den HNO-Lösungen von Medtronic in den USA integriert, verschiebt die Beschaffungsdynamik hin zu kombinierten Ökosystemen und anbieterübergreifenden Lösungen.
- Mai 2026: Die Einführung erweitert die Einweg-HNO-Instrumente in Nordamerika. Olympus Corporation bringt Einweg-Rhinolaryngoskope der Serie E-Steriscope in Kanada auf den Markt, diversifiziert damit das Olympus-Portfolio und beschleunigt die Einführung von Einwegprodukten in der Region.


Laryngoskop-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Markt als der Umsatz definiert, der mit Laryngoskopen und deren zugehörigen Komponenten erzielt wird, die zur Visualisierung des Kehlkopfs und zur Unterstützung des Atemwegsmanagements in klinischen Umgebungen verwendet und dann über standardisierte Beschaffungskanäle im Gesundheitswesen länderübergreifend verkauft werden.
Ausgeschlossene Bereiche: Ausgeschlossen sind Gebühren für diagnostische Laryngoskopie-Verfahren und andere Atemwegsgeräte, die keine Laryngoskope sind.
Übersicht der Segmentierung
- Nach Produkttyp
- Direkte (Macintosh / Miller) Laryngoskope
- Faseroptik-Laryngoskope
- Video-CMOS-Laryngoskope
- Starre indirekte Geräte und weitere
- Nach Komponente
- Klingen
- Mac-Klingen
- Miller-Klingen
- Griffe
- Verbrauchsmaterialien & Zubehör
- Klingen
- Nach Verwendbarkeit
- Einweg
- Wiederverwendbar
- Nach Altersgruppe
- Neugeborene & Pädiatrisch
- Erwachsene
- Geriatrisch
- Nach Endnutzer
- Krankenhäuser
- Kliniken
- Ambulante Operationszentren
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- GCC
- Südafrika
- Rest von Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit dem Aufbau des Nachfragebildes sowie des regulatorischen und Sicherheitskontexts für Atemwegsmanagement und Intubation und bildet dann ab, wie Gerätetypen in Krankenhäusern und ambulanten Einrichtungen eingeführt werden. Wir haben frei zugängliche öffentliche Quellen wie CDC-Gesundheitsdaten, WHO-Gesundheitsstatistiken, OECD-Gesundheitsindikatoren, die Bevölkerungs- und Alterungsdatenreihen der Weltbank sowie FDA-Gerätedatenbanken (einschließlich Sicherheitsmitteilungen und Rückrufen) überprüft, um Nutzungssignale zu verstehen, die Ersatz- und Aufrüstzyklen beeinflussen können.
Um Nachfragesignale mit tatsächlichen Ausgaben zu verknüpfen, umfasste die Sekundärforschung auch Unternehmensmeldungen, Investorenpräsentationen, Ausschreibungsbekanntmachungen sowie renommierte klinische und Verbandspublikationen, die Praxismuster und die Technologiemigration hin zur Videonutzung diskutieren. Ausgewählte kostenpflichtige Datenbanken, die Unternehmensfinanzen und Nachrichten, Patentaktivitäten und Handelsströme auf Versandebene verfolgen, wurden verwendet, um die Lieferantenexposition zu überprüfen und Doppelzählungen von Komponenten, die mit Komplettsystemen verkauft werden, zu vermeiden. Die hier aufgeführten Quellen der Schreibtischrecherche sind beispielhaft, und viele weitere öffentliche Referenzen wurden ebenfalls zur Validierung und Klärung während der Analyse verwendet.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um die Dimensionierungsannahmen zu überprüfen, die aus öffentlichen Daten schwer zu bestätigen sind, insbesondere Verschiebungen im Mix zwischen direkten und Video-Einheiten, die Durchdringung von Einwegprodukten und die Preisspannen nach Versorgungsumgebung. Wir sprachen mit einer breiten Auswahl an Befragten aus Herstellern, Distributoren, Klinikern und Beschaffungsverantwortlichen in Amerika, EMEA und APAC, damit regionale Praxisnormen und Beschaffungsbeschränkungen im endgültigen Modell berücksichtigt werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 31 % | CXOs: 12 % | APAC: 38 % |
| Mittleres Segment: 49 % | Funktions-/Bereichsleiter: 40 % | EMEA: 35 % |
| Kleinere Anbieter: 20 % | Manager: 48 % | Amerika: 27 % |
Marktdimensionierung und Prognose
Die Marktdimensionierung basiert auf einer Top-down-Struktur, bei der Indikatoren für Verfahrensintensität und Versorgungskapazität verwendet werden, um den adressierbaren Nachfragepool nach Region zu rekonstruieren, der dann anhand von Annahmen zu Akzeptanz und Ersatz in Stückzahlen und Ausgaben umgerechnet wird. Wir verankern das Modell an Variablen, die die Befragten mit praktischen Details bestätigen konnten, und einige angenehm einfache Prüfungen bleiben bestehen, damit die Berechnung nachvollziehbar bleibt.
Zu den wichtigsten verwendeten Eingaben gehören der jährliche Volumentrend bei chirurgischen und Notfall-Intubationen, das Wachstum der Intensivstations- und OP-Kapazitäten, der Anteil der Videolaryngoskopie bei Protokollen für schwierige Atemwege, die Einführung von Einweg-Spateln zur Infektionskontrolle und typische Ersatzzyklen für wiederverwendbare Griffe und Bildgebungssysteme. Für die Preisgestaltung verwendet das Modell einen gestaffelten ASP-Ansatz nach Produkttyp und Endnutzer, wobei die Währungsumrechnung konsistent unter Verwendung derselben Zeitkonvention über alle Regionen hinweg erfolgt. Selektive Bottom-up-Näherungen werden dann verwendet, um die Gesamtsummen zu bestätigen, wie zum Beispiel stichprobenartige Umsatzangaben von Lieferanten, Überprüfungen der Stückzahlen durch Kanalpartner und ein Plausibilitätsabgleich des Verbrauchs von Spateln und Griffen im Vergleich zu geschätzten Systeminstallationen.
Die Prognose verwendet Szenarioanalysen, gestützt durch eine leichte Regression auf Verfahrens- und Kapazitätstreiber, und wird dann mit primärem Feedback zu Beschaffungszyklen und dem Zeitpunkt der Technologieerneuerung angepasst. Wo ein Bottom-up-Näherungswert in kleineren Ländern unvollständig ist, werden Lücken anhand von Verhältniswerten vergleichbarer Märkte basierend auf Krankenhausinfrastruktur und Einkommensniveau gefüllt und dann im Validierungsschritt erneut überprüft, bevor die Reihe finalisiert wird.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Triangulation zwischen den Modellergebnissen und unabhängigen Signalen sowie durch Abweichungsprüfungen über Regionen, Produkttypen und Endnutzer hinweg, damit die Gesamtsummen nicht von plausibler Nachfrage abweichen. Ausreißer werden markiert, wenn die implizierten Einheiten pro Einrichtung, der Spatelverbrauch pro Intubation oder die ASP-Entwicklung unvereinbar mit den Angaben der Befragten erscheinen, und die Annahmen werden dann überarbeitet.
Vor der Freigabe wird die Arbeit in mehreren Schritten überprüft, zunächst auf Analystenebene hinsichtlich Arithmetik und Logik, und dann durch einen zweiten Durchgang mit Fokus auf Konsistenz über die Zeitreihe. Die Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie größere regulatorische Änderungen, Lieferunterbrechungen und bemerkenswerte Verschiebungen bei der Einführung von Einwegprodukten ausgelöst werden. Unmittelbar vor der Auslieferung wird ein neuer Aktualisierungsdurchgang abgeschlossen, damit die Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Laryngoskope von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Laryngoskope können stark variieren, da die Umfangsgrenzen unterschiedlich gezogen werden und weil dieselben Eingaben wie die Videoakzeptanz und der Einweg-Mix nicht immer gleich behandelt werden. Unterschiede ergeben sich auch aus der Wahl des Basisjahres, dem Zeitpunkt der Währungsumrechnung und der Häufigkeit, mit der das Modell nach Änderungen bei Preis- oder Beschaffungsmustern aktualisiert wird.
Umsätze aus Verfahrensdienstleistungen und Verbrauchsmaterialien für Krankenhausintubationen, die keine Laryngoskop-Spatel sind, sind häufige Posten, die die Zahlen nach oben treiben, und sie lassen sich in öffentlichen Quellen oft nur schwer sauber trennen. In dieser Studie liegen diese Posten außerhalb des Anwendungsbereichs von Mordor Intelligence, wodurch die Gesamtsumme ausschließlich an Geräte- und Komponentenverkäufe gebunden bleibt und dann anhand des installierten Bestands und des Ersatzverhaltens überprüft wird, anstatt an breiten Atemwegsausgaben.
Vergleich von Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 595,52 Mio. USD (2025) | |
| Globale Beratungsgesellschaft A | 1,10 Mrd. USD (2024) | Verwendet einen breiteren Geräte-Oberbegriff und kann angrenzende HNO- und Atemwegsvisualisierungsinstrumente einbeziehen, was den Ausgabenpool im Vergleich zu einem reinen Laryngoskop-Umsatzmodell aufbläht. Auch das Basisjahr und der Zeitpunkt der Währungsumrechnung unterscheiden sich, wodurch der umgerechnete USD-Wert weniger vergleichbar ist. |
| Branchenverlag B | 387,40 Mio. USD (2025) | Scheint sich auf eine engere Produktdefinition zu stützen und könnte Komponentenumsätze, die über Kanäle gebündelt werden, unterzählen, insbesondere Spatel und Griffe, die zusammen mit Systemen verkauft werden. Eine eingeschränkte Sichtbarkeit auf die Durchdringung von Einwegprodukten und den Ersatzrhythmus kann die Schätzung ebenfalls nach unten ziehen. |
Die Tabelle zeigt, dass die Streuung hauptsächlich dadurch erklärt wird, was als im Anwendungsbereich liegender Umsatz gezählt wird und wie Mix und Preisgestaltung Jahr für Jahr fortgeschrieben werden. Indem die Gesamtsummen auf Verfahrens- und Kapazitätssignalen verankert und dann mit praktischen Lieferanten- und Kanalprüfungen abgeglichen werden, bleibt die Schätzung auf klare Variablen zurückführbar, die bei Marktverschiebungen wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Laryngoskop Markt voraussichtlich zwischen 2026 und 2031 wachsen?
Es wird prognostiziert, dass er von 639,66 Millionen USD im Jahr 2026 auf 914,48 Millionen USD im Jahr 2031 steigt, was einer CAGR von 7,41 % entspricht.
Welcher Produkttyp hält heute den größten Anteil?
Video-CMOS-Laryngoskope führen mit einem Laryngoskop Marktanteil von 47,25 % im Jahr 2025.
Welche Region expandiert am schnellsten?
Asien-Pazifik verzeichnet bis 2031 eine CAGR von 9,25 % dank Infrastrukturinvestitionen und alternder Bevölkerung.
Was treibt die Adoption in ambulanten Operationszentren voran?
Die Migration ambulanter Eingriffe begünstigt portable Einweg-Video-Endoskope, die Sterilisationsverzögerungen reduzieren und den Durchsatzzielen ambulanter Operationszentren entsprechen.
Seite zuletzt aktualisiert am:



