
Marktgröße und Marktanteil für medizinische Spezialbeutel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 10.86 Milliarden US-Dollar |
| Marktgröße (2031) | 13.52 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.47 % |
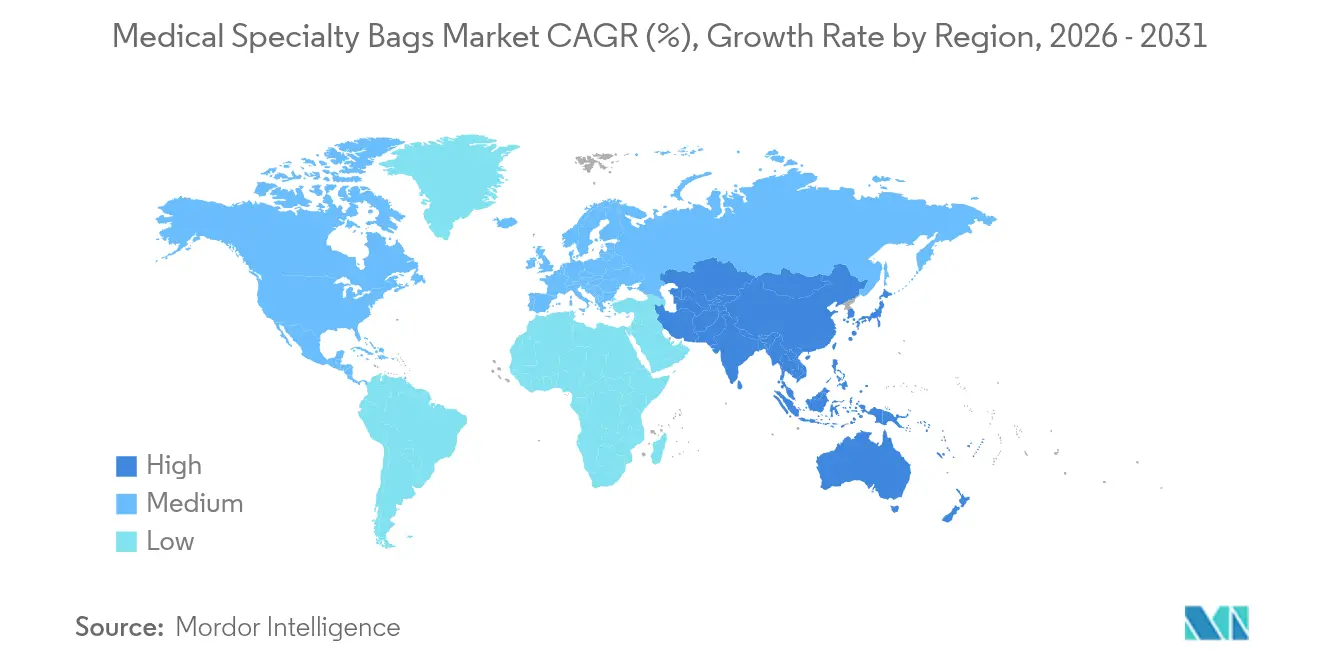
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
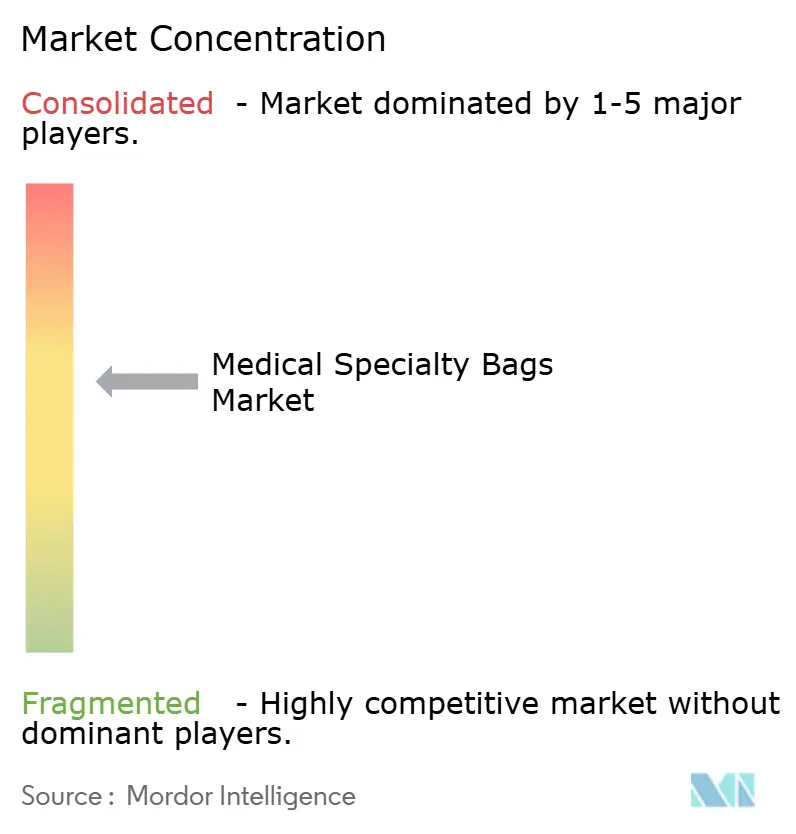
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für medizinische Spezialbeutel von Mordor Intelligence
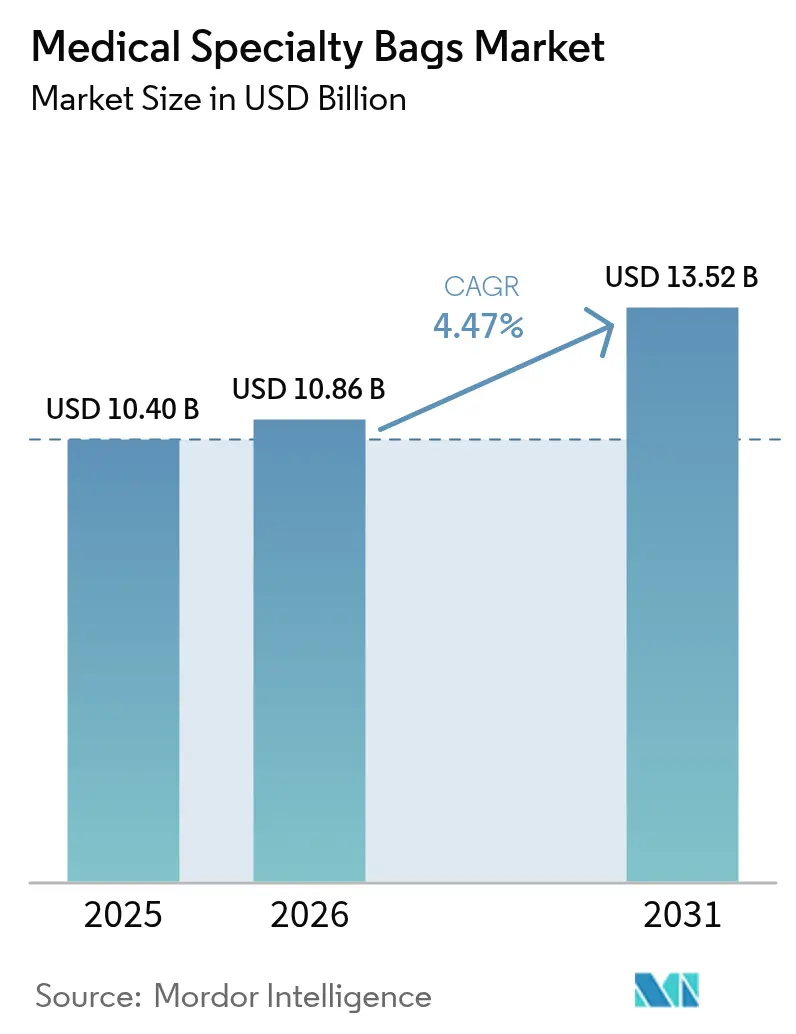
Die Marktgröße für medizinische Spezialbeutel wird im Jahr 2026 auf 10,86 Milliarden USD geschätzt und wächst vom Wert des Jahres 2025 in Höhe von 10,40 Milliarden USD, mit Projektionen für 2031, die 13,52 Milliarden USD zeigen, mit einem Wachstum von 4,47 % CAGR im Zeitraum 2026–2031. Da Krankenhausnetzwerke die Versorgung dezentralisieren und Regulierungsbehörden die Nachhaltigkeitsvorschriften verschärfen, verlagert sich die Nachfrage hin zu leichten, recycelbaren Beuteln und Heimbehandlungs-Kits. Langjährige Lieferanten reagieren durch Investitionen in grüne Chemie, während neuere Marktteilnehmer sich auf indikationsspezifische Produkte konzentrieren, die die Komplikationsraten senken. Die steigende Inzidenz von Darmkrebs, eine breitere Krankenversicherungsabdeckung für Heimdialyse und das Wachstum ambulanter chirurgischer Zentren stärken gemeinsam die Aufwärtsentwicklung des Marktes für medizinische Spezialbeutel. Kostengegenwind durch Schwankungen der Harzpreise und verlängerte Zulassungszyklen für Polymere dämpfen, verhindern jedoch nicht die Expansion des Sektors.
Wesentliche Erkenntnisse des Berichts
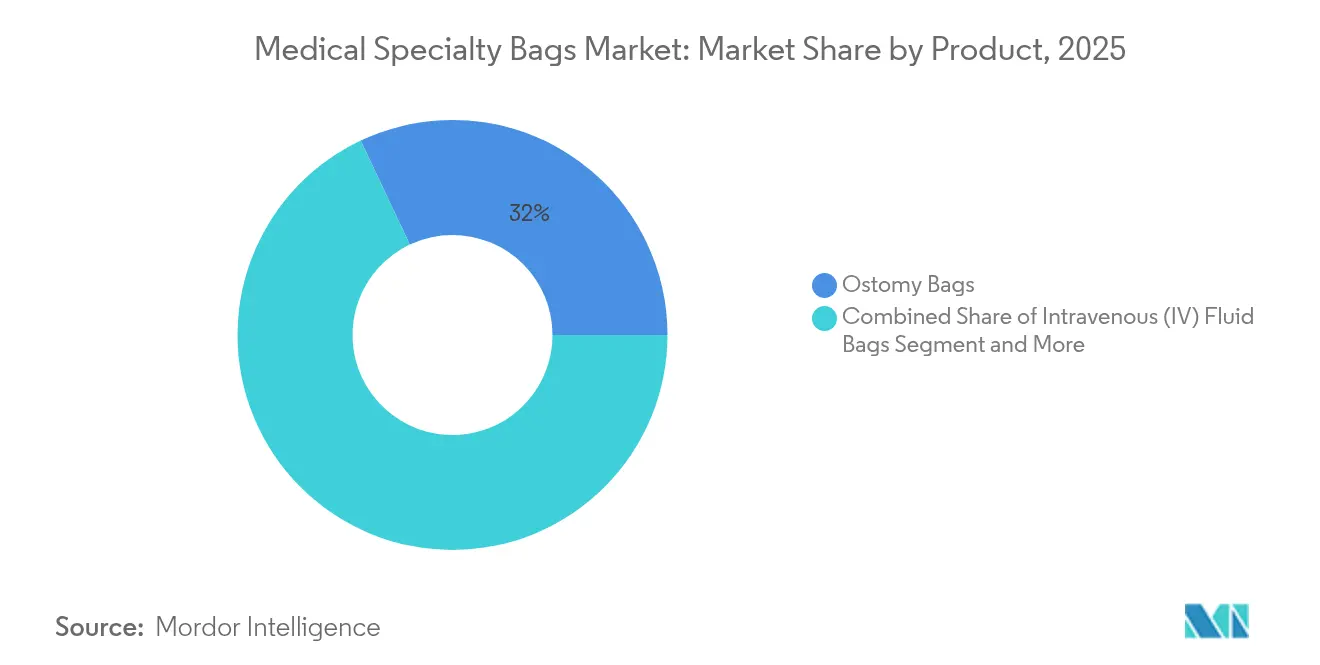
- Nach Produktkategorie hielten Stomiebeutel im Jahr 2025 einen Marktanteil von 32,02 % am Markt für medizinische Spezialbeutel; Beutel für die kontinuierliche ambulante Peritonealdialyse (CAPD) verzeichnen bis 2031 eine CAGR von 8,23 %.
- Nach Material entfielen 56,12 % der Marktgröße für medizinische Spezialbeutel im Jahr 2025 auf Polyvinylchlorid (PVC), während biobasierte und kompostierbare Polymere zwischen 2026–2031 voraussichtlich mit einer CAGR von 11,21 % wachsen werden.
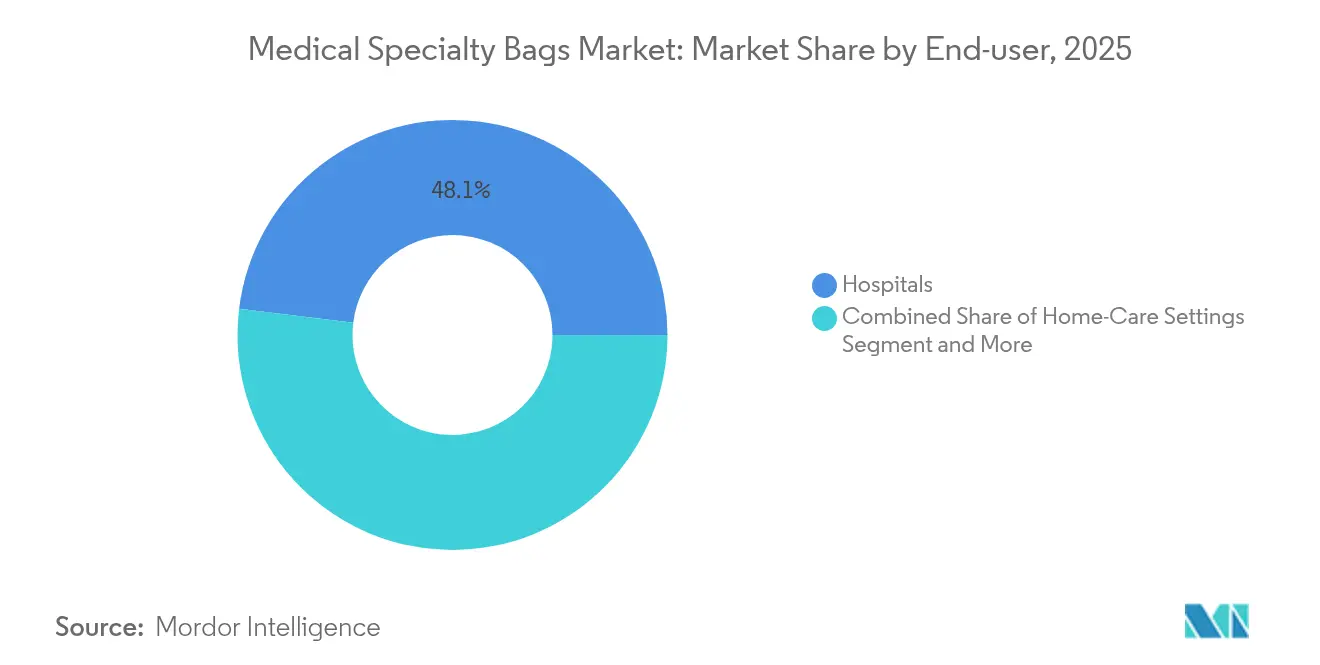
- Nach Endverbraucher entfielen im Jahr 2025 48,05 % der Marktgröße für medizinische Spezialbeutel auf Krankenhäuser, während der Heimversorgungskanal im gleichen Zeitraum voraussichtlich mit einer CAGR von 10,12 % expandieren wird.
- Nach Geografie trug Nordamerika im Jahr 2025 einen Marktanteil von 35,82 % am Markt für medizinische Spezialbeutel bei; Asien-Pazifik soll bis 2031 eine CAGR von 8,16 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Belastung durch chronische Krankheiten und Operationen | +1.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Schnelle Übernahme von CAPD für die Heimnierenpflege | +0.8% | Asien-Pazifik als Kern, Ausweitung auf Lateinamerika | Mittelfristig (2–4 Jahre) |
| Wandel hin zu PVC-freien und recycelbaren Polymeren | +0.6% | Europa und Nordamerika führend, globale Übernahme | Langfristig (≥ 4 Jahre) |
| Erweiterung ambulanter Zentren und Tageskliniken | +0.7% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-gestützte Qualitätskontrolle in der Produktionslinie | +0.3% | Global, angeführt von entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Krankenhausnachfrage nach RFID-/IoT-gekennzeichneten intelligenten Beuteln | +0.2% | Pilotprogramme in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Belastung durch chronische Krankheiten und chirurgische Eingriffe
Die Prävalenz von Darmkrebs und entzündlichen Darmerkrankungen nimmt weiter zu und erhöht weltweit die Anzahl dauerhafter und vorübergehender Stomaanlagen. Krankenhäuser standardisieren Beutelsysteme, um das Risiko erneuter Krankenhauseinweisungen zu senken, was die Bestellungen für leckageresistente Stomia-Kits ankurbelt, die die Integrität der peristomalen Haut verbessern. Hersteller fügen Hydrokolloid- und Silikonkopplungsschichten hinzu, um die Tragezeit und den Komfort zu erhöhen und die Patientenadhärenz zu fördern. Integrierte Entlassungsprogramme schulen Patienten in der Beutelhandhabung und verankern die wiederkehrende Nachfrage im Markt für medizinische Spezialbeutel. Diese Entwicklungen sichern das Basiswachstum, auch wenn die Raten elektiver Eingriffe schwanken.
Beschleunigte Übernahme von CAPD für die heimbasierte Nierentherapie
Öffentliche Kostenträger in Asien-Pazifik und Lateinamerika erstatten die heimbasierte Dialyse zunehmend, um den stationären Bettendruck zu verringern und die Lebensqualität zu verbessern. Die Carry Life UF-Plattform unterstreicht, wie eine präzise Glukosetitration die Ultrafiltration und die Natriumausscheidung steigern kann und den Patienten hilft, im Zielflüssigkeitsbereich zu bleiben. Schulungs-Apps und Telemonitoring halten die Komplikationsraten niedrig und veranlassen Kliniker, die kontinuierliche ambulante Peritonealdialyse früher im Behandlungsverlauf zu empfehlen. Hersteller von CAPD-Lösungs- und Drainagebeuteln profitieren von Kit-Bündelungsrichtlinien, die mehrjährige Lieferverträge sichern. Infolgedessen bleibt CAPD die am schnellsten wachsende Produktlinie im Markt für medizinische Spezialbeutel.
Übergang zu PVC-freien und recycelbaren Polymeren
Gesundheitssysteme in Europa und Nordamerika schreiben umweltfreundlichere Produktportfolios vor und treiben Tests mit Polyhydroxyalkanoaten, Polymilchsäure und Polybutylensuccinat voran. Die wissenschaftsbasierten Emissionsziele von ConvaTec veranschaulichen, wie Lebenszyklusanalysen nun Beschaffungsentscheidungen prägen. Frühe Modelle zeigen, dass biologisch abbaubare Stomiebeutel Geruchsbarrieren aufrechterhalten und gleichzeitig die Verbrennungsbelastung reduzieren können. Um Sterilisationsrisiken zu mindern, investieren Unternehmen in gammastrahlenkompatible Additive bei Niedrigtemperatur. Regulierungsbehörden unterstützen den Fortschritt, indem sie ASTM-Benchmarks für implantatgütige Lactidharze anerkennen. Da immer mehr Krankenhäuser „PVC-freie” Ausschreibungen herausgeben, werden Polymertransitionsprogramme vom Pilotprojekt in die Skalierung überführt.
Wachstum ambulanter Versorgungsmodelle und digitalisierter Beutellösungen
Medicare gab im Jahr 2024 6,1 Milliarden USD für ambulante chirurgische Zentrum (ASC)-Leistungen für 3,3 Millionen Leistungsempfänger mit Kostenerstattung aus und verdeutlicht damit eine strukturelle Verlagerung weg von stationären Operationssälen[1]Medicare Payment Advisory Commission, „Bericht an den Kongress: Medicare-Zahlungspolitik,” medpac.gov. Ambulante chirurgische Zentren schätzen vorgefüllte, barcodierte IV- und Spülbeutel, die den Raumwechsel rationalisieren und Fehler bei der Arzneimittelzubereitung reduzieren. Parallele Fortschritte bei der KI-gestützten visuellen Inspektion und der RFID-gekennzeichneten Versorgungsverfolgung reduzieren den Abfall bei hochvolumigen orthopädischen und gastroenterologischen Eingriffen. Gerätehersteller integrieren Nahfeldkommunikationschips in Drainagesets, sodass das Personal Ablauf- und Chargendaten mit einem Tablet-Scan überprüfen kann. Diese vernetzten Formate differenzieren Marken in einem moderat fragmentierten Markt für medizinische Spezialbeutel und unterstützen gleichzeitig Echtzeit-Bestandsanalysen.
Analyse der Hemmniswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erstattungslücken in aufstrebenden Volkswirtschaften | -0.4% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Lange Regulierungszulassungszyklen für neuartige Polymere | -0.3% | Global, am stärksten in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Volatile Preise für medizinische Harze | -0.2% | Globale Lieferkette | Kurzfristig (≤ 2 Jahre) |
| Zunehmende ESG-Überprüfung von Einweggeräten | -0.3% | Europa und Nordamerika, weltweite Ausbreitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erstattungslücken in aufstrebenden Volkswirtschaften
Während die Verfahrensvolumina steigen, erstatten viele öffentliche Versicherer in einkommensschwächeren Regionen fortgeschrittene Stomia- oder CAPD-Kits nicht vollständig, sodass Patienten erhebliche Anteile selbst zahlen müssen. Die Belastung durch Eigenleistungen verringert die Nutzung von Premium-Materialien, die hautfreundlich sind, und dämpft das Umsatzpotenzial für globale Lieferanten. Die Modernisierung der Versicherung ist im Gange, doch inflationäre Drucke auf die Gesundheitsbudgets verlängern die Subventionsverhandlungen. Lokale Distributoren bevorzugen häufig kostengünstige PVC-Optionen, was die Übernahme umweltfreundlicherer Polymere verlangsamt. Langfristig können gestaffelte Preismodelle und erweiterte private Versicherungspools die Lücke schließen, doch die kurzfristige Bremswirkung auf den Markt für medizinische Spezialbeutel hält an.
Verlängerte regulatorische Zeitpläne für neuartige Polymere
Die Qualitätssystemänderungen der FDA, die im Februar 2026 in Kraft treten, richten sich nach ISO 13485, erfordern jedoch Datei-Updates, Standortaudits und eine erneute Lieferantenqualifizierung. Biokompatibilitätseinreichungen erfordern nun detaillierte Extraktions- und Auslaugdaten, was die Labortestzyklen verlängert. Ähnliche Strenge zeigt sich in den technischen Unterlagen der europäischen Medizinprodukteverordnung (MDR), was den Arbeitsaufwand für regionsübergreifende Markteinführungen erhöht. Harzkostenspitzen und verschärfte ESG-Überprüfungen erschweren die Nutzen-Risiko-Dosiers zusätzlich, insbesondere für vollständig kompostierbare Materialien. Insgesamt verlangsamen diese Faktoren die Produktaktualisierungsraten im Markt für medizinische Spezialbeutel und erhöhen die Compliance-Kosten für kleinere Hersteller.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Dominanz der Stomiebeutel trifft auf CAPD-DynamikStomiebeutel blieben mit einem Marktanteil von 32,02 % im Jahr 2025 die größte Produktlinie im Markt für medizinische Spezialbeutel, da Darmkrebsoperationen und Resektionen bei entzündlichen Darmerkrankungen das Stomavolumen stabil hielten. Krankenhäuser bevorzugen mehrschichtige Sperrfolien, die die Tragezeit verlängern, die Inzidenz peristomaler Dermatitis senken und ungeplante Klinikbesuche reduzieren. Führende Originalgerätehersteller (OEM) liefern geschlossene und ablassbare Varianten in einer breiten Größenpalette, was den Großeinkauf im Rahmen von Gruppenverträgen fördert. Kontinuierliche Innovation, einschließlich 3D-gedruckter konvexer Basisplatten, die auf die Patientenanatomie zugeschnitten sind, verbessert die Dichtungsintegrität und stärkt die Markentreue im breiteren Markt für medizinische Spezialbeutel.
Das CAPD-Beutelportfolio verzeichnete dagegen die schnellste Expansion mit einer CAGR von 8,23 %, was die Anreize der Kostenträger für heimbasierte Nierentherapien widerspiegelt. Neue glukosearme Lösungen verlängern die Membranlebensdauer und erweitern die Behandlungsfähigkeit für diabetische Bevölkerungsgruppen. Gebrauchsfertige Zwei-Kammer-Beutel minimieren Spikingschritte und reduzieren das Peritonitisrisiko beim Beutelwechsel. Regionale Produktionszentren in Indien und Vietnam verkürzen Lieferzeiten und sichern die Versorgungskontinuität bei Harzengpässen. Da Weiterbildungsprogramme für klinische Spezialisten an Bedeutung gewinnen, spiegeln die CAPD-Adoptionskurven Trends bei Insulinpumpen wider, was auf ein nachhaltiges Wachstum über große urbane Zentren hinaus hindeutet.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich


Nach Material:
PVC führt trotz des nachhaltigen WandelsPVC sicherte sich 56,12 % der Marktgröße für medizinische Spezialbeutel im Jahr 2025 dank etablierter Heißsiegellinien und günstiger Materialkosten. Phthalaatfreie Qualitäten dominieren nun neue Krankenhausverträge, was zeigt, dass regulatorische Vorsicht mit der mechanischen Vielseitigkeit von PVC koexistieren kann. Dennoch drängen institutionelle Beschaffungsrahmen für grüne Produkte Lieferanten dazu, Additivprofile und Entsorgungswege am Ende der Nutzungsdauer offenzulegen. Hersteller reagieren mit der Einführung von Rückkaufprogrammen für kontrollierte Verbrennung, die Abfallströme nach der Nutzung monetarisieren und den Marktanteil kurzfristig sichern.
Biobasierte und kompostierbare Polymere verzeichneten eine CAGR von 11,21 % und profitieren von den Klimaverpflichtungen der Krankenhäuser und der Nachfrage der Chirurgen nach leichteren Beuteln. Die Akzeptanz der FDA für ASTM F2579-18 für Lactidcopolymere stärkt das Vertrauen in die langfristige Materialleistung. Frühe Tests mit Polybutylensuccinat-Stomiawaschern zeigen vergleichbare Zugeigenschaften gegenüber herkömmlichem EVA (Ethylen-Vinylacetat) und positionieren Ökoqualiäten für eine breitere Einführung. Lieferkettenpartner investieren in mehrschichtige Coextrusionslinien, die biologisch abbaubare Kerne mit feuchtigkeitsbarrierenden Außenschichten kombinieren, um die Flüssigkeitsintegrität zu erhalten. Da Kohlenstoffbuchhaltungsstandards zunehmend in Ausschreibungen einfließen, verfolgt der Markt für medizinische Spezialbeutel einen dualen Materialpfad, der Kosten, Leistung und Nachhaltigkeit ausbalanciert.
Nach Endverbraucher:
Krankenhäuser als Anker, Heimversorgung beschleunigt sichKrankenhäuser repräsentierten im Jahr 2025 48,05 % des Gesamtumsatzes, da zentrale Einkaufsabteilungen Großverträge für Stomia-, Drainage- und IV-Lösungsbeutel priorisierten. Klinische Ingenieurteams bevorzugen Lieferanten mit Kommissionsware vor Ort und nahezu keinen Rückstandsaufzeichnungen, was langfristige Vereinbarungen festigt. Die Integration barcodebasierter Medikamentenetiketten in vorgemischte IV-Beutel senkt die Rate unerwünschter Arzneimittelereignisse und stärkt die Krankenhausbevorzugung für Komplettlösungen im Markt für medizinische Spezialbeutel.
Der Heimversorgungskanal expandierte mit einer CAGR von 10,12 %, da chronische Pflegemodelle Dialyse, parenterale Ernährung und Wunddrainagestationen in häusliche Umgebungen verlagerten. Telecoaching-Apps und sensorbestückte Beutel ermöglichen es Patienten, die Ausschüttung zu verfolgen und frühe Warnsignale zu erkennen, was die Adhärenz unterstützt. Nationale Kostenträger erstatten Gerätesets, die Starterpakete, monatliche Nachlieferungen und Entsorgungsbehälter umfassen, und schaffen so vorhersehbare wiederkehrende Einnahmen für Hersteller. In mehrere Landessprachen übersetzte Schulungsinhalte fördern die Nutzung in ländlichen Gebieten, während tragbare Wärmer den Komfort bei CAPD-Wechseln unterwegs verbessern. Diese Konvergenz aus Technologie, Kostenerstattung und Patientenermächtigung sichert ein zweistelliges Wachstum im Markt für medizinische Spezialbeutel.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Geografische Analyse
Markt für medizinische Spezialbeutel in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 35,82 % am globalen Umsatz, gestützt durch eine robuste Krankenversicherungsabdeckung und schnelle Zulassungsverfahren, die die Einführung neuartiger Beutel beschleunigen. Der Boom ambulanter Operationszentren in der Region treibt die Nachfrage nach kompakten Anästhesie- und Drainagesets an, die in kleine Eingriffsräume passen, während durch Hurrikane verursachte Fabrikunterbrechungen die Bedeutung geografischer Redundanz in der IV-Beutelproduktion unterstreichen. Kanadas nationale Strategie zur Reduzierung von Einwegkunststoffen beschleunigt Pilotprogramme für kompostierbare Stomaversorgungsbeutel, und Mexikos Maquiladora-Korridor beliefert inländische sowie US-amerikanische Einrichtungen mit kostengünstigen PVC-Einheiten und stärkt damit die grenzüberschreitende Versorgungsresilienz.
Markt für medizinische Spezialbeutel im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnete mit einem CAGR von 8,16 % das stärkste Wachstum, angetrieben durch alternde Bevölkerungen und den Ausbau der universellen Krankenversicherung. Chinas volumenbasierte Beschaffung übt Abwärtsdruck auf die durchschnittlichen Verkaufspreise aus, doch der hohe Einheitendurchsatz sichert die Margen der Anbieter. Die Heimdialysepenetration in Japan übersteigt 15 % und schafft eine Early-Adopter-Nachfrage nach automatisierten Wechselbeutelsets mit RFID-Chips. Indien subventioniert Stomaversorgungsprodukte für einkommensschwache Gruppen über staatliche Versicherungsprogramme und verbreitert damit die Basis der Stomapatienten. Die Medizinprodukteparks Südostasiens ziehen ausländische Direktinvestitionen an, fördern die lokale Versorgung mit Infusions- und Drainagebeuteln und festigen die Region als Fertigungsdrehscheibe im Markt für medizinische Spezialbeutel.
Markt für medizinische Spezialbeutel in Europa
Europa bleibt ein beständiger Beitragender, wobei strenge Umweltrichtlinien die Umstellung von DEHP-weichmacherhaltigem PVC auf recycelbare oder biobasierte Folien vorantreiben. Krankenhäuser in Deutschland und den nordischen Ländern integrieren Lebenszyklusmetriken in Ausschreibungen und belohnen Anbieter mit validierten Angaben zum CO₂-Fußabdruck. Frankreichs Erstattung von Heimernährungslösungen steigert den Absatz von mehrschichtigen EVA/PP-Beuteln, die mit der Compoundierungsautomatisierung kompatibel sind. Das Vereinigte Königreich finanziert Pilotstudien zu intelligenten Stomabeuteln, die Füllstandsdaten an Gemeindepflegekräfte übermitteln und ungeplante Klinikbesuche reduzieren. Insgesamt sichert der politische Mix aus Nachhaltigkeitsanreizen und Lebensqualitätserstattungen auf dem Kontinent ein moderates einstelliges Wachstum im Markt für medizinische Spezialbeutel.

Regulatorisches Umfeld
Medizinische Spezialbeutel werden in den wichtigsten Märkten als Medizinprodukte reguliert, wobei der Marktzugang durch Qualitätssysteme, technische Dokumentation sowie die Validierung von sterilen Barrieren und Verpackungen bestimmt wird. In den Vereinigten Staaten trat im Februar 2026 die FDA Quality Management System Regulation (QMSR) in Kraft, mit der 21 CFR Part 820 geändert wurde, um die Anforderungen an das Qualitätsmanagement mit ISO 13485:2016 in Einklang zu bringen. Dies wirkt sich auf Lieferantenkontrollen, Beschwerdemanagement und die Dokumentation von Konstruktionsänderungen für Hersteller von Beuteln und Sets aus.
In Europa regelt die Verordnung (EU) 2017/745 (EU-MDR) weiterhin die Konformitätsbewertung und die Pflichten nach dem Inverkehrbringen für Medizinproduktehersteller, einschließlich derjenigen, die Beutelsysteme für Stoma-, Drainage- und Infusionsanwendungen liefern. Im Dezember 2025 veröffentlichte die Europäische Kommission den Vorschlag COM(2025) 1023 zur Vereinfachung und Verringerung des Verwaltungsaufwands im Rahmen der EU-MDR und IVDR, ein Signal für Unternehmen, die breite Portfolios an Nischen-Beutelkonfigurationen aufrechterhalten. Regionsübergreifend bleibt die Verpackungsvalidierung ein zentraler Zugangsfaktor für den Marktzugang und die Aufrechterhaltung der Sterilität, wobei ISO 11607 als anerkanntes Konsensrahmenwerk für die Leistung steriler Barrieren und Vertriebstests dient, was wiederum Materialveränderungen wie den Übergang zu PVC-freien Lösungen und die breitere Nutzung neuer Polymere beeinflusst.
Wettbewerbslandschaft
Der Markt für medizinische Spezialbeutel weist eine moderate Fragmentierung auf, bei der die fünf größten Lieferanten zusammen einen wesentlichen Umsatzanteil ausmachen. Baxter International nutzt eine integrierte Flüssigkeitstherapie-Franchise und erzielte 2024 mit 10,64 Milliarden USD weltweite Verkäufe, wobei das Wachstum in der parenteralen Ernährung und den Infusionssystemen die Beutelnachfrage untermauert. B. Braun erweitert die Marktreichweite durch das Angebot von vorgefertigten Heparin-Natrium-Infusionen, die Antikoagulationsprotokolle vereinfachen und den Arbeitsaufwand für die Zubereitung in der Apotheke reduzieren. Fresenius Medical Care nutzt sein Dialyseklinknetzwerk, um CAPD-Versorgungen im Rahmen mehrjähriger Vereinbarungen zu bündeln und die Stückvolumina trotz regionaler Erstattungsschwankungen zu stabilisieren.
Nachhaltigkeit schafft einen Wettbewerbsvorteil. ConvaTec verdoppelte die Ausgaben für Forschung und Entwicklung im ersten Halbjahr 2024, um kohlenstoffarme Stomiabarrierenfolien voranzutreiben, und strebt öffentlich bis 2045 Netto-Null-Emissionen an[3]Convatec Group, „Convatec Zwischenergebnisse für die sechs Monate bis zum 30. Juni 2024,” convatecgroup.com. Die 4,2-Milliarden-USD-Akquisition einer Intensivpflegeproduktlinie durch BD vertieft den Infusionstherapiestapel und steigert Designsynergien über IV- und Drainageportfolios hinweg. Start-ups erkundigen biologisch abbaubare Elastomere für pädiatrische Stomiebeutel, während Nischenunternehmen 3D-Druck einsetzen, um die Konvexität anzupassen und postoperative Hautergebnisse zu verbessern. Die Digitalisierung steckt noch in den Anfängen: Nur eine Handvoll Anbieter testen RFID-integrierte Drainagebeutel, doch frühes Feedback zeigt eine Bestandsreduzierung von 20 % und ermutigt größere Originalgerätehersteller nachzuziehen. Angesichts der bevorstehenden FDA-Qualitätssystemkonvergenz investieren große Marktteilnehmer in unternehmensweite Compliance-Plattformen und errichten Kostenhürden für kleinere Wettbewerber.
Marktführer im Bereich medizinische Spezialbeutel
Baxter International Inc.
Fresenius Medical Care AG & Co. KGaA
Coloplast A/S
B. Braun Melsungen AG
ConvaTec Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für medizinische Spezialbeutel
- Ambu
- B. Braun
- Baxter
- Coloplast
- ConvaTec Group plc
- Hollister
- Kawasumi Laboratories
- MacoPharma
- Nolato
- Danaher
- Cardinal Health
- Fresenius
- Beckton Dickinson
- Terumo
- ICU Medical
- Teleflex
- Poly Medicure Ltd.
- Weigao Group Medical Polymer Co.
- Renolit SE
Lesen Sie die Analyse der medizinische Spezialbeutel-Unternehmen

Marktchancen und Zukunftsaussichten
Eine klare Chance liegt in der Produktneugestaltung, die den Materialeinsatz senkt und dabei den Nachhaltigkeitsanforderungen der Krankenhausbeschaffung entspricht, ohne die Barriereleistung zu beeinträchtigen. Im Februar 2026 stellte Serres den chirurgischen Sauerbeutel Serres Sylva vor, der laut Unternehmensangaben den Abfall im Vergleich zu Standard-Weichsaugbeuteln um bis zu 40 % reduziert, was die Nachfrage nach leichteren, abfallärmeren Verbrauchsmaterialien in Verfahrenssettings stärkt, die schnellen Aufbau und verlässliches Flüssigkeitsmanagement priorisieren.
Auch die Widerstandsfähigkeit der Lieferketten und der Ausbau regionaler Kapazitäten erweitern die Handlungsspielräume für Anbieter, die die Lieferung von Infusionslösungen und verwandten Beutelformaten aufrechterhalten können, insbesondere da Leistungserbringer nach den in der Branche diskutierten Störereignissen auf Kontinuität drängen. Im Juli 2026 kündigte Otsuka ICU Medical LLC eine Erweiterung im Wert von 500 Millionen USD in Austin, Texas, an, einschließlich einer neuen 500.000 Quadratfuß großen Anlage und Modernisierungen eines bestehenden 700.000 Quadratfuß großen Standorts zur Weiterentwicklung von nicht-DEHP-haltigen Infusionslösungen. Dies zeigt, wo Kunden Volumenzusagen machen und wo konkurrierende Anbieter möglicherweise lokalisierte Fertigung oder eine duale Beschaffung benötigen. Damit verbundene Investitionen in sterile Arzneimittel-Medizinprodukt-Kombinationen und Montagefähigkeiten unterstützen zudem Chancen für Beutelhersteller und Komponentenlieferanten, die auf Verpackung, Kitting und validierte sterile Vertriebsabläufe für Kombinationsprodukte ausgerichtet sind, darunter die Ankündigung von PCI Pharma Services im April 2026, Infrastrukturinvestitionen von über 1 Milliarde USD an US-Standorten zu tätigen.
Recent Industry Developments in Markt für medizinische Spezialbeutel
- Juli 2026: Otsuka ICU Medical LLC kündigte eine Erweiterung der Herstellung von Infusionslösungen in Austin, Texas, im Wert von 500 Millionen USD an, einschließlich einer neuen 500.000 Quadratfuß großen Anlage und Modernisierungen des bestehenden 700.000 Quadratfuß großen Standorts. Die Erweiterung unterstützt eine höhere inländische Versorgung mit Infusionslösungsbeuteln und steht im Einklang mit der Verlagerung der Krankenhausbeschaffung hin zu nicht-DEHP-haltigen Formaten.
- März 2025: Fresenius Medical Care erweiterte die Produktion von bibag-Trockenbicarbonat-Konzentratbeuteln für die Hämodialyse in seinem Werk in Jaguariúna, Brasilien, unterstützt durch eine hochautomatisierte Produktionslinie. Die höhere Verfügbarkeit von Konzentratbeutelformaten hilft Dialyseanbietern, die Logistikintensität im Vergleich zu flüssigen Alternativen zu senken, und stärkt die Position des Unternehmens bei Verbrauchsmaterialien im Zusammenhang mit seinem Nephrologiegeschäft.
- Mai 2024: Coloplast brachte die Ostomiebeutel-Reihe SenSura Mio in Schwarz in mehreren europäischen Märkten auf den Markt, darunter Italien, Frankreich, Dänemark, Norwegen und die Niederlande. Die Einführung erweiterte die Produktauswahl im Hinblick auf Diskretion und Nutzerpräferenzen und schafft Differenzierung innerhalb der Ostomieportfolios, in denen Komfort, Tragedauer und Patientenvertrauen die Markenbindung beeinflussen.


Markt für medizinische Spezialbeutel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze mit medizinischen Spezialbeuteln, die für den klinischen Einsatz konzipiert sind, wobei die Beutel zur Aufbewahrung, Sammlung, zum Transport oder zur Verabreichung von Flüssigkeiten und verwandten Materialien in Versorgungseinrichtungen verwendet werden.
Ausschlüsse des Anwendungsbereichs: Wir schließen Allzweck-Verpackungsbeutel und nicht-medizinische Verbraucherbeutel aus, selbst wenn ähnliche Materialien verwendet werden.
Übersicht der Segmentierung
- Nach Produkt
- Intravenöse (IV) Flüssigkeitsbeutel
- Stomiebeutel
- Sterile Sammel- und Drainagebeutel
- Beutel für die kontinuierliche ambulante Peritonealdialyse (CAPD)
- Anästhesie- und Wiederbelebungsbeutel
- Blut- und Blutkomponenten-Transferbeutel
- Weitere
- Nach Material
- PVC
- PE & PP
- EVA und andere Copolymere
- Silikon und TPU
- Biobasierte / kompostierbare Polymere
- Nach Endverbraucher
- Krankenhäuser
- Ambulante Zentren und Tageskliniken
- Heimversorgungseinrichtungen
- Langzeitpflegeeinrichtungen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat (GCC)
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Zum Aufbau des Ausgangsmodells haben wir zunächst den Produktumfang mit weithin verwendeten klinischen Kategorien wie Infusionslösungsbeuteln, Ostomiebeuteln, CAPD-Beuteln, Anästhesie- und Beatmungsbeuteln sowie sterilen Sammel- und Drainagebeuteln abgestimmt. Anschließend haben wir öffentliche Gesundheits- und Nutzungsindikatoren aus Quellen wie der Weltgesundheitsorganisation, der Weltbank, den US Centers for Disease Control and Prevention und den OECD-Gesundheitsstatistikreihen herangezogen, um die Eingriffsintensität und die Verteilung der Versorgungssettings zu verstehen.
Wir haben zudem regulatorische und materialbezogene Signale aus Quellen wie der US-FDA-Gerätedatenbank, den Seiten der Europäischen Kommission zum Medizinprodukterahmenwerk und begutachteten Fachzeitschriften überprüft, die Sterilisation, PVC-Ersatz und Trends bei Barrierefilmen behandeln. Zur Gegenprüfung nutzten wir Geschäftsberichte und Investorenpräsentationen von Unternehmen sowie seriöse Presse- und Verbandswebsites, die über Dialyse, Ostomieversorgung und Infusionszubehör berichten. Kostenpflichtige Datenbankabonnements wurden gezielt für Unternehmensfinanzdaten und -analysen, Nachrichten- und Finanzscreenings, Patentrecherchen sowie Import- und Exportprüfungen auf Sendungsebene eingesetzt, wo Handelsströme als Proxy dienen konnten. Diese Liste ist nicht erschöpfend, und wir haben viele weitere öffentliche Quellen herangezogen, um Eingaben zu sammeln, Annahmen zu validieren und offene Punkte zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, was Krankenhausbeschaffung, häusliche Versorgungslieferungen und ambulante Zentren tatsächlich als Spezialbeutel betrachten, sowie darauf, Preisspannen und Mixverschiebungen nach Beuteltyp und Material zu validieren. Wir interviewten eine Mischung aus Herstellern und Distributoren sowie klinischen und beschaffungsbezogenen Funktionen, die die Nachfrage beeinflussen, um Volumentreiber und Adoptionsbeschränkungen regionsübergreifend überprüfen zu können.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 39 % | CXOs: 15 % | APAC: 48 % |
| Mid-Tier: 44 % | Funktions-/Bereichsleiter: 30 % | EMEA: 29 % |
| Kleinere Akteure: 17 % | Manager: 55 % | Amerika: 23 % |
Marktdimensionierung & Prognose
Die Marktdimensionierung nutzte einen Top-down-Ansatz, bei dem Patientenversorgungsaktivitäten und Eingriffspools in eine jährliche Beutelnachfrage umgerechnet wurden, die dann anhand typischer Verkaufsspannen nach Beutelkategorie und Material bepreist wurde. In der Praxis nutzt das Modell Variablen wie die Verbreitung von Dialyse und Heiminfusion, die Prävalenz von Ostomien und die Austauschhäufigkeit, Krankenhauseinweisungen und chirurgische Volumina, den Wechsel von PVC zu Polyolefin oder EVA sowie die Verteilung der Versorgungssettings zwischen Krankenhäusern und ambulanten Zentren.
Um die Gesamtzahlen realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, einschließlich stichprobenbasierter Durchschnittsverkaufspreis-mal-Volumen-Prüfungen für wichtige Beuteltypen und Kanal-Feedback zu Mixverteilungen, und dann Anpassungen für Datenlücken vorgenommen, in denen kleinere lokale Angebote nicht vollständig sichtbar sind. Für die Prognose wurde eine Szenarioanalyse verwendet, da sich Nutzung und Materialsubstitution nicht linear entwickeln. Die Szenariopfade wurden an Expertenmeinungen zu Erstattung, Prioritäten der Infektionskontrolle und regionalem Kapazitätsausbau ausgerichtet.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden gegen unabhängige Nachfragesignale geprüft, einschließlich Eingriffsvolumina, der Expansion von Versorgungssettings und Zeitplänen für Materialumstellungen, und anschließend auf sprunghafte Veränderungen überprüft, die nicht mit bekannten Rahmenbedingungen übereinstimmten. Wenn ein Ergebnis auf Länderebene nicht mit dem klinischen Profil des Landes übereinzustimmen schien, wurden die Annahmen überarbeitet und, falls erforderlich, Befragte erneut kontaktiert, um Preise, Nutzungsraten oder Produktzuordnungen zu bestätigen.
Vor der Freigabe durchlaufen das Modell und der Bericht mehrstufige Analystenprüfungen, um Rechenkontrollen, Einheitenkonsistenz und regionale Aggregationen aufeinander abzustimmen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße für medizinische Spezialbeutel von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für medizinische Spezialbeutel können voneinander abweichen, weil der Begriff in verschiedenen Studien unterschiedlich verwendet wird und weil manche Modelle von Geräteverkäufen ausgehen, während andere von der klinischen Nachfrage ausgehen. Unterschiede treten auch auf, wenn Prognosen von schnellen Materialumstellungen oder aggressivem Wachstum in der häuslichen Versorgung ausgehen oder wenn der Zeitpunkt von Währungsumrechnungen uneinheitlich gehandhabt wird.
Die größten Abweichungstreiber ergeben sich in der Regel aus dem Anwendungsbereich und den Zählregeln, insbesondere ob Infusionslösungsbeutel, CAPD-Beutel, Anästhesie- und Beatmungsbeutel sowie sterile Sammel- und Drainagebeutel alle unter einem gemeinsamen Dach erfasst werden und ob Umsätze auf Herstellerebene oder weiter unten in der Vertriebskette gezählt werden. Einige Schätzungen berichten auch eine Wachstumsdifferenz statt eines vollständigen Marktwerts, was den Vergleich ohne Rekonstruktion der Basis erschwert. Eine klare Produktzuordnung und Preis-nach-Mix-Prüfungen verringern diese Streuung. Deshalb lässt das Modell benachbarte Verpackungskategorien außen vor und knüpft die Gesamtsummen an Nutzungs- und Preissignale an – eine von Mordor Intelligence angewandte Vorgehensweise.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,86 Mrd. USD (2026) | |
| Fachzeitschrift A | 3,77 Mrd. USD (2024) | Verwendet eine engere Definition, die ausgewählte Spezialbeutelgruppen betont und mehrere Kategorien mit hohem Volumen offenbar ausschließt, was die Gesamtsumme vor Anwendung eines Wachstums verringert. |
| Branchenbericht B | 7,80 Mrd. USD (2029) | Stellt eine inkrementelle Wachstumszahl über einen Zeitraum dar und kombiniert diese mit einer separaten CAGR, sodass der vollständige Marktwert von einer angenommenen Ausgangsgröße sowie von der Abstimmung von Umfang und Zeitpunkt der Währungsumrechnung abhängt. |
Die Tabelle zeigt, dass sich der Großteil der Streuung durch die Definition des Produktsets und dadurch erklären lässt, ob die veröffentlichte Zahl einen vollständigen Marktwert oder eine Wachstumszahl über einen Zeitraum darstellt. Wenn Eingabewerte an Versorgungsaktivitäten, Austauschhäufigkeit und realistische Preis-nach-Mix-Spannen gekoppelt werden, wird der resultierende Marktwert leichter nachvollziehbar und über Regionen und Jahre hinweg reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für medizinische Spezialbeutel im Jahr 2026?
Der Markt für medizinische Spezialbeutel erreichte im Jahr 2026 einen Wert von 10,86 Milliarden USD und wird voraussichtlich weiter wachsen.
Welche Produktkategorie führt beim Umsatz?
Stomiebeutel erzielten den höchsten Umsatz und machten im Jahr 2025 einen Anteil von 32,02 % aus.
Was ist die am schnellsten wachsende Produktkategorie?
CAPD-Beutel expandieren mit einer CAGR von 8,23 %, da Kostenträger die Heimnierenpflege fördern.
Welche Region verzeichnet das stärkste Wachstum?
Asien-Pazifik verzeichnet den stärksten Anstieg mit einer prognostizierten CAGR von 8,16 % bis 2031, unterstützt durch einen breiteren Zugang zur Gesundheitsversorgung.
Wie prägt Nachhaltigkeit Kaufentscheidungen?
Krankenhäuser fordern zunehmend PVC-freie oder recycelbare Beutel, was ein zweistelliges Wachstum bei biobasierten Polymervolumina antreibt.
Wer sind die wichtigsten Marktführer?
Baxter International, B. Braun, Fresenius Medical Care, BD und ConvaTec bilden zusammen den Kern des Wettbewerbsfeldes.
Seite zuletzt aktualisiert am:



