
Marktgröße und Marktanteil für Zeiterfassungssoftware
Marktübersicht
| Studienzeitraum | 2019 - 2030 |
|---|---|
| Marktgröße (2025) | 6.10 Milliarden US-Dollar |
| Marktgröße (2030) | 11.43 Milliarden US-Dollar |
| Wachstumsrate (2025 - 2030) | 13.38 % |
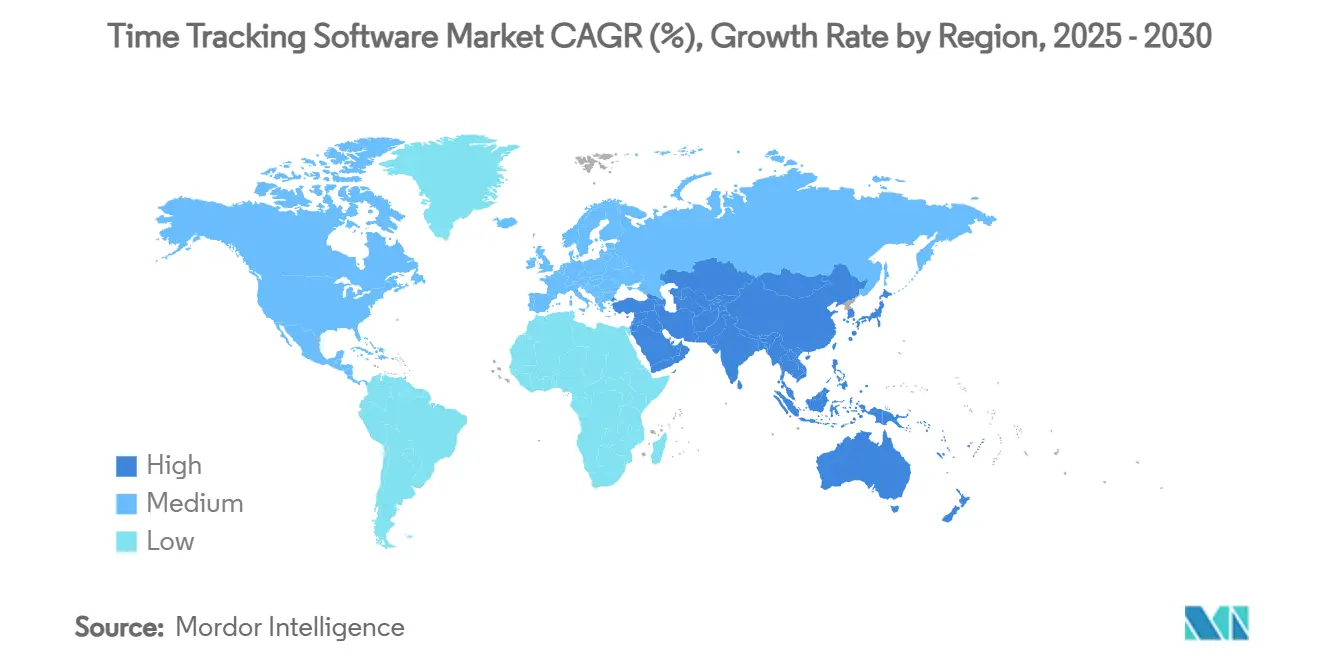
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Zeiterfassungssoftware von Mordor Intelligence
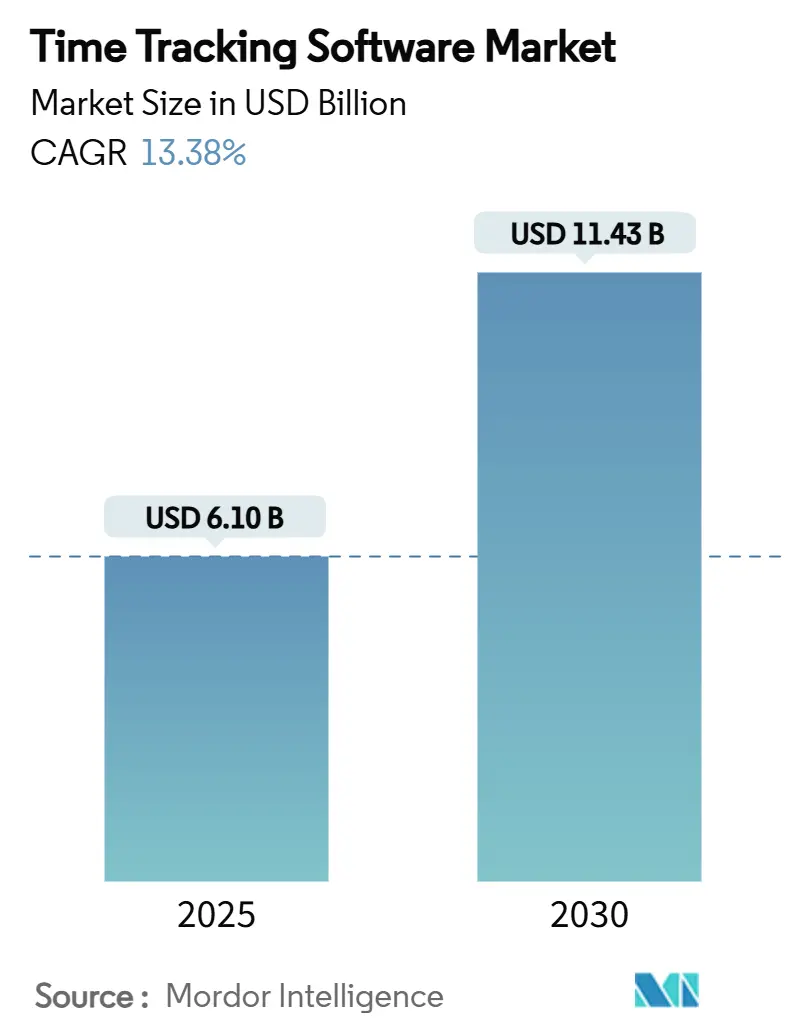
Die Marktgröße für Zeiterfassungssoftware belief sich im Jahr 2025 auf 6,1 Milliarden USD und wird voraussichtlich bis 2030 auf 11,43 Milliarden USD ansteigen, was einer CAGR von 13,38 % über den Zeitraum entspricht. Dieses Wachstum wird durch die rasch zunehmende Verbreitung von Remote- und Hybrid-Belegschaften, den Bedarf an lückenlosen Compliance-Berichten sowie kontinuierliche Upgrades in SaaS-basierten HR-Technologien vorangetrieben. Die Cloud-Bereitstellung hält einen dominanten Marktanteil von 77,8 %, während Hybrid-Modelle, die On-Premise-Kontrolle mit Cloud-Skalierbarkeit verbinden, die schnellste CAGR von 16,2 % verzeichnen. KMU machen 62,8 % der weltweiten Umsätze aus und weisen ebenfalls die höchste CAGR von 12,5 % auf, was signalisiert, dass der Markt für Zeiterfassungssoftware nicht länger ausschließlich großen Unternehmen vorbehalten ist. Die sektorale Akzeptanz weitet sich aus: IT und Telekommunikation führt die Einführung mit einem Anteil von 28,3 % an, während das Gesundheitswesen mit einer CAGR von 15,1 % am schnellsten wächst, da prüfungsbereite Personalplanung zur klinischen Notwendigkeit wird. Regional betrachtet trägt Nordamerika 43,8 % der weltweiten Umsätze bei, während der asiatisch-pazifische Raum am schnellsten aufholt, beflügelt durch Programme zur digitalen Fabrikautomatisierung und das Outsourcing von Unternehmensdienstleistungen.
Wichtigste Erkenntnisse des Berichts
- Nach Bereitstellungsmodus entfielen im Jahr 2024 77,8 % des gesamten Marktanteils für Zeiterfassungssoftware auf Cloud-Lösungen, während Hybrid-Systeme bis 2030 voraussichtlich mit einer CAGR von 16,2 % wachsen werden.
- Nach Unternehmensgröße machten KMU im Jahr 2024 62,8 % der Marktgröße für Zeiterfassungssoftware aus und expandieren im gleichen Zeitraum mit einer CAGR von 12,5 %.
- Nach Endnutzerbranche hielt IT und Telekommunikation im Jahr 2024 einen Umsatzanteil von 28,3 %; das Gesundheitswesen wird bis 2030 voraussichtlich die höchste CAGR von 15,1 % erzielen.
- Nach Plattform hielt Web/Browser-Erweiterung im Jahr 2024 einen Umsatzanteil von 48,2 %, während Mobile (Android/iOS) bis 2030 voraussichtlich mit einer Rate von 14,8 % wachsen wird.
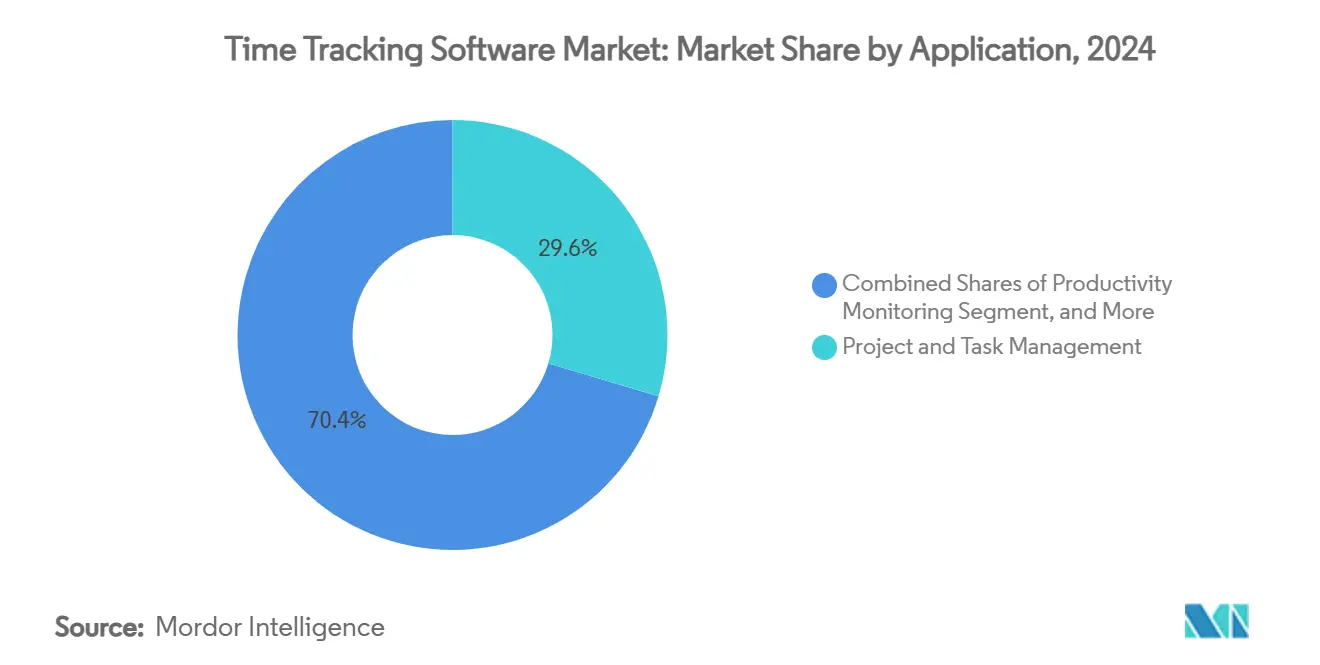
- Nach Anwendung hielt Projekt- und Aufgabenmanagement im Jahr 2024 einen Umsatzanteil von 29,6 %, während Außendienst-Tracking voraussichtlich mit einer CAGR von 16,4 % bis 2030 wachsen wird.
- Nach Preismodell hielt Abonnement (pro Nutzer) im Jahr 2024 einen Umsatzanteil von 54,7 %, während Pay-As-You-Go voraussichtlich mit einer CAGR von 14 % bis 2030 wachsen wird.
- Nach Geografie erfasste Nordamerika im Jahr 2024 43,8 % der globalen Marktgröße für Zeiterfassungssoftware, während der asiatisch-pazifische Raum voraussichtlich das Wachstum anführen wird.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Remote- und Hybrid-Belegschaften | +3.20% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Strengere Arbeitsrechts- und Überstunden-Compliance | +2.80% | Europa und Nordamerika, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Einführung SaaS-zentrierter HR-Systeme | +2.10% | Global, mit Führungsrolle Nordamerikas | Mittelfristig (2–4 Jahre) |
| Tiefe Integration von Gehaltsabrechnung und Projektmanagement | +1.90% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| KI-gestützte Analysen zur Burnout-Prävention | +1.70% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Präzise Mikroabrechnung für Gig-Arbeit | +1.50% | Städtische Zentren weltweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Remote- und Hybrid-Belegschaften
Eine dauerhafte Verlagerung hin zu Hybrid-Büros zwingt Unternehmen dazu, Arbeitsstunden unabhängig vom physischen Standort zu erfassen. Arbeitgeber bevorzugen nun mobile Apps mit GPS-Stempelung und biometrischen Anmeldungen, die Stellvertreter-Einbuchungen verhindern. Der Wandel war am stärksten in professionellen Dienstleistungen und der Softwareentwicklung, wo der Wert an Ergebnissen und nicht an der Anwesenheit am Schreibtisch hängt[1]. Die Benutzererfahrung bestimmt die Einführung – Anbieter, die manuelle Eingaben durch Ein-Tipp-Mobiloberflächen minimieren, gewinnen Skalierungsverträge.
Wachsende Compliance-Anforderungen für Arbeitsrecht und Überstundenberichterstattung
Regulierungsbehörden fordern Zeitstempelgenauigkeit, wie das Mandat des Europäischen Gerichtshofs von 2019 und Deutschlands Bußgelder von bis zu 30.000 EUR (32.000 USD) für fehlerhafte Aufzeichnungen belegen[2]. US-amerikanische Arbeitgeber setzen ebenfalls geofenced Apps ein, um Prüfungen nach dem Fair Labor Standards Act zu bestehen. Automatisierte Regelwerke berechnen nun komplexe Überstundenbänder, reduzieren den Verwaltungsaufwand der Lohnbuchhaltungsteams und schützen Unternehmen vor Strafen.
Zunehmende Einführung SaaS-basierter HR-Systeme
Große Arbeitgeber ersetzen Einzellösungen durch einheitliche, cloud-gehostete Suiten und lösen laut CIO-Umfragen innerhalb von vier Jahren 90 % der Legacy-HR-Systeme ab[3]. Integrierte Zeitmodule speisen Echtzeitdaten in Talentanalysen ein und geben CFOs Echtzeit-Einblick in Arbeitskosten. Abonnementmodelle wandeln Investitionsausgaben in Betriebsausgaben um und erleichtern Budgetgenehmigungszyklen, selbst wenn die gesamten IT-Ausgaben stagnieren.
KI-gestützte Erkenntnisse zur proaktiven Burnout-Prävention
Module für maschinelles Lernen erkennen Anomalien wie übermäßige Überstunden oder Meeting-Überlastung und veranlassen Manager, Arbeitslasten umzuverteilen, bevor das Fluktuationsrisiko steigt. Frühe Anwender in der Softwareentwicklung berichten von messbaren Rückgängen bei ungeplanten Abwesenheiten, nachdem Stimmungsanalysen auf Zeiterfassungsmuster aufgesetzt wurden[4].
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutzbedenken der Mitarbeiter gegenüber Überwachung | -1.8% | Europa und Nordamerika, wachsend im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Datensicherheits- und Datensouveränitätsrisiken | -1.2% | Global, besonders ausgeprägt in regulierten Branchen | Mittelfristig (2–4 Jahre) |
| KI-Fehlererfassung und Halluzinationsfehler | -0.9% | Global, bei stark automatisierten Bereitstellungen | Mittelfristig (2–4 Jahre) |
| Ermüdung durch SaaS-Abonnements | -0.7% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutzbedenken der Mitarbeiter und Widerstand gegen Überwachung
„Bossware”, die Screenshots erstellt oder Tastenanschläge protokolliert, stößt auf Widerstand von Gewerkschaften und Wissensarbeitern. Die Datenschutz-Grundverordnung (DSGVO) schreibt vor, dass Unternehmen nur verhältnismäßige Daten erfassen dürfen, was Anbieter dazu zwingt, granulare Berechtigungseinstellungen und Opt-in-Abläufe hinzuzufügen[5]. Unternehmen, die Transparenz mit Aufsicht in Einklang bringen, erzielen höhere Engagement-Werte und reduzieren das Fluktuationsrisiko.
Datensicherheits- und Datensouveränitätsrisiken in mandantenfähigen Cloud-Umgebungen
Stark regulierte Branchen, darunter das Gesundheitswesen und Regierungsauftragnehmer, speichern sensible Daten häufig auf lokalen Servern, um Datensouveränitätsgesetzen zu entsprechen. Hybrid-Cloud-Architekturen gewinnen daher als Kompromiss an Bedeutung, wobei Verschlüsselung im Ruhezustand und vollständige Prüfpfade weiterhin Voraussetzungen für die Anbieterauswahl bleiben[6].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodus:
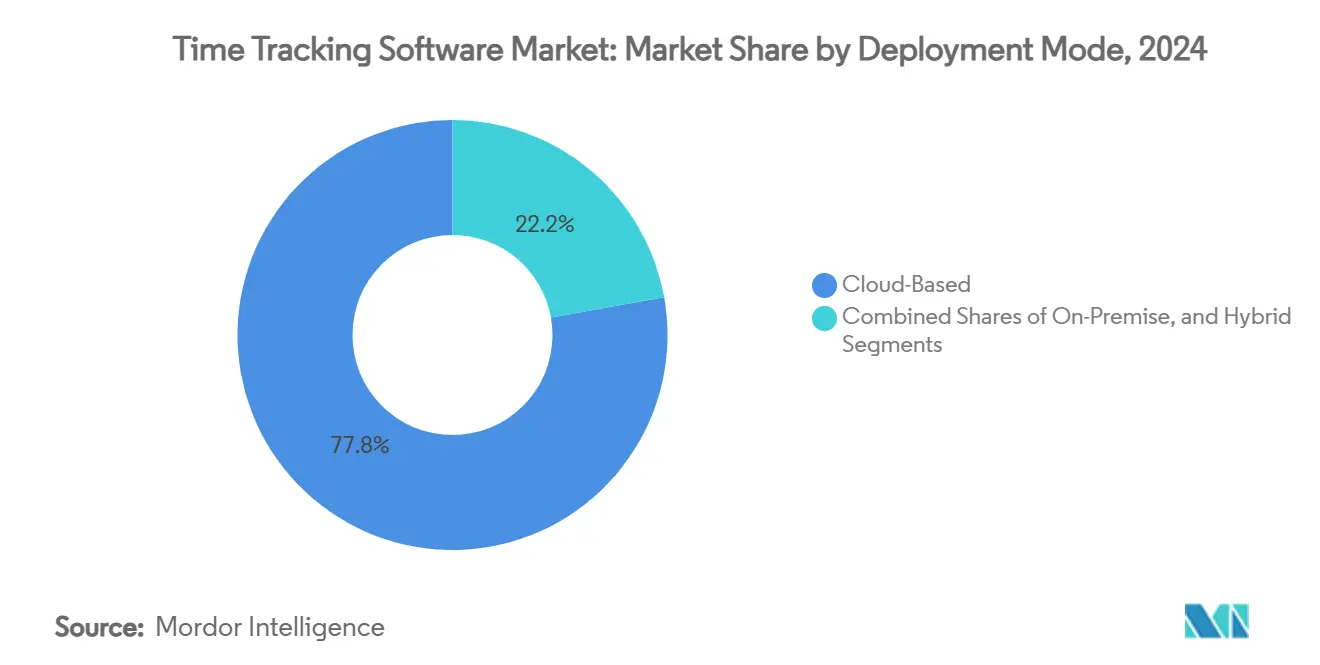
Cloud-Dominanz beschleunigt Hybrid-InnovationCloud-Produkte erwirtschafteten 77,8 % der Gesamtumsätze 2024. Ihr nahezu nullwertiger Infrastruktur-Fußabdruck, kontinuierliche Updates und der geräteunabhängige Zugriff sind entscheidend für globale Projektteams. Hybrid-Konfigurationen skalieren jedoch am schnellsten mit einer CAGR von 16,2 %, da Banken und Krankenhäuser sensible personenbezogene Daten auf privaten Servern speichern und gleichzeitig mobile Funktionen in die öffentliche Cloud verlagern. Diese Architektur ermöglicht es der IT, Verschlüsselungsschlüssel vor Ort zu verwalten und gleichzeitig von elastischer Rechenleistung in der Cloud zu profitieren – ein Kompromiss, der bei Chief Information Security Officers Anklang findet. In diesem Zusammenhang wird die dem Markt für Zeiterfassungssoftware zuzurechnende Marktgröße für Hybrid-Bereitstellungen bis 2030 voraussichtlich mehr als verdoppelt.

Nach Unternehmensgröße:
KMU treiben die Demokratisierung des Marktes voranKMU kontrollierten 62,8 % der Abrechnungen 2024 und werden mit einer CAGR von 12,5 % expandieren. Freemium-Angebote von Clockify und Jibble verkürzen die Einführungszyklen und helfen mittelständischen Unternehmen, Vorab-Lizenzgebühren zu vermeiden[7]. Großunternehmen hingegen, obwohl langsamer wachsend, sichern weiterhin mehrjährige Verträge im siebenstelligen Bereich, die eine tiefe ERP-Integration und Single Sign-On erfordern. Da die Implementierungskomplexität sinkt, wird der Marktanteil der KMU im Markt für Zeiterfassungssoftware voraussichtlich weiter zunehmen, da Kleinstunternehmen nutzungsbasierte Tarife hinzufügen.
Nach Endnutzerbranche:
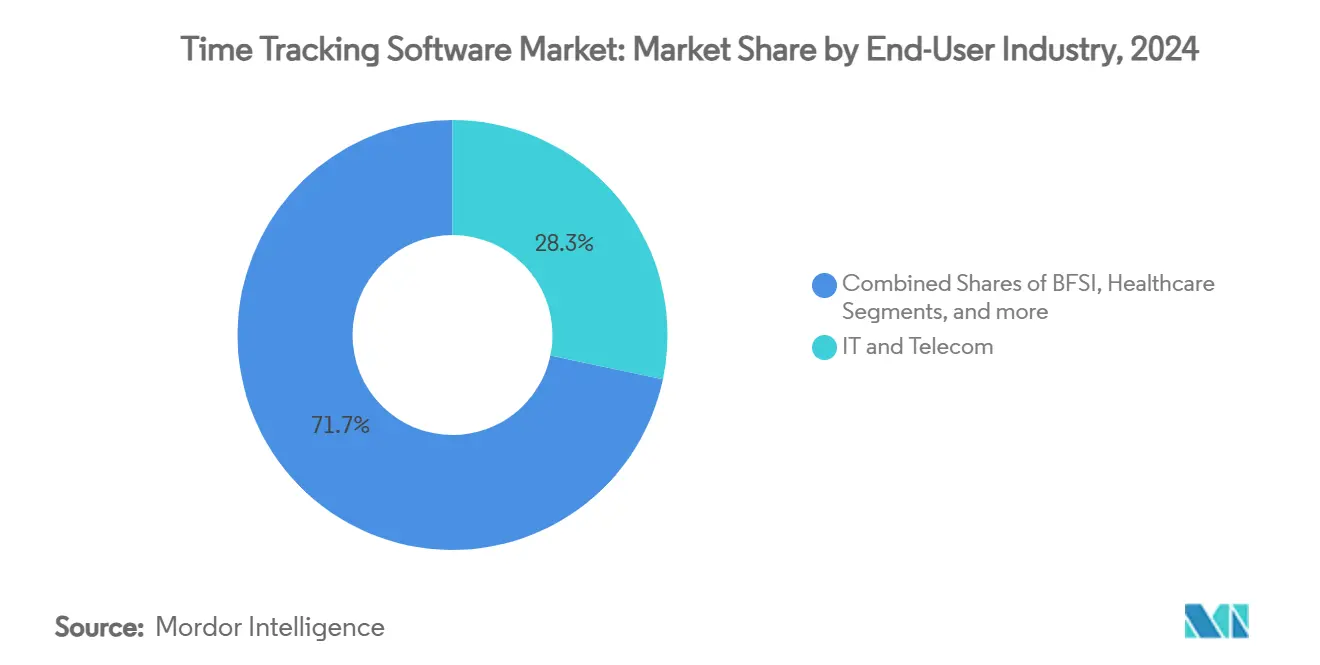
Gesundheitswesen entwickelt sich zum WachstumsführerIT und Telekommunikation bleibt mit 28,3 % das größte Einzelsegment, angetrieben durch die Genauigkeit der Ressourcenabrechnung für agile Sprints. Die CAGR von 15,1 % im Gesundheitswesen resultiert aus der Komplexität von Schichtmustern, vorgeschriebenen Prüfpfaden und der Notwendigkeit, Arbeitskosten direkt mit Patientenversorgungs-KPIs zu verknüpfen[8]. Das Bauwesen digitalisiert weiterhin Außendienstteams über GPS-Einbuchungen und ersetzt Papierkarten, wodurch übermeldete Stunden reduziert werden. Professionelle Dienstleistungen verzeichnen eine stetige Akzeptanz für die Kundenabrechnung, während das verarbeitende Gewerbe Echtzeit-Dashboards nutzt, um die Arbeitseffizienz entlang der Montagelinien zu benchmarken.
Nach Plattform:
Mobile Beschleunigung spiegelt Wachstum im Außendienst widerWeb/Browser-Erweiterung hält einen Umsatzanteil von 48,2 %, aber mobile Apps verzeichnen die schnellste CAGR von 14,8 %, angetrieben durch standortbasierte Branchen. ExakTime allein protokolliert täglich mehr als 1 Million GPS-Einbuchungen, was die Nachfrage nach Smartphone-Ergonomie unterstreicht[9]. Desktop-Clients bleiben in Ingenieur- und Kreativstudios bestehen, wo tiefgreifende Offline-Bearbeitung und granulare Aufgaben-Tagging wichtig sind, werden jedoch schrittweise in plattformübergreifende Abonnements integriert.
Nach Anwendung:
Außendienst-Tracking stört traditionelle ModelleProjekt- und Aufgabenmanagement führt weiterhin mit 29,6 %, aber Außendienst-Tracking steigt mit einer CAGR von 16,4 % rasant an, da häusliche Pflegekräfte, Lieferflotten und Wartungsteams manuelle Formulare zugunsten standortverifizierter mobiler Apps aufgeben. Integrationen für Gehaltsabrechnung und Abrechnung bleiben in professionellen Dienstleistungen geschäftskritisch, da selbst geringfügige Fehler bei der Erfassung zu Umsatzverlusten führen. Compliance-Module verzeichnen eine beschleunigte Akzeptanz im Gesundheitswesen und Bauwesen, da Regulierungsbehörden die Sicherheitsprotokolle verschärfen.
Nach Preismodell:
Pay-As-You-Go gewinnt an Bedeutung in der Gig-EconomyAbonnement (pro Nutzer) umfasst 54,7 % des Marktes und bietet vorhersehbare Kosten und stabile Einnahmen für Anbieter. Pay-As-You-Go hingegen wächst mit einer CAGR von 14,0 %, da es variable Gig-Arbeitsabläufe widerspiegelt. Unternehmen mit saisonal schwankenden Mitarbeiterzahlen können so ungenutzte Sitzlizenzen vermeiden. Freemium bleibt für die Markenbekanntheit wichtig, und Dauerlizenzmodelle schrumpfen weiter, da CIOs sich weigern, aufwändige On-Premise-Upgrades zu hosten.
Geografische Analyse
Markt für Zeiterfassungssoftware in Nordamerika
Nordamerika erzielte 43,8 % des Umsatzes im Jahr 2024 und bleibt der Maßstab für die Einführung neuer Funktionen, dank strenger Lohn- und Arbeitszeitgesetze sowie einer frühen Verbreitung von Software als Service. US-amerikanische Entwickler berichten von bis zu 50 % weniger Zeitaufwand für die Stundenerfassung nach der Einführung von KI-vorausgefüllten Stundenzetteln[10]. Kanadische Beratungsunternehmen priorisieren die DCAA-Konformität, während mexikanische Maquiladoras auf mobiles Geo-Fencing zurückgreifen, um Schichtwechsel zu verifizieren.
Markt für Zeiterfassungssoftware in Europa
Europa verzeichnet eine stetige Expansion auf der Grundlage gesetzlicher Arbeitszeiterfassungsrichtlinien. In Deutschland und Spanien haben erhebliche Bußgelder bei Nichteinhaltung zu einer raschen Akzeptanz bei Anbietern geführt und selbst traditionelle Hersteller dazu gezwungen, Stechuhren zu digitalisieren[11]. Die Datenschutzvorgaben der DSGVO haben Anbieter dazu veranlasst, anonymisierte Analysen und strenge Zugriffskontrollen einzuführen – Funktionen, die später auch in nordamerikanische Versionen einfließen.
Markt für Zeiterfassungssoftware im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet das stärkste Wachstum. Japans KING OF TIME zählt 3,9 Millionen aktive Nutzer in 62.000 Unternehmen – ein Beleg für die Bereitschaft von kleinen und mittleren Unternehmen, HR-Funktionen in die Cloud auszulagern[12]. Chinas Industriecluster integrieren die Zeiterfassung in MES-Dashboards, um den Arbeits-ROI zu überwachen, während indische IT-Outsourcing-Unternehmen detaillierte Aktivitäts-Tags für transparente Kundenrechnungen nutzen. Australien und Südkorea verzeichnen eine wachsende Nachfrage im Bereich Außendienst, da enge Bauzeitpläne die Kosten bei Verzögerungen erhöhen.
Wettbewerbslandschaft
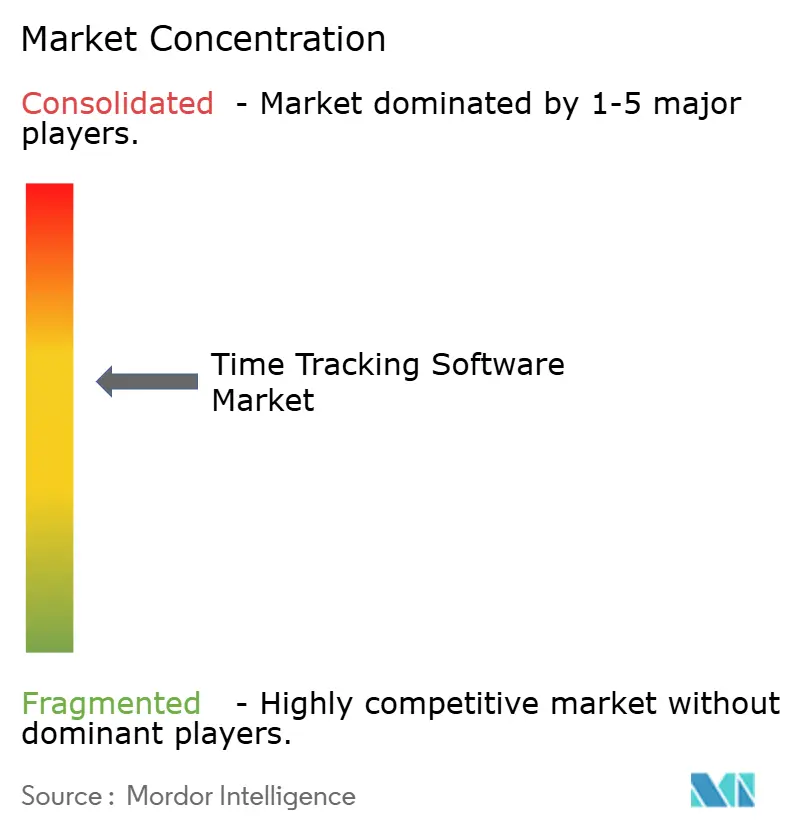
Der Wettbewerb ist moderat, wobei die fünf größten Anbieter zusammen einen Anteil von 48 % halten. Toggl führt mit 17 %, dicht gefolgt von Velocity und Timesheets, was ausreichend Spielraum für Nischen-Disruptoren lässt. Größere Anbieter differenzieren sich durch KI-gestützte automatische Ausfüllung, datenschutzorientierte Überwachung und vorgefertigte Konnektoren zu ERP-, CRM- und BI-Systemen.
Die Konsolidierung beschleunigt sich. Delteks Übernahme von Replicon integriert ausgereifte Zeitintelligenz in seine GovCon-Projektsuite, während Vismas TimeChimp-Deal seine nordische Präsenz im Bereich professioneller Dienstleistungen stärkt. Das von Private Equity unterstützte Appfire brachte 7pace Timetracker in den Atlassian Marketplace und verankerte die Zeiterfassung in DevOps-Pipelines. Aufstrebende Anbieter wie Laurel, das 153 Millionen USD zur Automatisierung juristischer Zeiterfassungsbögen gesichert hat, konzentrieren sich auf branchenspezifische Schmerzpunkte und versprechen eine freihändige Erfassung zur Reduzierung von Umsatzverlusten.
Anbieter setzen nun auf prädiktive Analysen, die Burnout-Signale oder Margenrückgänge erkennen und das Gespräch von historischer Berichterstattung hin zu zukunftsorientierter Belegschaftsoptimierung verlagern. Diejenigen, die mobile Vereinfachung mit wasserdichter Compliance verbinden, scheinen am besten positioniert, Marktanteile zu gewinnen, während der Markt für Zeiterfassungssoftware weltweit weiter skaliert.
Marktführer im Bereich Zeiterfassungssoftware
-
CAKE.com Inc. (Clockify)
-
Toggl OÜ
-
Hubstaff Inc.
-
Iridion LLC (Harvest)
-
Replicon Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Zeiterfassungssoftware Unternehmen in diesem Bericht
- CAKE.com Inc. (Clockify)
- Toggl OÜ
- Hubstaff Inc.
- Iridion LLC (Harvest)
- Replicon Inc.
- TimeDoctor LLC
- Zoho Corporation Pvt. Ltd.
- ADP Inc.
- Paycom Software Inc.
- SAP SE
- Workday Inc.
- Deputy Group Pty Ltd.
- Intuit Inc. (QuickBooks Time)
- Oracle Corporation
- UKG Inc.
- Insightful Tech Inc.
- ActivTrak Inc.
- ClickTime.com Inc.
- Procore Technologies Inc.
- Smartsheet Inc.
Neueste Industrielle Entwicklungen in Markt für Zeiterfassungssoftware
- Juli 2025: Tempo Software hat KI-gestützte Zeiterfassungsbögen eingeführt, die Einträge automatisch ausfüllen und den manuellen Aufwand halbieren. Der Schritt vertieft die Bindung bei Jira-zentrierten Teams und das Upsell-Potenzial in Module für die Ressourcenplanung.
- Juni 2025: Laurel hat 100 Millionen USD in einer Series-C-Finanzierungsrunde aufgenommen, um seine auf maschinellem Lernen basierende Engine für den Rechtssektor weiterzuentwickeln, was das Investoreninteresse an vertikalisierten, automatisierungsorientierten Modellen signalisiert.
- Januar 2025: Appfire hat 7pace Timetracker zum Atlassian Marketplace hinzugefügt, die Zeiterfassung in DevOps-Workflows integriert und Cross-Selling-Möglichkeiten innerhalb der über 300.000 Kunden umfassenden Kundenbasis von Atlassian erweitert.
- Dezember 2024: Visma hat TimeChimp übernommen, seine europäische KMU-Position gestärkt und Projektabrechnungsfunktionen in seinen ERP-Stack integriert.
Berichtsumfang des globalen Marktes für Zeiterfassungssoftware
Segmentierungsübersicht
| Cloud-basiert |
| On-Premise |
| Hybrid |
| Kleine und mittlere Unternehmen (KMU) |
| Großunternehmen |
| IT und Telekommunikation |
| BFSI |
| Einzelhandel und E-Commerce |
| Gesundheitswesen |
| Bauwesen und Außendienst |
| Professionelle Dienstleistungen |
| Verarbeitendes Gewerbe |
| Desktop |
| Web/Browser-Erweiterung |
| Mobile (Android/iOS) |
| Plattformübergreifend integriert |
| Projekt- und Aufgabenmanagement |
| Gehaltsabrechnung und Abrechnung |
| Produktivitätsüberwachung |
| Compliance und Prüfung |
| Außendienst-Tracking |
| Freemium |
| Abonnement (pro Nutzer) |
| Pay-As-You-Go |
| Dauerlizenz |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Nach Bereitstellungsmodus | Cloud-basiert | ||
| On-Premise | |||
| Hybrid | |||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen (KMU) | ||
| Großunternehmen | |||
| Nach Endnutzerbranche | IT und Telekommunikation | ||
| BFSI | |||
| Einzelhandel und E-Commerce | |||
| Gesundheitswesen | |||
| Bauwesen und Außendienst | |||
| Professionelle Dienstleistungen | |||
| Verarbeitendes Gewerbe | |||
| Nach Plattform | Desktop | ||
| Web/Browser-Erweiterung | |||
| Mobile (Android/iOS) | |||
| Plattformübergreifend integriert | |||
| Nach Anwendung | Projekt- und Aufgabenmanagement | ||
| Gehaltsabrechnung und Abrechnung | |||
| Produktivitätsüberwachung | |||
| Compliance und Prüfung | |||
| Außendienst-Tracking | |||
| Nach Preismodell | Freemium | ||
| Abonnement (pro Nutzer) | |||
| Pay-As-You-Go | |||
| Dauerlizenz | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Kolumbien | |||
| Übriges Südamerika | |||
| Europa | Vereinigtes Königreich | ||
| Deutschland | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Südkorea | |||
| Indien | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Zeiterfassungssoftware?
Die globale Marktgröße für Zeiterfassungssoftware erreichte im Jahr 2025 6,1 Milliarden USD und wird voraussichtlich bis 2030 auf 11,43 Milliarden USD ansteigen.
Welches Bereitstellungsmodell wächst am schnellsten?
Hybrid-Bereitstellungen expandieren mit einer CAGR von 16,2 %, da Unternehmen On-Premise-Sicherheit mit Cloud-Mobilität verbinden.
Warum beschleunigt sich die Akzeptanz im Gesundheitswesen?
Krankenhäuser benötigen prüfungsbereite Protokolle und ausgefeilte Schichtplanung, was eine CAGR von 15,1 % für Nutzer im Gesundheitswesen antreibt.
Wie konzentriert ist der Anbieterwettbewerb?
Die fünf größten Anbieter halten etwa 48 % des globalen Umsatzes, was dem Markt einen moderaten Konzentrationsgrad von 6 verleiht.
Welche Preismodelle finden bei Arbeitgebern in der Gig-Economy Anklang?
Pay-As-You-Go-Tarife verzeichnen eine CAGR von 14,0 %, da sie die Kosten an schwankende Auftragnehmer-Arbeitsstunden anpassen.