
Marktgröße und Marktanteil des thailändischen Bergbauausrüstungsmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 539.02 Millionen US-Dollar |
| Marktgröße (2031) | 695.51 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.23 % |
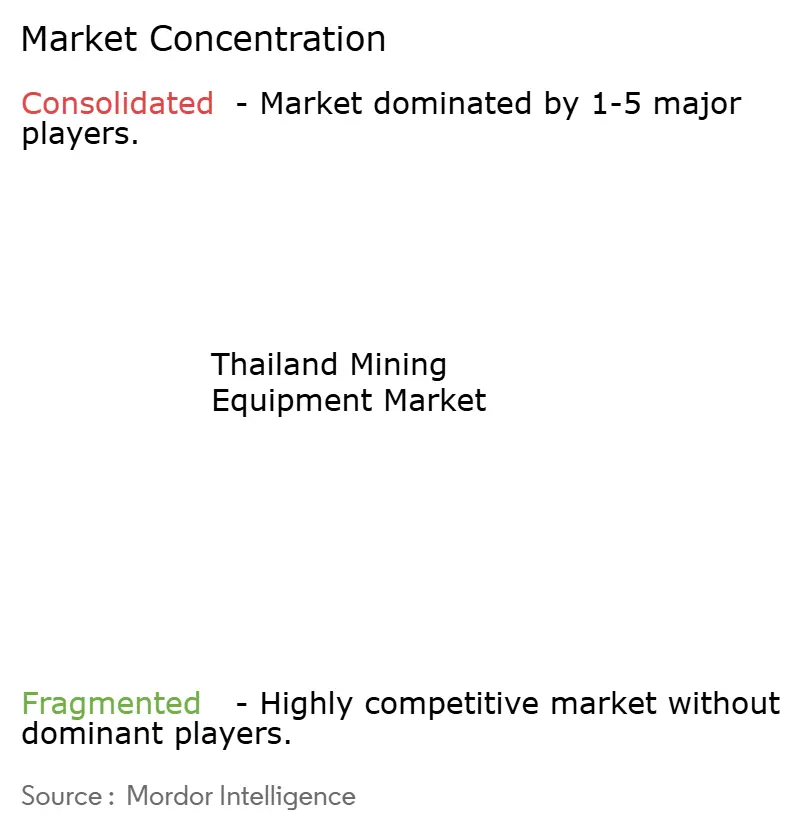
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des thailändischen Bergbauausrüstungsmarkts von Mordor Intelligence
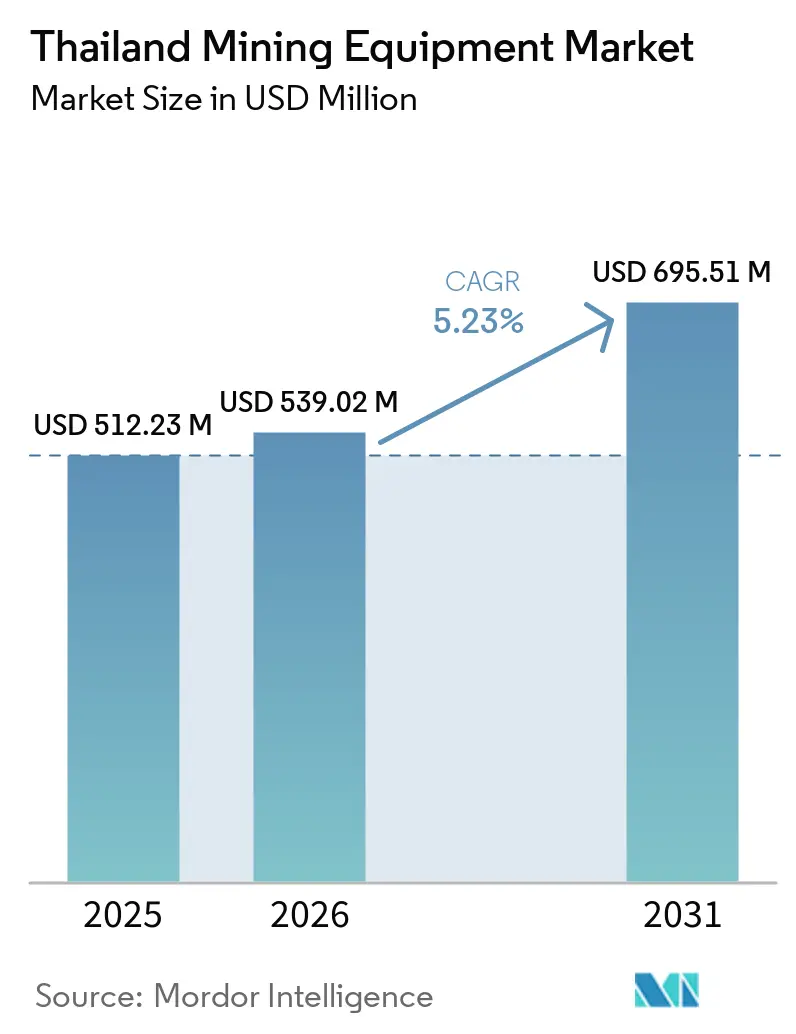
Es wird erwartet, dass der Markt für Bergbauausrüstungen in Thailand von 512,23 Millionen USD im Jahr 2025 auf 539,02 Millionen USD im Jahr 2026 wächst und bis 2031 695,51 Millionen USD erreicht, bei einer CAGR von 5,23 % während des Prognosezeitraums (2026–2031). Robuster Kalksteinabbau für den Infrastrukturausbau, die Frühphase der Kaliummobilisierung im Nordosten sowie eine schrittweise Umstellung auf batterie-elektrische und halbautonome Flotten bilden die Grundlage dieser Entwicklung. Der für den 990-Milliarden-Baht-Landbrücken-Korridor im Süden und die Erweiterung des U-Tapao-Flughafens benötigte Zuschlagstoff hält die Nachfrage nach mittelgroßen Baggern, Brechern und Gelenkfahrzeugen aufrecht, während Zollbefreiungen des Board of Investment (BOI) Piloteinsätze emissionsfreier Lader beschleunigen. OEMs lokalisieren Teilezentren in der Nähe von Bangkok, um Lieferzeiten zu verkürzen, und chinesische Marktteilnehmer nutzen konzessionäre Finanzierungen, um mittelständische Steinbrüche anzusprechen, was den Preiswettbewerb verschärft. Finanzierungsverzögerungen bei drei großen Kalikonzessionen dämpfen kurzfristige Aufträge, doch jeder Finanzierungsmeilenstein löst Beschaffungszyklen für Streckenvortriebsmaschinen und Lüftungsventilatoren aus. Im gesamten Eigentümerspektrum rüsten Steinbruchbetreiber ihre Flotten auf, um die obligatorischen ISO-14001-Standards zu erfüllen, die öffentliche Aufträge begleiten.
Wichtigste Erkenntnisse des Berichts
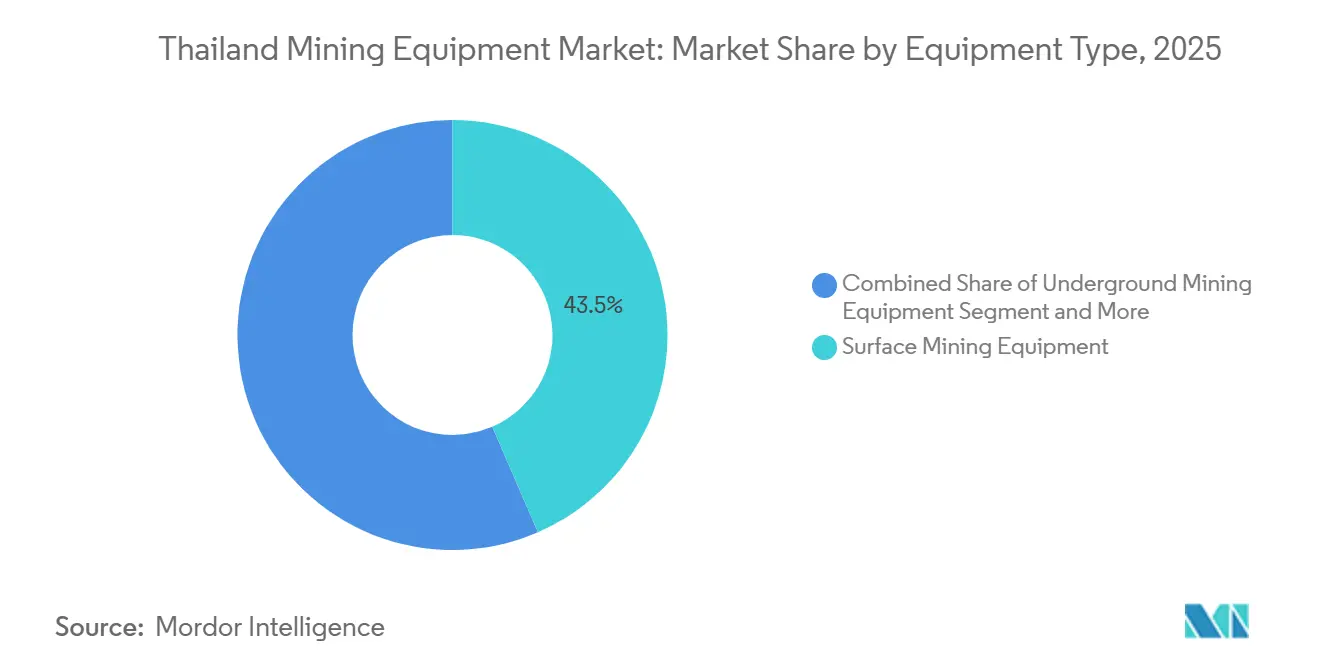
- Nach Gerätetyp führten Tagebauausrüstungen mit einem Umsatzanteil von 43,48 % im Jahr 2025, während Lader bis 2031 die höchste CAGR von 5,27 % verzeichnen sollen.
- Nach Automatisierungsgrad hielten manuelle Flotten im Jahr 2025 einen Marktanteil von 67,71 % am Markt für Bergbauausrüstungen in Thailand, während vollautonome Systeme zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 5,29 % wachsen werden.
- Nach Antriebsart entfielen auf Verbrennungsmotoreinheiten im Jahr 2025 ein Anteil von 77,83 %, doch batterie-elektrische Fahrzeuge sollen bis 2031 mit einer CAGR von 5,32 % wachsen.
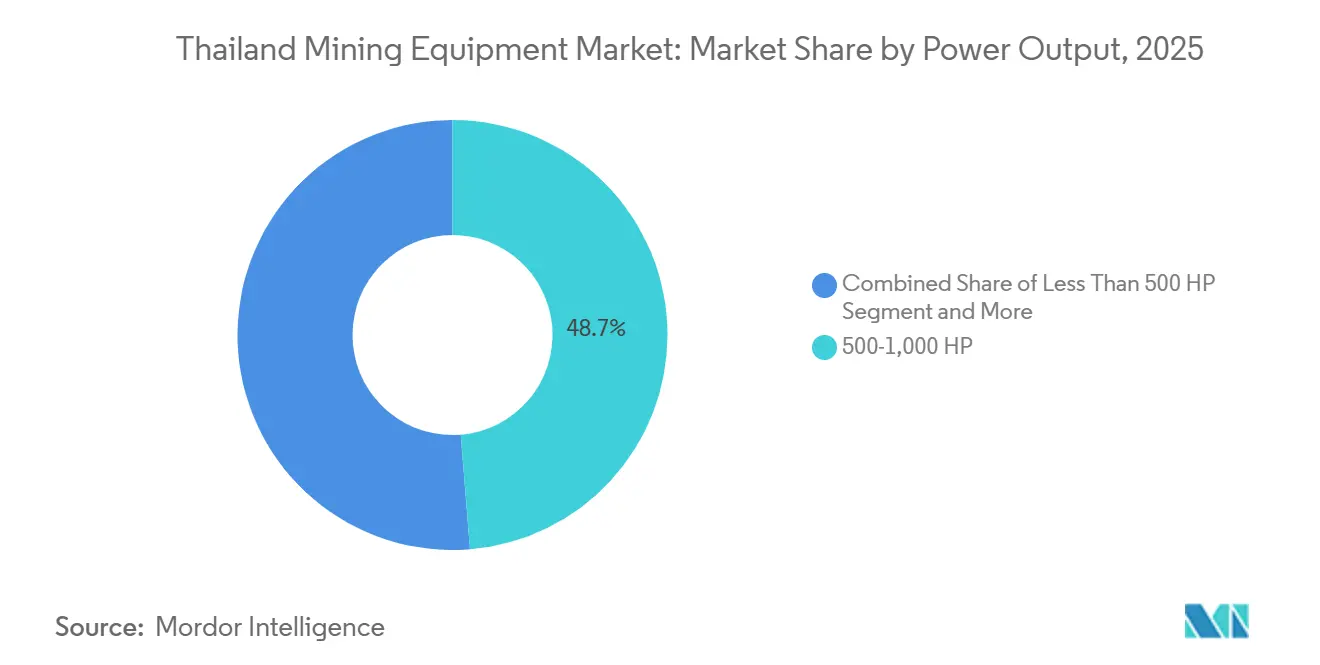
- Nach Leistungsabgabe entfiel auf die Klasse 500–1.000 PS im Jahr 2025 ein Anteil von 48,71 % am Markt für Bergbauausrüstungen in Thailand, und Maschinen unter 500 PS sind auf dem Weg zur stärksten CAGR von 5,35 % bis 2031.
- Nach Anwendung entfiel auf den Metallbergbau im Jahr 2025 ein Nachfrageanteil von 48,37 %, während der Mineralbergbau mit einer CAGR von 5,38 % wachsen soll, da Kaliumprojekte kurz vor der Bauphase stehen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des thailändischen Bergbauausrüstungsmarkts
Analyse der Treiberwirkung*
| Treiber | (~) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung des Kalkstein- und Steinbruchbetriebs für den inländischen Bausektor | +1.2% | National, mit frühen Gewinnen in Chonburi, Rayong und Nakhon Ratchasima | Kurzfristig (≤ 2 Jahre) |
| Starker Investitionsanstieg in Kaliumprojekte im Nordosten Thailands | +1.1% | Nordosten (Udon Thani, Chaiyaphum, Nakhon Ratchasima) | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Metallerzen aus der Elektronik- und Elektrofahrzeug-Lieferkette | +0.9% | National, mit Schwerpunkt in Phuket (Zinn), Tak (Wolfram) und Chiang Mai (Seltene Erden) | Mittelfristig (2–4 Jahre) |
| Einführung halbautonomer Transportlösungen für Sicherheit und Kostensenkung | +0.8% | National, Piloteinsätze in großen Steinbrüchen und Kaliumtunnelbaustellen | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für batterie-elektrische Bergbauausrüstungen | +0.7% | National, stärkste Akzeptanz in der Eastern Seaboard- und EEC-Zone | Kurzfristig (≤ 2 Jahre) |
| ASEAN-Handelsintegration: Senkung der Einfuhrzölle auf Investitionsgüter | +0.5% | National, Vorteile für Importeure in allen Provinzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des Kalkstein- und Steinbruchbetriebs für den inländischen Bausektor
Großprojekte wie der Landbrückenkorridor und das Hochgeschwindigkeitsbahnnetz steigern die Nachfrage nach Zuschlagstoffen und veranlassen Siam City Cement und Southern Group, 36-Tonnen-Bagger, Radlader und Backenbrecher hinzuzufügen. Die Einhaltung von ISO 14001 beschleunigt die Flottenmodernisierung, da öffentliche Ausschreibungen nun ein zertifiziertes Umweltmanagementsystem erfordern [1]„ISO 14001 Audit-Anforderungen,” Internationale Organisation für Normung, iso.org . Die Baugenehmigung für die Erweiterung des U-Tapao-Flughafens im April 2026 sichert eine mehrjährige Materialabnahme.
Starker Investitionsanstieg in Kaliumprojekte im Nordosten Thailands
Mit einem erheblichen jährlichen Produktionsziel erteilen ASEAN Potash, Asia Pacific Potash und Thai Kali-Konzessionen umfangreiche Aufträge für Streckenvortriebsmaschinen, Ankerbohrgeräte und Fördersysteme mit einem Gesamtwert, der auf mehrere hundert Millionen Dollar geschätzt wird. Die Pipeline wird durch staatlich genehmigte Finanzierungen für Udon Thani in einem früheren Jahr und einen bedeutenden Unterauftrag für die Chaiyaphum-Infrastruktur, der für Ende 2024 geplant ist, weiter bestätigt, auch wenn Gemeinschaftskonsultationen die kritischen Terminpläne weiterhin verlängern.
Steigende Nachfrage nach Metallerzen aus der Elektronik- und Elektrofahrzeug-Lieferkette
Wachsende Elektronikexporte und die 30-von-30-Elektrofahrzeugpolitik treiben die Gewinnung von Zinn, Wolfram und Seltenen Erden voran. Produzenten in Phuket, Tak und Chiang Mai erweitern ihre Hydraulikbaggerflotten und setzen Bagger mit größerer Reichweite ein. Der United States Geological Survey verzeichnete im Jahr 2021 eine thailändische Zinnproduktion von 7.500 Tonnen, und erneuerte Lizenzen erschließen neue Abbaugebiete [2]„Mineral Commodity Summary: Tin 2026,” United States Geological Survey, usgs.gov . Jede Ankündigung einer inländischen Batteriefabrik löst verknüpfte Explorationsprogramme aus, doch strengere Umweltverträglichkeitsprüfungen können die Flottenbereitstellung um bis zu 18 Monate verzögern.
Einführung halbautonomer Transportlösungen für Sicherheit und Kostensenkung
Komatsu FrontRunner, Caterpillar MineStar Command und Sandvik AutoMine-Systeme werden in thailändischen Ausschreibungen als Referenz herangezogen, nachdem globale Flotten Milliarden autonomer Tonnen verzeichnet haben. Das Ministerium für Primärindustrien und Bergbau erarbeitet Richtlinien für den ferngesteuerten Untertagebetrieb und positioniert Kaliumtunnel als frühe Kandidaten. Nachrüstkosten erhöhen den Basispreis um 30–40 %, sodass die Akzeptanz mit Engpässen beim Arbeitskräfteangebot korreliert.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbot des Goldbergbaus schränkt die Nachfrage nach Ausrüstungen ein | -0.6% | National, konzentriert in den Provinzen Phichit, Phetchabun und Loei | Kurzfristig (≤ 2 Jahre) |
| Volatile Royalties für Braunkohle dämpfen Projekte | -0.4% | National, hauptsächlich Lampang (Mae Moh) und südliche Lignitbecken | Mittelfristig (2–4 Jahre) |
| Hohe Netzstromtarife verlangsamen die Elektrifizierung in abgelegenen Gruben | -0.3% | Nordosten (Udon Thani, Nakhon Ratchasima, Chaiyaphum) und nördliche Provinzen | Langfristig (≥ 4 Jahre) |
| Widerstand der Gemeinschaft gegen neue Seltene-Erden-Explorationsblöcke | -0.2% | Nördliche Provinzen (Chiang Mai, Loei, Kanchanaburi) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Goldbergbauverbot begrenzt die Ausrüstungsnachfrage
Ein Gerichtsurteil vom März 2026, das die Betreiber von Chatree für Umweltschäden haftbar machte, erhöhte die Kontrolle über Zyanid-Laugungsprozesse und schränkte neue Hartgestein-Goldexploration ein. Anbieter von Bohrgeräten und Brechern verlagern ihre Kapazitäten auf Kalkstein- und Kaliumkunden, während sie auf klarere Genehmigungsrichtlinien warten.
Volatile Royalties für Braunkohle dämpfen Projekte
Die Electricity Generating Authority of Thailand (EGAT) hat die Mae-Moh-Einheiten 8–9 im Jahr 2025 stillgelegt und wird die Einheiten 10–13 nach 2025 außer Betrieb nehmen, was die Nachfrage nach Schaufelradbaggern senkt. Die Ersatzkapazität durch Gas-und-Dampf-Kraftwerke reduziert den Lignitbedarf, und sich ändernde Royalty-Sätze entmutigen Flottenmodernisierungen in Satellitentagebauen, was einen strukturellen Abschwung für Kohleausrüstungen verstärkt [3]„Mae Moh Stilllegungsplan,” Electricity Generating Authority of Thailand, egat.co.th .
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Tagebau dominiert weiterhin, Lader verzeichnen starkes Wachstum
Tagebaumaschinen erzielten 43,48 % des Umsatzes im Jahr 2025 und bestätigen den Markt für Bergbauausrüstungen in Thailand als steinbruchzentriert. Lader sind auf dem Weg zu einer CAGR von 5,27 % bis 2031, da modulare Brechanlagen in mittelgroßen Steinbrüchen zunehmen. Die Nachfrage im Untertagebau bleibt begrenzt, bis Kaliumschächte die vollständige Bauphase erreichen, doch Kaufaufträge für Streckenvortriebsmaschinen und Ankerbohrgeräte sind an Lieferfenster von 2027–2028 gebunden. Mineralaufbereitungsanlagen unterstützen sowohl Granitzuschlagstoffe als auch die Kaliumchlorid-Aufbereitung, wobei OEMs schlüsselfertige Brecher-Sieb-Pakete anbieten, die den ISO-14001-Staubemissionsgrenzwerten entsprechen.
Der Markt für Bergbauausrüstungen in Thailand bevorzugt weiterhin Bohrgeräte, die für Explorationstiefen von 2.000–4.000 m ausgelegt sind, obwohl die meisten inländischen Bohrungen flach bleiben. Lader-OEM-Portfolios umfassen nun batterie-elektrische Varianten von 120–480 kW, die für Kalksteinbetreiber mit Netzanschluss attraktiv sind. Große Starrrahmen-Muldenkipper über 100 Tonnen sind selten, was das Fehlen von Tagebauen der Ultraklasse widerspiegelt, doch Vertriebsteams halten Vorführeinheiten bereit, sollten Kaliumhochlaufphasen höhere Nutzlastkapazitäten erfordern.


Nach Automatisierungsgrad: Manuelle Mehrheit, autonomer Aufschwung
Manuelle Flotten dominieren weiterhin mit einem Anteil von 67,71 % im Jahr 2025, da Thailand zahlreiche kleine Steinbrüche mit qualifizierten Bedienern beherbergt. Die vollautonome Akzeptanz wird mit einer CAGR von 5,29 % prognostiziert, da Sicherheitsvorschriften verschärft werden und die Arbeitskosten in abgelegenen Regionen steigen. Ferngesteuerte Lader überbrücken die Lücke, indem sie die Exposition in engen Strecken ohne vollständige IKT-Infrastruktur verringern. Der Markt für Bergbauausrüstungen in Thailand zählt mindestens drei Pilotkaliumstrecken, in denen Bediener Lader von Oberflächenkontrollräumen aus steuern. Die laufende Normierung durch das Ministerium für Primärindustrien und Bergbau wird das Vertrauen in Fernbedienungsprotokolle stärken und eine breitere Finanzierung für Autonomienachrüstungen ermöglichen.
Halbautonome Nachrüstsätze bieten Kollisionsvermeidung und Bedienerhilfsfunktionen, die die Produktivität in Kalksteinbrüchen um 8–12 % steigern. Finanzierungsmodelle umfassen stündliche Abonnementpakete, die die Einstiegshürden für familiengeführte Steinbrüche senken. ESG-Berichterstattung börsennotierter Zementhersteller fördert ebenfalls die Akzeptanz, da autonome Systeme die Unfallraten senken – eine wesentliche Risikokennzahl für Investoren.
Nach Antriebsart: Dieselvorherrschaft steht vor Batterie-Elektro-Pilotprojekten
Verbrennungsmotoren dominierten im Jahr 2025 fast vier Fünftel der Lieferungen, gestützt durch Betankungsgeschwindigkeit und allgegenwärtige Ersatzteile. Batterie-elektrische Einheiten zeigen dennoch die schnellste CAGR von 5,32 %, unterstützt durch BOI-Einfuhrzollbefreiungen und eine politische Ausrichtung auf emissionsarme Mineralgewinnung in Wassereinzugsgebieten. Die Bergbauausrüstungsbranche in Thailand verzeichnet ihren ersten kommerziellen Einsatz eines 10-Tonnen-Batterieladers in einem Gipsstollen bei Saraburi, wo Lüftungsventilatoren nach dem Rückzug des Dieselbetriebs verkleinert wurden. Hybridantriebe bleiben experimentell; die meisten Steinbrüche bevorzugen entweder konventionellen Diesel oder vollständige Batterie, um die Wartung zu vereinfachen.
Ergänzende Ladeinfrastruktur entsteht entlang des Eastern Economic Corridor, wo der Anteil erneuerbarer Energien am höchsten ist. Ein Pilotprojekt mit einer Solaranlage vor Ort in Kombination mit einem 2-MWh-Batteriespeicher reduzierte den Netzbezug um 28 % in einem Granitbruch in Chonburi und half dabei, die Wirtschaftlichkeit des Tagesladens für Lader im Zweischichtbetrieb zu validieren. Trotz der Fortschritte verlangsamt das Fehlen standardisierter Ladestecker unter den OEMs die breitere Flottenelektrifizierung.
Nach Leistungsabgabe: Mittlerer Bereich als Kern, unter 500 PS am schnellsten wachsend
Ausrüstungen mit 500–1.000 PS, insbesondere 36-Tonnen-Bagger und 60-Tonnen-Muldenkipper, machten 48,71 % der Marktgröße für Bergbauausrüstungen in Thailand im Jahr 2025 aus. Diese Einheiten passen zu Kalksteinabbauprofilhöhen und Kaliumstreckenprofilen. Maschinen unter 500 PS, einschließlich kompakter Lader für Rekultivierungsbermen, werden die höchste CAGR von 5,35 % verzeichnen, da ISO 14001 kleine Steinbrüche dazu drängt, formelle Stilllegungspläne zu erstellen, die Planieren und Begrünen erfordern. Ultraklasse-Schaufeln über 1.000 PS bleiben selten, könnten aber erscheinen, wenn die Kaliumproduktion das aktuelle Ziel von 3,2 Millionen Tonnen überschreitet.
OEMs differenzieren Mittelklassemodelle über Telematikplattformen, die Live-Kraftstoffverbrauchsanalysen liefern und Upselling-Möglichkeiten für Produktivitätsberatungsdienstleistungen schaffen. Für Klassen unter 500 PS konkurrieren chinesische Marken aggressiv über den Preis und bündeln Dreijahres-Teilegarantien, was die Beschaffungsmuster bei preissensiblen Betreibern verändert.
Nach Anwendung: Metall führt heute, Mineralien treiben das Wachstum an
Der Metallbergbau generierte 48,37 % der Nachfrage im Jahr 2025, da Zinndredging in Phuket und Wolframgewinnung in Tak weiterhin Elektronikvorprodukte lieferten. Der Mineralbergbau soll mit einer CAGR von 5,38 % auf der Grundlage von Kalium-, Gips- und Kalksteinprojekten, die die inländische Düngemittel- und Zementselbstversorgung sichern, übertreffen. Der Markt für Bergbauausrüstungen in Thailand wird sich auf unterirdische Streckenvortriebsmaschinen und Streckenausbausysteme verlagern, sobald Kaliumstandorte Finanzierungshürden überwinden. Kohleausrüstungen bleiben eine schrumpfende Nische, da die Stilllegung von Mae Moh die größte Lignitsenke des Landes beseitigt.
Kalksteinproduzenten für den Landbrücken- und Smart-City-Bau halten die hohe Auslastung von Radladern und Brechern aufrecht. Kaliumprojekte, obwohl im Rückstand, vergeben Langfristausschreibungen für Schachtförderanlagen und Pastenfüllanlagen, die bis Ende 2026 abgewickelt werden könnten und OEMs trotz makroökonomischer Gegenwinds sichtbare Pipelines bieten.
Geografische Analyse
Im Markt für Bergbauausrüstungen in Thailand etablieren Kaliumkonzessionen in Udon Thani, Chaiyaphum und Nakhon Ratchasima den Nordosten als den am schnellsten wachsenden Cluster. Sobald Finanzierungsmeilensteine in Ingenieur-, Beschaffungs- und Bauverträge übergehen, erwarten wir einen Anstieg der Beschaffung von Streckenvortriebsmaschinen. Die Eastern Seaboard, die mit Korridorgroßprojekten übereinstimmt, verfügt aufgrund der erhöhten Nachfrage nach Zuschlagstoffen über die größte installierte Steinbruchflotte. Steinbrüche in Chonburi und Rayong sind mit schweren Baggern, Gelenkfahrzeugen und Grubenbrecher ausgestattet, die alle auf eine hochwertige Betonversorgung ausgerichtet sind.
Während Phuket und Ranong im Süden Thailands traditionsreiche Zinndredging-Tradition aufrechterhalten, bedeuten schwindende Ressourcen, dass Ausrüstungsaufträge eher inkrementell als revolutionär sind. Im Norden beobachten Chiang Mai und Loei Möglichkeiten bei Seltenen Erden und Wolfram, doch der Widerstand der Gemeinschaft verlängert die Bereitstellungszeiträume für Ausrüstungen.
Bangkok und der Eastern Economic Corridor (EEC) fungieren als zentrale Vertriebszentren. Große Marktteilnehmer wie Komatsu, Hitachi und Volvo haben zentrale Ersatzteillager eingerichtet und stellen sicher, dass sie sich in kurzer LKW-Entfernung zu den meisten Steinbruchgürteln befinden. Gleichzeitig bauen lokale Händler ihre Filialnetzwerke erheblich aus – ein Schritt, der darauf abzielt, Techniker zeitnah zu entsenden, was ein wichtiges Servicequalitätsmerkmal im Markt ist.
Wettbewerbslandschaft
Im Markt für Bergbauausrüstungen in Thailand herrscht eine moderate Konzentration. Die fünf führenden globalen OEMs kontrollieren einen erheblichen Anteil und erzielen einen bemerkenswerten Konzentrationsgrad. Caterpillar und Komatsu führen bei hochwertigen autonomen Transportausschreibungen. Hitachi und Volvo differenzieren sich im mittelgroßen Baggersegment durch Telematik. XCMG und Sany hingegen nutzen Preisstrategien und bündeln konzessionäre Finanzierungen, um mittelständische Steinbruchverträge zu gewinnen.
In den letzten Jahren hat Sumitomo-Leadway erhebliche Umsätze bei Baggern erzielt und baut seine Servicefilialen erheblich aus, um die Teilverfügbarkeit zu verbessern. Epiroc bewirbt seinen batterie-elektrischen Lader als umweltfreundliche Wahl für Kaliumschächte, während Sandvik seine AutoMine-Nachrüstsätze mit Schwerpunkt auf kurzer Amortisationszeit in engen Strecken vorantreibt.
In naher Zukunft planen OEMs, den Wettbewerb durch strategische Vorabpositionierung von Lagerbeständen im Nordosten zu intensivieren. Dieser Schritt zielt auf die Kalium-Investitionszyklen ab und positioniert OEMs, um effektiv auf Nachfrageanstiege zu reagieren. Die unvorhersehbare Natur der Finanzierungszeiträume fügt jedoch ein Prognoserisiko hinzu, das die Marktdynamik beeinflussen könnte.
Marktführer der thailändischen Bergbauausrüstungsbranche
Caterpillar Inc.
Komatsu Ltd.
Hitachi Construction Machinery
Sandvik AB
Epiroc AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- März 2025: Sunwoda hat mehr als 1 Milliarde USD in ein Lithium-Ionen-Batteriewerk in Chonburi investiert, was die vorgelagerte Nachfrage nach Präzisionserz-Ausrüstung steigert.
- Januar 2025: Volvo Construction Equipment stellte seine Baggerlinie der neuen Generation, den EC210, vor und schloss eine Partnerschaft mit einem neuen Händler in Thailand, was den Wettbewerb im mittleren Marktsegment verschärft.


Berichtsumfang des thailändischen Bergbauausrüstungsmarkts
Der Umfang des Berichts umfasst Gerätetyp (Tagebauausrüstungen und weitere), Automatisierungsgrad (Manuell und weitere), Antriebsart (Verbrennungsmotor und weitere), Leistungsabgabe (Weniger als 500 PS und weitere), Anwendung (Metall und weitere) sowie Geografie.
| Tagebauausrüstung |
| Untertageausrüstung |
| Mineralverarbeitungsausrüstung |
| Bohrgeräte und Brecher |
| Brechen, Zerkleinern und Sieben |
| Lader |
| Bergbau-Lkw |
| Manuelle Ausrüstung |
| Halbautonome Ausrüstung |
| Vollautonome Ausrüstung |
| Fahrzeuge mit Verbrennungsmotor |
| Batterie-elektrische Fahrzeuge |
| Hybridfahrzeuge |
| Weniger als 500 PS |
| 500–1.000 PS |
| Über 1.000 PS |
| Metallbergbau |
| Mineralbergbau |
| Kohlebergbau |
| Nach Ausrüstungstyp | Tagebauausrüstung |
| Untertageausrüstung | |
| Mineralverarbeitungsausrüstung | |
| Bohrgeräte und Brecher | |
| Brechen, Zerkleinern und Sieben | |
| Lader | |
| Bergbau-Lkw | |
| Nach Automatisierungsgrad | Manuelle Ausrüstung |
| Halbautonome Ausrüstung | |
| Vollautonome Ausrüstung | |
| Nach Antriebsart | Fahrzeuge mit Verbrennungsmotor |
| Batterie-elektrische Fahrzeuge | |
| Hybridfahrzeuge | |
| Nach Leistungsabgabe | Weniger als 500 PS |
| 500–1.000 PS | |
| Über 1.000 PS | |
| Nach Anwendung | Metallbergbau |
| Mineralbergbau | |
| Kohlebergbau |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Bergbauausrüstungen in Thailand und wie schnell wächst er?
Es wird erwartet, dass der Markt für Bergbauausrüstungen in Thailand im Jahr 2026 539,02 Millionen USD erreicht und bis 2031 auf 695,51 Millionen USD ansteigt, was einer CAGR von 5,23 % über den Zeitraum 2026–2031 entspricht.
Welche Geräteklasse trägt den größten Umsatzanteil bei?
Tagebauausrüstungen führten im Jahr 2025 mit einem Umsatzanteil von 43,48 %, gestützt durch hohe Kalksteinbruchaktivität.
Wie schnell werden batterie-elektrische Einheiten in Flotten eindringen?
Batterie-elektrische Fahrzeuge sollen bis 2031 eine CAGR von 5,32 % verzeichnen, angetrieben durch BOI-Zollbefreiungen und Einsparungen bei Lüftungskosten.
Welche thailändische Region wird voraussichtlich den stärksten Nachfrageanstieg verzeichnen?
Der Nordosten – Udon Thani, Chaiyaphum und Nakhon Ratchasima – sollte das schnellste Wachstum verzeichnen, da drei große Kaliumkonzessionen von der Genehmigungsphase in die Bauphase übergehen.
Welcher Projektmeilenstein wird die Beschaffung zwischen 2026 und 2028 am stärksten prägen?
Die endgültige Finanzierung der Kaliumbergwerke in Udon Thani und Chaiyaphum wird Massenaufträge für Streckenvortriebsmaschinen, Ankerbohrgeräte und Fördersysteme auslösen.
Wie wettbewerbsintensiv ist die Lieferantenlandschaft?
Fünf globale OEMs kontrollieren deutlich mehr als die Hälfte des Umsatzes und erzielen einen moderaten Konzentrationsgrad von 6; Caterpillar, Komatsu, Hitachi, Volvo und Sandvik setzen Technologiemaßstäbe, während XCMG und Sany über den Preis konkurrieren.
Seite zuletzt aktualisiert am:



