
Marktgröße und Marktanteil für Bergbauausrüstung in Südkorea
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
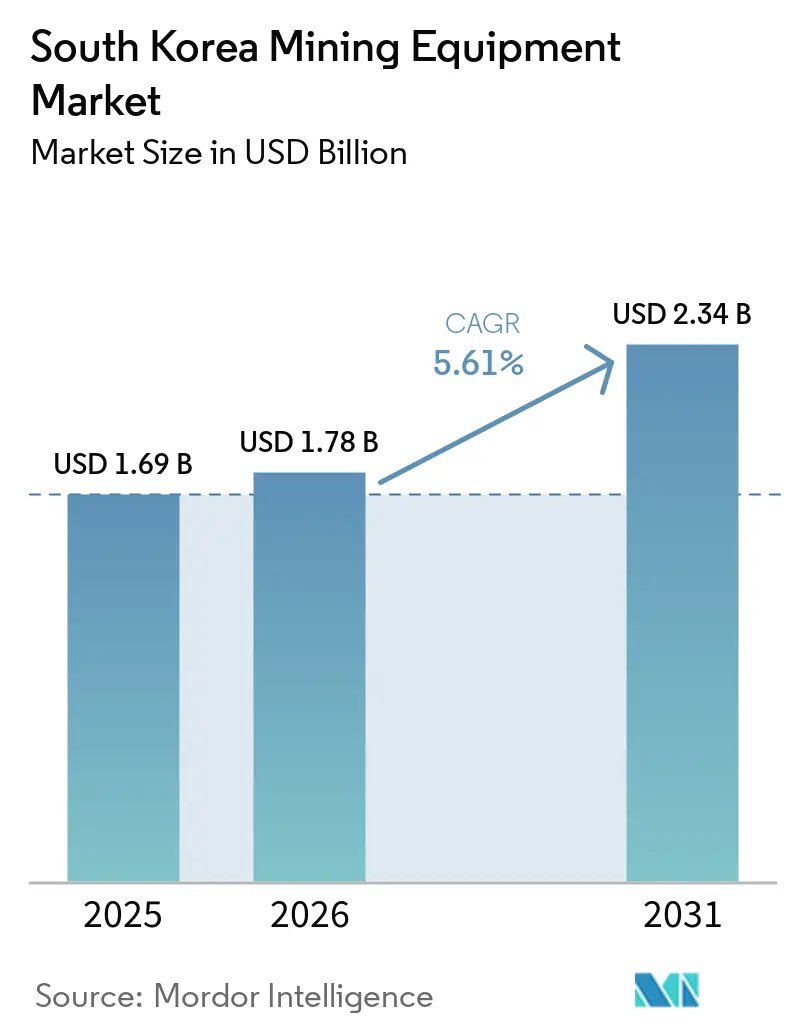
| Marktgröße im Basisjahr (2025) | 1.69 Milliarden US-Dollar |
| Marktgröße (2026) | 1.78 Milliarden US-Dollar |
| Marktgröße (2031) | 2.34 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.61 % |
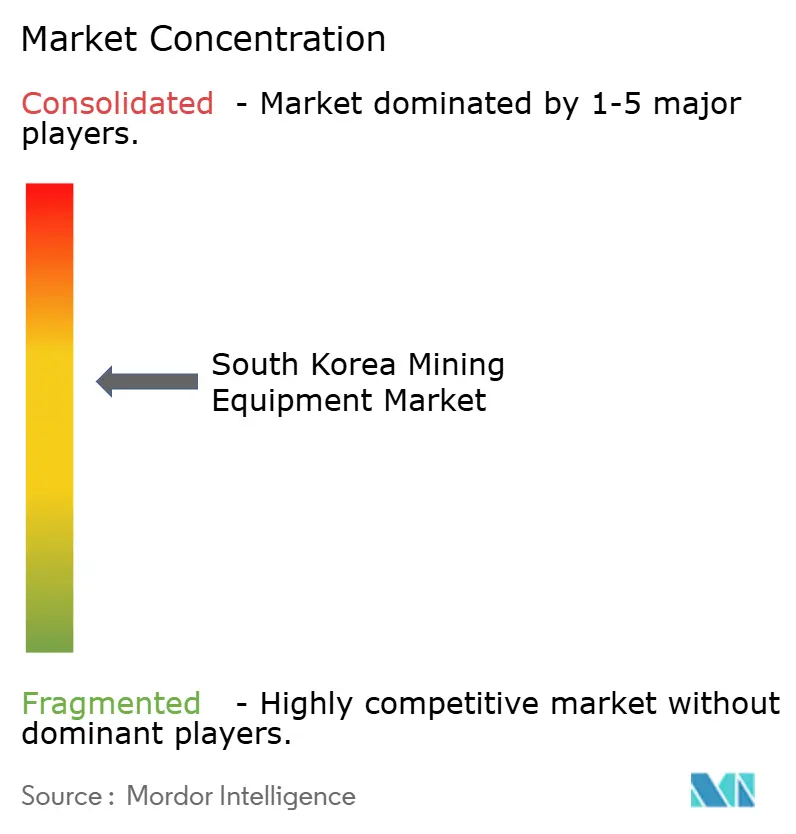
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bergbauausrüstung in Südkorea von Mordor Intelligence
Der südkoreanische Markt für Bergbauausrüstung wird voraussichtlich von 1,69 Milliarden USD im Jahr 2025 auf 1,78 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,61 % einen Wert von 2,34 Milliarden USD erreichen. Diese Entwicklung spiegelt Seouls Schwenk hin zur Selbstversorgung mit kritischen Mineralien und den kaskadierenden Kapitalbedarf von LG Energy Solution und SK On wider, deren kombinierte Investitionen in Milliardenhöhe in Lithium-Ionen- und Lithiumeisenphosphat-Anlagen volatile Beschaffungszyklen erzeugen, die sich auf Bagger- und Verarbeitungsgerätebestellungen auswirken. Das Ministerium für Handel, Industrie und Energie erhöhte die Mittel für die Erkundung kritischer Mineralien von 39 Milliarden KRW auf 67,5 Milliarden KRW im Jahr 2026. Es richtete einen strategischen Lagerfonds in Höhe von 250 Milliarden KRW ein, was signalisiert, dass die Förderung von Wolfram, Seltenen Erden und Lithium die Geräteanforderungen im gesamten Prognosezeitraum bestimmen wird.
Wichtigste Erkenntnisse des Berichts
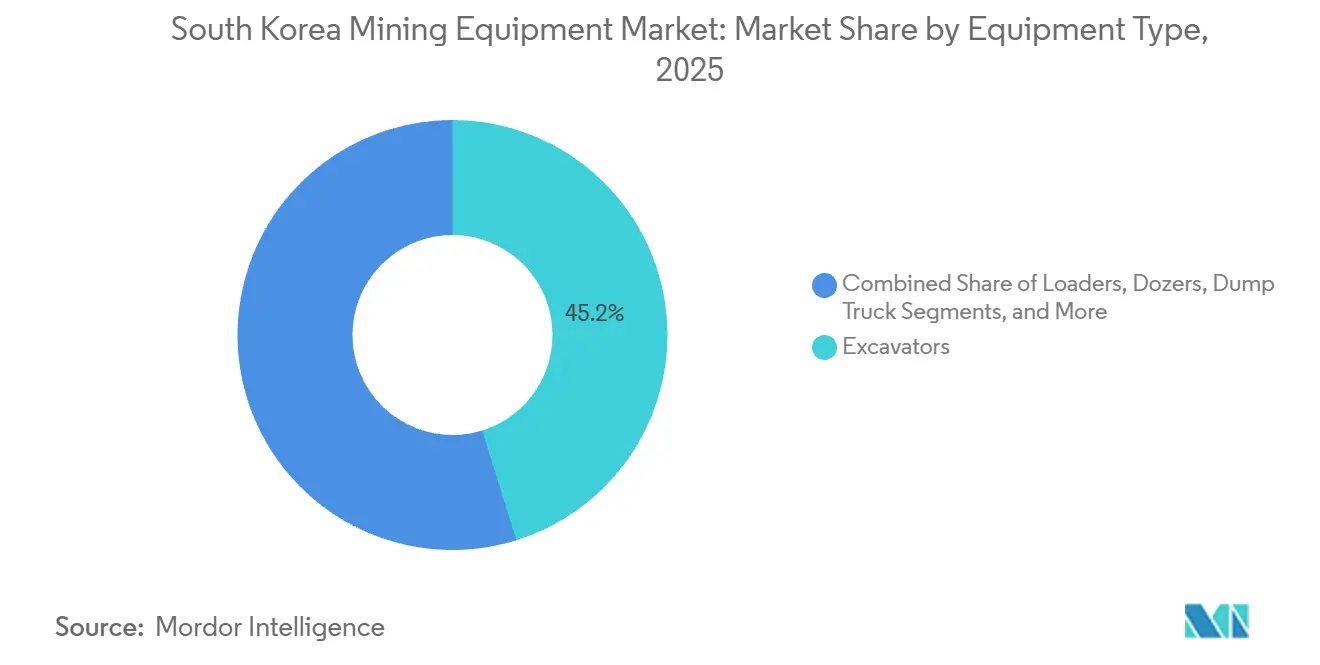
- Nach Gerätetyp führten Bagger den südkoreanischen Markt für Bergbauausrüstung mit einem Anteil von 45,21 % im Jahr 2025 an; dieselbe Kategorie wird bis 2031 voraussichtlich mit einer CAGR von 5,97 % wachsen.
- Nach Bergbaumethode entfielen 66,43 % des Marktanteils für Bergbauausrüstung in Südkorea im Jahr 2025 auf den Tagebau, während der Untertagebau bis 2031 mit einer CAGR von 6,46 % voranschreitet.
- Nach Anwendung entfielen 49,85 % des südkoreanischen Marktes für Bergbauausrüstung im Jahr 2025 auf den Metallbergbau, und der Mineralbergbau soll bis 2031 mit einer CAGR von 6,93 % wachsen.
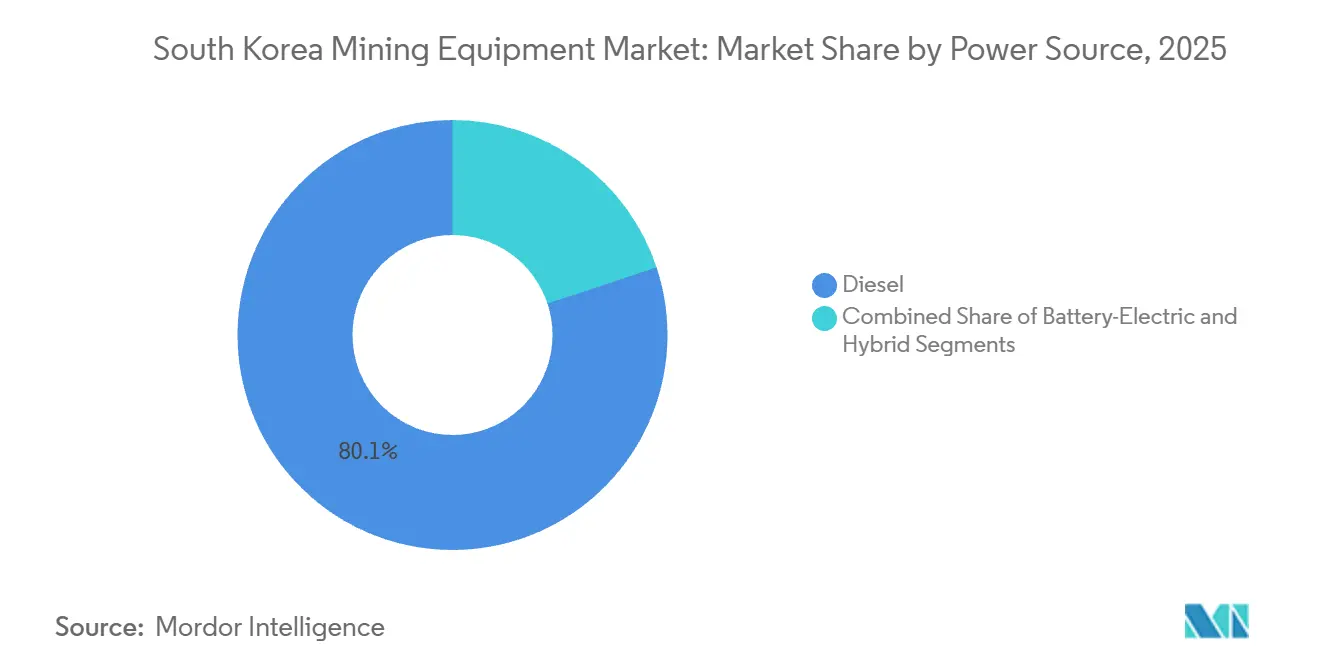
- Nach Energiequelle dominierte Dieselausrüstung den südkoreanischen Markt für Bergbauausrüstung mit einem Anteil von 80,13 % im Jahr 2025, während batterie-elektrische Alternativen im Zeitraum 2026–2031 mit einer CAGR von 8,13 % zunehmen.
- Nach Automatisierungsgrad hielten manuelle Systeme im Jahr 2025 einen Marktanteil von 74,17 % am südkoreanischen Markt für Bergbauausrüstung, während vollautonome Lösungen bis 2031 eine CAGR von 15,16 % verzeichnen dürften.
- Nach Geografie entfielen 45,33 % des Marktanteils für Bergbauausrüstung in Südkorea im Jahr 2025 auf den Hauptstadtbereich Seoul, und für Yeongnam wird bis 2031 die höchste CAGR von 7,11 % prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Bergbauausrüstung in Südkorea
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierungsdruck durch Stahl- und Batteriegiganten | +1.2% | Hauptstadtbereich Seoul, Yeongnam | Mittelfristig (2–4 Jahre) |
| Subventionen für die Erkundung kritischer Mineralien | +0.9% | National, frühe Gewinne in Yeongnam und Hoseo | Langfristig (≥4 Jahre) |
| Pflichtumrüstprogramm für Tier-4-Final-Motoren (2027) | +0.8% | National | Kurzfristig (≤2 Jahre) |
| Private 5G-Netzwerke an Bergbaustandorten | +0.7% | Hauptstadtbereich Seoul, Yeongnam | Mittelfristig (2–4 Jahre) |
| OEM-agnostische „K-SmartMine”-Datenplattform | +0.5% | National | Mittelfristig (2–4 Jahre) |
| Recycling von Prozessabfällen aus der Seltenen-Erden-Gewinnung | +0.4% | Hauptstadtbereich Seoul, Honam | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierungsdruck durch inländische Stahl- und Batteriegiganten
Im April 2026 unterzeichnete POSCO eine Absichtserklärung mit Volvo Construction Equipment zur gemeinsamen Entwicklung von hochfestem Stahl für batterie-elektrische Baggerrahmen. Dies verdeutlicht, dass südkoreanische Stahlhersteller elektrifizierte Bergbauflotten sowohl als Kunden als auch als Testfelder für fortschrittliche Legierungen betrachten. LG Energy Solution investiert ab 2026 5,5 Milliarden USD in Lithiumeisenphosphat- und Energiespeicheranlagen in Arizona. SK On sicherte sich einen staatlichen Energiespeicher-Beschaffungsvertrag im Wert von 13,5 Milliarden USD und baut Koreas größte LFP-Zellfabrik. Diese Investitionen erzeugen schwankende Investitionszyklen, die den inländischen Baggermarkt beeinflussen, da Batterieunternehmen zwischen Expansion und Kostensenkung wechseln. Im Jahr 2024 begann das Changwon-Werk von Volvo CE mit der Produktion von Lithium-Ionen-Akkupacks, was die lokale Montage von Elektroladern und -transportern ermöglicht und Importzölle sowie Lieferzeiten für Tunnelbauunternehmen im Raum Seoul reduziert. Das Lithium-Lieferabkommen zwischen POSCO und SK On über 25.000 Tonnen für den Zeitraum 2026 bis 2028 verknüpft die Baggernachfrage mit den Produktionsplänen für Kathodenvorläufer, was dazu führt, dass Gerätebestellungen während Investitionsspitzen bei Batteriematerialien steigen. Dies steht im Gegensatz zu stabilen Ersatzzyklen bei Kohleausrüstung und führt zu Volatilität, die die Lagerplanung der Händler erschwert.
Staatlich geförderte Subventionen für die Erkundung kritischer Mineralien
Südkorea investiert erheblich, um die Importabhängigkeit bei kritischen Mineralien zu verringern, indem es Zuschüsse von bis zu 30 % der Investitionsausgaben für Tier-4-Final-konforme Bohrgeräte, autonome Lader-Hecklader und Erzsortieranlagen gewährt.[1]„Rahmen für Subventionen kritischer Mineralien,” Ministerium für Handel, Industrie und Energie, mk.co.kr. Das Ministerium für Handel, Industrie und Energie in Seoul erhöhte die Erkundungsfinanzierung für 2026 auf 67,5 Milliarden KRW und stellte 250 Milliarden KRW für einen strategischen Lagerbestand bereit. Dies spiegelt den Fokus auf die Selbstversorgung mit Seltenen Erden und Wolfram durch nachhaltige Bohr- und Untertagebauarbeiten wider. Korea reaktivierte 2024 den Erkundungsarm der Korea Resources Corporation und setzte ein Recyclingziel für Seltene Erden von 20 % bis 2030, was die Nachfrage nach Bohrgeräten und Brechern ankurbelt. Almonty Industries' Sangdong-Wolframmine verdeutlicht diesen Wandel. Phase 1 erzielte 2025 640.000 Tonnen Erz und 2.300 Tonnen Konzentrat. Phase 2 zielt bis 2027 auf 1,2 Millionen Tonnen Erz und 4.600 Tonnen Konzentrat ab, was zusätzliche Lader und Transportsysteme erfordert. Die Regierung priorisiert inländische Lieferanten, wobei Hyundai Doosan Infracore Aufträge für Bagger und Lader durch Won-denominierte Finanzierung und Ersatzteillager in der Provinz Gangwon sichert. Während Kohleminen wie Dogye schließen, bieten Projekte für kritische Mineralien mit einer Minenlebensdauer von 45 Jahren langfristige Möglichkeiten zum Geräteersatz.
Pflichtumrüstprogramm für Tier-4-Final-Motoren
Im Jahr 2015 übernahm Korea die US-EPA-Tier-4-Final-Normen für Nicht-Straßen-Dieselmotoren. Betreiber von Baggern und Ladern, die vor diesem Stichtag hergestellt wurden, stehen vor einer Konformitätsfrist im Jahr 2027, die Motorentausch, selektive katalytische Reduktionsnachrüstungen oder die Außerdienststellung der Flotte erfordert. HD Hyundai Engine und Doosan Infracore bieten Tier-4-Final-Umrüstsätze an, aber hohe Nachrüstkosten, die auf 30 bis 40 % des Restwerts eines gebrauchten Baggers geschätzt werden, veranlassen viele Eigentümer zu Neukäufen, insbesondere mit staatlichen Niedrigzinskrediten für Projekte im Bereich kritischer Mineralien. Die Verordnung wirkt sich erheblich auf Steinbrüche im Hauptstadtbereich Seoul aus, wo alternde Flotten und begrenzte Liquidität den Flottenumschlag beschleunigen und den Export von Maschinen vor 2015 nach Südostasien erhöhen. Komatsus frühe Tier-4-Final-Produktion im Jahr 2014 verschaffte einen Konformitätsvorteil, während der Markteintritt von SANY und XCMG nach 2015 mit konformen Motoren den regulatorischen Vorsprung der etablierten Anbieter verringerte.
Einführung privater 5G-Netzwerke an Bergbaustandorten zur Ermöglichung von Autonomie
Im Jahr 2024 installierte KT Corporation ein privates 5G- und LTE-Netzwerk in Almonty's Sangdong-Wolframmine, das Echtzeit-Telemetrie für Lader und Fernsteuerung der Belüftung von einem Oberflächenzentrum aus ermöglicht. Im Jahr 2025 unterzeichneten Hanwha Systems und KT eine Vereinbarung zur Entwicklung intelligenter Bergbaulösungen für Taebaek-Kalksteinbrüche, bei der autonome Lkw mit 5G-vernetzten Brechern integriert werden, um den Durchsatz zu verbessern. Epirocs Boomer-S2-Bohrgerät in Daesung MDIs Samcheok-Mine nutzte 5G, um Sprenglochmuster mit geologischen Daten zu synchronisieren, was die Bohrleistung um 5–10 % und die Erzproduktion um 10–20 % steigerte. Korea öffnete 2021 das private 5G-Spektrum, sodass Minenbetreiber dedizierte Frequenzscheiben ohne Bandbreitenteilung lizenzieren können, was die Einführung von Autonomie im Vergleich zu Märkten, die auf öffentliche Netzwerke angewiesen sind, beschleunigt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel bei Maschinenbedienern | -0.8% | National, akut im Hauptstadtbereich Seoul | Kurzfristig (≤2 Jahre) |
| Volatile Investitionszyklen von LG und SK | -0.6% | Hauptstadtbereich Seoul, Yeongnam | Mittelfristig (2–4 Jahre) |
| Strenge Lärm- und Emissionsgrenzwerte | -0.4% | Hauptstadtbereich Seoul, städtische Randgebiete | Langfristig (≥4 Jahre) |
| Steigende Importe von Gebrauchtausrüstung | -0.3% | National, Hafenstädte | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Chronischer Fachkräftemangel bei Maschinenbedienern treibt Arbeitskosten in die Höhe
Eine alternde Belegschaft und begrenzte Bergbaulehrpläne lassen die Auslastungsraten von Kipplastern unter 65 % verharren und trieben die Löhne allein im Jahr 2024 um 18 % in die Höhe [2] „Arbeitskräftetrends im koreanischen Bergbau,” Koreanische Gesellschaft für Mineral- und Energieressourceningenieure, ksmer.org. Die alternde Bevölkerungsstruktur verschärft die Herausforderungen für die Belegschaft weiter, insbesondere in Branchen, die auf qualifizierte Arbeitskräfte angewiesen sind. Im Jahr 2024 überstieg das Medianalter der Untertagebediener 50 Jahre, was das wachsende Problem einer alternden Belegschaft unterstreicht. Dieser Trend gibt Anlass zu erheblichen Bedenken hinsichtlich der Nachhaltigkeit des Betriebs, da ältere Arbeitnehmer in den Ruhestand gehen und weniger junge Menschen in das Berufsfeld eintreten. Gleichzeitig sanken die Einschreibungen in der Berufsausbildung für schwere Maschinen von 2020 bis 2025 um 30 %, da jüngere Generationen zunehmend zu Büroberufen tendieren. Diese Verschiebung der Berufspräferenzen verschärft den Arbeitskräftemangel zusätzlich und schafft einen dringenden Bedarf an Strategien zur Gewinnung und Bindung von Talenten in diesem wichtigen Sektor.
Volatile, von LG und SK gesteuerte Investitionszyklen
Im Jahr 2026 trieben LG Energy Solutions 4,3-Milliarden-USD-Tesla-Lithiumeisenphosphat-Deal und die 5,5-Milliarden-USD-Investition in die Arizona-Anlage die Baggernachfrage für Lithiumsole- und Graphitminen an. Ein Kostensenkungsprogramm in Höhe von 1,2 Milliarden USD im dritten Quartal 2026 stoppte jedoch diskretionäre Gerätekäufe und ließ Händler mit überschüssigen Lagerbeständen zurück. SK Ons staatlicher Energiespeicher-Beschaffungsvertrag über 13,5 Milliarden USD verursachte 2025–2026 einen Beschaffungsanstieg, gefolgt von einer Pause im Jahr 2027, als die Kapazitätserweiterungen absorbiert wurden. Diese Zyklen verkürzen die Amortisationszeiten für Geräte, erzwingen Notverkäufe und senken die Restwerte. Das Lithium-Lieferabkommen zwischen POSCO und SK On über 25.000 Tonnen für den Zeitraum 2026 bis 2028 stabilisiert die Nachfrage teilweise, schafft aber einen Tiefpunkt im Jahr 2027, der Bagger an Vorläufer-Rohstoffminen stilllegt. Die Volatilität der Investitionsausgaben für Batteriematerialien verursacht Nachfrageschwankungen von 18 bis 24 Monaten, belastet die Betriebskapitalpuffer der Händler und erhöht die Abhängigkeit von Gebrauchtimporten aus Australien und Japan.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Bagger dominieren in allen Anwendungen
Im Jahr 2025 entfielen 45,21 % des Marktumsatzes auf Bagger, die bis 2031 voraussichtlich mit einer CAGR von 5,97 % wachsen werden, was die CAGR des Gesamtmarktes von 5,61 % übertrifft. Das Wachstum wird durch Untertageprojekte für Wolfram und Seltene Erden angetrieben, die Modelle mit großer Reichweite und schmalem Körper erfordern. Almonty Industries' Sangdong-Mine setzt 30-Tonnen- und 50-Tonnen-Bagger für die Erz- und Abraumhandhabung ein, wobei die Erweiterung in Phase 2 bis 2027 8–10 zusätzliche Einheiten erfordert. Lader halten den zweitgrößten Anteil und bedienen hauptsächlich Kalksteinbrüche in den Provinzen Gangwon und Chungcheong. Das Changwon-Werk von Volvo CE liefert batterie-elektrische Lader an Auftragnehmer im Raum Seoul für die Einhaltung von Nullemissionsvorschriften in Tunneln. Planierraupe und Motorgrader dienen Nischenanwendungen wie der Standortvorbereitung und der Instandhaltung von Transportwegen, halten aber aufgrund der Präferenz für Bagger-Lkw-Systeme weniger als 15 % des Marktes.
Kipplaster und Bohr-/Abbruchgeräte tragen jeweils 8–12 % zum Umsatz bei. Knicklenker gewinnen in Sangdongs Untertagebaurampen an Bedeutung, wo Starrrahmen-Lkw weniger effektiv sind. Brech-, Mahl- und Siebanlagen sind ein hochwertiges Segment, das durch den Wandel zur Kalkstein- und Seltene-Erden-Tailingsverarbeitung angetrieben wird. Modulare Backenbrecher und Vibrationssiebe sind aufgrund ihrer Mobilität gefragt. Metso Outotec und Sandvik führen dieses Segment an, während Hyundai Doosan eine inländische Kegelbrecher-Linie entwickelt, um Ersatzteilumsätze zu erschließen, da die Baggermargen durch Gebrauchtimporte unter Druck geraten. Die Kategorie „Sonstige”, einschließlich Streckenvortriebsmaschinen, Teilschnittmaschinen und Ankersetzgeräten, wächst mit der Untertagebauautomatisierung. Sandviks MT720-Streckenvortriebsmaschine im Indeokwon-Dongtan-Tunnel demonstriert geräuscharme, hochpräzise Ausschachtung und übertrifft herkömmliche Methoden in städtischen Gebieten.


Nach Bergbaumethode: Untertagebau gewinnt durch den Vorstoß bei kritischen Mineralien
Im Jahr 2025 trug der Tagebau 66,43 % zu Koreas Bergbauumsatz bei, angetrieben durch Kalksteinbrüche. Im Jahr 2019 entfielen 83.769 Kilotonnen Kalkstein auf 78 % des Mineralproduktionswerts des Landes. Der Untertagebau mit einem Anteil von 33,57 % wird aufgrund staatlicher Subventionen für tiefe Wolfram- und Seltene-Erden-Lagerstätten bis 2031 voraussichtlich mit einer CAGR von 6,46 % wachsen. Almonty's Sangdong-Mine verdeutlicht diesen Wandel, wobei Phase 1 jährlich 640.000 Tonnen mittels Langlochabbaues fördert. Phase 2 zielt mit Teilsohlenbruchbau und autonomen Ladern auf 1,2 Millionen Tonnen ab. Das Ministerium für Handel, Industrie und Energie stellte 67,5 Milliarden KRW für die Untertageerkundung bereit, während die Korea Resources Corporation 2024 geologische Untersuchungen zur Kartierung von Wolframadern wieder aufnahm.
Der Tagebau dominiert die Kalksteingewinnung für Zement und Stahlfluss. Die Schließung der Dogye-Kohlengrube im Juli 2025 beendete jedoch 1,2 Millionen Tonnen jährliche Oberflächenkohlennachfrage. Die letzte private Kohlengrube wird 2028 schließen und Investitionen in Seltene-Erden- und Lithiumsoleprojekte umlenken, was Untertagemethoden begünstigt. In Daesung MDIs Samcheok-Mine steigerte Epirocs Boomer-S2-Bohrgerät die Erzproduktion durch Echtzeit-Sprenglochmusteroptimierung um 10–20 %. KT Corporations 5G-Netzwerk in Sangdong ermöglicht den Fernbetrieb von Ladern, reduziert Bedienerrisiken und erhöht die Geräteauslastung von 65 % auf 80 %, was die höheren Kosten autonomer Maschinen rechtfertigt.
Nach Anwendung: Metallbergbau führt, Mineralverarbeitung beschleunigt sich
Im Jahr 2025 trug der Metallbergbau 49,85 % zum Umsatz bei, unterstützt durch Betriebe wie Sangdong-Wolfram und Kupfer-Zink in der Provinz Gangwon. Der Mineralbergbau, einschließlich der Verarbeitung Seltener Erden, Feldspat und Siliziumdioxid, wird bis 2031 voraussichtlich mit 6,93 % wachsen. Dieses Wachstum steht im Einklang mit Seouls Recyclingziel für Seltene Erden von 20 % bis 2030, das die Sekundärverarbeitungskapazitäten verbessert. In den Jahren 2024–2025 begannen Unternehmen wie POSCO HY Clean Metal, LG Energy Solution und SK Innovation mit Pilotprojekten zur Rückgewinnung Seltener Erden unter Verwendung von Wasserstoffzersetzungsöfen und Magnetseparatoren. Diese erfordern modulare Brechanlagen in der Nähe von Batterie-Gigafabriken im Hauptstadtbereich Seoul und in den Hoseo-Regionen. Nach der Schließung von Dogye fiel der Anteil des Kohlebergbaus unter 5 %. Mit der Schließung des letzten privaten Kohlebergwerks im Jahr 2028 wird die Nachfrage nach Baggern und Kipplastern auf Metall- und Mineralanwendungen verlagert.
Kalkstein, unter dem Mineralbergbau, war Koreas wichtigstes Gut nach Tonnage mit 83.769 Kilotonnen im Jahr 2019, aber sein niedriger Einheitswert von 8–12 USD pro Tonne begrenzt Geräteinvestitionen. Wolframkonzentrat, bewertet mit 250–300 USD pro metrischer Tonneneinheit, steht dazu in starkem Kontrast. Ein Lithium-Lieferabkommen zwischen POSCO und SK On über 25.000 Tonnen von 2026 bis 2028 verknüpft die Nachfrage nach Metallbergbauausrüstung mit den Beschaffungszyklen für Batteriematerialien. Die Verarbeitung von Seltene-Erden-Tailings erfordert spezialisierte Brechkreisläufe zum Schutz von Neodym und Dysprosium vor Oxidation. Im Jahr 2025 testete Metso Outotec ein geschlossenes Backenbrecher-System für Lithium-Ionen-Schwarzmasse, aber koreanische Betreiber bevorzugen Hyundai Doosan aufgrund seiner Kundennähe im Kundendienst. Diese Präferenz schafft Möglichkeiten für inländische Unternehmen, schlüsselfertige Recyclingmodule zu entwickeln. Das Ministerium für Handel, Industrie und Energie stellte 250 Milliarden KRW aus seinem Fonds für kritische Mineralien bereit, um die Sekundärverarbeitungsinfrastruktur zu stärken. Die CAGR von 6,93 % für den Mineralbergbau spiegelt das Wachstum sowohl bei der Primärgewinnung als auch bei der Recyclingnachfrage wider.
Nach Energiequelle: Diesel dominiert, Batterie-Elektro gewinnt an Bedeutung
Diesel-Energiequellen entfielen 2025 auf 80,13 % des Umsatzes aufgrund des bestehenden Bestands und der für 12-Stunden-Schichten erforderlichen Energiedichte. Batterie-elektrische Einheiten werden bis 2031 voraussichtlich mit einer CAGR von 8,13 % wachsen, unterstützt durch Volvo CEs Lithium-Ionen-Produktion und strengere Nullemissionsvorschriften in Seoul. Hybride Energiequellen, die Dieselgeneratoren mit Batteriepuffern kombinieren, werden voraussichtlich einen Marktanteil von 5–8 % erreichen und sprechen Betreiber an, die einen reduzierten Kraftstoffverbrauch anstreben. Komatsus WX04B und Epirocs Scooptram ST14 SG begannen 2025 Versuche in Korea, wobei die Einführung von der Ladeinfrastruktur abhängt, wie Sangdongs Schnellladestationen, die eine 18-stündige Auslastung ermöglichen.
Koreas Übernahme der US-EPA-Tier-4-Final-Normen im Jahr 2015 und die Nachrüstfrist 2027 werden Betreiber von Baggern vor 2015 dazu veranlassen, zwischen kostspieligen Motorentauschen oder batterie-elektrischen Modellen zu wählen. Die CAGR von 8,13 % für batterie-elektrische Einheiten spiegelt eine vorsichtige Einführung wider, da Betreiber auf den Nachweis der Kostenparität warten. Die Degradation von Lithium-Ionen-Akkus und hohe Ersatzkosten stellen den Geschäftsfall in Frage, wenn die jährliche Auslastung unter 2.000 Stunden liegt.
Nach Automatisierungsgrad: Manuelle Flotten bleiben bestehen, vollautonome Systeme steigen stark an
Manuelle Ausrüstung entfiel 2025 auf 74,17 % des installierten Bestands, was die hohen Kosten für autonome Nachrüstungen von 200.000 bis 300.000 USD pro Bagger und die begrenzte Verfügbarkeit von 5G-fähigen Bergbaustandorten außerhalb der Provinz Gangwon widerspiegelt. Halbautonome Systeme hielten einen Marktanteil von 15–20 % und sprechen Betreiber an, die Produktivitätsverbesserungen ohne vollständige Infrastrukturupgrades anstreben. Vollautonome Ausrüstung, die 2025 5–8 % des Umsatzes ausmachte, wird bis 2031 voraussichtlich mit 15,16 % wachsen, unterstützt durch den Einsatz privater 5G-Netzwerke und Nachrüstsätze der wichtigsten Hersteller. Epirocs Boomer S2 in Daesung MDIs Samcheok-Mine demonstrierte die Vorteile der Autonomie über Arbeitskosteneinsparungen hinaus durch Effizienz- und Produktionssteigerungen.
Im Jahr 2021 öffnete Korea das private 5G-Spektrum, sodass Minenbetreiber dedizierte Bandbreite ohne Konkurrenz mit dem Verbraucherverkehr lizenzieren können. Dieser regulatorische Vorteil hat die Einführung von Autonomie im Vergleich zu Märkten beschleunigt, die auf öffentliche Netzwerke angewiesen sind. In Almonty's Sangdong-Mine ermöglicht KTs 5G/LTE-Netzwerk die Fernsteuerung von Untertagelader, reduziert die Anzahl der Bediener und erhöht die Geräteauslastung. Der Mangel an qualifizierten Bedienern und steigende Löhne haben die Amortisationszeit von 3–4 Jahren für autonome Systeme attraktiver gemacht. Der Anteil von 74,17 % manueller Ausrüstung verdeutlicht jedoch die Herausforderungen bei der Nachrüstung von Altflotten, was die Einführung auf Greenfield-Standorte und große Betreiber beschränkt, während kleinere Steinbrüche weiterhin auf manuelle Ausrüstung angewiesen sind.
Geografische Analyse
Der Hauptstadtbereich Seoul entfiel 2025 auf 45,33 % des Umsatzes, angetrieben durch U-Bahn-Erweiterungsprojekte und den Incheon-Hauptsitz von Hyundai Doosan Infracore, der die Lieferzeiten für Ersatzteile verkürzte und einen 24-Stunden-Servicebereitschaft ermöglichte. Sandviks MT720-Streckenvortriebsmaschine, die im Indeokwon-Dongtan-Eisenbahntunnel eingesetzt wurde, demonstrierte geräuscharme, präzise Ausschachtung bei 68 dB(A) und übertraf herkömmliche Methoden bei der städtischen Granitausschachtung. Das Wachstum wird bis 2031 voraussichtlich auf 4,8–5,2 % moderieren, bedingt durch Lärm- und Emissionseinschränkungen gemäß dem Lärm- und Erschütterungsschutzgesetz, die Steinbruchverlagerungen und höhere Kapitalkosten für konforme Ausrüstung vorantreiben.
Yeongnam wird voraussichtlich die höchste regionale CAGR von 7,11 % bis 2031 erreichen, unterstützt durch staatliche Subventionen für Projekte im Bereich kritischer Mineralien. Die Erweiterung der Sangdong-Mine von Almonty Industries wird den Erzdurchsatz bis 2027 verdoppeln und zusätzliche autonome Ausrüstung erfordern, die in KTs 5G-Netzwerk integriert ist. Das Ministerium für Handel, Industrie und Energie hat die Erkundungsfinanzierung erhöht und einen strategischen Lagerbestand eingerichtet, was die langfristige Nachfrage nach Bergbauausrüstung in der Region stärkt.
Die Regionen Honam und Hoseo tragen kleinere Anteile bei, hauptsächlich aus Kalksteinbrüchen, die Zementwerke beliefern, mit einem auf 3,5–4,5 % begrenzten Wachstum aufgrund fragmentierter Eigentümerschaft und eingeschränktem Kapital für geräuscharme Nachrüstungen. Die Kategorie „Sonstige”, einschließlich Jeju-Insel und ländlichem Gangwon, macht weniger als 5 % des Umsatzes aus, angetrieben durch kleinmaßstäbliche Zuschlagstoff- und Ziersteingewinnung, die Gebrauchtausrüstung bevorzugt.
Wettbewerbslandschaft
Der südkoreanische Markt für Bergbauausrüstung ist mäßig konzentriert, wobei Caterpillar, Komatsu und Hitachi Construction Machinery starke Händlernetzwerke und 24-Stunden-Serviceunterstützung aufrechterhalten. Hyundai Doosan Infracore, gegründet im Januar 2026 durch die Fusion von HD Hyundai Construction Machinery und HD Hyundai Infracore, nutzt Präferenzen für inländische Inhalte und Won-denominierte Finanzierung, um Aufträge von wichtigen Kunden wie POSCO und SK Ecoplant zu sichern. Chinesische Hersteller SANY und XCMG bieten niedrigere Preise an, stehen aber vor Herausforderungen aufgrund von Bedenken hinsichtlich der Ersatzteilverfügbarkeit und des Wiederverkaufswerts, was ihren Marktanteil auf 8–10 % begrenzt. Steigende Importe von Gebrauchtbaggern aus Japan und Australien, die 2025 mit 1,73 Milliarden USD bewertet wurden, haben die Margen für Mittelklassemodelle unter Druck gesetzt und OEMs dazu veranlasst, Telematikpakete, erweiterte Garantien und Finanzierungssubventionen anzubieten, die die Rentabilität trotz stabiler Stückzahlen beeinträchtigen.
Chancen bestehen bei batterie-elektrischen Brechanlagen für Seltene-Erden-Tailings, angetrieben durch Nullemissionsvorschriften an städtischen Randstandorten, und bei halbautonomen Bohrgeräten für schmale Wolfram-Erzgänge, Segmente, die von globalen OEMs unterversorgt werden. Volvo CEs Zusammenarbeit mit POSCO zur Entwicklung von hochfestem Stahl für batterie-elektrische Baggerrahmen spiegelt eine strategische Ausrichtung zwischen koreanischen Stahlherstellern und elektrifizierten Bergbauflotten wider, die die inländische Produktion ankurbeln und Importlieferzeiten verkürzen soll. Epirocs autonomes Bohrgerät Boomer S2 in Daesung MDIs Samcheok-Mine hat Erzproduktionssteigerungen von 10–20 % gezeigt, was das Potenzial der Autonomie über Arbeitseinsparungen hinaus verdeutlicht, während Sandviks aufgearbeitete MT720-Streckenvortriebsmaschine im Indeokwon-Dongtan-Tunnel kostengünstige, leistungsstarke Lösungen demonstriert.
Koreanische Ingenieursunternehmen entwickeln sich zu Disruptoren, indem sie schlüsselfertige Seltene-Erden-Recyclingmodule entwickeln, wie kompakte Brechanlagen in der Nähe von Batterie-Gigafabriken, eine Nische, die von globalen OEMs übersehen wird. Der 250-Milliarden-KRW-Fonds für kritische Mineralien des Ministeriums für Handel, Industrie und Energie unterstützt die Sekundärverarbeitungsinfrastruktur und schafft Möglichkeiten für inländische Lieferanten, die Won-denominierte Finanzierung und schnelle Ersatzteillieferung anbieten. Diese Entwicklungen, kombiniert mit politischer Unterstützung und strategischen Kooperationen, gestalten die Wettbewerbslandschaft des südkoreanischen Marktes für Bergbauausrüstung.
Marktführer in der Bergbauausrüstungsbranche in Südkorea
Caterpillar Inc.
Komatsu Ltd.
Hyundai Doosan Infracore
Hitachi Construction Machinery
Volvo Construction Equipment
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2025: Der schwedische OEM Volvo Construction Equipment kündigte eine Investition von rund 260 Millionen USD an, um die Produktion von Raupenbaggern in globalen Regionen, einschließlich Südkorea, auszubauen. Die Initiative konzentriert sich auf die Lokalisierung von Fertigungskapazitäten, um die Abhängigkeit von Langstreckenexporten zu verringern und regionale Lieferketten zu stärken.
- Mai 2025: HD Hyundai Construction Equipment eröffnete eine intelligente Fabrik in Ulsan mit einer Investition von rund 131 Millionen EUR (200 Milliarden KRW), um seine Produktionskapazitäten zu modernisieren. Die Anlage integriert KI-basierte Inspektion, Robotik und Echtzeit-Produktionsverfolgungssysteme zur Verbesserung der Fertigungseffizienz.


Berichtsumfang für den Markt für Bergbauausrüstung in Südkorea
| Bagger |
| Lader |
| Planierraupe |
| Motorgrader |
| Kipplaster |
| Bohr- und Abbruchgeräte |
| Brech-, Mahl- und Siebanlagen |
| Sonstige |
| Untertagebau |
| Tagebau |
| Metallbergbau |
| Mineralbergbau |
| Kohlebergbau |
| Diesel |
| Batterie-Elektro |
| Hybrid |
| Manuelle Ausrüstung |
| Halbautonomie |
| Vollautonomie |
| Hauptstadtbereich Seoul |
| Yeongnam (Südosten) |
| Honam (Südwesten) |
| Hoseo (Mitte) |
| Sonstige |
| Nach Gerätetyp | Bagger |
| Lader | |
| Planierraupe | |
| Motorgrader | |
| Kipplaster | |
| Bohr- und Abbruchgeräte | |
| Brech-, Mahl- und Siebanlagen | |
| Sonstige | |
| Nach Bergbaumethode | Untertagebau |
| Tagebau | |
| Nach Anwendung | Metallbergbau |
| Mineralbergbau | |
| Kohlebergbau | |
| Nach Energiequelle | Diesel |
| Batterie-Elektro | |
| Hybrid | |
| Nach Automatisierungsgrad | Manuelle Ausrüstung |
| Halbautonomie | |
| Vollautonomie | |
| Nach Geografie | Hauptstadtbereich Seoul |
| Yeongnam (Südosten) | |
| Honam (Südwesten) | |
| Hoseo (Mitte) | |
| Sonstige |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Bergbauausrüstung in Südkorea im Jahr 2025?
Der Markt wird 2025 auf 1,69 Milliarden USD geschätzt und soll bis 2031 2,34 Milliarden USD erreichen.
Welche Gerätekategorie erzielt den höchsten Umsatz?
Bagger führen mit einem Anteil von 45,21 % im Jahr 2025 und wachsen weiterhin am schnellsten mit einer CAGR von 5,97 %.
Welche Region zeigt die höchste Wachstumsdynamik?
Yeongnam im Südosten Koreas wird bis 2031 voraussichtlich mit einer CAGR von 7,11 % wachsen, bedingt durch Investitionen in Stahl- und Batteriematerialien.
Wie schnell wächst der Markt für batterie-elektrische Maschinen?
Batterie-elektrische Bergbauausrüstung wird voraussichtlich mit einer CAGR von 8,13 % wachsen, da Betreiber von Diesel abrücken.
Seite zuletzt aktualisiert am:



