
Größe und Marktanteil des Thailand-Baumaschinenmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
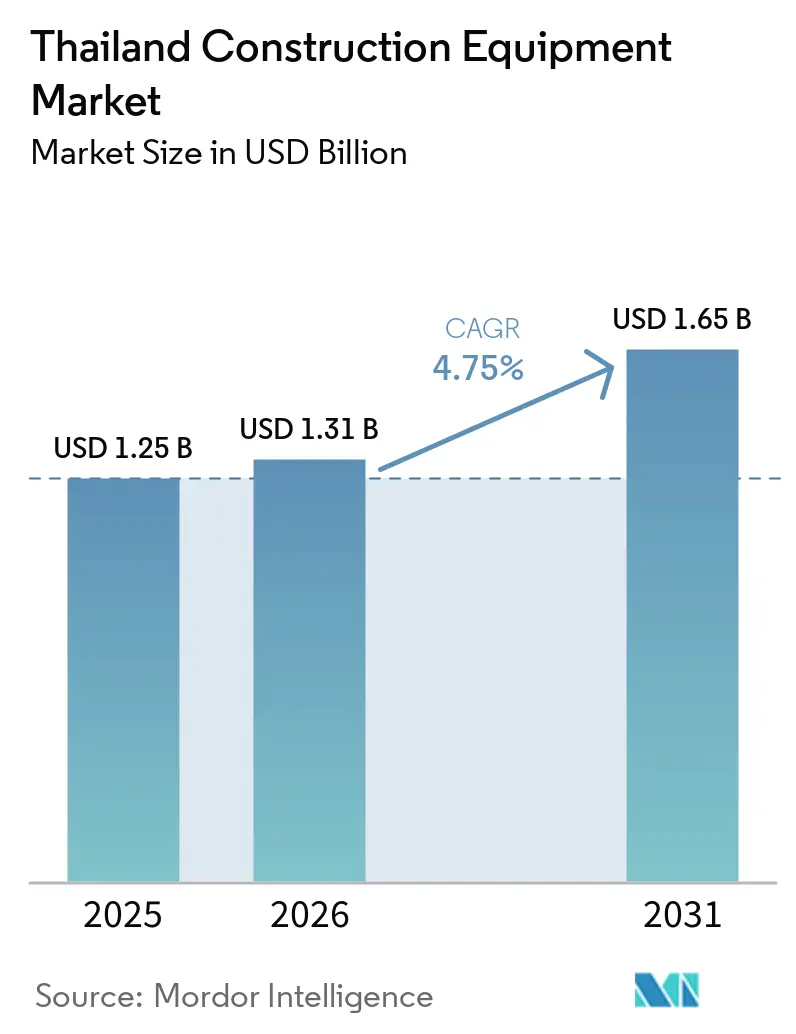
| Marktgröße im Basisjahr (2025) | 1.25 Milliarden US-Dollar |
| Marktgröße (2026) | 1.31 Milliarden US-Dollar |
| Marktgröße (2031) | 1.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.75 % |
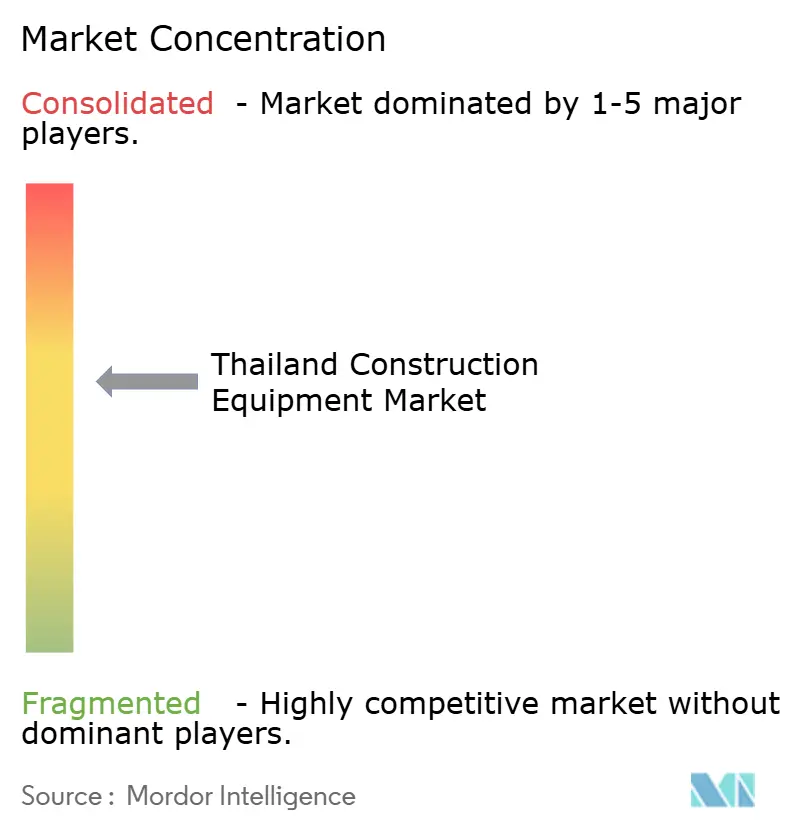
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Thailand-Baumaschinenmarkts von Mordor Intelligence
Die Größe des Thailand-Baumaschinenmarkts wird voraussichtlich von 1,25 Milliarden USD im Jahr 2025 und 1,31 Milliarden USD im Jahr 2026 auf 1,65 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 4,75 % zwischen 2026 und 2031. Da Phase 2 des Östlichen Wirtschaftskorridors (EEC) in den kommenden Jahren erhebliche Investitionen in Transport-, Hafen- und Flughafenprojekte lenkt, verlagern Auftragnehmer ihre Investitionsausgaben. Sie bevorzugen nun Hochtonnen-Bagger, Teleskopstapler und GPS-gestützte Krane. Darüber hinaus lenken öffentlich-private Partnerschaft (PPP)-Konzessionen, die auf erhebliche Beträge bewertet werden, die Präferenzen hin zu Radladern und Motorgradern. Diese Entscheidungen beschleunigen nicht nur die Projektzeitpläne, sondern entsprechen auch den Kraftstoffeffizienz-Vorgaben. Da die KMU-Kreditkosten hoch bleiben und ein erheblicher Bedienermangel zunimmt, ist ein deutlicher Anstieg der Mietdurchdringung zu verzeichnen. Dieser Trend wird durch die Attraktivität von Pay-per-Stunde-Flottenmodellen weiter gestärkt. Unterdessen treiben Bangkoks Bemühungen um sauberere Luft erste Versuche mit batterie-elektrischen Baggern voran. Trotz eines Mangels an Ladepunkten signalisiert dieser Schritt einen Wandel für das Segment, der über bloße Demonstrationen hinausgeht.
Wichtigste Erkenntnisse des Berichts
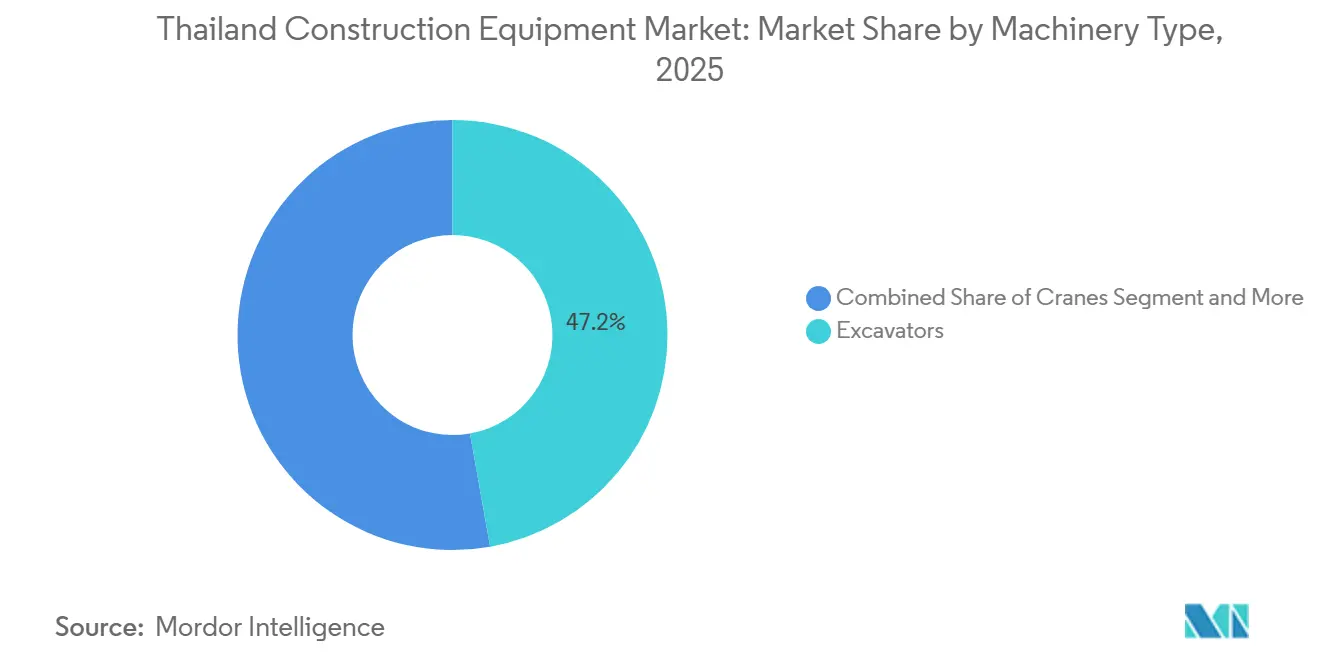
- Nach Maschinentyp führten Bagger mit einem Anteil von 47,16 % am thailändischen Baumaschinenmarkt im Jahr 2025, während Lader und Baggerlader voraussichtlich mit einer CAGR von 4,77 % bis 2031 am schnellsten wachsen werden.
- Nach Antriebsart entfielen 88,71 % des Umsatzes im Jahr 2025 auf Maschinen mit Verbrennungsmotor, während Elektro- und Hybridmodelle im Zeitraum 2026–2031 mit einer CAGR von 4,88 % wachsen werden.
- Nach Leistungsabgabe entfiel das Leistungsband von 101–200 PS im Jahr 2025 auf 56,65 % der Marktgröße des thailändischen Baumaschinenmarkts, während Maschinen unter 100 PS voraussichtlich mit einer CAGR von 4,91 % expandieren werden.
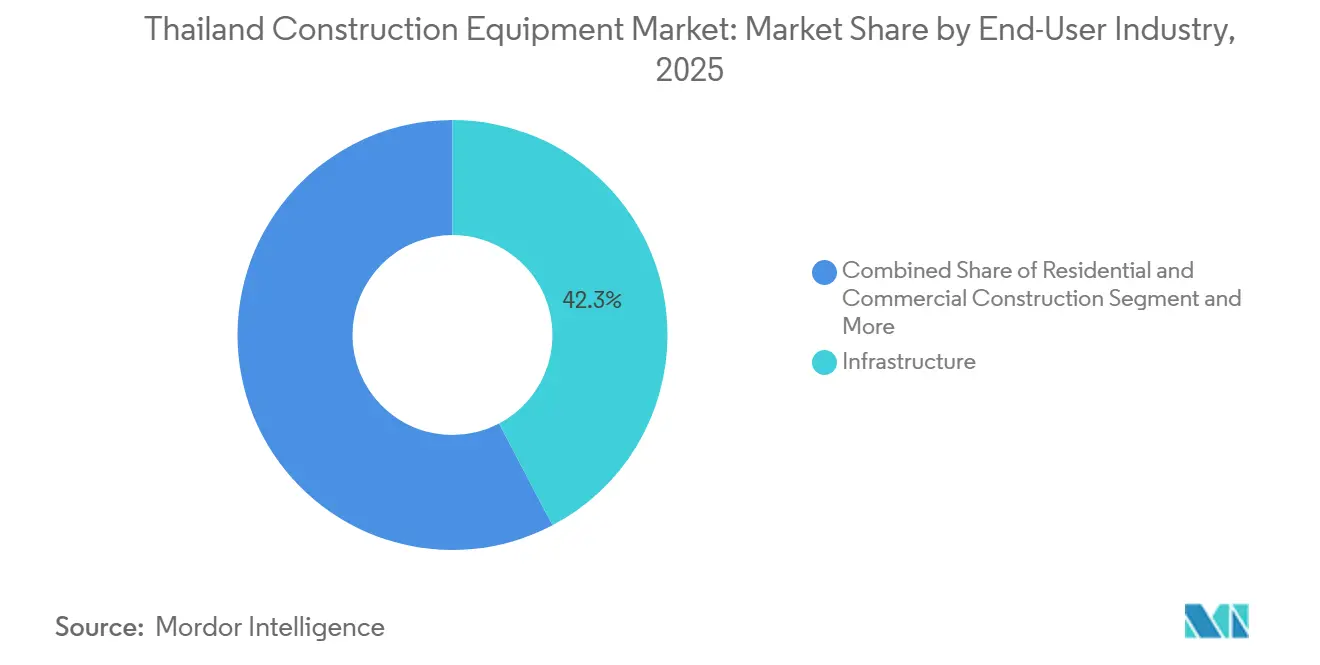
- Nach Endnutzer entfielen 42,27 % der Ausgaben im Jahr 2025 auf die Infrastruktur; Energie und Versorgungsunternehmen werden mit einer CAGR von 4,79 % bis 2031 am schnellsten wachsen.
- Nach Anwendung entfielen 48,71 % der Aktivitäten im Jahr 2025 im thailändischen Baumaschinenmarkt auf Erdbewegungsarbeiten, während Hebe- und Hebezeugarbeiten voraussichtlich mit einer CAGR von 4,85 % im Prognosezeitraum zunehmen werden.
- Nach Region entfiel der thailändische Baumaschinenmarkt im Großraum Bangkok auf 35,45 % der Nachfrage im Jahr 2025, während Nordostthailand voraussichtlich mit einer CAGR von 4,83 % bis 2031 wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg von Megaprojekten im Rahmen des Östlichen Wirtschaftskorridors | +1.3% | EEC-Provinzen (Chonburi, Rayong, Chachoengsao), Ausstrahlungseffekte auf den Großraum Bangkok | Mittelfristig (2–4 Jahre) |
| Öffentlich-private Partnerschaften beschleunigen den Ausbau der Infrastruktur | +1.1% | National, mit Konzentration in Bangkok, Zentralthailand und Südthailand | Mittelfristig (2–4 Jahre) |
| Tourismusgetriebener Aufschwung im Gewerbe- und Gastgewerbebereich | +0.8% | Großraum Bangkok, Südthailand (Phuket, Krabi, Surat Thani) | Kurzfristig (≤ 2 Jahre) |
| Ausbau erneuerbarer Energien steigert Nachfrage nach Kranen und Erdbewegungsgeräten | +0.7% | National, mit früher Konzentration an Staudamm-Standorten in Zentral- und Nordostthailand | Langfristig (≥ 4 Jahre) |
| Lokalisierung von Elektrofahrzeug-Lieferkettenwerken erfordert Greenfield-Fabrikbau | +0.6% | EEC-Kern (Rayong, Chonburi), aufkommend in Nordthailand (Industriezonen Chiang Mai) | Mittelfristig (2–4 Jahre) |
| Schnelle Einführung von maschinengesteuerten und BIM-integrierten Geräten zur Reduzierung von Projektüberschreitungen | +0.3% | Großraum Bangkok, EEC-Provinzen, Piloteinführung in Zentralthailand | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg von Megaprojekten im Rahmen des Östlichen Wirtschaftskorridors
Mehrere EEC-Phase-2-Projekte mit einem erheblichen Investitionsvolumen treiben die Nachfrage nach mittelgroßen bis großen Baggern, Gitterausleger-Raupenkranen und amphibischen Pfahlrammgeräten an. Wichtige Infrastrukturvorhaben, darunter die Erweiterung eines Luftfahrt-Drehkreuzes, die Modernisierung eines Hafens und ein Hochgeschwindigkeits-Bahnkorridor, der mehrere Flughäfen verbindet, werden mit Flottenkapazitäten weit über dem Niveau vor der Pandemie betrieben. Auftragnehmer bevorzugen zunehmend telematikfähige Maschinen, die Nutzungsdaten an Kreditgeber und Versicherer übermitteln und so spürbare Senkungen der Finanzierungskosten ermöglichen. In bestimmten Regionen haben sich Sekundärleasingmärkte herausgebildet, die es kleineren Auftragnehmern ermöglichen, ungenutzte Geräte unterzuvermieten und zusätzliche Projektmöglichkeiten zu nutzen. Japanische OEMs integrieren Predictive-Maintenance-Abonnements in langfristige Serviceverträge, um einen stetigen Aftermarket-Umsatz zu sichern und die Betriebslebensdauer der Geräte zu verlängern, was den thailändischen Baumaschinenmarkt unterstützt.
Öffentlich-private Partnerschaften beschleunigen den Ausbau der Infrastruktur
Das Verkehrsministerium hat ein bedeutendes Dossier für öffentlich-private Partnerschaften (PPP) vorgestellt, das zahlreiche Projekte umfasst. Darüber hinaus wurden zusätzliche Mittel für mehrere neue Initiativen bereitgestellt, die in naher Zukunft anlaufen sollen. Wichtige Autobahnen, die nach dem Build-Operate-Transfer-Modell betrieben werden, sehen Emissionsobergrenzen vor, was den Einsatz kraftstoffsparender Grader und Verdichter fördert. Das ambitionierte Southern Land Bridge-Projekt, ein bedeutendes Infrastrukturvorhaben, soll eine erhebliche Anzahl schwerer Maschinen einsetzen, wobei der Betrieb voraussichtlich noch im Laufe des Jahrzehnts aufgenommen wird. In PPP-Verträgen sind Regelungen zu Vertragsstrafen bei Terminverzögerungen verankert. Dies hat die Einführung von BIM-integrierten Maschinen vorangetrieben, die eine Echtzeit-Compliance-Überwachung gewährleisten. Als Reaktion auf den Kapitalbedarf bei primären Konzessionsangeboten verlagern sich kleinere Unternehmen strategisch auf die Übernahme von Nischen-Subunternehmerrollen und die Nutzung kurzfristiger Mietlösungen im thailändischen Baumaschinenmarkt.
Tourismusgetriebener Aufschwung im Gewerbe- und Gastgewerbebereich
Bis zur mittelfristigen Perspektive soll das Ziel für internationale Ankünfte deutlich steigen, was eine erhebliche Belebung der Hotelpipelines im ganzen Land antreibt. In der Hauptstadt wird eine beachtliche Anzahl von Zimmern in Auftrag gegeben, während ein bedeutendes Touristenziel plant, in den nächsten Jahren eine erhebliche Anzahl von Zimmern in mehreren Objekten hinzuzufügen. Mit einem Aufschwung der Investitionsausgaben im Gastgewerbe, der für die nahe Zukunft prognostiziert wird, wächst die Nachfrage nach kompakten Baggern, Turmdrehkranen und Geländestaplern, die alle fortschrittliche Emissionsstandards erfüllen. Globale Hotelketten setzen zunehmend batterie-elektrische Mini-Bagger für Landschaftsgestaltungszwecke ein. Dieser Wandel ermöglicht es Mietflotten mit konformen Geräten, in Hochnachfragezeiten einen Aufpreis zu verlangen. Darüber hinaus werden Nachhaltigkeitszertifizierungs-Scorecards bei Ausschreibungsbewertungen immer wichtiger und bevorzugen Auftragnehmer, deren Flotten etablierte Nachhaltigkeitsschwellen wie LEED oder EDGE erfüllen.
Ausbau erneuerbarer Energien steigert Nachfrage nach Kranen und Erdbewegungsgeräten
Gulf Energy bestellt mit seinen zahlreichen Solarparks, die erhebliche Kapazitäten erzeugen, amphibische Krane und GPS-gesteuerte Rammgeräte für schwimmende Plattformen. Dies geht einher mit einer großangelegten Solar- und Batteriespeichertranche, die von der Asiatischen Entwicklungsbank finanziert wird. Unterdessen greift EGATs ehrgeizige Schwimmsolar-Initiative, die sich über mehrere Staudämme erstreckt, auf modulare Pontons und Bagger mit niedrigem Bodendruck zurück, um die Uferstabilisierung zu gewährleisten. Ein Hybridarray, das kürzlich in Betrieb genommen wurde, hat einen neuen technischen Maßstab gesetzt. Originalhersteller (OEMs) suchen nun nach Möglichkeiten, diesen Erfolg an anderen Stauseen zu replizieren. Da das Energieministerium innerhalb des nächsten Jahrzehnts einen erheblichen Anteil erneuerbarer Energien im Netz anstrebt, sehen Auftragnehmer eine klare Nachfragetrajektorie. Diese Klarheit treibt sie dazu an, Sammelbestellungen aufzugeben und Rahmenvereinbarungen für spezialisierte Flotten abzuschließen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inflation der Baukosten belastet die Investitionsausgaben der Auftragnehmer | -0.8% | National, mit akuten Auswirkungen in Nordost- und Südthailand | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Bedienern | -0.7% | National, insbesondere in Bangkok und den EEC-Provinzen | Mittelfristig (2–4 Jahre) |
| Hohe Einfuhrzölle und spärliche Ladeinfrastruktur | -0.5% | National, mit höheren Hürden in Zentral- und Nordthailand | Langfristig (≥ 4 Jahre) |
| Enge Kreditbedingungen für KMU verlangsamen Flottenemeuerungszyklen | -0.4% | National, mit ausgeprägten Auswirkungen auf Auftragnehmer in den Provinzen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inflation der Baukosten belastet die Investitionsausgaben der Auftragnehmer
Im Jahr 2024 stieg der Baukostenindex Thailands moderat an, angetrieben durch anhaltenden Inflationsdruck bei Stahl, Zement und Diesel. Auch die Arbeitskosten stiegen erheblich, was die ohnehin engen Margen der Subunternehmer weiter belastete. Infolgedessen verschieben kleinere Bauunternehmen Flottenmodernisierungen und greifen stattdessen auf Gebrauchtgeräte aus EEC-Überschussbeständen zurück. Obwohl staatliche Preisobergrenzen eingeführt wurden, ist deren Wirkung begrenzt, sodass Projektbudgets weiterhin anfällig für Schwankungen bei globalen Rohstoffpreisen sind. Ohne eine Rückkehr zur Preisstabilität oder eine Ausweitung von Gleitklauseln dürften die Verkäufe neuer Geräte an Kleinstunternehmer im thailändischen Baumaschinenmarkt verhalten bleiben.
Mangel an qualifizierten Bedienern treibt Mieter gegenüber Käufern an
Eine alternde Belegschaft und eine schleppende Beteiligung an der Berufsausbildung haben zu einer erheblichen Lücke bei Maschinenbedienern für schwere Geräte geführt. Während die Anwerbung ausländischer Arbeitskräfte dazu beiträgt, diesen Mangel zu beheben, mindern Herausforderungen wie Sprachbarrieren und Zertifizierungsprobleme die Gesamteffizienz. Um potenzielle Ausfallrisiken zu begegnen, stellen Verleihunternehmen ihren Mietverträgen nun zertifizierte Bediener bei, um den Anforderungen der Hauptauftragnehmer gerecht zu werden. Original Equipment Manufacturer (OEMs) investieren in Simulatoren und E-Learning-Plattformen, dennoch bleibt die Kapazität des Landes hinter der Nachfrage zurück, insbesondere bei fortschrittlichen Telematikplattformen im thailändischen Baumaschinenmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp:
Bagger halten den Wert, Lader setzen das TempoBagger machten 47,16 % des Marktanteils am Thailand-Baumaschinenmarkt im Jahr 2025 aus und spiegeln ihre unverzichtbare Rolle bei Pfahlgründungen und Grabenarbeiten im EEC-Megaprojekt-Netzwerk wider. Dieses Segment allein machte fast die Hälfte des Thailand-Baumaschinenmarkts aus, angetrieben durch einen Beschaffungsschub für die Hochgeschwindigkeitsbahn der drei Flughäfen und den Luftfahrt-Hub U-Tapao. Chinesische Marken gewannen Volumen mit minimalen Preisnachlässen, aber japanische Platzhirsche verteidigten ihre Margen durch fortschrittliche Telematik und Fünfjahres-Serviceverträge.
Lader und Baggerlader werden voraussichtlich bis 2031 eine CAGR von 4,77 % verzeichnen, da provinzielle Straßenarbeiten, Bewässerungskanäle und Agrarverarbeitungskomplexe Multifunktionsmaschinen benötigen, die zwischen Erdbewegung und Materialhandhabung wechseln. Mietbetriebe diversifizieren in Kompaktlader und Knicklenker, um Kleinbauern-Genossenschaften zu bedienen und die Maniok-Logistik zu modernisieren. Teleskopstapler und Motorgräder, obwohl kleiner im Volumen, werden zunehmend auf PPP-Autobahnbaustellen eingesetzt, wo Querneigungsgenauigkeit Priorität hat.

Nach Antrieb:
Verbrennungsmotor dominiert, Elektro gewinnt an DynamikVerbrennungsmotoren behielten 88,71 % des Umsatzes im Jahr 2025, gestützt durch die nationale Verfügbarkeit von Diesel und das Fehlen einer universellen Ladeinfrastruktur. Dennoch wird erwartet, dass Elektro- und Hybrideinheiten übertreffen und mit einer CAGR von 4,88 % bis 2031 wachsen, was die Größe des Thailand-Baumaschinenmarkts im kohlenstoffarmen Segment steigert. Luxushotelketten und Unternehmenszentralen in Bangkok verlangen vertraglich batterie-elektrische Mini-Bagger für LEED-Punkte, was OEMs ermöglicht, Lithium-Eisenphosphat-Akkus zu erproben, die für feuchte Umgebungen ausgelegt sind.
Hybridantriebe verbinden Dieselgeneratoren mit Batteriepuffern bei Kranen und reduzieren Leerlaufemissionen auf überfüllten Baustellen um fast 30 %. Verbrennungsmotoren werden im Steinbruch- und Bergbaubereich vorherrschend bleiben, bis Schnellwechsel-Batteriemodule 300-kWh-Kapazitäten erreichen. Staatliche Befreiungen von der Verbrauchssteuer für emissionsfreie Maschinen verringern die Gesamtbetriebskosten, aber die Akzeptanz bleibt durch Reichweitenbeschränkungen und Unsicherheiten bei der Wiederverkaufsliquidität begrenzt.
Nach Leistungsabgabe:
Mittelklasse führt, Kompaktgeräte steigen aufMaschinen im Leistungsbereich von 101–200 PS dominierten den Thailand Baumaschinenmarkt mit einem Marktanteil von 56,65 % im Jahr 2025, da dieser PS-Bereich gewerbliche Hochbauten mittlerer Höhe, Sanierungen von Hauptverkehrsstraßen und Hafenerweiterungsbauten abdeckt. OEMs heben Kraftstoffmapping-Software hervor, die Drehmomentkurven optimiert und Dieseleinsparungen in den Stop-and-go-Zyklen Bangkoks beansprucht.
Geräte unter 100 PS werden bis 2031 mit einem kräftigen CAGR von 4,91 % wachsen, angetrieben durch Förderprogramme zur landwirtschaftlichen Mechanisierung im Nordosten, die Mini-Bagger und Kompaktlader für die Kassava- und Zuckerrohrverarbeitung subventionieren. Kompakte Kettenlader verfügen nun über Schnellkupplungs-Hydraulik, die es Landwirten ermöglicht, innerhalb von Minuten von Palettengabeln auf Grabenlöffel umzurüsten. Geräte über 200 PS dienen dem Bergbau und großen Erdbewegungsarbeiten und stützen die Nachfrage nach Thailand Bergbaumaschinen, verzeichnen jedoch ein langsameres Mengenwachstum, da Telematik übermäßige Leerlaufzeiten aufdeckt und Auftragnehmer zu Mehrschichtplanung statt zu Neukäufen bewegt.
Nach Endnutzer:
Infrastruktur bleibt Kern, Energie und Versorgungsunternehmen beschleunigenInfrastrukturprojekte machten 42,27 % der Ausgaben im Jahr 2025 aus, ein Anteil, der die Thailand-Baumaschinenbranche verankert, da PPP-Autobahnen, zweigleisige Eisenbahnen und Hafenvertiefungen zusammen mehr als 3.000 km umfassen. Konzessionäre priorisieren die Vorhersagbarkeit der Ausgabenrate und wählen Maschinen mit händlergestützten Betriebszeit-Garantieklauseln.
Energie und Versorgungsunternehmen, angeführt von Solar- und Batteriespeichersystem-Clustern, werden mit einer CAGR von 4,79 % bis 2031 am schnellsten wachsen und den Thailand-Baumaschinenmarkt schrittweise erweitern. Schwimmsolar-Installationen erfordern amphibische Krane und Planierraupen mit niedrigem Bodendruck, Nischen, die OEMs belohnen, die in zweckgebundene Modelle investieren. Wohn- und Gewerbeimmobilien profitieren vom Tourismusaufschwung, doch die Büroflächennachfrage bleibt angesichts hybrider Arbeitsnormen vorsichtig.
Nach Anwendung:
Erdbewegung dominiert, Heben und Hissen steigtErdbewegung erfasste 48,71 % der Aktivitäten im Jahr 2025 und spiegelt die Tiefschnittprofile von Start- und Landebahnen, Autobahnen und Bahndämmen wider. Maschinengesteuerte Nivelliersysteme integrieren sich nun mit Drohnen-Topografiedaten und verkürzen die Zyklen von der Vermessung bis zum Aushub auf ein Minimum.
Heben und Hissen wird mit einer CAGR von 4,85 % expandieren, da Eigentumswohnungstürme in Chonburi und Rayong Turmdrehkrane mit Kollisionsschutzsensoren benötigen, die vom Ministerium für Industriewerke vorgeschrieben sind. Erneuerbare-Energie-Anlagen und Elektrofahrzeug-Teile-Depots steigern zudem die Bestellungen für Geländestapler und Teleskopstapler mit 14-Meter-Auslegern. Materialhandhabungs-, Abbruch- und Tunnelbauanwendungen fügen jeweils inkrementelle Anteile hinzu, unterstützt durch Spezialanbaugeräte, die Standard-Bagger in vielseitige Plattformen verwandeln.
Geografische Analyse
Der Großraum Bangkok lieferte 35,45 % der Nachfrage im Jahr 2025 und festigte seine Position als größter Einzelverbraucher im Thailand-Baumaschinenmarkt [1]. Projekte wie die Verlängerung der Orange Line und gemischt genutzte Hochhäuser in Ratchathewi veranlassen Auftragnehmer, batterie-elektrische Mini-Lader und Stage-V-konforme Krane zu mieten, um städtische Emissionsvorschriften zu erfüllen. Landknappheit fördert vertikale Bebauung, verlängert Kraneinsatzzyklen und begünstigt OEMs, die schnelle Masterhöhen-Umrüstsätze anbieten.
Nordostthailand ist der am schnellsten wachsende Bereich und wird voraussichtlich bis 2031 mit einer CAGR von 4,83 % wachsen, da Maniokverarbeitung, Zuckerrohrlogistik und Bewässerungsmodernisierungen die Beschaffung von Baggerladern und Gradern in Khon Kaen, Udon Thani und Nakhon Ratchasima erschließen. Provinzregierungen stellen entsprechende Zuschüsse für die landwirtschaftliche Mechanisierung bereit und helfen Bauerngenossenschaften, die anfänglichen Kapitalkosten abzufedern. Mietunternehmen richten mobile Depots entlang der Autobahn 2 ein, um die Lieferzeiten für Geräte auf unter 24 Stunden zu verkürzen, ein entscheidender Differenzierungsfaktor während der Erntespitzen.
Zentralthailand behält als Logistik- und Fertigungszentrum eine stetige Dynamik bei, gestützt durch Lagerhauscluster in der Nähe von Ayutthaya und Saraburi, wo Gabelstapler und automatisierte Lagerlösungen an Bedeutung gewinnen. Nordthailand erschließt Industriegebiete in Chiang Mai und Lamphun, wenn auch von einer kleineren Basis aus, mit Schwerpunkt auf kompakten Baggern, die für bergiges Gelände geeignet sind. Südthailand profitiert von zweigleisigen Eisenbahnen und Resortmodernisierungen in Phuket und lenkt Bestellungen für Verdichter und LKW-montierte Betonpumpen. Regionale Unterschiede bei Genehmigungsgeschwindigkeiten, qualifizierten Arbeitskräftepools und Netzzuverlässigkeit prägen die Flottenplanung der Auftragnehmer.
Regulatorisches Umfeld
Das regulatorische Umfeld für Baumaschinen in Thailand wird durch Sicherheits-, Produktstandards und behördliche Compliance-Anforderungen geprägt. Arbeitsplatzsicherheit und Maschineneinsatz werden durch den Occupational Safety, Health and Environment Act B.E. 2554 (2011) und die ergänzende Ministerial Regulation B.E. 2552 (2009) geregelt, auf die üblicherweise für Anforderungen an Maschinen und Hebezeuge auf Baustellen verwiesen wird. Auf der Produktseite überwacht der Industrial Product Standards Council unter dem Ministry of Industry die Gerätestandards im Rahmen des Industrial Products Standards Act, was die Compliance-Anforderungen für Hersteller, Importeure und Vertriebshändler in Thailand betrifft.
Eine bemerkenswerte behördliche Veränderung im Jahr 2026 ist der Facilitation of Licensing and Public Services Consideration Act B.E. 2569 (2026), der ein Super-Lizenz-Konzept einführte und die verpflichtende E-Filing-Nutzung für Genehmigungsverfahren und öffentliche Dienstleistungsabläufe stärkte. Für Geräte-OEMs und Händler erhöht dies die Bedeutung digitaler Bereitschaft bei Import-, Registrierungs- und Genehmigungsprozessen. Parallel dazu beeinflusst die Anreizstruktur des Board of Investment (BOI) in Thailand Lokalisierungsentscheidungen, wobei die Anspruchsberechtigung an lokale Wertschöpfungsschwellen für die Maschinenmontage gebunden ist, was einige Hersteller dazu bewegt, qualifizierte inländische Zulieferer einzubinden und ihre Inlandsaktivitäten auszuweiten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Baumaschinen in Thailand basiert auf einer Mischung aus importierten Maschinen und lokal unterstütztem Vertrieb, wobei Händlernetzwerke und Servicekompetenz zu wichtigen Unterscheidungsmerkmalen bei den Kaufentscheidungen der Auftragnehmer werden. Globale und regionale OEMs bringen Geräte üblicherweise über autorisierte Vertriebshändler nach Thailand, die Verkauf, Finanzierungsunterstützung, Bedienerschulung und Vor-Ort-Service übernehmen und den installierten Bestand anschließend über Ersatzteile und Wartungsverträge monetarisieren. Die branchenweite Koordination und der Kompetenzaufbau werden durch Institutionen wie die Thai Machinery Association (TMA) unterstützt, die die Zusammenarbeit zwischen Industrie, Regierung und Wissenschaft fördert.
Auf der Angebotsseite hat die Lokalisierung an Bedeutung gewonnen, da einige Hersteller Montagestandorte in Thailand unterhalten und daran arbeiten, inländische Zulieferer für ausgewählte Komponenten (wie Hydraulik und Kabinen) zu qualifizieren, um die BOI-Anreizkriterien zu erfüllen. Nachgelagert verlassen sich Auftragnehmer zunehmend auf Vermietungsunternehmen und Flottenmanagement-Vermittler, um Auslastung und Kapitalbeschränkungen zu steuern, wodurch die Rolle von Vermietung, Pay-per-Hour-Angeboten und telematikgestützter Wartung im Ökosystem wächst. Dies verschiebt die Wertschöpfung hin zu Verfügbarkeitsgarantien, schnellerer Ersatzteilverfügbarkeit und digitalen Tools, die Maschinendaten mit Projektsteuerung und Finanzierungsanforderungen verknüpfen.
Wettbewerbslandschaft
Der Thailand-Baumaschinenmarkt beherbergt ein mäßig konzentriertes Feld, in dem Caterpillar, Komatsu und Hitachi eine gefestigte Händlerreichweite bewahren und die Teilverfügbarkeit innerhalb von 24-Stunden-Fenstern sicherstellen [2]. Ihre kombinierte Dominanz wird von SANY und XCMG herausgefordert, deren Servicezentren sich zwischen 2024 und 2026 verdoppelt haben und 48-Stunden-Teilegarantien sowie Preisunterbietungen nutzen, um in provinzielle Autobahnausschreibungen einzudringen [3]. Japanische und koreanische Marken, darunter Kobelco, Hyundai und Doosan, schwenken auf telematikreichere Angebote um, die durch prädiktive Analysen eine höhere Betriebszeit versprechen.
Strategische Manöver konzentrieren sich auf digitale Ökosystem-Ansätze. Im Jahr 2025 schloss Komatsu ein Bangkok-Pilotprojekt mit einem Telekommunikationsanbieter ab, um hochauflösende Maschinendaten über ein privates 5G-Netz zu übertragen und die Latenz auf unter 50 Millisekunden für autonome Steuerung zu reduzieren. SANY kontert, indem es einjährige Bediener-Schulungsgutscheine mit jedem Baggerverkauf bündelt und den Fachkräftemangel direkt angeht. Volvo CE ernannte CHAIRATCHAKARN im Januar 2025 zu seinem neuen Händler und erweiterte Showroom-Cluster in den Korridor der Östlichen Küstenregion.
Die Mietdurchdringung überschritt im Großraum Bangkok im Jahr 2025 eine Schwelle und brachte Softwareplattformen hervor, die algorithmisch ungenutzte Bestände mit kurzfristigen Projektspitzen abgleichen. Diese Marktplätze monetarisieren Auslastungslücken und drängen OEMs dazu, mietfertige Varianten zu entwickeln, die Schnellkupplung, vandalismusgeschützte Telematik und Transportierbarkeit innerhalb von 12-Tonnen-Flachbett-LKW-Grenzen betonen. Regulatorische Anforderungen wie die obligatorische BIM-Einreichung heben digitale Compliance-Dienste hervor und schaffen Abonnementeinnahmen für technologieorientierte Händler.
Marktführer der Thailand-Baumaschinenbranche
-
Caterpillar Inc.
-
SANY Group
-
Komatsu Ltd.
-
Hitachi Construction Machinery Co., Ltd.
-
Kobelco Construction Machinery Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Baumaschinen in Thailand Unternehmen in diesem Bericht
- Caterpillar Inc.
- Komatsu Ltd.
- Hitachi Construction Machinery Co. Ltd.
- Kobelco Construction Machinery Co. Ltd.
- SANY Group
- XCMG Group
- Zoomlion Heavy Industry Science & Technology Co. Ltd.
- Hyundai Construction Equipment Co. Ltd.
- Liebherr Group
- CNH Industrial N.V.
- JC Bamford Excavators Ltd (JCB)
- Volvo Construction Equipment
- Doosan Bobcat
- Wirtgen Group (John Deere)
- Yanmar Holdings Co. Ltd.
- Takeuchi Mfg. Co. Ltd.
- Kubota Corporation
- Sumitomo Construction Machinery Co. Ltd.
- Terex Corporation
- Manitowoc Company Inc.
Lesen Sie die Analyse der thailand construction equipment-Unternehmen
Marktchancen und Zukunftsaussichten
Die aktive Umsetzung von Großprojekten im Rahmen des Eastern Economic Corridor (EEC) und der landesweiten PPP-Projektliste schafft Freiräume für OEMs und Vermietungsflotten, die leistungsstarke Erdbewegungs-, Hebe- und Straßenbaugeräte mit starker Verfügbarkeitsunterstützung liefern können. Gerätepakete, die Telematik, Maschinensteuerung und BIM-kompatibles Reporting integrieren, entsprechen den Bedürfnissen von Auftragnehmern bei zeitkritischen Infrastrukturprojekten, bei denen Compliance-Nachverfolgung und Verzögerungsstrafen vertraglich verankert sind. Die wachsende Akzeptanz von Nutzungsdaten für Finanzierungs- und Versicherungsentscheidungen unterstützt zudem händlergeführte Angebote, die Konnektivität, vorausschauende Wartung und garantierte Servicereaktionszeiten bündeln.
Lokalisierung und Kompetenzerweiterung sind ein weiterer Chancenbereich, der mit dem Investitionsförderungsumfeld Thailands verbunden ist. BOI-Anreize, die an lokale Wertschöpfungsschwellen gebunden sind, ermutigen Hersteller, die Montage im Land zu vertiefen und Zulieferer zu qualifizieren, wodurch sich Lieferzeiten verkürzen und die Ersatzteilverfügbarkeit für Flotten in Bangkok und den EEC-Provinzen verbessert. Parallel dazu schaffen Maßnahmen für saubere Luft in Bangkok und Nachhaltigkeitsanforderungen bei gewerblichen Projekten einen praktischen Einstiegspunkt für Elektro- oder Hybridmaschinen in kompakten Segmenten sowie für Niedrig-Leerlauf-Lösungen bei Kränen und Verdichtern, wobei die Einführung durch vermietungsgeführte Testphasen und die Präferenz der Auftragnehmer für konforme Geräte auf städtischen Baustellen unterstützt wird.
Neueste Industrielle Entwicklungen in Markt für Baumaschinen in Thailand
- Juli 2026: Hangcha Group Manufacturing (Thailand) eröffnete seine erste eigene Produktionsstätte im Ausland in Chonburi, ein 35.000 m² großes Gelände für Gabelstapler, Hubarbeitsbühnen und Teleskoplader. Die Eröffnung erweitert das Angebot an NEV- und automatisierungsfähigen Produkten in Thailand und signalisiert einen Wandel hin zur einheimischen Produktion von schwer genutzten Geräten. Der Schritt stärkt regionale Lieferketten und die Exportfähigkeit für lokale Kunden.
- Juni 2026: Die XCMG Group schloss eine Beschaffungsvereinbarung mit OCR Company über 300 neue energieeffiziente Schwerlastwagen in Bangkok ab; die ersten 100 Einheiten wurden geliefert. Die Einführung elektrischer Schwerlastwagen beschleunigt die NEV-Integration in thailändische Bau- und Logistikflotten. Die Partnerschaft verbessert die Marktdurchdringung von XCMG und OCR durch ein etabliertes Vertriebs- und Servicenetz.
- März 2026: Caterpillar (in Zusammenarbeit mit ITD) setzte einen intelligenten CAT-Bagger der neuesten Generation mit Intelligent Machine Control System für das Projekt U-Tapao International Airport Runway 2 ein. Das Projekt demonstriert den Einsatz von Hochtechnologiemaschinen in einem bedeutenden thailändischen Infrastrukturprogramm und unterstützt die Nachfrage nach Premium-Geräten sowie die digitale Integration in der gesamten Branche.
Markt für Baumaschinen in Thailand Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der Baumaschinenachfrage in Thailand, die im Hoch- und Tiefbau eingesetzt wird, einschließlich Käufe und Flottenergänzungen, die die aktive Projektdurchführung unterstützen.
Ausschlüsse aus dem Umfang: Der Wiederverkauf gebrauchter Geräte zwischen Endnutzern sowie rein verbraucherorientierte Werkzeuge sind von dieser Marktgrößenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Maschinentyp
- Krane
- Teleskopstapler
- Bagger
- Lader und Baggerlader
- Motorgräder
- Sonstige Maschinentypen
- Nach Antrieb
- Verbrennungsmotor
- Elektro und Hybrid
- Nach Leistungsabgabe
- Unter 100 PS
- 101–200 PS
- Über 200 PS
- Nach Endnutzer
- Infrastruktur
- Wohn- und Gewerbebau
- Bergbau und Industrie
- Landwirtschaft
- Energie und Versorgungsunternehmen
- Nach Anwendung
- Erdbewegung
- Materialhandhabung
- Straßenbau
- Heben und Hissen
- Nach Region
- Großraum Bangkok
- Zentralthailand
- Nordthailand
- Nordostthailand
- Südthailand
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wird eingesetzt, um die äußeren Grenzen der Nachfrage festzulegen und das Modell an der tatsächlichen Bautätigkeit in Thailand zu verankern. Wir beginnen mit der Erfassung der Bauleistung, der Infrastrukturpläne und des allgemeinen Geräteimport- und Fertigungsumfangs anhand öffentlicher Quellen wie dem Nationalen Statistikamt Thailands, der Bank of Thailand, dem Verkehrsministerium und Bekanntmachungen des Board of Investment (BOI).
Um makroökonomische Aktivitäten mit der Geräteanfrage zu verknüpfen, prüfen wir außerdem frei zugängliche Zoll- und Handelsstatistiken, Beschaffungs- und Ausschreibungsbekanntmachungen sowie technische Publikationen, die die typische Flottenauslastung nach Geräteklasse beschreiben. Unternehmensberichte, Investorenpräsentationen, Händleraktualisierungen und seriöse Pressemitteilungen werden zur Überprüfung von Veränderungen im Gerätesortiment und der Preisentwicklung im Zeitverlauf herangezogen. Wo verfügbar, werden kostenpflichtige Abonnements selektiv für Unternehmensfinanzdaten und -informationen, Patentprüfungen sowie Import- und Exportkontext auf Sendungsebene genutzt. Die hier genannten Sekundärforschungsquellen sind illustrativ und nicht erschöpfend; viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Annahmen zu überprüfen, die in veröffentlichten Statistiken nicht vollständig sichtbar sind, insbesondere Preisgestaltung, Ersatzzeitpunkte und Auslastung nach Auftragstyp. Wir validieren den Nachfragepool durch Gespräche mit Auftragnehmern, Mietflottenbetreibern, Händlern und Serviceteams und überprüfen die Eingaben anschließend in ganz Thailand, um eine ausschließlich Bangkok-zentrierte Sichtweise zu vermeiden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 36 % | CXOs: 18 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 46 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt durch die Verknüpfung der Bautätigkeit in Thailand mit der Geräteanfrage mittels eines Top-down- und Bottom-up-Ansatzes, bei dem die Richtung der Bauleistung, Signale aus der Projektpipeline sowie Import- und lokale Versorgungsindikatoren den jährlichen Bedarf nach breiten Geräteklassen rekonstruieren. Sobald der Nachfragepool gebildet ist, wird er anhand von Durchschnittsverkaufspreisbandbreiten, die mit Kanalfeedback und beobachteter Preisentwicklung abgeglichen wurden, in einen Marktwert umgerechnet.
Um die Gesamtergebnisse realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichprobenmengen nach Gerätetyp multipliziert mit typischen Preisbandbreiten, gefolgt von Kanalprüfungen zur Aufteilung der Nachfrage zwischen Vermietung und Direktkauf. Die wichtigsten Einflussfaktoren umfassen den Zeitpunkt öffentlicher Infrastrukturausgaben, private Baubeginne, Geräteauslastung und Ersatzzyklen, Veränderungen im Importmix sowie Veränderungen bei Antriebspräferenzen, die zusammen die jährlichen Schwankungen erklären.
Für die Prognose wird eine Szenarioanalyse eingesetzt, sodass das Modell einen Basisfall von schnelleren oder langsameren Projektdurchführungsergebnissen trennt, die von den Befragten mitgeteilt wurden. Wenn eine kleinere Geräteklasse über dünne öffentliche Daten verfügt, wird die Lücke durch die Anwendung konservativer Durchdringungs- und Auslastungsbandbreiten geschlossen und vor der Finalisierung der Reihe während der Validierung erneut geprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass die endgültige Zahl nicht von einem einzigen Datenstrom abhängt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie dem Trend der Bauleistung, der Richtung des Importwerts und dem angegebenen Zeitplan für die Projektdurchführung; Anomalien werden vor der Freigabe untersucht.
Wenn Abweichungen festgestellt werden, werden die Annahmen durch Nachfolgekontakte mit relevanten Befragten erneut geprüft, und das Modell wird nur dann angepasst, wenn die Änderung durch einen klaren Treiber wie Preisgestaltung, Auslastung oder Projektverzögerungen erklärt werden kann. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse ausgelöst werden, die die Nachfrage verschieben können; vor der Auslieferung wird ein erneuter Prüfdurchlauf abgeschlossen, damit die Kunden die aktuellste Ansicht erhalten.
Schätzung des Thailand Baumaschinenmarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Thailand Baumaschinen stimmen häufig nicht überein, da die Liste der erfassten Positionen variieren kann und der Zeitpunkt des Basisjahres sowie die Währungsumrechnung den ausgewiesenen Wert ebenfalls verschieben können. Unterschiede darin, ob die Zahl den Geräteerlös, die Stücknachfrage oder einen breiteren projektbezogenen Ausgabenpool widerspiegelt, können die Spanne weiter vergrößern.
Die Tabelle zeigt eine deutliche Lücke, die hauptsächlich aus Umfang und Preislogik resultiert und nicht aus einer völlig anderen Sichtweise auf die Bautätigkeit in Thailand. Einige Schätzungen beziehen angrenzende Kategorien wie industrielle Handhabungsgeräte ein oder fügen Aftermarket-Erlöse hinzu, während andere eine schnellere Steigerung des durchschnittlichen Verkaufspreises anwenden, ohne Auslastung und Ersatzzyklen bei Verschiebungen im Projektzeitplan erneut zu prüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,25 Milliarden USD (2025) | |
| Branchenpublizist A | 1,86 Milliarden USD (2023) | Diese Zahl scheint einen breiteren Gerätekorb und ein früheres Basisjahr zu verwenden, was die Gesamtwerte erhöhen kann, wenn industrielle Handhabungsadjazenzien und zusätzliche Erlösströme in der Hauptzahl enthalten sind. |
| Beratungskurzgutachten B | 2,87 Milliarden USD (2030) | Die Prognose erscheint teilweise höher aufgrund einer stärker angenommenen Nachfragebeschleunigung und einer schnelleren Steigerung des durchschnittlichen Verkaufspreises, mit begrenzten sichtbaren Gegenprüfungen gegenüber Auslastung und Ersatzzyklen bei Ausführungsverzögerungen. |
Die Tabelle zeigt eine bedeutende Spanne; im Rahmen des Umfangs von Mordor Intelligence werden ausschließlich Baumaschinen gezählt, die mit der Nachfrage auf Baustellen in Thailand verbunden sind, wobei Preisbandbreiten und Ersatzzyklen durch Kanalfeedback erneut validiert werden, bevor die Prognose erweitert wird. Dies hält das Ergebnis auf einen definierten Nachfragepool und wiederholbare Eingaben zurückführbar, was Planungsteams hilft, jährliche Veränderungen nachzuvollziehen.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird Thailands Baumaschinenbranche bis 2031 sein?
Die Größe des Thailand-Baumaschinenmarkts wird voraussichtlich bis 2031 1,65 Milliarden USD erreichen und von 1,31 Milliarden USD im Jahr 2026 mit einer CAGR von 4,75 % wachsen.
Welcher Maschinentyp erzielt die meisten Verkäufe?
Bagger führten mit 47,16 % des Umsatzes im Jahr 2025, angetrieben durch den Bedarf an Tiefgründungen im Rahmen von EEC- und PPP-Megaprojekten.
Welches Segment wächst am schnellsten?
Lader und Baggerlader werden voraussichtlich bis 2031 mit einer CAGR von 4,77 % steigen, was die Nachfrage nach Multifunktionsmaschinen auf provinziellen Straßen- und Agrarlogistikstandorten widerspiegelt.
Wo ist das regionale Wachstum am höchsten?
Von den nordöstlichen Provinzen wird erwartet, dass sie eine CAGR von 4,83 % verzeichnen, unterstützt durch Bewässerungsmodernisierungen und Investitionen in die Maniokverarbeitung.
Wie schnell dringen elektrische Maschinen vor?
Elektro- und Hybridgeräte werden voraussichtlich mit einer CAGR von 4,88 % voranschreiten, da Bangkoks Luftreinhaltungsvorschriften und Nachhaltigkeitsvorgaben der Hotels Piloteinsätze vervielfachen.
Welche Finanzierungstrends dominieren die Gerätebeschaffung?
Steigende KMU-Kreditzinsen und Bedienermangel beschleunigen Miet- und Pay-per-Use-Modelle und treiben die Mietdurchdringung in Bangkok auf über 50 %.