
Marktgröße und Marktanteil im Bereich Lebensmittel- und Agrartests, -inspektionen und -zertifizierungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 32.27 Milliarden US-Dollar |
| Marktgröße (2031) | 43.92 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Lebensmittel- und Agrartests, -inspektionen und -zertifizierungen von Mordor Intelligence
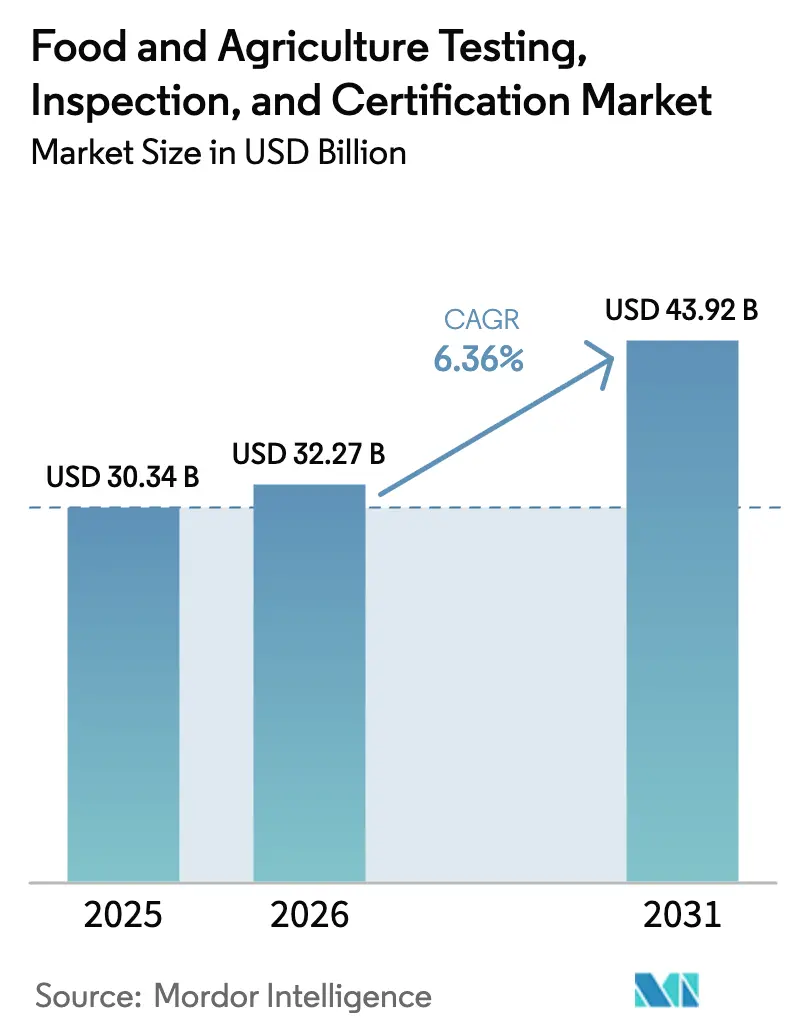
Die Marktgröße für Lebensmittel- und Agrartests, -inspektionen und -zertifizierungen wird voraussichtlich von 30,34 Milliarden USD im Jahr 2025 auf 32,27 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 6,36 % über den Zeitraum 2026–2031 einen Wert von 43,92 Milliarden USD erreichen. Verschärfte behördliche Kontrollen, die rasche Ausweitung des grenzüberschreitenden Lebensmittelhandels und der Wandel hin zu ausgelagerter Compliance-Überprüfung treiben diese Aufwärtsentwicklung voran. Die Nachfrage bleibt stabil, da Tests und Zertifizierungen gesetzliche Anforderungen und keine optionalen Qualitätsverbesserungen sind. Fortschritte in der künstlichen Intelligenz und der Blockchain-Technologie stärken die prädiktive Risikoprofilierung und Rückverfolgbarkeit, ermöglichen eine schnellere Erkennung von Kontaminanten und eine engere Kontrolle der Lieferkette. Die Konsolidierung unter Drittanbieterlaboratorien setzt sich fort, da die Akteure ihre Analysekapazitäten ausbauen, Mehrfachakkreditierungen anstreben und in Sequenzierungsplattformen der nächsten Generation sowie LC-MS/MS-Plattformen investieren.
Wesentliche Erkenntnisse des Berichts
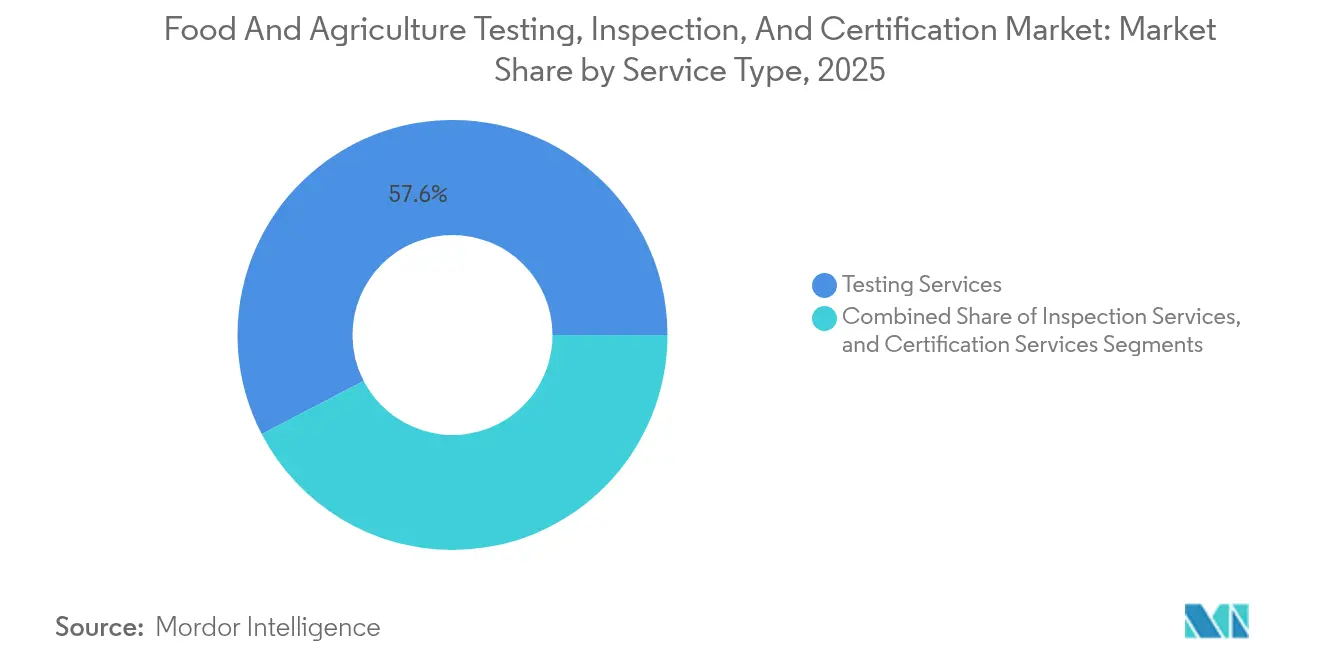
- Nach Servicetyp entfielen 57,62 % des Marktanteils für Lebensmittel- und Agrartests, -inspektionen und -zertifizierungen im Jahr 2025 auf Testdienstleistungen; für Zertifizierungsdienstleistungen wird bis 2031 eine CAGR von 6,72 % prognostiziert.
- Nach Beschaffungstyp entfielen 72,34 % des Umsatzes 2025 auf ausgelagerte Anbieter; für diesen Kanal wird bis 2031 eine CAGR von 6,62 % erwartet.
- Nach Geografie hielt Asien-Pazifik 43,12 % des Umsatzes 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 6,98 % wachsen – dem höchsten Wert unter allen Regionen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Zunehmende Strenge globaler Lebensmittelsicherheitsvorschriften | +1.8% | Global, mit dem stärksten Einfluss in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Steigende grenzüberschreitende Handelsvolumina im Agrar-Lebensmittelbereich | +1.2% | Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf Naher Osten/Afrika und Amerika | Langfristig (≥ 4 Jahre) |
| Expansion von Handelsmarken im Lebensmitteleinzelhandel | +0.9% | Nordamerika und die EU vorrangig, Ausweitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Konsolidierung von Drittanbieterlaboratorien | +0.7% | Global, konzentriert in reifen Märkten | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte prädiktive Risikoprofilierung von landwirtschaftlichen Betrieben | +0.5% | Nordamerika und die EU als frühe Anwender, Asien-Pazifik folgt | Langfristig (≥ 4 Jahre) |
| Blockchain-gestützte Mandate zur lückenlosen Rückverfolgbarkeit | +0.4% | EU führend, Nordamerika und Asien-Pazifik schrittweise Einführung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Strenge globaler Lebensmittelsicherheitsvorschriften
Das LAAF-Programm der Vereinigten Staaten gemäß FSMA wurde 2024 vollständig operationalisiert und verpflichtet Laboratorien, spezifische Akkreditierungen für bestimmte Analysen einzuholen, was die Compliance-Kosten erhöht und Lebensmittelunternehmen in Richtung akkreditierter Drittanbieter drängt.[1]U.S. Food and Drug Administration, "Laboratory Accreditation for Analyses of Foods (LAAF) Program," fda.gov Eine vergleichbare Verschärfung ist in der Europäischen Union zu beobachten, wo die Europäische Behörde für Lebensmittelsicherheit (EFSA) Risikobewertungsrahmen ausweitet und strengere Höchstgehalte an Rückständen durchsetzt, wodurch obligatorische Testpanels erweitert werden. ISO 22000 und nach GFSI bewertete Systeme wie BRCGS, IFS und FSSC 22000 verringern die regulatorische Fragmentierung, erhöhen jedoch gleichzeitig die technische Mindesthürde. Infolgedessen müssen kleinere Erzeuger, die früher auf einfache interne Tests setzten, nun komplexere Analysen auslagern, was den Markt für Lebensmittelsicherheitstests, -inspektionen und -zertifizierungen vergrößert. Die Anforderung zur Mehrfach-Standard-Compliance macht die Sicherheitsüberprüfung zu einem fixen Betriebsaufwand und schützt die Ausgaben vor normalen Konjunkturzyklen. Konsolidierte Labornetzwerke nutzen ihre Akkreditierungsbreite, um langfristige Verträge zu gewinnen und Preisaufschläge zu sichern.
Steigende grenzüberschreitende Handelsvolumina im Agrar-Lebensmittelbereich
Der globale Lebensmittelhandel setzt einzelne Sendungen mehreren Regulierungsregimen aus und vervielfacht die Anzahl der erforderlichen Analysen pro Produkt. Ein Exporteur, der verarbeitete Meeresfrüchte aus Vietnam in die Europäische Union verschifft, muss parallele Pestizidrückstands-, Schwermetall-, mikrobiologische und Kennzeichnungsstandards am Ursprungs- und Bestimmungsort erfüllen, was eine zusätzliche Testnachfrage erzeugt.[2]Baker McKenzie, "Asia-Pacific Food Law Guide 2024," bakermckenzie.com Laboratorien mit multi-jurisdiktionalen Akkreditierungen sind gut positioniert, da Exporteure ihre Aufträge bei Anbietern bündeln, die weltweit anerkannte Zertifikate ausstellen. Asien-Pazifik bildet das Wachstumszentrum, da es gleichzeitig Fertigungsstandort und Verbrauchermarkt ist, was bidirektionale Warenströme erzeugt, die eine Überprüfung an beiden Enden erfordern. Gegenseitige Anerkennungsabkommen vereinfachen zwar einige Dokumentationsprozesse, erhöhen jedoch paradoxerweise die Gesamtzahl der Analysen, indem sie kleineren Erzeugern den Zugang zu neuen Absatzmärkten erleichtern. Diese Dynamik hält ein zweistelliges Volumenwachstum für regionale Laboratorien aufrecht, insbesondere in Drehscheiben wie Thailand und Vietnam.
Expansion von Handelsmarken im Lebensmitteleinzelhandel
Große Einzelhändler schreiben zunehmend eigene Sicherheitsprotokolle vor und verlagern die Verantwortung für die Überprüfung weg von den Lieferanten. Walmart, Carrefour und Tesco verlangen von Drittparteien die Bestätigung, dass Produkte markenspezifische Kriterien erfüllen, wodurch zusätzliche Testpanels entstehen, die über die gesetzlichen Mindestanforderungen hinausgehen. Laboratorien schaffen Mehrwert, indem sie Echtheitsprüfungen und Lieferkettenprüfungen mit klassischen Pathogen- und Rückstandstests bündeln. Kleinere Hersteller müssen unterschiedliche Einzelhandelsanforderungen navigieren und beauftragen häufig separate Testprogramme für identische Produkte. Einzelhändler setzen Blockchain-QR-Codes ein, die Zertifizierungsdaten für Verbraucher am Verkaufsort zugänglich machen und Transparenz sowie Verbrauchervertrauen stärken. Mit zunehmendem Handelsmarkenanteil bei verpackten Lebensmitteln wächst das wiederkehrende Testvolumen und vergrößert den Markt für Lebensmittelsicherheitstests, -inspektionen und -zertifizierungen weiter.
Konsolidierung von Drittanbieterlaboratorien
Mérieux NutriSciences übernahm das Lebensmitteltestgeschäft von Bureau Veritas im Januar 2025 für 360 Millionen EUR (390 Millionen USD) und schuf ein Netzwerk von mehr als 140 Laboratorien in 32 Ländern. Konsolidierte Gruppen erzielen Skaleneffekte bei der Akkreditierungspflege, der Nutzung von Kapitalanlagen und der geografischen Reichweite. Sie können Probenmengen auf Einrichtungen verteilen, integrierte Datenzentren einführen und größere Mengen mit Gerätelieferanten verhandeln. Kleinere Laboratorien sehen sich steigenden Kapitalanforderungen für fortschrittliche LC-MS/MS- oder Sequenzierungsplattformen der nächsten Generation gegenüber und spezialisieren sich daher entweder oder suchen eine Übernahme. Der Konsolidierungstrend stärkt die Wettbewerbsvorteile großer etablierter Anbieter und beschleunigt den Wechsel zu ausgelagerten Modellen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Fragmentierte Compliance-Regime in Schwellenmärkten | -0.8% | Schwellenmärkte in Asien-Pazifik, Naher Osten/Afrika und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für Mehrfach-Standard-Akkreditierungen für KMU | -0.6% | Global, besonders in Entwicklungsländern | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Lebensmitteltoxikologen und Auditoren | -0.4% | Global, am stärksten in Asien-Pazifik und Naher Osten/Afrika | Langfristig (≥ 4 Jahre) |
| Klimabedingte Volatilität bei der Repräsentativität von Probenahmen | -0.3% | Global, mit regionalen Unterschieden in der Schwere | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Compliance-Regime in Schwellenmärkten
Länderspezifische Vorschriften in Schwellenländern weichen von internationalen Standards ab und zwingen Exporteure, sich durch überlappende und manchmal widersprüchliche Testanforderungen zu navigieren. Vietnam und Nigeria beispielsweise haben neue Rückstandsgrenzwerte und Zertifizierungsrahmen eingeführt, die noch nicht mit GFSI-Systemen harmonisiert sind, was wiederholte Probenahmen und doppelte Dokumentation verursacht. Laboratorien müssen mehrere Akkreditierungen vorhalten, was die Betriebskosten erhöht und die Durchlaufzeiten verlängert. Lebensmittelunternehmen reagieren darauf, indem sie ihr Produktsortiment einschränken oder bestimmte Zielregionen meiden, was das Testwachstum in diesen Korridoren vorübergehend dämpft, bis eine regulatorische Angleichung erfolgt.
Hohe Kosten für Mehrfach-Standard-Akkreditierungen für KMU
Die Erlangung von ISO 17025 zuzüglich Programmen wie FSSC 22000 erfordert häufig anfängliche Ausgaben von über 100.000 USD und laufende Kosten von rund 50.000 USD pro Jahr – Beträge, die die Budgets kleinerer Verarbeiter und regionaler Laboratorien belasten. Ohne Akkreditierung können KMU keine Premium-Exportkanäle erschließen, was das von ihnen generierte Volumen an ausgelagerten Aufträgen begrenzt. Die finanzielle Hürde ist in Entwicklungsregionen am spürbarsten, wo die Gewinnmargen gering und die Kreditverfügbarkeit begrenzt sind. Während kollaborative Initiativen wie das Trusted-Third-Party-Programm von bioMérieux einige Datenkosten reduzieren, eliminieren sie die anfänglichen Akkreditierungsgebühren nicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Testdienstleistungen führend trotz Wachstum der ZertifizierungsdienstleistungenTestdienstleistungen entfielen 2025 auf 57,62 % des Marktes für Lebensmittel- und Agrartests, -inspektionen und -zertifizierungen, was auf mandatierte Pathogen-, chemische Rückstands- und Nährwertanalysen zurückzuführen ist, die jeder Erzeuger durchführen muss. Zertifizierungsdienstleistungen wachsen schneller mit einer CAGR von 6,72 %, da Marken Drittpartei-Gütesiegel nutzen, um sich im Supermarktregal zu differenzieren. Inspektionsdienstleistungen bleiben eine kleinere Komponente, durch Arbeitsintensität eingeschränkt, sind jedoch für Betriebsprüfungen und Prozessvalidierungen unverzichtbar. Innerhalb der Testdienstleistungen treibt die Nachfrage nach Sequenzierungsplattformen der nächsten Generation und LC-MS/MS-Plattformen die Premium-Preisgestaltung voran, während integrierte Datenportale wie SGS SMART wertschöpfende Analysen unterstützen. Im Prognosezeitraum wird die Konvergenz zwischen Tests und Zertifizierungen gebündelte Compliance-Lösungen schaffen, die wiederkehrende Einnahmequellen für Anbieter sichern.
Testdienstleistungen behalten eine kritische Masse, da jede neue Regulierung – von Allergen-Kreuzkontaktschwellenwerten bis hin zu Grenzwerten für Mikroplastikkontaminationen – die Analysecheckliste verlängert. Der Schwung der Zertifizierung geht von Handelsmarken-Einzelhändlern aus, die verbraucherorientierte Garantien suchen. Laboratorien, die in beide Kategorien investieren, können Cross-Selling betreiben, langfristige Verträge sichern und die Auslastungsquoten über 80 % halten. SGS SMART veranschaulicht, wie Echtzeit-Dashboards Labordaten und Prüfungsergebnisse integrieren und eine einheitliche Compliance-Darstellung für Kunden schaffen. Diese durchgängige Transparenz unterstreicht die Bedeutung der Auslagerung an große, technologiegestützte Anbieter.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Beschaffungstyp:
Dominanz des ausgelagerten Modells spiegelt Spezialisierungstrends widerAusgelagerte Anbieter erwirtschafteten 2025 72,34 % des Umsatzes und werden voraussichtlich bis 2031 mit einer CAGR von 6,62 % wachsen, was ihre Führungsposition festigt. Komplexe Vorschriften, rasche Technologieentwicklung und hohe Kapitalausgaben kippen die Kosten-Nutzen-Abwägung zugunsten von Drittpartei-Laboratorien, außer bei Verarbeitern mit dem höchsten Durchsatz. Interne Einrichtungen überleben dort, wo sofortige Linienfreigabeentscheidungen entscheidend sind, doch selbst diese Betriebe lagern Bestätigungstests aus rechtlichen Verteidigbarkeitsgründen aus. Das von bioMérieux und Mérieux NutriSciences gestartete Trusted-Third-Party-Programm veranschaulicht die Netzwerkvorteile des ausgelagerten Modells: Gebündelte anonymisierte Daten erzeugen Lieferantenrisikobewertungen, die für isolierte Laboratorien nicht verfügbar sind.
Unternehmen stellen fest, dass die Auslagerung nicht nur akkreditierte Ergebnisse liefert, sondern auch die Haftung reduziert, da die Verantwortung auf den Zertifizierer übergeht. Große Laboratorien versüßen das Angebot zusätzlich durch Abonnementpläne, die routinemäßige Analysen, unangemeldete Audits und Rückverfolgbarkeits-Dashboards bündeln. Mit zunehmender Intensität des grenzüberschreitenden Handels bevorzugen Erzeuger einzelne Anlaufstellen, die über globale Akkreditierungen verfügen – ein Status, den die meisten internen Laboratorien nicht erreichen können.
Geografische Analyse
Lebensmittel- und Agrartests, -inspektionen und -zertifizierungen Markt in APAC, Nordamerika und Europa
Asien-Pazifik erzielte im Jahr 2025 einen Anteil von 43,12 % am globalen Umsatz und wird voraussichtlich bis 2031 mit einem CAGR von 6,98 % wachsen. China, Indien und Südostasien erweitern sowohl die Verarbeitungskapazitäten als auch die Verbrauchernachfrage, was Investitionen in akkreditierte Laboratorien fördert. Die indische Regierung finanzierte im Haushalt 2024 100 neue NABL-akkreditierte Labore, um die inländische Sicherheitsaufsicht und die Exportwettbewerbsfähigkeit zu stärken. Nordamerika bleibt ein Zentrum regulatorischer Innovation, wobei das LAAF-Programm der FDA Akkreditierungsverbesserungen vorantreibt und die ausgelagerten Probenströme zunehmen. Europa zeigt trotz seiner Reife eine stetige Nachfrage nach der Untersuchung neuartiger Kontaminanten und nach Premium-Zertifizierungsdienstleistungen, die auf Nachhaltigkeits- und Tierschutzkriterien ausgerichtet sind.
Lebensmittel- und Agrartests, -inspektionen und -zertifizierungen Markt in MEA, APAC und LATAM
Der Nahe Osten und Afrika stellen aufgrund steigender Lebensmittelimporte und der Entwicklung der Infrastruktur die am schnellsten wachsende Marktchance dar. Die Philippinen richteten ihr erstes Lebensmittelqualitätslabor im Cagayan Valley mit einer DOST-Förderung von 5 Millionen PHP ein, um die regionale Sicherheitsaufsicht zu verbessern. Die Länder des Golfkooperationsrats führen einheitliche Rückstandsgrenzwerte ein, die am Codex Alimentarius ausgerichtet sind, was die Harmonisierung von Analyseverfahren fördert. Lateinamerika profitiert von Sojabohnen- und Fleischexportmengen, die Zertifikate für mehrere Rechtssysteme erfordern, wobei fragmentierte inländische Vorschriften die Wachstumsraten dämpfen.
Lebensmittel- und Agrartests, -inspektionen und -zertifizierungen Markt in APAC, Nordamerika, Europa und Afrika
Der regionale Vergleich verdeutlicht unterschiedliche Wachstumstreiber. Die Expansion im asiatisch-pazifischen Raum geht auf den Fertigungsmaßstab und die Exportorientierung zurück, während Nordamerika und Europa auf strenge Durchsetzung und die Nachfrage nach Handelsmarken setzen. Das Wachstum in Afrika ist an durch Geberländer finanzierte Kapazitätsaufbaumaßnahmen und die Importüberwachung geknüpft. Anbieter mit globalen Labornetzwerken und digitalen Datennetzwerken können diese regionalen Besonderheiten nutzen und eine hohe Auslastung aufrechterhalten.


Regulatorisches Umfeld
Regulierungsgetriebene Compliance bleibt der primäre Nachfrageankerpunkt für TIC in Landwirtschaft und Lebensmitteln, wobei sich die Durchsetzung über grundlegende Erregerpanels hinaus auf Rückstände, Allergene und mikrobiologische Kontrollen für verzehrfertige Lebensmittel (RTE) ausweitet. In den Vereinigten Staaten erhöht das FDA-FSMA-Programm zur Laborakkreditierung für Lebensmittelanalysen (LAAF), das seit 2024 vollständig operativ ist, den Bedarf an akkreditierter Laborkapazität für ausgewiesene Analysen und verstärkt die Abhängigkeit von Drittparteien für rechtlich belastbare Ergebnisse. In Europa verleihen die Umsetzungsfristen für aktualisierte mikrobiologische Kriterien, einschließlich der Verordnung (EU) 2024/2895, die ab dem 1. Juli 2026 gilt, den Kontrollen für Listeria monocytogenes in RTE-Lebensmitteln mehr Spezifität, was die routinemäßige Umgebungsüberwachung erhöht und zu mehr Bestätigungstests führt.
Aktualisierungen internationaler und privater Standards erzeugen zusätzliche Nachfrage nach Audits und Zertifizierungen. Die Codex-Alimentarius-Kommission verabschiedete auf ihrer 49. Tagung (6.-10. Juli 2026) neue Standards, einschließlich Leitlinien zur vorsorglichen Allergenkennzeichnung und überarbeiteter Kontrollmaßnahmen für wichtige Erreger. Dies unterstützt zwar die Harmonisierung, erhöht aber auch die Dokumentations- und Verifizierungsanforderungen für Exporteure. Auf analytischer Seite legt die Verordnung (EU) 2026/765 (verabschiedet am 1. April 2026, wirksam ab 1. Januar 2027) neue Regeln für die Probenahme und Analyse von Pestizidrückständen in Lebens- und Futtermitteln fest, was Methodenaktualisierungen und Vorbereitungsarbeiten in Laboren nach sich zieht. Parallel dazu erhöhen Aktualisierungen von GFSI-anerkannten Systemen, einschließlich FSSC 22000 Version 7, veröffentlicht im Mai 2026, und BRCGS-Aktualisierungen, wirksam ab 10. August 2026, zusammen mit der ISO-22002:2025-PRP-Serie, den Auditumfang in Verarbeitung und Einzel-/Großhandel und erweitern die Möglichkeiten für Multi-Standard-Zertifizierungsstellen und Inspektionsteams.
Wertschöpfungskettenanalyse
Die Nachfrage beginnt bei Landwirten, Viehzüchtern, Aquakulturbetreibern, Zutatenlieferanten, Verarbeitern und Markeninhabern, die Regulierungsbehörden, Importbehörden und Einzelhandelskunden gegenüber Compliance nachweisen müssen. Von dort aus verläuft die Arbeit über Probenahme und Voranalytik, einschließlich Sammelkits, Kühlkettenlogistik und Chain-of-Custody, hin zu akkreditierten Laboren für Mikrobiologie, Chemie, Rückstände, Allergene und Authentizitätsprüfungen. Inspektions- und Auditdienstleistungen laufen parallel zu den Laborabläufen für Anlagenprogramme (PRPs), HACCP/FSMS-Verifizierung und Lieferantenbewertungen, während Zertifizierungsstellen Systemzertifizierungen (ISO 22000, FSSC 22000, BRCGS, IFS, SQF) anbieten, die Test- und Auditnachweise in Marktzugangs-Nachweise umwandeln. Das Ergebnismanagement fließt zunehmend über Portale und Abonnements für regulatorische Informationen in die QA-Systeme der Kunden ein, die Spezifikationen, Grenzwerte und Dokumentation für den Multi-Markt-Handel konsolidieren.
Vorgelagerte TIC-Zulieferer umfassen analytische Instrumente und Verbrauchsmaterialien, Referenzmaterialien, LIMS- und Datenplattformen sowie qualifiziertes Fachpersonal wie Toxikologen, Mikrobiologen und Auditoren. Konsolidierte Labornetzwerke und ausgelagerte Modelle dominieren die Umsetzung und nutzen Multi-Standort-Kapazitäten, um Probenmengen auszugleichen und breite Akkreditierungen aufrechtzuerhalten. Interne Labore bestehen für Hochdurchsatz- und Schnellfreigabetests weiter, während bestätigende oder spezialisierte Tests ausgelagert werden. Investitionen in Fähigkeiten für neu auftretende Risiken bewegen sich entlang der Wertschöpfungskette, sobald neue Methoden validiert und in Servicekataloge aufgenommen werden, wie am Beispiel von Intertek zu sehen, das seine Kapazität zur Erkennung des Cereulid-Toxins in seinen Laboren in Shanghai ausbaut (Februar 2026), was zusätzliche Testnachfrage von Herstellern in akkreditierte Drittinfrastruktur lenkt.
Wettbewerbslandschaft
Die sieben führenden Unternehmen erwirtschaften den Großteil des globalen Umsatzes, was auf eine moderate Konzentration hinweist. SGS, Eurofins, Intertek, Bureau Veritas und Mérieux NutriSciences konkurrieren auf der Grundlage geografischer Abdeckung, Akkreditierungsumfang und Technologieadoption und nicht über den Preis. Fusionen und Übernahmen bleiben der schnellste Weg zur Kapazitätserweiterung, wie der Kauf der Lebensmitteltestaktiva von Bureau Veritas durch Mérieux NutriSciences für 360 Millionen EUR im Jahr 2025 belegt. Eurofins erweiterte seine Präsenz in den Vereinigten Staaten durch die Eröffnung eines Mikrobiologielabors in Louisville und ermöglicht so schnellere Durchlaufzeiten für regionale Verarbeiter.[4]Eurofins, "Signing of MOU between CDC and Eurofins," eurofins.vnSGS stärkte sein Analyseportfolio durch die Übernahme von RTI Laboratories und 41 % von Aster Global Environmental Solutions im Januar 2025.
Die Technologieintegration prägt die nächste Wettbewerbsphase. SGS SMART liefert Echtzeit-Dashboards, die Labordaten, Blockchain-Rückverfolgbarkeit und KI-gestützte Risikowarnungen zusammenführen. Digital-native Marktteilnehmer setzen IoT-Sensoren zur kontinuierlichen Linienüberwachung ein und umgehen so Batch-Probenahmezyklen. Etablierte Anbieter reagieren darauf, indem sie Partnerschaften mit Sensorunternehmen eingehen oder Cloud-Plattformen integrieren. Die Konsolidierung senkt die Stückkosten für die Akkreditierungspflege und beschleunigt die Innovationsübernahme, zieht jedoch auch eine verstärkte regulatorische Überprüfung der Marktmacht nach sich.
Chancen in unbesetzten Bereichen zeigen sich bei der Prüfung neuartiger Lebensmittelzutaten, der Verifizierung von zellkulturiertem Eiweiß und der Kohlenstoff-Fußabdruck-Zertifizierung. Große etablierte Anbieter weisen diesen Nischen F&E-Budgets zu und schließen Allianzen mit Start-ups. Die Wettbewerbsintensität bleibt moderat, da Akkreditierungs- und Prüfungsnachweise als Markteintrittsbarrieren wirken; dennoch können digital gestützte Herausforderer Marktanteile in schnell wachsenden Nischen gewinnen.
Marktführer in der Lebensmittel- und Agrar-Tests-, Inspektions- und Zertifizierungsbranche
Bureau Veritas SA
SGS SA
Intertek Group Plc
TÜV SÜD AG
TÜV Rheinland AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Lebensmittel- und Agrartests, -inspektionen und -zertifizierungen
- ALS Limited
- AsureQuality Limited
- Bioagri Certificadora S.A.
- Bureau Veritas SA
- BSI Group
- Control Union Certifications B.V.
- Cotecna Inspection SA
- DNV AS
- Eurofins Scientific SE
- Intertek Group plc
- Kiwa NV
- Lloyd’s Register Group Limited
- Merieux NutriSciences Corporation
- NSF International
- Perry Johnson Registrars Inc.
- QIMA Limited
- RINA S.p.A.
- SGS SA
- SQI Services Inc.
- TÜV NORD GROUP
- TÜV Rheinland Group
- TÜV SÜD AG
- UL LLC
- VERT Laboratories Inc.

Marktchancen und Zukunftsaussichten
Chancen sind am deutlichsten dort sichtbar, wo Compliance-Anforderungen zunehmend datengetrieben und multi-standardbasiert werden, was integrierte Angebote unterstützt, die Tests, Audits, Zertifizierung und digitales Nachweismanagement kombinieren. Die Verschiebung der FDA hin zu einer risikobasierten Aufsicht, mit stärkerer Abhängigkeit von staatlichen Partnern für Routineinspektionen und verstärktem Einsatz von KI und Datenaustausch zur Erfassung von Anlagen mit höherem Risiko, erhöht die Nachfrage nach kontinuierlichen Überwachungsdaten, belastbarer Dokumentation und schnellen Reaktionsprüfprogrammen, die regulatorischer Kontrolle sowohl in inländischen als auch in importierten Lieferketten standhalten können. Aktualisierungen der Systeme, einschließlich FSSC 22000 Version 7 und der ISO-22002:2025-PRP-Serie, schaffen zudem einen Erneuerungszyklus für Lückenanalysen, Auditorenkapazität und kombinierte Zertifizierungspakete, insbesondere für Hersteller, die Eigenmarken-Einzelhändler mit markenspezifischen Protokollen bedienen.
Ein zweiter Chancenbereich ist proaktive, plattformgestützte Compliance, die die Fragmentierung entlang der Exportkorridore reduziert. SGS brachte im März 2026 seine Plattform FoodNexus auf den Markt, um regulatorische Informationen mit Risikoanalytik zu verbinden, was auf eine Verschiebung von punktuellen Zertifikaten hin zu einem abonnementbasierten Compliance-Management hindeutet, bei dem Labore und Zertifizierer neben Tests auch mit Dateninterpretation und Lieferanten-Risikobewertung Erträge erzielen. Bei öffentlichen Standards priorisiert der strategische Plan 2026-2031 der Codex-Alimentarius-Kommission die Horizonterkundung und einen stärkeren Einsatz wissenschaftlicher Daten, was die Erweiterung der Testmenüs für neu auftretende Gefahren und häufigere Methodenaktualisierungen durch akkreditierte Labore unterstützt. In Regionen, in denen Regierungen akkreditierte Kapazitäten aufbauen, etwa Indien, das in seinem Haushalt 2024 100 neue NABL-akkreditierte Labore finanziert, bleibt Freiraum für internationale TIC-Anbieter, mit lokalen Netzwerken zusammenzuarbeiten, Auditoren zu schulen und Multi-Standard-Akkreditierung zu unterstützen, während sie weiterhin Exporteure bedienen, die global akzeptierte Zertifikate benötigen.
Recent Industry Developments in Markt für Lebensmittel- und Agrartests, -inspektionen und -zertifizierungen
- Juli 2026: SGS veröffentlichte Leitlinien zur Verordnung (EU) 2024/2895 für die Einhaltung von Listeria-monocytogenes-Vorschriften bei verzehrfertigen Lebensmitteln. Die Leitlinien klären Compliance-Pfade und erweitern das Dienstleistungsangebot von SGS zur Einhaltung von Lebensmittelsicherheitsvorschriften.
- Juli 2026: SGS verlieh Li Auto das erste Automotive-5G-Leistungszeichen für dessen L9-Livis-5G-Intelligent-Cockpit-Plattform. Die Auszeichnung stärkt die Marktglaubwürdigkeit und erweitert die Zertifizierungspräsenz von SGS in vernetzten Fahrzeugökosystemen.
- Juni 2026: Bureau Veritas kündigte Unterstützung für den Übergang zu FSSC 22000 Version 7 an, einschließlich Lückenanalyse und Zertifizierungsdienstleistungen. Die Unterstützung hilft Kunden, Zertifizierungen effizient zu aktualisieren, und erhält die Dynamik des Standards aufrecht.


Markt für Lebensmittel- und Agrartests, -inspektionen und -zertifizierungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Drittanbieter- und internen Aktivitäten im Bereich Prüfung, Inspektion und Zertifizierung, die zur Überprüfung von Sicherheit, Qualität und Compliance für landwirtschaftliche Inputs und Lebensmittelprodukte entlang der gesamten Kette vom Erzeuger bis zum Verbraucher eingesetzt werden, einschließlich Laborprüfungen, Vor-Ort-Inspektionen und standardbasierter Zertifizierungen.
Umfangsausschlüsse: Ausgeschlossen sind reine Beratungsleistungen, Schulungsdienste ohne Assurance-Charakter und eigenständige Softwareplattformen, die keine Prüf-, Inspektions- oder Zertifizierungsleistungen umfassen.
Übersicht der Segmentierung
- Nach Servicetyp
- Testdienstleistungen
- Inspektionsdienstleistungen
- Zertifizierungsdienstleistungen
- Nach Beschaffungstyp
- Intern
- Ausgelagert
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Um das anfängliche Datenrückgrat aufzubauen, haben wir zunächst regulatorische und handelsbezogene Signale kartiert, die typischerweise die TIC-Nachfrage in Landwirtschaft und Lebensmitteln antreiben. Öffentliche Quellen wie die US-FDA, das USDA, die EFSA, die Europäische Kommission und der Codex Alimentarius wurden genutzt, um Testauslöser, Inspektionsintensität und die Unterschiede der Compliance-Anforderungen nach Produktkategorie und Ursprungsland zu verstehen.
Anschließend haben wir diese Auslöser mit messbaren Marktindikatoren verknüpft, unter Verwendung von Quellen wie den UN-Comtrade-Handelsstatistiken, staatlichen Grenzinspektionsveröffentlichungen, soweit verfügbar, sowie veröffentlichten Akkreditierungs- und Standardverzeichnissen (zum Beispiel ISO-bezogene Register und nationale Akkreditierungsstellen). Unternehmensberichte, Investorenmaterialien und seriöse Presseberichte wurden genutzt, um den Dienstleistungsmix und Auslagerungstrends zu überprüfen, während ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten half, Währung, Geschäftsjahreszeitpunkte und Unternehmensstrukturzuordnungen zu standardisieren. Diese Schreibtischquellen sind nur beispielhaft, und viele weitere öffentliche Referenzen wurden ebenfalls für Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und -umfragen
Primärarbeit wurde genutzt, um die Lücken zu schließen, die Schreibtischquellen selten gut erklären, insbesondere die Preislogik, wie gebündelte Programme abgerechnet werden und die Aufteilung zwischen Prüfung, Inspektion und Zertifizierung in realen Verträgen. Wir sprachen mit Qualitäts- und Compliance-Verantwortlichen, Labor- und Auditbetriebsleitern, Beschaffungsteams bei Lebensmittelmarken und Agrar-Input-Lieferanten sowie ausgewählten Vertriebskanal-Beteiligten in wichtigen Verbraucher- und Exportregionen, damit Annahmen vor der Fertigstellung des Modells korrigiert werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 14 % | APAC: 45 % |
| Mittleres Segment: 45 % | Funktions-/Bereichsleiter: 28 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 58 % | Amerika: 23 % |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgte über einen Top-down- und Bottom-up-Ansatz, bei dem regulatorisch bedingte Aktivitätsniveaus zunächst zu einem Nachfragepool rekonstruiert und anschließend gegen Realitätsprüfungen der Angebotsseite getestet wurden. Auf der Top-down-Seite wurden Lebensmittelhandelsströme und die Intensität der Grenzcompliance mit typischen Testpanels und Inspektionshäufigkeit gepaart, um das adressierbare Volumen an Assurance-Aktivitäten zu schätzen, das wahrscheinlich vergütet wird.
Um das Modell fundiert zu halten, haben wir die Gesamtsummen mit selektiven Bottom-up-Annäherungen abgeglichen, wie beispielsweise stichprobenartigen Preisen pro Test und Audit-Tagessätzen, Diskussionen zur Laborauslastung und Zusammenfassungen aus einer verfolgten Gruppe von Dienstleistern in wichtigen Regionen. Eingaben, die das Modell wesentlich beeinflussten, umfassten den grenzüberschreitenden Wert des Lebensmittelhandels, den Anteil von Hochrisikokategorien, die höhere Testhäufigkeit erfordern, Rückruf- und Nichtkonformitätssignale, die die Inspektionsintensität beeinflussen, den Anteil der Auslagerung gegenüber internen Laboren sowie die durchschnittliche Preisentwicklung für Multi-Rückstands-Panels und Zertifizierungsaudits.
Die Prognosen wurden mittels Szenarioanalyse entwickelt, bei der das Basiswachstum mit der erwarteten Verschärfung von Rückverfolgbarkeits- und Importanforderungen verknüpft und anschließend anhand von Expertenmeinungen zu Preisinflation, Erweiterungen der Laborkapazität und der Verschiebung hin zu gebündelten Farm-to-Fork-Programmen angepasst wurde. Wo Bottom-up-Lücken für kleinere lokale Anbieter bestanden, verwendeten wir konservative Durchdringungsannahmen nach Region und Dienstleistungsmix, die anschließend während der Validierungsgespräche überprüft wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Schritte überprüft, sodass die endgültigen Zahlen nicht auf einer einzigen Eingabe beruhen. Wir verglichen die modellierten Gesamtsummen mit unabhängigen Signalen wie Handelsexposition, Durchsetzungsintensität und angekündigten Änderungen der Labor- und Auditkapazität und untersuchten anschließend Ausreißer auf Länder- und Dienstleistungstypebene vor der Freigabe.
Während der Überprüfung wurden Annahmen, die große Abweichungen verursachten, durch Nachfassaktionen erneut getestet, und Sensitivitätsprüfungen wurden genutzt, um zu bestätigen, dass die Schätzung stabil bleibt, wenn sich eine Variable innerhalb eines realistischen Bereichs bewegt. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchlauf vor der Auslieferung wird durchgeführt, sodass Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für den Markt für Prüfung, Inspektion und Zertifizierung in Landwirtschaft und Lebensmitteln mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für TIC in Landwirtschaft und Lebensmitteln können weit voneinander abweichen, da die Dienstleistungsabgrenzung zwischen den Quellen nicht einheitlich ist und dieselbe Aktivität manchmal doppelt gezählt wird, wenn Programme Prüfung, Inspektion und Zertifizierung unter einer Gebühr bündeln. Unterschiede ergeben sich auch daraus, ob die Schätzung sich ausschließlich auf Lebensmittelsicherheitsprüfungen stützt oder ob sie auch vorgelagerte landwirtschaftliche Inputs und Betriebsaudits einschließt.
Die Spannbreite wird in der Regel dadurch bestimmt, was als abrechenbarer TIC-Umsatz gezählt wird (zum Beispiel Produktprüfung plus Vor-Ort-Verifizierung im Vergleich zu Prüfung allein), wie interne Qualitätslabore behandelt werden und ob grenzüberschreitende Compliance-Volumina an tatsächliche Handels- und Durchsetzungssignale gebunden oder anhand angenommener Durchdringungsraten geschätzt werden. Einige Quellen wenden zudem eine aggressive Preiseskalation auf Laborpanels an, ohne diese gegen die tatsächliche Verschiebung hin zu gebündelten Verträgen zu prüfen, weshalb die Tabelle eine breite Spanne zeigt, wobei der engere Umfang und der hier angewandte Aktualisierungsrhythmus am Ende der Modellierungsschritte von Mordor Intelligence angewendet wurden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,27 Mrd. USD (2026) | |
| Branchenverband A | 28,90 Mrd. USD (2026) | Spiegelt oft prüfungsintensive Programme wider und schließt möglicherweise einen Teil der Inspektionstage und Zertifizierungsauditumsätze aus, insbesondere vorgelagerte Assurance-Aktivitäten für Betrieb und Futter, was den erfassten Dienstleistungspool verringert. |
| Globale Unternehmensberatung B | 38,60 Mrd. USD (2026) | Verwendet typischerweise breitere Einschlussregeln, die angrenzende Assurance-Dienstleistungen in TIC einbeziehen können, und wendet möglicherweise höhere Annahmen zur Steigerung des gemischten Durchschnittspreises an, ohne konsistente Abgleiche mit gebündelter Vertragspreisgestaltung und Auslagerungsanteilen. |
Insgesamt lassen sich die Unterschiede meist auf Dienstleistungsabgrenzungen und darauf zurückführen, wie Preis und Volumen von Compliance-Aktivität in Umsatz übersetzt werden. Indem Variablen an beobachtbare Durchsetzungs- und Handelssignale gebunden und Preisgestaltung sowie Dienstleistungsmix anschließend durch Interviews überprüft werden, bleibt die Schätzung auf wiederholbare Schritte rückführbar, die ein Käufer prüfen und aktualisieren kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Lebensmittel- und Agrartests, -inspektionen und -zertifizierungen im Jahr 2026?
Er wird im Jahr 2026 auf 32,27 Milliarden USD geschätzt, mit einer prognostizierten CAGR von 6,36 % bis 2031.
Welche Region führt den Umsatz heute an?
Asien-Pazifik erwirtschaftete 43,12 % des Umsatzes 2025 und ist mit einer CAGR von 6,98 % auch die am schnellsten wachsende Region.
Welches Segment verzeichnet das schnellste Wachstum?
Für Zertifizierungsdienstleistungen wird bis 2031 eine CAGR von 6,72 % prognostiziert, da Marken auf Drittpartei-Verifizierung setzen.
Warum bevorzugen Unternehmen ausgelagerte Tests?
Durch Auslagerung werden breitere Akkreditierungen, spezialisiertes Fachwissen und niedrigere Kosten pro Probe erzielt als bei der Pflege interner Laboratorien.
Welche Technologien beeinflussen die künftige Nachfrage?
Künstliche Intelligenz, Blockchain-Rückverfolgbarkeit, Sequenzierungsplattformen der nächsten Generation und LC-MS/MS steigern Genauigkeit und Geschwindigkeit und erweitern den Testumfang.
Seite zuletzt aktualisiert am:



