
Asien-Pazifik-Markt für Prüfung, Inspektion und Zertifizierung (TIC) – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
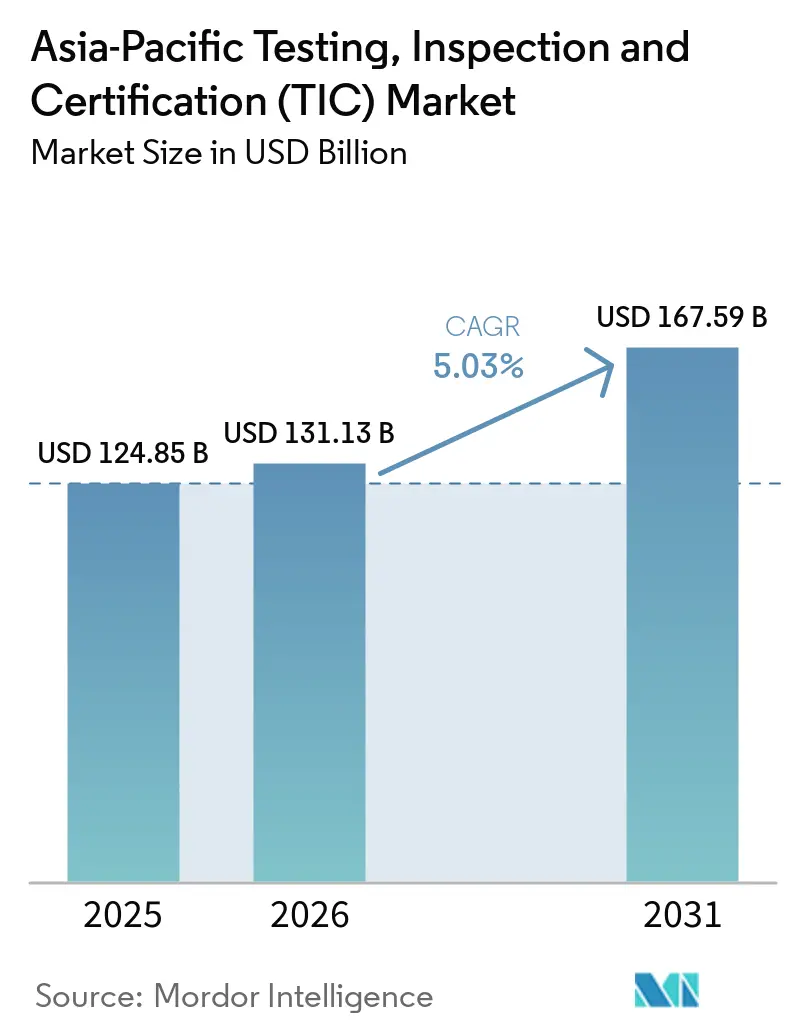
| Marktgröße im Basisjahr (2025) | 124.85 Milliarden US-Dollar |
| Marktgröße (2026) | 131.13 Milliarden US-Dollar |
| Marktgröße (2031) | 167.59 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.03 % |
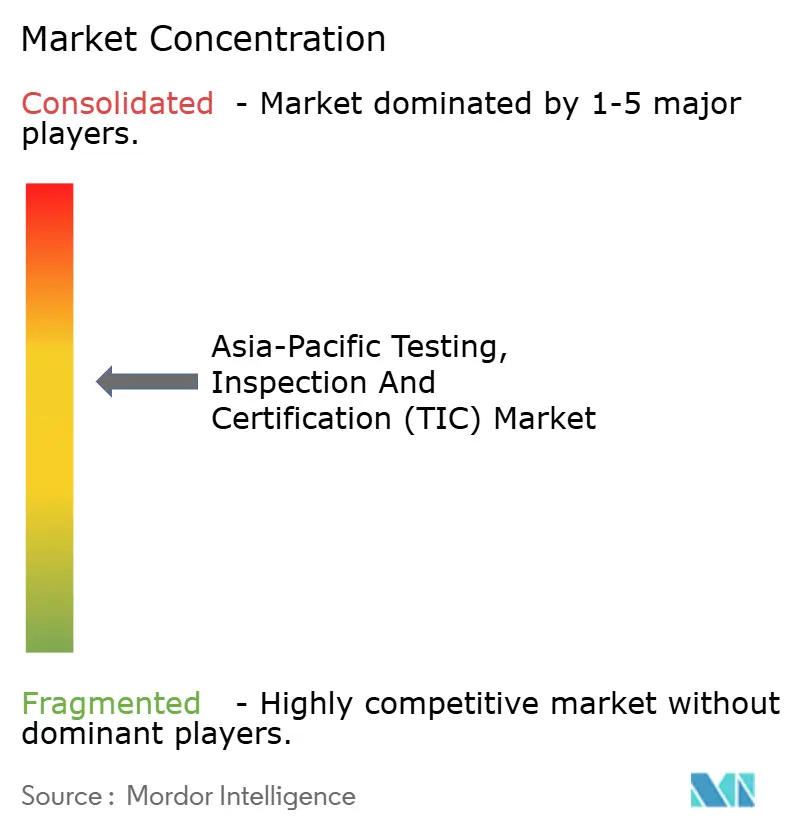
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Asien-Pazifik-Markt für Prüfung, Inspektion und Zertifizierung (TIC) – Analyse von Mordor Intelligence
Die Größe des Asien-Pazifik-Marktes für Prüfung, Inspektion und Zertifizierung (TIC) wurde im Jahr 2025 auf USD 124,85 Milliarden geschätzt und soll von USD 131,13 Milliarden im Jahr 2026 auf USD 167,59 Milliarden bis 2031 anwachsen, bei einer CAGR von 5,03 % während des Prognosezeitraums (2026–2031). Die Ausweitung grenzüberschreitender Fertigungsnetzwerke, die Beschleunigung von Nachhaltigkeitsvorschriften sowie die zunehmende digitale Transformation in Fabriken, Laboratorien und Infrastrukturprogrammen stützen gemeinsam die Nachfrage nach Prüf-, Inspektions- und Zertifizierungsdienstleistungen. Die kontinuierliche Einführung von Sicherheitsvorschriften für Elektrofahrzeugbatterien, Cybersicherheitskennzeichnungen für Medizingeräte und Qualitätsstandards für Wasserstoffkraftstoff schafft zusätzliche Compliance-Ebenen, die Anbieter mit multidisziplinärer Kompetenz über mehrere Rechtsgebiete hinweg begünstigen. Fremdvergebene Anbieter stärken ihren Vorteil, da regulatorische Anforderungen die internen Kapazitäten übersteigen, während Ferninspektion-Plattformen an Bedeutung gewinnen, da Unternehmen eine kosteneffiziente Abdeckung in abgeriegelten oder schwer zugänglichen Standorten anstreben. Insbesondere die Zertifizierung rückt in den Fokus, da Unternehmen unabhängige Sicherheit für ESG-Offenlegungen und Lieferkettenrückverfolgbarkeit suchen.
Wichtigste Erkenntnisse des Berichts
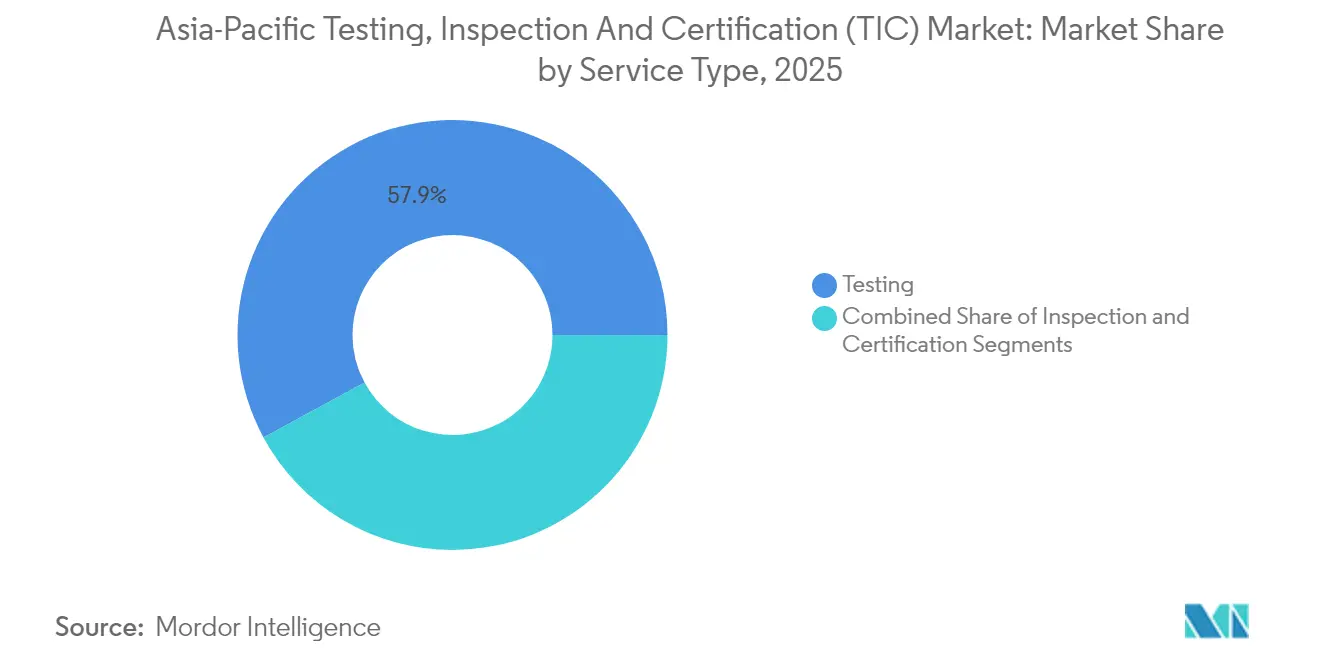
- Nach Dienstleistungstyp führte Prüfung mit einem Umsatzanteil von 57,90 % am Asien-Pazifik-Markt für Prüfung, Inspektion und Zertifizierung (TIC) im Jahr 2025; Zertifizierung wird voraussichtlich bis 2031 mit einer CAGR von 5,62 % wachsen.
- Nach Bezugstyp erfassten fremdvergebene Dienstleistungen im Jahr 2025 einen Anteil von 63,10 % am Asien-Pazifik-Markt für Prüfung, Inspektion und Zertifizierung (TIC) und sollen bis 2031 mit einer CAGR von 5,32 % wachsen.
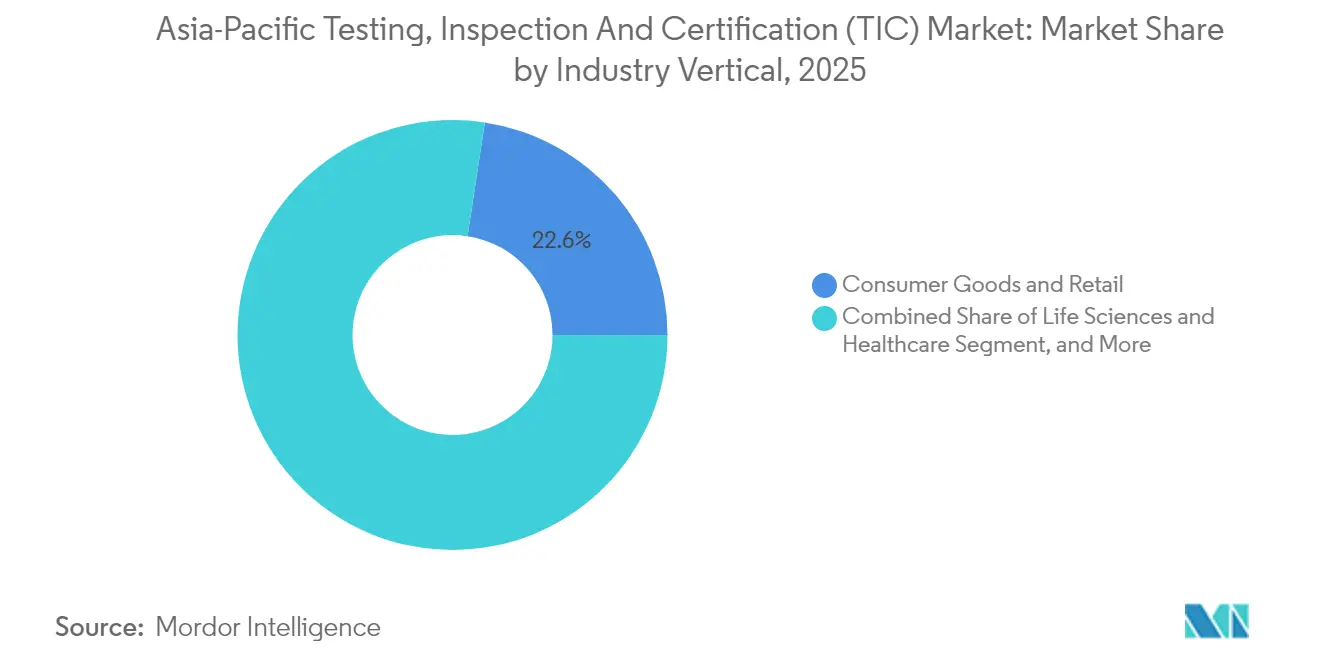
- Nach Branchenvertikale hielten Konsumgüter und Einzelhandel im Jahr 2025 einen Umsatzanteil von 22,60 % am Asien-Pazifik-Markt für Prüfung, Inspektion und Zertifizierung (TIC), während Lebensmittel, Landwirtschaft und Getränke mit einer CAGR von 6,05 % bis 2031 voranschreiten.
- Nach Dienstleistungserbringungsmodus hielten Vor-Ort-Dienstleistungen im Jahr 2025 einen Anteil von 52,05 % am Asien-Pazifik-Markt für Prüfung, Inspektion und Zertifizierung (TIC); Fern- und Digitalinspektion wächst am schnellsten mit einer CAGR von 5,86 % bis 2031.
- Nach Land führte China mit einem regionalen Umsatzanteil von 40,25 % am Asien-Pazifik-Markt für Prüfung, Inspektion und Zertifizierung (TIC) im Jahr 2025, während Indien mit einer CAGR von 6,22 % bis 2031 die schnellste Wachstumsdynamik verzeichnete.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Asien-Pazifik-Markt für Prüfung, Inspektion und Zertifizierung (TIC) – Trends und Erkenntnisse
Auswirkungsanalyse der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Lieferkette | +1.2% | China, ASEAN-Exportzentren | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeits- und ESG-Audits | +0.9% | Singapur, Hongkong, Australien | Kurzfristig (≤ 2 Jahre) |
| Harmonisierung der Sicherheitsvorschriften für Elektrofahrzeuge und Batterien | +0.8% | China, Japan, Südkorea, ASEAN | Mittelfristig (2–4 Jahre) |
| Echtzeit-Compliance im Bereich digitale Gesundheit | +0.7% | Singapur, Japan, Australien | Kurzfristig (≤ 2 Jahre) |
| Skalierung von Pilotprojekten für grünen Wasserstoff | +0.5% | Australien, Japan | Langfristig (≥ 4 Jahre) |
| KI-gestützte vorausschauende Instandhaltung | +0.4% | Fortgeschrittene Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Handelszentrierte Lieferkettkenkomplexität treibt die regionale TIC-Nachfrage an
Asien steht im Mittelpunkt der globalen Fertigung und unterstützt inzwischen komplexe, multi-jurisdiktionale Lieferketten, die Hunderte von Tier-1- und Tier-2-Lieferanten umspannen. Allein die digitale Wirtschaft der ASEAN strebt bis 2030 USD 1 Billion an, ein Maßstab, der den Bedarf an Konformitätsbewertungen von Chemikalien bis hin zu Konsumerelektronik intensiviert.[1]US-ASEAN-Wirtschaftsrat, "Das digitale Wirtschaft Südostasiens erwirtschaftet Gewinne, aber gedämpfte Investitionsniveaus," usasean.org TIC-Unternehmen reagieren mit der Erweiterung ihrer regionalen Präsenz. QIMA unterzeichnete ein Memorandum of Understanding mit dem Korea Testing and Research Institute (KTR), um die grenzüberschreitende Qualitätskontrolle zu vertiefen, während SGS seine SMART-Cloud-Plattform einführte, um eine Echtzeit-Lieferkettenüberwachung zu ermöglichen. Das bevorstehende Rahmenabkommen für die digitale Wirtschaft der ASEAN soll grenzüberschreitende Datenregeln harmonisieren und die Nachfrage nach einheitlichen Prüf- und Zertifizierungsdienstleistungen in den Mitgliedstaaten weiter steigern.
ESG- und Nachhaltigkeitsaudits beschleunigen sich auf regionalen Märkten
Achtundneunzig der 110 größten börsennotierten Unternehmen der Region veröffentlichen nun Nachhaltigkeitsberichte, verglichen mit weniger als der Hälfte ein Jahrzehnt zuvor, was auf verschärfte Anforderungen der Notierungsregeln und zunehmende Aufmerksamkeit von Investoren zurückzuführen ist.[2]Institut für Energiewirtschaft und Finanzanalyse, "ESG gewinnt bei Regulierungsbehörden in Asien an Dynamik," ieefa.org Australiens AASB S2-Klimavorschriften schreiben extern bestätigte Emissionsberichte ab 2025 vor, und Singapur wird ab dem Geschäftsjahr 2027 eine eingeschränkte Prüfung der Scope-1- und Scope-2-Daten verlangen. Die globale Veröffentlichung von ISSA 5000 Ende 2024 legte eine Grundlage für die Nachhaltigkeitsprüfung fest und gab den Anbietern eine konsistente Methodik für Kunden, die in mehreren Rahmenwerken tätig sind. Die Emission nachhaltiger Anleihen in der Region stieg 2023 um 40 % im Jahresvergleich, was eine zusätzliche Nachfrage nach Pre- und Post-Emissions-Verifizierungen und Lebenszykluskohlenstoffbewertungen generierte.
Sicherheitsvorschriften für Elektrofahrzeugbatterien fördern Harmonisierung und Prüfnachfrage
Chinas Aktualisierung der GB 38031, die ab Juli 2026 in Kraft tritt, verpflichtet Batterien dazu, einem zweistündigen Brand durch thermisches Durchgehen ohne Explosion standzuhalten, ergänzt durch neue Aufprall- und Ladezyklusprüfungen. Malaysias MIROS hat drei Sicherheitscodes für batteriebetriebene Elektrofahrzeuge herausgegeben, auf die ASEAN-Mitglieder bereits Bezug nehmen, während Vietnam Entwürfe für Lithiumbatterievorschriften in Umlauf gebracht hat, die den Transportleitlinien der Vereinten Nationen entsprechen. Der erweiterte CCC-Anwendungsbereich und die strengeren EV-Batterievorschriften sichern große, wiederkehrende Volumina und halten die Größe des chinesischen Marktes für Prüfung, Inspektion und Zertifizierung im Bereich Prüfung vorn, während die Zertifizierung strategische Relevanz gewinnt, da Unternehmen ESG-Offenlegungspflichten gegenüberstehen. Die EU-Batterieverordnung erhöht die Anforderungen für Asien-Pazifik-Exporteure zusätzlich, indem sie ab 2027 digitale Pässe und die Offenlegung des Recyclinganteils vorschreibt. Zusammen veranlassen diese Maßnahmen OEMs dazu, akkreditierte Labore frühzeitig in den Designprozess einzubeziehen, um Zertifizierungsengpässe zu vermeiden.
Compliance im Bereich digitale Gesundheit schafft Echtzeit-Prüfmöglichkeiten
Das Programm für gemeinsame Audits bei Medizingeräten ermöglicht es, mit einem einzigen Audit fünf große Märkte zu bedienen, doch länderspezifische Ergänzungen bleiben bestehen – beispielsweise Singapurs Cybersicherheitskennzeichnungsschema für vernetzte Medizingeräte und Malaysias wiedereingeführte Konformitätsbewertung für COVID-19-Testkits. Die rasche Rechtsetzung war evident, als Thailand die Registrierung von Mpox-Testkits innerhalb weniger Wochen nach dem Ausbruch genehmigte. Regierungen modernisieren Laborkapazitäten und Akkreditierungsprogramme und öffnen damit Türen für private TIC-Unternehmen, öffentlich-private Partnerschaften zu bilden, die konforme Prüfnetzwerke erweitern.
Auswirkungsanalyse der Markthemmnisse*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an fortgeschrittenen Halbleiterlaboren | −0.8% | Taiwan, Südkorea, Singapur | Mittelfristig (2–4 Jahre) |
| Fragmentierte nationale Akkreditierungsregime | −0.6% | Aufstrebende ASEAN-Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Geringer TIC-Ausgabenanteil pro Kopf | −0.4% | Vietnam, Kambodscha, Laos | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsbedenken bei der digitalen Inspektion | −0.3% | Kritische Infrastruktur in der gesamten Region | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapazitätsengpässe bei fortgeschrittenen Halbleiterprüfungen hemmen das Wachstum
Asien beherbergt mehr als 80 % der globalen Montage-, Test- und Verpackungskapazitäten, doch Fachkräftemangel und fehlende EUV-fähige Prüfstände verlangsamen den Ausbau von Fertigungslinien der nächsten Generation. Allein Indien benötigt zusätzliche 250.000 Ingenieure für seinen aufkommenden Gießereibereich, während Vietnam derzeit nur ein Fünftel des erforderlichen Halbleiterfachpersonals bereitstellt.[3]Internationale Forschungszeitschrift für Wirtschafts- und Managementstudien, "Humanressourcen in der Halbleiterindustrie in Vietnam," irjems.org Fan-out-Wafer-Level-Packaging- und 3D-Stapel-Inspektionen erfordern teures Hochpräzisionsgerät, das kleinere Labore kaum finanzieren können, was Zertifizierungsvorlaufzeiten verlängert und die Kosten für Chiphersteller erhöht.
Cybersicherheitsschwachstellen stellen die Einführung der digitalen Inspektion vor Herausforderungen
Fünfundvierzig Prozent der asiatisch-pazifischen Hersteller nennen Cybersicherheitsrisiken als das Haupthindernis beim Übergang zur Ferninspektion, was über dem globalen Durchschnitt von 39 % liegt. Fähigkeitslücken bleiben bestehen: 68 % berichten von unzureichenden OT-Sicherheitsfähigkeiten und 56 % fehlen Budgets für einen umfassenden Schutz. Ferninspektion-Plattformen müssen daher Ende-zu-Ende-Verschlüsselung, manipulationssichere Beweisaufzeichnungen und sichere Videoübertragung integrieren, um die Akzeptanz der Regulierungsbehörden zu gewinnen. Applus+ hat begonnen, Blockchain-Verifizierung in seine Ferninspektion-Pakete zu integrieren, um diese Bedenken auszuräumen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Dominante Prüfung, beschleunigte Zertifizierung
Prüfung hielt im Jahr 2025 einen Anteil von 57,90 % am Asien-Pazifik-Markt für Prüfung, Inspektion und Zertifizierung (TIC), da Produktsicherheit, Qualitätskontrolle und regulatorische Compliance jede Fertigungslieferkette untermauern. Das starke Engagement im Halbleiterbereich verstärkt die Volumina, da über 80 % der weltweiten Montage- und Prüfarbeiten in der Region durchgeführt werden, was hochfrequente Ertragsüberwachung und Fehleranalyseroutinen erfordert. Die dem Prüfsegment zugeordnete Größe des Asien-Pazifik-Marktes für Prüfung, Inspektion und Zertifizierung (TIC) soll stetig wachsen, da Halbleiterfabriken zu Sub-5-nm-Knoten migrieren, die die Komplexität erhöhen und neue Fehlerdiagnoseprotokolle erfordern.
Zertifizierung ist das am schnellsten wachsende Segment mit einer CAGR von 5,62 % bis 2031, angetrieben durch obligatorische ESG-Prüfung, freiwillige Kohlenstoffgutschrift-Verifizierung und neue Qualitätskennzeichen für Wasserstoffkraftstoff. Der Auslandsumsatz von Leon Inspection stieg 2024 um 21,3 %, nachdem das Unternehmen KI-gestützte Spektralanalyse und Blockchain-gestützte Datenketten einsetzte, um die CE-Kennzeichnungsvergabe für Exporteure zu beschleunigen. Anbieter, die in digitale Zertifikatsspeicher und automatische Validierungstools investieren, sind gut positioniert, um Marktanteile zu gewinnen, da Regierungen von Selbstdeklaration auf Drittpartei-Prüfung umstellen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf erhältlich


Nach Bezugstyp: Fremdvergebene Dienstleistungen erfassen strategische Ausgaben
Fremdvergebene Anbieter kontrollierten im Jahr 2025 63,10 % der Größe des Asien-Pazifik-Marktes für Prüfung, Inspektion und Zertifizierung (TIC) und sollen mit einer CAGR von 5,32 % wachsen. Die Übertragung von Compliance-Aufgaben an Spezialisten ermöglicht es OEMs, Ressourcen auf Design und Vertrieb zu konzentrieren, während sie auf tiefes Domänenwissen, Mehrländerakkreditierung und skalierbare Labnetzwerke zugreifen. Die SMART-Plattform von SGS integriert Planung, Dokumentenmanagement und Analytik in Tausenden von Fabriken und veranschaulicht, wie fremdvergebene Partner die Transparenz steigern, um neue Verträge zu gewinnen.
Interne Labore bleiben in Sektoren relevant, in denen geistiges Eigentum sensibel ist oder kontinuierliche Prozessprüfungen in die Produktionslinie eingebettet sind, wie etwa bei der pharmazeutischen API-Analyse oder der petrochemischen Rohstoffüberwachung. Doch selbst diese Betreiber vergeben zunehmend Nischentests wie den Nachweis des Recyclatanteils für EU-Batterieexporte an externe Stellen, wenn externe Labore akkreditierte Ergebnisse schneller und kostengünstiger liefern können.
Nach Branchenvertikale: Konsumgüter führen, Lebensmittel und Landwirtschaft steigen stark
Konsumgüter und Einzelhandel beanspruchten im Jahr 2025 22,60 % des regionalen Umsatzes, unterstützt durch langjährig etablierte Exportkonformitätsroutinen für Spielzeug, Bekleidung und Haushaltswaren. SGS' neues Möbelprüfzentrum in Indonesien unterstreicht die kontinuierlichen Investitionen zur Bedienung dieses reifen Segments. Die dem Segment Konsumgüter zugeordnete Größe des Asien-Pazifik-Marktes für Prüfung, Inspektion und Zertifizierung (TIC) soll mit dem Nearshoring-Trend wachsen, der die Fertigung von der chinesischen Küste nach Indonesien und Vietnam verlagert.
Der Bereich Lebensmittel, Landwirtschaft und Getränke verzeichnet die schnellste Expansion mit einer CAGR von 6,05 %, da die Regulierungsbehörden die Schadstoffgrenzwerte und Rückverfolgbarkeitsregeln vom Feld bis zum Verbraucher verschärfen. Singapurs Laboranerkennungsprogramm schreibt nun eine ISO/IEC-17025-Akkreditierung vor, bevor Labore offizielle Lebensmittelsicherheitstests durchführen dürfen, was private Laboraufrüstungen und neue Marktteilnehmer katalysiert. Exporteure von Meeresfrüchten, Obst und Säuglingsnahrung in der ASEAN verlassen sich zunehmend auf akkreditierte Dritte für Pestizid-, Schwermetall- und Mikrobentests, um die Einfuhrkontrollen der Europäischen Union und der Vereinigten Staaten zu erfüllen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf erhältlich
Nach Dienstleistungserbringungsmodus: Vor-Ort-Dienste bleiben bestehen, Ferndienste steigen auf
Vor-Ort-Dienstleistungen hielten im Jahr 2025 einen Anteil von 52,05 %, da viele Infrastruktur-, Energie- und Schwerinspektionen nach wie vor eine physische Beurteilung von Schweißnahtintegrität, Vibrationspegeln oder der Einhaltung von Vorschriften in Gefahrenbereichen erfordern. Regulierungsbehörden bestehen häufig darauf, zerstörenden Prüfungen beizuwohnen oder Kalibrierungsunterlagen persönlich zu überprüfen. Die dem Vor-Ort-Inspektionssegment zugeordnete Größe des Asien-Pazifik-Marktes für Prüfung, Inspektion und Zertifizierung (TIC) soll moderat wachsen angesichts der weiterlaufenden Nachrüstung von Stromnetzen und Schienenprojekten.
Fern- und Digitalinspektionen zeigen die stärkste Dynamik mit einer CAGR von 5,86 %. Asia Quality Focus bietet Echtzeit-Videostreams, standardisierte Beweiserhebung und sofortige Fehlermarkierung, die Reisezeiten und den CO2-Fußabdruck reduzieren und gleichzeitig die Erwartungen der Käufer an Geschwindigkeit erfüllen. Hybridmodelle entstehen, bei denen anfängliche Dokumentenprüfungen und virtuelle Rundgänge gezielte Vor-Ort-Stichproben vorwegnehmen und so die Ressourcenzuweisung optimieren.
Geografische Analyse
China führte den Asien-Pazifik-Markt für Prüfung, Inspektion und Zertifizierung (TIC) mit einem Umsatzanteil von 40,25 % im Jahr 2025 an, angetrieben durch groß angelegte Elektronik-, Elektrofahrzeug- und Fertigung erneuerbarer Energien. Die inländischen Behörden standardisieren aktiv Regeln wie GB 38031 für Batterien und finanzieren Metrologieinstitute, was die Nachfrage nach lokalen Konformitätsbewertungsdienstleistungen stärkt. Leon Inspection meldete einen Umsatz von HKD 1.263,1 Millionen im Jahr 2024, wovon fast 45 % im Ausland erwirtschaftet wurden, was seinen wachsenden globalen Einfluss unterstreicht.
Indien ist die am schnellsten wachsende Region mit einer CAGR von 6,22 % bis 2031. Staatliche Programme, darunter der leistungsgebundene Anreiz für Elektronik und das Medizingeräte-Parks-Programm, incentivieren die lokalisierte Produktion und multiplizieren dadurch Prüfvolumina. Dennoch können eine zunehmende Fachkräftelücke im Ingenieurwesen und begrenzte Halbleiterlabore für fortgeschrittene Knoten das kurzfristige Skalierungspotenzial einschränken, bis die Kapazitäten aufgeholt haben.
Japan, Südkorea und Australien tragen bedeutende Umsätze bei, gestützt auf technologische Führerschaft und proaktive Nachhaltigkeitsagenden. Japans Fördergesetz zur Wasserstoffgesellschaft führt eine detaillierte Zertifizierungspipeline für kohlenstoffarmen Wasserstoff und Ammoniak ein, die robuste Beprobung, Analytik und Lieferkettennachweisführung erfordert. Australiens Grünwasserstoffpilotprojekte, die häufig von japanischen Investoren mitfinanziert werden, schaffen grenzüberschreitende Möglichkeiten für Anbieter, die eine Doppeljurisdiktionsakkreditierung anbieten.
Die ASEAN verzeichnet insgesamt ein stetiges Wachstum, da ihre digitale Wirtschaft auf einen Bruttoumsatz von USD 1 Billion abzielt, was sich in höheren Typengenehmigungen für Telekommunikationsgeräte, Cybersicherheitskennzeichnungen und Produktqualitätsprüfungen für den elektronischen Handel niederschlägt. Gegenseitige Anerkennungsinitiativen im Rahmen der Asien-Pazifik-Akkreditierungskooperation erleichtern schrittweise die länderübergreifende Anerkennung von Berichten, reduzieren redundante Prüfungen und ermutigen Anbieter zur Einrichtung regionaler Hubs.
Regulatorisches Umfeld
Die Regulierung der TIC-Nachfrage im asiatisch-pazifischen Raum wird durch nationale Telekommunikations- und Digital-Trust-Vorschriften geprägt, die über regionale Wege der gegenseitigen Anerkennung gelegt werden. Indien hat im April 2024 sein Verfahren zur obligatorischen Prüfung und Zertifizierung von Telekommunikationsgeräten (MTCTE) aktualisiert und dabei die Anforderungen an die Prüfung und Zertifizierung von Geräten vor Verkauf und Netznutzung verschärft. Chinas Ministerium für Industrie und Informationstechnologie (MIIT) hat die Anforderungen der Netzwerkzugangslizenz (NAL) für kritische Telekommunikationsgeräte im Rahmen aktualisierter Verwaltungsmaßnahmen aufrechterhalten, die neuere Kategorien wie Satelliteninternet und virtualisierte Geräte abdecken.
Im Jahr 2026 gewannen Sicherheits- und Marktverhaltensbestimmungen in Kommunikationsrahmenwerken an Bedeutung, was den Compliance-Aufwand für Hersteller und Diensteanbieter erhöhte. Singapur brachte im April 2026 den Info-communications Media Development Authority (Amendment) Act 2026 voran. Malaysias Dewan Rakyat verabschiedete im Juli 2026 den Communications and Multimedia (Amendment) Bill 2026, der Sicherheitsvorkehrungen und eine vom Nationalen Sicherheitsrat überwachte Universal Service Provision (USP)-Initiative hinzufügt. Die grenzüberschreitende Anerkennung von Konformitätsergebnissen wird weiterhin durch das APEC TEL Mutual Recognition Arrangement (MRA) unterstützt, das TIC-Unternehmen nutzen, um doppelte Prüfungen für teilnehmende Volkswirtschaften zu reduzieren, während länderspezifische Zusatzanforderungen weiterhin erfüllt werden.
Wertschöpfungskettenanalyse
Die TIC-Wertschöpfungskette im asiatisch-pazifischen Raum beginnt mit Norm- und Schemaeigentümern (Regulierungsbehörden und Akkreditierungsstellen), die Prüfmethoden, Auditprotokolle und Zertifizierungskriterien festlegen. Die Umsetzung erfolgt über Labor- und Inspektionsdienstleistungen, die anschließend Berichte oder Zertifikate erstellen, die für den Marktzugang und die Käuferqualifizierung verwendet werden. In der Region gehören zu den nachfrageseitigen Kunden Elektronik- und Telekommunikations-OEMs, Komponentenlieferanten, Vertragshersteller, Cloud- und Rechenzentrumsbetreiber sowie Infrastruktureigentümer. Ausgelagerte Anbieter hielten 2025 einen Anteil von 63,10 % an den TIC-Ausgaben, da Unternehmen eine länderübergreifende Abdeckung und schnellere Bearbeitungszeiten anstrebten.
Die Leistungserbringung verläuft typischerweise von der Vorab-Compliance-Beratung und Stichprobenplänen über Labortests (EMV, Sicherheit, Zuverlässigkeit), Vor-Ort- oder Fernprüfungen bis hin zur Zertifizierung mit laufender Überwachung. Große TIC-Netzwerke, darunter SGS, Intertek, Bureau Veritas und TUV SUD, stehen im Zentrum, indem sie akkreditierte Labore, Vor-Ort-Auditoren und digitale Plattformen für Terminplanung, Nachweiserfassung und Zertifikatsmanagement zusammenführen. Zu den wichtigsten Reibungspunkten gehören die uneinheitliche Verfügbarkeit fortschrittlicher Labore für hochwertige Halbleiter- und Konnektivitätszuverlässigkeitsarbeiten sowie fragmentierte nationale Akkreditierungsregime in Teilen von ASEAN, die zu Nachprüfungen führen und die Vorlaufzeiten verlängern können. Dies erhöht den Wert von Anbietern, die Wege der gegenseitigen Anerkennung und die Dokumentation über mehrere Jurisdiktionen hinweg koordinieren können.
Wettbewerbslandschaft
Der Asien-Pazifik-Markt für Prüfung, Inspektion und Zertifizierung (TIC) ist mäßig konzentriert. SGS, Bureau Veritas und Intertek betreiben umfangreiche Labnetzwerke und branchenübergreifende Dienstleistungsportfolios und machten zusammen 28 % des regionalen Umsatzes im Jahr 2024 aus. Die im Februar 2025 gescheiterten Fusionsgespräche zwischen SGS und Bureau Veritas halten das Wettbewerbsfeld offen und veranlassen beide, eigenständige digitale Initiativen zu beschleunigen.[4]Fuels & Lubes Asia, "SGS und Bureau Veritas beenden Fusionsgespräche," fuelsandlubes.com Intertek erweitert weiterhin ESG-Prüfpraktiken infolge verschärfter Offenlegungspflichten.
Regionale Marktführer nutzen ihr lokales Wissen. China Leon Inspection integriert KI-gestützte Computer-Vision-Systeme in Textil- und Schuhlinien, verkürzt Fehlererkennungszyklen und differenziert sich durch Bearbeitungszeit. Japans JQA investiert in Wasserstoffqualitätsanalytik, während Südkoreas KTR 800-V-Elektrofahrzeugbatterie-Prüfstände aufbaut, um sich an kommenden UL- und IEC-Standards auszurichten. Technische Tiefe und rasche Akkreditierung in aufkommenden Kategorien, wie etwa die Zertifizierung der Sicherheit cyber-physischer Systeme, werden zu den primären Differenzierungshebeln.
Expansion in unbesetzte Marktsegmente ist bei der fortgeschrittenen Halbleiterzuverlässigkeit, der Recyclatanteilsverifizierung und dem Grünwasserstoff-Passporting sichtbar. EnerMechs Gemeinschaftsunternehmen mit TSI zielt darauf ab, mechanische Integritätstechnik mit Kern-TIC-Dienstleistungen zu kombinieren, um groß angelegte LNG- und Wasserstoffprojekte in Australien und Papua-Neuguinea zu beliefern. Partnerschaften, die Technik, Software und Akkreditierungsexpertise vereinen, sollen sich verbreiten, da Kunden schlüsselfertige Absicherung über vollständige Anlagenlebenszyklen bevorzugen.
Asien-Pazifik-Markt für Prüfung, Inspektion und Zertifizierung (TIC) – Branchenführer
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Höherwertige Digital-Trust- und Cybersicherheitsvalidierung ist ein klarer Weißraum, da vernetzte Geräte, Netzwerkvirtualisierung und datengetriebene Abläufe Käufer über einfache Sicherheits- und EMV-Prüfungen hinaus zu Validierungen durch Dritte drängen. In Japan wurde TUV SUD im Februar 2025 von der Information-technology Promotion Agency (IPA) als Prüfdienstleister für das JC-STAR-Schema autorisiert, was eine Einstiegsmöglichkeit für spezialisierte Sicherheitsprüfdienste schafft, die über multinationale Geräteportfolios hinweg eingesetzt werden können.
Die auf ASEAN ausgerichtete Hub-Kapazität und nachhaltigkeitsbezogene Verifizierung schaffen ebenfalls neue Dienstleistungsbereiche, in denen die Zertifizierung messbare CO2-Kennzahlen und digitale Bestandsnachweise einbezieht. In Singapur hob das Economic Development Board die Einweihung eines regionalen Hubs von TUV SUD im Wert von 100 Mio. S$ im März 2026 hervor, der sich auf Nachhaltigkeit und Digital Trust konzentriert und Investitionen in die regionale Lieferinfrastruktur widerspiegelt. In den Lieferketten der Schifffahrts- und Industrieinfrastruktur kündigten PSA Singapore und Bureau Veritas im Mai 2026 ein Pilotprogramm für ein Green Port Certified Expansion Joints-Programm an, das einen CO2-Fußabdruck-Grenzwert (<= 7,2 kg CO2e pro Laufmeter) und die Integration digitaler Zwillinge einbettet. Dies erweitert TIC von Compliance-Prüfungen hin zu Kohlenstofftransparenz auf Produktebene und digitaler Dokumentation, die Lieferanten in Beschaffungsprogrammen nutzen können.
Aktuelle Branchenentwicklungen
- Juni 2026: Intertek Group plc gab bekannt, dass sich der Vorstand auf die Bedingungen einer empfohlenen Barübernahme des gesamten ausgegebenen Aktienkapitals von Intertek durch Isotope Bidco Limited geeinigt hat. Die Transaktion deutet auf eine anhaltende Konsolidierung unter den führenden TIC-Netzwerken hin, mit potenziellen Auswirkungen auf die Preissetzungsmacht, die Rationalisierung des Laborfußabdrucks und die Investitionskapazität in digitale Assurance-Dienstleistungen im asiatisch-pazifischen Raum.
- März 2026: SGS schloss die Übernahme von Granite River Labs Services ab, um seine Digital-Trust- und Konnektivitätsfähigkeiten zu stärken, einschließlich der Prüfung von Hochgeschwindigkeits-Kabeldatenverbindungen und damit verbundenen digitalen Infrastrukturanforderungen. Der Deal erweitert die Kapazität von SGS in schnell wachsenden Bereichen der Konnektivitätsvalidierung, die Rechenzentren, Geräte und Netzwerkausrüstungslieferketten in der Region unterstützen.
- Dezember 2024: Bureau Veritas schloss die Übernahme der APP Group in Australien ab und stärkte damit seine Position im Bereich Gebäude und Infrastruktur im asiatisch-pazifischen Raum. Die Integration erhöht die Abdeckung von Bureau Veritas bei Arbeiten zur Anlagenintegrität, Prüfung und Inspektion im Zusammenhang mit Infrastruktureigentümern und öffentlichen Projekten und unterstützt umfassendere End-to-End-Assurance-Angebote.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Wir definieren den Asien-Pazifik-Markt für Prüfung, Inspektion und Zertifizierung (TIC) als Drittanbieter- und interne Dienstleistungen, die zur Überprüfung von Produkten, Materialien, Prozessen und Systemen hinsichtlich Qualität, Sicherheit und Konformität eingesetzt werden, wobei der Umsatz dort erfasst wird, wo die Dienstleistung im gesamten Asien-Pazifik-Raum erbracht wird.
Ausschlüsse aus dem Umfang: Wir schließen reine Beratungsleistungen aus, die keine Prüf-, Inspektions-, Audit- oder Zertifikatsleistung umfassen, sowie interne Qualitätsarbeiten, die nicht als TIC-Dienstleistung bepreist werden.
Segmentierungsübersicht
-
Nach Dienstleistungstyp
- Prüfung
- Inspektion
- Zertifizierung
-
Nach Bezugstyp
- Eigenleistung
- Fremdvergabe
-
Nach Branchenvertikale
- Konsumgüter und Einzelhandel
- IKT und Telekommunikation
- Automobil und Transport
- Luft- und Raumfahrt sowie Verteidigung
- Öl, Gas und Petrochemie
- Energie und Versorgungsunternehmen
- Industriefertigung und Maschinenbau
- Chemikalien und Materialien
- Bauwesen und Infrastruktur
- Life Sciences und Gesundheitswesen
- Lebensmittel, Landwirtschaft und Getränke
- Sonstige Branchenvertikalen (Umwelt, Nachhaltigkeit usw.)
-
Nach Dienstleistungserbringungsmodus
- Vor Ort
- Außerhalb des Standorts / Labor
- Fern / Digital
-
Nach Land
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Rest der Asien-Pazifik-Region
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erstellung einer klaren Nachfragekarte, die zeigt, wo TIC-Ausgaben im Asien-Pazifik-Raum typischerweise anfallen, und richtet diese Karte dann an messbaren öffentlichen Signalen aus. Wir stützten uns auf offizielle und öffentlich zugängliche Quellen wie Portale nationaler Normungsgremien und Akkreditierungsräte, Zoll- und Handelsstatistiken, Bekanntmachungen von Lebensmittel- und Landwirtschaftsbehörden sowie von Regierungen veröffentlichte Leitlinien zur Transportsicherheit und Fahrzeugkonformität.
Um diese Signale in ein verwendbares Größenbestimmungsmodell umzuwandeln, haben wir außerdem Jahresberichte und Investorenpräsentationen von Unternehmen, Verbandsmitteilungen und seriöse Wirtschaftspresse ausgewertet, um Verschiebungen im Dienstleistungsmix und Aktivitätsniveaus der Endnutzer zu verstehen. Wo verfügbar, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenscreening sowie eine sendungsbasierte Import- und Exportübersicht zur Plausibilitätsprüfung handelsexponierter Branchen. Diese Desk-Quellen sind nur illustrativ, und viele weitere öffentliche Referenzen wurden zur Datenerhebung, Überprüfung von Annahmen und Klärung offener Fragen herangezogen.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden eingesetzt, um die Modelleingaben zu überprüfen, die aus öffentlichen Daten schwer abzulesen sind, wie typische Preisgestaltung, Outsourcing-Anteile und Auslastungsschwankungen in Laboren und Inspektionsnetzwerken. Wir sprachen mit Befragten aus wichtigen Endnutzerindustrien (darunter Fertigung, Automobil, Lebensmittel und Infrastruktur) sowie mit Personen, die in Lieferung und Beschaffung tätig sind, was uns half, länderspezifische Unterschiede im gesamten Asien-Pazifik-Raum abzugleichen, bevor die Gesamtwerte finalisiert wurden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 27 % | Vorstandsmitglieder: 14 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 48 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Endnutzer-Aktivitätspools rekonstruiert und dann nach Compliance-Intensität und Outsourcing-Durchdringung nach Land und Sektor gefiltert werden. Für den Asien-Pazifik-TIC-Markt bedeutet dies, die Nachfrage mit praktischen Treibern zu verknüpfen, wie dem exportorientierten Fertigungsdurchsatz, regulatorischen Prüfzyklen für Lebensmittel und Konsumgüter, Homologationsanforderungen im Automobilbereich sowie Projektinspektionsanforderungen in Bau und Infrastruktur.
Diese Gesamtwerte werden dann durch selektive Bottom-up-Prüfungen bestätigt, wie Stichprobenpreisbereiche für gängige Prüfpanels, Normen für Inspektionstagesätze und eine begrenzte Zusammenfassung öffentlich sichtbarer Umsatzangaben, wo diese vorhanden sind. Lücken werden durch Dienstleistungsmix-Proxys gefüllt, die während der Interviews vereinbart wurden. Für die Prognose verwenden wir eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regressionsbetrachtung, bei der Variablen wie der Trend der Industrieproduktion, die Richtung des Handelsvolumens, Sicherheits- und Normaktualisierungen sowie Investitionszyklen den Basisfall prägen, und Experten dann validieren, ob die implizierte Volumen- und Preisentwicklung realistisch erscheint.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit eine schwache Eingabe nicht das Ergebnis bestimmt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie der Richtung der Industrieproduktion, der Handelsexposition geprüfter Kategorien und der sichtbaren Compliance-Durchsetzungsaktivität und untersuchen dann Ausreißer auf Länder- und Endnutzerebene vor der Freigabe.
Eine zweite Analystenprüfung wird eingesetzt, um arithmetische Fehler, ungewöhnliche Anteilsverschiebungen und Währungstiming-Abweichungen zu erkennen, und wir nehmen erneut Kontakt zu Quellen auf, wenn eine Abweichung wesentlich erscheint. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn große regulatorische Änderungen, makroökonomische Schocks oder erhebliche Schwankungen auf den Endmärkten die Nachfrage wesentlich verändern können, gefolgt von einer abschließenden Prüfung vor der Lieferung, um sicherzustellen, dass die neuesten Daten berücksichtigt sind.
Von Mordor Intelligence gemessene Marktgröße des Asien-Pazifik-Marktes für Prüfung, Inspektion und Zertifizierung im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte TIC-Marktzahlen für den Asien-Pazifik-Raum variieren häufig, da jeder Herausgeber die Dienstleistungsgrenze unterschiedlich zieht und auch unterschiedliche Annahmen für interne Arbeit, Outsourcing-Durchdringung und Preisentwicklung verwendet. Unterschiede entstehen auch dadurch, wie umfassend Endnutzerindustrien länderübergreifend abgedeckt werden und ob die Zahlen aktuell gehalten werden, wenn sich Normen und Compliance-Anforderungen ändern.
Die Hauptlücke ergibt sich daraus, ob interne Labor- und Inspektionstätigkeiten als Marktumsatz monetarisiert oder außerhalb des Marktes gehalten werden. Im Ansatz von Mordor Intelligence werden interne Dienstleistungen nur dann gezählt, wenn sie als TIC-Aktivität bepreist sind (nicht als allgemeiner interner Qualitätsaufwand), was die Gesamtwerte gegenüber Schätzungen verschieben kann, die alle interne Qualitätskontrolle als Ausgaben behandeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 124,85 Mrd. USD (2025) | |
| Fachzeitschrift A | 58,30 Mrd. USD (2024) | Verwendet eine globale regionale Aufteilung, bei der der Asien-Pazifik-Anteil als Prozentsatz abgeleitet wird, und der Jahres- und Umrechnungszeitpunkt unterscheiden sich, was die APAC-Zahl gegenüber einem länderbasierten Nachfrageaufbau mit Dienstleistungsmix-Prüfungen komprimieren kann. |
| Regionale Unternehmensberatung B | 16,97 Mrd. USD (2024) | Verengt den Umfang wahrscheinlich auf ausgelagerte oder ausgewählte Dienstleistungslinien und repräsentiert nicht vollständig die breitere industrie- und infrastrukturbezogene Inspektion und Zertifizierung, was zu einem kleineren Gesamtwert für den Asien-Pazifik-Raum führt. |
Die Streuung lässt sich größtenteils dadurch erklären, was als TIC-Umsatz gezählt wird und wie die APAC-Zahl konstruiert wird – ob sie aus Länder- und Endnutzertreibern aufgebaut oder aus einem globalen Gesamtwert abgeleitet wird. Wenn der Umfang konsistent gehalten und die Annahmen anhand von Aktivitätsindikatoren und Interview-Feedback überprüft werden, lässt sich die Marktgröße leichter nachvollziehen und von Jahr zu Jahr aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Asien-Pazifik-Markt für Prüfung, Inspektion und Zertifizierung (TIC) im Jahr 2026?
Die Größe des Asien-Pazifik-Marktes für Prüfung, Inspektion und Zertifizierung (TIC) wird im Jahr 2026 auf USD 131,13 Milliarden geschätzt.
Wie hoch ist die prognostizierte CAGR bis 2031?
Der Markt wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 5,03 % wachsen.
Welches Land ist der am schnellsten wachsende TIC-Kunde?
Indien zeigt das schnellste Wachstumstempo und expandiert bis 2031 mit einer CAGR von 6,22 %.
Welche Dienstleistungskategorie wächst am schnellsten?
Zertifizierungsdienstleistungen führen das Wachstum an und verzeichnen während des Prognosezeitraums eine CAGR von 5,62 %.
Welcher Trend beschleunigt die Ferninspektion?
Die Einführung digitaler Audits nach der Pandemie und neuere cybersichere Videoplattformen treiben die Ferninspektion mit einer CAGR von 5,86 % voran.
Welche Branchenvertikale bietet das größte Wachstumspotenzial über 2026 hinaus?
Lebensmittel, Landwirtschaft und Getränke weisen mit einer CAGR von 6,05 % den stärksten Ausblick auf, da die Regulierungsbehörden Sicherheits- und Rückverfolgbarkeitsregeln verschärfen.
Seite zuletzt aktualisiert am:


