
Größe und Marktanteil des Automobil-TIC-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 21.28 Milliarden US-Dollar |
| Marktgröße (2031) | 26.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Automobil-TIC-Marktanalyse von Mordor Intelligence
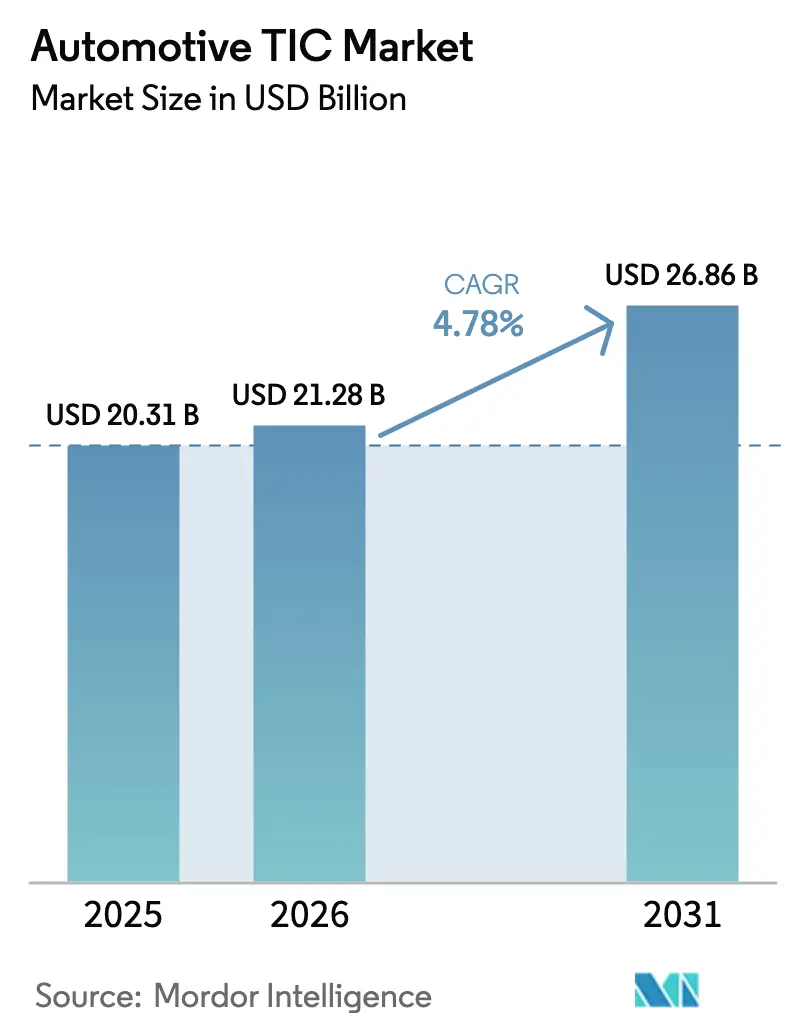
Die Marktgröße für Automobiltests, -inspektionen und -zertifizierungen wurde im Jahr 2025 auf 20,31 Milliarden USD geschätzt und soll von 21,28 Milliarden USD im Jahr 2026 auf 26,86 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,78 % während des Prognosezeitraums (2026–2031). Diese Expansion spiegelt den Wandel des Sektors von isolierten mechanischen Bewertungen hin zur End-to-End-Validierung softwaredefinierten Fahrzeuge, elektrifizierter Antriebsstränge und vernetzter Fahrzeug-Ökosysteme wider. Strengere UNECE R155- und R156-Mandate haben die Cybersicherheit von der einmaligen Typgenehmigung zur kontinuierlichen Lebenszyklusüberwachung verschoben und schaffen eine stabile Nachfrage nach ganzjährigen Compliance-Dienstleistungen. Anbieter, die physische Tests mit validierten virtuellen Simulationen verbinden können, gewinnen Marktanteile, da sich die Entwicklungszyklen von 60–72 Monaten auf etwa 40 Monate verkürzen. Outsourcing bleibt das dominierende Beschaffungsmodell, da Erstausrüster (OEM) Schwierigkeiten haben, mit den steigenden Kapital- und Talentanforderungen Schritt zu halten, die für das Testen von Batterien, Over-the-Air-Updates (OTA) und Fahrerassistenzfunktionen auf Basis künstlicher Intelligenz (KI) erforderlich sind.
Wichtigste Erkenntnisse des Berichts
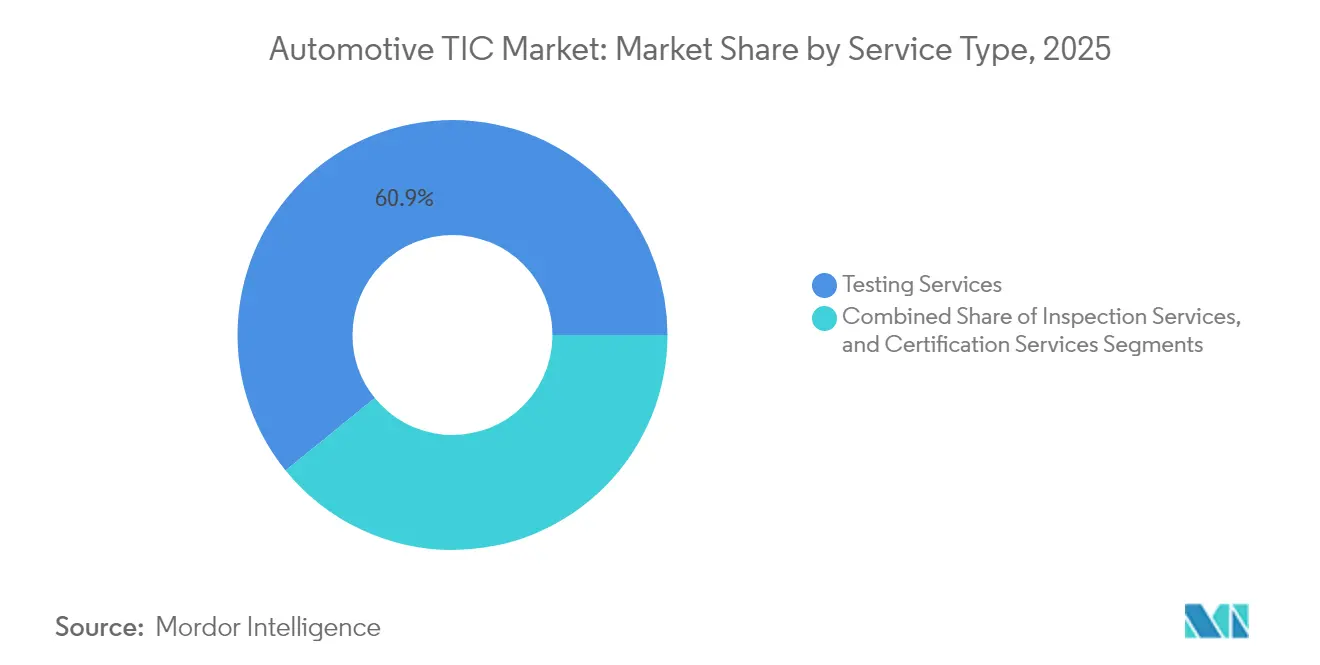
- Nach Dienstleistungsart entfiel im Jahr 2025 ein Anteil von 60,85 % des Marktes für Automobiltests, -inspektionen und -zertifizierungen auf Testdienstleistungen, während für Zertifizierungsdienstleistungen bis 2031 die höchste CAGR von 5,12 % prognostiziert wird.
- Nach Beschaffungsart entfielen im Jahr 2025 74,62 % der Marktgröße für Automobiltests, -inspektionen und -zertifizierungen auf ausgelagerte Dienstleistungen, die bis 2031 voraussichtlich mit einer CAGR von 4,83 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 48,12 % am Markt für Automobiltests, -inspektionen und -zertifizierungen und soll bis 2031 die höchste CAGR von 5,26 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Automobil-TIC-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere UNECE- und ISO-Sicherheitsmandate | +1.2% | Global, mit der EU und Asien-Pazifik als führende Regionen bei der Umsetzung | Mittelfristig (2–4 Jahre) |
| Wachsendes Outsourcing der regelmäßigen technischen Inspektion (PTI) | +0.8% | Europa und Nordamerika sind primäre Märkte, mit Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung treibt Batterie- und Elektroantriebsstrangtests voran | +1.5% | Global, mit China und der EU als treibende Kräfte bei der Einführung | Langfristig (≥ 4 Jahre) |
| Cybersicherheits-Compliance für vernetzte Fahrzeuge | +0.9% | Nordamerika und die EU als Kernmärkte, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Validierungsbedarf für OTA-Software-Updates | +0.7% | Global, mit führenden Premium-Segmenten | Kurzfristig (≤ 2 Jahre) |
| Zertifizierung für das Lebensende im Rahmen der Kreislaufwirtschaft | +0.4% | EU als primärer Markt, mit Ausweitung auf entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere UNECE- und ISO-Sicherheitsmandate
UNECE R155 und R156, seit Juli 2024 für neue Fahrzeugtypen verpflichtend, erfordern eine nachweisbare Cybersicherheitsverwaltung über die gesamte Lebensdauer eines Fahrzeugs. SGS erweiterte sein Portfolio um ISO/SAE 21434-Schulungen und Common-Criteria-Bewertungen in Deutschland, den Niederlanden und Singapur, um OEMs bei der Erfüllung dieser kontinuierlichen Compliance-Anforderungen zu unterstützen.[1]SGS Integrierter Bericht 2024, "Unternehmensprofil," SGS, sgs.com Die 2024 veröffentlichten Überarbeitungen von ISO 24089 führten zu strengeren Validierungsanforderungen für automatisiertes Fahren und zwangen Hersteller dazu, Sensorfusion, Entscheidungsalgorithmen und die Leistung der Mensch-Maschine-Schnittstelle (HMI) unter einem einzigen Prüfrahmen zu testen. Halbleiterlieferanten reagierten schnell; mehrere Chiphersteller erreichten 2024 die ISO 26262 ASIL-D-Zertifizierung, was belegt, dass Funktionssicherheitsstandards nun die gesamte Lieferkette durchdringen. Infolgedessen gewinnen Anbieter, die integrierte Hardware-, Software- und Cybersicherheitsbewertungen liefern können, mehrjährige Verträge, die an Modellreihen-Auffrischungszyklen geknüpft sind.
Wachsendes Outsourcing der regelmäßigen technischen Inspektion (PTI)
Regierungen delegieren PTI-Aktivitäten zunehmend an spezialisierte Unternehmen, um Zugang zu fortschrittlichen Prüfständen und Datenanalyseplattformen zu erhalten, ohne öffentliche Kapitalausgaben zu tätigen. DEKRA sicherte sich 61 % der Inspektionslinien in Guadalajara, Mexiko, was zeigt, wie Größe und Reputation öffentliche Ausschreibungen beeinflussen.[2]"DEKRA startet mexikanische Fahrzeuginspektionseinrichtungen," Automotive Testing Technology International, automotivetestingtechnologyinternational.com Neue PTI-Bereiche umfassen nun Bremspartikelemissionen, Batteriezustand und sogar Cybersicherheitsprüfungen. Fragmentierte Inspektionsintervalle – einige EU-Länder schreiben 12-Monats-Zyklen vor, während andere bis zu 48 Monate zulassen – schaffen Chancen für Anbieter, die in der Lage sind, ihre Dienstleistungen an unterschiedliche Vorschriften anzupassen. Digitale Inspektionsportale, die eine Echtzeit-Datenübertragung an Regulierungsbehörden ermöglichen, verschaffen großen TIC-Unternehmen einen Vorteil und verstärken den Outsourcing-Trend.
Elektrifizierung treibt Batterie- und Elektroantriebsstrangtests voran
Die Batterievalidierung ist zum am schnellsten wachsenden Umsatzstrom geworden, da Vorschriften nun Tests auf thermisches Durchgehen, Zykluslebensdauer und Recyclingbereitschaft vorschreiben. Das Joint Venture von Stellantis im Wert von 4,1 Milliarden EUR (4,63 Milliarden USD) mit CATL für die LFP-Zellenproduktion in Spanien erfordert mehrstufige Tests – von Einzelzellen-Missbrauchstests bis hin zur Haltbarkeit auf Packebene – sowohl in der Prototypen- als auch in der Massenproduktionsphase. Die Einführung der Batterieblähungsanalyse durch Hofer Powertrain unterstreicht, wie elektrochemische Feinheiten das TIC-Fachwissen über das traditionelle Automobil-Know-how hinaus treiben. Anbieter, die für Tests der elektromagnetischen Verträglichkeit (EMV), DC-Schnelllade-Validierung und Netzinteraktionsstudien ausgestattet sind, bieten integrierte „One-Stop”-Elektrifizierungspakete an und sichern sich langfristige Rahmenvereinbarungen mit globalen OEMs.
Cybersicherheits-Compliance für vernetzte Fahrzeuge
Cybersicherheitstests wurden von optional zu obligatorisch, sobald UNECE R155 in Kraft trat. ENX-Fahrzeugcybersicherheitsaudits standardisieren nun Lieferantenbewertungen, reduzieren redundante Prüfungen und erhöhen gleichzeitig die Mindestkompetenzschwelle. Das Labor von Keysight in den Niederlanden erhielt 2024 die Genehmigung als technischer Dienst und erweiterte damit die Liste akkreditierter Einrichtungen, die Fahrzeugsoftware-Aktualisierungsprozesse zertifizieren können. V2X-Module, Cloud-Gateways und OTA-Patch-Manager müssen alle Penetrationstests bestehen, bevor eine Typgenehmigung erteilt wird, wodurch die Cybersicherheitsvalidierung bei jeder Firmware-Aktualisierung zu einem wiederkehrenden Umsatzstrom wird. Halbleiterhersteller wie SK hynix erwarben 2025 die TISAX-Zertifizierung, um Automobilherstellern zu versichern, dass Speicherchips die Datenschutzkriterien erfüllen, was verdeutlicht, wie Cyber-Compliance nun die gesamte Lieferkette umfasst.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten und lange Markteinführungszeit der Homologation | -0.9% | Global, mit den stärksten Auswirkungen auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Fragmentierte nationale PTI-Vorschriften | -0.6% | Europa als primärer Markt, mit globaler Ausweitung | Langfristig (≥ 4 Jahre) |
| Mangel an EV-qualifizierten Prüfingenieuren | -0.8% | Global, mit den stärksten Auswirkungen auf Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Lücken bei ethischen KI-Audits für autonome Systeme | -0.4% | Nordamerika und die EU führend, mit begrenzter Einführung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und lange Markteinführungszeit der Homologation
Unterschiedliche US-CARB-, Euro 7- und chinesische GB-Standards zwingen OEMs dazu, parallele Validierungszyklen für identische Subsysteme durchzuführen. TÜV NORD berichtet, dass die sich vervielfachenden Vorschriften für Schadstoffgrenzwerte, Batteriehaltbarkeit und Fahrerassistenzfunktionen die Homologationsbudgets aufblähen und Monate zu den Markteinführungsplänen hinzufügen. Stellantis sah sich Untersuchungen zu Opel-Modellen gegenüber, die Nachtests und Nachrüstkampagnen auslösten, was das Reputationsrisiko bei Fehlinterpretation von Vorschriften verdeutlicht.[3]Stellantis N.V., "Geschäftsbericht 2024," stellantis.com Kleine Zulieferer spüren den Druck am stärksten; Zertifizierungsgebühren können bei Nischenkomponentenherstellern 10 % des Jahresumsatzes übersteigen. Der Vorstoß in Richtung Multi-Energie-Plattformen verschärft die Belastung, da jeder Antriebstyp unterschiedliche Testmatrizen erfüllen muss, ohne dass eine gegenseitige Anerkennung zwischen den Regulierungsbehörden möglich ist.
Fragmentierte nationale PTI-Vorschriften
Der Mangel an Harmonisierung in Europa hält die Inspektionsintervallpolitik in nationalen Silos gefangen. Fahrzeuge, die von einem 12-Monats-Zuständigkeitsbereich in einen 48-Monats-Bereich wechseln, können redundanten Prüfungen ohne messbaren Sicherheitsnutzen ausgesetzt sein, was die Skaleneffekte für paneuropäische TIC-Netzwerke untergräbt. Jede Behörde schreibt ihren eigenen Akkreditierungsweg, ihre eigene Gerätekalibrierung und ihre eigenen Kriterien für die Prüferlizenzierung vor, was die Compliance-Kosten für Dienstleister in die Höhe treibt. Die Vorschläge der Europäischen Kommission für einheitliche PTI-Standards stoßen auf Widerstand von Mitgliedstaaten, die ihre Souveränität schützen, was die Unsicherheit verlängert. Bis eine Konvergenz eintritt, zögern Investoren, kontinentweite Inspektionsstationsaufrüstungen zu finanzieren, was die Modernisierung von Bremspartikel- und Batteriezustandsprüfständen bremst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Tests dominieren, Zertifizierung beschleunigt sich
Tests hielten im Jahr 2025 einen Anteil von 60,85 % am Markt für Automobiltests, -inspektionen und -zertifizierungen und spiegeln damit die Unverzichtbarkeit für die Validierung von Hardware-Haltbarkeit, EMI-Resilienz und sicherheitskritischer Software wider. Die anhaltende Nachfrage nach Fahrzeug-Crashtests, Batteriekammern für thermisches Durchgehen und Fahrzeug-in-der-Schleife-Simulationen (VIL) verankert den Skalenvorteil des Segments. Zertifizierung ist zwar kleiner, wächst aber am schnellsten mit einer CAGR von 5,12 %, da UNECE R155/R156 OEMs verpflichten, Cybersicherheits- und Software-Update-Kompetenz nachzuweisen, bevor ein neues Modell zugelassen wird. Jedes obligatorische Zertifikat erschließt nachgelagerte Testverträge für regelmäßige Audits und OTA-Neugenehmigungen.
Die Einführung digitaler Zwillinge verändert die Umsatzzusammensetzung. Die AURELION-Plattform von dSPACE ermöglicht es Mercedes-Benz, sensorisch realistische Fahrszenarien zu validieren, die Regulierungsbehörden als gleichwertig mit Straßenkilometern akzeptieren. Solche Simulationen reduzieren die Anzahl physischer Prototypen, verringern aber nicht das Testvolumen; stattdessen verlagern sie die Ausgaben auf Hochleistungsrechner-Cluster und Datenvalidierungsdienste. Anbieter, die Streckenanlagen mit zertifizierten Simulationssuiten kombinieren, sichern sich mehrstufige Buchungen, die Konzept, Design und Homologation abdecken. Die Marktgröße für Automobiltests, -inspektionen und -zertifizierungen, die mit softwaregesteuerter Validierung verbunden ist, soll sich ausweiten, da Entwickler Regulierungsbehörden bitten, virtuelle Kilometer auf Compliance-Ziele anzurechnen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Beschaffungsart: Outsourcing-Dynamik verstärkt sich
Ausgelagerte Verträge machten im Jahr 2025 74,62 % der Marktgröße für Automobiltests, -inspektionen und -zertifizierungen aus und sollen bis 2031 mit einer CAGR von 4,83 % wachsen. OEMs lagern spezialisierte Aufgaben – Batterie-Nagelprüfung, 5G-V2X-Konformität, Penetrationstests – aus, um Kapitalausgaben für Einzweckprüfstände zu vermeiden und auf knappes Fachpersonal zuzugreifen. Interne Labore bleiben für frühe F&E-Phasen relevant, in denen die IP-Sensibilität hoch ist, doch Budgetbeschränkungen und Einstellungsstopps drängen selbst proprietäre Tests außerhalb der Unternehmensmauern, sobald die Konzeptmachbarkeit nachgewiesen ist.
Die Investorenstimmung bestätigt den Trend. Die Übernahme von Micromeritics durch Spectris für 630 Millionen USD im Jahr 2024 signalisierte Vertrauen in die Nachfrage nach Materialcharakterisierung, während FEV weiterhin Benchmark-Zentren zur Bedienung von Antriebsstrangkunden eröffnete. Prädiktive Wartungsprogramme verlängern die Gerätelebensdauer in kommerziellen Testzentren und ermöglichen Preisstrukturen, die interne Labore unterbieten. Da regulatorische Akten immer umfangreicher werden – jeder Euro 7-Prototyp erfordert bis zu 20 GB Testdaten – erhalten Anbieter, die sichere Datenseen verwalten und prüfungsfertige Dashboards erstellen können, den Status bevorzugter Lieferanten in globalen Beschaffungslisten.
Geografische Analyse
Der Anteil von Asien-Pazifik von 48,12 % im Jahr 2025 und eine CAGR von 5,26 % bis 2031 bestätigen die Region als Gravitationszentrum des Marktes für Automobiltests, -inspektionen und -zertifizierungen. Chinas Mandat für verbesserte Reifen- und Beleuchtungsstandards, kombiniert mit der weltweit höchsten Elektrofahrzeugdurchdringung, lenkt Batteriepacks- und EMV-Validierungsarbeiten in inländische TIC-Zonen. Die Allianz von NATRAX mit TÜV SÜD in Indien hat die Vorlaufzeiten für ADAS- und EMV-Tests verkürzt und unterstützt den Anstieg der Exporte kompakter SUVs aus dem Land. Japans fortschrittliche Pilotprojekte für autonomes Fahren und Südkoreas Bedeutung bei Automobil-Halbleitern fügen Schichten von Software- und Speichergerätezertifizierungsvolumen hinzu. Dennoch bleibt die regulatorische Harmonisierung bescheiden; Labore müssen diskrete Akkreditierungen für GB-, AIS- und J-Typ-Standards halten, was mehrjährige Projektbuchungen für global vernetzte Anbieter verstärkt.
Europa behält dank seiner Vorreiterrolle bei der Regulierung ein erhebliches Gewicht. Euro 7-Emissionsobergrenzen und Kreislaufwirtschaftsrichtlinien halten die Nachfrage nach Antriebsstranghaltbarkeit, Batterierecycling und Demontageaudits am Lebensende robust. Die Region beherbergt dichte Netzwerke von TÜV-, SGS- und Bureau Veritas-Einrichtungen, die das tiefe Vertrauen der Regulierungsbehörden genießen. Osteuropäische Länder ziehen neue Laborinvestitionen als kostengünstige Alternativen zu etablierten westeuropäischen Standorten an, während Brexit-Komplikationen zusätzliche Zertifizierungsläufe in kontinentale Labore lenken. Die kontinuierliche Weiterentwicklung von UNECE- und ISO-Standards sichert stabile Einnahmen, selbst wenn die Pkw-Verkäufe stagnieren.
Nordamerika konzentriert sich auf Validierungen für autonome Fahrzeuge und Cybersicherheit. DEKRAs Erweiterung in Michigan für 22,8 Millionen USD im Jahr 2024 fügte Klimakammern und 5G-Testbuchten hinzu, um eine Pipeline von Fahrzeugsoftware-Überarbeitungen zu bedienen. US-Bundes- und Kalifornien-CARB-Vorschriften stimmen selten perfekt überein, sodass Hersteller auf TIC-Unternehmen angewiesen sind, um duale Programme zu trennen und zu verwalten. Mexikos wachsende Rolle als Fertigungszentrum erzeugt grenzüberschreitende Testanforderungen, insbesondere für NAFTA-konforme Emissions- und Sicherheitszertifizierungen. Südamerika sowie der Nahe Osten und Afrika zeigen aufkommende, wenn auch ungleichmäßige Chancen. Brasiliens PROCONVE L7- und L8-Standards erhöhen den lokalen Bedarf an Antriebsstrangtests, während Golfstaaten in Inspektionszentren investieren, die mit wachsenden Pkw-Flotten verbunden sind. Infrastrukturlücken und Technikermangel dämpfen das Wachstum, schaffen aber auch First-Mover-Vorteile für globale Anbieter, die mit lokalen Regierungen zusammenarbeiten.


Regulatorisches Umfeld
Die weltweite Nachfrage nach Automotive TIC wird durch eine Mischung aus harmonisierten UN-Vorschriften und regionsspezifischen Typgenehmigungs- und Inspektionsanforderungen im Betrieb geprägt. Die UNECE-WP.29-Vorschriften zu Cybersicherheit und Software-Updates (R155 und R156) haben die Compliance in Richtung eines Lebenszyklus-Managements mit periodischer Aktualisierung von Nachweisen verschoben, während der Global Innovation Dialogues (GID)-Rahmen unter WP.29 weiterhin prägt, wie automatisierte Fahrfunktionen in den Mitgliedsmärkten bewertet werden. Im Juni 2026 behandelten die WP.29-Diskussionen Vorschläge zu automatisierten Fahrsystemen (ADS), flüssigem Wasserstoff und Reifenabrieb, was den Bedarf an multidisziplinären Laboren unterstreicht, die Sicherheit, Energiespeicherung und aufkommende Themen zu Nicht-Abgas-Emissionen unter einer einzigen Compliance-Roadmap abdecken können.
In der Europäischen Union bleibt der Rahmen für die Typgenehmigung von Kraftfahrzeugen (Verordnung (EU) 2018/858) das Kernregime, wobei die politische Arbeit im Jahr 2026 darauf ausgerichtet ist, die Compliance-Reibung durch eine breitere Akzeptanz virtueller Tests und risikobasierter Ansätze zu senken. Ergänzend dazu zielte der im März 2025 veröffentlichte industrielle Aktionsplan der EU für die Automobilbranche auf regulatorische Vereinfachung ab, um die Kohärenz zwischen Standards zu verbessern, was beeinflusst, wie OEMs Homologationstestpläne strukturieren und wie TIC-Anbieter regulierungsübergreifende Nachweisdossiers zusammenstellen. In Asien erhöht die Durchsetzung von UNECE-konformen Anforderungen an Cybersicherheit und Software-Updates in Märkten wie Japan und Südkorea zusätzlich den Bedarf an akkreditierten Einrichtungen, die sowohl die Erstzulassung als auch laufende Audit-Zyklen unterstützen können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Automotive-TIC beginnt vorgelagert mit Normungs- und Konformitätsbewertungsrahmen (z. B. UNECE-WP.29-Vorschriften und ISO-basierte Managementsysteme), verläuft über die Konstruktionsvalidierung bei OEMs und Tier-Zulieferern und führt dann zu akkreditierten Labortests, Inspektionstätigkeiten und Zertifizierungserteilung. Da Fahrzeuge zunehmend softwaredefiniert werden, verbindet die Kette physische Erprobung (EMV, Dauerhaltbarkeit, Crash und Batteriemissbrauch) zunehmend mit der Governance von Cybersicherheit und Software-Updates, wobei Nachweispakete kontinuierlich aktualisiert werden, statt nur bei SOP und Typgenehmigung zusammengestellt zu werden. Dieser Wandel erhöht die Bedeutung eines sicheren Datenumgangs und wiederholbarer Testartefakte, einschließlich Szenariobibliotheken und kontrollierter OTA-Validierungsroutinen.
Nachgelagert wird der wiederkehrende Umsatz durch das Outsourcing periodischer technischer Inspektionen (PTI) und Neubewertungszyklen gestärkt, die an Software-Releases und Programme zur Lieferantensicherung gekoppelt sind. Große TIC-Gruppen wie SGS, Bureau Veritas und Intertek erweitern ihr Angebot über klassische Komponenten- und Fahrzeugtests hinaus auf die Verifizierung von Lieferketten (zum Beispiel analytische Methoden zur Überprüfung des Gehalts an recyceltem Polymer) und digitale Vertrauensdienste, die Materialrückverfolgbarkeit, Qualitätsaudits in der Fertigung und Bewertungen der Informationssicherheit zu einer einheitlichen Compliance-Erzählung verbinden. Digitale Zertifizierungsportale und Remote-Witnessing verkürzen zudem die Rückkopplungsschleifen zwischen Regulierungsbehörden, Laboren und OEM-Ingenieurteams, wodurch Genehmigungsübergaben verkürzt werden, während das Volumen und die Häufigkeit prüfbarer Dokumentation zunehmen.
Wettbewerbslandschaft
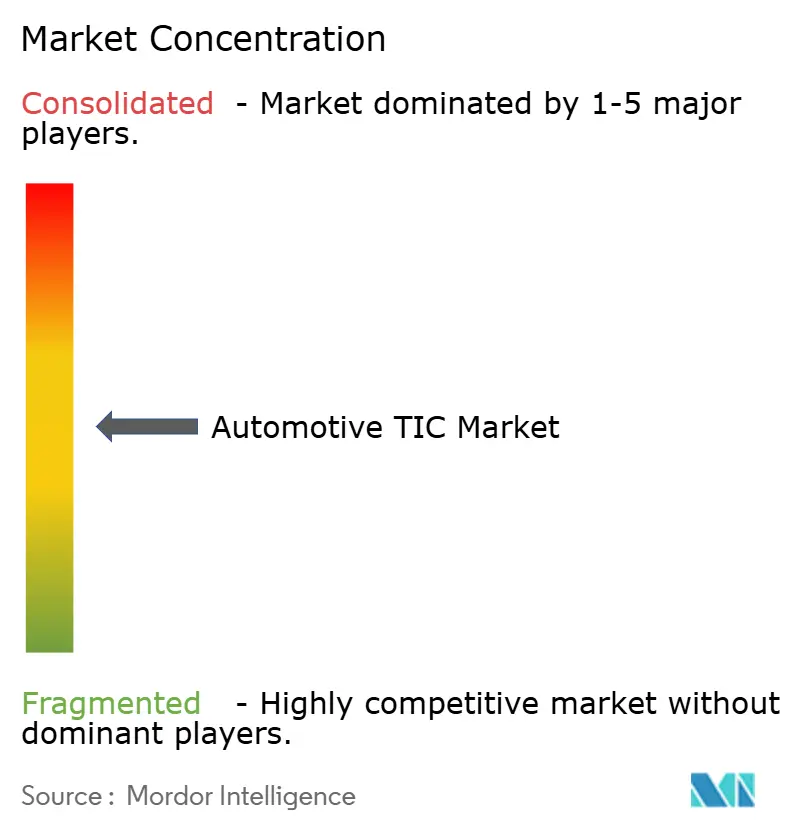
Der Markt für Automobiltests, -inspektionen und -zertifizierungen bleibt mäßig fragmentiert. Globale Marktführer wie SGS, Bureau Veritas, TÜV SÜD, TÜV Rheinland und Intertek verteidigen ihren Anteil durch dichte Labnetzwerke, Multi-Standard-Akkreditierungen und tiefes Vertrauen bei Regulierungsbehörden. SGS betrieb 2024 2.500 Labore in 115 Ländern mit 99.500 Mitarbeitern, was eine Größenordnung widerspiegelt, die kleinere Neueinsteiger nur schwer replizieren können. Mittelgroße Spezialisten gedeihen, indem sie sich auf schnell wachsende Nischen konzentrieren: Batterie-Missbrauchstests, ADAS-Sensorkalibrierung und V2X-Konformität. Aufstrebende EV-zentrierte Akteure in China und Europa nutzen staatliche Subventionen, um Hochenergie-Zykler und Thermostoßkammern in Clustern für neue Energiefahrzeuge zu installieren.
Technologiepartnerschaften werden entscheidend. Continental hat sich mit Synopsys zusammengetan, um digitale Fahrzeugzwillinge einzubetten, die die Validierungszeit für Software-Releases verkürzen.[4]Continental, "Kooperation für digitale Fahrzeugzwillinge mit Synopsys," continental.com TÜV SÜD arbeitet mit Cloud-Simulationsanbietern zusammen, um Szenariobibliotheken zu zertifizieren, die von Regulierungsbehörden akzeptiert werden. Anbieter, die virtuelle und physische Prüfstände integrieren, können mit dem Software-Iterationstempo moderner Fahrzeugprogramme mithalten und Verlängerungsverträge gewinnen, die an OTA-Pipelines statt an Modelleinführungen geknüpft sind.
Der Preiswettbewerb bleibt moderat, da Akkreditierungen und Sicherheitseinsätze die Wechselkosten erhöhen. Dennoch treiben Talentknappheit – insbesondere bei Batteriechemikern und ethischen KI-Prüfern – die Lohnkosten branchenweit in die Höhe. Unternehmen begegnen dem, indem sie gemeinsame Akademien mit Universitäten gründen und Fernprüfungsportale anbieten, über die OEM-Ingenieure Testläufe online verfolgen können, was Reisekosten reduziert und die Kundenbindung stärkt.
Führende Unternehmen im Automobil-TIC-Markt
SGS SA
Bureau Veritas SA
Intertek Group plc
TÜV SÜD AG
TÜV Rheinland AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Weißraum entsteht rund um Compliance-Pakete für den gesamten Lebenszyklus, die das Nachweismanagement für UNECE R155/R156 mit der Validierung von OTA-Releases und der Lieferantensicherung bündeln, da die Compliance im Bereich Cybersicherheit und Software-Updates nun als fortlaufende betriebliche Verpflichtung und nicht mehr als einmalige Genehmigungshürde behandelt wird. Jüngste Marktaktivitäten unterstreichen diesen Wandel: SGS erweiterte seine Fähigkeiten im Bereich digitaler Vertrauensdienste durch die Übernahme von Granite River Labs Services (GRL) und erweiterte seine Fähigkeit, hochgeschwindigkeitskabelgebundene Datenverbindungen zu validieren, die im Zentrum von Fahrzeugnetzwerken und Architekturen für vernetzte Fahrzeuge stehen. Da OEMs Entwicklungszyklen verkürzen und die Häufigkeit der Software-Iteration erhöhen, gewinnen Anbieter, die akkreditierte Testdurchführung mit auditbereiter Datengovernance kombinieren können, an Einfluss bei mehrjährigen Rahmenverträgen.
Ein zweites Chancenfeld ist mit der Elektrifizierung und der Verifizierung im Bereich der Kreislaufwirtschaft verbunden, wo sich die Batterievalidierung von der Sicherheit auf Haltbarkeit, Recyclingfähigkeit und Materialrückverfolgbarkeit ausweitet. Das Gemeinschaftsunternehmen von Stellantis und CATL für LFP-Zellen in Spanien verdeutlicht, wie gigafactory-verknüpfte Ökosysteme mehrere Verifizierungsebenen erfordern, von eingehenden Material- und Prozessaudits bis hin zu Test-Regimen für Zellen und Batteriepakete. Parallel dazu treiben Aussagen der Lieferkette zu recyceltem Gehalt und Nachhaltigkeits-Compliance TIC-Anbieter in Richtung fortschrittlicher Materialprüfung und Chain-of-Custody-Audits, wie die SGS-Aktivitäten zur Unterstützung der Verifizierung recycelter Materialien im Automobilbereich zeigen. Anbieter, die Materialanalytik, Werksüberwachung und Produktkonformitätsdokumentation in einem einzigen Leistungspaket verbinden, können den Beschaffungsbedarf der OEMs decken und gleichzeitig doppelte Bewertungen über die Zulieferstufen hinweg reduzieren.
Aktuelle Branchenentwicklungen
- Juli 2026: TISAX-Zulassung von SGS für sein Labor in Pune Chakan, Indien. Die Zulassung erhöht die Glaubwürdigkeit in Bezug auf Datensicherheit für Automobiltests in der Einrichtung und steigert das Vertrauen bei OEMs und Zulieferern. Dies stärkt das Testnetzwerk von SGS in Indien mit Cybersicherheits-Glaubwürdigkeit gegenüber OEMs und Zulieferern.
- Mai 2026: Offizielle Zulassung von SGS durch Changan Automobile als Drittlabor für Personenkraftwagentests im gesamten thailändischen Laborbestand. Der Schritt stärkt Changans Vertrauen in Testkapazitäten in Thailand und unterstützt breitere Compliance-Ökosysteme. Erweitert die regionale Testpräsenz und beschleunigt den Testdurchsatz in Südostasien.
- März 2026: SGS übernahm Granite River Labs Services (GRL), um die Fähigkeiten in der Validierung hochgeschwindigkeitskabelgebundener Daten zu erweitern. Die Übernahme erweitert den Umfang der Validierung digitaler Infrastruktur für komplexe Fahrzeugsysteme. Verbessert die Testabdeckung für vernetzte und softwaredefinierte Fahrzeuge durch fortschrittliche Laborfähigkeiten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze aus Automotive-Test-, Inspektions- und Zertifizierungsdienstleistungen, die Fahrzeuge, Systeme und Komponenten hinsichtlich Sicherheit, Qualität und regulatorischer Anforderungen in den wichtigsten Regionen validieren.
Ausschlüsse aus dem Anwendungsbereich: Das Modell schließt reine Reparatur- und Wartungsarbeiten an Kraftfahrzeugen, routinemäßige Vertragswerkstattdienste sowie eigenständige Verkäufe von Testgeräten aus, wenn diese nicht als Dienstleistung gebündelt sind.
Übersicht der Segmentierung
- Nach Dienstleistungsart
- Testdienstleistungen
- Inspektionsdienstleistungen
- Zertifizierungsdienstleistungen
- Nach Beschaffungsart
- Intern
- Ausgelagert
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit öffentlichen Regelwerken und Compliance-Signalen, die erklären, warum die Volumina von Tests und Zertifizierungen im Zeitverlauf steigen oder sinken. Wir bezogen uns auf Quellen wie UNECE-Vorschriften und Aktualisierungen, US-NHTSA-Vorschriften und Rückrufdaten, Informationen der Europäischen Kommission zu Mobilität und Typgenehmigung sowie ISO- und IEC-Normen, die die Anforderungen an Labore und Audits prägen.
Um Nachfrage und Aktivität zu verankern, verwendeten wir zudem Produktions- und Zulassungsstatistiken für Kraftfahrzeuge aus Quellen wie OICA, zusammen mit Zoll- und Handelsstatistiken, die helfen, Komponentenströme im Zusammenhang mit Homologations- und Validierungsanforderungen zu überprüfen. Unternehmensmeldungen, Investorenpräsentationen, Veröffentlichungen von Akkreditierungsstellen und seriöse Presse wurden herangezogen, um Verschiebungen im Dienstleistungsmix wie EV-Batterietests und Cybersicherheitsprüfungen zu verstehen. Wo erforderlich, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, sendungsbezogene Handelsdaten und Patentdatenbanken genutzt, um die Technologierichtung zu bestätigen. Die oben genannten Quellen sind beispielhaft und nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Erhebung, Validierung und Klärung der Recherche verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Laborbetreibern, Compliance-Leitern, Qualitätsverantwortlichen und Beschaffungsteams, die am ausgelagerten TIC-Einkauf beteiligt sind, sowie auf Input von OEM- und Zulieferer-Ingenieurteams. Da es sich um einen globalen Markt handelt, haben wir die Befragten über die wichtigsten Automobilproduktionszentren hinweg ausgewogen ausgewählt, damit Annahmen zu Servicepreisen, Auslastung und Outsourcing-Intensität überprüft und bei Bedarf korrigiert werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 14 % | APAC: 49 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 33 % | EMEA: 30 % |
| Kleinere Akteure: 14 % | Manager: 53 % | Amerika: 21 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der den adressierbaren Dienstleistungspool anhand von Fahrzeugproduktion, Prüfungsintensität durch Regulierung und Outsourcing-Durchdringung nach Region rekonstruiert. Diese Größen werden dann anhand beobachteter Preisbänder für Dienstleistungen in einen jährlichen Wert umgerechnet. Um die Gesamtsummen praktikabel zu halten, haben wir sie durch gezielte Bottom-up-Prüfungen abgesichert, einschließlich stichprobenartiger Umsatzspannen von Anbietern, Kapazitätsauslastungslogik für die wichtigsten Testkategorien und Näherungswerten aus durchschnittlichem Verkaufspreis mal Volumen für gängige Programme.
Wichtige Eingangsgrößen umfassten Fahrzeugproduktion und Modellwechselzyklen, den EV- und Hybridmix (der den Bedarf an Batterie- und Hochvolttests erhöht), die mit UNECE R155 und R156 verbundene Aktivität im Bereich Cybersicherheit und Software-Compliance, Rückruf- und Mängeltrends, die den Validierungsaufwand erhöhen, sowie den Anteil ausgelagerter gegenüber interner Tests. Die Preisgestaltung basierte auf dienstleistungsspezifischen Durchschnittspreis-Stufen, wobei der angenommene Aufschlag mit der Mixverschiebung hin zu fortschrittlichen Bereichen und nicht mit einem pauschalen Inflationszuschlag verknüpft wurde.
Die Prognose stützte sich hauptsächlich auf Szenarioanalysen. Wir haben Produktionsausblick, Regulierungstakt und Technologieübernahme in einem Basis-, einem konservativen und einem Szenario mit schnellerer Compliance einem Stresstest unterzogen. Wo Bottom-up-Signale in kleineren Ländern dünn waren, verwendeten wir Proxy-Verhältnisse aus ähnlichen Fertigungszentren und passten diese anschließend anhand von Interview-Rückmeldungen an, damit Lücken die weltweite Gesamtsumme nicht verzerrten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, sodass ungewöhnliche Sprünge hinterfragt werden, bevor Zahlen finalisiert werden. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Trends in der Fahrzeugproduktion, regulatorischen Durchsetzungsmeilensteinen und beobachteten Verschiebungen im Outsourcing-Verhalten und führen anschließend einen zweiten Durchgang durch, um zu prüfen, ob Preis- und Volumenannahmen weiterhin mit den Interview-Eingaben übereinstimmen.
Zeigt sich eine große Abweichung nach Region oder Dienstleistungsart, wird das Modell überprüft, und eine kleine Gruppe von Experten wird erneut kontaktiert, um zu bestätigen, ob die Veränderung struktureller oder vorübergehender Natur ist. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse eintreten, die Nachfrage oder Preisgestaltung beeinflussen können. Vor der Auslieferung führt ein Analyst eine erneute Überprüfung durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den Test-, Inspektions- und Zertifizierungsmarkt für Automobile mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für Automotive TIC unterscheiden sich häufig, da jeder Herausgeber seine eigene Dienstleistungsgrenze und Zeitplanung festlegt und sich der Markt selbst verändert, da EV- und Software-Compliance-Arbeiten zunehmend wiederkehrend werden. Unterschiede können auch daraus entstehen, wie lokale Währungsumsätze in USD umgerechnet werden und ob die Preisgestaltung als pauschaler Aufschlag behandelt oder aus Dienstleistungsmix und Programmvolumina neu aufgebaut wird.
Aktualisierungstakt und Währungszeitpunkt sind meist die ersten Gründe für Abweichungen der Gesamtsummen. Eine neuere Preisprüfung kann die Durchschnittspreise für fortschrittliche Tests anheben, selbst wenn der zugrunde liegende Volumenausblick ähnlich erscheint. Ein zweiter Treiber ist, ob die wiederkehrende, mit UNECE R155 und R156 verbundene Validierung von Cybersicherheit und Software-Updates als laufende Dienstleistung gezählt oder als einmalige Homologationsarbeit behandelt wird. Diese Prüfungen werden bei Mordor Intelligence erneut durchgeführt, wenn sich Annahmen ändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 21,28 Mrd. USD (2026) | |
| Branchendatenverlag A | 23,22 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und kann angrenzende technische Inspektionstätigkeiten einschließen, die nicht immer mit regulierten Testprogrammen verknüpft sind, und die schnellere CAGR deutet auf eine aggressivere Annahme bei Preis- und Mixanhebung hin. |
| Wirtschaftsforschungsverlag B | 21,17 Mrd. USD (2024) | Der Aufbau scheint sich auf einen breiteren Dienstleistungspool mit einfacherer Durchschnittspreisentwicklung zu stützen, und die niedrigere kurzfristige CAGR impliziert eine konservativere Annahme bei der Akzeptanz von durch EV- und Software-Compliance getriebenen Testvolumina. |
Der Vergleich zeigt, dass Zeitpunkt, Abgrenzung des Anwendungsbereichs und Methoden des Preisaufbaus die Schlagzeilenzahl verändern können, selbst wenn dieselbe Branche behandelt wird. Unser Ansatz hält die Gesamtsumme nachvollziehbar an Nachfragetreibern wie Produktion, Compliance-Aufwand und Outsourcing-Anteil und wird anschließend mit Preisbändern abgeglichen, sodass die Schritte wiederholt und überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Automobil-TIC-Markt derzeit und wie sind seine Wachstumsaussichten?
Der Automobil-TIC-Markt hat im Jahr 2026 einen Wert von 21,28 Milliarden USD und soll bis 2031 einen Wert von 26,86 Milliarden USD erreichen, was einer CAGR von 4,78 % entspricht.
Welche Region führt den Automobil-TIC-Markt an und welche wächst am schnellsten?
Asien-Pazifik hält den größten Anteil von 48,12 %, während Asien-Pazifik bis 2031 die höchste CAGR von 5,26 % verzeichnet.
Welches Dienstleistungssegment expandiert im Automobil-TIC-Markt am schnellsten?
Zertifizierungsdienstleistungen zeigen die stärkste Dynamik und wachsen mit einer CAGR von 5,12 %, da Elektro- und autonome Fahrzeuge die regulatorische Komplexität erhöhen.
Warum lagern OEMs Automobil-TIC-Dienstleistungen zunehmend aus?
Spezialisierte Batterie-, Wasserstoff- und Cybersicherheitstests erfordern kostspielige Infrastruktur und Fachkenntnisse, was OEMs dazu veranlasst, Arbeiten auszulagern, die nicht zum Kerngeschäft gehören, aber compliance-kritisch sind.
Wie beeinflussen neue Cybersicherheitsvorschriften die Nachfrage im Automobil-TIC-Markt?
UNECE R155/R156-Vorschriften schreiben eine Lebenszyklusbezogene Cybersicherheitszertifizierung vor und wandeln einmalige Tests in wiederkehrende Validierungsprogramme um, was TIC-Anbietern stabile Einnahmen sichert.
Was treibt den Anstieg der Batterietests im Automobil-TIC-Markt an?
Strengere Sicherheitsvorschriften wie Chinas Standard „Kein Feuer, keine Explosion” und die globale Einführung von Schnellladetechnologie erhöhen die Nachfrage nach fortschrittlichen Tests auf thermisches Durchgehen und Missbrauchstests.
Seite zuletzt aktualisiert am:



