
Prüf-, Inspektions- und Zertifizierungsmarkt Analyse von Mordor Intelligence
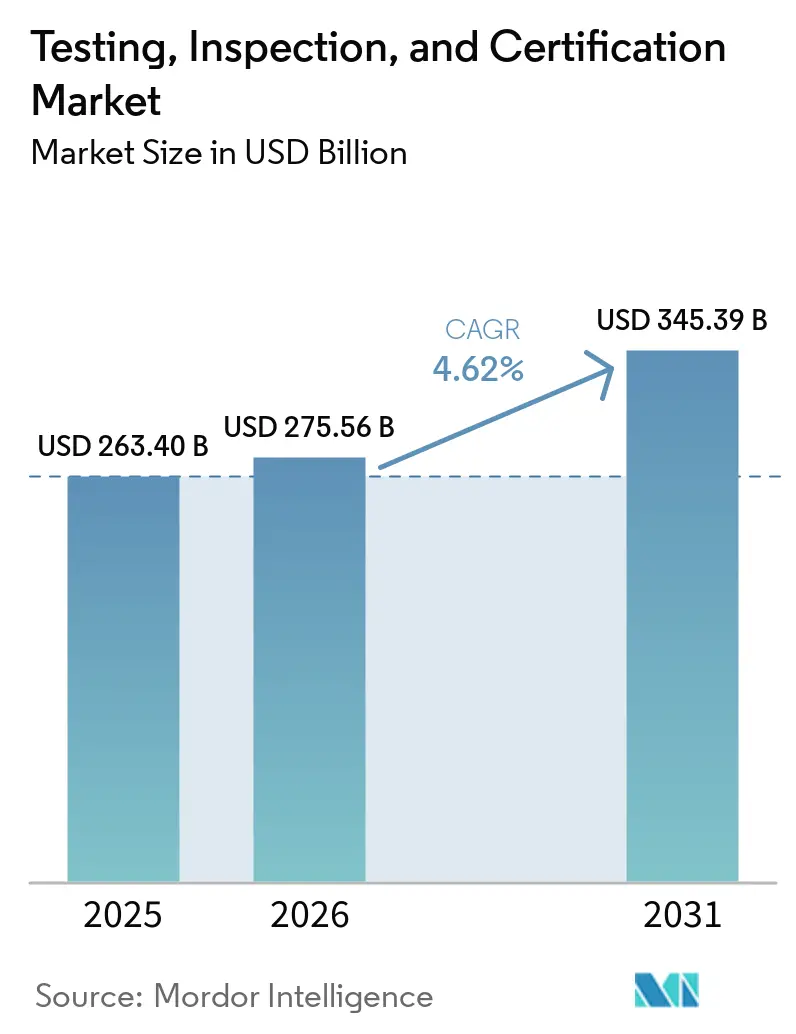
Die Marktgröße für Prüfung, Inspektion und Zertifizierung wurde im Jahr 2026 auf 275,6 Milliarden USD geschätzt und soll von 288,3 Milliarden USD im Jahr 2027 auf 358,4 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,45 % während des Prognosezeitraums (2027–2032).
Produktsicherheitspflichten erhalten die Nachfrage nach verwertbaren Konformitätsnachweisen aufrecht, auch für Produkte, die unter Chinas Zertifizierungsrahmen fallen. Anbieter kombinieren spezialisierte Laborkapazitäten mit externer Absicherung, um mehr Käuferanforderungen innerhalb einer einzigen Geschäftsbeziehung abzudecken. Fernbewertungen können diese Beziehung durch wiederholte Überprüfung von Anlagenzuständen verlängern. Bei der Batteriebewertung definiert der Status als notifizierte Stelle, den ein bestimmtes Konzernunternehmen innehat, welche Einheit die regulierte Dienstleistung innerhalb ihres genehmigten Umfangs erbringen kann. Preisdruck und Anerkennungshürden können die Erträge aus diesem wachsenden Dienstleistungsumfang begrenzen.
Wichtigste Erkenntnisse des Berichts
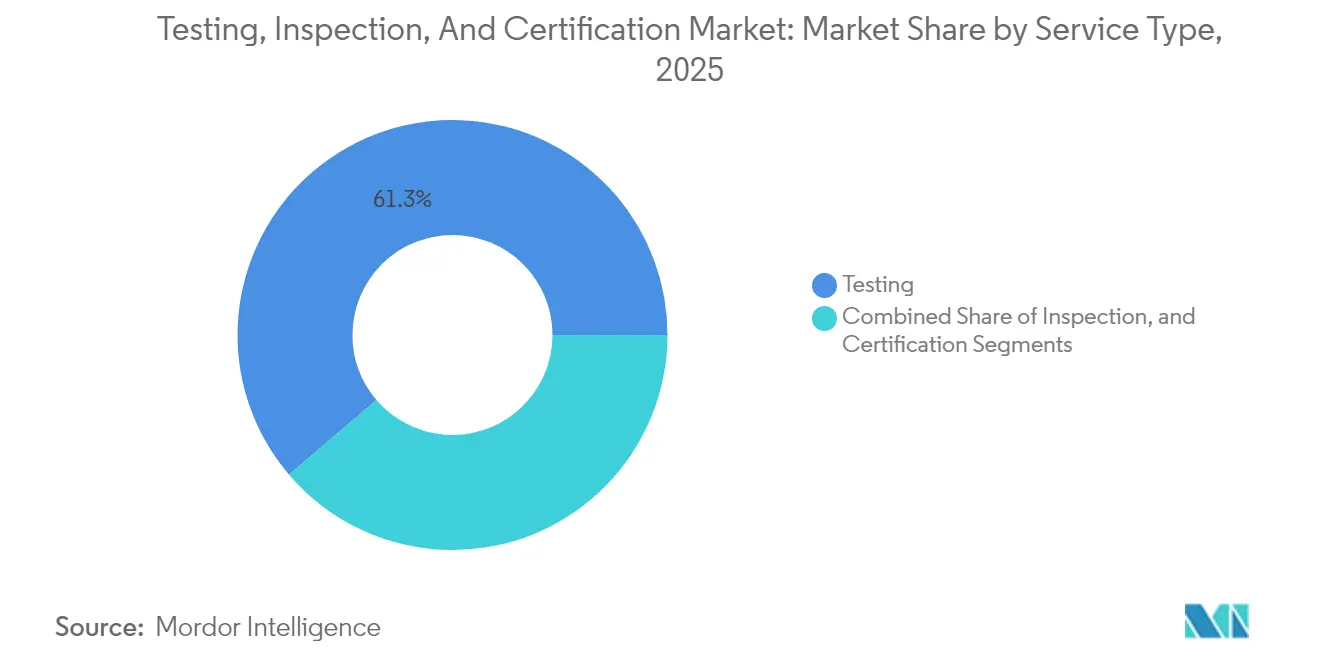
- Nach Dienstleistungsart entfiel auf Prüfung im Jahr 2026 ein Marktanteil von 61,28 % am Markt für Prüfung, Inspektion und Zertifizierung, während Zertifizierung mit einer CAGR von 4,74 % im Zeitraum 2027–2032 als das am schnellsten wachsende Segment prognostiziert wird.
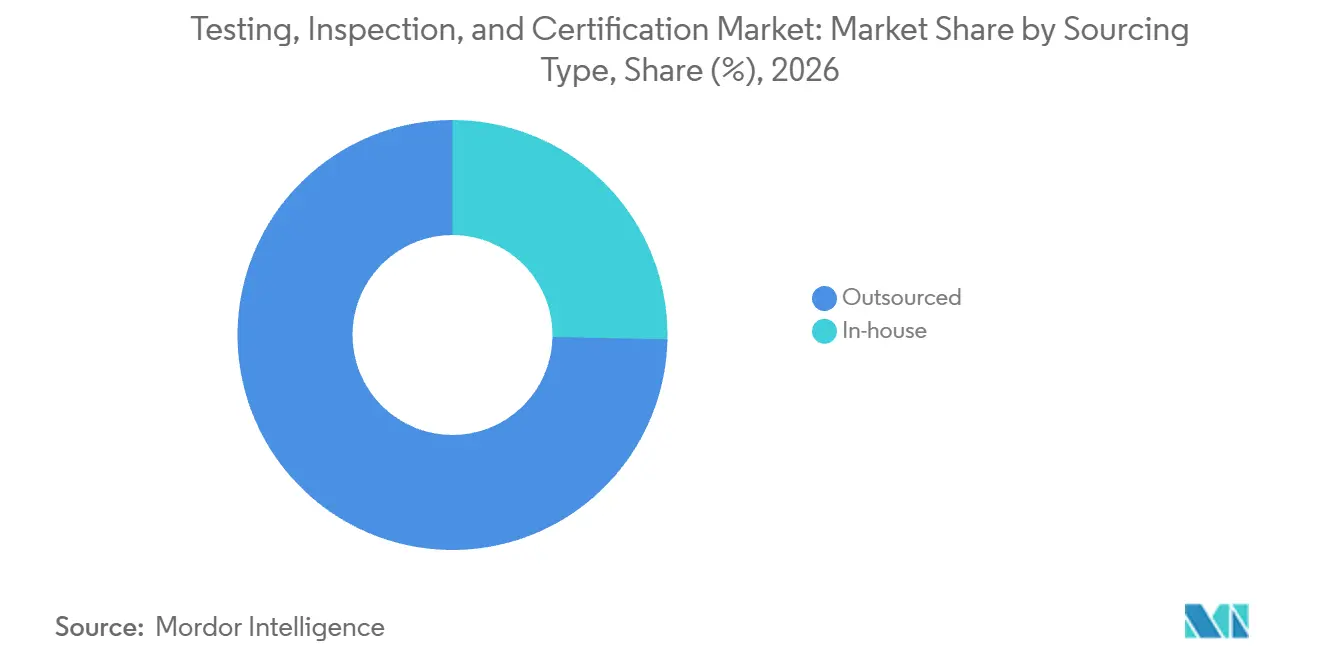
- Bei der Beschaffungsart führten ausgelagerte Dienstleistungen mit einem Anteil von 74,68 % an der Marktgröße für Prüfung, Inspektion und Zertifizierung im Jahr 2026 und der schnellsten prognostizierten CAGR von 4,51 % im Zeitraum 2027–2032.
- Über alle Branchenvertikalen hinweg führten Konsumgüter und Einzelhandel mit 13,19 % des Umsatzes im Jahr 2026, während Lebensmittel, Landwirtschaft und Getränke mit einer CAGR von 5,95 % im Zeitraum 2027–2032 das schnellste Wachstum verzeichnen sollen.
- Nach Dienstleistungserbringungsmodus repräsentierten Vor-Ort-Dienstleistungen 44,38 % des Umsatzes im Jahr 2026, während Fern- und Digitaldienstleistungen mit einer CAGR von 6,55 % im Zeitraum 2027–2032 das schnellste Wachstum verzeichnen sollen.
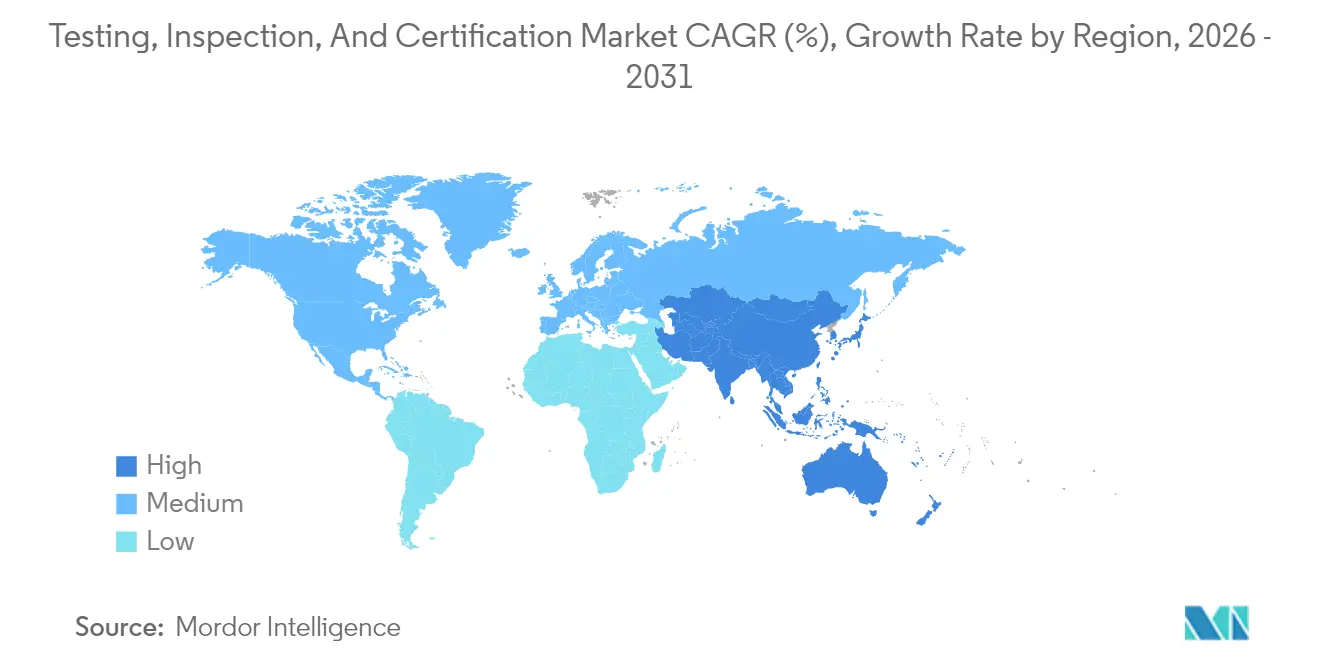
- Geografisch entfielen auf Asien-Pazifik 47,35 % des Umsatzes im Jahr 2026, und die Region soll mit einer CAGR von 5,1 % im Zeitraum 2027–2032 die am schnellsten wachsende Region sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende regulatorische Compliance und Produktsicherheitsvorschriften | +1.8% | Länder der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Ausweitung globaler Lieferketten mit Bedarf an Drittpartei-Absicherung | +1.4% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anstieg bei Einführungen von Unterhaltungselektronik und IoT-Produkten | +1.1% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Fern- und Dauerüberwachungsplattformen | +0.65% | England und Wales | Mittelfristig (2–4 Jahre) |
| CBAM-Verifizierung tatsächlicher eingebetteter Emissionen für betroffene Exporte in die EU | +0.55% | Länder der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Cyber-physische Sicherheitszertifizierung für vernetzte Produkte | +0.4% | Länder der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende regulatorische Compliance und Produktsicherheitsvorschriften
Produktsicherheitsvorschriften geben Herstellern einen definierten Bedarf an Nachweisen, die die Sicherheit von in der Europäischen Union verkauften Waren belegen. Seit dem 13. Dezember 2024 verpflichtet die Allgemeine Produktsicherheitsverordnung Hersteller dazu, Risiken zu bewerten und technische Dokumentationen zu erstellen, bevor betroffene Produkte auf diesem Markt in Verkehr gebracht werden.[1] Diese Pflichten gelten für Produkte in ihrem Anwendungsbereich unabhängig davon, wo sie hergestellt wurden. Soweit es mglichen Produktrisiken angemessen ist, umfasst die Dokumentation eine Risikoanalyse und -minderung, die Prüfberichte von Herstellern oder in ihrem Auftrag handelnden Parteien einschließen kann. Hersteller, die die interne Analyse behalten, können daher externe Prüfungen kaufen, um ein identifiziertes Risiko in der erforderlichen technischen Akte zu belegen. Die kommerzielle Öffnung besteht in risikospezifischen Nachweisen, sodass Laborarbeiten die dokumentierte Sicherheitsfrage beantworten müssen, um zu dieser Akte beizutragen.
Ausweitung globaler Lieferketten mit Bedarf an Drittpartei-Absicherung
Wenn sich Lieferketten über mehrere Betriebsstandorte erstrecken, kann eine akkreditierte Managementsystemzertifizierung Käufern eine gemeinsame Grundlage zur Bewertung verteilter Lieferanten bieten. Zum 31. Dezember 2025 zählte die Erhebung von Global ACI mehr als 3,28 Millionen gültige akkreditierte Managementsystemzertifikate über die einbezogenen Normen hinweg. Diese Zertifikate deckten weltweit mehr als 5,25 Millionen zugehörige Standorte ab und wurden von Stellen ausgestellt, die von Unterzeichnern der Multilateralen Anerkennungsvereinbarung von Global ACI akkreditiert sind. Die Standortabdeckung ist daher neben dem Zertifikat selbst von Bedeutung, wenn Lieferanten Absicherungsdienstleistungen für verteilte Betriebe konzipieren. Die Netzwerkerweiterung bietet eine Möglichkeit, ein bestehendes Absicherungsengagement über seine ursprünglichen Standorte hinaus auszuweiten, anstatt ausschließlich auf die Gewinnung neuer Zertifikatsinhaber angewiesen zu sein.
Anstieg bei Einführungen von Unterhaltungselektronik und IoT-Produkten
Für einen Hersteller von Unterhaltungselektronik, der Smartphones oder IoT-Wearables einführt, können gleichzeitige Hardware- und Firmware-Änderungen neue Konformitätsfragen aufwerfen. Wenn ein Gerät sowohl Hardware als auch Software ändert, kann ein Anbieter die Wechselwirkung zwischen diesen Änderungen und dem bestimmungsgemäßen Gebrauch des Produkts bewerten. Verwandte Designs schaffen auch eine kommerzielle Wahl zwischen der separaten Bewertung jeder Einführung und der Organisation eines Programms rund um die geänderten Funktionen. Eine fokussierte Bewertung kann identifizieren, welche Hardware-Software-Interaktion für eine bestimmte Smartphone-Einführung neue Nachweise erfordert. Dies macht die Freigabekonfiguration zu einer praktischen Einheit für beauftragte Bewertungen und hilft dem Hersteller, die geänderte Interaktion zu adressieren, ohne jede unveränderte Komponente als neues Design zu behandeln.
KI-gestützte Fern- und Dauerüberwachungsplattformen
KI-gestützte Ferninspektion kann die Dienstleistungsnachfrage ausweiten, indem Anlagennachweise zur Überprüfung verfügbar gemacht werden, ohne dass der Bewerter an jedem Beobachtungspunkt präsent sein muss. Im September 2025 starteten National Grid und sees.ai netzwerkweite autonome Drohneninspektionen in England und Wales. Das System nutzte Flüge jenseits der Sichtlinie sowie KI- und maschinelles Lernanalysen, um die Wartungsplanung des Übertragungsnetzes zu unterstützen. National Grid, das das Übertragungsnetz besitzt und betreibt, ist der Inspektionskäufer, und sees.ai liefert die autonome Drohnenkapazität. Wenn ein Betreiber Zustandsvergleiche über die Zeit benötigt, kann ein wiederholtes Inspektionsengagement einen Wartungsplanungsnachweis über die Ergebnisse einer einzelnen Begehung hinaus liefern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Margenverengung durch Preiswettbewerb | -0.45% | Volksrepublik China | Kurzfristig (≤ 2 Jahre) |
| Handelskonflikte und divergierende nationale Normen | -0.6% | Vereinigte Staaten und Europäische Union | Kurzfristig (≤ 2 Jahre) |
| OEM-Eigenzertifizierung mittels digitaler Zwillinge | -0.2% | Länder der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel in spezialisierten Prüfbereichen (Batterie, 5G, Biotechnologie) | -0.2% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Margenverengung durch Preiswettbewerb
Preiswettbewerb verengt die aus spezialisierten Sicherheitsbewertungen erzielbaren Erträge. Im ersten Halbjahr 2026 meldete Xinjiang Xiling Information Technology einen Jahresvergleich-Rückgang der Bruttomarge bei seiner hundertprozentigen Tochtergesellschaft Guping Security. Die betroffenen Dienstleistungen waren Netzwerksicherheitsbewertungen und Informationssicherheits-Risikobewertungen in China, wo die Branchenangebote unter Druck standen. Die Risikooffenlegung des Unternehmens beschrieb auch Preiskriege, Dienstleistungshomogenität sowie Einschränkungen bei Innovations- und Forschungsinvestitionen im chinesischen Cybersicherheitssektor. Dies schafft ein kommerzielles Risiko, da niedrigere Honorare weniger Spielraum für die Entwicklung von Fähigkeiten lassen, die eine Bewertung auszeichnen.
Handelskonflikte und divergierende nationale Normen
Grenzüberschreitende Absicherung wird kostspieliger, wenn der Standort einer Bewertungsstelle die Anerkennung ihrer Arbeit einschränkt. In seinem Handelshemmnisbericht 2026 erklärte das Büro des Handelsbeauftragten der Vereinigten Staaten, dass EU-Beschränkungen außerhalb bestehender gegenseitiger Anerkennungsabkommen die Kosten und die Markteinführungszeit für US-Exporteure erhöhten. Dies macht die anwendbare Anerkennungsvereinbarung neben der technischen Kompetenz zu einem Teil der kommerziellen Wahl des Bewertungsanbieters. Für von den gemeldeten EU-Beschränkungen betroffene US-Exporteure stellt die Anbieterberechtigung eine Marktzugangsbelastung dar, die über die eigentliche technische Arbeit hinausgeht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Prüfungsumfang unterstützt ZertifizierungsausbauPrüfung entfiel im Jahr 2026 auf einen Anteil von 61,28 % an der Marktgröße für Prüfung, Inspektion und Zertifizierung und war damit das größte Segment. Intertek Group plc meldete Prüfung als seinen umsatzstärksten Absicherungs-, Prüfungs-, Inspektions- und Zertifizierungsservice im Jahr 2025. Seine Prüfarbeiten bewerten, wie Produkte und Dienstleistungen Qualitäts-, Sicherheits-, Nachhaltigkeits- und Leistungsstandards erfüllen. Diese Breite bringt mehrere Käuferanforderungen innerhalb derselben Dienstleistungskategorie zusammen und verleiht der Laborkapazität eine breite kommerzielle Anwendung. Ein Labor, das diese unterschiedlichen Bewertungsanforderungen erfüllen kann, kann mehr der mit den Produktanforderungen eines Kunden verbundenen Bewertungsarbeiten übernehmen.
Zertifizierung soll das am schnellsten wachsende Segment sein, mit einer CAGR von 4,74 % im Zeitraum 2027–2032. Bureau Veritas SA meldete im Jahr 2025 ein organisches Umsatzwachstum von 7,9 % in seinem Zertifizierungsgeschäft. Die Sparte Business Assurance von SGS SA verzeichnete in diesem Jahr ein organisches Umsatzwachstum von 4,2 %. Diese Ergebnisse zeigen eine kommerzielle Expansion innerhalb von 2 etablierten Zertifizierungsgeschäften und geben der Wachstumschance eine operative Grundlage, die über die Erfahrung eines einzelnen Anbieters hinausgeht. Die unterschiedlichen organischen Werte zeigen, dass die Expansion in diesen Zertifizierungsgeschäften im Jahr 2025 je nach Anbieter variierte und keinem einheitlichen Tempo folgte.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Beschaffungsart:
Externe Verträge koexistieren mit internen FreigabekontrollenAusgelagerte Dienstleistungen repräsentierten im Jahr 2026 einen Marktanteil von 74,68 % am Markt für Prüfung, Inspektion und Zertifizierung und waren damit das größte Segment; sie sollen mit einer CAGR von 4,51 % im Zeitraum 2027–2032 am schnellsten wachsen. Im Februar 2025 meldete SGS SA einen 38-monatigen Vertrag mit der Europäischen Kommission für Bodenlaboranalysen in der gesamten EU über das Gemeinsame Forschungszentrum und die LUCAS-Erhebung. Mehr als 35.000 Bodenproben waren für das Programm in der gesamten EU gesammelt worden. Dieses Beschaffungsmodell verbindet den analytischen Bedarf eines öffentlichen Käufers mit der Laborkapazität eines externen Anbieters. Die Durchführung eines definierten Analyseprogramms ermöglicht es dem Anbieter, einen über viele Sammelstandorte des Käufers verteilten Bewertungsbedarf zu bedienen.
Die interne Qualitätskontrolle verbindet Inspektionsnachweise direkt mit der Entscheidung des Herstellers, ein pharmazeutisches Produkt freizugeben. In seiner Berichterstattung für 2025 beschrieb 3SBIO Produktionsstätten, in denen Produkte das Werk erst nach interner Qualitätsinspektion und Überprüfung sowie Genehmigung durch Qualitätskontrollmanager verlassen konnten. Sein System umfasste auch Verfahren für Inspektionsdaten, Prüfpfade und die Berichterstattung von Inspektionsergebnissen. Diese Kombination stellt das Nachweismanagement neben die physische Inspektion innerhalb des Freigabeprozesses des Herstellers. Externe Anbieter, die solche Hersteller bedienen, benötigen Ergebnisse, die die internen Inspektions- und Freigabekontrollen des Käufers passieren können, was die Passung zu diesem beibehaltenen Entscheidungsprozess kommerziell relevant macht.


Nach Branchenvertikale:
Einzelhandelsbreite trifft auf spezialisierte LebensmittelnachfrageKonsumgüter und Einzelhandel war das größte Segment und entfiel im Jahr 2026 auf 13,19 % des Umsatzes. Die Sparte Consumer Products von Intertek Group plc, die auch Industrie- und andere Sektoren bedient, meldete im ersten Halbjahr 2026 ein Umsatzwachstum von 5,5 % zu konstanten Wechselkursen im Jahresvergleich. Die Sparte bedient Einzelhändler, Hersteller und Händler in den Bereichen Textilien, Schuhe, Spielzeug, Haushaltsgeräte und andere Produkte. Ihre akkreditierten Einrichtungen unterstützen Qualitäts-, Sicherheits-, regulatorische und Markenstandards. Für Einzelhändler und Hersteller liegt der Wert dieser breiten Produktabdeckung darin, die relevanten Qualitäts-, Sicherheits- und Markenanforderungen auf jede Warenkategorie anzuwenden.
Lebensmittel, Landwirtschaft und Getränke soll das am schnellsten wachsende Segment sein, mit einer CAGR von 5,95 % im Zeitraum 2027–2032. Eurofins Scientific SE meldete im ersten Halbjahr 2026 ein mittleres einstelliges organisches Wachstum in den meisten Geografie- und Endmärkten von Food & Feed Europa, nachdem ungewöhnlich ungünstiges Januarwetter den Start verlangsamt hatte. In diesem Zeitraum fügte das Unternehmen auch 3 nordamerikanische Laboratorien für Mikrobiologie und Nahrungsergänzungsmitteltests hinzu. Am 22. Juni 2026 gab seine Einheit Eurofins Agro Testing den Abschluss der Übernahme des tschechischen Agrarlabors Laboratoř Postoloprty bekannt, dessen Dienstleistungen Boden-, Pflanzen-, Futter-, Düngemittel- und Wasseranalysen umfassen. Zusammen erweitern die neuen nordamerikanischen Laboratorien und die erworbene tschechische Einheit die Kapazität von Eurofins, sowohl Lebensmittelproduktprüfungen als auch die diesen Produkten zugrunde liegenden landwirtschaftlichen Materialien zu bedienen.
Nach Dienstleistungserbringungsmodus:
Produktionsprüfung verankert physische PräsenzVor-Ort-Dienstleistungen waren das größte Segment und entfielen im Jahr 2026 auf 44,38 % des Umsatzes. ALS Limited meldete Umsatzwachstum aus standortbezogenen Produktionsprüfungen in seinem Minerals-Geschäft während des Geschäftsjahres 2026, das am 31. März 2026 endete. ALS liefert auch Vor-Ort-Kohleprüfungen in ressourcenunternehmensbetriebenen Laboratorien und in ALS-eigenen mobilen Laboratorien. Der Betriebsstandort und das Eigentum am Labor beantworten daher unterschiedliche kommerzielle Fragen für einen Minenbetreiber. Eine Vor-Ort-Dienstleistung kann daher auf den Produktionsbedarf des Käufers zugeschnitten werden, während unterschiedliche Eigentumsregelungen für das zur Erbringung verwendete Labor möglich sind.
Fern- und Digitaldienstleistungen sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 6,55 % im Zeitraum 2027–2032. Das 36-monatige Vorabversand-Konformitätsverifizierungsabkommen von SGS SA mit dem Tanzania Bureau of Standards trat am 1. März 2025 in Kraft und umfasste die Ferninspektion von Sendungen. SGS beschreibt den Fernservice als schnellere Abwicklung im Vergleich zu herkömmlichen Vor-Ort-Inspektionen. Das Beispiel verknüpft die digitale Erbringung mit einem spezifizierten Konformitätsprogramm und einem öffentlichen Auftraggeber, wobei der Bewertungszweck vom eingesetzten Technologiemittel getrennt bleibt. Eine Fernsendungsbewertung kann somit innerhalb eines umfassenderen Konformitätsdienstleistungsabkommens verkauft werden, wobei das vom Käufer akzeptierte Inspektionsergebnis im Mittelpunkt des Angebots bleibt.
Geografische Analyse
Markt für Prüfung, Inspektion und Zertifizierung in Asien-Pazifik
Asien-Pazifik entfiel im Jahr 2026 auf 47,35 % der Marktgröße für Prüfung, Inspektion und Zertifizierung und soll mit einer CAGR von 5,1 % im Zeitraum 2027–2032 die am schnellsten wachsende Region sein. Chinas qualifizierte Prüf- und Testinstitutionen stellten im Jahr 2025 571 Millionen Prüf- und Testberichte aus.[2] China verfügte in diesem Jahr über 54.340 qualifizierte Prüf- und Testinstitutionen, was eine erhebliche Lieferbasis darstellt. Separat in Asien-Pazifik veröffentlichte Neuseelands Ministerium für Wirtschaft, Innovation und Beschäftigung am 9. Februar 2026 54 Bekanntmachungen, in denen ausgewählte australische WaterMark-zertifizierte Sanitär- und Entwässerungsprodukte gegenüber spezifischen Klauseln des neuseeländischen Baugesetzbuchs anerkannt wurden. Chinas qualifizierte Prüf- und Testinstitutionen meldeten im Jahr 2025 auch ein Umsatzwachstum von 8,76 %, was auf eine kommerzielle Expansion unter diesen qualifizierten Institutionen in China hinweist.
In Nordamerika müssen US-amerikanische Hersteller und Importeure von Kinderbekleidung, die unter die bundesstaatlichen Entflammbarkeitsnormen in 16 CFR Teile 1610 und 1611 fallen, die Konformität mithilfe von durch die Consumer Product Safety Commission akkreditierten Drittpartei-Tests zertifizieren. In Europa führt das Sanitäts- und Epidemiologieamt des Bezirks Legnica in Polen physikalisch-chemische und mikrobiologische Wasserprüfungen, mikrobiologische Prüfungen von Lebensmitteln und Produktionsumgebungen sowie medizinische Mikrobiologiearbeiten durch. Das öffentliche Labor kombiniert Probenahme und Prüfung innerhalb der Akkreditierung AB 636 mit Probenahme und Prüfung außerhalb dieses akkreditierten Umfangs. Die Auswahl eines Labors erfordert daher die Abstimmung des Akkreditierungsstatus des jeweiligen Tests mit der Compliance-Aufgabe, auch wenn die Institution verschiedene Arten von Proben bearbeitet.
In Südamerika vergab das Nationale Normungsinstitut Chiles im Jahr 2025 an DAVIS S.A. die erste geodimensionale Messakkreditierung für ein Kalibrierlabor. Für Instrumentennutzer eröffnet dies eine akkreditierte Kalibrierungsoption in einem Messbereich, der seine erste derartige Anerkennung erhält. In Saudi-Arabien ermöglicht die Plattform der Saudi Standards, Metrology and Quality Organization Unternehmen, eine geeignete Bewertungsstelle auszuwählen, um Zertifikate für technisch regulierte importierte oder lokal hergestellte Produkte zu registrieren. Innerhalb des Nahen Ostens und Afrikas begann die Standards Organisation Nigerias im September 2025 mit dem Betrieb separater Abteilungen für die Zertifizierung lokal hergestellter und importierter Produkte. Ein Lieferant, der beide Märkte bedient, reicht importierte und lokal hergestellte Produkte über dieselbe SASO-Plattform in Saudi-Arabien ein, während in Nigeria der Ursprung des Produkts entscheidet, welche Abteilung der Standards Organisation die Zertifizierung bearbeitet.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive von Herstellern verglichen, die Konformitätsbewertungsdienstleistungen für den Marktzugang kaufen. Die elektronische Einreichung von Zertifikatsdaten in den USA legt Dokumentationspflichten auf betroffene Importeure, während Chinas CCC-Rahmen designierte Zertifizierungsstellen und Laboratorien verwendet. Für Käufer beeinflusst diese Unterscheidung, welcher externe Service eine erforderliche Compliance-Aufgabe erfüllen kann und welche Verantwortlichkeiten beim Produkthersteller oder Importeur verbleiben.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China |
|---|---|---|---|---|
| Primäre Behörde | Consumer Product Safety Commission | Inmetro | Bundesamt für Sicherheit in der Informationstechnik (BSI) im Rahmen des verabschiedeten CRA-Umsetzungsgesetzes, mit Zuweisung wirksam am Tag nach der Verkündung | Staatliche Marktaufsichtsbehörde |
| Wesentliche Instrumente oder Ausrichtung | Elektronische Einreichung von Zertifikatsdaten gemäß 16 CFR Teil 1110 ab dem 8. Juli 2026, mit spezifizierten Freihandelszoneneintragungen ab dem 8. Januar 2027 | Registrierungswege gemäß Portaria Inmetro Nr. 258 und Konformitätsbewertungsagenda 2026–2027 | EU-Cyberresilienzgesetz und am 15. Oktober 2026 verabschiedetes Umsetzungsgesetz | CCC-Katalogregeln und angekündigter Übergang zur Drittpartei-Zertifizierung für 16 Produkttypen ab dem 1. Januar 2027 |
| Kommerzielle Auswirkung | Betroffene Importeure reichen erforderliche Zertifikatsdaten elektronisch ein | Berechtigte Registrierungen erfordern je nach Mechanismus Zertifikate, akkreditierte Prüfberichte oder technische Inspektionen | Vormarktliche Cybersicherheits- und Lebenszyklusverwundbarkeits-Pflichten für betroffene Produkte unter vollständiger Anwendung ab dem 11. Dezember 2027 | Designierte Stellen organisieren Typprüfungen und Werksbesichtigungen, wo produktspezifische Regeln dies erfordern |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Niedrig |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Keine Änderung | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||||
Die Vereinigten Staaten werden als Mittel mit Verschärfend eingestuft, da betroffene Importeure elektronische Zertifikatsdatenpflichten haben und die spezifizierte Freihandelszonenphase am 8. Januar 2027 beginnt. Brasilien wird als Mittel mit Keine Änderung eingestuft, da die mechanismusspezifische Registrierung den Zugangsweg festlegt, während die Agenda 2026–2027 Überprüfungen plant, anstatt Ersatzanforderungen zu verabschieden. Deutschlands Mittel und Verschärfend spiegeln die geplanten vormarktlichen Cybersicherheits- und Lebenszyklusverwundbarkeits-Pflichten ab dem 11. Dezember 2027 wider. Chinas Niedrig und Verschärfend spiegeln die Anforderungen an designierte Anbieter und den angekündigten Übergang zur Drittpartei-Zertifizierung für 16 spezifizierte Produkttypen ab dem 1. Januar 2027 wider.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht den Laboreinsatz, die Analysearbeit, die Zertifizierung und die nach der Zertifizierung folgenden Inspektionsdienstleistungen. Im Bereich der Bergbaugeochemie bietet SGS SA sowohl lieferantenfinanzierte Laboreinrichtungen, die über die Vertragslaufzeit amortisiert werden, als auch kundenseitig finanzierte Einrichtungen an. Diese Alternativen verbinden den Infrastruktureinsatz mit der Wirtschaftlichkeit des Laborbetriebs und machen das Vertragsdesign zu einem Teil der Art und Weise, wie der Lieferant sein anfängliches Engagement zurückgewinnt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Labordesign und -einsatz | Bergbaulabordesigner und -betreiber wie SGS SA | Design-, Installations- und Betriebsvertragserlöse | Standortspezifische Infrastruktur und Finanzierungsverpflichtung | Das Finanzierungsmodell mit dem Betriebsvertrag abstimmen |
| Probenvorbereitung und Laborprüfung | Laborbetreiber wie SGS SA und Bureau Veritas SA über GeoAssay | Analytische Prüfungs- und Labordienstleistungsgebühren | Übereinstimmung zwischen Probenvorbereitung und der erforderlichen Analyse | Vorbereitungs- und Analysekapazität innerhalb des Dienstleistungsnetzwerks koordinieren |
| Produktzertifizierung | Zertifizierungsanbieter wie SGS SA und UL Solutions Inc. | Zertifizierungsbewertungsgebühren | Nachweis der Konformität innerhalb des anwendbaren Zertifizierungsumfangs | Die erforderlichen Nachweise vor der Zertifizierungsbewertung definieren |
| Fortlaufende Konformitätsinspektion | Werksbesichtigungs- und Auditanbieter wie UL Solutions Inc. | Folgebesichtigungs- und Auditdienstleistungserlöse | Konsistenz mit den ursprünglichen Zertifizierungsanforderungen an autorisierten Produktionsstandorten | Werksbesichtigungen und Audits an diesen Standorten durchführen |
| Quelle: Mordor Intelligence | ||||
Bureau Veritas SA erwarb GeoAssay im Jahr 2025 und fügte 3 chilenische Laboratorien für die Vorbereitung und Analyse von Mineralproben sowie 264 technische Mitarbeiter hinzu.[3] Diese Kombination zeigt, warum die Laborerweiterung sowohl physische Infrastruktur als auch Mitarbeiter mit dem relevanten Analysefachwissen umfasst. Die Folgebesichtigungen und Audits von UL Solutions Inc. finden nach der Zertifizierung an autorisierten Produktionsstandorten statt und überprüfen die fortlaufende Einhaltung der ursprünglichen Anforderungen. Für UL Solutions schafft dies eine laufende Dienstleistungsbeziehung auf Werksebene, wobei die Zertifizierung den Ausgangspunkt für weitere Inspektionsarbeiten nach der Erstbewertung darstellt.
Wettbewerbslandschaft
Marktkonzentration
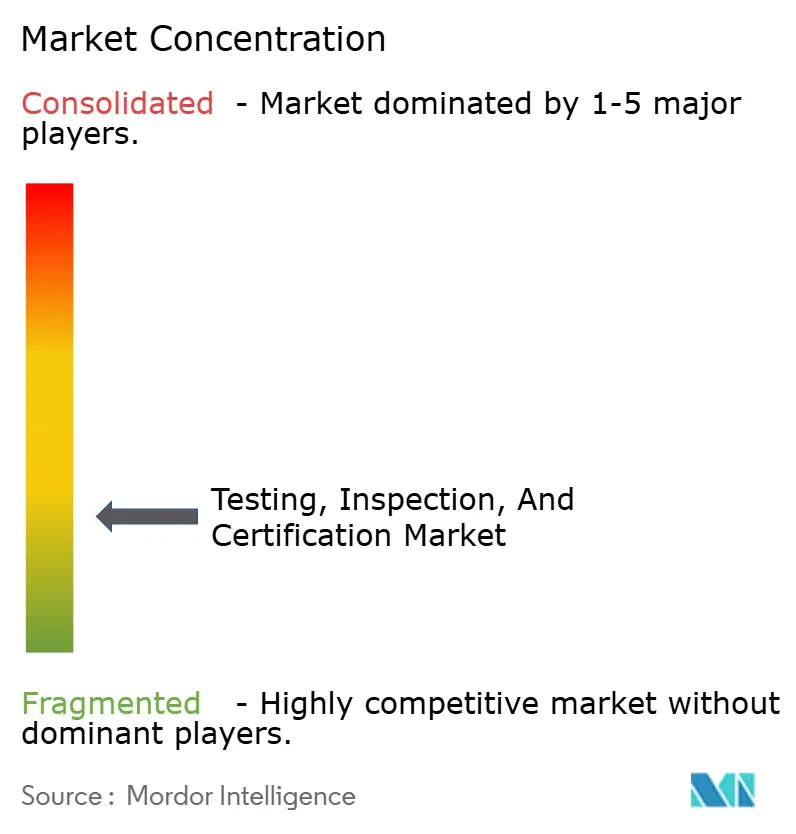
Mehrere globale Dienstleistungsgruppen konkurrieren neben spezialisierten Prüfunternehmen, was der Branche sowohl breite Netzwerke als auch enge technische Angebote verleiht. SGS SA, Bureau Veritas SA, Intertek Group plc, TÜV SÜD AG und TÜV Rheinland AG sind in Prüfungs- und Konformitätsabsicherungsdienstleistungen tätig. TÜV SÜD AG beschäftigte im Jahr 2025 mehr als 30.000 Mitarbeiter, was ein Beispiel für den Personalumfang einer globalen Dienstleistungsgruppe liefert. SGS und Intertek veranschaulichen, wie sich diese Strukturen überschneiden und spezialisierte Bewertungsunternehmen durch Akquisitionen in breitere Netzwerke einbringen.
Im Januar 2026 erwarb SGS SA Applied Technical Services und fügte spezialisierte Prüfungs-, Inspektions-, Kalibrierungs- und Forensikdienstleistungen in Nordamerika hinzu. Intertek Group plc erwarb im November 2025 Professional Testing Laboratory und erweiterte damit sein US-amerikanisches Prüfgeschäft für Bodenbelagsmaterialien. Am 18. Juni 2026 vereinbarten Intertek Group plc und Isotope Bidco Limited, das indirekt von EQT-Fonds zusammen mit Minderheitsmitinvestoren gehalten wird, eine empfohlene Barakquisition von Intertek. Bei der Ankündigung wurde der Abschluss für das vierte Quartal 2026 oder das erste Quartal 2027 erwartet, vorbehaltlich der Erfüllung oder des Verzichts auf Bedingungen. Intertek beschrieb Professional Testing Laboratory als hochgradig komplementär zu seinem nordamerikanischen Angebot und als Stärkung seiner Präsenz im Markt für Bodenbelagsmaterialien.
Die regulatorische Designation bietet eine Wettbewerbsposition, die von der Netzwerkgröße unabhängig ist. Am 2. Februar 2026 gab TÜV Rheinland bekannt, dass das in Ungarn ansässige Konzernunternehmen TÜV Rheinland InterCert Kft den Status einer notifizierten Stelle erhalten hatte. Die Designation identifizierte die Stellennummer 1008 gemäß Verordnung (EU) 2023/1542 für Batterien und Altbatterien. Das designierte Konzernunternehmen hält diesen Status getrennt von seiner Muttergesellschaft, was die rechtliche Identität des Bewertungsanbieters für Batteriehersteller relevant macht. Batteriehersteller, die diese regulierte Bewertung anstreben, benötigen daher die Einheit mit der entsprechenden Designation und können sich nicht auf die breiteren technischen Fähigkeiten der Gruppe verlassen.
Marktführer im Prüf-, Inspektions- und Zertifizierungsbereich
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Prüfung, Inspektion und Zertifizierung Unternehmen in diesem Bericht
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- TÜV NORD GROUP
- DEKRA SE
- UL Solutions Inc.
- DNV AS
- Applus Servicios Tecnológicos, S.L.
- Eurofins Scientific SE
- ALS Limited
- Kiwa N.V.
- Lloyd’s Register Group Limited
- RINA S.p.A.
- Element Materials Technology Group
- Centre Testing International Group Co. Ltd.
- SAI Global Pty Ltd
- MISTRAS Group Inc.
- NSF International
- BSI Group (The British Standards Institution)
- Cotecna Inspection SA
- SOCOTEC Group SA
- FLOCERT GmbH
- Perry Johnson Registrars Inc.
Wesentliche Chancen für Marktteilnehmer
Der Vergleich konzentriert sich auf Bewertungschancen, die durch spezifische Emissionsregeln und Regeln für digitale Produkte entstehen. CBAM bietet einen Standardwertepfad und schafft Verifizierungsarbeit für betroffene Nicht-EU-Produktion, wenn tatsächliche Emissionen verwendet werden. Die vollständige Anwendung des Cyberresilienzgesetzes ist für den 11. Dezember 2027 geplant. Diese Regeln verknüpfen die kommerzielle Öffnung mit einer definierten Bewertungsrolle, was Qualifikation und technischen Umfang zum Kern des Dienstleistungsangebots macht.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| CBAM-Verifizierung auf Anlagenebene | Registrierungsverifizierungsberichte ab Januar 2027 für betroffene Importe aus 2026 unter Verwendung tatsächlicher Emissionen geplant | Nicht-EU-Hersteller betroffener Waren, die EU-Importeure beliefern | Akkreditierte Verifizierungskapazität rund um betroffene Produktionsstandorte aufbauen | Verifizierbare Emissionsnachweise auf Anlagenebene erbringen | Akkreditierte Emissionsverifizierer |
| Konformitätsbewertung kritischer digitaler Produkte | Obligatorischer Weg über notifizierte Stellen für kritische Produkte unter vollständiger CRA-Anwendung ab dem 11. Dezember 2027 | Hersteller von Chipkarten, sicheren Elementen und intelligenten Messgateways | Für definierte Bewertungsumfänge kritischer Produkte qualifizieren | Kompetenzbewertung, nationale Designation und Notifizierung vor dem Dienstleistungsstart | Qualifizierte Anbieter für Hardware-Sicherheitsbewertungen |
| Bewertung wichtiger Software- und Netzwerkprodukte | Bewertung durch notifizierte Stellen in einigen Fällen, insbesondere ohne harmonisierte Normen, ab dem 11. Dezember 2027 | Hersteller betroffener wichtiger Produkte wie Betriebssysteme, Antivirensoftware, Router und Firewalls | Bewertungsdienstleistungen für die anwendbaren Software- und Netzwerkproduktumfänge entwickeln | Nachweis der Kompetenz für den relevanten Produktumfang vor der nationalen Designation | Qualifizierte Bewerter für Software- und Netzwerkprodukte |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist die CBAM-Verifizierung auf Anlagenebene für tatsächliche Emissionen, mit Registrierungsberichten ab Januar 2027, vor der vollständigen Anwendung des Cyberresilienzgesetzes am 11. Dezember 2027. Die Akkreditierung für die CBAM-Verifizierung und die Designation für die CRA-Bewertung sind an die Bewertungsrolle des Anbieters geknüpft, was die Autorisierung zu einer separaten Anforderung neben der technischen Kompetenz macht. Dieser frühere Berichtsmeilenstein macht die CBAM-Akkreditierung zur näherliegenden kurzfristigen Qualifikationschance, während CRA-Arbeiten auch von nationaler Bewertung, Designation, Notifizierung und Überwachung abhängen.
Neueste Industrielle Entwicklungen in Markt für Prüfung, Inspektion und Zertifizierung
- Okt. 2026: Element Materials Technology Group meldete, dass es im Rahmen seiner IMV-Partnerschaft 11 fortschrittliche Dynamiksysteme in mehreren Laboratorien erworben hatte, darunter Standorte in Huntsville, Alabama, und Longmont, Colorado.
- Okt. 2026: Die Wettbewerbskommission Namibias genehmigte am 6. Oktober ohne Auflagen die vorgeschlagene Übernahme von Intertek Group plc durch Isotope Bidco Limited, wobei die alleinige Kontrolle von der Umsetzung abhängig ist. Die Vereinbarung vom 18. Juni 2026 umfasste eine Bidco, die indirekt von EQT-Fonds zusammen mit Minderheitsmitinvestoren gehalten wird.
- Jun. 2026: Eurofins Agro Testing schloss die Übernahme von Laboratoř Postoloprty ab, einem akkreditierten tschechischen Agrartestlabor, das Boden-, Pflanzen-, Futter-, Düngemittel-, Wasser- und andere Materialanalysen anbietet.
Markt für Prüfung, Inspektion und Zertifizierung Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Der globale Markt für Prüfung, Inspektion und Zertifizierung misst die jährlichen weltweiten Ausgaben für Konformitätsabsicherungsdienstleistungen, einschließlich Kalibrierung, die intern oder von externen Anbietern für Organisationen aller Branchen erbracht werden. Diese Dienstleistungen werden nach Dienstleistungsart, Beschaffung, Kundenbranche, Erbringungsmodus und Nachfragegeografie klassifiziert.
Ausschlüsse aus dem Umfang: Separat verkaufte Laborinstrumente und Prüfgeräte, eigenständige Softwareprodukte, Beratungs- und Sanierungsarbeiten außerhalb des Bereichs Prüfung, Inspektion und Zertifizierung sowie routinemäßige interne Qualitätskontrolle ohne eine eigenständige Dienstleistung im Bereich Prüfung, Inspektion und Zertifizierung sind ausgeschlossen.
Segmentierungsübersicht
- Nach Dienstleistungsart
- Prüfung
- Inspektion
- Zertifizierung
- Nach Beschaffungsart
- Intern
- Ausgelagert
- Nach Branchenvertikale
- Konsumgüter und Einzelhandel
- IKT und Telekommunikation
- Automobil und Transport
- Luft- und Raumfahrt sowie Verteidigung
- Öl, Gas und Petrochemikalien
- Energie und Versorgungswirtschaft
- Industrielle Fertigung und Maschinenbau
- Chemikalien und Werkstoffe
- Bau und Infrastruktur
- Biowissenschaften und Gesundheitswesen
- Lebensmittel, Landwirtschaft und Getränke
- Sonstige (Umwelt, Nachhaltigkeit usw.)
- Nach Servicebereitstellungsmodus
- Vor-Ort
- Außerhalb des Standorts/Labor
- Fernzugriff/Digital
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Konformitätsbewertungsleitlinien der Europäischen Kommission und die Auflistungen gegenseitiger Anerkennungsabkommen helfen dabei zu ermitteln, wann Prüfung, Inspektion, Zertifizierung und Kalibrierung erforderlich sind und welche Bewertungsstellen anerkannte Ergebnisse liefern können. Die Materialien zur Multilateralen Anerkennungsvereinbarung von ILAC beschreiben akkreditierte Prüfungs-, Inspektions- und Kalibrierungsaktivitäten, während der Jahresbericht des TIC Council Branchenkontext zu unabhängigen Dienstleistungsanbietern und Normungsarbeiten liefert.
Unternehmensgeschäftsberichte, regulatorische Bekanntmachungen und Investorenmaterialien helfen dabei, Dienstleistungsportfolios, operative Präsenzen, offengelegte Geschäftsbereiche und Nachfrageänderungen gegenzuprüfen. Seriöse Fach- und Finanzpresse kann datierte Akquisitionen oder Marktereignisse klären. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden auf leitende Führungskräfte, Dienstleistungslinienleiter, Labor- und Inspektionsmanager, Beschaffungsfachleute und relevante Branchenspezialisten in der Region Asien-Pazifik, EMEA und Amerika zurückgreifen. Die Befragten würden Sekundärbefunde zu Dienstleistungsnachfrage, Beschaffung, Erbringungsmodus, Kundenbranchen, regionalen Bedingungen, Preisgestaltung und Prognosetreibern überprüfen, wobei die Fragen auf beobachtbare Betriebe und Ausgaben ausgerichtet sind.
Wenn veröffentlichte Nachweise eine Marktgrenze, einen Anteil oder eine Prognoseeingabe nicht klären, würden Folgefragen die gezählte Transaktion und die anwendbare Dienstleistungskategorie klären. Schätzungen würden dann mit regulatorischen Anforderungen, Anbieteroffenlegungen und anderen unabhängigen Indikatoren trianguliert. Widersprüchliche Angaben würden für die Analystenprüfung aufbewahrt und durch zusätzliche Nachweise gelöst, anstatt als Konsens behandelt zu werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 37 % | Führungskräfte (CXO): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 38 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die globalen jährlichen Ausgaben für Prüfung, Inspektion und Zertifizierung von oben nach unten unter Verwendung der genehmigten Dienstleistungsausgabengrenze und überprüft ausgewählte Gesamtwerte von unten nach oben durch Anbieter-Dienstleistungslinien-Zusammenfassungen, offengelegte Vertragsaktivitäten und Stichprobendienstleistungspreise multipliziert mit dem Aktivitätsvolumen. Es trennt ausgelagerte Gebühren von zurechenbaren Betriebsausgaben für identifizierbare interne Dienstleistungen im Bereich Prüfung, Inspektion und Zertifizierung, zählt Kalibrierung innerhalb der Prüfung und zählt ein gebündeltes Engagement einmal.
Dienstleistungstyp-Anteile werden aus Anbieter-Geschäftsbereichsoffenlegungen und der Art der erforderlichen Konformitätsarbeit aufgebaut. Beschaffungsanteile verwenden offengelegte externe Verträge und identifizierbare interne Prüfungs- oder Inspektionsbetriebe. Branchen- und Geografieanteile werden durch die Verteilung regulierter Produkte, installierter Anlagen, Produktion, Handelsexposition und Anbieteraktivität informiert, während Erbringungsmodusanteile die vor Ort, in Laboratorien oder aus der Ferne durchgeführten Arbeiten widerspiegeln. Prognoseeingaben umfassen regulatorische und normative Änderungen, Fertigungs- und Produkteinführungsaktivitäten, Lieferketten-Handel, installierte Anlagenbasen und die Mischung aus interner versus ausgelagerter Kapazität. Multivariate Regression kann diese Indikatoren mit historischen Ausgaben in Beziehung setzen, wobei Szenarioanalysen verwendet werden, wenn Vorschriften oder Handelsbedingungen unterschiedliche Pfade schaffen.
Analysten würden Indikatoren, die unterschiedliche Zeiträume oder Definitionen verwenden, abgleichen und den nächstgelegenen dokumentierten Proxy verwenden, wenn direkte Aktivitätsdaten nicht verfügbar sind. Selektive Lieferantenzusammenfassungen und Stichproben-Preis-mal-Volumen-Prüfungen würden die größeren Dienstleistungslinien testen, wobei Lücken erfasst und gegen offengelegte Geschäftsmischung und Nachfrageindikatoren überbrückt werden. Primäre Befragte würden gebeten, zu beurteilen, ob jede Prognosevariable und ihre Richtung zu den Betriebsbedingungen passen, woraufhin Analysten die variablenspezifischen Annahmen gegen unabhängige Nachweise überprüfen würden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Marktgesamtwerte und Segmentanteile über Vorschriften, Anbieteroffenlegungen, Branchenindikatoren und selektive Lieferanten- oder Kanalprüfungen hinweg und untersuchen dann ungewöhnliche Bewegungen und wesentliche Unterschiede zwischen unabhängigen Schätzungen vor der Freigabe. Eine mehrstufige Überprüfung prüft Quelldaten, Einheiten, Abdeckung, Arithmetik und die Konsistenz jeder Schätzung mit ihrer angegebenen Grenze. Eine erneute Kontaktaufnahme wird ausgelöst, wenn eine Eingabe unklar bleibt, ein Bericht wesentlich von veröffentlichten Nachweisen abweicht oder ein wesentliches Ereignis eine Annahme ändert.
Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches regulatorisches, handels- oder branchenbezogenes Ereignis den Ausblick ändert, und unmittelbar vor der Lieferung einer frischen Quellen- und Berechnungsüberprüfung unterzogen.
Vergleich der Marktgrößenbestimmung für Prüfung, Inspektion und Zertifizierung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Markt für Prüfung, Inspektion und Zertifizierung misst die jährlichen weltweiten Ausgaben für Konformitätsabsicherungsdienstleistungen, einschließlich Kalibrierung, die intern oder von externen Anbietern für Organisationen aller Branchen erbracht werden.
Wesentliche Lücken-Treiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Prognoseeingaben umfassen regulatorische und normative Änderungen, Fertigungs- und Produkteinführungsaktivitäten, Lieferketten-Handel, installierte Anlagenbasen und die Mischung aus interner versus ausgelagerter Kapazität.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 288,3 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 254,41 Mrd. USD (2026) | Auf Basis seines Basiswerts für 2026 liegt diese Schätzung 11,8 % unter dem Wert dieses Berichts für 2027 von 288,3 Mrd. USD, 1 Jahr später. Der Basiswert 2026 und die Prognose 2026–2031 der Seite verwenden eine separat geschätzte interne Komponente kombiniert mit ausgelagerter Aktivität, sodass der veröffentlichte Betrag dem Messjahr 2027 dieses Berichts vorausgeht. |
| Globales Beratungsunternehmen B | 265,6 Mrd. USD (2025) | Auf Basis seines Basiswerts für 2025 liegt diese Schätzung 7,9 % unter dem Wert dieses Berichts für 2027 von 288,3 Mrd. USD, 2 Jahre später. Die Seite berichtet einen Basiswert für 2025 innerhalb einer Reihe 2026–2035 und eine separat identifizierte Kalibrierungsdienstleistungskategorie, sodass der angezeigte Betrag ein früheres Messjahr widerspiegelt. |
Die Analysten von Mordor Intelligence triangulieren Marktgesamtwerte und Segmentanteile über Vorschriften, Anbieteroffenlegungen, Branchenindikatoren und selektive Lieferanten- oder Kanalprüfungen hinweg und untersuchen dann ungewöhnliche Bewegungen und wesentliche Unterschiede zwischen unabhängigen Schätzungen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Prüfung, Inspektion und Zertifizierung und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 288,3 Milliarden USD geschätzt und soll bis 2032 auf 358,4 Milliarden USD wachsen, bei einer CAGR von 4,45 % im Zeitraum 2027–2032.
Welche Kräfte stützen die Nachfrage nach Konformitätsbewertungsdienstleistungen?
EU-Produktsicherheitsregeln verpflichten Hersteller dazu, die Risiken betroffener Produkte vor dem Verkauf zu dokumentieren. Wo angemessen, kann die Dokumentation Prüfberichte von in ihrem Auftrag handelnden Parteien umfassen, während Chinas CCC-Katalog designierte Zertifizierungsstellen für betroffene Produkte erfordert.
Welche Art von Konformitätsbewertungsdienstleistung hat den größten Umsatzanteil?
Prüfung war die größte Dienstleistungsart mit einem Anteil von 61,28 % im Jahr 2026. Zertifizierung soll mit einer CAGR von 4,74 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind führende Anbieter von Prüfungs- und Konformitätsabsicherungsdienstleistungen?
SGS SA, Bureau Veritas SA, Intertek Group plc, TÜV SÜD AG und TÜV Rheinland AG sind führende Anbieter.
Was könnte das Wachstum bei Konformitätsbewertungsdienstleistungen einschränken?
Xinjiang Xiling Information Technology meldete im ersten Halbjahr 2026 niedrigere Cybersicherheitsbewertungsmargen bei seiner hundertprozentigen Tochtergesellschaft Guping Security in China. US-Handelsbeamte meldeten im Jahr 2026 höhere Exporteurkosten und Verzögerungen außerhalb bestehender gegenseitiger EU-Anerkennungsabkommen.
Welche Region führt beim Umsatz aus Konformitätsbewertungsdienstleistungen?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 47,35 % und soll mit einer CAGR von 5,1 % im Zeitraum 2027–2032 am schnellsten wachsen.