
Größe und Marktanteil des Marktes für Abonnement-Abrechnungsmanagement
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
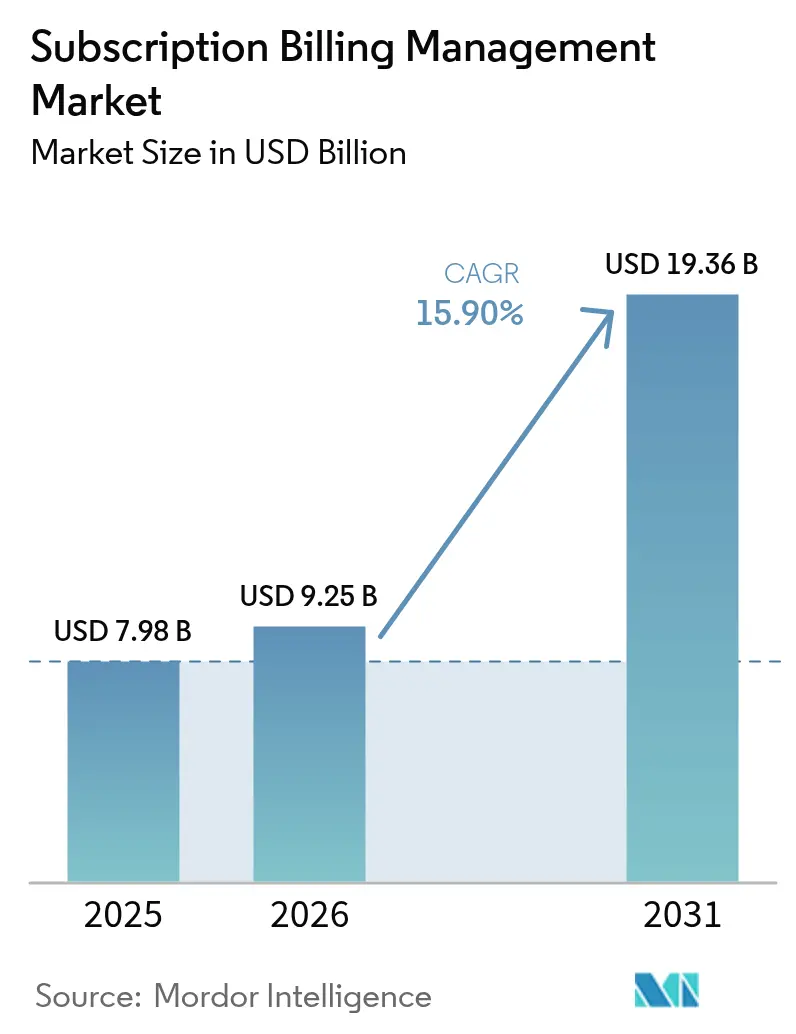
| Marktgröße (2026) | 9.25 Milliarden US-Dollar |
| Marktgröße (2031) | 19.36 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 15.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
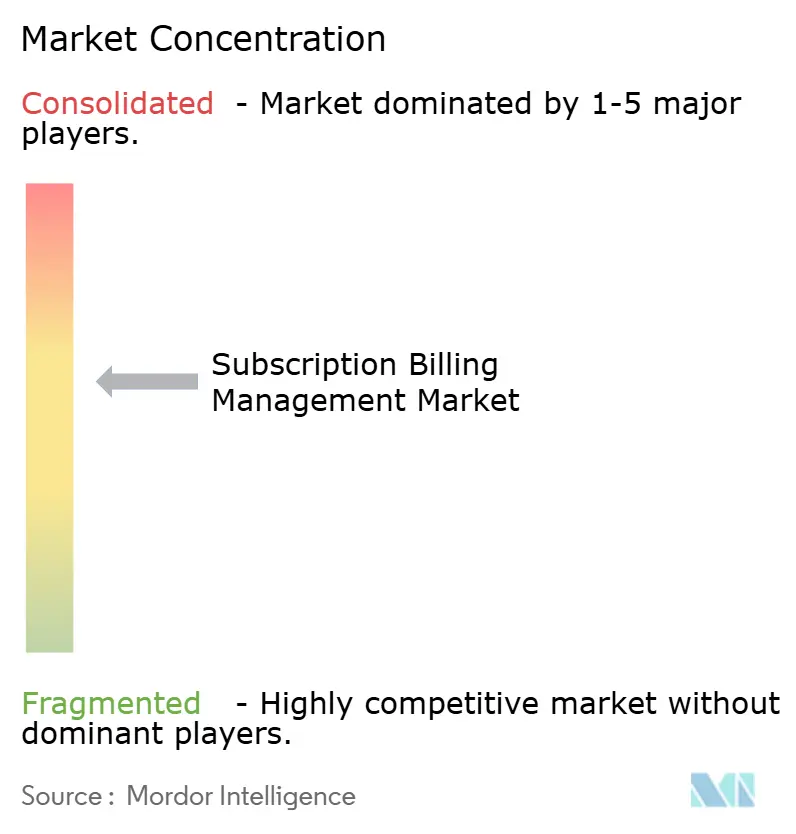
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Abonnement-Abrechnungsmanagement von Mordor Intelligence
Die Größe des Marktes für Abonnement-Abrechnungsmanagement wird im Jahr 2026 auf 9,25 Milliarden USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 7,98 Milliarden USD, wobei die Prognosen für 2031 einen Wert von 19,36 Milliarden USD zeigen – mit einer CAGR von 15,9 % über den Zeitraum 2026–2031. Der Aufschwung resultiert aus dem raschen Wandel hin zu Modellen mit wiederkehrenden Einnahmen, der ausgeweiteten nutzungsbasierten Preisgestaltung bei Cloud-Anbietern sowie Vorschriften, die transparente Rechnungsstellungspraktiken erfordern. Die Cloud-Bereitstellung nimmt eine zentrale Rolle ein, da Unternehmen On-Premise-Infrastrukturen zugunsten elastischer, wartungsfreier Abrechnungssysteme aufgeben, die sich leicht in globale Zahlungsnetzwerke integrieren lassen. Nutzungsbasierte Modelle expandieren am schnellsten in den Bereichen Telekommunikation, Infrastructure-as-a-Service und E-Commerce, die alle Echtzeit-Metering, Multi-Faktor-Authentifizierung und integrierte Betrugskontrollen erfordern. Der Wettbewerbsdruck bleibt hoch, da führende Unternehmenssoftware-Anbieter wie Oracle und SAP ihre installierten Kundenstämme gegen digital-native Spezialisten wie Stripe, Zuora, Chargebee und Recurly verteidigen. Langfristige Rückenwinde überwiegen kurzfristige Gegenströmungen durch zunehmenden Zahlungsbetrug, Datensouveränitätsvorschriften und Integrationskomplexität und signalisieren ein strukturelles statt zyklisches Wachstumsprofil.
Wesentliche Erkenntnisse des Berichts
- Nach Bereitstellungsmodus kommandierte die Cloud-Bereitstellung 75,35 % des Marktanteils am Markt für Abonnement-Abrechnungsmanagement im Jahr 2025; die hybride Cloud verzeichnet eine CAGR von 18,05 % bis 2031.
- Nach Komponente hielt Plattformsoftware im Jahr 2025 einen Umsatzanteil von 79,40 %, während Dienstleistungen voraussichtlich mit einer CAGR von 19,05 % bis 2031 expandieren werden.
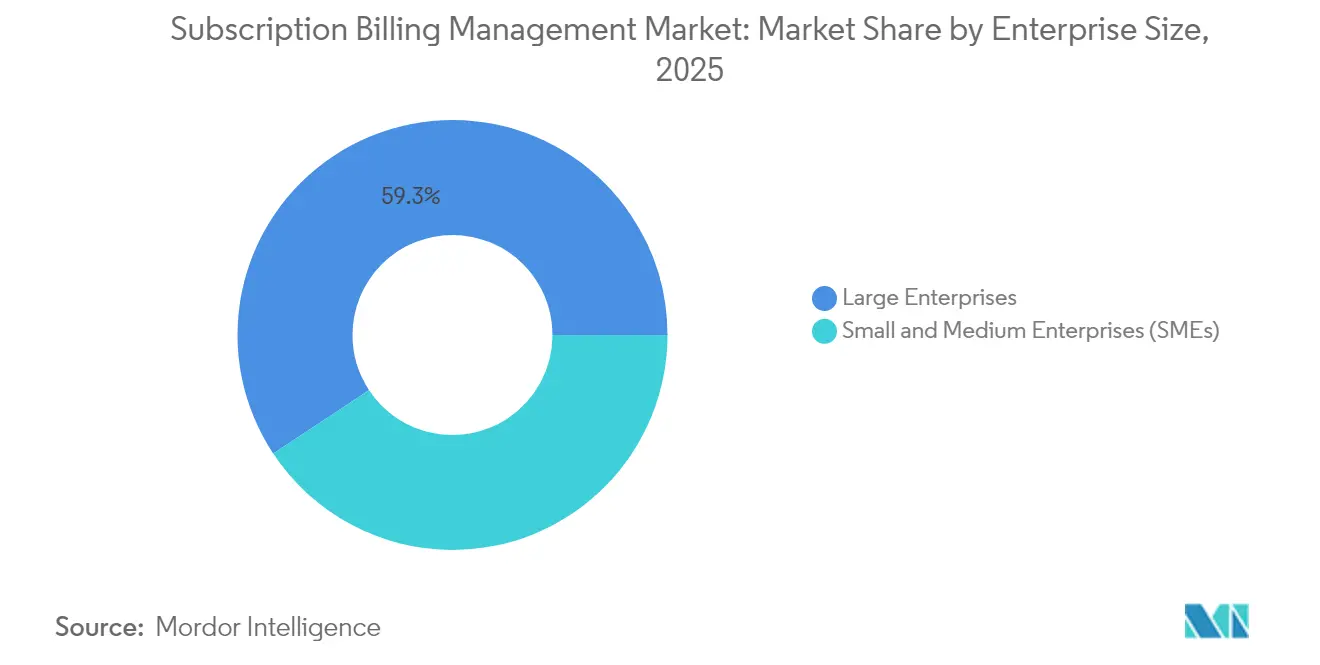
- Nach Unternehmensgröße entfielen auf Großunternehmen 59,30 % der Marktgröße des Marktes für Abonnement-Abrechnungsmanagement im Jahr 2025, während KMU mit einer CAGR von 20,25 % bis 2031 am schnellsten wachsen.
- Nach Endnutzerbranche behielt IT und Telekommunikation im Jahr 2025 einen Anteil von 29,70 %; Einzelhandel und E-Commerce soll bis 2031 mit einer CAGR von 21,35 % zulegen.
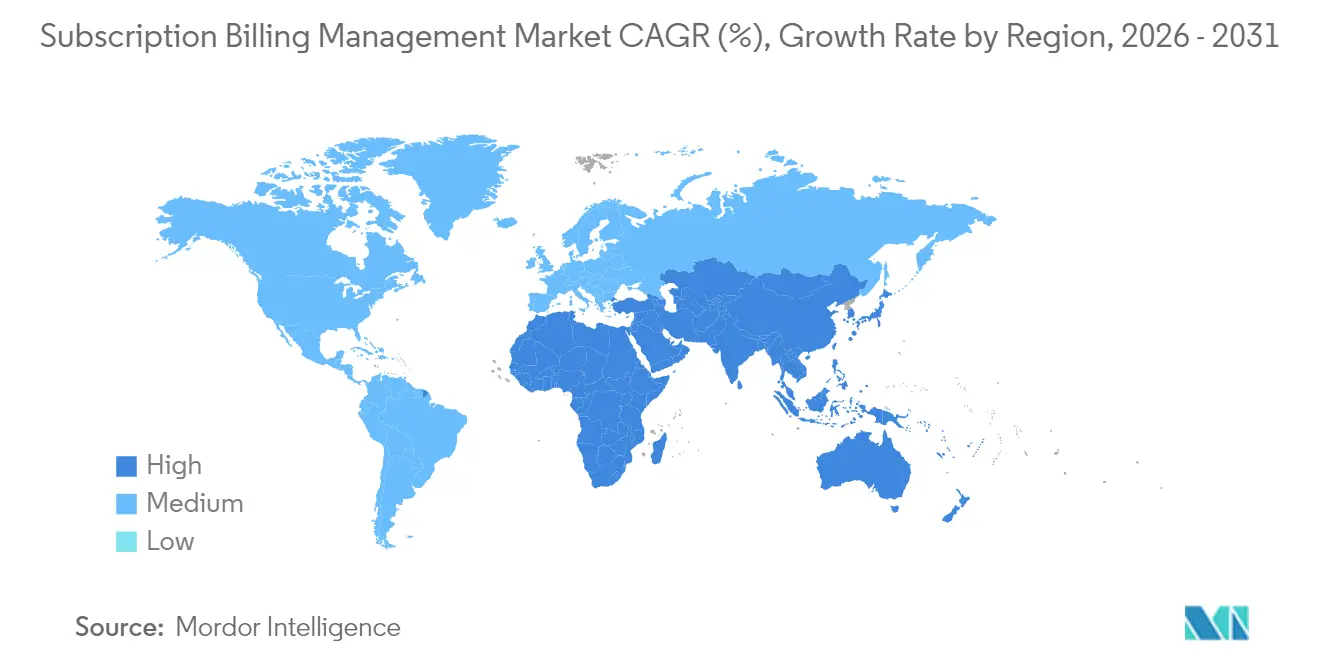
- Nach Geografie führte Nordamerika mit einem Anteil von 39,60 % im Jahr 2025, während Asien-Pazifik über denselben Zeitraum eine CAGR von 21,05 % erzielen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der As-a-Service-Monetarisierung in Telekommunikation und Medien in Nordamerika | +3.2% | Nordamerika, Ausstrahlungseffekte auf die EU | Mittelfristig (2–4 Jahre) |
| Entstehung nutzungsbasierter Preisgestaltung bei Cloud-Infrastrukturanbietern | +4.1% | Global, angeführt von Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck für transparente wiederkehrende Abrechnung gemäß EU PSD2-SCA | +2.8% | EU-Kernbereich, Ausweitung auf MEA | Langfristig (≥ 4 Jahre) |
| Integration digitaler Geldbörsen und Echtzeitzahlungen, die Einzelhandels-Abonnements in Asien vorantreiben | +3.7% | Asien-Pazifik-Kernbereich, Ausstrahlungseffekte auf Lateinamerika | Mittelfristig (2–4 Jahre) |
| Wechsel von Dauerlizenzierung zu SaaS in industriellen Softwarebereichen | +2.6% | Global, frühe Gewinne in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die As-a-Service-Monetarisierung beschleunigt die Einnahmendiversifizierung in der Telekommunikation
Telekommunikationskonzerne kombinieren 5G-Konnektivität mit Unterhaltungs-, IoT- und Edge-Computing-Bundles und nutzen einheitliche Abrechnungssysteme, um mehrseitige Umsatzteilungen sowie hybride Nutzungs- und Abonnementgebühren zu orchestrieren. Die Netflix-inklusiven Tarife von T-Mobile und die Unterhaltungsbundles von Verizon veranschaulichen den Wandel hin zu erlebnisorientierten Angeboten. Modulare Plattformen verkürzen die Zeit bis zur Kassenwirksamkeit durch Automatisierung von Bewertung, Mediation und Partnerabrechnung, unterstützen planbare Cashflows und ermöglichen gleichzeitig Experimente mit Mikrodiensten. Neue Werkzeuge wie Evergents Digital Commerce Bridge ermöglichen es Betreibern, Promotionen und Upsells dynamisch zu schichten und so den durchschnittlichen Umsatz pro Nutzer zu steigern. [1]Evergent, "Evergent startet Digital Commerce Bridge," evergent.com
Nutzungsbasierte Preisgestaltung verändert die Wirtschaftlichkeit der Cloud-Infrastruktur
AWS, Azure und Google Cloud haben die nutzungsbasierte Abrechnung normalisiert und veranlassen Unternehmenskunden, minutengenaues Metering, schwellenwertbasierte Benachrichtigungen und nachträgliche Rechnungsstellung zu fordern. Snowflakes Erfolg mit nutzungsbasierten Verträgen verdeutlicht den Umsatzschwungradeffekt, wenn der Kundenverbrauch im Gleichschritt mit dem gelieferten Wert skaliert. Moderne Abrechnungssysteme verarbeiten Milliarden von Nutzungsereignissen, wenden gestaffelte oder Burst-Preise an und gleichen Steuern über Regionen hinweg in Echtzeit ab. Anbieter berichten von höherer Kundenbindung, da kleinere Einstiegsangebote die Kaufhemmung reduzieren, während Upsell-Pfade in datengesteuerte Preiskurven eingebettet sind.
EU PSD2-SCA-Mandate gestalten Standards zur Zahlungsauthentifizierung um
Die Starke Kundenauthentifizierung erfordert nun zwei Sicherheitsfaktoren für wiederkehrende Zahlungen, was die Betrugsprävention verschärft, jedoch zusätzliche Reibung beim Bezahlvorgang erzeugt. Händler, die niedrige Rückbuchungsquoten und Transaktionswerte unter 30 EUR erzielen, kommen für Ausnahmen infrage, müssen jedoch Echtzeit-Risikobewertung gegenüber Emittenten nachweisen. [2]ProcessOut, "PSD2 SCA-Leitfaden für wiederkehrende Zahlungen," processout.com Globale SaaS-Anbieter haben ihre Abrechnungs-APIs überarbeitet, um eine stufenweise Verifizierung nur dann auszulösen, wenn Risikoschwellenwerte überschritten werden, und so Konversionsraten zu schützen und gleichzeitig Prüfungsanforderungen zu erfüllen. Investitionen in risikobasierte Authentifizierung nehmen zu, wobei führende Zahlungsgateways maschinelles Lernen zur Betrugserkennung in Abonnement-Token-Tresore integrieren.
Integration digitaler Geldbörsen beschleunigt die Akzeptanz von Abonnements in Asien
Alipay+, PayNow und UPI ermöglichen sofortige Inlands- und grenzüberschreitende Mikrozahlungen und senken die Kosten für monatliche oder sogar tägliche Abonnementgebühren. Indien verarbeitete 2023 129,3 Milliarden Echtzeittransaktionen – weit mehr als jeder andere Markt – und schafft damit eine skalierbare Vorlage für gebündelte Inhalts-, Bildungs- und Mikro-Versicherungsangebote. Einheitliche QR-Code-Rahmenwerke in den ASEAN-Märkten und staatliche Unterstützung für eine gleichwertige Datenschutzgesetzgebung erleichtern die Einhaltung von Vorschriften bei regionalen Abrechnungseinführungen. Händler integrieren Geldbörsen-native Checkout-Schaltflächen, die KYC-Daten vorab ausfüllen und Lastschriftmandate genehmigen, wodurch die Abwanderung aufgrund fehlgeschlagener Kartenverlängerungen reduziert wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmender Zahlungsbetrug und steigende Rückbuchungskosten bei grenzüberschreitenden wiederkehrenden Zahlungen | -2.1% | Global, besonders ausgeprägt in grenzüberschreitenden Märkten | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Legacy-ERP/CRM-Integration für Großunternehmen | -1.8% | Unternehmensmärkte in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Datensouveränitätsregeln, die eine zentralisierte Abrechnung in der EU und MEA einschränken | -1.4% | EU-Kernbereich, Ausweitung auf MEA | Langfristig (≥ 4 Jahre) |
| Hohe Wechselkosten, die die Migration von KMU aus eigenentwickelten Systemen hemmen | -1.2% | Globale KMU-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierender Zahlungsbetrug gefährdet grenzüberschreitende Abonnementmodelle
Globale Betrugsverluste beliefen sich 2023 auf 485 Milliarden USD, wobei autorisierte Push-Payment-Betrugsmaschen sprunghaft anstiegen, da Verbraucher dazu verleitet wurden, legitim wirkende Überweisungen zu genehmigen. [3]Europäischer Zahlungsrat, "Bericht über Zahlungsbedrohungen und Betrugstrends 2024," europeanpaymentscouncil.eu Abonnementhändler müssen reibungslose Verlängerungsabläufe mit starken Betrugsabwehrschichten in Einklang bringen und KI-gestützte Musterkennungstools finanzieren, die falsch-positive Ergebnisse reduzieren und das Kundenvertrauen erhalten. Regulatorische Reaktionen wie das britische Erstattungsmandat verlagern die Haftung auf Zahlungsunternehmen und intensivieren Investitionen in adaptive Risikoanalyse-Systeme und netzwerkweite Anomalieerkennung.
Komplexität der Legacy-Integration verzögert die Modernisierung der Unternehmensabrechnung
Multinationale Unternehmen sitzen häufig auf jahrzehntealten ERP- und CRM-Suiten, die benutzerdefinierte Konnektoren, Datenbereinigungen und Workflow-Neugestaltungen erfordern, bevor Abonnementabrechnungssysteme in Betrieb genommen werden können. Projekte erstrecken sich über 12 bis 18 Monate und verursachen hohe Kosten für professionelle Dienstleistungen, was die Einführungsgeschwindigkeit begrenzt. Europas Cloud-Nutzer haben auf unfaire Legacy-Lizenzierungspraktiken hingewiesen, die allein für Office 365-Nutzer zusätzliche Kosten von 560 Millionen EUR (607 Millionen USD) verursachten und damit die versteckten Kosten der Migration unterstreichen. Hersteller, die von einmaligen CAPEX-Verkäufen auf SaaS umstellen, benötigen Abrechnungssysteme, die mehrjährige Verträge, mehrseitige Besteuerung und Kanalpartneraufteilungen bewältigen können, was die Komplexität weiter erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodus:
Cloud-Infrastruktur dominiert die MigrationDie Cloud-Bereitstellung trug 2025 mit 75,35 % zum Umsatz bei, gestützt durch die Nachfrage nach automatisch skalierenden, global verteilten Abrechnungssystemen, die Wartungsaufwände auslagern. Die Marktgröße des Marktes für Abonnement-Abrechnungsmanagement für die Cloud-Bereitstellung wächst bis 2031 mit einer CAGR von 18,05 %, was das Vertrauen der Unternehmen in Sicherheitszertifizierungen öffentlicher Clouds und die Attraktivität nutzungsbasierter Kostenstrukturen widerspiegelt. Stripe Billing, das vollständig als verwalteter Dienst bereitgestellt wird, überschritt eine jährliche Laufrate von 500 Millionen USD, indem es führende Technologieunternehmen mit granularem Metering und automatisierter Abstimmung unterstützte. On-Premise-Installationen bestehen in stark regulierten Branchen fort, die Garantien zur Datenresidenz erfordern, jedoch erodieren verbesserte Verschlüsselung und Private-Cloud-Optionen diese Nische.
Der Migrationsschwung wird durch das Engagement der Anbieter für wöchentliche Veröffentlichungszyklen, unterbrechungsfreie Upgrades und native Integrationen mit über 40 Zahlungsgateways verstärkt. Hybride Architekturen – bei denen sensible Daten in einer privaten Umgebung verbleiben, während Bewertung und Rechnungsstellung in der Cloud stattfinden – fungieren als Übergangslösungen für vorsichtige Unternehmen. Mit zunehmender Cloud-Durchdringung investieren Anbieter in Beobachtbarkeits-Tools, mit denen Finanzteams jedes Nutzungsereignis von der Quelle bis zur Rechnung nachverfolgen können, um Prüfungsrisiken zu mindern und die Einhaltung des Sarbanes–Oxley Acts zu unterstützen.

Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Komponente:
Plattformsoftware führt die Dienstleistungsintegration anPlattformsoftware behielt im Jahr 2025 einen Umsatzanteil von 79,40 % und liefert grundlegende Metering-, Bewertungs- und Umsatzverwaltungsfunktionen. Dienstleistungen wachsen jedoch mit einer CAGR von 19,05 %, da Unternehmen beratende, integrative und verwaltete Betriebsunterstützung suchen. Anbieter bündeln Beschleuniger-Kits, vorgefertigte Konnektoren und regulatorische Änderungspakete, um die Wertschöpfungszeit zu verkürzen, während Partner Konfiguration-als-Code-Pipelines betreiben, die Abrechnungslogik in DevOps-Workflows einbetten.
Beratende Engagements umfassen das Design von Preismodellen, die Markteinführungsbereitschaft und die Einhaltung von Umsatzrealisierungsvorschriften – Bereiche, für die Finanz- und Produktteams oft keine spezialisierten Ressourcen haben. Der Aufstieg von Low-Code-Konfiguration und komponierbaren APIs erweitert die adressierbare Nachfrage, doch die Komplexität steigt, wenn Unternehmen gestaffelte Abonnements mit Verbrauchsüberschreitungen und Kanalwiederverkäufer-Margen kombinieren. Dieser Aufwärtstrend bei Dienstleistungen verdeutlicht, dass der Erfolg im Markt für Abonnement-Abrechnungsmanagement ebenso sehr von Domänenkompetenz wie von der Breite der Softwarefunktionen abhängt.
Nach Unternehmensgröße:
KMU-Akzeptanz beschleunigt sichGroßunternehmen kontrollieren weiterhin 59,30 % des Umsatzes, doch KMU repräsentieren die am schnellsten wachsende Gruppe mit einer CAGR von 20,25 %. Mobile-First-Konsolen, voreingestellte Steuerregeln und nutzungsbasierte Preisgestaltung beseitigen die historischen Barrieren, die eine anspruchsvolle Abrechnung für kleinere Betreiber außer Reichweite hielten. Cloud-Anbieter bündeln Abrechnungsmodule in ihren Marktplatz-Stacks, sodass Mikro-SaaS-Gründer globale Abonnementangebote in Tagen statt Monaten einführen können.
Regulatorische Klarheit kommt auch KMU zugute: Die Negative Option Rule der US-amerikanischen Federal Trade Commission, die im Mai 2025 in Kraft trat, verpflichtet zu klaren Abmeldemechanismen und transparenten Verlängerungen und reduziert den Compliance-Aufwand. Da neue Marktteilnehmer Nischenvertikalen erschließen – Legal-Tech, Creator-Economy und Mikro-E-Commerce – fördern sie eine Long-Tail-Diversifizierung in der Abonnement-Abrechnungsmanagement-Branche, während Unternehmensvolumina weiterhin die Gesamtumsatzstabilität untermauern.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Endnutzerbranche:
Der Einzelhandelswandel treibt das Wachstum anDer Anteil von IT und Telekommunikation von 29,70 % resultiert aus der 5G-Monetarisierung und der Edge-Computing-Paketierung, doch Einzelhandel und E-Commerce soll alle anderen Vertikalen mit einer CAGR von 21,35 % bis 2031 übertreffen. Die Einführung von Kauf-einmal-besitzen-für-immer-Optionen neben Nachfüllabonnements durch das Segment gestaltet die Warenkorbökonomie um und wandelt gelegentliche Käufer in planbare Lifetime-Value-Ströme um. Händler integrieren geldbörsen-native One-Click-Checkouts, Treuepunkt-Abonnements und BNPL-verknüpfte Mitgliedschaften, um die Wiederholungskaufhäufigkeit zu steigern.
Über den Einzelhandel hinaus pilotieren BFSI-Institutionen nutzungsabhängige digitale Bankgebühren, während Versorgungsunternehmen tageszeit abhängige Preisaufschläge evaluieren. Gesundheitstechnologie-Plattformen wechseln von Einzelkonsultationsgebühren zu hybriden Abonnements plus ergebnisbasierten Erstattungen und erweitern damit den Marktanteil des Marktes für Abonnement-Abrechnungsmanagement. Insgesamt puffert die vertikale Diversifizierung den Sektor gegen Zyklizität in einer einzelnen Branche ab.
Geografische Analyse
Markt für Abonnement-Abrechnungsmanagement in Nordamerika
Nordamerika erwirtschaftet 39,60 % des weltweiten Umsatzes, gestützt durch eine ausgereifte SaaS-Durchdringung, etablierte Kartennetzwerke und ein Investorenökosystem, das wiederkehrende Jahresumsätze gegenüber Einmalverkäufen bevorzugt. Das regulatorische Umfeld der Region fördert Experimente: Der California Consumer Privacy Act klärt Einwilligungsanforderungen, ohne spezifische Abrechnungsarchitekturen vorzuschreiben, sodass Anbieter frei innovieren können. US-amerikanische Marktführer wie Stripe, Zuora und Chargebee exportieren ihre Plattformen weltweit, wobei Stripe Billing allein Abonnements für Atlassian und OpenAI abwickelt.
Markt für Abonnement-Abrechnungsmanagement im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 21,05 %. Zahlungsinnovationen, insbesondere Indiens UPI und Singapurs PayNow, senken Transaktionskosten und unterstützen Mikro-Abonnementmodelle, die Geldbörsen in Schritten von unter 1 USD belasten. ASEAN-Regierungen koordinieren grenzüberschreitende QR-Rahmenwerke und harmonisieren Datenschutzgesetze, was regionale Einführungen durch globale Händler vorantreibt. Chinas inländischer Technologie-Stack unterstützt umfangreiche Abonnement-Ökosysteme in den Bereichen E-Commerce, Streaming und In-Game-Wirtschaft, wobei Anbieter jedoch Steuer-, Rechnungsstellungs- und Datenhostingregelungen lokalisieren müssen.
Markt für Abonnement-Abrechnungsmanagement in EMEA und Lateinamerika
Europa spielt eine zentrale Rolle bei der Gestaltung von Compliance-Standards durch PSD2-SCA und den bevorstehenden EU-Datenakt, dessen Souveränitätsklauseln Architekturentscheidungen auch außerhalb des Blocks beeinflussen. Die Implementierungskosten für US-amerikanische Anbieter werden auf zwischen 22 Milliarden USD und 50 Milliarden USD geschätzt, was eine Verlagerung hin zu verteilten Datenspeicherknoten und konfigurierbaren Datenaustausch-Dashboards begünstigt. Aufstrebende Regionen in Lateinamerika, dem Nahen Osten und Afrika liegen beim absoluten Wert zurück, verzeichnen jedoch zweistellige Wachstumsraten, da die Mobilfunkdurchdringung steigt und Echtzeit-Zahlungsinfrastrukturen reifen.

Regulatorisches Umfeld
Das Management der Abonnementabrechnung wird durch konvergierende Anforderungen im Verbraucherschutz und bei der Zahlungsauthentifizierung geprägt, die höhere Standards für die Einwilligungserfassung, Erneuerungsoffenlegungen und Kündigungsparität setzen. In den Vereinigten Staaten hat die Federal Trade Commission (FTC) ihre Negative Option Rule finalisiert (Federal Register, November 2024) und dabei die Standards für ausdrückliche Zustimmung, das Verbot wesentlicher Falschdarstellungen und einfach nutzbare Kündigungsabläufe, die dem Anmeldeprozess vergleichbar sind, verschärft. Im Vereinigten Königreich legt der Digital Markets, Competition and Consumers Act 2024 Pflichten für Händler fest, die vorvertragliche Informationen und verstärkte Erneuerungskontrollen für Abonnementverträge betreffen. Das britische Department for Business and Trade veröffentlichte im April 2026 seine Konsultationsantwort und signalisierte damit einen Starttermin im Frühjahr 2027 für das neue Regelwerk für Abonnementverträge.
Zahlungs- und Datenregeln wirken sich ebenfalls auf die Abrechnungsarchitektur aus. In Europa erfordert die PSD2 Strong Customer Authentication weiterhin eine Zwei-Faktor-Authentifizierung in vielen Szenarien wiederkehrender Zahlungen, was Abrechnungssysteme zu Tokenisierung, Ausnahmelogik und risikobasierten Step-up-Abläufen drängt. Getrennt davon führt der EU Data Act (Durchsetzung ab Januar 2027) Wechsel- und Portabilitätspflichten für Cloud- und SaaS-Dienste ein, wodurch Offboarding, Datenexport und Vertragsausstiegs-Workflows zu erstrangigen Produktanforderungen für Abonnementplattformen werden. Er verstärkt zudem die Notwendigkeit prüfbarer Protokolle über Erneuerungen, Kündigungen und Anfragen zum Datenaustausch hinweg.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Managements der Abonnementabrechnung konzentriert sich auf einen Lead-to-Cash-Orchestrierungsfluss, der Go-to-Market-Systeme mit Finanzsystemen verbindet. Vorgelagerte Eingaben stammen aus CRM und CPQ (Kundendaten, Produktkatalog und kommerzielle Bedingungen) sowie aus Nutzungsquellen wie Anwendungen, Netzwerken und Geräten, die Messereignisse ausgeben. Zentrale Abonnementplattformen (zum Beispiel Zuora, Recurly, Evergent, Kansys und Stripe Billing) führen Vermittlung, Bewertung, Rechnungsstellung, Proration, Steuerlogik und Mahnwesen durch und leiten anschließend Finanzbuchungen an ERP- und Finanzsuiten (wie Oracle und SAP) für Umsatzverbuchung, Inkasso und Abschluss weiter.
Nachgelagert übernehmen Zahlungsdienstleister und Zahlungsmethoden-Anbieter (Karten, Wallets und Bankverbindungen) Autorisierung, Abwicklung, Rückerstattungen und Chargeback-Bearbeitung, während Analyse- sowie Betrugs- oder Risikotools zunehmend inline arbeiten, um wiederkehrende Umsätze zu schützen. Der wichtigste operative Engpass ist die Integration über fragmentierte Silos von Verträgen, Preisgestaltung und Nutzungsdaten hinweg, was zu Umsatzverlusten und Prüfungslücken führen kann. Infolgedessen setzen Anbieter und Systemintegratoren auf API-first, ereignisgesteuerte Integrationsbackbones und vorgefertigte Konnektoren, um CRM mit Abrechnung und Abrechnung mit dem Hauptbuch zu verbinden. Bei Modellen für physische Güter und hybride Dienstleistungen sind zusätzliche Übergaben an Auftragsmanagement- und Fulfillment-Systeme erforderlich, damit Lieferung und Aktivierung mit den Abrechnungsmeilensteinen übereinstimmen, was die Bedeutung gut verwalteter Produktkataloge und Kontrollen für Vertragsänderungen erhöht.
Wettbewerbslandschaft
Der Markt für Abonnement-Abrechnungsmanagement ist mäßig konzentriert. Etablierte Unternehmenssoftware-Anbieter wie Oracle, SAP und Salesforce betten Abonnementmodule in umfassendere Finanz-Clouds ein und nutzen die Klebrigkeit ihrer installierten Kundenstämme. Pure-Play-Spezialisten wie Zuora, Chargebee, Recurly und Paddle differenzieren sich durch agile Produkt-Roadmaps, vertikale Beschleuniger und Freemium-Einstiegsangebote, die bei wachstumsstarken, digital-nativen Unternehmen Anklang finden. Öffentliche Cloud-Anbieter positionieren Abrechnung als ergänzende Funktion – AWS Billing Console, Microsoft Azure Plan – weiten das Metering jedoch selten auf Dienste Dritter aus, was unabhängigen Anbietern Raum lässt.
Strategische Maßnahmen konzentrieren sich auf drei Ansätze. Erstens, Plattformkonsolidierung: Zuora stimmte im Oktober 2024 einer Übernahme durch GIC und Silver Lake für 1,7 Milliarden USD zu, was signalisiert, dass Private Equity Wert darin sieht, Abonnentendaten, Preisfindungsmechanismen und Analysen in großem Maßstab zu kombinieren (Zuora-Pressemitteilung). Zweitens, vertikale Spezialisierung: Evergent zielt auf Telekommunikation und Medien ab, während Ordway B2B-SaaS anspricht. Drittens, horizontale Expansion: Stripe schichtet Umsatzrealisierungs-, Steuer- und Betrugsmodule auf seine Abrechnungsinfrastruktur und strebt eine End-to-End-Monetarisierungssuite an.
Technologische Differenzierung konzentriert sich nun auf KI. Recurlys Start von maschinellen Lernwerkzeugen für das Abonnentenwachstum im Februar 2025 spiegelt ein branchenweites Wettrennen wider, unfreiwillige Abwanderung zu reduzieren, Preisgestaltung zu optimieren und den Lifetime Value zu prognostizieren. Anbieter betten erklärbare KI in Dashboards ein, damit Finanzleiter Preisanpassungen rechtfertigen und Liquiditätspositionen unter verschiedenen Verbrauchsszenarien prognostizieren können. Wettbewerbsintensität wird daher nicht nur durch ausgelieferte Funktionen, sondern auch durch das Tempo der bereitgestellten intelligenten Automatisierung definiert.
Branchenführer im Markt für Abonnement-Abrechnungsmanagement
Salesforce.com, Inc.
SAP SE
Oracle Corporation (Netsuite)
Apttus Corporation
Amazon Web Services, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Abonnement-Abrechnungsmanagement
- Apttus Corporation
- Oracle Corporation (NetSuite)
- SAP SE
- Salesforce.com Inc.
- Amazon Web Services
- Recurly Inc.
- Stripe Inc.
- Paddle.com Market Ltd.
- Chargify LLC (Scaleworks)
- Vindicia Inc.
- BillingPlatform.com
- Gotransverse LLC
- Zuora Inc.
- 2Checkout / Verifone
- Chargebee Inc.
- Zoho Corporation Pvt. Ltd.
- FastSpring
- PayPal Holdings Inc.
- CloudBlue (Ingram Micro)
- Payrix (Worldpay/FIS)
Lesen Sie die Analyse der Abonnement-Abrechnungsmanagement-Unternehmen

Marktchancen und Zukunftsaussichten
Eine klare Chance liegt in der Erweiterung einer einheitlichen Monetarisierung über Web, App-Stores und lokale Zahlungsmethoden hinweg, ohne die Kontinuität der Abonnentendatensätze zu unterbrechen. Zum Beispiel fügte RevenueCat im April 2026 Unterstützung für den Verkauf von Stripe-Billing-Produkten in Web-Kaufabläufen hinzu. Dies verweist auf die anhaltende Nachfrage, mobile Abonnement-Intelligenz mit Web-Checkout und verwalteten Zahlungen zu verbinden, damit Teams Berechtigungen, Rechnungsstellung und Erneuerungen kanalübergreifend abstimmen können. Getrennt davon werden Produkt-Roadmaps zur Reduzierung unfreiwilliger Abwanderung durch lokalisierte Preisgestaltung und Währungskonsistenz von großen Anbietern kommerzialisiert, darunter Stripe mit der Einführung von Adaptive Pricing für Abonnements, um die Preisdarstellung und Erneuerungen über Märkte hinweg besser abzustimmen.
Auch die compliance-getriebene Modernisierung schafft Freiraum für Anbieter, die prüfbereite Kündigungs-, Erneuerungshinweis- und Authentifizierungskontrollen in konfigurierbare Workflows verpacken. Mit der im November 2024 finalisierten FTC-Negative-Option-Rule, die die Anforderungen an klare Zustimmung und einfache Kündigung verschärft, und dem britischen DMCCA-Abonnementregime, das auf die Umsetzung zusteuert (Konsultationsantwort im April 2026 veröffentlicht, mit einem signalisierten Start im Frühjahr 2027), stehen globale Händler vor einer mehrjurisdiktionalen Betriebslast, die durch richtliniengesteuerte Vorlagen, Nachweisprotokolle und Self-Service-Präferenzzentren verringert werden kann. Gleichzeitig erhöhen Sicherheitsstandards für Zahlungen wie PCI DSS 4.0.1, das bis 2025 zur einzigen verbindlichen Version wird, den Wert von Anbietern, die den PCI-Geltungsbereich durch Token-Vaults und eingebettete Zahlungskomponenten minimieren können, während sie weiterhin komplexe nutzungsbasierte und hybride Preismodelle im großen Maßstab unterstützen.
Recent Industry Developments in Markt für Abonnement-Abrechnungsmanagement
- Juni 2026: Salesforce unterzeichnete eine endgültige Vereinbarung zur Übernahme von m3ter, einer Mess- und Bewertungsplattform für die verbrauchsbasierte Monetarisierung. Die Vereinbarung erweitert die Fähigkeiten von Salesforce Revenue Cloud im Bereich der hochvolumigen Nutzungsvermittlung und -bewertung und richtet den Abrechnungsbetrieb an nutzungsbasierten und hybriden Preismodellen aus.
- Juli 2025: Salesforce führte Agentforce for Revenue ein und erweiterte Revenue Cloud um KI-gestützte Workflows über den gesamten Umsatzlebenszyklus. Dies erweiterte das Angebot des Unternehmens für einheitliche Quote-to-Cash- und Abonnementabläufe auf einer einzigen Plattform und erhöhte den Wettbewerbsdruck auf eigenständige Abrechnungsanbieter.
- Juni 2024: Salesforce führte neue Funktionen zur Transformation des Umsatzlebenszyklusmanagements innerhalb von Revenue Cloud ein. Das Update verstärkte die Verschiebung hin zu integrierter Abrechnung, Rechnungsstellung und Umsatzbetrieb, eingebettet in Enterprise-CRM-Ökosysteme, und erhöhte die Erwartungen an native Integrationen und Automatisierung.


Markt für Abonnement-Abrechnungsmanagement Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Software und zugehörige Dienstleistungen, die Unternehmen bei der Verwaltung der Abonnementabrechnung unterstützen, einschließlich wiederkehrender Rechnungsstellung, Erneuerungen, Proration, nutzungsbasierter Berechnung und Umsatzworkflows im Zusammenhang mit Abonnementkonten.
Ausschlüsse des Geltungsbereichs: Ausgeschlossen sind der allgemeine Wert der Zahlungsabwicklung, Verbraucherausgaben für Abonnements sowie nicht verwandte Finanztools, die keine Workflows zur Abonnementabrechnung verwalten.
Übersicht der Segmentierung
- Nach Komponente
- Software
- Dienstleistungen
- Nach Bereitstellungsmodus
- On-Premise
- Cloud
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und Mittlere Unternehmen (KMU)
- Nach Endnutzerbranche
- Einzelhandel und E-Commerce
- BFSI
- IT und Telekommunikation
- Medien und Unterhaltung
- Öffentlicher Sektor und Versorgungsunternehmen
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südostasien
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Golf-Kooperationsrat
- Türkei
- Israel
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk-Research
Desk-Research hilft uns, die Grenzen zu setzen und die erste Version des Marktmodells aufzubauen, bevor die Interviews beginnen. Wir stützen uns hauptsächlich auf öffentliche und offizielle Quellen, die Muster der Unternehmenssoftware-Einführung und die Richtung des digitalen Handels zeigen, wie etwa Einreichungen bei der US SEC, Veröffentlichungen des US Bureau of Economic Analysis, Unternehmensstatistiken des US Census Bureau, Veröffentlichungen der OECD zur digitalen Wirtschaft und makroökonomische Indikatoren der Weltbank.
Wir verwenden auch Geschäftsberichte von Unternehmen, Investorenpräsentationen, Preisseiten und Produktdokumentationen, um gängige Abrechnungsfunktionen, Paketierungen und die Art zu verstehen, wie Anbieter für Nutzung oder Sitzplätze abrechnen. Patente und peer-reviewte Fachzeitschriften werden selektiv genutzt, um die Richtung der Automatisierung und der Abrechnungskontrollen zu validieren, und eine kostenpflichtige Datenbank für Unternehmensfinanzen und Nachrichten wird herangezogen, um Umsatzaufteilungen zu überprüfen, wenn Offenlegungen begrenzt sind. Die hier aufgeführten Desk-Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um Annahmen zu überprüfen, die Desk-Research nicht gut bestätigen kann, insbesondere Preislogik, Timing der Einführung und die Art, wie Unternehmen Abrechnung mit angrenzenden Abonnementabläufen bündeln. Wir interviewen eine Mischung aus Softwareanbietern, Implementierungspartnern und Unternehmenskäufern in wichtigen Regionen, damit Lücken im Bereitstellungsmix, den Erneuerungsraten und der Akzeptanz nutzungsbasierter Abrechnung geschlossen und anschließend mit mehreren Standpunkten überprüft werden können.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 39% | CXOs: 13% | APAC: 51% |
| Mid-Tier: 40% | Funktions-/Bereichsleiter: 28% | EMEA: 31% |
| Kleinere Akteure: 21% | Manager: 59% | Amerika: 18% |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Ausgabepools für Unternehmenssoftware nach Region und wichtiger Endnutzung mithilfe von Adoptionsindikatoren in das Management der Abonnementabrechnung gefiltert werden. Die Aufteilung wird anschließend anhand von Marktfingerabdrücken geformt, die diesen Markt üblicherweise bewegen, wie etwa die Präferenz zwischen Cloud und On-Premise, der Anteil der Abonnementunternehmen, die nutzungsbasierte Preisgestaltung einführen, die durchschnittliche Vertragsdauer, die Länge des Implementierungszyklus und die Rate von Erneuerungen und Upgrades bei Tools für wiederkehrende Umsätze.
Um die Ergebnisse fundiert zu halten, bestätigen wir die Gesamtwerte durch selektive Bottom-up-Prüfungen wie stichprobenweise erhobene Anbieterpreise, umgerechnet in Bandbreiten des jährlichen Vertragswerts, Kanalprüfungen mit Integratoren zu typischen Projektgrößen und einfache Volumen-nach-ASP-Näherungen für wichtige Kundengruppen. Wenn Offenlegungen unvollständig sind, werden Lücken durch Peer-Group-Benchmarks (zum Beispiel ähnliche Einführung von Software für Umsatzabläufe) behandelt und anschließend angepasst, nachdem Interviews die realistischen Attach-Raten und das Rabattverhalten bestätigt haben.
Prognosen werden mithilfe von Szenarioanalysen erstellt, die durch kurzfristige Trendglättung unterstützt werden, da Kaufzyklen und Budgetrücksetzungen von Jahr zu Jahr Rauschen erzeugen können. Annahmen zur Geschwindigkeit der Cloud-Migration, zur Durchdringung von Abonnementmodellen in Zielbranchen und zur Preisentwicklung für nutzungsbasierte Stufen werden mit Experten überprüft, und anschließend wenden wir konservative, Basis- und optimistische Pfade an, bevor wir die zentrale Prognoselinie finalisieren.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation von Desk-Signalen, Interview-Feedback und unabhängigen Plausibilitätsprüfungen validiert, wie etwa der Richtung der Unternehmenssoftware-Ausgaben und öffentlichen Kommentaren zur Nachfrage nach Tools für wiederkehrende Umsätze. Ausreißer werden frühzeitig markiert, und die zugrunde liegenden Annahmen werden erneut überprüft, bevor die Gesamtwerte in regionale und Endnutzeransichten einfließen dürfen. Eine zweite Analystenprüfung wird durchgeführt, um zu bestätigen, dass Definitionen, Währungsumrechnungen und Wachstumsberechnungen im gesamten Modell konsistent bleiben.
Der Bericht wird jährlich aktualisiert, und wir führen auch Zwischenprüfungen durch, wenn wesentliche Ereignisse eintreten, die Annahmen verändern können, wie größere Preisänderungen, makroökonomische Schocks oder umfassende Produktneupositionierungen bei Abonnement-Tools. Vor der Auslieferung werden die aktuellsten Zahlen erneut validiert, und es wird ein abschließender Durchgang durchgeführt, damit Kunden zum Zeitpunkt der Veröffentlichung die aktuellste verfügbare Sicht erhalten.
Marktgröße des Managements der Abonnementabrechnung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für das Management der Abonnementabrechnung können unterschiedlich aussehen, selbst wenn das Thema ähnlich klingt, da jeder Herausgeber sein eigenes Timing, seine eigene Währungsbehandlung und seine eigene Abgrenzung dessen wählt, was als Abrechnung im Gegensatz zu angrenzenden Umsatzabläufen gilt. In der Praxis können kleine Unterschiede darin, wie Cloud-Abonnements annualisiert werden und wie Dienstleistungen behandelt werden, den endgültigen Wert um einen merklichen Betrag verschieben.
Die wichtigsten Treiber der Abweichungen sind hier der Aktualisierungsrhythmus und die Preislogik, da nutzungsbasierte Abrechnung und gestufte Pläne die effektiven ASPs im Laufe des Jahres verändern, und das Timing der Währungsumrechnung kann die globalen Gesamtwerte verschieben, selbst wenn die lokale Nachfrage stabil ist. Durch die Aktualisierung von Preisprüfpunkten und dem Umrechnungszeitpunkt nahe am Schätzjahr sowie durch die erneute Überprüfung mittels Interviews mit Softwareanbietern und Implementierern wird der Wert für 2026 in dieser Studie konsistent gehalten – eine von Mordor Intelligence angewandte Modellierungsentscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,25 Mrd. USD (2026) | |
| Fachzeitschrift A | 8,47 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und kann längerfristige Annahmen in das nahe Jahr einfließen lassen, und ihre Aufteilung zwischen Dienstleistung und Software ist nicht klar mit beobachteten Vertragspreisen und Annualisierungsregeln verknüpft. |
| Branchenportal B | 8,55 Mrd. USD (2025) | Stützt sich auf eine Momentaufnahme eines einzelnen Jahres mit begrenzter Klarheit über den Zeitpunkt der Währungsumrechnung und die Preisgestaltung nutzungsbasierter Stufen, was den Anstieg von Jahr zu Jahr durch Stufenwechsel und Erneuerungserweiterungen unterschätzen kann. |
Betrachtet man die drei Werte, so erklärt sich der Großteil der Streuung durch das verwendete Schätzjahr, die Art der Annualisierung der Preisgestaltung für Abonnements und ob das Timing der Währungsumrechnung auf denselben Zeitraum abgestimmt ist. Unser Ansatz bleibt anhand einiger wiederholbarer Schritte nachvollziehbar, was es Käufern erleichtert, die Zahl auf Adoptionssignale und realistisches Vertragsverhalten zurückzuführen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Abonnement-Abrechnungsmanagement und wie schnell wächst er?
Der Markt wird im Jahr 2026 auf 9,25 Milliarden USD geschätzt und soll bis 2031 auf 19,36 Milliarden USD ansteigen, was einer CAGR von 15,90 % entspricht.
Welches Bereitstellungsmodell führt bei der Akzeptanz im Bereich Abonnement-Abrechnung?
Die Cloud-Bereitstellung führt mit einem Anteil von 75,35 % im Jahr 2025, da Unternehmen elastische, wartungsfreie Infrastruktur bevorzugen, die mit dem Nutzungsvolumen skaliert und die Einhaltung von Vorschriften vereinfacht.
Welche Branchen übernehmen die Abonnement-Abrechnung am schnellsten?
Einzelhandel und E-Commerce verzeichnen mit einer CAGR von 21,35 % bis 2031 die schnellste Akzeptanz, getrieben durch geldbörsen-basierte Checkouts und Echtzeitzahlungen; IT und Telekommunikation halten derzeit mit 29,70 % den größten Anteil.
Welche Regionen bieten die stärksten Wachstumschancen?
Asien-Pazifik expandiert mit einer CAGR von 21,05 %, da die Durchdringung mobiler Geldbörsen 90 % übersteigt und Regulierungsbehörden grenzüberschreitende Zahlungsstandards harmonisieren.
Was sind die wesentlichen Herausforderungen, denen Unternehmen bei der Modernisierung von Abrechnungssystemen gegenüberstehen?
Zu den wichtigsten Hindernissen zählen zunehmender grenzüberschreitender Zahlungsbetrug, komplexe Legacy-ERP/CRM-Integrationen, die sich über 12 bis 18 Monate erstrecken können, sowie Datensouveränitätsregeln, die zentralisierte Architekturen erschweren.
Wie konzentriert ist die Wettbewerbslandschaft?
Die fünf führenden Anbieter kontrollieren rund 60 % des Segmentumsatzes, was auf eine moderate Konzentration hinweist, die spezialisierten und regionalen Anbietern weiterhin Raum lässt.
Seite zuletzt aktualisiert am:



