
Marktgröße und Marktanteil für konvergente Abrechnung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
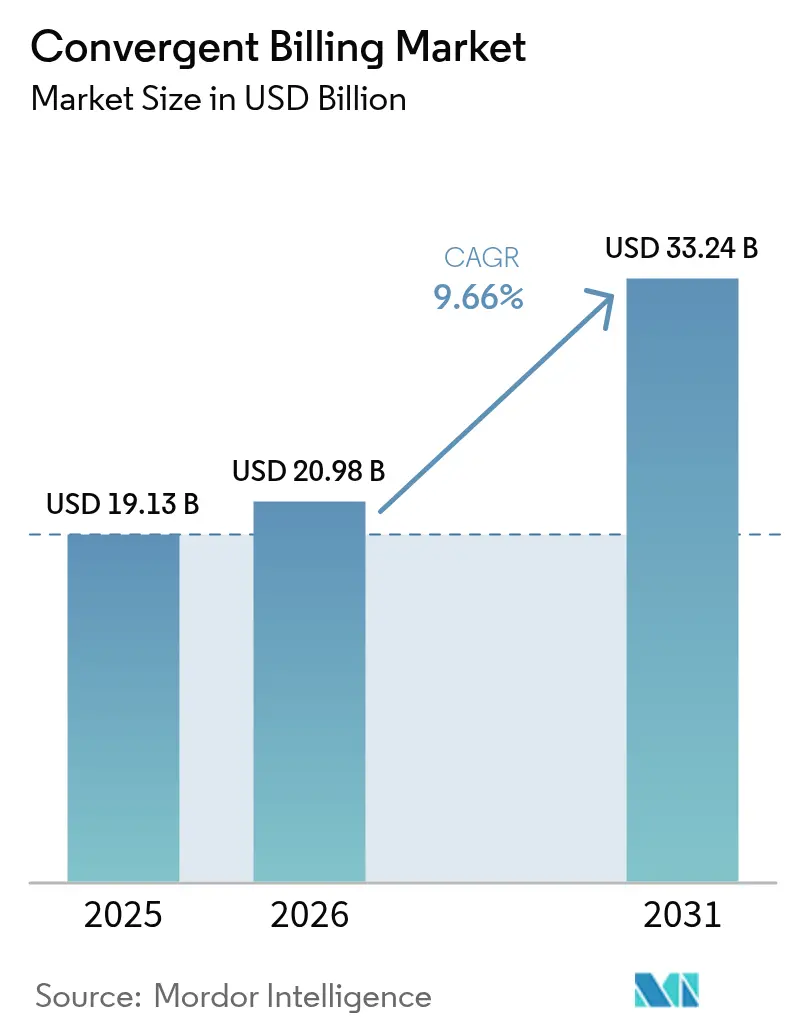
| Marktgröße (2026) | 20.98 Milliarden US-Dollar |
| Marktgröße (2031) | 33.24 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für konvergente Abrechnung von Mordor Intelligence
Die Marktgröße für konvergente Abrechnung wird voraussichtlich von USD 19,13 Milliarden im Jahr 2025 auf USD 20,98 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 9,66 % über 2026–2031 USD 33,24 Milliarden erreichen. Betreiber skalieren einheitliche Monetarisierungsplattformen, sodass eine einzige Engine 5G-Netzwerk-Slices, gebündelte Over-the-Top (OTT)-Inhalte, Internet-der-Dinge (IoT)-Flotten und Prepaid-Wallets in Echtzeit verarbeiten kann. Der Schutz von Einnahmen erfordert eine richtliniengesteuerte Abrechnung, die innerhalb von Millisekunden funktioniert – eine Anforderung, die Ericsson dazu veranlasste, sein cloud-natives Abrechnungssystem im Jahr 2024 zu vermarkten, und die AT&T dazu bewog, seine fünfjährige Plattformpartnerschaft mit Amdocs zu erneuern.[1]Amdocs, "Amdocs und AT&T verlängern strategische Partnerschaft," amdocs.com Dienste, die Integration, Beratung und verwalteten Betrieb umfassen, beschleunigen sich schneller als Software, da Betreiber mehrjährige Legacy-Migrationen auslagern. Die Cloud-Bereitstellung überholt schnell On-Premise-Installationen, da elastische Skalierung die Abrechnungsinfrastruktur an den schwankenden Datenverkehr anpasst und Investitionsausgaben einspart. Geografisch gesehen erzielt Nordamerika derzeit den höchsten Umsatz, während die Region Asien-Pazifik am schnellsten wächst, da indische und chinesische Betreiber Fintech, Handel und Medien in Super-App-Ökosysteme bündeln. Die Wettbewerbsintensität steigt, da Hyperscaler mit Software-as-a-Service (SaaS)-Modulen in den Markt für konvergente Abrechnung eintreten, aber die meisten Kommunikationsdienstleister (KDAs) nennen Qualifikationslücken bei cloud-nativen Business-Support-Systemen (BSS) nach wie vor als das Haupthindernis für umfassende Plattformwechsel.
Wichtigste Erkenntnisse des Berichts
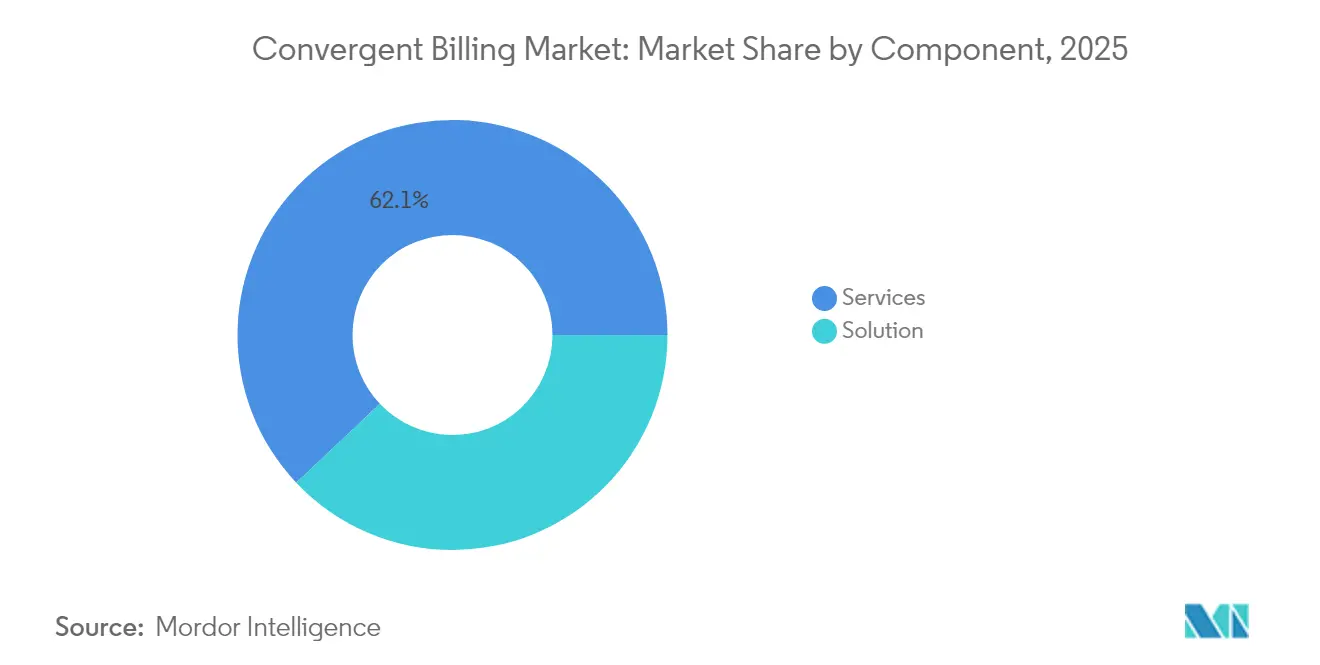
- Nach Komponente entfielen im Jahr 2025 62,05 % des Marktanteils für konvergente Abrechnung auf Dienste, während der Diensteumsatz bis 2031 voraussichtlich mit einer CAGR von 10,78 % wachsen wird.
- Nach Bereitstellungsmodell entfiel im Jahr 2025 das Cloud-Segment auf 45,78 % der Marktgröße für konvergente Abrechnung, und es wird prognostiziert, dass es bis 2031 eine CAGR von 10,47 % verzeichnen wird.
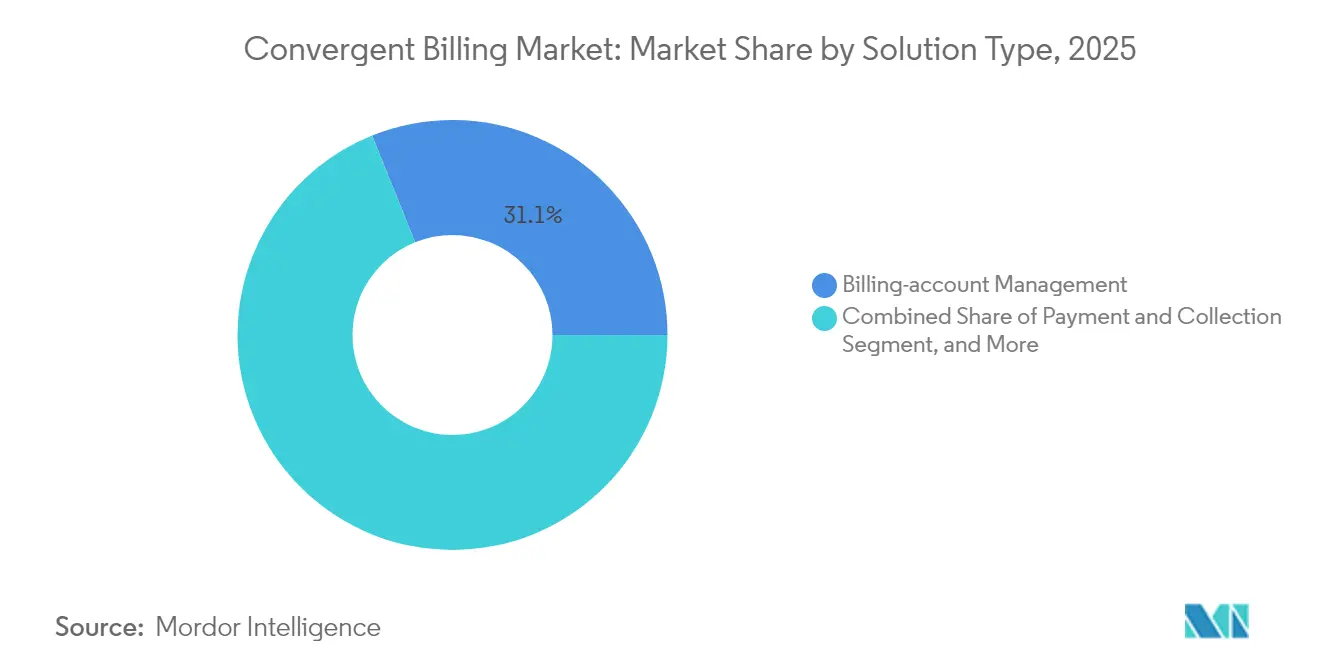
- Nach Lösungstyp werden Kundenbeziehungsmanagement-Module mit der schnellsten CAGR von 9,86 % wachsen, obwohl die Abrechnungskontoverwaltung im Jahr 2025 den größten Anteil von 31,10 % an der Marktgröße für konvergente Abrechnung behielt.
- Nach Betreibertyp hielt das Festnetz im Jahr 2025 35,10 % des Marktanteils für konvergente Abrechnung, und Mobilfunkanwendungen werden bis 2031 voraussichtlich mit einer CAGR von 10,23 % wachsen.
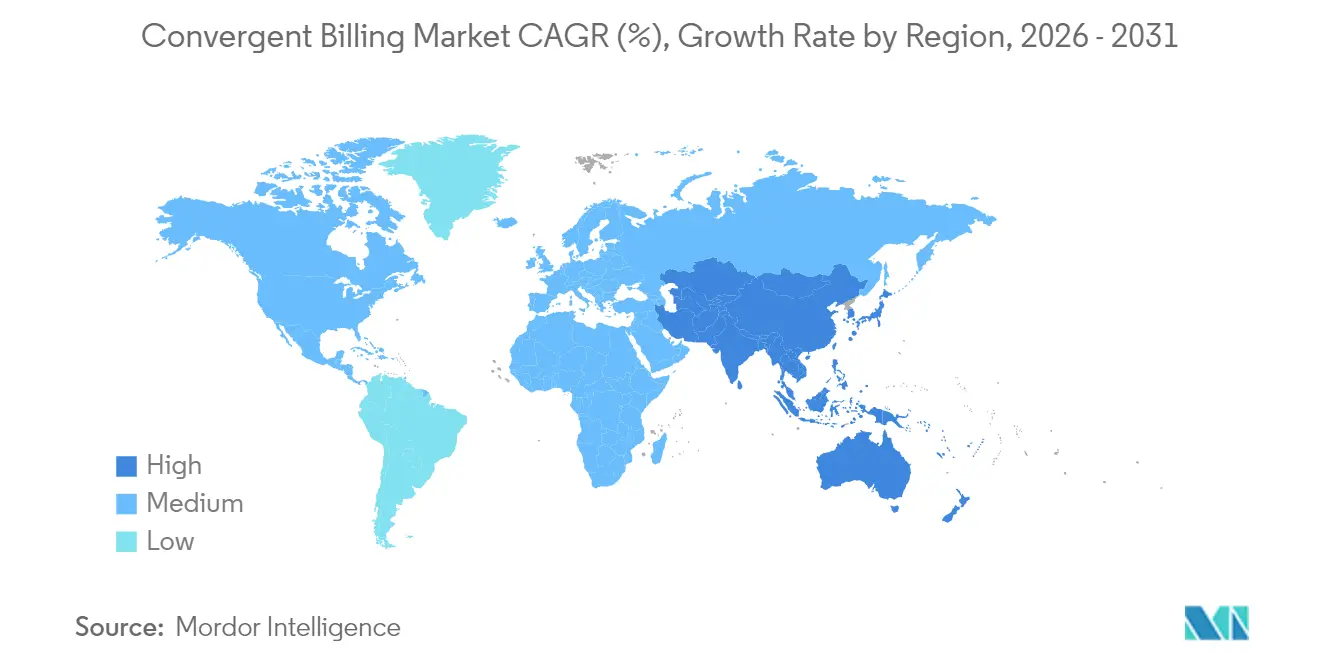
- Nach Region trug Nordamerika im Jahr 2025 32,30 % zur Marktgröße für konvergente Abrechnung bei, während Asien-Pazifik bis 2031 voraussichtlich eine CAGR von 10,19 % erreichen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Echtzeit-Monetarisierung von 5G-Netzwerk-Slicing | +2.1% | Global, mit früher Dynamik in Südkorea, Japan und Nordamerika | Mittelfristig (2–4 Jahre) |
| Bündelung von Telekommunikations- und OTT/IoT-Diensten | +1.8% | Nordamerika, Europa, städtische Ballungsräume in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Einführung cloud-nativer Microservices-Abrechnung | +1.6% | Global, angeführt von Tier-1-Betreibern in Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| KI-gestützte Umsatzsicherung und Betrugserkennung | +1.3% | Global, mit höherem ROI in prepaid-lastigen Regionen im Nahen Osten und Afrika sowie in Südasien | Mittelfristig (2–4 Jahre) |
| Schnelles Wachstum von Prepaid-Digital-Wallets im Nahen Osten und Afrika | +1.5% | Naher Osten und Afrika, Südasien | Kurzfristig (≤ 2 Jahre) |
| Aufkommende Nachfrage nach B2B-Privatnetzabrechnung | +1.5% | Nordamerika, Europa, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Echtzeit-Monetarisierung von 5G-Netzwerk-Slicing
Kommerzielle Slices sind nach wie vor selten – weniger als 15 % der Kommunikationsdienstleister hatten Slicing bis Mitte 2024 monetarisiert –, aber frühe Projekte belegen, dass Premium-Preisgestaltung realisierbar ist. TIM Brasil und Ericsson starteten das erste brasilianische Standalone-Slice für Agribusiness-IoT und berechneten einen Aufschlag von 30 % gegenüber dem Standard-Mobilbreitband.[2]Ericsson, "Ericsson Abrechnungssystem ermöglicht Echtzeit-Monetarisierung von 5G-Diensten," ericsson.com Die OpenSlice-APIs von ETSI, die 2024 ratifiziert wurden, verkürzen die Integrationszeiträume für mehrere Anbieter auf unter sechs Monate. Legacy-Mediationssysteme, die die Nutzung alle 15 Minuten stapelweise verarbeiten, verursachen Umsatzverluste, da Slices dynamisch skalieren. Daher wechseln Kommunikationsdienstleister zu ereignisgesteuerter Abrechnung, die Rechnungen innerhalb von 200 Millisekunden auslöst. Vodafones Angebot für private 5G-Netze in Fabriken kombiniert Konnektivität, Edge-Computing und Anwendungen und erfordert eine konvergente Abrechnung, die Kosten auf jede Schicht aufteilt.
Bündelung von Telekommunikations-, OTT- und IoT-Diensten
Verizons myPlan ermöglicht es Abonnenten, Netflix, Max und Disney+ monatlich zu wechseln, was Abrechnungssysteme dazu zwingt, Ansprüche von Drittanbietern in Echtzeit abzugleichen. T-Mobiles Aktion "Netflix On Us" reduzierte die Abwanderungsrate bei gebündelten Leitungen um 18 Prozentpunkte. China Mobile verwaltete im Jahr 2024 2,5 Milliarden IoT-Verbindungen, von denen jede Mikrotransaktionen generiert, die Legacy-Abrechnungssysteme belasten. Ericssons IoT-Beschleuniger aggregiert Geräteereignisse zu monatlichen Rechnungen und senkt die Kosten pro Transaktion um 60 %. EU-Interoperabilitätsregeln verpflichten Betreiber nun dazu, Abonnement-APIs offenzulegen, was die Margenkontrolle leicht einschränkt, aber den adressierbaren Umsatz für den Markt für konvergente Abrechnung erweitert.[3]Europäische Kommission, "Umsetzung des EU-Datengesetzes 2024," europa.eu
Einführung cloud-nativer Microservices-Abrechnung
Rakuten Mobiles Greenfield-Cloud-Stack erzielte eine um 40 % niedrigere Gesamtbetriebskosten und skalierte bis 2024 auf 6 Millionen Abonnenten, was belegt, dass containerisierte Komponenten monolithische BSS effektiv ersetzen können. Vodafone verlagerte seine europäische Abrechnung 2024 auf Oracle Cloud Infrastructure, um die Spitzenlast der Infrastruktur um 35 % zu reduzieren. Die Open Digital Architecture des TM Forums standardisiert mehr als 50 APIs und ermöglicht es Kommunikationsdienstleistern, Anbieter zu wechseln, ohne Schnittstellen neu schreiben zu müssen. Dennoch zeigt die dreijährige Migration der Deutschen Telekom den Ressourcenaufwand: Parallelbetriebe erhöhten die Betriebskosten um USD 131 Millionen pro Jahr. Ingenieure mit Kenntnissen in Kubernetes-Netzwerken sind nach wie vor selten, was die Nachfrage nach anbieterbetriebenen verwalteten Diensten im Markt für konvergente Abrechnung verstärkt.
KI-gestützte Umsatzsicherung und Betrugserkennung
Die KI-Engine von Neural Technologies erholte USD 47 Millionen an jährlichen Leckagen für einen Tier-1-Betreiber im Nahen Osten, indem sie nicht bewertete Roaming-Ereignisse innerhalb von fünf Minuten kennzeichnete. HCLTech integrierte maschinelle Lernmodelle in die Abrechnungsschicht eines europäischen Kommunikationsdienstleisters und erkannte abnormalen IoT-Datenverkehr 24 Stunden schneller als Legacy-Systeme. Comvivas Betrugspaket reduzierte Prepaid-Aufladbetrug für einen südasiatischen Betreiber innerhalb von sechs Monaten um 32 %. Echtzeiterkennung ist in prepaid-lastigen Regionen entscheidend geworden, wo 58 % der Verbindungen im Nahen Osten und Afrika im Jahr 2024 Prepaid waren. Das Autonomous-Networks-Projekt des TM Forums zielt darauf ab, selbstheilende Abrechnungsabläufe zu erreichen, die verdächtige SIM-Karten automatisch sperren, menschliche Eingriffe überflüssig machen und Einnahmen schützen, während die Plattformbindung gestärkt wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Migrationskosten für Legacy-Systeme | -1.2% | Global, besonders ausgeprägt in Europa und Nordamerika mit veralteter Infrastruktur | Langfristig (≥ 4 Jahre) |
| Datensouveränität und grenzüberschreitende Datenschutzregeln | -0.9% | Europa (DSGVO), China (Datenlokalisierung), Brasilien (LGPD) | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten OSS/BSS-Fachkräften | -0.8% | Global, am stärksten in Asien-Pazifik und im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Risiko der Anbieterabhängigkeit bei Cloud-Hyperscalern | -0.7% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Migrationskosten für Legacy-Systeme
Vodafones siebenjährige Modernisierung im Wert von EUR 1 Milliarde umfasst 21 nationale Märkte und mehr als 200 Anwendungen – ein Aufwand, den kleinere Betreiber nicht aufbringen können. Der Parallelbetrieb der Deutschen Telekom erhöhte die Kosten um USD 131 Millionen pro Jahr bis zur endgültigen Umstellung und verdeutlicht die Doppelausgaben, die die Kapitalrendite belasten. BT Group hat GBP 500 Millionen zurückgestellt, um die Verbraucherabrechnung von der Großkundenabrechnung zu trennen – ein obligatorischer Schritt gemäß den britischen Regeln zur funktionalen Trennung. Das TM Forum stellte fest, dass 58 % der Kommunikationsdienstleister die Bedeutung der Datenbereinigung unterschätzen und bis zu 14 Monate damit verbringen, doppelte Kundendatensätze vor der Migration abzugleichen. Viele süd- und afrikanische Betreiber verlängern daher die Lebensdauer von Legacy-Systemen, obwohl die patch-basierte Wartung technische Schulden anhäuft und Innovationen im Markt für konvergente Abrechnung hemmt.
Datensouveränität und grenzüberschreitende Datenschutzregeln
Das EU-Datengesetz, das im Januar 2024 in Kraft trat, schreibt die Speicherung von Telekommunikations-Abrechnungsdaten im Inland vor, sofern keine ausdrückliche Einwilligung des Nutzers vorliegt, und zwingt Betreiber wie Vodafone dazu, 18 separate Datenbankinstanzen in Europa zu betreiben, was die Hosting-Kosten um bis zu 40 % erhöht. China verpflichtet internationale Anbieter zur Einrichtung inländischer Rechenzentren, was pro Anbieter zusätzliche Investitionsausgaben von USD 50–80 Millionen verursacht. Brasiliens LGPD verhängt Bußgelder von bis zu 2 % des Umsatzes für nicht konforme grenzüberschreitende Übertragungen; TIM Brasil verlagerte seine Workloads 2024 zu einem souveränen Cloud-Partner. Die GSMA schätzt, dass fragmentierte Souveränitätsregelungen jährliche Compliance-Kosten von USD 2–3 Milliarden im globalen Telekommunikationssektor verursachen und multiregionale Akteure unverhältnismäßig stark belasten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienste steigen mit zunehmender MigrationskomplexitätDienste repräsentierten im Jahr 2025 62,05 % des Marktanteils für konvergente Abrechnung, angetrieben durch Integration, Beratung und verwalteten Betrieb, die mehrjährige Plattform-Upgrades begleiten. Vodafones siebenjährige Transformation im Wert von EUR 1 Milliarde beschäftigte mehr als 400 Berater und verdeutlicht, warum der Diensteumsatz bis 2031 mit einer CAGR von 10,78 % steigen wird. Die Politik der Deutschen Telekom, Legacy- und Cloud-Stacks 18 Monate lang parallel zu betreiben, erhöhte die Servicegebühren um USD 131 Millionen und verstärkt die Nachfrage nach externem Fachwissen.
Lösungslizenzen bleiben dominant, stehen aber unter Preisdruck, da TM-Forum-Standard-APIs die Anbietermischung ermöglichen. Verwaltete Dienste wachsen am schnellsten bei Tier-2-Betreibern, denen interne DevOps-Kapazitäten fehlen. Comarchs Festpreisvertrag 2024 in Mitteleuropa wandelt Investitionsausgaben in vorhersehbare Betriebsausgaben um. Amdocs bündelte eine verwaltete Dienstleistungsschicht im Wert von USD 500 Millionen in seine AT&T-Verlängerung 2024 und sicherte sich damit fünf weitere Jahre wiederkehrender Einnahmen. Schulungsdienstleistungen sind ein unterschätzter Wachstumshebel, da 67 % der Kommunikationsdienstleister anbieterbetriebene Weiterbildung benötigen, um cloud-native Abrechnung zu betreiben. Der Markt für konvergente Abrechnung belohnt daher Anbieter, die Software mit langfristiger Dienstleistungsbindung kombinieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bereitstellungsmodell:
Cloud gewinnt an Bedeutung, da der Investitionskostendruck steigtDie Cloud-Bereitstellung hielt im Jahr 2025 45,78 % der Marktgröße für konvergente Abrechnung und wird On-Premise bis 2031 mit einer CAGR von 10,47 % übertreffen. Rakuten Mobile bestätigte die Wirtschaftlichkeit, indem es die Gesamtbetriebskosten im Vergleich zu herkömmlichen BSS für 6 Millionen Abonnenten um 40 % senkte. Oracles jährlicher Vertrag im Wert von USD 100 Millionen mit Vodafone verlagert europäische Abrechnungs-Workloads auf Oracle Cloud Infrastructure und schließt mehrere Rechenzentren. Airtel übernahm Ericsson Charging auf Amazon Web Services, um die Kapazität während der Diwali-Verkehrsspitzen zu erhöhen, ohne dauerhaft überzuprovisionieren.
On-Premise bleibt dort bestehen, wo Lokalisierungs- oder Latenzanforderungen gelten. China Mobile betreibt inländische Installationen für 2,5 Milliarden IoT-Verbindungen, um nationale Datenschutzregeln zu erfüllen. BT Groups hybrides Modell hält die Kernabrechnung vor Ort, während Analysen in der Cloud laufen. Sicherheitsbedenken bremsen die Einführung öffentlicher Cloud-Dienste in mehreren Märkten im Nahen Osten und Afrika – 42 % der von der GSMA befragten Betreiber nennen das Risiko von Datenschutzverletzungen als Hindernis. Dennoch reduzieren anbieterunabhängige Microservices die wahrgenommene Anbieterabhängigkeit, indem sie Kommunikationsdienstleistern ermöglichen, Workloads zwischen Clouds zu verlagern, was die langfristige Dominanz der Cloud im Markt für konvergente Abrechnung unterstützt.
Nach Lösungstyp:
CRM-Module beschleunigen sich, da der Abwanderungsdruck zunimmtDie Abrechnungskontoverwaltung hielt im Jahr 2025 31,10 % der Marktgröße für konvergente Abrechnung, aber CRM-Module werden bis 2031 mit der schnellsten CAGR von 9,86 % wachsen. T-Mobile schreibt KI-gesteuerten CRM-Benachrichtigungen 2,1 Millionen Postpaid-Nettoneuzugänge im dritten Quartal 2024 zu, da das System hochwertige Abonnenten mit Abwanderungsrisiko kennzeichnet. Comviva prognostiziert Abwanderung 45 Tage im Voraus und verbessert die Kundenbindung in Pilotprojekten um 18 Prozentpunkte.
Die automatisierte Rechnungserstellung wird mit ereignisgesteuerten Nutzungsdatensätzen modernisiert. Ericssons Abrechnungssystem stellt Rechnungen innerhalb von 200 Millisekunden aus und ermöglicht eine bedarfsgerechte Preisgestaltung für 5G-Slices. Zahlungsmodule integrieren nun Sofortzahlungsschienen; Vodafone integrierte Mastercard-Echtzeittransfers und reduzierte den Forderungsbestand um 12 Tage. Abrechnungszyklusoptimierung und Betrugserkennung kombinieren KI und Echtzeitmessung, um verlorene Einnahmen schnell zurückzugewinnen und den Anbieterwert in der Branche für konvergente Abrechnung zu festigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betreiber/Anwendung:
Mobilfunksegment führt das Wachstum trotz Festnetzdominanz anFestnetzdienste hielten im Jahr 2025 noch immer 35,10 % des Marktanteils für konvergente Abrechnung, da die Margen bei Glasfaser- und Pay-TV-Bündeln höher bleiben, aber die Mobilfunkabrechnung wird bis 2031 mit einer CAGR von 10,23 % wachsen. Die GSMA berichtete, dass 58 % der Verbindungen im Nahen Osten und Afrika im Jahr 2024 Prepaid waren, sodass Mobilfunkbetreiber Migrationen zu Postpaid-Tarifen und digitalen Wallets monetarisieren. Pyypl's Wallet ermöglicht es Nutzern, Prepaid-Gesprächsguthaben in Händlerzahlungen umzuwandeln und Telekommunikationsnutzung mit Finanzdienstleistungen in einem einzigen Hauptbuch zu integrieren.
Festnetzbetreiber stehen unter Margendruck durch Überausbau und bündeln daher Glasfaser, Streaming und Hardware. AT&Ts Glasfaser- und Streaming-Bündel erfordert einen Echtzeit-Abgleich zwischen Telekommunikations- und Inhaltskatalogen. Sky Glass konsolidiert Breitband, OTT-Abonnements und Gerätefinanzierung in einer einzigen monatlichen Rechnung und erfordert eine konvergente Abrechnung, die Änderungen mitten im Abrechnungszyklus berücksichtigt. Regulatorische Vorgaben wie der EU-Gesetz über digitale Märkte verlangen offene APIs, die die Anbieterabhängigkeit verringern und gleichzeitig Ökosystemeinnahmen für Anbieter erweitern, die mehrere Inhaltspartner im Markt für konvergente Abrechnung orchestrieren können.
Geografische Analyse
Markt für konvergente Abrechnung in Nordamerika
Nordamerika erzielte 2025 einen Anteil von 32,30 % am Marktvolumen für konvergente Abrechnung. Verizon und T-Mobile bündeln weiterhin Glasfaser, Mobilfunk und Premium-Video und treiben Abrechnungsplattformen in Richtung Echtzeit-Berechtigungsabgleich im Sekundenbruchteil. AT&T unterzeichnete eine jährliche Vertragsverlängerung im Wert von 500 Millionen USD mit Amdocs, um bewährte Systeme beizubehalten. CSG gewann einen Auftrag im Wert von 75 Millionen USD von Dish Network, um die Postpaid-5G-Abrechnung für mehr als 8 Millionen Leitungen aufzubauen. Rogers übernahm Oracle Cloud zur Unterstützung des eigenständigen 5G-Kerns in Kanada. América Móvil begann mit der Migration der mexikanischen Abrechnung auf Ericsson Charging vor dem angestrebten Abschluss im Jahr 2026.
Markt für konvergente Abrechnung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 eine CAGR von 10,19 % verzeichnen – das schnellste regionale Wachstum im Markt für konvergente Abrechnung. Der Rollout von Ericsson Charging bei Bharti Airtel umfasst 18 Kreise und 350 Millionen Teilnehmer. Jio integriert Commerce, Musik und Kino unter einer einzigen Wallet und veranschaulicht die Komplexität der Super-App-Abrechnung. Die 2,5 Milliarden IoT-Verbindungen von China Mobile erfordern eine Mikrotransaktionsabrechnung im Petabyte-Maßstab. KDDI in Japan und SK Telecom in Südkorea führten Network-Slicing-Tarife ein, die eine richtlinienbasierte Echtzeit-Abrechnung erfordern. Südostasiatische Wallets wuchsen im Jahresvergleich um 41 %, und Telekommunikationsmarken erfassten 72 % des Transaktionsvolumens, wodurch die Abrechnung tiefer in den Alltag eingebettet wird.
Markt für konvergente Abrechnung in EMEA und Südamerika
Europa sieht sich mit Kosteninflation durch Datenhaltungsanforderungen konfrontiert. Vodafone betreibt 18 separate Instanzen, um dem Data Act zu entsprechen. Orange kooperiert mit Oracle, um die Abrechnung in Frankreich, Spanien und Polen zu konsolidieren, doch jedes Land benötigt weiterhin eine eigene Datenbank. BT Group entkoppelt das Großkunden- vom Privatkunden-BSS im Rahmen der funktionalen Trennung im Vereinigten Königreich. Telecom Italia gibt 1.500 EUR pro Beratertag aus, um Qualifikationslücken zu schließen, was die Zeitpläne verlängert. Im Nahen Osten hat e& 200 Millionen USD für cloud-natives BSS eingeplant, um seinen Fintech-Schwenk voranzutreiben. Afrikas mobiler Geldumsatz von 1,4 Billionen USD macht einheitliche Wallets unverzichtbar, und MTN sowie Vodacom integrieren Airtime, Daten und Händlerzahlungen unter einer einzigen Rechnung. TIM Brasil in Südamerika monetarisiert 5G-Agribusiness-Slices mit einem Aufschlag von 30 % und unterstreicht damit das Umsatzpotenzial der konvergenten Echtzeit-Abrechnung.

Regulatorisches Umfeld
Konvergente Abrechnungsimplementierungen unterliegen einer Mischung aus Vorschriften zur Transparenz der Verbraucherabrechnung, Rechnungslegungspflichten für regulierte Betreiber und technischen Charging-Standards, die die Interoperabilität und Prüfbarkeit prägen. In der EU trat der Data Act im Januar 2024 in Kraft und beeinflusst, wie Abrechnungsdaten und zugehörige Nutzungsdaten gespeichert und weitergegeben werden. BEREC bekräftigte in seinem Bericht „Regulatory Accounting in Practice“ von 2025 (ebenfalls abgestimmt auf die EU-Gigabit-Empfehlung (EU) 2024/539) ebenfalls die Richtung hin zu einer konsistenten Anwendung der regulatorischen Rechnungslegung.
Unabhängig davon haben Regierungen sich in Richtung strengerer Rechnungsklarheit und Tarifvergleichspflichten bewegt. Im Juli 2026 genehmigte die belgische Regierung Gesetzesänderungen, die Telekommunikationsanbieter verpflichten, Kunden über die vorteilhaftesten Tarife zu informieren und einen QR-Code zum Preisvergleich auf Rechnungen anzugeben. Auf technischer Seite verankern Standards weiterhin, wie konvergente Charging- und Abrechnungssysteme aufgebaut und verifiziert werden. 3GPP-Spezifikationen wie TS 32.240 und TS 32.291 definieren die Architektur für konvergentes Online- und Offline-Charging in 5G-Systemen, einschließlich der Generierung von Abrechnungsdaten und des Kontingentmanagements, was die Echtzeit-Bewertung der 5G- und IoT-Nutzung unterstützt. ETSI TS 102 845 bietet ein standardisiertes Modell für Messungs- und Abrechnungsprüfprozesse und unterstützt Kontrollen zur Abrechnungsgenauigkeit sowie die Bearbeitung von Streitfällen. Die ITU-T veröffentlichte im April 2025 die Empfehlung D.265 mit Leitlinien zur Tarifregulierung von Datendiensten und zu transparenten Preisangaben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der konvergenten Abrechnung umfasst die Anforderungsdefinition und das Lösungsdesign, die Bereitstellung der Kernplattform (Rating und Charging, Produktkatalog, Rechnungsstellung, Zahlungen und Revenue Assurance) sowie die Integration in den Stack des Betreibers oder digitalen Dienstanbieters (CRM, Auftragsmanagement, Mediation, ERP und Steuer-Compliance-Engines). Die Umsetzung erfolgt in der Regel über Systemintegratoren und professionelle Dienstleistungen der Anbieter für Datenbereinigung, Katalogrationalisierung und Migration, gefolgt von Managed Operations für Leistung, Updates und Compliance.
Im Marktkontext dieses Berichts entfällt ein großer Anteil der Ausgaben auf Dienstleistungen, was damit übereinstimmt, dass die Modernisierung von Plattformen und Parallelbetriebe die Abhängigkeit von Integration und Managed Services erhöhen. Nachgelagert erfolgt der Vertrieb zunehmend cloud-geführt über öffentliche Cloud-Marktplätze, Anbieter-SaaS und hybride Implementierungen, die durch Beschränkungen der Datensouveränität geprägt sind. Der laufende Betrieb hängt von Observability-, Sicherheits- und Audit-Tools ab, die Charging im Subsekundenbereich und hohe Ereignisvolumina bewältigen können, einschließlich 5G-Slices, OTT-Berechtigungen und IoT-Mikrotransaktionen. Engpässe konzentrieren sich auf die Fragmentierung von Quote-to-Cash, veraltete Mediation- und Abrechnungs-Batch-Zyklen, die zu Umsatzverlusten führen, sowie den Bedarf an Mehrparteien-Abrechnung für Bundles. Aktuelle Implementierungen zeigen eine Kopplung über den gesamten Stack: Im April 2024 wählte Centric Infrastructure Group Aria Billing Cloud aus und integrierte es mit Salesforce Communications Cloud, und eine OneBill Software-Fallstudie vom März 2026 beschrieb die Modernisierung von Quote-to-Cash und die Automatisierung der konvergenten Rechnungsstellung zur Reduzierung von Umsatzverlusten bei nutzungsbasierten Diensten.
Wettbewerbslandschaft
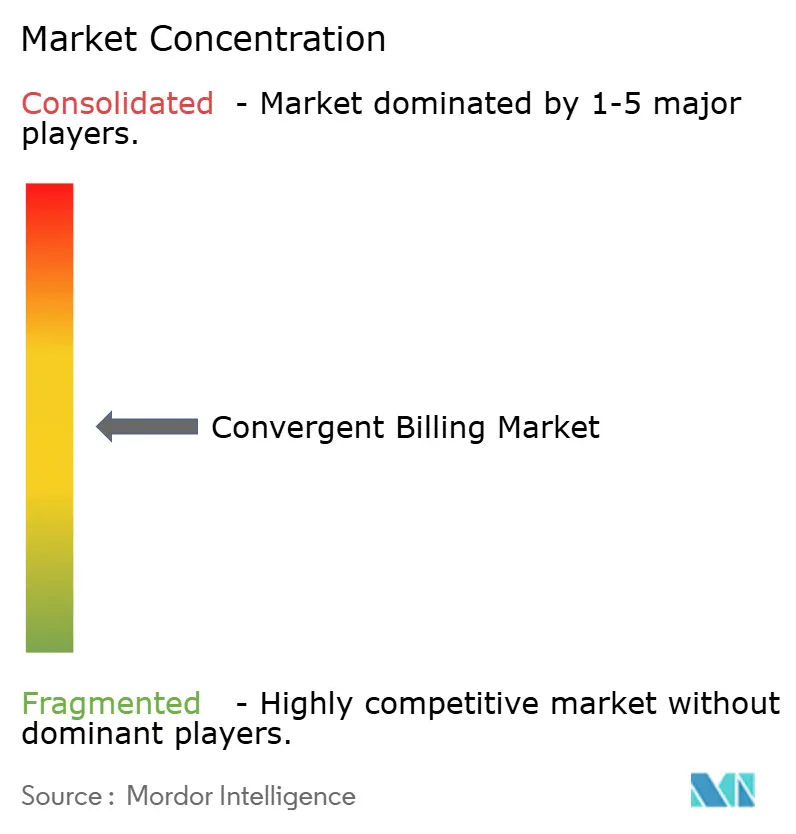
Der Markt für konvergente Abrechnung ist mäßig konzentriert. Die fünf größten Anbieter – Amdocs, Oracle, Ericsson, Huawei und CSG Systems – erzielten zusammen rund 58 % des Umsatzes im Jahr 2024. Amdocs vertiefte seine AT&T-Präsenz, indem es Wechselkosten von über USD 100 Millionen in eine neue fünfjährige Verpflichtung einbezog. Oracle erwarb 2024 ein Start-up für Abrechnungsanalysen, um KI-gestützte Umsatzsicherung zu integrieren und die vertikale Integration voranzutreiben. Ericsson erweiterte sein Ökosystem, indem es 50 Drittanbieteranwendungen auf TM-Forum-Open-APIs zertifizierte und sein Abrechnungssystem als Orchestrierungszentrum positionierte. Huawei behält seine Stärke bei chinesischen Netzbetreibern, während CSG über Dish Network in die US-amerikanische Satelliten-Mobilfunk-Konvergenz expandierte.
Disruptoren gewinnen Greenfield-Marktanteile. Matrixx gewann einen nordamerikanischen Tier-1-Kabelnetzbetreiber, indem es Microservices anbot, die Legacy-Code umgehen. Cerillions Kubernetes-natives System läuft auf jeder Cloud oder On-Premise und spricht Betreiber an, die eine Hyperscaler-Abhängigkeit scheuen. BillingPlatform sammelte USD 90 Millionen ein, um eine nutzungsbasierte Engine für IoT und private Netzwerke auszubauen. Zuora und Chargebee sind auf OTT-Abonnementverwaltung spezialisiert und bieten Telekommunikationsunternehmen eine schnellere Markteinführung für Medienbündel. Patentanmeldungen bestätigen den Branchenfokus auf Echtzeit-Richtlinienkontrolle und maschinelles Lernen zur Betrugserkennung; Nokia registrierte 12 abrechnungsbezogene Patente, und Subex sicherte sich 2024 drei für IoT-Anomalieerkennung.
Die Anbieterstrategie konzentriert sich auf drei Vektoren: Integration von Analyse-Engines zur Erhöhung der Wechselkosten, Lokalisierung von Bereitstellungen zur Erfüllung von Souveränitätsregeln und Orchestrierung von Multi-Partner-Ökosystemen über offene APIs. Qualifikationsmangel und Datenschutzbestimmungen bleiben defensive Schutzwälle für etablierte Anbieter, auch wenn Hyperscaler traditionelle Lizenzströme bedrohen.
Marktführer in der Branche für konvergente Abrechnung
International Business Machines Corporation
Amdocs, Inc.
Oracle Corporation
CSG Systems International, Inc.
Telefonaktiebolaget LM Ericsson
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für konvergente Abrechnung
- Amdocs Ltd.
- International Business Machines Corporation
- Oracle Corporation
- Telefonaktiebolaget LM Ericsson
- CSG Systems International Inc.
- Huawei Technologies Co. Ltd.
- Comarch SA
- Tecnotree Oyj
- Netcracker Technology Corp.
- Nokia Corporation
- Optiva Inc.
- Cerillion plc
- Matrixx Software Inc.
- Subex Ltd.
- Mahindra Comviva Ltd.
- Sterlite Technologies Ltd.
- Zuora Inc.
- Aria Systems Inc.
- BillingPlatform LLC
- Chargebee Inc.
- CloudBilling BV
Lesen Sie die Analyse der konvergente Abrechnung-Unternehmen

Marktchancen und Zukunftsaussichten
Betreiberprogramme zum Ersatz veralteter Charging- und Abrechnungsstacks durch cloud-native Echtzeitplattformen schaffen Freiräume für Anbieter, die Migrationen verkürzen und Betriebskosten senken können, während sie innerhalb der Beschränkungen der Datenresidenz arbeiten. Die Auswahl von Oracle Cloud Scale Charging and Billing durch KDDI im Februar 2026 zum Ersatz veralteter Charging-Plattformen und zur Ermöglichung KI-fähiger Serviceinnovationen ist ein konkreter Nachweis, und der Beginn einer bedeutenden BSS/OSS-Transformation von Omantel mit Cerillion Cloud im April 2026 zur Unterstützung von Quad-Play-Diensten unter Berücksichtigung der Anforderungen an die Datensouveränität ist ein weiteres Beispiel.
Diese Transformationen steigern die Nachfrage nach konvergenter Abrechnung, die modular ist (Katalog, Charging, Rechnungsstellung, Zahlungen und Revenue Assurance), Partnerabrechnungen für OTT-Bundles unterstützt und über lokalisierte Bereitstellungsmodelle betrieben wird. Ein zweiter Chancencluster konzentriert sich auf die Automatisierung im Abrechnungslebenszyklus, insbesondere dort, wo Echtzeit-Monetarisierung und Betrugskontrolle mit hohen Transaktionsvolumina zusammentreffen. Im März 2026 stellte Amdocs CES26 vor, eine agentengesteuerte BSS/OSS-Suite, die mit dem kognitiven Kern Amdocs aOS integriert ist, was auf Investitionen in agentenbasierte Workflows hinweist, die die manuelle Bearbeitung von Ausfällen bei Charging, Abrechnung und Kundenservice reduzieren. Im Juni 2026 brachten Aria Systems und ServiceNow eine agentenbasierte BSS-Lösung auf den Markt, die Workflow-Automatisierung und Echtzeitabrechnung kombiniert, und Mavenir stellte eine Infrastruktur zur Messung und Monetarisierung der KI-Token-Nutzung über bestehende BSS vor. Zusammen spiegeln diese Einführungen einen adressierbaren Bedarf an konvergenten Abrechnungsplattformen wider, die neue Verbrauchseinheiten wie die KI-Nutzung bepreisen und Revenue-Assurance-Maßnahmen automatisieren können, ohne den betrieblichen Aufwand zu erhöhen.
Recent Industry Developments in Markt für konvergente Abrechnung
- Mai 2026: Oracle wurde von Ishan Technologies für eine End-to-End-Digitaltransformation ausgewählt, die die Modernisierung von Charging und Abrechnung umfasst. Der Deal verstärkt den Trend hin zu integrierten Charging-, Abrechnungs- und Kundenerlebnis-Stacks, die auf Cloud-Infrastruktur bereitgestellt werden, und erhöht den Wettbewerbsdruck auf veraltete On-Premise-Monetarisierungsimplementierungen.
- September 2025: CSG kündigte eine Vertragsverlängerung mit Charter Communications an und setzt seine Rolle im Revenue Management und der Monetarisierung bis zum 30. September 2031 fort. Die mehrjährige Verlängerung unterstreicht die Beständigkeit der etablierten großmaßstäblichen konvergenten Abrechnung im Kabel- und Telekommunikationssektor und erhöht die Anforderungen für Herausforderer, die sich ausschließlich auf Greenfield-Verdrängung verlassen.
- August 2024: A1 Telekom Austria wählte Amdocs aus, um Monetarisierungs-Engines in eine vollständig konvergente, cloud-basierte Abrechnungs- und Charging-Plattform zu konsolidieren. Das Programm unterstützt eine schnellere Produktbündelung über Festnetz- und Mobilfunkdienste hinweg und zeigt, wie Tier-1-Konzerne Plattformkonsolidierung nutzen, um die Fragmentierung über operative Gesellschaften hinweg zu reduzieren.


Markt für konvergente Abrechnung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für konvergente Abrechnung Software und zugehörige Dienstleistungen, die von Dienstanbietern genutzt werden, um Rating, Charging, Rechnungsstellung und Zahlungseinzug über mehrere Dienste auf einem Kundenkonto hinweg abzuwickeln, einschließlich Prepaid- und Postpaid-Workflows.
Ausgeschlossene Bereiche: Wir schließen allgemeine Buchhaltungs- und ERP-Abrechnung aus, die nicht für Multi-Service-Rating und -Charging im Telekommunikationsstil ausgelegt ist.
Übersicht der Segmentierung
- Nach Komponente
- Lösung
- Dienste
- Nach Bereitstellungsmodell
- Cloud
- On-Premise
- Nach Lösungstyp
- Abrechnungszyklusoptimierung
- Abrechnungskontoverwaltung
- Automatisierte Rechnungs- und Rechnungserstellung
- Zahlung und Inkasso
- Kundenbeziehungsmanagement
- Nach Betreiber / Anwendung
- Mobilfunk
- Festnetz
- Breitband
- TV / Streaming
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Kartierung, wie Telekommunikationsbetreiber und digitale Dienstanbieter Investitionen in Abrechnung und BSS ausweisen, und richtete diese Angaben anschließend an dem aus, was konvergente Abrechnungsplattformen in den Bereichen Charging, Rechnungsstellung und Zahlungseinzug leisten. Öffentliche Referenzen wurden für Basisindikatoren genutzt, darunter die ITU für Telekommunikationskennzahlen, die OECD für digitale und Konnektivitätsstatistiken, die Weltbank für makroökonomischen und IKT-Kontext sowie Veröffentlichungen von Regulierungs- und Frequenzbehörden, die Rollout-Zeitpläne skizzieren und Budgets zur Abrechnungsmodernisierung verschieben können.
Wir haben auch Geschäftsberichte, Gewinntranskripte und Investorenpräsentationen von Unternehmen überprüft, um Änderungen im Produktmix, das Tempo der Cloud-Migration und die Dienstleistungsintensität zu verfolgen. Renommierte Presse- und Verbandswebsites wurden anschließend genutzt, um die Programmaktivität in wichtigen Regionen zu bestätigen. Soweit verfügbar, wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine kostenpflichtige Patentdatenbank verwendet, um die Marktexposition und Produktfokus-Signale der Anbieter zu überprüfen, ohne diese als direkte Markttotale zu behandeln. Die hier aufgeführten Quellen sind nur beispielhaft, und viele weitere öffentliche Dokumente und Datensätze wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, was tatsächlich gekauft und eingesetzt wird, und wie sich die Ausgaben auf Lizenzen, Abonnements, Implementierung und laufenden Support verteilen. Wir sprachen mit Führungskräften aus den Bereichen Abrechnung und Revenue Assurance bei Betreibern, Systemintegratoren und Softwareanbietern in APAC, EMEA und Amerika, um Annahmen zur Cloud-Einführung, zu Ersatzzyklen und Vertragsstrukturen zu prüfen und die Modellinputs entsprechend anzupassen. Diese Gespräche halfen auch dabei, Lücken zu schließen, bei denen öffentliche Unterlagen konvergente Abrechnung nicht von angrenzenden BSS-Modulen trennen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 27 % | CXOs: 14 % | APAC: 45 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 32 % | EMEA: 35 % |
| Kleinere Anbieter: 20 % | Manager: 54 % | Amerika: 20 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte zunächst durch die Rekonstruktion des adressierbaren Ausgabenpools unter Verwendung der Bedürfnisse von Betreibern und Dienstanbietern zur Abrechnungsmodernisierung, gefolgt von der Anwendung von Einführungs- und Ersatzzeitpunkten, um zu einem konvergierenden Jahresumsatz für konvergente Abrechnungslösungen und -dienste zu gelangen. Diese Top-down- und Bottom-up-Logik wurde durch selektive Aggregationen unterstützt, einschließlich der Zusammenfassung einer Stichprobe von Anbieterumsätzen, bei denen die Angaben verwendbar waren, sowie durch die Nutzung von Kanal-Feedback zu typischen Projektwerten und Abonnementbereichen zur Feinabstimmung der Gesamtwerte.
Einige Inputs prägten das Modell wesentlich, darunter die Anzahl der Mobil- und Festnetzteilnehmer, das Tempo der Monetarisierungsänderungen von 4G zu 5G (insbesondere Echtzeit-Charging-Anforderungen), der Mix zwischen Cloud- und On-Premise-Bereitstellung, der Anteil gebündelter Angebote (Mobilfunk plus Breitband plus TV oder Streaming) sowie die Dienstleistungsintensität bei Migrationen und Integrationen. Wo Anbieterangaben nicht eindeutig waren, wurden Lücken durch die Verwendung beobachteter Vertragsstrukturen aus Interviews und die Anwendung konservativer Zuordnungsverhältnisse behandelt und anschließend regionsübergreifend stresstestet.
Die Prognosen nutzten eine Szenarioanalyse, die an erwarteten Netzwerk-Upgrades, den Übergangsraten zu cloud-nativem BSS sowie der Richtung von Capex und Opex der Betreiber verankert war. Die Annahmen wurden anhand dessen überprüft, was Praktiker in Rollout-Kalendern als umsetzbar erwarten, und die endgültige Entwicklung wurde nur angepasst, wenn mehrere Signale, wie Kommentare zu Betreiberprogrammen und Feedback aus der Pipeline von Integrationspartnern, in die gleiche Richtung deuteten.
Datenvalidierung & Aktualisierungszyklus
Die Schätzungen wurden durch Triangulation über unabhängige Signale validiert, einschließlich Kommentaren zu Betreiberinvestitionen, dem Zeitpunkt der Cloud-Migration und der impliziten Umsatzintensität pro aktiver Teilnehmerbasis. Ausreißer wurden gekennzeichnet, wenn Wachstumsraten, regionale Aufteilungen oder der Mix zwischen Lösungen und Dienstleistungen über das hinausgingen, was Interviews und öffentliche Programme belegen konnten, und das Modell wurde vor der endgültigen Freigabe überarbeitet.
Wir führen mehrstufige interne Überprüfungen durch, bei denen Annahmen, Berechnungen und die Logik der Einheiten von einem anderen Analysten geprüft werden, gefolgt von einer abschließenden Konsistenzprüfung. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn bedeutende Ereignisse eintreten, wie politische Veränderungen, Ankündigungen großer Betreibertransformationen oder plötzliche Wechselkurs- und Inflationsschwankungen, die Vertragswerte beeinflussen können. Vor der Auslieferung führen wir einen aktuellen Aktualisierungsdurchlauf durch, damit Kunden die aktuellste verfügbare Sichtweise erhalten.
Marktgröße für konvergente Abrechnung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für konvergente Abrechnung können stark variieren, da Teams oft die Abgrenzung zwischen konvergenter Abrechnung, breiteren BSS-Suiten und Revenue-Management-Dienstleistungen unterschiedlich ziehen und dann unterschiedliche Jahresangaben und Währungszeitpunkte anwenden. Unterschiede zeigen sich auch, wenn Cloud-Abonnements anders annualisiert werden als unbefristete Lizenzen, oder wenn Implementierungsdienstleistungen einbezogen oder als Durchlaufarbeit behandelt werden.
Durch die Verfolgung von Verschiebungen im Bereitstellungsmix und die Aktualisierung von Kreuzprüfungen zur Anwendungsabdeckung bei Betreibern hält Mordor Intelligence die Gesamtsumme an konvergente Abrechnungsfunktionen gebunden, die Multi-Service-Rating, Rechnungsstellung und Zahlungseinzug (Mobilfunk, Festnetz, Breitband und TV oder Streaming) unterstützen, anstatt angrenzende Monetarisierungstools zu zählen, die außerhalb dieses Marktes liegen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 20,98 Mrd. USD (2026) | |
| Fachzeitschrift A | 7,88 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine engere Ausgabenperspektive, die groß angelegte Implementierungs- und Migrationsdienstleistungen möglicherweise auslässt, und berücksichtigt möglicherweise die Anwendungsabdeckung über mehrere Betreiber hinweg nicht vollständig innerhalb einer Gesamtsumme. |
| Branchenbericht B | 22,41 Mrd. USD (2026) | Zeigt einen höheren Wert für 2026, der mit einem breiteren Umfang übereinstimmt, bei dem angrenzende Abrechnungs- und digitale Handelsfunktionen manchmal zusammen gezählt werden, und Annahmen zur Preisentwicklung von Abonnements können aggressiver angewendet werden, ohne das gleiche Maß an Prüfungen der Vertragsstruktur. |
Der Vergleich zeigt, dass die größten Treiber die Abgrenzung des Umfangs, das für die Schlagzeilenzahl verwendete Jahr und die Art und Weise sind, wie Abonnement- und Dienstleistungsumsätze in Jahresgesamtsummen normalisiert werden. Wenn Definitionen eng gehalten werden und die Inputs an Betreiber-Anwendungsfälle und Bereitstellungsmuster rückgebunden sind, lässt sich die resultierende Größe leichter nachverfolgen, aktualisieren und für die Planung wiederverwenden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für konvergente Abrechnung?
Die Marktgröße für konvergente Abrechnung beläuft sich im Jahr 2026 auf USD 20,98 Milliarden und wird bis 2031 voraussichtlich USD 33,24 Milliarden erreichen.
Welches Komponentensegment wächst am schnellsten?
Dienste, einschließlich Integration und verwalteter Betrieb, werden aufgrund komplexer Legacy-Migrationen mit einer CAGR von 10,78 % wachsen.
Warum verlagern Telekommunikationsbetreiber die Abrechnung in die Cloud?
Die Cloud-Bereitstellung bietet elastische Skalierung, die Nachfragespitzen entspricht, und eliminiert Rechenzentrum-Investitionsausgaben, während neue 5G- und IoT-Monetarisierungsmodelle unterstützt werden.
Wie wird 5G-Netzwerk-Slicing die konvergente Abrechnung beeinflussen?
Slicing erfordert Richtlinienkontrolle und Bewertung im Sekundenbruchteil, sodass Betreiber ereignisgesteuerte Abrechnungs-Engines einsetzen, die differenzierte Dienstgüteklassen in Echtzeit monetarisieren können.
Welche Region wird bis 2031 das höchste Wachstum verzeichnen?
Asien-Pazifik wird mit der schnellsten CAGR von 10,19 % wachsen, da Betreiber Telekommunikation, Fintech und Medien in Super-App-Ökosystemen bündeln, die eine einheitliche Abrechnung erfordern.
Seite zuletzt aktualisiert am:



