
Marktgröße und Marktanteil für medizinische Gerätewartung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 65.54 Milliarden US-Dollar |
| Marktgröße (2031) | 108.17 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.54 % |
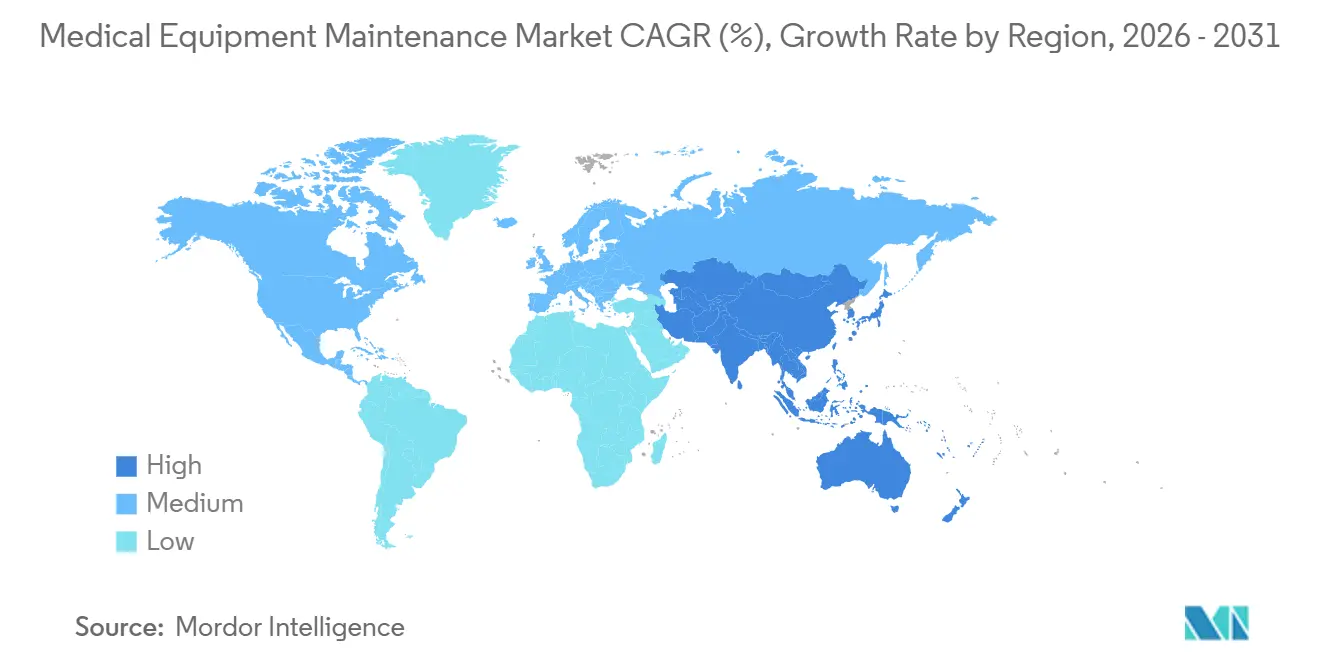
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
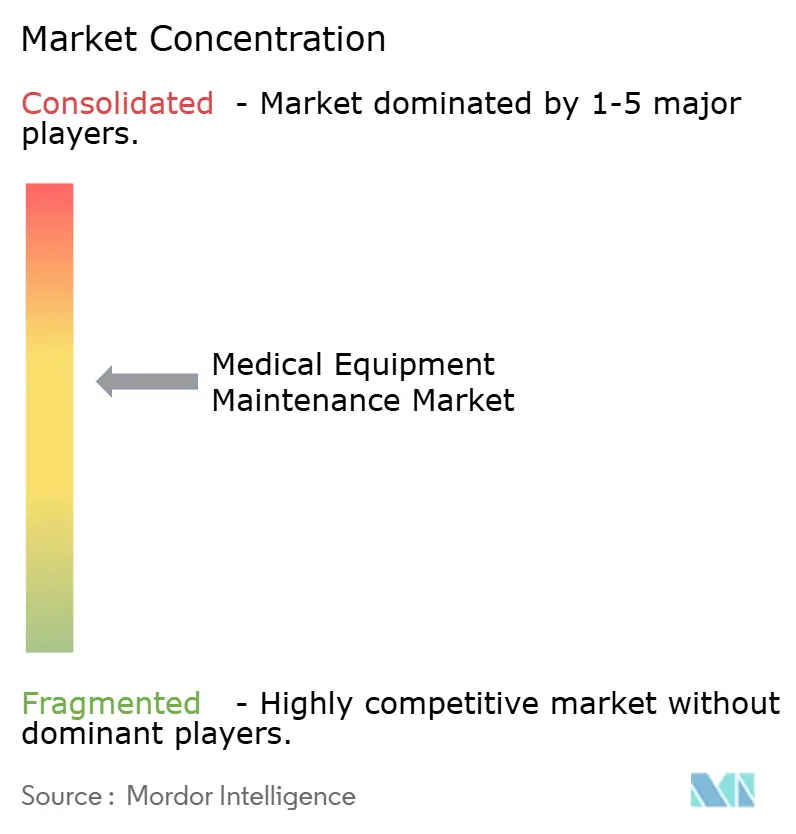
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für medizinische Gerätewartung von Mordor Intelligence
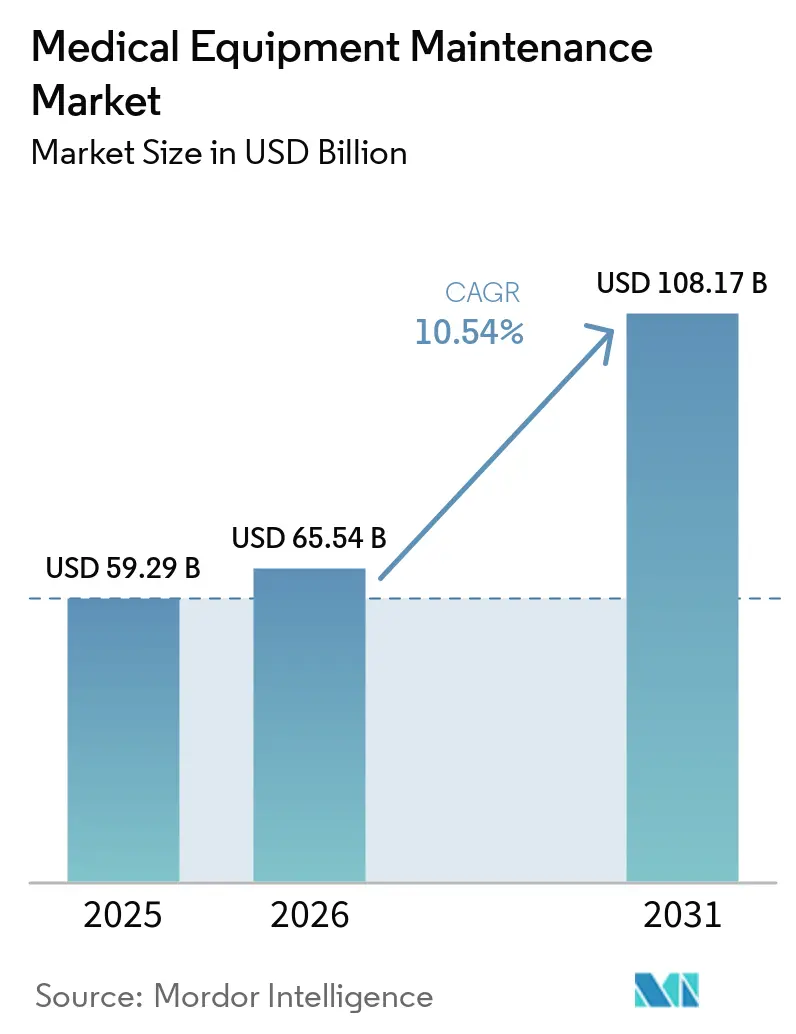
Die Marktgröße für medizinische Gerätewartung soll von 59,29 Milliarden USD im Jahr 2025 und 65,54 Milliarden USD im Jahr 2026 auf 108,17 Milliarden USD bis 2031 wachsen, was einer CAGR von 10,54 % zwischen 2026 und 2031 entspricht.
Die Expansion des Marktes wird dadurch gestützt, dass Krankenhäuser von reaktiven Reparaturen zu prädiktiven, IoT-gestützten Servicemodellen übergehen, die die Betriebszeit an Erstattungsergebnisse knüpfen. Vorschriften wie die EU-MDR und Chinas NMPA verlangen nun dokumentierte Verfügbarkeitsschwellenwerte, wodurch Wartung zu einer Compliance-Pflicht statt einer freiwilligen Budgetposition wird. Die Nachfrage wird zusätzlich durch Pay-per-Use-Geräteverträge gestärkt, die Servicekosten in prozedurenbasierte Gebühren einbetten, insbesondere für kapitalintensive Bildgebungs- und robotergestützte Chirurgiesysteme. Unabhängige Serviceorganisationen (ISOs) gewinnen ebenfalls an Dynamik, da Reparaturrechtsvorschriften die OEM-Teile-Monopole untergraben. Gleichzeitig stellen der Mangel an Biomedizintechnikern und Halbleiter-Lieferkettenunterbrechungen die Serviceerbringung vor Herausforderungen und belohnen Anbieter, die in Mitarbeiterschulung, sichere IoT-Gateways und regionale Ersatzteillager investieren.
Wichtigste Erkenntnisse des Berichts
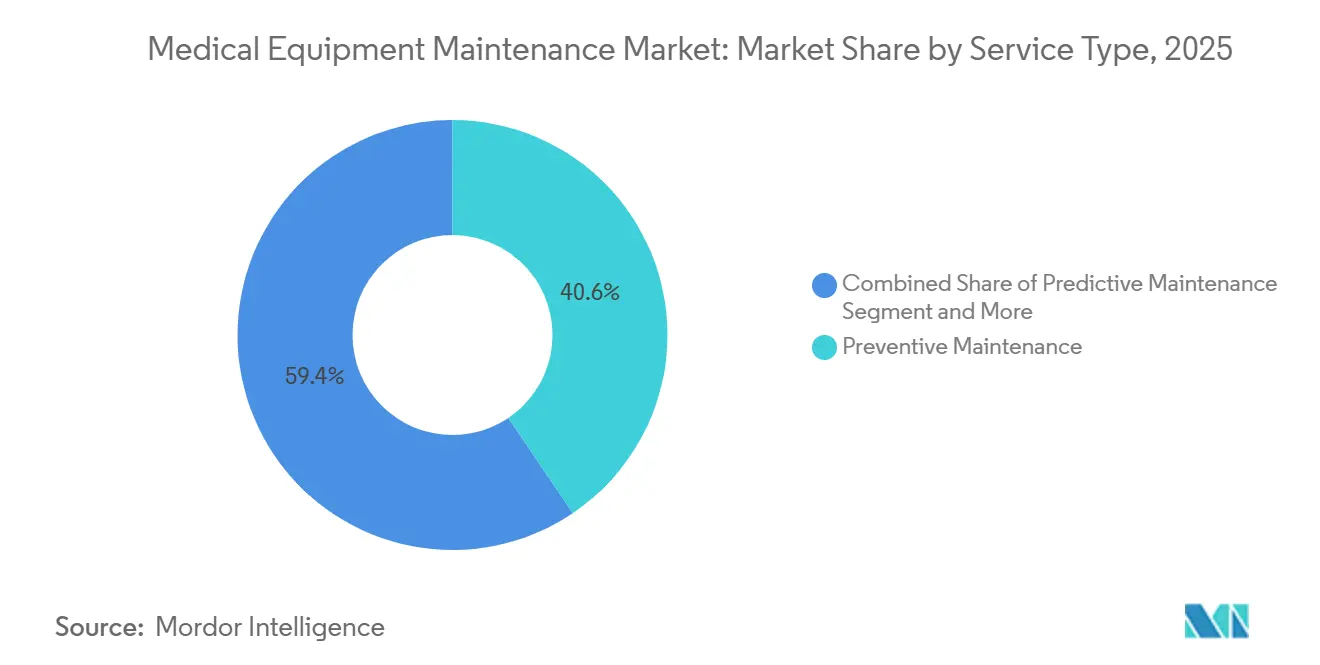
- Nach Serviceart führte die präventive Wartung mit einem Umsatzanteil von 40,56 % im Jahr 2025; die prädiktive Wartung soll bis 2031 mit einer CAGR von 12,25 % wachsen.
- Nach Vertragsmodell hielten Vollserviceverträge im Jahr 2025 einen Anteil von 47,53 %, während Multi-Vendor-Verträge bis 2031 voraussichtlich mit einer CAGR von 11,85 % wachsen werden.
- Nach Gerätetyp entfielen auf Bildgebungssysteme im Jahr 2025 31,63 % des Marktanteils für medizinische Gerätewartung; für chirurgische Geräte wird bis 2031 eine CAGR von 14,87 % prognostiziert.
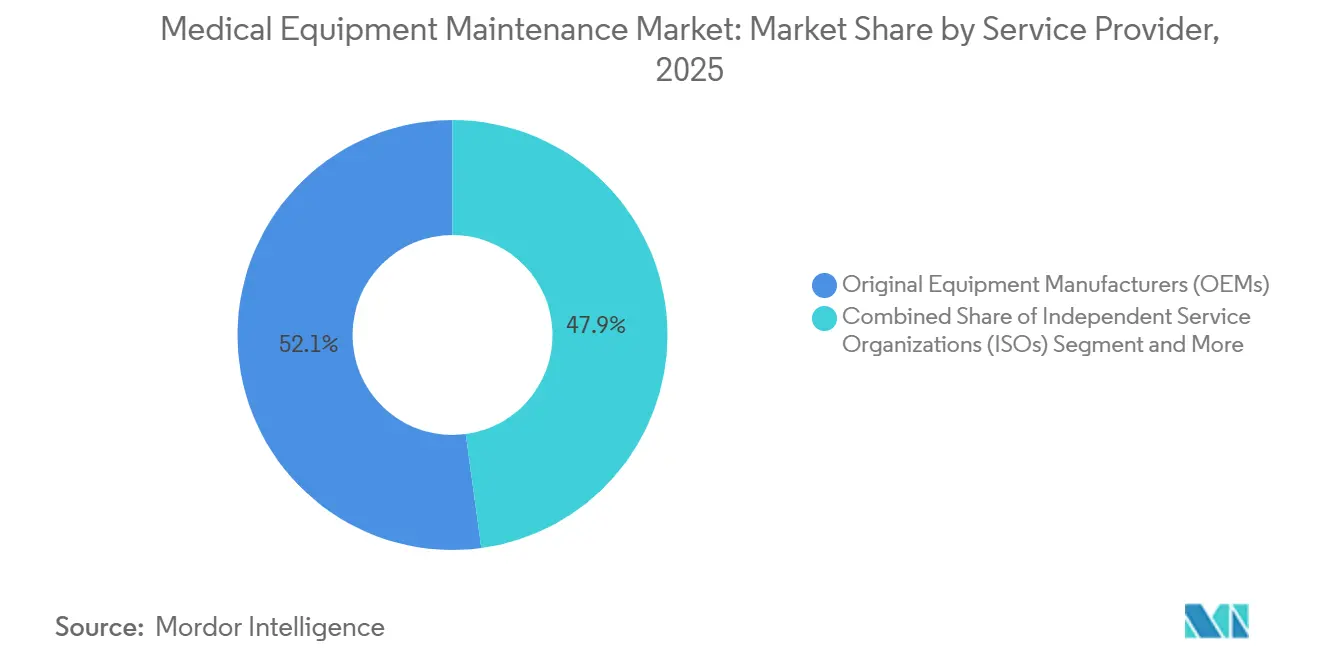
- Nach Dienstleister hielten OEMs im Jahr 2025 einen Anteil von 52,13 %; ISOs sollen bis 2031 mit einer CAGR von 13,7 % wachsen.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2025 48,13 % der Ausgaben, während ambulante chirurgische Zentren bis 2031 voraussichtlich mit einer CAGR von 12,51 % wachsen werden.
- Nach Geografie dominierte Nordamerika mit 35,13 % des Umsatzes im Jahr 2025; für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 11,81 % erwartet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fokus auf präventive Wartungsprogramme | +1.8% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Investitionen in die Gesundheitsinfrastruktur | +2.1% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten | Langfristig (≥4 Jahre) |
| Wachsende installierte Basis von Bildgebungsgeräten | +1.5% | Global, konzentriert in städtischen Krankenhaussystemen | Kurzfristig (≤2 Jahre) |
| Einführung IoT-gestützter Ferndiagnostik | +2.3% | Nordamerika und EU früh, asiatisch-pazifischer Raum im Aufbau | Mittelfristig (2–4 Jahre) |
| Regulatorische Betriebszeitvorschriften (EU-MDR, NMPA) | +1.4% | Europa und China | Kurzfristig (≤2 Jahre) |
| Wechsel zu wertbasierten Pay-per-Use-Verträgen | +1.6% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fokus auf präventive Wartungsprogramme
Krankenhäuser integrieren präventive Wartungspläne in tägliche klinische Arbeitsabläufe, um kostspielige Ausfallzeiten zu vermeiden. Die ASHE berichtete, dass strukturierte Programme die Geräteausfälle im Jahr 2024 um 22 % reduzierten. Bildgebungsabteilungen profitieren am stärksten, da ein einziger MRT-Ausfall Dutzende von Eingriffen absagen kann und damit Einnahmen gefährdet. Firmware-Updates, Kalibrierungsprüfungen und der Austausch von Verbrauchsmaterialien werden nun über OEM-Portale automatisiert, die Arbeitsaufträge im Voraus planen. Die wirtschaftliche Argumentation hat sich mit zunehmender Gerätekomplexität verstärkt; ein modernes MRT-Gerät verfügt über mehr als 50 Subsysteme, und jeder ungeplante Ausfall kann das Gerät wochenlang stilllegen, wenn Ersatzteile nicht vorgelagert sind. Folglich verhandeln Krankenhäuser präventive Klauseln in Leasingverträgen, um Servicekosten in planbare Betriebsausgaben umzuwandeln, die mit der wertbasierten Vergütung übereinstimmen.
Steigende Investitionen in die Gesundheitsinfrastruktur
Chinas 14. Fünfjahresplan stellte 1,2 Billionen CNY (168 Milliarden USD) für den Krankenhausbau bis 2025 bereit und schrieb mehrjährige Wartungsverträge in jedem Beschaffungspaket vor[1]. Indiens Ayushman-Bharat-Programm wurde bis 2024 auf 200.000 Gesundheitszentren ausgeweitet, die jeweils mit grundlegender Diagnostik ausgestattet sind und lokale Serviceteams erfordern. OEMs und ISOs richten regionale Hubs ein, um die entstehende Nachfrage zu decken und Biomedizintechniker auszubilden. Aufstrebende südostasiatische Märkte wie Indonesien und Vietnam folgen ähnlichen Wegen über öffentlich-private Partnerschaften, die Wartung in langfristige Projektfinanzierungen einbetten, um die Vermögenswerte der Kreditgeber zu schützen.
Wachsende installierte Basis von Bildgebungsgeräten
MRT-Installationen überstiegen 85.000 Einheiten und CT-Scanner übertrafen 72.000 Einheiten weltweit bis 2025, mit einem jährlichen Wachstum von 3–4 %. Jedes Hochfeld-MRT-Gerät generiert jährlich 50.000–80.000 USD an Wartungseinnahmen, und der Übergang zu 3-Tesla- und 7-Tesla-Plattformen erhöht die Serviceintensität aufgrund anspruchsvoller Kalibrierungsprotokolle. Nordamerika und Europa ersetzen jahrzehntealte Geräte durch KI-gestützte Modelle, die häufige Software-Updates benötigen, während der asiatisch-pazifische Raum erstmals Kapazitäten in Sekundärstädten aufbaut. Diese Zweiteilung schafft unterschiedliche Servicemöglichkeiten: Nachrüstverträge dominieren in reifen Märkten, während Installations- und Schulungsdienstleistungen in Wachstumsregionen florieren.
Einführung IoT-gestützter Ferndiagnostik
Vernetzte Geräte übertragen nun Telemetriedaten an Cloud-Analyseplattformen, die Ausfälle bis zu 10 Tage im Voraus vorhersagen. Philips' HealthSuite liefert Echtzeit-Beatmungsgerätedaten, die Sensordrift und Filtersättigung anzeigen. Die FDA-Cybersicherheitsleitlinie von 2023 schreibt sichere Update-Anforderungen vor und fügt der Ferndiagnostik eine Compliance-Ebene hinzu. Die Einführung ist in Nordamerika und Europa ausgereift, bleibt jedoch in Teilen des asiatisch-pazifischen Raums aufgrund von Netzwerk- und Cybersicherheitslücken begrenzt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Serviceverträge | -1.2% | Global, besonders ausgeprägt in Schwellenmärkten | Kurzfristig (≤2 Jahre) |
| Mangel an qualifizierten Biomedizintechnikern | -1.5% | Nordamerika und Europa, Ausbreitung in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken bei der Fernwartung | -0.9% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Unterbrechungen in der Ersatzteil-Lieferkette | -1.1% | Global, episodische Spitzen bei der Beschaffung im asiatisch-pazifischen Raum | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Serviceverträge
Vollserviceverträge für Bildgebungsgeräte können jährlich 10 % des Kaufpreises übersteigen, was die Budgets in preissensiblen Regionen belastet. Eine AAMI-Umfrage zeigte, dass 38 % der Krankenhäuser in Lateinamerika und Südostasien Geräte über die vorgeschriebenen Wartungsintervalle hinaus betreiben und damit katastrophale Ausfälle riskieren. Kleinere Einrichtungen haben wenig Verhandlungsmacht und entscheiden sich oft für Ad-hoc-Reparaturen, die unmittelbare Kosten senken, aber langfristige Ausfallzeiten erhöhen.
Mangel an qualifizierten Biomedizintechnikern
Die Nachfrage nach Biomedizintechnikern wächst in den Vereinigten Staaten jährlich um 5 %, doch das Angebot hinkt mit weniger als 3.000 Absolventen pro Jahr hinterher[2]. OEMs wie Siemens Healthineers und GE HealthCare haben interne Akademien eröffnet, aber Talentlücken bestehen fort, insbesondere bei fortgeschrittenen Modalitäten. Indien steht vor einem Defizit von 15.000 Ingenieuren, was Krankenhäuser zwingt, sich auf OEM-Außendienstteams zu verlassen oder Wartungsintervalle zu verlängern, was Betriebszeitgarantien gefährdet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart:
Prädiktive Analytik verändert den InterventionszeitpunktIm Jahr 2025 entfielen auf die präventive Wartung 40,56 % des Marktanteils für medizinische Gerätewartung. Die prädiktive Wartung soll bis 2031 mit einer CAGR von 12,25 % alle anderen Dienste übertreffen. Krankenhäuser bevorzugen algorithmusgesteuerte Eingriffe, die Techniker nur dann entsenden, wenn Sensordaten ein Ausfallrisiko signalisieren. Diese Veränderung reduziert unnötige Besuche und verbessert die Geräteverfügbarkeit. Korrektive Reparaturen bleiben relevant, doch ihr Anteil schrumpft, da wertbasierte Verträge Ausfallzeiten bestrafen. Die operative Wartung, einschließlich Benutzerschulung und täglicher Kalibrierungen, wächst parallel zur Einführung komplexer Plattformen wie der robotergestützten Chirurgie.
Der Wandel hin zu prädiktiven Routinen ist in Nordamerika und Westeuropa am ausgeprägtesten, wo die IT-Infrastruktur die Telemetrieintegration unterstützt. Schwellenmärkte verlassen sich noch auf kalenderbasierte Pläne aufgrund begrenzter Netzwerkbandbreite. Infolgedessen stellen prädiktive Angebote ein Premium-Serviceniveau dar, das OEMs und führende ISOs an Einrichtungen vermarkten, die höhere Betriebszeitgarantien anstreben. Im Prognosezeitraum werden prädiktive Modelle zum Standardansatz, da Cloud-Konnektivität und Cybersicherheitsrahmen weltweit reifen und die Leistungslücke zwischen fortgeschrittenen und sich entwickelnden Gesundheitssystemen verringern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertragsmodell:
Multi-Vendor-Verträge gewinnen an BedeutungVollserviceverträge hielten im Jahr 2025 47,53 % des Vertragswerts und stützen damit die Marktgröße für medizinische Gerätewartung, da Krankenhäuser die Sicherheit fester Jahresgebühren bevorzugen, die Teile und Arbeit abdecken. Multi-Vendor-Verträge wachsen bis 2031 mit einer CAGR von 11,85 %, angetrieben von integrierten Versorgungsnetzwerken, die die Verwaltung rationalisieren und flottenweit Datenanalysen nutzen wollen. Diese Vereinbarungen ermöglichen es Anbietern, größere Rabatte auszuhandeln und standardisierte Reaktionszeiten über verschiedene Gerätemarken hinweg zu erzielen. Zeit-und-Material-Verträge bleiben in kleinen Kliniken üblich, die variable Kosten akzeptieren, während gemeinsame Servicemodelle, bei denen die Kosten zwischen Krankenhaus und OEM aufgeteilt werden, als kostenkontrollierte Mitteloption entstehen.
Der Aufstieg der Multi-Vendor-Abdeckung zwingt OEMs, traditionelle Pakete in modulare Angebote aufzuschlüsseln. ISOs positionieren sich als neutrale Partner, die gemischte Flotten mit Drittanbieter-Diagnosewerkzeugen bedienen können, die unter Reparaturrechtsgesetzen legalisiert wurden. Im Laufe der Zeit werden Vertragsstrukturen granularer, mit Betriebszeitklauseln und Leistungskennzahlen, die nach Gerätekritikalität zugeschnitten sind, was den Wettbewerb bei Servicepreis und -qualität verstärkt.
Nach Gerätetyp:
Chirurgische Plattformen treiben die Serviceintensität anBildgebungsgeräte machten im Jahr 2025 31,63 % der Ausgaben aus und unterstreichen die Bedeutung des Segments innerhalb des Marktes für medizinische Gerätewartung. MRT-Systeme, die Kryogenmanagement und periodische Gradientenspulenkalibrierung erfordern, dominieren die Servicebudgets in dieser Kategorie. CT-Scanner benötigen häufige Röhrenwechsel, was laufende Teileeinnahmen schafft. Für chirurgische Geräte wird das schnellste Wachstum mit einer CAGR von 14,87 % bis 2031 prognostiziert, angetrieben durch robotergestützte Plattformen, die vierteljährliche Präventivprüfungen und kontinuierliche Software-Upgrades erfordern. Elektrochirurgische Instrumente tragen durch Elektroden- und Handstückaufarbeitungen wiederkehrende Einnahmen bei.
Lebenserhaltungsgeräte verzeichneten während der COVID-19-Pandemie eine erhöhte Wartungsnachfrage und bleiben ein Schwerpunkt für die Vorsorgeplanung. Patientenüberwachungssysteme, Dialysegeräte und Endoskope fügen inkrementelle, aber stetige Serviceeinnahmen hinzu, da chronische Krankheiten zunehmen und die ambulante Versorgung ausgeweitet wird. Jede Gerätegruppe trägt spezifische regulatorische Verpflichtungen, wie z. B. die elektrische Sicherheitsprüfung nach IEC 60601 für patientenverbundene Geräte, die den Vertragsumfang und die Preisgestaltung beeinflussen.
Nach Dienstleister:
ISOs untergraben den OEM-MarktanteilOEMs hielten 52,13 % des Umsatzes im Jahr 2025 und spiegeln damit etablierte installierte Basen und proprietäre Diagnosesysteme wider, die eine Premiumpreisgestaltung sichern. ISOs werden voraussichtlich einen CAGR von 13,7 % verzeichnen und gewinnen an Boden, da Regulierungsbehörden den Zugang zu Ersatzteilen vorschreiben und Krankenhäuser Kosteneffizienz anstreben. Der legislative Schwung hinter Recht-auf-Reparatur-Gesetzen zwingt OEMs dazu, Diagnosesoftware an Dritte zu liefern, was die Wettbewerbsbedingungen angleicht. Der Marktanteil des Marktes für medizinische Gerätereparatursoftware für ISOs bleibt bescheiden, steigt jedoch dort stark an, wo Netzwerke mit mehreren Standorten Anbieterunabhängigkeit anstreben. ISOs investieren in werksgerechte Schulungen und bieten Reaktionszeitgarantien an, die mit denen von OEMs vergleichbar sind, jedoch 20–30 % günstiger.
Interne biomedizinische Teams gewinnen ebenfalls an Einfluss, insbesondere an großen akademischen Zentren, die Wartung als strategische Kompetenz betrachten. Die OEM-Dominanz bleibt bei hochkomplexen Modalitäten wie MRT und robotergestützter Chirurgie bestehen, wo spezialisierte Komponenten und Software streng kontrolliert werden, aber ISOs haben bei der Patientenüberwachung und Dialysegeräten, wo Teile standardisiert sind, Parität erreicht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Ambulante chirurgische Zentren treiben Serviceinnovationen anKrankenhäuser dominierten im Jahr 2025 mit 48,13 % der Ausgaben, was auf vielfältige Gerätportfolios und unternehmensweite Serviceverträge zurückzuführen ist. Akademische Zentren betten häufig Fernüberwachung und dedizierte Vor-Ort-Techniker in diese Vereinbarungen ein. Ambulante chirurgische Zentren sollen jedoch mit einer CAGR von 12,51 % bis 2031 am schnellsten wachsen, da elektive Eingriffe weiterhin in ambulante Umgebungen verlagert werden. Ambulante chirurgische Zentren betreiben schlanke Personalmodelle und benötigen schnelle Serviceumschlagszeiten – oft innerhalb von vier Stunden –, um kostspielige Absagen zu vermeiden. Diagnostische Bildgebungsketten führen prädiktive Wartung frühzeitig ein, um die Umplanung von Patienten zu minimieren. Dialysezentren priorisieren eine Betriebszeit von 99 % und wechseln zu umfassenden Servicevereinbarungen, die Verbrauchsmaterialien und Wasserqualitätsmanagement einschließen.
Labore, Zahnarztpraxen und Fachpraxen tragen bescheidene, aber wachsende Volumina bei, da Point-of-Care-Diagnostik zunimmt. Die Wartung von Heimversorgungsgeräten ist eine aufkommende Nische, bei der die Fernüberwachung tragbarer Geräte mit periodischen Hausbesuchen kombiniert wird, um Patientensicherheit und Geräteleistung zu gewährleisten.
Geografische Analyse
Markt für medizinische Gerätewartung in Nordamerika
Nordamerika beanspruchte 2025 einen Umsatzanteil von 35,13 %, angetrieben durch die weit verbreitete Einführung von Predictive Analytics und dichte Netzwerke von ambulanten Operationszentren und Bildgebungszentren. Mehr als 40 % der Neuverkäufe von Bildgebungsgeräten in den Vereinigten Staaten beinhalten nun Service-Abonnements. Kanada leitet Provinzzuschüsse für Gerätekäufe, die mehrjährige Wartungsverträge erfordern, und Mexikos Privatkliniken sichern sich OEM-Verträge, um internationale Akkreditierungsstandards zu erfüllen. Die Cybersicherheitsvorschriften der FDA setzen den Maßstab für die Fernwartungs-Compliance in der gesamten Region und beeinflussen die globalen OEM-Praktiken.
Markt für medizinische Gerätewartung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 die höchste CAGR von 11,81 % verzeichnen. Chinas Infrastrukturplan schreibt eine standardisierte Wartung in Krankenhäusern auf Kreisebene vor und erweitert die Marktgröße für medizinische Gerätewartung sowohl für OEMs als auch für ISOs. Indiens Gesundheitszentren fügen Tausende von Basisdiagnostikgeräten hinzu, die regionale Servicezentren erfordern[3]. Japan und Südkorea ersetzen veraltete Scanner durch KI-fähige Plattformen, die Software-Updates im Abonnement nutzen. Australiens konsolidierte Privatklinikgruppen verhandeln unternehmensweite Verträge, während Indonesien und Vietnam durch öffentlich-private Projekte, die von regionalen Servicezentren in Singapur und Bangkok unterstützt werden, erstmals Kapazitäten aufbauen. Fachkräftemangel bleibt eine Herausforderung und verlangsamt die Einführung von Predictive Maintenance in weniger städtischen Gebieten.
Markt für medizinische Gerätewartung in EMEA und Lateinamerika
Europa hielt 2025 einen erheblichen Marktanteil, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich. Die EU-MDR harmonisiert die Dokumentation von Betriebszeiten, fördert digitale Asset-Management-Plattformen und steigert die Serviceausgaben. Deutschland bevorzugt Rundum-sorglos-Verträge mit umfassender Berichterstattung. Der National Health Service des Vereinigten Königreichs erprobt Modelle mit geteiltem Risiko zur Kostensenkung, während südeuropäische Länder zunehmend auf ISOs setzen, um den Budgetdruck zu mindern. Der Nahe Osten und Afrika verzeichnen eine Expansion in den GCC-Staaten, die in den Medizintourismus investieren, während das Wachstum in Lateinamerika auf die Privatkliniken in Brasilien und Argentinien konzentriert ist, die trotz Finanzierungslücken im öffentlichen Sektor auf internationale Standards aufrüsten.
Regulatorisches Umfeld
Die Wartung medizinischer Geräte wird zunehmend von Anforderungen an Qualitätssysteme, Post-Market-Überwachung und Dokumentation geprägt, die die Instandhaltung mit einer laufenden Compliance verknüpfen. In den Vereinigten Staaten trat die FDA Quality Management System Regulation (QMSR) am 2. Februar 2026 in Kraft, wodurch 21 CFR Part 820 an ISO 13485:2016 angepasst wurde und der Fokus auf kontrollierte Prozesse und nachverfolgbare Wartungsunterlagen über den gesamten Lebenszyklus des Geräts erhöht wurde. Die FDA-Leitlinien zu Wiederaufbereitung und Wartung verstärken zudem die Abgrenzung zwischen routinemäßiger Wartung und Wiederaufbereitung und veranlassen Dienstleister dazu, eine strenge Änderungskontrolle, Beschwerdebearbeitung und Dokumentation der Wartungsbegründungen aufrechtzuerhalten, statt sich auf feste Intervallannahmen zu verlassen.
In Europa verschärfen die EU-Medizinprodukteverordnung (MDR 2017/745) und zugehörige Leitlinien die Erwartungen an die Post-Market-Überwachung, einschließlich strukturierter PMS-Systeme und periodischer Sicherheitsberichte für Klassen mit höherem Risiko. MDR-Bestimmungen für Mehrwegprodukte, einschließlich der Einbindung benannter Stellen für wiederverwendbare Aspekte der Klasse I sowie Anforderungen an validierte Wiederaufbereitung und Dokumentation von Funktionsprüfungen, erhöhen den Compliance-Aufwand für Krankenhäuser, OEMs und unabhängige Dienstleister (ISOs), die sterilisierbare und wiederverwendbare Geräte betreuen. China formalisiert zudem die Praktiken im Betriebs- und Wartungsmanagement durch Servicenormen, einschließlich T/CAPE 10109-2025 (veröffentlicht am 3. Dezember 2025; in Kraft ab 3. März 2026), die eine stärker standardisierte Erbringung und Berichterstattung von Dienstleistungen im Bereich Betriebs- und Wartungsmanagement medizinischer Geräte unterstützt.
Wettbewerbslandschaft
Der Markt für medizinische Gerätewartung ist mäßig konzentriert. OEMs – GE HealthCare, Siemens Healthineers, Philips und Canon Medical – beherrschen gemeinsam einen erheblichen Prozentsatz des weltweiten Serviceumsatzes durch proprietäre Diagnosemittel und den Vorteil der installierten Basis. ISOs entbündeln diese Angebote und erzielen 20–30 % Einsparungen, indem sie aktuelle Reparaturrechtsrichtlinien nutzen. Der Wettbewerb dreht sich nun um Datenanalyse statt nur um Teile. OEMs setzen Cloud-Plattformen wie GEs Edison, Philips' HealthSuite und Siemens' Teamplay ein, die Wartung in wiederkehrende Software-Abonnements umwandeln, die an Betriebszeitgarantien geknüpft sind. ISOs kontern mit Unternehmens-Asset-Management-Partnerschaften und fabrikgeschulten Technikern.
Wartung von Heimversorgungsgeräten und Multi-Vendor-Verträge bieten Wachstumschancen in unerschlossenen Bereichen. Kleinere regionale ISOs und interne Krankenhausteams gewinnen Anteile in Standardkategorien, wo standardisierte Teile den OEM-Hebel schwächen. Dennoch behalten OEMs die Dominanz in hochkomplexen Bereichen wie MRT und robotergestützter Chirurgie, die spezialisierte Software und Schulungen erfordern. Cybersicherheits-Compliance erhöht die Markteintrittsbarrieren, da die FDA-Leitlinie von 2023 robuste Prozesse für das Schwachstellenmanagement vorschreibt. Anbieter, die in sichere IoT-Gateways und Personalentwicklung investieren, sind am besten positioniert, um Anteile inmitten verschärfter Betriebszeitgarantien zu gewinnen.
Marktführer im Bereich medizinische Gerätewartung
-
Koninklijke Philips NV
-
GE Healthcare.
-
Canon Medical Systems
-
Siemens Healthineers
-
Stryker
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für medizinische Gerätewartung Unternehmen in diesem Bericht
- Agfa-Gevaert
- Aramark Healthcare+
- Baxter
- Canon
- Dragerwerk
- Fisher & Paykel Healthcare
- FUJIFILM
- GE Healthcare
- Getinge
- Karl Storz SE
- Koninklijke Philips
- Medtronic
- Mindray Bio-Medical
- Nihon Kohden
- Olympus Corp.
- Resmed
- Siemens Healthineers
- Sodexo Clinical Technology Mgmt
- Steris plc
- ZOLL Medical (Asahi Kasei)
- Stryker
Marktchancen und Zukunftsaussichten
Compliance-getriebene Wartungsdokumentation und Rückverfolgbarkeit schaffen Chancen für Anbieter, die ISO-konforme Arbeitsabläufe, Cybersicherheitshygiene und auditfähige Aufzeichnungen über gemischte Geräteflotten hinweg operationalisieren können. Mit dem Inkrafttreten der FDA QMSR am 2. Februar 2026 und der Einbindung von ISO 13485:2016-Konzepten haben Krankenhäuser und unabhängige Dienstleister (ISOs) einen klareren Anlass, Qualitätssysteme für die Wartung, die Nachverfolgung der Technikerqualifikation und die Kontrolle von Wartungsunterlagen zu modernisieren, insbesondere bei Multi-Vendor-Verträgen, bei denen Daten über OEM-Portale und Tools von Drittanbietern verteilt sind. Normungsgremien und Verbände prägen ebenfalls die Programmgestaltung, etwa ANSI/AAMI EQ56:2024 für Programme zum Management medizinischer Geräte und ISO/TS 5137:2026 für Wartungsmanagementprogramme für wiederverwendbare Medizinprodukte, was die Nachfrage nach digitalen Anlagenmanagement-Plattformen unterstützt, die risikobasierte Wartungsintervalle, geschlossene Korrekturmaßnahmen und standardisierte Berichterstattung nachweisen können.
Ein zweiter Bereich für Chancen entsteht rund um softwaredefinierte Geräte und die Governance der Fernwartung, bei der die Instandhaltung sichere Updates, Konfigurationskontrolle und automatisierte Ereignisprotokollierung umfasst. Das EU-KI-Gesetz (Verordnung (EU) 2024/1689) führt Verpflichtungen ein, die ab 2026 für Hochrisiko-KI-Systeme gelten, einschließlich Anforderungen an Protokollierung und Qualitätsmanagement für Betreiber, was den Wartungsumfang über Hardware hinaus auf KI-Modell-Updates und Lebenszyklusüberwachung erweitert, sofern im Kontext von Medizinprodukten anwendbar. Parallel dazu profitieren bildgebende und hochkomplexe Modalitäten mit großen installierten Basen (zum Beispiel MRT und CT) von prädiktiven, telemetriebasierten Wartungsansätzen, und Belege für strukturierte präventive Programme, die Ausfälle reduzieren (etwa berichtete ASHE einen Rückgang um 22 % im Jahr 2024), stützen weitere Investitionen in disziplinierte Wartungssysteme und die Weiterqualifizierung des Personals, um Betriebszeit- und Dokumentationsanforderungen zu erfüllen.
Neueste Industrielle Entwicklungen in Markt für medizinische Gerätewartung
- Juli 2026: Quality Biomedical übernahm M&M Medical Equipment Repair und erweiterte damit seine biomedizinische Servicepräsenz sowie sein Netzwerk an Servicezentren. Der Deal stärkt die regionale Abdeckung für die Wartung von Krankenhaus- und Beatmungsgeräten und unterstützt schnellere Reaktionszeiten sowie eine größere Servicekapazität für Anbieter mit mehreren Standorten.
- Mai 2025: Die Initiative International Biomed Cross wurde in Neu-Delhi gestartet, um die Wartung medizinischer Geräte während Katastrophen und Gesundheitsnotfällen zu unterstützen. Das Programm hebt die operative Bedeutung von Serviceeinsatzbereitschaft, Ersatzteilverfügbarkeit und Einsatzmodellen für Techniker für die Versorgungskontinuität hervor.
- Februar 2025: Sodexo India eröffnete eine Healthcare-Technology-Management-Einrichtung in Kalkutta mit einer Kapazität zur Unterstützung von 500.000 Geräten. Die Einrichtung schafft zusätzliche Kapazitäten für die Durchführung präventiver und korrektiver Wartung und signalisiert weiterhin Investitionen in organisierte, ausgelagerte HTM-Infrastruktur.
Markt für medizinische Gerätewartung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst kostenpflichtige Dienstleistungen, die medizinische Geräte sicher, konform und einsatzbereit halten, einschließlich vorbeugender Wartung, korrektiver Reparatur, kalibrierungsbezogener Serviceaktivitäten und geplanter Serviceverträge, die von OEMs, Drittanbietern oder internen Teams erbracht werden.
Ausschlüsse aus dem Umfang: Wir schließen den Verkauf neuer Geräte, eigenständig ohne Servicearbeit verkaufte Ersatzteile sowie allgemeine Krankenhausgebäudewartung aus, die nicht mit einem Medizinprodukt verbunden ist.
Segmentierungsübersicht
- Nach Serviceart
- Präventive Wartung
- Korrektive Wartung
- Operative Wartung
- Prädiktive Wartung
- Software- & Firmware-Updates
- Nach Vertragsmodell
- Vollserviceverträge
- Gemeinsame Serviceverträge
- Zeit- & Materialverträge
- Multi-Vendor-Verträge
- Nach Gerätetyp
- Bildgebungsgeräte
- MRT-Systeme
- CT-Scanner
- Röntgen & Fluoroskopie
- Ultraschall
- Nuklearmedizin & PET
- Endoskopische Geräte
- Chirurgische Geräte
- Elektrochirurgische Geräte
- Robotergestützte Chirurgiesysteme
- Minimalinvasive Geräte
- Lebenserhaltende Geräte
- Beatmungsgeräte
- Anästhesiegeräte
- Patientenüberwachungsgeräte
- Dialysegeräte
- Sonstige Geräte
- Bildgebungsgeräte
- Nach Dienstleister
- Originalgerätehersteller (OEMs)
- Unabhängige Serviceorganisationen (ISOs)
- Interne Biomedizinteams
- Nach Endnutzer
- Krankenhäuser
- Diagnostische Bildgebungszentren
- Ambulante chirurgische Zentren
- Dialysezentren
- Labore
- Zahn- & Fachkliniken
- Heimversorgungsumgebungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten & Afrika
- GCC
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Marktgrenzen festzulegen und wiederholbare Nachfragesignale zu erfassen, denen Wartungserlöse tendenziell folgen. Öffentliche Quellen wie die US-FDA-Gerätedatenbanken, das US Bureau of Labor Statistics, OECD-Gesundheitsstatistiken, Gesundheitsausgabenindikatoren der Weltbank und ausgewählte begutachtete biomedizinische Ingenieurjournale halfen uns, die installierte Basis richtungsweisend zu kartieren und sie mit der Serviceintensität zu verknüpfen.
Wir haben auch Jahresberichte, Investorenpräsentationen und Servicebroschüren von Herstellern medizinischer Geräte und Dienstleistern im Gesundheitswesen geprüft, um gängige Vertragsstrukturen, Verfügbarkeitsgarantien und die Art der Berichterstattung über Serviceerlöse zu verstehen. Wo hilfreich, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und eine Import-Export-Datenbank auf Sendungsebene genutzt, um das Tempo der Geräteplatzierungen und Ersatzzyklen zu überprüfen. Die hier aufgeführten Desk-Research-Quellen sind nur illustrativ, und viele andere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie Wartung bei Bildgebungs-, Patientenüberwachungs-, Chirurgie- und Laborgeräten bepreist und vertraglich geregelt wird, sowie auf die Bestätigung, welcher Anteil der Wartungsarbeiten ausgelagert wird im Vergleich zu intern durchgeführten Arbeiten. Wir sprachen mit Krankenhaus-Ingenieurteams, unabhängigen Dienstleistern und OEM-Servicefunktionen in den wichtigsten Regionen, um Annahmen zu Vertragsabschlussraten, Reaktionszeitaufschlägen und der Veränderung von Wartungsplänen in Abhängigkeit von Auslastung und Vorschriften zu testen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | Führungskräfte (CXOs): 17 % | APAC: 52 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 23 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 60 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung basiert primär auf einem Top-down-Ansatz, bei dem der Nachfragepool aus der installierten Basis medizinischer Geräte nach wichtigen Gerätegruppen rekonstruiert und dann mithilfe von Annahmen zu Vertragsabschlussraten und Servicehäufigkeiten in jährliche Serviceausgaben umgerechnet wird. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie z. B. stichprobenartige durchschnittliche jährliche Servicevertragswerte nach Geräteklasse sowie Kanalprüfungen zu typischen Reparaturauftragsgrößen.
Zu den wichtigsten Eingaben im Modell gehören das geschätzte Wachstum der installierten Basis für hochwertige Systeme (wie MRT, CT und Ultraschall), durchschnittliche Verfügbarkeits- und Auslastungsmuster, die die Häufigkeit von Wartungsbesuchen bestimmen, der Anteil der Geräte, die unter Vollservice- versus Zeit-und-Material-Verträgen abgedeckt sind, die Lohnentwicklung für biomedizinische Techniker sowie das Tempo der Software- und Firmware-Aktualisierungszyklen für vernetzte Geräte. Wenn ein länderspezifisches Signal zur installierten Basis unvollständig war, wurden Lücken durch Proxy-Indikatoren wie Verfahrensvolumina, Bildgebungsuntersuchungszahlen und Krankenhausbettenkapazität geschlossen, die dann anhand von Primärfeedback angepasst wurden.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine einfache multivariate Regressionsschicht, bei der Serviceerlöse mit Gesundheitsausgabentrends, Geräteersatzzyklen und der Durchdringung der Auslagerung verknüpft werden. Die Annahmen wurden mit den Befragten überprüft, sodass die Prognose widerspiegelt, was Serviceleiter für Vertragsverlängerungen, Preisanpassungen und Reaktionszeitanforderungen in den nächsten Jahren erwarten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, darunter Trends bei der Geräteplatzierung, Personalindikatoren für die biomedizinische Wartung und die gemeldete Richtung der Serviceerlöse von wichtigen Marktteilnehmern. Wenn ein Land oder eine Geräteklasse einen ungewöhnlichen Sprung aufweist, verfolgen wir ihn bis zu den zugrunde liegenden Variablen zurück, überprüfen Währungsumrechnungen und Zeitplanung und nehmen dann erneut Kontakt zu relevanten Experten auf, wenn der Treiber nicht klar ist.
Vor der Freigabe durchlaufen das Modell und die Annahmen eine mehrstufige Analystenprüfung, damit dieselbe Logik über Regionen und Geräteklassen hinweg gilt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Servicenachfrage beeinflussen, wie z. B. große regulatorische Änderungen oder starke Verschiebungen bei den Krankenhauskapitalausgaben. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für medizinische Gerätewartung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für medizinische Gerätewartung können stark variieren, selbst wenn das Thema identisch erscheint. Die Unterschiede ergeben sich in der Regel daraus, was als Wartungserlös gezählt wird, welches Jahr als Basisjahr behandelt wird und wie Vertrags- versus Reparatur-auf-Anfrage-Arbeiten in vergleichbare jährliche Ausgaben umgerechnet werden.
Die größten Lücken, die wir in diesem Markt sehen, hängen damit zusammen, ob Software- und Firmware-Aktualisierungsdienste einbezogen werden, wie die interne Krankenhauswartung im Vergleich zu ausgelagerten Arbeiten behandelt wird und ob Kalibrierungs- und Compliance-bezogene Prüfungen innerhalb der Wartung gezählt oder separat gehalten werden. Weitere Abweichungen entstehen durch die Verwendung von Listenpreisen für Serviceleistungen ohne Normalisierung von Rabatten sowie durch schnellere oder langsamere Annahmen zur Durchdringung der Auslagerung und zur Lohnkostensteigerung in den Prognosejahren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 65,54 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 64,90 Milliarden USD (2026) | Verwendet einen langsameren Aufbau für die Durchdringung ausgelagerter Serviceleistungen in Krankenhäusern und wendet eine engere Zulassung für Software- und Firmware-bezogene Servicearbeiten an, was die Gesamtwerte in frühen Prognosejahren komprimieren kann. |
| Beratungsunternehmen B | 53,78 Milliarden USD (2025) | Zeigt interne Inkonsistenzen beim angegebenen Basisjahreswert und stützt sich stark auf breite Segmentanteile, was Reparatur-, Vorbeuge- und Betriebswartung je nach Geräteklasse unterschiedlich vermischen kann. |
Die Tabelle zeigt, dass der größte Teil der Abweichung durch Umfangsentscheidungen und die Art der Annualisierung von Vertragserlösen über die installierte Basis erklärt wird, und nicht allein durch arithmetische Unterschiede. Wenn Software- und Firmware-Aktualisierungsdienste explizit neben vorbeugenden und korrektiven Arbeiten gezählt und dann mit der installierten Basis und den Annahmen zur Vertragsabschlussrate abgeglichen werden, liegen die Gesamtwerte näher an den beobachtbaren Servicenachfragemustern – eine Entscheidung, die von Mordor Intelligence angewendet wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für medizinische Gerätewartung im Jahr 2026?
Der Markt hat im Jahr 2026 einen Wert von 65,54 Milliarden USD und soll bis 2031 auf 108,17 Milliarden USD wachsen, was einer CAGR von 10,54 % entspricht.
Welche Serviceart wächst am schnellsten?
Die prädiktive Wartung wächst mit einer CAGR von 12,25 %, da IoT-Sensoren und Analytik zustandsbasierte Eingriffe ermöglichen.
Warum gewinnen Multi-Vendor-Verträge an Beliebtheit?
Integrierte Versorgungsnetzwerke bevorzugen einen einzigen Vertrag für gemischte Flotten, um Verwaltungskosten zu senken und Mengenrabatte zu erzielen, was eine CAGR von 11,85 % antreibt.
Welche Region wird bis 2031 das höchste Wachstum verzeichnen?
Für den asiatisch-pazifischen Raum wird ein jährliches Wachstum von 11,81 % prognostiziert, bedingt durch umfangreichen Krankenhausbau in China und Indien sowie steigende Geräteinstallationen in Sekundärstädten.
Wie wirken sich Reparaturrechtsgesetze auf den Markt aus?
Diese Gesetze zwingen OEMs, Teile und Diagnosesoftware an ISOs zu verkaufen, was es Drittanbieter-Dienstleistern ermöglicht, OEM-Qualität zu niedrigeren Preisen zu erreichen und den OEM-Marktanteil zu untergraben.