
Größe und Marktanteil des Antiseptika- und Desinfektionsmittelmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 44.17 Milliarden US-Dollar |
| Marktgröße (2031) | 65.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Antiseptika- und Desinfektionsmittelmarkts von Mordor Intelligence
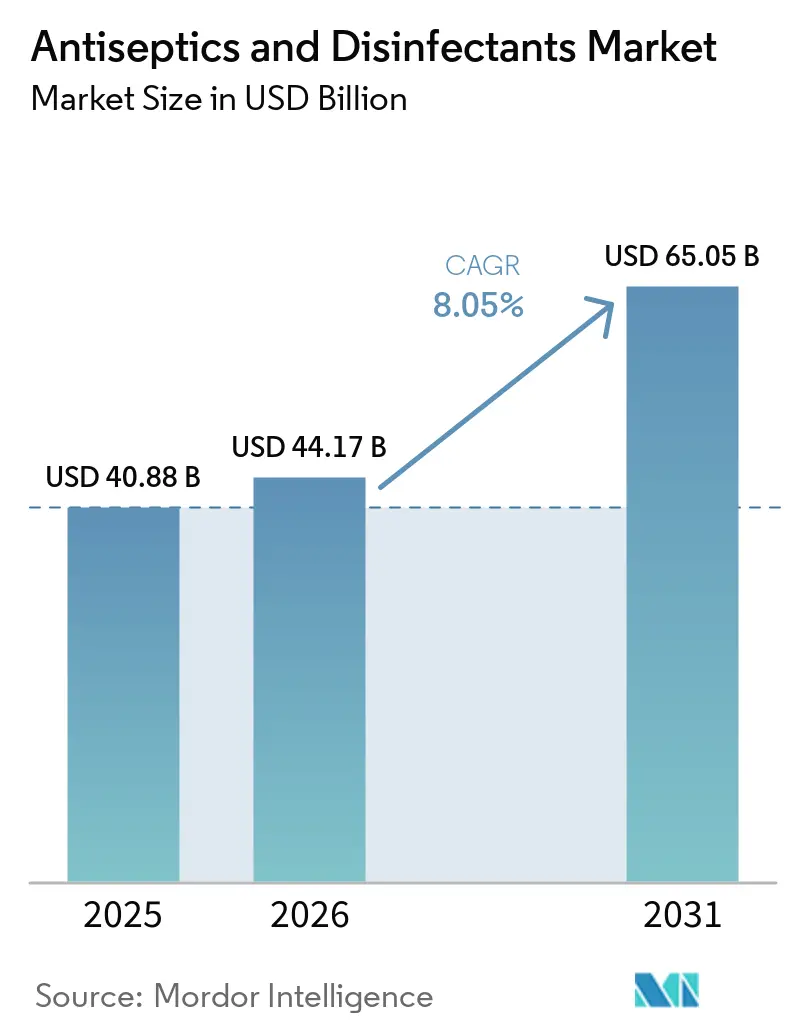
Die Marktgröße für Antiseptika und Desinfektionsmittel wird voraussichtlich von USD 40,88 Milliarden im Jahr 2025 auf USD 44,17 Milliarden im Jahr 2026 steigen und bis 2031 USD 65,05 Milliarden erreichen, mit einem CAGR von 8,05 % über den Zeitraum 2026–2031.
Das Wachstum in der Region Asien-Pazifik wird durch einen stetigen Anstieg der Operationsvolumina, die Einhaltung von Hygieneprotokollen nach der Pandemie und die rasche Expansion der Akutversorgungsinfrastruktur vorangetrieben. Die Migration in den ambulanten Bereich beeinflusst Kaufentscheidungen, da ambulante Zentren schnell einsatzbereite Tücher und enzymatische Reiniger bevorzugen, um Ziele für die Entlassung am selben Tag zu erreichen. Eine strengere behördliche Aufsicht, einschließlich neuer Rückstandstestmethoden für quaternäre Ammoniumverbindungen, veranlasst Beschaffungsteams, validierte Marken auszuwählen, die Compliance-Kosten effektiv verwalten können. Die Wettbewerbslandschaft entwickelt sich weiter, wobei Anbieter sich auf integrierte Serviceverträge konzentrieren, die Dosierhardware, chemische Nachfüllungen und digitale Compliance-Dashboards kombinieren und so eine mehrjährige Kundenbindung gewährleisten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen quaternäre Ammoniumverbindungen im Jahr 2025 auf 27,43 % des Marktanteils für Antiseptika und Desinfektionsmittel.
- Nach Formulierung entfielen Flüssigkeiten im Jahr 2025 auf 51,25 % der Marktgröße für Antiseptika und Desinfektionsmittel, während Tücher bis 2031 mit einem CAGR von 10,78 % wachsen.
- Nach Anwendung führten Oberflächendesinfektionsmittel mit einem Umsatzanteil von 40,43 % am Markt für Antiseptika und Desinfektionsmittel im Jahr 2025; enzymatische Reiniger werden voraussichtlich bis 2031 mit einem CAGR von 11,55 % wachsen.
- Nach Endverbraucher entfielen Krankenhäuser und Kliniken auf 60,23 % des Umsatzes im Jahr 2025, aber ambulante Zentren wachsen mit einem CAGR von 11,43 % am schnellsten.
- Nach Geografie entfiel Nordamerika auf 42,32 % des Umsatzes im Jahr 2025, während Asien-Pazifik mit einem CAGR von 9,43 % bis 2031 das Wachstum anführen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch nosokomiale Infektionen | +1.8% | Weltweit, akut in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Institutionelle Hygieneprotokolle nach der Pandemie | +1.5% | Weltweit, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Operationsvolumina und komplexe Aufbereitung von Medizinprodukten | +1.3% | Weltweit, schnellste Akzeptanz in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Rasche Expansion von Krankenhäusern und ambulanter Infrastruktur | +1.2% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Strenge Arbeitsschutzvorschriften | +0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Verlagerung der Verbraucher hin zu präventiven Antiseptika zur Selbstfürsorge | +0.7% | Weltweit, angeführt von städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende weltweite Belastung durch nosokomiale Infektionen
Nosokomiale Infektionen (NI) betreffen an einem beliebigen Tag 1 von 31 stationären Patienten und fügen jedes Jahr Millionen vermeidbarer Fälle hinzu. Rückgänge bei zentralen Leitungs- und Katheterinfektionen zwischen 2023 und 2024 wurden durch steigende Wundinfektionen nach abdominaler Hysterektomie ausgeglichen, was Lücken in der Protokolleinhaltung aufzeigt. Kostenstudien zeigen, dass eine einzelne Blutbahninfektionen durch zentrale Leitungen bis zu USD 99.900 an Versorgungskosten verursachen kann, verglichen mit USD 8.500 für nicht infizierte Patienten, was Krankenhäuser dazu drängt, fortschrittliche Oberflächen- und Gerätedesinfektionsmittel einzusetzen[1]. Erstattungsstrafen im Rahmen des US-amerikanischen Programms zur Reduzierung von im Krankenhaus erworbenen Erkrankungen verstärken diese finanzielle Dringlichkeit. Eine Divergenz zwischen Akutversorgung und Langzeitpflegeeinrichtungen schafft Raum für schlüsselfertige Desinfektionsdienstleistungsangebote, die Schulungen, Dosierhardware und Compliance-Analysen kombinieren.
Institutionelle Hygieneprotokolle nach der Pandemie werden dauerhaft
COVID-19 hat die Reinigungshäufigkeiten erhöht, die sich nun in formellen Betriebsverfahren im Gesundheitswesen und in der gewerblichen Immobilienwirtschaft verfestigt haben. Kanadas Biozidverordnung, die im Mai 2025 in Kraft tritt, kodifiziert höhere Wirksamkeits- und Sicherheitsstandards, die die Pandemiezeit widerspiegeln[2]. Die EPA-Zulassung von Reckitts Lysol Air Sanitizer – dem ersten Mittel, das für Ansprüche gegen luftgetragene Krankheitserreger zugelassen wurde – veranschaulicht, wie regulatorische Neuheiten angrenzende Kategorien erschließen und Markenprämien fördern. Vermieter nehmen zunehmend Desinfektionsintervalle in Mietverträge auf und verlagern die Ausgaben von Ad-hoc-Reinigungsmitteln auf mehrjährige Serviceverträge. Ecolabs institutionelles Segment verzeichnete im vierten Quartal 2024 ein organisches Wachstum von 6 %, indem es IoT-verknüpfte Spender verkaufte, die Nachfüllungen automatisch nachbestellen und so die Hygiene-Compliance in einen verwalteten Dienst verwandeln.
Steigende Operationsvolumina und komplexe Aufbereitung von Medizinprodukten
Jährlich werden rund 310 Millionen Operationen durchgeführt; 70 % der US-amerikanischen Eingriffe finden mittlerweile im ambulanten Bereich statt. Da Gelenkersatzoperationen in ambulanten Zentren bis 2026 einen Anteil von über 50 % überschreiten, ist die Umschlagsgeschwindigkeit von größter Bedeutung. Enzymatische Reiniger, die Biofilm innerhalb von 10 Minuten auflösen, ersetzen Übernachteinweichungen und unterstützen einen höheren Falldurchsatz. Die FDA-Leitlinien weisen darauf hin, dass aufbereitete Einweggeräte im Jahr 2023 USD 465 Millionen eingespart haben, was Gesundheitssysteme dazu veranlasst, validierte Desinfektionsmittel einzusetzen, die Gerätegarantien schützen. Der Verbrauchsmaterialumsatz von STERIS stieg im zweiten Quartal des Geschäftsjahres 2026 im Jahresvergleich um 9,1 % auf USD 452 Millionen, was die Nachfrage nach gebündelten Sterilisations- und Reinigungsmittelverträgen widerspiegelt.
Rasche Expansion von Krankenhäusern und ambulanter Versorgungsinfrastruktur
China fügte im Jahr 2024 130.000 Krankenhausbetten hinzu und erhöhte die Kapazität auf 7,67 Millionen Betten bei einer Auslastung von 81,4 %. Indien strebt an, die Bettenkapazität von 1,3 Millionen im Jahr 2023 bis 2027 im Rahmen der Programme Ayushman Bharat und PM-ABHIM auf 1,9 Millionen zu erhöhen. Jedes neue Bett verbraucht schätzungsweise 12–15 Liter Desinfektionsmittel pro Jahr, was allein in Indien in einen inkrementellen Bedarf von bis zu 9 Millionen Litern jährlich übersetzt. Japans 8.200 Krankenhäuser rüsten automatisierte Wasserstoffperoxid- und UV-C-Systeme nach, um den 2024 überarbeiteten Infektionskontrollrichtlinien zu entsprechen. Die Dominanz privater Ketten in Indien – 74 % der Betten – begünstigt multinationale Lieferanten mit ISO-13485-Zertifikaten und digitalen Bestandsdashboards.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge chemische Registrierungsanforderungen in mehreren Regionen | -0.8% | Weltweit, akut in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Materialkompatibilitätsgrenzen mit fortschrittlichen Geräten | -0.6% | Weltweit, konzentriert in Einrichtungen für robotergestützte Chirurgie | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Preise für wichtige Rohstoffe | -0.7% | Weltweit, intensiv in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Entstehung desinfektionsmittelresistenter Mikroorganismen | -0.5% | Weltweit, am deutlichsten in Hochakutkrankenhäusern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge chemische Registrierungsanforderungen in mehreren Regionen
Die Überprüfung von Ethanol durch die Europäische Chemikalienagentur, die 2024 eingeleitet wurde, wird sich voraussichtlich bis 2026 erstrecken und Produkteinführungen in 27 Mitgliedstaaten einfrieren[3]. Die neuen Rückstandstestmethoden der US-amerikanischen EPA vom Juni 2024 verursachen Validierungskosten von USD 50.000–100.000 pro SKU. Kaliforniens Behörde für die Kontrolle toxischer Substanzen könnte quaternäre Ammoniumverbindungen als Prioritätsprodukt einstufen und so Analysen sichererer Alternativen erzwingen, die sich auf 400 Krankenhäuser auswirken. Kanadas dreistufige Biozidverordnung kann für neuartige Wirkstoffe bis zu 24 Monate Prüfzeit erfordern und verlängert die Markteinführungszeit. Kleinen Herstellern fehlt das regulatorische Personal, um gleichzeitige Dossiers zu bearbeiten, und sie überlassen Marktanteile multinationalen Unternehmen, die Compliance-Kosten über globale Portfolios amortisieren.
Materialkompatibilitätsgrenzen mit fortschrittlichen Medizinprodukten
Wasserstoffperoxiddampf und Peressigsäure, die durch EU-Reinraumvorschriften vorgeschrieben sind, können Edelstahlports korrodieren und Polycarbonatlinsen trüben. Anbieter robotergestützter Chirurgie schreiben aldehydfreie, pH-neutrale enzymatische Reiniger vor, um den Garantieschutz aufrechtzuerhalten. Ein einzelnes beschädigtes Endoskop kann bis zu USD 30.000 Ersatzkosten verursachen und muss gemäß FDA-Vorschriften als Gerätefehlfunktion gemeldet werden, was ambulante Operationszentren risikoscheu gegenüber einem Wechsel der Chemikalien macht. STERIS erwarb Becton Dickinsons Sterilisationsanlagen für USD 539,8 Millionen, um Investitionsgüter mit validierten rückstandsarmen Reinigungsmitteln zu kombinieren und so Kompatibilität und wiederkehrende Einnahmen zu sichern. Einrichtungen bevorraten nun mehrere Desinfektionsmittelklassen und führen Mitarbeiterschulungsprogramme durch, die den Arbeitsaufwand erhöhen und eine aggressive Produktsubstitution dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
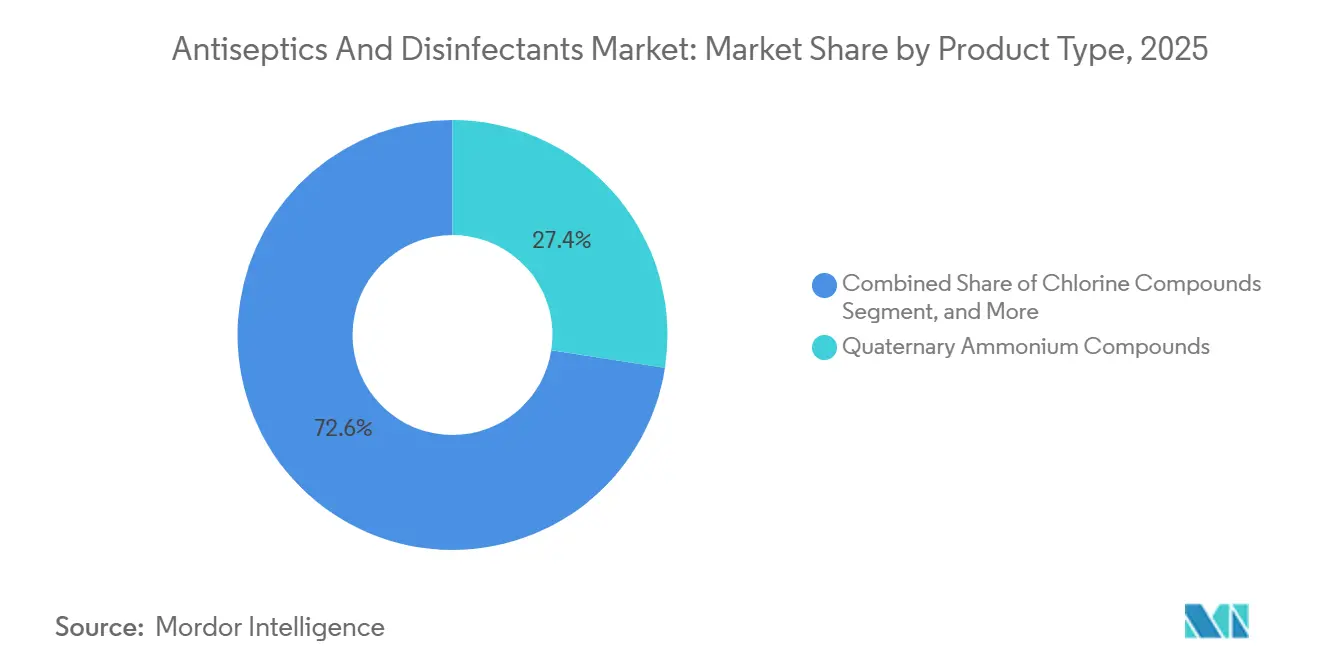
Enzymatische Reiniger gewinnen trotz Dominanz quaternärer Ammoniumverbindungen an BodenQuaternäre Ammoniumverbindungen entfielen im Jahr 2025 auf 27,43 % des Umsatzes im Markt für Antiseptika und Desinfektionsmittel und profitieren von einem breiten Spektrum mikrobizider Aktivität und niedrigen Kosten pro Dosis. Dennoch wachsen enzymatische Reiniger bis 2031 mit einem CAGR von 10,43 %, angetrieben durch die Notwendigkeit, Biofilme auf komplexen arthroskopischen Schabern und Roboterinstrumenten ohne Korrosion abzubauen. Die Marktgröße für Antiseptika und Desinfektionsmittel für enzymatische Formulierungen wird voraussichtlich von USD 6,1 Milliarden im Jahr 2026 auf USD 11,1 Milliarden bis 2031 wachsen. Krankenhäuser, die ISO-14644-Rotationsprotokolle einführen, wechseln nun vierteljährlich zwischen enzymatischen, oxidierenden und quaternären Produkten, um die mikrobielle Anpassung zu verlangsamen. Pharmazeutische Reinräume, in denen die Rückstandstoleranz minimal ist, trugen 2024 zu zweistelligen Zuwächsen im Bereich Life Sciences von Ecolab bei.
Chlorverbindungen bleiben Standardmittel für die Wasserdesinfektion, während Aldehyde und Phenole unter dem regulatorischen Druck der kalifornischen Behörde für die Kontrolle toxischer Substanzen zurückgehen. Alkohole dominieren die Händeantisepsis, sind jedoch Inputkostenschwankungen ausgesetzt, da die Isopropylpreise bis 2025 zwischen USD 1.300 und 1.600 pro Tonne schwanken. Povidon-Iod-Nasenabstriche, die innerhalb von 10 Minuten eine mikrobielle Reduktion von 99,7 % erzielen, veranschaulichen, wie Nischenverabreichungssysteme Premiumpreise erzielen können. Der Markt für Antiseptika und Desinfektionsmittel belohnt weiterhin Lieferanten, die die Materialkompatibilität mit Metallen und Polymeren für robotergestützte Chirurgie zertifizieren und so das Risiko für Operationssaalmanager reduzieren.

Nach Formulierung:
Tücher steigen aufgrund der Bequemlichkeit am VersorgungsortSchüttflüssigkeiten erzielten im Jahr 2025 51,25 % des Formulierungsumsatzes, angetrieben durch Bodenreinigungs- und Instrumenteneinweichanwendungen im Markt für Antiseptika und Desinfektionsmittel. Tücher wachsen jedoch mit einem CAGR von 10,78 %, da ambulante Zentren Einwegformate bevorzugen, die Verdünnungsfehler eliminieren. Sani-Cloth führt das US-amerikanische klinische Tüchersegment mit einem Gewebe an, das quaternäre Wirkstoffe während der gesamten Kontaktzeit beibehält – eine von der EPA validierte Eigenschaft. Jeder vorgetränkte Kanister erzielt eine um 30–40 % höhere Bruttomarge als ein gleichwertiger Liter Konzentrat, was Herstellern einen Gewinnmotiv zur Förderung der Umstellung gibt.
Sprays und Aerosole, wie Lysol Air Sanitizer, validieren neue Verabreichungsvektoren für antimikrobielle Mittel, nachdem sie die EPA-Zulassung für Ansprüche gegen luftgetragene Erreger erhalten haben. Gele und Schäume, insbesondere 70-prozentige Alkoholformulierungen, die den WHO-Standards entsprechen, gewinnen für chirurgische Scrubanwendungen an Bedeutung, bei denen die Tropfkontrolle wichtig ist. Da Tücher Desinfektionsmittel, Applikator und Dosis in einer einzigen SKU liefern, können Beschaffungsbeauftragte das Bestandsmanagement vereinfachen und so die Akzeptanz fördern. Der Markt für Antiseptika und Desinfektionsmittel profitiert von Tüchern, die die Umschlagszeiten in überfüllten ambulanten Operationszentrum-Plänen verkürzen.
Nach Anwendung:
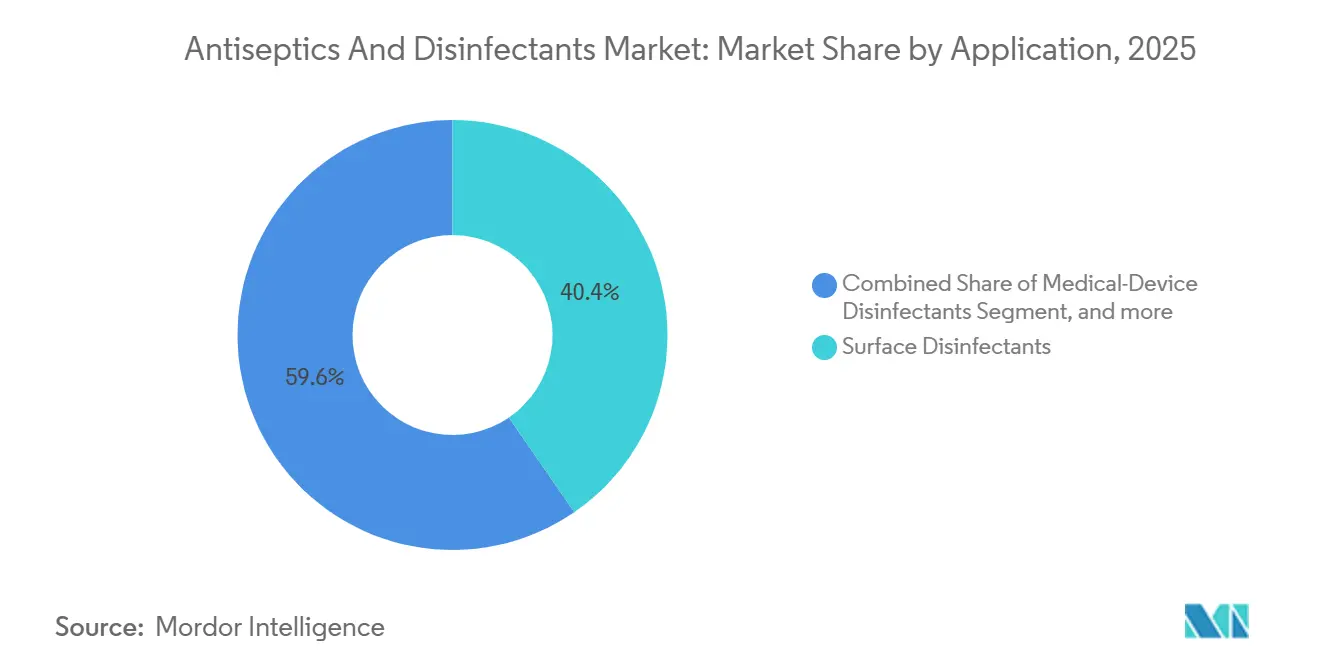
Enzymatische Reiniger führen das Wachstum inmitten der Reife von Oberflächendesinfektionsmitteln anFlächendesinfektionsmittel dominieren weiterhin und machen 40,43 % des Anwendungsumsatzes im Antiseptika- und Desinfektionsmittelmarkt im Jahr 2025 aus. Dennoch wird für enzymatische Reiniger ein CAGR von 11,55 % bis 2031 prognostiziert, was die obligatorische Vorreinigung für semikritische Geräte gemäß der Spaulding-Klassifikation widerspiegelt. Wasserstoffperoxid- und Peressigsäurelösungen expandieren mit einem CAGR von 7,80 % – dem schnellsten unter den Wirkstoffen – und sind auf dem Weg, bis 2031 2,55 Milliarden USD des Markts für Flächendesinfektionsmittel zu erfassen. STERIS verzeichnete im zweiten Quartal des Geschäftsjahres 2026 ein Verbrauchsmaterialwachstum von 9,1 % auf 452 Millionen USD, da Krankenhäuser Reinigungsmittel mit Kapitalsterilisatoren bündeln. Automatisierte Reinigungs-Desinfektionsgeräte, die enzymatische Lösungen dosieren, senken die Arbeitskosten um bis zu 25 % und verlängern die Instrumentenlebensdauer durch die Minimierung abrasiver Bürsten.
Desinfektionsmittel für Medizinprodukte bleiben unverzichtbar für Endoskop- und Dialysegerätkreisläufe und stützen sich auf Orthophthalaldehyd oder Peressigsäure mit Wirksamkeitsansprüchen auf hohem Niveau. Haut- und Wundantiseptika profitieren vom Aufwärtstrend beim Operationsvolumen und senken das Infektionsrisiko um bis zu 50 %, wenn sie mit einer Antibiotikaprophylaxe kombiniert werden. Die künftige Nachfrage wird davon abhängen, sporozide Wirksamkeit mit Polymerverträglichkeit in Einklang zu bringen, da Krankenhäuser zunehmend wärmeempfindliche Geräte einsetzen.
Nach Endverbraucher:
Ambulante Zentren überholen Krankenhäuser aufgrund der chirurgischen MigrationKrankenhäuser und Kliniken entfielen im Jahr 2025 auf 60,23 % des Umsatzes im Markt für Antiseptika und Desinfektionsmittel, unterstützt durch zentralisierte Infektionspräventionseinheiten und Gruppenkauffähigkeit. Ambulante Operationszentren wachsen mit einem CAGR von 11,43 %, da Kostenträger elektive Eingriffe in kostengünstigere Einrichtungen lenken. Diese Zentren bevorzugen Tücher mit zwei Minuten Abtötungszeit und enzymatische Reinigungsmittel, die Instrumente in unter 10 Minuten freigeben, sodass das Raumpersonal die Anzahl der Eingriffe pro Tag verdoppeln kann.
Langzeitpflegeeinrichtungen sind mit chronischen Personalengpässen konfrontiert; gebrauchsfertige, spülfreie Formulierungen reduzieren den Schulungsaufwand und das Fehlerrisiko. Pharmazeutische und biotechnologische Produktionsstätten stellen einen kleineren Endverbraucheranteil dar, verlangen jedoch die strengste Validierung, einschließlich dreifacher logarithmischer Reduktionen und rückstandsfreier Oberflächen, die durch FDA 21 CFR 211 und EU-GMP-Anhang 1 vorgeschrieben sind. Die Life-Sciences-Sparte von Ecolab wuchs 2024 zweistellig, dank der Einführung von Einweg-Bioreaktoren, die eine Konnektorsanierung zwischen den Chargen erfordern.
Geografische Analyse
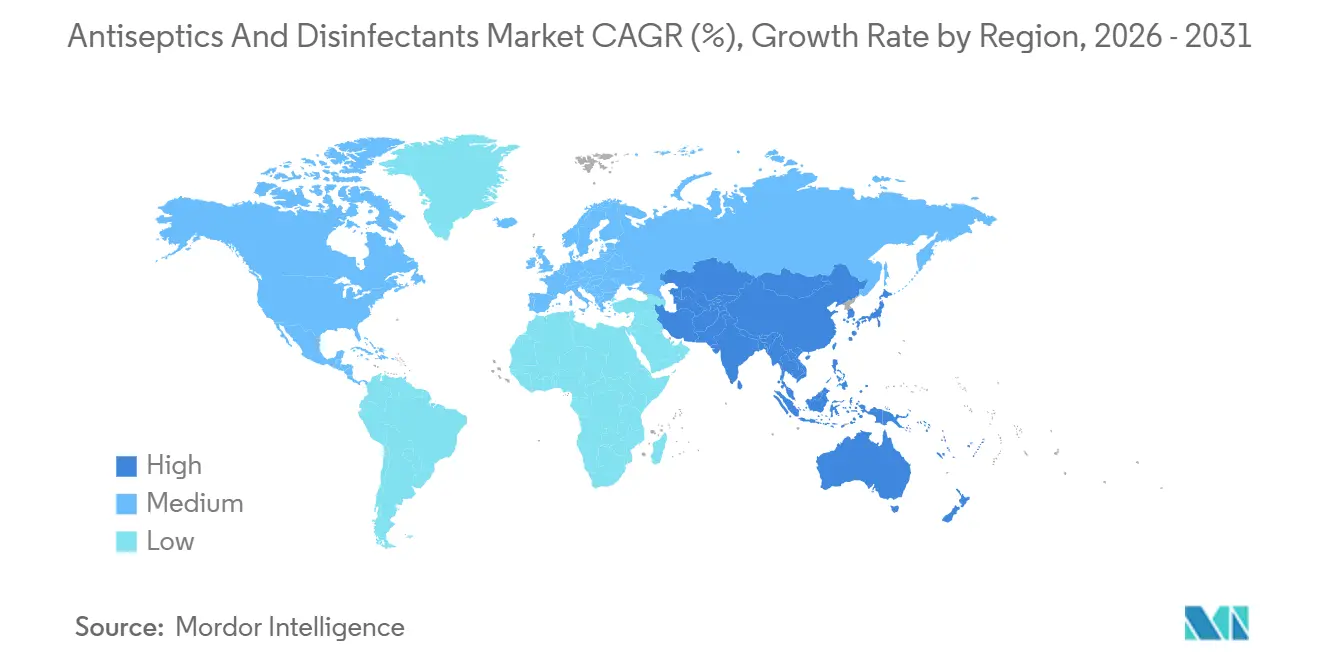
Antiseptika- und Desinfektionsmittelmarkt in Nordamerika
Nordamerika hält mit 42,32 % des Umsatzes im Jahr 2025 den größten Anteil am Antiseptika- und Desinfektionsmittelmarkt, was auf strenge Medicare-Strafen für im Krankenhaus erworbene Infektionen und ausgereifte Personalmodelle zur Infektionskontrolle zurückzuführen ist. Die ausgereifte Infrastruktur der Region begünstigt Premium-Servicepakete, die den Pflegeaufwand reduzieren und die Einhaltung von Vorschriften elektronisch dokumentieren. Der Preisdruck bei Rohstoffen, insbesondere die Volatilität bei Isopropylalkohol, belastet weiterhin die Arzneimittellisten und steigert die Attraktivität konzentrierter Wischtücher, die das Versandgewicht reduzieren.
Antiseptika- und Desinfektionsmittelmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 9,43 % bis 2031 das stärkste Wachstum verzeichnen, gestützt durch 130.000 neue Betten, die China im Jahr 2024 hinzugefügt hat, sowie Indiens geplante 600.000 Betten bis 2027. Hohe Bettenbelegungsraten treiben den Bau neuer Isolierstationen voran, die jeweils mit automatisierten Desinfektionsmitteldosiersystemen ausgestattet sind. Multinationale Unternehmen mit ISO-13485-Zertifizierung und cloudbasierten Bestandskontrollen gewinnen Ausschreibungen privater Krankenhausgruppen, die den indischen Markt dominieren.
Antiseptika- und Desinfektionsmittelmarkt in EMEA und Südamerika
Die Entwicklung in Europa wird durch die Komplexität der Biozidregulierung gedämpft. Die 2024 eingeleitete Überprüfung von Ethanol im Rahmen der EU-Biozidprodukteverordnung hat Produkteinführungen verzögert, wird jedoch letztlich die Wirksamkeitskriterien in allen 27 Mitgliedstaaten harmonisieren. Der Nahe Osten und Afrika profitieren von einer stetigen Pipeline an Spezialkliniken für Medizintouristen, was die Nachfrage nach EPA-registrierten und CE-gekennzeichneten Desinfektionsmitteln ankurbelt. In Südamerika ist das Mengenwachstum geringer; Brasiliens Einheitliches Gesundheitssystem beschafft über zentralisierte Ausschreibungen, bei denen das günstigste Angebot im Vordergrund steht, was die lokale Lohnabfüllung begünstigt.
Regulatorisches Umfeld
Die Regulierung erstreckt sich über mehrere Regime, da Produkte je nach Angaben und Verwendungszweck als Pestizide/Biozide, Arzneimittel oder Medizinprodukte reguliert werden können. In den Vereinigten Staaten beschreiben die CDC-Leitlinien eine geteilte Aufsicht, bei der die EPA viele Flächendesinfektionsmittel als antimikrobielle Pestizide reguliert, während die FDA flüssige chemische Sterilisationsmittel und High-Level-Desinfektionsmittel reguliert, die zur Aufbereitung von wiederverwendbaren Medizinprodukten eingesetzt werden. Die FDA hat außerdem die grundlegenden Compliance-Anforderungen für Medizinprodukte mit der Quality Management System Regulation (QMSR), die am 2. Februar 2026 in Kraft tritt, verschärft und dabei die Grundsätze der ISO 13485:2016 in die Qualitätsanforderungen für Hersteller von betroffenen Sterilisations- und High-Level-Desinfektionsmitteln integriert.
In Europa treibt die Biozidprodukteverordnung (Verordnung (EU) Nr. 528/2012) weiterhin die Anforderungen an die Zulassung von Wirkstoffen und Produkten voran, wobei laufende Überprüfungstätigkeiten unter anderem eine 2024 eingeleitete Überprüfung von Ethanol umfassen, die den Zeitpunkt der Einführung alkoholbasierter Portfolios beeinflusst. Ein zentraler politischer Ankerpunkt für 2026 ist die Verordnung (EU) 2026/1165, veröffentlicht am 26. Mai 2026, die die Datenschutzfristen für Biozidprodukt-Wirkstoffe bis zum 31. Dezember 2030 verlängert und damit die Planungssicherheit für dossierintensive Wirkstoffe verbessert, während die umfassendere Bewertung des Rahmenwerks fortschreitet. Auch die Standardausrichtung verschob sich Ende 2024, als die FDA ANSI/AAMI ST58:2024 für chemische Sterilisations- und High-Level-Desinfektionspraktiken formell anerkannte, wodurch die Erwartungen an Validierung, simulierte Anwendungstests und Dokumentation für Gesundheitseinrichtungen und Lieferanten steigen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten chemischen Rohstoffen und Spezialinputs, darunter Alkohole, quaternäre Ammoniumverbindungen, Chlorderivate, Wasserstoffperoxid- und Peressigsäurevorstufen, Enzyme und Konservierungsstoffe wie Isothiazolinone. Formulierung und Mischung gehen dann in Abfüllung und Verpackung über verschiedene Formate wie Flüssigkeiten, Sprays und Aerosole, Tücher sowie Gele oder Schäume, gefolgt von der Verteilung in Gesundheits- und institutionelle Kanäle. Die Differenzierung erfolgt zunehmend über Verabreichungssysteme und Dienstleistungen, einschließlich Dosiergeräten, Dosierkontrollen für Reinigungs- und Desinfektionsgeräte sowie digitalen Compliance-Dashboards, die zusammen mit Nachfüllprodukten verkauft werden, im Einklang mit der Marktverschiebung hin zu mehrjährigen Managed-Service-Verträgen in Krankenhäusern, Kliniken und hochfrequentierten ambulanten Operationszentren.
Nachgelagert bestimmen regulatorische und qualitative Anforderungen die Lieferantenauswahl und die Kontinuität der Versorgung. Die Harmonisierung der Produktqualität durch die FDA mittels QMSR, die am 2. Februar 2026 in Kraft tritt, erhöht die Erwartungen an Dokumentenkontrolle, CAPA und Lieferantenqualifizierung für Hersteller regulierter Sterilisations- und High-Level-Desinfektionsmittel. Parallel dazu können Compliance-Arbeiten im Rahmen von REACH und BPR der EU, einschließlich Dossier-Aktualisierungen und Artikel-95-bezogener Lieferanforderungen für bestimmte Biozide, die Beschaffungsflexibilität einschränken und Vorlaufzeiten verlängern. Die Volatilität bei Inputs, einschließlich Isopropylalkohol, und die Notwendigkeit validierter Rückstands- und Verträglichkeitsleistungen drängen Käufer zu doppelter Beschaffung, regionalen Fertigungszentren und Kapazitätsreservierungsstrategien für kritische Zusatzstoffe, wobei Logistik und qualitätsbezogene Freigabetests zum Engpass für Hautvorbereitungs- und Geräteaufbereitungsprodukte werden.
Wettbewerbslandschaft
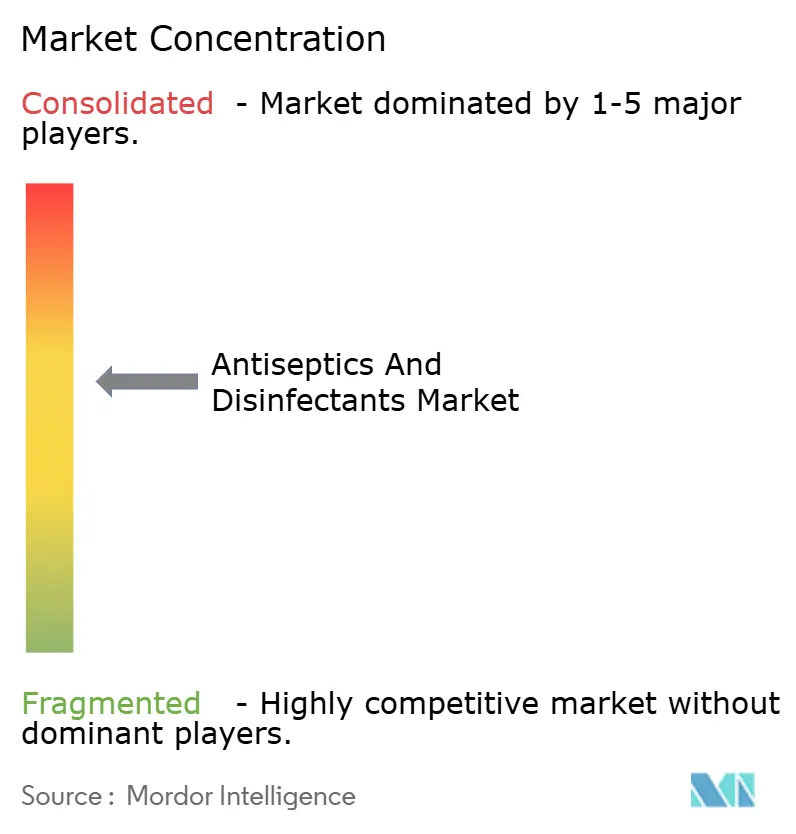
Die Marktkonzentration ist moderat; die fünf führenden Anbieter – Ecolab, STERIS, Reckitt, Diversey und Solventum – halten zusammen etwa 35–40 % des globalen Umsatzes im Markt für Antiseptika und Desinfektionsmittel. Die Strategie konzentriert sich auf integrierte Serviceverträge, die IoT-fähige Spender, Nachfüllkartuschen und Cloud-Dashboards umfassen und Konten für drei bis fünf Jahre binden. Ecolabs One-Ecolab-Umstrukturierung zielt auf Einsparungen von USD 334 Millionen bis 2027 ab und beschleunigt den Cross-Selling digitaler Hygienedienste. STERISs Kauf der Sterilisationsanlagen von BD für USD 539,8 Millionen erweitert sein Verbrauchsmaterialpaket und sichert eine gebundene installierte Basis.
Regulatorische Differenzierung erweist sich als tragfähiger Störerpfad; Reckitts Lysol Air Sanitizer eroberte innerhalb von 15 Monaten nach der Markteinführung 8,4 % der US-amerikanischen Sofortwirkungskategorie, nachdem er den ersten EPA-Anspruch gegen luftgetragene Erreger gewonnen hatte. Die Technologieakzeptanz ist zweigeteilt: Große Gesundheitssysteme setzen Wasserstoffperoxiddampfroboter ein, die USD 20.000–100.000 kosten, während kleinere Krankenhäuser bei manuellen Tüchern bleiben. Das USPTO erteilte 2024 127 Desinfektionsmittelpatente, mit Schwerpunkten auf Beschichtungen mit verzögerter Freisetzung und probiotischen Oberflächenkolonisatoren. Die Einhaltung von ISO 13485 und ISO 14644 fungiert zunehmend als Schutzwall in pharmazeutischen und biotechnologischen Segmenten, wo Validierungsdateien 500 Seiten überschreiten und jährliche Audits erfordern.
Marktführer im Bereich Antiseptika und Desinfektionsmittel
-
Reckitt Benckiser Group plc
-
Steris PLC
-
Becton, Dickinson and Company
-
The Clorox Company
-
Solventum Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Antiseptika- und Desinfektionsmittelmarkt Unternehmen in diesem Bericht
- BASF
- Becton Dickinson & Co. (BD)
- Cardinal Health
- The Clorox Company
- Diversey Holdings, Ltd.
- Ecolab
- GlaxoSmithKline
- GOJO Industries, Inc.
- Johnson & Johnson (Ethicon, ASP)
- Kimberly-Clark Worldwide
- Lonza Group
- Metrex Research, LLC
- Molnlycke Health Care
- Procter & Gamble
- Reckitt Benckiser Group
- Schülke & Mayr GmbH
- Solventum Corporation
- STERIS Plc
- Whiteley Corporation
Lesen Sie die Analyse der Antiseptika und Desinfektionsmittel-Unternehmen
Marktchancen und Zukunftsaussichten
Es entstehen Chancen bei Produkten und Plattformen, die die Compliance-Reibung verringern und gleichzeitig den Durchsatz in ambulanten und akutstationären Arbeitsabläufen verbessern. Maßnahmen der FDA und der EU erhöhen die Erwartungen an Dokumentation und Prüfmethoden, darunter besondere Kontrollen der FDA für bestimmte Kategorien von High-Level-Desinfektionsmittelprodukten sowie eine EU-weite Biozidgovernance, was Lieferanten begünstigt, die validierte Angaben, Rückstands- und Verträglichkeitsunterlagen sowie auditfähige digitale Aufzeichnungen bereitstellen können. Dies entspricht dem im Markt bereits sichtbaren Kaufverhalten, bei dem integrierte Verträge Chemie, Dosiergeräte und Compliance-Dashboards bündeln, um mehrjährige Kundenbeziehungen zu sichern.
Die Differenzierung geht auch über die einmalige Desinfektion hinaus in Richtung Leistungsangaben und neue Formfaktoren. Im Jahr 2026 brachten Arxada und Clorox Healthcare die Clorox Healthcare HyperOxi Disinfecting Wipes mit Quanticare-Technologie in einem bleichmittelfreien sporiziden Format auf den Markt, was anhaltende Investitionen in Premium-Tuchplattformen für schnelle Umlaufzeiten widerspiegelt. In der EU schritten 2026 die Mechanismen der Unionszulassung voran, einschließlich Durchführungsrechtsakten, die grenzüberschreitende Zulassungen für bestimmte Desinfektionsmittelproduktfamilien über mehrere Mitgliedstaaten hinweg gewähren, was die Fragmentierung für Lieferanten verringert, die in zentralisierte Dossiers investieren. Gleichzeitig schaffen Durchsetzungsmaßnahmen bei bestimmten Wirkstoffen Freiraum für Umformulierung und Substitution. Auf der Seite der Antiseptika deuten erweiterte FDA-Zulassungen für antimikrobielle Wund- und Hautbehandlungslösungen im Jahr 2026 auf einen angrenzenden Weg für differenzierte, regulierte antiseptische Produkte hin, die durch Kennzeichnung, Verpackungsoptionen und Spezifität des Anwendungsumfelds konkurrieren können.
Neueste Industrielle Entwicklungen in Antiseptika- und Desinfektionsmittelmarkt
- Juni 2026: Becton, Dickinson and Company leitete einen landesweiten freiwilligen Rückruf für bestimmte Chargen der Hautvorbereitungsapplikatoren ChloraPrep Clear 1 mL und FREPP Clear 1,5 mL wegen möglicher Kontamination mit dem Schimmelpilz Aspergillus penicillioides ein. Die Maßnahme unterstreicht die verstärkte Kontrolle der Qualitätsfreigabe für vielgenutzte Hautantiseptikum-Applikatoren im klinischen Umfeld und kann kurzfristig die Nachfrage zu alternativen validierten Marken und Formaten verschieben.
- September 2025: GermStopSQ erhielt von Health Canada eine Drug Identification Number als Restdesinfektionsmittel, das um Ansprüche auf verlängerten Schutz positioniert ist. Die Zulassung unterstützt einen Premiumisierungsweg in Desinfektionsprogrammen von Einrichtungen, insbesondere dort, wo Compliance-Teams längere Wiederauftragsintervalle wünschen, ohne die Reinigungsarbeitsmodelle zu ändern.
- Juli 2024: Ecolab brachte das Disinfectant 1 Wipe auf den Markt, positioniert als EPA-registriertes, zu 100 % kunststofffreies, abbaubares Desinfektionstuch mit einer 1-minütigen Krankenhausdesinfektionsangabe. Die Einführung verstärkte den Wettbewerbsfokus auf Nachhaltigkeit und schnelle Kontaktzeitleistung bei Point-of-Care-Tüchern, die von Krankenhäusern und ambulanten Zentren verwendet werden.
Antiseptika- und Desinfektionsmittelmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den weltweiten Verkauf von Antiseptika, die auf lebendem Gewebe angewendet werden, sowie von Desinfektionsmitteln, die auf harten, nicht lebenden Oberflächen eingesetzt werden, um Mikroorganismen in Gesundheits- und institutionellen Einrichtungen zu reduzieren oder zu inaktivieren.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Produkte aus, die ausschließlich für den landwirtschaftlichen Pflanzenschutz, die kommunale Wasseraufbereitung und die großtechnische industrielle Desinfektion bestimmt sind.
Segmentierungsübersicht
- Nach Produkttyp
- Quaternäre Ammoniumverbindungen
- Chlorverbindungen
- Alkohole und Aldehyde
- Biguanide und Iodderivate
- Enzyme
- Phenole und weitere
- Nach Formulierung
- Flüssigkeiten
- Sprays und Aerosole
- Tücher
- Gele und Schäume
- Nach Anwendung
- Oberflächendesinfektionsmittel
- Desinfektionsmittel für Medizinprodukte
- Enzymatische Reiniger
- Haut- und Wundantiseptika
- Nach Endverbraucher
- Krankenhäuser und Kliniken
- Ambulante und tagesklinische Operationszentren
- Langzeitpflegeeinrichtungen
- Pharmazeutische und biotechnologische Produktion
- Andere Endverbraucher
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlichen Gesundheits- und Sicherheitssignalen, die Nachfrage und Produktnutzung prägen, wie z. B. Leitlinien und technische Seiten von CDC, WHO und EPA. Wir haben auch FDA-Materialien zur Überwachung von Antiseptika- und Desinfektionsmittelprodukten sowie OSHA-Referenzen geprüft, die auf Erwartungen an die Arbeitshygiene in wichtigen Endanwendungsbereichen hinweisen.
Um Mengen und Preisentwicklungen zu fundieren, nutzten wir Quellen wie UN-Comtrade-Handelsstatistiken für relevante Chemikalienkategorien, begutachtete Fachliteratur zur Infektionskontrolle sowie Veröffentlichungen von Branchenverbänden, die Nutzungsmuster und Beschaffungsnormen beschreiben. Anschließend haben wir Marktnarrative anhand von Jahresberichten der Unternehmen, Investorenpräsentationen und seriöser Presseberichterstattung gegengeprüft. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Umsatzexposition und Produktfokus zu verifizieren. Die hier aufgeführten Quellen sind illustrativ; viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Umfragen mit Herstellern, Distributoren, Beschaffungsverantwortlichen im Gesundheitswesen, Infektionspräventionsspezialisten und institutionellen Facility-Managern in den wichtigsten Regionen, um die Annahmen aus der Sekundärforschung zu testen und zu verfeinern. Wir nutzten diese Gespräche, um typische Anwendungsmischungen, Beschaffungszyklen und Preiserwartungen zu bestätigen, und haben das endgültige Modell dann an dem ausgerichtet, was Entscheidungsträger in routinemäßigen Kauf- und Nutzungsmustern beobachten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 13 % | APAC: 46 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 36 % | EMEA: 31 % |
| Kleinere Akteure: 14 % | Manager: 51 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde auf Basis eines Top-down-Nachfragepools aufgebaut, bei dem der Bedarf an Infektionsprävention in Krankenhäusern und anderen Einrichtungen in den erwarteten Verbrauch von Antiseptika und Desinfektionsmitteln übersetzt und anschließend mit realistischen durchschnittlichen Verkaufspreisbereichen bewertet wird. Das Gesamtergebnis wurde dann durch selektive Bottom-up-Prüfungen bestätigt, darunter stichprobenartige Umsatzexposition von Lieferanten, Rückmeldungen aus Vertriebskanälen zu laufenden Mengen sowie Plausibilitätsprüfungen des impliziten Verbrauchs pro Einrichtung, um Doppelzählungen zu reduzieren.
Zu den wichtigsten Modelleingaben gehörten die Mischung zwischen Gewebeantiseptika und Flächendesinfektionsmitteln, die Nutzungsintensität in Bereichen mit hohem Kontaktaufkommen, der Anteil von Gesundheits- und institutionellen Einkäufen am Gesamtverbrauch, beobachtete Preis- und Formulierungsverschiebungen sowie das Tempo der politisch getriebenen Hygienekonformität, die die Nachfüllhäufigkeit beeinflusst. Bei Datenlücken verwendeten wir konservative Proxy-Bereiche aus Interviews und testeten die Sensitivität, damit die Gesamtwerte unter realistischen Änderungen stabil blieben.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, um das Wachstum in Abhängigkeit davon zu flexibilisieren, wie stark Infektionskontrollprotokolle anhalten, wie schnell sich die Beschaffung nach kurzfristigen Nachfragespitzen normalisiert und wie sich Inputkostentrends auf die Preise auswirken. Die endgültige Jahresansicht wurde erst akzeptiert, nachdem die Zukunftsannahmen mit den Expertenerwartungen zu Mengen und Preisen übereinstimmten und das historische Muster mit bekannten Nachfrageschocks konsistent erschien.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch eine Reihe von Querprüfungen, bei denen modellierte Gesamtwerte mit unabhängigen Signalen verglichen werden, wie z. B. Leitlinien zur Nutzung im öffentlichen Gesundheitswesen, Handels- und Produktionsentwicklungen für relevante chemische Inputs sowie die impliziten Ausgaben pro institutioneller Einrichtung. Ausreißer wurden markiert, überarbeitet und erneut geprüft; wenn eine Abweichung nicht klar erklärt werden konnte, wurden die Befragten erneut kontaktiert, um die richtige Interpretation zu bestätigen.
Vor der Freigabe durchlaufen die Zahlen mehrstufige Analytikerprüfungen, um sicherzustellen, dass die Annahmen über Regionen hinweg konsistent sind und dass die Währungsumrechnungszeitpunkte in der gesamten Reihe einheitlich angewendet werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage oder die Preise verschieben. Unmittelbar vor der Lieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße des Antiseptika- und Desinfektionsmittelmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Antiseptika und Desinfektionsmittel können weit auseinanderliegen, da das Produktspektrum nicht einheitlich definiert ist und der Preispunkt in der Wertschöpfungskette nicht immer konsistent ist. Unterschiedliche Aktualisierungszeitpunkte spielen ebenfalls eine Rolle, da sich Nachfrage und Preise nach Ereignissen im Bereich der öffentlichen Gesundheit und Lieferkettenveränderungen schnell bewegen können.
In der Praxis sind die wesentlichen Treiber der Abweichungen, ob Haushaltsflächenreiniger in den Gesamtwert einbezogen werden, ob rezeptfreie Antiseptikagele für den Einzelhandel und angrenzende Hygieneformate vollständig erfasst werden und ob industrielle Desinfektions- und Wasseraufbereitungschemikalien eingemischt werden. Einige Quellen stützen sich auch auf eine aggressive Preisentwicklung oder wenden einen einzigen Währungsumrechnungspunkt auf die gesamte Zeitreihe an, was den ausgewiesenen aktuellen Jahreswert verändern kann. Einige Schätzungen beziehen Haushaltsflächenreiniger und andere angrenzende Einzelhandelsreinigungsformate ein. Bei Mordor Intelligence werden ausschließlich Antiseptika für lebendes Gewebe und Desinfektionsmittel für harte, nicht lebende Oberflächen in Gesundheits- und institutionellen Einrichtungen gezählt; landwirtschaftliche, kommunale Wasser- und großtechnische industrielle Desinfektionsanwendungen sind ausgeschlossen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 44,17 Mrd. USD (2026) | |
| Branchenportal A | 53,89 Mrd. USD (2026) | Verwendet einen breiteren Hygienekorb, der Haushaltsflächenreiniger und angrenzende Einzelhandelskategorien umfassen kann, was den Ausgabenpool über den institutionellen und Gesundheitsverbrauch hinaus erhöht. |
| Regionaler Tracker B | 35,00 Mrd. USD (2026) | Verwendet eine engere Definition, indem Antiseptika für lebendes Gewebe ausgeschlossen werden und stärker auf Nachfragesignale für die ausschließliche Flächendesinfektion gesetzt wird, was die adressierbare Wertbasis reduziert. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich dadurch, was als Teil des Marktes gezählt wird und wie die Preise von Jahr zu Jahr fortgeschrieben werden. Indem wir die Einschlüsse an klare Anwendungsfälle knüpfen und dann Mengen und Preise durch Interviews einem Stresstest unterziehen, streben wir an, eine Zahl bereitzustellen, die auf nachvollziehbare Schritte und praktische Eingaben zurückgeführt werden kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Antiseptika und Desinfektionsmittel im Jahr 2026?
Die Marktgröße für Antiseptika und Desinfektionsmittel erreichte im Jahr 2026 USD 44,17 Milliarden und wird bis 2031 voraussichtlich stetig wachsen.
Wie hoch ist die erwartete Wachstumsrate für Antiseptika und Desinfektionsmittel zwischen 2026 und 2031?
Der Markt wird voraussichtlich über den Zeitraum 2026–2031 einen CAGR von 8,05 % verzeichnen, da Hygieneprotokolle bestehen bleiben und Operationsvolumina steigen.
Warum gewinnen enzymatische Reiniger im Bereich Antiseptika und Desinfektionsmittel an Bedeutung?
Enzymatische Reiniger lösen Biofilm schnell auf und schützen wärmeempfindliche Instrumente, was einen prognostizierten CAGR von 11,55 % in dieser Anwendung antreibt.
Wie beeinflussen Vorschriften die Kaufentscheidungen für Antiseptika und Desinfektionsmittel?
Neue Rückstandstestmethoden und mehrstufige Registrierungsvorschriften erhöhen die Compliance-Kosten und drängen Käufer zu validierten Markenprodukten, die Sicherheit und Wirksamkeit dokumentieren können.
Welche Endverbrauchergruppe wächst im Bereich Antiseptika und Desinfektionsmittel am schnellsten?
Ambulante Operationszentren führen das Wachstum mit einem CAGR von 11,43 % an, da mehr Eingriffe in ambulante Einrichtungen verlagert werden, die eine schnelle Desinfektion erfordern.