
Größe und Marktanteil des Starterkulturenmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.39 Milliarden US-Dollar |
| Marktgröße (2031) | 1.83 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.60 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Starterkulturenmarkts durch Mordor Intelligence
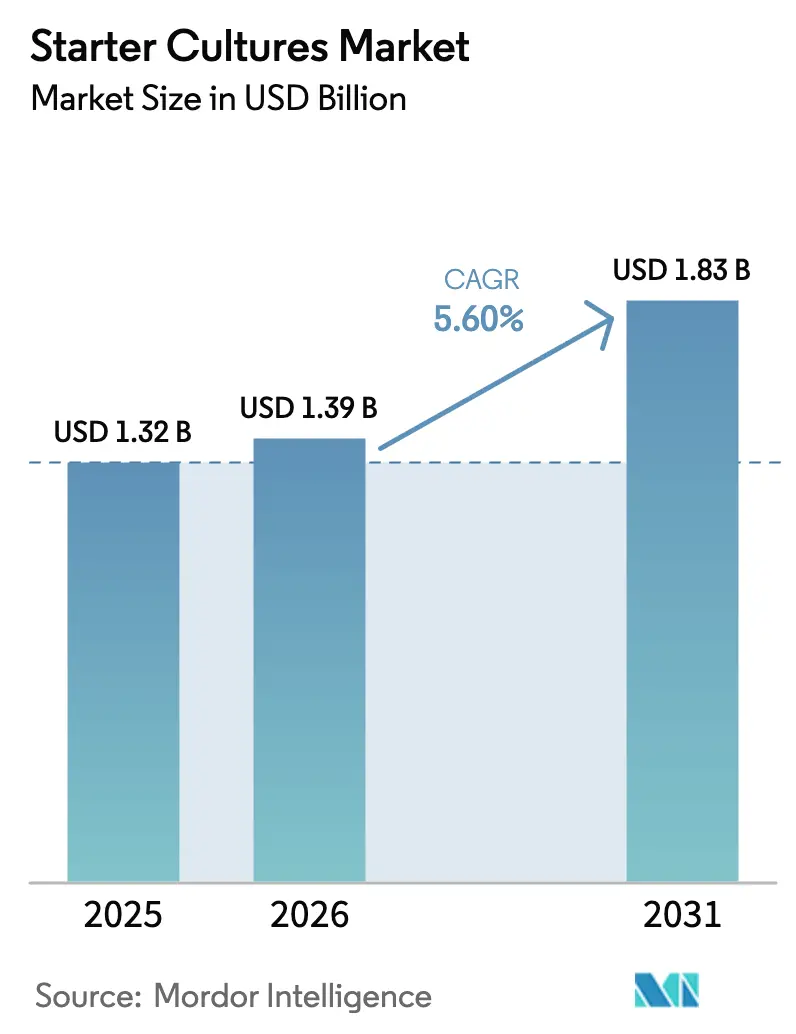
Die Größe des Starterkulturenmarkts wird im Jahr 2026 auf 1,39 Milliarden USD geschätzt, ausgehend von einem Wert von 1,32 Milliarden USD im Jahr 2025, mit Prognosen für 2031, die 1,83 Milliarden USD zeigen, was einem Wachstum von 5,6 % CAGR über den Zeitraum 2026–2031 entspricht. Das Marktwachstum spiegelt den Übergang von traditionellen Fermentationsmethoden zu entwickelten mikrobiellen Lösungen wider, die Lebensmittelsicherheit, Nachhaltigkeit und gesundheitlichen Nutzen verbessern. Die steigende Nachfrage nach Clean-Label-Produkten, Entwicklungen in der synthetischen Biologie und der zunehmende Einsatz von bioprotektiven Kulturen anstelle von chemischen Konservierungsmitteln treiben das Marktwachstum in den Segmenten Milchprodukte, Backwaren, pflanzliche Produkte und Fleisch voran. Das Segment Milchprodukte dominiert den Markt aufgrund des umfangreichen Einsatzes von Starterkulturen bei Joghurt, Käse und fermentierten Milchprodukten. Im Backwarensektor verbessern diese Kulturen die Teigfermentation, Textur und Haltbarkeit. Das pflanzliche Segment verzeichnet ein rasantes Wachstum, da Hersteller neue fermentierte Alternativen zu Milchprodukten entwickeln. Während Europa der primäre Markt bleibt, weist Asien-Pazifik das höchste Wachstumspotenzial auf, bedingt durch steigenden Konsum fermentierter Lebensmittel und strengere Lebensmittelsicherheitsvorschriften. Das wachsende Bewusstsein für Probiotika und deren gesundheitliche Vorteile in diesen Regionen beschleunigt die Marktexpansion weiter. Die Branchenkonsolidierung unter Lebensmittelherstellern hat Lieferanten dazu veranlasst, ihre Kulturportfolios zu erweitern, während neue Patente sich auf verbesserte Herstellungsverfahren konzentrieren, um Produktionszeit und -kosten zu senken. Der Markt profitiert auch von laufender Forschung und Entwicklung bei der Stammauswahl und -optimierung, die es Herstellern ermöglicht, Kulturen mit verbesserter Funktionalität und Leistung zu entwickeln.
Wesentliche Berichtsergebnisse
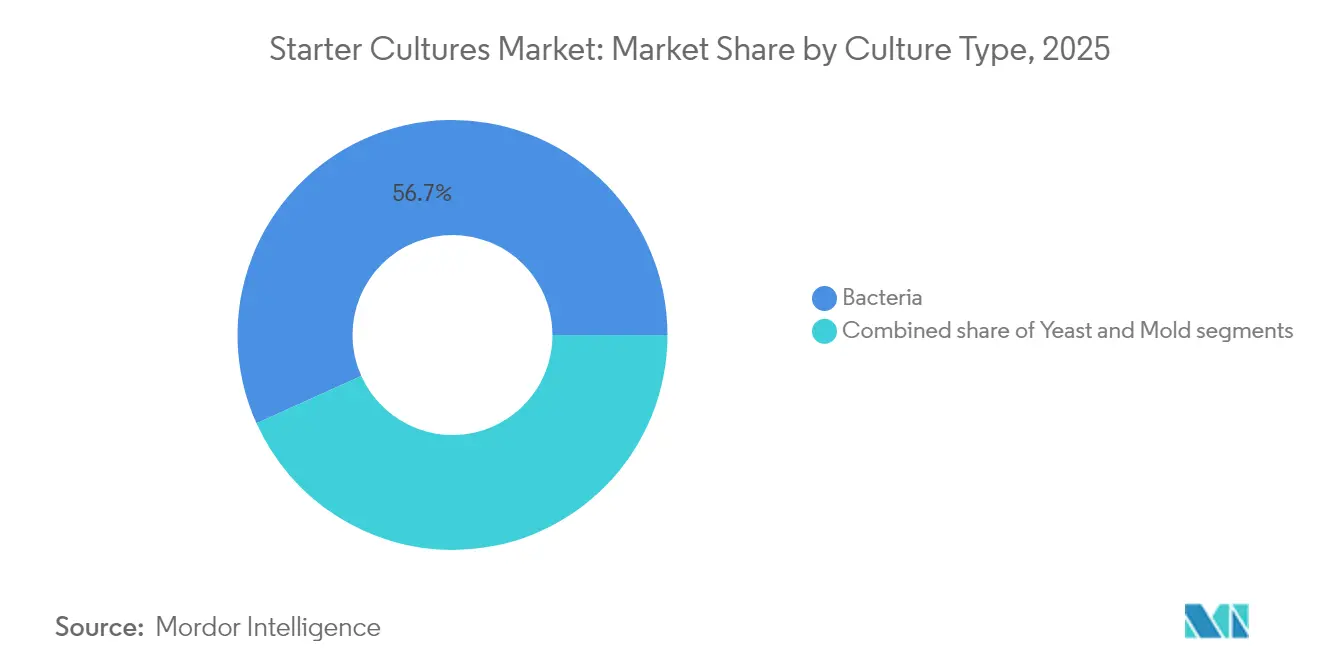
- Nach Kulturtyp hielt Bakterien im Jahr 2025 einen Marktanteil von 56,74 % am Starterkulturenmarkt; Hefe wird voraussichtlich bis 2031 mit einer CAGR von 9,35 % wachsen.
- Nach Stammfunktion machten thermophile Kulturen im Jahr 2025 40,12 % der Marktgröße des Starterkulturenmarkts aus, während probiotische Kulturen mit einer CAGR von 8,6 % bis 2031 wachsen sollen.
- Nach Form führten gefriergetrocknete Formate mit einem Umsatzanteil von 49,25 % im Jahr 2025; flüssige Kulturen werden voraussichtlich bis 2031 mit einer CAGR von 9,45 % wachsen.
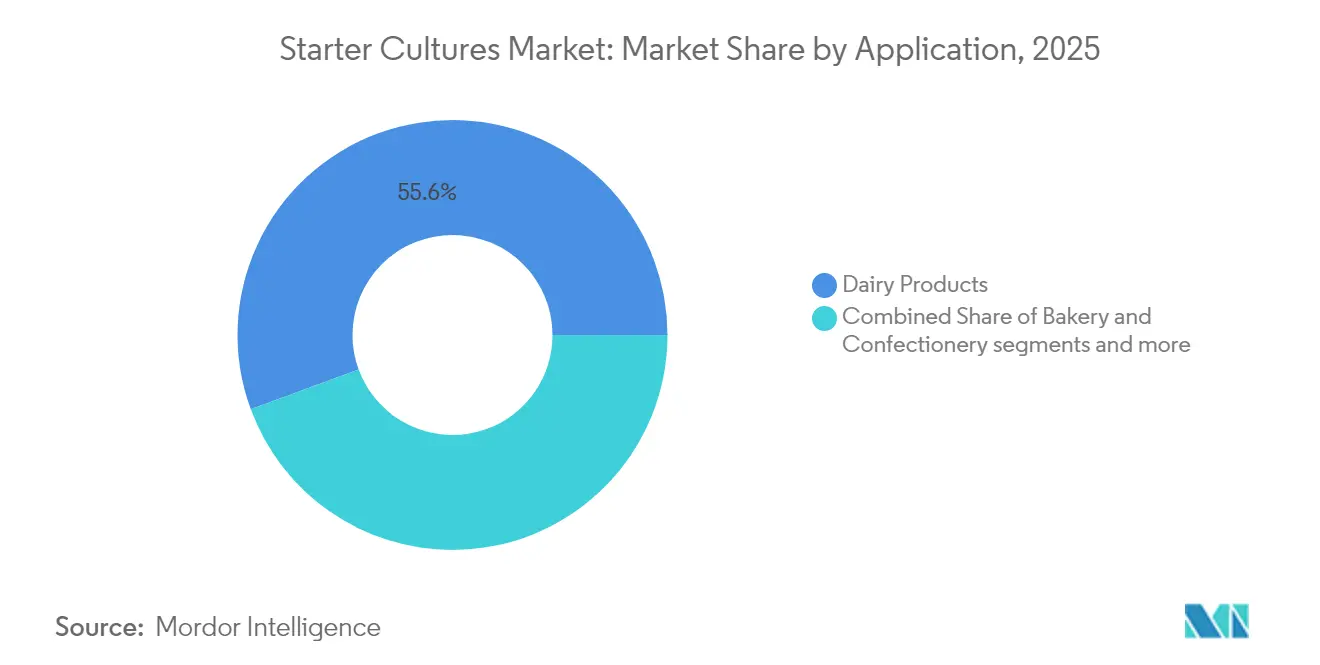
- Nach Anwendung erfassten Milchprodukte im Jahr 2025 einen Anteil von 55,62 % an der Marktgröße des Starterkulturenmarkts, während pflanzlich fermentierte Lebensmittel voraussichtlich mit einer CAGR von 11,1 % bis 2031 zunehmen werden.
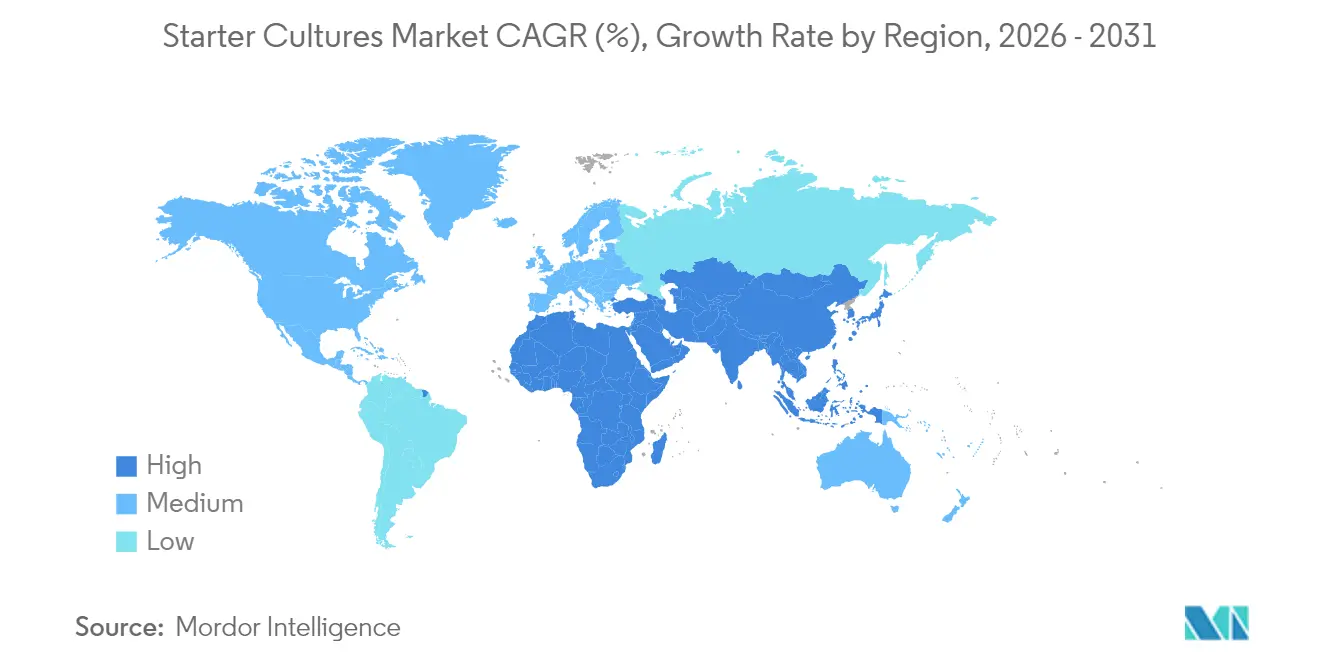
- Nach Geografie dominierte Europa im Jahr 2025 mit einem Anteil von 35,21 %; Asien-Pazifik liegt mit einer CAGR von 8,55 % bis 2031 vorn.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Starterkulturenmarkt
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Clean-Label-fermentierten Lebensmitteln | +1.8% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum bei Milchalternativen unter Verwendung von Starterkulturen | +1.2% | Nordamerika, Europa, städtische Zentren in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Expansion der Segmente handwerklicher Käse und handwerklicher Bäckereien | +0.9% | Nordamerika, Europa, mit aufkommender Präsenz in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einsatz von bioprotektiven Kulturen als Alternativen zu chemischen Konservierungsmitteln | +1.5% | Global, beschleunigt in Europa aufgrund regulatorischen Drucks | Kurzfristig (≤ 2 Jahre) |
| Fortschritte in der synthetischen Biologie für maßgeschneiderte, hochertragfähige Stämme | +0.7% | Nordamerika, Europa, ausgewählte Märkte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Konsolidierung unter großen Lebensmittel- und Getränkeherstellern | +0.3% | Global, konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Clean-Label-fermentierten Lebensmitteln
Der Clean-Label-Trend ist zu einer Branchenanforderung geworden, da Milchsäurebakterien natürliche antimikrobielle Verbindungen wie Bakteriozine produzieren, die die Haltbarkeit von Produkten verlängern. Diese Anwendung ist besonders effektiv bei Milchprodukten, wo Schutzkulturen Pathogene wie Listeria monocytogenes hemmen und gleichzeitig Geschmack und Textur des Produkts erhalten. Die Wirksamkeit dieser Kulturen bei Milchanwendungen hat ihre Einführung in anderen Lebensmittelkategorien erweitert, darunter Fleischprodukte, Getränke und Backwaren. Der Wandel der globalen Lebensmittelindustrie hin zu natürlichen Konservierungsmethoden hat durch erfolgreiche Implementierungen in verschiedenen Produktkategorien an Dynamik gewonnen. Die regulatorische Unterstützung für die Biokonservierung, einschließlich der erweiterten Liste der Qualifizierten Sicherheitsvermutung (Qualified Presumption of Safety) der Europäischen Behörde für Lebensmittelsicherheit (EFSA) mit neuen Stämmen wie Lacticaseibacillus huelsenbergensis, bestätigt Brancheninvestitionen in natürliche Konservierungsmethoden.[1]Quelle: Europäische Behörde für Lebensmittelsicherheit, "Liste der Qualifizierten Sicherheitsvermutung (QPS) – Aktualisierung 2025," EFSA Journal, efsa.europa.eu Diese Innovation unterstützt den Übergang der Branche zu natürlichen Konservierungslösungen und erfüllt gleichzeitig die Verbrauchernachfrage nach Clean-Label-Produkten.
Wachstum bei Milchalternativen unter Verwendung von Starterkulturen
Spezialisierte Starterkulturen in pflanzlichen Milchalternativen helfen dabei, traditionelle Milchtexturen und -aromen durch kontrollierte Fermentationsprozesse zu replizieren. Die Kombination aus Milchsäurebakterien und Hefen in der Mischkulturfermentation erzeugt im Vergleich zu Einzelstamm-Methoden verbesserte Nährwertprofile und sensorische Eigenschaften, da mehrere Organismen synergistisch zusammenwirken, um komplexe Aromen und Texturen zu entwickeln. Unternehmen implementieren diese Technologien im kommerziellen Maßstab, um Marktanforderungen zu erfüllen. So produziert Perfect Day beispielsweise tierfreies Molkenprotein durch Präzisionsfermentation, indem programmierte Mikroflora eingesetzt wird, um Zucker in Milchproteine umzuwandeln, die identisch mit denen in Kuhmilch sind.[2]Quelle: Perfect Day, "Wie wir Mikroflora beibringen, nachhaltiges Protein zu erzeugen", perfectday.com Das Protein durchläuft umfangreiche Filtrations- und Reinigungsprozesse, um eine laktosefreie Milchalternative zu schaffen, die für Verbraucheranwendungen geeignet ist. Ebenso setzt TurtleTree Präzisionsfermentation mit spezialisierten Mikroorganismen ein, um Laktoferrin herzustellen, einen bedeutenden Milchproteinbestandteil mit wichtigen Nährstoffeigenschaften. Diese Methode verringert die Umweltbelastung und erfüllt die steigende Verbrauchernachfrage nach nachhaltigen Milchalternativen, ohne auf traditionelle Tierhaltungspraktiken angewiesen zu sein.
Expansion der Segmente handwerklicher Käse und handwerklicher Bäckereien
Das Wachstum des handwerklichen Lebensmittelmarkts steigert die Nachfrage nach spezialisierten Starterkulturen, die bei traditionellen Lebensmitteln ausgeprägte regionale Aromen und Texturen erzeugen. Diese Entwicklung entspricht den Verbraucherpräferenzen für authentische, handwerklich hergestellte Lebensmittel, die kulturelles Erbe und traditionelle Herstellungsmethoden bewahren. Der Käsekonsum steigt, da Verbraucher in globalen Märkten, insbesondere in Regionen mit gefestigten Milchtraditionen, bereit sind, höhere Preise für authentische, lokal produzierte Sorten zu zahlen. Brancheninvestitionen unterstützen das Marktwachstum, wie Valio's Investition von 60 Millionen EUR in Käseherstellungsprozesse in seinem Werk in Lapinlahti, Finnland, im Mai 2024 zeigt. Handwerkliche Hersteller nutzen zunehmend Rückbeimpfungstechniken, bei denen Teile vorheriger Chargen neue Produktionen inokulieren. Diese Methode ermöglicht die Entwicklung spezifischer mikrobieller Ökosysteme, die ihre Produkte in Premiummärkten differenzieren und traditionelle Produktionsmethoden erhalten. Die Praxis bewahrt traditionelle Fermentationstechniken und gewährleistet konsistente Produkteigenschaften über Produktionsbatches hinweg.
Einsatz von bioprotektiven Kulturen als Alternativen zu chemischen Konservierungsmitteln
Bioprotektive Kulturen ermöglichen es Lebensmittelherstellern, die Haltbarkeit von Produkten durch natürliche Konservierungsmethoden zu verlängern und dabei die Anforderungen an Clean-Label-Produkte zu erfüllen. Diese Kulturen enthalten nützliche Mikroorganismen, die die Lebensmittelsicherheit durch biologische Prozesse verbessern. Die Anwendung erstreckt sich auf die Bereiche Milchprodukte, Getränke und fermentierte Lebensmittel. Jüngste regulatorische Entwicklungen unterstützen den Einsatz der Biokonservierung; so hat die FDA im April 2023 dem Bacillus subtilis NRRL 68053 den GRAS-Status (Generally Recognized as Safe) für Lebensmittelanwendungen in Konzentrationen von bis zu 1 x 10^10 KBE pro Portion gewährt.[3]Quelle: Food and Drug Administration "GRAS-Mitteilung (GRN) 1143 Antwortschreiben der Behörde", fda.gov Zu den wirtschaftlichen Vorteilen gehören ein geringerer Einsatz chemischer Konservierungsmittel und potenzielle Einsparungen bei Versicherungs- und Compliance-Kosten. Diese Kulturen erfüllen auch die wachsende Verbrauchernachfrage nach natürlichen Zutaten und Clean-Label-Produkten. Während die Aufrechterhaltung der Kulturlebensfähigkeit während der Verarbeitung und Lagerung eine Herausforderung bleibt, haben Verbesserungen in der Einkapselungstechnologie und bei Gefriertrockungsverfahren die kommerziellen Anwendungen in verschiedenen Lebensmittelmatrizen verbessert. Diese Fortschritte haben die Stabilität und Wirksamkeit unter verschiedenen Umgebungsbedingungen verbessert und die praktische Umsetzung bioprotektiver Kulturen in der kommerziellen Lebensmittelproduktion erhöht.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten der Kühlkettenlogistik | -0.8% | Global, besonders ausgeprägt in Entwicklungsregionen | Kurzfristig (≤ 2 Jahre) |
| Volatilität in Milchversorgungsketten, die die Kulturnutzung beeinträchtigt | -0.7% | Global, mit schwerwiegenden Auswirkungen in Australien und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen durch geistiges Eigentum bei proprietären Stämmen | -0.4% | Global, konzentriert in entwickelten Märkten mit starker Durchsetzung des geistigen Eigentums | Mittelfristig (2–4 Jahre) |
| Regulatorische Beschränkungen für genetisch veränderte Mikroorganismen (GVOs) | -0.6% | Europa als primäre Auswirkung, Übertragung auf andere Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten der Kühlkettenlogistik
Starterkulturen benötigen stabile Temperaturen unter dem Gefrierpunkt zum Überleben, da Stromausfälle oder Transportverzögerungen zum Absterben der Zellen und zu Produktrückrufen führen können. In Regionen mit begrenzter Kühlinfrastruktur bevorzugen Distributoren gefriergetrocknete Formate, die eine Lagerung bei Raumtemperatur ermöglichen, trotz ihrer höheren Produktionskosten. Die Anforderungen an die Kühlkette zur Aufrechterhaltung der Lebensfähigkeit von Starterkulturen verursachen erhebliche Betriebskosten in der gesamten Lieferkette. Temperaturkontrollausfälle führen zu einer Verschlechterung der Kulturen und zu Produktrückrufen, was sich negativ auf die Hersteller-Beziehungen auswirkt. Infrastrukturelle Einschränkungen betreffen besonders Entwicklungsmärkte, in denen eine unzuverlässige Stromversorgung und unzureichende Kühlnetzwerke die Distribution von Starterkulturen einschränken. Diese Herausforderung ist bei flüssigen Kulturen, die eine kontinuierliche Kühlung erfordern, ausgeprägter als bei gefriergetrockneten Formaten, die Umgebungsbedingungen standhalten können. Die steigenden Energiekosten für die Kühlkettenerhaltung haben Einrichtungen dazu veranlasst, LED-Beleuchtung und ammoniak-basierte Kühlsysteme einzusetzen, um den Energieverbrauch zu reduzieren und gleichzeitig die erforderlichen Temperaturbedingungen im gesamten Vertriebsnetz aufrechtzuerhalten.
Regulatorische Beschränkungen für genetisch veränderte Mikroorganismen (GVOs)
Der Regulierungsrahmen der Europäischen Union verlangt umfassende Sicherheitsbewertungen für genetisch veränderte Mikroorganismen (GVOs) und schafft damit Hürden für die Entwicklung von Starterkulturen. Die Risikobeurteilungsprotokolle der Europäischen Union erfordern die Bewertung von GVO-Produkten nach mehreren Parametern, einschließlich Toxizität, Allergenität, Ernährungsauswirkungen und Umweltauswirkungen, bevor eine Marktzulassung erteilt wird. Während Lebensmittelenzyme in Europa hauptsächlich aus rekombinanten Stämmen stammen, begrenzt der Widerstand der Verbraucher gegen genetische Modifikation die Einführung von Biotechnologiemethoden. Die gegensätzlichen Ansätze zwischen den Vorsorgeregelungen der Europäischen Union und dem US-amerikanischen GRAS-System (Generally Recognized as Safe) schaffen Compliance-Herausforderungen für Unternehmen, die GVO-basierte Starterkulturen auf verschiedenen Märkten entwickeln. Der Patentschutz für proprietäre Stämme schränkt den Zugang zu genetischen Modifikationen weiter ein, da Unternehmen ihre Rechte des geistigen Eigentums durch Lizenzvereinbarungen wahren, die die Kosten erhöhen und finanzielle Hürden für kleinere Hersteller schaffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kulturtyp: Dominanz der Bakterien steht vor Innovationen bei Hefe
Bakterien machten im Jahr 2025 56,74 % des Marktanteils des Starterkulturenmarkts aus, mit ihren primären Anwendungen in der Milchsäureproduktion für Milch-, Backwaren- und Fleischprodukte. Die Hefesegmente wachsen mit einer CAGR von 9,35 %, angetrieben durch Fortschritte in der synthetischen Biologie, die eine verbesserte Aromaproduktion und Proteinsynthese ermöglichen. Lacticaseibacillus- und Streptococcus-Spezies behalten ihre wesentliche Rolle bei Ansäuerung, Texturentwicklung und Pathogenkontrolle. Hefeanwendungen haben sich von der traditionellen Brotherstellung auf fermentierte Getränke und Milchalternativen ausgeweitet, wo Saccharomyces eine konsistente Textur und milde Süße liefert. Schimmelkulturen, insbesondere Aspergillus, bleiben in der asiatischen Sojabohnenfermentation wichtig, repräsentieren jedoch kleinere Marktvolumina im Vergleich zu Bakterien- und Hefesegmenten.
Die Wettbewerbslandschaft entwickelt sich, da Hersteller Hefen entwickeln, die in der Lage sind, milchäquivalente Proteine im industriellen Maßstab zu produzieren, insbesondere für pflanzliche Produkte. Die Entwicklung von Bakterienstämmen konzentriert sich auf die Verbesserung von Ansäuerungsraten und Phagenresistenz zur Steigerung der Produktionseffizienz. Gemischte Starterkulturenlösungen, die Bakterien, Hefe und Schimmel kombinieren, ermöglichen es Herstellern, komplexe Geschmacksprofile zu erzielen und gleichzeitig die Anforderungen an Clean-Label-Produkte zu erfüllen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Stammfunktion: Thermophile Führungsposition durch probiotisches Wachstum herausgefordert
Thermophile Kulturen machen im Jahr 2025 40,12 % der Marktgröße des Starterkulturenmarkts aus und spielen eine entscheidende Rolle bei der Joghurt- und Hartkäseproduktion, die bei etwa 45 °C betrieben wird. Mesophile Kulturen erleichtern die Produktion von Cheddar- und Goudakäse bei niedrigeren Temperaturen und erhalten dabei ihre charakteristischen Geschmacksprofile. Das Segment der probiotischen Kulturen wächst mit einer CAGR von 8,6 %, angetrieben durch klinische Forschung, die Zusammenhänge zwischen Darmmikrobiota, Immunfunktion und Stoffwechselgesundheit nachweist. Adjunktkulturen verbessern die Aromen von gereiftem Käse, während Schutzkulturen sich auf die Verlängerung der Haltbarkeit von Produkten konzentrieren.
Der Markt zeigt eine steigende Nachfrage nach dualen Probiotika-Funktionen, die sowohl Verarbeitungsvorteile als auch gesundheitliche Vorteile bieten. Hersteller integrieren Bifidobacterium- und Lactobacillus-Stämme in thermophile Mischungen, um Joghurt herzustellen, der Texturanforderungen erfüllt und gleichzeitig Verdauungsgesundheitsvorteile bietet. Forschungsinitiativen in Brasilien und Südkorea konzentrieren sich auf die Identifizierung einheimischer thermophiler Stämme mit verbesserten Ansäuerungseigenschaften und Phagenresistenz, um regionale Lieferketten zu stärken.
Nach Form: Stabilität durch Gefriertrocknung versus Komfort durch flüssige Kulturen
Gefriergetrocknete Starterkulturen machten im Jahr 2025 49,25 % des Marktanteils am Umsatz aus, aufgrund ihrer verlängerten Haltbarkeit und Stabilität beim Versand bei Umgebungstemperatur. Diese Starterkulturen bleiben über längere Zeiträume ohne spezialisierte Lagerbedingungen wirksam, was sie für den internationalen Handel und Regionen mit begrenzter Kühlinfrastruktur unverzichtbar macht. Flüssige Starterkulturen wachsen mit einer CAGR von 9,45 %, angetrieben durch ihren Direct-Vat-Set-Komfort und das minimale Inokulationsfehlerrisiko. Das flüssige Format ermöglicht eine präzise Dosierung und die sofortige Integration in Produktionsprozesse, was die Fertigungseffizienz verbessert. Gefrorene Kulturen halten eine ausgewogene Position, indem sie hohe Zellzahlen bieten und gleichzeitig eine kontinuierliche Kühlkettelagerung erfordern.
Fertigungsentscheidungen umfassen die Gesamtbetriebskosten, einschließlich Energieverbrauch, Produktabfall und Arbeitsanforderungen. Die Auswahl von Starterformaten beeinflusst die Betriebseffizienz und Produktionskosten in der gesamten Lieferkette. Fortschritte in der Einkapselungstechnologie haben die Lebensfähigkeit gefriergetrockneter Probiotika verbessert und ihre Stabilität und Wirksamkeit während der Lagerung und Anwendung erhöht. Pulverisierte Starterkulturen mit Cyclodextrin zeigen erhöhte Hefeüberlebensraten und verbessern die Leistung in Fermentationsprozessen. Umweltbewertungen zeigen, dass Gefriertrocknung für Lagerzeiten von über sieben Monaten nachhaltiger wird, was sie für Exportmärkte optimal macht. Dieser Nachhaltigkeitsvorteil ergibt sich aus dem geringeren Energiebedarf für die Langzeitlagerung im Vergleich zu gefrorenen oder flüssigen Formaten.
Nach Anwendung: Dominanz der Milchprodukte trifft auf pflanzliche Disruption
Milchprodukte dominieren den Starterkulturenmarkt mit einem Umsatzanteil von 55,62 % im Jahr 2025. Die Herstellung von Käse und Joghurt erfordert ansäuernde und aromabildende Bakterien, um spezifische Textur-, pH-Wert- und Lebensmittelsicherheitsstandards zu erreichen. Diese Bakterien wandeln Laktose in Milchsäure um, entwickeln charakteristische Aromen und gewährleisten die Produktkonsistenz. Das Segment der pflanzlich fermentierten Lebensmittel weist während des Prognosezeitraums eine CAGR von 11,1 % auf, unterstützt durch Präzisionsfermentationstechnologie, die Milchproteine und Fettsysteme ohne tierische Eingangstoffe produziert. Die Marktexpansion umfasst eine erhöhte Nachfrage nach Sauerteigbrot, Kombuchageträn ken und fermentierten Fleischprodukten, was die Verbraucherpräferenzen für funktionelle und probiotikareiche Lebensmittel widerspiegelt.
Mischkulturen verbessern die Akzeptanz pflanzlicher Produkte, indem sie Löslichkeitsprobleme beheben und Aromen in soja- und erbsenbasierenden Alternativen verbessern. Diese Kulturen wirken zusammen, um komplexe pflanzliche Proteine abzubauen und die Bioverfügbarkeit von Nährstoffen zu erhöhen. Bei der Milchverarbeitung reduzieren wärmebehandelte Kulturen die Reife- und Reifezeiten, was es Herstellern ermöglicht, die Produktionseffizienz zu verbessern und gleichzeitig die Produktqualität aufrechtzuerhalten. Starterkulturen sind sowohl für die traditionelle Milchproduktion als auch für pflanzliche Alternativen unverzichtbar geworden, wobei Hersteller sich auf Forschung und Entwicklung konzentrieren, um spezialisierte Kulturkombinationen für vielfältige Anwendungen zu schaffen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografische Analyse
Europa erzielte im Jahr 2025 35,21 % des Umsatzes des Starterkulturenmarkts, unterstützt durch die traditionelle Käseproduktion, strenge Hygienestandards und etablierte Forschungs- und Entwicklungsnetzwerke. Käse mit geschützter Ursprungsbezeichnung (g.U.) erfordern spezifische mikrobielle Konsortien, was eine konsistente Kulturennachfrage sicherstellt. Die Liste der Qualifizierten Sicherheitsvermutung (Qualified Presumption of Safety, QPS) der Europäischen Behörde für Lebensmittelsicherheit (EFSA) bietet klare Regulierungswege, die die Stammentwicklung und bioprotektive Anwendungen fördern.
Asien-Pazifik wächst mit einer CAGR von 8,55 %, angetrieben durch den steigenden städtischen Konsum von Joghurt, Kimchi und probiotischen Getränken. Staatliche Investitionen in die Präzisionsfermentationsforschung unterstützen die Marktexpansion. Im Juni 2024 erhielt die Universität Illinois Urbana-Champaign einen Fünfjahres-Förderbetrag von 14,8 Millionen USD zur Einrichtung des Zentrums für Präzisionsfermentation und Nachhaltigkeit (Centre for Precision Fermentation and Sustainability, PreFerS). Finanziert durch die Nationale Forschungsstiftung (National Research Foundation, NRF) Singapurs, konzentriert sich das Zentrum auf mikrobielle Zellentwicklung, um sichere und nahrhafte Lebensmittelprodukte zu entwickeln. Das Illinois Advanced Research Center at Singapore (Illinois ARCS) wird Forschungen zu lebensmitteltauglichen Mikroorganismen durchführen und die Produktion vom Labor- auf das Pilotmaßstab erhöhen.
Nordamerika verzeichnet ein stetiges Wachstum durch eine entwickelte Kühlketteninfrastruktur und das GRAS-System (Generally Recognized as Safe) der FDA. Die pflanzliche Käseindustrie schafft zusätzliche Nachfrage nach spezialisierten Starterkulturen, die Milcheigenschaften replizieren. Mexikos expandierende Käseexporte erhöhen den Bedarf an Kulturen, die US-Standards erfüllen, während Kanadas regulierter Milchsektor eine stabile Starterkulturennachfrage sicherstellt.

Regulatorisches Umfeld
Starterkulturen werden als Lebensmittelzutaten reguliert, wobei ihre Verwendung in allgemeinen Rahmenwerken zur Lebensmittelsicherheit verankert ist und zusätzliche Prüfungen erfolgen, wenn bestimmte Stämme unter die Vorschriften für neuartige Lebensmittel oder genetisch veränderte Mikroorganismen (GVM) fallen. In der Europäischen Union legt das allgemeine Lebensmittelrecht (Verordnung (EG) Nr. 178/2002) die Hauptverantwortung für die Gewährleistung der Sicherheit bei den Lebensmittelunternehmern, während die Europäische Behörde für Lebensmittelsicherheit (EFSA) die Sicherheitsbewertung von Mikroorganismen durch ihren Ansatz der Qualifizierten Sicherheitsvermutung (QPS) unterstützt, der als Risikobewertungsinstrument für absichtlich Lebensmitteln und Futtermitteln zugesetzte Mikroorganismen verwendet wird.
In den Vereinigten Staaten werden Starterkulturen üblicherweise über Zusatzstoff- oder GRAS-Verfahren (Generally Recognized as Safe) geregelt, die von der FDA verwaltet werden. Viele Anbieter nutzen einen GRAS-Selbstbestimmungsansatz und, sofern zutreffend, ein Meldeverfahren. Unterschiede in der Bewertung von GVM zwischen dem präventiven Rahmenwerk der EU und dem US-amerikanischen GRAS-Modell prägen die Vermarktungsstrategien für gentechnisch veränderte Stämme, und auch Südkorea entwickelt zunehmend stammorientierte Sicherheitsbewertungssysteme für mikrobielle Starterkulturen, die in traditionellen fermentierten Lebensmitteln verwendet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Starterkulturen beginnt mit der Stammentdeckung, der Verwaltung von Stammbanken und anwendungsorientierter Forschung und Entwicklung, die Know-how und geistiges Eigentum aufbaut. Es folgt die vorgeschaltete Vermehrung unter Verwendung spezialisierter Wachstumsmedien, einschließlich Inputs wie Magermilchpulver, Hefeextrakt, Peptonen und Kryoprotektiva. Die Produktion geht dann in eine kontrollierte Fermentation über, gefolgt von nachgeschalteten Verarbeitungsschritten wie Zentrifugation und Konzentration, und schließlich Konservierung und Stabilisierung durch Gefriertrocknung, Tiefkühlung oder andere Schutzformate, je nach den Prozessanforderungen der Kunden und den Vertriebsbeschränkungen.
Verpackung, Lagerung und Vertrieb sind eng mit den Anforderungen an die Lebensfähigkeit und die Leistung der Kühlkette verknüpft, insbesondere bei gefrorenen Konzentraten, die möglicherweise bei etwa -20 °C bis -45 °C transportiert und gelagert werden müssen. Direct-Vat-Set-Lösungen (DVS) stellen für viele Anbieter einen zentralen Schritt der Kommerzialisierung dar, da sie die Beimpfung vor Ort beim Kunden ermöglichen, um die Prozesskonsistenz zu verbessern und Handhabungsfehler zu reduzieren. Technische Dienstleistungen und Qualitätskontrollen, einschließlich Unterstützung im Phagenmanagement für die Molkereiindustrie, werden häufig zusammen mit den Kulturen angeboten, um die Leistung über Produktion und Haltbarkeit hinweg zu sichern.
Wettbewerbslandschaft
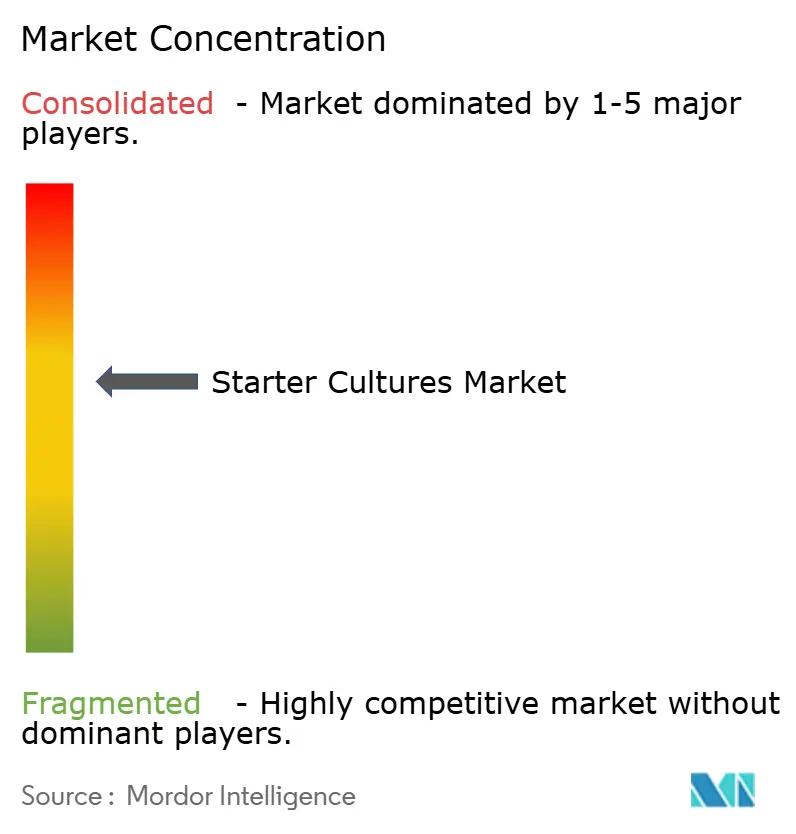
Der Starterkulturenmarkt weist eine moderate Konzentration auf. Zu den wichtigsten Marktteilnehmern gehören Novonesis A/S, DSM-Firmenich AG, Dohler Group und Lallemand Inc. Diese Unternehmen priorisieren Fusionen und Übernahmen, um ihre Produktportfolios zu erweitern und vielfältige Herstelleranforderungen zu erfüllen. Im Oktober 2024 erwarb Lesaffre beispielsweise einen Anteil von 70 % an Biorigin von Zilor und stärkte damit seine Position bei würzigen Zutaten. Diese Übernahme etablierte Lesaffre als kontrollierenden Aktionär in einem Joint Venture, das sich auf die Entwicklung hefebasierter Zutaten für Lebensmittel- und Tierfuttermärkte konzentriert.
Regionale Unternehmen wie Angel Yeast und Valio behaupten ihre Marktposition durch die Nutzung lokaler mikrobieller Bibliotheken und die Bereitstellung von Nähedienstleistungen. Branchenführer investieren in Pilotanlagen, Digitaliserung von Stamm-Datenbanken und KI-gestützte Auswahlwerkzeuge, um die Entwicklungszeit für maßgeschneiderte Kulturen zu reduzieren.
Wachstumschancen bestehen in pflanzlichen Milchprodukten, fermentierten Snacks und temperaturresistenten Stämmen, die Temperaturschwankungen in der Lieferkette standhalten können. Unternehmen differenzieren sich durch technische Dienstleistungen, Phagenüberwachungsprogramme und automatisierte Dosiersysteme, die Betriebsfehler reduzieren. Erhöhte Patentaktivität bei der Starterkulturenzubereitung und Einkapselungstechnologien weist auf wachsenden Wettbewerb in Forschung und Entwicklung hin.
Führende Unternehmen im Starterkulturenmarkt
Novonesis A/S
DSM-Firmenich AG
Dohler Group
Lallemand Inc.
Angel Yeast Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Clean-Label-Konservierung und Leistungszuverlässigkeit in der industriellen Milch- und Käseproduktion unterstützen weiterhin die Nachfrage nach schützenden und phagenrobusten Kultursystemen, und sichtbare Anbieteraktivitäten stützen diese Bereiche. Im Jahr 2026 brachte dsm-firmenich die nächste Generation von Dairy Safe-Kulturen für Käse auf den Markt, was die anhaltende Innovation mit Fokus auf Robustheit und gleichmäßige Säuerung widerspiegelt, während der EFSA-QPS-Ansatz in Europa weiterhin ein ermöglichender Weg für viele lebensmittelrelevante Mikroorganismen bleibt. Diese Signale deuten auf Chancen für Anbieter hin, die Fehlerbehebungszyklen durch Anwendungslabore verkürzen können und die Kundenprozesse bei der Stammauswahl und Formulierung nachbilden.
Pflanzenbasierte und der Präzisionsfermentation nahestehende Anwendungen schaffen zudem Raum für eine Erweiterung des Kulturportfolios über die traditionelle Milchwirtschaft hinaus, insbesondere für Akteure, die den Übergang vom Pilotmaßstab zum kommerziellen Maßstab bewältigen und dabei eine verlässliche Zutatenversorgung sicherstellen können. Novonesis erweiterte seine kundenorientierten Entwicklungskapazitäten durch die Eröffnung eines hochmodernen Anwendungszentrums in Kopenhagen im Jahr 2025, und Angel Yeast nahm im November 2025 in seinem Baiyang Biotechnology Park in Yichang eine Produktionslinie für Hefeprotein mit einer Kapazität von über 10.000 Tonnen jährlich in Betrieb, was aktive Investitionen im Zusammenhang mit fermentationsbasierten Zutaten widerspiegelt. Kooperationsgetriebene Forschung und Entwicklung unterstützt zudem hochwertige Nischen wie Säuglings- und Frühernährung, einschließlich Arbeiten, die humane Milch-Oligosaccharide (HMOs) und probiotische Stämme in der Erforschung des Säuglingsmikrobioms zwischen dsm-firmenich und Lallemand Health Solutions kombinieren.
Aktuelle Branchenentwicklungen
- Juli 2026: Novonesis unterzeichnete eine Partnerschaft mit TurtleTree zur Skalierung, Herstellung und Kommerzialisierung des Lactoferrin-Inhaltsstoffs LF+ für die Frühernährung und den Markt für Nahrungsergänzungsmittel. Die Zusammenarbeit erweitert die Verfügbarkeit von LF+ für die Säuglingsernährung und verwandte Gesundheitsprodukte und ermöglicht einen breiteren Marktzugang sowie eine koordinierte Lieferkette. Sie beschleunigt den Ausbau der Lactoferrin-Produktion und erweitert die Marktreichweite von LF+ über verschiedene Kanäle.
- Juli 2026: Novonesis - unterzeichnete eine Partnerschaftsvereinbarung mit TurtleTree zur Skalierung, Herstellung und Kommerzialisierung des Lactoferrin-Inhaltsstoffs LF+ für die Frühernährung und den Markt für Nahrungsergänzungsmittel. Die Partnerschaft erweitert die Kommerzialisierung von LF+ in der Frühernährung und stärkt die Position von Novonesis bei hochwertigen Inhaltsstoffen. Die Vereinbarung verbessert die Fähigkeiten zur Bereitstellung skalierbarer Produktion und verlässlicher Versorgung globaler Kunden.
- Juni 2026: Novonesis gab eine Vertriebsvereinbarung mit Rovensa Next bekannt, um ausgewählte landwirtschaftliche Biolösungen in den Vereinigten Staaten ab der Anbausaison 2027 zu kommerzialisieren. Die Präsenz von Biolösungen in den USA erweitert den Marktzugang für Landwirte, die fortschrittliche mikrobielle Produkte einsetzen. Die Vereinbarung stärkt das US-Vertriebsnetz und beschleunigt die Einführung von Biolösungen in landwirtschaftlichen Ökosystemen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt für Starterkulturen den kommerziellen Verkauf von mikrobiellen Kulturpräparaten, die absichtlich Lebensmitteln und Getränken zugesetzt werden, um die Fermentation zu starten und zu steuern, und wird als Anbieterumsatz in USD über die erfassten Geografien gemessen.
Umfangsausschlüsse: Diese Marktgrößenbestimmung schließt das Vor-Ort-Backslopping und nicht-kommerzielle Haushaltskulturen aus, ebenso wie Enzyme, als Nahrungsergänzungsmittel verkaufte Probiotika und Fermentationshilfsmittel, die nicht als Starterkulturen verkauft werden.
Übersicht der Segmentierung
- Nach Kulturtyp
- Bakterien
- Hefe
- Schimmel
- Nach Stammfunktion
- Mesophile Kulturen
- Thermophile Kulturen
- Adjunktkulturen
- Probiotische Kulturen
- Nach Form
- Gefriergetrocknet
- Flüssig
- Gefroren
- Nach Anwendung
- Milchprodukte
- Milch
- Käse
- Joghurt und Kefir
- Sonstige Milchprodukte
- Backwaren und Süßwaren
- Getränke
- Pflanzlich fermentierte Lebensmittel
- Fleisch- und Meeresfrüchtefermentation
- Milchprodukte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wird verwendet, um die Marktgrenze festzulegen und einen ersten Satz von Volumen- und Preisankern aufzubauen, die später in Interviews überprüft werden können. Wir stützen uns hauptsächlich auf öffentliche und offizielle Quellen, die Trends in der Produktion fermentierter Lebensmittel und die Intensität der Zutatennutzung verfolgen, wie FAOSTAT, UN Comtrade, USDA und die Datenportale der Europäischen Kommission, zusammen mit wissenschaftlichen Publikationen, die in PubMed indexiert sind und Stammnutzung sowie Verarbeitungsanforderungen beschreiben.
Parallel dazu prüfen wir Geschäftsberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Pressemitteilungen, um Kapazitätserweiterungen, Produkteinführungen und regionale Verschiebungen der Nachfrage zu verstehen. Wo nötig, um Lücken zu schließen, nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzen und -informationen, Patentdatenbanken und sendungsbezogene Import- und Exportübersichten, um die Handelsströme von Kulturpräparaten plausibilitätszuprüfen. Die oben aufgeführten Quellen sind lediglich beispielhaft, und es wurden auch andere öffentliche Dokumente und Datensätze zur Erhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um das Sekundärmodell im Hinblick darauf zu überprüfen, was Kunden tatsächlich kaufen und wie sich Preis und Mix je nach Anwendung und Geografie verändern. Wir sprachen mit Zutatenlieferanten, Distributoren, Molkerei- und Bäckereiproduzenten sowie technischen Spezialisten in den wichtigsten Verbraucherregionen, sodass Annahmen zu Adoption, Ersatzzyklen und Preisgestaltung bei Bedarf korrigiert werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37 % | CXOs: 14 % | APAC: 40 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 26 % | EMEA: 37 % |
| Kleinere Akteure: 14 % | Manager: 60 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einer Top-down-Nachfragerekonstruktion, die die Produktion fermentierter Lebensmittel und Getränke mit typischen Dosierungs- und Ersatzmustern von Starterkulturen verknüpft und dies dann anhand beobachteter Preisbänder nach Form und Anwendungsfall in einen Wert umrechnet. Da derselbe Kulturtyp als gefriergetrocknetes, flüssiges oder gefrorenes Format verkauft werden kann, halten wir den Formatmix explizit, damit die Gesamtsummen bei der Anwendung von Durchschnittspreisen nicht überhöht werden.
Um das Modell fundiert zu halten, verfolgen wir eine Reihe von Eingabegrößen genau, darunter Produktionsmengen fermentierter Milchprodukte, Fermentationstrends in Bäckerei und Getränkeindustrie, Verschiebungen im Formfaktor-Mix, typische Einsatzraten nach Anwendung und die regionale Importabhängigkeit bei Kulturpräparaten. Wenn die Sekundäranalyse Lücken lässt, etwa wenn Handelscodes zu breit gefasst sind oder die lokale Versorgung nicht einsehbar ist, verwenden wir selektive Bottom-up-Näherungen wie Umsatzaufteilungen der Anbieter, Kanalprüfungen und stichprobenartige ASP-mal-geschätztes-Volumen-Berechnungen. Die Gesamtsummen werden dann innerhalb der in Interviews validierten Grenzen angepasst.
Für die Prognose wenden wir multivariate Regression mit Szenarioprüfungen an, wobei das Wachstum mit Indikatoren wie der Produktion fermentierter Produkte, Signalen zur Clean-Label-Nachfrage und der Standardisierung der Verarbeitung in der industriellen Fermentation verknüpft wird. Die endgültige Prognose wird mit Primärdaten überprüft, sodass sie widerspiegelt, wie sich technische Adoption und Preisgestaltung voraussichtlich entwickeln werden, anstatt eine historische CAGR mechanisch fortzuschreiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass kein einzelner Datensatz das Ergebnis bestimmt. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie Trends in der Produktion fermentierter Lebensmittel, Import- und Exportbewegungen und offengelegten Umsatzrichtungen wichtiger Anbieter und untersuchen dann Abweichungen vor der endgültigen Freigabe.
Wenn ungewöhnliche Sprünge bei Preis, Mix oder regionalem Wachstum auftreten, überprüfen wir die Annahmen erneut und kontaktieren relevante Experten, um zu bestätigen, was sich geändert hat, einschließlich Engpässen, Neuformulierungen oder neuer Anwendungserfolge. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Starterkulturen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Starterkulturen unterscheiden sich häufig, da jeder Herausgeber die Marktgrenze auf unterschiedliche Weise definiert und unterschiedliche Preis- und Volumenlogiken anwendet. Unterschiede zeigen sich auch, wenn Basisjahre variieren, wenn Währungsumrechnungen zu unterschiedlichen Zeitpunkten erfolgen oder wenn ein Modell eine schnellere Verschiebung zu höherpreisigen Formaten annimmt.
Durch die Verfolgung des Formfaktor-Mix und der anwendungsbezogenen Einsatzraten hält Mordor Intelligence den Wertaufbau an die beobachtbare Fermentationsproduktion gebunden und überprüft dann die Preisbänder in Primärgesprächen erneut, bevor die endgültige Gesamtsumme festgelegt wird. Im Gegensatz dazu scheinen einige Schätzungen benachbarte mikrobielle Inhaltsstoffe in denselben Bereich zu bündeln oder sich stark auf eine einzige historische Wachstumskurve zu stützen, ohne erneut zu überprüfen, ob das Wachstum der industriellen Milch- und Getränkefermentation im Basisjahr tatsächlich der reale Nachfragetreiber ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,39 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 1,37 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint eine breite globale Wachstumskurve anzuwenden, mit begrenzter Einsicht darüber, wie der Formmix und die anwendungsbezogene Dosierung für den Basiszeitraum aktualisiert wurden. |
| Branchenverlag B | 1,12 Mrd. USD (2022) | Beginnt mit einem älteren Bewertungsjahr und stützt sich möglicherweise auf eine vorwärtsgerichtete CAGR, ohne aufzuzeigen, wie regionale Fermentationsproduktion und Preisentwicklung mit dem aktuellen Mix abgeglichen wurden. |
Über die drei Zahlen hinweg erklärt sich die Spanne hauptsächlich durch die Wahl des Basisjahres und die Frage, wie eng der Wert mit realen Fermentationsnachfragesignalen verknüpft ist, nicht durch eine einzelne dramatische Annahme. Mit klaren Eingabevariablen und wiederholbaren Prüfungen von Mix und Preisgestaltung bleibt die Schätzung leichter nachvollziehbar und aktualisierbar, wenn sich der Markt verändert.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Starterkulturenmarkt?
Der Starterkulturenmarkt beläuft sich im Jahr 2026 auf 1,39 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 1,83 Milliarden USD erreichen.
Welche Region wächst am schnellsten?
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 8,55 % bis 2031, bedingt durch eine steigende Nachfrage nach fermentierten Lebensmitteln und modernisierende Lebensmittelsicherheitsstandards.
Welches Anwendungssegment führt beim Umsatz?
Milchprodukte führen mit einem Anteil von 55,62 % am Umsatz 2025, obwohl pflanzlich fermentierte Lebensmittel die höchste CAGR von 11,1 % verzeichnen.
Wer sind die führenden Unternehmen?
Novonesis, DSM-Firmenich und Lesaffre gehören zu den Marktführern und machen zusammen etwa ein Drittel des globalen Umsatzes im Jahr 2024 aus.
Seite zuletzt aktualisiert am:



