
Marktgröße und Marktanteil für Schutzkulturen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 477.67 Millionen US-Dollar |
| Marktgröße (2031) | 817.63 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 11.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Schutzkulturen von Mordor Intelligence
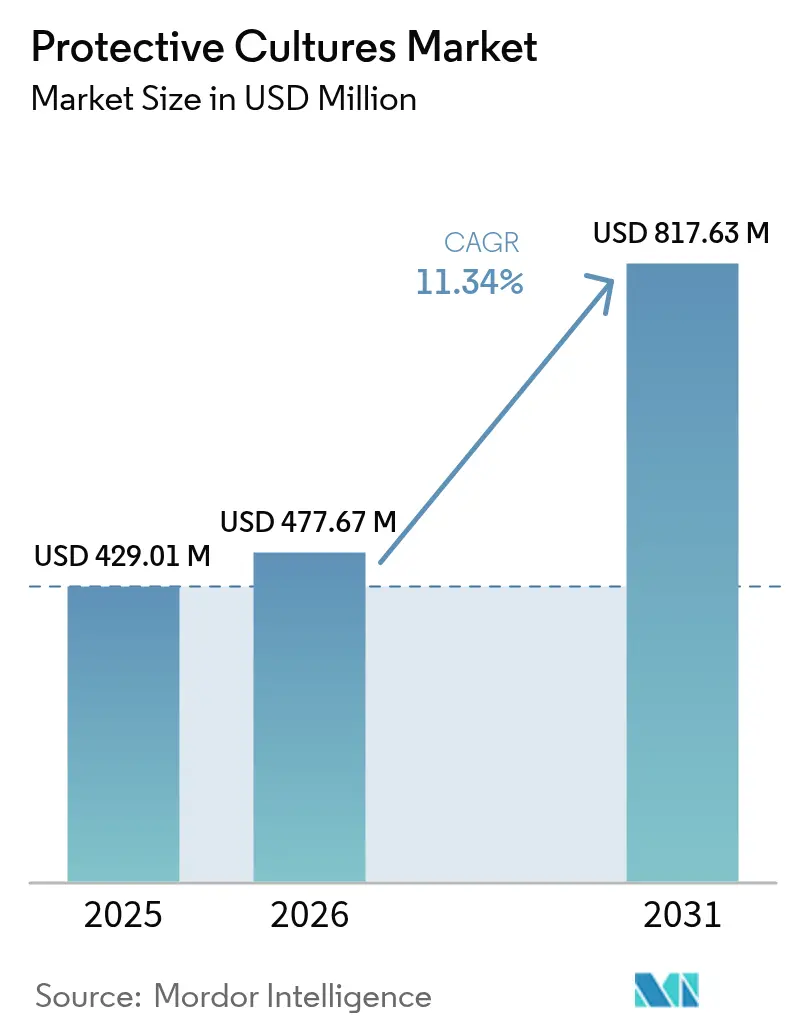
Die Marktgröße für Schutzkulturen wurde im Jahr 2025 auf 429,01 Millionen USD geschätzt und soll von 477,67 Millionen USD im Jahr 2026 auf 817,63 Millionen USD bis 2031 anwachsen, bei einer CAGR von 11,34 % während des Prognosezeitraums (2026–2031). Diese Wachstumsdynamik spiegelt das Zusammentreffen von Verbraucheranforderungen nach Clean-Label-Produkten, regulatorischem Druck für natürliche Konservierung und technologischen Fortschritten bei mikrobiellen Stabilisierungsmethoden wider. Der Anstieg der Marktgröße für Schutzkulturen im betrachteten Zeitraum verdeutlicht einen strukturellen Wandel von synthetischen Konservierungsstoffen hin zu mikrobiellem Bioschutz. Die steigende Nachfrage nach Clean-Label-Produkten, die wachsende regulatorische Akzeptanz natürlicher Antimikrobika sowie laufende Fortschritte bei Stammstabilisierungstechnologien bilden gemeinsam die Grundlage dieser Expansion. Schnelle Formulierungsinnovationen, eine breitere Verfügbarkeit regulatorisch zugelassener Stämme und eine tiefere Durchdringung aufkommender Convenience-Food-Segmente erweitern die adressierbaren Chancen sowohl in etablierten als auch in neuen Anwendungen zusätzlich. Das wachsende Bewusstsein der Verbraucher für Lebensmittelsicherheit und -konservierung hat die Einführung von Schutzkulturen in verschiedenen Lebensmittelprodukten beschleunigt. Hersteller investieren erheblich in Forschung und Entwicklung, um die Wirksamkeit und Stabilität von Schutzkulturensstämmen zu verbessern. Der zunehmende Fokus auf die Verlängerung der Haltbarkeit bei gleichzeitiger Aufrechterhaltung der Produktqualität hat Schutzkulturen zu einem wesentlichen Bestandteil von Lebensmittelkonservierungssystemen gemacht. Die Expansion der Segmente für verzehrfertige Lebensmittel in Entwicklungsmärkten hat zusätzliche Wachstumschancen für Anwendungen von Schutzkulturen geschaffen.
Wichtigste Erkenntnisse des Berichts
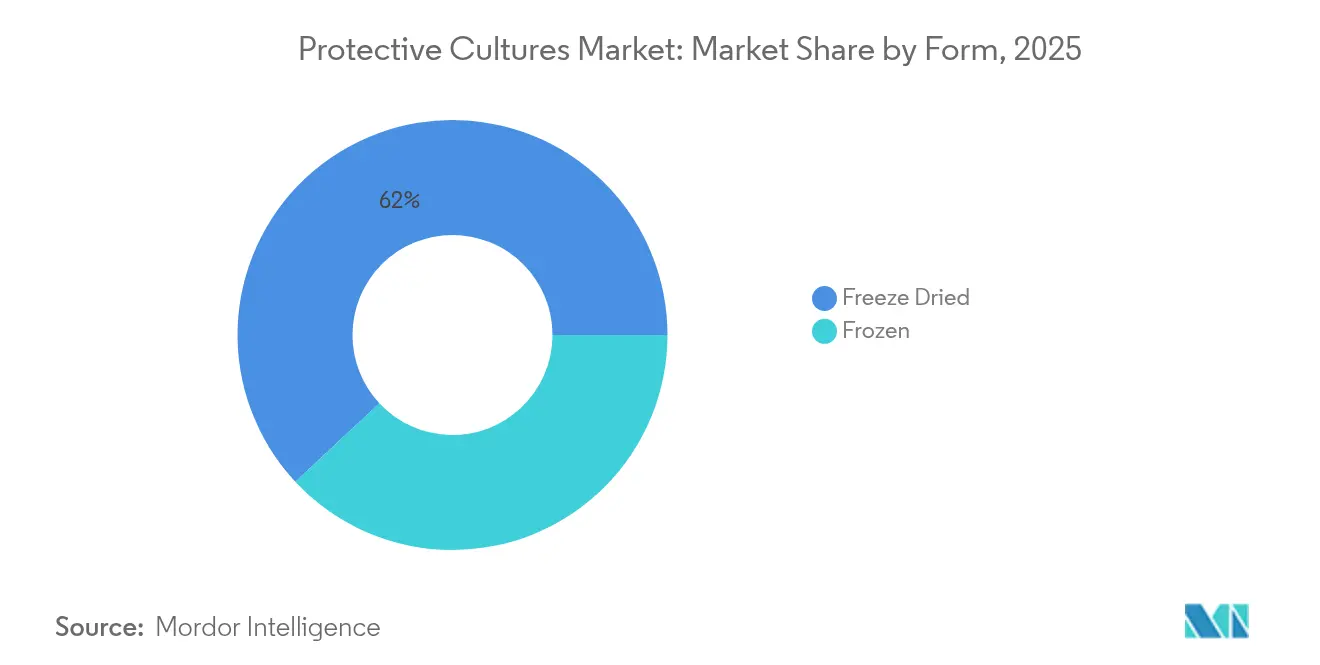
- Nach Form führten gefriergetrocknete Kulturen im Jahr 2025 mit einem Umsatzanteil von 61,95 %, während tiefgefrorene Kulturen bis 2031 voraussichtlich mit einer CAGR von 12,95 % wachsen werden.
- Nach Mikroorganismus entfielen im Jahr 2025 44,62 % des Marktanteils für Schutzkulturen auf Bakterienstämme; Hefekulturen verzeichnen mit einer CAGR von 12,35 % das schnellste Prognosewachstum.
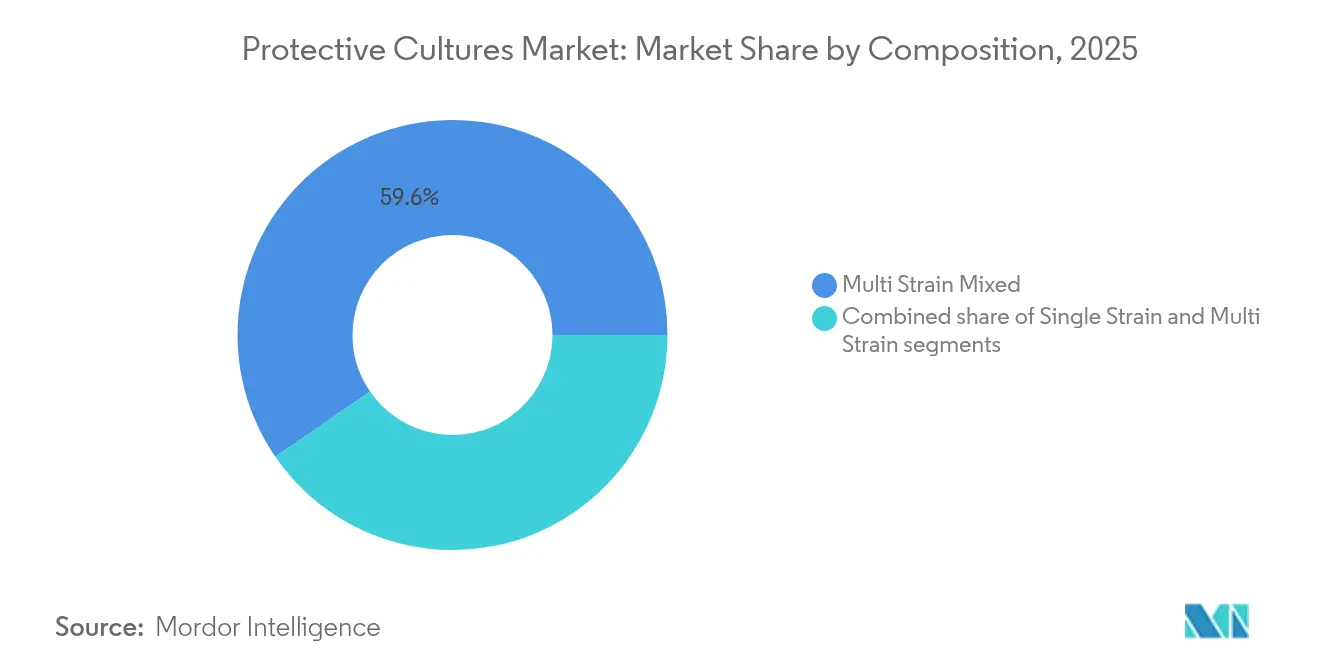
- Nach Zusammensetzung hielten Mehrstamm-Mischungen im Jahr 2025 einen Anteil von 59,58 % und sollen bis 2031 mit einer CAGR von 12,02 % wachsen.
- Nach Anwendung trugen Milchprodukte im Jahr 2025 42,38 % zum Umsatz bei, während pflanzenbasierte Alternativen bis 2031 mit einer CAGR von 12,72 % expandieren sollen.
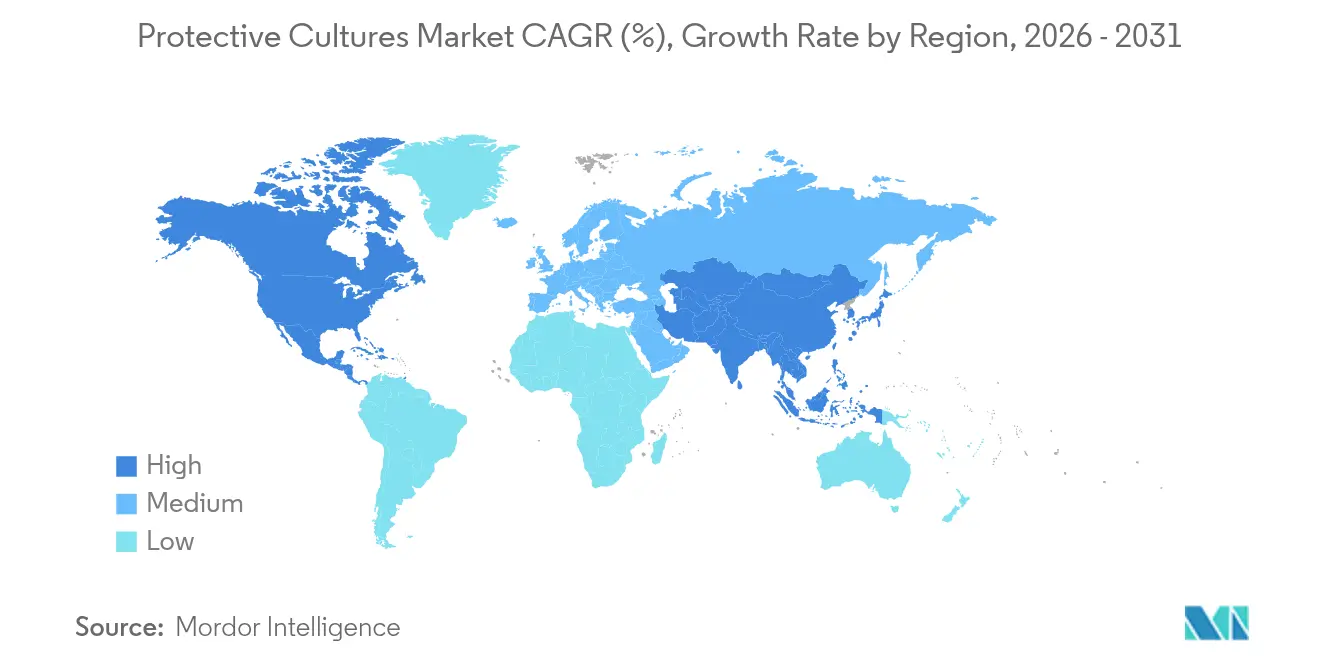
- Nach Geografie sicherte sich Nordamerika im Jahr 2025 einen Anteil von 32,05 %; Asien-Pazifik weist mit einer CAGR von 12,08 % bis 2031 die schnellste regionale Entwicklung auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Nachfrage nach Clean-Label- und natürlichen Konservierungslösungen | +2.8% | Global, mit stärkster Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Milchproduktion und Bedarf an verlängerter Haltbarkeit | +2.1% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Expansion der Märkte für verzehrfertige und Convenience-Lebensmittel | +1.9% | Global, mit frühen Gewinnen in Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Gesteigertes Verbraucherbewusstsein für Lebensmittelsicherheit und Qualitätsstandards | +1.6% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Beliebtheit fermentierter und funktioneller Lebensmittel | +1.4% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Wachsender Fokus auf nachhaltige Lebensmittelproduktionspraktiken | +1.2% | Europa, Nordamerika, mit Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Clean-Label- und natürlichen Konservierungslösungen
Die Ablehnung synthetischer Zusatzstoffe durch Verbraucher treibt die Einführung von Schutzkulturen voran, wobei Verbraucher natürliche Konservierungszutaten trotz Bedenken hinsichtlich kürzerer Haltbarkeit als akzeptabel empfinden. Dieser Präferenzwandel schafft Wettbewerbsvorteile für Hersteller, die bioprotektive Lösungen erfolgreich implementieren, ohne die Produktqualität oder -sicherheit zu beeinträchtigen. Regulierungsbehörden unterstützen diesen Übergang zunehmend, wie die Toleranzausnahmen der US-amerikanischen Lebensmittel- und Arzneimittelbehörde für mehrere Bacillus-Stämme, darunter B. subtilis CH4000 und B. licheniformis-Varianten, belegen, die regulatorische Hürden für natürliche Konservierungsanwendungen beseitigen [1]Quelle: US-Umweltschutzbehörde, "Ausnahmen für mehrere Bacillus-Arten", www.epa.gov. Der Clean-Label-Trend kommt insbesondere Mehrstamm-Formulierungen zugute, die eine überlegene antimikrobielle Wirksamkeit bei gleichzeitiger Transparenz der Zutaten bieten. Marktführer nutzen diese Nachfrage, indem sie Kulturmischungen entwickeln, die die Haltbarkeit über herkömmliche Konservierungsstoffe hinaus verlängern und damit die grundlegende Verbrauchererwartung nach Natürlichkeit und Funktionalität erfüllen. Fortschrittliche Fermentationstechnologien ermöglichen es Herstellern, Stammkombinationen für spezifische Lebensmittelmatrizen zu optimieren und differenzierte Wertversprechen in wettbewerbsintensiven Marktsegmenten zu schaffen.
Wachsende Milchproduktion und Bedarf an verlängerter Haltbarkeit
Die globale Expansion des Milchwirtschaftssektors erfordert innovative Konservierungslösungen, insbesondere in Schwellenmärkten, wo Einschränkungen der Kühlketteninfrastruktur die Verderbnisrisiken verstärken. Queenslands Milchwirtschaftssektor, der mit einem Farmtor-Wert von 4 Milliarden USD 13 Milliarden USD zur regionalen Wirtschaft beiträgt, veranschaulicht diese Herausforderung durch Innovationen wie Naturo's patentierte Technologie, die die Haltbarkeit von Frischmilch ohne Wärmebehandlung auf 60 Tage verlängert [2]Quelle: Regierung von Queensland, "Initiativen auf Staatsebene, die Technologien zur Verlängerung der Haltbarkeit von gekühlter Milch hervorheben", www.qld.gov.au. Dieser technologische Fortschritt demonstriert die strategische Bedeutung von Schutzkulturen bei der Bewältigung von Ineffizienzen in der Lieferkette und der Reduzierung von Lebensmittelabfällen. IFF's HOLDBAC-Bioschutz-Kulturen zielen speziell auf Milchanwendungen ab und erhalten die Produktfrische über herkömmliche Mindesthaltbarkeitsdaten hinaus, während sie die Nachhaltigkeitsziele der Hersteller unterstützen. Im August 2024 beschleunigt sich die Einführung von Schutzkulturen in der Milchwirtschaft durch Präzisionsfermentationspartnerschaften, wie die Zusammenarbeit von Fonterra mit Superbrewed Food zur Entwicklung von postbiotischen Proteinzutaten mit 85 % Proteingehalt und verbesserter Stabilität zeigt. Diese Entwicklungen positionieren Schutzkulturen als wesentliche Komponenten bei der Optimierung der Milchwirtschafts-Wertschöpfungskette, insbesondere für Hersteller, die auf erweiterte Vertriebsnetze und Exportmärkte abzielen.
Expansion der Märkte für verzehrfertige und Convenience-Lebensmittel
Segmente für verzehrfertige Mahlzeiten treiben Innovationen bei Schutzkulturen durch komplexe Konservierungsherausforderungen voran, die mehrere Lebensmittelkomponenten und unterschiedliche Lagerbedingungen umfassen. Diese antimikrobielle Leistung erfüllt kritische Lebensmittelsicherheitsanforderungen für verzehrfertige Produkte und unterstützt gleichzeitig die Clean-Label-Positionierung. Hersteller von Convenience-Lebensmitteln setzen zunehmend auf Mehrstamm-Schutzkulturen, um vielfältige Pathogenrisiken in ihren Produktportfolios zu begegnen, und nutzen dabei technologische Fortschritte bei der Kulturstabilität und der Verhinderung von Kreuzkontaminationen. Das Wachstum des Sektors korreliert mit Urbanisierungstrends und veränderten Verbraucherlebensstilen, was eine anhaltende Nachfrage nach Konservierungslösungen schafft, die die Produktqualität über erweiterte Vertriebskanäle hinweg aufrechterhalten. Die fortschrittliche Verpackungsintegration mit Schutzkulturen, einschließlich pH-sensitiver Indikatoren zur Echtzeit-Frischeüberwachung, stellt eine aufkommende technologische Konvergenz dar, die Lebensmittelsicherheitsherausforderungen im Convenience-Bereich adressiert. Diese Innovationen positionieren Schutzkulturen als kritische Enabler für die Expansion des Convenience-Lebensmittelmarktes, insbesondere in Schwellenländern, wo die Entwicklung der Kühlketteninfrastruktur hinter dem Wachstum der Verbrauchernachfrage zurückbleibt.
Gesteigertes Verbraucherbewusstsein für Lebensmittelsicherheit und Qualitätsstandards
Regulierungsrahmen betonen zunehmend präventive Lebensmittelsicherheitskontrollen und schaffen Marktchancen für Anwendungen von Schutzkulturen, die Gefahrenanalyse und risikobasierte Präventivkontrollen adressieren. Die verlängerte Kommentierungsfrist der US-amerikanischen Lebensmittel- und Arzneimittelbehörde für Leitlinien zu Präventivkontrollen spiegelt die regulatorische Komplexität rund um Lebensmittelsicherheitsstandards wider und beeinflusst die Einführungsstrategien für Schutzkulturen [3]Quelle: US-amerikanische Lebensmittel- und Arzneimittelbehörde, "GRAS-Mitteilungen für neuartige Stämme", www.fda.gov. Das Verbraucherbewusstsein treibt die Nachfrage nach transparenten Konservierungsmethoden an, wobei Schutzkulturen nachweisbare antimikrobielle Mechanismen durch kompetitive Ausschlussung und Metabolitenproduktion bieten. Chinas umfassende Aktualisierungen der Lebensmittelsicherheitsstandards, einschließlich 50 neuer oder überarbeiteter nationaler Lebensmittelsicherheitsstandards, demonstrieren die globale regulatorische Angleichung, die die Expansion des Marktes für Schutzkulturen unterstützt [4] Quelle: US-Landwirtschaftsministerium,"50 aktualisierte nationale Lebensmittelsicherheitsstandards im Jahr 2025", www.usda.gov. Das Lebensmittelsicherheitsbewusstsein beeinflusst insbesondere Fleisch- und Meeresfrüchteanwendungen, wo Schutzkulturen Bedenken hinsichtlich antibiotikaresistenter Pathogene adressieren und gleichzeitig die Produktqualitätsmerkmale aufrechterhalten.
Analyse der Hemmnisswirkung*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Produktionskosten für Schutzkulturen | -1.8% | Global, mit stärkster Auswirkung in Entwicklungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen bei der Aufrechterhaltung der Kulturstabilität und der Verhinderung von Kreuzkontaminationen | -1.4% | Global | Mittelfristig (2–4 Jahre) |
| Langwierige Sicherheitsgenehmigungen für neuartige Stämme | -1.1% | Global, mit regionalen Unterschieden | Langfristig (≥ 4 Jahre) |
| Regulatorische Unsicherheit oder Variation zwischen Regionen | -0.9% | Global, mit stärkster Auswirkung in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten für Schutzkulturen
Produktionskostendruck schränkt die Einführung von Schutzkulturen ein, insbesondere in preissensiblen Marktsegmenten, in denen synthetische Konservierungsstoffe Kostenvorteile behalten. Die Anforderung an spezialisierte Fermentationsinfrastruktur, einschließlich kontrollierter Atmosphärenbedingungen und Kontaminationsverhinderungssystemen, schafft erhebliche Kapitalinvestitionsbarrieren für den Markteintritt. Fortschrittliche Konservierungstechnologien wie Blitzgefriertrocknung reduzieren die Verarbeitungszeit und erzielen maximale Zelllebensfähigkeit, erfordern jedoch erhebliche Geräteinvestitionen. Unterkühlung-Vorbehandlungsmethoden verbessern die Haltbarkeit gefriergetrockneter Kulturen durch Optimierung der Exopolysaccharid-Dicke und erzielen hohe Lebensfähigkeitsraten, erhöhen jedoch die Verarbeitungskomplexität und -kosten. Dieser Kostendruck wirkt sich besonders auf kleinere Hersteller und Anwendungen in Schwellenmärkten aus, wo die Preissensibilität die Einführung von Premium-Konservierungslösungen einschränkt. Während strategische Partnerschaften zwischen Kulturproduzenten und Lebensmittelherstellern durch Präzisionsfermentationskooperationen potenzielle Kostenmilderung durch gemeinsame Infrastrukturinvestitionen und Skaleneffekte bieten, bleiben Produktionskostenherausforderungen erhebliche Barrieren für die Marktdurchdringung in kostenintensiven Lebensmittelkategorien.
Herausforderungen bei der Aufrechterhaltung der Kulturstabilität und der Verhinderung von Kreuzkontaminationen
Der Markt für Schutzkulturen steht vor Vertriebsherausforderungen aufgrund der Notwendigkeit, die Kulturstabilität in der gesamten Lieferkette aufrechtzuerhalten, was die Produktwirksamkeit und die Markteinführung beeinflusst. Qualitätskontrollsysteme müssen Kreuzkontaminationen verhindern, insbesondere bei Mehrstamm-Formulierungen, bei denen die Beibehaltung individueller Stammeigenschaften bei gleichzeitiger Verhinderung mikrobieller Wechselwirkungen entscheidend ist. Während die isochore Gefrierfrierung dazu beiträgt, Zellstrukturen durch Verhinderung von Eiskristallbildungsschäden aufrechtzuerhalten und Nährstoff- und Sensorikqualitäten zu bewahren und gleichzeitig die mikrobielle Präsenz zu reduzieren, erfordert sie spezialisierte Ausrüstung und Prozessoptimierung. Die Marktexpansion in Schwellenländern bleibt aufgrund von Stabilitätsproblemen in Regionen ohne geeignete Kühlketteninfrastruktur begrenzt. Der Rahmen der Europäischen Behörde für Lebensmittelsicherheit für qualifizierte Sicherheitsvermutung bietet Stabilitätsbewertungsrichtlinien mit halbjährlichen Aktualisierungen, um regulatorische Änderungen widerzuspiegeln. Obwohl fortschrittliche Verpackungs- und Schutzatmosphären-Lagertechnologien die Stabilität verbessern könnten, schränken hohe Implementierungskosten und technische Anforderungen die Einführung ein, insbesondere bei kleineren Marktteilnehmern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Dominanz gefriergetrockneter Kulturen trifft auf Innovation bei tiefgefrorenen KulturenGefriergetrocknete Kulturen behalten die Marktführerschaft mit einem Anteil von 61,95 % im Jahr 2025 bei, was die etablierte Infrastruktur und bewährte Stabilitätseigenschaften in verschiedenen Lebensmittelanwendungen widerspiegelt. Tiefgefrorene Kulturen zeigen jedoch mit einer CAGR von 12,95 % bis 2031 ein überlegenes Wachstumspotenzial, angetrieben durch technologische Fortschritte bei der Kryokonservierung und reduzierten Energieanforderungen. Blitzgefriertrocknung-Innovationen reduzieren die Verarbeitungszeit erheblich und erhalten gleichzeitig eine hohe Zelllebensfähigkeit, was traditionelle Einschränkungen der Gefriertrocknung durch verlängerte Verarbeitungszyklen und Energieverbrauch adressiert. Unterkühlung-Vorbehandlungsmethoden verbessern die Langlebigkeit gefriergetrockneter Kulturen durch schützende Proteinexpression und Exopolysaccharid-Optimierung und erzielen Lebensfähigkeitsraten während verlängerter Lagerperioden.
Tiefgefrorene Kulturanwendungen profitieren von vereinfachten Handhabungsanforderungen und reduzierter Rehydrierungskomplexität, was besonders vorteilhaft für automatisierte Lebensmittelverarbeitungssysteme ist. Die isochore Gefrierfrierung stellt aufkommende Konservierungsmethoden dar, die die Lebensmittelqualität ohne Eiskristallschäden aufrechterhalten und potenzielle Vorteile für Kulturkonservierungsanwendungen bieten. Die Formsegmentierung spiegelt breitere Branchentrends in Richtung Verarbeitungseffizienz und Energieeinsparung wider, wobei tiefgefrorene Kulturen durch betriebliche Vorteile und technologische Verbesserungen Marktanteile gewinnen sollen. Überlegungen zur Vertriebsinfrastruktur beeinflussen die Formauswahl, wobei gefriergetrocknete Kulturen in Regionen mit begrenzten Kühlkettenkapazitäten Vorteile behalten, während tiefgefrorene Alternativen in entwickelten Märkten mit robusten Kühlnetzwerken an Bedeutung gewinnen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Mikroorganismentyp:
Bakterielle Führungsposition durch Hefeinnovation herausgefordertBakterienstämme beherrschen im Jahr 2025 44,62 % des Marktanteils und nutzen etablierte Anwendungen in der Milch- und Fleischkonservierung durch Milchsäureproduktion und kompetitive Ausschlussmechanismen. Hefebasierte Kulturen zeigen mit einer CAGR von 12,35 % bis 2031 ein beschleunigtes Wachstum, angetrieben durch expandierende Anwendungen in pflanzenbasierten Alternativen und fermentierten Getränken. Bacillus-Arten erlangten durch regulatorische Genehmigungen Marktakzeptanz, da mehrere Stämme Toleranzausnahmen der US-amerikanischen Lebensmittel- und Arzneimittelbehörde und GRAS-Status für Lebensmittelanwendungen erhielten. Milchsäurebakterien bleiben aufgrund ihrer nachgewiesenen Wirksamkeit gegen lebensmittelbedingte Pathogene die dominierende Wahl. So erzielte beispielsweise Latilactobacillus sakei unter optimierten Bedingungen eine Reduktion von Listeria monocytogenes um mehr als 5 log-Stufen.
Schimmelpilzanwendungen bleiben spezialisiert, zeigen jedoch Wachstumspotenzial in spezifischen fermentierten Lebensmittelkategorien, insbesondere in asiatischen Märkten, wo traditionelle Fermentationspraktiken die Akzeptanz fördern. Die Übernahme von Omega Yeast Labs durch AB Mauri im August 2024 veranschaulicht die strategische Positionierung in Spezialhefen-Märkten und kombiniert globale Technologiefähigkeiten mit innovativer Stammentwicklung. Die Mikroorganismensegmentierung spiegelt die technologische Konvergenz zwischen traditionellen Fermentationsanwendungen und modernen Biokonservierungsanforderungen wider, wobei Bakterienkulturen etablierte Marktpositionen behalten, während Hefeinnovationen aufkommende Anwendungsmöglichkeiten erschließen.
Nach Zusammensetzung:
Mehrstamm-Formulierungen treiben Innovationen voranMehrstamm-Mischzusammensetzungen dominieren im Jahr 2025 mit einem Marktanteil von 59,58 % und behalten die Führungsposition durch ein CAGR-Wachstum von 12,02 % bei, was ausgefeilte Formulierungsstrategien widerspiegelt, die die antimikrobielle Wirksamkeit in verschiedenen Lebensmittelmatrizen optimieren. Einzelstamm-Anwendungen dienen spezialisierten Konservierungsanforderungen, bei denen spezifisches Pathogen-Targeting oder regulatorische Einschränkungen die Formulierungskomplexität begrenzen. Mehrstamm-Formulierungen nutzen synergistische antimikrobielle Mechanismen und kombinieren organische Säureproduktion, kompetitive Ausschlussung und Bakteriozin-Aktivität, um im Vergleich zu Einzelstamm-Anwendungen eine überlegene Konservierungsleistung zu erzielen. DSM-Firmenich's Delvo Guard-Produktlinie veranschaulicht Mehrstamm-Innovationen und bietet Clean-Label-Schutzkulturen, die speziell für Milchanwendungen mit verbesserten Bioschutzfähigkeiten formuliert wurden.
Fortschrittliche Stammauswahlmethoden ermöglichen eine präzise Formulierungsoptimierung für spezifische Lebensmittelkategorien und adressieren vielfältige Konservierungsherausforderungen bei gleichzeitiger Aufrechterhaltung der Produktqualitätsmerkmale. Mehrstamm-Mischzusammensetzungen zeigen besondere Vorteile in komplexen Lebensmittelsystemen, wo mehrere Konservierungsmechanismen die gesamte antimikrobielle Wirksamkeit verbessern und die Haltbarkeit über Einzelstamm-Fähigkeiten hinaus verlängern. Die Zusammensetzungssegmentierung spiegelt die Branchenreife hin zu ausgefeilten Biokonservierungslösungen wider, die vielfältige Pathogenrisiken adressieren und gleichzeitig die Clean-Label-Positionierung unterstützen. Die regulatorische Akzeptanz von Mehrstamm-Formulierungen durch den Rahmen der Europäischen Behörde für Lebensmittelsicherheit für qualifizierte Sicherheitsvermutung erleichtert die Marktexpansion, wobei halbjährliche Aktualisierungen die laufende Sicherheitsbewertungsentwicklung widerspiegeln. Strategische Partnerschaften zwischen Kulturproduzenten und Lebensmittelherstellern treiben Formulierungsinnovationen voran und nutzen kombiniertes Fachwissen, um anwendungsspezifische Lösungen zu entwickeln, die die Konservierungsleistung optimieren und gleichzeitig regulatorische Anforderungen erfüllen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Milchwirtschaftliche Dominanz trifft auf pflanzenbasierte DisruptionTraditionelle Milchanwendungen behalten im Jahr 2025 einen Marktanteil von 42,38 % bei, was etablierte Konservierungsanforderungen und bewährte Kulturwirksamkeit bei der Herstellung von Milch, Käse und Joghurt widerspiegelt. Pflanzenbasierte Alternativen entwickeln sich mit einer CAGR von 12,72 % bis 2031 zum am schnellsten wachsenden Segment, angetrieben durch expandierende Märkte für alternative Proteine und spezialisierte Konservierungsherausforderungen. Fermentationstechnologien verbessern die Qualität pflanzenbasierter Produkte durch verbesserte Verdaulichkeit, reduzierte antinutritive Faktoren und verbesserte sensorische Eigenschaften, wobei Milchsäurebakterien besondere Wirksamkeit bei hülsenfruchtbasierten Anwendungen zeigen. Im Mai 2024 demonstrieren Präzisionsfermentationspartnerschaften, wie die Zusammenarbeit von New Culture mit CJ CheilJedang für die Produktion von tierfreiem Mozzarella, die technologische Konvergenz, die die Expansion des pflanzenbasierten Marktes unterstützt.
Fleisch-, Geflügel- und Meeresfrüchteanwendungen profitieren von der Fähigkeit der Schutzkulturen, Bedenken hinsichtlich antibiotikaresistenter Pathogene zu adressieren und gleichzeitig die Produktqualität aufrechtzuerhalten, wobei natürliche antimikrobielle Verbindungen wie Kuherbsen-Legumin die Haltbarkeit von Rindfleisch von 6 auf 12 Tage verlängern. Segmente für verzehrfertige Mahlzeiten treiben Innovationen durch komplexe Konservierungsherausforderungen voran, die mehrere Lebensmittelkomponenten umfassen, wobei Schutzkulturen Lösungen bieten, die vielfältige Pathogenrisiken adressieren und gleichzeitig die Expansion des Convenience-Lebensmittelmarktes unterstützen. Weitere Anwendungen umfassen fermentierte Getränke, Backwaren und Speziallebensmittel, die jeweils einzigartige Konservierungsanforderungen aufweisen, die die Entwicklung spezialisierter Kulturen vorantreiben.
Geografische Analyse
Markt für Schutzkulturen in Nordamerika und im asiatisch-pazifischen Raum
Nordamerika hält im Jahr 2025 einen Marktanteil von 32,05 % und profitiert von etablierten regulatorischen Rahmenbedingungen, einer fortschrittlichen Lebensmittelverarbeitungsinfrastruktur sowie einer hohen Verbraucherakzeptanz für natürliche Konservierungslösungen. Die Region profitiert von umfassenden FDA-Leitlinien für den Einsatz von Schutzkulturen sowie von der weitreichenden GRAS-Anerkennung für Bakterienstämme, was die Marktentwicklung und Produktinnovation begünstigt. Der asiatisch-pazifische Raum weist mit einer CAGR von 12,08 % bis 2031 das höchste Wachstumspotenzial auf, angetrieben durch expandierende Lebensmittelverarbeitungsindustrien, Urbanisierungstrends und ein wachsendes Verbraucherbewusstsein für Lebensmittelsicherheitsstandards. Die umfassenden Aktualisierungen der chinesischen Lebensmittelsicherheitsstandards, einschließlich neuer Vorschriften für Konservenlebensmittel und lebensmittelberührende Materialien, schaffen laut dem US-Landwirtschaftsministerium regulatorische Rahmenbedingungen, die die Einführung von Schutzkulturen unterstützen.
Markt für Schutzkulturen in Europa
Europa behauptet seine bedeutende Marktpräsenz durch strenge Lebensmittelsicherheitsvorschriften und die Verbraucherpräferenz für natürliche Zutaten, wobei der Rahmen der Qualifizierten Sicherheitsvermutung der Europäischen Behörde für Lebensmittelsicherheit regulatorische Klarheit für den Einsatz von Schutzkulturen bietet. Die robusten Milch- und Fleischverarbeitungssektoren der Region integrieren Schutzkulturen aktiv, um die Haltbarkeit und Sicherheit der Produkte zu verbessern. Europäische Lebensmittelhersteller setzen diese Lösungen zunehmend ein, um Clean-Label-Anforderungen zu erfüllen und den Einsatz chemischer Konservierungsstoffe zu reduzieren. Die Integration von Schutzkulturen steht im Einklang mit dem regionalen Fokus auf nachhaltige Lebensmittelproduktionspraktiken und unterstützt das Marktwachstum durch ökologische und gesundheitliche Erwägungen.
Markt für Schutzkulturen im Nahen Osten und Afrika sowie in Südamerika
Die geografische Segmentierung spiegelt unterschiedliche regulatorische Reifegrade, Infrastrukturentwicklungen und Verbraucherakzeptanzniveaus wider, wobei etablierte Märkte Stabilität bieten, während aufstrebende Regionen Wachstumschancen eröffnen. Südamerika sowie der Nahe Osten und Afrika verzeichnen steigende Adoptionsraten aufgrund des Ausbaus der Lebensmittelverarbeitungskapazitäten und der Modernisierung von Konservierungstechniken. Diese Regionen zeigen besonderes Interesse an Schutzkulturen für traditionelle fermentierte Lebensmittel und Milchprodukte, angetrieben durch ein wachsendes Verbraucherbewusstsein für Lebensmittelsicherheit. Der Ausbau der Kühlketteninfrastruktur und die Einführung fortschrittlicher Lebensmittelsicherheitsstandards in diesen Märkten schaffen neue Möglichkeiten für den Einsatz von Schutzkulturen.


Regulatorisches Umfeld
Schutzkulturen unterliegen keinem einzigen, dedizierten globalen Regelwerk. Vielmehr variieren Zulassungs- und Dokumentationsanforderungen je nach Region und Verwendungszweck, wobei Rahmenwerke zur Sicherheit von Mikroorganismen und zur Lebensmittelhygiene als Hauptreferenzen dienen. In der Europäischen Union wird die Sicherheitsbewertung von Mikroorganismen, die in der Lebens- und Futtermittelkette eingesetzt werden, durch EFSA-Mechanismen verankert, insbesondere durch den Qualified Presumption of Safety (QPS)-Ansatz, zusammen mit den weiter gefassten Pflichten gemäß Verordnung (EG) Nr. 178/2002. Die EFSA hat Ende 2025 und Anfang 2026 zudem ihr Instrumentarium aktualisiert, durch eine überarbeitete Leitlinie zur Charakterisierung von Mikroorganismen in Risikobewertungen regulierter Produkte sowie durch Aktualisierungen der QPS-Liste empfohlener biologischer Agenzien, was Auswirkungen darauf hat, wie Anbieter Stammidentität, Sicherheit und beabsichtigte Verwendungsbedingungen begründen.
In den Vereinigten Staaten ist der primäre Weg für viele Stämme und mikrobiell abgeleitete Zutaten in Lebensmitteln das FDA-GRAS-Rahmenwerk, unterstützt durch FDA-Ressourcen wie deren Teilliste von Mikroorganismen und den GRAS-Meldeprozess (einschließlich Beispielen eingereichter Meldungen für spezifische Stämme in 2024 und 2025). Neben regulatorischen Wegen bieten Branchen- und Normungsgremien Umsetzungsankerpunkte: Die EFFCA veröffentlichte 2024 Kriterien für die Sicherheitsbewertung von Lebensmittelkulturen, und ISO-Normen (einschließlich ISO 27205 für Starterkulturen fermentierter Milchprodukte) unterstützen Identitäts- und Qualitätsanforderungen, die Sicherheitsfeststellungen ergänzen, aber nicht ersetzen. Zusammen prägen EFSA-Leitlinien/QPS-Positionierung, FDA-GRAS-Praxis sowie Verbands- und Normreferenzen die Dossiers, Kennzeichnungen und Kundenqualifizierungsanforderungen, die Anbieter von Schutzkulturen in den wichtigsten Märkten erfüllen müssen.
Wettbewerbslandschaft
Der Markt für Schutzkulturen weist eine moderate Konsolidierung auf, was die Dominanz etablierter Akteure widerspiegelt und gleichzeitig Möglichkeiten für spezialisierte Marktteilnehmer und technologische Innovatoren bietet. Zu den wichtigsten Akteuren gehören Novo Holdings A/S, International Flavors & Fragrances Inc., DSM-Firmenich AG und Lallemand Inc. Marktführer nutzen umfassende Stammbibliotheken, fortschrittliche Fermentationsfähigkeiten und globale Vertriebsnetzwerke, um Wettbewerbsvorteile in verschiedenen Anwendungssegmenten zu behalten. Die kontinuierliche Investition in Forschung und Entwicklung ermöglicht es Unternehmen, ihre Stammsammlungen zu erweitern. Die Implementierung von Hochdurchsatz-Screening-Technologien beschleunigt die Identifizierung neuartiger Schutzstämme. Die Einrichtung regionaler Innovationszentren stärkt die Marktpräsenz und Kundenbeziehungen.
Die strategische Positionierung betont technologische Differenzierung durch Präzisionsfermentationspartnerschaften, wie bedeutende Kooperationen zwischen etablierten Lebensmittelherstellern und Biotechnologieunternehmen für die Entwicklung neuartiger Kulturen zeigen. Die Integration von künstlicher Intelligenz verbessert die Stammauswahl und Optimierungsprozesse. Die Entwicklung maßgeschneiderter Konservierungslösungen erfüllt spezifische Branchenanforderungen. Die Bildung strategischer Allianzen beschleunigt die Kommerzialisierung innovativer Schutzkulturenslösungen.
Aufkommende Wettbewerbsdynamiken umfassen Biotechnologie-Startups, die neuartige Konservierungsmechanismen einführen, wie Bountica's geschmacklose Proteine, die Prinzipien der Ernährungsimmunität nutzen, um Lebensmittelpathogene zu bekämpfen. Technologieeinführungsmuster betonen automatisierte Kulturproduktionssysteme, fortschrittliche Verpackungsintegration und Echtzeit-Qualitätsüberwachungsfähigkeiten, die die Produktwirksamkeit verbessern und Kontaminationsrisiken reduzieren. Die Regulierungsstrategie wird zunehmend kritisch, da Unternehmen unterschiedliche Genehmigungsanforderungen in globalen Märkten navigieren, wobei GRAS-Anerkennung und der EFSA-QPS-Status Wettbewerbsvorteile für den Marktzugang und die Kundenakzeptanz bieten. Strategische Übernahmen, wie der Kauf von Omega Yeast Labs durch AB Mauri, demonstrieren Konsolidierungstrends, die auf spezialisierte Fähigkeiten und die Erweiterung des Marktzugangs abzielen.
Branchenführer im Bereich Schutzkulturen
Novo Holdings A/S
International Flavors & Fragrances Inc.
DSM-Firmenich AG
Lallemand Inc.
Sacco System
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Schutzkulturen
- Novo Holdings A/S
- International Flavors & Fragrances Inc.
- DSM-Firmenich AG
- Lallemand Inc.
- Sacco System
- M FOOD GROUP GMBH (Meat Cracks Technologie GmbH)
- Bioprox Cultures
- Biochem SRL
- THT S.A.
- NIZO
- Dairy Connection Inc.
- Latte Ingredients
- Vivolac.
- ALCE srl
- Moguntia Food Group
- BioSource Cultures and Flavors, Inc.
- Proquiga Biotech, SA
- Aristomenis D. Fika & SA
- Dalton Biotecnologie Srl
- LB Bulgaricum

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich dort, wo Hersteller messbare Kontrolle von Verderb und Krankheitserregern benötigen und dabei eine Clean-Label-Positionierung beibehalten wollen. Dies ist besonders relevant bei Milchprodukten, Fleisch und verzehrfertigen Produkten. Die EFSA-Aktualisierung der QPS-Liste empfohlener biologischer Agenzien 2026 und die EFSA-Leitlinie zur Charakterisierung von Mikroorganismen aus 2025 bieten konsistentere Referenzpunkte für die Stammdokumentation in Europa, was Arbeitsabläufe zur Anbieterqualifizierung unterstützen kann. Die EFFCA aktualisierte 2026 auch Leitlinien zu Sicherheit, Qualität und Kennzeichnung von Lebensmittelkulturen und stärkte damit Standardansätze zur Stammidentifikation und analytische Methoden, die bei der Werksvalidierung und Kundenaudits genutzt werden können – ein praktischer Faktor, der die Skalierung des Einsatzes von Schutzkulturen bei Herstellern mit mehreren Standorten unterstützt.
Der wichtigste Produkt- und Prozess-Freiraum konzentriert sich auf matrixspezifische Leistung und Robustheit. Technische Arbeiten im Jahr 2026, die die metabolomische Optimierung von Lactiplantibacillus plantarum für die antifungale Biokonservierung in Clean-Label-Milchprodukten hervorheben, zeigen Innovation, die auf gezielte Metabolitprofile ausgerichtet ist, nicht nur auf breite Organismenkategorien, was besser vorhersagbare Ergebnisse bei Schimmelhemmung und Haltbarkeit unterstützen kann. Da die Wirksamkeit stamm- und lebensmittelmatrixabhängig ist, haben Anbieter und Lebensmittelhersteller Spielraum zur Differenzierung durch anwendungsspezifische Kultursysteme (Mehrstammmischungen, Rotationen und Hürden-basierte Designs) sowie durch Validierungspakete, die auf Sicherheits- und Kennzeichnungsleitlinien abgestimmt sind, insbesondere da Lebensmittelsicherheitskontrollen sich weiter in Richtung präventiver Ansätze und dokumentierter Prozessfähigkeit verschieben.
Recent Industry Developments in Markt für Schutzkulturen
- März 2026: Lallemand Specialty Cultures gab die Stärkung seiner bioprotektiven Produktlinie LALCULT Protect für Fleisch- und Milchanwendungen bekannt und positionierte die Linie im Hinblick auf europäische Anforderungen zur Kontrolle von Listeria monocytogenes. Dies unterstützt Verarbeiter, die bioprotektive Werkzeuge suchen, die zu Hygienepläne und Haltbarkeitszielen passen, während sich der regulatorische Fokus auf Erregerkriterien verschärft, einschließlich Änderungen, die ab dem 1. Juli 2026 gemäß Verordnung (EG) Nr. 2073/2005 in Kraft treten.
- September 2025: dsm-firmenich brachte vier neue Dairy-Safe-Kulturrotationen für halbharte, harte und kontinentale Käsestile auf den Markt, darunter Nisin produzierende und Nisin-immune Stämme, die zur Hemmung von Verderbsbakterien wie Clostridia tyrobutyricum entwickelt wurden. Die Einführung erweitert die kommerziellen Optionen für Käsehersteller, um Spätblähungen und andere Verderbsrisiken zu managen, während konsistente Produktionsergebnisse über verschiedene Käsestile hinweg erhalten bleiben.
- November 2024: Novo Holdings gab eine Vereinbarung zur Übernahme von Benchmark Genetics, einem norwegischen Unternehmen für Aquakultur-Genetik, für bis zu 260 Millionen GBP bekannt. Obwohl es sich nicht um die Einführung eines Schutzkultur-Produkts handelt, deutet die Transaktion auf eine anhaltende Kapitalallokation in planetare Gesundheit und biologische Technologieplattformen hin, was benachbarte biobasierte Innovationsökosysteme beeinflussen kann, die für mikrobielle Lösungen in Lebensmitteln und verwandten Wertschöpfungsketten relevant sind.


Markt für Schutzkulturen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt lebensmitteltaugliche Schutzkulturen, die zur Kontrolle von Verderbsorganismen und zur Verbesserung der Haltbarkeit in verpackten und fermentierten Lebensmitteln eingesetzt werden. Die Größenbestimmung erfasst den Umsatzwert dieser Kulturen, die in Lebensmittelanwendungen über alle Regionen hinweg geliefert werden.
Ausschlüsse des Geltungsbereichs: Dieser Geltungsbereich schließt nicht-protektive Starterkulturen aus, die ausschließlich für Geschmack oder Textur verwendet werden, sowie Non-Food-Anwendungen wie Pharma und Tierfutter.
Übersicht der Segmentierung
- Nach Form
- Gefriergetrocknet
- Tiefgefroren
- Nach Mikroorganismentyp
- Hefen
- Schimmelpilze
- Bakterien
- Nach Zusammensetzung
- Einzelstamm
- Mehrstamm
- Mehrstamm-Mischung
- Nach Anwendung
- Milchprodukte
- Fleisch, Geflügel und Meeresfrüchte
- Verzehrfertige Mahlzeiten
- Pflanzenbasierte Alternativen
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Faktenbasis dafür zu erstellen, wie Schutzkulturen produziert, zugelassen und in Lebensmitteln eingesetzt werden, bevor Zahlen modelliert wurden. Wir stützten uns auf öffentliche Quellen wie die US-FDA, EFSA-Veröffentlichungen, den USDA Food Safety and Inspection Service und Referenzen des Codex Alimentarius, um Sicherheitspositionierung und Nutzungsgrenzen zu verstehen (zum Beispiel, ob eine Kultur als Zutat oder als Verarbeitungshilfsstoff behandelt wird).
Um Nachfragesignale zu verankern, überprüften wir Regierungs- und zwischenstaatliche Datensätze wie FAOSTAT und UN Comtrade, um verarbeitete Milch-, Fleisch- und Meeresfrüchteproduktion und Handelsströme zu verfolgen, die typischerweise mit dem Einsatz bioprotektiver Lösungen einhergehen. Wir nutzten außerdem peer-reviewte Fachzeitschriften zur Lebensmittelmikrobiologie, Geschäftsberichte und Investorenpräsentationen von Unternehmen sowie renommierte Presse, um Produkteinführungen und Kapazitätserweiterungen zu erfassen. Wo verfügbar, nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Patentdatenbanken, um Aktivitätsniveaus bei relevanten Stämmen und Stabilisierungsmethoden auf Plausibilität zu prüfen. Die hier aufgeführten Quellen sind beispielhaft, und es wurden auch viele weitere öffentliche Referenzen zur Erhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Zutatenlieferanten, Fermentations- und Anwendungsspezialisten, Qualitäts- und Regulierungsteams bei Lebensmittelherstellern sowie ausgewählten Distributoren. Wir nutzten diese Gespräche, um typische Einsatzraten, Preisspannen nach Form (gefroren versus gefriergetrocknet), Adoptionsmuster nach Anwendung und das praktische Tempo zu bestätigen, mit dem Clean-Label-Konservierung in APAC, EMEA und Amerika skaliert wird.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31 % | CXOs: 13 % | APAC: 52 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 32 % | EMEA: 30 % |
| Kleinere Akteure: 17 % | Manager: 55 % | Amerika: 18 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-Down-Ansatz, bei dem Daten zu verarbeiteten Lebensmitteln und Handel genutzt wurden, um einen realistischen Nachfragepool für Anwendungen zu rekonstruieren, die üblicherweise Schutzkulturen einsetzen, der dann anhand typischer Einsatzraten und Preisgestaltung nach Form in Werte übersetzt wurde. Sobald diese Struktur vorhanden war, überprüften wir die Gesamtsummen mittels selektiver Bottom-Up-Näherungen, einschließlich Umsatzhinweisen von Anbietern, Kanalprüfungen zur Volumenbewegung und stichprobenartigen ASP-Werten multipliziert mit geschätzten Volumina, und passten dann Lücken an, wo die Offenlegung begrenzt ist.
Zu den wichtigsten in das Modell einfließenden Eingaben gehörten die Produktion verpackter und fermentierter Milchprodukte, Verarbeitungsvolumina von Fleisch und Meeresfrüchten, Wachstumstrends bei verzehrfertigen Produkten, die Verschiebung des Anteils in Richtung Clean-Label-Konservierung sowie Unterschiede im Formmix, die die Preisgestaltung verändern (gefriergetrocknete Produkte haben in der Regel eine andere Preisstruktur als gefrorene). Für die Prognose wurde eine Szenarioanalyse rund um die Adoptionsgeschwindigkeit und die Preisentwicklung angewendet, und die Szenarien wurden an die Erwartungen der Befragten hinsichtlich regulatorischer Sicherheit und haltbarkeitsgetriebener Reformulierungszeitpläne angepasst. Wo Bottom-Up-Daten unvollständig waren, wurden fehlende Akteure oder Regionen durch konservativ skalierte Proxys behandelt, die an die Intensität der Lebensmittelverarbeitung und validierte Preisbänder gebunden sind.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden gegen unabhängige Signale wie regionales Wachstum bei verarbeiteten Lebensmitteln, beobachtbare Produktaktivität in wichtigen Anwendungen und die implizierten Ausgaben pro Tonne relevanter Lebensmittelproduktion überprüft. Abweichungen wurden markiert, untersucht und in mehr als einem Analystendurchgang überprüft, damit Ausreißer aus einem Datenstrom nicht die endgültige Sichtweise dominierten.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie große Kapazitätserweiterungen, regulatorische Verschiebungen oder wesentliche Preisbewegungen bei Kulturformaten. Vor der Veröffentlichung wird eine abschließende Überprüfung durchgeführt, damit die gelieferten Zahlen die neuesten verfügbaren öffentlichen Daten und das jüngste Feedback von erneut kontaktierten Experten widerspiegeln.
Marktgröße für Schutzkulturen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktwerte für Schutzkulturen zu sehen, da Studien oft unterschiedlich definieren, was als Schutzkultur zählt und welche Lebensmittelanwendungen einbezogen werden. Das als Basis verwendete Jahr, die Art, wie Preise über gefrorene und gefriergetrocknete Formate gemittelt werden, und das angenommene Tempo der Adoption bei Fleisch- und verzehrfertigen Produkten können den Gesamtwert ebenfalls beeinflussen.
Wesentliche Lücken entstehen üblicherweise aus Abgrenzungen des Geltungsbereichs und der Logik des Nachfragepools. Einige Schätzungen scheinen breitere mikrobielle Kulturen oder benachbarte Biokonservierungsinhaltsstoffe einzubeziehen, während andere optimistische Adoptionsraten anwenden, ohne diese an verarbeitete Lebensmittelvolumina und realistische Einsatzraten zu koppeln. Zeitpunkt der Währung und Aktualisierungsrhythmus spielen ebenfalls eine Rolle, da bereits kleine Änderungen bei der Preisgestaltung im Formmix eine wertbasierte Marktgröße verschieben können.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 429,01 Mio. USD (2025) | |
| Branchenforschungsverlag A | 900,00 Mio. USD (2025) | Diese Schätzung scheint eine breitere Abgrenzung zu verwenden, die möglicherweise breitere Umsätze mikrobieller Kulturen über den protektiven Anwendungsfall hinaus einschließt, und ist nicht klar an anwendungsspezifische Einsatzraten in Milchprodukten, Fleisch und verzehrfertigen Lebensmitteln gekoppelt. |
| Syndizierter Datenanbieter B | 142,00 Mio. USD (2024) | Diese Schätzung basiert auf einem früheren Basisjahr und spiegelt möglicherweise einen engeren erfassten Geltungsbereich und niedrigere realisierte Preise wider, was auftreten kann, wenn Formmix und regionale Adoption im Wertmodell nicht vollständig erfasst werden. |
Die Spanne zwischen veröffentlichten Werten erklärt sich hauptsächlich dadurch, wie eng die Kategorie definiert ist und ob die Adoption an die Produktion verarbeiteter Lebensmittel mit praktischer Dosierung und Preisgestaltung gekoppelt ist. Durch die Verfolgung von Anwendungsproduktionssignalen und die Aktualisierung von Preisbändern nach Form hält Mordor Intelligence die Schätzung auf den Nachfragepool des protektiven Einsatzes ausgerichtet und vermeidet es, benachbarte Kulturkategorien zu zählen, die nicht als Konservierungshilfsmittel fungieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für Schutzkulturen bis 2031?
Die Marktgröße für Schutzkulturen soll bis 2031 einen Wert von 817,63 Millionen USD erreichen, basierend auf einer jährlichen Wachstumsrate von 11,34 % ab 2026.
Welche Lebensmittelanwendungen profitieren am meisten von Schutzkulturen?
Milchprodukte führen mit einem Marktanteil von 42,38 %, gefolgt von Fleisch-/Geflügelanwendungen und pflanzenbasierten Alternativen.
Wie unterscheiden sich gefriergetrocknete und tiefgefrorene Schutzkulturen?
Gefriergetrocknete Kulturen dominieren mit einem Marktanteil von 61,95 % aufgrund ihrer Umgebungsstabilität und etablierten Infrastruktur, während tiefgefrorene Kulturen schneller wachsen (CAGR von 12,95 %) dank vereinfachter Handhabung, reduzierter Rehydrierungskomplexität und technologischer Fortschritte bei der Kryokonservierung.
Welche Regionen zeigen das stärkste Wachstumspotenzial für Schutzkulturen?
Asien-Pazifik führt das Wachstum mit einer CAGR von 12,08 % bis 2031 an, angetrieben durch Urbanisierung, expandierende Lebensmittelverarbeitungsindustrien und wachsendes Bewusstsein für Lebensmittelsicherheit.
Seite zuletzt aktualisiert am:



