
Marktgröße und Marktanteil für Probenvaliditätstests
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.49 Milliarden US-Dollar |
| Marktgröße (2031) | 3.41 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.47 % |
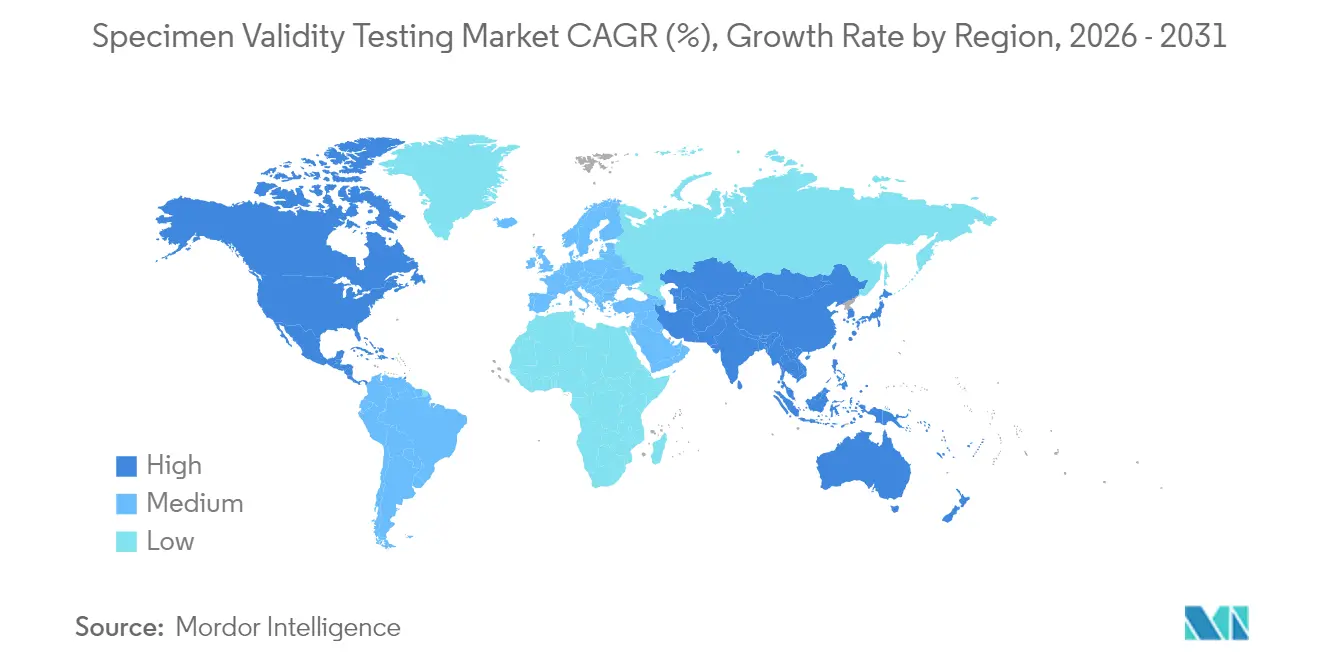
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
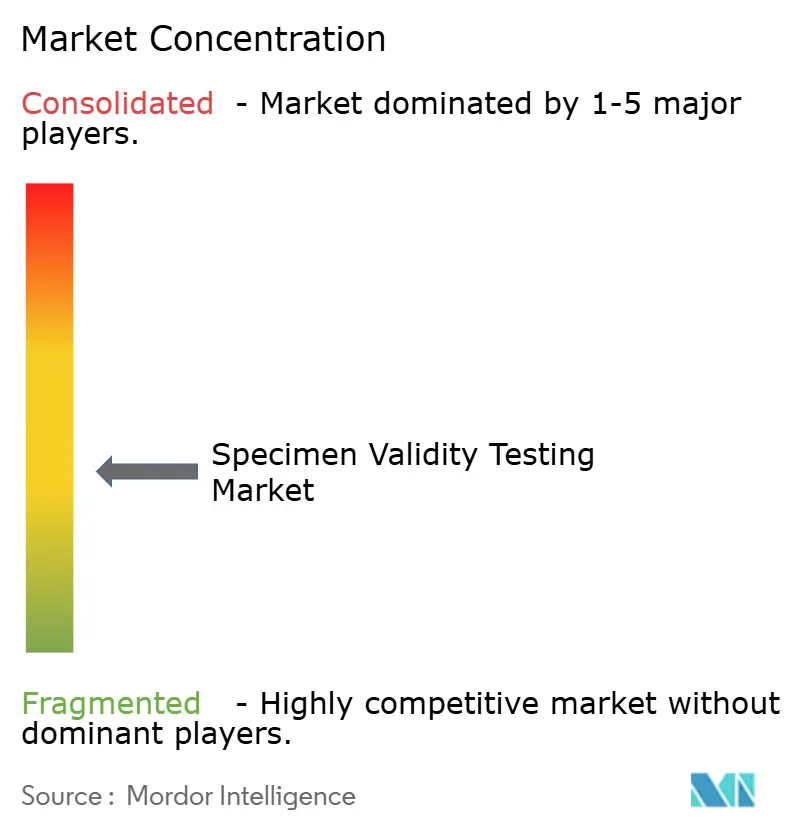
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Probenvaliditätstests von Mordor Intelligence
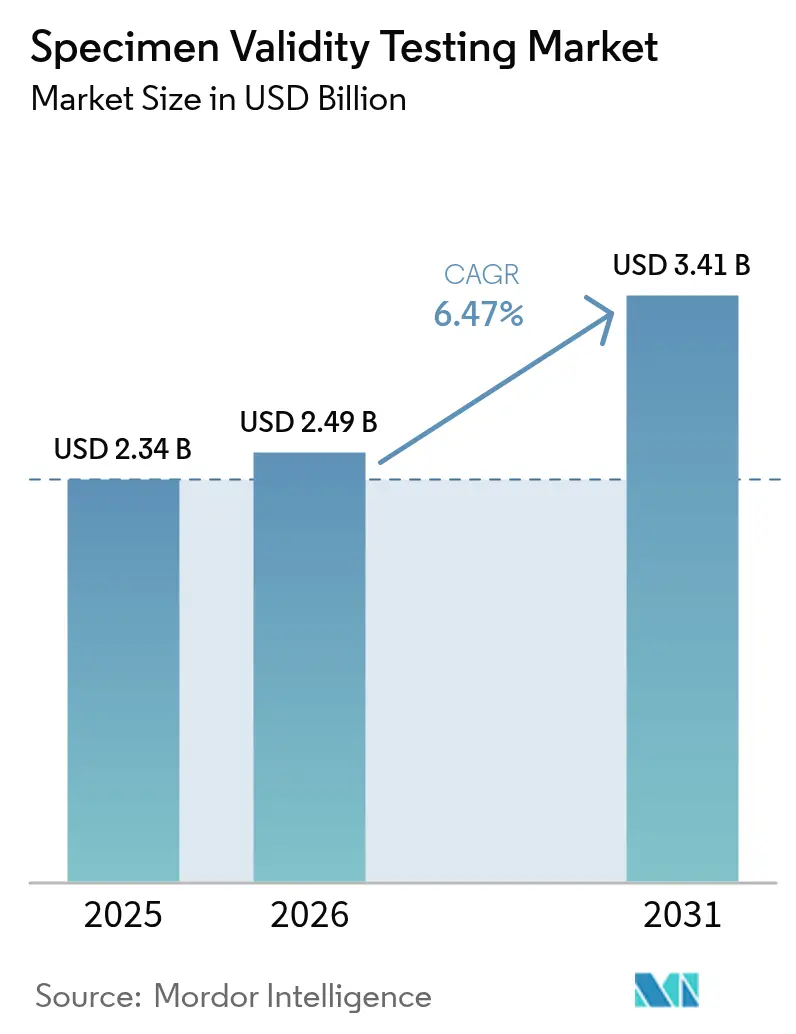
Die Marktgröße für Probenvaliditätstests wird voraussichtlich von 2,34 Milliarden USD im Jahr 2025 auf 2,49 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 6,47 % über den Zeitraum 2026–2031 einen Wert von 3,41 Milliarden USD erreichen. Die Entwicklung spiegelt verschärfte Vorschriften zur Arbeitssicherheit, eine beschleunigte Einführung von Point-of-Care (POC)-Testplattformen und technologische Upgrades wider, die ausgefeilte Verfälschungsversuche erkennen. Arbeitgeber in den Bereichen Transport, Energie und Gesundheitswesen weiten die Testabdeckung weiter aus, während staatliche Aktualisierungen – wie die Erweiterung des föderalen Panels im Januar 2025, das nun Fentanyl und Norfentanyl umfasst – die Integritätsanforderungen für alle Labore erhöhen. Die zunehmende Nutzung von Telemedizin hat zudem einen neuen Fernentnahmekanal eröffnet, was die Nachfrage nach manipulationssicheren Geräten und KI-gestützten Analysen zur Echtzeit-Überprüfung der Probenintegrität ankurbelt. Obwohl Nicht-Urin-Matrices zunehmend bevorzugt werden, wird der Markt für Probenvaliditätstests weiterhin durch hochvolumige Urinprogramme gestützt, die in regulierten Umgebungen nach wie vor dominieren.
Wichtigste Erkenntnisse des Berichts
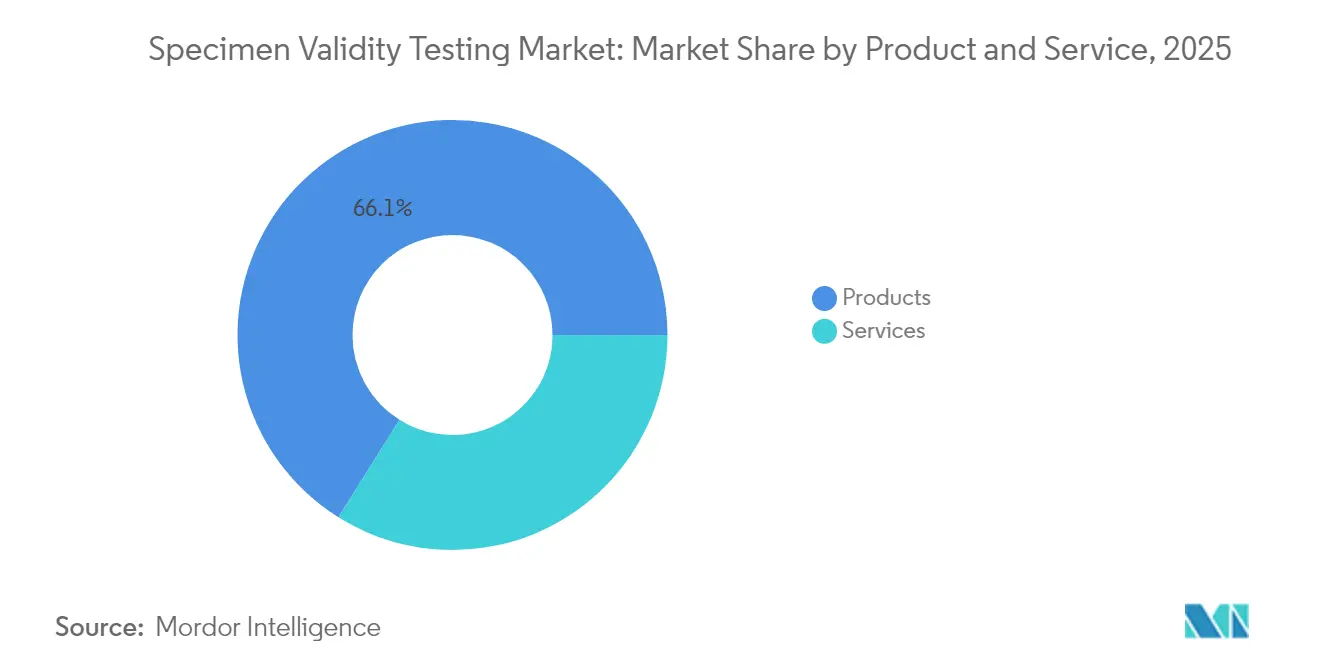
- Nach Produkt & Dienstleistung hielten Verbrauchsprodukte im Jahr 2025 einen Umsatzanteil von 66,10 %, während Dienstleistungen bis 2031 die höchste CAGR von 7,12 % erzielen sollen.
- Nach Typ hielt Labortests im Jahr 2025 einen Anteil von 59,10 % am Markt für Probenvaliditätstests, während POC-Plattformen bis 2031 mit einer CAGR von 7,18 % wachsen sollen.
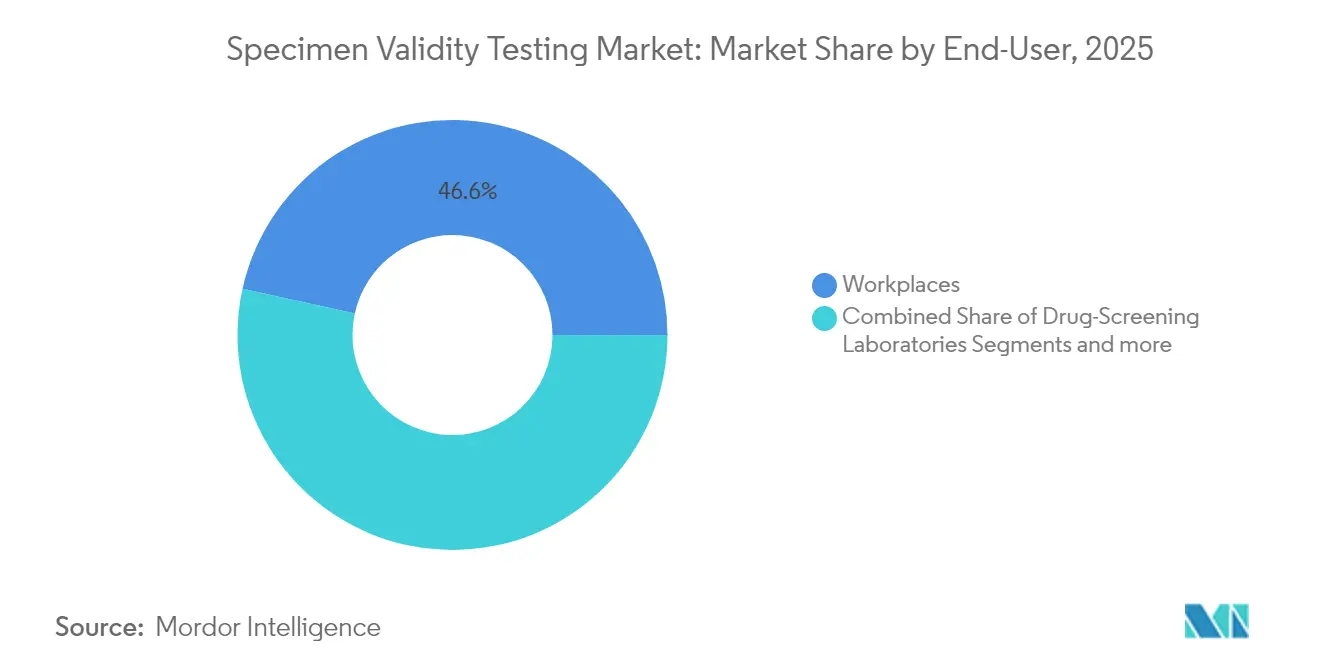
- Nach Endnutzer führten Arbeitsplatzprogramme im Jahr 2025 mit einem Umsatzanteil von 46,55 %; Drogen-Screening-Labore verzeichnen die höchste prognostizierte CAGR von 7,22 % bis 2031.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 41,00 % an der Marktgröße für Probenvaliditätstests; Asien-Pazifik soll von 2026 bis 2031 mit einer CAGR von 7,30 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Vorschriften zur Drogentestung am Arbeitsplatz | +1.2% | Global, konzentriert in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Schnelle Einführung von POC-SVT-Geräten | +0.9% | Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Telemedizin-Expansion fördert Heimtest-Kits | +0.7% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Algorithmen des maschinellen Lernens zur Echtzeit-Verfälschungserkennung | +0.6% | Global, angeführt von Nordamerika | Langfristig (≥ 4 Jahre) |
| Cannabis-Legalisierung treibt differenzierte Panels voran | +0.5% | Nordamerika, Ausbreitung in die EU | Kurzfristig (≤ 2 Jahre) |
| Lieferkettensicherheit stärkt sterile Kontrollen | +0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Vorschriften zur Drogentestung am Arbeitsplatz
Regulierungsbehörden auf sechs Kontinenten verschärfen die betrieblichen Sicherheitsvorschriften und verpflichten Arbeitgeber, nicht nur die Anwesenheit von Drogen, sondern auch die Authentizität jeder Probe zu überprüfen. OSHA-konforme Richtlinien in den Vereinigten Staaten, die kanadischen Vorschriften zum Transport gefährlicher Güter und die verbindliche Anordnung des omanischen Ministeriums für Arbeitskräfte zur Drogentestung in der Öl- und Gasindustrie unterstreichen eine kollektive Bewegung hin zu strengeren Probenvaliditätsprüfungen. Große Konzerne integrieren zunehmend Software zur Rückverfolgung der Probenverwahrungskette und die Aufsicht durch Ärztliche Prüfbeauftragte (MRO) in ihre Standardarbeitsanweisungen, um das Haftungsrisiko nach Unfällen zu mindern. Der daraus resultierende Nachfragemultiplikator steigert den wiederkehrenden Absatz von Temperaturstreifen, Oxidationsassays und digitalen Verwahrungssystemen [1]Allgemeine Zivilluftfahrtbehörde, "AKZEPTABLE MITTEL ZUR EINHALTUNG," gcaa.gov.ae.
Schnelle Einführung von POC-SVT-Geräten
Neu zugelassene Handanalysatoren schließen Verfälschungsscreenings nun in unter sechs Minuten ab und erfüllen damit den „Unmittelbarkeits”-Standard, der bei Unfalluntersuchungen erforderlich ist. Die Zulassung von On-Site-Fentanyl-Assays durch die US-amerikanische Behörde für Lebens- und Arzneimittel (FDA) hat einen Präzedenzfall für die Integration von Validitätsprüfungen in einstufige POC-Becher geschaffen. Arbeitgeber schätzen die reduzierte Ausfallzeit, während Labore weniger abgelehnte Proben verzeichnen, was die Abrechnungszyklen verkürzt. Anbieter reagieren mit modularen Lesegeräten, die compliance-fähige Berichte drucken, und stärken damit die wiederkehrenden Einnahmen aus Verbrauchsmaterialien.
Telemedizin-Expansion fördert Heimtest-SVT-Kits
Die Fernbetreuung von Patienten mit Opioidabhängigkeit und Schmerztherapiepatienten erfordert Selbstentnahme-Kits, die vor Substitution schützen. Akademische Studien zeigen Abschlussquoten von über 80 % bei Fernurinabgaben, wenn Validitätsparameter – Temperatur, pH-Wert, Kreatinin – in die Entnahmevorrichtungen integriert sind. Krankenversicherer verlangen nun dokumentarische Nachweise der Validität, bevor sie hochkomplexe Abrechnungscodes erstatten, was Kliniken dazu veranlasst, manipulationssichere Transportröhrchen und Bluetooth-Temperatursensoren einzusetzen.
Algorithmen des maschinellen Lernens zur Echtzeit-Verfälschungserkennung
Forschungslabore setzen Deep-Learning-Modelle ein, die Zeitreihenspektren vergleichen und Anomalien erkennen, die durch Einzelparameter-Assays nicht sichtbar wären. Frühe Validierungsstudien erzielen eine Genauigkeit von über 95 % bei der Identifizierung von synthetischem Urin oder Oxidationsmittelspitzen. Die kommerzielle Einführung ist darauf ausgerichtet, Falsch-Negativ-Raten zu senken und den Interpretationsaufwand für Ärztliche Prüfbeauftragte zu verringern, was Anbietern kompatibler Massenspektrometrie-Reagenzien einen Wettbewerbsvorteil verschafft [2]Yi-Ching Lin, "PS2MS: Ein auf Deep Learning basierendes Vorhersagesystem zur Identifizierung neuer psychoaktiver Substanzen mittels Massenspektrometrie," ACS Publications, pubs.acs.org.
Analyse der Hemmniswirkung*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringes Bewusstsein bei kleinen und mittelgroßen Kliniken | -0.8% | Global, stärker ausgeprägt in Asien-Pazifik und dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu Nicht-Urin-Matrices | -0.6% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Datenschutzbeschränkungen bei biometrischen Plattformen | -0.4% | EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Sporadische Reagenzienengpässe und Rohstoffpreisanstiege | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringes Bewusstsein bei kleinen und mittelgroßen Kliniken
Kleinere Gesundheitsdienstleister unterschätzen häufig die Haftung, die mit ungültigen Proben verbunden ist. Umfragen zeigen, dass 59 % der Hindernisse bei der Implementierung von Point-of-Care-Tests auf Schulung und Qualitätssicherung zurückzuführen sind, sodass viele Kliniken ohne Temperaturverifizierung oder Überprüfung des spezifischen Gewichts auskommen. Erstattungsrichtlinien lehnen nun Ansprüche ohne Validitätsdokumentation ab, doch Wissenslücken bestehen weiterhin und verlangsamen die Einführung [3]Blue Cross Blue Shield of Michigan, "Drogentestung in der Schmerztherapie und Behandlung von Substanzgebrauchsstörungen," bcbsm.com.
Verlagerung hin zu Nicht-Urin-Matrices reduziert die SVT-Nachfrage
Die bundesstaatliche Genehmigung von Mundflüssigkeitstests für Regierungsangestellte hat private Unternehmen dazu veranlasst, Speichel als primäre Matrix einzusetzen, was das Verfälschungsrisiko und damit den Bedarf an Mehrparameter-Urinvaliditätspanels senkt. Prognosen deuten darauf hin, dass 30 % der bundesstaatlich regulierten Tests innerhalb von vier Jahren auf Mundflüssigkeit umgestellt werden könnten, was das Wachstumspotenzial für urinbasierte Verbrauchsmaterialien einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt & Dienstleistung:
Produkte behalten ihre Größe, Dienstleistungen beschleunigen sichProdukte machten 66,10 % des Umsatzes im Jahr 2025 aus, gestützt durch den Verbrauchscharakter von Assay-Kits, Oxidationsreagenzien, Kreatininstandards und Einweg-Entnahmebechern. Temperaturanzeigestreifen allein erzeugten einen hochfrequenten Ersatzzyklus, insbesondere in großen Logistik- und Energieunternehmen. Dienstleistungen verzeichnen jedoch bis 2031 eine CAGR von 7,12 %, da Arbeitgeber die Ergebnisinterpretation und Compliance-Audits an Ärztliche Prüfbeauftragte und Speziallabore auslagern. Medizinisch-rechtliche Umgebungen bevorzugen gebündelte Angebote, die das Management der Verwahrungskette mit maschinellen Lernanalysen verbinden. Die Marktgröße für Probenvaliditätstests im Bereich Dienstleistungen wird bis 2031 voraussichtlich 1,2 Milliarden USD erreichen und trotz der Dominanz von Verbrauchsmaterialien an Dynamik gewinnen.
Die Dienstleistungswelle wird auch durch die Fernentnahmemedizin vorangetrieben. Telemedizinplattformen beauftragen Drittlabore mit der Überprüfung von Probentemperatur und Oxidationsmittelgehalt bei Eingang und zahlen Prämiengebühren für die Beurteilung am selben Tag. Die Nachfrage nach virtuellen Überprüfungen durch Ärztliche Prüfbeauftragte in grenzüberschreitenden Beschäftigungsprogrammen steigt, was den adressierbaren Umsatz erweitert und den Markt für Probenvaliditätstests als ganzheitliche Lösung statt als reines Produktsegment festigt.


Nach Typ:
Labortests dominieren, POC gewinnt an GeschwindigkeitLaborabläufe hielten im Jahr 2025 einen Anteil von 59,10 %. Zentralisierte Labore nutzen Flüssigchromatographie-Tandem-Massenspektrometrie (LC-MS/MS)-Systeme, die Temperatur, spezifisches Gewicht, Kreatinin, pH-Wert und Oxidationsmittel mit regulatorischer Präzision analysieren. Diese Infrastruktur untermauert die Marktanteilsführerschaft großer Referenzlabore im Markt für Probenvaliditätstests. Dennoch wachsen POC-Formate mit einer CAGR von 7,18 %, angetrieben durch tragbare Fotometer und immunochromatografische Becher, die drei oder mehr Validitätsparameter in Minuten überprüfen. Die Marktgröße für Probenvaliditätstests im Bereich POC-Plattformen wird bis 2031 voraussichtlich auf 1,45 Milliarden USD steigen, da die Gerätegenauigkeit Laborstandards annähert.
Hochrisikobranchen wie das Bauwesen setzen nun robuste POC-Analysatoren auf Baustellen für Tests nach Vorfällen ein, um Ausfallzeiten zu reduzieren. Gleichzeitig sehen hybride Modelle vor, dass Proben zunächst durch POC-Geräte gescreent werden und nur positive Ergebnisse – zusammen mit markierten Validitätsanomalien – an Labore weitergeleitet werden, was die Arbeitsbelastungsverteilung optimiert.
Nach Endnutzer:
Arbeitsplätze führen, Labore beschleunigen sichUnternehmensprogramme machten 46,55 % des Umsatzes im Jahr 2025 aus und festigten ihre Rolle als primäre Abnehmer von Validitätsverbrauchsmaterialien. Arbeitgeber in den Bereichen Transport, Öl und Gas sowie im öffentlichen Sektor führen obligatorische Einstellungs- und Stichprobentests durch und gewährleisten so ein stabiles Volumen. Drogen-Screening-Labore wachsen am schnellsten mit einer CAGR von 7,22 %, was die Konsolidierung widerspiegelt, die kleinere Klinikvolumina in Hochdurchsatz-Hubs zieht.
Schmerztherapiekliniken, die unter dem Druck der Kostenträger stehen, lagern zunehmend an spezialisierte Einrichtungen aus, die umfassende Validitätskennzahlen liefern können. Strafverfolgungsbehörden, eine weitere wichtige Nische, fordern die Rückverfolgbarkeit der Verwahrungskette und haben begonnen, maschinenlesbare Temperaturprotokolle anzufordern, was die Rolle fortschrittlicher Validitätsplattformen vertieft.
Geografische Analyse
Nordamerikanischer Markt für Probenvaliditätstests
Nordamerika erzielte im Jahr 2025 einen Umsatzanteil von 41,00 % und bleibt der regulatorische Vorreiter im Markt für Probenvaliditätstests. Das Ministerium für Gesundheit und Soziale Dienste schreibt vor, dass bei jeder regulierten Urinprobe unmittelbar nach der Entnahme Temperatur (32–38 °C), pH-Wert (4,5–8,0), spezifisches Gewicht (≥ 1,003) und Kreatinin (≥ 20 mg/dL) gemäß SAMHSA dokumentiert werden müssen. Die Überarbeitung des Prüfpanels im Januar 2025, durch die Fentanyl und Norfentanyl aufgenommen wurden, hat den Bedarf der Laboratorien an einer präzisen Validitätsbestätigung weiter erhöht, um falsch-negative Ergebnisse bei den neuen Analyten-Grenzwerten gemäß dem Federal Register zu vermeiden. Parallele Vorschriften des Verkehrsministeriums gelten für rund 10 Millionen sicherheitsrelevante Arbeitnehmer und gewährleisten ein hohes Testvolumen. Kanadas datenschutzorientierter Rahmen schränkt Stichprobentests ein, legt jedoch den Schwerpunkt auf Mundflüssigkeitsprogramme, die für ihre Rechtssicherheit weiterhin auf Temperatur- und Rückverfolgbarkeitsdokumentation angewiesen sind.
Asiatisch-pazifischer Markt für Probenvaliditätstests
Der asiatisch-pazifische Raum verzeichnet bis 2031 die höchste CAGR von 7,30 %, angetrieben durch multinationale Produktionsstätten in China und Indien, die bewährte Verfahren der US-amerikanischen Behörde für Arbeitssicherheit und Gesundheitsschutz (OSHA) in den lokalen Betrieb integrieren. Globale Diagnostikkonzerne haben regionale Hubs eröffnet, um Assay-Kits bereitzustellen und MRO-Dienstleistungen in den jeweiligen Landessprachen anzubieten. Die Einhaltung grenzüberschreitender Handelsvorschriften veranlasst Unternehmen dazu, US-amerikanische Rückverfolgbarkeitssysteme zu übernehmen, was dem Markt für Probenvaliditätstests neue Skalierungsmöglichkeiten eröffnet. Regionale Regierungen prüfen die Einführung verbindlicher Drogentest-Gesetze, insbesondere in den Bereichen Transport und Bergbau, was die Überprüfung der Probenintegrität weiter verankern würde.
Europäischer Markt für Probenvaliditätstests
Europa weist eine fragmentierte Regulierungslandschaft auf. Deutsche Bahnbetreiber wenden strenge Probenvaliditätsregeln an, die an US-amerikanischen Bundesrichtlinien ausgerichtet sind, während Frankreich Tests auf sicherheitsrelevante Tätigkeiten beschränkt und strengere Datenschutzfilter vorschreibt. Die EU-Verordnung über In-vitro-Diagnostika (IVDR) legt Leistungs- und Marktüberwachungspflichten für Validierungsgeräte fest, die in den Binnenmarkt eingeführt werden, was die Markteintrittsbarrieren erhöht, gleichzeitig jedoch die Qualität standardisiert. Paneuropäische Arbeitgeber bevorzugen daher CE-gekennzeichnete Entnahmesysteme, die mit Barcode-Integritätssiegeln und cloudbasierten Rückverfolgungsprotokollen ausgestattet sind.
Markt für Probenvaliditätstests im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika orientieren sich an internationalen Standards der Öl- und Gasindustrie. Luftfahrtbehörden des GCC schreiben MRO-überwachte Validitätsprüfungen vor, wobei die Rückverfolgbarkeitsprotokolle den US-amerikanischen SAMHSA-Richtlinien entsprechen. Südafrikanische Bergbauunternehmen kooperieren mit globalen Laboratorien, um die Anforderungen der Auftraggeber an hochwertige Testmetriken zu erfüllen. Südamerika wird von Brasilien angeführt, wo das Gesetz 13.103/15 Berufskraftfahrer zu regelmäßigen toxikologischen Untersuchungen verpflichtet, die auch die Dokumentation der Probenvalidität umfassen; die Beliebtheit von Haartests erfordert dennoch Kreuzvalidierungsprotokolle zur Authentizitätsbestätigung. Argentiniens wachsender Automobilsektor übernimmt US-amerikanische DOT-Richtlinien, um die Anforderungen der Lieferkettenpartner zu erfüllen.

Regulatorisches Umfeld
Die Prüfung der Probenvalidität (Specimen Validity Testing, SVT) basiert auf staatlichen Vorschriften zur Drogenprüfung am Arbeitsplatz und den damit verbundenen Anforderungen an die Laborzertifizierung. In den Vereinigten Staaten legen die Mandatory Guidelines for Federal Workplace Drug Testing Programs des Department of Health and Human Services (HHS) für Urinproben erforderliche Validitätsprüfungen (einschließlich Kreatinin-, pH- und Verfälschungsindikatoren) sowie eine standardisierte Berichterstattung fest, wobei die aktualisierten Urinrichtlinien seit dem 1. Februar 2024 in Kraft sind. Diese Anforderungen prägen die Beschaffung von SVT-Verbrauchsmaterialien und beeinflussen die Methodenvalidierung sowie die Anforderungen an die fachliche Qualifikation von Laboren, die regulierte Programme unterstützen.
Im Jahr 2026 veröffentlichte das HHS die Mandatory Guidelines for Federal Workplace Drug Testing Programs: Authorized Testing Panels, die formell festlegen, welche Drogen und Biomarker der Schedule I und II für Bundesprüfungen zugelassen sind, und die die Notwendigkeit belastbarer Validitätsworkflows im Zusammenhang mit den zugelassenen Panels bekräftigen. Regulierte Prüfökosysteme stützen sich zudem auf Verfahren zur Nachweiskette (Chain-of-Custody) und Ergebnisverifizierung, die in föderalen Arbeitsplatzrahmenwerken verankert sind, einschließlich der Prozesse der Medical Review Officer. Diese Verknüpfung erhöht die Dokumentationsanforderungen in Labor- und Point-of-Care-Umgebungen, wenn Proben als verfälscht, ausgetauscht oder verdünnt eingestuft werden.
Wettbewerbslandschaft
Der Markt für Probenvaliditätstests weist eine moderate Fragmentierung auf. Abbott, Thermo Fisher Scientific, Laboratory Corporation of America, Quest Diagnostics und Siemens Healthineers machen gemeinsam einen beachtlichen Anteil des globalen Umsatzes aus. Skalenvorteile resultieren aus integrierten Assay-bis-Analyse-Portfolios und umfangreichen Logistiknetzwerken. Abbotts iCUP-Plattform integriert nun Echtzeit-Temperaturüberwachung und Oxidationsstreifen und bündelt Validität mit Schnelldrogenscreenings (Abbott). Quest Diagnostics hat seinen internationalen Fußabdruck auf über 80 Länder ausgeweitet und bietet cloudbasierte Verwahrungsketten-Dashboards an, die die multinationale Compliance vereinfachen (Quest Diagnostics).
Technologische Differenzierung treibt den aktuellen Wettbewerb an. Partnerschaften zwischen Referenzlaboren und KI-Anbietern liefern Verfälschungsklassifikatoren auf Basis maschinellen Lernens, was die Kundenbindung erhöht. Siemens Healthineers erprobt cloudverknüpfte Massenspektrometrie-Workflows, die atypische Kreatinin-zu-spezifischem-Gewicht-Verhältnisse nahezu in Echtzeit erkennen und den Berichtaufwand für Ärztliche Prüfbeauftragte reduzieren. Gleichzeitig betonen Spezialanbieter wie Labcon medizinisch zertifizierte, IATA-konforme Entnahmebecher und adressieren damit Bedenken hinsichtlich der Sterilität der Lieferkette (Labcon).
Start-ups konzentrieren sich auf Speichel- und Mikroprobenahmeinnovationen – Bereiche, die Urinvolumina erodieren könnten, aber weiterhin den Nachweis der Spenderidentität und Probenintegrität erfordern. Etablierte Unternehmen sichern sich ab, indem sie diese Technologien erwerben oder lizenzieren und so unabhängig von Matrixverschiebungen Umsätze erzielen. Regionale Anbieter in Asien-Pazifik werben um multinationale Verträge, indem sie zweisprachige Unterstützung durch Ärztliche Prüfbeauftragte und schlüsselfertige Cloud-Verfolgung anbieten und damit die nordamerikanische Dominanz herausfordern.
Marktführer im Bereich Probenvaliditätstests
Abbott
Thermo Fisher Scientific
LabCorp
Healgen Scientific LLC
Premier Biotech, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Probenvaliditätstests
- Abbott Laboratories
- Thermo Fisher Scientific
- Laboratory Corporation of America (LabCorp)
- Quest Diagnostics
- Siemens Healthineers
- Dragerwerk
- Omega Laboratories
- Premier Biotech Inc.
- Sciteck Inc.
- Alfa Scientific Designs
- QIAGEN
- PerkinElmer
- Orasure Technologies
- Neogen
- Roche
- Healgen Scientific LLC
- Vision Diagnostics Inc.
- Rochester Regional Health (ACM Global Labs)
- Nona Scientific Laboratory
- Applied BioCode Corp.

Marktchancen und Zukunftsaussichten
Ein technologischer Freiraum entsteht rund um eine stärkere Identitäts- und Anti-Verfälschungssicherung, da synthetischer Urin und ausgefeilte Substitutionsversuche traditionelle, ausschließlich markerbasierte Ansätze unter Druck setzen. Ein sichtbarer Weg ist die molekulare Authentifizierung, die die Abhängigkeit von beobachteten Probenentnahmen verringert. Im April 2026 veröffentlichte Precision Diagnostics ein Whitepaper zu VerifID, einem DNA-basierten Short-Tandem-Repeat-Ansatz (STR) zur Identitätsverifizierung von Urinproben. Durch das Hinausgehen über chemische Parameter erweitert dieser Ansatz das SVT-Werkzeugset und unterstützt Chancen für Premium-Dienstleistungen und Verbrauchsmaterialien für Labore und Programme, die eine höhere beweisrechtliche Belastbarkeit in den Bereichen Schmerztherapie, Forensik und Beschäftigungsprüfung anstreben.
Eine weitere Chance liegt in fortschrittlicher Analytik und Instrumentierung, um Verfälschungen mit höherer Sicherheit zu unterscheiden, einschließlich Massenspektrometrie und datengetriebener Anomalieerkennung in integritätssensiblen Umgebungen. Veröffentlichte Forschung aus 2026 beschreibt Methoden wie die Isotopenverhältnis-Massenspektrometrie zur Unterscheidung von synthetischem und echtem Urin selbst in Mischungen, und andere Arbeiten aus 2026 wenden maschinelle Lernmodelle an, um Probenaustausch anhand großer Biomarker-Profildatensätze zu erkennen. Mit der Ausweitung von Telemedizin- und Fernprobenentnahmekanälen führen diese Fähigkeiten zu einer steigenden Nachfrage nach manipulationssicheren Entnahmegeräten, integrierter Chain-of-Custody-Dokumentation und Labordienstleistungen, die fragliche Proben mit validierten, prüfungsbereiten Nachweisen beurteilen können.
Recent Industry Developments in Markt für Probenvaliditätstests
- April 2026: Precision Diagnostics veröffentlichte ein Whitepaper zu VerifID, einem DNA-basierten Short-Tandem-Repeat-Ansatz (STR) zur Authentifizierung der Identität von Urinproben. Die Veröffentlichung unterstreicht eine Verlagerung von indirekten Validitätsmarkern hin zu einer Verifizierung auf molekularer Ebene für Programme, die eine stärkere Belastbarkeit ohne Rückgriff auf beobachtete Probenentnahmen wünschen. Zudem entsteht eine neue Nische für spezialisierte Labordienstleistungen und Workflows, die Identitätsverifizierung mit traditionellen SVT-Parametern kombinieren.
- September 2025: Siemens Healthineers brachte den Atellica DT 250 Analyzer auf den Markt, ein Tischgerät zur Drogenprüfung, das eine automatisierte Prüfung der Probenvalidität zur Erkennung von Verdünnung, Verfälschung und Substitution integriert. Die Integration von SVT in ein automatisiertes Analysegerät unterstützt eine standardisierte, durchsatzstärkere Verarbeitung und reduziert manuelle Schwankungen in Umgebungen mit hohem Prüfvolumen. Die Integration auf Plattformebene stärkt den Absatz zugehöriger Assays und Laborverbrauchsmaterialien im Zusammenhang mit belastbarer Berichterstattung.
- Dezember 2024: BD und Babson Diagnostics stellten eine Technologie zur Mikroprobenentnahme aus Kapillarblut vor und erweiterten damit Konzepte der Integrität und präanalytischen Qualität auf die Entnahme kleiner Blutvolumina. Während SVT in Urinprogrammen am etabliertesten ist, verleiht die Mikroprobenentnahme der breiteren Probenauthentifizierung und Handhabungskontrolle über verschiedene Matrizen hinweg zusätzlichen Schwung. Der Schritt unterstützt die Entwicklung von Validitäts- und Integritätsprüfungen, die zu dezentralen Entnahmemodellen passen, einschließlich Fern- oder patientennaher Umgebungen.


Markt für Probenvaliditätstests Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Werkzeugen und Dienstleistungen, die zur Überprüfung verwendet werden, ob eine entnommene klinische oder forensische Probe für eine Drogenprüfung geeignet ist, d. h. sie ist nicht verdünnt, ausgetauscht oder verfälscht, und die Integritätsmarker liegen innerhalb akzeptabler Bereiche.
Ausschlüsse vom Geltungsbereich: Wir schließen die eigentlichen Bestätigungsprüfungspanels (zum Beispiel GC-MS- oder LC-MS-Bestätigung) aus, wenn diese als eigenständige toxikologische Dienstleistungen und nicht als Arbeit zur Probenvalidität abgerechnet werden.
Übersicht der Segmentierung
- Nach Produkt und Dienstleistung
- Produkte
- Assay-Kits
- Reagenzien und Kalibratoren
- Verbrauchsmaterialien
- Dienstleistungen
- Produkte
- Nach Typ
- Labortests
- Schnell- und POC-Tests
- Nach Endnutzer
- Arbeitsplätze
- Strafverfolgung und Strafjustizsysteme
- Drogen-Screening-Labore
- Schmerztherapiezentren
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Um eine saubere Ausgangsbasis zu schaffen, kartieren wir zunächst die Branchengrenzen und gängigen Prüfworkflows durch die Auswertung öffentlicher Gesundheits- und Laborrichtlinien und prüfen anschließend, wie Prüfungen abgerechnet und beschafft werden. Für Probenintegrität und Verfälschungsmarker stützen wir uns auf Referenzmaterialien wie CDC-Veröffentlichungen, FDA-Datenbanken für relevante In-vitro-Diagnostika sowie von Fachkollegen begutachtete klinisch-toxikologische Literatur, die typische Grenzwerte und die praktische Anwendung von Tests beschreibt.
Wir prüfen zudem offizielle Statistiken und Aktivitätsindikatoren, um ein Nachfragebild zu erstellen, einschließlich SAMHSA- und OSHA-Ressourcen im Zusammenhang mit Arbeitsplatzprüfungen und Substanzmissbrauchsprogrammen, sowie öffentliche Ausschreibungsbekanntmachungen und Beschaffungsportale, über die Labordienstleistungen und Verbrauchsmaterialien erworben werden. Unternehmensmeldungen, Investorenpräsentationen und seriöse Presseberichte werden genutzt, um Veränderungen im Produktmix, Vertriebswege und Muster der Dienstleistungsauslagerung zu verfolgen. Bei Bedarf ergänzen wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import-/Export-Aufzeichnungen auf Sendungsebene, um die Größenordnung der Anbieter und die Richtungswachstum plausibilitätszuprüfen. Diese Quellenbeispiele sind lediglich veranschaulichend, und weitere öffentliche Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um die Erkenntnisse aus der Schreibtischrecherche einem Belastungstest zu unterziehen, insbesondere dort, wo öffentliche Daten zu Preisen und Nutzung dünn sind. Wir sprechen mit Laborbetriebspersonal, Beschaffungsteams, Produktmanagern und auf Compliance fokussierten Stakeholdern in den wichtigsten Regionen, damit Annahmen zur Prüffrequenz, durchschnittlichen Verkaufspreisen und Dienstleistungsbindungsraten an die reale Praxis angepasst werden können.
Verteilung der Teilnehmer der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 14% | APAC: 48% |
| Mittleres Segment: 49% | Funktions-/Bereichsleiter: 29% | EMEA: 31% |
| Kleinere Marktteilnehmer: 19% | Manager: 57% | Amerika: 21% |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Prüfvolumina aus beobachtbaren Nachfragepools rekonstruiert werden, einschließlich der Intensität von Arbeitsplatz-Screenings, des laborbasierten toxikologischen Durchsatzes und des Anteils der Drogentests, die vor der Berichterstattung Prüfungen der Probenintegrität erfordern. Sobald diese Nachfrage eingerahmt ist, wandelt das Modell die Aktivität mithilfe von Preispunkten für gängige Validitätsmarker und Workflows (zum Beispiel Kreatinin- und Dichteprüfungen, Oxidations- und Verfälschungspanels sowie Schnellvaliditätsformate) in einen Wert um und richtet sich dann an der Aufteilung zwischen Produkten und zugehörigen Dienstleistungen aus, in denen Outsourcing üblich ist.
Um das Modell realistisch zu halten, werden die Gesamtwerte durch gezielte Bottom-up-Näherungen abgesichert, etwa durch das Aufrollen eines Stichprobensets von Anbietern und Laboren, die Nutzung von Vertriebskanalprüfungen zum Durchsatz von Kits und Verbrauchsmaterialien und die Validierung typischer ASP-Bereiche nach Endanwenderumgebung. Zu den wichtigen Eingabegrößen, die wir verfolgen, zählen der Anteil der Laborprüfung gegenüber Schnell- und Point-of-Care-Prüfungen, die Nutzung pro Prüfepisode, Verschiebungen hin zu Multi-Analyt-Panels, die Durchdringung des Outsourcings von Validitätsdienstleistungen und die regionale Intensität der Prüfpolitik. Fehlt ein Preis- oder Volumenpunkt auf Länderebene, schließen wir die Lücken mit Proxy-Märkten mit ähnlichen Prüfpraktiken und passen anschließend an Einkommensniveaus und Laborkostenstrukturen an.
Für die Prognose stützen wir uns auf Szenarioanalysen, die durch Expertenmeinungen zur politischen Ausrichtung, zu Arbeitgeberprüfprogrammen und zur Einführung der Laborautomatisierung unterstützt werden, und wenden dann konservative bis grundlegende Wachstumspfade auf die Kernvariablen an, bevor die Umsatzkurve finalisiert wird.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten überprüft, sodass offensichtliche Über- und Unterzählungen frühzeitig erkannt werden. Wir vergleichen die Marktsummen mit unabhängigen Signalen wie der Richtung der Geräteplatzierungen, der Durchsatzlogik von Verbrauchsmaterialien und dem erwarteten Anteil der Drogentests, bei denen Validitätsprüfungen durchgeführt werden, und überarbeiten die Annahmen, wenn die Verhältnisse ungewöhnlich erscheinen.
Vor der Freigabe wird das Modell von einem weiteren Analysten überprüft, mit Abweichungsprüfungen über Regionen, Endanwender und die Aufteilung von Produkt und Dienstleistung hinweg. Wenn sich eine wichtige Eingabegröße erheblich ändert, etwa eine große Verschiebung im Prüfmix oder im Preisverhalten, werden Primärkontakte erneut befragt, um zu bestätigen, was sich geändert hat und warum. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn bedeutende regulatorische Ereignisse oder Nachfrageereignisse beobachtet werden, gefolgt von einer abschließenden Durchsicht vor der Lieferung, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktdimensionierung für die Prüfung der Probenvalidität von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für diesen Markt können weit auseinanderliegen, da Unternehmen nicht immer denselben Umsatzpool erfassen und zudem unterschiedliche Basisjahre und Preispfade für ähnliche Prüfworkflows wählen. Unterschiede ergeben sich meist daraus, ob Dienstleistungen einbezogen werden, wie Schnellformate im Vergleich zu laborbasierten Workflows behandelt werden und ob angrenzende toxikologische Arbeiten in dieselbe Gesamtsumme gebündelt werden.
Die Tabelle zeigt eine Spannbreite, die größtenteils durch Unterschiede im Geltungsbereich und in der Jahreswahl erklärt wird, und im Modell von Mordor Intelligence setzt sich der Wert für 2025 sowohl aus Produktumsätzen als auch aus validitätsbezogenen Dienstleistungen zusammen, wobei die eigentliche Bestätigungsprüfung außerhalb der Gesamtsumme bleibt, sofern sie nicht direkt Teil der Abrechnung der Probenvalidität ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,34 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 2,52 Mrd. USD (2025) | Verwendet eine andere Aufteilung zwischen Produkt und Dienstleistung und scheint einen breiteren Satz an Analysegeräten und workflowbezogenen Dienstleistungen einzubeziehen, was den erfassten Umsatz auch bei ähnlichen Prüfvolumina erhöhen kann. |
| Branchenverlag B | 2,72 Mrd. USD (2025) | Leitet die Zahl aus einem höheren Wachstumspfad rückwärts ab und wendet möglicherweise eine schnellere ASP-Entwicklung für Schnell- und Point-of-Care-Formate an, was den Ausgangswert bei Normalisierung auf USD erhöht. |
Nach Abstimmung der Einschlusskriterien und des verglichenen Jahres besteht die verbleibende Abweichung hauptsächlich darin, wie jede Studie Dienstleistungen behandelt und wie schnell angenommen wird, dass sich Preise bewegen. Unser Ansatz hält die Gesamtsumme nachvollziehbar an klare Aktivitätstreiber und realistische Preiseingaben gebunden, wodurch die endgültige Zahl leichter zu reproduzieren und in Planungsdiskussionen zu verteidigen ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Probenvaliditätstests?
Die Marktgröße für Probenvaliditätstests beläuft sich im Jahr 2026 auf 2,49 Milliarden USD und wird bis 2031 voraussichtlich 3,41 Milliarden USD erreichen.
Welche Region dominiert den Markt für Probenvaliditätstests?
Nordamerika führt mit einem Umsatzanteil von 41,00 % im Jahr 2025 aufgrund strenger bundesstaatlicher Anforderungen am Arbeitsplatz.
Warum wachsen Dienstleistungen schneller als Produkte?
Zunehmende Protokollkomplexität, Ferntestung und der Bedarf an fachkundiger Interpretation durch Ärztliche Prüfbeauftragte treiben eine CAGR von 7,12 % für Dienstleistungen an.
Wie beeinflusst KI die Probenvaliditätstestung?
Modelle des maschinellen Lernens erkennen nun ausgefeilte Verfälschungsmuster mit einer Genauigkeit von über 95 % und verbessern damit die Laborverlässlichkeit und Wettbewerbsdifferenzierung.
Welche Auswirkungen haben Nicht-Urin-Matrices auf das Marktwachstum?
Die Verlagerung hin zu Mundflüssigkeits- und Haartests reduziert die Nachfrage nach herkömmlichen Urinvaliditäts-Verbrauchsmaterialien, eröffnet jedoch Chancen für neue Integritätsverifizierungstools, die auf alternative Matrices zugeschnitten sind.
Welches Endnutzersegment wächst am schnellsten?
Drogen-Screening-Labore, gestützt durch Konsolidierungs- und Auslagerungstrends, sollen bis 2031 mit einer CAGR von 7,22 % wachsen.
Seite zuletzt aktualisiert am:



