
Größe und Marktanteil des Marktes für medizinische Gerätetests und -zertifizierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
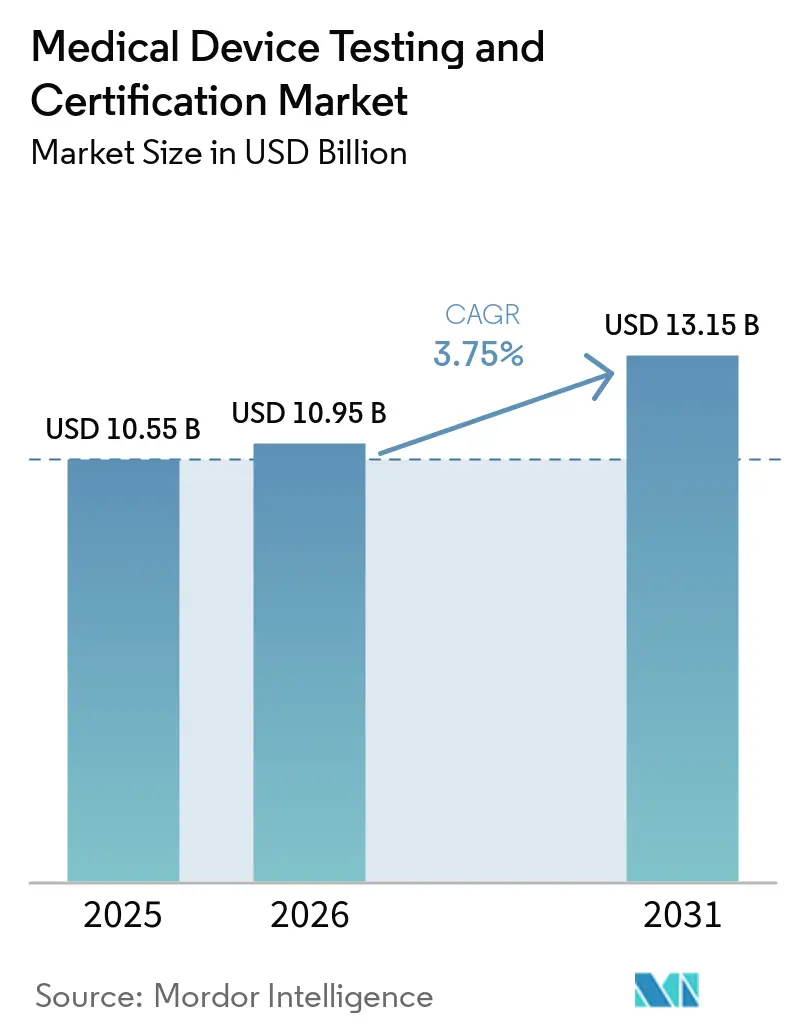
| Marktgröße (2026) | 10.95 Milliarden US-Dollar |
| Marktgröße (2031) | 13.15 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.75 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für medizinische Gerätetests und -zertifizierung von Mordor Intelligence
Die Marktgröße für Medizinproduktprüfung und -zertifizierung wurde im Jahr 2025 auf 10,55 Milliarden USD geschätzt und soll von 10,95 Milliarden USD im Jahr 2026 auf 13,15 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,75 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch die gleichzeitige Durchsetzung der EU-Medizinprodukteverordnung (MDR) und des Cybersicherheitsmandats der US-amerikanischen Lebensmittel- und Arzneimittelbehörde (FDA) geprägt, die beide den Validierungsumfang und die Dokumentationstiefe erweitern. Mittelrisiko-Klasse-II-Geräte dominieren die Compliance-Volumina, während sich verbreitende KI/ML-Algorithmen und vernetzte Heimdiagnostik neuartige Testprotokolle einführen, die die Nachfrage nach Premium-Dienstleistungen ankurbeln. Nordamerika bleibt der Umsatzführer, obwohl der asiatisch-pazifische Raum die schnellste Laborexpansion verzeichnet, da China und Indien 2024 die nationalen Gerätegesetze verschärft haben, was ausländische und inländische Hersteller dazu veranlasst, komplexe Tests auszulagern. Marktteilnehmer mit mehrjurisdiktionellen Akkreditierungen profitieren von anhaltenden Kapazitätsengpässen bei EU-Benannten Stellen, die die Vorlaufzeiten seit 2023 verdoppelt haben. Nachhaltigkeitsprüfungen, angetrieben durch europäische Regeln für die öffentliche Beschaffung, und umfassende Cybersicherheitsbewertungen entwickeln sich zu Differenzierungsmerkmalen, die es Laboratorien ermöglichen, für integrierte Aufträge höhere Margen zu erzielen.
Wichtigste Erkenntnisse des Berichts
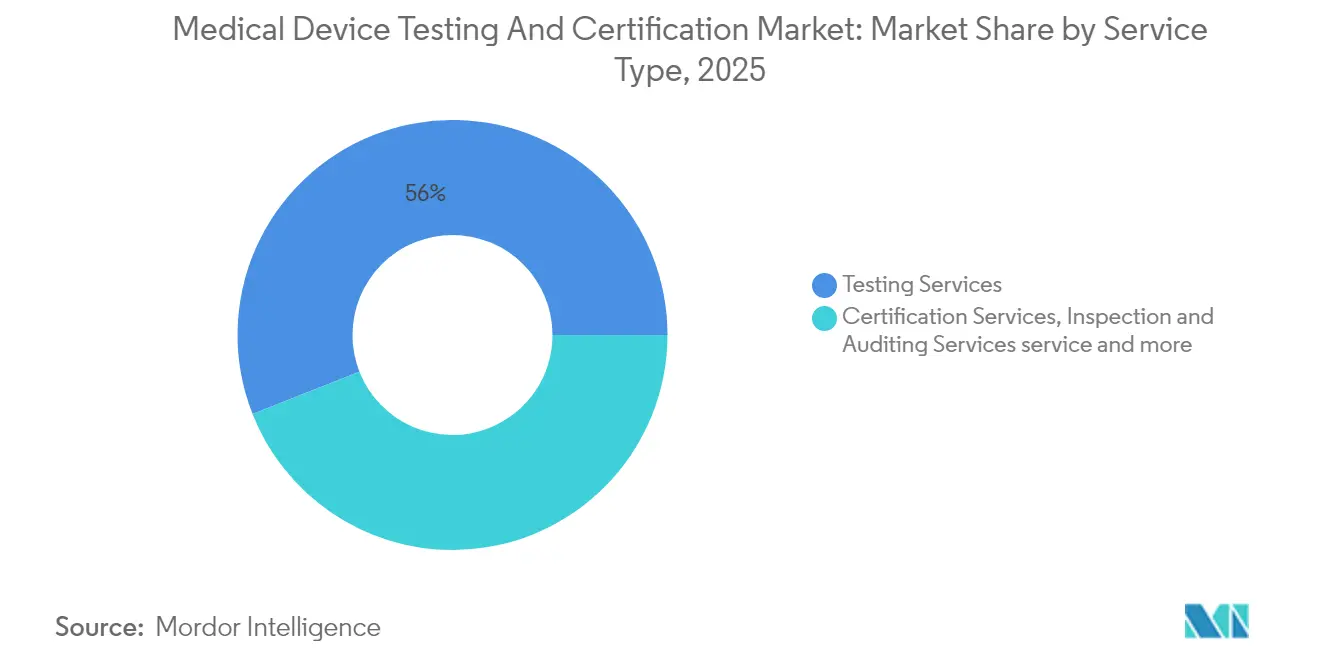
- Nach Dienstleistungsart – Prüfdienstleistungen erfassten 2025 einen Marktanteil von 55,98 % am Markt für Medizinproduktprüfung und -zertifizierung; Software- und Cybersicherheitsprüfungen werden voraussichtlich bis 2031 mit einer CAGR von 5,03 % wachsen.
- Nach Geräteklasse – Klasse-II-Geräte machten 2025 42,78 % der Marktgröße für Medizinproduktprüfung und -zertifizierung aus; das Teilsegment führte beim Umsatz und wird voraussichtlich zwischen 2026 und 2031 eine CAGR von 5,49 % verzeichnen.
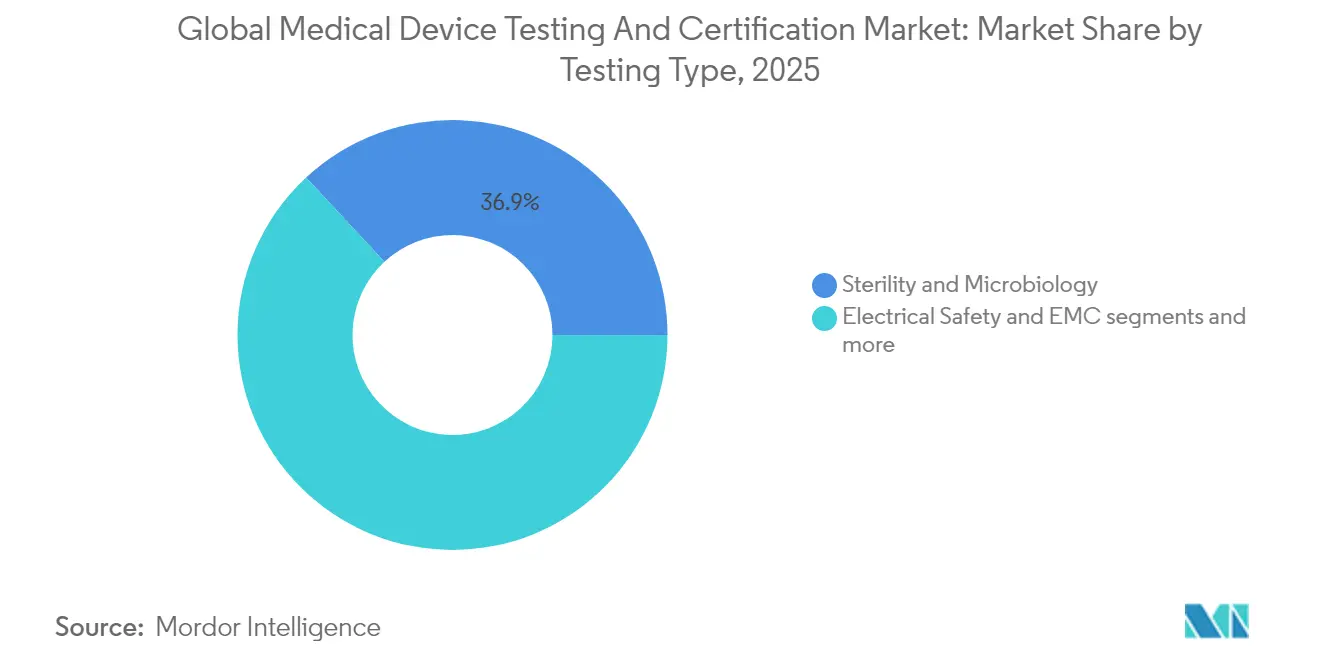
- Nach Prüfart – Sterilität und Mikrobiologie hielten 2025 einen Anteil von 36,92 % an der Marktgröße für Medizinproduktprüfung und -zertifizierung; Cybersicherheitsprüfungen sind das am schnellsten wachsende Teilsegment mit einer CAGR von 5,83 %.
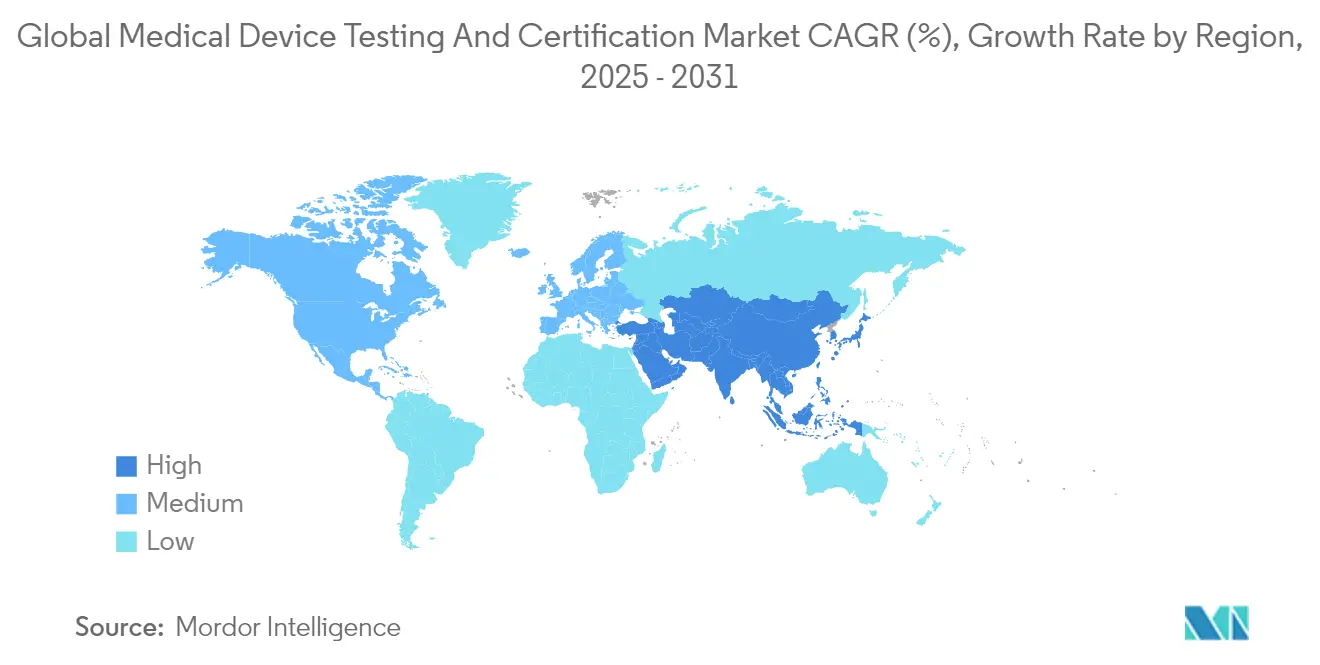
- Nach Geografie – Nordamerika hielt 2025 einen Umsatzanteil von 38,42 %, während der asiatisch-pazifische Raum voraussichtlich die höchste CAGR von 6,42 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen der EU-MDR und des aktualisierten FDA Safer Devices Act | +1.2% | EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Schnelle Verbreitung von KI/ML-fähigen Medizinprodukten | +0.8% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Anstieg der Heimanwendungs- und tragbaren Diagnosegeräte | +0.6% | Global; am stärksten in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Obligatorische Cybersicherheitseinreichungen vor der Markteinführung | +0.5% | Nordamerika, Ausstrahlungseffekte auf die EU | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsbezogene Beschaffungskriterien | +0.3% | EU zuerst, globale Einführung | Langfristig (≥ 4 Jahre) |
| Zertifizierungen zur Weiterqualifizierung der Belegschaft | +0.2% | Entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Verschärfung durch EU-MDR und FDA Safer Devices Act
Das MDR-Übergangsfenster 2024–2028 verpflichtet jedes Altgerät, die CE-Kennzeichnung gemäß 23 allgemeinen Sicherheits- und Leistungsanforderungen neu zu beantragen, was die Tiefe der technischen Dokumentation für viele Hersteller verdreifacht (ec.europa.eu). Gleichzeitig schreibt Abschnitt 524B des Safer Devices Act US-amerikanische Vormarktzulassungsanträge vor, die Software-Stücklisten und Pläne zum Schwachstellenmanagement enthalten müssen, was die Dokumentation für jedes vernetzte Produkt erweitert. Der kombinierte Effekt löste einen Anstieg der Anträge bei Benannten Stellen um 40 % aus und verlängerte die durchschnittlichen Prüfzeiten auf über 24 Monate, was Unternehmen dazu veranlasste, größere Validierungspakete an akkreditierte Laboratorien auszulagern.
Zunahme KI/ML-fähiger Geräte treibt spezialisierte Validierungsanforderungen voran
Die öffentliche Datenbank der FDA verzeichnete bis Mai 2024 882 zugelassene KI/ML-Medizinprodukte, ein Anstieg von 45 % gegenüber dem Vorjahr. Jeder Algorithmus erfordert Erkennung von Verzerrungen, Analyse von Datensatzverschiebungen und Überwachung der Leistung in der realen Welt – Tests, die die klassische Verifikation übersteigen. Der EU-KI-Act, der medizinische KI als „hohes Risiko” einstuft, erfordert darüber hinaus ein lebenszyklusbezogenes Risikomanagement. Laboratorien, die Algorithmus-Prüfdienstleistungen anbieten, können daher Premiumpreise verlangen, und diese Dienstleistungslinie wird voraussichtlich im Laufe des nächsten Jahrzehnts zu einer zentralen Umsatzsäule des Marktes für Medizinproduktprüfung und -zertifizierung werden.
Wachstum der Heim- und tragbaren Diagnostik erweitert Prüfvolumina
Die pandemiebedingte Vertrautheit der Verbraucher mit Schnellantigen-Tests beschleunigte die Einführung vernetzter Blutzuckermessgeräte, EKG-Pflaster und Multianal-Wearables. Regulierungsbehörden bestehen nun auf Benutzerfreundlichkeits- und Human-Factors-Nachweisen, die außerhalb klinischer Umgebungen erhoben wurden, was die Anzahl der Prüfeinheiten für hochvolumige Verbrauchergeräte jährlich um fast 30 % erhöht. Laboratorien, die verteilte Benutzerstudien und Umweltbelastungssimulationen durchführen können, gewinnen kontinuierlich Aufträge von Marken, die schnelle globale Markteinführungen anstreben, und stärken damit den Markt für Medizinproduktprüfung und -zertifizierung.
Obligatorische Cybersicherheitseinreichungen vor der Markteinführung
Seit Oktober 2023 lehnt die FDA 510(k)-Anträge ab, denen eine Dokumentation zur sicherheitsorientierten Gestaltung fehlt, und vernetzte Geräte, die ohne eine Richtlinie zur Offenlegung von Schwachstellen eingeführt werden, riskieren eine Importbeschlagnahme. UL-2900-Zertifizierungswege sind zum De-facto-Maßstab geworden (ul.com). Prüfhäuser, die frühzeitig in Penetrationstest-Prüfstände investiert haben, berichten von Projektpipelines, die bis Mitte 2026 ausgebucht sind, was Cybersicherheit als das am schnellsten wachsende Umsatzsegment innerhalb des Marktes für Medizinproduktprüfung und -zertifizierung bestätigt.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Kapazität und lange Vorlaufzeiten bei Benannten Stellen | -0.9% | Hauptsächlich EU, mit globalen Ausstrahlungseffekten | Kurzfristig (≤ 2 Jahre) |
| Hohe Prüfkosten für KMU und Start-ups | -0.6% | Global, mit den stärksten Auswirkungen auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Mangel an standardisierten Datensätzen für die Validierung von KI-Algorithmen | -0.4% | Global, mit Nordamerika und EU als führende KI-Adoptionsmärkte | Langfristig (≥ 4 Jahre) |
| Fragmentierte Anforderungen an die Nachhaltigkeits-Compliance | -0.3% | Global, mit Priorisierung von EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Kapazität und lange Vorlaufzeiten bei Benannten Stellen
Nur 43 Benannte Stellen bedienen die gesamte EU unter der MDR, und das Verhältnis von Anträgen zu Zertifizierungen übersteigt 4:1. Die durchschnittlichen Prüfzeiten stiegen von 14 Monaten im Jahr 2022 auf mehr als 26 Monate bis Ende 2024. Hersteller haben infolgedessen bestimmte margenschwache Produkte vom EU-Markt zurückgezogen, was potenzielle Prüfvolumina verringert und das Wachstum im Markt für Medizinproduktprüfung und -zertifizierung dämpft.
Hohe Prüfkosten für KMU und Start-ups
Umfassende Pakete für Biokompatibilität, Sterilität, elektromagnetische Verträglichkeit (EMV) und Cybersicherheit treiben selbst grundlegende Klasse-II-Validierungsrechnungen über 500.000 USD – ein Niveau, das risikokapitalfinanzierte Start-ups belastet. Obwohl die FDA kleinen Unternehmen reduzierte 510(k)-Gebühren anbietet, decken diese Einsparungen nur die Einreichungskosten, nicht die Laborarbeit. Viele KMU verschieben Markteinführungen oder wechseln zu Märkten mit weniger strengen Vorschriften, was die unmittelbare Dienstleistungsnachfrage verringert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Prüfdienstleistungen bleiben grundlegend, während Cybersicherheit beschleunigtDienstleistungen zur Prüfung medizinischer Geräte hielten im Jahr 2025 einen Marktanteil von 55,98 % am Markt für medizinische Gerätetests und -zertifizierung und spiegeln damit ihren Status als unvermeidliches regulatorisches Eintrittszertifikat für alle Geräteklassen wider. Zertifizierungsdienstleistungen liegen dahinter, da nur EU- und UK-Wege rechtlich eine Drittparteiprüfung vorschreiben, während die USA stärker auf die Selbstbescheinigung der Hersteller setzen. Da die Regulierungsbehörden jedoch die Marktüberwachung nach dem Inverkehrbringen verschärfen, gewinnen die Einnahmen aus Inspektions- und Prüfdienstleistungen an Dynamik.
Cybersicherheit und Softwarevalidierung – statistisch noch in den Prüfdienstleistungen enthalten – stellen den am schnellsten wachsenden Umsatzstrom dar und verzeichnen aufgrund der Mandate der FDA und Health Canada einen CAGR von 5,03 %. Labore, die biologische, mechanische und digitale Sicherheitsprüfstände an einem Standort integrieren, reduzieren die gesamte Durchlaufzeit um bis zu 30 %, ermöglichen eine Premiumabrechnung und stärken den Wettbewerbsvorteil. Infolgedessen verlagert sich der Markt für medizinische Gerätetests und -zertifizierung hin zu gebündelten, abonnementähnlichen Qualitätssicherungsverträgen, die eine mehrjährige Umsatztransparenz sichern.
Kontinuierliche Investitionen in die automatisierte Probenvorbereitung und Hochdurchsatzanalytik haben die direkten Arbeitskosten pro Bericht seit 2022 um nahezu 10 % gesenkt und die Betriebsmargen verbessert. Zertifizierungsdienstleistungen, die durch den Mangel an benannten Stellen beeinträchtigt werden, sollen mit einem langsameren Wachstum von 2,44 % wachsen, bleiben jedoch für den EU-Marktzugang unverzichtbar und sichern eine defensive Umsatzbasis.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geräteklasse:
Komplexitätssüßpunkt hält Klasse II dominantKlasse-II-Geräte machten 2025 42,78 % der Marktgröße für Medizinproduktprüfung und -zertifizierung aus, da sie hohe Stückzahlen mit strengen Nachweisanforderungen verbinden. Beispiele sind Infusionspumpen, motorisierte Rollstühle und viele KI-fähige Bildgebungsgeräte. Im Rahmen des FDA-Plans zur vorbestimmten Änderungskontrolle können Entwickler Algorithmen überarbeiten, ohne einen neuen 510(k)-Antrag einzureichen, sofern sie Leistungsgrenzen validieren, was effektiv wiederkehrende Prüfausgaben bei jeder Modellaktualisierung sichert. Klasse-III-Geräte liefern trotz geringerer Stückzahlen Premiumgebühren aufgrund obligatorischer klinischer Nachweise und Sterilitätssicherungsniveaus von 10^−6. Klasse-I-Volumina migrieren weiterhin zur internen Selbstprüfung, doch die Cybersicherheitsklausel zieht einige vernetzte Geräte in Drittparteilabore. In-vitro-Diagnostika (IVD) bleiben eine eigenständige Wachstumsnische, nachdem die EU-IVDR die Übergangsfristen bis 2028 verlängert hat, was erhöhte Zertifizierungsrückstände aufrechterhält.
Insgesamt hält der steigende Softwareanteil in Mittelrisikoprodukten den Markt für Medizinproduktprüfung und -zertifizierung fest im Klasse-II-Bereich verankert.
Nach Prüfart:
Sterilität behält Skalierung; Cybersicherheit treibt DynamikSterilitäts- und Mikrobiologieprüfungen hielten 2025 einen Umsatzanteil von 36,92 %, unterstützt durch universelle Anwendbarkeit bei Implantaten, Einwegprodukten und Kombinationsprodukten. ISO-11737-Aktualisierungen zu schnellen mikrobiellen Methoden ermutigen Labore, in PCR-basierte Plattformen zu investieren, die die Zeit bis zur Zertifizierung um 2–3 Tage verkürzen. Parallel dazu verzeichneten Cybersicherheitsprüfungen das robusteste Wachstum mit einer CAGR von 5,83 %, was den gesetzlich vorgeschriebenen Wandel hin zu digital vernetzten Geräten widerspiegelt. Elektrische Sicherheit und elektromagnetische Verträglichkeit (EMV) behalten ihre Relevanz, da 100 % der neuen Geräte drahtlose Komponenten integrieren. Verpackungs- und Haltbarkeitsprüfungen profitieren von Rückenwind durch umweltfreundliche Materialien, die neue Stabilitätsdatensätze erfordern.
Umgekehrt wächst die Sterilitätsprüfung langsamer mit 2,98 %, fügt aber im Prognosezeitraum in absoluten Zahlen noch fast 0,6 Milliarden USD hinzu. Da Laboratorien digitale und mikrobiologische Dienstleistungen im Querverkauf anbieten, steigt der durchschnittliche Projektwert und verbessert die Auftragsbestandsresilienz.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika Markt für Medizinproduktprüfung und -zertifizierung
Nordamerika erfasste 2025 38,42 % des Marktes für Medizinproduktprüfungs- und -zertifizierungsdienstleistungen, gestützt durch die vereinfachten 510(k)- und Breakthrough-Device-Verfahren der FDA, die kontinuierliche Produkteinführungen begünstigen. Inländische Laboratorien profitieren von tief verankerten Kostenträgersystemen, die Innovationen finanzieren, sowie von einem regulatorischen Umfeld, das mehrere freiwillige Konsensstandards ausdrücklich anerkennt und dadurch Validierungszyklen verkürzt. Von 2026 bis 2031 wird für die Region ein CAGR von 3,05 % prognostiziert, der aufgrund der Marktreife unter dem globalen Durchschnitt liegt.
APAC Markt für Medizinproduktprüfung und -zertifizierung
Asien-Pazifik ist die klare Wachstumsregion nach Volumen und wird voraussichtlich jährlich um 6,42 % wachsen. Chinas aktualisierte Medizinprodukteverordnung, die im Juli 2024 in Kraft trat, verpflichtet inländische Hersteller zur Einholung von Drittanbieter-Daten zur Biokompatibilität und Verpackung, was zu einem stetigen Probenzufluss in regionale Labore führt. Die Änderung der indischen Medizinproduktevorschriften von 2024 weitete die Anforderungen an Drittanbieter-Audits auf zusätzliche Produktkategorien aus und schafft damit inkrementelle Nachfrage. Ausländische Akteure eröffnen rasch Satellitenlabore in Suzhou, Bangalore und Kuala Lumpur, um von der steigenden Nachfrage zu profitieren.
EMEA und LATAM Markt für Medizinproduktprüfung und -zertifizierung
Europa litt kurzfristig unter dem Mangel an benannten Stellen; sobald sich die Kapazitäten jedoch normalisieren, werden zurückgestellte Anträge in abrechenbare Prüfungen umgewandelt, was der Region hilft, nach 2027 wieder an Dynamik zu gewinnen. Lateinamerika sowie der Nahe Osten und Afrika sind noch in einem frühen Entwicklungsstadium, profitieren jedoch von Harmonisierungsinitiativen, die den Nachweis der Konformität mit den Standards des Referenzmarktes erfordern – in der Regel durchgeführt von globalen Labnetzwerken.
Regulatorisches Umfeld
Das regulatorische Umfeld wird durch strengere Vor- und Nachmarktanforderungen in den wichtigsten Rechtsräumen geprägt, was den Umfang der Validierungspakete erweitert, die Gerätehersteller an akkreditierte Labore auslagern. In den Vereinigten Staaten formalisiert die FDA weiterhin Anforderungen, die die Nachweiserbringung für Gebrauchstauglichkeit und Softwaresicherheit erhöhen, einschließlich der im Mai 2026 herausgegebenen endgültigen Leitlinie zum Inhalt von Human-Factors-Informationen in Zulassungsanträgen für Medizinprodukte, zusammen mit einer fortgesetzten Durchsetzung der Anforderungen an Cybersicherheitsdokumentation für vernetzte Produkte.
In Europa belastet die Umsetzung der EU-Medizinprodukteverordnung (MDR) und der In-vitro-Diagnostika-Verordnung (IVDR) weiterhin die Kapazitäten der Konformitätsbewertung und hält Zeitpläne sowie den Dokumentationsaufwand für Hersteller und Benannte Stellen auf hohem Niveau. Die Europäische Kommission führte im Mai 2026 die Durchführungsverordnung (EU) 2026/977 ein, um einheitliche Anforderungen an das Qualitätsmanagement und die Verfahren für die Konformitätsbewertungstätigkeiten Benannter Stellen festzulegen, während die MDR-bezogene EUDAMED-Funktionalität sich hin zu verpflichtenden Herstelleraktionen entwickelt, wie dem Hochladen der Zusammenfassung der Sicherheits- und klinischen Leistungsdaten (SS(C)P) innerhalb vorgeschriebener Fristen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Geräteentwicklern und Komponentenlieferanten, die Designvorgaben, Risikomanagementdateien und Lieferantenqualifizierungsunterlagen erstellen, und geht dann in vorgelagerte Konformitätstests wie mechanische, elektrische/EMV-, Software- und biologische Sicherheitsprüfungen über, bevor die behördliche Einreichung erfolgt. Externe Partner führen anschließend akkreditierte Verifizierung und Validierung durch, einschließlich Biokompatibilität, Sterilität und Mikrobiologie, Verpackung und Haltbarkeit sowie Software- und Cybersicherheitstests, deren Ergebnisse in die technische Dokumentation für CE/UKCA-Zulassungswege und FDA-Einreichungen einfließen. Zertifizierungsstellen und EU-Benannte Stellen stehen nachgelagert für die Konformitätsbewertung und Qualitätssystemaudits, wonach Hersteller die Marktüberwachung nach dem Inverkehrbringen sowie regelmäßige Nachprüfungen aufrechterhalten, wenn sich Designs, Materialien oder Software ändern.
Die regulatorische Konvergenz erhöht die Bedeutung standardisierter Qualitätssysteme und nachvollziehbarer Datenflüsse entlang dieser Kette. Die Qualitätsmanagementsystemverordnung der FDA (QMSR), die am 2. Februar 2026 in Kraft trat, verweist auf ISO 13485:2016, was die Erwartungen an Lieferantenkontrollen, Dokumentationstransparenz und Lebenszyklus-Qualitätsaktivitäten erhöht, die interne Entwicklungsteams mit externen Prüflaboren verbinden. Parallel dazu halten die MDR/IVDR-Konformitätsbewertung und die MDCG-Leitlinien die Nachfrage nach multidisziplinären Anbietern hoch, die Laborergebnisse, Auditbereitschaft und länderübergreifende technische Dokumentation koordinieren können, während sie die Terminierungsbeschränkungen der Benannten Stellen bewältigen.
Wettbewerbslandschaft
Die Wettbewerbslandschaft weist eine moderate Konzentration auf, mit den wichtigsten Anbietern – SGS SA, Intertek Group plc, Eurofins Scientific SE, TÜV SÜD und UL Solutions. Diese Unternehmen nutzen breite Akkreditierungsportfolios, die ISO/IEC 17025, ISO 13485 und mehrere Anerkennungen durch Regulierungsbehörden umfassen, um Mehrgebietsverträge zu gewinnen. SGS erweiterte im Januar 2025 die bioanalytischen Prüfdienstleistungen in den USA durch eine Partnerschaft mit Agilex Biolabs und stärkte damit sein End-to-End-Angebot von der Vorklinik bis zur Nachmarktphase[1].
Intertek, TÜV SÜD und UL Solutions setzen automatisierte Laborverwaltungssysteme ein, die Dateneingabefehler reduzieren und die Berichtserstellung beschleunigen, und sichern damit Wiederholungsaufträge von multinationalen Geräteherstellern, die digitale Rückverfolgbarkeit anstreben. Eurofins vertiefte sein Medizinportfolio durch die Übernahme von Infinity Laboratories im Dezember 2024 und fügte acht US-amerikanische Einrichtungen hinzu, die auf Mikrobiologie und Verpackungsprüfungen spezialisiert sind[2]. Eine Welle von Konsolidierungen im mittleren Marktsegment – Applus+ übernimmt Keystone Compliance und Apave übernimmt Baltic Control – signalisiert den anhaltenden Drang nach Skalierung, um steigende Compliance-Gemeinkosten auszugleichen und die geografische Abdeckung zu erweitern.
Nischenspezialisten wie Nelson Labs, BSI Group und Element Materials Technology behaupten starke Positionen in den Bereichen Biokompatibilität, Zertifizierung bzw. EMV. Sie verteidigen ihren Marktanteil durch tiefes technisches Fachwissen, schnellere Terminverfügbarkeit und Nähe zu Innovationszentren. Laborautomatisierung und KI-gestützte Analytik verringern jedoch die Kompetenzlücken und ermöglichen es größeren Wettbewerbern, in Spezialgebiete vorzudringen. Der Preiswettbewerb bleibt gedämpft, da regulatorische Komplexität und Kapazitätsengpässe Premium-Abrechnung unterstützen, doch Kunden bevorzugen zunehmend mehrjährige Rahmenvereinbarungen, die Tests über Produktlebenszyklen hinweg bündeln, um Rabatte zu sichern.
Marktführer im Bereich medizinische Gerätetests und -zertifizierung
-
Eurofins Scientific
-
SGS SA
-
TÜV SÜD
-
British Standards Institution
-
Intertek Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
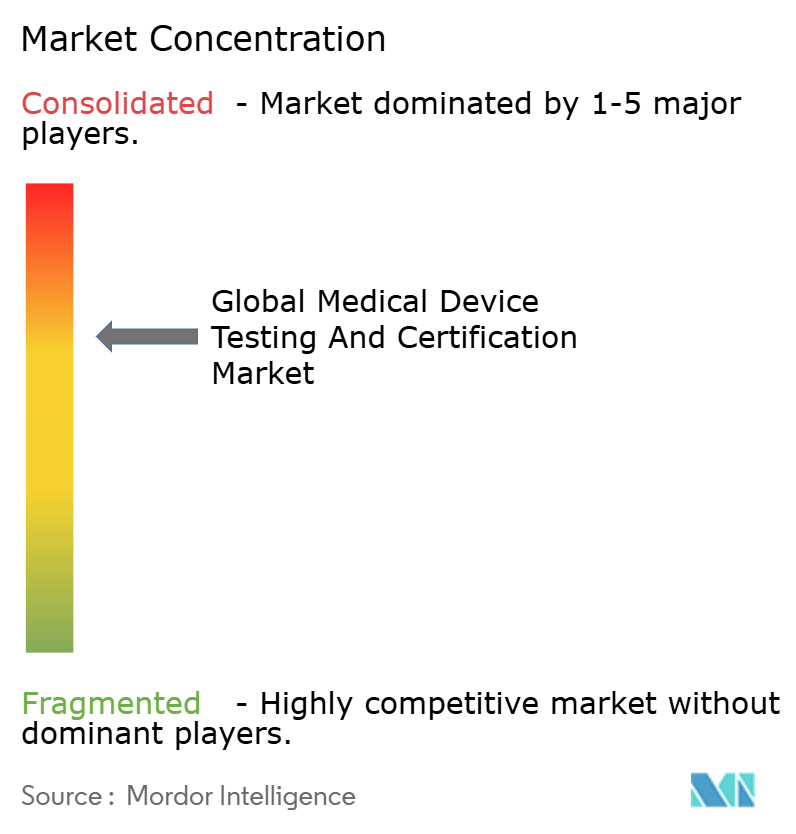
Markt für medizinische Gerätetests und -zertifizierung Unternehmen in diesem Bericht
- SGS
- Intertek Group
- TÜV SÜD
- UL Solutions
- Eurofins
- BSI Group
- TÜV Rheinland
- TÜV Nord
- Dekra SE
- Bureau Veritas
- DNV GL
- Nemko
- NSF International
- Nelson Labs
- Element Materials Technology
- Charles River
- Smithers
- Pace Analytical Services
- Mérieux NutriSciences
- Medistri
Lesen Sie die Analyse der medizinische Gerätetests und -zertifizierung-Unternehmen
Marktchancen und Zukunftsaussichten
Kurzfristige Marktlücken konzentrieren sich auf Labore, die Sicherheits-/EMV- und Drahtlosvalidierung mit Software- und Cybersicherheitsprüfungen für vernetzte Klasse-II-Geräte kombinieren können, da Hersteller zunehmend gebündelte Aufträge bevorzugen, die die Terminierungsreibung über mehrere Testarten hinweg reduzieren. Kapazitätsinvestitionen liefern zudem konkrete Signale dafür, wo die Nachfrage zieht: Eurofins MET Laboratories eröffnete im Februar 2026 eine 60.000 Quadratfuß große Anlage in Littleton, Massachusetts, mit einer 10-Meter-Halbabsorberkammer für Sicherheits-, EMV- und Drahtlostests, und Lucideon eröffnete im Mai 2026 ein Biokompatibilitätslabor in Greenville, South Carolina, um biologische Sicherheitstests zu konsolidieren. Solche Erweiterungen folgen dem Anstieg der Testvolumina aus Heimanwendungen und tragbaren Diagnostikgeräten, die elektrische Sicherheit, Drahtlosleistung und Gebrauchstauglichkeitsnachweise neben klassischen biologischen und mikrobiologischen Arbeiten erfordern.
Chancen ergeben sich auch aus sich weiterentwickelnden Normen und der Governance der Konformitätsbewertung, die den Nachprüfungs- und Dokumentationsaufwand erhöhen. Die EU führte im Mai 2026 die Durchführungsverordnung (EU) 2026/977 ein, um die Verfahren der Benannten Stellen im Rahmen von MDR/IVDR zu standardisieren, und aktualisierte im Juni 2026 die Listen harmonisierter Normen, um neuere technische Referenzen aufzunehmen, darunter EN ISO 10993-1:2025. Auf der Normenseite verstärken die ISO-Aktualisierungen 2026 (einschließlich ISO 10993-6:2026 und ISO 10993-7:2026 sowie ISO 14155:2026) einen stärker lebenszyklusorientierten Ansatz für die biologische Bewertung und die Anforderungen an klinische Prüfungen, was die Nachfrage nach beratender Testplanung, Lückenanalysen gegenüber überarbeiteten Endpunkten und Methoden mit schnellerer Durchlaufzeit unterstützt, um Einreichungsfristen inmitten von MDR/IVDR-Rückständen und dem FDA-QMSR-Regime einzuhalten.
Neueste Industrielle Entwicklungen in Markt für medizinische Gerätetests und -zertifizierung
- Mai 2026: SGS erweiterte seine Fähigkeiten im Bereich Controlled Human Infection Model (CHIM) in Antwerpen, Belgien, durch die Entwicklung eines RSV-NICA-Challenge-Modells. Obwohl in der klinischen Forschungsinfrastruktur verwurzelt, stärkt diese Investition das SGS-Angebot, das Programme zur Nachweiserbringung im Umfeld der regulierten Produktentwicklung unterstützt, und kann das Cross-Selling in regulierte Test- und Compliance-Dienstleistungen erweitern.
- April 2025: SGS Belgium NV (Benannte Stelle 1639) erhielt die offizielle Benennung im Rahmen der EU-In-vitro-Diagnostika-Verordnung (IVDR). Die Benennung erhöht die Kapazität der Benannten Stellen für IVD-Konformitätsbewertungen, ein zentraler Engpass unter der IVDR, der Hersteller dazu veranlasst, größere, länderübergreifende Anbieter für koordinierte Test- und Zertifizierungsplanung zu beauftragen.
- Dezember 2024: Eurofins Scientific übernahm Infinity Laboratories und fügte acht US-Labore hinzu, die sich auf Mikrobiologie-, Chemie- und Verpackungstests für Medizinprodukte konzentrieren. Der Deal erweiterte die Eurofins-Kapazität in Hochdurchsatz-Testkategorien, die auf kritischen Einreichungswegen für sterile und verpackte Geräte liegen, und unterstützt schnellere Terminierung sowie eine breitere nationale Abdeckung.
Markt für medizinische Gerätetests und -zertifizierung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Einnahmen aus der Erbringung von Prüf-, Inspektions- und Zertifizierungsdienstleistungen für medizinische Geräte, die die regulatorische Zulassung und die laufende Compliance über den gesamten Produktlebenszyklus hinweg unterstützen, einschließlich laborgestützter und vor Ort durchgeführter Tätigkeiten, die an definierte Geräteanforderungen geknüpft sind.
Ausschlüsse aus dem Umfang: Wir schließen interne Herstellungskosten aus, die nicht als Drittanbieter-Prüf-, Inspektions- oder Zertifizierungsdienstleistungen abgerechnet werden, sowie allgemeine Beratungsleistungen, die nicht mit einem definierten Test-, Prüf- oder Zertifizierungsergebnis verbunden sind.
Segmentierungsübersicht
- Nach Dienstleistungsart
- Prüfdienstleistungen
- Zertifizierungsdienstleistungen
- Inspektions- und Prüfungsdienstleistungen
- Sonstige
- Nach Geräteklasse
- Klasse I
- Klasse II
- Klasse III
- In-vitro-Diagnostika
- Nach Prüfart
- Biokompatibilitätsprüfung
- Sterilitäts- und Mikrobiologieprüfung
- Elektrische Sicherheit und EMV
- Software- und Cybersicherheitsprüfung
- Mechanische und physikalische Prüfung
- Verpackungs- und Haltbarkeitsprüfung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung dient dazu, die Grundregeln für das festzulegen, was erfasst wird, und das Modell an sichtbaren Branchensignalen zu verankern. Wir prüfen regulatorische und Compliance-Anforderungen, die eine wiederkehrende Nachfrage nach Prüf- und Zertifizierungsdienstleistungen erzeugen, und ordnen diese Anforderungen dann den Dienstleistungskategorien zu, die in den Umsatzberichten der Anbieter erscheinen.
Öffentliche Quellen werden so weit wie möglich genutzt, beispielsweise FDA-Datenbanken und -Leitlinien, die MDR-Ressourcen der Europäischen Kommission, WHO- und OECD-Gesundheitsstatistiken sowie Materialien von Normungsgremien wie ISO- und IEC-Zusammenfassungen. Wir prüfen auch begutachtete Fachzeitschriften, die Gerätesicherheit, Biokompatibilität, Sterilisationsvalidierung und Softwarevalidierung behandeln, sowie Branchen- und Verbandsaktualisierungen zu Konformitätsbewertungsverfahren. Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen und seriöse Presseberichte helfen uns, den Dienstleistungsmix, die Erweiterung des Labornetzwerks und die Preisentwicklung zu verstehen. Darüber hinaus werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Import-/Export-Handelsdaten auf Sendungsebene selektiv eingesetzt, um Größen- und Aktivitätssignale gegenzuprüfen. Diese Quellen sind illustrativ, und viele weitere öffentliche Referenzen wurden ebenfalls für die Erhebung, Klärung und Validierung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Annahmen zu testen, die nicht direkt aus öffentlichen Daten abgeleitet werden können, insbesondere den Anteil ausgelagerter gegenüber interner Tätigkeiten, typische Dienstleistungspakete und die Preisentwicklung nach Prüfungsart und Geräteklasse. Wir sprechen mit Prüflaboren, Zertifizierungsstellen, Qualitäts- und Regulierungsverantwortlichen bei Geräteherstellern sowie Beschaffungsstakeholdern, und die Eingaben werden über APAC, EMEA und Amerika hinweg verglichen, sodass regionale Compliance-Intensität und Kapazitätsengpässe konsistent berücksichtigt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 13 % | APAC: 44 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 38 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 49 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Ansatz, der den Nachfragepool aus der Compliance-Aktivität für medizinische Geräte und den bedienbaren Volumina rekonstruiert und dann mit der abrechenbaren Prüf-, Inspektions- und Zertifizierungsarbeit in jeder Region verknüpft. Die Gesamtwerte werden anschließend durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben des Umsatzmix von Anbietern, Kanalprüfungen zu ausgelagerten Anteilen sowie einfache Volumen-mal-Durchschnittsverkaufspreis-Spannen für häufig nachgefragte Prüfkategorien.
Zu den wichtigsten Modelleingaben gehören das Tempo der Gerätezulassungen und -registrierungen, der Übergang zu den EU-MDR-Compliance-Zeitplänen, die Häufigkeit von Überwachungsaudits und Rezertifizierungszyklen, der Anteil höherrisikobehafteter Geräte, die eine tiefere Validierung erfordern, sowie das Wachstum des Software- und Cybersicherheitsprüfbedarfs für vernetzte Geräte. Wir verfolgen auch Laborkapazitätserweiterungen, typische Durchlaufzeiten und die Preisentwicklung nach Prüfungsart (beispielsweise werden Biokompatibilität und Sterilisationsvalidierung häufig anders bepreist und geplant als grundlegende Materialcharakterisierung). Wo ein Bottom-up-Rollup für kleinere Labore oder lokale Zertifizierungsstellen unvollständig ist, schließen wir Lücken mithilfe von regionalen Dienstleistungsintensitäts-Benchmarks, die in Interviews validiert wurden, und halten diese Annahmen im Modell sichtbar.
Für die Prognose stützen wir uns auf eine Szenarioanalyse, die durch eine leichte multivariate Regressionsschicht unterstützt wird, bei der die Nachfrage mit Frühindikatoren wie Zulassungsvolumina, regulatorischer Durchsetzungsintensität und dem Innovationstempo bei Geräten verknüpft wird. Die endgültigen Wachstumsraten werden nach erneuter Abstimmung der Aussichten mit den Primärbefragten angepasst, damit kurzfristige Einschränkungen wie Laborengpässe oder Normrevisionen nicht übersehen werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der Modelloutputs, öffentlich sichtbarer Compliance-Signale und der in Interviews bestätigten Bandbreiten, gefolgt von Prüfungen auf ungewöhnliche Sprünge nach Region, Dienstleistungsart oder Jahr. Wenn eine Abweichung festgestellt wird, überprüfen wir den zugrunde liegenden Treiber, prüfen die Quellenhistorie erneut und nehmen bei Bedarf erneut Kontakt mit den Teilnehmern auf, um zu bestätigen, ob die Änderung Preise, Mix oder Volumen widerspiegelt.
Vor der Freigabe durchlaufen das Modell und die Annahmen eine mehrstufige Analystenprüfung, sodass Berechnungslogik, Währungsbehandlung und Einheitenkonsistenz verifiziert werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere regulatorische Änderungen oder ungewöhnlich große Laborkapazitätserweiterungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit der Kunde die aktuellste verfügbare Sichtweise erhält.
Vergleich der Marktgröße für medizinische Gerätetests und -zertifizierung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen zu diesem Thema stimmen häufig nicht überein, da Unternehmen unterschiedliche Dienstleistungsgrenzen zählen und auch unterschiedliche Basisjahre wählen. Einige Studien konzentrieren sich ausschließlich auf Prüfungen, andere schränken dies weiter auf ausgelagerte Tätigkeiten ein, und einige wenige beziehen angrenzende Aktivitäten ein, die nicht immer als formale Prüf-, Inspektions- oder Zertifizierungsleistungen abgerechnet werden.
Wesentliche Ursachen für Abweichungen ergeben sich in der Regel daraus, was im Dienstleistungskorb enthalten ist und wie der Nachfragepool verankert wird. Beispielsweise liegt eine reine Prüfungsbetrachtung unterhalb eines umfassenderen Gesamtwerts aus Prüfung plus Inspektion plus Zertifizierung, und eine reine Auslagerungsbetrachtung ist noch kleiner, selbst wenn dieselben Regionen verwendet werden. Unterschiede können auch daher rühren, wie Softwarevalidierung und Cybersicherheitsprüfung behandelt werden, wie die Durchschnittspreise im Zeitverlauf fortgeschrieben werden und ob die Währungsumrechnung auf Basis eines Einjahreskurses oder eines gemischten Ansatzes über Regionen hinweg erfolgt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,55 Milliarden USD (2025) | |
| Branchenforschungsanbieter A | 9,76 Milliarden USD (2024) | Diese Schätzung ist als Prüfdienstleistungen formuliert, was in der Regel Inspektions- und Zertifizierungseinnahmen ausschließt, und verwendet zudem ein anderes Basisjahr, das Währungs- und Preiseffekte verschieben kann. |
| Branchenforschungsanbieter B | 3,18 Milliarden USD (2024) | Diese Zahl bezieht sich ausschließlich auf Auslagerungen, sodass interne Prüfungen, interne Inspektionsprogramme und von Herstellern direkt verwaltete Zertifizierungsaktivitäten nicht erfasst werden, was den Gesamtwert erheblich reduziert. |
Regulatorische Aktivitätssignale und Dienstleistungsmix-Prüfungen aus Interviews sind die Leitplanken, die Mordor Intelligence an einem abrechenbaren Umfang aus Prüfung plus Inspektion plus Zertifizierung ausrichten, anstatt eine engere reine Prüfungs- oder reine Auslagerungsperspektive einzunehmen. Wenn die Umfangsgrenze konsistent gehalten und das Basisjahr angeglichen wird, lässt sich der Großteil der in veröffentlichten Werten beobachteten Streuung durch Entscheidungen zur Dienstleistungseinbeziehung und einige praktische Modellannahmen erklären.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Medizinproduktprüfung und -zertifizierung?
Die Marktgröße für Medizinproduktprüfung und -zertifizierung erreichte 2026 einen Wert von 10,95 Milliarden USD und wird voraussichtlich bis 2031 auf 13,15 Milliarden USD wachsen.
Welches Dienstleistungssegment hat den größten Anteil?
Prüfdienstleistungen, einschließlich Biokompatibilitäts-, Sterilitäts- und Cybersicherheitsprüfungen, erfassten 2025 einen Marktanteil von 55,98 % am Markt für Medizinproduktprüfung und -zertifizierung.
Warum sind Klasse-II-Geräte der primäre Umsatztreiber?
Klasse-II-Geräte verbinden hohe Produktionsvolumina mit moderaten bis hohen regulatorischen Nachweisanforderungen und sind damit die zentrale Nachfragequelle für ausgelagerte Prüfdienstleistungen während des gesamten Prognosezeitraums.
Wie werden Cybersicherheitsvorschriften das Marktwachstum beeinflussen?
Das FDA-Mandat für Cybersicherheitseinreichungen vor der Markteinführung und die weit verbreitete Einführung von UL-2900-Standards treiben eine CAGR von 5,83 % für Cybersicherheitsprüfdienstleistungen bis 2031 an – schneller als jede andere Prüfkategorie.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich eine CAGR von 6,42 % verzeichnen, dank strengerer regulatorischer Rahmenbedingungen in China und Indien, die Hersteller dazu zwingen, die Drittpartei-Prüfvolumina zu erhöhen.