
Spandex Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
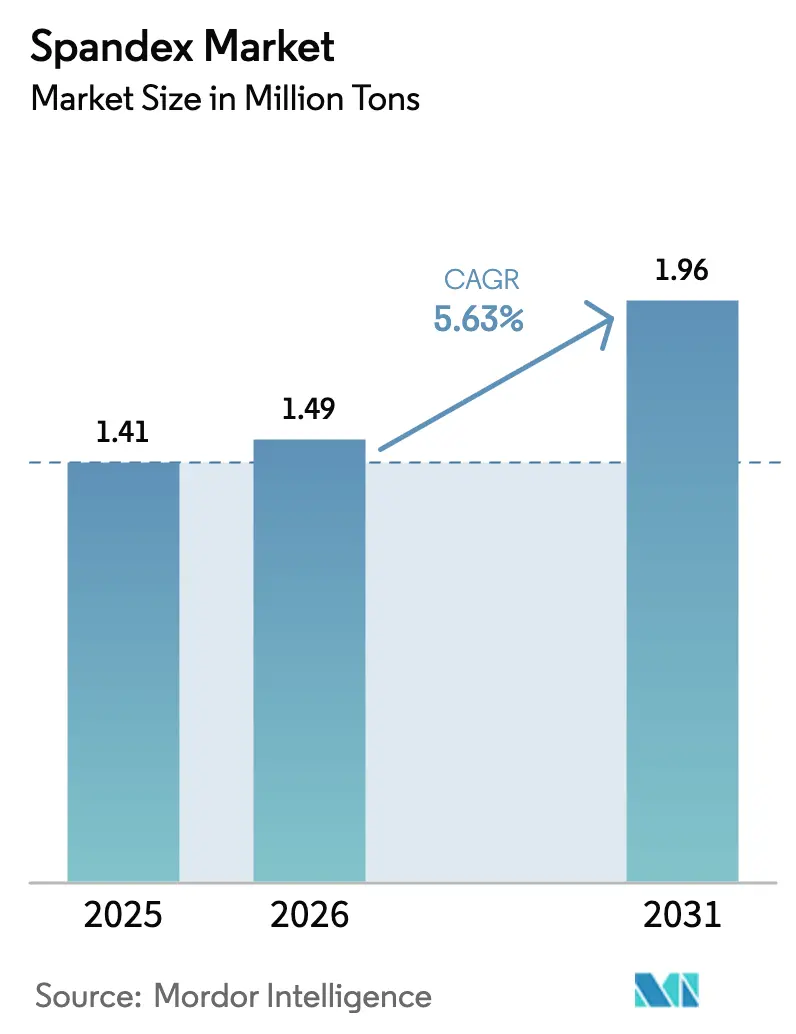
| Marktvolumen (2026) | 1.49 Millionen Tonnen |
| Marktvolumen (2031) | 1.96 Millionen Tonnen |
| Growth Rate (2026 - 2031) | 5.63 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
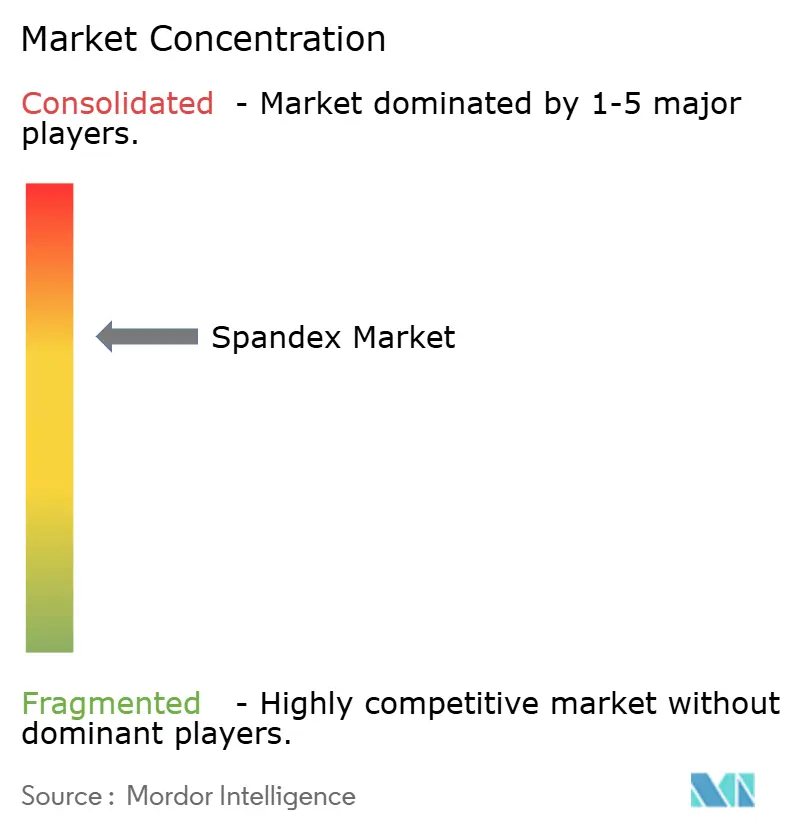
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Spandex Marktanalyse von Mordor Intelligence
Die Spandex Marktgröße wurde im Jahr 2025 auf 1,41 Millionen Tonnen bewertet und soll von 1,49 Millionen Tonnen im Jahr 2026 auf 1,96 Millionen Tonnen bis 2031 anwachsen, bei einer CAGR von 5,63 % während des Prognosezeitraums (2026–2031). Diese nachhaltige Expansion beruht auf der steigenden Nachfrage nach dehnungsverstärkten Geweben in den Bereichen Bekleidung, Medizin und aufkommende technische Textilverwendungen, wobei Athleisure, nahtloses Stricken und Anforderungen der Kreislaufwirtschaft die primären Wachstumsmotoren darstellen. Produzenten nutzen zudem biobasierte Polyurethan-Chemie, um ihre Betriebe gegenüber verschärften Nachhaltigkeitsvorschriften zukunftssicher zu machen, während die Preisvolatilität bei Rohstoffen den Margen Druck bereitet. Kapazitätserweiterungen im asiatisch-pazifischen Raum beeinflussen weiterhin die globale Preisgestaltung, doch die rasch wachsende Produktionsbasis im Nahen Osten und Afrika signalisiert eine schrittweise geografische Neuausrichtung des Spandex Marktes.
Wesentliche Erkenntnisse des Berichts
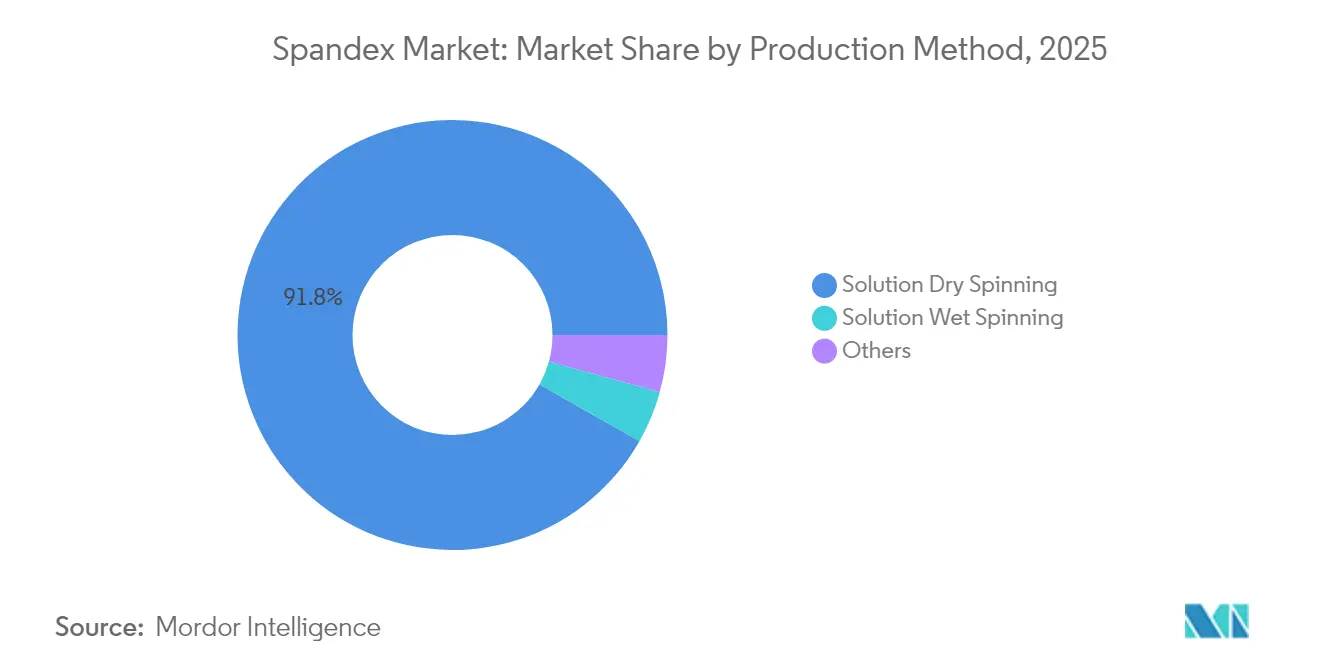
- Nach Produktionsmethode hielt das Lösungstrockenspinnverfahren im Jahr 2025 einen Spandex Marktanteil von 91,78 %; alternative Methoden unter „Sonstige” sollen bis 2031 mit einer CAGR von 6,08 % wachsen.
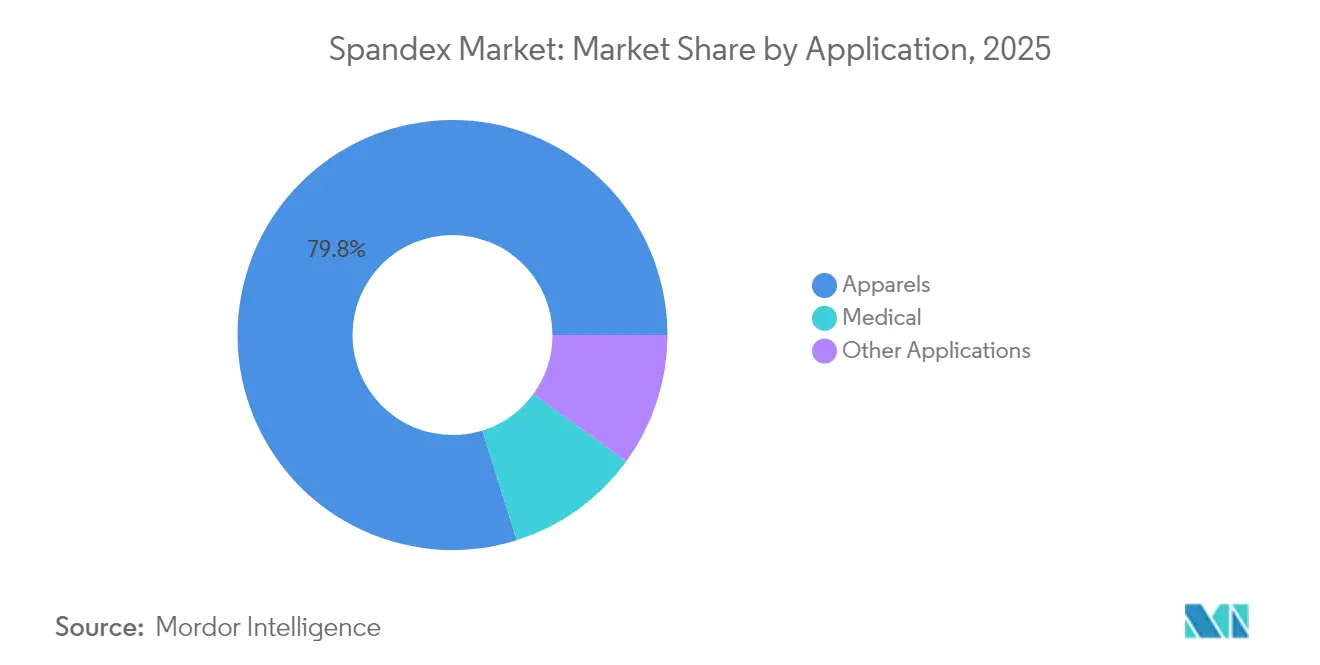
- Nach Anwendung kontrollierte Bekleidung im Jahr 2025 79,83 % der Spandex Marktgröße, während medizinische Anwendungen voraussichtlich mit einer CAGR von 6,22 % bis 2031 expandieren werden.
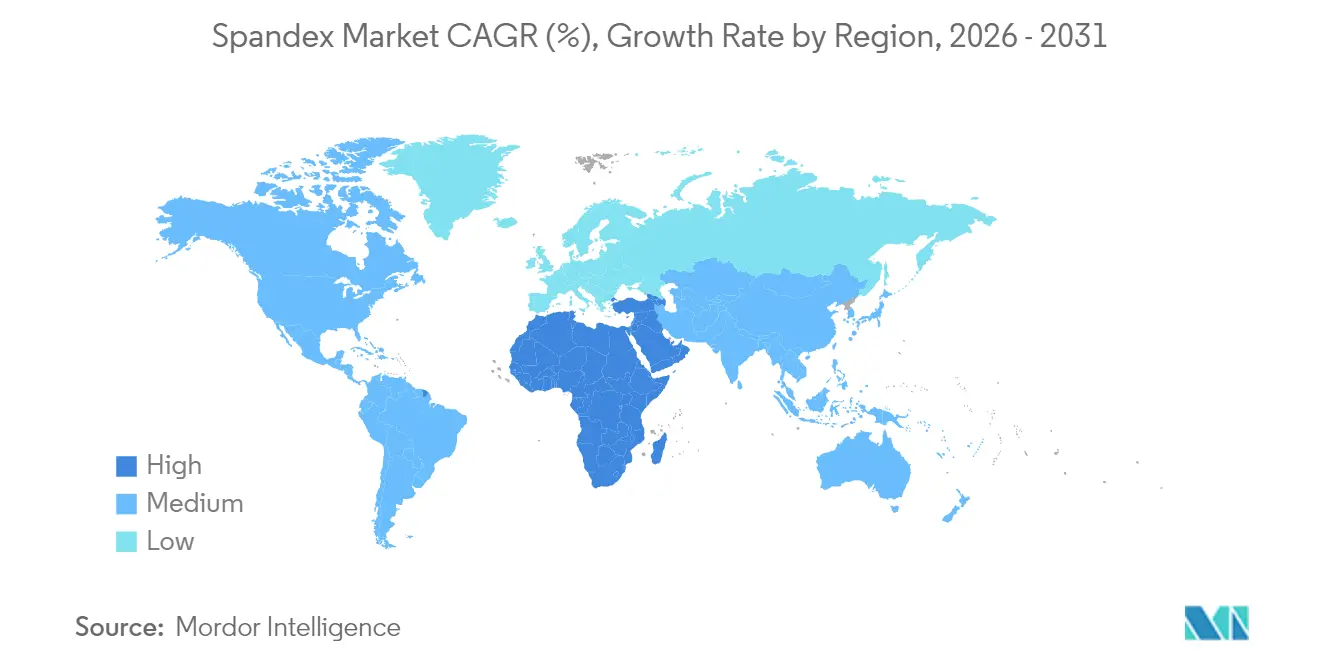
- Nach Geografie führte Asien-Pazifik mit einem Umsatzanteil von 63,88 % an der Spandex Marktgröße im Jahr 2025; der Nahe Osten und Afrika werden voraussichtlich das schnellste Wachstum mit einer CAGR von 6,11 % zwischen 2026–2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Durchdringung von Athleisure und Leistungssportbekleidung | +2.1% | Global; am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Investitionen in Textilcluster | +1.3% | Kernbereich Asien-Pazifik; Ausweitung auf Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Anstieg der Nachfrage nach medizinischen Kompressionskleidungsstücken nach COVID | +1.0% | Global; konzentriert in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Rasche Verbreitung der nahtlosen Stricktechnologie | +0.8% | Fertigungszentren in Asien-Pazifik; global expandierend | Mittelfristig (2–4 Jahre) |
| Durchbrüche bei biobasierten Diisocyanaten | +0.6% | Europa und Nordamerika führend; Asien-Pazifik folgend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Durchdringung von Athleisure und Leistungssportbekleidung
Der Aufstieg von Athleisure von einer Nische zum Mainstream hat die Spandex-Nachfrage weit über traditionelle Sportbekleidung hinausgetrieben. Das Wachstum bei Leistungssportbekleidung wird von Verbrauchern angetrieben, die Vielseitigkeit vom Büro bis zum Fitnessstudio erwarten. Die Kultur des Homeoffice hat lässige Dresscodes gefestigt, während Direct-to-Consumer-Marken Innovationszyklen beschleunigt haben, die Faserlieferanten belohnen, die konstante Dehnungs-, Rückstellungs- und Feuchtigkeitsmanagement-Leistung liefern können. Luxusmarken wie Lululemon verzeichneten einen Anstieg der Markteinführungen technischer Textilien um 25 % im Jahresvergleich, was verdeutlicht, wie Premium-Positionierung hochfunktionelle Textilien nicht mehr ausschließt[1]American Chemical Society, „Kunstspinnenseide zu medizinischen Materialien der nächsten Generation spinnen”, sciencedaily.com .
Staatlich geförderte Investitionen in Textilcluster
Nationale Industriepolitiken in Ägypten, Vietnam und Bangladesch lenken günstige Finanzierungen, Steuervergünstigungen und Berufsausbildungen in integrierte Textilparks. Diese Cluster verkürzen Durchlaufzeiten und verbessern die Qualitätskontrolle durch die gemeinsame Ansiedlung von Spinn-, Web- und Veredelungsbetrieben und sichern damit die langfristige Nachfrage für Spandex-Lieferanten, die lokale Rohstoff- und Faseranlagen errichten. Ähnliche Anreize in der Türkei und Indien stärken die strukturelle Rolle von Textilien bei der Beschäftigungsförderung und sorgen dafür, dass die Spandex Marktnachfrage über Konjunkturzyklen hinweg robust bleibt.
Anstieg der Nachfrage nach medizinischen Kompressionskleidungsstücken nach COVID
Die erweiterte ambulante Versorgung und das gestiegene Bewusstsein für Kreislauferkrankungen haben das Verschreibungsvolumen von graduierten Kompressionsstrümpfen und -ärmeln erhöht. Alternde Bevölkerungen in den Vereinigten Staaten, Deutschland und Japan sind auf langfristige Kompressionstherapie angewiesen, während die Krankenversicherungsdeckung den Patientenzugang ausgeweitet hat. Neue Spandex-Qualitäten ermöglichen präzise Druckgradienten, ohne Komfort oder Atmungsaktivität zu beeinträchtigen, und entsprechen den Medizinprodukte-Standards, wodurch die Neupositionierung der Faser von einem Modezubehör zu einem wesentlichen Gesundheitsversorgungsbestandteil gestärkt wird.
Rasche Verbreitung der nahtlosen Stricktechnologie
Nahtloses Stricken eliminiert Schnitt-und-Näh-Abfälle und unterstützt Materialeinsparungen und eine überlegene Passform. Maschinen erfordern gleichmäßige Spannung und Wärmestabilität, was Spandex-Hersteller dazu veranlasst, die Polymerarchitektur für eine konsistente Verarbeitung feinabzustimmen. Die Verbreitung beschleunigt sich unter Nachhaltigkeitsmandaten und Verbraucherkomfortpräferenzen, wobei führende Sportbekleidungsmarken gesamte Produktlinien auf nahtlose Plattformen umstellen. Faserlieferanten, die eine enge Titrierungskontrolle und niedrige Fehlerquoten garantieren können, sichern sich mehrjährige Garnlieferverträge.
Analyse der Hemmniswirkung*
| Hemmnisse | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Druck von Nichtregierungsorganisationen wegen Mikroplastikverschmutzung | -1.2% | Europa und Nordamerika; global zunehmend | Mittelfristig (2–4 Jahre) |
| Petrochemische Rohstoffpreisvolatilität | -0.9% | Global; am höchsten in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Angebots-Nachfrage-Ungleichgewicht durch chinesische Kapazitätserweiterungen | -0.7% | Global; am stärksten in Asien-Pazifik und Exportmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Druck von Nichtregierungsorganisationen wegen Mikroplastikverschmutzung
Umweltschutzgruppen weisen auf das Absondern von Mikrofasern hin – bis zu 700.000 Partikel pro Waschgang –, was Regeln der Europäischen Union zu Filtration und Kennzeichnung antreibt. Die Verbraucherstimmung verlagert sich hin zu natürlichen oder recycelten Optionen und zwingt Marken, Spandex-Varianten mit geringer Faserabsonderung oder biologisch abbaubare Varianten zu spezifizieren. Die Compliance-Kosten steigen, da Hersteller Beschichtungsschritte hinzufügen oder in intrinsische Bioabbautechnologien investieren, was die Preiswettbewerbsfähigkeit gegenüber Alternativfasern potenziell einschränkt.
Petrochemische Rohstoffpreisvolatilität
Die TDI- und MDI-Kosten schwankten im Jahr 2024 um 15–20 % von Quartal zu Quartal, wobei Spotpreiserhöhungen im Januar 2025 von 200–300 USD pro Tonne die Faserhersteller zwangen, Lieferverträge neu zu verhandeln oder Margendruck zu absorbieren[2]ECHEMI, „Globale MDI- und TDI-Preiserhöhungen: Entwicklungen im Januar 2025”, echemi.com . Geopolitische Risikoprämien in wichtigen Rohstoffregionen erschweren die Kostenprognose zusätzlich und veranlassen Unternehmen, ihre Rohstoffbeschaffung auszuweiten und höhere Lagerbestände zu halten, um einen kontinuierlichen Betrieb zu sichern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionsmethode:
Trockenspinnverfahren behält technischen VorsprungDas Lösungstrockenspinnverfahren erzielte im Jahr 2025 einen Spandex Marktanteil von 91,78 %, was seine überlegene Fasergleichmäßigkeit, Zugfestigkeit und Farbannahme widerspiegelt. Das Segment profitiert von Prozesssteuerungssystemen, die die Titrierungsvariabilität minimieren, ein kritischer Parameter für leistungsstarke Wearables. Im Einklang mit Nachhaltigkeitszielen reduzieren Trockenspinnlinien der nächsten Generation den Energieverbrauch um bis zu 20 % und senken die spezifischen Kohlenstoffemissionen. Alternative Methoden, die unter „Sonstige” zusammengefasst sind, sollen bis 2031 mit einer CAGR von 6,08 % expandieren, da lösungsmittelfreies Schmelzelektrospinnen und Zentrifugalspinnverfahren reifen, wenn auch von einer niedrigen Basis aus.
Neue Verfahren priorisieren die geschlossene Lösungsmittelrückgewinnung und die Integration biobasierter Polymere, doch Skalierungshürden bleiben bestehen. Das Schmelzelektrospinnen verspricht die Eliminierung von Lösungsmitteln und eignet sich für den regulatorischen Druck auf VOC-Emissionen, steht jedoch vor Herausforderungen bei der Fasergleichmäßigkeit bei industriellen Geschwindigkeiten. Das Zentrifugalspinnen liefert hohen Durchsatz, erfüllt jedoch nicht die Feintitrierungsanforderungen für Premium-Unterwäsche und Medizinprodukte. Entsprechend investieren etablierte Trockenspinnhersteller in hybride Pilotanlagen, während sie ihre dominanten Positionen durch proprietäre Polyurethanformulierungen mit spezifischen Elastizitäts-Retentionsprofilen sichern.


Nach Anwendung:
Medizin entwickelt sich zum WachstumsmotorBekleidung blieb mit einem Anteil von 79,83 % an der Spandex Marktgröße im Jahr 2025 der volumenmäßige Marktführer. Dennoch sollen medizinische Anwendungen eine CAGR von 6,22 % verzeichnen, was das Gesundheitswesen bis 2031 zum am schnellsten wachsenden Segment macht. Kompressionsstrümpfe, Wundverbandsbinden und orthopädische Stützverbände erfordern eng kontrollierte Moduluswerte, was langfristige Lieferantenvereinbarungen und relativ stabile Preisstrukturen fördert.
Über die Kompressionstherapie hinaus spezifizieren Krankenhauslieferketten zunehmend antimikrobielle Spandex-Mischungen für postoperative Kleidungsstücke, was die medizinische Verbreitung weiter ausweitet. Weitere Nischenanwendungen – industrielle Filter, Kfz-Sitzbezüge und Substrate für intelligente Textilien – bieten zusätzliche Nachfrageoptionen. Das Bekleidungswachstum in reifen Volkswirtschaften moderiert sich, da die Athleisure-Durchdringung die Sättigung annähert, doch die Leistungsdifferenzierung durch Feuchtigkeitsmanagement, UV-Schutz und biobasierte Inhalte hält die Kategorie als integralen Bestandteil der langfristigen Entwicklung des Spandex Marktes aufrecht.
Geografische Analyse
APAC Spandex-Markt
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 63,88 % am Spandex-Marktvolumen und wurde dabei durch Chinas integrierte Wertschöpfungskette vom Rohstoff bis zum Gewebe, Südkoreas fortschrittliche Polymerforschung und -entwicklung sowie Indiens wachsende Spinnkapazitäten gestützt. Regionale Hersteller profitieren von der Nähe zu petrochemischen Clustern und dichten Exportlogistiknetzwerken. Dennoch drücken chinesische Überkapazitäten periodisch die durchschnittlichen Verkaufspreise, was Hersteller dazu veranlasst, operative Effizienz und Produktdiversifizierung anzustreben. Umweltauflagen, die durch aktualisierte Emissionsnormen vorgeschrieben werden, erfordern Investitionsausgaben, die eine regionale Konsolidierung beschleunigen könnten.
MEA Spandex-Markt
Der Nahe Osten und Afrika werden voraussichtlich mit einer CAGR von 6,11 % die höchste Wachstumsrate im Zeitraum 2026–2031 erzielen. Ägyptens integrierte Textilparkprojekte und die Anreize im Rahmen von Saudi-Arabiens Vision 2030 ziehen ausländische Investoren an, die an einem zollfreien Zugang zu europäischen und US-amerikanischen Märkten interessiert sind. Wettbewerbsfähige Stromtarife und moderne Hafeninfrastruktur heben die Region zusätzlich als aufstrebendes Produktionszentrum im Spandex-Markt hervor.
Europa und Amerika Spandex-Markt
Der Digitale Produktpass der Europäischen Union und die Rahmenbedingungen zur erweiterten Herstellerverantwortung stimulieren die Nachfrage nach umweltschonenden Elastomeren und lokalisierten Recyclingkreislufen. Nearshoring-Trends in Mexiko und Mitteleuropa bieten schnelle Nachschubvorteile, die asiatisch geprägte Massenlieferketten ergänzen, anstatt sie zu ersetzen. Südamerika, angeführt von Brasilien, verzeichnet moderates Wachstum, da inländische Sportswear-Marken expandieren und öffentliche Gesundheitssysteme Kompressionstherapien zunehmend einsetzen.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Spandex beginnt mit petrochemischen und zunehmend biobasierten Rohstoffen, wobei PTMEG und MDI als wichtige Ausgangsstoffe für die Synthese von Polyurethan-Präpolymeren und anschließend für das Faserspinnen dienen, überwiegend im Lösungstrockenspinnverfahren (91,78% Anteil im Jahr 2025). Hersteller differenzieren sich durch Polymerformulierung, Lösungsmittelrückgewinnung und konstante Denier-Kontrolle. Die vertikale Integration in BDO und PTMEG trägt dazu bei, die Abhängigkeit von vorgelagerter Volatilität zu verringern, nachdem es 2024-2025 zu Preisschwankungen bei TDI und MDI kam, und unterstützt außerdem eine engere Kosten- und Nachhaltigkeitsleistung.
Nachgelagert wird das Spandexfilament zu Garn verarbeitet und gelangt anschließend in Textilfabriken für Bekleidung (79,83% Anteil im Jahr 2025), medizinische Kompression und andere technische Anwendungen, bevor es Markeninhaber und Verarbeiter, einschließlich Hersteller von Hygieneprodukten, erreicht. Kapazitäts- und Konsolidierungsdynamiken in China beeinflussen das Midstream-Ökosystem, und großmaßstäbliche Anlagen wie die Anlage von The LYCRA Company in Yinchuan, Ningxia (eröffnet im November 2025, anfängliche Kapazität von 30.000 Tonnen mit Ausbauplänen) verstärken die Angebotskonzentration unter den führenden Anbietern. Logistik- und Handelsreibungen wirken sich auf die Lieferkosten aus, wobei für 2025 Staus in europäischen Häfen wie Hamburg, Antwerpen und Rotterdam gemeldet wurden, was den Wert regionalisierter Produktionsstandorte und mehrgleisiger Distributionsplanung erhöht.
Wettbewerbslandschaft
Der Spandex Markt bleibt mäßig konsolidiert. Skaleneffekte bei der Polyurethansynthese und Hochgeschwindigkeitsspinnlinien schützen etablierte Anbieter vor neuen Marktteilnehmern. Hyosungs Investition von 1 Milliarde USD in Vietnam zur Produktion von biobasiertem BDO exemplifiziert die Vorwärtsintegration in umweltfreundlichere Rohstoffe und stärkt die Kostenführerschaft, während gleichzeitig die Nachhaltigkeits-Scorecards der Kunden erfüllt werden. Die Einhaltung von Vorschriften wirkt weiterhin sowohl als Markteintrittsbarriere als auch als Differenzierungsmerkmal. Hersteller, die OEKO-TEX Standard 100 und ISO 14001 Zertifizierungen besitzen, erhalten einen bevorzugten Lieferantenstatus bei globalen Marken. Patentanmeldungen für biobasierte Diisocyanate und lösungsmittelfreies Spinnen erreichten 2025 Rekordhöhen, was darauf hindeutet, dass der Innovationswettbewerb darauf ausgerichtet ist, den ökologischen Fußabdruck zu reduzieren und gleichzeitig die Faserleistung aufrechtzuerhalten.
Spandex-Branchenführer
HYOSUNG
Huafon Chemical Co., Ltd.
The LYCRA Company
Asahi Kasei Corporation
TAEKWANG INDUSTRIAL CO., LTD
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Spandex-Markt
- Asahi Kasei Corporation
- Huafon Chemical Co., Ltd.
- HYOSUNG
- Indorama Corporation
- Jining Ruyi High-tech Fibre Co.,Ltd.
- Mitsui Chemicals, Inc.
- TAEKWANG INDUSTRIAL CO., LTD
- The LYCRA Company
- TK CHEMICAL CORPORATION
- TORAY INDUSTRIES, INC.
- Xiamen Lilong Spandex Co., Ltd.
- Yantai Tayho Advanced Materials Co., Ltd.

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf differenziertes und kohlenstoffarmes Spandex, das mit den Nachhaltigkeits-Scorecards der Marken und den wachsenden Anforderungen an die Produktrückverfolgbarkeit übereinstimmt, während gleichzeitig die Leistungsanforderungen für hochelastische Bekleidung und medizinische Kompression erfüllt werden. Der Übergang von Hyosung zu biobasierten Rohstoffen, einschließlich der Umstellung der biobasierten Spandex-Rohstoffe von Mais auf Zuckerrohr, unterstützt Beschaffungsprogramme, die messbare Kohlenstoffreduzierungen und Versorgungskontinuität in großem Maßstab erfordern, wobei die Produktion in seiner Anlage in Vietnam Anfang 2026 beginnt (bis zu 50.000 Tonnen im Berichtskontext genannt).
Auf der Angebotsseite verschiebt sich der Investitionszyklus hin zu intelligenter Fertigung und höherwertigen Qualitäten statt zu breitflächigen Mengenerweiterungen, was Raum für Hersteller schafft, die eine konstante Qualität über eine breite Denier-Palette mit geringerem Energie- und Lösungsmittelverbrauch liefern können. Die im Februar 2026 angekündigte Erweiterung von Huafeng Chemicals in Höhe von 3,6 Milliarden Yuan für hochwertiges, kohlenstoffarmes, digitalisiertes Spandex in Ruian sowie die Umstellung auf Vollproduktion im Juni 2026 für das 250.000-Tonnen-Projekt für differenziertes Spandex zeigen, wie Kapazitäten ausgerichtet werden und was Kunden angeboten wird, einschließlich Differenzierung, Effizienz und Kohlenstoffmanagement. Die regionale Lokalisierung schafft zudem Wege für Lieferantenpartnerschaften mit Textilclustern im asiatisch-pazifischen Raum und in den schnell wachsenden Fertigungsstandorten im Nahen Osten und in Afrika, was die Vorlaufzeiten verkürzen und Störungen im Zusammenhang mit Hafenstaus und Handelsmaßnahmen, die vorgelagerte Zwischenprodukte betreffen, abfedern kann.
Recent Industry Developments in Spandex-Markt
- Juni 2026: Huafon Chemical Co., Ltd. nahm sein 250.000-Tonnen-Projekt für differenziertes Spandex in Vollproduktion, nach der Testproduktion für die letzte Phase Ende 2025. Der Start erweitert die großmaßstäbliche Verfügbarkeit höherwertiger Qualitäten und stärkt Chinas Rolle bei der Festlegung der globalen Spandex-Preise und -Verfügbarkeit für Bekleidungs- und Industrieanwendungen.
- Februar 2026: Huafeng Chemicals kündigte eine Erweiterung in Höhe von 3,6 Milliarden Yuan für hochwertiges, kohlenstoffarmes, digitalisiertes Spandex in Ruian an. Das Projekt ist darauf ausgelegt, die Differenzierung und Effizienz in der lokalen Lieferkette zu stärken, die Kapazität für hochwertige Qualitäten zu erweitern und eine engere regionale Zusammenarbeit mit Modekunden zu unterstützen.
- Mai 2024: Hyosung TNC erweiterte die CREORA-Spandex-Lösungen für Hygieneanwendungen und hob dabei Leistungsmerkmale wie Passform und Auslaufschutz für Windeln und Produkte der persönlichen Pflege hervor. Dies unterstützte die breitere Akzeptanz von Spandex über Bekleidung hinaus, indem die Faserentwicklung mit der Produktivität der Verarbeiter und komfortorientierten Produktspezifikationen in Einklang gebracht wurde.


Spandex-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Spandex-Markt Elastanfasern (eine Polyurethan-basierte Faser mit mindestens 85% Polyurethan), die für die Verwendung in Stretch-Stoffen in Bekleidung, Medizin und anderen Endanwendungen produziert und verkauft werden. Wir verfolgen dies global in den wichtigsten Produktions- und Verbrauchsregionen.
Ausgeschlossene Bereiche: Wir schließen nachgelagerte Umsätze mit Stoffen, Kleidungsstücken oder Fertigprodukten aus, es wird nur der Spandexfaser-Markt erfasst.
Übersicht der Segmentierung
- Nach Produktionsmethode
- Lösungstrockenspinnverfahren
- Lösungsnassspinnverfahren
- Sonstige
- Nach Anwendung
- Bekleidung
- Medizin
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research begann mit der Erfassung, wie die Nachfrage nach Spandexfasern entsteht und gemessen wird, und listete anschließend die Datenreihen auf, die das Modell Jahr für Jahr verankern können. Wir nutzten hauptsächlich öffentliche Quellen wie die Handelsstatistiken von UN Comtrade, nationale Zoll- und Statistikbehörden sowie Branchen- und Normungsorganisationen wie ISO und ASTM, um Definitionen, typische Einheiten und Berichtskonventionen zu bestätigen.
Wir haben außerdem Geschäftsberichte, Investorenpräsentationen und Ankündigungen zu Anlagenerweiterungen von Unternehmen geprüft, um Kapazitätserweiterungen, Produktmix und regionale Angebotsverschiebungen zu verstehen. Für die Überprüfung der technologischen Richtung und Produktinnovation haben wir Patentdatenbanken sowie fachbegutachtete Polymer- und Textilfachzeitschriften herangezogen. Bei Bedarf ergänzten wir öffentliche Informationen durch kostenpflichtige Datenbankabonnements mit Fokus auf Unternehmensfinanzen und -daten sowie sendungsbezogene Import- und Exportaufzeichnungen, um Handelsströme und Zeitabläufe zu überprüfen. Diese Beispiele sind veranschaulichend und nicht abschließend, und weitere Quellen wurden ebenfalls zur Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Experteninterviews und strukturierte Umfragen mit Faserherstellern, Garn- und Textilverarbeitern, Distributoren und großen Abnehmern in den Lieferketten für Bekleidung und Medizinprodukte in APAC, EMEA und Amerika. Die Interviewergebnisse wurden genutzt, um Auslastungsbereiche, Verschiebungen im Anwendungsmix und Preisverhalten während knapper und lockerer Angebotszyklen zu bestätigen und anschließend die Desk-Annahmen vor der Finalisierung des Modells einem Stresstest zu unterziehen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 16% | APAC: 43% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 30% | EMEA: 37% |
| Kleinere Akteure: 21% | Manager: 54% | Amerika: 20% |
Marktdimensionierung & Prognose
Die Dimensionierung wurde nach einer Top-Down- und Bottom-Up-Logik erstellt. Kapazitätssignale, Handelsbilanzen und Nachfrageindikatoren aus dem Endverbrauch wurden zunächst genutzt, um den regionalen Faserverbrauch in Tonnen zu rekonstruieren, der anschließend zu einer globalen Gesamtsumme zusammengeführt wurde. Da öffentliche Produktionsdaten unvollständig sein können, haben wir die Gesamtsummen mit selektiven Bottom-Up-Näherungen wie Kapazitätszusammenfassungen der Lieferanten, stichprobenartig erfassten Tonnenmengen durch wichtige Vertriebskanäle und Nachfrageprüfungen auf Käuferseite abgesichert.
Die entscheidungsrelevantesten Inputs waren die Nennkapazität nach Region, geschätzte Betriebsraten, Trends beim Anteil des Lösungstrockenspinnens, der Nachfragemix zwischen Bekleidung und Medizin sowie die Exportintensität der wichtigsten Produktionsländer. Wo Lücken auftraten, verwendeten wir konservative, mit den Befragten abgestimmte Bandbreiten und verengten diese anschließend anhand von Handelsstatistiken und bekannten Starttermin von Erweiterungen. Die Prognose stützte sich auf Szenarioanalysen, die die Nachfrage nach Athleisure und Performance-Bekleidung, die Stabilität medizinischer Textilien und geplante Kapazitätserweiterungen in Mengenwachstumspfade übersetzten, die von Experten auf Plausibilität geprüft wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Prüfungen validiert, die den implizierten Verbrauch mit Handelsbewegungen, gemeldeten Kapazitätserweiterungen und der von den Befragten mitgeteilten Richtung des Anwendungsmix verglichen. Zeigte eine Region Mengenänderungen, die nicht mit Auslastungs-, Handels- oder Nachfragesignalen übereinstimmten, wurden die Treiber erneut geprüft und die Annahmen angepasst.
Vor der endgültigen Freigabe durchlaufen das Modell und die wichtigsten Inputs schrittweise Analystenprüfungen, und eine erneute Kontaktaufnahme wird ausgelöst, wenn sich ein kritischer Input außerhalb des erwarteten Bereichs bewegt. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie großen Kapazitätsstarts, Ausfällen oder Nachfrageschocks. Vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit die Kunden die aktuellste Sicht erhalten.
Vergleich der Spandex-Marktdimensionierung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Größenschätzungen für Spandex stimmen oft nicht überein, da manche Quellen Werte und andere Mengen ausweisen, und Umrechnungsannahmen (Preis pro Tonne, Produktreinheit und Währungszeitpunkt) können die Gesamtsummen schnell verändern. Unterschiede zeigen sich auch, wenn der Zeitraum nicht übereinstimmt, da einige Veröffentlichungen sich auf 2022 oder 2024 stützen, selbst wenn im Text spätere Jahre besprochen werden.
Einige externe Zahlen beziehen benachbarte elastomere Materialien oder textile Mischwerte ein, die über die Faser selbst hinausgehen, und einige stützen sich auf aggressive Preiswachstumsannahmen, um Wertprognosen zu erhöhen. Indem nur Spandexfaser-Mengen in Tonnen nach Produktionsmethode, Anwendung und Geografie erfasst werden und anschließend geprüft wird, dass Auslastung und Handelsströme die Jahr-für-Jahr-Gesamtsummen stützen, reduziert Mordor Intelligence Umfangs- und Umrechnungsrauschen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,49 Millionen USD (2026) | |
| Fachzeitschrift A | 8,05 Milliarden USD (2022) | Wertbasierte Schätzung, verankert auf 2022, wobei die implizierte durchschnittliche Preisgestaltung und der Umfang nicht klar mit Fasertonnen, Auslastung und Handelsbewegungen abgeglichen sind. |
| Globale Beratungsgesellschaft B | 6,80 Milliarden USD (2024) | Verwendet eine Wertbetrachtung für 2024, und Unterschiede können daraus entstehen, wie gemischter Textilwert, Preissteigerung und Währungszeitpunkt behandelt werden im Vergleich zu einer reinen Faserzählung. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch die Einheitenwahl (USD versus Tonnen), die Wahl des Basisjahres und den Umgang mit Preisgestaltung und angrenzendem Umfang bedingt ist. Wenn die Marktgesamtsumme mit wiederholbaren Mengensignalen wie Kapazität, Betriebsraten und Import-Export-Bilanzen verknüpft wird, sind die endgültigen Zahlen leichter zu überprüfen und zu aktualisieren, wenn neue Erweiterungen oder Nachfrageverschiebungen auftreten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Spandex Markt im Jahr 2026?
Der Spandex Markt erreichte 2026 ein Volumen von 1,49 Millionen Tonnen und soll bis 2031 ein Volumen von 1,96 Millionen Tonnen erreichen.
Welche Produktionsmethode dominiert das aktuelle Angebot?
Das Lösungstrockenspinnverfahren liefert 91,78 % der globalen Produktion, dank seines Faserqualitäts- und Energieeffizienzprofils.
Was ist die am schnellsten wachsende Anwendung für Spandex?
Medizinische Kompressionskleidungsstücke sollen zwischen 2026–2031 mit einer CAGR von 6,22 % wachsen und damit Bekleidung übertreffen.
Welche Region wird bis 2031 am schnellsten wachsen?
Der Nahe Osten und Afrika führen mit einer prognostizierten CAGR von 6,11 %, unterstützt durch staatlich geförderte Textilcluster-Investitionen.
Wie formen Nachhaltigkeitsanforderungen die Spandex-Innovation?
Hersteller skalieren biobasierte Diisocyanat-Chemie und lösungsmittelfreie Spinntechniken, um den CO₂-Fußabdruck zu senken und EU-Nachhaltigkeitsmandaten zu erfüllen.
Seite zuletzt aktualisiert am:



