
Marktgröße und Marktanteil für beschichtete Gewebe
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 25.92 Milliarden US-Dollar |
| Marktgröße (2031) | 33.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für beschichtete Gewebe von Mordor Intelligence
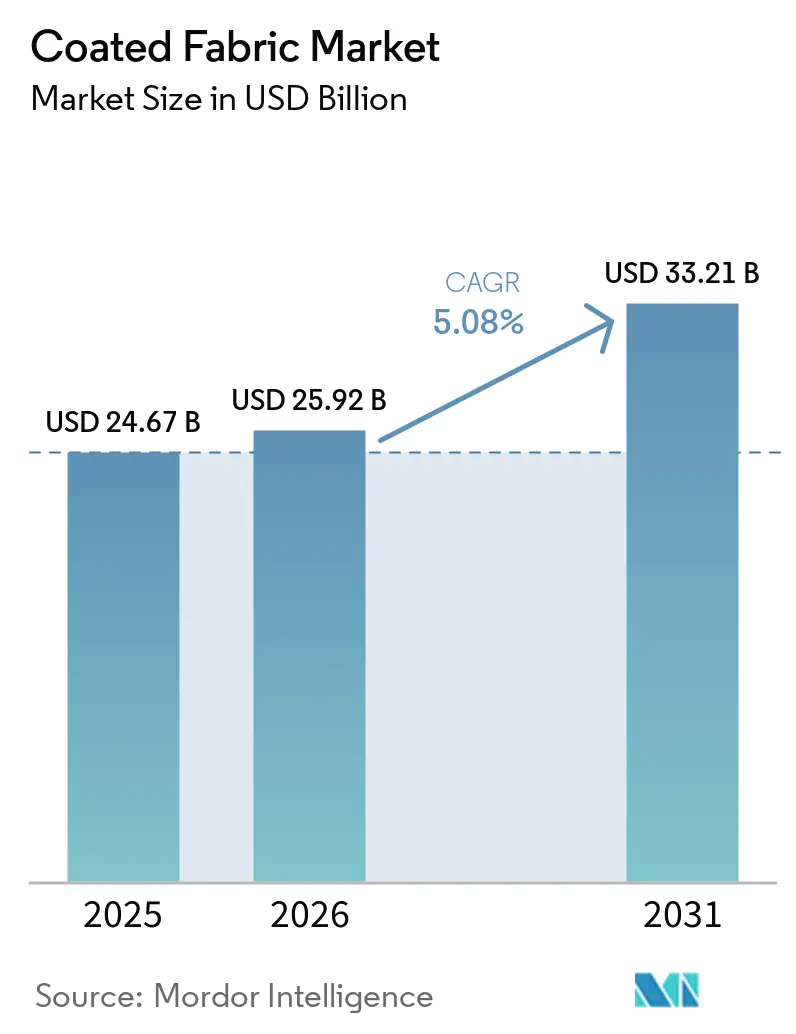
Der Markt für beschichtete Gewebe wird voraussichtlich von 24,67 Milliarden USD im Jahr 2025 auf 25,92 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 mit einer CAGR von 5,08 % über den Zeitraum 2026–2031 einen Wert von 33,21 Milliarden USD erreichen. Das Wachstum wird durch regulatorischen Druck für sicherere und leichtere Transportmaterialien, steigende Mandate zur industriellen Arbeitssicherheit sowie die post-pandemische Präferenz für hygienische, antimikrobielle Oberflächen angetrieben. Elektrofahrzeugplattformen erfordern leichte, thermisch effiziente Sitzbezüge und Airbag-Gewebe, während Krankenhäuser und öffentliche Räume antivirale Beschichtungen nachfragen, die wiederholte Reinigungszyklen überstehen. Lieferengpässe bei Spezialpolymeren und strengere Grenzwerte für Per- und Polyfluoralkylsubstanzen (PFAS) halten die Innovation bei Polyurethan (PU)- und Silikonssystemen rege, da Hersteller nach konformen Hochleistungsalternativen suchen. Unterdessen festigen die Fertigungskapazitäten und das Know-how in intelligenten Textilien des Asien-Pazifik-Raums seine Position als führendes Produktions- und Verbrauchszentrum für hochwertige beschichtete Substrate.
Wesentliche Erkenntnisse des Berichts
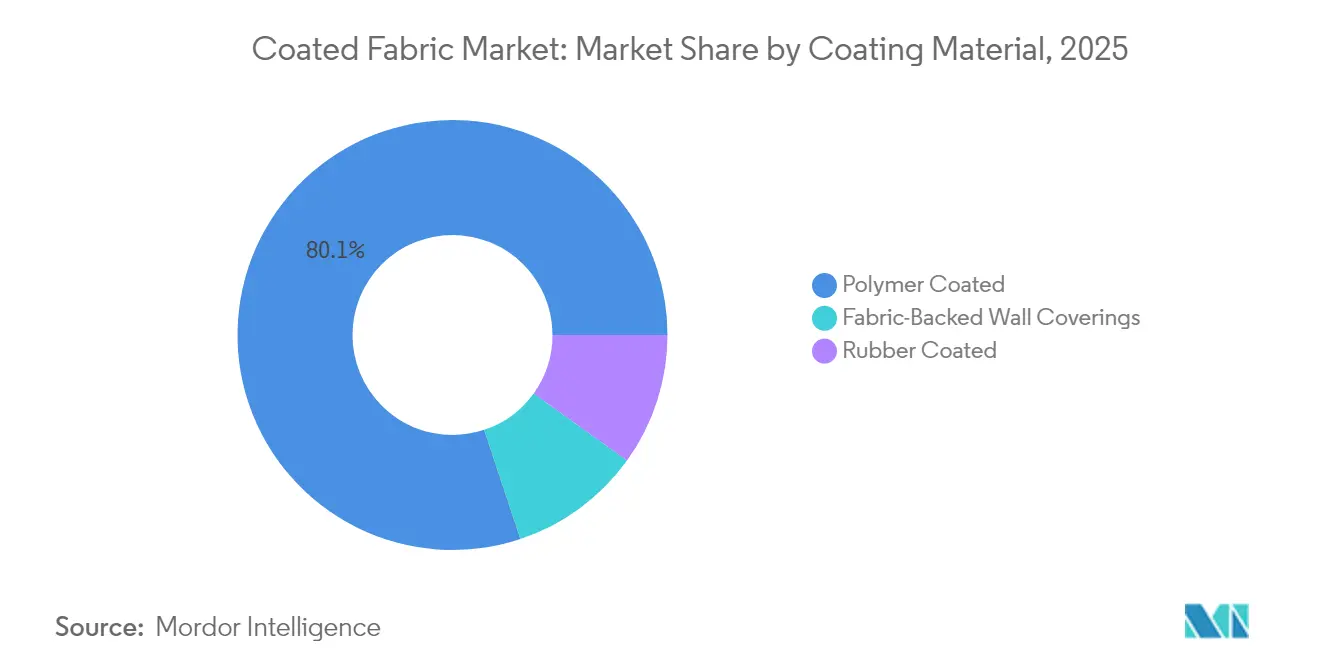
- Nach Beschichtungsmaterial führten polymer-beschichtete Gewebe mit einem Marktanteil von 80,12 % am Markt für beschichtete Gewebe im Jahr 2025, wobei das Polyurethan-Teilsegment bis 2031 eine CAGR von 6,75 % anstrebt.
- Nach Gewebesubstrat entfiel auf Polyester im Jahr 2025 ein Marktanteil von 45,05 % am Markt für beschichtete Gewebe und es ist auf dem Weg, mit einer CAGR von 7,05 % bis 2031 am schnellsten zu wachsen.
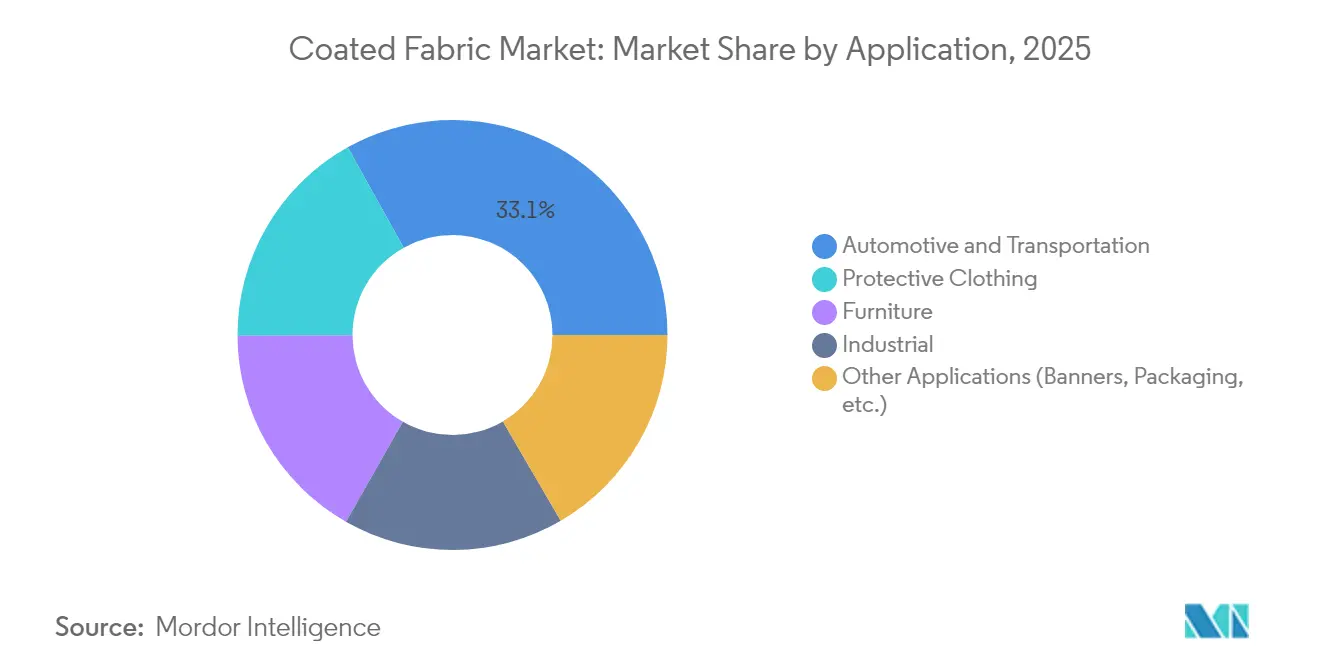
- Nach Anwendung dominierte Automobil und Transport mit 33,10 % des Marktvolumens für beschichtete Gewebe im Jahr 2025, während Schutzkleidung zwischen 2026–2031 voraussichtlich mit einer CAGR von 7,55 % expandieren wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 46,70 %; es ist zugleich die am schnellsten wachsende Region mit einer CAGR von 6,20 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Anstieg der Volumina bei Automobil-Airbags und Sitzbezügen | +1.20% | Global, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung der Mandate für industrielle Schutzkleidung | +0.80% | Europa und Nordamerika, Ausbreitung nach Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach antiviralen und antimikrobiellen Beschichtungen für die Resilienz der öffentlichen Gesundheit | +0.70% | Global, Schwerpunkt Gesundheitswesen | Kurzfristig (≤ 2 Jahre) |
| Sensorintegrierte E-Textilien für intelligente Innenräume und Wearables | +0.50% | Nordamerika & Europa früh, Asien-Pazifik Produktion | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach beschichteten Geweben aus der Gesundheitsbranche | +0.60% | Global, mit entwickelten Märkten als Vorreiter bei der Einführung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Volumina bei Automobil-Airbags und Sitzbezügen
Automobil-Sicherheitsgesetze und Designziele für Elektrofahrzeuge steigern die Nachfrage nach hitzestabilen, leichten beschichteten Geweben. Autoliv stellte 2024 ein Airbag-Gewebe aus 100 % recyceltem Polyester vor und bewies damit, dass strenge Crash-Sicherheitsanforderungen mit Kreislaufwirtschaftszielen vereinbar sind. Das ComfortMax-Sitzsystem von Lear Corporation, das für Markteinführungen im Jahr 2025 geplant ist, kombiniert PU-Beschichtungen mit integrierter Beheizung, um die Kabinenaufwärmzeiten und den Akkuverbrauch in Elektroautos zu reduzieren. Covestros thermoplastische PU-Folien ermöglichen flexible Schiebedachblenden, die eingebettete Elektronik aufnehmen, und veranschaulichen den Materialwandel hin zu intelligenten Innenräumen[1]Covestro, "Flexible TPU-Folien für intelligente Sonnenschutzblenden," covestro.com. Diese Durchbrüche treiben den Markt für beschichtete Gewebe in Richtung hochwertiger, multifunktionaler Konstruktionen, die Abrieb, extreme Temperaturen und komplexe Umformungen tolerieren.
Ausweitung der Mandate für industrielle Schutzkleidung
Aktualisierte EU-Normen wie EN ISO 11612 schreiben zertifizierten Flammen- und Hitzeschutz vor und stärken die Nachfrage nach fortschrittlichen Beschichtungen gegenüber unbehandelten Geweben. Sioen Industries weitete seine SYNQ-Mehrgefährdungsarbeitskleidung 2025 auf das Vereinigte Königreich und Irland aus, um strengeren arbeitgeberhaftungsrechtlichen Vorschriften zu begegnen. Silberionenbeschichtungen können nunmehr eine bakterielle Reduktion von mehr als 99 % nach 50 Waschzyklen erzielen und kombinieren Hygiene und Sicherheit in einem einzigen Kleidungsstück[2]MDPI, "Beständigkeit von silberbasierten antimikrobiellen Ausrüstungen auf Textilien," mdpi.com. Hersteller, die Multi-Standard-Zertifizierungen erlangen, wandeln Regulierung in dauerhafte Umsatzströme um, insbesondere in der Chemie-, Öl- & Gas- und Versorgungsbranche, wo Beschaffungszyklen vorab zugelassene Anbieter bevorzugen.
Steigende Nachfrage nach antiviralen und antimikrobiellen Beschichtungen für die Resilienz der öffentlichen Gesundheit
Hygienebedenken weiten beschichtete Textilien nun von Krankenhäusern auf Transportsitzflächen und Hotelpolstermöbel aus. Microbans PFAS-freie H₂O Shield-Reihe verbindet Wasserabweisung mit breitspektriger antimikrobieller Wirksamkeit und entspricht damit dem Wunsch von Verbrauchern und Regulierungsbehörden nach sichereren Chemikalien. Antimikrobiell beschichtete Gewebe dringen auch in fortschrittliche Wundversorgungsverbände vor, wo die kontrollierte Freisetzung von Silberionen Infektionsschutz bietet, ohne die Atmungsaktivität zu beeinträchtigen. Dieser öffentliche Gesundheitsfokus stützt Premiumpreise für beschichtete Gewebe, die Barriereleistung, Langlebigkeit und Umweltkonformität vereinen.
Sensorintegrierte E-Textilien für intelligente Innenräume und Wearables
Beschichtete Substrate entwickeln sich zu elektronischen Baugruppen. Die Universität des Saarlandes entwickelte Elastomerfolien mit integriertem haptischen Feedback, die sich wiederholt ohne Delaminierung biegen – ein Quantensprung für VR-Handschuhe und Polstermöbel, die auf Berührung reagieren. Leitfähige Garne aus Kohlenstoffnanoröhrenbündeln können überbeschichtet werden, um das Nanonetzwerk zu stabilisieren und gleichzeitig den Faden zu erhalten. Automobilhersteller testen Sitzbelegungs-Sensoren, die in beschichtete Gewebelagen integriert sind, während Krankenhäuser Patientenüberwachungs-Bettsysteme evaluieren – ein Signal für einen neuen Nachfragezyklus, der Textil-, Elektronik- und Polymerbeschichtungs-Lieferketten miteinander verbindet.
Hemmnisse-Wirkungsanalyse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Volatilität des PVC-Rohstoffs & Prüfung der Entsorgung | -0.90% | Global, Europa regulatorisch führend | Kurzfristig (≤ 2 Jahre) |
| Unterbrechungen in der Lieferkette für Spezialpolymere | -0.60% | Global, Beschaffung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach biobasierten, unbeschichteten technischen Textilien | -0.40% | Europa und Nordamerika als Vorreiter bei der Einführung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität des PVC-Rohstoffs & Prüfung der Entsorgung
Der EU-Vorschlag zur Beschränkung von über 10.000 PFAS-Chemikalien würde vinylbasierte Beschichtungen direkt betreffen, da viele Formulierungen auf fluorierte Verarbeitungshilfsstoffe angewiesen sind. Hanwhas bioattributiertes PVC, das Pflanzenöle und gebrauchtes Speiseöl einbezieht, reduziert den CO₂-Fußabdruck von der Wiege bis zum Werkstor um 58 %, bringt jedoch höhere Rohstoffkosten mit sich, die die Margen belasten[3]Hanwha, "Bioattributiertes PVC reduziert CO₂-Emissionen um 58 %," hanwha.com. Entsorgungsgebühren und Rücknahmesysteme im Rahmen der erweiterten Herstellerverantwortung (EPR) der EU erhöhen die Lebenszykluskosten für herkömmliche PVC-Produkte und veranlassen OEMs, trotz anfänglicher Preisaufschläge auf PU- und Silikonssysteme umzusteigen.
Unterbrechungen in der Lieferkette für Spezialpolymere
Zölle auf Titandioxid, Harze und Lösungsmittel von wichtigen Handelspartnern treiben die Kosten für Beschichter technischer Textilien in Nordamerika in die Höhe. Die Vorlaufzeiten für neue Polymeranlagen betragen durchschnittlich 24 Monate, was das kurzfristige Angebot trotz Ankündigungen zur heimischen Kapazitätserweiterung knapp hält. Beschichter hedgen Risiken durch regionale Mehrfachbeschaffung und Rückwärtsintegration, doch die Kapitalintensität und regulatorische Genehmigungen verzögern die Entspannung, insbesondere bei neuartigen recycelbaren oder biobasierten Chemikalien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Beschichtungsmaterial:
Polymer-Dominanz treibt InnovationPolymerbeschichtungen beanspruchten 2025 einen Marktanteil von 80,12 % am Markt für beschichtete Gewebe, da ihre Vielseitigkeit Automobil-, Industrie- und Verbraucheranwendungen umfasst. Innerhalb dieser Gruppe liegen Polyurethanqualitäten auf Kurs für eine CAGR von 6,75 % bis 2031 – ein Tempo, das die OEM-Präferenz für flexible, lösungsmittelfreie Alternativen zu Vinyl unterstreicht. PVC behält Skalenvorteile bei Planen und Werbebannern, doch EPR-Gebühren und Deponieverbote verringern sein adressierbares Volumen in Europa. Silikonssysteme punkten bei Hochtemperaturdichtungen, während Acryldispersionsbeschichtungen atmungsaktive Outdoor-Ausrüstung verankern. BASFs 2024 eingeführtes Haptex 4.0 – ein recycelbares Kunstleder, das gemeinsam mit PET recycelt wird – weist auf künftige Formulierungen hin, die mechanische Recyclingprozesse vereinfachen.
Die kontinuierliche Forschung und Entwicklung bei bioattributierten Polymeren deutet auf frischen Wettbewerb für bestehende Chemikalien hin. Gummibeschichtete Gewebe bedienen Nischenanforderungen für extremen Abrieb, stehen jedoch durch PU-Folien vor Substitution, die ähnliche Beständigkeit bei geringerem Gewicht bieten. Spezielle Nanobeschichtungen, die Leitfähigkeit oder Selbstheilungseigenschaften verleihen, erzielen Premiummargen und erweitern den Markt für beschichtete Gewebe in die Elektronik- und Luft- und Raumfahrtnischen. Anbieter, die Mehrschicht-Co-Casting und In-line-Aushärtung beherrschen, werden die höchsten Renditen erzielen, da Endnutzer schlüsselfertige Lösungen suchen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar


Nach Gewebesubstrat:
Polyesters doppelte FührungspositionPolyester hatte 2025 einen Anteil von 45,05 % am Markt für beschichtete Gewebe, und seine CAGR von 7,05 % bis 2031 zeigt eine unübertroffene Vielseitigkeit. Das Festigkeits-Kosten-Profil der Faser, ihre Färbeaffinität und Kompatibilität mit den meisten Polymerchemikalien machen sie zur Standardwahl für Airbags, Gepäck und Architekturmembranen. Nylon bleibt für Militärzelte und Hochdruckschläuche unverzichtbar, doch sein höherer Preis bremst Marktanteilsgewinne. Baumwolle findet eine Nische in atmungsaktiver, flammhemmender Arbeitskleidung, wenn sie mit Intumeszenzbeschichtungen kombiniert wird, wenngleich Synthetika Mischgewebe in rauen Umgebungen verdrängen.
Die Kreislaufwirtschaft befördert recyceltes Polyester in die Standardbeschaffungslisten. Autoliv's Einsatz von 100 % Post-Consumer-Polyestergarnen in Airbags beweist, dass sicherheitskritische Ausrüstung rückgewonnene Rohstoffe verwenden kann und dabei Crash-Test-Schwellenwerte erfüllt. Inzwischen schreiten Pilotlinien für biobasiertes Polyester voran, doch die Produktion bleibt im Verhältnis zur Kapazität für jungfräuliches PTA/MEG begrenzt. Viskose und Wolle bilden die Grundlage für Luxusmodeaccessoires, die für Fleckenbeständigkeit beschichtet werden und Marken ansprechen, die taktile Ästhetik über Kosteneffizienz stellen.
Nach Anwendung:
Transport führt, Schutz beschleunigtDer Transportsektor generierte im Jahr 2025 33,10 % der Marktgröße für beschichtete Gewebe, gestützt durch den Bedarf an Sitzpolsterungen, Airbags und Cabrioletverdecken. Der Wandel zu elektrischen Antriebssträngen vervielfacht die Nachfrage nach leichten Wärmebarrieren zum Schutz von Batteriegehäusen. Gleichzeitig wird erwartet, dass Schutzkleidung bis 2031 jährlich um 7,55 % wächst, da Regierungen die industriellen Sicherheitsvorschriften verschärfen. Sioen Industries' Vorstoß in den Bereich Mehrgefahrenschutzausrüstung veranschaulicht, wie Zertifizierungen Premiumpreise antreiben.
Möbelpolsterungen bleiben widerstandsfähig, gestützt durch das Verbraucherinteresse an fleckenabweisenden, PFAS-freien Beschichtungen für Wohn- und Büroeinrichtungen. Technisch-industrielle Anwendungen – Geomembranen, Förderbänder und flexible Lagertanks – nehmen elastomerbeschichtetes Gewebe auf, das chemische Beständigkeit und Dimensionsstabilität bietet. Kleinere Segmente wie Bannermedienwerbung folgen Werbezyklen, profitieren jedoch vom Wachstum des Digitaldrucks auf PU-beschichtetem Polyester.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Geografische Analyse
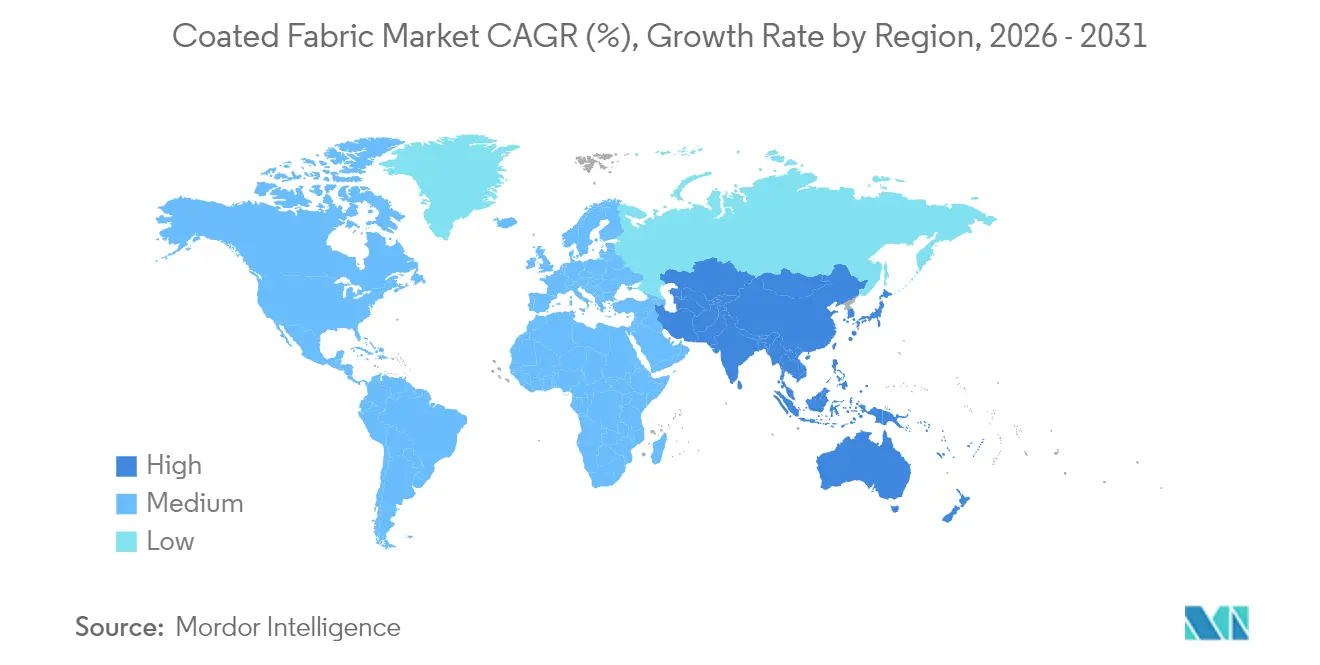
APAC-Markt für beschichtete Stoffe
Asien-Pazifik hielt 2025 einen Anteil von 46,70 % am globalen Umsatz und soll bis 2031 mit einer CAGR von 6,20 % wachsen. China bildet das regionale Schwergewicht mit seiner durchgängigen Textilbasis und dem stark steigenden Elektrofahrzeugausstoß, während Indiens Ausbau technischer Textilparks frisches Kapital von multinationalen Unternehmen wie Saint-Gobain anzieht, das bis 2035 eine Verdreifachung des lokalen Umsatzes anstrebt. Japan und Südkorea liefern hochmoderne Beschichtungslinien, die haptische, sensorgestützte Stoffe ermöglichen, und schließen damit den Kreislauf zwischen Forschung und Entwicklung und skalierter Fertigung.
Nordamerika-Markt für beschichtete Stoffe
Nordamerika ist ein reifer Käufermarkt mit Schwerpunkt auf hochwertigen Nischen. Die Vereinigten Staaten dominieren die Bereiche Luft- und Raumfahrt, Verteidigung sowie medizinische Bettwäsche, die eine strenge Rückverfolgbarkeit erfordern. Kanada führt die US-amerikanischen Importe von PVC-beschichteten Stoffen an und profitiert dabei von zollfreiem Zugang und geografischer Nähe, während Mexiko seine Kapazitäten im Bereich Automobilsitze vor dem Hintergrund des Near-Shoring ausbaut. Die regionale Politik begünstigt PFAS-freie Chemikalien und fördert Investitionen in wasserbasierte PU-Dispersionen.
Europa-Markt für beschichtete Stoffe
Europa sieht sich mit den weltweit strengsten Textilvorschriften konfrontiert, nutzt diese jedoch als Hebel, um nachhaltige Beschichtungstechnologien voranzutreiben. Das im Januar 2025 in Kraft tretende Rahmenwerk zur erweiterten Herstellerverantwortung verpflichtet zur Einrichtung separater Textilsammelsysteme und erhöht damit die Compliance-Hürden für nicht recycelbare Laminate. Deutschland und Italien konzentrieren sich auf Maschinenexporte, die lösungsmittelfreie Mehrfachdurchlauflinien ermöglichen; Frankreich und die Niederlande erproben chemische Recyclingkreisläufe für beschichtete Verschnittreste. Die bevorstehenden PFAS-Beschränkungen des Blocks verstärken die Nachfrage nach Silikon- und fluorfreien Wasserbarrieren und verschaffen EU-Herstellern einen Heimvorteil bei Beschichtungen der nächsten Generation.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für beschichtete Gewebe beginnt mit petrochemischen und spezialchemischen Vorprodukten (PVC, PU, Acrylate, Silikone, Weichmacher, Stabilisatoren, Pigmente sowie Lösungsmittel oder wasserbasierte Trägersysteme) und Basistextilien (Polyester, Nylon, Baumwollmischungen und speziellen Verstärkungen). Die vorgelagerte Preisgestaltung für Harze und Additive fungiert als zentraler Kostenhebel, da Formulierungen und Hauptrohstoffe einen großen Anteil der Verarbeitungskosten ausmachen, üblicherweise mit etwa 55-70 % für Harze und Weichmacher angegeben. Gleichzeitig fördern Leistungsanforderungen zunehmend PFAS-freie Wasserabweisung, VOC-arme Verarbeitung und recyclingkompatible Konstruktionen.
Die Midstream-Produktion umfasst Gewebevorbereitung, Compound- oder Plastisolvorbereitung, Beschichtung (Rakel-, Kalander-, Rotationssieb- oder Extrusionsverfahren), Aushärtung bzw. Fusion sowie Endbearbeitung (Decklacke, Lacke, Prägung und Kaschierung). Qualifizierungs- und Konformitätsprüfungen können die Einführung bei Schutz- und medizinischen Endanwendungen verzögern, wo Zertifizierung und Labordurchlaufzeiten etwa 4-12 Wochen betragen können und Vorlaufzeiten sowie Lagerstrategien prägen. Nachgelagert fließen Rollen aus beschichtetem Gewebe und verarbeitete Teile über Konverter und OEM-Lieferketten, die Fahrzeuginnenräume und Airbags, Marken für Schutzbekleidung, Möbel und industrielle Anwender bedienen. Regionalisierungs- und Nearshoring-Ziele verkürzen typische Vorlaufzeiten von etwa 12-16 Wochen auf 4-6 Wochen bei Programmen, bei denen Marken und OEMs Reaktionsfähigkeit priorisieren.
Wettbewerbslandschaft
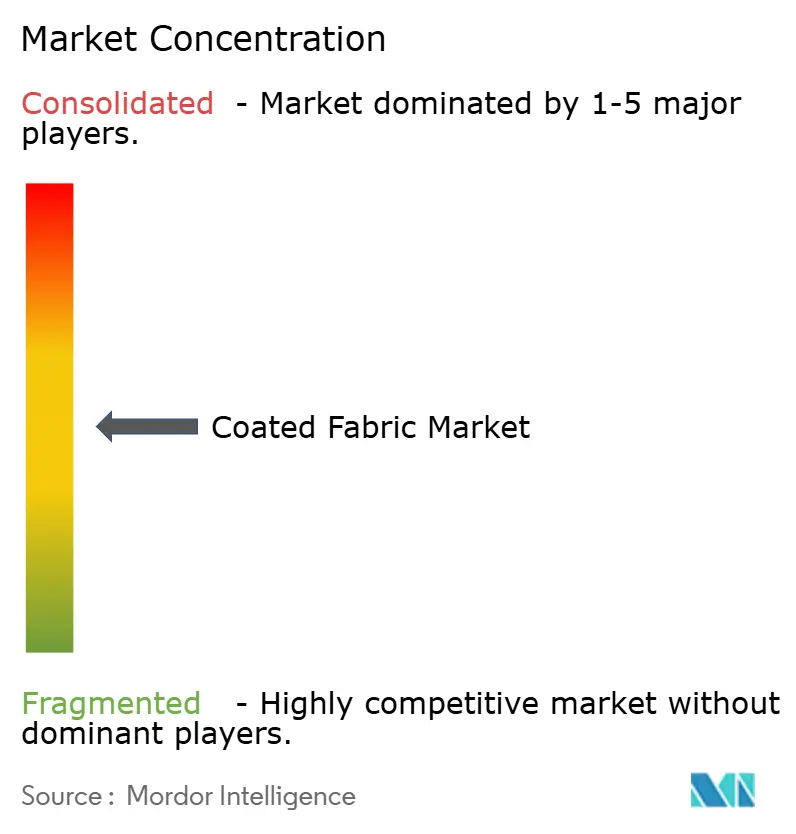
Der Markt für beschichtete Gewebe ist mäßig fragmentiert: Die fünf größten Anbieter kontrollierten rund 39 % des Umsatzes im Jahr 2024, was die vertikale Integration von der Polymersynthese bis zu fertigen Rollen widerspiegelt. Continental AG richtet seine ContiTech-Sparte auf die Elektrifizierung von Fahrzeugen aus und bietet emissionsarme Silikongewebe für Batteriegehäuse an. Freudenberg stärkte seine Reichweite durch den Erwerb wesentlicher Heytex-Vermögenswerte für 100 Millionen EUR im September 2024 und fügte damit drei Werke hinzu und vertiefte seine Präsenz bei Architekturmembranen. Saint-Gobains Sekurit-Glaseinheit kooperiert mit seinem Performance-Plastics-Bereich, um Schiebedachblenden-Laminate zu liefern, die mit Panoramadächern kompatibel sind.
Spezialchemieunternehmen wie Covestro und BASF verschärfen den Wettbewerb durch die Vermarktung von auf Kreislaufwirtschaftsqualitäten zugeschnittenen PU-Systemen. Hanwhas bioattributiertes PVC markiert einen First-Mover-Vorteil bei kohlenstoffarmem Vinyl, obwohl die Kostenparität mit konventionellem PVC noch nicht erreicht ist. Start-ups integrieren gedruckte Schaltkreise direkt in Gewebe und bieten OEMs schlüsselfertige Sensorschichten; etablierte Unternehmen reagieren darauf über Venture-Capital-Arme, um disruptive Chemikalien frühzeitig zu erkennen. Der Erfolg hängt von der Sicherung von Rohstoffflexibilität, Zertifizierungsportfolios und F&E-Pipelines ab, die mit sich entwickelnden Ökolabel-Schwellenwerten Schritt halten.
Branchenführer im Markt für beschichtete Gewebe
Continental AG
Graniteville
OMNOVA North America Inc.
Saint-Gobain
Trelleborg AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für beschichtete Gewebe
- Continental AG
- Freudenberg Performance Materials Service GmbH
- Graniteville
- Haartz Corporation
- Herculite
- Heytex Gruppe
- OMNOVA North America Inc.
- Saint-Gobain
- Seaman Corporation
- Sioen Industries NV
- SRF Limited
- Trelleborg AB

Marktchancen und Zukunftsaussichten
Ein klarer Freiraum entsteht rund um fluorfreie Leistungsmerkmale und langlebige Barrierebeschichtungen, die wiederholten Reinigungszyklen standhalten, was die Substitution veralteter Chemikalien bei Fahrzeugsitzen, Krankenhausbettausstattung und Schutzbekleidung unterstützt. Technologieeinführungen im Jahr 2026 spiegeln diesen Wandel wider: Americhem brachte im April 2026 die PFAS-freie In-Melt-Oberflächenmodifikationsplattform nDryve für funktionale Fasern auf den Markt, und eine begutachtete Arbeit in Progress in Organic Coatings (2026) hob fluorfreie wasserbasierte Polyurethansysteme mit Siloxan-Synergie zur Wasserabweisung hervor. Zusammen erweitern diese Entwicklungen das Werkzeugset der Lieferanten über oberflächenaufgetragene Ausrüstungen hinaus und schaffen Spielraum für Beschichter und Compoundeure, um Abweisungsvermögen, Abrasionsbeständigkeit und Waschhaltbarkeit ohne PFAS zu validieren.
Normgetriebene Aufwertung schafft zudem Chancen bei Architektur- und öffentlichen Textilien, wo Brandverhalten und Konformitätsdokumentation über Materialauswahl und Ausschreibungsfähigkeit entscheiden können. Elkem Silicones stellte im April 2026 BLUESIL TCS 7544 für Anwendungen der Euroklasse A1/A2 nach EN 13501-1 vor und verstärkte damit die Nachfrage nach beschichteten Geweben, die Brand- und Rauchanforderungen erfüllen und dabei die Verarbeitbarkeit für großformatige Membranen beibehalten. Parallel dazu bleibt die Funktionalisierung beschichteter Substrate für die Elektronik ein aufkommender Trend, wobei akademische Arbeiten aus 2026 kostengünstige Tauchbeschichtungsverfahren für tragbare Elektronik zeigen, die mit Schutzdecklacken kombiniert werden können; Lieferanten, die leitfähige Schichten ohne Delamination industrialisieren und in Polsterungen, Bettwäsche und Arbeitskleidung integrieren können, können ihr Angebot bei intelligenten Innenräumen und medizinischen Überwachungstextilien differenzieren.
Recent Industry Developments in Markt für beschichtete Gewebe
- Mai 2026: Trelleborg Engineered Coated Fabrics eröffnete eine neue Extrusionsbeschichtungsanlage in Forest City, North Carolina, und erweiterte damit die Kapazität für hochleistungsfähige, technische beschichtete Gewebe. Die zusätzliche lokalisierte Kapazität unterstützt kürzere Lieferketten für nordamerikanische Kunden und stärkt die Reaktionsfähigkeit für medizinische, industrielle und Transportprogramme, die konsistente Qualität und Rückverfolgbarkeit erfordern.
- April 2025: Trelleborg Engineered Coated Fabrics ging eine 26-monatige Knowledge Transfer Partnership mit der Medical Technologies Innovation Facility der Nottingham Trent University (NTU) ein, um intelligente medizinische Textilien und Sensorsysteme zu entwickeln. Die Zusammenarbeit fördert die Integration von Sensorfunktionen in beschichtete Substrate und richtet die Produktentwicklung auf höherwertige Gesundheitsanwendungen aus.
- März 2024: Trelleborg Engineered Coated Fabrics ging eine Partnerschaft mit dem Institute for Infrastructure, Environment and Innovation (IMIEU) ein, um das Programm Upscaling Lighter Than Air (U-LTA) für Luftschiffmaterialien zu unterstützen. Diese Arbeit unterstreicht die Nachfrage nach leichten, langlebigen und barrierewirksamen beschichteten Geweben in luftfahrtnahen Anwendungen, wo Qualifizierungsanforderungen und Leistungsvalidierung zu Premiumspezifikationen führen können.


Markt für beschichtete Gewebe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für beschichtete Gewebe umfasst im Rahmen dieser Methodik textile Substrate, die mit Polymeren, Kautschuk oder ähnlichen Schichten beschichtet werden, um Eigenschaften wie Langlebigkeit, Wasserbeständigkeit oder Schutz zu erzielen, und schließt Umsätze aus dem Verkauf dieser beschichteten Gewebe in verschiedenen Endverbrauchsindustrien ein.
Ausschlüsse aus dem Umfang: Nicht eingeschlossen sind gewöhnliche unbeschichtete Textilien, eigenständige Beschichtungschemikalien, die ohne Gewebe verkauft werden, sowie fertige Endprodukte, bei denen das beschichtete Gewebe nur ein untergeordneter Bestandteil ist.
Segmentierungsübersicht
- Nach Beschichtungsmaterial
- Polymer-beschichtet
- PVC-beschichtet
- PU-beschichtet
- PE-beschichtet
- Sonstige polymer-beschichtete Materialien (Acryl-beschichtet, Silikon-beschichtet usw.)
- Gummi-beschichtet
- Gewebeverstärkte Wandbekleidungen
- Polymer-beschichtet
- Nach Gewebesubstrat
- Polyester
- Nylon
- Baumwolle und Mischgewebe
- Sonstige (Wolle, Viskose usw.)
- Nach Anwendung
- Automobil und Transport
- Schutzkleidung
- Möbel
- Industrie
- Sonstige Anwendungen (Banner, Verpackung usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit dem Aufbau einer Faktenbasis zu Produktion, Handel und Verwendung von beschichteten Geweben sowie der Harmonisierung der Terminologie über verschiedene Quellen hinweg, um eine konsistente Abgrenzung des Umfangs sicherzustellen. Öffentliche Quellen wie die Handelsstatistiken der U.S. International Trade Commission, UN Comtrade, makroökonomische Indikatoren der Weltbank sowie Produktionsreihen des U.S. Bureau of Labor Statistics wurden herangezogen, um die Richtung der Volumina und die wichtigsten Nachfragepools zu verankern.
Darüber hinaus wurden technische und normative Referenzen ausgewertet, darunter ASTM-bezogene Leitlinien und Sicherheitsrahmen sowie begutachtete Fachzeitschriften, die Beschichtungschemien und Leistungsanforderungen behandeln. Diese Referenzen helfen dabei, einzugrenzen, welche Anwendungen realistisch adressierbar sind und wie Produkte in der Praxis beschrieben werden. Jahresberichte von Unternehmen, Investorenpräsentationen und Websites von Branchenverbänden wurden genutzt, um Kapazitätserweiterungen, Anwendungsmix und Preisentwicklungen zu erfassen, die anschließend mit kostenpflichtigen Abonnements für Unternehmensfinanzdaten sowie Import- und Exportdaten auf Sendungsebene abgeglichen wurden. Diese Liste ist nur illustrativ; es wurden auch weitere öffentliche Quellen für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit Rohstofflieferanten, Herstellern beschichteter Gewebe, Verarbeitern, Distributoren sowie Einkaufskontakten aus wichtigen Endverbrauchsindustrien wie Transport, Industrie und Schutzanwendungen. Da es sich um einen globalen Markt handelt, wurden Beiträge aus den wichtigsten Verbrauchs- und Produktionsregionen gesammelt, um Anwendungsanteile, typische Preisentwicklungen und praktische Substitutionsgrenzen zu bestätigen, bevor die Annahmen finalisiert wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 27 % | Führungskräfte der obersten Ebene (CXOs): 13 % | APAC: 41 % |
| Mittlere Ebene: 58 % | Funktions-/Bereichsleiter: 33 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 54 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung basiert auf einem Top-down-Ansatz, bei dem Produktionsaktivitäten und Handelsströme genutzt werden, um den Nachfragepool für beschichtete Gewebe nach Region zu rekonstruieren und anschließend mithilfe normierter Preisbänder in Umsätze umzurechnen. Um die Gesamtwerte realistisch zu halten, werden ergänzend selektive Bottom-up-Prüfungen anhand von Stichprobenvolumina nach Anwendung und Region durchgeführt, gefolgt von Annahmen zum durchschnittlichen Verkaufspreis, die aus Kanalgesprächen und öffentlichen Angaben gewonnen wurden.
Zu den wesentlichen Modelleingaben zählen der Verbrauch beschichteter Gewebe nach Endverwendung (Transport, Industrie und Schutzanwendungen), Verschiebungen im Beschichtungsmaterialmix, regionale Importabhängigkeit sowie die Entwicklung von Harz- und Elastomerpreisen als Signal für die Kostenweitergabe, zusammen mit Auslastungsveränderungen infolge von Kapazitätserweiterungen. Wo Bottom-up-Einschätzungen für kleine oder fragmentierte Kanäle fehlen, werden Lücken durch die Anwendung konservativer Durchdringungsraten geschlossen und anschließend anhand von Handels- und Produktionsindikatoren überprüft.
Prognosen werden mithilfe einer Szenarioanalyse erstellt, die auf abgestimmten Nachfragetreibern aus Interviews basiert und durch Zeitreihenglättung der historischen Basis verfeinert wird, damit kurzfristige Schocks die Kurve nicht verzerren. Die Annahmen bleiben nachvollziehbar, sodass ein Kunde nachvollziehen kann, wie jede Region und Anwendung zur Gesamtzahl beiträgt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten. Das Marktgesamtvolumen wird mit unabhängigen Signalen wie Handelswerttrendentwicklungen, der Richtung der Produktionsleistung und angekündigten Kapazitätsänderungen abgeglichen, und es wird auf ungewöhnliche Sprünge nach Region geprüft. Kann eine Abweichung nicht durch einen eindeutigen Treiber wie Preisgestaltung, Substitution oder einen einmaligen Handelsschwankung erklärt werden, werden Berechnungen erneut geprüft und relevante Befragte erneut kontaktiert.
Vor der Freigabe durchlaufen das Modell und die Annahmen mehrere Analytikerprüfungen, um sicherzustellen, dass Definitionen, Einheiten und Währungsumrechnungen konsistent angewendet werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa starke Rohstoffpreisbewegungen oder bedeutende Kapazitätserweiterungen. Unmittelbar vor der Auslieferung wird ein abschließender Prüfdurchgang durchgeführt, damit die aktuellste Sichtweise in den Ergebnissen widergespiegelt wird.
Vergleich der Marktgröße für beschichtete Gewebe von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für beschichtete Gewebe weichen häufig voneinander ab, da der zugrunde liegende Umfang und der Messansatz unterschiedlich gestaltet sein können, selbst wenn die Titel ähnlich aussehen. Unterschiede entstehen in der Regel dadurch, was als Umsatz mit beschichteten Geweben gezählt wird, welches Basisjahr gewählt wird und wie Preisgestaltung und regionaler Handel behandelt werden.
Einige Schätzungen schließen angrenzende Positionen wie Beschichtungschemikalien für Textilien oder bestimmte Fertigwaren ein, während andere bei der Vorausschätzung einen aggressiveren Preisanstiegspfad anwenden. Die Spanne vergrößert sich auch, wenn der Handel nicht korrekt über Regionen hinweg saldiert wird oder wenn die Währungsumrechnung auf Basis eines anderen Referenzzeitraums erfolgt. Aus unserer Sicht entsteht die Hauptdifferenz dadurch, dass nur verkaufsfähige Rollen und Bahnen aus beschichteten Geweben als im Umfang enthalten betrachtet werden, während fertige Baugruppen ausgeschlossen werden – eine Definitionsentscheidung, die im Mordor Intelligence-Ansatz verwendet wird.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 25,92 Milliarden USD (2026) | |
| Branchenpublisher A | 27,92 Milliarden USD (2026) | Verwendet einen höheren Wert für 2026, der eine breitere Einbeziehung von Fertigprodukten im Zusammenhang mit beschichteten Geweben in einigen Anwendungen sowie eine schnellere angenommene Preisentwicklung im Prognosezeitraum widerspiegeln kann. |
| Globaler Datenanbieter B | 30,81 Milliarden USD (2024) | Verankert das Modell auf einem früheren Basisjahr und wendet möglicherweise eine breitere Produkttaxonomie an, die Verbundwerkstoffe im Stil von Wandverkleidungen einschließt, was den Ausgangswert im Vergleich zu einer reinen Umsatzbetrachtung für beschichtete Gewebe anheben kann. |
Zusammenfassend zeigt die Tabelle, dass Umfangsgrenzen und das für den Ausgangspunkt gewählte Jahr den Großteil der Unterschiede erklären – mehr als jeder einzelne Nachfragetreiber. Indem die Eingaben an beobachtbaren Handelsdaten, der Richtung der Produktion und durch Interviews überprüfter Preislogik ausgerichtet werden, kann eine ausgewogene Zahl präsentiert werden, die replizierbar und einem Stresstest unterzogen werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für beschichtete Gewebe?
Der Markt für beschichtete Gewebe erzielte im Jahr 2026 einen Umsatz von 25,92 Milliarden USD und soll bis 2031 einen Wert von 33,21 Milliarden USD erreichen.
Welche Region führt beim Verbrauch beschichteter Gewebe?
Asien-Pazifik hielt 2025 einen Anteil von 46,70 % am globalen Umsatz und ist zugleich die am schnellsten wachsende Region mit einer CAGR von 6,20 % bis 2031.
Welches Beschichtungsmaterialsegment expandiert am schnellsten?
Polyurethan-beschichtete Gewebe sollen zwischen 2026–2031 mit einer CAGR von 6,75 % wachsen, bedingt durch Flexibilität und PFAS-freie Formulierungsvorteile.
Warum gewinnen Schutzkleidungsanwendungen an Dynamik?
Strengere Industriesicherheitsvorschriften und die Nachfrage nach antimikrobieller Leistung treiben beschichtete Gewebe für Schutzkleidung auf eine CAGR von 7,55 % bis 2031.
Wie beeinflussen PFAS-Vorschriften die Produktinnovation?
Bevorstehende PFAS-Verbote beschleunigen die Umstellung auf Silikon- und PU-Chemikalien, da Anbieter Beschichtungen neu gestalten, um neue Nachhaltigkeits- und Compliance-Standards zu erfüllen.
Seite zuletzt aktualisiert am:



