
Marktgröße und Marktanteil für Gesundheitstextilien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 27.06 Milliarden US-Dollar |
| Marktgröße (2031) | 38.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.48 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
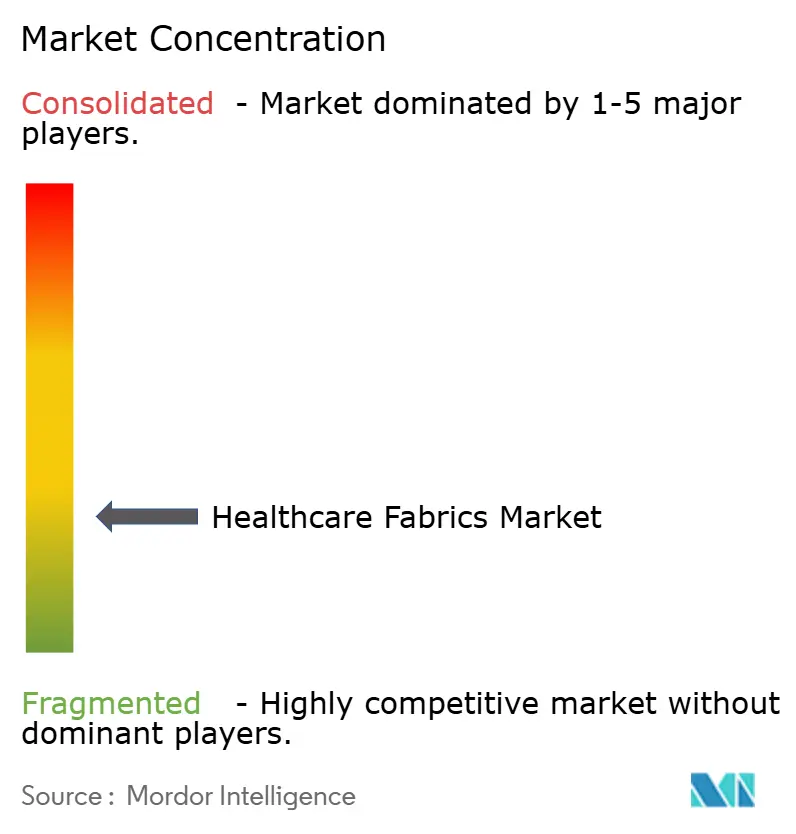
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Gesundheitstextilien von Mordor Intelligence
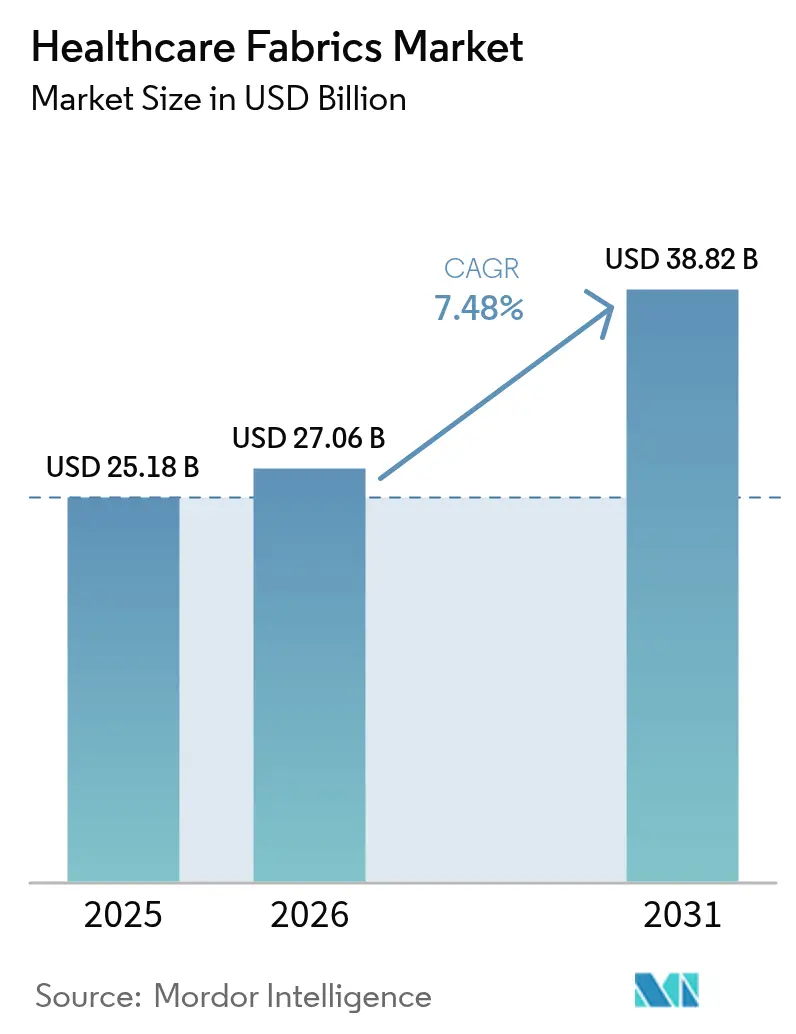
Die Marktgröße für Gesundheitstextilien wurde im Jahr 2025 auf 25,18 Milliarden USD geschätzt und soll von 27,06 Milliarden USD im Jahr 2026 auf 38,82 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,48 % während des Prognosezeitraums (2026–2031). Steigende Vorschriften zur Eindämmung von im Krankenhaus erworbenen Infektionen (HAI), die Hinwendung zu cellulosebasierten Fasern sowie die stetige Integration sensorbestückter Textilien erweitern gemeinsam die adressierbare Basis für den Markt für Gesundheitstextilien und helfen Anbietern dabei, Infektionskontroll- und Nachhaltigkeitsziele zu erfüllen. Kontinuierliche Materialinnovationen – von Lyocell-Gazen mit mehr als 99 % Lösungsmittelrückgewinnung bis hin zu Zink-Nanokomposit-Barrieretextilien – ermöglichen es Herstellern, Premiumprodukte anzubieten, die Langlebigkeit mit antimikrobieller Wirksamkeit verbinden. Regulatorische Trends wie die ISO-10993-1-Biokompatibilitätsprüfung in Nordamerika und bevorstehende PFAS-Beschränkungen in Europa verstärken den Bedarf an konformen Hochleistungstextilien und stützen die langfristige Nachfrage. Unterdessen verlagern Kapazitätserweiterungen und nationale Krankenversicherungsausrollungen im asiatisch-pazifischen Raum das Volumenwachstum in Richtung aufstrebender Volkswirtschaften, auch wenn nordamerikanische Käufer weiterhin frühe Anwender intelligenter Überwachungstextilien bleiben. Konsolidierungsmaßnahmen, wie die durch die Fusion von Berry Global entstandene Magnera Corporation, unterstreichen den strategischen Wert von Skalierung und vertikaler Integration in einem Markt, in dem Zertifizierungskosten und Forschungs- und Entwicklungsausgaben weiter steigen.
Wichtigste Erkenntnisse des Berichts
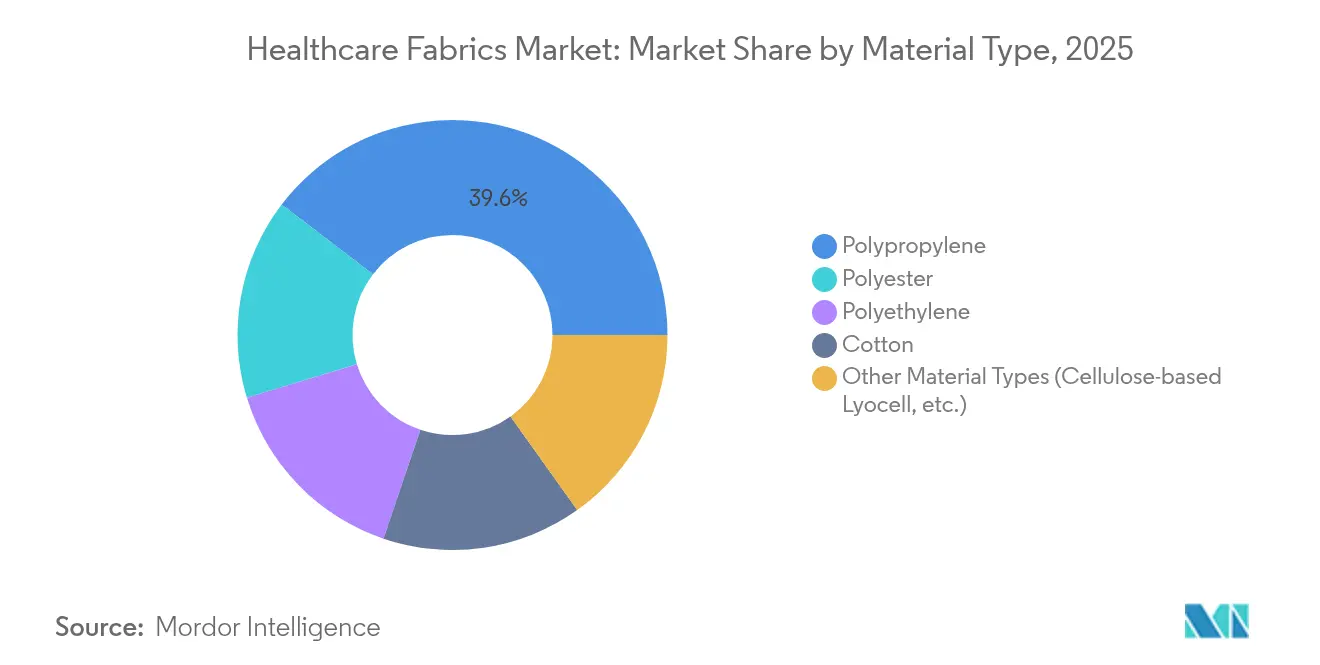
- Nach Material erzielte Polypropylen im Jahr 2025 einen Marktanteil von 39,62 % am Markt für Gesundheitstextilien, während andere Materialtypen bis 2031 voraussichtlich mit einer CAGR von 9,26 % wachsen werden.
- Nach Gewebetyp hielten Vliesstoffe im Jahr 2025 einen Umsatzanteil von 62,15 %; Gestrickte Textilien stellen die am schnellsten wachsende Kategorie mit einer CAGR von 9,06 % bis 2031 dar.
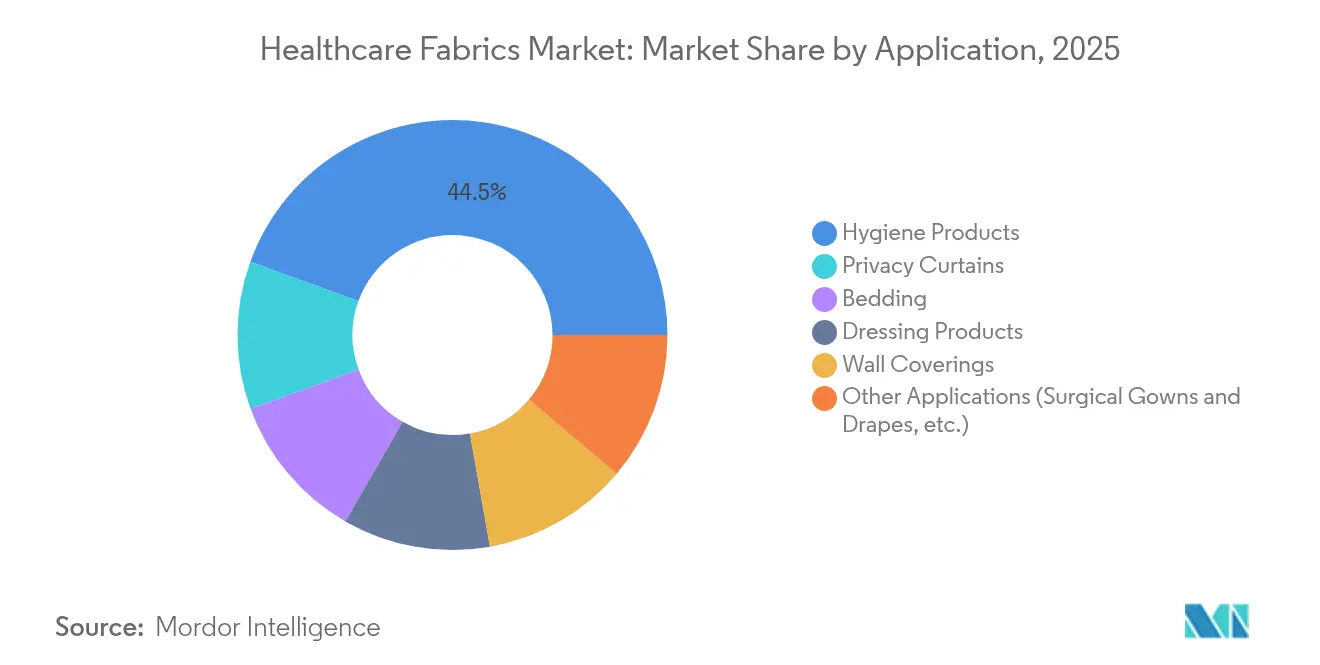
- Nach Anwendung entfielen im Jahr 2025 44,47 % der Marktgröße für Gesundheitstextilien auf Hygieneprodukte, während andere Anwendungen wie Operationskittel und Abdecktücher bis 2031 voraussichtlich mit einer CAGR von 8,92 % wachsen werden.
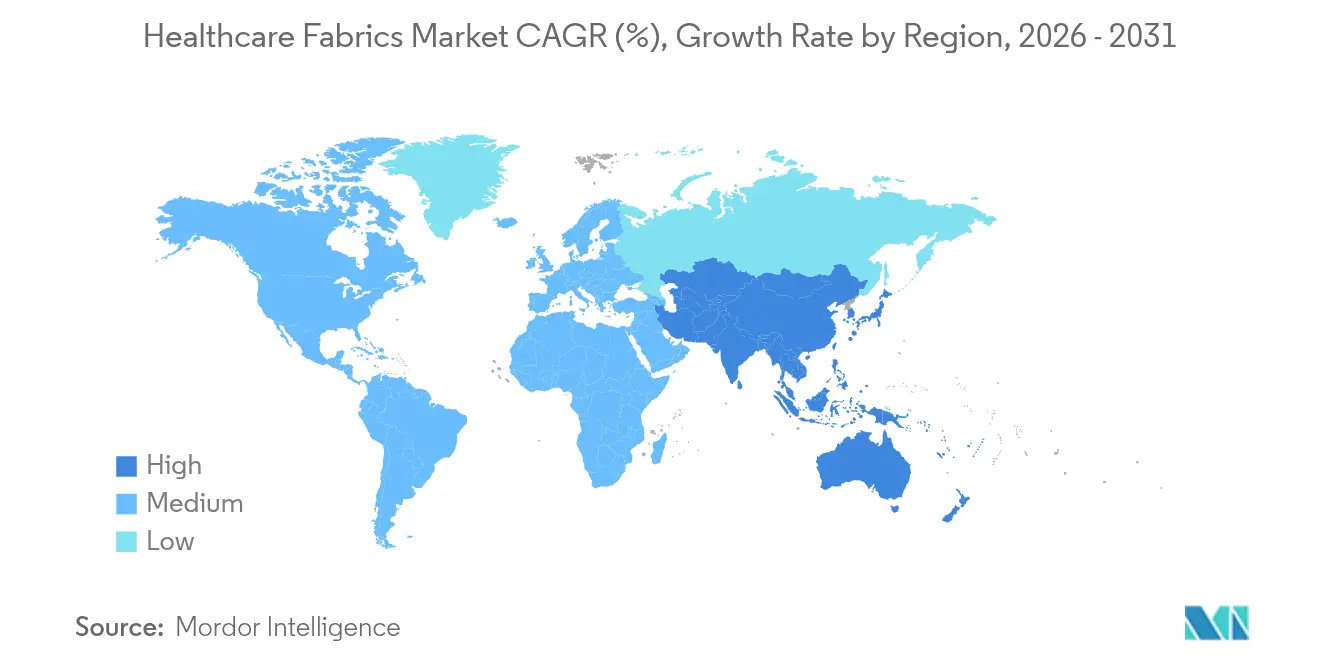
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 37,68 %; der asiatisch-pazifische Raum wächst bis 2031 mit einer CAGR von 9,13 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage in Entwicklungsländern | +2.1% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung von Cellulosefasern im Gesundheitswesen | +1.8% | Global, mit Führungsrolle der EU | Langfristig (≥ 4 Jahre) |
| Vorschriften zur Reduzierung von im Krankenhaus erworbenen Infektionen (HAI) | +2.3% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsende Akzeptanz antimikrobieller und antiviraler Ausrüstungen | +1.9% | Global | Mittelfristig (2–4 Jahre) |
| Zunahme der Integration intelligenter Textilien zur Patientenüberwachung | +1.7% | Nordamerika, EU, ausgewählte Märkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage in Entwicklungsländern
Schnell wachsende Krankenversicherungsprogramme stimulieren den Krankenhausbau von Jakarta bis Johannesburg und erhöhen die jährlichen Beschaffungsbudgets für antimikrobielle Abdecktücher, atmungsaktive Uniformen und Einweg-Persönliche Schutzausrüstung (PSA). Indiens Sektor für technische Textilien, der auf 19 Milliarden USD geschätzt wird, hat 100%ige Auslandsdirektinvestitions-Zulassungen (ADI) und die Nationale Mission für Technische Textilien genutzt, um die inländische Kapazität zu steigern und die Importabhängigkeit bei Spezialfasern zu verringern [1]Invest India, "Technische Textilien: Nächste Wachstumsachse für die indische Fertigung," investindia.gov.in. Die Skalierung der Persönlichen Schutzausrüstung (PSA) während der Pandemie bewies, dass lokale Lieferanten Spitzenanforderungen erfüllen können – eine Erkenntnis, die nun strategische Bevorratungsrichtlinien prägt. Hersteller, die die Produktion lokalisieren, profitieren von Zollvorteilen und kürzeren Lieferzeiten und sind damit gut positioniert, um die durch die Mittelklasse-Gesundheitsversorgung generierten Zusatzvolumina zu erschließen. Obwohl die Preissensitivität hoch bleibt, verweisen Ausschreibungsunterlagen zunehmend auf Standards der Internationalen Organisation für Normung (ISO), der Amerikanischen Gesellschaft für Prüfung und Materialien (ASTM) und der EU-Medizinprodukteverordnung (EU MDR), was einen Aufwertungspfad hin zu höhermargigen, zertifizierten Produkten signalisiert.
Zunehmende Verwendung von Cellulosefasern im Gesundheitswesen
Lyocell und ähnliche regenerierte Cellulosefasern verdrängen Synthetika in Wundverbänden, Patientenkleidung und nachhaltigen Abdecktüchern, da sie hypoallergene Eigenschaften, überlegenes Feuchtigkeitsmanagement und ein unbedenkliches Entsorgungsprofil bieten. Lösungsmittelrückgewinnungsraten von über 99 % im N-Methylmorpholin-N-oxid-Prozess (NMMO) verringern den ökologischen Fußabdruck und erfüllen die bevorstehenden EU-weiten Textil-Ökodesign-Vorschriften. Antimikrobielle Nachbehandlungen mit Chitosanderivaten, quaternären Ammoniumsalzen oder Silbernanopartikeln binden nun effektiv an Cellulosematrizen, ohne die Zugfestigkeit zu beeinträchtigen. Die nach dem Standard der Internationalen Nachhaltigkeits- und Kohlenstoffzertifizierung (ISCC) PLUS zertifizierten Standorte der Lenzing Group in Luxemburg und Richmond produzieren Lyocell unter 100 % erneuerbarem Strom und bieten Krankenhäusern Scope-3-Emissionsreduzierungen für Beschaffungs-Scorecards. Da die Verbote von per- und polyfluorierten Alkylsubstanzen (PFAS) verschärft werden, zeichnen sich Cellulosefasern durch die Einhaltung sicherer Chemikalienvorschriften und eine nachvollziehbare Beschaffung aus, was ihren langfristigen Wachstumsimpuls stärkt.
Vorschriften zur Reduzierung von im Krankenhaus erworbenen Infektionen
Die Zentren für Seuchenkontrolle und -prävention schätzen, dass konforme Textilhygieneprotokolle die Übertragung von Krankheitserregern um mehr als 70 % reduzieren können – eine Zahl, die die Einführung langlebiger antimikrobieller Wäsche und waschbarer Sichtschutzvorhänge vorantreibt. Aktualisierte FDA-QMSR-Regeln, die ab Februar 2026 gelten, richten sich nach ISO 13485:2016 und erhöhen die Dokumentationsanforderungen für die Funktionsprüfung medizinischer Textilien. Untersuchungen zeigen, dass mit Polyhexamethylenbiguanid (PHMB) behandelte Uniformen auch nach 50 industriellen Waschzyklen eine Wirksamkeit von mehr als 99 % gegen Staphylococcus aureus behalten, was Einrichtungen Vertrauen in den langfristigen Schutz gibt. Krankenhäuser, die mit Rückerstattungsstrafen für im Krankenhaus erworbene Infektionen konfrontiert sind, verankern antimikrobielle Leistungsklauseln in Wäscheverträgen und beschleunigen den Ersatz von unbehandelter Baumwolle durch Spezialgemische, die sowohl Infektionskontrolle als auch Patientenkomfort bieten.
Zunahme der Integration intelligenter Textilien zur Patientenüberwachung
Sensorbestückte Textilien wandern von Pilotprojekten in die regulären Beschaffungslisten, da sich die Versorgungsmodelle in Richtung Überwachung chronischer Erkrankungen verschieben. Die 3DKnITS-Plattform des Massachusetts Institute of Technology (MIT) integriert Drucksensoren, die Ganganomalien erkennen können und so Fernphysiotherapiebewertungen ermöglichen. An der Universität Waterloo entwickelte energiegewinnende Garne wandeln Körperwärme in Strom um, wodurch Batteriewechselzyklen entfallen und Wartungskosten gesenkt werden. Krankenhäuser und ambulante Pflegeanbieter sehen einen Mehrwert in Textilien, die Vitalzeichen passiv erfassen und Analyseplattformen speisen, die Alarme priorisieren und die Personalplanung optimieren. Obwohl die Zertifizierungswege noch in den Anfängen stecken, validieren frühe Anwender in Rehabilitations- und Altenpflegeeinrichtungen den klinischen Nutzen und den Return on Investment (ROI) und ebnen so den Weg für skalierte Bestellungen bis 2027.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangelndes Verbraucherbewusstsein | -1.2% | Global, stärker ausgeprägt in Entwicklungsmärkten | Mittelfristig (2–4 Jahre) |
| Volatile Rohstoffpreise für Petropolymere | -1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Unzureichende Entsorgungsinfrastruktur für Einwegtextilien | -0.9% | Global, akut in Entwicklungsländern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangelndes Verbraucherbewusstsein
Beschaffungsmanager in einkommensschwächeren Regionen setzen Textilqualität oft mit der Fadenzahl gleich, anstatt auf antimikrobielle Haltbarkeit oder Sensorgenauigkeit zu achten, was Upgrade-Zyklen verlangsamt. Das Fehlen harmonisierter Standards für intelligente Textilien erschwert Wertbewertungen, während eine begrenzte Verbreitung von Fallstudien dazu führt, dass die Vorteile der Gesamtbetriebskosten zu wenig anerkannt werden. Branchenverbände erweitern ihre Schulungsmodule, aber die Akzeptanz variiert stark. Bis konsistente Kennzeichnungs- und Leistungsstufenrahmen entstehen, könnten Großabnehmer auf die kostengünstigsten Optionen zurückgreifen, was die kurzfristige Durchdringung von Premiumtextilien einschränkt.
Volatile Rohstoffpreise für Petropolymere
Die Spotpreise für Polypropylen und Polyester stiegen im Jahr 2024 um 18 % infolge geopolitischer Störungen und belasteten die dünnen Betriebsmargen von Vliesstoffverarbeitern. Hersteller von Medizinprodukten weisen nun 3–5 % des Umsatzes für die Minderung von Lieferkettenrisiken auf, einschließlich Mehrfachbeschaffung und Absicherungsinstrumenten [2]Medical Technology, "Lieferkettenherausforderungen verschärfen sich für Gerätehersteller," medical-technology.nridigital.com. Obwohl cellulosebasierte Einsatzstoffe Preisstabilität bieten, erfordert die Umrüstung von Schmelzspinnlinien für deren Verarbeitung Investitionsausgaben in Millionenhöhe, was Materialmixtransformationen verlangsamt. Häufige Rohstoffkostenspitzen dämpfen das kurzfristige Wachstum, insbesondere in preissensiblen Hygieneproduktsegmenten, in denen Verträge jährlich erneuert werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Polypropylen steht vor nachhaltigkeitsbedingten HerausforderungenPolypropylen behauptete im Jahr 2025 eine Umsatzführung von 39,62 % dank niedriger Harzkosten, Schmelzblasvielseitigkeit und Hydrophobie, die für Einweg-Barrierprodukte geeignet ist. Dennoch erlebt der Markt für Gesundheitstextilien eine Wende, da andere Materialtypen wie cellulosebasierte Wettbewerber jährlich um 9,26 % wachsen, gestützt auf Biokompatibilität und PFAS-freie Eigenschaften. Das bevorstehende PFAS-Verbot in Europa, das ab Januar 2025 gilt, erhöht die Compliance-Hürden für herkömmliche Fluorchemikalienausrüstungen und drängt Käufer zu Lyocell- und Chitosan-behandelten Textilien. Mehrere US-amerikanische Krankenhausgruppen haben Beschaffungsfahrpläne veröffentlicht, die bis 2030 eine Verschiebung des Beschaffungsmix um 30 % hin zu biobasierten Einsatzstoffen anstreben, was erheblichen Spielraum für die Einführung von Cellulose schafft. Polyester bedient weiterhin wiederverwendbare Sichtschutzvorhänge und Berufsbekleidung mit hoher Waschanzahl, aber Energierückgewinnungsaufrüstungen in Färbereien helfen dabei, die Kohlenstoffintensität zu mindern. Nischenvolumina aus Polyethylen bleiben für mikroporöse Laminate erhalten, die hohe Wasserdampfdurchlässigkeitsraten in Intensivpflegeabdecktüchern bieten. Der Anteil von Baumwolle geht zurück, da Feuchtigkeitsrückhalt die Erregerlast erhöht, was zu seiner Substitution durch Gemische führt, die antimikrobielle Chemikalien einbetten. Start-up-Innovationen wie enzymatisches Bleichen und Reaktivfarbstoffformeln bei niedrigen Temperaturen deuten auf eine schrittweise Ökologisierung herkömmlicher Fasern hin, aber ihre Skalierbarkeit gegenüber dem geschlossenen Prozess von Cellulose bleibt ungewiss.


Nach Gewebetyp:
Vliesstoffführerschaft treibt kontinuierliche Innovation anVliesstoffe kontrollierten im Jahr 2025 62,15 % des Umsatzes, wobei Schmelzblas- und Spunbond-Verfahren auf Milliarden von Masken, Kitteln und saugfähigen Pads während jüngster Gesundheitsnotfälle skaliert wurden. Das Segment wächst weiterhin um 9,06 % pro Jahr, da Verbesserungen der Filtrationseffizienz und Additive zur elektrostatischen Ladungsretention die Funktionslebensdauer von Einwegkleidungsstücken verlängern und die Wertwahrnehmung verbessern. Der 46-Werke-Fußabdruck der Magnera Corporation unterstützt eine agile Auftragserfüllung und ermöglicht es Krankenhausgruppen, strategische Reserven aufzubauen, ohne die Lagerhaltungskosten zu erhöhen. Hybridverbundwerkstoffe, die Spunbond-Festigkeit mit Schmelzblas-Filtrierschichten verbinden, entwickeln sich weiter und liefern Textilien, die Atmungsaktivität mit ASTM-F2100-Level-3-Flüssigkeitsbeständigkeit in Einklang bringen. Gewebte Textilien behaupten sich in Nischen, die Langlebigkeit und Waschbarkeit erfordern, wie Sichtschutzvorhänge, die in 9- bis 12-Monats-Zyklen ausgetauscht werden. Ihre Aufarbeitungsfähigkeit entspricht den Kohlenstoffreduzierungszielen, obwohl Waschkosten und Energieintensität ihren Vorteil schmälern. Gestrickte Textilien gewinnen einen Anteil in der Patientenkomfortbekleidung; die Integration elastomerer Filamente erhöht die Dehnbarkeit und erhält gleichzeitig die Druckumverteilung in Anti-Dekubitus-Bettwäsche. Fortschritte bei Rundstrickwaren mit eingebetteten Silbergarnfäden haben mindestens eine 4-log-Bakterienabtötung auch nach 100 Waschzyklen demonstriert, was Möglichkeiten in Rehabilitationszentren schafft, die sowohl Infektionskontrolle als auch langfristige Tragbarkeit erfordern.
Nach Anwendung:
Hygieneprodukte behalten die Führung inmitten intelligenter IntegrationHygieneprodukte wie Inkontinenzhosen für Erwachsene, Damenbinden und Einweg-Unterlagen behielten im Jahr 2025 44,47 % des Umsatzes, eine Dominanz, die durch die demografische Alterung und eine verstärkte Einhaltung der Infektionsprävention erklärt wird. Ausschreibungsunterlagen spezifizieren nun Superabsorber-Kerne mit mindestens 600 % Kochsalzlösungsaufnahme, was Lieferanten zu hochreinen SAP- und Zellstoffverbundwerkstoffen drängt. Markeninhaber differenzieren sich durch Geruchskontrollchemikalien und dermatologisch getestete Decklagen, was den Stückwert auch in wettbewerbsintensiven Ausschreibungsumgebungen steigert. Sichtschutzvorhänge und Wandverkleidungstextilien wechseln zu antimikrobiellen Textilien, die mit quaternären Ammonium- oder Silber-Zeolith-Ausrüstungen behandelt sind und nach 12 Monaten in situ 5-log-Reduktionen gegen Methicillin-resistenten Staphylococcus aureus (MRSA) liefern. Bettwäsunglösungen integrieren Phasenwechsel-Mikrokapseln zur Stabilisierung der Patientenhauttemperatur, was die Schlafqualität in geriatrischen Stationen und Verbrennungseinheiten verbessert.
Geografische Analyse
Markt für Gesundheitstextilien in Nordamerika
Nordamerika erzielte 2025 einen Umsatzanteil von 37,68 %, gestützt durch die strenge Aufsicht der Food and Drug Administration (FDA), die ISO-10993-1-Tests für hautkontaktierende Medizinprodukte, einschließlich antimikrobieller Abdecktücher und intelligenter Textilien, vorschreibt. Anbieter in den Vereinigten Staaten priorisieren die Wirksamkeit der Infektionskontrolle und setzen daher auf hochwertige cellulosische oder fluorfreie Barrierestoffe, trotz höherer Stückpreise. Die Resilienz der Lieferkette bleibt ein Thema auf Vorstandsebene; eine Umfrage von Premier aus dem Jahr 2023 ergab, dass 75 % der Führungskräfte damit rechnen, dass Störungen noch mindestens zwei weitere Jahre anhalten werden, was Multi-Sourcing-Strategien und Near-Shoring-Initiativen vorantreibt. Das KI-gestützte Distributionszentrum von Cardinal Health mit einer Fläche von 340.000 Quadratfuß in Fort Worth veranschaulicht die Investitionen in die Logistikautomatisierung, die Lieferzeiten verkürzen und die Erfüllungsquoten verbessern.
Markt für Gesundheitstextilien in APAC, EMEA und Südamerika
Der asiatisch-pazifische Raum wächst bis 2031 mit einem CAGR von 9,13 %, da Regierungen Kapital in die Krankenhausinfrastruktur investieren und die heimische Produktion technischer Textilien fördern. Indiens technische Textilindustrie mit einem Volumen von 19 Milliarden USD profitiert von Zollgutschriften und 100-prozentigen Auslandsdirektinvestitionsgenehmigungen, wodurch Exportaufträge gewonnen und Importe substituiert werden. China baut seinen Anteil an Bandagen- und Gazeexporten aus und lenkt Forschungs- und Entwicklungsförderungen im Rahmen des 14. Fünfjahresplans auf antimikrobielle und intelligente Textilien, wodurch seine Position als globales Produktionszentrum für Gesundheitstextilien gestärkt wird. Indonesiens nationales Krankenversicherungssystem Jaminan Kesehatan Nasional (JKN) beschleunigt den Ausbau von Krankenhausbetten und treibt die Nachfrage nach Sichtschutzvorhängen und wiederverwendbarer Bettwäsche an. Medizintourismus-Hotspots wie Thailand und Malaysia spezifizieren fortschrittliche Patientenkittel und intelligente Kompressionskleidung, um internationale Patienten anzuziehen, und fördern so die Nachfrage nach technologisch hochwertigen Textilien mit höheren Margen. Europa verzeichnet ein stetiges mittleres einstelliges Wachstum, angetrieben durch die PFAS-Risikobewertung der Europäischen Umweltagentur aus dem Jahr 2024, die Textilien auf einen Weg zu strengeren chemischen Kontrollen bringt. Gesundheitssysteme ersetzen aktiv fluorierte Barrieren durch biobasierte Beschichtungen, ein Wechsel, der cellulose- und polyethylenterephthalatbasierte Stoffe mit ökozertifizierten Chemikalien begünstigt. Die Ökodesign-Anforderungen des Europäischen Green Deal fördern Investitionen in recycelbare Monomaterial-Vliesstoffe und Rücknahmelogistik. Südamerika sowie der Nahe Osten und Afrika liegen bei der Marktdurchdringung zurück, weisen jedoch Bereiche mit rascher Akzeptanz auf: Brasiliens Privatkrankenhäuser erproben bereits antimikrobielle Sichtschutzvorhänge zur Eindämmung nosokomialer Infektionen, während Saudi-Arabiens Krankenhausbauprojekte im Rahmen der Vision 2030 Spezifikationen für intelligente Bettwäsche zur Überwachung der Patientenvitalwerte umfassen.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Gesundheitstextilien beginnt vorgelagert mit petrochemischen und biobasierten Rohstoffen (PP, PE, PET und regenerierter Zellulose) sowie medizinischen Zusatzstoffen und Ausrüstungen, die für Barriereleistung, Absorptionsfähigkeit und antimikrobielle oder antivirale Eigenschaften verwendet werden. Diese Einsatzstoffe werden anschließend zu Fasern und Stoffen (Spinnvlies, Meltblown, Spunlace, Vernadelung, Stricken und Weben) verarbeitet und schließlich zu Endprodukten wie Hygienekomponenten, Verbandmaterialien, Kitteln und Abdecktüchern sowie Sichtschutzvorhängen zusammengesetzt. Nachgelagerte Aktivitäten umfassen Sterilisation und Verpackung, Distributions- und Sammeleinkaufslogistik sowie Beschaffung durch Krankenhäuser, Kliniken und Anbieter häuslicher Pflege, gefolgt von der Entsorgung nach Gebrauch oder, bei wiederverwendbaren Textilien, Rücknahme-, Wasch- und Sterilisationskreisläufen.
Berichte vom März 2026 verweisen zudem auf die Empfindlichkeit der Kette gegenüber Energie- und Rohstofflogistik. Störungen rund um die Straße von Hormus wurden mit höheren naphthagebundenen Kosten in Verbindung gebracht, was sich weltweit in steigenden Preisen für PP, PE und PET niederschlägt. Hersteller in Indien berichteten von einem PP-Engpass und starken Preissteigerungen bei gleichzeitig erhöhten Strom- und Kraftstoffeinschränkungen. Diese Schocks stärken tendenziell die Argumente für eine Diversifizierung der Bezugsquellen bei Harz- und Vliesstoff-Rohmaterialien, bestätigen alternative Materialien einschließlich zellulosebasierter Optionen und intensivieren die Zusammenarbeit zwischen Stoffherstellern, Weiterverarbeitern und Käufern im Gesundheitswesen hinsichtlich Leistungsspezifikationen wie Waschbeständigkeit, Biokompatibilität und Sterilitätssicherung, um eine erneute Validierung bei Materialwechseln zu begrenzen.
Wettbewerbslandschaft
Der Markt für Gesundheitstextilien ist aufgrund der Präsenz vieler Akteure fragmentiert, dennoch sichern sich Nischeninnovatoren weiterhin spezialisierte Verträge. Die Abspaltung von Berry Global und die Fusion mit Glatfelter, aus der Magnera Corporation hervorging, schuf einen Vliesstoffgiganten mit einem Wert von 3,6 Milliarden USD und 46 Fertigungsstandorten auf vier Kontinenten, der standortübergreifende Planung nutzt, um Lieferzeiten für stark nachgefragte Kittel zu verkürzen. DuPont behauptet seine Differenzierung durch Materialwissenschaft, erlangt die ISCC-PLUS-Zertifizierung für Tyvek-Werke und garantiert 100 % erneuerbaren Stromverbrauch in den US-amerikanischen Betrieben. Die Akquisition von Heytex durch Freudenberg für 100 Millionen EUR erweitert die Beschichtungstextilkapazität, stärkt das Barrieretextilportfolio und bietet Einstieg in technische Folienlaminate.
Marktführer im Bereich Gesundheitstextilien
Amcor plc
Kimberly-Clark Worldwide, Inc.
Freudenberg SE
DuPont
Ahlstrom
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gesundheitstextilien
- Ahlstrom
- Amcor plc
- Asahi Kasei Corporation
- Avgol Industries 1953 Ltd,
- Brentano Fabrics
- Cardinal Health
- Carnegie Fabrics, LLC
- Designtex
- DuPont
- Eximius Innovative Pvt. Ltd.
- Freudenberg SE
- Herculite
- Johnson & Johnson
- KCWW (Kimberly-Clark Worldwide)
- Medline Industries, LP.
- MillerKnoll, Inc.
- Mitsui Chemicals, Inc.
- Toray Industries Inc.
- Trelleborg AB
- TWE GmbH & Co. KG,

Marktchancen und Zukunftsaussichten
Kapazitäts- und Fähigkeitserweiterungen konzentrieren sich zunehmend auf höherwertige Nischen und nachhaltigkeitsorientierte Substrate, was Raum für Anbieter schafft, die zertifizierte Leistung mit widerstandsfähigerer regionaler Versorgung kombinieren können. In Europa deutet die Ankündigung der URGO Group vom Januar 2026, 60 Millionen EUR in ein neues Werk in Andrézieux-Bouthéon, Frankreich, zu investieren, das sich auf medizinische Kompressionstextilien konzentriert, auf eine anhaltende Nachfrage nach speziellen gestrickten oder elastischen Strukturen sowie hautkontaktvalidierten Materialien für den medizinischen Einsatz hin. In Nordamerika unterstützt die Übernahme einer Mehrheitsbeteiligung an Dalco-GFT durch Arvind Advanced Materials im Mai 2026 den Ausbau zusätzlicher vernadelter Vliesstoff-Spezialkapazitäten in den Carolinas und verbessert die schnellere lokale Reaktionsfähigkeit für technische Vliesstoffe, die im Gesundheitswesen und in verwandten technischen Spezifikationen eingesetzt werden.
Technologische Verschiebungen bei hochvolumigen Verbrauchsgütern schaffen ebenfalls Chancen, insbesondere für Formate, die als plastikfrei positioniert sind oder einen reduzierten Chemikalieneinsatz in Tüchern und verbandsbezogenen Substraten aufweisen. Die Bestellung einer ANDRITZ-Wetlace-Hybridlinie durch Kruger Nonwovens im Mai 2026 für eine neue Anlage in Trois-Rivières, Québec, zielt auf plastikfreie und chemikalienfreie nachhaltige Tücher ab, mit Produktionsstart für 2028. Auf der Innovationsseite erweitern Veröffentlichungen aus 2026 zu fortschrittlichen elektrogesponnenen Strukturen und Nanofasern, einschließlich multi-stimuli-responsiver PLA-basierter Vliesstoffe und PVDF-Nanofaser-Wundverbandskonzepte, die Entwicklungspipeline für Wundversorgungs- und patientennahe Textilien der nächsten Generation. Die Einführung hängt jedoch von skalierbarer Fertigung, der Validierung der Hautkontaktsicherheit und der Beschaffungsakzeptanz in Verbindung mit messbaren klinischen und betrieblichen Ergebnissen ab.
Recent Industry Developments in Markt für Gesundheitstextilien
- Juli 2026: Arbex, gegründet von Kimberly-Clark und Suzano, nahm den Betrieb als unabhängiges globales Unternehmen für Tissue- und Hygieneprodukte auf und integrierte Vermögenswerte, die zuvor unter dem Bereich International Family Care and Professional von Kimberly-Clark firmierten. Dieser Wandel gestaltet Beschaffungs- und Fertigungsstrukturen für großvolumige Hygienesubstrate und Fertigprodukte neu und beeinflusst die Nachfragemuster für Vliesstoffe und verwandte Gesundheitstextil-Inputs über mehrere Regionen hinweg.
- Oktober 2025: Amcor brachte AmSecure-Thermoform-Schalen und -Rollenware als recyclingfähige Alternative zu PETG für medizinische und pharmazeutische Verpackungsanwendungen auf den Markt. Die Plattform unterstützt Kunden im Gesundheitswesen, die Monomaterial- und Recyclingfähigkeitsziele verfolgen, und verschärft die Anforderungen an kompatible Barriereschichten und sterilisationsfähige Materialien entlang der Lieferkette von Verpackung bis Medizinprodukt.
- November 2024: Berry Global Group, Inc. schloss die Fusion mit Glatfelter Corporation ab und kombinierte den Bereich Health, Hygiene, and Specialties Global Nonwovens and Films von Berry, um die Magnera Corporation zu bilden. Die vergrößerte Vliesstoff-Präsenz erhöht die Skalierung in der Meltblown- und Spinnvlies-Versorgung und verbessert die Reaktionsfähigkeit für PSA, Hygienekomponenten und andere gesundheitstextilintensive Kategorien.


Markt für Gesundheitstextilien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Stoffe, die für Gesundheits- und medizinische Umgebungen hergestellt und dort eingesetzt werden, wobei Leistungsanforderungen wie Hygiene, Barriereschutz, Komfort und Haltbarkeit die Kaufentscheidungen sowohl bei Einrichtungen als auch bei Produktherstellern prägen.
Ausgeschlossener Umfang: Wir schließen nicht-medizinische Heimtextilien und allgemeine Bekleidungsstoffe aus, die nicht für Anwendungen im Gesundheitswesen vorgesehen, getestet oder vermarktet werden.
Übersicht der Segmentierung
- Nach Material
- Polypropylen
- Polyester
- Polyethylen
- Baumwolle
- Andere Materialtypen (Cellulosebasiertes Lyocell usw.)
- Nach Gewebetyp
- Gewebt
- Vliesstoff
- Gestrickt
- Nach Anwendung
- Sichtschutzvorhänge
- Wandverkleidungen
- Hygieneprodukte
- Verbandprodukte
- Bettwäsche
- Andere Anwendungen (Operationskittel und Abdecktücher usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriger asiatisch-pazifischer Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Festlegung grundlegender Abgrenzungen und Terminologie für Gesundheitstextilien und richtet diese Abgrenzungen anschließend danach aus, wie Produktion und Verwendung in öffentlichen Statistiken erscheinen. Wir überprüfen Quellen wie Fertigungsdaten des US Census Bureau, UN-Comtrade-Handelsstatistiken, Eurostat-Branchentabellen, die Datenbank und Leitlinien der US FDA für Medizinprodukte sowie Veröffentlichungen der US Centers for Disease Control and Prevention zur Infektionsprävention.
Um die Annahmen praxisnah zu halten, betrachten wir zudem Geschäftsberichte von Unternehmen, Investorenpräsentationen, Produktkataloge und seriöse Presseberichte, um zu verstehen, wo die Nachfrage steigt und wo sich der Produktmix in Richtung Vliesstoff- und barriereintensiver Materialien verschiebt. Ausgewählte kostenpflichtige Abonnements werden nur für Unternehmensfinanzen und -informationen, Patentrecherchen sowie Import- und Exportprüfungen auf Sendungsebene verwendet, was uns hilft, richtungsweisende Trends vor Expertengesprächen abzugleichen. Diese Quellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung offener Fragen genutzt.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um zu prüfen, was die Schreibtischdaten nicht vollständig erklären können, insbesondere Preisbewegungen, Mixverschiebungen zwischen Vliesstoff und Gewebe sowie was Käufer als Gesundheitstextil im Gegensatz zu einem angrenzenden Textil betrachten. Wir sprechen mit Führungskräften, Produktmanagern, Beschaffungsleitern und Betriebsteams in den wichtigsten Regionen, damit unsere Annahmen zu Volumina, durchschnittlichen Preisen und Anwendungsmix mit der tatsächlichen Vertragsabwicklung übereinstimmen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 16% | APAC: 40% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 31% | EMEA: 36% |
| Kleinere Akteure: 18% | Manager: 53% | Amerika: 24% |
Marktdimensionierung und Prognose
Zur Dimensionierung verwenden wir einen Top-down-Ansatz, der Produktions- und Handelsdaten mit der Nutzungsintensität im Gesundheitswesen kombiniert, um den Nachfragepool für medizinische und gesundheitsbezogene Textilanwendungen zu rekonstruieren, und diesen dann mithilfe von anwendungsbezogenen Preisspannen in einen Wert umrechnet. Wir untermauern die Gesamtwerte durch selektive Bottom-up-Näherungen, wie beispielsweise stichprobenartige Umsatzmuster von Lieferanten und Weiterverarbeitern, Kanalprüfungen sowie Volumen multipliziert mit dem durchschnittlichen Verkaufspreis für einige stark sichtbare Anwendungen.
Wichtige Modelleingaben umfassen das Aktivitätswachstum von Krankenhäusern und Kliniken, Trends bei Eingriffen und Einweisungen, die den Verbrauch von Hygiene- und Verbandprodukten beeinflussen, die Verschiebung des Anteils in Richtung Vliesstoffformate sowie Preisbewegungen, die mit Polypropylen-, Polyester- und Baumwollrohstoffen verbunden sind. Regulatorische und leistungsbezogene Signale werden ebenfalls verfolgt, da sie den Mix verändern können, etwa Infektionskontrollanforderungen und Materialbeschränkungen, die Substitution vorantreiben. Prognosen werden mittels Szenarioanalyse erstellt, wobei kurzfristige Treiber wie Kapazitätserweiterungen und Rohstoffzyklen von der längerfristigen Einführung leistungsstärkerer und intelligenter Überwachungstextilien getrennt werden. Wenn die direkte Volumensichtbarkeit für Nischenanwendungen begrenzt ist, wenden wir konservative Durchdringungsraten an und überprüfen diese anschließend durch Interviews, bevor die Reihe finalisiert wird.
Datenvalidierung und Aktualisierungszyklus
Vor der endgültigen Freigabe werden die Modellergebnisse mit unabhängigen Indikatoren wie Handelsströmen, der Richtung der Rohstoffpreise und berichteten Auslastungs- oder Kapazitätskommentaren aus öffentlichen Meldungen abgeglichen, und größere Abweichungen werden anschließend untersucht. Ausreißer werden in mehr als einem internen Schritt überprüft, und wir kontaktieren Quellen erneut, wenn sich eine Schlüsselannahme wie der Anwendungsmix oder die Preisgestaltung über einen vertretbaren Bereich hinaus ändert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn bedeutende Ereignisse eintreten, etwa neue Compliance-Vorschriften, größere Kapazitätsveränderungen oder starke Schwankungen der Rohstoffpreise. Kurz vor der Auslieferung wird ein erneuter Analystendurchgang abgeschlossen, damit Kunden die aktuellste Sichtweise erhalten, die den derzeitigen Marktbedingungen entspricht.
Vergleich der Marktgröße für Gesundheitstextilien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Gesundheitstextilien können sich unterscheiden, selbst wenn das Thema gleich erscheint, da Unternehmen unterschiedlich abgrenzen, was als Gesundheitsnutzung zählt, und wie sie Anwendungen behandeln, die nahe an allgemeinen Textilien liegen. Unterschiede zeigen sich auch, wenn Inflation, Zeitpunkt der Währungsumrechnung und Veränderungen des Produktmix unterschiedlich angewendet werden.
Handelsstromprüfungen für Vliesstoff-Inputs, kombiniert mit Signalen zur Krankenhausaktivität und anwendungsbezogenen Preisspannen, sind die Belege, die verwendet werden, um die Schätzung von Mordor Intelligence für 2025 an den tatsächlichen Verbrauchspool für Hygieneprodukte, Bettwaren und einrichtungsbezogene Textilbedürfnisse zu binden. Einige Studien scheinen eine breitere Definition anzuwenden, die allgemeinere technische Textilnachfrage mit einbezieht, oder sie prognostizieren eine schnellere Preissteigerung, ohne dies gegen Rohstofftrends und Beschaffungsverhalten erneut zu überprüfen. Die Aktualisierungsfrequenz spielt ebenfalls eine Rolle, da ein Modell, das Mixannahmen nach regulatorischen und Infektionskontrolländerungen nicht aktualisiert, von dem abweichen kann, was Käufer tatsächlich bestellen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 25,18 Mrd. USD (2025) | |
| Branchenverlag A | 22,01 Mrd. USD (2025) | Diese Schätzung erscheint konservativer hinsichtlich der Preisgestaltung und der kurzfristigen Nachfrage und stützt sich möglicherweise stärker auf ein breites makroökonomisches Wachstum, ohne die Verschiebungen des Anwendungsmix zwischen Vliesstoffformaten und einrichtungsbezogenen Textilien klar abzugleichen. |
| Globaler Verlag B | 20,91 Mrd. USD (2024) | Die Jahresbasis unterscheidet sich, und der Umfang scheint zusätzliche Anwendungskategorien wie implantierbare und geräteabhängige Kategorien einzubeziehen, was verändern kann, wie der Stoffwert erfasst wird und wie durchschnittliche Preise im Markt angewendet werden. |
Die Wertspanne erklärt sich größtenteils durch Definitionsgrenzen, das für den Ausgangspunkt verwendete Jahr sowie die Art, wie Preisgestaltung und Mix in die Prognose übertragen werden. Indem der Umfang eng an Anwendungsfälle für Gesundheitstextilien gebunden bleibt und die wichtigsten Treiber anhand beobachtbarer Signale erneut überprüft werden, bleibt unsere Zahl auf Eingaben zurückführbar, die überprüft und wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Gesundheitstextilien?
Die Marktgröße für Gesundheitstextilien beträgt im Jahr 2026 27,06 Milliarden USD und soll bis 2031 bei einer CAGR von 7,48 % einen Wert von 38,82 Milliarden USD erreichen.
Welches Material dominiert heute die Produktion von Gesundheitstextilien?
Polypropylen führt mit einem Marktanteil von 39,62 % im Jahr 2025, hauptsächlich für Einwegkittel und Masken, obwohl cellulosebasierte Fasern die am schnellsten wachsende Alternative sind.
Warum sind antimikrobielle Ausrüstungen in Krankenhauswäsche so wichtig?
Vorschriften zur Reduzierung von mit der Gesundheitsversorgung assoziierten Infektionen (HAI) zeigen, dass behandelte Textilien die Übertragung von Krankheitserregern um mehr als 70 % reduzieren können, was die Haftung senkt und die Patientenergebnisse verbessert.
Welche Region wächst am schnellsten bei der Nachfrage nach Gesundheitstextilien?
Der asiatisch-pazifische Raum expandiert bis 2031 mit einer CAGR von 9,13 %, angetrieben durch groß angelegte Krankenhausbauten, Medizintourismus und unterstützende Fertigungspolitiken.
Sind intelligente Textilien bereits kommerziell rentabel?
Piloteinsätze von sensorbestückten Kitteln und Wundverbänden demonstrieren den klinischen Nutzen und bewegen sich in Richtung skalierter Beschaffung, da die Zertifizierungswege reifen.
Seite zuletzt aktualisiert am:



