
Marktgröße und Marktanteil der Sojaerzeugnisse
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 287.98 Milliarden US-Dollar |
| Marktgröße (2031) | 357.04 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.39 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
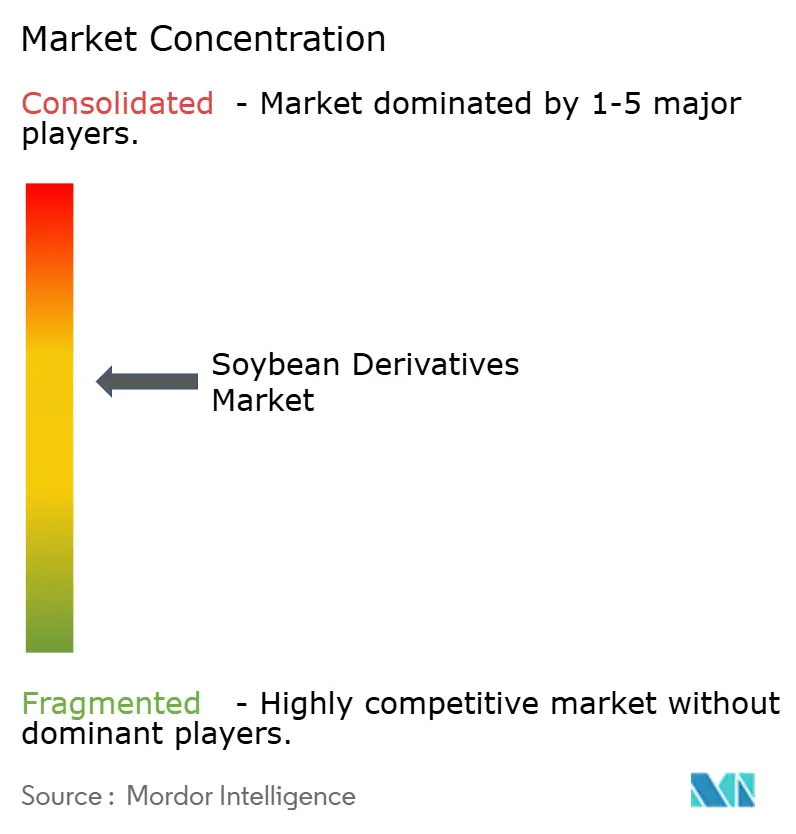
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sojaerzeugnisse von Mordor Intelligence
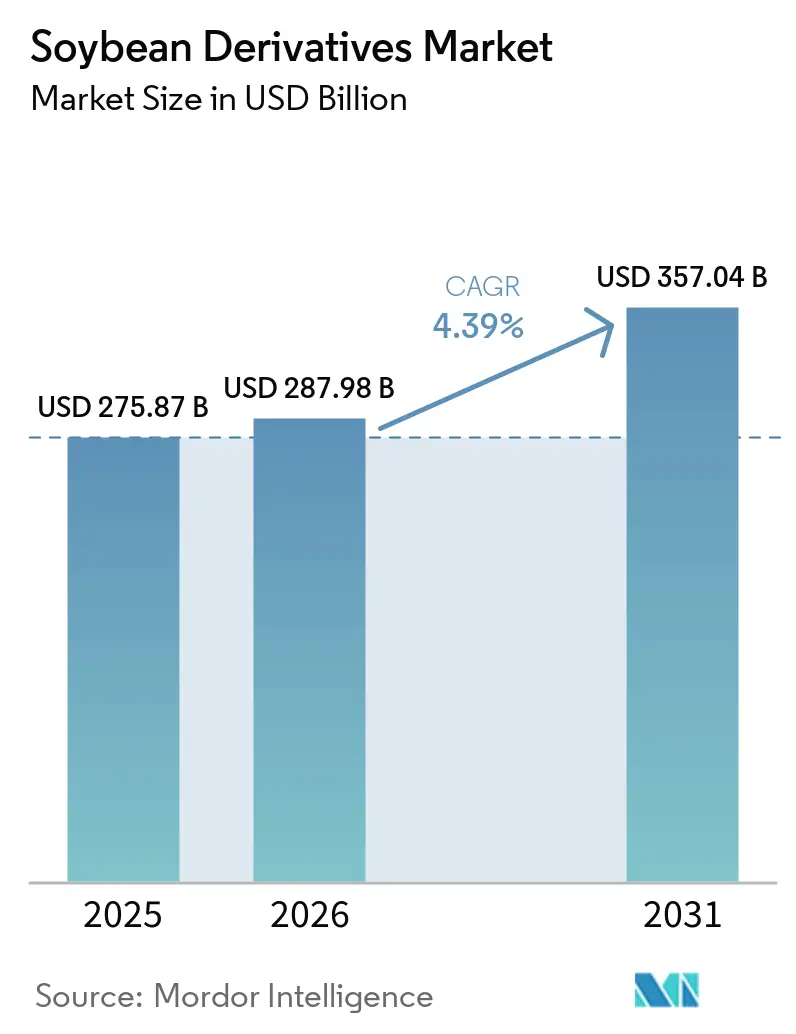
Die Marktgröße für Sojaerzeugnisse wird im Jahr 2026 auf 287,98 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 275,87 Milliarden USD, mit Projektionen für 2031 von 357,04 Milliarden USD, was einem Wachstum von 4,39 % CAGR über den Zeitraum 2026–2031 entspricht. Das Marktwachstum spiegelt die Anpassung an veränderte Nachfragemuster wider, insbesondere in der Produktion von erneuerbarem Diesel, die die traditionelle Verteilung von Sojaöl verändert hat[1]Quelle: USDA, „Starkes Wachstum der US-amerikanischen Produktion von erneuerbarem Diesel beeinflusst den globalen Rohstoffhandel erheblich”, fas.usda.gov. Lebensmittel-, Futter- und funktionale Anwendungen expandieren weiterhin. Die Region Asien-Pazifik hält den größten Marktanteil, angetrieben durch eine gesteigerte Viehproduktion und einen höheren Proteinkonsum, während die Region Naher Osten und Afrika aufgrund der expandierenden Geflügelproduktion und Ernährungssicherheitsinitiativen das höchste Wachstumspotenzial aufweist. Sojaschrot bleibt das primäre Derivat aufgrund der konstanten Nachfrage aus der Viehwirtschaft, während der Absatz von Sojaprotein mit dem wachsenden Konsum pflanzlicher Lebensmittel zunimmt. Flüssige Sojaformulierungen gewinnen bei Getränkeherstellern an Bedeutung, die nahrhafte Zutaten suchen. Während die steigende Produktionskapazität in den Vereinigten Staaten, Brasilien und Argentinien eine ausreichende Rohstoffversorgung sicherstellt, sieht sich der Markt mit Herausforderungen durch Preisschwankungen, Entwaldungsvorschriften und dem Wettbewerb um nachhaltige Rohstoffquellen konfrontiert.
Wichtigste Erkenntnisse des Berichts
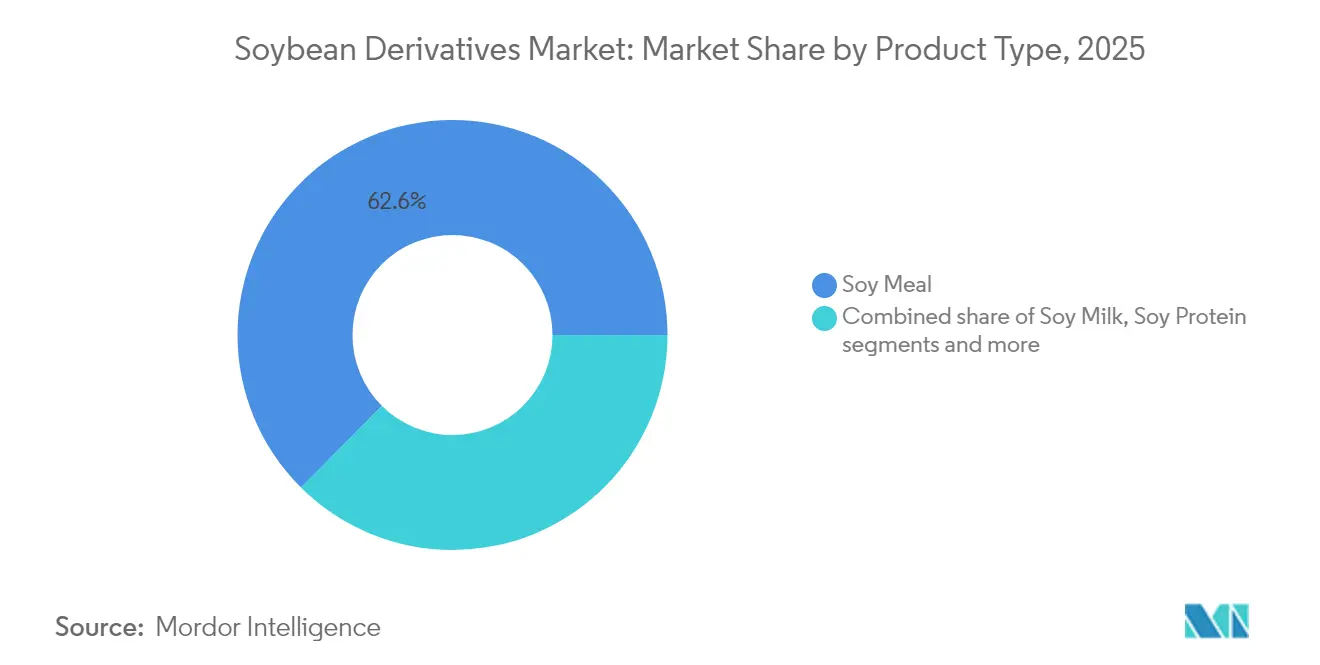
- Nach Produkttyp führte Sojaschrot 2025 mit einem Umsatzanteil von 62,55 %, während Sojaprotein bis 2031 voraussichtlich mit einem CAGR von 4,83 % wachsen wird.
- Nach Art hielten konventionelle Sorten 2025 einen Marktanteil von 82,60 % am Markt für Sojaprodukte; für Bio-Varianten wird ein CAGR von 7,66 % prognostiziert.
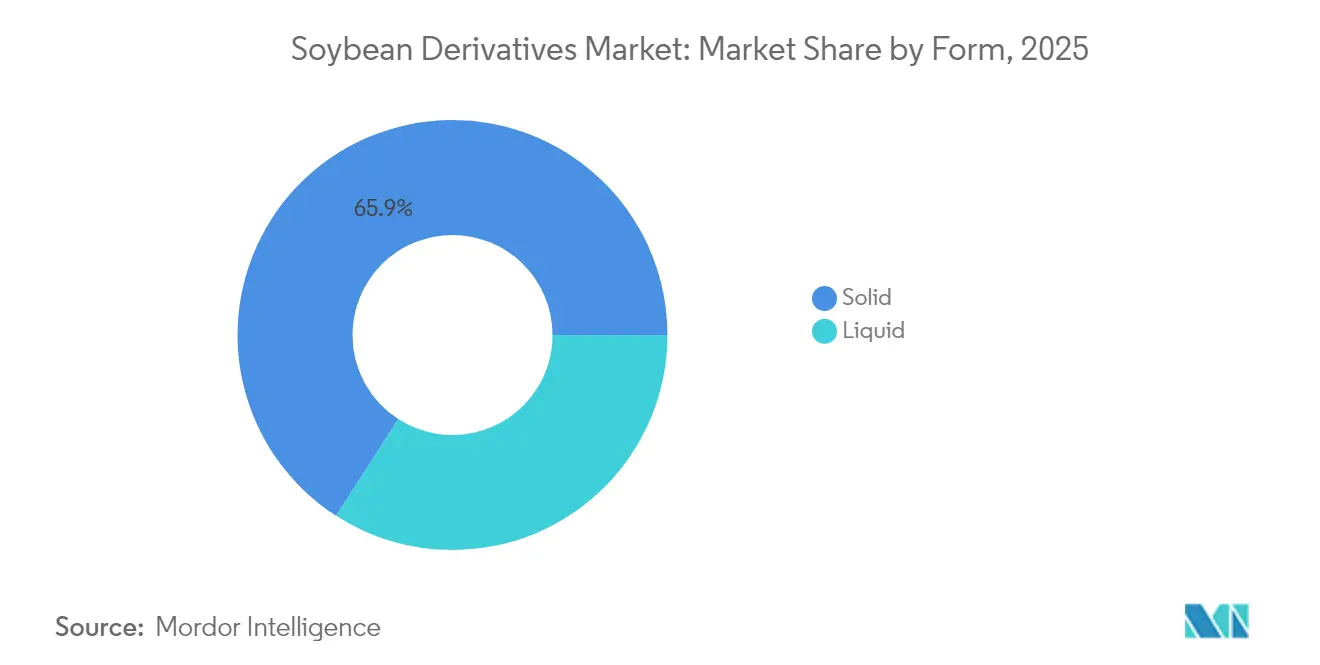
- Nach Form entfielen 2025 65,90 % der Marktgröße für Sojaprodukte auf feste Derivate, während flüssige Formen bis 2031 voraussichtlich einen CAGR von 7,16 % erzielen werden.
- Nach Anwendung entfielen 2025 59,50 % der Marktgröße für Sojaprodukte auf Tierfutter; die Verwendung als Biokraftstoff wächst am schnellsten mit einem CAGR von 7,99 %.
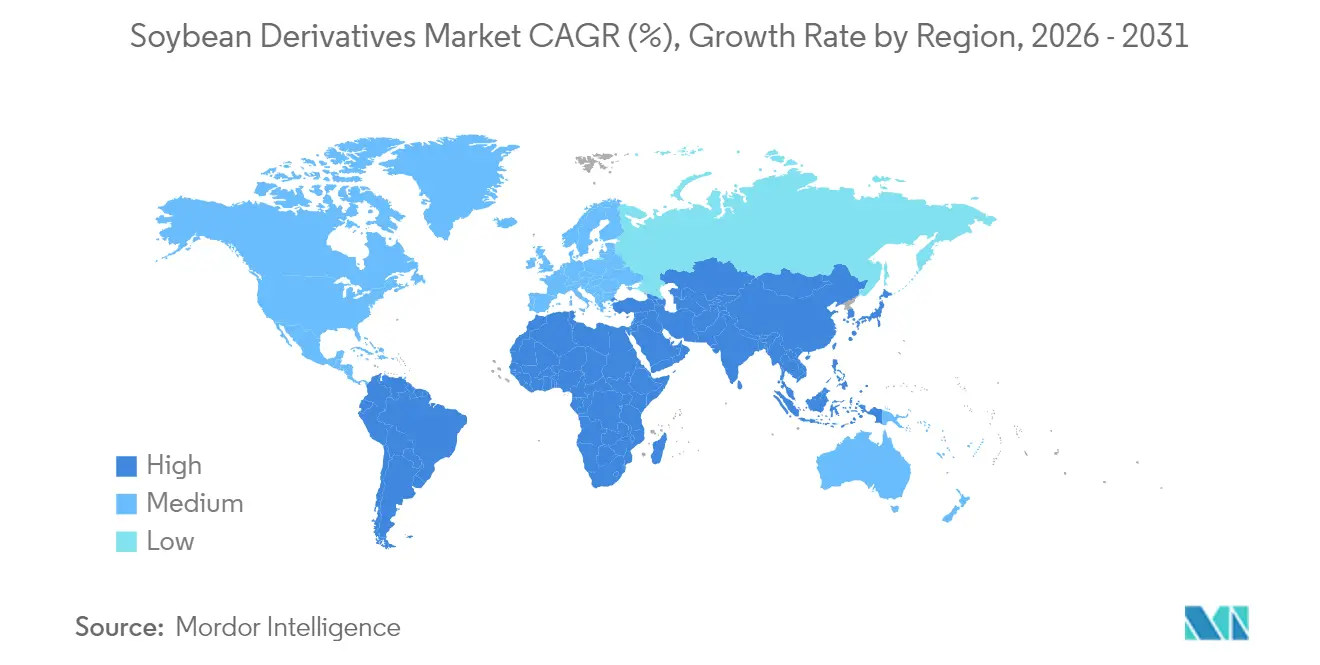
- Nach Geografie dominierte der asiatisch-pazifische Raum 2025 mit 42,10 % der Umsätze, während die Region Naher Osten und Afrika bis 2031 einen CAGR von 6,73 % erzielen dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach pflanzlichen Proteinen | +0.8% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Verwendung von sojabasierten Zutaten in Tierfutter | +1.2% | Kernregion Asien-Pazifik, Ausweitung auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage aus der Biodieselindustrie | +1.5% | Nordamerika und EU, Ausweitung auf Brasilien | Kurzfristig (≤ 2 Jahre) |
| Einfache und reichliche Verfügbarkeit von Rohstoffen | +0.6% | Global, mit Vorteilen in Südamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Verwendung bei der Lebensmittelanreicherung | +0.4% | Global, mit frühen Gewinnen in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Expandierende Anwendungen in der Körperpflege- und Kosmetikindustrie | +0.3% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach pflanzlichen Proteinen
Die wachsende Verbraucherpräferenz für pflanzliche Lebensmittel steigert den Einsatz von Sojaprotein in Lebensmittel- und Getränkeprodukten. Dieser Wandel ist besonders in entwickelten Märkten ausgeprägt, wo Gesundheitsbewusstsein und Umweltbedenken die Konsummuster prägen. Sojaproteinanwendungen erstrecken sich mittlerweile über Fleischalternativen hinaus auf funktionale Getränke und Mahlzeitenersatzprodukte, wobei die vollständige Aminosäurezusammensetzung von Soja genutzt wird. Forschungsergebnisse zeigen, dass Nanopartikel, die Vitamin E, Kalzium und Sojaproteinisolat kombinieren, die Nährstoffaufnahme in Getränken verbessern. Diese Entwicklung kommt flüssigen Sojaprodukten zugute, da Unternehmen praktische, nährstoffreiche Optionen für gesundheitsbewusste Verbraucher entwickeln. Die verbesserte Bioverfügbarkeit von Nährstoffen in diesen Formulierungen entspricht den Verbraucherwünschen nach wirksameren Ernährungslösungen. Die überarbeiteten Leitlinien der FDA zu pflanzlichen Milchalternativen stärken die Marktposition von Soja, da es das einzige pflanzliche Getränk bleibt, das in der Milchkategorie der Ernährungsrichtlinien anerkannt ist[2]Quelle: FDA, „Pflanzliche Milch und tierische Lebensmittelalternativen”, fda.gov. Diese regulatorische Anerkennung bietet Herstellern zusätzliche Möglichkeiten, innovative sojabasierte Produkte zu entwickeln, die sowohl Ernährungsanforderungen als auch Verbraucherpräferenzen erfüllen.
Wachsende Verwendung von sojabasierten Zutaten in Tierfutter
Die Expansion des Viehsektors in Entwicklungsmärkten treibt die Nachfrage nach hochwertigen Proteinquellen an, wobei Sojaschrot aufgrund seiner umfassenden Aminosäurezusammensetzung als entscheidende Zutat in der Tierernährung hervortritt. In Saudi-Arabien verdeutlicht die zunehmende Verwendung von Mischfutter diesen Trend, da Landwirte Sojaschrot einsetzen, um die Viehproduktivität und Futterverwertungsraten zu verbessern und den wachsenden Proteinbedarf ihrer Tierbestände zu decken. Die Entwicklung von doppelt fermentiertem Sojaschrot hat antinutritive Faktoren erheblich reduziert und gleichzeitig die Verdaulichkeit und Aminosäureabsorption bei Masthähnchen verbessert, wodurch neue Premiumproduktssegmente im Tierfuttermarkt entstanden sind. Laut Daten des USDA werden die US-amerikanischen Sojaschrotexporte im Marktjahr 2024–2025 voraussichtlich 17,3 Millionen Kurztonnen erreichen, was die gestiegene globale Nachfrage widerspiegelt, insbesondere in den Märkten des Asien-Pazifik-Raums, wo die intensive Viehproduktion weiter wächst, trotz starkem Wettbewerb von südamerikanischen Produzenten. Verarbeitungsfortschritte, einschließlich Fermentationstechniken und Enzymbehandlungen, erheben Sojaschrot von einem Grundrohstoff zu einem spezialisierten Ernährungsprodukt und treiben eine nachhaltige Nachfrage in verschiedenen Viehwirtschaftsanwendungen an.
Steigende Nachfrage aus der Biodieselindustrie
Die US-amerikanische Industrie für erneuerbaren Diesel hat den Verbrauch von Sojaöl erheblich gesteigert, wobei die Produktionskapazität voraussichtlich rasch wachsen wird. Der Inflation Reduction Act von 2022 verlängerte die Steuergutschriften für Diesel auf Biomassebasis bis 2024 und unterstützte damit die Expansion der Branche, wie von der U.S. Energy Information Administration berichtet. Die bundesweiten Vorgaben des Federal Renewable Fuel Standard sowie staatliche Anforderungen zur Biodieselbeimischung haben eine stabile Nachfrage geschaffen und den Einsatz von Sojaöl in der Produktion von erneuerbarem Diesel gesteigert. Diese Entwicklung hat die globale Handelsdynamik verändert. Die Sojaverarbeitung in den USA wurde ausgeweitet, um mehr Öl zu erzeugen, begünstigt durch hohe Sojaölpreise, die starke Verarbeitungsmargen generierten. Während die Inlandsnachfrage stieg, gingen die US-amerikanischen Sojaexporte aufgrund des wachsenden brasilianischen Angebots und des verlangsamten Wachstums der globalen Importnachfrage zurück. Laut Daten des USDA stiegen die US-amerikanischen Sojaölpreise deutlich über das Niveau der globalen Pflanzenölpreise, was zu einem starken Rückgang der Exporte führte und die Vereinigten Staaten im Jahr 2023 zu einem Nettoimporteur von Sojaöl machte. Gebrauchtes Speiseöl und Maisöl haben aufgrund ihrer überlegenen Kohlenstoffintensitätswerte den Anteil von Sojaöl an der Produktion von Diesel auf Biomassebasis verringert. Der Wechsel zu Steuergutschriften für Produzenten wird die Rohstoffökonomie beeinflussen und möglicherweise die Wachstumstrajektorie von Sojaöl beeinträchtigen, während seine Rolle bei der Erfüllung der Anforderungen an erneuerbare Kraftstoffe erhalten bleibt.
Einfache und reichliche Verfügbarkeit von Rohstoffen
Laut USDA-Daten wird die globale Sojaproduktion im Marktjahr 2024–2025 voraussichtlich 420,78 Millionen Tonnen erreichen. Brasilien führt die Produktion mit 169 Millionen Tonnen an, gefolgt von den Vereinigten Staaten mit 118,84 Millionen Tonnen und Argentinien mit 49 Millionen Tonnen. Die südamerikanische Expansion bietet erhebliche Rohstoffe für die Derivatverarbeitung, trotz regionaler Lieferkettenunterschiede und logistischer Herausforderungen. Die Vereinigten Staaten behaupten ihre Wettbewerbsfähigkeit durch ihre Logistikinfrastruktur und die Nähe zu Verarbeitungsanlagen, wobei neue Verarbeitungswerke eine Kapazität von 300.000 Scheffel pro Tag hinzufügen, um die Marktnachfrage zu decken. Klimaanpassungsstrategien verbessern die Ertragsstabilität in den Produktionsregionen, wobei ERS-Forschungsmodelle trotz Umweltbelastungen nachhaltige Produktionskapazitäten anzeigen. Brasilien sieht sich jedoch mit Finanzierungsengpässen konfrontiert, die Produktion und Infrastrukturinvestitionen beeinträchtigen. Handelspolitische Änderungen stellen Lieferkettenrisiken dar, die die Verfügbarkeit und Preisgestaltung von Rohstoffen beeinflussen können. Diese Faktoren beeinflussen die Derivatpreisgestaltung und die Optimierung der Verarbeitungsmargen auf dem globalen Markt und erfordern Risikomanagementstrategien.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwankende Rohstoffpreise | -0.7% | Global, mit höchster Volatilität in rohstoffabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbraucherpräferenz für Alternativen | -0.5% | Nordamerika und EU, Ausbreitung auf urbanes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Strenge staatliche Vorschriften für gentechnisch veränderte Sojabohnen | -0.4% | Kernregion EU, Ausweitung auf andere entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Gesundheitsbedenken im Zusammenhang mit Sojaallergien | -0.3% | Global, mit regulatorischem Fokus in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankende Rohstoffpreise
Laut USDA-Daten wird der durchschnittliche US-amerikanische Erzeugerpreis für Sojabohnen in der Saison 2024/25 auf 11,20 USD pro Scheffel prognostiziert, gegenüber 12,55 USD pro Scheffel im Marktjahr 2023/24. Die Sojaschrotpreise werden voraussichtlich auf 330,00 USD pro Kurztonne sinken, und die Sojaölpreise werden voraussichtlich auf 0,42 USD pro Pfund zurückgehen. Diese erheblichen Preisschwankungen haben erheblichen Margendruck in der gesamten Derivate-Wertschöpfungskette erzeugt und Verarbeiter dazu veranlasst, ausgefeiltere und dynamischere Preisstrategien zur Aufrechterhaltung der Rentabilität umzusetzen. Die Transportkosten stiegen erheblich aufgrund dürrebedingter Verzögerungen am Panamakanal und eskalierender Sicherheitsprobleme auf der Roten-Meer-Route, was Händler dazu zwang, alternative Versandwege zu suchen, was zu höheren Betriebskosten und logistischen Komplexitäten führte. In Brasilien haben die stark gestiegenen Betriebsmittelkosten die Betriebsausgaben effektiv verdoppelt, was Produzenten dazu veranlasste, ihren Chemikalieneinsatz erheblich zu reduzieren. Diese Reduzierung der landwirtschaftlichen Betriebsmittel hat sich anschließend auf die Ertragskonsistenz, die Gesamtproduktionsqualität und möglicherweise die langfristige Bodengesundheit ausgewirkt, was Bedenken hinsichtlich zukünftiger Ernteergebnisse und Marktstabilität aufwirft.
Strenge staatliche Vorschriften für gentechnisch veränderte Sojabohnen
Staatliche Vorschriften für gentechnisch veränderte (GV) Sojabohnen schränken den Markt für Sojaerzeugnisse durch erhöhte Compliance-Kosten, eingeschränkten Marktzugang und die Verlagerung der Verbraucher hin zu Nicht-GVO-Alternativen ein. Diese Vorschriften umfassen umfassende Sicherheitsbewertungen, detaillierte Kennzeichnungsanforderungen und spezifische Einschränkungen für Anbau und Importe, die die Produktions- und Vertriebskosten für Unternehmen erhöhen. Der Regulierungsrahmen erfordert umfangreiche Dokumentation, Testprotokolle und Zertifizierungsprozesse, die die betriebliche Effizienz beeinträchtigen. Während die im Juni 2024 veröffentlichten neuen chinesischen Registrierungslisten für GV-Mais- und Sojabohnensorten auf eine wachsende Akzeptanz der Biotechnologie hindeuten, beeinflussen unterschiedliche Vorschriften in verschiedenen Märkten die globalen Lieferketten und schaffen zusätzliche betriebliche Komplexitäten. Die Standards der FDA zur Offenlegung von gentechnisch veränderten Lebensmitteln schaffen durch obligatorische Berichterstattungs-, Dokumentations- und Verifizierungsprozesse zusätzliche Compliance-Anforderungen und ermöglichen gleichzeitig die Verbraucherwahl in GVO-sensiblen Märkten. Diese Standards erfordern Investitionen in Rückverfolgungssysteme, Etikettenanpassungen und regelmäßige Audits zur Aufrechterhaltung der Compliance.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Schrotdominanz steht vor ProteininnnovationSojaschrot machte 2025 62,55 % des Marktes für Sojaprodukte aus, angetrieben durch seine wesentliche Rolle in der Tierfutterproduktion. Die wachsenden Geflügel- und Aquakulturindustrien in den Regionen Asien-Pazifik sowie Naher Osten und Afrika stützen die Nachfrage nach Sojaschrotprodukten. Verbesserte Fermentationstechniken haben die Verdaulichkeit von Sojaschrot erhöht und ermöglichen es Herstellern, höhere Preise für Broilerfutterformulierungen zu erzielen. Die verbesserte Verdaulichkeit hat Sojaschrot als primäre Proteinquelle in der Tierernährung etabliert, insbesondere in kommerziellen Geflügelbetrieben, in denen Futtereffizienz entscheidend ist.
Der Sojaproteinmarkt wird bis 2031 voraussichtlich mit einem CAGR von 4,83 % wachsen, angetrieben durch eine erhöhte Produktion von texturiertem Pflanzenprotein, Nährwertriegeln und Milchalternativen für flexitarische Verbraucher. Verbesserte flüssige Formulierungen profitieren sowohl von der Bequemlichkeit als auch von einer verbesserten Bioverfügbarkeit durch Nano-Einkapselungstechnologie. Der Sojaölmarkt wird zunehmend von der Nachfrage nach erneuerbarem Diesel beeinflusst, wobei der Anteil des in den USA für Biokraftstoff verwendeten Sojaöls laut Daten des USDA von weniger als 1 % in 2001/02 auf 46 % in 2022/23 gestiegen ist. Während Sojamilch in Asien eine konstante Nachfrage aufrechthält, tragen neue angereicherte Getränkeeinführungen in Nordamerika und Europa zum Marktwachstum bei.


Nach Art:
Biologisches Premium trotz AngebotsengpässenKonventionelle Sojabohnen halten im Jahr 2025 einen Marktanteil von 82,60 %, während biologische Varianten mit einer CAGR von 7,66 % wachsen. Die konventionelle Produktion profitiert von technologischen Fortschritten, einschließlich gentechnisch veränderter Saaten und Präzisionslandwirtschaft, wobei Optimierungen der Aussaatraten die Ertragseffizienz und Kostenwettbewerbsfähigkeit verbessern. Landwirte, die diese Technologien einsetzen, berichten von gesteigerter Produktivität und reduzierten Betriebsmittelkosten pro Hektar. Das biologische Segment steht vor Herausforderungen, darunter begrenzte Herbizidoptionen und komplexe Anforderungen an das Schädlingsmanagement.
Biologische Produzenten müssen auf Fruchtfolge, biologische Kontrollen und mechanische Unkrautmanagementstrategien zurückgreifen, um die Pflanzengesundheit zu erhalten. Die steigende Verbrauchernachfrage nach Nicht-GVO-Produkten unterstützt jedoch das Wachstum trotz Angebotsengpässen. Die Preisprämie für biologische Sojabohnen gleicht häufig die geringeren Erträge und höheren Produktionskosten aus. Vertragsproduktion dominiert das biologische Segment und bietet Preisstabilität und Qualitätssicherung für Produzenten und Käufer. Diese Verträge umfassen in der Regel spezifische Produktionsprotokolle und Lieferpläne, die ein konsistentes Lieferkettenmanagement gewährleisten.
Nach Form:
Flüssige Anwendungen treiben Innovationen voranFeste Derivate hielten im Jahr 2025 einen Marktanteil von 65,90 %, angetrieben durch Massenlieferungen von Schrot und Protein an die Futter- und Lebensmittelverarbeitungsindustrien. Diese Produkte bieten eine verbesserte Lagerstabilität, die für den erweiterten Transport in asiatische Märkte unerlässlich ist. Die Dominanz fester Derivate wird durch ihre einfache Handhabung, Lagereffizienz und geringere Transportkosten im Vergleich zu flüssigen Alternativen weiter gestärkt. Flüssige Derivate werden bis 2031 voraussichtlich jährlich um 7,16 % wachsen, unterstützt durch die Einführung funktionaler Getränke und klinische Ernährungsanwendungen.
Forschungsergebnisse zeigen, dass Kombinationen aus Vitamin E, Kalzium und Sojaprotein-Nanopartikeln die Mineralstoffaufnahme in Getränken verbessern und potenzielle therapeutische Anwendungen schaffen. Die Vielseitigkeit flüssiger Derivate erstreckt sich über Getränke hinaus auf pharmazeutische Formulierungen und spezialisierte Nahrungsergänzungsmittel. In Nicht-Lebensmittelsegmenten dienen flüssige Sojaphospholipide als Emulgatoren in natürlichen Kosmetikprodukten und entsprechen den Anforderungen an saubere Etiketten. Ihre zunehmende Verwendung in Körperpflegeprodukten wird durch die Verbraucherpräferenz für pflanzliche Inhaltsstoffe und nachhaltige Herstellungsprozesse angetrieben.
Nach Anwendung:
Biokraftstoff verändert traditionelle MusterTierfutter entfiel im Jahr 2025 auf 59,50 % der Sojaerzeugniserlöse, angetrieben durch Asiens steigende Nachfrage nach proteinreichem Futter. Diese Nachfrage stammt aus der wachsenden Viehwirtschaft der Region und dem steigenden Fleischkonsum. Im Nahen Osten verdeutlicht die gestiegene Verwendung von Mischfutter in Saudi-Arabien und Oman die breitere Akzeptanz von Sojaschrot, da Länder nach Geflügelselbstversorgung streben. Diese Nationen entwickeln inländische Geflügelproduktionsanlagen und implementieren moderne Fütterungspraktiken, um ihre Abhängigkeit von Fleischimporten zu verringern.
Das Biokraftstoffsegment wächst mit einer CAGR von 7,99 % und entwickelt sich zur am schnellsten wachsenden Anwendung. Die Vereinigten Staaten haben eine Verdoppelung der Kapazität für erneuerbaren Diesel erlebt, während neue Projekte in Brasilien und Kanada auf eine steigende Nachfrage hinweisen. Der Sektor für nachhaltigen Flugkraftstoff bietet zusätzliche Möglichkeiten für Sojaöl, vorbehaltlich der Anforderungen an die Kohlenstoffintensität. Lebensmittel- und Getränkehersteller erweitern weiterhin Sojaanwendungen in pflanzlichen Fleischprodukten, Backwaren und angereicherten Snacks, während Körperpflegeprodukte Sojalecithin und Sterole einbeziehen, um natürliche Zutatenanforderungen zu erfüllen.
Geografische Analyse
APAC-Markt für Sojaprodukte
Asien-Pazifik entfiel im Jahr 2025 auf 42,10 % des Marktumsatzes, was in erster Linie auf Chinas umfangreiche Futtermittelindustrie zurückzuführen ist. Die Dominanz der Region wird durch ihre robuste landwirtschaftliche Infrastruktur und die wachsende Nutztierpopulation weiter gestärkt. Regionale Verarbeiter erhöhen ihre Kapazitäten in Vietnam, Thailand und Indonesien, um Lieferketten zu optimieren und Verarbeitungsmargen zu verbessern. Diese Erweiterungen zielen darauf ab, die steigende Nachfrage der lokalen Märkte zu decken und die Abhängigkeit von Importen zu verringern. Südasien, mit Indien an der Spitze, verzeichnet ein zweistelliges Wachstum in der Geflügelproduktion, was die Nachfrage nach Sojaschrot ankurbelt. Das Wachstum in Indien wird durch die zunehmende Verbraucherpräferenz für proteinreiche Ernährung und staatliche Initiativen zur Förderung der landwirtschaftlichen Entwicklung unterstützt.
EMEA- und Südamerika-Markt für Sojaprodukte
Die Region Naher Osten und Afrika weist mit 6,73 % den höchsten CAGR auf, unterstützt durch Investitionen im Geflügelsektor. Saudi-Arabien erhöht den Einsatz von Mischfutter, um das Gewicht von Masthähnchen zu steigern. Im Februar 2025 plante Almunajem's Balady Poultry Trading Co., 304 Millionen USD in die Erweiterung des Geflügelbetriebs in Saudi-Arabien zu investieren. Europa bereitet sich auf die Umsetzung der Entwaldungsverordnung im Jahr 2025 vor, die die Beschaffungsmuster in Richtung zertifizierter entwaldungsfreier Lieferanten beeinflussen wird. Südamerikanische Produzenten erweitern ihre Anbauflächen, stehen jedoch vor Herausforderungen durch höhere Zinssätze und logistische Einschränkungen, die ihre Marktvorteile begrenzen.
Nordamerika-Markt für Sojaprodukte
Die integrierte Lieferkette vom Erzeuger bis zum Kraftstoff in Nordamerika hat die inländische Sojaverteilung neu gestaltet. Die wachsende Nachfrage nach erneuerbarem Diesel hat Händler dazu veranlasst, den inländischen Ölbedarf mit den Exportverpflichtungen für Schrot in Einklang zu bringen, was dazu geführt hat, dass die Vereinigten Staaten im Jahr 2023 zu einem Sojaölimporteur wurden. Dieser Wandel spiegelt den zunehmenden Fokus der Region auf nachhaltige Kraftstoffalternativen und Umweltvorschriften wider. Die Transformation hat neue Marktdynamiken geschaffen, die sowohl die inländischen Produktionsmuster als auch die internationalen Handelsbeziehungen beeinflussen. Verarbeiter passen ihre Betriebsabläufe an, um diesen Veränderungen Rechnung zu tragen und gleichzeitig die Effizienz ihrer Lieferketten aufrechtzuerhalten.

Regulatorisches Umfeld
Die regulatorischen Anforderungen für Sojabohnenderivate konzentrieren sich zunehmend auf Biotechnologiezulassungen, die Einhaltung von Allergen- und Zutatenvorschriften sowie die Sorgfaltspflicht zur Entwaldungsfreiheit für den Marktzugang. In der Europäischen Union werden gentechnisch veränderte Sojabohnen-Events weiterhin von Fall zu Fall im Rahmen des Lebens- und Futtermittelrechts zugelassen, wobei der Durchführungsbeschluss (EU) 2026/517 der Kommission (in Kraft ab März 2026) und der Durchführungsbeschluss (EU) 2026/1185 der Kommission (in Kraft ab Juni 2026) bestimmte GV-Sojabohnensorten für Lebensmittel, Futtermittel und andere nicht-kultivierungsbezogene Verwendungen zulassen, wodurch die Dokumentations- und Überwachungsanforderungen entlang importabhängiger Derivat-Lieferketten verstärkt werden.
Für Lebensmittelanwendungen bleibt Soja in den Vereinigten Staaten unter dem FD&C Act (Abschnitt 403(w)) ein reguliertes Hauptallergen, was die Kennzeichnungs- und Formulierungspraktiken für Sojaproteine, Lecithin und verwandte Inhaltsstoffe unabhängig vom GRAS-Status prägt. In Ostafrika hat die EAC den Standard für Speisesojaöl (EAS 297:2024) aktualisiert, um ihn an die Codex-Referenzen für Zusatzstoffe und Aromastoffe anzupassen, wodurch die Spezifikations- und Compliance-Anforderungen für raffiniertes Öl, das in die Region und innerhalb der Region gehandelt wird, verschärft werden. Neben diesen Aktualisierungen bei Inhaltsstoffen und Normen spiegeln europäisch orientierte Zertifizierungs- und Käuferanforderungen zunehmend die EU-Sorgfaltspflichten zur Entwaldungsfreiheit wider, wobei die Europe Soya Guidelines 2026 eine mehrjährige Buchführungs- und Rückverfolgbarkeitsdisziplin verankern, die die Beschaffung zertifizierter Soja und die Trennung von Derivaten beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Sojabohnenderivate erstreckt sich vom Anbau und der Beschaffung über den Handel und das Crushing bis hin zu raffinierten Zutaten- und Anwendungskanälen. Sojabohnen werden über Elevatoren und Händler gesammelt und in Crushing-Anlagen verarbeitet, dem primären Umwandlungsknoten, an dem Bohnen in Rohöl bzw. entschleimtes Öl und Sojaschrot getrennt werden. Lecithin wird als Nebenprodukt bei der Ölentschleimung gewonnen, während Sojaproteinkonzentrat und -isolate durch zusätzliche Raffinationsschritte aus entfettetem Schrot für Lebensmittel-, Getränke- und Spezialernährungszwecke hergestellt werden. Integrierte Verarbeiter wie ADM, Bunge und Cargill dominieren den kommerziellen Durchsatz und balancieren die Nachfrage nach Lebensmittel- und Futtermittelzutaten mit dem durch erneuerbaren Diesel getriebenen Zug auf Sojaöl, wodurch die Verfügbarkeit von Derivaten stärker an die Crushing-Ökonomie als allein an die Endverbrauchsnachfrage gekoppelt wird.
Logistik und Compliance bleiben zentrale Einschränkungen und Kostentreiber. Die Kapazität von Hafen- und Binnentransport, die Verfügbarkeit von Schienenverkehr und der Anlagendurchsatz können eine rechtzeitige Versorgung einschränken, während die Verschiebung der Ölallokation hin zu Biokraftstoffen in Zeiten von Knappheit ein Beschaffungsallokationsrisiko für Öle und Lecithin in Lebensmittelqualität schaffen kann. In den Vereinigten Staaten berichtete die American Soybean Association über mehrere neue oder erweiterte Crushing-Anlagen, die seit 2023 in Betrieb genommen wurden, mit weiteren Projekten in der Pipeline, was unterstreicht, wie Kapazitätserweiterungen zur Sicherung der Widerstandsfähigkeit der heimischen Verarbeitung eingesetzt werden. Parallel dazu erhöhen Rückverfolgbarkeits- und Sorgfaltspflichtanforderungen im Zusammenhang mit nach Europa gerichteten Strömen die Belastung durch Trennung, Auditierung und Dokumentation, was die Bedeutung von Programmen zur Herkunftssicherung und überwachten Lieferantennetzwerken in Südamerika und Nordamerika erhöht.
Wettbewerbslandschaft
Die Sojaerzeugnisbranche weist eine moderate Konzentration auf, wobei Cargill, ADM und Bunge erhebliche Verarbeitungskapazitäten halten, was die Markteintrittsbarrieren und die Wettbewerbsdynamik beeinflusst. Verarbeiter sichern sich aktiv Verträge für kohlenstoffarme Rohstoffe mit Partnern im Bereich erneuerbarer Diesel. Der Markt erlebt eine Erweiterung der Verarbeitungskapazitäten, wie die Ankündigung von South Dakota Soybean Processors, LLC (SDSP) im Februar 2025 zeigt, eine Mehrfachsaatverarbeitungsanlage in der Nähe von Mitchell, South Dakota, zu bauen. Die Anlage wird jährlich 35 Millionen Scheffel Sojabohnen verarbeiten, was 1,0 Millionen Tonnen ölreicher Kulturpflanzen entspricht.
Investitionen in die Rückverfolgbarkeit werden zu wichtigen Differenzierungsmerkmalen auf dem Markt. Bunge hat eine vollständige Überwachungsabdeckung indirekter Lieferanten in Brasiliens Prioritätsregionen erreicht und damit die Sorgfaltspflichtanforderungen der EU und des Vereinigten Königreichs erfüllt. Marktteilnehmer implementieren Satellitenbildgebung, Blockchain und Massenbilanzbewertungen, um die Einhaltung der Entwaldungsfreiheit zu überprüfen und Preisprämien in risikobewussten Märkten zu sichern.
Produktdiversifizierung gestaltet die Marktdynamik neu. Verarbeiter entwickeln Premium-fermentierte Schrote, biologische und Nicht-GVO-Proteine sowie kosmetikgradiges Lecithin, um reduzierten Verarbeitungsmargen entgegenzuwirken. Strategische Investitionen in Sojaproteinisolate für die Produktion pflanzlicher Fleischprodukte und sterolreiche Fraktionen für Nutrazeutika bieten verbesserte Rentabilität in ungünstigen Rohstoffzyklen.
Marktführer der Sojaerzeugnisbranche
Archer Daniels Midland Company
Bunge Limited
CHS Inc.
Cargill Incorporated
Louis Dreyfus Company BV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Sojaprodukte
- Archer Daniels Midland Company
- Bunge Limited
- Cargill, Incorporated
- Ag Processing Inc.
- Louis Dreyfus Company B.V.
- CHS Inc.
- Wilmar International Limited
- Fuji Oil Holdings Inc.
- The Scoular Company
- The Nisshin Oillio Group Ltd.
- Xinrui Group
- Devansoy Inc.
- Burcon NutraScience Corporation
- SLC Agricola
- Vicentin SAIC
- Viterra Limited
- Marubeni Corporation
- Amaggi Group
- Caramuru Alimentos S.A.
- Shandong Saigao Group Corporation

Marktchancen und Zukunftsaussichten
Chancen ergeben sich aus Prozessinnovationen und höherwertiger Fraktionierung, die Rohstoffausgänge des Crushings in differenzierte Lebensmittel-, Futtermittel- und Industrieinhaltsstoffe umwandeln. Eine im Januar 2026 veröffentlichte akademische Arbeit beschrieb einen integrierten enzymatischen Sojabohnen-Verarbeitungsansatz, der gepulste Beschallung mit gezielten Enzymen kombiniert, um den Zellwandabbau zu beschleunigen und Stoffströme zu trennen, während die native Proteinfunktionalität erhalten bleibt und Ölkörper und Kohlenhydrate ohne thermische oder Lösungsmitteldenaturierung zurückgewonnen werden. Dieser Ansatz unterstützt den Entwicklungsraum für funktionale Sojaproteine in Getränken und klinischer Ernährung und steht im Einklang mit den Zielen der Hersteller, den Lösungsmitteleinsatz zu reduzieren und die Ausbeute aus demselben Sojabohneneinsatz zu verbessern.
Ein zweiter Chancenbereich ist die zirkuläre Verwertung von Nebenprodukten wie Soja-Okara, Sojamolke, Sojaschalen und Schrot, wo integrierte Bioraffineriekonzepte Verarbeitungsstandorte in Richtung Zero-Waste-Systeme und höheren Umsatz pro Tonne verarbeiteter Bohnen bewegen. Auch kommerzielle Schritte untermauern diese Chance bei Spezialderivaten: Bunge schloss im März 2026 die Übernahme des Geschäfts von IFF für Sojaproteinkonzentrat, Lecithin und Crushing ab, wodurch der Zugang zu markenbezogenen funktionalen Inhaltsstoffen erweitert und die nachgelagerten Formulierungsfähigkeiten für Lebensmittel- und Getränkekunden gestärkt werden, die auf rückverfolgbare, spezifikationsgetriebene Lieferungen angewiesen sind. Zusammen mit Rückverfolgbarkeitsprogrammen, die an Sorgfaltspflichten zur Entwaldungsfreiheit sowie an nicht gentechnisch veränderte oder segregierte Beschaffung gekoppelt sind, unterstützen diese Entwicklungen Investitionen in Zutatenraffination, Dokumentationssysteme und Mehrfachausgangs-Verarbeitungskonfigurationen, die sowohl die Nachfrage nach Öl in Lebensmittelqualität als auch die kraftstoffbezogene Nachfrage bedienen, ohne die Verfügbarkeit von Spezialderivaten zu beeinträchtigen.
Recent Industry Developments in Markt für Sojaprodukte
- Juli 2026: Bunge kündigte eine Lieferungsvereinbarung zur Bereitstellung von Sojaöl an Acelen für die Produktion erneuerbarer Kraftstoffe an. Der Deal koppelt die Nachfrage nach Sojaöl enger an die Abnahme im Kraftstoffsektor und unterstreicht die Bedeutung langfristiger Rohstoffverträge für Crusher, die konkurrierende Nachfragen aus Lebensmittel-, Futtermittel- und Energiesektoren bewältigen.
- März 2026: Bunge schloss die Übernahme des Geschäfts von IFF für Sojaproteinkonzentrat, Lecithin und Crushing ab, einschließlich der Marken Response, Alpha, Procon und Solec. Die Transaktion erweitert Bunges Position bei höherwertigen Sojazutaten und stärkt die Fähigkeit, Lebensmittelhersteller zu bedienen, die konsistente Funktionalität, Spezifikationen und Rückverfolgbarkeit benötigen.
- September 2024: ADM vereinbarte die Übernahme einer Mehrfachsaaten- und Maiskeim-Crushing-Anlage in Ungarn, um nicht gentechnisch veränderte Fähigkeiten hinzuzufügen. Die Vereinbarung unterstützt die Herkunftssicherung und bietet einen zusätzlichen europäischen Verarbeitungsstandort für Kunden, die nicht gentechnisch veränderte Anforderungen und sich entwickelnde Sorgfaltspflichten bewältigen.


Markt für Sojaprodukte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für Sojaprodukte definiert als der Wert der Produkte, die aus Sojabohnen durch Mahlen und Weiterverarbeitung hergestellt und dann in den Bereichen Lebensmittel, Futtermittel und industrielle Endverwendungen in den wichtigsten Regionen verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen den Wert des Sojaanbaus auf dem Betrieb sowie alle Nicht-Soja-Ersatzinputs aus, die nicht aus Sojabohnen hergestellt werden.
Segmentierungsübersicht
- Nach Produkttyp
- Sojaschrot
- Sojaöl
- Sojaprotein
- Sojamilch
- Sonstige
- Nach Art
- Konventionell
- Biologisch
- Nach Form
- Fest
- Flüssig
- Nach Anwendung
- Tierfutter
- Lebensmittel und Getränke
- Backwaren und Süßwaren
- Getränke
- Sonstige Lebensmittel und Getränke
- Biokraftstoff
- Körperpflege und Kosmetik
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau einer Faktenbasis zu Sojaangebot, Mahlaktivitäten und Handelsströmen, da diese Signale erklären, wie viel Derivatproduktion dem Markt realistischerweise zur Verfügung stehen kann. Öffentliche Quellen wie USDA-Datensätze, FAOSTAT, UN Comtrade, die Rohstoffpreisreihen der Weltbank sowie Zoll- und Hafenstatistiken werden verwendet, um Mengen und Preisentwicklungen zu fundieren.
Anschließend prüfen wir Unternehmensberichte und Investorenpräsentationen großer Verarbeiter und Zutatenzulieferer sowie Verbandswebsites und seriöse Presseberichte, um Derivatemix, Nachfrageauslöser und typisches Preisverhalten zu verstehen. Bei Bedarf greifen wir auch auf kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten- und Finanzverfolgung, Patentdatenbanken und eine Import-/Export-Datenbank auf Sendungsebene zurück, um Richtungsaussagen zu überprüfen. Diese Liste der Desk-Quellen ist nur illustrativ, und viele weitere Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um Desk-Annahmen zu Mahlausbeuten, Derivatpreisaufschlägen und der Verschiebung der Nachfrage zwischen Lebensmitteln, Futtermitteln und Kraftstoffen bei Margenveränderungen einem Stresstest zu unterziehen. Wir haben mit einer Mischung aus Verarbeitern, Distributoren, Endverbrauchern und Branchenberatern in den Regionen APAC, EMEA und Amerika gesprochen, um Lücken in der öffentlichen Berichterstattung zu schließen, und dieselben Punkte wurden dann aus mehr als einem Blickwinkel erneut überprüft.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | Führungskräfte (CXOs): 16 % | APAC: 41 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 31 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 53 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einer Top-down-Logik, bei der Sojaproduktion, Mahlmengen und Handelsdaten verwendet werden, um den potenziellen Produktionspool für wichtige Derivate zu rekonstruieren, der dann anhand beobachteter Preisspannen je Derivat in Werte umgerechnet wird. Um die Gesamtzahlen realistisch zu halten, gleichen wir das Modell mit selektiven Bottom-up-Prüfungen ab, wie z. B. Stichproben von Lieferantenumsatzaufteilungen, regionalem Kanalfeedback zu Mengen und Preis pro Tonne multipliziert mit dem geschätzten Verbrauch in einigen Ankerländern.
Einige besonders wichtige Inputs in diesem Markt umfassen die Kapazitätsauslastung der Sojamahlwerke, Öl-zu-Schrot-Ausbeute-Verhältnisse, Export- und Importbilanzen für Schrot und Öl, Mischungsnachfrage im Zusammenhang mit politischen Signalen zu erneuerbarem Diesel sowie Lebensmittelverwendungsindikatoren wie Trends beim Speiseölverbrauch. Wenn ein Land nur begrenzte öffentliche Offenlegung bietet, schließen wir die Lücke durch Handelsstellvertreter, benachbarte Marktspannen und interviewgestützte Anteilsaufteilungen und rechnen dann nach, um sicherzustellen, dass die globale Massenbilanz nicht verletzt wird.
Für die Prognose stützen wir uns auf Szenarioanalysen, unterstützt durch kurzfristige Zeitreihenglättung für Preise, da Nachfrage und Preise bei Ernteergebnissen und Kraftstoffmandaten stark schwanken können. Wachstumsannahmen werden mit Primärbefragten überprüft, damit die Prognose an eine realisierbare Mahlkapazitätserweiterung, eine realistische Nachfragesubstitution und eine erwartete Preisnormalisierung gebunden bleibt und nicht auf einem einzigen aggressiven Szenario basiert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit der endgültige Marktwert nicht von einem einzigen Datensatz oder einem einzigen Interview abhängt. Die Ergebnisse werden anhand unabhängiger Signale wie globaler Sojamahlgesamtmengen, Handelsparitätspreisen und Nachfragemustern in den wichtigsten Verbrauchsregionen überprüft, und Abweichungen werden auf einen Mengen- oder einen Preistreiber zurückgeführt.
Vor der Freigabe werden Anomalien von einem weiteren Analysten überprüft und wichtige Annahmen erneut getestet, insbesondere wenn eine Region einen plötzlichen Sprung zeigt, der nicht durch Angebots- oder Politiknachrichten gestützt wird. Der Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden bei wesentlichen Ereignissen vorgenommen, woraufhin eine abschließende Überprüfung vor der Lieferung durchgeführt wird, um sicherzustellen, dass die Kunden die aktuellste Einschätzung erhalten.
Marktgröße für Sojaprodukte von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Sojaprodukte können inkonsistent erscheinen, da Gruppen nicht immer denselben Derivatekorb zählen und auch unterschiedliche Basisjahre und Preiskonventionen wählen. Die Spanne lässt sich in der Regel dadurch erklären, wie Mahlprodukte in Umsätze umgerechnet werden, welche Endverwendungen gezählt werden und wie schnell Preisannahmen aktualisiert werden.
Ein häufiger Treiber von Lücken ist, ob das Modell den Markt als engen Satz von Mahlprodukten (wie Schrot und Öl) behandelt oder ob es auch breitere sojabasierte Zutaten und nachgelagerte Anwendungen einbezieht, was die Zahl aufblähen kann. Unterschiede entstehen auch durch die Verwendung eines Einjahreskassakurses gegenüber gemittelten Jahrespreisen, die Anwendung eines anderen Währungszeitpunkts für Umrechnungen oder die Projektion eines konservativen gegenüber einem aggressiven Durchzug durch erneuerbaren Diesel. In unserer Schätzung werden die Annahmen näher an beobachtbaren Mahl- und Handelssignalen gehalten, eine Entscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 287,98 Mrd. USD (2026) | |
| Global Consultancy A | 278,13 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und einen anderen Prognosezeitraum, und der Preis- und Mengenaufbau ist nicht klar mit Mahlproduktprüfungen in den Regionen verknüpft. |
| Industry Publisher B | 262,20 Mrd. USD (2024) | Scheint eine breitere Einschlussdefinition für sojabasierte Artikel zu verwenden, ohne zu klären, wie Doppelzählungen bei der Verwendung in Lebensmitteln, Futtermitteln und industriellen Nachfragepools vermieden werden. |
Betrachtet man die drei Zahlen, lässt sich der größte Teil der Lücke durch die Jahreswahl und den Inhalt des Derivatekorbs erklären, gefolgt von der Art der Preismittelung und -umrechnung. Durch die Verankerung der Mengen an Mahl-, Handels- und Ausbeute-Realitäten und die anschließende Ausrichtung der Preise auf dieselbe Wertbasis bleibt die Endzahl auf wiederholbare Schritte zurückführbar, die ein Kunde prüfen und aktualisieren kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Sojaerzeugnisse heute?
Die Marktgröße für Sojaerzeugnisse beläuft sich im Jahr 2026 auf 287,98 Milliarden USD und soll bis 2031 einen Wert von 357,04 Milliarden USD erreichen.
Was treibt das schnelle Wachstum bei Sojaprotein an?
Die Nachfrage nach pflanzlichen Lebensmitteln, angereicherten Getränken und Fleischanaloga treibt den Sojaproteinabsatz mit einem CAGR von 4,83 % bis 2031 voran, unterstützt durch das vollständige Aminosäureprofil und die FDA-Anerkennung innerhalb der Milchproduktgruppe.
Welche Region wächst im Markt für Sojaerzeugnisse am schnellsten?
Naher Osten und Afrika führen mit einer CAGR von 6,73 %, angetrieben durch die Expansion des Geflügelsektors und neue regionale Sojaschrotanlagen.
Welche Region hat den größten Anteil am Markt für Sojaerzeugnisse?
Im Jahr 2025 entfällt auf die Region Asien-Pazifik der größte Marktanteil am Markt für Sojaerzeugnisse.
Seite zuletzt aktualisiert am:



