
Servoantriebsmarkt – Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 14.83 Milliarden US-Dollar |
| Marktgröße (2031) | 18.52 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.54 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
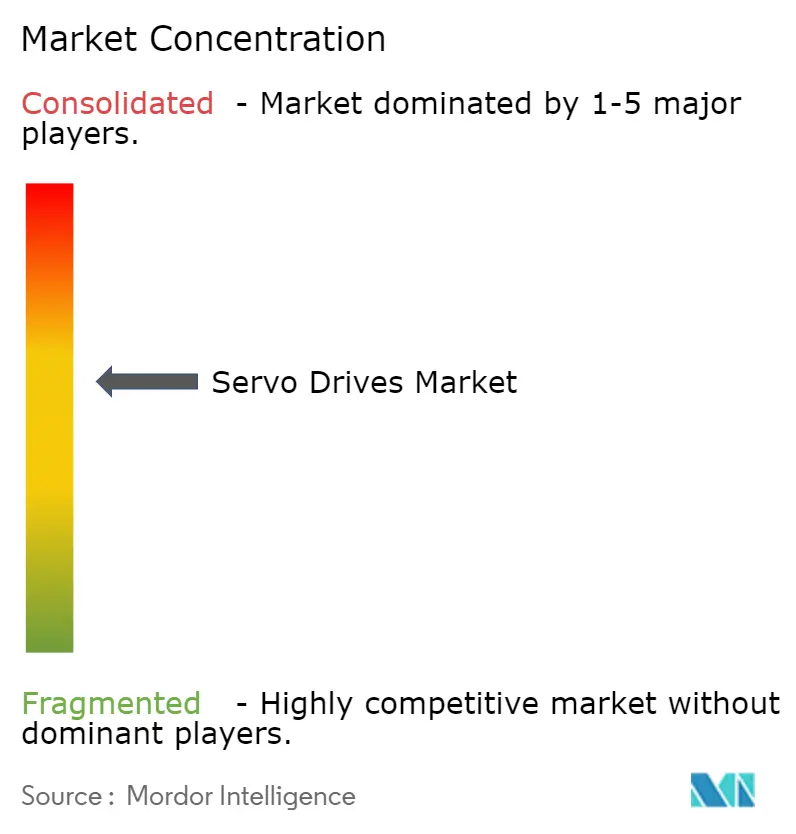
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Servoantriebsmarkt Analyse von Mordor Intelligence
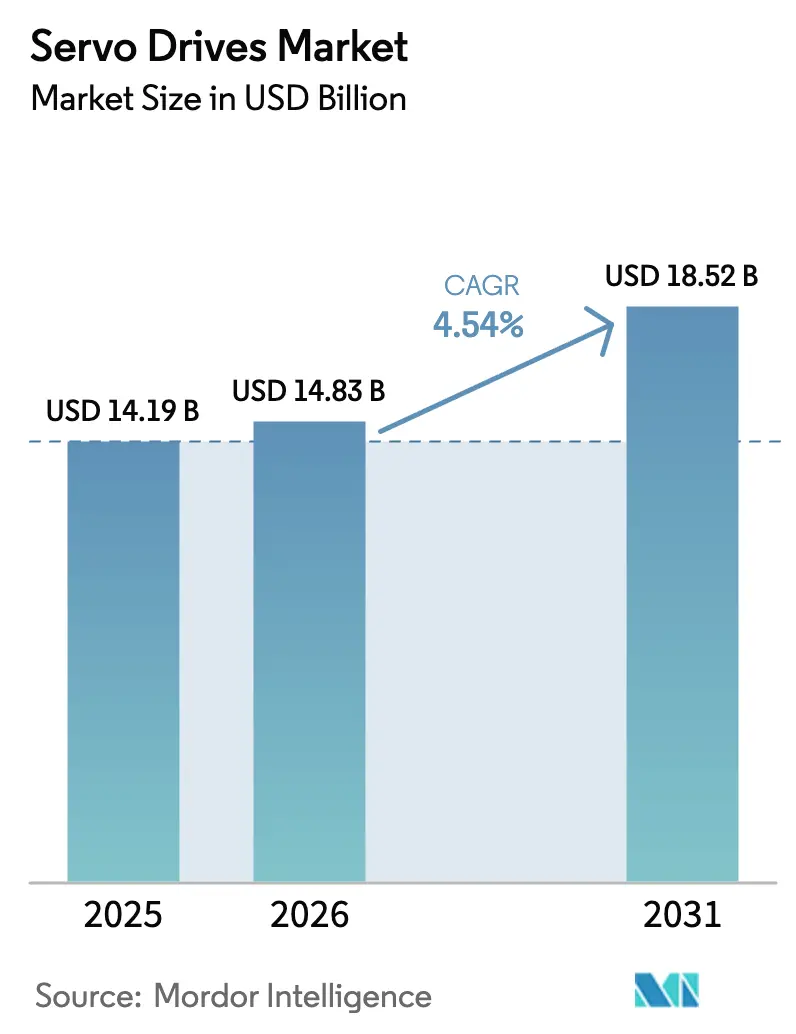
Der Servoantriebsmarkt soll von 14,19 Milliarden USD im Jahr 2025 auf 14,83 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,54 % über den Zeitraum 2026–2031 einen Wert von 18,52 Milliarden USD erreichen.
Die globale Marktgröße für Servoantriebe beläuft sich im Jahr 2025 auf 14,19 Milliarden USD und wird bis 2030 voraussichtlich 18,01 Milliarden USD erreichen, was einem CAGR von 4,88 % entspricht. Anhaltende Kapitalinvestitionen in die Fabrikautomatisierung, der steigende Einsatz kollaborativer Roboter und kontinuierliche Kapazitätserweiterungen im Halbleiterbereich schaffen eine stabile Nachfragebasis. Hersteller beschleunigen die Migration von veralteten Feldbus-Bewegungssteuerungen hin zu deterministischem Industrial Ethernet und verwandeln Servoantriebe in Edge-Knoten, die maschinenbasierte Daten für Cloud-Analysen erfassen. Gleichzeitig skalieren Batterielinien und E-Achsenlinien für Elektrofahrzeuge rapide und drängen Servohersteller zu präziseren, schneller reagierenden Lösungen für die Reinraumfertigung. Die Marktakteure navigieren zudem durch neue Zollregime und Komponentenengpässe, indem sie Lieferketten diversifizieren und regionale Montagekapazitäten aufbauen – eine Verschiebung, die sowohl für globale Marktführer als auch für agile regionale Wettbewerber Chancen eröffnet.
Wichtigste Erkenntnisse des Berichts
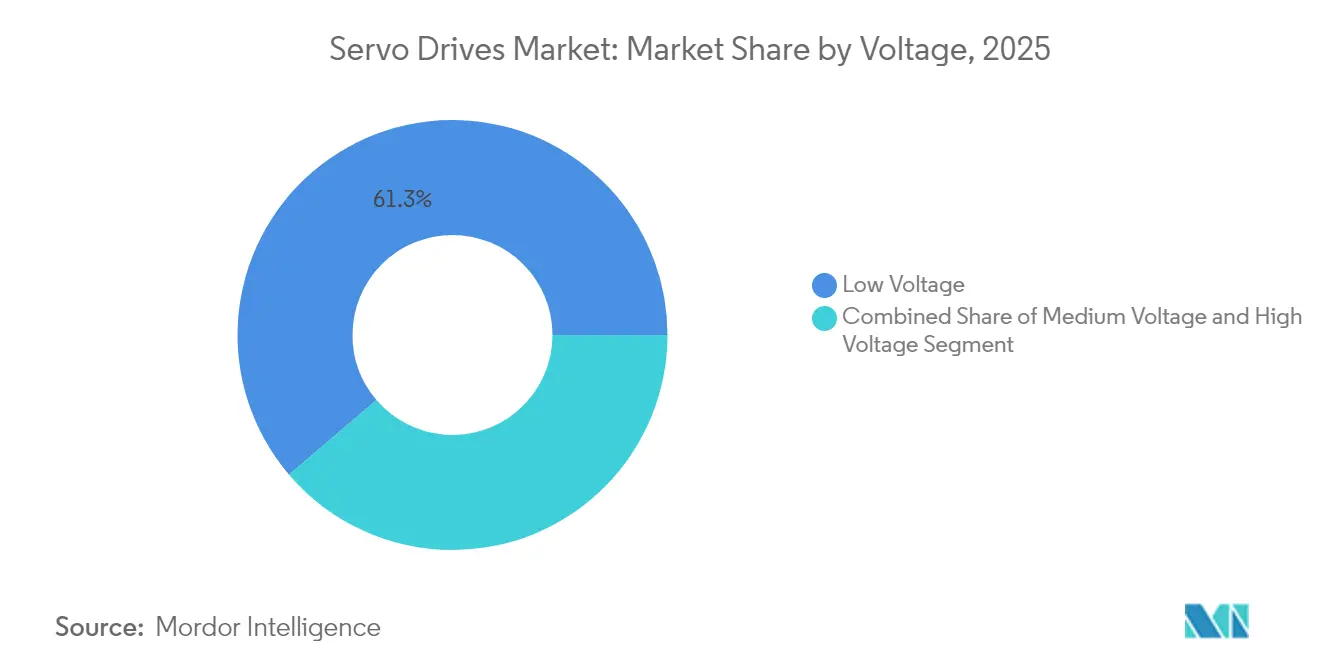
- Nach Spannung hielten Niederspannungssysteme (<690 V) im Jahr 2025 einen Servoantriebsmarktanteil von 61,25 %; das Segment verzeichnet bis 2031 eine CAGR von 4,78 %.
- Nach Motortyp dominierten AC-Architekturen mit einem Umsatzanteil von 76,05 % im Jahr 2025, während lineare Servoantriebssysteme die schnellste CAGR von 5,82 % aufweisen.
- Nach Leistungsabgabe verzeichneten 5–15-kW-Einheiten mit einer CAGR von 5,35 % die höchste Wachstumsdynamik, während Produkte unter 1 kW im Jahr 2025 einen Anteil von 44,25 % an der Servoantriebsmarktgröße hielten.
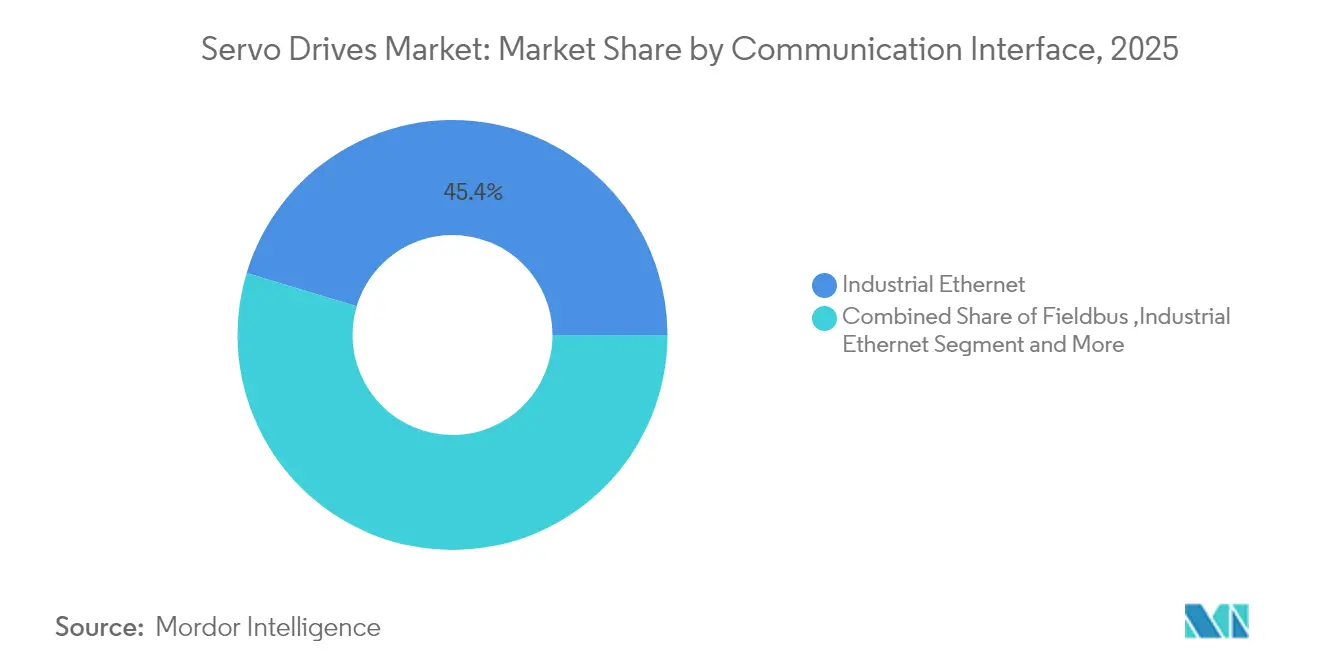
- Nach Kommunikationsschnittstelle dominierte Industrial Ethernet im Jahr 2025 mit einem Anteil von 45,35 %; EtherCAT plus TSN wächst mit einer CAGR von 6,68 %.
- Nach Endverbraucherbranche repräsentierte die diskrete Fertigung im Jahr 2025 einen Anteil von 40,55 %; Anwendungen in der Robotik und bei Cobots wachsen mit einer CAGR von 4,92 %.
- Nach Anwendung beanspruchte die Robotik im Jahr 2025 37,65 % des Umsatzes und wächst bis 2031 jährlich um 5,55 %.
- Nach Geografie führte Asien-Pazifik mit einem Anteil von 46,15 % im Jahr 2025 und verzeichnet eine CAGR von 5,87 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrieautomatisierung und Übernahme von Industrie 4.0 | +1.8% | Global; APAC an der Spitze | Mittelfristig (2–4 Jahre) |
| Ausbau der Elektrofahrzeugproduktion | +1.2% | APAC als Kern; Ausstrahlungseffekte auf NA und EU | Mittelfristig (2–4 Jahre) |
| Integration von Robotik und kollaborativen Robotern | +0.9% | Global; Schwerpunkt in Produktionszentren | Langfristig (≥ 4 Jahre) |
| Automatisierung von Halbleiterfertigungsanlagen | +0.7% | APAC als Kern; NA als sekundärer Markt | Kurzfristig (≤ 2 Jahre) |
| Energieeffizienz- und Nachhaltigkeitsvorgaben | +0.6% | EU führend; globale Übernahme | Mittelfristig (2–4 Jahre) |
| Wachstum der Automatisierung von Verpackungsmaschinen | +0.5% | Global; angetrieben durch E-Commerce | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrieautomatisierung und Einführung von Industrie 4.0
Servoantriebe werden heute als datenreiche, vernetzte Geräte konzipiert, die Produktionskennzahlen in KI-Tools einspeisen. Die Multi-Protokoll-Konnektivität von Mitsubishi Electric ermöglicht sofortige OPC-UA-, EtherCAT- und CC-Link-IE-TSN-Interoperabilität und erlaubt es Fabrikbetreibern, Condition-Monitoring-Dashboards ohne zusätzliche Gateways zu erstellen.[1]Mitsubishi Electric Corporation, „Ein Anstoß auf offene Verbindungen: Wie Servosysteme von OPC UA, EtherCAT und CC-Link-IE-TSN profitieren können,” mitsubishielectric.com Siemens hat KI-Agenten eingeführt, die Bewegungsparameter in Echtzeit rekalibrieren und die Linienproduktivität um bis zu 50 % steigern.[2]Siemens AG, „Siemens führt KI-Agenten für die industrielle Automatisierung ein,” siemens.com Solche Fortschritte veranlassen Anbieter, von einmaligen Hardwareverkäufen zu wiederkehrenden, ergebnisbasierten Serviceverträgen überzugehen, die Betriebszeit und Energieeinsparungen monetarisieren.
Ausbau der Elektrofahrzeugproduktion
Batteriezellenstapeln, Laserschweißen und E-Achsen-Montage sind alle auf mikrometergenau Präzision angewiesen. Elektrofahrzeugwerke schreiben daher Servoantriebe mit schnelleren Reaktionszeiten und geringerem Drehzahlrippel vor. Wachsende asiatische Lieferkettenzentren – unterstützt von taiwanesischen Plattformentwicklern – erzeugen eine konzentrierte Nachfrage nach kompakten Hochleistungseinheiten, die sich nahtlos in automatisierte Flurförderzeuge auf Batterielinien integrieren lassen. Lieferanten, die diese Hochdurchsatz- und Reinraumstandards erfüllen können, sichern sich Mehrjahres-Vorzugslieferantenvereinbarungen mit globalen Automobilherstellern.
Integration von Robotik und kollaborativen Robotern
Kollaborative Roboter benötigen drehmomentsensitive, sicherheitsintegrierte Antriebe, die die menschliche Annäherung erkennen und die Kraft sofort begrenzen können. Da die Forschung und Entwicklung humanoider Roboter an Fahrt gewinnt, gehen chinesische Unternehmen auf der Suche nach kosteneffizienten Lösungen Partnerschaften mit Antriebsherstellern ein, die Steuerelektronik in leichte Servoaktuatoren integrieren können. Die Zusammenarbeit von Rockwell Automation mit autonox veranschaulicht, wie gemeinsame Controller-Antriebsangebote die Inbetriebnahmezeiten für Roboterintegratoren verkürzen.
Automatisierung von Halbleiterfertigungsanlagen
Wafer-Handler und Lithografiebühnen erfordern Sub-Mikron-Positionierung und extreme thermische Stabilität. Der CHIPS Act leitet Fördermittel, die neue Halbleiterfabriken in den Vereinigten Staaten verankern und neue Inlandsaufträge für hochwertige Servoantriebe mit nanometergenauer Kodierung und driftarmen Rückkopplungsschleifen eröffnen.[3]Semiconductor Industry Association, „2024 State of the U.S. Semiconductor Industry,” semiconductors.org
Analyse der Hemmniswirkung*
| Hemmnis | (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Integrationskosten | -0.8% | Global; trifft KMU am härtesten | Kurzfristig (≤ 2 Jahre) |
| Störungen in der Lieferkette und Komponentenknappheit | -0.6% | Global; akut in APAC | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel | -0.5% | Entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Schnelle technologische Obsoleszenz | -0.4% | Alle Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Integrationskomplexität
Kleine Hersteller verschieben Automatisierungsinvestitionen häufig, da Servolösungen dedizierte Verkabelung, Umgebungskonditionierung und SPS-Integration erfordern. Die Nachrüstung von Altmaschinen erfordert zudem spezialisiertes Engineering, was die Amortisationszeiten verlängert. Indiens Umfrage zur Systeminnnovation in der Automobilbranche verdeutlicht den Mangel an Schlüsselfertiganbietern, die Finanzierung, Schulung und Wartung in einem einzigen Paket bündeln können – eine Lücke, die globale Anbieter zunehmend durch Abonnementmodelle und cloudbasierte Diagnosen schließen.
Störungen in der Lieferkette und Komponentenknappheit
Encoder-ICs und Leistungshalbleiter bleiben anfällig für geopolitische Zölle. Antriebshersteller verlagern die Endmontage näher an die Endmärkte und beziehen wichtige ASICs von Doppelquellen. ABB beispielsweise baut eine Bewegungssteuerungslinie in den USA aus, um die Lieferzeiten für nordamerikanische Kunden zu verkürzen. Diese Maßnahmen dämpfen zwar unmittelbare Schocks, erhöhen aber den Kapitaleinsatz und können die Margen drücken, bis die Volumina skalieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spannung:
Niederspannungssysteme verankern das WachstumNiederspannungseinheiten hielten im Jahr 2025 61,25 % des Umsatzes und verzeichnen bis 2031 eine CAGR von 4,78 %, gestützt durch Sicherheitsvorschriften, die Arbeitsspannungen auf Montageflächen begrenzen. Verteilte Architekturen mit mehreren kompakten Antrieben verdrängen einzelne Hochleistungsschränke und verbessern die Maschinenmodularität sowie den Servicezugang. Die Servoantriebsmarktgröße für Produkte unter 690 V wächst weiter, da EU-IE2-Effizienzvorschriften Nachrüstaktivitäten stimulieren. Rockwell Automations IP66-zertifizierter ArmorKinetix zeigt, wie Maschinenbauer Steuerschränke eliminieren und die Verkabelung um 90 % reduzieren können.
Mittel- und Hochspannungssegmente bleiben spezialisiert und bedienen Metall-, Bergbau- und Schiffsantriebsanwendungen. Dennoch treiben leistungsstärkere Siliziumkarbid-Schaltgeräte die Effizienz nach oben und deuten langfristig auf eine Verlagerung hin zu 690-V-3,3-kV-Plattformen in energieintensiven Industrien hin. Anbieter, die regeneratives Bremsen und aktive Einspeisung bündeln, werden profitieren, da Werke Grid-Harmonik-Konformität ohne zusätzliche Filter anstreben.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtsabschluss verfügbar


Nach Motortyp:
AC-Designs dominieren, lineare Antriebe beschleunigenAC-Servosysteme erfassten im Jahr 2025 76,05 % des Umsatzes. Ihre bürstenlose Konstruktion bietet eine höhere Leistungsdichte und nahezu wartungsfreien Betrieb – ein Vorteil, der durch schrumpfende Belegschaften verstärkt wird. Yaskawas neueste AC-Produktreihe fügt integrierte Datenerfassungskanäle hinzu, sodass Benutzer Drehmomentsignaturen in KI-Dashboards streamen können.
Lineare Antriebe sind zwar noch eine Nische, weisen aber die schnellste CAGR von 5,82 % auf. Sie eliminieren Spindel-Riemen-Umwandlungen, beseitigen Spiel und erzielen eine Sub-Mikron-Wiederholgenauigkeit, die für das Halbleiter-Pick-and-Place und Dental-Fräsmaschinen entscheidend ist. Der Servoantriebsmarktanteil linearer Konfigurationen steigt daher stetig, da Halbleiterfabriken und Medizintechnik-OEMs Sauberkeit und Positionsgenauigkeit priorisieren.
Nach Leistungsabgabe:
Mittelbereich 5–15 kW gewinnt an DynamikProdukte unter 1 kW deckten im Jahr 2025 44,25 % der Nachfrage und trieben Elektronikfertigung sowie Laborautomatisierung an, wo Platzbedarf und Effizienz wichtiger sind als rohe Kraft. Dennoch wächst das 5–15-kW-Band mit einer CAGR von 5,35 %, angetrieben durch Handhabungssysteme für Elektrofahrzeug-Batteriemodule, die mehr Drehmoment ohne Einbußen bei der Reaktionsfreudigkeit benötigen. Lenzes IE5/IE7-Plattform reduziert Motorverluste um 60 % und ermöglicht höhere Leistung in kompakten Bauformen, die für dieses mittlere Segment geeignet sind.
Oberhalb von 30 kW fordern Bergbau- und Metallprojekte weiterhin robuste Antriebe. Allerdings sind die Auftragszyklen lang und an Rohstoffpreise gebunden, was das Wachstum im Vergleich zu agilen Mittelbereichsanwendungen dämpft.
Nach Kommunikationsschnittstelle:
EtherCAT und TSN steuern die DigitalisierungIndustrial Ethernet hielt im Jahr 2025 einen Anteil von 45,35 %, doch der Servoantriebsmarkt schwenkt eindeutig auf EtherCAT plus TSN um, das jährlich um 6,68 % wächst. EtherCAT verarbeitet Telegramme im Durchlauf und erlaubt bis zu 65.535 Knoten mit Mikrosekunden-Latenz – ideal für die Mehrachsensynchronisation in Verpackungslinien. TSN-Erweiterungen überbrücken Informationstechnologie- und Betriebstechnologie-Datenverkehr auf einem einzigen Kabel und stimmen Bewegungsnetzwerke mit unternehmensweiten Analysestrategien ab.
Analog-Puls- und ältere Feldbus-Schnittstellen halten sich in kostenempfindlichen Nachrüstprojekten, werden aber schrittweise abgelöst, da OEMs auf Ethernet-Backbones standardisieren, um Predictive Maintenance zu ermöglichen.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtsabschluss verfügbar
Nach Endverbraucherbranche:
Diskrete Fertigung führend, Robotik auf dem VormarschDie diskrete Fertigung entfiel im Jahr 2025 auf 40,55 % des Umsatzes, getragen von der weit verbreiteten Automobil- und Elektronikfertigung. Dennoch verschieben kollaborative Roboterlinien, die Lagerautomatisierung und Dienstleistungsanwendungen den Anteil zugunsten des Robotiksegments, das mit einer CAGR von 4,92 % wächst. Die dem Servoantriebsmarkt zugewiesene Marktgröße für Robotergelenke wird daher parallel zur humanoiden Forschung und Entwicklung steigen, insbesondere in China, wo Start-ups kostengünstige, drehmomentdichte Aktuatoren erproben.
Prozessindustrien übernehmen Servotechnologie vorsichtiger und priorisieren Zuverlässigkeit gegenüber maximaler Dynamik. Dennoch heben höhere Anforderungen an hygienische, flexible Rezepturen in der Lebensmittelverarbeitung die Durchdringungsraten allmählich an.
Nach Anwendung:
Robotik im RampenlichtRobotiksegmente sicherten sich 2025 einen Anteil von 37,65 % und wachsen mit einer CAGR von 5,55 %. Antriebe mit integrierter Sicherheit, Drehmomentsensorik und Hohlwellenkonstruktionen ermöglichen leichte Armarchitekturen, die für Cobots geeignet sind. Die gemeinsame Steuerungsplattform von Rockwell und Comau zeigt, wie eine einheitliche Programmierung die Inbetriebnahmezeit für gemischte Bewegungs-Roboter-Zellen reduziert.
CNC- und Metallbearbeitungsanwendungen bleiben ein Kernbereich, sind jedoch ausgereift, während Halbleiteranlagen dank strenger Genauigkeitsanforderungen Premium-Durchschnittsverkaufspreise erzielen. Förder- und Materialflusssegmente profitieren von Infrastrukturerweiterungen im E-Commerce-Fulfilment und erfordern Hochgeschwindigkeitsindizierung sowie Anforderungen an null Ausfallzeiten.
Geografische Analyse
APAC Servo-Antriebe Markt
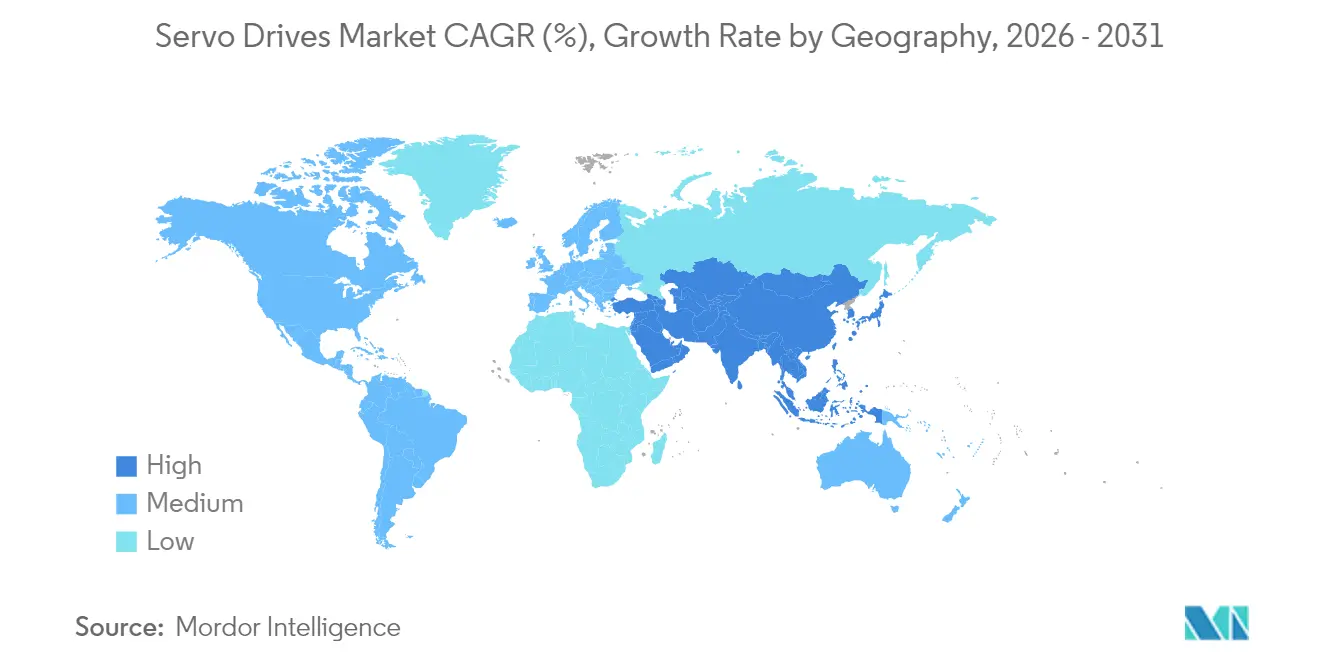
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 46,15 % und wächst mit einer CAGR von 5,87 %. Die Umsätze mit Servomotoren in China sollen bis 2025 die Marke von 40 Milliarden RMB überschreiten, wobei der inländische Anbieter Inovance bereits einen Marktanteil von 28,3 % gegenüber multinationalen Wettbewerbern erzielt. Staatliche Anreize für hochwertige Ausrüstung sowie eine aggressive Robotereinführung von 350 Einheiten pro 10.000 Beschäftigte erhalten einen positiven Kreislauf, in dem die lokale Antriebsproduktion rasch skaliert. Indiens produktionsgebundenes Anreizprogramm fördert ebenfalls neue Servo-Investitionen in der Elektronik- und Batterieherstellung.
Nordamerika Servo-Antriebe Markt
Nordamerika ist ein reifer, aber strategisch bedeutsamer Markt. CHIPS-Act-Anreize im Wert von 39 Milliarden USD finanzieren neue Halbleiterfabriken, die hochpräzise Antriebstechnologie erfordern werden. Zölle von bis zu 50 % auf bestimmte Komponenten veranlassen OEMs zur regionalen Beschaffung, und ABB hat die US-amerikanische Servomotoren-Produktion bereits erhöht, um geopolitische Risiken abzusichern.
Europa Servo-Antriebe Markt
Europa verfügt über ausgeprägte Ingenieurskompetenzen und strenge Energieeffizienzgesetzgebung. Die EU-Ökodesign-Richtlinie fördert die frühzeitige Einführung von Drehzahlreglern der Klasse IE2 und höher und eröffnet damit Nachrüstungsmöglichkeiten. Bosch's CO₂-neutrale Fabriken und Wiederaufbereitungsprogramme veranschaulichen eine Lebenszyklusorientierung, die Anbieter belohnt, die installierte Basen aufbereiten können. Unterdessen zielt der European Chips Act darauf ab, die regionale Halbleiterproduktion bis 2030 zu verdoppeln, sieht sich jedoch mit Finanzierungshürden konfrontiert, die die kurzfristigen Volumenaussichten dämpfen.
LATAM und Naher Osten Servo-Antriebe Markt
Andere Regionen, darunter Lateinamerika und der Nahe Osten, sind noch in einem frühen Entwicklungsstadium, bieten jedoch langfristig attraktive Wachstumsperspektiven, da Investitionen in die Logistikautomatisierung und Lebensmittelverarbeitung zunehmen. Anbieter mit skalierbaren Servicenetzwerken und mehrsprachigen Diagnosetools profitieren von Vorteilen als Ersteinsteiger.

Regulatorisches Umfeld
Anbieter von Servoantrieben arbeiten unter überlappenden Sicherheits-, EMV-, Effizienz-, Cybersicherheits- und Handelskonformitätsregimen, die sich auf das Produktdesign und die Zertifizierungszeitpläne auswirken. In Europa verschärfen sich die Anforderungen der benannten Stellen und der CE-Kennzeichnung an funktionale Sicherheit und EMV, und die TÜV Rheinland Implementation Rules Rev. 2026.4 (April 2026) verlangen EN IEC 61000-6-2:2024-Störfestigkeitsprüfungen als Teil der PLd-Zertifizierungspraxis für servoantriebsbasierte Systeme. Dies veranlasst Maschinenbauer, sowohl die Bewegungssicherheit als auch die elektromagnetische Robustheit früher im Entwicklungszyklus zu validieren.
Die Weiterentwicklung von Normen beschleunigt sich auch im Bereich Konnektivität und Sicherheit. IEEE/IEC 60802-2026 (Juni 2026) formalisiert TSN-Profile, die in industriellen Automatisierungsnetzwerken verwendet werden, und verstärkt so die Verschiebung hin zu deterministischen Ethernet-Schnittstellen in Servoplattformen, während ISA/IEC 62443 weiterhin Erwartungen für sichere Entwicklung und Lebenszyklus-Praktiken für vernetzte Industriegeräte setzt. Auf der elektrischen Antriebsseite führt IEC 61800-9-1:2026 (veröffentlicht Juli 2026) verbindliche EMV-Störfestigkeitsanforderungen der Klasse C3/C4 für Industrieantriebe ein, die ab Januar 2027 gelten und den Compliance-Aufwand für weltweit versendete Servoantriebe erhöhen. Parallel dazu bleibt die Zollrisikoexposition eine Planungsvariable, da die USTR-Section-301-Strukturen weiterhin die Anlandekosten beeinflussen und eine strenge Dokumentation für Zollabfertigung und Lieferantenqualifizierung fördern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Servoantriebe beginnt mit vorgelagerten Materialien und Elektronikkomponenten, darunter Kupfer und Aluminium für Leistungsstufen, Seltenerdmaterialien für Motorökosysteme und Industriehalbleiter wie Leistungsmodule, Mikrocontroller und Gate-Treiber sowie Präzisions-Feedback-Komponenten wie Encoder und Sensoren. Diese Inputs fließen in Antriebs-OEMs, die Leistungselektronik, Firmware und Sicherheitsfunktionen entwickeln und Produkte vor der Endmontage gegen geltende Sicherheits-, EMV- und Cybersicherheitsanforderungen validieren. Die Versorgungskontinuität ist empfindlich gegenüber Zuteilungsverschiebungen in Asien bei Industriehalbleitern und Steuerungs-ICs, was die Zweit-Beschaffung kritischer ASICs und die Regionalisierung der Endmontage fördert, um die Lieferzeiten für Maschinenbauer zu stabilisieren.
In der Mittelstufe kombinieren globale etablierte Anbieter wie ABB, Siemens, Yaskawa, Schneider Electric und Rockwell Automation Fertigungsgröße mit Anwendungstechnik, während spezialisierte Antriebslieferanten und Subsystemhersteller Nischenanforderungen (Mehrachsmodule, hochdynamische Achsen, Robotik-Aktuatoren) durch enge Integration mit Motoren, Getrieben und Steuerungen unterstützen. Nachgelagert stützt sich der Vertrieb auf Direktverkäufe an große OEMs und Endnutzer sowie auf Automatisierungsdistributoren und Systemintegratoren, die Inbetriebnahme, Vernetzung (Industrial Ethernet, EtherCAT/TSN) und Nachrüstprojekte übernehmen. Der Aftermarket-Wert wird zunehmend durch Dokumentation, Firmware-Aktualisierbarkeit und Diagnostik geprägt, da Anlagen Servoantriebe als datenreiche Edge-Knoten betrachten, die mit breiteren Automatisierungsplattformen verbunden sind, statt als eigenständige Leistungsverstärker.
Wettbewerbslandschaft
Der Markt zeigt eine moderate Konsolidierung; der kombinierte Anteil der fünf größten Anbieter wird auf rund 55 % geschätzt. ABB plant, seine Robotik-Sparte auszugliedern, um den Fokus auf Bewegungsprodukte zu schärfen, während Honeywell in drei Einheiten aufgespalten wird – darunter Industrieautomatisierung – um die Kapitalallokation zu straffen. Diese Umstrukturierungen deuten auf breitere Portfolioneuausrichtungen hin, während Unternehmen nach wachstumsstarken, softwareintegrierten Ertragsströmen streben.
Technologische Konvergenz verändert Wettbewerbsvorteile. Siemens integriert KI-Optimierung in Antriebe; Mitsubishi Electric liefert Multi-Protokoll-Konnektivität; Inovance nutzt Kostenführerschaft und schnelle Anpassungsfähigkeit für chinesische OEMs. Kleinere deutsche und japanische Spezialisten konzentrieren sich auf drehmomentdichte, hohlwellenbasierte Designs für humanoide Roboter und erschließen lukrative Nischen trotz geringerer Volumina.
Strategische Allianzen nehmen zu. Rockwell koppelt Antriebe mit Comau-Robotik; Parker-Hannifin rüstet explosionsgeschützte Servomotoren auf IECEx-Standards auf und adressiert damit die Braunfeldautomatisierung in der Öl- und Gasindustrie. Lieferanten investieren zudem in regionale Fertigung und digitale Zwillinge, die schnelle Design-Win-Zyklen für Maschinenbaukunden sicherstellen. Wer Hardware mit cloudbasierten Analysen und Condition-Monitoring-Diensten kombiniert, erzielt zweistelliges Wachstum bei den Serviceumsätzen.
Marktführer der Servoantriebsbranche
-
Danfoss
-
Rockwell Automation Inc.
-
Schneider Electric
-
Siemens AG
-
ABB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Servo-Antriebe Markt
- ABB Ltd
- Bosch Rexroth AG
- Danfoss A/S
- Delta Electronics, Inc.
- Emerson Electric Co.
- Fuji Electric Co., Ltd.
- Hitachi, Ltd.
- Kollmorgen Corporation
- Mitsubishi Electric Corporation
- Nidec Corporation
- Omron Corporation
- Panasonic Holdings Corporation
- Parker-Hannifin Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Toshiba Corporation
- WEG S.A.
- Yaskawa Electric Corporation
- Beckhoff Automation GmbH and Co. KG

Marktchancen und Zukunftsaussichten
Eine erkennbare Chance liegt in hochdichten, hocheffizienten Leistungsstufen für Robotik, Batterieherstellung und Präzisionsmaschinen, da Anbieter Wide-Bandgap-Schalttechnik und kompakte Mehrachsarchitekturen kommerzialisieren. Elmo Motion Control nutzte die Automate 2026 (Juni 2026), um Titanium und erweiterte Platinum-Servoantriebsserien vorzustellen, die auf Siliziumkarbid- und Galliumnitrid-Schalttechnologien basieren, und signalisierte damit aktive Produktroadmaps, die auf höhere Leistungsdichte und verbesserte Effizienz bei kleinerem Formfaktor abzielen. Diese Richtung entspricht dem Druck der Endnutzer, die Schaltschrankgröße zu reduzieren, die Verkabelung zu vereinfachen und Energieverluste in Mehrachsanlagen zu senken.
Regionale Kapazitätserweiterungen und lokalisierte Ökosysteme schaffen zudem Freiräume für Antriebsanbieter, die Leistung mit Versorgungssicherheit und Anwendungsunterstützung kombinieren können. Aerotech beauftragte im Februar 2026 eine Montageerweiterung und ein neues Laserlabor an seinem Standort Fürth, um die Produktion der XA4-Serie von Servoantrieben zu steigern. Auf der China-Seite zeigen Investitionen wie der Spatenstich von Inovance für eine 280-Millionen-USD-F&E- und Fertigungsanlage in Dalian (April 2026) und die Ankündigung von FANUC über 120 Millionen USD für eine dritte Servomotorenfabrik in Dongguan (März 2026), wie Motor-, Aktuator- und Antriebssparten in der Nähe von Nachfragezentren skaliert werden. Da TSN-Profile ausgereift sind (IEEE/IEC 60802-2026) und sich Cybersicherheitspraktiken formalisieren (ISA/IEC 62443), haben Anbieter, die Servoantriebe mit validierter deterministischer Vernetzung und sicheren Entwicklungsprozessen liefern, Spielraum zur Differenzierung in regulierten, vernetzten Fabrikumgebungen, in denen Qualifizierungsaufwand und Lebenszyklus-Wartbarkeit die Plattformauswahl beeinflussen.
Recent Industry Developments in Servo-Antriebe Markt
- Juni 2026: Elmo Motion Control nutzte die Automate 2026, um Titanium und erweiterte Platinum-Servoantriebsserien vorzustellen, die auf Siliziumkarbid- und Galliumnitrid-Schalttechnologien basieren. Der Schritt stärkt die Roadmap des Unternehmens für höhere Leistungsdichte bei kompakten Formfaktoren und entspricht der Marktnachfrage nach effizienteren, kompakteren Antrieben für Mehrachsanwendungen.
- April 2026: Inovance begann mit dem Spatenstich einer 280-Millionen-USD-F&E- und Fertigungsanlage in Dalian. Das Projekt erweitert die regionale Fertigung für den asiatisch-pazifischen Markt und unterstützt die Versorgungsresilienz für Servoantriebsfamilien im mittleren bis oberen Segment.
- März 2026: FANUC kündigte 120 Millionen USD für eine dritte Servomotorenfabrik in Dongguan an. Die Investition erweitert die Fertigungsbasis von FANUC in Südchina und stärkt die Lieferkette für Servomotoren und Antriebssubsysteme.


Servo-Antriebe Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Servoantriebe Umsätze aus dem Verkauf von Servoantriebs-Hardware für die geschlossene Regelung von Servomotoren, bei denen präzise Drehzahl-, Positions- und Drehmomentsteuerung in industriellen und gewerblichen Anlagen erforderlich sind.
Ausschlüsse des Anwendungsbereichs: Wir schließen Nachrüst-Reparaturdienstleistungen und eigenständige Bewegungssteuerungen ohne integrierte Leistungsstufe aus.
Übersicht der Segmentierung
-
Nach Spannung
- Niederspannung (unter 690 V)
- Mittelspannung (690 V–3,3 kV)
- Hochspannung (über 3,3 kV)
-
Nach Motortyp
- AC-Servoantriebe
- DC-Servoantriebe
- Lineare Servoantriebe
-
Nach Leistungsabgabe
- Unter 1 kW
- 1–5 kW
- 5–15 kW
- 15–30 kW
- Über 30 kW
-
Nach Kommunikationsschnittstelle
- Analog/Puls
- Feldbus (CANopen, PROFIBUS, DeviceNet)
- Industrial Ethernet (EtherNet/IP, PROFINET, Modbus-TCP)
- EtherCAT und zeitkritische Netzwerktechnik
-
Nach Endverbraucherbranche
- Diskrete Fertigung
- Automobilindustrie
- Elektronik und Halbleiter
- Werkzeugmaschinen
- Robotik und Cobots
- Verpackungsmaschinen
- Prozessindustrien
- Öl und Gas
- Chemie und Petrochemie
- Lebensmittel und Getränke
- Wasser und Abwasser
- Stromerzeugung
- Zellstoff und Papier
- Metall und Bergbau
- HLK und Gebäudeautomatisierung
-
Nach Anwendung
- CNC und Metallbearbeitung
- Robotik
- Förderer und Materialfluss
- Automatisierte Verpackungslinien
- Halbleiteranlagen
- Druck- und Textilmaschinen
-
Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
-
Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Russland
- Übriges Europa
-
Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriges Asien-Pazifik
-
Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
-
Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Wir begannen mit Schreibtischarbeit, um die Marktgrenzen festzulegen, die Lieferkette abzubilden und frühe Nachfragesignale nach Region und Endverwendung zu erstellen. Öffentliche Quellen wurden genutzt, um die Automatisierungsintensität und Investitionsausgaben zu verstehen, wie Fertigungsdaten des US Census Bureau, Eurostat-Industrieproduktionsreihen, UN-Comtrade-Handelsströme für elektrische Ausrüstung, Branchenindikatoren der International Energy Agency (IEA) und Robotikstatistiken der International Federation of Robotics (IFR).
Anschließend verknüpften wir diese Signale mit unternehmensbezogenem Kontext anhand von Jahresberichten, Investorenpräsentationen, Produktkatalogen und seriöser Presseberichterstattung, die Preisbewegungen und Produktverschiebungen beschreibt. Wo es der Konsistenzprüfung diente, verwiesen wir zudem auf kostenpflichtige Datenbanken für Unternehmensfinanzdaten und -informationen, Patente sowie Import- und Exportdatensätze auf Lieferebene, um Mixveränderungen und regionale Dynamik zu validieren. Diese Sekundärquellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Anschließend nutzten wir Interviews und strukturierte Umfragen mit Anbietern von Antriebstechnik, Systemintegratoren, Distributoren, OEM-Maschinenbauern und großen Endnutzern, um zu validieren, was als Servoantriebsverkauf gezählt wird und wie sich die Kaufmuster verändern. Die Diskussionspunkte umfassten typische Leistungsbereiche, gängige Netzwerkschnittstellen, Lieferzeitmuster und wie sich die Nachfrage in Fabriken in APAC, EMEA und Amerika verschiebt, was half, Lücken zu schließen, die veröffentlichte Statistiken hinterlassen hatten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 15 % | APAC: 50 % |
| Mid-Tier: 45 % | Funktions-/Bereichsleiter: 30 % | EMEA: 32 % |
| Kleinere Akteure: 22 % | Manager: 55 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basierte auf Top-Down- und Bottom-Up-Logik auf eine Weise, die für die Wertschöpfungskette der Servoantriebe praktikabel bleibt. Auf der Top-Down-Seite wurden Produktions- und Handelsdaten verwendet, um den adressierbaren Pool für Automatisierungskomponenten zu rekonstruieren, der anschließend anhand servotauglicher Anwendungsfälle in Maschinen und Fabrikaufrüstungen eingegrenzt wurde. Danach bestätigten wir die Gesamtwerte durch selektive Bottom-Up-Prüfungen, wie stichprobenartige ASP-Bereiche nach Leistungsklasse multipliziert mit geschätzten Versandvolumina, sowie Kanalprüfungen mit Distributoren und Integratoren.
Mehrere Marktfingerabdrücke wurden als Kerninputs behandelt (beispielhaft, nicht erschöpfend), darunter Investitionszyklen der Fabrikautomatisierung, Versand von Roboter- und CNC-Anlagen, die Mixverschiebung hin zu integrierten Servosystemen, die Entwicklung des durchschnittlichen Verkaufspreises nach Leistungsklasse (unter 1 kW, 1 bis 7 kW und höher) sowie die Einführung industrieller Kommunikationsschnittstellen, die Antriebsaktualisierungen nach sich ziehen können. Wo Daten für kleinere Länder oder Nischenanwendungen fehlten, wurden Lücken durch verhältnisbasierte Zuordnung aus ähnlichen Märkten behandelt, gefolgt von erneuten Prüfungen mit lokalen und regionalen Experten.
Für die Prognose stützten wir uns hauptsächlich auf eine Szenarioanalyse, die die makroindustrielle Produktion und Automatisierungsinvestitionen mit der Nachfrage nach Servoantrieben verknüpft und den Verlauf dann mit Experteneinschätzungen zu Preisen, Lieferzeiten und Substitutionstrends verfeinert. Die Annahmen wurden nachvollziehbar gehalten, damit Aktualisierungen schnell erfolgen können, wenn neue Produktions-, Handels- oder Automatisierungsindikatoren veröffentlicht werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation über drei Ebenen: makroökonomische Indikatoren, Unternehmens- und Kanalsignale sowie interviewbasierte Realitätsprüfungen. Ausreißer, wie ungewöhnlich starke regionale Spitzen oder Preissprünge, wurden markiert und überprüft, dann entweder mit zusätzlichen Belegen korrigiert oder als ereignisgetriebene Effekte dokumentiert.
Vor der Freigabe werden die Ergebnisse in mehreren Schritten von einem weiteren Analysten überprüft, um Arithmetik, Konsistenz der Annahmen und Übereinstimmung mit bekannten Nachfragesignalen in wichtigen Endverbrauchsbranchen zu testen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere politische Verschiebungen, Versorgungsstörungen oder bemerkenswerte Änderungen der Automatisierungsausgaben. Kurz vor der Lieferung führen wir einen finalen Durchgang durch, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Servoantriebe von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Marktzahlen für Servoantriebe variieren oft, da Herausgeber nicht immer dieselbe Hardware-Abgrenzung zählen, die Währungsumrechnung zeitlich nicht gleich vornehmen oder integrierte Systeme entweder als reine Antriebe oder als kombinierte Bewegungspakete behandeln. Unterschiede zeigen sich auch, wenn sich eine Studie stärker auf die Zuordnung von Lieferantenumsätzen stützt, während eine andere stärker auf breite Automatisierungs-Proxys setzt und eine feste Durchdringungsannahme anwendet.
Durch die Nachverfolgung von Prüfungen der Produktabgrenzung und die Aktualisierung der Abgrenzungsregeln im selben Modellzyklus hält Mordor Intelligence den Gesamtwert konsequent an die Hardware-Umsätze von Servoantrieben gebunden und schließt Reparaturdienstleistungen und eigenständige Bewegungssteuerungen ohne Leistungsstufe aus, was den Endwert im Vergleich zu Studien verschiebt, die angrenzende Bewegungssteuerungselemente einschließen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,19 Mrd. USD (2025) | |
| Branchennewsletter A | 19,08 Mrd. USD (2025) | Diese Schätzung wird für einen kombinierten Anwendungsbereich aus Servomotoren und -antrieben veröffentlicht, sodass Motorenumsätze in denselben Gesamtwert einfließen, was den Wert im Vergleich zu einer reinen Antriebsdefinition aufbläht. |
| Globale Forschungsgruppe B | 12,87 Mrd. USD (2026) | Diese Sichtweise scheint sich auf Servoantriebe als engere elektronische Kategorie zu konzentrieren und könnte höherleistungsfähige Schaltschrankantriebe und bestimmte netzwerkfähige Industrievarianten ausschließen, was den erfassten Umsatzpool verringert. |
Die Tabelle zeigt, dass die Abweichung größtenteils dadurch erklärt wird, was gezählt wird, entweder erweitert auf Motoren und komplette Systeme oder eingegrenzt auf eine kleinere Antriebskategorie, sowie durch das genaue Jahr, das für den angegebenen Wert verwendet wird. Unser Ansatz bleibt wiederholbar, da der Anwendungsbereich konsistent durchgesetzt wird, wichtige Preis- und Volumeninputs mit Interviews abgeglichen werden und jede Anpassung auf ein sichtbares Nachfragesignal zurückgeführt wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Servoantriebsmarkt?
Der Servoantriebsmarkt wird im Jahr 2026 auf 14,83 Milliarden USD geschätzt und soll bis 2031 einen Wert von 18,52 Milliarden USD erreichen.
Welche Spannungsklasse dominiert den Servoantriebsmarkt?
Sie liefern deterministische Mikrosekunden-Synchronisation und bündeln Betriebstechnologie- und IT-Datenverkehr in einem einzigen Netzwerk – unverzichtbar für Industrie-4.0-Analysen.
Welches Anwendungssegment wächst am schnellsten?
Robotiksegmente weisen mit einer CAGR von 5,55 % das höchste Wachstum auf, getrieben durch die steigende Nachfrage nach kollaborativen und humanoiden Robotern.
Warum gewinnen EtherCAT und TSN bei Servoantrieben an Bedeutung?
Sie liefern deterministische Mikrosekunden-Synchronisation und bündeln Betriebstechnologie- und IT-Datenverkehr in einem einzigen Netzwerk – unverzichtbar für Industrie-4.0-Analysen.
Wie wirken sich Handelszölle auf Servoantrieb-Lieferketten aus?
Zölle auf importierte Halbleiter und Bewegungskomponenten veranlassen Hersteller, regionale Montagelinien aufzubauen und kritische Chips von Doppelquellen zu beziehen, was kurzfristig die Kosten erhöht, aber die Resilienz verbessert.
Welche Rolle spielen Energieeffizienzvorgaben bei der Einführung von Antrieben?
EU-Ökodesign-Vorschriften und unternehmensinterne CO₂-Ziele veranlassen Werke, Altmotoren durch IE2-plus-Drehzahlregler zu ersetzen, was Nachrüstprojekte beschleunigt und Anbieter mit hocheffizienten Portfolios begünstigt.
Seite zuletzt aktualisiert am:



