
Synchronmotor-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 25.82 Milliarden US-Dollar |
| Marktgröße (2031) | 31.06 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.76 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
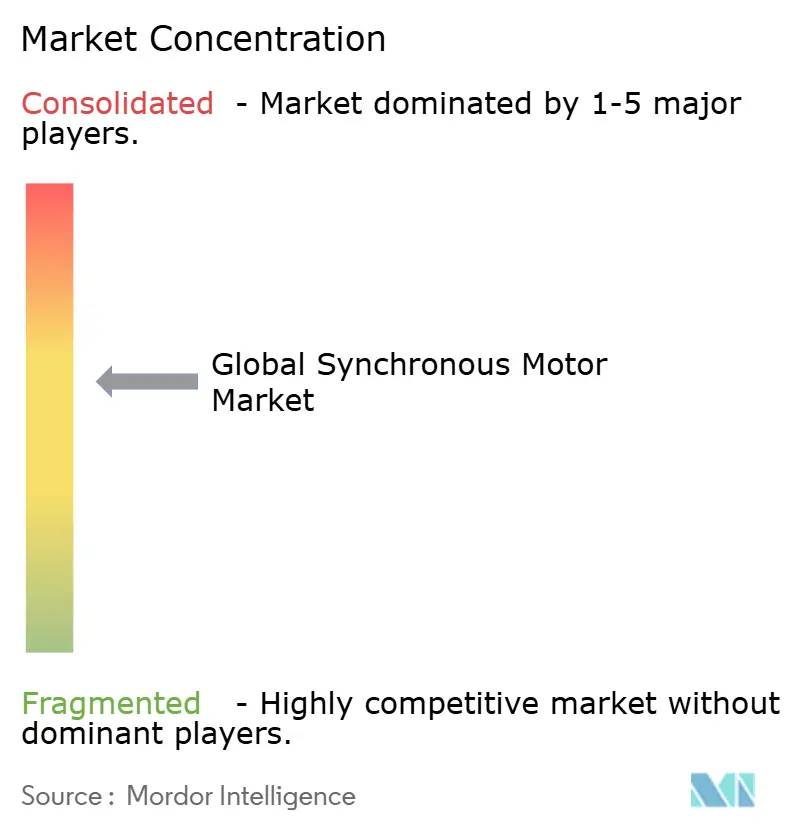
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Synchronmotor-Marktanalyse von Mordor Intelligence
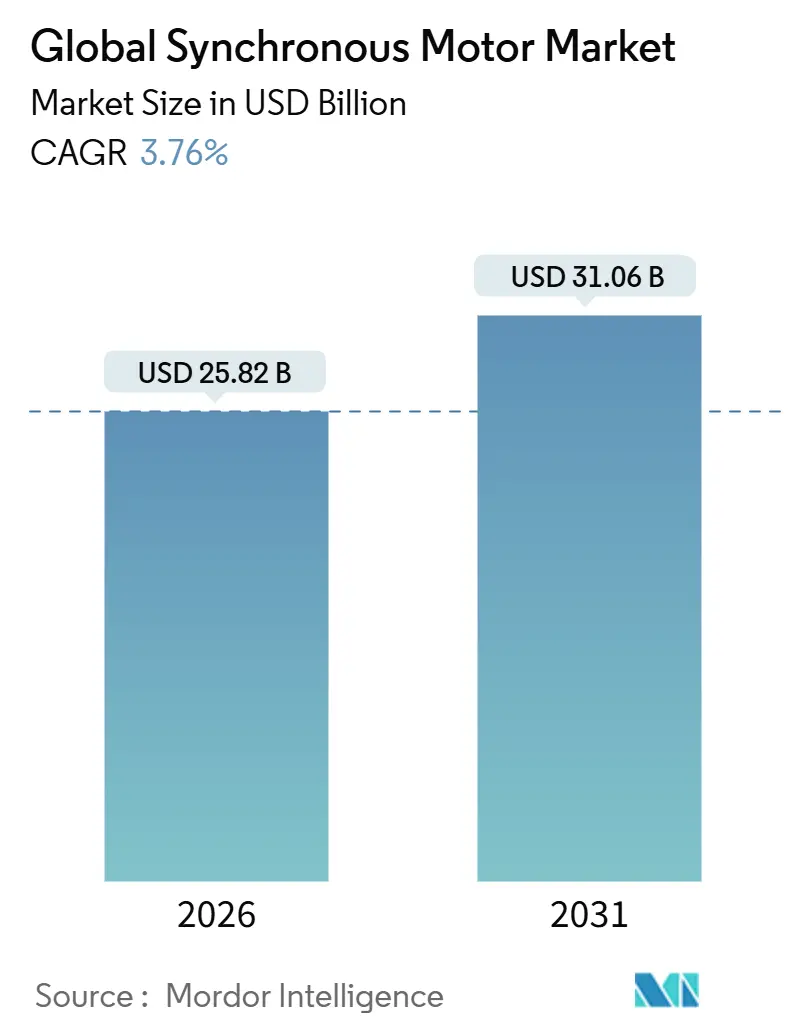
Die Marktgröße des Synchronmotormarkts belief sich im Jahr 2026 auf 25,82 Milliarden USD und soll bis 2031 einen Wert von 31,06 Milliarden USD erreichen, was einer CAGR von 3,76 % über den gesamten Prognosezeitraum entspricht. Die Nachfrage verlagert sich von Seltenerd-Permanentmagnetrotoren hin zu reluctanzbasierten Alternativen, während Traktions- und Antriebsanforderungen die Präferenzen bei den Leistungsklassen im Synchronmotormarkt neu gestalten. Regulatorische Effizienzvorschriften, die Elektrifizierung des Verkehrswesens und dezentrale Fertigung weiten die adressierbare Marktchance aus, doch Lieferkettenturbulenzen bei Seltenen Erden und Grenzen des Wärmemanagements dämpfen die kurzfristigen Adoptionskurven. Marktteilnehmer veräußern weiterhin margenarme Induktionsportfolios und konsolidieren geistiges Eigentum rund um Synchrontechnologien, um sich zu positionieren und von effizienzgetriebenen Nachrüstzyklen sowie Neuinvestitionen in erneuerbare Energien zu profitieren. Da Asien-Pazifik strengere Leistungsstandards durchsetzt und sowohl als Fertigungszentrum als auch als Endverbrauchszentrum fungiert, werden die regionalen Dynamiken die Wettbewerbsstrategie im Synchronmotormarkt maßgeblich beeinflussen.
Wesentliche Erkenntnisse des Berichts
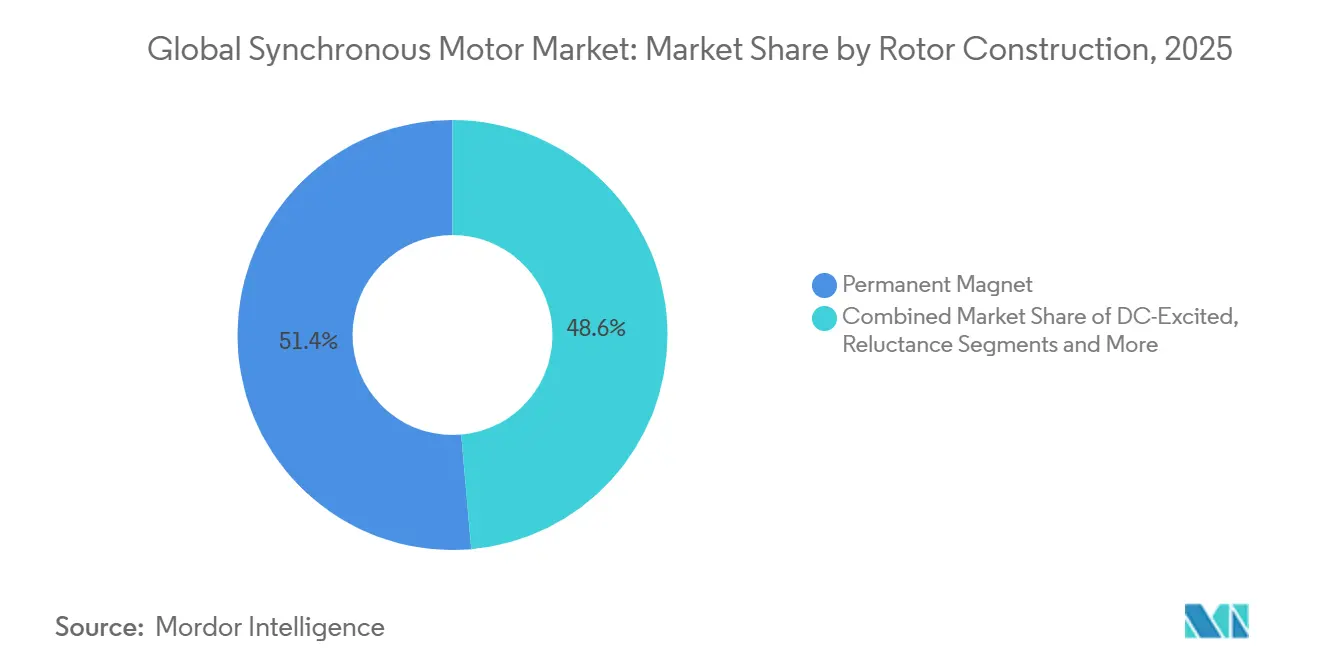
- Nach Rotorkonstruktion führten Permanentmagnet-Ausführungen mit einem Umsatzanteil von 47,80 % im Jahr 2025, während Reluctanz-Varianten bis 2031 auf eine CAGR von 11,80 % zusteuern.
- Nach Leistungsklasse dominierte das Segment von 1–10 Megawatt mit einem Synchronmotor-Marktanteil von 38,50 % im Jahr 2025, doch das Segment unter 1 Megawatt soll mit einer CAGR von 10,40 % wachsen.
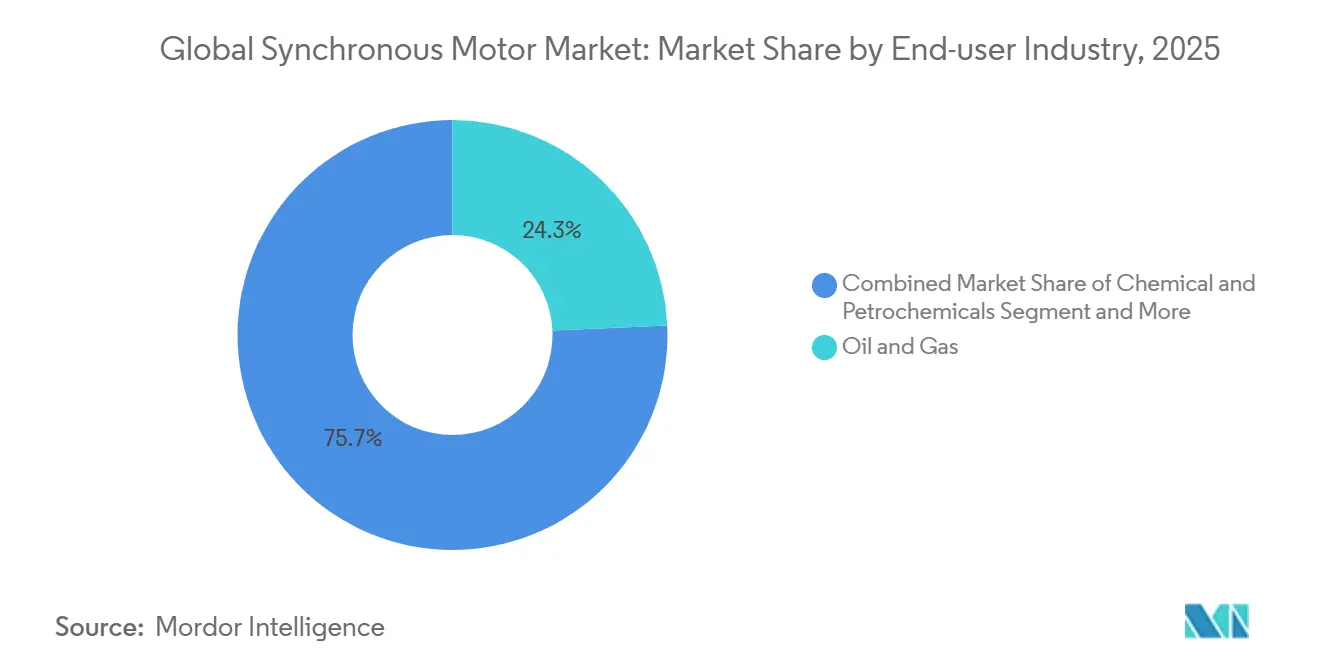
- Nach Endverbraucherbranche hielt Öl und Gas im Jahr 2025 einen Umsatzanteil von 24,30 %, während die Nachfrage von Erstausrüstern für Elektrofahrzeuge bis 2031 mit einer CAGR von 13,50 % zu steigen erwartet wird.
- Nach Anwendung entfielen auf Pumpen 29,10 % der Installationen im Jahr 2025, doch Traktions- und Antriebsanwendungen wachsen mit einer CAGR von 14,20 %.
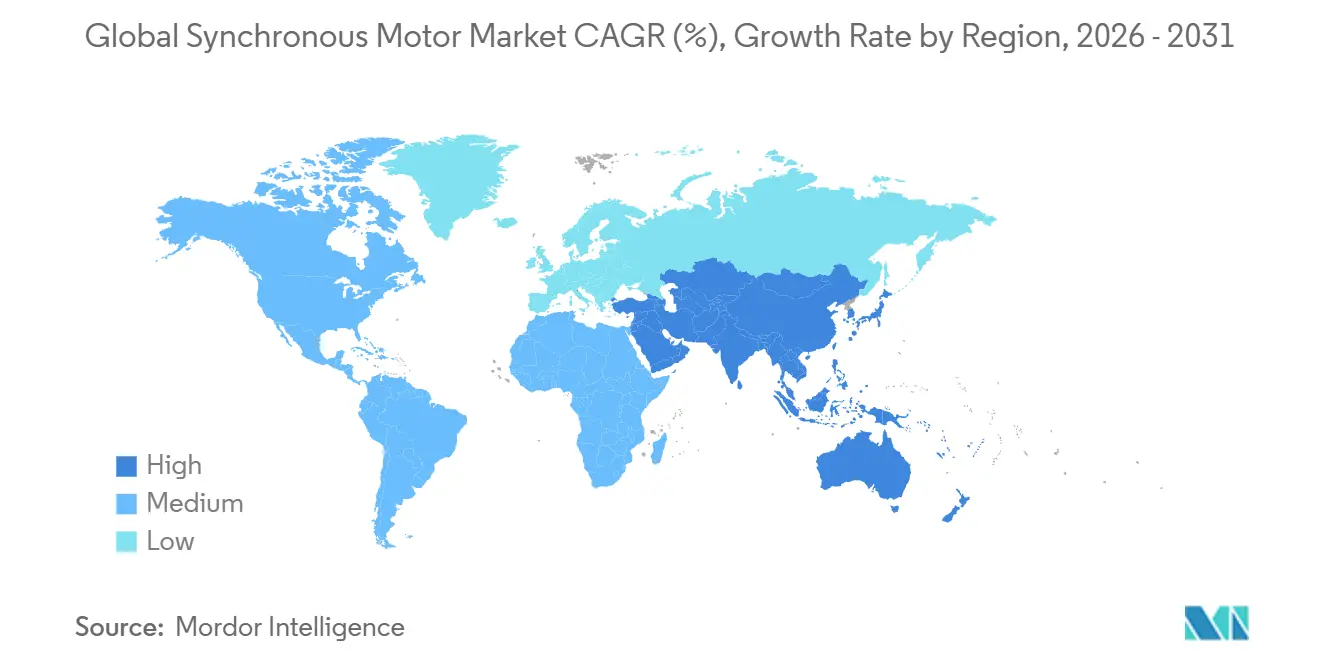
- Nach Geografie verzeichnete Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 34,80 % und soll das schnellste regionale Wachstum mit 12,10 % jährlich aufrechterhalten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge IE3/IE4-Energieeffizienzvorgaben | +1.2% | Weltweit, mit frühzeitiger Durchsetzung in der EU, China und ausgewählten US-Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Expansion von HLK und Industrieautomatisierung | +0.9% | Nordamerika, Europa, asiatisch-pazifische Industriekorridore | Mittelfristig (2–4 Jahre) |
| Anstieg der Nachfrage nach Elektrofahrzeugen und Traktionsmotoren | +1.5% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Netzmaßstäbliche erneuerbare Projekte, Pumpspeicher-Wasserkraft | +0.7% | Europa, China, Indien, ausgewählte Märkte im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Adoptionsdynamik seltenerdenfreier Synchron-Reluctanzmotoren | +1.1% | Weltweit, konzentriert in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hochgeschwindigkeits-Mikroturbinen mit Magnetlagerung | +0.3% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge IE3/IE4-Energieeffizienzvorgaben
Effizienzvorschriften, die in IEC 60034-30-1 verankert und in der Ökodesign-Verordnung 2019/1781 der Europäischen Union kodifiziert sind, haben die Beschaffungsspezifikationen verschärft und Käufer in Richtung Synchrontechnologien gelenkt, die IE4- und IE5-Klassen ohne kupferrotor-Komplexität problemlos erreichen[1]Quelle: Internationale Elektrotechnische Kommission, „IEC 60034-30-1: Effizienzklassen von netzgespannten Wechselstrommotoren,” IEC.CH. China hat 2025 mit GB 18613-2020 einen parallelen Fortschritt umgesetzt, der lokale Erstausrüster zu Kapazitätserweiterungen angeregt und den Ersatz älterer Induktionsanlagen beschleunigt hat[2]Quelle: ABB Ltd., „ABB erweitert die IE5-SynRM-Motorenproduktion, um der wachsenden Nachfrage gerecht zu werden,” ABB.COM . Versorgungsunternehmen und Industriebetreiber mit Energieausgaben von über 40 % der Gesamtbetriebskosten sehen nun, dass compliance-getriebene Nachrüstungen Amortisationszeiten von unter drei Jahren erzielen, was wiederkehrende Aufrüstungszyklen in Wasserversorgungsunternehmen und petrochemischen Anlagen antreibt. Marktübergreifend heben diese Vorgaben den Synchronmotormarkt an, indem sowohl Basisvolumina als auch Preispunkte für Hocheffizienz ausgeweitet werden.
Expansion von HLK und Industrieautomatisierung
Überarbeitungen von Bauvorschriften wie ASHRAE-Standard 90.1-2022 schreiben die drehzahlvariable Steuerung von Motoren über 10 Pferdestärken vor und positionieren Synchronmotoren als bevorzugte Wahl für Dachgeräte und Kältemaschinen, die den größten Teil des Jahres im Teillastbetrieb laufen. Von Danfoss und Trane im Jahr 2025 eingeführte Anlagen integrieren Synchron-Reluctanzrotoren mit intelligenten Antrieben und dokumentieren in Feldversuchen Stromeinsparungen von 15 %–25 %. Parallele Gewinne in der Fabrikautomatisierung entstehen durch servogradige Synchronmotoren, die schnelle Beschleunigung, regeneratives Bremsen und vorausschauende Zustandsanalysen über kantenverbundene Antriebe wie Siemens Sinamics S210 ermöglichen. Diese kombinierten HLK- und Automatisierungseffekte erweitern den Marktfußabdruck des Synchronmotormarkts sowohl in Gewerbegebäuden als auch in der diskreten Fertigung.
Anstieg der Nachfrage nach Elektrofahrzeugen und Traktionsmotoren
Die Elektrifizierung der Automobilindustrie ist der am schnellsten wachsende Vektor und erhöht die antriebsspezifischen Konstruktionsanforderungen im Synchronmotormarkt. BorgWarners 800-Volt-Permanentmagnet-Traktionsplattform, die 2024 von einem führenden chinesischen Automobilhersteller beauftragt wurde, steht exemplarisch für den Trend zu Hochspannungsstapeln, die Kupferquerschnitte verringern und schnelles Laden ermöglichen. Gleichzeitig bestätigen von IEEE veröffentlichte Studien, dass ferritunterstützte Synchron-Reluctanzrotoren eine Antriebszykluseffizienz von über 92 % erreichen und damit Seltenerd-Einschränkungen beseitigen, ohne auf Leistung zu verzichten. NASAs Validierung von SynRM für regionale Elektroflugzeuge im Jahr 2025 unterstreicht branchenübergreifende Synergien, die F&E-Investitionen und Volumenskalierung beschleunigen. Da Elektrofahrzeuge, Schienenfahrzeuge und marine Anwendungen auf hochdrehmoment- und leichtbauliche Architekturen ausgerichtet sind, schaffen sie mehrjährige Bestellsichtbarkeit und erhöhen die Konstruktionskomplexitätsbarrieren für Neueinsteiger.
Dynamik seltenerdenfreier Synchron-Reluctanzmotoren
Chinesische Exportkontrollen für Neodym- und Dysprosiumverbindungen wurden 2024 verschärft, was Materialkostenanstieg und verlängerte Lieferzeiten auslöste, die den Kostenvorteil von Permanentmagnetmaschinen erodierten. Bewertungen des Europäischen Parlaments haben die Abhängigkeit von Seltenen Erden als strategische Schwachstelle eingestuft und Investitionen in ferrit- oder magnetfreie Rotoren gefördert. ABB und WEG reagierten, indem sie IE5-geratete Synchron-Reluctanzlinien in Finnland, Indien und Brasilien ausbauten, wobei ABB 2025 INR 140 crore (17 Millionen USD) in Kapazitäten investierte. Die Adoptionsdynamik erstreckt sich nun auf Pumpen, Ventilatoren und Kompressoren, wo Reluctanzrotoren eine schnelle Beschaffung und stabile Preisgestaltung bieten, was ein zweistelliges Wachstum im Synchronmotormarkt aufrechterhält.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für Permanentmagnetrotoren | -0.8% | Weltweit, besonders ausgeprägt in preissensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenvolatilität bei Seltenen Erden | -0.6% | Weltweit, konzentriert in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Grenzen des Wärmemanagements bei hoher Leistungsdichte | -0.4% | Weltweit, kritisch in EV- und Luftfahrt-Traktionsanwendungen | Langfristig (≥ 4 Jahre) |
| Effizienzdruck durch Induktions-Frequenzumrichter-Parität | -0.5% | Nordamerika, Europa, ausgewählte asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für Permanentmagnetrotoren
Permanentmagnet-Synchroneinheiten weisen gegenüber Induktionsantrieben einen Preisaufschlag von 20 %–40 % auf, der sich in Schwellenmärkten, wo Kapitalbudgets knapp sind und Amortisationserwartungen unter drei Jahren liegen, noch verstärkt[3]Quelle: London Metal Exchange, „Preise für Seltene Erden,” LME.COM. Volatile Kassapreise für Neodym-Praseodymoxid, die 2025 zwischen 48.000 und 68.000 USD pro Metrikton lagen, schlagen sich in 8–12 USD pro Kilogramm Sintermagnet nieder und erhöhen die Stücklistenkosten für jeden Hochleistungsmotor. Kommunale Versorgungsunternehmen und kleine Hersteller verschieben daher Ersatzbeschaffungen trotz langfristiger Energieeinsparungen, was die kurzfristige Volumenexpansion im Synchronmotormarkt verlangsamt.
Volatilität der Seltenerd-Lieferkette
Das 2024 von China eingeführte Ausfuhrlizenzregime hat Versorgungsunsicherheiten für Neodym, Dysprosium und Terbium geschaffen und Motor-Erstausrüster unter Druck gesetzt, die auf diese Inputs angewiesen sind. Das Europäische Gesetz über kritische Rohstoffe setzt ehrgeizige Diversifizierungsziele, doch nur wenige Bergbauprojekte haben nennenswerte Produktionsmengen erreicht, was das Angebot knapp und die Preise volatil hält. Während diese Volatilität den Schwenk zu Reluctanz-Architekturen beschleunigt, belasten die zwischenzeitlichen Redesignkosten und Leistungskompromisse die Rentabilität und den Adoptionszeitplan innerhalb des Synchronmotormarkts.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rotorkonstruktion:
Reluctanz-Ausführungen beschleunigen sich inmitten von Lieferketten-AbsicherungsstrategienPermanentmagnetrotoren hielten 2025 einen Umsatzanteil von 47,80 % und verankern Hochdrehmoment- und Traktionsrollen, in denen ihre Leistungsdichte die Kosten rechtfertigt. Reluctanz-Ausführungen sollen jedoch mit einer CAGR von 11,80 % wachsen, angetrieben durch ABBs IE5- und künftige IE6-Linien sowie WEGs 2025 eingeführte W50-Plattform, die geistiges Eigentum von Regal Rexnord einbezieht. Europas regulatorischer Vorstoß in Richtung IE5, kombiniert mit der Knappheit an Seltenen Erden, treibt die Nachfrage nach magnet- oder ferritunterstützten Optionen für Pumpen, Ventilatoren und Kompressoren an. Gleichstromerregte Maschinen bleiben in der Pumpspeicher-Wasserkraft und der Schiffsantriebstechnik relevant, da ihre Feldwicklungsflexibilität Blindleistung und Spannungsstützung bietet. Hysteresisrotoren bleiben eine Nischenlösung und werden in Präzisionslabor-Equipment und Zeitgebern eingesetzt, bei denen ein besonders gleichmäßiges Drehmoment gefragt ist.
Die Adoptionsdynamik von Reluctanz-Ausführungen ist besonders stark in Asien-Pazifik und Europa, wo Erstausrüster über verkürzte Lieferzeiten und mehr als 20 % Stückkosteneinsparungen gegenüber Permanentmagnet-Äquivalenten berichten. IEEE-Forschungen aus dem Jahr 2024 bestätigten Effizienzen ferritunterstützter Synchron-Reluctanzausführungen von über 94 %, was die praktische Lücke zu Neodym-Ausführungen verringert und die Materialkosten um rund ein Drittel senkt. Da Traktionsfahrzeuge, HLK-Erstausrüster und Lebensmittelverarbeiter diese Systeme validieren, werden sich die Rotortyp-Verhältnisse bis 2031 neu ausrichten, was im Synchronmotormarkt frischen Wettbewerb und neue technische Roadmaps antreibt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Leistungsklasse:
Wachstum im Sub-Megawatt-Bereich signalisiert dezentralisierte AdoptionDas Band von 1–10 Megawatt dominierte mit 38,50 % der Installationen im Jahr 2025 und deckt Zentrifugalkompressoren, Kältemaschinantriebe und mittelgroße industrielle Automatisierungsprojekte ab. Doch die Klasse unter 1 Megawatt soll mit einer CAGR von 10,40 % wachsen, angetrieben durch dezentrale Fertigung, modulare Wasseraufbereitung und Upgrades in der Lebensmittelverarbeitung, bei denen optimal dimensionierte Motoren Energieverschwendung reduzieren. Der 2024 von Schneider Electric eingeführte Altivar-Process-Antrieb, der mit Synchronmotoren von 0,75 bis 500 Kilowatt gekoppelt ist, bietet cloudbasierte Vorhersageanalysen, die Anlagenleitern helfen, Ausfallzeiten zu reduzieren.
Industrielle Nutzer, die an der Initiative „Bessere Gebäude” der Vereinigten Staaten teilnahmen, verzeichneten 15 %–30 % Stromeinsparungen, wenn überdimensionierte Induktionseinheiten durch optimierte Synchronmaschinen ersetzt wurden, wobei Rückzahlungsprogramme die Amortisationszeit auf unter zwei Jahre verkürzten. Während Motoren mit mehr als 10 Megawatt in Windturbinen und großen Wasserkrafteinheiten weiterhin fest verankert sind, deutet die wachsende Sub-Megawatt-Basis darauf hin, dass Innovationen im Niedrigleistungsbereich den nächsten Expansionsschub der Synchronmotor-Marktgröße tragen werden.
Nach Endverbraucherbranche:
Elektrofahrzeug-Erstausrüster überholen die Dynamik traditioneller SchwerindustrieÖl und Gas hielt 2025 24,30 % der Nachfrage, gestützt durch Kompressor- und Pumpenflotten entlang von Pipelines und Flüssigerdgas-Anlagen. Elektrofahrzeug-Erstausrüster repräsentieren jedoch den am schnellsten wachsenden Kundenstamm mit einer CAGR von 13,50 %, was die globale Durchdringungsrate bei Personen-Elektrofahrzeugen und 800-Volt-Antriebsstrangarchitekturen widerspiegelt. Chemie, Wasserversorgungsunternehmen und Metallindustrie zusammen machen etwa ein Drittel des Umsatzes aus und nutzen drehzahlvariable Synchronmotoren für Rühr-, Gebläse- und Mahlwerksanlagen.
Lebensmittel- und Getränkeproduzenten spezifizieren zunehmend Edelstahl-IP-bewertete Synchroneinheiten für hygienische Förderer und Kältekompressoren. Die diskrete Fertigung, insbesondere Automobil- und Elektronikfertigung, setzt servogradige Synchronmotoren in Roboterarmen und CNC-Stufen ein, gesteuert durch Mitsubishi Electric- und Yaskawa-Steuerungsökosysteme. Diese vielfältige Nachfrage unterstreicht, dass der Synchronmotormarkt nicht mehr monolithisch ist, sondern ein Mosaik aus stark wachsenden E-Mobilitätsanwendern und stabilen industriellen Bestandskunden darstellt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Traktion und Antrieb übertreffen stationäre LastenPumpen blieben 2025 mit 29,10 % das größte Segment, was die enormen installierten Bestände in Wasserversorgungsunternehmen und der chemischen Verarbeitung widerspiegelt. Doch Traktions- und Antriebsanwendungen beschleunigen sich mit einer CAGR von 14,20 %, angetrieben durch Elektroautos, Elektrobusse, Schienenfahrzeuge und maritime Elektrifizierung. Siemens Mobilitys Hochgeschwindigkeitszug Velaro Novo setzt Permanentmagnetantriebe ein, die die Traktionsleistung um 30 % reduzieren und beim Bremsen bis zu 15 % Energie zurückgewinnen. Ventilatoren, Gebläse, Kompressoren und Materialhandhabungsgeräte zusammen machen etwa die Hälfte der Gesamtinstallationen aus.
Marine-Anwender bevorzugen Synchron-Gondel-Antriebe für Kreuzfahrtschiffe und Fähren aufgrund besserer Manövrierfähigkeit und geräuschlosem Betrieb. Da mobile Anwendungsfälle zunehmen, werden Rotortopologie, Kühlsysteme und Integrationssoftware auf leichtere, thermisch effiziente Baugruppen abgestimmt, was den Synchronmotormarkt weiter diversifiziert.
Geografieanalyse
APAC-Synchronmotor-Markt
Asien-Pazifik, mit einem Anteil von 34,80 % am Umsatz 2025, ist auf Kurs für eine CAGR von 12,10 % bis 2031, da China, Indien und südostasiatische Länder die Mindesteffizienzanforderungen anheben und die Fabrikautomatisierung ausbauen. Chinesische Hersteller wie Wolong Electric investierten 2025 CNY 500 Millionen (70 Millionen USD) in Anlagen in Zhejiang, um IE3-Einheiten und höhere Klassen zu skalieren, während Indiens Produktionsgebundenes Anreizprogramm den Bau eines neuen Werks von Kirloskar Electric in Maharashtra vorantrieb, das jährlich 50.000 hocheffiziente Motoren produzieren kann. Nidec aus Japan verzeichnete im Geschäftsjahr 2024 ein Umsatzwachstum von 18 % im Bereich Synchronmotoren und profitierte dabei von Designerfolgen bei Traktionsmotoren in China und Europa.
Nordamerika-, Europa- und Naher-Osten-Synchronmotor-Markt
Nordamerika und Europa zusammen erzielten rund 45 % des Wertes im Jahr 2025. In den Vereinigten Staaten dokumentierten Industrielle Bewertungszentren, dass Motorensystem-Upgrades 22 % der empfohlenen Effizienzprojekte ausmachten, wobei Synchronausrüstung bei mehr als einem Drittel der Ersetzungen spezifiziert wurde. Europas Grüner Deal Industrieplan stellte 3 Milliarden EUR (3,3 Milliarden USD) bereit, um die heimische Produktion sauberer Technologien zu unterstützen und neue Motorenlinien in Polen und Spanien zu finanzieren. Der Nahe Osten setzt auf große Synchronpumpenmotoren für die Meerwasserentsalzung, doch der regionale Marktanteil bleibt unter 5 %.
Südamerika- und Afrika-Synchronmotor-Markt
Südamerika konzentriert sich auf Brasilien, wo der Jaraguá-do-Sul-Komplex von WEG im Jahr 2024 mehr als zwei Millionen Einheiten produzierte, zunehmend synchron, da die Energiekosten steigen. Die afrikanische Nachfrage konzentriert sich auf Bergbaucluster in Südafrika und dem Kupfergürtel, wo Hochleistungslösungen von ABB und Siemens für Mahlwerke und Belüftung eingesetzt werden. Regionsübergreifend folgt der Synchronmotor-Markt einem zweigliedrigen Muster: Reife Volkswirtschaften rüsten für höhere Effizienz nach, während Entwicklungsmärkte im Zuge der neuen Industrialisierung direkt auf Synchronoptionen der Premiumklasse umsteigen.

Regulatorisches Umfeld
Die Regulierung konzentriert sich zunehmend auf eine harmonisierte Effizienzklassifizierung und -verifizierung, wobei IEC 60034-30-1 (2. Ausgabe, veröffentlicht am 1. Dezember 2025) als primäre Referenz für IE-Klassendefinitionen bei netzbetriebenen AC-Motoren dient. In der Europäischen Union prägt die Ökodesign-Verordnung (EU) 2019/1781 weiterhin die Beschaffungsanforderungen für Motoren und Drehzahlregelantriebe, und die laufende Bewertung und Folgenabschätzung der Europäischen Kommission läuft von Dezember 2024 bis Frühjahr 2027, was auf einen aktiven Politikzyklus und nicht auf ein starres Regelwerk hinweist.
In den Vereinigten Staaten hat das Department of Energy die Energieeinsparstandards für Expanded Scope Electric Motors durch eine am 7. April 2025 wirksame endgültige Regel geändert, wobei die Einhaltung ab 1. Januar 2029 verpflichtend ist, was OEMs, die Nordamerika versorgen, einen langfristigen Zeitraum für Neukonstruktion und Zertifizierung einräumt. Das DOE hat außerdem am 10. Juni 2026 eine Durchsetzungsrichtlinie erlassen, die den verzögerten Durchsetzungszeitraum für freiwillige Angaben zu reinen Inverter-, Synchron- und Expanded-Scope-Elektromotoren bis zum 14. Oktober 2026 verlängert, was sich darauf auswirkt, wie Anbieter die Leistung kommunizieren, während sich Testverfahren und Durchsetzungszeitpunkte einspielen. Über die reine Energieeffizienz hinaus erweitert sich das EU-Regelwerk auch durch die Ecodesign for Sustainable Products Regulation (ESPR) um Kriterien zu Langlebigkeit und Recyclingfähigkeit, wodurch die Bedeutung von Materialoffenlegung und Reparierbarkeit für in Europa verkaufte Motorplattformen zunimmt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von vorgelagerten Elektrostählen und Kupfer über die Präzisionsfertigung von Rotor- und Statorkomponenten (Stanzen von Lamellen, Paketmontage, Wicklung und Bearbeitung) bis hin zur Motormontage, Prüfung und Zertifizierung und anschließend zur Integration in ein System mit Antrieben, Getrieben, Sensoren/Encodern und Steuerungen. Ein wiederkehrender Engpass besteht beim Stanzen von Rotorlamellen für Synchronkonstruktionen, wo spezialisierte Werkzeuge, enge Toleranzen und begrenzte Lieferantenkapazitäten (insbesondere in Nordamerika) die Reaktionsfähigkeit einschränken; bei importierten Komponenten in die Vereinigten Staaten erhöhen Vorlaufzeiten von etwa 10 bis 16 Wochen plus weiteren 2 bis 4 Wochen für Zoll und Logistik den Wert regionaler Montage und dualer Beschaffung.
Nachgelagert wird die Nachfrage zunehmend durch integrierte Motor-Antriebspakete gezogen, die über OEM-Kanäle (Klimatechnik, Pumpen, Kompressoren, Automatisierungsgeräte) und durch EPC/Versorgungsunternehmen für netzbezogene Synchronanwendungen verkauft werden, während Servicenetzwerke (Ersatzteile, aus der Marktgrößenbestimmung ausgeschlossene Neuwicklungen, Zustandsüberwachung und Energieanalytik) den Lebenszykluswert unterstützen. Die Lieferantenbasis verändert sich auch durch die Hinwendung zu magnetfreien synchronen Reluktanzarchitekturen, um die Abhängigkeit von Seltenerd-Permanentmagneten zu verringern, während große Hersteller standardisierte SynRM-Portfolios erweitern. Beispielsweise erweitert ABB seine IE5-zertifizierte SynRM-Reihe um zusätzliche Baugrößen und deckt dabei etwa 0,75 kW bis 450 kW ab, um die Beschaffung zu vereinfachen und Nachrüstungen zu beschleunigen. Bei individuellen oder sicherheitskritischen Konfigurationen sichern sich Käufer zunehmend Produktionskapazitäten durch längerfristige Rahmenbestellungen, was den höheren Engineering-Anteil und die Komponentenspezifität im Vergleich zu Standard-Induktionsmotoren widerspiegelt.
Wettbewerbslandschaft
Der Synchronmotormarkt weist eine moderate Konzentration auf, wobei ABB, Siemens, WEG, Nidec und Toshiba schätzungsweise 40 %–45 % des Umsatzes im Jahr 2025 auf sich vereinen. Anbieter differenzieren sich durch Rotortechnologie, integrierte Antriebe und digitale Serviceökosysteme, die Zustandsüberwachung und Energieanalysen einbetten. ABBs 2025 erfolgte Ausweitung der IE5-Reluctanz-Produktion in Finnland, Indien und China stärkt seine Ausrichtung auf seltenerdfreie Plattformen, während Siemens seinen TIA-Portal-Software-Stack nutzt, um Antriebs- und Automatisierungsebenen miteinander zu verknüpfen.
Fusionen und Übernahmen beschleunigen den Schwenk weg von kommerzialisierten Induktionsportfolios hin zu margenstarken Synchronangeboten. WEG schloss 2024 den Kauf der Motorensparte von Regal Rexnord für 1,7 Milliarden USD ab und gewann damit Reluctanz-Patente sowie erweiterte Präsenz in den USA und Mexiko. EBARAs geplante Übernahme des Drehstrommotor-Geschäfts von Mitsubishi Electric im Jahr 2026 vertieft die Integration rund um Pumpenmotorpakete für Wasserversorgungsunternehmen. Kleinere Spezialisten wie SEVA-tec und Dunkermotoren florieren in Servo- und Mikromotornischen und bieten maßgeschneiderte Rotoren und integrierte Geber an, wo Massenprodukionsmodelle der großen Anbieter an Agilität mangeln.
Die Harmonisierung von Standards im Rahmen der bevorstehenden Revision von IEC 60034-30-2 wird die Verifizierungsprotokolle verschärfen, Effizienzübertreibungen eindämmen und den Preis-Leistungs-Wettbewerb schärfen. Parallel dazu locken Anwendungen der nächsten Generation in der Elektrofliegerei und Hochgeschwindigkeits-Mikroturbinen sowohl etablierte Anbieter als auch Start-ups und deuten auf künftige Marktsegmente hin, die Durchbrüche im Wärmemanagement und in der Rotortopologie belohnen. Das Zusammenspiel von Konsolidierung, F&E-Neuausrichtung und regulatorischer Kontrolle schafft die Voraussetzungen für einen zunehmend innovationsgetriebenen Synchronmotormarkt.
Führende Unternehmen im Synchronmotor-Bereich
ABB Ltd.
Siemens AG
WEG S.A.
Nidec Corporation
Toshiba Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Synchronmotor-Markt
- ABB Ltd.
- Siemens AG
- WEG S.A.
- Nidec Corporation
- Toshiba Corporation
- Mitsubishi Electric Corporation
- Regal Rexnord Corporation
- Schneider Electric SE
- General Electric Company
- TECO-Westinghouse Motor Company
- Johnson Electric Holdings Limited
- Franklin Electric Co., Inc.
- Kirloskar Electric Company Ltd.
- SEVA-tec GmbH
- Dunkermotoren GmbH
- BEN Buchele Elektromotorenwerke GmbH
- Hyosung Heavy Industries Corporation
- CG Power and Industrial Solutions Ltd.
- Hitachi Ltd.
- Motion Drivetronics Pvt. Ltd.

Marktchancen und Zukunftsaussichten
Ein kurzfristiges Chancenpotenzial entsteht rund um Upgrades auf ultra-hochwertige Effizienz und konformitätsbereite Plattformen, da IEC 60034-30-1 (2. Ausgabe, Dezember 2025) und die laufende EU-Ökodesign-Überprüfung die Kontrolle der gemessenen Leistung und zunehmend auch der Materialeigenschaften im Rahmen der ESPR verschärfen. Produktinitiativen wie ABBs Markteinführung eines magnetfreien IE6-Hyper-Efficiency-Motors im Mai 2026, der nach ATEX und IECEx für explosionsgefährdete Bereiche zertifiziert ist, erweitern den adressierbaren Anwendungsbereich synchroner Reluktanzmotoren auf regulierte, sicherheitskritische Industrieumgebungen, in denen Standardisierung und Zertifizierung wichtige Zulassungshürden darstellen.
Netzanschluss- und Stromqualitätsanforderungen schaffen auch einen angrenzenden Wachstumsbereich für Synchronmaschinen jenseits klassischer Antriebe, insbesondere dort, wo erneuerbare, energiereiche Systeme und große neue Lasten Trägheit und Blindleistungsunterstützung erfordern. ABBs Einführung eines vorkonfigurierten, modularen Synchronkompensator-Pakets im Juni 2026, das auf Netzanschlusspunkte von Rechenzentren ausgerichtet ist, verdeutlicht einen Weg zu vorgefertigten Ausrüstungslösungen, der die Engineering-Zyklen für Versorgungsunternehmen und Hyperscaler verkürzen kann. Auf der Angebotsseite schaffen Kapazitäts- und Lokalisierungsinvestitionen in die Produktion von Hochspannungs-PMSM zusätzlichen Spielraum in der Schwerindustrie und bei Hochleistungsanwendungen; so begann Inovance Technology im April 2026 mit dem Aufbau eines neuen Fertigungs- und F&E-Standorts in Dalian mit einem Investitionsvolumen von 2 Milliarden RMB für Hochspannungs-Permanentmagnet-Synchronmotoren, was auf einen intensiveren Wettbewerb in Hochleistungssegmenten hinweist und zugleich die Verfügbarkeit für Endnutzer verbessert, die Effizienzsteigerungen durch Direktantriebe anstreben.
Recent Industry Developments in Synchronmotor-Markt
- Mai 2026: ABB brachte den ersten IE6-Hyper-Efficiency-Motor auf den Markt, der nach ATEX und IECEx für explosionsgefährdete Bereiche (Zonen 1 und 2) zertifiziert ist und magnetfreie synchrone Reluktanztechnologie nutzt. Die Einführung erweitert die konformen Optionen für Öl und Gas, Chemie und andere regulierte Industriestandorte, die IE6-Effizienz ohne Seltenerdanteil suchen. Sie hebt zudem den Maßstab für OEMs, die Motoren mit Drehzahlregelantrieben in Ex-Bereichspaketen kombinieren.
- November 2025: EBARA gab eine Vereinbarung zur Übernahme des Drehstrommotorgeschäfts von Mitsubishi Electric bekannt, das Motoren bis 500 kW sowie zugehörige Werke und geistiges Eigentum umfasst. Die Transaktion unterstützt eine engere Pumpen-Motoren-Integration für Infrastruktur- und wasserbezogene Anwendungen, bei denen paketierte Effizienz und Lebenszyklusservice zentrale Kaufkriterien sind. Sie verändert zudem die Wettbewerbspositionierung in den Industriesegmenten unter 1 MW und mittlerer Leistung, in denen Mitsubishi Electric etabliert ist.
- Mai 2024: WEG schloss die Übernahme der Motorensparte von Regal Rexnord für 1,7 Milliarden US-Dollar ab und erweiterte damit seine Fertigungspräsenz in Nordamerika und Mexiko sowie sein synchronbezogenes geistiges Eigentum. Der Deal stärkt WEGs Fähigkeit, ein breiteres Spektrum an Synchron- und Hocheffizienzmotorplattformen an OEM- und Vertriebskanäle zu liefern. Er beschleunigt zudem die Konsolidierungsdynamik unter multiregionalen Anbietern, da Kunden sich zunehmend auf weniger qualifizierte Motor-Antriebs-Ökosysteme festlegen.


Synchronmotor-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir bemessen den globalen Markt für Synchronmotoren als den Wert neu hergestellter AC-Synchronmotoren, die als vollständige Motoren verkauft werden, bei denen die Rotordrehzahl durch Erregung, Permanentmagnete oder Reluktanzkonstruktionen an die Netzfrequenz gekoppelt bleibt.
Umfangsausschlüsse: Eigenständige Synchronkompensatoren, Schrittmotoren, überarbeitete oder neu gewickelte Einheiten sowie Generator-Nachrüstpakete werden nicht erfasst.
Übersicht der Segmentierung
- Nach Rotorkonstruktion
- Gleichstromerregt
- Permanentmagnet
- Reluctanz
- Hysteresis
- Nach Leistungsklasse
- ≤1 MW
- 1–10 MW
- >10 MW
- Nach Endverbraucherbranche
- Öl und Gas
- Chemie und Petrochemie
- Stromerzeugung
- Wasser und Abwasser
- Metall und Bergbau
- Lebensmittel und Getränke
- Diskrete Fertigung
- HLK und Kälteanlagen
- Nach Anwendung
- Pumpen
- Kompressoren
- Ventilatoren und Gebläse
- Förderer und Hebezeuge
- Traktion/Antrieb
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit der Verankerung des Nachfragepools und der typischen Installationsumgebungen für Synchronmotoren, anschließend werden Preis- und Versandsignale für dieselben Endverwendungskontexte hinzugefügt. Öffentliche Quellen wie die Internationale Energieagentur (IEA), das Handelsstatistikportal des International Trade Centre (ITC), UN Comtrade und die US Energy Information Administration (EIA) werden genutzt, um industrielle Aktivität und die Entwicklung des Energiesektors zu validieren, die die Motorennachfrage tendenziell beeinflussen.
Wir beziehen zudem Normen- und Effizienzpolitik-Referenzen (einschließlich Programmen des US Department of Energy und Rahmenwerken der Europäischen Kommission) sowie technische Aufsätze aus IEEE und ähnlichen Fachzeitschriften ein, um zu überprüfen, wie Effizienzklassen und Technologieentscheidungen (erregt, permanentmagnetisch oder reluktanzbasiert) den Mix im Zeitverlauf verändern. Unternehmensmeldungen, Investorenpräsentationen und vertrauenswürdige Pressemitteilungen werden auf Kapazitätserweiterungen, Auftragskommentare und regionale Exposition geprüft, und diese Eingaben werden anschließend bei Bedarf mit kostenpflichtigen Abonnements für Unternehmensfinanzen, Patente und handelsbezogene Versanddaten abgeglichen. Die hier aufgeführten Quellen sind beispielhaft, und weitere öffentliche und kostenpflichtige Referenzen wurden verwendet, um Daten zu erfassen, Annahmen zu validieren und den Marktumfang zu klären.
Primärinterviews und Umfragen
Primärprüfungen erfolgen durch Experteninterviews und strukturierte Umfragen mit Motorherstellern, Komponentenlieferanten, Distributoren, Systemintegratoren und Endnutzern in der Schwerindustrie und bei Versorgungsunternehmen, damit Lücken aus der Schreibtischrecherche schnell geschlossen werden. Da es sich um einen globalen Markt handelt, erfassen wir Nachfragemuster und Preisverhalten in APAC, EMEA und Amerika. Nachdem wir konsistente Rückmeldungen von den Befragtengruppen erhalten haben, passen wir die Annahmen entsprechend an.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 37 % | CXOs: 16 % | APAC: 45 % |
| Mid-Tier: 47 % | Funktions-/Abteilungsleiter: 29 % | EMEA: 34 % |
| Kleinere Anbieter: 16 % | Manager: 55 % | Amerika: 21 % |
Marktgrößenbestimmung & Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Signale zur Industrieproduktion und Handelsströme genutzt werden, um die adressierbare Installations- und Ersatznachfrage für AC-Synchronmotoren in den wichtigsten Regionen zu rekonstruieren. Die Gesamtwerte werden anschließend durch selektive Bottom-up-Näherungen bestätigt, wie beispielsweise stichprobenartige Umsatzaufteilungen von Lieferanten, Kanalprüfungen typischer Preisspannen und einen Abgleich von Volumen mal durchschnittlichem Verkaufspreis für gängige Leistungsbereiche, der uns hilft, Gesamtwerte anzupassen, wenn eine Region überbewertet erscheint.
Wichtige Modelleingaben umfassen Import- und Exportbewegungen für Elektromotorenkategorien, Industrieproduktion sowie Bergbau- und Metallaktivität, Kraftwerkszubauten und Signale zu Netzinvestitionen sowie beobachtbare Verschiebungen hin zu höheren Effizienzklassen, die den Technologiemix verändern können. Die Logik des durchschnittlichen Verkaufspreises basiert auf einer praktischen Reihe von Prüfungen, einschließlich der Frage, wie Nennwerte, Einschaltdauern und Individualisierungsgrad die Preisgestaltung verändern, und wird anschließend durch Interview-Feedback validiert, bevor die Zeitreihe finalisiert wird. Für Prognosen nutzen wir Szenarioanalysen, die durch Expertenkonsens zu Makroindikatoren, Investitionszyklen in Prozessindustrien und der erwarteten Einführung hocheffizienter Motorlösungen gestützt werden. Wenn Bottom-up-Belege in kleineren Ländern lückenhaft sind, schließen wir Lücken mithilfe regionaler Verhältniszahlen, die an industrielle Aktivität und Handelsexposition gekoppelt sind, und halten diese Annahmen zur Überprüfung transparent.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, bei denen Modellergebnisse mit unabhängigen Signalen wie Handelsrichtung, Sektor-Investitionskommentaren und regionaler Industriedynamik verglichen werden, und Ausreißer werden anschließend untersucht. Wir führen zudem Abweichungsprüfungen nach Region und Nachfragetreiber durch, damit keine einzelne Datenreihe das Ergebnis dominiert, und ein zweiter Analyst prüft anschließend die Logik und die Eingaben vor der Freigabe.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse Preise, Angebotsverfügbarkeit oder Investitionsstimmung im Endmarkt maßgeblich verändern. Vor der Auslieferung führen wir eine erneute Überprüfung durch, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der von Mordor Intelligence ermittelten globalen Marktgröße für Synchronmotoren mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Synchronmotoren stimmen häufig nicht überein, da die einbezogenen Produktgrenzen nicht identisch sind und sich auch Preisgestaltung und Aktualisierungszeitpunkte unterscheiden. Manche Studien beziehen angrenzende Ausrüstungs- oder Servicewerte mit ein, während andere nur den Motor zählen, was die endgültige Zahl verändert, selbst wenn die Wachstumserzählung ähnlich erscheint.
Die Hauptdiskrepanz ergibt sich daraus, ob eigenständige Synchronkompensatoren, überarbeitete oder neu gewickelte Einheiten und Generator-Nachrüstarbeiten mitgezählt werden; diese Posten werden bei Mordor Intelligence ausgeschlossen, sodass der Wert nur neu hergestellte, als vollständige Motoren verkaufte AC-Synchronmotoren erfasst. Unterschiede können sich auch zeigen, wenn ein Anbieter das Wachstum des durchschnittlichen Verkaufspreises aus breiten Inflationsannahmen ableitet, während ein anderer die Preisgestaltung an den Nennwertmix und Änderungen der Endverwendungsdauer koppelt, sowie wenn die Währungsumrechnung zu unterschiedlichen Zeitpunkten im Jahr erfolgt. Der Aktualisierungsrhythmus spielt ebenfalls eine Rolle, da industrielle Investitionsausgaben und Änderungen der Energieeffizienzpolitik Aufträge schnell verändern können, und eine Schätzung, die nach wichtigen Ereignissen nicht aktualisiert wird, diesen Effekten hinterherhinken kann.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 25,82 Mrd. USD (2026) | |
| Branchendatenanbieter A | 25,38 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und trennt Neuverkäufe von Motoren nicht klar von überarbeiteter oder Ersatzaktivität, was den Wert verringern kann, wenn der Preismix nicht nach Nennwert und Einschaltdauer aktualisiert wird. |
| Pressemitteilung B | 22,30 Mrd. USD (2026) | Scheint sich auf einen engeren Endverwendungs- und Produktumfang zu stützen und könnte Teile der industriellen Nachfrage ausschließen; die Schätzung wird auf Gesamtebene präsentiert, mit begrenzter Transparenz hinsichtlich der Logik des durchschnittlichen Verkaufspreises und der Währungszeitpunkte. |
Die Tabelle zeigt, dass sich ein Großteil der Abweichung auf die Umfangsbehandlung und die Art der Anwendung von Preis- und Zeitannahmen zurückführen lässt, und nicht auf Uneinigkeit über die Nachfragerichtung. Indem die erfassten Posten an vollständige Neumotorlieferungen gekoppelt bleiben und die Gesamtwerte gegen Handels- und Industrieaktivitätssignale geprüft werden, bleibt die Größenbestimmung auf Eingaben zurückführbar, die ein Leser nachvollziehen und im Zeitverlauf erneut überprüfen kann.


Im Bericht beantwortete Schlüsselfragen
Welche Größe hatte der Synchronmotormarkt im Jahr 2026 und wie schnell wächst er?
Die Synchronmotor-Marktgröße erreichte im Jahr 2026 25,82 Milliarden USD und soll mit einer CAGR von 3,76 % bis 2031 auf 31,06 Milliarden USD wachsen.
Welche Region führt die aktuelle Nachfrage nach Synchronmotoren an?
Asien-Pazifik führte 2025 mit einem Umsatzanteil von 34,80 % und soll bis 2031 mit 12,10 % jährlich am schnellsten wachsen.
Welche Rotortechnologie expandiert am schnellsten?
Reluctanzbasierte Rotoren sollen eine CAGR von 11,80 % verzeichnen und damit Permanentmagnet-Ausführungen aufgrund von Bedenken hinsichtlich der Seltenerd-Versorgung und regulatorischem Druck übertreffen.
Wie beeinflussen Elektrofahrzeuge die Nachfrage nach Synchronmotoren?
Elektrofahrzeug-Erstausrüster bilden das am schnellsten wachsende Endverbrauchersegment mit einer CAGR von 13,50 %, da sie Hochspannungs-Permanentmagnet- und Reluctanz-Traktionsmotoren einsetzen.
Seite zuletzt aktualisiert am:



