
Servomotor-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 15.38 Milliarden US-Dollar |
| Marktgröße (2031) | 20.14 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.53 % |
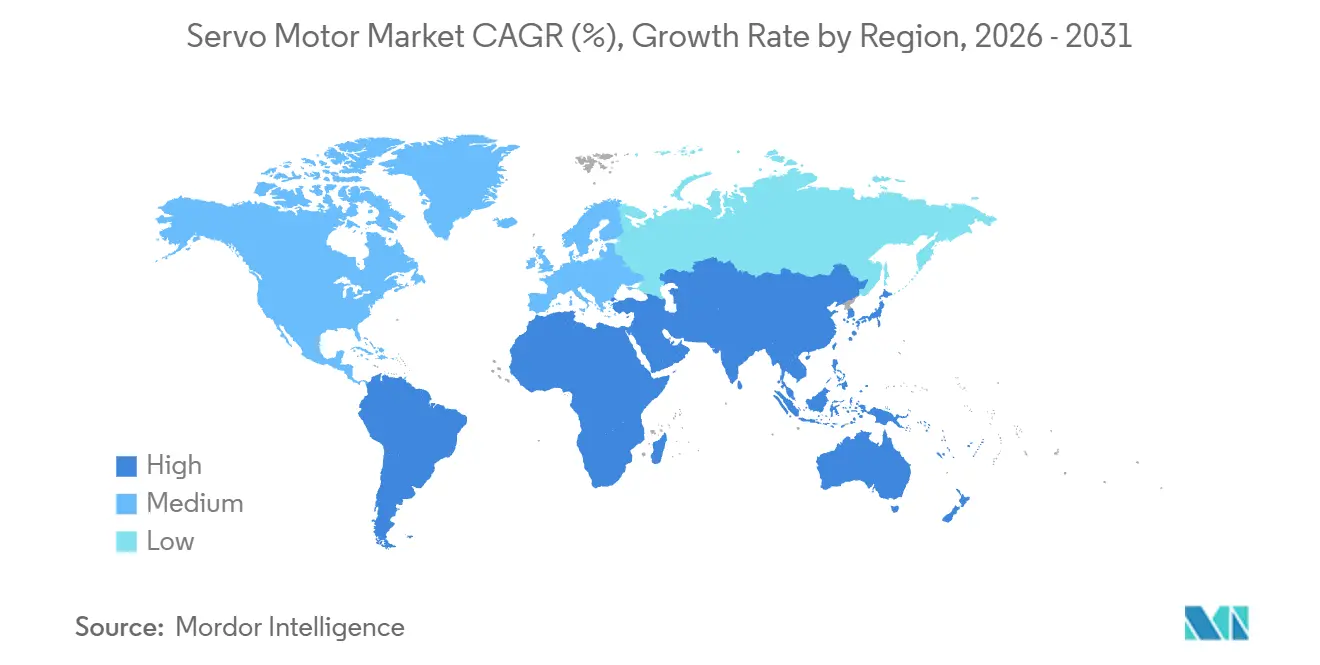
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
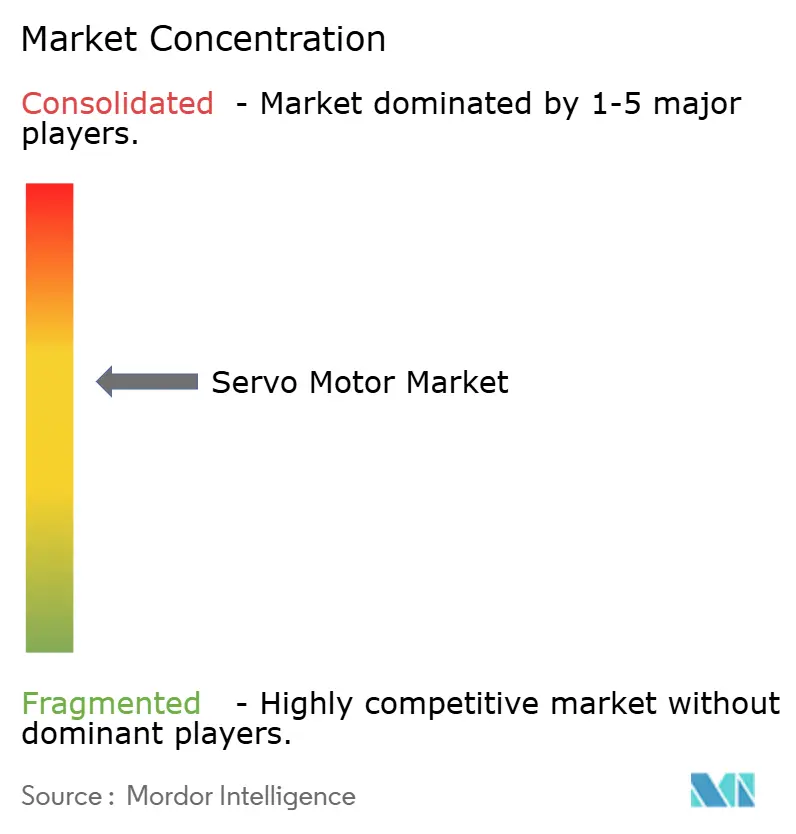
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Servomotor-Marktanalyse von Mordor Intelligence
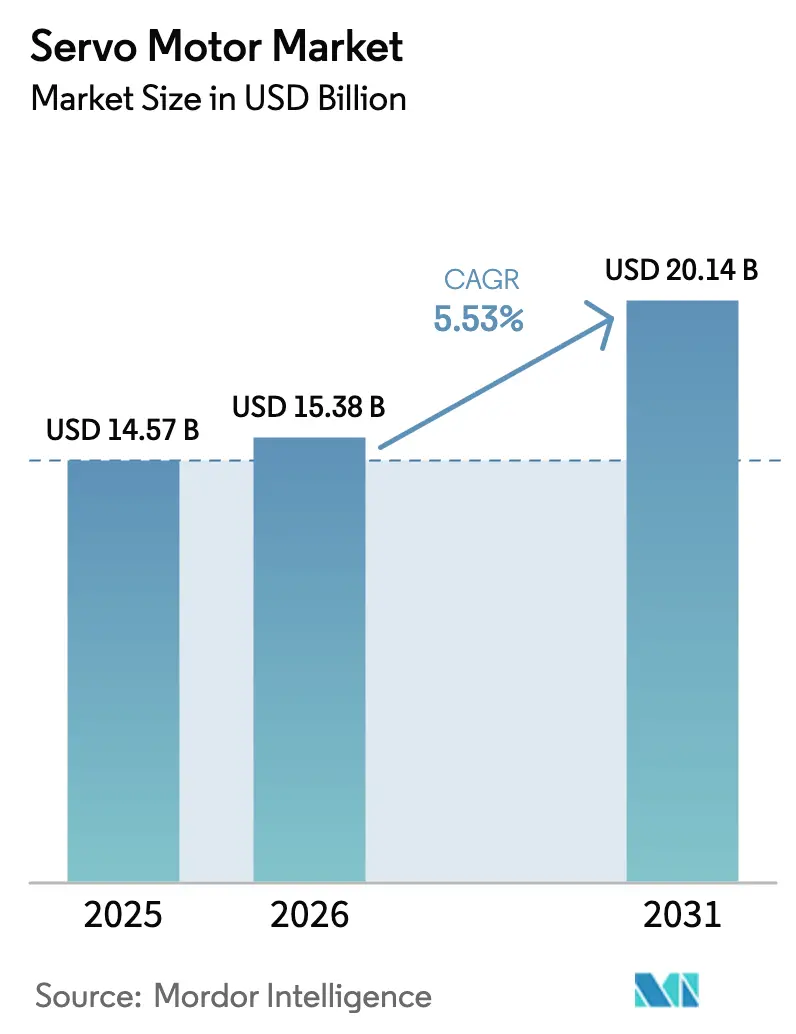
Die Größe des Servomotor-Marktes wird voraussichtlich von 14,57 Milliarden USD im Jahr 2025 auf 15,38 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 20,14 Milliarden USD erreichen, mit einer CAGR von 5,53 % im Zeitraum 2026–2031. Diese Expansion wird durch einen Wandel von volumengetriebenen Installationen hin zu präzisen, digital vernetzten Bewegungssteuerungsplattformen angetrieben, die höhere Stückpreise aufweisen. Strengere Effizienzvorschriften, die durch IEC 61800-9-2:2025 eingeführt wurden, katalysieren den Austausch von Altantrieben durch Premium-Einheiten der Klassen IE4 und IE5, während Echtzeit-Diagnose und Energiekonformität die Anschaffungskosten als primäres Kaufkriterium abgelöst haben. Die Massenproduktion von Elektronikbaugruppen im asiatisch-pazifischen Raum, der zunehmende Einsatz von Cobots sowie die Integration von Edge-KI-Analysen treiben die Nachfrage weiter an, auch wenn Lieferkettenrisiken im Zusammenhang mit Seltenerdmagneten und Cybersicherheit die Wachstumsaussichten weiterhin belasten.
Wichtigste Erkenntnisse des Berichts
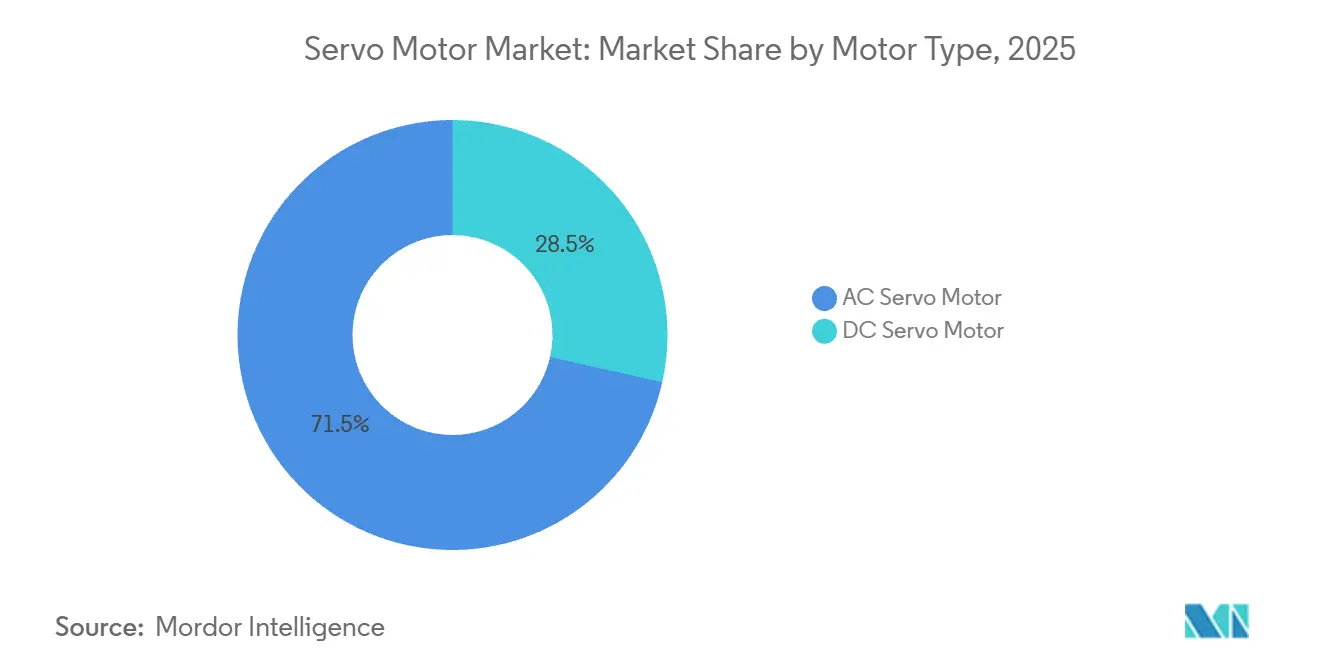
- Nach Motortyp führten AC-Servomotoren mit einem Umsatzanteil von 71,47 % im Jahr 2025; bürstenlose DC-Varianten werden voraussichtlich bis 2031 mit einer CAGR von 6,47 % wachsen.
- Nach Achsenkonfiguration entfielen 63,41 % des Servomotor-Marktanteils im Jahr 2025 auf einachsige Systeme, während mehrachsige Lösungen eine CAGR von 7,32 % verzeichnen sollen.
- Nach Leistungsbewertung hielt das Band von 750 Watt bis 2 Kilowatt im Jahr 2025 einen Anteil von 38,27 % an der Servomotor-Marktgröße, während Einheiten über 2 Kilowatt mit einer CAGR von 8,12 % wachsen.
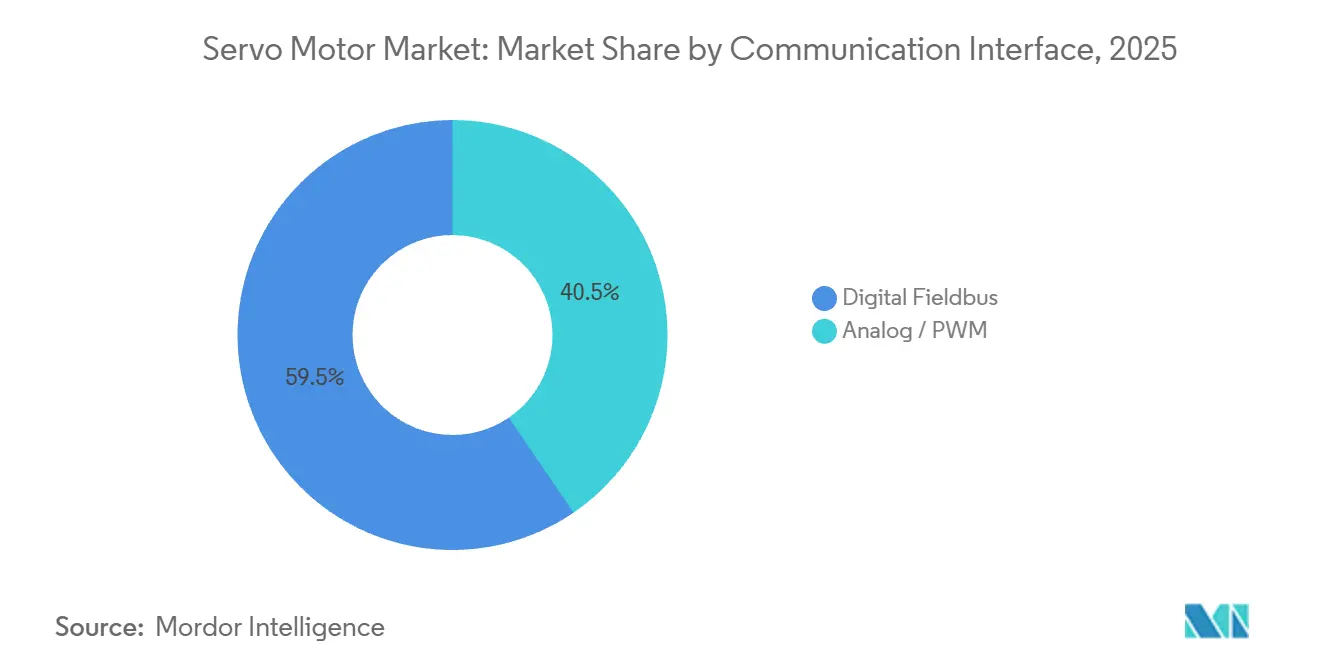
- Nach Kommunikationsschnittstelle erfassten digitale Feldbusnetze 59,53 % der Installationen im Jahr 2025; mit einer CAGR von 6,32 % bleiben sie die am schnellsten wachsende Konnektivitätsoption.
- Nach Endverbraucherbranche repräsentierte die Automobilindustrie 24,63 % der Nachfrage im Jahr 2025, doch die Elektronik- und Halbleiterfertigung soll bis 2031 mit einer CAGR von 8,13 % wachsen.
- Nach Geografie dominierte der asiatisch-pazifische Raum mit 43,74 % des globalen Umsatzes im Jahr 2025, während Afrika im Prognosezeitraum die höchste CAGR von 8,13 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung internationaler Energieeffizienzstandards | +0.9% | Europa, asiatisch-pazifischer Raum, Nordamerika | Mittelfristig (2–4 Jahre) |
| Branchenweiter Trend zu intelligenter und flexibler Automatisierung | +1.2% | Global, mit Schwerpunkt im asiatisch-pazifischen Raum und Europa | Langfristig (≥4 Jahre) |
| Zunehmender Einsatz von Industrie- und kollaborativen Robotern | +1.1% | Asiatisch-pazifischer Raum, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Integration von Servoantrieben mit Edge-KI-Chips für motornahe Analysen | +0.7% | Nordamerika, Europa, asiatisch-pazifischer Raum (Japan, Südkorea) | Langfristig (≥4 Jahre) |
| Miniaturisierte Servolösungen für medizinische Exoskelette | +0.3% | Nordamerika, Europa, Japan | Langfristig (≥4 Jahre) |
| Einsatz von Hochdrehmoment-Servos in autonomen Landwirtschaftsmaschinen | +0.5% | Nordamerika, Europa, Brasilien, Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung internationaler Energieeffizienzstandards
IEC 61800-9-2:2025 legte IE4- und IE5-Benchmarks fest und zwingt Hersteller dazu, Wicklungen, Magnete und Firmware neu zu gestalten, um Antriebsstrangverluste zu reduzieren. EU-Mitgliedstaaten werden voraussichtlich bis Mitte 2025 den Standard in öffentliche Beschaffungsvorschriften einbetten, was umfangreiche Nachrüstungen in kommunalen Wassernetzen auslösen wird. Japan und Südkorea knüpften Steuergutschriften an die Einhaltung des Standards, was die Einführung in Automobillackierereien und Halbleiterfabriken beschleunigt. Die Vorschrift schreibt zudem die Offenlegung von Volllasteffizienz-Kurven vor, wodurch der Wettbewerb vom Aufkleberpreis auf die Lebenszyklusbetriebskosten verlagert wird. Nordamerika hinkt hinterher, wird aber voraussichtlich aufholen, da das US-amerikanische Energieministerium den Standard in seiner Regelgebung für 2027 referenziert.[1]U.S. Department of Energy, "Notice of Intent for 2027 Appliance Efficiency Rulemaking," energy.gov
Branchenweiter Trend zu intelligenter und flexibler Automatisierung
Hersteller geben hartcodierte Transferlinien zugunsten rekonfigurierbarer Arbeitszellen auf, die mit servogetriebenen Portalen und Cobots ausgestattet sind, die über deterministisches Ethernet verbunden sind. Betriebliche Industrieroboter erreichten bis Ende 2023 4,28 Millionen Einheiten. Die EtherCAT-Durchdringung bei deutschen Maschinenbauern erreichte 2024 62 %, was den Wandel hin zu verteilten Takt-Bewegungsnetzwerken unterstreicht. Auf Antrieben montierte Edge-KI-Chips sagen Lagerschäden bis zu 30 Tage im Voraus vorher und reduzieren ungeplante Stillstände in Pilotlinien um 40 %. Der Servomotor-Markt profitiert daher nicht nur von mechanischer Präzision, sondern auch von datengesteuerten Verbesserungen der Betriebszeit.
Zunehmender Einsatz von Industrie- und kollaborativen Robotern
Die Roboterinstallationen erreichten 2023 541.302 Einheiten, wobei Cobots um 28 % im Jahresvergleich zunahmen. Jeder Cobot integriert vier bis sechs synchronisierte Servoachsen, die eine Regelkreisschließung im Submillisekunden-Bereich ermöglichen, was die Nachfrage nach mehrachsigen Antrieben steigert. Japan stellte 450 Millionen USD an Subventionen für die Cobot-Einführung in kleinen und mittleren Unternehmen bereit, sofern die Installationen servogetriebene Gelenke verwenden. Halbleiter-Backend-Linien erreichen dank schneller Servo-Delta-Roboter nun 120 Bestückungen pro Minute, was den pneumatischen Durchsatz ungefähr verdoppelt. Das Leistungsgefälle festigt Servos als Standard-Aktuierungstechnologie für die Präzisionsmontage.
Integration von Servoantrieben mit Edge-KI-Chips für motornahe Analysen
Die direkte Einbettung von Inferenzprozessoren in Antriebe eliminiert Cloud-Latenz und sichert Betriebsdaten vor Ort, in Übereinstimmung mit den IEC 62443-Cybersicherheitszonen. Siemens und Rockwell Automation planen, ab 2026 Antriebe mit NVIDIA Jetson Thor-Modulen auszuliefern. Der deutsche Anbieter Synapticon lieferte 2025 bereits 15.000 KI-fähige Antriebe an Verpackungs-OEMs, die PID-Verstärkungen automatisch abstimmen, wenn sich das Produktgewicht ändert. Der Mixed-Signal-Controller von Analog Devices integriert PWM-Erzeugung und TensorFlow Lite und erschließt Sub-1-Kilowatt-Servos für KI-Funktionen. Der Wettbewerbsfokus verlagert sich von der Drehmomenteichte hin zu softwaredefinierbarer Anpassungsfähigkeit, was den adressierbaren Wertpool für den Servomotor-Markt erweitert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung kostengünstiger Schrittmotor- und bürstenloser DC-Alternativen | -0.6% | Asiatisch-pazifischer Raum, Südamerika, Afrika | Kurzfristig (≤2 Jahre) |
| Hohe Anfangsinvestitionen für mehrachsige Servosysteme | -0.5% | Global, besonders ausgeprägt in Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Versorgungsrisiken bei Seltenerdmagneten infolge geopolitischer Spannungen | -0.7% | Global, mit besonders starken Auswirkungen in Nordamerika und Europa | Langfristig (≥4 Jahre) |
| Cybersicherheitsbedenken bei vernetzter Bewegungssteuerung | -0.3% | Nordamerika, Europa, asiatisch-pazifischer Raum (Japan, Südkorea) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung kostengünstiger Schrittmotor- und bürstenloser DC-Alternativen
Open-Loop-Schrittmotoren und sensorbasierte bürstenlose DC-Motoren kosten 40–60 % weniger als Servosysteme, ein Unterschied, der preissensible Käufer in Afrika und Südamerika anspricht. Chinesische Anbieter lieferten 2024 über 12 Millionen Schrittmotoren, hauptsächlich für den Einsatz in 3D-Druckern, CNC-Fräsmaschinen und Textilmaschinen. Der 5-USD-Encoder-IC von Texas Instruments verwischt die Grenze, indem er bürstenlosen DC-Motoren eine Closed-Loop-Rückkopplung hinzufügt. Infolgedessen wird die Servo-Einführung in kostenelastischen Märkten um bis zu drei Jahre verzögert.
Versorgungsrisiken bei Seltenerdmagneten infolge geopolitischer Spannungen
China verarbeitet rund 90 % des weltweiten Neodym- und Dysprosiumvorkommens, und die Verschärfung der Exportquoten Mitte 2024 führte zu einem Anstieg der Dysprosiumpreise um 35 %. Westliche Hersteller reagierten mit der Anlage von Magnetvorräten und der Finanzierung von Recyclinganlagen; die Versorgungssicherheit bleibt jedoch fragil, bis heimische Minen nach 2028 ihre Kapazitäten ausbauen.[2]U.S. Geological Survey, "Mineral Commodity Summaries – Rare Earths," usgs.gov Drehmomenteichte Ferrit- und Reluktanzdesigns werden evaluiert, liegen aber bei der Leistungsdichte 15–20 % hinter Permanentmagnet-Servos zurück, was eine kurzfristige Substitution erschwert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motortyp:
Bürstenlose DC-Motoren gewinnen angesichts des Miniaturisierungsbedarfs an DynamikBürstenlose DC-Motoren verzeichneten den am schnellsten wachsenden Anteil im Servomotor-Markt mit einer CAGR von 6,47 %, da OEMs in der Medizin-, Landwirtschafts- und Mobilroboterbranche kompakte Bauformen priorisieren. AC-Gegenstücke dominierten mit einem Umsatzanteil von 71,47 % im Jahr 2025 weiterhin und spiegeln ihre Stärke in schweren Industrieprozessen wider, die Dreiphasennetze nutzen. Batteriebetriebene Operationsroboter und Exoskelette bevorzugen rahmenlose bürstenlose DC-Einheiten, während Siliziumkarbid-Wechselrichter die Effizienzlücke zu herkömmlichen Induktionsplattformen verringern.
AC-Designs behalten dennoch einen Vorteil bei der regenerativen Energierückgewinnung, einem entscheidenden Merkmal bei vertikalachsigen CNC- und Hochregalanwendungen. Anbieter wie Yaskawa integrierten 23-Bit-Encoder und Siliziumkarbid-Antriebe in AC-Plattformen der nächsten Generation, verlängerten die mittlere Betriebsdauer zwischen Ausfällen auf 100.000 Stunden und festigten ihre Präsenz im Servomotor-Markt.


Nach Achsenkonfiguration:
Mehrachsige Lösungen profitieren vom Cobot-TrendEinachsige Systeme machten 2025 noch 63,41 % der Installationen aus und werden hauptsächlich für Förderindexierung und Ventilbetätigung eingesetzt. Dennoch expandieren mehrachsige Architekturen mit einer CAGR von 7,32 %, angetrieben von Cobots, die sechs koordinierte Gelenke erfordern. EtherCAT- und PROFINET-Backbones liefern eine Synchronisation im Submikrosekundenbereich über Achsen hinweg und ermöglichen nachgiebige Bewegungen ohne den Bedarf an Schutzgittern.
Automobilschweißlinien wechseln von festen Punktschweißpistolen zu mehrachsigen Portalen, die sich in Echtzeit an Blechverformungen anpassen. Siemens brachte schlüsselfertige Pakete auf den Markt, die Bildführung mit mehrachsigen Antrieben integrieren, den Programmieraufwand um 60 % reduzieren und die Durchdringung des Servomotor-Marktes vertiefen.
Nach Leistungsbewertung:
Hochleistungsband beschleunigt sich bei autonomen GerätenDie Klasse 750 W–2 kW blieb mit 38,27 % der Servomotor-Marktgröße im Jahr 2025 das größte Segment, obwohl Einheiten über 2 kW mit einer CAGR von 8,12 % beschleunigen. Autonome Traktoren setzen 5-kW-Servos ein, um die Andruckkraft bei variablem Boden aufrechtzuerhalten, was den Drehmomenbedarf in der Präzisionslandwirtschaft verdeutlicht. Hochtonnen-Metallpressen und Spritzgussmaschinen bevorzugen ebenfalls flüssigkeitsgekühlte 10-kW-Antriebe, die IE5-Effizienz mit Siliziumkarbid-Wechselrichtern erfüllen.
Thermomanagementherausforderungen nehmen oberhalb von 2 kW zu und fördern die Einführung wassergekühlter Designs, die einen Preisaufschlag von 15–20 % aufweisen, aber durch geringeren Stromverbrauch Lebenszykluseinsparungen erzielen. Sub-750-W-Motoren hingegen gedeihen in Exoskeletten und Laborautomatisierungen, wo Trägheit und Platzbedarf die Auswahl bestimmen.
Nach Kommunikationsschnittstelle:
Digitaler Feldbus wird zum De-facto-StandardDigitale Feldbusprotokoll hielten 2025 einen Anteil von 59,53 % und wachsen jährlich mit einer Rate von 6,32 %, was die Nachfrage nach deterministischer mehrachsiger Koordination widerspiegelt. EtherCAT verarbeitet Frames im laufenden Betrieb und synchronisiert 100 Achsen innerhalb von 1 ms, eine Voraussetzung für die Handhabung von Halbleiter-Wafern.[3]SEMI, "Semiconductor Equipment Market Statistics," semi.org Die Abwärtskompatibilität von PROFINET mit älteren PROFIBUS-Netzwerken erleichtert die Migration.
Analoge und PWM-Leitungen bestehen bei wenig komplexen Aufgaben fort, stehen jedoch vor der Veraltung, da IEC 62443-Sicherheitsregeln verschlüsselten Datenverkehr erfordern, den Analog nicht bereitstellen kann. Rockwells Einführung eines Antriebs im Jahr 2025, der Positionsbefehle über digitale Signaturen verifiziert, unterstreicht, wie Cybersicherheit die Feldbuseinführung beschleunigt.
Nach Endverbraucherbranche:
Elektronik und Halbleiter überholen die AutomobilindustrieDie Automobilindustrie hielt 2025 24,63 % der Nachfrage; Elektronik- und Halbleiterwerke expandieren jedoch mit einer segmentbesten CAGR von 8,13 %, da Sub-10-nm-Knoten und fortschrittliche Verpackung die Präzisionsanforderungen erhöhen. Lithografie-Stepper nutzen Nanometer-Präzisionsstufen, die von Hochdrehmoment-Servos angetrieben werden, und machen etwa 18 % der Waferfertigungsausrüstungskosten aus.
Oberflächenmontageleitungen in China, Südkorea und Taiwan nutzen Servo-Delta-Roboter und erreichen 120 Bestückungen pro Minute, was pneumatische Bestücker bei weitem übertrifft und höhere durchschnittliche Verkaufspreise für Servo-Anbieter sichert. Reife Branchen wie Öl und Gas bleiben hydraulikzentriert, obwohl Pilotumrüstungen Energieeinsparungen von 15–20 % mit Servoantrieben an Kreiselpumpen zeigen.
Geografische Analyse
APAC-Servomotor-Markt
Der asiatisch-pazifische Raum erwirtschaftete 43,74 % des Umsatzes im Jahr 2025, getragen von Chinas Dominanz in der Smartphone-Montage und Südkoreas Investitionswelle im Halbleiterbereich in Höhe von 44 Milliarden USD. Staatliche Subventionen in Indien im Rahmen des Production-Linked Incentive-Programms erstatten 25 % der Automatisierungsausgaben und beschleunigen die Servomotor-Einführung in der Automobil- und Pharmaindustrie.[3]
Afrika-Servomotor-Markt
Afrika, obwohl derzeit nur ein kleiner Teil des Servomotor-Markts, wird bis 2031 voraussichtlich mit einer CAGR von 8,13 % wachsen, angetrieben durch Südafrikas Elektrofahrzeugprogramm, Modernisierungen in der nigerianischen Lebensmittelverarbeitung und kenianische Textilexporte. Begrenzte Netzstabilität und mangelnde Servicekompetenz halten jedoch kostengünstige Schrittmotor-Alternativen im Wettbewerb und dämpfen das Aufwärtspotenzial.
Servomotor-Markt Europa, Amerika und Naher Osten
Nordamerika und Europa sind reife Märkte, weisen jedoch in den Bereichen Medizintechnik und Luft- und Raumfahrt punktuell zweistellige Wachstumsraten auf – Segmente, die bereit sind, Aufpreise für IP69K-Edelstahlmotoren oder DO-178-zertifizierte Softwarestacks zu zahlen. Südamerika hinkt hinterher, da makroökonomische Volatilität die Kosten für importierte Ausrüstung erhöht, obwohl Brasiliens Automobilsektor wieder an Fahrt gewinnen könnte, sobald die Kreditkosten unter 10 % fallen. Der Nahe Osten, angeführt von Saudi-Arabiens Vision 2030, installiert selektiv servomotorgesteuerte CNC- und additive Fertigungszellen in neuen Industriezonen.

Regulatorisches Umfeld
Der Einsatz von Servomotoren wird zunehmend durch Antriebsstrangeffizienz und Maschinensicherheitsnormen geprägt, selbst wenn Servomotoren außerhalb breiter MEPS-Definitionen für Motoren liegen. IEC 61800-9-2:2025 führte die Referenzklassen IE4 und IE5 für Antriebssysteme ein, was OEMs und Endnutzer zu effizienzgeprüften Servoantrieben und -motoren drängt, zusammen mit dokumentierten Effizienzkurven sowie EMV- und Sicherheitskonformität.
Im Bereich der funktionalen Sicherheit orientieren sich Servosysteme üblicherweise an IEC 61800-5-2 und werden so ausgelegt, dass sie Maschinensicherheitsrahmen wie IEC 61508 und ISO 13849-1 unterstützen, was wiederum die Nachfrage nach sicherheitsfähigen Bewegungsplattformen in regulierten Fabrikumgebungen verstärkt. Compliance- und Handelsvorschriften variieren weiterhin je nach Region, darunter Mitsubishi Electric, das für bestimmte AC-Servomotorkonfigurationen ab der Produktion im Januar 2026 auf die Anforderungen des China Energy Label (CEL 038-2020) verweist, sowie Indien, das für importierte Elektromotoren unter HS 8501 vom 1. Juni 2026 bis zum 31. August 2026 eine zeitlich befristete Nulltarif-Regelung einführt, was sich auf Landed-Cost-Entscheidungen und Beschaffungsstrategien für Servomotorlieferungen im Zusammenhang mit Industrieautomatisierungsprojekten auswirkt.
Wettbewerbslandschaft
Der Servomotor-Markt weist eine moderate Konzentration auf, wobei die fünf größten Anbieter etwa 52 % des Umsatzes 2025 auf sich vereinen; kein einzelnes Unternehmen überschreitet 15 %. Etablierte Anbieter verteidigen ihren Marktanteil durch die vertikale Integration von Motorkernen, Encodern und Siliziumkarbid-Antrieben, wie Yaskawas Sigma-7-Serie zeigt, die 23-Bit-Absolutencoder integriert und eine mittlere Betriebsdauer zwischen Ausfällen von 100.000 Stunden erreicht.
Chinesische Neueinsteiger wie Estun Automation nutzen lokale Seltenerdversorgung und niedrige Arbeitskosten, um Preise zu unterbieten, liegen jedoch bei Encoderauflösung und Cybersicherheitsfunktionen zurück. Siemens meldete 2024 47 Bewegungssteuerungspatente an, wobei 60 % auf verschlüsselte Feldbuskommunikation abzielten und die Ausrichtung an IEC 62443 betonten.[4]Siemens AG, "Motion-Control Patent Filings 2024," siemens.com
Chancen im Bereich weißer Flecken konzentrieren sich auf Edge-KI; weniger als 5 % der installierten Antriebe führen motornahe Inferenz aus, was etablierte Anbieter gegenüber softwareorientierten Disruptoren exponiert. Dennoch schaffen eingebettete Serviceverträge und proprietäre Programmierumgebungen Wechselkosten, die die Erosion von Marktanteilen verlangsamen, was auf eine anhaltende, aber schrittweise Neuausrichtung hindeutet.
Marktführer der Servomotor-Branche
Yaskawa Electric Corporation
Mitsubishi Electric Corp.
Siemens AG
Rockwell Automation Inc.
Delta Electronics Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Servomotor-Markt
- Yaskawa Electric Corporation
- Mitsubishi Electric Corp.
- Siemens AG
- Rockwell Automation Inc.
- Delta Electronics Inc.
- ABB Ltd.
- FANUC Corp.
- Schneider Electric SE
- Bosch Rexroth AG
- Kollmorgen Corporation
- Omron Corporation
- Parker Hannifin Corp.
- Nidec Corporation
- Oriental Motor Co. Ltd.
- Lenze SE
- Panasonic Industry Co.
- Toshiba Infrastructure Systems
- Estun Automation Co. Ltd.
- Maxon Group
- Sanyo Denki (SANMOTION)

Marktchancen und Zukunftsaussichten
Die energie- und datengetriebene Modernisierung vergrößert das Chancenpotenzial für Premium-Servos, die hochwirksame Antriebsstränge mit Diagnosefunktionen und sicherer Netzwerkanbindung kombinieren. Die Nachfrage geht über die Drehmomentdichte hinaus, da Käufer deterministische Ethernet-Konnektivität und funktionale Sicherheitsmerkmale gemäß IEC 61800-5-2 und an IEC 62443 orientierte Zonenkonzepte spezifizieren, wodurch Raum für Anbieter entsteht, die Motoren mit sicherheitsbereiter Rückmeldung, digitaler Feldbus-Konnektivität und integrierter Zustandsüberwachung bündeln.
Kapazitätserweiterungen in Asien und stärker lokalisierte Lieferketten deuten zudem auf kürzere Lieferzeiten hin, da Anbieter ihre Produkte auf die Nachfragezentren für Robotik und Werkzeugmaschinen abstimmen. FANUC kündigte im März 2026 eine Investition von 120 Millionen US-Dollar für eine dritte Servomotorfabrik in Dongguan, China, an, die auf kompakte Hochpräzisionsmodelle ausgerichtet ist, und Inovance begann im April 2026 mit den Arbeiten an einem 2 Milliarden RMB schweren Produktionsstandort in Dalian, der sich auf Permanentmagnet-Synchronmotoren konzentriert. Gleichzeitig erhöhen neue BLDC-Kapazitäten, darunter Greensky Power, das im Januar 2026 den Betrieb einer 120 Millionen US-Dollar teuren Anlage in Thailand aufnahm, den Wettbewerbsdruck in kompakten Bewegungssegmenten und unterstützen OEM-Entscheidungen, die Servoleistung mit Kosten und regionaler Verfügbarkeit abwägen.
Recent Industry Developments in Servomotor-Markt
- Juli 2026: Mitsubishi Electric gab eine Vereinbarung im Zusammenhang mit Industrieprodukten der Fabrikautomation bekannt, einschließlich der Übertragung von 70 % der Anteile an Mitsubishi Electric FA Industrial Products an Konecranes innerhalb des Geschäftsjahres bis März 2027. Die Transaktion unterstützt die Portfoliofokussierung von Mitsubishi Electric im Bereich der Fabrikautomation und kann verändern, wie Bewegungssteuerungskomponenten regionsübergreifend vermarktet und unterstützt werden. Sie beeinflusst zudem Partnerökosysteme, die Servomotoren mit Antrieben, Steuerungen und Servicevereinbarungen bündeln.
- November 2025: Mitsubishi Electric unterzeichnete eine endgültige Vereinbarung zur Übertragung seiner Dreiphasen- und Interior-Permanent-Magnet-(IPM)-Motorengeschäfte, einschließlich der Produktionsanlagen im Werk Shinshiro, an EBARA Corporation, wobei die Produktionslinien für Servomotoren und Hauptspindelmotoren von Mitsubishi Electric an diesem Standort ausgenommen sind. Durch die Ausgliederung der Servoproduktion unterstrich Mitsubishi Electric die Priorisierung von Bewegungssteuerungsplattformen innerhalb seines breiteren Motorenportfolios. Die Transaktion verschiebt zudem Fertigungs- und Lieferkettenressourcen hin zu Segmenten, die direkt im servogesteuerten Automatisierungsbereich konkurrieren.
- Mai 2025: Yaskawa Electric brachte neue 400-V-Eingangsmodelle für seine Sigma-X-AC-Servoantriebsserie auf den Markt, die auf größere Anlagenplattformen in Europa und Asien abzielen. Die Erweiterung der adressierbaren Spannungsklasse stärkt Yaskawas Positionierung bei leistungsstärkeren Industriemaschinen, in denen eine 400-V-Infrastruktur Standard ist. Das Update unterstützt zudem die OEM-Standardisierung über verschiedene Regionen hinweg, indem der Bedarf an regionsspezifischen Antriebsvarianten verringert wird.


Servomotor-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der globale Markt für Servomotoren die Umsätze aus eigenständigen Servomotoren, die für die geschlossene Regelung von Position, Geschwindigkeit und Drehmoment in industriellen und kommerziellen Automatisierungsanwendungen verkauft werden. Wir erfassen die Verkäufe auf Herstellerebene und ordnen sie dann der Endnutzernachfrage nach Branche und Region zu.
Umfangsausschlüsse: Von diesem Markt ausgeschlossen sind Servoantriebe und -verstärker, integrierte Motor-Antriebs-Einheiten, Linearbewegungssysteme sowie Reparatur- oder Wartungsdienstleistungen im Nachmarkt.
Übersicht der Segmentierung
- Nach Motortyp
- AC-Servomotor
- DC-Servomotor
- Nach Achsenkonfiguration
- Einachsig
- Mehrachsig
- Nach Leistungsbewertung
- <750 W
- 750 W – 2 kW
- >2 kW
- Nach Kommunikationsschnittstelle
- Analog / PWM
- Digitaler Feldbus (CANopen, EtherCAT, PROFINET)
- Nach Endverbraucherbranche
- Öl und Gas
- Chemie und Petrochemie
- Stromerzeugung
- Wasser und Abwasser
- Metall und Bergbau
- Lebensmittel und Getränke
- Diskrete Industrien
- Automobilindustrie
- Elektronik und Halbleiter
- Verpackung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Marktrahmen festzulegen und zentrale Annahmen zu verankern, die länder- und anwendungsübergreifend konsistent bleiben müssen. Wir bezogen uns auf öffentliche Quellen wie die Handelsstatistiken von UN Comtrade, die Energieindikatoren der Internationalen Energieagentur (IEA) für die Industrie, Fertigungsdaten des U.S. Census Bureau, Reihen zur industriellen Produktion von Eurostat sowie IEC-Publikationen, die Effizienzstandards für Motoren und Antriebe verfolgen.
Wir haben zudem Jahresberichte, Investorenpräsentationen und Produktkataloge geprüft, um zu verstehen, wie Servomotoren nach Leistungsklasse, Achskonfiguration und Kommunikationsschnittstelle positioniert werden. Patentdatenbanken sowie ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurden ebenfalls genutzt, um neue Produkteinführungen und Kapazitätsverschiebungen zu verfolgen, was half, veraltete Mix-Annahmen nicht fortzuschreiben. Diese Liste ist nur indikativ, und weitere Quellen wurden zur Datenerhebung, Validierung und Klärung während der Analyse verwendet.
Primärinterviews und -umfragen
Primärinterviews und -umfragen wurden genutzt, um die Einschätzung aus der Sekundärforschung zu prüfen und Lücken bei Produktmix, Preisgestaltung und Austauschzyklen zu schließen, die in öffentlichen Datensätzen nicht erkennbar sind. Wir sprachen mit Interessenvertretern aus Motorenfertigung, Vertriebskanälen, OEMs und industriellen Endnutzern in APAC, EMEA und Amerika und überprüften anschließend größere Abweichungen durch Folgegespräche.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32 % | CXOs: 12 % | APAC: 44 % |
| Mid-Tier: 54 % | Funktions-/Bereichsleiter: 37 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 51 % | Amerika: 19 % |
Marktgrößenbestimmung & Prognose
Die Marktgröße wurde zunächst mithilfe eines Top-Down- und Bottom-Up-Ansatzes erstellt. Wir haben Nachfragepools der Industrieautomatisierung und Indikatoren der Fertigungsleistung in den Servomotorverbrauch nach Region und Endnutzerbranche übersetzt und die Gesamtwerte anschließend durch anbieterseitige Prüfungen verifiziert. Bottom-Up-Näherungen wurden durch stichprobenbasierte Preis- und Volumenmodelle über wichtige Leistungsbänder (wie 750 W bis 2 kW) sowie durch Kanalprüfungen für die Verbreitung von einachsigen gegenüber mehrachsigen Anwendungen angewendet, bevor die endgültigen Gesamtwerte normalisiert wurden.
In der Praxis haben wir einige wenige Marktkennzeichen genau verfolgt, da sie das Modell am stärksten verändern. Dazu zählen die Mixverschiebung zwischen AC- und BLDC-Servomotoren, die Verbreitung digitaler Kommunikationsschnittstellen in der Fabrikautomation, der Anteil der Nachfrage aus der Automobil- und Elektronikfertigung sowie das Tempo der Modernisierungen im Zusammenhang mit der Einhaltung von Energieeffizienzvorschriften und Anlagenmodernisierungszyklen. Wo die direkte Sichtbarkeit von Volumina in kleineren Ländern schwach war, verwendeten wir Proxy-Indikatoren wie Indizes der industriellen Produktion und die Werkzeugmaschinenproduktion und wandten anschließend regionsspezifische, durch Interviews validierte Verbreitungsbandbreiten an.
Für die Prognose verwendeten wir eine Szenarioanalyse mit einem Basisszenario, das an das erwartete Produktionswachstum, die Automatisierungsintensität und den Ausbau der Elektronikkapazitäten nach Region angepasst ist. Parallel dazu wendeten wir eine einfache Zeitreihenglättung auf historische Nachfragesignale an, um unrealistische Sprünge zu kennzeichnen, und akzeptierten anschließend nur Prognosepfade, die mit dem Preistrend und der von den Befragten beschriebenen Ersatzlogik des installierten Bestands übereinstimmten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte in Etappen, sodass die Marktgesamtwerte erst akzeptiert wurden, wenn sie mit mehr als einem unabhängigen Signal übereinstimmten. Wir verglichen die Ergebnisse mit Handelsströmen, Indikatoren der Fertigungsaktivität und beobachteten Preisbändern nach Leistungsklasse und kennzeichneten anschließend jede Region oder Branchenmischung, die mit der Art und Weise, wie Servomotoren beschafft werden, inkonsistent erschien.
Vor der endgültigen Freigabe überprüfte eine interne Analystenprüfung Berechnungen, Annahmen und Jahresvergleiche, gefolgt von gezielter erneuter Kontaktaufnahme, wenn sich eine Schlüsselgröße änderte oder ein Datenpunkt im Widerspruch zu früheren Eingaben stand. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, sowie einer abschließenden Überprüfung vor der Auslieferung, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der globalen Marktgröße für Servomotoren von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktschätzungen für Servomotoren stimmen oft nicht überein, da der Umfang in den einzelnen Studien unterschiedlich gehandhabt wird und darauf aufbauend Preis- und Mix-Annahmen angewendet werden. Unterschiede ergeben sich häufig daraus, ob Servoantriebe eingeschlossen sind, wie integrierte Motor-Antriebs-Pakete behandelt werden und welches Jahr und welche Währungsbezugsperiode für Umrechnungen verwendet werden.
Einige externe Zahlen fassen Servomotoren in eine größere Gesamtsumme aus Servomotoren und -antrieben zusammen, was den Wert erhöhen kann, selbst wenn die Endnutzungstrends ähnlich erscheinen. Bei Mordor Intelligence werden nur eigenständige Servomotoren erfasst, und Umsätze im Zusammenhang mit Antrieben, Verstärkern, integrierten Einheiten und Nachmarktdienstleistungen sind ausgeschlossen, gefolgt von Prüfungen anhand von Achsmix- und Leistungsband-Aufteilungen, bevor die Gesamtwerte finalisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,57 Milliarden USD (2025) | |
| Globale Beratungsgesellschaft A | 18,62 Milliarden USD (2024) | Wird als kombinierter Markt für Servomotoren und -antriebe ausgewiesen, der typischerweise Antriebe und Verstärker einschließt, und es kann zudem ein anderes Jahr, eine andere Währungsbezugsperiode und eine andere Preisbasis als bei einer reinen Motorenbetrachtung angewendet werden. |
| Branchenbericht B | 16,20 Milliarden USD (2025) | Verwendet breitere Produktdefinitionen jenseits eigenständiger Motoren, und die Preis- und Mixentwicklung nach Leistungsklasse ist nicht klar mit Nachfrageindikatoren wie Achskonfiguration und Endnutzer-Produktionstrends verknüpft. |
Der Vergleich zeigt, dass der Großteil der Abweichung dadurch erklärt wird, was als Teil des Marktes gezählt wird und wie Preis und Mix im Modell fortgeführt werden. Indem wir den Umfang auf Servomotoren beschränkt halten und anschließend anhand von Verbreitungsindikatoren wie Achskonfiguration und Nachfrage nach Leistungsklasse gegenprüfen, halten wir die Zahl auf wiederholbare Eingaben zurückführbar, statt auf gebündelte Kategorien.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Servomotor-Markt im Jahr 2026?
Die Servomotor-Marktgröße betrug 2026 15,38 Milliarden USD.
Welche CAGR wird für Servomotoren bis 2031 erwartet?
Der Markt soll bis 2031 eine CAGR von 5,53 % verzeichnen.
Welcher Motortyp wächst am schnellsten?
Bürstenlose DC-Servomotoren sollen mit einer CAGR von 6,47 % wachsen.
Welche Region soll am schnellsten wachsen?
Afrika soll bis 2031 die höchste CAGR von 8,13 % verzeichnen.
Warum gewinnen digitale Feldbusschnittstellen Marktanteile?
Sie ermöglichen deterministische mehrachsige Koordination und erfüllen die IEC 62443-Cybersicherheitsanforderungen, was eine CAGR-Einführung von 6,32 % antreibt.
Was ist das wichtigste Lieferkettenrisiko für Servomotorenhersteller?
Die Abhängigkeit von Seltenerdmagneten, wobei China etwa 90 % der globalen Raffineriekapazität kontrolliert, stellt ein erhebliches Versorgungsrisiko dar.
Seite zuletzt aktualisiert am:


