
Marktgröße und Marktanteil für elektrische Antriebe
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
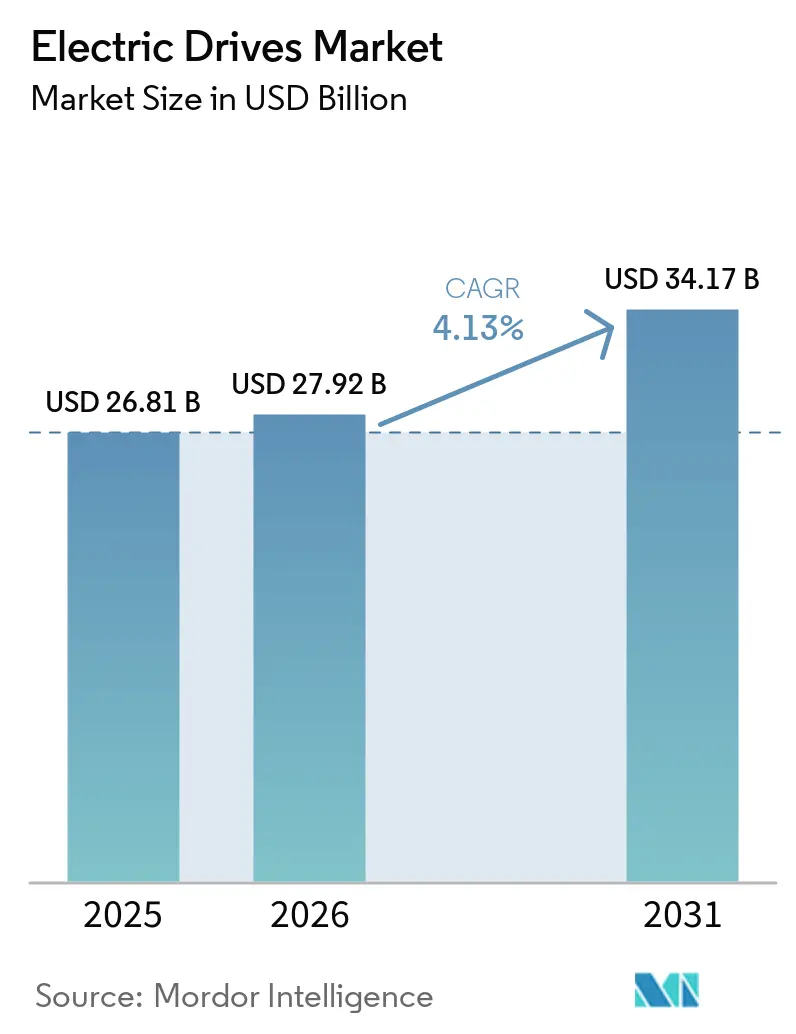
| Marktgröße (2026) | 27.92 Milliarden US-Dollar |
| Marktgröße (2031) | 34.17 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.13 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für elektrische Antriebe von Mordor Intelligence
Die Marktgröße für elektrische Antriebe wird im Jahr 2026 auf USD 27,92 Milliarden geschätzt, ausgehend von einem Wert von USD 26,81 Milliarden im Jahr 2025, mit Prognosen für 2031 von USD 34,17 Milliarden, was einer CAGR von 4,13 % über den Zeitraum 2026–2031 entspricht. Das Wachstum stützt sich auf drei Säulen: verbindliche Effizienzvorschriften, die die Einführung variabler Drehzahlregelung vorantreiben, Elektromobilitätslinien mit hohem Präzisionsbedarf für die Bewegungssteuerung sowie Modernisierungen von Bestandsanlagen zur Senkung der Energiekosten. Der asiatisch-pazifische Raum führt mit einem Umsatzanteil von 45,64 % im Jahr 2024, bedingt durch Chinas Produktionskapazitäten und Indiens wachsende Industriebasis, während Afrika mit einer CAGR von 5,46 % das stärkste Wachstum verzeichnet, getragen von Bergbau- und Infrastrukturausgaben. AC-Einheiten liefern den Großteil der Lieferungen mit einem Anteil von 71,13 %, während Servoantriebe mit einer CAGR von 4,47 % am schnellsten wachsen, was den Bedarf der diskreten Fertigung an Positioniergenauigkeit im Mikrometerbereich widerspiegelt. Mittelspannungsprojekte nehmen ebenfalls an Fahrt auf und verzeichnen eine CAGR von 4,81 %, da Betreiber in der Schwerindustrie Verdichter- und Pumpenanlagen modernisieren.
Wesentliche Erkenntnisse des Berichts
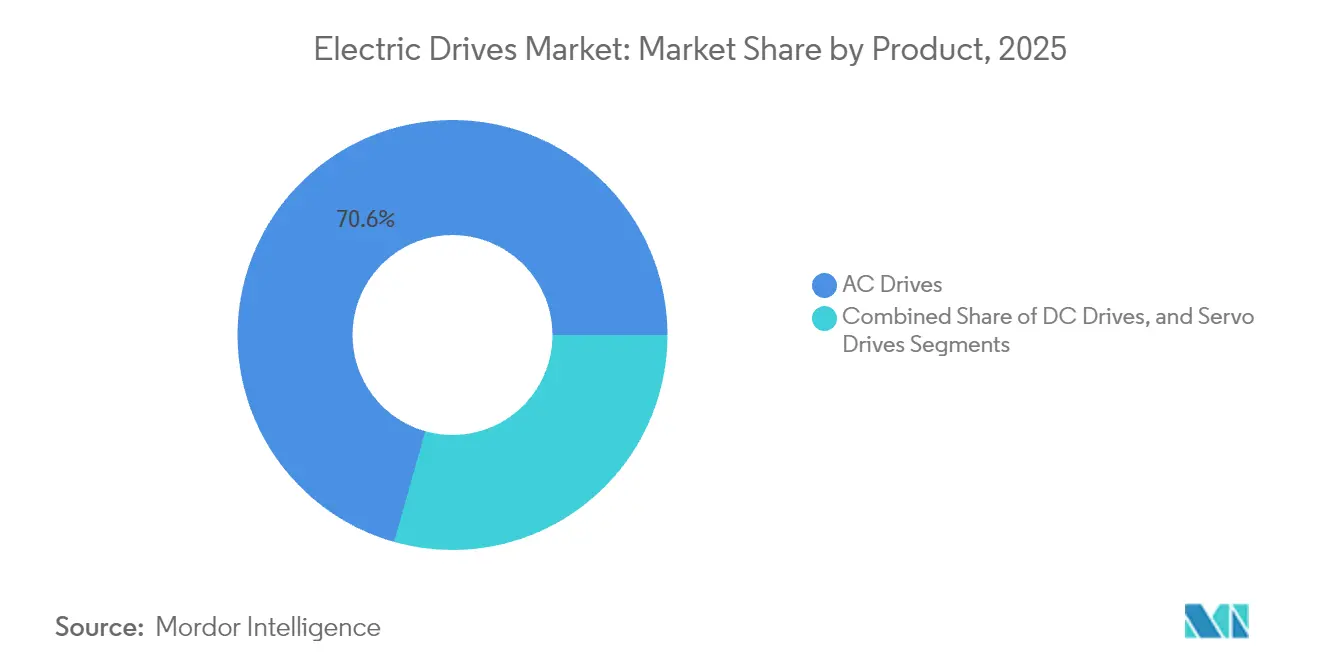
- Nach Produktkategorie hielten AC-Antriebe im Jahr 2025 einen Umsatzanteil von 70,62 %, während Servoantriebe bis 2031 mit einer CAGR von 4,25 % wachsen dürften.
- Nach Spannungsklasse entfielen auf Niederspannungseinheiten im Jahr 2025 62,98 % der Marktgröße für elektrische Antriebe, während Mittelspannungslösungen bis 2031 voraussichtlich eine CAGR von 4,62 % erzielen werden.
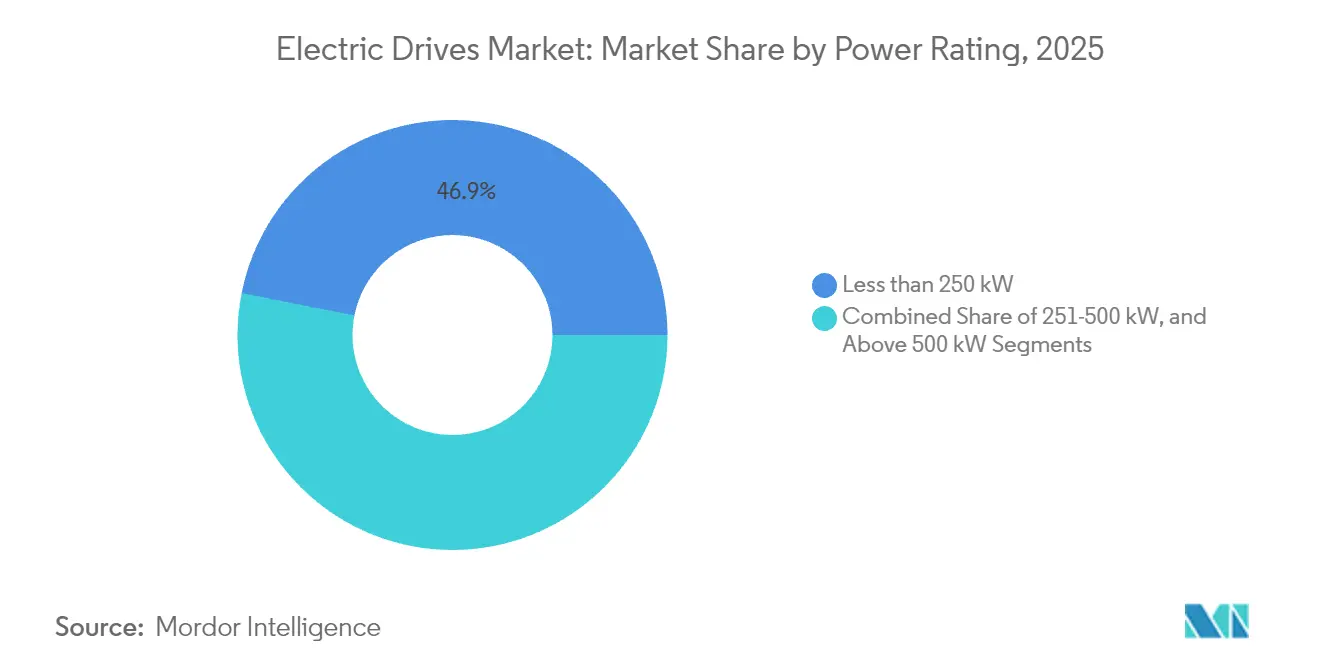
- Nach Leistungsklasse entfielen auf Geräte unter 250 kW im Jahr 2025 46,87 % der Marktgröße für elektrische Antriebe; der Bereich 251–500 kW ist jedoch auf eine CAGR von 4,38 % im gleichen Zeitraum ausgerichtet.
- Nach Endverbraucher erzielte Öl und Gas im Jahr 2025 einen Umsatzanteil von 23,55 %, während diskrete Branchen bis 2031 die höchste CAGR von 4,65 % verzeichnen.
- Nach Geografie führte der asiatisch-pazifische Raum im Jahr 2025 mit einem Marktanteil von 45,10 % bei elektrischen Antrieben; Afrika wird voraussichtlich zwischen 2026 und 2031 die höchste regionale CAGR von 5,26 % erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasante Industrialisierung in Prozess- und diskrete Fertigungszentren | +0.8% | Kernbereich asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Strenge globale und nationale Energieeffizienzvorschriften | +1.2% | Global, frühe Gewinne in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Beschleunigung von Elektromobilitäts-Produktionslinien mit Bedarf an hochpräzisen Antrieben | +0.6% | Global, konzentriert in Automobilregionen | Mittelfristig (2–4 Jahre) |
| Digitale Modernisierungen – Antriebe mit variabler Drehzahl für Energieeinsparungen in Bestandsanlagen | +0.9% | Nordamerika und EU mit gewachsener Industriebasis | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte vorausschauende Instandhaltung zur Reduzierung von Ausfallzeiten bei Antriebssystemen | +0.5% | Global, frühe Einführung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Umstieg auf Topologien ohne Seltene Erden | +0.4% | Global, getrieben durch den Bedarf an Lieferkettenresilienz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge globale und nationale Energieeffizienzvorschriften
Neue US-amerikanische, europäische und chinesische Vorschriften heben die Mindestmotoreffizienzlevels an und zwingen energieintensive Betriebe faktisch zur Einführung von Frequenzumrichtern.[1]US-Energieministerium, „Energieeffizienzstandards für Elektromotoren”, ENERGY.GOV Industrielle Audits zeigen, dass Motoren bis zu 70 % des Fertigungsstroms verbrauchen, sodass der Ersatz von Festdrehzahl-Startern erhebliche CO₂- und Kosteneinsparungen ermöglicht. Regierungen verknüpfen Steueranreize und Förderprogramme nun mit verifizierten Antriebsmodernisierungen und schaffen damit eine planbare Nachfrage nach zertifizierten Produkten. Anbieter reagieren, indem sie Antriebe mit Energiebewertungssoftware bündeln, die die Amortisation in weniger als drei Jahren quantifiziert. Infolgedessen gewinnt der Markt für elektrische Antriebe einen stabilen Ersatzzyklus, der in der politischen Durchsetzung verankert ist.
Beschleunigung von Elektromobilitäts-Produktionslinien mit Bedarf an hochpräzisen Antrieben
Batteriemontage-, Motorwicklungs- und Qualitätskontrollstationen in Elektrofahrzeugwerken erfordern eine Wiederholgenauigkeit von unter 0,1 Millimetern und stellen Servoantriebe in den Mittelpunkt des Liniendesigns. Automobil-OEMs haben mehr als USD 100 Milliarden für die Elektrifizierung zugesagt, und jede neu errichtete Fabrik spezifiziert von Beginn an fortschrittliche Bewegungspakete. Brownfield-Modernisierungen von Werken für Verbrennungsmotoren ersetzen zudem veraltete Förderbänder durch servobasierte flexible Zellen. Servoanbieter fügen integrierte Sicherheitsfunktionen und dezentrale E/A hinzu, um die Zusammenarbeit mit Robotern zu vereinfachen und die Plug-and-Play-Inbetriebnahme zu beschleunigen. Dieser kontinuierliche Kapitalfluss festigt den Markt für elektrische Antriebe als primären Nutznießer von Elektromobilitätsinvestitionen.
Digitale Modernisierungen – Antriebe mit variabler Drehzahl für Energieeinsparungen in Bestandsanlagen
Altanlagen installieren häufig Antriebe, um den Energieverbrauch von Pumpen und Lüftern um 20–50 % zu senken, wobei eine dokumentierte Einsparung von 30 % in einem US-amerikanischen Stahlwerk nach der Modernisierung der Kühlwasseranlage belegt ist.[2]Danfoss, „US Steel spart Energie mit Danfoss-Antrieben”, DANFOSS.COM Modernisierungen vermeiden größere Baumaßnahmen, sodass Anlagenstillstandszeiten minimal bleiben und sich die Amortisation im Durchschnitt auf zwei Jahre beläuft. Mittelspannungsvarianten bedienen veraltete Verdichter über 2 MW, bei denen sich die Einsparungen durch reduzierte Blindleistungsgebühren kumulieren. Lieferanten bündeln Oberschwingungsfilter und Fernüberwachungs-Gateways und verwandeln Projekte in schlüsselfertige Pakete, die Beschaffungshürden senken. Folglich stabilisiert die Nachfrage nach Modernisierungen den Umsatz, selbst wenn die Ausgaben für Neuanlagen zyklisch nachlassen.
KI-gestützte vorausschauende Instandhaltung zur Reduzierung von Ausfallzeiten bei Antriebssystemen
Intelligente Antriebe integrieren Vibrations- und Temperatursensoren, die Daten in Cloud-Modelle streamen und eine Fehlervorhersage zwei bis vier Wochen im Voraus ermöglichen.[3]Siemens, „Vorausschauende Instandhaltung in der Fertigung”, SIEMENS.COM Pilotstandorte berichten von 40 % weniger ungeplanten Stillständen, wodurch anlagenweite Abschaltungen vermieden werden, die bis zu USD 500.000 pro Ereignis kosten können. Instandhaltungsteams wechseln von reaktiven zu geplanten Reparaturen, wodurch Arbeitszeit und Ersatzteilbudgets frei werden. Anbieter monetarisieren diese Funktion durch Abonnement-Dashboards und wandeln den Kundendienst nach der Installation in eine wiederkehrende Einnahmequelle um. Dieser Ansatz stärkt die Kundenbindung und steigert den Wertbeitrag des Marktes für elektrische Antriebe.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Investitionskosten im Vergleich zu Festdrehzahl-Alternativen | -0.7% | Global, besonders ausgeprägt in preissensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Zuverlässigkeitsbedenken in rauen Betriebsumgebungen mit hohem Oberschwingungsgehalt | -0.4% | Global, konzentriert in Schwerindustriestandorten | Mittelfristig (2–4 Jahre) |
| Lieferkettenvolatilität bei leistungselektronischen Bauteilen und Magneten | -0.6% | Global, besonders ausgeprägt in der asiatisch-pazifischen Fertigung | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsschwachstellen in netzwerkverbundenen intelligenten Antrieben | -0.3% | Global, zunehmend in Sektoren kritischer Infrastruktur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Investitionskosten im Vergleich zu Festdrehzahl-Alternativen
Frequenzumrichter kosten drei- bis fünfmal mehr als Schützstarter, was die Investitionskosten in kapitalknappen Betrieben zur Hürde macht. Amortisationszeiten unter drei Jahren sprechen finanziell versierte Betreiber an; viele schieben Upgrades jedoch auf, wenn Strom subventioniert wird. Der Einwand ist besonders ausgeprägt im Bereich unter 15 kW, wo die absoluten Einsparungen gering sind und die Gewinnschwelle länger auf sich warten lässt. Finanzierungsoptionen wie Antriebsleasing oder Energie-als-Dienstleistung entstehen, sind jedoch außerhalb Nordamerikas und Westeuropas noch selten. Im Laufe der Zeit könnten sinkende Halbleiterpreise und Versorgungsanreize die Barriere absenken und die adressierbare Nachfrage im Markt für elektrische Antriebe erweitern.
Cybersicherheitsschwachstellen in netzwerkverbundenen intelligenten Antrieben
Industrielle Cybervorfälle, die auf die Firmware von Antrieben abzielen, stiegen im Jahr 2024 um 40 %, was neue Angriffsflächen in vernetzten Produktionslinien offenlegte. Hacker nutzen veraltete Authentifizierungsschemata, um in Anlagensteuerungsnetzwerke einzudringen – eine Bedrohung, die bei herkömmlichen Einzelstartern nicht vorhanden ist. Jüngste Sicherheitshinweise zu Codebasen von ABB und Siemens schärften das Bewusstsein und erzwangen dringende Patch-Zyklen. Betreiber kritischer Infrastrukturen schreiben nun die IEC-62443-Konformität und Zero-Trust-Architekturen vor, bevor sie Käufe intelligenter Antriebe genehmigen. Die Erfüllung dieser Sicherheitsanforderungen erhöht die Kosten und verlängert die Validierung, was den kurzfristigen Upgradeschwung im Markt für elektrische Antriebe dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
AC-Führungsposition und ServodynamikAC-Antriebe hielten im Jahr 2025 einen dominanten Marktanteil von 70,62 % bei elektrischen Antrieben, was ihre Vielseitigkeit in Pumpen, Lüftern und Förderanlagen widerspiegelt, die die globale Fabrikautomatisierung tragen. Standardisierte Schnittstellen, ausgereifte Komponentenlieferketten und eine breite Installationserfahrung stützen die Nachfrage, insbesondere in der Lebensmittelverarbeitung und bei Wasserversorgungsunternehmen, wo Zuverlässigkeit über modernste Leistung stellt. Im Prognosezeitraum wird der Markt für elektrische Antriebe weiterhin auf AC-Plattformen für die grundlegende Motorsteuerung setzen, da Versorgungsunternehmen die Effizienzanforderungen für Kreiselpumpenaggregate verschärfen. Servoantriebe bleiben die am schnellsten wachsende Nische mit einer CAGR von 4,25 % bis 2031, bedingt durch diskrete Fertigungswerke, die eine Submikrometer-Positionierung in der Batterie-, Elektronik- und Medizingerätemontage erfordern. Servoanbieter bündeln nun integrierte Sicherheitsfunktionen und Einkabel-Netzwerke, um ihre Premiumpakete von standardisierten AC-Einheiten abzuheben.
Der Markt für elektrische Antriebe profitiert von einer technologischen Konvergenz, da Servo-Algorithmen in hochwertige AC-Pakete einfließen, wodurch historische Produktlinien verschwimmen, während die Kostenkurven für Nutzer im mittleren Segment attraktiv bleiben. DC-Antriebe, einst bevorzugt in der Metall- und Bergbauindustrie, nehmen nun immer kleinere Nischen ein, da modernes AC-Vektorregelung ihre Drehmomenttreue bei niedrigeren Wartungskosten repliziert. Dennoch spezifizieren einige Betreiber von Walzwerken weiterhin DC-Einheiten aus Gründen der Abwärtskompatibilität, was einen bescheidenen Ersatzstrom liefert. Multi-Antriebsplattformen, die AC-, Servo- und DC-Achsen in einem einzigen Gestell kombinieren, gewinnen an Aufmerksamkeit, insbesondere bei Maschinen-OEMs, die eine einheitliche Programmierung über alle Bewegungsklassen hinweg schätzen. Diese Konvergenz unterstützt Lebenszyklusserviceerlöse für führende Lieferanten und festigt eine moderate Konzentration im breiteren Markt für elektrische Antriebe.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Spannung:
Niederspannungsdominanz und MittelspannungsexpansionNiederspannungssysteme unter 1 kV entfielen auf 62,98 % des Umsatzes im Jahr 2025 und bilden das Rückgrat der meisten Fabrikpumpen, Verdichter und Materialflusssysteme. Einfache Installation, leichte Verfügbarkeit von Schutzschaltern in Kompaktbauform und weit verbreitete Fachkenntnisse der Techniker halten die Gesamtbetriebskosten niedrig und stellen sicher, dass der Markt für elektrische Antriebe in der Standardfertigung einen Niederspannungskern behält. Das Wachstum tendiert dennoch zu Mittelspannungsgeräten, für die bis 2031 eine CAGR von 4,62 % prognostiziert wird, da Betreiber in der Schwerindustrie große Motoren auf Drehzahlregelung umrüsten.
Mittelspannungsprojekte entstehen typischerweise bei der Kapazitätserweiterung von Bestandsanlagen oder bei Greenfield-Investitionen in LNG-, Zement- und Entsalzungsanlagen, wo Pumpen oder Verdichter 2 MW überschreiten. Betreiber bevorzugen diese Lösungen wegen des verbesserten Leistungsfaktors und der reduzierten Kabelverluste im Vergleich zum Parallelbetrieb mehrerer Niederspannungsmotoren. Quasi-Zweipunkt-Umrichtertopologien, Siliziumkarbid-Bauteile und Rückspeisefähigkeit differenzieren nun Premium-Mittelspannungspakete und helfen Lieferanten, höhere Margen zu rechtfertigen. Netzinteraktive Funktionen wie Oberschwingungsminderung und Netzsupportmodi passen zu aufkommenden Mikronetprogrammen in Bergbau und abgelegenen Ölfeldern und fügen Resilienzwert hinzu. Infolgedessen erlebt der Markt für elektrische Antriebe eine Zweiteilung: Standardisierte Niederspannungsvolumina sichern die Skalierung, während technologisch anspruchsvolle Mittelspannungseinheiten überproportionale Gewinnpools generieren.
Nach Leistungsklasse:
Kern unter 250 kW und Aufstieg im mittleren SegmentSysteme unter 250 kW erzielten im Jahr 2025 einen Marktanteil von 46,87 % bei elektrischen Antrieben, was die Verbreitung von 75-kW- und 110-kW-Motoren in HLK-, Verpackungs- und kommunalen Wasseranwendungen widerspiegelt. Diese Leistungsklassen profitieren von katalogbasierter Bestellung, schneller Lieferung und umfassender Kanalabdeckung – Faktoren, die den durchschnittlichen Verkaufspreis unter Wettbewerbsdruck halten. Der Bereich 251–500 kW wird voraussichtlich bis 2031 mit einer CAGR von 4,38 % wachsen, da Hersteller mehrere Produktionslinien in leistungsstärkere Zellen konsolidieren, um Stellfläche und Wartungskosten zu sparen. Dieser Trend vergrößert die Marktgröße für elektrische Antriebe auf mittleren Leistungsebenen und veranlasst Lieferanten, ihr Rahmensortiment um verbesserte Kühlung und modulare IP55-Schränke zu erweitern.
Prozessindustrien, die von drehzahlkonstanten Motoren aus den 1980er-Jahren aufrüsten, wechseln häufig direkt in den mittleren Leistungsbereich, um sofortige Energieeinsparungen mit minimalem Umbauaufwand zu erzielen. Schneider Electrics neueste Altivar-Process-Serie veranschaulicht den Reiz durch die Integration von Prozesslogik, sodass ein einziger Antrieb Durchfluss, Druck und Füllstand ohne eigenständige speicherprogrammierbare Steuerungen regeln kann. Über 500 kW bleibt das Wachstum auf kundenspezifische Bergbauschaufelbagger, Walzwerke und Tunnelbohrmaschinen beschränkt, bei denen lange Engineeringzyklen die Mengenzuwächse verlangsamen. Dennoch sorgen Megaprojekte in der Nahöstlichen Entsalzung und im afrikanischen Kupferbergbau für einen stetigen Strom von Hochleistungsausschreibungen, die unregelmäßige, aber lukrative Erlöse für den Markt für elektrische Antriebe generieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endverbraucher:
Gewicht Öl und Gas und Potenzial der diskreten FertigungÖl- und Gas-Anwendungen generierten im Jahr 2025 einen Umsatzanteil von 23,55 % und nutzen Antriebe für Pipeline-Verdichter, Bohrschlammspumpen und Untersee-Booster, bei denen Betriebszuverlässigkeit oberstes Gebot ist. Robuste Gehäuse, Schutzlacke und explosionsgeschützte Ausführungen differenzieren das Angebot, während Digitale-Zwilling-Modelle Betreibern helfen, Offshore-Wartungsfenster effizient zu planen. Wasser- und Abwasserversorgungsunternehmen folgen eng, da Regulierungsbehörden die Energiebenchmarks für Hebewerke und Belüftungsgebläse verschärfen und Kommunen veranlassen, zweckgebundene Fördermittel zur CO₂-Reduzierung zu nutzen.
Die diskrete Fertigung verzeichnet bis 2031 die höchste CAGR von 4,65 %, was globale Investitionen in Batterielinien für Elektrofahrzeuge, die Montage von Smartphones und Präzisionsmedizinprodukten widerspiegelt. Diese Anlagen erfordern Servoklasse-Genauigkeit, deterministische EtherCAT-Netzwerke und integrierte funktionale Sicherheit zur Unterstützung kollaborativer Roboter. Elektronikmonteure in Vietnam und Indien schreiben nun vorausschauende Instandhaltungs-Dashboards als Standard vor, was den inkrementellen Softwareerlös für Lieferanten steigert. Chemie- und Petrochemiesegmente halten die Basislast für flammfeste Antriebe aufrecht, insbesondere in Komplexen im Nahen Osten, wo integrierte Raffinerie-zu-Chemie-Kapazitäten ausgebaut werden. Über alle Branchen hinweg monetarisiert die Branche der elektrischen Antriebe zunehmend Datendienste und verlagert den Wert von Hardware-Margen hin zu Abonnement-Analysen.
Geografische Analyse
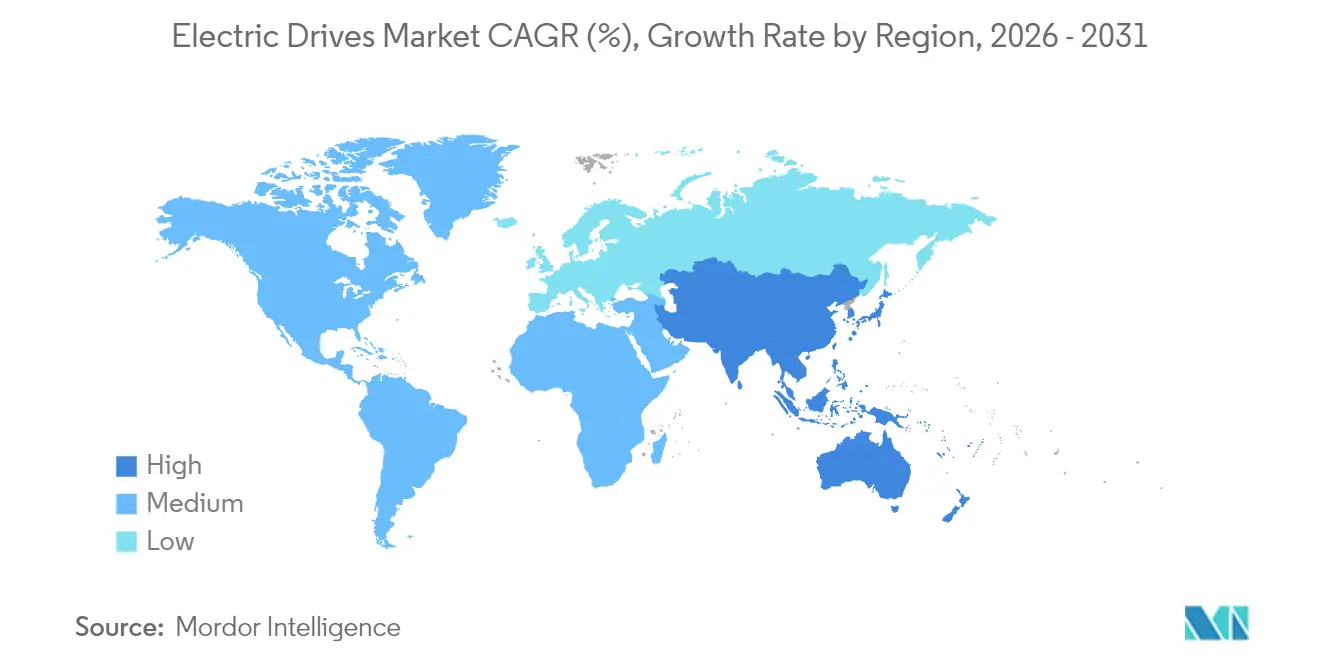
APAC-Markt für elektrische Antriebe
Der asiatisch-pazifische Raum hielt im Jahr 2025 mit 45,10 % den größten Anteil am Markt für elektrische Antriebe, gestützt durch Chinas Automatisierungsausgaben von 50 Milliarden USD im Jahr 2024 und Indiens anreizgefördertem Fabrikausbau. Chinesische Unternehmen ersetzen weiterhin veraltete Anlasser durch Pakete mit variabler Drehzahl, um die neuesten Energieintensitätsvorgaben des Landes zu erfüllen, während die Servo-Akzeptanz in Batterie-Gigafabrik-Clustern entlang des Jangtse-Deltas zunimmt. Indiens Produktionsgebundenes Anreizprogramm fördert die lokalisierte Fertigung von Haushaltsgeräten und steigert die Nachfrage nach mittelklassigen Servos in Blechpressen und Spritzgussmaschinen. Japan und Südkorea bleiben technologische Vorreiter und kaufen KI-fähige Premium-Antriebe für kollaborative Roboterzellen und Halbleiterfabriken, während südostasiatische Länder von Pilotautomatisierungszellen zu vollständigen Produktionslinien übergehen. Diese kombinierten Aktivitäten festigen die regionale Vorrangstellung im Markt für elektrische Antriebe.
Nordamerika-Markt für elektrische Antriebe
Nordamerika liefert eine stetige Ersatznachfrage, da Bestandsanlagen Antriebe nachrüsten, um die Motorvorschriften des US-amerikanischen Energieministeriums zu erfüllen und Versorgungsrabatte für Laststeuerung zu nutzen. Initiativen zur Rückverlagerung der Automobilindustrie rund um die Großen Seen lösen neue Servo-Bestellungen aus und unterstreichen die Marktgröße für elektrische Antriebe in der diskreten Fertigung. Kanadas Bergbausektor setzt Mittelspannungspakete bei Kali- und Nickelerweiterungen ein, während mexikanische Tier-1-Automobilzulieferer sicherheitsintegrierte Servos für Getriebegehäuse-Bearbeitungszentren spezifizieren. Ein paralleler Trend hin zu prädiktiven Wartungs-Cloud-Plattformen begünstigt inländische Software-Ökosysteme und stellt sicher, dass digitale Dienste auf Hardware-Lieferungen aufgesetzt werden.
Europa und Afrika – Markt für elektrische Antriebe
Europa stellt eine reife, aber innovationsgetriebene Arena dar, in der Industrie-4.0-Roadmaps und der europäische Green Deal die Durchdringung variabler Drehzahlen stärken. Deutsche Automatisierungsexporteure fordern Synchronreluktanzantriebe, um das Risiko bei Magnetmaterialien zu reduzieren, italienische Maschinenbau-OEMs integrieren cybersichere Firmware zum Schutz geistigen Eigentums, und nordische Prozessanlagen setzen regenerative Antriebe ein, um erneuerbare-energielastige Netze zu stärken. Afrika verzeichnet, obwohl es heute eine kleinere Basis hat, bis 2031 mit 5,26 % den schnellsten CAGR, da südafrikanische Minen Kipplaster elektrifizieren und nigerianische Zementpressen Mittelspannungsumrichter installieren. Europäische Hersteller, die arbeitsintensive Produktionsstufen nach Nordafrika verlagern, steigern ebenfalls die lokale Servo-Nachfrage. Insgesamt diversifizieren diese Muster die regionalen Einnahmequellen und stabilisieren die langfristige Entwicklung des Marktes für elektrische Antriebe.

Regulatorisches Umfeld
Die Energieeffizienzregulierung ist ein zentraler politischer Hebel für elektrische Antriebe. Der EU-Ecodesign-Rahmen (Verordnung (EU) 2019/1781) legt Mindesteffizienzanforderungen fest, die drehzahlvariable Antriebe im Bereich von 0,12 kW bis 1000 kW umfassen. Dies verschärft den Compliance-Fokus für gängige Niederspannungs-AC-Produkte. In den Vereinigten Staaten hat das Department of Energy die Motorabdeckung durch seine im Januar 2025 veröffentlichte endgültige Regelung für Elektromotoren mit erweitertem Anwendungsbereich (ESEMs) ausgeweitet, wobei die Umsetzungsfristen bis 2029 reichen. Diese Änderung beeinflusst die Entscheidungen von OEMs zur Kombination von Motor und Antrieb sowie die Dokumentationsanforderungen in Nordamerika.
Aktualisierungen von Normen und Konformitätsbewertungen prägen ebenfalls das Produktengineering und die Time-to-Market. Die IEC hat die IEC-61800-Familie, die für Antriebssicherheit, EMV und Effizienzbewertung verwendet wird, weiter aktualisiert, einschließlich der Veröffentlichung von EN IEC 61800-9-2:2025 (März 2025) zur Energieeffizienz von Leistungselektronik, was vergleichbarere Effizienzangaben für Antriebe und Antriebssysteme unterstützt. Für CE-gekennzeichnete Servoantriebe in Europa haben sich die Zertifizierungswege durch die ab dem 22. April 2026 geltenden Richtlinien von TUV Rheinland weiter verschärft, die eine gemeinsame Validierung der funktionalen Sicherheit (PLd gemäß IEC 61800-5-2) und der EMV-Störfestigkeit (IEC 61800-3 Ed.3) erfordern. Dies erhöht die Bedeutung koordinierter Testpläne zwischen Design-, Firmware- und EMV-Laboren. Parallel dazu aktualisierte das US-DOE am 10. Juni 2026 seine Durchsetzungspolitik, um die Durchsetzung bestimmter freiwilliger Angaben zu erweiterten Motorkategorien bis zum 14. Oktober 2026 aufzuschieben, was sich darauf auswirkt, wie Anbieter während der Übergangszeit Effizienzmerkmale kommunizieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette elektrischer Antriebe beginnt mit vorgelagerten Materialien und Komponenten, darunter Kupfer und Elektroblech für Motoren, Seltenerdmaterialien für magnetbasierte Designs sowie Leistungshalbleiter für Wechselrichter. Die vorgelagerte Fertigung umfasst Antriebselektronik (Leistungsmodule, Steuerplatinen, Gehäuse), Motorbaugruppen (Statoren, Rotoren, Magnete) sowie Firmware- und Sicherheitsfunktionen. Es folgt die Systemintegration durch OEMs und Tier-Zulieferer, einschließlich Integratoren aus der Automobilindustrie und der industriellen Automatisierung, sowie der Vertrieb über Direktverkauf, Systemintegratoren und industrielle Vertriebspartner. Der nachgelagerte Wertbeitrag stammt zunehmend aus Inbetriebnahmewerkzeugen, Energieaudit- und Tuning-Software sowie Zustandsüberwachungsabonnements, da Antriebe innerhalb von PLC- und Industrial-Ethernet-Umgebungen zunehmend vernetzt werden.
Versorgungssicherheit und Qualifizierungszyklen bleiben zentrale Einschränkungen, insbesondere bei Magneten und Halbleitern. Die mit China verbundenen Exportkontrollen für Seltenerdmetalle und die damit verbundenen, 2025 gemeldeten Engpässe unterstrichen die Anfälligkeit der Magnetversorgung und wirkten sich auf die Zeitpläne für Motoren und Wechselrichter aus. Dies stimmt mit der im Bericht beschriebenen Verschiebung hin zu magnetarmen oder seltenerdfreien Topologien überein. Gleichzeitig werden Ökosystempartnerschaften genutzt, um kritische leistungselektronische Inhalte zu sichern und Plattformen aufeinander abzustimmen, wie die im April 2026 ausgeweitete Zusammenarbeit von onsemi und Geely im Bereich Siliziumkarbid (EliteSiC) für Fahrzeugplattformen sowie die im Februar 2026 unterzeichnete strategische Kooperationsvereinbarung zwischen NIO und Bosch in den Bereichen Antriebsstrang und verwandte Steuerungsdomänen zeigen. Diese Schritte deuten auf eine engere Verzahnung zwischen Bauteilzulieferern, Antriebselektronik und Roadmaps für Endgeräte hin, wobei Qualifizierung und Validierung der funktionalen Sicherheit zunehmend entlang der Kette geteilt werden.
Wettbewerbslandschaft
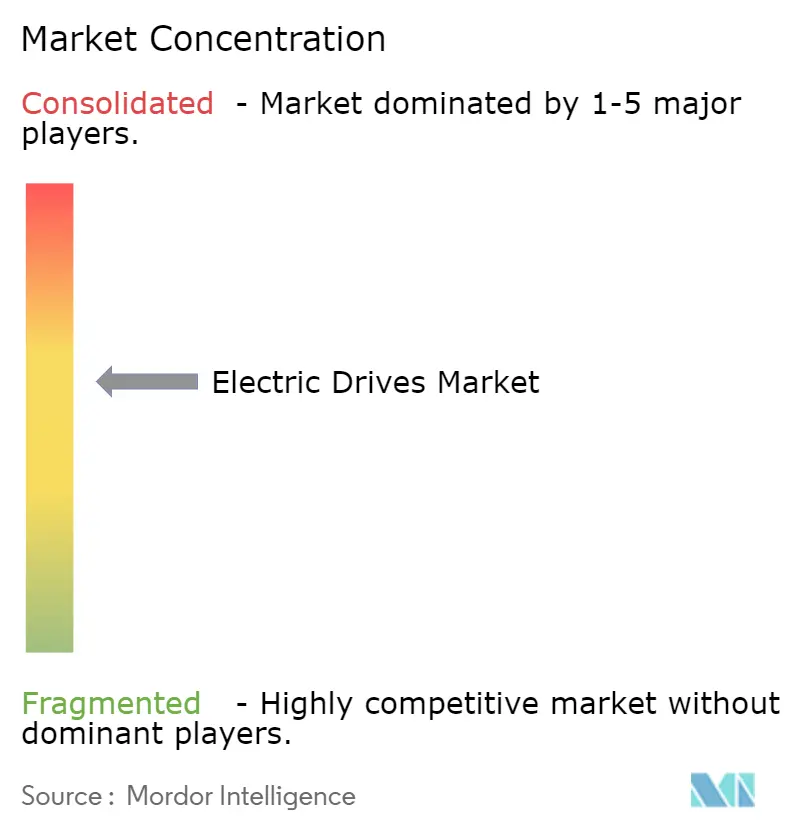
Der Markt für elektrische Antriebe weist eine moderate Konzentration auf, da die fünf führenden Anbieter rund 55 % des globalen Umsatzes auf sich vereinen, was ihnen ermöglicht, Differenzierung durch Technologie statt durch Preissenkungen anzustreben. ABB, Siemens und Schneider Electric betonen cybersicherheitsgehärtete Firmware, die den IEC-62443-Richtlinien entspricht, und sichern Ausschreibungen in Betrieben kritischer Infrastruktur, die Netzwerkbedrohungen fürchten. Yaskawa und Mitsubishi Electric konzentrieren sich auf hochpräzise Servo-Portfolios mit Einkabel-Sicherheitsarchitekturen, die die Roboterintegration in der Batterie- und Elektronikmontage vereinfachen. Innerhalb der Führungsgruppe sind KI-gestützte Module zur vorausschauenden Instandhaltung zum Mindeststandard geworden und speisen Cloud-Dashboards, die Diagnosezyklen verkürzen und die Servicebindungsrate steigern.
Mittelklasse-Herausforderer wie TMEIC und Danfoss nutzen Nischenstärken in Mittelspannungs- und HLK-Energiesparnwendungen und gewinnen häufig durch Lebenszykluskosten-Modellierung, die zweistellige Stromeinsparungen quantifiziert. Komponentenlieferanten wie Infineon und Wolfspeed treten über Siliziumkarbid-Bauteile in das Ökosystem ein und bilden gemeinsame Entwicklungsallianzen zur Optimierung von Wechselrichtereffizienzen und thermischen Profilen. Selten-Erd-freie Motortopologien eröffnen neue Marktchancen für Störer wie ZF, das geschaltete Reluktanzplattformen für E-Achsen-Systeme in Nutzfahrzeugen fördert. Strategische Akquisitionen setzen sich fort, exemplarisch illustriert durch Schaefflers Übernahme von Vitesco im Jahr 2024, was die vertikale Integration als Absicherung gegen Lieferkettenvolatilität signalisiert. Insgesamt halten diese Dynamiken die Wettbewerbsspannung aufrecht und stärken einen technologiegetriebenen Wachstumspfad für den Markt für elektrische Antriebe.
Marktführer bei elektrischen Antrieben
ABB Ltd
Siemens AG
Rockwell Automation Inc.
Schneider Electric SE
Danfoss A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für elektrische Antriebe
- ABB Ltd.
- Siemens AG
- Danfoss A/S
- Rockwell Automation Inc.
- Schneider Electric SE
- Yaskawa Electric Corporation
- Mitsubishi Electric Corporation
- Nidec Corporation
- SEW-EURODRIVE GmbH and Co KG
- TMEIC Corporation
- WEG S.A.
- Hitachi Ltd.
- Fuji Electric Co. Ltd.
- Eaton Corporation plc
- Emerson Electric Co.
- Toshiba International Corporation Inc.
- Parker Hannifin Corporation
- Regal Rexnord Corporation
- Johnson Electric Holdings Limited
- Bonfiglioli Riduttori S.p.A.

Marktchancen und Zukunftsaussichten
Kurzfristige Chancen konzentrieren sich dort, wo Compliance, Digitalisierung und Resilienz zusammentreffen. Effizienz- und Konformitätsankerpunkte wie die EU-Ecodesign-Verordnung (EU) 2019/1781 für Motoren und drehzahlvariable Antriebe sowie die im März 2025 veröffentlichte EN IEC 61800-9-2:2025 schaffen Mehrwert für Anbieter, die die Effizienz auf Systemebene dokumentieren und die Auswahl für Nachrüstkäufer vereinfachen können. Dies ist besonders relevant bei stark beanspruchten Pumpen-, Lüfter- und Kompressoranlagen, bei denen drehzahlvariable Projekte nach Amortisation und Verifizierung beschafft werden. In der servointensiven Stückgutfertigung treibt auch die durch die ab dem 22. April 2026 geltenden TUV Rheinland-Richtlinien signalisierte strengere EU-Zertifizierungsanforderung, die eine gemeinsame Validierung von funktionaler Sicherheit und EMV für die CE-Kennzeichnung von Servoantrieben fordert, die Nachfrage nach vorzertifizierten Servoplattformen und testbereiten Design-Kits an, die den Compliance-Aufwand für Maschinenbauer reduzieren.
Die Volatilität der Lieferketten und die Verschiebung hin zu Wide-Bandgap-Leistungselektronik eröffnen zusätzlichen Produkt- und Dienstleistungsraum. Die 2025 hervorgehobenen Seltenerd-Engpässe und das daraus resultierende, im Berichtskontext erwähnte Interesse an synchronen Reluktanzmotoren und anderen seltenerdfreien Ansätzen kommen Antriebsanbietern zugute, die bewährte sensorlose Regelung, robuste Oberschwingungsminderung und Anwendungsengineering für raue Einsatzbedingungen anbieten. Auch digitale und Schutzanforderungen prägen Kaufentscheidungen: ABBs Erweiterung um IP66- und UL-Type-4X-Varianten von Industrieantrieben im Mai 2026 zeigt, dass Endanwender Schutzklassen priorisieren, um zusätzliche Gehäuse zu vermeiden und die Installationskosten an Waschanlagen oder im Außenbereich zu senken. Das im März 2026 veröffentlichte ZVEI-Whitepaper „Drive System 2030“ bestärkt zudem die Richtung hin zu Konnektivität und IIoT-Integration. Zusammen unterstützen diese Belege Chancen bei paketierten Nachrüstlösungen (Antrieb plus Filter, Überwachungsgateway und Verifizierungssoftware) sowie bei softwaredefiniertem Antriebsmanagement, das über Bestandsanlagen hinweg eingesetzt werden kann, um Diagnostik, Cybersicherheitspraktiken und Wartungsabläufe zu standardisieren.
Recent Industry Developments in Markt für elektrische Antriebe
- Juli 2026: Danfoss stellte umfassende Software- und Hardware-Updates für seinen Frequenzumrichter iC7-Automation vor, die integrierten ATEX-Support, PROFINET-S2-Redundanz und höhere Leistungsdichteoptionen für 500-V- und 690-V-Module hinzufügen. Das Update stärkt die Position von Danfoss in explosionsgefährdeten Bereichen und in hochverfügbaren Produktionslinien, wo Zertifizierung und Netzwerkresilienz für die Anbieterwahl entscheidend sein können.
- Mai 2026: ABB erweiterte sein Portfolio an Industrieantrieben um IP66- und UL-Type-4X-Varianten für anspruchsvolle Umgebungen. Durch die Möglichkeit, Antriebe ohne zusätzliche Schutzgehäuse in rauen Umgebungen oder Waschbereichen einzusetzen, zielt die Neueinführung auf eine schnellere Installation und geringere Gesamtinstallationskosten für Nutzer in Branchen wie Wasserwirtschaft, Lebensmittelverarbeitung und Materialtransport im Außenbereich ab.
- Juni 2024: Airbus und Toshiba gingen eine Partnerschaft zur gemeinsamen Entwicklung elektrischer Antriebssysteme für Fluggeräte der urbanen Luftmobilität ein. Die Zusammenarbeit unterstrich den anhaltenden Technologietransfer zwischen leistungsstarken elektrischen Antrieben und industriellen Antriebsfähigkeiten und unterstützte die breitere Nachfrage nach fortschrittlicher Leistungselektronik, Steuerungsalgorithmen und hochzuverlässiger Motor-Antriebs-Integration.


Markt für elektrische Antriebe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
In diesem Bericht umfasst der Markt für elektrische Antriebe die Umsätze aus AC-Antrieben, DC-Antrieben und Servoantrieben, die zur Steuerung von Drehzahl und Drehmoment elektrischer Motoren in industriellen und infrastrukturellen Umgebungen eingesetzt werden, gemessen auf Wertbasis in USD.
Ausschlüsse aus dem Anwendungsbereich: Wir schließen den Elektromotor als eigenständiges Produkt aus und berücksichtigen nur den Antrieb und die zugehörige Steuerelektronik, die als elektrische Antriebslösung verkauft werden.
Übersicht der Segmentierung
- Nach Produkt
- AC-Antriebe
- DC-Antriebe
- Servoantriebe
- Nach Spannung
- Niederspannungsantrieb
- Mittelspannungsantrieb
- Nach Leistungsklasse
- Weniger als 250 kW
- 251–500 kW
- Über 500 kW
- Nach Endverbraucherbranche
- Öl und Gas
- Wasser und Abwasser
- Chemie und Petrochemie
- Lebensmittel und Getränke
- Stromerzeugung
- HLK
- Zellstoff und Papier
- Diskrete Branchen
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Italien
- Vereinigtes Königreich
- Frankreich
- Spanien
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Rest des asiatisch-pazifischen Raums
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Rest von Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wird verwendet, um die Modellstruktur aufzubauen und die Annahmen an beobachtbare industrielle Aktivitäten zu binden. Wir verweisen auf öffentliche Quellen wie die International Energy Agency (für Energieeffizienzsignale), die US Energy Information Administration (für den industriellen Strommarktkontext), Eurostat und UN Comtrade (zur Überprüfung von Produktions- und Handelsrichtungen) sowie Statistiken oder Veröffentlichungen von Gruppen wie NEMA oder IEC für den Kontext der Motorsystemeffizienz und der Normen.
Wir prüfen zudem Unternehmensberichte, Jahresberichte, Investorenpräsentationen und glaubwürdige Presseberichte, um zu verstehen, wo die Nachfrage steigt, welche Endnutzer investieren und wie sich die Preise über Spannungs- und Leistungsbereiche hinweg entwickeln. Wo dies zur Schließung von Datenlücken beiträgt, nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und Handelsdatensätze auf Sendungsebene, um den Produktmix und die regionale Exposition zu validieren. Diese Sekundärforschungsquellen sind lediglich exemplarisch, und es wurden auch viele weitere öffentliche und kostenpflichtige Referenzen zur Erhebung, Validierung und Klärung der Daten verwendet.
Primärinterviews und Umfragen
Die Primärforschung wird eingesetzt, um zu bestätigen, was tatsächlich beschafft wird, wie Projekte budgetiert werden und wie sich Preisänderungen auf die realisierten Umsätze auswirken. Wir sprachen mit Antriebsherstellern, Distributoren und Systemintegratoren sowie mit Endnutzern aus Branchen wie Wasser- und Abwasserwirtschaft, Öl und Gas, Energieerzeugung, HLK und Stückgutfertigung. Anschließend haben wir dieselben Annahmen über APAC, EMEA und Amerika hinweg einem Stresstest unterzogen, um eine einseitige regionale Sichtweise zu vermeiden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 16 % | APAC: 49 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 37 % | EMEA: 30 % |
| Kleinere Akteure: 18 % | Manager: 47 % | Amerika: 21 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-Down-Ansatz, bei dem industrielle Aktivitäten und die Einführung effizienter Motorsysteme in einen Nachfragepool für Antriebe überführt werden, der anschließend nach Produkttyp, Spannungsklasse, Leistungsbereich, Endverbraucherbranche und Region aufgeteilt wird. Um die Gesamtsummen realistisch zu halten, gleichen wir sie mit selektiven Bottom-Up-Näherungen ab, etwa durch stichprobenbasierte ASP multipliziert mit Versandvolumina für wichtige Spannungsbänder und Kanalprüfungen bei großen Projektaufträgen.
Zu den in diesem Markt relevanten Eingangsgrößen zählen der installierte Bestand an motorbetriebenen Anlagen in Prozessindustrien, das Tempo der Durchdringung mit drehzahlvariablen Antrieben bei Pumpen, Lüftern und Kompressoren, die Verschiebung des Anteils zwischen Niederspannungs- und Mittelspannungsprojekten, Veränderungen im Leistungsmix sowie der Zeitpunkt von Ersatzbeschaffungen im Zusammenhang mit Effizienzstandards und Energiepreisdruck. Wenn ein Segment nur begrenzt einsehbar ist, überbrücken wir die Lücke mithilfe konservativer Mix-Annahmen und unterziehen diese anschließend einem Stresstest durch Rückmeldungen von Integratoren und Endnutzern.
Für die Prognose verwenden wir hauptsächlich Szenarioanalysen, die durch kurze ARIMA-Trendprüfungen zu Indikatoren der industriellen Produktion und des Energieverbrauchs gestützt werden. Anschließend werden die Szenariogewichtungen basierend auf den Einschätzungen von Experten zu Projektpipelines und Budgetzyklen angepasst. Dieser Ansatz vermeidet eine Überreaktion auf einen einzelnen Jahresausschlag und spiegelt dennoch reale Veränderungen bei Preisen und Mix wider.
Datenvalidierung & Aktualisierungszyklus
Vor der endgültigen Freigabe werden unsere Schätzungen mit unabhängigen Signalen wie dem industriellen Stromverbrauch, der Richtung der Automatisierungsinvestitionen und den Handelsbewegungen bei wichtigen Antriebskategorien abgeglichen, und anschließend werden ungewöhnliche Sprünge auf Segmentebene überprüft. Bei großen Abweichungen überprüfen wir erneut die Abgrenzung des Anwendungsbereichs, führen die Preis- und Mix-Annahmen erneut durch und kontaktieren ausgewählte Befragte erneut, um zu bestätigen, ob die Veränderung real ist oder ein Modellartefakt darstellt.
Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse die Preisgestaltung, die Verfügbarkeit der Versorgung oder die Ausgabemuster der Endnutzer beeinflussen. Unmittelbar vor der Lieferung führt ein Analyst eine erneute Überprüfung des Zeitpunkts der Währungsumrechnung, der jüngsten Ankündigungen und der aktuellsten öffentlichen Indikatoren durch, damit die Kunden die aktuellste mögliche Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für elektrische Antriebe mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für elektrische Antriebe können weit voneinander abweichen, selbst wenn es sich scheinbar um denselben Markt handelt, da der Aktualisierungszeitpunkt und der erfasste Umfang nicht immer übereinstimmen. Unterschiede zeigen sich auch, wenn eine Schätzung aggressive Preiswachstumsannahmen verwendet oder wenn regionale Währungsumrechnungsdaten nicht auf denselben Geschäftszeitraum abgestimmt sind.
In unserer Arbeit ist der Aktualisierungszyklus von Bedeutung, da sich die Preisgestaltung und der Zeitplan von Antriebsprojekten innerhalb eines Jahres verschieben können, insbesondere zwischen Niederspannungs- und Mittelspannungsaufträgen sowie über Leistungsklassen hinweg. Wenn Wechselkurse zu unterschiedlichen Zeitpunkten im Jahr angewendet werden, können dieselben lokalen Umsätze in unterschiedliche USD-Gesamtsummen übersetzt werden, und diese Streuung wird durch erneute Überprüfungen der ASP-Entwicklung und des Segmentmixes reduziert – eine Disziplin, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 27,92 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 95,28 Mrd. USD (2024) | Diese Zahl scheint eine breitere Definition zu verwenden, die auch benachbarte Elemente elektrischer Antriebssysteme über Antriebe hinaus einschließen kann, und sie spiegelt zudem ein anderes Basisjahr wider, das nicht direkt mit einer aktuellen Sicht für 2026 vergleichbar ist. |
| Branchenverlag B | 27,30 Mrd. USD (2025) | Der Anwendungsbereich vermischt wahrscheinlich elektrische Antriebsstränge oder fahrzeugorientierte Antriebskategorien, und der Preispfad für die kommenden Jahre ist nicht klar an Spannungs- und Leistungsmix gekoppelt, was die USD-Gesamtsumme verändern kann, selbst wenn die Stückaktivität ähnlich ist. |
Über die drei Zahlen hinweg lassen sich die größten Abweichungen durch Unterschiede im Anwendungsbereich und in der Zeitwahl erklären, nicht durch einen einzelnen Rechenfehler. Indem der erfasste Produktumfang auf Antriebe beschränkt bleibt und Preise, Mix und Währungszeitpunkte auf eine einheitliche Jahresbasis abgestimmt werden, bleibt die resultierende Marktgröße nachvollziehbar anhand klarer Eingangsgrößen, die wiederholt und erneut überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für elektrische Antriebe im Jahr 2026?
Die Marktgröße beträgt USD 27,92 Milliarden im Jahr 2026.
Welche CAGR wird für elektrische Antriebe zwischen 2026 und 2031 prognostiziert?
Es wird prognostiziert, dass der Markt im Prognosezeitraum mit einer CAGR von 4,13 % wächst.
Welche Produktkategorie führt den Umsatzanteil an?
AC-Antriebe halten mit 70,62 % im Jahr 2025 den größten Anteil.
Welches Endverbrauchersegment wächst am schnellsten?
Die diskrete Fertigung wird voraussichtlich bis 2031 mit einer CAGR von 4,65 % wachsen.
Welche Region verzeichnet die höchste Wachstumsrate?
Für Afrika wird bis 2031 die schnellste CAGR von 5,26 % prognostiziert.
Welcher Technologietrend differenziert führende Anbieter?
KI-gestützte vorausschauende Instandhaltung und cybersicherheitsgehärtete Firmware heben führende Anbieter hervor.
Seite zuletzt aktualisiert am:



