
Marktgröße und Marktanteil für Sicherheitsroboter
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
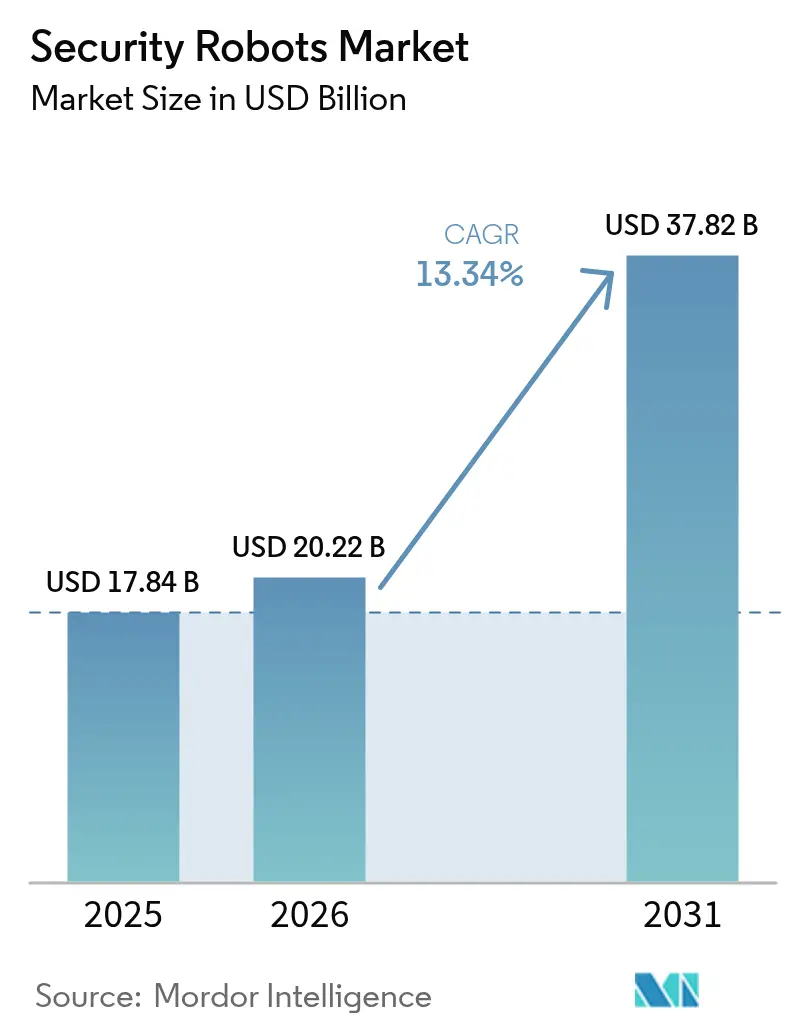
| Marktgröße (2026) | 20.22 Milliarden US-Dollar |
| Marktgröße (2031) | 37.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.34 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Nordamerika |
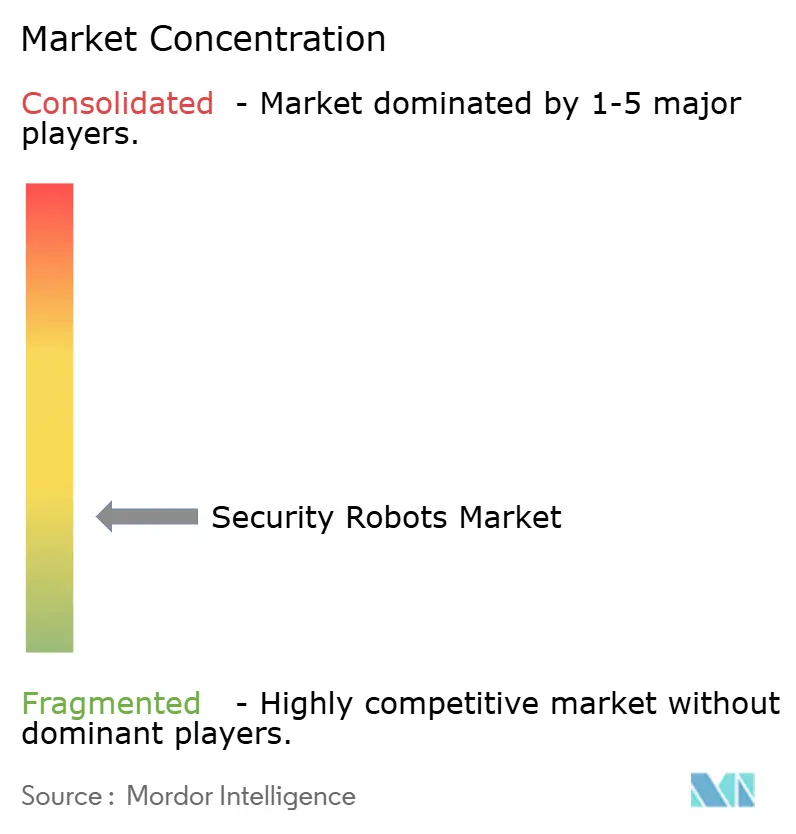
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sicherheitsroboter von Mordor Intelligence
Die Marktgröße für Sicherheitsroboter wird voraussichtlich von 17,84 Milliarden USD im Jahr 2025 auf 20,22 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 37,82 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 13,34 % über den Zeitraum 2026–2031 entspricht. Ein grundlegender Wandel weg von arbeitsintensiven Wachpatrouillen hin zu autonomen, KI-gestützten Maschinen beschleunigt die Beschaffung in Verteidigungsanlagen, Energieanlagen und gewerblichen Immobilienportfolios. Deutliche Rückgänge bei den Sensorpreisen, Fortschritte bei der Edge-KI-Rechenleistung und günstige Vorschriften für den Betrieb jenseits der Sichtlinie (BVLOS) erweitern die Anwendungsfälle, die von unterirdischer Aufklärung, Überwachung und Erkundung über die Verhinderung von Ladendiebstahl im Einzelhandel bis hin zur Perimeter-Überwachung von Offshore-Energieanlagen reichen. Anbieter differenzieren sich durch Wahrnehmungssoftware, die Fehlalarmraten senkt, während Roboter-als-Dienstleistung (RaaS)-Verträge die anfänglichen Kapitalaufwendungen für kostensensible gewerbliche Betreiber reduzieren. Erhöhte geopolitische Spannungen, rekordhohe organisierte Einzelhandelskriminalität und Programme zur Modernisierung der Infrastruktur im Indo-Pazifik und im Nahen Osten stärken die anhaltende Nachfragedynamik bis zum Ende des Prognosezeitraums.
Wichtigste Erkenntnisse des Berichts
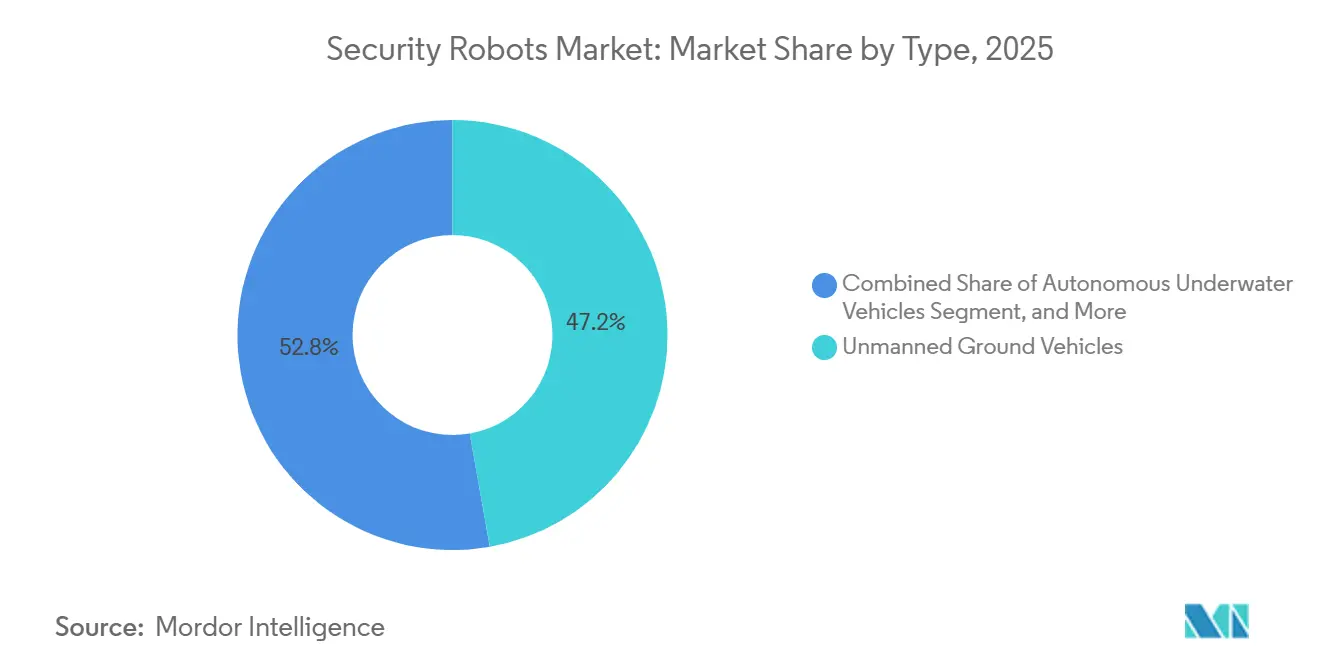
- Nach Typ führten unbemannte Bodenfahrzeuge mit einem Marktanteil von 47,23 % am Markt für Sicherheitsroboter im Jahr 2025, während autonome Unterwasserfahrzeuge bis 2031 voraussichtlich mit einer CAGR von 13,96 % wachsen werden.
- Nach Komponente dominierte Hardware mit 64,89 % des Umsatzes im Jahr 2025, während das Segment Software und KI-Stack mit einer CAGR von 13,91 % bis 2031 das höchste prognostizierte Wachstum verzeichnet.
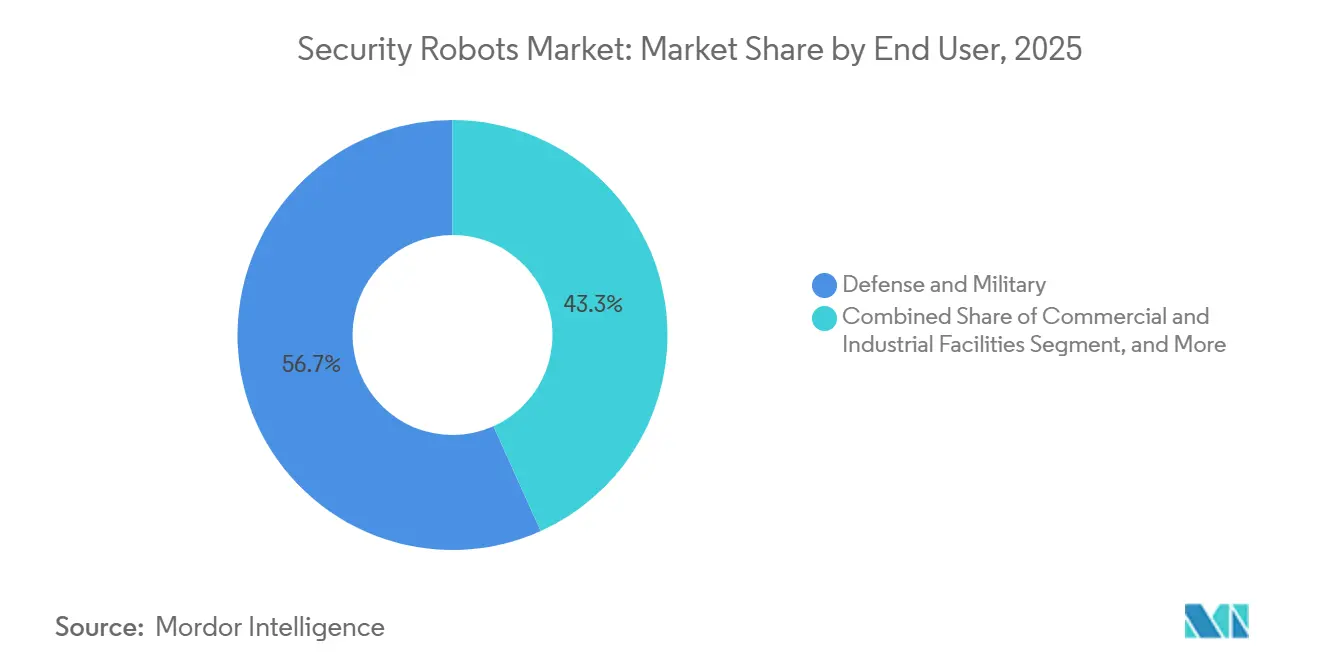
- Nach Endnutzer entfielen 56,73 % des Marktanteils für Sicherheitsroboter im Jahr 2025 auf Verteidigung und Militär, während gewerbliche und industrielle Einrichtungen im gleichen Zeitraum voraussichtlich mit einer CAGR von 14,16 % wachsen werden.
- Nach Anwendung entfielen 48,91 % des Umsatzes im Jahr 2025 auf Patrouille und Überwachung, während Spionage und Aufklärung mit einer CAGR von 14,33 % am schnellsten wachsen.
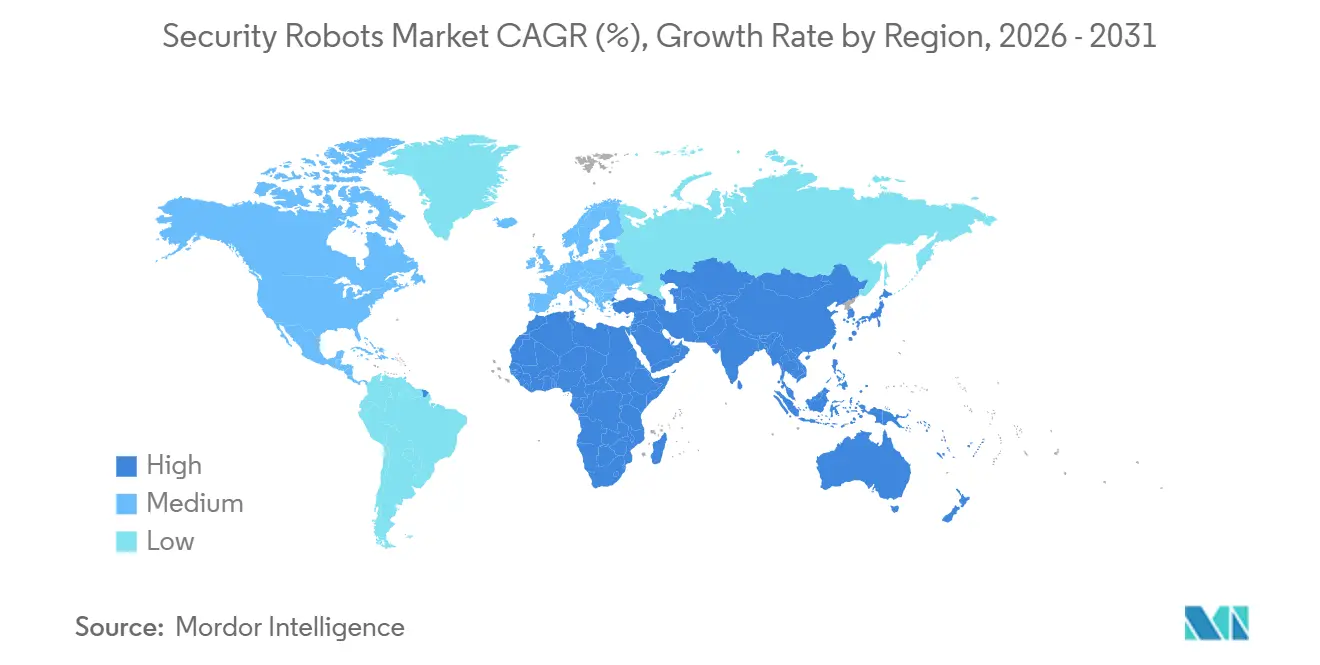
- Nach Geografie entfielen 37,83 % des Umsatzes im Jahr 2025 auf Nordamerika, wobei der Nahe Osten mit einer CAGR von 14,39 % bis 2031 das schnellste Wachstum verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Sicherheitsroboter
Analyse der Auswirkungen von TreibernAnalyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einsatz KI-gestützter Wahrnehmungssysteme zur Senkung von Fehlalarmraten in kritischer Infrastruktur | +2.8% | Global, frühe Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung ziviler BVLOS-Drohnenkorridore für Sicherheitspatrouillen | +2.3% | Nordamerika, Australien, Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Vorschriften zur Perimeter-Einbruchserkennung bei Energieanlagen | +2.1% | Naher Osten, Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung von Roboter-als-Dienstleistung durch gewerbliche Immobilienbetreiber | +1.9% | Nordamerika, Europa, städtische Zentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Beschleunigter Bedarf an Indoor-Bodenfahrzeugen ausgelöst durch die Krise des Einzelhandelsschwunds | +1.7% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Marinebudgets für autonome Unterwasser-Aufklärung, Überwachung und Erkundung | +1.5% | Vereinigte Staaten, Australien, Japan, Südkorea, NATO-Verbündete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einsatz KI-gestützter Wahrnehmungssysteme zur Senkung von Fehlalarmraten in kritischer Infrastruktur
Betreiber kritischer Infrastrukturen ersetzen regelbasierte Bewegungserkennung durch multimodale Wahrnehmungssysteme, die thermische, sichtbare und Radar-Eingaben zusammenführen. MOBOTIX-Feldtests an europäischen Versorgungsumspannwerken reduzierten Fehlalarme im Jahr 2024 um 70 % und ermöglichten es dem Kontrollraumpersonal, validierte Alarme zu untersuchen. Edge-Inferenz auf NVIDIA-Jetson-Modulen eliminiert Cloud-Latenz und unterstützt luftgespaltene Verteidigungsstandorte. Aktualisierte Richtlinien des Energieministeriums der Vereinigten Staaten aus dem Jahr 2025 schreiben KI-verifizierte Einbruchserkennung in Kategorie-I-Nuklearanlagen vor und beschleunigen die Beschaffungszyklen.[1]US-Energieministerium, „Richtlinien der Aktionsgruppe für physische Sicherheitsausrüstung”, energy.gov Versicherungsträger bieten nun Prämienrabatte für Einrichtungen an, die zertifizierte KI-Wahrnehmung einsetzen, und schaffen damit einen wirtschaftlichen Katalysator über die betriebliche Effizienz hinaus.
Ausweitung ziviler BVLOS-Drohnenkorridore für Sicherheitspatrouillen
Die Bundesluftfahrtbehörde der Vereinigten Staaten genehmigte im Jahr 2024 den routinemäßigen BVLOS-Betrieb und ermöglichte es Versorgungsunternehmen, Grenzbehörden und Pipeline-Betreibern, lineare Anlagen ohne bemannte Begleitflugzeuge zu überwachen.[2]Bundesluftfahrtbehörde, „Betrieb jenseits der Sichtlinie”, faa.gov Die Zivilluftfahrtbehörde Australiens verabschiedete 2025 einen ähnlichen BVLOS-Rahmen und erweiterte die Drohnenpatrouillienabdeckung für abgelegene Bergbaustandorte und Offshore-Ölplattformen. Der F3411-Standard zur Fernidentifizierung von ASTM International beruhigt Bedenken der öffentlichen Sicherheit, indem er die Echtzeitübertragung von Drohnen-ID und Telemetrie vorschreibt. Shield AIs V-BAT-Plattform, die 2025 einen mehrjährigen Perimeter-Überwachungsvertrag der US-Armee gewann, ist ein Beispiel für militärische Validierung, die in die zivile Beschaffung überschwappt. Die Abstimmung von Regulierung, Standards und felderprobter Technologie verkürzt die Einführungszeiträume in den Bereichen Energie, Transport und Verteidigung.
Vorschriften zur Perimeter-Einbruchserkennung bei Energieanlagen
Drohneneinbrüche bei Saudi-Aramco-Standorten und Ransomware-Angriffe auf Pipelines in den Vereinigten Staaten veranlassten neue Sicherheitsvorschriften. Die Nationale Cybersicherheitsbehörde Saudi-Arabiens erließ 2025 Richtlinien, die Betriebslizenzen für Energieanlagen an die Einhaltung autonomer Patrouilleanforderungen knüpfen. Die Richtlinien der Transportbehörde der Vereinigten Staaten für Pipelinesicherheit aus dem Jahr 2024 empfehlen eine 24/7-Perimeterüberwachung und drängen Betreiber zu hybriden Boden- und Luftpatrouillienrobotern. Compliance-Fenster von 18–36 Monaten treiben einen kurzfristigen Auftragsrückstand für robuste Plattformen an, die Wüstenhitze, Küstenfeuchtigkeit und korrosive Umgebungen standhalten können.
Einführung von Roboter-als-Dienstleistung durch gewerbliche Immobilienbetreiber
Gewerbliche Vermieter tauschen kostspielige Wachverträge gegen Abonnementmodelle aus, die Hardware, Software und Fernüberwachung bündeln. Knightscopes K5 wird zu etwa 7 USD pro Stunde vermietet und schlägt damit vollständig kalkulierte menschliche Arbeit in großen US-amerikanischen Ballungsräumen. Cobalt Robotics erweiterte seinen RaaS-Fußabdruck im Jahr 2025 durch eine Partnerschaft mit HITEK AI und installierte Indoor-Patrouillienroboter in Rechenzentren und Unternehmensgeländen. Der vom Anbieter betriebene Ansatz schützt Immobilienverwalter vor Kapitalrisiken und garantiert Hardware-Aktualisierungszyklen, was mit Unternehmensrichtlinien übereinstimmt, Sicherheitsausgaben aus der Bilanz herauszuhalten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Funkfrequenzspektrum-Vorschriften, die Multi-Roboter-Flotten einschränken | -1.8% | Global, ausgeprägt in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Öffentlicher Widerstand gegen Gesichtserkennung in Patrouillienrobotern bei kommunalen Einsätzen | -1.5% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Gesamtkosten robuster Geländefahrzeuge für petrochemische Standorte | -1.2% | Global, konzentriert in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Lücken bei der Cybersicherheitshärtung, die Befehls- und Kontrollverbindungen Spoofing und Störungen aussetzen | -1.1% | Global, erhöht in umstrittenen Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Funkfrequenzspektrum-Vorschriften, die Multi-Roboter-Flotten einschränken
Schwarmintelligenz erfordert Verbindungen mit geringer Latenz, doch die Funkfrequenzzuweisungen variieren stark. Die Weltfunkkonferenz 2023 der Internationalen Fernmeldeunion reservierte 5,9 GHz für die Fahrzeugvernetzung in einigen Regionen, während andere es für WLAN nutzen, was Sicherheitsroboter-Anbieter zwingt, mehrere Funkkonfigurationen zu entwickeln.[3]Internationale Fernmeldeunion, „Schlussakte der Weltfunkkonferenz 2023”, itu.int Mitglieder der Europäischen Union wenden unterschiedliche Regeln auf industrielle Sub-1-GHz-Bänder an, was die Zertifizierungskosten erhöht und grenzüberschreitende Einführungen verzögert. Bis Gremien wie ETSI harmonisierte Bänder festlegen, werden Betreiber mit größerer Integrationskomplexität und reduzierten Skaleneffekten konfrontiert sein.
Öffentlicher Widerstand gegen Gesichtserkennung in Patrouillienrobotern bei kommunalen Einsätzen
Lokale Regierungen und Datenschutzbefürworter lehnen biometrische Überwachung ab. San Francisco verbot 2019 die städtische Nutzung von Gesichtserkennung, eine Regel, die noch immer in Kraft ist und von Oakland und Berkeley gespiegelt wird. Das Gesetz über künstliche Intelligenz der Europäischen Union, das 2024 abgeschlossen wurde, klassifiziert die biometrische Echtzeit-Identifizierung in öffentlichen Räumen als hochriskant und unterwirft Einsätze strengen Konformitätsbewertungen. Einzelhändler und Immobilienverwalter, die Gesichtserkennungsroboter einsetzen, riskieren Rechtsstreitigkeiten und Reputationsschäden, was zu einem Schwenk hin zu anonymisierten Verfolgungsmodi führt, die forensischen Wert opfern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Unterwasserplattformen gewinnen durch Marinebedarf
Autonome Unterwasserfahrzeuge, die heute nur einen Minderheitsanteil ausmachen, expandieren mit einer CAGR von 13,96 %, da Marinen nach dauerhaften Unterwasser-Aufklärungsfähigkeiten suchen. Der Haushalt der US-Marine für das Haushaltsjahr 2026 sah 257,5 Millionen USD für extra-große autonome Unterwasserfahrzeuge vor, und Australiens Ghost Shark strebt bis 2027 eine Ausdauer von 60 Tagen an. Unbemannte Bodenfahrzeuge machten dennoch 47,23 % des Umsatzes im Jahr 2025 aus, was ihre Vielseitigkeit bei Indoor-Patrouillen, Kampfmittelbeseitigungsmissionen und Perimeter-Durchsuchungen widerspiegelt. Boston Dynamics' Spot gewann Verträge mit dem New Yorker Polizeipräsidium und der Behörde für Heimatschutzwissenschaft und -technologie Singapurs und unterstreicht damit seine Anpassungsfähigkeit an städtische und industrielle Umgebungen. Hybride amphibische Roboter, die zwischen Stränden und flachen Gewässern wechseln können, dienen Küsten-LNG-Terminals und Offshore-Windparks, stehen jedoch vor hohen Anschaffungskosten von über 600.000 USD.
Der Markt für Sicherheitsroboter für Unterwasserplattformen wird voraussichtlich stark wachsen, da verbündete Indo-Pazifik-Marinen ihre Unterwassersensornetzwerke ausbauen. Im Gegensatz dazu moderiert sich das Wachstum bei Bodenfahrzeugen, da installierte Basen reifen, obwohl Erneuerungszyklen, die sich auf modulare Sensornutzlasten konzentrieren, eine gesunde Ersatzkurve aufrechterhalten. Im Prognosezeitraum wird die Plattforminteroperabilität mit gemeinsamen Domänenbefehlsnetzwerken zu einem entscheidenden Faktor bei der Vergabe von Verträgen werden und Anbieter dazu veranlassen, offene Architekturstandards zu übernehmen.


Nach Komponente: Software-Stack wächst mit zunehmender KI-Reife
Hardware machte 64,89 % des Umsatzes im Jahr 2025 aus, aber Wahrnehmungs-, Kartierungs- und Flottenorchestrierungssoftware expandiert schneller mit einer CAGR von 13,91 %. NVIDIA-Jetson-Orin-Module werden jetzt mit Shield AI-, Knightscope- und Anduril-Robotern geliefert und bieten 200 TOPS Edge-KI-Rechenleistung für die Echtzeiterkennung. Der vom Markt für Sicherheitsroboter gehaltene Marktanteil durch Software-Abonnements steigt, da Kunden wiederkehrende Gebühren für Over-the-Air-Updates zahlen, die die Genauigkeit verbessern und Funktionen hinzufügen. Teledyne FLIRs Infrarotmodule bleiben allgegenwärtig und bieten kilometerweit Erkennung in Umgebungen ohne Licht.
Dienstleistungen wie Installation, Schulung und Fernüberwachung bleiben ein kleinerer, aber wachsender Anteil. Der Wechsel zu Roboter-als-Dienstleistung verlagert das Anlagenrisiko auf Anbieter und erhöht die Einnahmen aus monatlichen Gebühren statt aus Einmalverkäufen. Compliance-Standards wie ISO 13482 beeinflussen die Erwartungen an die Servicequalität, und frühe Anwender belohnen Anbieter, die autonome Patrouillen mit 24/7-menschlicher Fernsteuerung zur Vorfallsbestätigung verbinden können.
Nach Endnutzer: Gewerbliche Einführung beschleunigt sich inmitten des Einzelhandelsschwunds
Verteidigungs- und Militärkäufer kontrollieren noch immer 56,73 % der Ausgaben im Jahr 2025, angetrieben durch die Modernisierung der Kampfmittelbeseitigung und unbemannte Aufklärung. Doch gewerbliche und industrielle Einrichtungen führen das Wachstum mit einer CAGR von 14,16 % an, angetrieben durch organisierte Einzelhandelskriminalität, die US-amerikanische Händler im Jahr 2024 112 Milliarden USD kostete. Walmart und Target erproben Regalscanner-Roboter, die auch als Patrouillieneinheiten nach Geschäftsschluss dienen und einen Mehrfachnutzen-ROI veranschaulichen. Regierungs- und Strafverfolgungsbehörden nehmen die mittlere Ebene ein und balancieren Sicherheitsvorteile gegen bürgerrechtliche Bedenken. Wohnanwesen bilden eine embryonale Nische, die durch sechsstellige Preisschilder und maßgeschneiderte Supportbedürfnisse begrenzt wird.
Da Finanzvorstände Betriebskostenmodelle übernehmen und Versicherer den Einsatz autonomer Patrouillen incentivieren, ist der Markt für Sicherheitsroboter auf Unternehmensgeländen für erhebliches Wachstum gerüstet. Während Verteidigungsbudgets robust bleiben, verlängern sich militärische Beschaffungszeitpläne. Dieser Wandel vollzieht sich, während Streitkräfte ihre Anforderungen an die sich entwickelnden Standards der NATO, der Five-Eyes-Allianz und der Partner im Indo-Pazifik-Raum anpassen.
Nach Anwendung: Aufklärung wächst durch BVLOS-Gewinne
Routinemäßige Patrouille und Überwachung machten 48,91 % des Umsatzes im Jahr 2025 aus, aber Spionage und Aufklärung erzielten die höchste Wachstumsgeschwindigkeit mit einer CAGR von 14,33 %. Die BVLOS-Genehmigung der Bundesluftfahrtbehörde ermöglicht es Drohnen, Grenzzonen und Pipeline-Korridore ohne menschliche Begleitung zu überwachen und senkt die Stundenkosten der Versorgungsunternehmen um mehr als die Hälfte. Knightscopes K5 überschritt Mitte 2025 2 Millionen autonome Betriebsstunden und bewies damit die Zuverlässigkeit für wiederkehrende Runden. Sprengstofferkennungsroboter halten eine stetige Verteidigungsnachfrage aufrecht; Northrop Grummans neue Kampfmittelbeseitigungsplattform wurde 2025 an das US-Marinekorps geliefert. Einsätze bei Such- und Rettungsoperationen stiegen nach großen Katastrophen im Jahr 2024, wobei japanische Behörden Vierfüßer in Erdbebentrümmern einsetzten.
Verbesserungen bei der Ausdauer und verstärkte verschlüsselte Befehls- und Kontrollsysteme sind entscheidend für den Marktanteil von Aufklärungsplattformen im Bereich Sicherheitsroboter. Anbieter steigern den Ermittlungswert für Grenztruppen und Betreiber kritischer Infrastrukturen durch die Integration KI-gesteuerter Änderungserkennungsanalysen. Diese Analysen markieren anomale Aktivitäten, die bei aufeinanderfolgenden Drohnendurchgängen erkannt werden.
Geografische Analyse
Nordamerika beherrschte 37,83 % des Marktanteils für Sicherheitsroboter im Jahr 2025, unterstützt durch ausgereifte Verteidigungsbeschaffung, expandierende Roboter-als-Dienstleistung-Einführungen im Einzelhandel und den BVLOS-Rahmen der Bundesluftfahrtbehörde. Die regionalen Ausgaben werden durch das mehrjährige Budget der US-Marine für extra-große autonome Unterwasserfahrzeuge und durch kanadische Bergbaubetreiber gestärkt, die unbemannte Bodenfahrzeuge an abgelegenen Standorten einsetzen. Mexiko weitet die Drohnenüberwachung entlang beider Grenzen durch bilaterale Sicherheitshilfe aus und verbreitert den adressierbaren Markt für Sicherheitsrobotik auf dem gesamten Kontinent. Wettbewerbsfähige Pilotprojekte bei US-amerikanischen Versorgungsunternehmen zeigen, dass Luftroboter die Inspektionskosten um mehr als 40 % senken können, was einen starken wirtschaftlichen Anreiz für weitere Investitionen schafft. Da sich die Cybersicherheitshärtungsstandards verschärfen, bevorzugen nordamerikanische Käufer zunehmend Plattformen mit verschlüsselten Befehlsverbindungen und Anti-Störschutz.
Der Nahe Osten wird bis 2031 voraussichtlich mit einer CAGR von 14,39 % wachsen, dem schnellsten Tempo unter allen Regionen. Saudi-Arabiens Vision-2030-Mandate knüpfen Lizenzen für Raffinerien und Entsalzungsanlagen an die Einhaltung autonomer Patrouilleanforderungen und lösen sofortige Ausschreibungen für robuste Hybridplattformen aus. Die Vereinigten Arabischen Emirate haben unbemannte Bodenfahrzeuge für das Crowd-Management und maritime Drohnen für die Hafensicherheit erprobt, was staatliche Unterstützung signalisiert, die die Einführung im privaten Sektor risikoärmer macht. Israel exportiert weiterhin Aufklärungsdrohnen an Nachbarstaaten trotz Exportkontrollprüfungen und fügt spezialisierte Nutzlastnachfrage wie Loitering-Munition für die Grenzüberwachung hinzu.
Europa hält einen mittleren Anteil, angetrieben durch das Vereinigte Königreich, Deutschland und Frankreich, doch das Wachstum hinkt aufgrund strenger biometrischer Datenschutzregeln im Rahmen des Gesetzes über künstliche Intelligenz der Europäischen Union hinterher. Deutschlands Sicherheitstechnologierichtlinien erfordern zertifizierte Verschlüsselung für Befehls- und Kontrollverbindungen, was die Anbieterqualifikationszyklen verlängert und etablierte Verteidigungsunternehmen begünstigt. Der Asien-Pazifik-Raum zeigt eine rasche Einführung in China, Japan, Südkorea und Indien, da Regierungen die Grenzsicherheit modernisieren und Arbeitskräftemangel abmildern; China allein hat Tausende von Patrouillienrobotern in großen Metrosystemen eingesetzt. Südamerika und Afrika bleiben nascent, aber wachsend, wobei Brasiliens Regenwald-Überwachungsprogramm und Südafrikas Pilotprojekte im privaten Sicherheitsbereich frühe Dynamik veranschaulichen. Währungsbeschränkungen und Einfuhrzölle dämpfen das unmittelbare Volumen in diesen aufstrebenden Regionen, aber multilaterale Finanzierung und sinkende Hardwarepreise werden voraussichtlich zusätzliche Aufträge über den Prognosezeitraum hinaus erschließen.

Regulatorisches Umfeld
Die Regulierung von Sicherheitsrobotern verschärft sich rund um zwei Themenbereiche: Produktsicherheit für mobile und verbraucherorientierte Maschinen sowie die Governance von hochriskanten KI- und biometrischen Funktionen. In der Europäischen Union erhöhen die Verordnung (EU) 2023/1230 (Maschinenverordnung) und die Verordnung über allgemeine Produktsicherheit (in Kraft seit Dezember 2024) die Compliance-Anforderungen für autonome Systeme, die auf den Markt gebracht werden. Das EU-Gesetz über künstliche Intelligenz (2024 finalisiert) führt zudem strengere Anforderungen für die biometrische Echtzeit-Identifizierung im öffentlichen Raum ein, was sich auf Konfigurationen von Patrouillenrobotern und Einsatzgenehmigungen auswirkt. In den Vereinigten Staaten ist die Aufsicht zwischen Bundesbehörden und der KI-Governance auf Bundesstaatenebene aufgeteilt, wobei die U.S. Consumer Product Safety Commission (CPSC) sicherheitsorientierte Leitlinien für Roboterprodukte bereitstellt und Bundesstaaten wie Texas 2026 Gesetze zur KI-Governance erlassen. Dies trägt zu einem fragmentierten Compliance-Umfeld für national tätige Anbieter bei.
Normen und länderspezifische Sicherheitsanforderungen prägen zudem den Marktzugang und die Plattformarchitekturen weiter. ISO 31101:2023 bietet einen Sicherheitsmanagement-Rahmen für Serviceroboter, die in unstrukturierten Umgebungen eingesetzt werden, und ISO 10218-1:2025 aktualisiert die Sicherheitsanforderungen für Robotik, die Integratoren und Anlagenbetreiber beeinflussen. In China legt GA/T 1776-2021 technische Anforderungen für Polizeiroboter-Systeme fest, einschließlich der vorgeschriebenen Nutzung nationaler kryptografischer Algorithmen (SM2/SM3) zur Identitätsauthentifizierung und TLS 1.2+ zum Schutz der Kommunikation. Dies zwingt Anbieter dazu, neben physischer Sicherheit und funktionaler Zertifizierung auch jurisdiktionsspezifische Cybersicherheits-Stacks zu entwickeln.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Sicherheitsroboter reicht von zentralen Subsystemen (Sensoren, Fortbewegung und Aktuatoren, Rechenleistung und Kommunikation) über Softwareschichten (Wahrnehmung, Autonomie, Kartierung, Flottenorchestrierung) bis hin zu Einsatzdienstleistungen, einschließlich Standortbewertung, Integration mit Sicherheitsleitstellen, Fernüberwachung, Wartung und Schulung. Die Hardware-Differenzierung ist zunehmend an Robustheit und Nutzlast-Modularität gekoppelt, während sich die wiederkehrende Wertschöpfung zunehmend auf die Software- und Betriebsebene verlagert, die heterogene Flotten (UGVs, Drohnen und stationäre Sensoren) mit bestehenden Wachdienst-Workflows verbindet. Robot-as-a-Service-Modelle verstärken diese Verschiebung, indem sie Hardware, Software-Updates und Überwachung in Abonnements bündeln und die Beschaffungsanforderungen in kritischer Infrastruktur und Verteidigung an Dokumentation, Freigabe und lebenszyklusbezogene Cyber-Härtung ausrichten.
Vorgelagerte Abhängigkeiten und Compliance-Beschränkungen beeinflussen ebenfalls Beschaffung und Time-to-Deploy. Anbieter sind auf Spezialzulieferer für Wärmebildmodule, Edge-KI-Beschleuniger und sichere Funkgeräte angewiesen und sehen sich mit zusätzlichem Integrationsaufwand konfrontiert, der durch unterschiedliche Frequenzvorschriften, Verschlüsselungsanforderungen und Sicherheitszertifizierungsregime in verschiedenen Regionen entsteht. Jüngste Ökosystem-Entwicklungen deuten darauf hin, dass die Dienstleistungs- und Integrationsebene zu einem Koordinationspunkt wird. Certis Group ging im Februar 2026 eine Partnerschaft mit FieldAI ein, um autonome Roboter in Sicherheitsabläufe zu integrieren (wobei FieldAI ein Büro in Singapur für die regionale Umsetzung einrichtete), und Asylon und NVIDIA kündigten im März 2026 eine Zusammenarbeit rund um eine KI-Analyseplattform für Robotersicherheit unter Verwendung von NVIDIA Jetson-Modulen an. Zusammen unterstreichen diese Ankündigungen, wie Edge-Computing und verwaltete Betriebsabläufe die erzielten Ergebnisse prägen.
Wettbewerbslandschaft
Der Markt für Sicherheitsroboter ist mäßig konzentriert, wobei die fünf größten Anbieter knapp unter 60 % des globalen Umsatzes ausmachen. Traditionelle Verteidigungsunternehmen wie Lockheed Martin, Northrop Grumman, BAE Systems, Thales und Leonardo nutzen langjährige Befehls- und Kontrollverträge, um autonome Boden-, Oberflächen- und Luftplattformen in integrierte Sicherheitsangebote zu bündeln. Ihre installierte Basis und Sicherheitsfreigaben bieten Wechselkostenvorteile, doch langsamere Software-Veröffentlichungszyklen lassen Öffnungen für schneller agierende Herausforderer.
Reine Robotikunternehmen wie Knightscope, Cobalt Robotics, Boston Dynamics und Shield AI expandieren durch flexible Abonnementpreise und schnelle Edge-KI-Updates. Knightscopes Vereinbarung vom November 2025 mit Allied Universal platzierte K5-Patrouillienroboter auf 50 US-amerikanischen Unternehmensgeländen und Einkaufszentren unter einem gebündelten Abonnementmodell und demonstrierte damit kommerzielle Skalierbarkeit. Shield AIs Folgevertrag vom Januar 2026 für V-BAT-Drohnen mit der US-Armee fügt eine hochkarätige Referenz hinzu, die bei Betreibern kritischer Infrastrukturen Anklang findet, die bewährte Ausdauer und autonome Startfähigkeiten suchen. Anduril Industries schloss im Dezember 2025 Seetests seines extra-großen Unterwasserfahrzeugs Ghost Shark ab und positioniert das Unternehmen für zukünftige Marineausschreibungen, die modulare Nutzlastbuchten schätzen.
Komponentenspezialisten prägen ebenfalls die Wettbewerbsdynamik. Teledyne FLIR sicherte sich im August 2025 einen Auftrag für Thermalmodule in unbemannten Oberflächenfahrzeugen und festigte damit seine Rolle als bevorzugter Infrarotsensorlieferant für mehrere Plattformbauer. NVIDIAs Jetson-Orin-Chips treiben Wahrnehmungssysteme bei mehreren Anbietern an und verlagern die Differenzierung hin zu Softwarealgorithmen und Over-the-Air-Funktionsfreischaltungen. Aufkommende Nischenmärkte wie amphibische Roboter für Küstenenergieanlagen und cybersicherheitsgehärtete Funkgeräte, die gegen Spoofing resistent sind, ziehen Start-ups an, die schnell iterieren können, ohne durch Altlasten belastet zu sein. Da Käufer offene Architekturen und Verschlüsselungsupdates über den Lebenszyklus priorisieren, sind Anbieter, die sichere Hardware mit abonnementbasierter KI-Software verbinden, am besten positioniert, um ihren Marktanteil bis 2031 auszubauen.
Marktführer im Bereich Sicherheitsroboter
Lockheed Martin Corp.
Northrop Grumman Corp.
Thales SA
BAE Systems plc
Leonardo S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine wesentliche Chance liegt in der Orchestrierungsebene, die Roboter, Drohnen, Sensoren und Zugangskontrolle zu einem einheitlichen Workflow für Sicherheitsleitstellen verbindet. Dies kann Fehlalarme reduzieren und die Reaktion auf Vorfälle verbessern, während gleichzeitig die Monetarisierung durch Abonnements unterstützt wird. Die Zusammenarbeit zwischen Asylon und NVIDIA im März 2026 zur Einführung KI-gestützter Analysen für Robotersicherheit auf Edge-Hardware ist ein konkretes Signal für aktive Investitionen in diese Richtung, und kommerzielle Programme, die Patrouillenroboter mit Fernüberwachung im Rahmen von RaaS-Verträgen bündeln, verstärken zusätzlich die Nutzung erbrachter, verwalteter Ergebnisse. Für Anbieter entsteht dadurch Raum, zertifizierte Integrationen wie Videomanagementsysteme, SOC-Ticketing und Vorfallberichterstattung anzubieten, die an messbare Ergebnisse gekoppelt sind, einschließlich reduzierter Falschmeldungen und validierter Alarme in regulierten Umgebungen.
Eine weitere Chance liegt in konformen, datenschutzbewussten Einsatzmodellen für den öffentlichen Sektor und urbane Umgebungen, wo politische Beschränkungen den routinemäßigen Patrouilleneinsatz und die biometrische Überwachung einschränken. Im Februar 2026 aktualisierte die NYPD ihre Richtlinie zu Auswirkungen und Nutzung von taktischen Robotern, um dem Local Law 56 von 2025 zu entsprechen, wobei Anwendungsfälle wie routinemäßige Patrouillen, Crowd-Control und biometrische Überwachung ausdrücklich eingeschränkt werden. Diese politische Verschiebung deutet auf eine Nachfrage nach Governance-Funktionen (Audit-Protokolle, Modusbeschränkungen und anonymisierte Analysen) hin, statt lediglich auf Mobilitätsverbesserungen. Auf Bundesebene in den Vereinigten Staaten öffnen vorgeschlagene Gesetze wie der American Security Robotics Act of 2026 (H.R. 8189 und S. 4235) und verwandte Gesetzentwürfe zur Überprüfung von Kommunikationsrisiken (zum Beispiel H.R. 9129) Beschaffungskanäle für Anbieter, die Cybersicherheit, vertrauenswürdige Lieferketten und sichere Kommunikation für staatliche Käufer nachweisen können, während kommerzielle Anwender die Möglichkeit erhalten, sich an vergleichbaren Sicherheitsstandards zu orientieren.
Aktuelle Branchenentwicklungen
- Juni 2026: Lockheed Martin demonstrierte das Abfangen eines Drohnenziels der Gruppe 3 mithilfe des Sanctum-Gefechtsmanagers für Gegen-UAS mit einem containerisierten GRIZZLY-Startsystem. Der Test deutet darauf hin, dass containerisierte, schnell einsetzbare Gegendrohnen-Robotik und Autonomie-Software für den Einsatz rund um kritische Infrastruktur und expeditionäre Standorte zunehmend Bedeutung erlangen.
- Januar 2026: Shield AI erhielt einen Folgeauftrag der United States Army in Höhe von 45 Millionen USD zum Einsatz von V-BAT-Aufklärungsdrohnen an weiteren Vorwärtsstützpunkten in Europa und im Indopazifik. Der Auftrag stärkt die militärische Validierung autonomer ISR-Plattformen und unterstützt das allgemeine Beschaffungsvertrauen für BVLOS-artige Perimeter- und Aufklärungsmissionen.
- Dezember 2024: MOBOTIX berichtete über Feldtests an europäischen Umspannwerken, bei denen multimodale Wahrnehmung Fehlalarme um 70% reduzierte. Das Ergebnis zeigt, wie Wahrnehmungssoftware und Sensorfusion zu entscheidenden Beschaffungskriterien für Betreiber kritischer Infrastruktur werden, die Alarmmüdigkeit reduzieren und den Überwachungsaufwand senken wollen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt erfasst Umsätze aus Robotern, die zur Abschreckung, Erkennung und Reaktion auf Sicherheitsbedrohungen durch Patrouille, Überwachung, Inspektion und Vorfallunterstützung eingesetzt werden, in den Bereichen Verteidigung, öffentliche Sicherheit und kommerzielle Standorte weltweit.
Ausgeschlossener Umfang: Ausgeschlossen sind Standard-Festkamera-Überwachungssysteme (CCTV), nicht-robotische Alarm- und Zugangskontrollhardware sowie rein manuelle Sicherheitsdienstleistungen.
Übersicht der Segmentierung
- Nach Typ
- Unbemannte Bodenfahrzeuge
- Autonome Unterwasserfahrzeuge
- Hybride amphibische Roboter
- Nach Komponente
- Hardware
- Software und KI-Stack
- Dienstleistungen
- Nach Endnutzer
- Verteidigung und Militär
- Regierung und Strafverfolgung
- Gewerbliche und industrielle Einrichtungen
- Wohn- und Privatanwesen
- Nach Anwendung
- Patrouille und Überwachung
- Sprengstofferkennung und -beseitigung
- Spionage und Aufklärung
- Such- und Rettungseinsätze bei Katastrophen
- Einsatz in Brand- und Gefahrenumgebungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Grundstruktur des Marktes aufzubauen und wiederholt überprüfbare Ankerpunkte zu sammeln. Wir bezogen uns auf öffentliche Quellen wie Beschaffungsportale für Verteidigung und öffentliche Sicherheit, Zoll- und Handelsstatistiken für relevante Robotik- und Sensorkategorien sowie Normen und Leitlinien von Organisationen wie ISO und IEEE. Wir haben zudem Fachpublikationen zur Robotik in begutachteten Fachzeitschriften geprüft. Bei Bedarf haben wir Patentdatenbanken konsultiert, um zu verstehen, welche Roboter-Bauformen von Prototypen zu produktisierten Sicherheitsanwendungen übergehen.
Auf der kommerziellen Seite haben wir zudem Unternehmensmeldungen, Investorenpräsentationen, Produktdokumentationen und glaubwürdige Presseberichterstattung genutzt, um typische Einsätze und Preismuster abzubilden, einschließlich abonnementartiger Servicebündel. Ausgewählte kostenpflichtige Abonnements wurden nur für Unternehmensfinanzdaten und -analysen, Nachrichten und Finanzdaten sowie Patentrecherchen genutzt, um Zeitpläne und berichtete Umsatztrends abzugleichen. Diese Schreibtischrecherche-Quellen sind lediglich veranschaulichend, und weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für Datenerfassung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, wie Sicherheitsroboter tatsächlich beschafft und eingesetzt werden, und was als Sicherheitsroboterprogramm im Gegensatz zu angrenzender Automatisierung gilt. Wir sprachen mit einer Mischung aus Herstellern, Integratoren, Sicherheitsdienstleistern und Endnutzern in den Regionen APAC, EMEA und Amerika. Nachfolgende Überprüfungen halfen dann, Stückzahlen, typische Vertragslaufzeiten und Attach-Raten für Software und Dienstleistungen zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28% | CXOs: 13% | APAC: 41% |
| Mittlere Ebene: 57% | Funktions-/Bereichsleiter: 43% | EMEA: 34% |
| Kleinere Akteure: 15% | Manager: 44% | Amerika: 25% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einer Top-Down-Rekonstruktion des Nachfragepools, unter Verwendung von Beschaffungssignalen aus Verteidigung und öffentlicher Sicherheit, Ausgabemustern für kommerzielle Anlagensicherheit und beobachtbarer Einsatzintensität, um diese in Roboter-Adoptions- und Ersatzzyklen zu übersetzen. Anschließend haben wir die Gesamtwerte durch selektive Bottom-Up-Näherungen bestätigt, einschließlich stichprobenartiger Stückzahllieferungen nach Robotertyp, typischer ASP-Bandbreiten nach Anwendung und Kanalprüfungen bezüglich Attach-Raten für Software und Dienstleistungen, bevor die endgültigen Zahlen angepasst wurden.
Zu den wichtigsten Eingaben, die zur Fundierung des Modells verwendet wurden, gehörten der Robotertyp-Mix (UGV, AUV und hybrid-amphibisch), der Anwendungsmix (Patrouille und Überwachung, Kampfmittelbeseitigung, Aufklärung und Feuer- oder Gefahrenabwehr) sowie die Komponentenaufteilung zwischen Hardware, Software und KI-Stack sowie Dienstleistungen. Wir haben zudem Indikatoren wie den Anteil der Projekte, die als mehrjährige Servicebündel verkauft werden, Erwartungen an das Autonomieniveau und das Tempo neuer Ausschreibungen in kritischer Infrastruktur und Regierungsstandorten verfolgt, da diese die jährlich erfassten Umsätze beeinflussen.
Für die Prognose haben wir eine Szenarioanalyse verwendet, die durch Expertenkonsens zur Adoptionsgeschwindigkeit nach Endnutzer und Region unterstützt wird, und anschließend die Kurve mithilfe von Zeitreihenprüfungen glattgezogen, damit sie nicht unrealistisch springt. Wo Bottom-Up-Eingaben Lücken aufwiesen, verwendeten wir konservative Bandbreiten für Stückzahlen und ASP und validierten erneut durch zusätzliche primäre Rückfragen, wenn die implizierten Gesamtwerte außerhalb normaler Beschaffungs- oder Einsatzmuster lagen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale trianguliert, einschließlich Beschaffungsaktivität, berichteter Einsätze, Produktpreislogik und der implizierten Aufteilung zwischen Hardware und wiederkehrender Software oder Dienstleistungen. Bei größeren Abweichungen haben wir diese Schritt für Schritt überprüft, Annahmen erneut geprüft, Währungsumrechnungen mit konsistenter Zeitbasis erneut durchgeführt und Ausreißer mit einer weiteren Ebene der Analystenüberprüfung vor der Freigabe hinterfragt.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung verändern, wie etwa größere politische Maßnahmen, Verschiebungen im Verteidigungshaushalt oder sprunghafte Veränderungen bei der kommerziellen Akzeptanz. Vor der Auslieferung wird ein finaler Durchgang abgeschlossen, damit die Kunden die aktuellste Marktsicht mit Annahmen erhalten, die weiterhin mit den aktuellen Signalen übereinstimmen.
Vergleich der Marktgrößenbestimmung für Sicherheitsroboter von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen zum Sicherheitsroboter-Markt können stark variieren, selbst wenn der Themenname gleich aussieht. Die Unterschiede ergeben sich in der Regel daraus, was jede Studie als Sicherheitsroboterprogramm zählt, welches Jahr als Ankerjahr verwendet wird und wie wiederkehrende Software- und Dienstleistungsumsätze behandelt werden.
Nicht-robotische Überwachungsinfrastruktur und routinemäßige Wachdienstleistungen liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, und diese Einschlussentscheidung erklärt oft, warum manche veröffentlichten Zahlen höher ausfallen, noch bevor Prognoseannahmen angewendet werden. Unterschiede zeigen sich auch, wenn Quellen verteidigungsorientierte Plattformen mit breiterer mobiler Robotik vermischen, oder wenn Währungszeitpunkt und Inflationsbehandlung nicht mit dem Vertrags- und Lieferkalender übereinstimmen, der die erfassten Umsätze bestimmt.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 20,22 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 16,51 Mrd. USD (2025) | Verwendet ein früheres Ankerjahr und scheint eine andere Behandlung wiederkehrender Software- und Dienstleistungsumsätze anzuwenden, was die Gesamtwerte verschieben kann, wenn mehrjährige Verträge üblich sind. |
| Branchenverlag B | 13,70 Mrd. USD (2025) | Gruppiert Sicherheitsroboter oft mit einer engeren Nachfrageperspektive und kann Verteidigungs- und Regierungseinsätze unterzählen, insbesondere dort, wo Beschaffungszyklen die Erfassung verzögern und veröffentlichte Stückzahlannahmen konservativ bleiben. |
Bei den drei Zahlen erklärt sich der Großteil der Abweichung durch den Umfangsperimeter und das für den angegebenen Marktwert verwendete Jahr, gefolgt davon, wie Servicebündel in Jahresumsätze umgerechnet werden. Indem der Gesamtwert an wiederholbare Signale wie Ausschreibungen, Einsatzintensität und realistische Preisbandbreiten nach Robotertyp und Anwendung gebunden wird, bleibt die Schätzung nachvollziehbar und praktisch reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für Sicherheitsroboter zwischen 2026 und 2031 voraussichtlich wachsen?
Es wird prognostiziert, dass er eine CAGR von 13,34 % verzeichnet und von 20,22 Milliarden USD im Jahr 2026 auf 37,82 Milliarden USD bis 2031 steigt.
Welcher Plattformtyp wächst am schnellsten?
Autonome Unterwasserfahrzeuge verzeichnen die schnellste Entwicklung und wachsen mit einer CAGR von 13,96 % auf der Grundlage expandierender Marine-Aufklärungsbudgets.
Warum beschleunigen gewerbliche Einrichtungen die Einführung?
Der Einzelhandelsschwund erreichte 2024 112 Milliarden USD und drängte Händler zu Indoor-Bodenrobotern, die Diebstahl abschrecken, während die Roboter-als-Dienstleistung-Preisgestaltung anfängliche Kapitalaufwendungen vermeidet.
Was treibt die Einführung von Sicherheitsrobotern im Nahen Osten an?
Vision-2030-Infrastrukturprojekte und Cybersicherheitsmandate, die Energiestandortlizenzen an die Einhaltung autonomer Patrouilleanforderungen knüpfen, schaffen dringenden Bedarf.
Wie profitieren Immobilienverwalter von Roboter-als-Dienstleistung?
RaaS wandelt den Hardwarebesitz in monatliche Betriebskosten um, beinhaltet Software-Updates und eliminiert das Risiko technologischer Veralterung.
Welches Hemmnis behindert städtische Einsätze am stärksten?
Der öffentliche Widerstand gegen Gesichtserkennung in Patrouillienrobotern hat Städte wie San Francisco dazu veranlasst, biometrische Überwachung auf kommunalem Eigentum zu verbieten.
Seite zuletzt aktualisiert am:



