
Marktgröße und Marktanteil für kommerzielle Sicherheitsroboter
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.12 Milliarden US-Dollar |
| Marktgröße (2031) | 9.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.75 % |
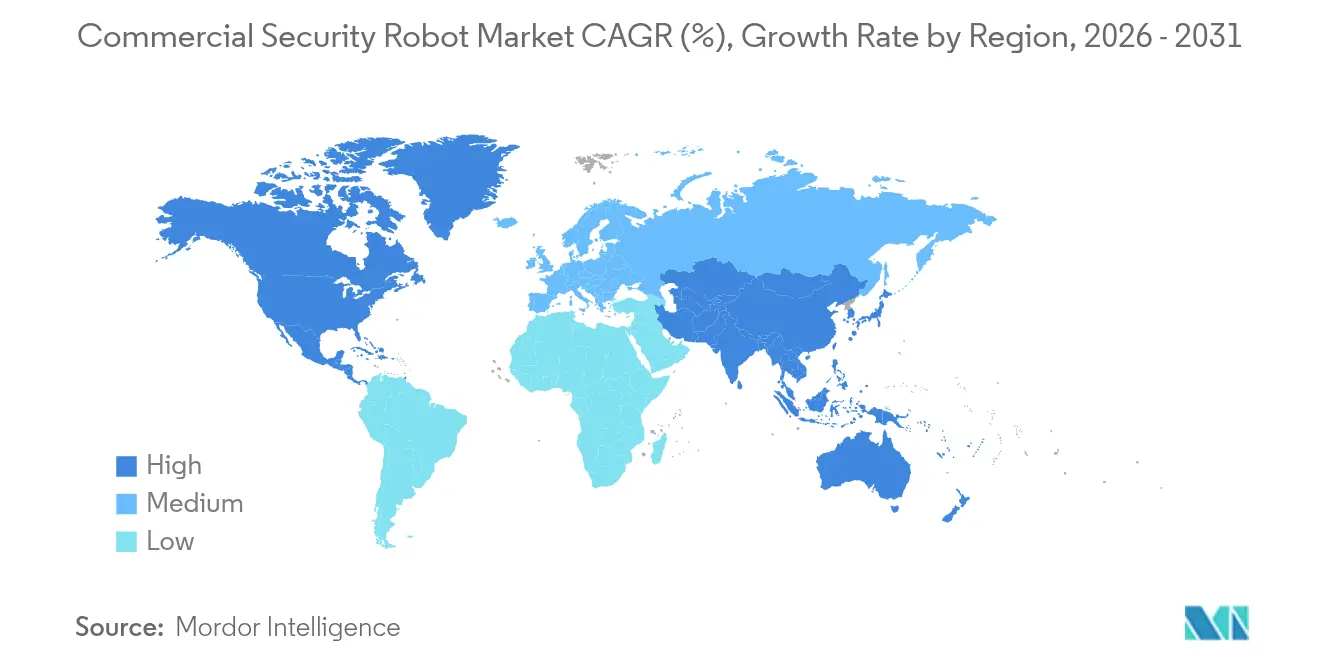
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
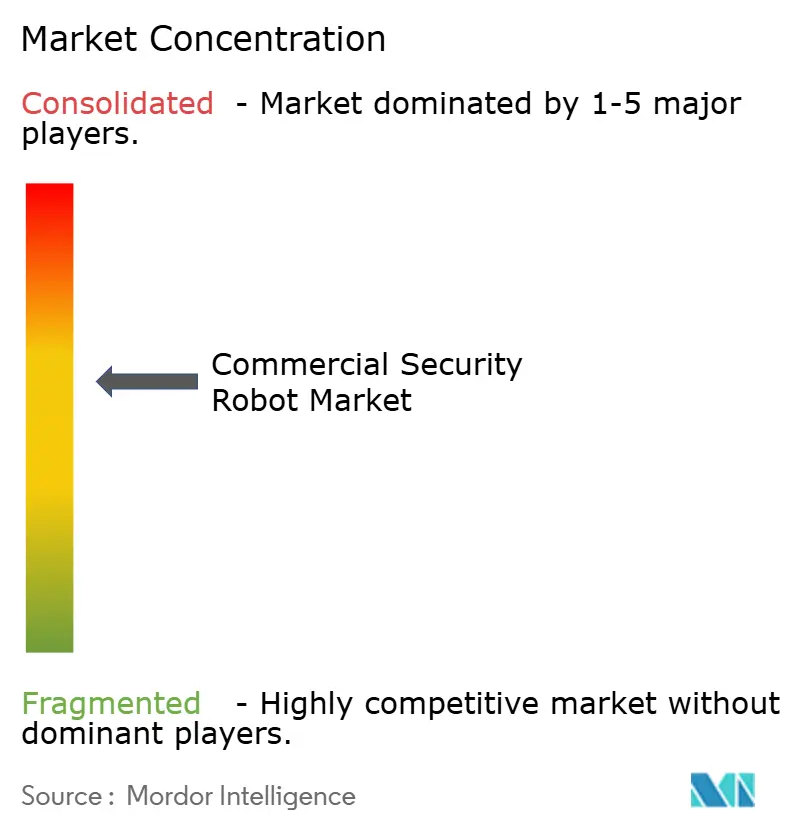
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für kommerzielle Sicherheitsroboter durch Mordor Intelligence
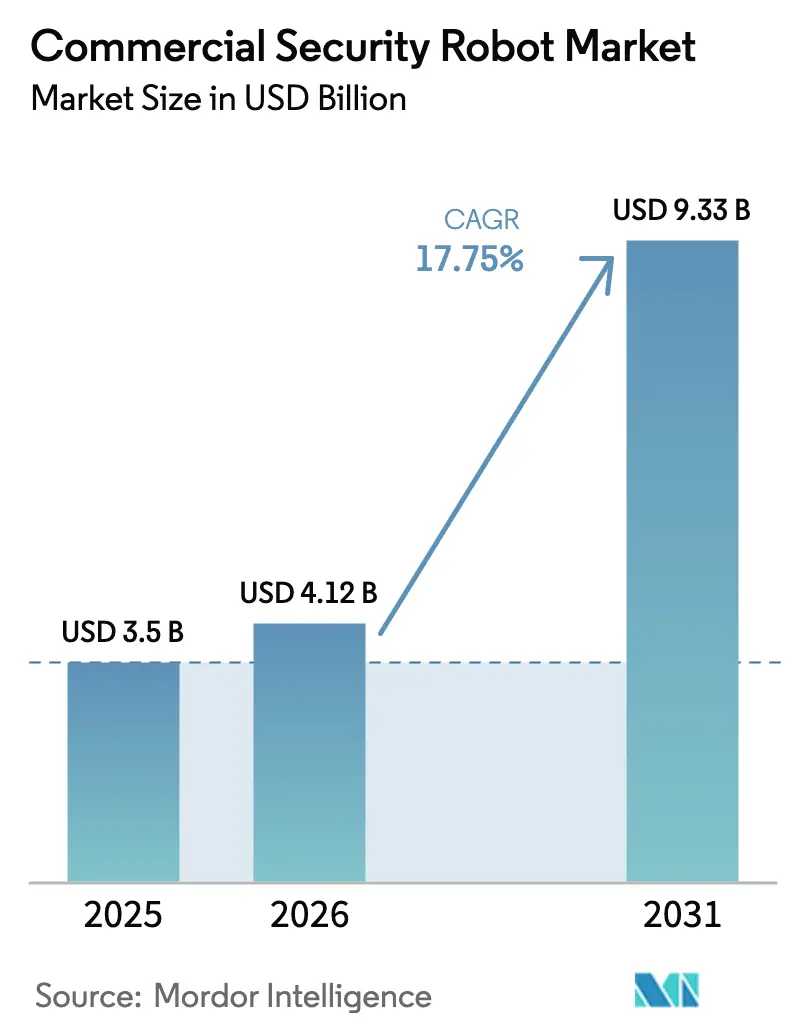
Die Marktgröße für kommerzielle Sicherheitsroboter wurde im Jahr 2025 auf 3,5 Milliarden USD geschätzt und soll von 4,12 Milliarden USD im Jahr 2026 auf 9,33 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 17,75 % während des Prognosezeitraums (2026–2031). Sinkende LiDAR-Preise, länger haltende Batterien und eine Zunahme von Sicherheitsverletzungen in kritischen Einrichtungen veranlassen Unternehmen, von festen Kameras und menschlichen Patrouillen auf mobile, autonome Plattformen umzusteigen. Versicherer gewähren nun Prämienrabatte für Standorte, die durch zertifizierte Roboterwächter geschützt sind, was die Amortisationszeiten verkürzt und die Kapitalrendite verbessert. Kommunale Grünfinanzierungsvorschriften belohnen zunehmend emissionsarme Patrouillientechnologien, sodass viele öffentliche Behörden Roboter eher als Nachhaltigkeitsmaßnahme denn als reine Sicherheitsausgabe betrachten. Schließlich ermöglichen private 5G-Ausrollungen eine ultralow-latenzbasierte Flottenkoordination, wodurch die adressierbaren Anwendungsfälle des Marktes für kommerzielle Sicherheitsroboter auf große Campusgeländen und Mehrstandortbetriebe ausgeweitet werden.
Wichtigste Erkenntnisse des Berichts
- Nach Robotertyp hielten radgebundene Bodeneinheiten im Jahr 2025 einen Anteil von 40,45 % am Markt für kommerzielle Sicherheitsroboter, während Luftsicherheitsdrohnen mit einer CAGR von 20,89 % bis 2031 voraussichtlich wachsen werden.
- Nach Endnutzer führten Gewerbegebäude im Jahr 2025 mit einem Umsatzanteil von 22,05 %; öffentliche Infrastruktur- und Smart-City-Projekte werden voraussichtlich mit einer CAGR von 19,12 % bis 2031 wachsen.
- Nach Komponente entfiel auf Hardware im Jahr 2025 ein Anteil von 58,15 % an der Marktgröße für kommerzielle Sicherheitsroboter, während Software und Dienstleistungen voraussichtlich mit einer CAGR von 21,34 % wachsen werden.
- Nach Autonomiegrad erfassten autonome Plattformen im Jahr 2025 einen Anteil von 63,10 % an der Marktgröße für kommerzielle Sicherheitsroboter und sollen bis 2031 eine CAGR von 18,76 % erzielen.
- Nach Geografie dominierte Nordamerika mit einem Anteil von 35,85 % im Jahr 2025; die Region Asien-Pazifik soll mit einer CAGR von 19,65 % bis 2031 das stärkste Wachstum verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Einführung autonomer Patrouillenroboter für die Perimetersicherheit | +4.8% | Global; frühe Nutzung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten für LiDAR- und Batterietechnologien | +3.2% | Global; Fertigung konzentriert in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Anstieg von Sicherheitsverletzungen in kritischer Infrastruktur und öffentlichen Einrichtungen | +3.9% | Global; verstärkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Versicherungsprämien- Anreize für zertifizierte Roboterwächter | +2.1% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| ESG-verknüpfte Finanzierung zugunsten emissionsarmer Robotersicherheit | +1.8% | Global; angeführt von Europa | Langfristig (≥ 4 Jahre) |
| Private 5G-Netzwerke, die ultralow-latenzbasierte Roboterflotten ermöglichen | +2.4% | Asien-Pazifik als Kern, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung autonomer Patrouillenroboter für die Perimetersicherheit
Sicherheitsteams setzen zunehmend autonome Patrouillenroboter ein, um blinde Flecken zu schließen, die feste Kameras und umherstreifende Wachleute nur schwer abdecken können. Asylons DroneDog-2 kombiniert vierbeinige Mobilität mit vom Dock gestarteten Drohnen und erweitert die Überwachung auf mehrgeschossige Geländeprofile und Dachflächen.[1]Quelle: Asylon, „DroneDog-2 Plattformspezifikationen,” asylonrobotics.com SMP Robotics bewies Outdoor-Robustheit, als seine S5.2-Plattform bei Pilotprojekten unter extremen Witterungsbedingungen im Jahr 2024 eine Betriebszeit von 99,2 % aufrechterhalten hat.[2]Quelle: SMP Robotics, „S5.2 Leistungsdaten,” smprobotics.com Integrierte Wärmebildgebung, gepaart mit KI-gestützter Objekterkennung, identifiziert Eindringlinge nun auf über 500 Meter Entfernung und erweitert so effektiv den Perimeter, ohne dass zusätzliche Türme oder Kabel erforderlich sind. RADs ROAMEO Gen 4 fügt den Patrouillendaten prädiktive Analysen hinzu und alarmiert Bediener, bevor ein potenzieller Einbruch stattfindet, anstatt erst nach dem Auslösen eines Alarms. Diese autonomen Fähigkeiten können die Anzahl der Wachleute reduzieren und gleichzeitig eine 24/7-Abdeckung aufrechterhalten – ein Angebot, das in großen Industrieparks und Energieanlagen, wo Personalbesetzung kostspielig ist, auf Resonanz stößt.
Sinkende Kosten für LiDAR- und Batterietechnologien
Festkörper-LiDAR-Module haben seit 2024 einen erheblichen Preisrückgang verzeichnet, da die Photonikintegration und die MEMS-Fertigung Skaleneffekte erreicht haben. Niedrigere Sensorkosten machen millimetergenaue Kartierung für mittelständische Nutzer erschwinglich, die früher auf einfache Ultraschall-Kollisionspaare angewiesen waren. Parallele Verbesserungen in der Lithium-Ionen-Chemie ermöglichen nun 12-Stunden-Betriebszyklen für radgebundene Roboter und beseitigen häufiges Laden als betrieblichen Engpass. Anbieter testen bereits im Feldbetrieb Festkörperbatterien, die längere Laufzeiten und ein geringeres Brandrisiko bei Inneneinsätzen versprechen. Prädiktive Batterieverwaltungssoftware kann Degradation 30 Tage im Voraus kennzeichnen und ermöglicht so geplante Wechsel in ruhigen Zeiten anstelle von Notabschaltungen. Zusammengenommen erweitern günstigere Wahrnehmung und längere Ausdauer den Kreis potenzieller Käufer im Markt für kommerzielle Sicherheitsroboter über erstklassige Unternehmensstandorte hinaus.
Anstieg von Sicherheitsverletzungen in kritischer Infrastruktur und öffentlichen Einrichtungen
Die US-amerikanische Behörde für Cybersicherheit und Infrastruktursicherheit (Cybersecurity and Infrastructure Security Agency) meldete im Jahr 2024 einen Anstieg physischer Sicherheitsvorfälle an kritischen Standorten.[3]Quelle: Behörde für Cybersicherheit und Infrastruktursicherheit, „Vorfälle in kritischer Infrastruktur 2024,” cisa.gov Flughäfen, Versorgungsunternehmen und Rechenzentren sind mittlerweile kombinierten Bedrohungen ausgesetzt, bei denen Cyberakteure physischen Zugang nutzen, um Netzwerkimplantate einzusetzen. Leitlinien des Ministeriums für Innere Sicherheit (Homeland Security) drängen auf eine automatisierte 24/7-Überwachung und positionieren Roboter als Kraftmultiplikatoren, die nie ermüden. Frühe Pilotprojekte mit der Transportbehörde (Transportation Security Administration) haben gezeigt, dass Roboter Fehlalarme in Gepäckhallen im Vergleich zu statischer Kameraanalytik reduzieren und Agenten für höherwertige Aufgaben freisetzen. Skalierbarkeit ist ein weiterer Vorteil: Flotten können in Zeiten erhöhter Bedrohung aufgestockt werden, ohne die logistischen Hürden der Eingliederung temporärer Wachleute zu bewältigen.
Versicherungsprämien-Anreize für zertifizierte Roboterwächter
Große Versicherer erkennen niedrigere Vorfallsquoten an, wenn autonome Patrouillen jede Interaktion dokumentieren, da dies einen umfassenderen Überblick über die Situation bietet. Zurich Insurance bietet Prämienrabatte von 15–25 % für Einrichtungen an, die die ISO-3691-4-Standards für Roboterwächter erfüllen. SOMPO Holdings hat kombinierte Deckungsverträge eingeführt, die Roboterhardware, Haftpflicht und Cyber-Einbruchsklauseln in einem einzigen Paket zusammenfassen und so die Beschaffung für Risikomanager vereinfachen. Die versicherungsmathematischen Modelle von Munich Re bewerten mit Robotern ausgestattete Standorte nun als geringere Risiken, was zu günstigeren Selbstbehalten führt. Für hochwertige Lagerhäuser und Distributionszentren können diese Anreize die jährlichen Risikobudgets um Millionen reduzieren und die Durchdringung des Marktes für kommerzielle Sicherheitsroboter in preissensiblen Branchen beschleunigen.
Auswirkungsanalyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe anfängliche Investitionsausgaben (CAPEX) und Lebenszyklusbetriebskosten (OPEX) | -2.8% | Global; besonders ausgeprägt in kostenempfindlichen Märkten | Kurzfristig (≤ 2 Jahre) |
| Datenschutz- und KI-Haftungsbedenken | -1.9% | Europa und Nordamerika; weltweite Ausbreitung | Mittelfristig (2–4 Jahre) |
| Vandalismus- und Manipulationsrisiko erhöht Gesamtbetriebskosten (TCO) | -1.4% | Städtische Standorte weltweit | Mittelfristig (2–4 Jahre) |
| Einschränkungen der Edge-KI-Robustheit bei extremen Wetterbedingungen | -1.2% | Regionen mit extremem Klima | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Investitionsausgaben (CAPEX) und Lebenszyklusbetriebskosten (OPEX)
Vollständige Sicherheitsroboter-Installationen für einen gesamten Standort können 150.000–500.000 USD kosten – eine Hürde für mittelgroße Unternehmen ohne große Kapitalbudgets. Jährliche Wartungskosten, einschließlich Sensorkalibrierung, Softwarelizenzierung und Antriebsstrangwartung, betragen typischerweise 25–30 % des Kaufpreises, was die Kapitalrenditemodelle verkompliziert. Als iRobot im Jahr 2024 ein Darlehen von 200 Millionen USD sicherte, bepreisten Kreditgeber es mit einem Zinssatz von über 9 %, was das wahrgenommene operative Risiko in Robotikunternehmen unterstreicht.[4]Quelle: US-amerikanische Wertpapier- und Börsenaufsichtsbehörde (U.S. Securities and Exchange Commission), „iRobot DEFA14A,” sec.gov Leasing- und Robotik-als-Dienstleistung-Verträge bieten Alternativen; einige Käufer zögern jedoch aufgrund langfristiger Verpflichtungen und Leistungsgarantien. Solange die Hardwarepreise nicht weiter sinken oder Finanzprodukte nicht ausgereifter werden, bleiben Investitionsausgaben (CAPEX) das unmittelbarste Hemmnis für den Markt für kommerzielle Sicherheitsroboter.
Datenschutz- und KI-Haftungsbedenken
Europas KI-Gesetz (AI Act) schreibt Risikobewertungen und menschliche Aufsicht für Hochrisikosysteme vor, einschließlich autonomer Sicherheitsroboter. Betreiber müssen die Einhaltung der Datenschutz-Grundverordnung (DSGVO) nachweisen, wenn die Gesichtserkennung personenbezogene Daten erfasst – eine hohe Anforderung in offenen öffentlichen Räumen. Anbieter integrieren nun datenschutzfreundliche Funktionen, wie z. B. randbasierte Schwärzung und optionale Datenspeicherung, um Regulierungsbehörden zu beruhigen; dennoch bleibt die Rechtslage ungeklärt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Robotertyp:
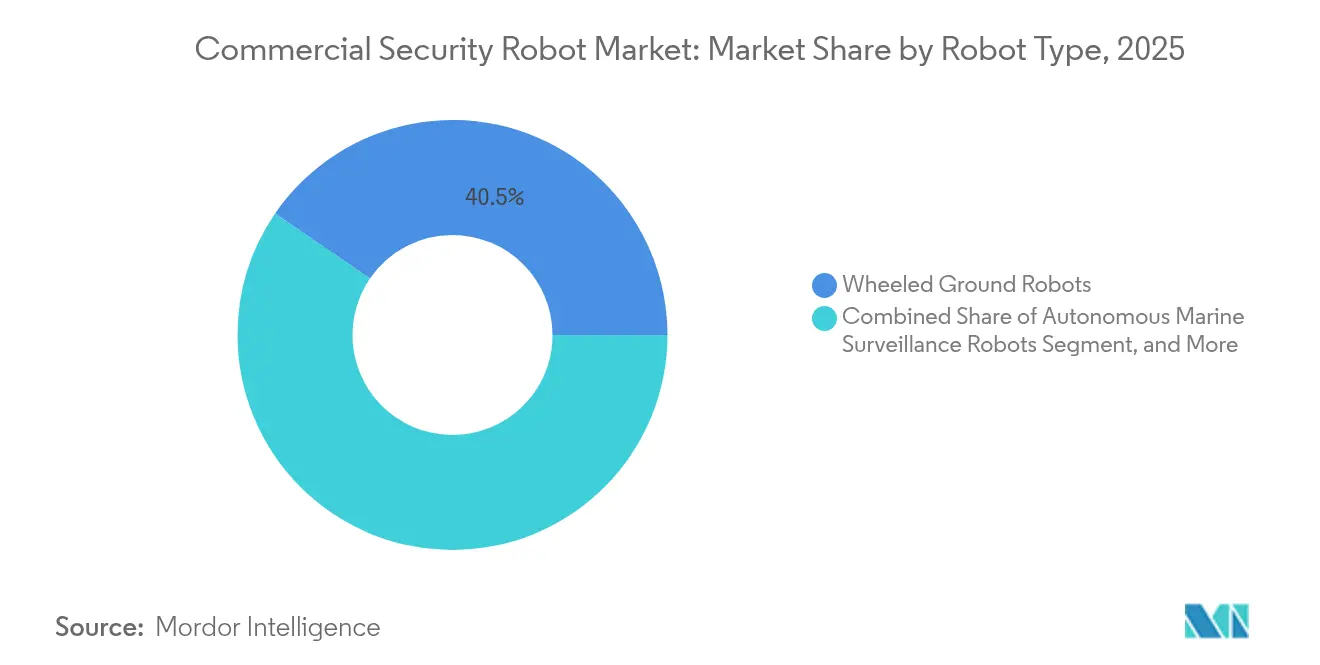
Vielseitige Plattformen definieren die Abdeckung neuBodenroboter hielten im Jahr 2025 einen Anteil von 40,45 % am Markt für kommerzielle Sicherheitsroboter und festigten ihre Rolle als grundlegende Perimeterwächter, die befestigte Wege und Korridore ohne bauliche Nachrüstungen navigieren. Luftsicherheitsdrohnen fliegen jedoch mit einer prognostizierten CAGR von 20,89 % voraus, da privates 5G sekundenschnelle Pfadaktualisierungen und Mehrdrohnen-Schwärme ermöglicht.
Beinige und hybride Roboter wie Boston Dynamics' Spot erweisen sich als wertvoll an Standorten mit Treppen, Stegen oder unebenem Gelände – Bereichen, in denen Räder Schwierigkeiten haben. Autonome maritime Überwachungseinheiten schützen zwar in einer Nische, aber sie sichern Häfen und Offshore-Infrastruktur, wo menschliche Patrouillen zu kostspielig sind. Plattformübergreifende Orchestrierungs-Dashboards ermöglichen es Kommandozentralen nun, Boden-, Luft- und Marineeinheiten von einer einzigen Konsole aus einzusetzen, wodurch gemischtflottenmäßige Einsätze realisierbar werden. Edge-KI reduziert den Bandbreitenbedarf und ermöglicht es sogar entlegenen Standorten mit begrenzter Rückübertragungskapazität, intelligente Patrouillen einzusetzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer:
Infrastrukturinvestitionen treiben die Akzeptanz voranGewerbegebäude machten im Jahr 2025 22,05 % des Umsatzes aus, hauptsächlich getrieben durch Unternehmensgelände und Einkaufszentren, die sichtbare Abschreckung und kontinuierliche Patrouillenjournale priorisieren. Öffentliche Infrastrukturprojekte wie Flughäfen, Verkehrsknotenpunkte und Stadtzentren sind jedoch auf dem Weg zu einer CAGR von 19,12 %, da Kommunen Roboter in Smart-City-Sensorraster integrieren. Die dem Markt für kommerzielle Sicherheitsroboter zugeteilte Größe für staatliche Aufträge wächst, da Konjunkturprogrammmittel auf Resilienzverbesserungen nach aufsehenerregenden Anschlägen abzielen.
Industrie- und Logistikeinrichtungen nutzen Roboter zur Inspektion von Perimeterzäunen und Laderampen in Verbindung mit Lagerautomatisierungs-Workflows. Gesundheitscampusse setzen datenschutzsensible Patrouillenroboter ein, die auch als Telepräsenz-Notfallhilfen dienen – eine attraktive Doppelfunktion angesichts des Pflegepersonalmangels. Die Integration mit Gebäudemanagementsystemen löst automatische Türverriegelungen oder HLK-Isolierungen aus, wenn Roboter eine Bedrohung bestätigen, und demonstriert damit einen Mehrwert über reine Beobachtung hinaus.
Nach Autonomiegrad:
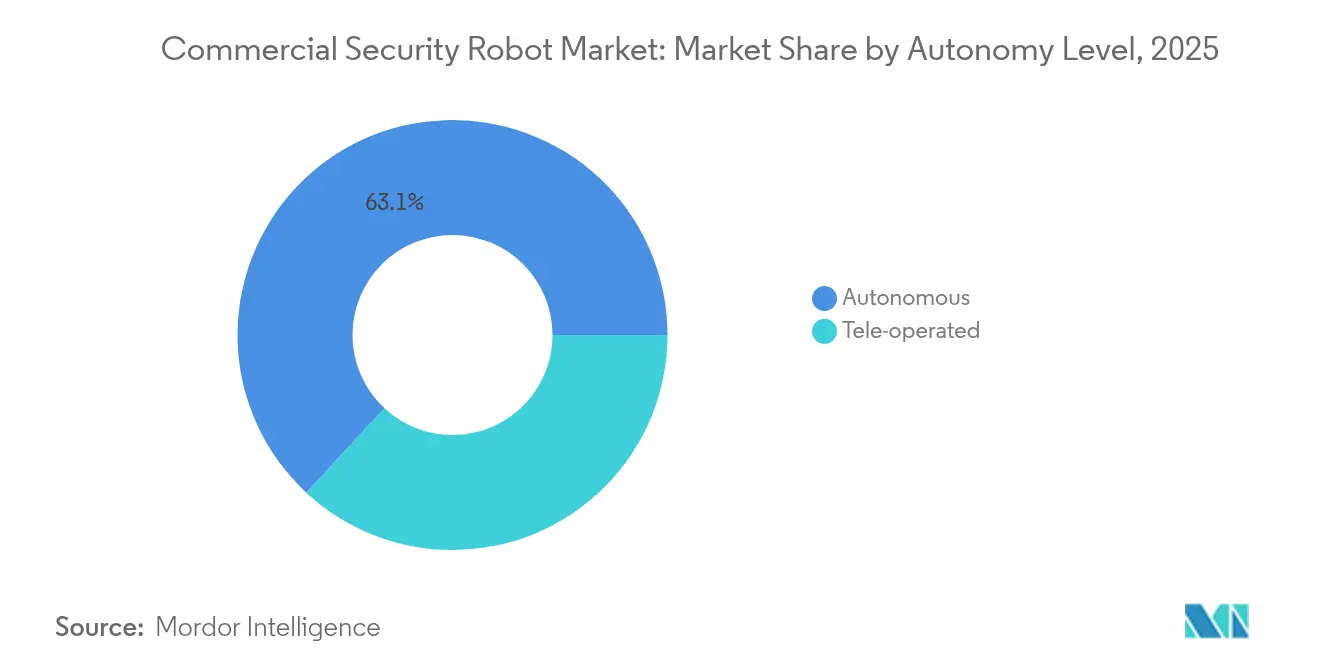
KI-Überlegenheit gewinnt an BodenAutonome Systeme machten im Jahr 2025 63,10 % des Volumens aus, und ihre CAGR von 18,76 % signalisiert wachsendes Vertrauen in unbeaufsichtigte Navigationsalgorithmen. Private 5G-Scheiben senken die Latenz auf unter 10 Millisekunden und unterstützen die Echtzeit-Koordination unter Dutzenden von Einheiten sowie die Ausweitung der Fernsteuerung auf Spezialnischen. Im Markt für kommerzielle Sicherheitsroboter bleiben ferngesteuerte Modelle in Kernkraftwerken oder Gefängnishöfen bestehen, wo die Politik menschliche Entscheidungsfindung für Einsätze fordert.
Natürliche Sprachschnittstellen, die von großen Sprachmodellen angetrieben werden, ermöglichen es Wachleuten, einen Roboter per Sprache umzuleiten und damit die Benutzbarkeitslücke zwischen Autonomie und Aufsicht zu schließen. Schwarmintelligenz ermöglicht es Flotten, Patrouillenzonen basierend auf Heatmap-Risikowerten selbst zuzuweisen und so die Abdeckung zu steigern, ohne zusätzliche Einheiten zu benötigen. Edge-Computing hält wesentliche Bedrohungserkennungsmodelle lokal und stellt sicher, dass Roboter auch bei Ausfall von Cloud-Verbindungen funktionieren – eine kritische Anforderung in Katastrophenschutzplänen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Software treibt den LebenszeitzwertHardware trug im Jahr 2025 58,15 % zum Umsatz bei, aber Software und Dienstleistungen wachsen mit einer CAGR von 21,34 %, da Kunden Abonnementgebühren für Analysen, Cybersicherheitshärtung und prädiktive Wartung zahlen. Marktanteilstrends im Markt für kommerzielle Sicherheitsroboter deuten darauf hin, dass Softwareumsätze bis Ende des Jahrzehnts die Hardwareumsätze übertreffen werden. KI-Vision-Module können drahtlos aktualisiert werden, was die Leistung verbessert, ohne Sensoren austauschen zu müssen, und so die Lebensdauer der Vermögenswerte verlängert.
Offene APIs ermöglichen eine nahtlose Integration mit Zugangskontrollpanelen, Brandmeldeanlagen und Besucherverwaltungskiosken und schaffen so einen einheitlichen Sicherheits-Stack. Cyber-Hygiene-Dienste beheben Firmware-Schwachstellen, bevor Bedrohungsakteure Roboter als bewegliche Angriffsvektoren kapern können. Prädiktive Wartungs-Dashboards nutzen Vibrations- und Wärmedaten zur Vorhersage von Antriebsstrangausfällen, planen Reparaturen während geplanter Ausfallzeiten und reduzieren Serviceeinsätze um 30 %. Mit wachsenden wiederkehrenden Einnahmen schwenken Anbieter auf Software-als-Dienstleistung-Bewertungsmodelle um, die von Investoren bevorzugt werden.
Geografische Analyse
Markt für kommerzielle Sicherheitsroboter in Nordamerika
Nordamerika dominiert den Markt für kommerzielle Sicherheitsroboter und entfällt 2025 auf 35,85 % des Umsatzes, begünstigt durch frühe Unternehmenspilotprojekte und eine robuste Investitionspipeline im Bereich Robotik. Große Flughäfen und Drittanbieter-Logistikzentren validieren Roboter für Perimeterwachen und Gepäckhallenanalysen und schaffen damit Referenzerfolge, die Beschaffungszyklen verkürzen. Risikokapitalgeber konzentrieren sich auf Boston und das Silicon Valley und stellen Start-ups schnelle Prototyping-Ressourcen sowie Vertriebspartnerschaften zur Verfügung.
Markt für kommerzielle Sicherheitsroboter im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 19,65 % den steilsten CAGR bis 2031, angeführt von staatlichen Smart-City-Mandaten in China und 5G-fähigen Testkorridor in Südkorea. Singapurs regulatorische Sandboxes beschleunigen kommerzielle Erprobungen, während Japan Automatisierungszuschüsse subventioniert, um dem Arbeitskräftemangel entgegenzuwirken. Regionale Lieferkettenvorteile bei Sensoren und gedruckten Schaltkreisen senken die Stücklistenkosten und machen Roboter der mittleren Preisklasse für kleinere Immobilienverwalter wettbewerbsfähig.
Markt für kommerzielle Sicherheitsroboter in Europa und dem Nahen Osten
Europa balanciert Chancen mit Regulierung: Die DSGVO und der KI-Act verlängern Verkaufszyklen, doch Anbieter, die Konformitätsbewertungen bestehen, gewinnen gegenüber weniger konformen Wettbewerbern einen Markteintrittsschutz. Der niederländische SecFund in Höhe von 100 Millionen EUR lenkt Kapital in die doppelt verwendbare Sicherheitsrobotik, und Deutschlands Industrie-4.0-Initiativen weiten ihre Reichweite auf Fertigungsausstellungsräume aus. Unterdessen beschaffen Energieexporteure im Nahen Osten Roboter für die Pipeline-Überwachung in abgelegenen Wüstengebieten, wo menschliche Patrouillen unpraktisch sind, was eine Akzeptanz jenseits urbaner Zentren verdeutlicht.

Regulatorisches Umfeld
Kommerzielle Sicherheitsroboter unterliegen überlappenden Sicherheits-, Datenschutz-, Cybersicherheits- und Vergaberegeln, die je nach Region und Einsatzkontext variieren. In Europa führt der EU AI Act Risikomanagement- und Aufsichtsanforderungen für Hochrisikosysteme ein. Wo Einsätze personenbezogene Daten erfassen, wie etwa Gesichtsbilder, müssen diese den Anforderungen der DSGVO entsprechen, was die Beschaffungs- und Konformitätsprozesse für Anwendungsfälle an öffentlichen Standorten verlängern kann.
In den Vereinigten Staaten gibt es keinen einheitlichen OSHA-Robotikstandard speziell für kommerzielle Sicherheitsroboter, aber OSHA verweist auf Konsensansätze und allgemeine Sicherheitsrahmenwerke für Industrieroboter wie ANSI/RIA R15.06 als grundlegende Sicherheitspraxis. Bundesweite Beschaffungs- und Cybersicherheits-Compliance werden zunehmend als Voraussetzung für die Einführung bei Unternehmen und Behörden behandelt, was Knightscope mit der vollständigen FedRAMP-Autorisierung (ATO) für seinen autonomen Sicherheitsroboter im Februar 2025 verdeutlicht. Getrennt davon deuten Gesetzesvorschläge auf Bundesebene für 2026, einschließlich des American Security Robotics Act of 2026 (H.R. 8189, S. 4235) und des Guarding the U.S. against Adversarial Robotics Dominance Act of 2026 (H.R. 9129), auf eine verstärkte Prüfung von auslandsverbundenen Robotiksystemen und Kommunikationsgeräten für den behördlichen Einsatz hin.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette kommerzieller Sicherheitsroboter reicht von vorgelagerten Sensoren (LiDAR, Thermal- und RGB-Kameras, Mikrofone) über Antriebs- und Energiesubsysteme (Antriebsstränge, Batterien, Docking und Ladung), integrierte Rechenleistung (Edge-AI-Module) bis hin zu den Softwareschichten, die Autonomie in Sicherheitsergebnisse umwandeln (Wahrnehmungsmodelle, Kartierung, Flottenorchestrierung, Vorfallsworkflows und Integrationen in Zugangskontroll- und Videomanagementsysteme). Da sich Einsätze von Pilotprojekten zu Rollouts an mehreren Standorten verschieben, werden Cybersicherheitshärtung und Compliance-Artefakte, wie etwa Cloud-Autorisierungspakete für Behörden und regulierte Branchen, zunehmend als Teil des Kernprodukts und nicht als Zusatz behandelt.
Auf der nachgelagerten Seite prägen Systemintegration, Bereitstellungstechnik, Überwachung und Wartung das Kundenerlebnis und den Lebenszeitwert. Robotics-as-a-Service- und Managed-Service-Modelle bündeln Hardware, Software-Abonnements und Fernbetrieb in eine wiederkehrende Gebührenstruktur (zum Beispiel werden Dienste für radgetriebene Sicherheitsroboter üblicherweise mit etwa 7 bis 11 USD pro Stunde in der Servicepreisgestaltung angegeben), wodurch der Einkauf für viele Einrichtungen von CAPEX zu OPEX verschoben wird. Plattformdynamiken beeinflussen auch, wie Wert erfasst wird, wobei Hyperscaler (Amazon, Google und Microsoft) durch Partnerschaften und Übernahmen im Bereich Flottenmanagement und KI-Tools aktiv sind, während Anbieter und Partner ihre Fähigkeiten durch Drittanbieter-Anwendungsökosysteme auf Basis standardisierter Roboterhardware erweitern.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, da etablierte Akteure ihren Anteil durch mehrjährige Einsatznachweise und vertikal integrierte Servicepakete konsolidieren. Knightscopes Börsennotierung im Jahr 2024 weitete das Kapital für Forschung und Entwicklung aus und schärfte den Fokus auf Abonnement-Geschäftsmodelle. Boston Dynamics diversifizierte sich von der Lagerkommissionierung hin zu Sicherheitspatrouillen, indem es Stretch-Logistikroboter mit Spot-Inspektionseinheiten kombinierte und eine End-to-End-Autonomie-Suite vermarktete.
Edge-KI-Spezialisten stören Marktführer, indem sie formfaktorunabhängige Software anbieten, die ältere Roboter nachrüsten kann, die Flottenlebensdauer verlängert und die Abhängigkeit von einzelnen Anbietern reduziert. Traditionelle Sicherheitsunternehmen gehen Partnerschaften mit Robotikunternehmen ein, um Technologie mit Vor-Ort-Personal für hybride Sicherheitsverträge zu bündeln und damit Wettbewerbsgrenzen zu verwischen. Die Hardwaredifferenzierung nimmt ab, da Anbieter die Genauigkeit der Analysen, die Tiefe der Integration und Cybersicherheitsvorkehrungen gegenüber bloßen Sensorzahlen betonen.
Übernahmen gestalten das Feld: Amazons versuchter Kauf von iRobot signalisierte den Appetit großer Technologieunternehmen auf autonome Middleware, auch wenn regulatorische Kontrolle das Geschäft verlangsamte. Kleinere Start-ups fokussieren sich auf Nischensektoren wie Gesundheitswesen, Bildung oder Maritime und weichen direkten Konfrontationen mit Giganten aus. Der Markt für kommerzielle Sicherheitsroboter belohnt Anbieter, die saisonübergreifende Zuverlässigkeit demonstrieren, quantifizierbaren ROI liefern und ein komplexes Geflecht regionaler Datenschutzgesetze navigieren können.
Marktführer für kommerzielle Sicherheitsroboter
Knightscope, Inc.
Cobalt Robotics, Inc.
SMP Robotics Systems Corp.
Secom Co., Ltd.
Johnson Controls International plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kommerzielle Sicherheitsroboter
- Knightscope, Inc.
- SMP Robotics Systems Corp.
- Cobalt Robotics, Inc.
- Ava Robotics, Inc.
- Nordic Unmanned ASA
- Turing Video, Inc.
- Secom Co., Ltd.
- Guardforce AI Co., Ltd.
- Guangzhou Gosuncn Robot Co., Ltd.
- Zhejiang Uniview Technologies Co., Ltd.
- Ademco Security Group Pte. Ltd.
- Boston Dynamics, Inc.
- Johnson Controls International plc
- Milrem Robotics OÜ
- OMRON Corporation
- Enryu Co., Ltd.
- Skytron Energy Robotics GmbH
- RoboTiCan Ltd.
- Ascent Robotics, Inc.
- DroneSec Pty Ltd.
- SMP Robotics Solutions, LLC
Lesen Sie die Analyse der kommerzieller Sicherheitsroboter-Unternehmen

Marktchancen und Zukunftsaussichten
Kurzfristiger Freiraum besteht darin, Roboter von eigenständigen Patrouilleneinheiten zu operativer Sicherheitsinfrastruktur zu machen, die in Unternehmensworkflows passt, einschließlich Alarmverifizierung, Zugangskontrollereignissen, Vorfallsticketing und Übergaben an Fernbediener. Einsätze, die heterogene Plattformen kombinieren, wie Bodenroboter zusammen mit Luftdrohnen, erweitern den Abdeckungsbereich für Logistik- und Industriestandorte, die schnelles Situationsbewusstsein über feste Kameras hinaus benötigen; Asylon vermarktet kombinierte Boden- und Drohnenperimeterüberwachung für Anwendungen im Bereich Logistik- und Transportsicherheit. Dieser integrationsgeführte Ansatz unterstützt großangelegte Rollouts, da Betreiber Reaktionsprotokolle über mehrere Standorte hinweg standardisieren können, während sie sich für die Routineabdeckung auf Autonomie verlassen.
Compliance-fertige Sicherheitsrobotik bietet auch einen klareren Weg für regulierte Käufer, die Cybersicherheit und Prüfbarkeit als Beschaffungsvoraussetzungen betrachten. Der Erhalt der vollständigen FedRAMP-Autorisierung (ATO) durch Knightscope im Februar 2025 ist ein Beispiel dafür, wie Cloud- und Sicherheitskontrollen auf Bundesniveau neue Käufersegmente erschließen und Anbieter-Roadmaps über die Regierung hinaus beeinflussen können, einschließlich kritischer Infrastruktur- und Gesundheitsorganisationen, die typischerweise ähnliche Kontrollen benötigen. Getrennt davon gibt Flottenintelligenz, wie KI-Routenoptimierung und zentralisierte Orchestrierung, Anbietern und Dienstleistern die Möglichkeit, zweistellige Roboterflotten ohne proportionale Erhöhung des Einsatzpersonals zu verwalten, was Mehrstandort-Verträge unterstützt und die Anbindung von Software und Dienstleistungen erhöht.
Recent Industry Developments in Markt für kommerzielle Sicherheitsroboter
- März 2026: SMP Robotics Systems Corp. begann mit dem Versand des autonomen mobilen Roboters Argus S5.4, der NVIDIA Jetson Orin NX für Edge-AI-Anwendungen und Drittanbieter-Softwareintegration bietet. Die Einführung erweitert das Hardware- und Software-Ökosystem und stärkt plattformunabhängige Automatisierungsfähigkeiten.
- Februar 2026: Knightscope, Inc. gab neue und wiederkehrende Verträge in Höhe von über 2 Millionen USD für ASR-Einheiten und Fernüberwachungspakete in den Bereichen Wohnimmobilien, Gewerbeimmobilien und Gesundheitswesen bekannt. Die Vertragsvergaben für autonome Sicherheitsroboter stärken die Umsatztransparenz und den ROI-Fall für Einsätze über mehrere Branchen hinweg.
- November 2025: Knightscope, Inc. stellte den K7 Autonomous Security Robot vor, eine Outdoor-Perimeterlösung mit geplantem frühen Produktionseinsatz für das zweite Halbjahr 2026. Die neue Outdoor-Perimeter-Roboterplattform erweitert die Produktlinie und den kurzfristigen Einsatzbereich.


Markt für kommerzielle Sicherheitsroboter Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Markt für kommerzielle Sicherheitsroboter definiert als Umsatz, der durch Roboter erzielt wird, die von nicht-militärischen Kunden zur Durchführung von Sicherheits- und Überwachungsaufgaben in kommerziellen und öffentlichen Einrichtungen eingesetzt werden, wobei die Roboterplattform und ihre sicherheitsorientierte Software Teil des Angebots sind.
Ausgeschlossene Bereiche: Verbrauchersicherheitsroboter für den Heimgebrauch sowie streng militärische oder für den Kampfeinsatz bestimmte Roboter sind von dieser Marktabgrenzung ausgeschlossen.
Übersicht der Segmentierung
- Nach Robotertyp
- Radgebundene Bodenroboter
- Spezialisierte / Premium-Plattformen (Beinige + Hybride)
- Luftsicherheitsdrohnen
- Autonome maritime Überwachungsroboter
- Nach Endnutzer
- Gewerbegebäude
- Industrie- und Logistikeinrichtungen
- Einzel- und Einkaufszentren
- Flughäfen und Verkehrsknotenpunkte
- Öffentliche Infrastruktur und Smart City
- Nach Autonomiegrad
- Autonom
- Ferngesteuert
- Nach Komponente
- Hardware
- Software und Dienstleistungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Ägypten
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um klare Marktgrenzen zu setzen und die erste Schicht von Eingaben aufzubauen, die gegen öffentliche Aufzeichnungen überprüft werden können. Wir stützten uns auf offizielle und frei zugängliche Quellen wie das U.S. Bureau of Labor Statistics (Beschäftigung und Löhne von Sicherheitspersonal), die International Federation of Robotics (Signale zur Roboterakzeptanz), ISO- und IEC-Normenreferenzen für Sicherheit und Robotik sowie öffentliche Beschaffungsportale, die zeigen, wie Sicherheitsdienstleistungen und -ausrüstung typischerweise vergeben werden.
Zusätzlich haben wir Geschäftsberichte, aufsichtsrechtliche Einreichungen, Investorenpräsentationen und seriöse Presseberichterstattung überprüft, um Preisansätze wie Robot-as-a-Service und typische Einsatzumgebungen wie Campusanlagen, Lagerhäuser, Einzelhandel und Verkehrsknotenpunkte zu verstehen. Zur Überprüfung der Unternehmensgröße und Patentaktivität nutzten wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Intelligence- sowie Patentdatenbanken und glichen diese Ergebnisse dann mit dem in Interviews Gehörten ab. Die hier aufgeführten Sekundärforschungsquellen sind beispielhaft, und weitere öffentliche und kostenpflichtige Quellen wurden verwendet, um Datenpunkte im Verlauf der Arbeit zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen konzentrierten sich darauf zu überprüfen, was kommerzielle Käufer tatsächlich erwerben, wie Einsätze skaliert werden und wie Umsätze über Hardwareverkäufe und wiederkehrende Serviceverträge hinweg erfasst werden. Wir sprachen mit Roboter-OEM-Teams, Sicherheitsdienstleistungsintegratoren, Komponentenlieferanten und gewerblichen Endnutzern und überprüften dann Unterschiede zwischen Gebäudetypen und Betriebsumgebungen.
Da die Nachfrage mit der lokalen Arbeitsmarktökonomie und Sicherheitsnormen variiert, umfassten die Interviews auch wichtige Einkaufsregionen. Wir bezogen Personen ein, die den täglichen Sicherheitsbetrieb leiten, was uns half, Nutzungsraten, Ersatzzyklen und die im Modell verwendeten durchschnittlichen Preisannahmen zu überprüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 14% | APAC: 37% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 35% | EMEA: 37% |
| Kleinere Akteure: 16% | Manager: 51% | Amerika: 26% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, bei dem Sicherheitsausgaben an kommerziellen Standorten und die Automatisierungseinführung in einen adressierbaren Nachfragepool für Sicherheitsroboter übersetzt werden, der dann danach aufgeteilt wird, wo Roboter am aktivsten eingesetzt werden. Sobald diese Struktur vorhanden war, wurden selektive Bottom-up-Überprüfungen mit Umsatzhinweisen von Lieferanten, gemessenen durchschnittlichen Verkaufspreisen und typischen Flottengrößen pro Standort durchgeführt, um Gesamtwerte zu validieren und offensichtliche Lücken anzupassen.
Einige praktische Modelleingaben für diesen Markt umfassen Personalkosten für Standortsicherheit, Einheitswirtschaftlichkeit von Robotern unter Serviceverträgen, Einsatzdichte in stark frequentierten Einrichtungen, Ersatz- und Batterieerneuerungszyklen sowie das Tempo der Sensorpreisrückgänge, die die Gesamtsystempreisgestaltung beeinflussen. Die Prognose nutzte Szenarioanalysen, unterstützt durch einfache Trendglättung bei Schlüsselvariablen, und wir haben den Ausblick anhand dessen abgestimmt, was Befragte über Budgetzyklen, die Umwandlung von Pilotprojekten in Rollouts und erwartete Preisänderungen mitteilten. Wo Unternehmensangaben begrenzt waren, verwendeten wir Bandbreiten und verengten diese dann durch Kanalprüfungen, sodass der endgültige Wert mit denselben Eingaben reproduziert werden kann.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden über mehrere Durchgänge überprüft, sodass ungewöhnliche Sprünge vor der endgültigen Freigabe erklärt werden konnten. Wir verglichen die Modellergebnisse mit unabhängigen Signalen wie Vertragsmustern für Sicherheitsdienstleistungen, Indikatoren für die Robotikeinführung und öffentlich sichtbaren Einsatzankündigungen, überprüften dann Abweichungen nach Region und Kundenumgebung, um die Gesamtaussage konsistent zu halten.
Wenn eine größere Diskrepanz auftrat, überprüften wir die Annahmen erneut und kontaktierten bei Bedarf erneut Experten, um zu bestätigen, was sich geändert hatte, wie etwa Preisstrukturen oder Erneuerungszyklen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen für wesentliche Ereignisse, die Nachfrage oder Preisgestaltung verändern können, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, um die neuesten verfügbaren Informationen widerzuspiegeln.
Vergleich der Marktgröße kommerzieller Sicherheitsroboter von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für kommerzielle Sicherheitsroboter variieren häufig, da nicht jeder dieselben Umsatzströme zählt und der Zeitpunkt, zu dem etwas als Marktumsatz erfasst wird, unterschiedlich sein kann. Unterschiede ergeben sich auch daraus, wie Unternehmen wiederkehrende Servicegebühren im Vergleich zu einmaligen Hardwareverkäufen behandeln und ob Schätzungen davon ausgehen, dass Pilotprojekte schnell in vollständige Einsätze übergehen.
Die Streuung wird in der Regel durch Umfangsentscheidungen, Wachstumsannahmen und Aktualisierungsrhythmus bestimmt. Einige Zahlen scheinen benachbarte Kategorien wie breite Sicherheitsrobotik oder sogar verteidigungsbezogene Aktivitäten einzubeziehen, während andere Schätzungen möglicherweise aggressive Einführungskurven verwenden, ohne diese gegen Beschaffungszyklen und Personalökonomie auf Einrichtungsebene zu überprüfen. In diesen Fällen kann die Marktgröße je nach diesen Eingaben viel größer oder kleiner erscheinen, weshalb diese Schätzung eine von Mordor Intelligence angewandte Modellierungsentscheidung nutzt.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,50 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 2,95 Mrd. USD (2025) | Verwendet eine engere Sichtweise, die ausschließlich Patrouilleneinsätze betont und tendenziell wiederkehrende Software- und Überwachungsgebühren ausschließt, was die Umsatzbasis im aktuellen Jahr reduziert. |
| Branchenquelle B | 4,30 Mrd. USD (2025) | Scheint breitere Umsätze aus der Sicherheitsrobotik einzubeziehen und geht von einer schnelleren Umwandlung von Pilotprojekten in skalierte Rollouts aus, mit weniger sichtbarer Anpassung für Vertragsstruktur und Nutzungsunterschiede. |
Die Tabelle zeigt, dass sich die meisten Unterschiede darauf zurückführen lassen, was als Umsatz kommerzieller Sicherheitsroboter zählt und wie schnell angenommen wird, dass sich die Einführung skaliert. Indem die Einbeziehungen an kommerzielle Einsätze gebunden bleiben und Preisgestaltung sowie Nutzung gegen die Angaben von Käufern und Integratoren überprüft werden, ist die Schätzung leichter zu reproduzieren und bleibt transparenter.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für kommerzielle Sicherheitsroboter im Jahr 2026?
Er wird auf 4,12 Milliarden USD geschätzt und soll bis 2031 9,33 Milliarden USD erreichen.
Welche Region führt bei der Einführung kommerzieller Sicherheitsroboter?
Nordamerika macht 35,85 % des Umsatzes im Jahr 2025 aus, angetrieben durch starke Risikokapitalfinanzierung und frühe Flughafeneinsätze.
Welcher Robotertyp wächst am schnellsten?
Luftsicherheitsdrohnen sollen eine CAGR von 20,89 % erzielen, da privates 5G koordinierte Mehrdrohnen-Patrouillen ermöglicht.
Warum bevorzugen Versicherer Roboterwächter?
Zertifizierte Roboter reduzieren Schadensansprüche, sodass Versicherer wie Zurich Einrichtungen, die sie einsetzen, Prämienrabatte von 15–25 % gewähren.
Was ist das Haupthindernis für eine breitere Akzeptanz?
Hohe anfängliche Investitionsausgaben (CAPEX), oft 150.000–500.000 USD pro Standort, bleiben die größte Hürde für mittelgroße Unternehmen.
Seite zuletzt aktualisiert am:



