
Marktgröße und Marktanteil für Robotersoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 29.64 Milliarden US-Dollar |
| Marktgröße (2031) | 78.81 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 21.62 % |
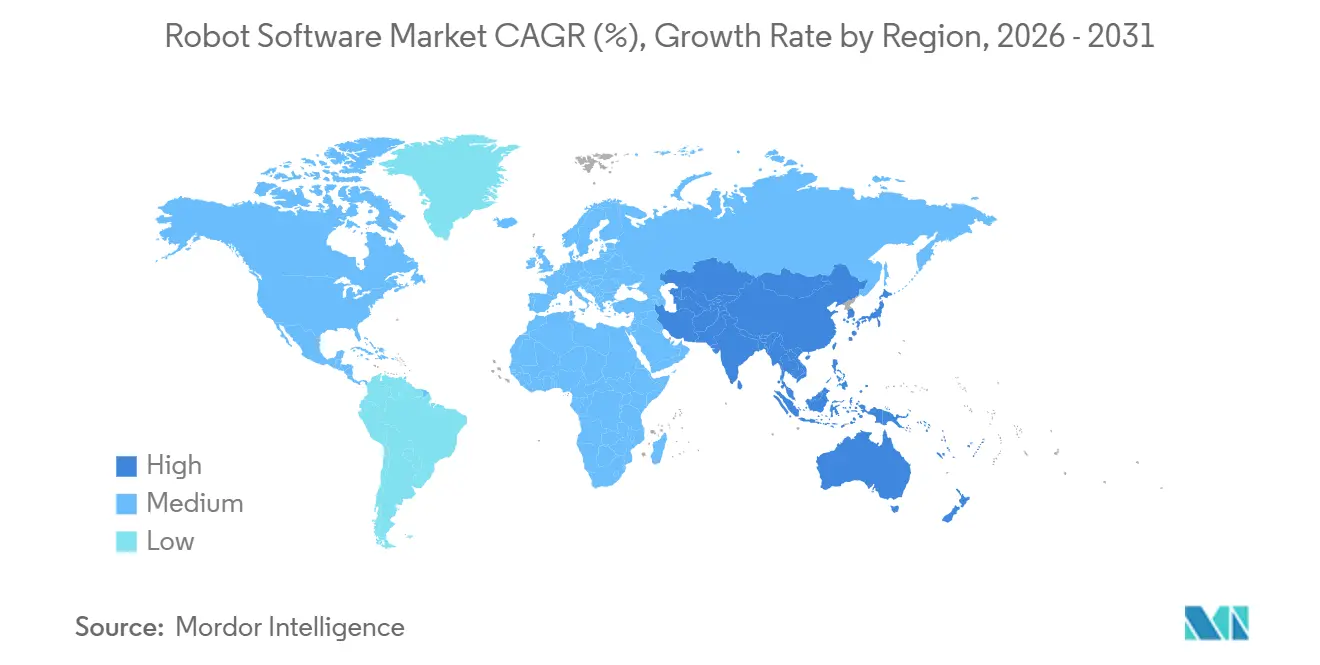
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
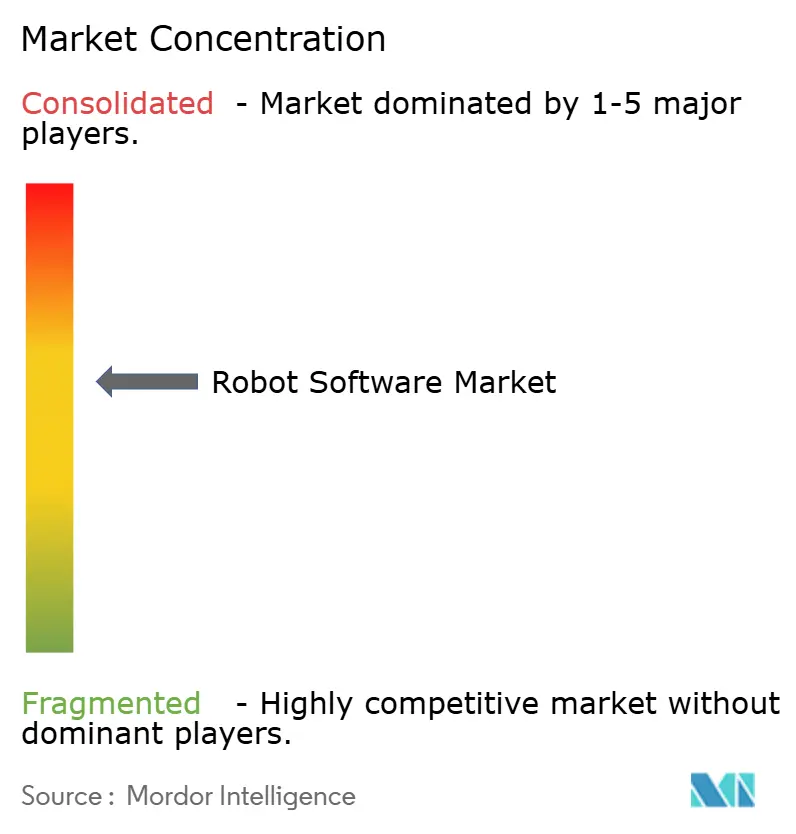
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Robotersoftware von Mordor Intelligence
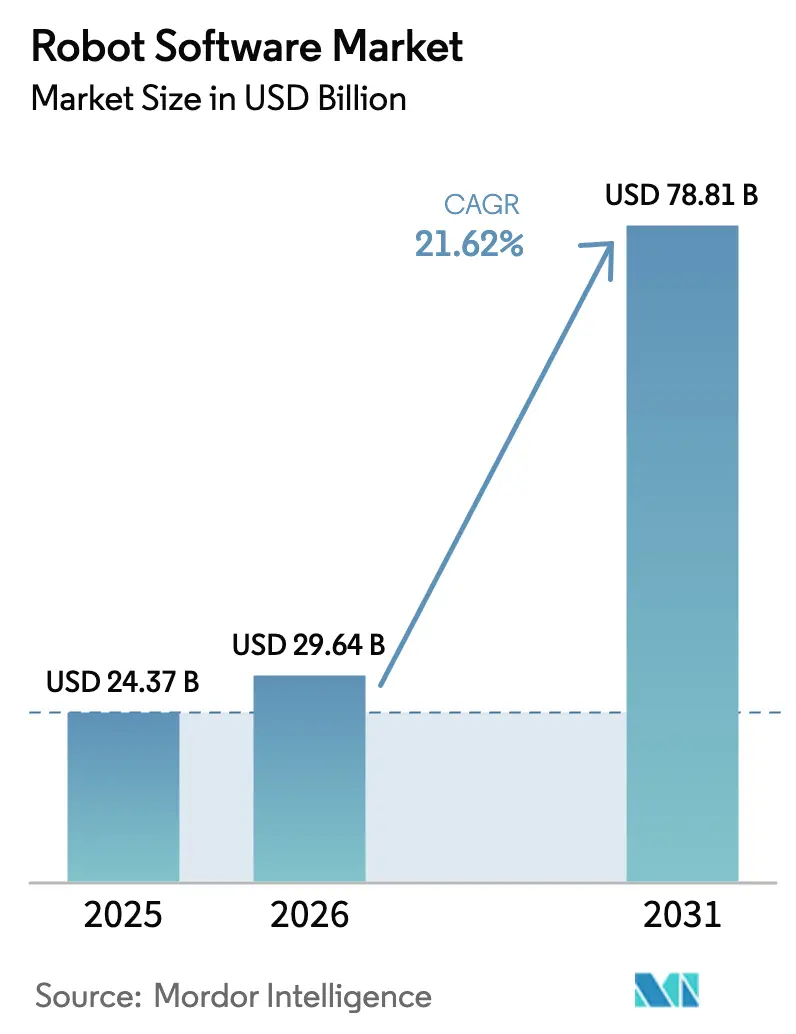
Die Marktgröße für Robotersoftware wird voraussichtlich von USD 24,37 Milliarden im Jahr 2025 auf USD 29,64 Milliarden im Jahr 2026 anwachsen und soll bis 2031 USD 78,81 Milliarden erreichen, was einer CAGR von 21,62 % entspricht und den Schwung hinter der intelligenten Automatisierung in Fabriken, Krankenhäusern und Lagerhäusern unterstreicht. Der Übergang von proprietären Steuerungssystemen zu offenen Architekturplattformen wie ROS 2 senkt die Wechselkosten, während Roboter-als-Service-Verträge Kapitalausgaben in Betriebsausgaben umwandeln und den Zugang für kleine und mittlere Unternehmen erweitern. Regulatorische Rückenwinde, insbesondere die Maschinenverordnung der Europäischen Union, die bis 2027 eine virtuelle Sicherheitsvalidierung vorschreibt, beschleunigen die Softwarenachfrage, da die Einhaltung der Vorschriften nun von digitalen Zwillingen und deterministischer Echtzeit-Planung abhängt. Gleichzeitig treiben Halbleiterfortschritte, exemplarisch durch NVIDIA Jetson Thor, die KI-Inferenz an den Rand, wodurch die Latenz bei sicherheitskritischen Aufgaben verringert wird. Risikokapitalfinanzierung, Toolkits von Cloud-Hyperscalern und erhöhte Cybersicherheitsanforderungen stärken gemeinsam den Mehrwert, den Software physischen Robotern verleiht.
Wichtigste Erkenntnisse des Berichts
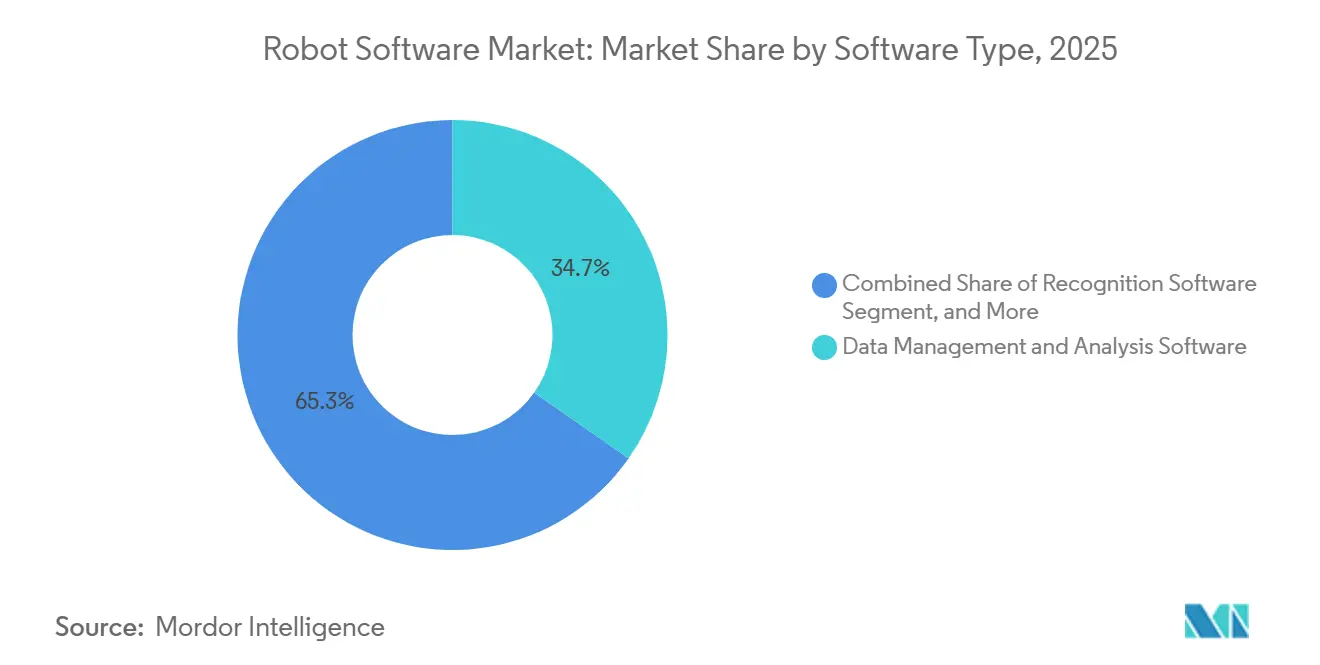
- Nach Softwaretyp führte Datenverwaltung und -analyse mit einem Umsatzanteil von 34,74 % im Jahr 2025, und das Kommunikationsmanagement wird voraussichtlich bis 2031 mit einer CAGR von 21,98 % wachsen.
- Nach Robotertyp entfielen auf Industrieroboter 57,63 % der Basis im Jahr 2025, und Serviceroboter sind auf dem Weg zu einer CAGR von 23,1 % bis 2031.
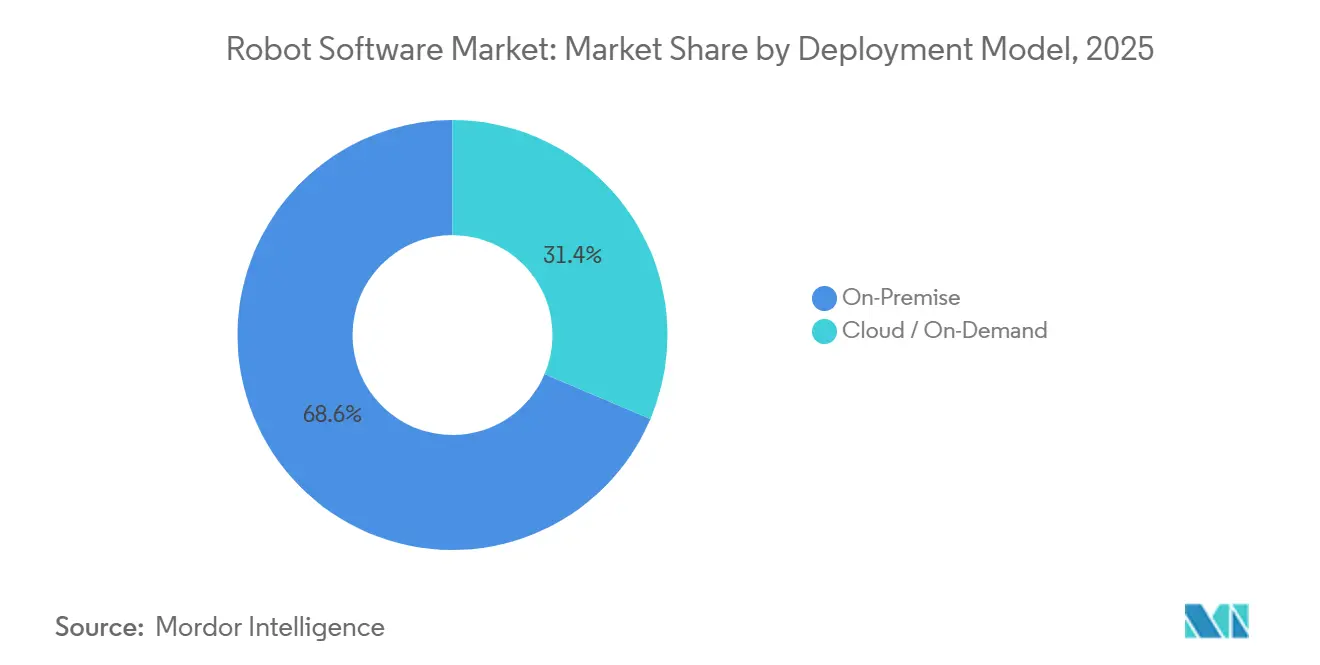
- Nach Bereitstellungsmodell hielten On-Premise-Installationen im Jahr 2025 einen Anteil von 68,62 %, während Cloud- und On-Demand-Architekturen bis 2031 mit 22,98 % wachsen sollen.
- Nach Endnutzerbranche entfiel auf die Fertigung im Jahr 2025 ein Anteil von 29,83 %, und das Gesundheitswesen ist für eine CAGR von 21,54 % bis 2031 positioniert.
- Nach Geografie repräsentierte Nordamerika im Jahr 2025 38,73 % des Umsatzes, und Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 22,44 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Robotersoftware
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Bedarf an Automatisierung und Sicherheit | +4.2% | Global, mit Schwerpunkt in den Fertigungszentren Nordamerikas, Europas und des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Schnelle Einführung bei kleinen und mittleren Unternehmen zur Senkung von Arbeits- und Energiekosten | +3.8% | Global, am stärksten im asiatisch-pazifischen Raum und in Europa, wo die Lohnkostenvorteile schwinden | Kurzfristig (≤ 2 Jahre) |
| Integration von KI und maschinellem Lernen steigert die Roboterfähigkeiten | +5.1% | Global, angeführt von Nordamerika und China bei Investitionen in KI-Infrastruktur | Mittelfristig (2–4 Jahre) |
| Low-Code- und No-Code-Roboter-App-Plattformen erweitern die Akzeptanz | +3.3% | Global, insbesondere in kleinen und mittleren Unternehmen dichten Regionen wie Europa und ASEAN | Kurzfristig (≤ 2 Jahre) |
| EU-sicherheitsgetriebenes ROS-Virtualisierungsmandat (2027) | +2.4% | Europa, mit Ausstrahlungseffekten auf Nordamerika und asiatisch-pazifische Exporteure in die EU | Mittelfristig (2–4 Jahre) |
| Abonnementwirtschaft für Roboter als Service | +4.6% | Global, mit früher Dynamik in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration von KI und maschinellem Lernen steigert die Roboterfähigkeiten
Vision-Language-Action-Modelle verbinden nun Wahrnehmung und Steuerung, sodass Roboter natürlichen Befehlen folgen und sich an unbekannte Objekte anpassen können, ohne neu trainiert zu werden. Das Jetson-Thor-Modul bietet 2.000 TOPS an geräteseitiger Rechenleistung, wodurch humanoide Roboter multimodale Modelle lokal ausführen und die 100-ms-Verzögerungen verhindern können, die die chirurgische Präzision gefährden.[1]NVIDIA Corporation, "NVIDIA Jetson Thor: Das Gehirn für humanoide Roboter," nvidia.com Das Intel RealSense SDK fügte tiefenbasierte Segmentierung hinzu, die es kollaborativen Robotern ermöglicht, eine menschliche Hand von einem Werkstück zu unterscheiden und dabei die Leistungs- und Kraftschwellenwerte gemäß ISO 10218-2 einzuhalten.[2]Intel Corporation, "Intel RealSense SDK 2025 Update: Tiefenbasierte Objektsegmentierung," intel.com Hersteller profitieren, da weniger beschriftete Bilder benötigt werden, was die Kosten für die Datensatzerstellung senkt. Das Ergebnis ist eine schnellere Bereitstellung flexibler Zellen, die Produktvarianten innerhalb einer Stunde wechseln können.
Wachsender Bedarf an Automatisierung und Sicherheit
Alternde Belegschaften und geringe Erwerbsbeteiligung sind strukturelle Realitäten, wobei Japan im Jahr 2025 eine Lücke von 370.000 Fertigungsarbeitern meldete. Die aktualisierte ISO 10218-1 legt Drehmoment- und Kraftgrenzen fest, die es Menschen und Robotern ermöglichen, Räume ohne Schutzgitter zu teilen, wodurch die Softwarekomplexität für die Echtzeit-Kollisionsüberwachung zunimmt. UL 3300, der erste dedizierte Sicherheitsstandard für autonome mobile Roboter, schreibt redundante Bremsung und lidarbasierte Hinderniserkennung mit einer Auflösung von 0,1 m vor.[3]UL Solutions, "UL 3300: Standard für die Sicherheit autonomer mobiler Roboter," ul.com Anbieter, die zertifizierte Diagnose- und Prüfprotokollfunktionen integrieren, gewinnen Marktanteile, da risikoaverse Käufer Rückrufkosten vermeiden wollen. Kleinere Entwickler ohne Compliance-Budgets wenden sich an Plattformpartner für vorab validierte Systeme.
Abonnementwirtschaft für Roboter als Service
Locus Robotics gab im Jahr 2025 durchschnittliche monatliche Gebühren von USD 3.500 pro Kommissionierroboter bekannt, die nun Hardware, Software und Wartung bündeln. Die Einreichungen von Formic Technologies zeigen Vertragslaufzeiten von bis zu 4,2 Jahren, was darauf hindeutet, dass Kunden nach der Inbetriebnahme ungern zurückwechseln. Diese Abonnementstruktur reduziert Amortisationsbedenken und verbessert den Cashflow, da die Zahlungen mit der Nutzung skalieren. Anbieter aktualisieren Firmware drahtlos, wodurch Iterationszyklen von Quartalen auf Tage verkürzt werden und Flotten sicherheitsgepacht bleiben. Die Durchdringung korreliert stark mit zuverlässigem Breitband, sodass die Abdeckung in Regionen mit sporadischer industrieller Konnektivität dünn bleibt.
EU-sicherheitsgetriebenes ROS-Virtualisierungsmandat (2027)
Die EU-Maschinenverordnung verpflichtet jeden kollaborativen Roboter, der nach 2027 in den Block geliefert wird, eine virtuelle Sicherheitsvalidierung zu durchlaufen. ROS 2 fügt deterministisches Scheduling und signierte ausführbare Dateien hinzu – Funktionen, die die Abnahme durch Prüfer vereinfachen. Gazebo integrierte ISO-13849-Vorlagen zur automatischen Generierung von Notaustest-Fällen und zum Nachweis von Reaktionszeiten unter 250 ms. Compliance-Kosten belasten kleinere Anbieter und veranlassen Übernahmen durch größere Automatisierungsunternehmen, die den Zertifizierungsaufwand leichter amortisieren können. Exporteure in den europäischen Markt übernehmen identische Prozesse und globalisieren das Mandat damit effektiv.
Analyse der Hemmniswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implementierungskosten | -3.9% | Global, am stärksten in preissensiblen Segmenten kleiner und mittlerer Unternehmen im asiatisch-pazifischen Raum und in Südamerika | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- und Malware-Bedrohungen | -2.7% | Global, mit erhöhtem Risiko in Nordamerika und Europa aufgrund höherer Konnektivitätsraten | Mittelfristig (2–4 Jahre) |
| Mangel an sicherheitszertifizierten Softwareingenieuren | -1.8% | Global, besonders ausgeprägt in Europa und Nordamerika, wo Zertifizierungsrückstände 18 Monate überschreiten | Langfristig (≥ 4 Jahre) |
| Anbieterabhängigkeit durch proprietäre Betriebssystemsysteme | -1.4% | Global, am ausgeprägtesten in etablierten industriellen Automatisierungsmärkten mit hohen installierten Basen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungskosten
Die Gesamtbetriebskosten übersteigen häufig USD 200.000 pro Zelle, wenn Sensoren, Netzwerke und Integration berücksichtigt werden, was 58 % der Hersteller in einer Umfrage aus dem Jahr 2025 als größtes Hindernis nannten. Kleine und mittlere Unternehmen mit geringen Margen haben Schwierigkeiten, die Ausgaben zu amortisieren, da ihnen die Skalierung fehlt. Low-Code-Tools verkürzen Programmiercyclen, doch Hardware- und Sensorrechnungen sind weitgehend unelastisch. Finanzierungsanbieter verlangen kreditwürdige Gegenparteien, was das Leasing-Angebot in Schwellenmärkten einschränkt. Da die Zinssätze tendenziell steigen, verzögern cashflowsensible Unternehmen Projekte, sofern keine Subventionen oder Steuergutschriften die Vorabkosten ausgleichen.
Cybersicherheits- und Malware-Bedrohungen
Dragos verzeichnete im Jahr 2024 einen jährlichen Anstieg von 30 % bei Malware-Kampagnen, die auf Robotersteuerungen abzielten, darunter Ransomware, die 400 mobile Roboter bei einem europäischen Automobilzulieferer für 72 Stunden lahmlegte. Der EU Cyber Resilience Act schreibt nun eine Software-Stückliste und 14-tägige Patch-Fenster vor, doch nur eine Minderheit der Anbieter verfügt über automatisierte Patch-Pipelines. Die Laufzeit-Anomalieerkennung von Claroty oder Nozomi erstellt Baselines für Bewegungssignaturen und markiert Abweichungen, doch die Akzeptanz hinkt aufgrund des Integrationsaufwands hinterher. Versicherungsausschlüsse für nicht segmentierte Netzwerke führen zu finanziellen Risiken und veranlassen Käufer, Plattformen mit integrierten Sicherheitsanalysen zu bevorzugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Softwaretyp: Datenorchestrierung verankert den größten Anteil
Software für Datenverwaltung und -analyse hielt im Jahr 2025 34,74 % der Basis und zeigt damit, dass Nutzer die flottenweit aggregierte Telemetrie für Verfügbarkeits- und Energieeinblicke schätzen. Dieser Anteil entsprach im Jahr 2025 rund USD 10,3 Milliarden der Marktgröße für Robotersoftware. Algorithmen für vorausschauende Wartung, die Vibrations- und Stromsignaturen lesen, prognostizieren nun Lagerschäden Wochen im Voraus und ermöglichen es der Beschaffung, Teile ohne Eilzuschläge zu planen. Standardisierte Schnittstellen wie OPC UA vereinfachen die Datenextraktion aus gemischten Flotten, während Transformer-Modelle Anomaliemuster erkennen, die zuvor in hochfrequenten Zeitreihen verborgen waren. Das Kommunikationsmanagement wächst mit einer CAGR von 21,98 %, da heterogene Flotten Logistikzentren dominieren, in denen autonome mobile Roboter mehrerer Hersteller in Echtzeit Vorfahrtsrechte aushandeln. VDA 5050, veröffentlicht im Jahr 2024, unterstützt diesen Anstieg durch die Definition einer gemeinsamen Nachrichtentaxonomie. Erkennungssoftware konvergiert mit Transformer-Vision und ermöglicht es Robotern, menschliche Erkennungsgenauigkeit zu erreichen. Simulationstools integrieren ISO-Sicherheitsvorlagen, die die virtuelle Inbetriebnahme verkürzen. Edge-Inferenz ist nun in verfügbarkeitskritischen Fabriken obligatorisch, da Cloud-Roundtrips deterministische Budgets überschreiten.
Produktstrategien konsolidieren sich zu Plattformbündeln, die Orchestrierung, Erkennung und vorausschauende Analysen zusammenführen. Anbieter bepreisen diese Suiten auf Basis von Kosten pro Roboter und Monat, analog zu Software-als-Service-Normen. Eigenständige Einzelanwendungen riskieren eine Marginalisierung, sofern sie nicht über offene Programmierschnittstellen integriert werden. Mit zunehmender Wettbewerbsintensität konzentrieren sich Fusionen darauf, Simulationsressourcen mit Laufzeit-Engines zu vereinen, um den gesamten Software-Lebenszyklus zu kontrollieren. Der Markt für Robotersoftware belohnt weiterhin Produkte, die rohe Sensorprotokolle in umsetzbare Dashboards für Linienvorgesetzte ohne Datenwissenschaftshintergrund umwandeln.


Nach Robotertyp: Serviceroboter übertreffen das Wachstum von Industrierobotern
Industrieroboter hielten im Jahr 2025 57,63 % der Installationen, was rund USD 17,1 Milliarden der Marktgröße für Robotersoftware zu diesem Zeitpunkt entsprach. Der Anteil spiegelt die tiefe Verankerung in der Automobilschweißung, -lackierung und Batteriepaketmontage wider. Dennoch wachsen Serviceroboter jährlich um 23,1 %, angetrieben durch Gesundheitslogistik, Gastgewerbe und Einzelhandelsscanning. Die da-Vinci-Plattform von Intuitive Surgical führte im Jahr 2024 mehr als zwei Millionen Eingriffe durch und bestätigte damit die klinische Akzeptanz von maschineller Unterstützung. Serviceroboter müssen unstrukturierte Räume navigieren, soziale Hinweise interpretieren und die Datenschutz-Grundverordnung einhalten. Der Spot-Quadruped von Boston Dynamics führt nun über Lidar und Stereofusion autonome Inspektionen in Chemieanlagen durch und verdeutlicht, wie Wahrnehmungssysteme von Labors zu gefährlichen Außeneinsatzorten migrieren.
Industrieeinheiten verfügen zunehmend über Kraft-Drehmoment-Sensorik, die eine sichere Zusammenarbeit mit Menschen ohne Schutzgitter ermöglicht. Modulare Designs entkoppeln Bewegungsbibliotheken von der Aufgabenlogik, sodass Ingenieure Endeffektoren austauschen können, ohne den Kerncode neu zu schreiben. Serviceplattformen integrieren cloudbasierte Sprachmodelle, um Sprachbefehle an Hotelrezeptionen zu ermöglichen. Eine gegenseitige Befruchtung ist erkennbar, da Universal Robots seine URScript-Umgebung auf mobile Basen portiert und Integratoren ermöglicht, Manipulation und Navigation innerhalb einer einzigen integrierten Entwicklungsumgebung zu kombinieren. Der Markt für Robotersoftware profitiert, da jeder hinzugefügte Anwendungsfall in inkrementelle Lizenz- oder Abonnementeinnahmen statt in Einmalverkäufe übersetzt wird.
Nach Bereitstellungsmodell: Cloud gewinnt trotz On-Premise-Dominanz
On-Premise-Installationen machten im Jahr 2025 68,62 % aus, da Automobil- und Luft- und Raumfahrthersteller ultra-niedrige Latenz für 1-kHz-Steuerungsschleifen fordern. Dieser Anteil entsprach rund USD 20,3 Milliarden der Marktgröße für Robotersoftware. Cloud- und On-Demand-Architekturen steigen mit 22,98 %, da Entwickler Training, Simulation und Flottenanalysen in hyperscalende Rechenzentren verlagern. AWS RoboMaker kann nun 10.000 Roboterstunden parallel simulieren, was Validierungszeitpläne und -kosten erheblich reduziert. Microsoft Azure kombiniert verwaltetes Kubernetes mit ROS-2-Containern zur Vereinfachung der Bereitstellung. Logistik und Einzelhandel bevorzugen die Cloud, da die zentrale Koordination die Routingeffizienz über mehrere Lagerhäuser hinweg steigert. Hybride Edge-Cloud-Topologien überwiegen, mit Inferenz am Rand und nächtlich synchronisierten Modellaktualisierungen. Cybersicherheitsregeln treiben die Cloud-Akzeptanz voran, da drahtloses Patchen einfacher ist, wenn Roboter kontinuierlich online bleiben, doch die erweiterte Angriffsfläche erfordert Zero-Trust-Segmentierung.
On-Premise-Lösungen bleiben in IP-intensiven Umgebungen relevant, in denen Datensouveränität und Air-Gapping Spionagerisiken mindern. Edge-Gateways verbinden Echtzeit-Steuerung über verschlüsselte, ratenbegrenzte Kanäle mit Cloud-Dashboards. Anbieter bündeln Service-Level-Agreements, die Latenzbudgets garantieren und damit Käuferbedenken weiter zerstreuen. Mit der Reifung privater 5G-Netzwerke werden Bandbreitenbeschränkungen gelockert, sodass hochauflösende Videostreams Cloud-KI-Dienste nahezu in Echtzeit erreichen können. Der Markt für Robotersoftware zeigt daher eine schrittweise, aber klare Verschiebung hin zu hybriden und Cloud-First-Bereitstellungen.
Nach Endnutzerbranche: Gesundheitswesen beschleunigt sich inmitten der Reife der Fertigung
Die Fertigung machte im Jahr 2025 29,83 % aus, was USD 8,9 Milliarden des Marktes für Robotersoftware entsprach, während das Gesundheitswesen bis 2031 voraussichtlich mit 21,54 % wachsen wird. Die Automobilindustrie behält die Führung in der Fertigung, da die Montage von Elektrofahrzeugbatterien eine sehgeführte Führung mit einer Toleranz von unter 0,1 mm erfordert. Elektronikhersteller nutzen Inspektionsroboter, um Mikrorisse vor kostspieligen Nacharbeiten zu erkennen. Die Beschleunigung im Gesundheitswesen resultiert aus FDA-Zulassungen für KI-gestützte chirurgische Suiten und Erstattungscodes, die nun laparoskopische Robotik abdecken. Das Versius von CMR Surgical erhielt im Jahr 2024 die CE-Kennzeichnung und verfügt über einen modularen Aufbau, der den Kapitalaufwand für Krankenhäuser mit begrenztem Operationssaalraum reduziert. Die Logistik gewinnt an Dynamik, da E-Commerce-Lagerhäuser autonome mobile Roboter einsetzen, die die Kommissionierzykluszeiten um 40 % verkürzen.
Einzelhandelsketten erproben Regalscanning- und Bodenreinigungsroboter, die von BrainOS betrieben werden und Echtzeit-Bestandsdaten erfassen. Die Luft- und Raumfahrt setzt Kriechroboter für die Inspektion von Kraftstofftanks ein und senkt damit das Risiko für Menschen beim Betreten. Regierungsbehörden betreiben Perimeterschutzeinheiten, die Wärmebildkameras und Lautsprecher integrieren. Jede Branche erfordert branchenspezifische Compliance, von HIPAA im Gesundheitswesen bis ITAR in der Verteidigung, was die Verkaufszyklen verkompliziert. Anbieter, die branchenspezifische Vorlagen in ihre Software-Entwicklungskits einbinden, erleichtern die Einführung und erzielen Premiumpreise.
Geografische Analyse
Nordamerika hielt im Jahr 2025 38,73 % des Umsatzes, gestützt durch frühe Einführung in der Automobil- und Halbleiterindustrie sowie einen tiefen Robotik-Talentpool, der von MIT und Carnegie Mellon verankert wird. Die Vereinigten Staaten liefern den Großteil der Nachfrage, während Mexikos Nearshoring-Boom Hochmix-Automatisierungsprojekte anzieht. Kanada nutzt KI-Forschungscluster, um verstärkendes Lernen zu kommerzialisieren, das Roboter-Policy-Updates optimiert.
Der asiatisch-pazifische Raum ist der schnellste Aufsteiger mit einer CAGR von 22,44 % bis 2031, angetrieben durch Chinas Plan, bis 2030 1 Million humanoide Roboter einzusetzen, und Indiens Subventionen, die bis zu 25 % der Investitionsausgaben für Fabrikautomatisierung abdecken. Japan bekämpft demografische Gegenwind mit Servicerobotern in der Altenpflege, während Südkorea das Automobilarbe mit dem Mobilitäts-Know-how von Boston Dynamics verbindet. ASEAN-Länder wie Vietnam ziehen Elektronikverlagerungen an und drängen Kleinserienhersteller zur Cloud-Orchestrierung, um Arbeitskräftemangel auszugleichen.
Europas Entwicklung wird durch Sicherheits- und Cybersicherheitsvorschriften geprägt, die virtuelle Validierung und promptes Patchen vorschreiben und damit Anbieter mit Compliance-Expertise begünstigen. Deutschlands Automobil- und Maschinenbausektoren dominieren weiterhin die Installationen, doch Italiens auf kleine und mittlere Unternehmen ausgerichtete Programme bevorzugen Low-Code-Cobots. Das Vereinigte Königreich und Frankreich leiten öffentliche Mittel in Simulations- und KI-Labore, die Wahrnehmungssysteme der nächsten Generation informieren. Südamerika bleibt im Entstehen, mit brasilianischen Automobilwerken, die kollaborative Schweißzellen erproben. Der Nahe Osten setzt auf Logistikzentren in den Vereinigten Arabischen Emiraten, die autonome mobile Roboterflotten in Häfen und Freizonen betreiben. Afrika verzeichnet frühe Pilotprojekte im Bergbau und in der Agrarverarbeitung, obwohl Bandbreiten- und Kapitalengpässe die Skalierung verlangsamen. In allen Regionen prägen öffentliche Anreize, Breitbandabdeckung und Sicherheitsregime die Akzeptanz und die Markteintrittsstrategien der Anbieter.

Regulatorisches Umfeld
Die Beschaffung von Robotersoftware wird zunehmend durch Anforderungen an Sicherheit, KI-Governance und Cybersicherheit geprägt, die Validierung, Nachverfolgbarkeit und Patchfähigkeit in den Software-Stack drängen. In der Europäischen Union verschärft die Verordnung (EU) 2023/1230 (Maschinenverordnung) den Compliance-Schwerpunkt für autonome Maschinen, und der Berichtskontext hebt hervor, dass kollaborative Roboter, die nach 2027 in den Wirtschaftsraum geliefert werden, eine virtuelle Sicherheitsvalidierung benötigen, was wiederum die Nachfrage nach digitalen Zwillingen, deterministischer Ablaufplanung und Testfallautomatisierung beschleunigt.
Die KI-Governance fügt eine weitere bindende Ebene für KI-fähige Roboter hinzu. Das EU-Gesetz über künstliche Intelligenz (Verordnung (EU) 2024/1689) klassifiziert bestimmte in der Robotik eingesetzte KI-Systeme als hochriskant und erhöht die Verpflichtungen in Bezug auf Risikomanagement, Dokumentation und Konformitätsprozesse, die sich in Softwarefunktionen wie Audit-Protokollen, Modell- und Datensatz-Nachverfolgbarkeit sowie kontrollierten Updates niederschlagen. Außerhalb der EU schafft der britische Automated Vehicles Act 2024 einen Rahmen für die Zulassung und Überwachung automatisierter Transportsysteme im öffentlichen Raum, während Südkorea das Gesetz zur Entwicklung und Bereitstellung intelligenter Roboter mit Sicherheits- und Qualitätssicherungsmechanismen aufrechterhält, die von Einrichtungen wie KIRIA unterstützt werden. In den Vereinigten Staaten verstärken NIST-Aktivitäten, einschließlich eines Updates eines Humanoid Robot Baseline Performance Benchmark im April 2026 und damit verbundener Bemühungen um Testmethoden für die Robotik, standardisierte Verfahren zur Leistungs- und Sicherheitsbewertung, die die Qualifizierung und Beschaffung von Robotersoftware branchenübergreifend in industriellen und Dienstleistungsanwendungen prägen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit ermöglichender Software und Werkzeugen, einschließlich Betriebssystemen und Middleware, zunehmend auf ROS-2-Basis, Echtzeit-Steuerungskomponenten, Simulations- und Digital-Twin-Umgebungen, Wahrnehmungs- und KI-Frameworks sowie Cybersicherheitsmodulen, die vernetzte Flotten unterstützen. Vorgelagerte Abhängigkeiten reichen auch in Compute- und Entwicklerwerkzeuge hinein, wo Edge-KI-Module für Inferenz auf dem Gerät und Simulationsökosysteme für die virtuelle Inbetriebnahme die Zeit bis zur Bereitstellung und die Compliance-Bereitschaft beeinflussen. Integration und Validierung stellen einen wesentlichen Wertschöpfungspunkt dar, da heterogene Flotten auf Interoperabilitätsschichten wie OPC UA für den industriellen Datenaustausch und VDA 5050 für die AMR-Flottenkommunikation angewiesen sind, ergänzt durch sicherheitszertifizierte Arbeitsabläufe gemäß Normen wie ISO 10218 und UL 3300.
Nachgelagert bündeln OEMs für Industrieroboter, Anbieter von AMR- und Servicerobotern, Hyperscaler und Systemintegratoren Software zu Plattformpaketen und wiederkehrenden Robot-as-a-Service-Verträgen, wodurch sich die Monetarisierung hin zu Abonnements pro Roboter verschiebt, die Over-the-Air-Updates und Analytik einschließen. Der Hauptengpass liegt weniger in der Verfügbarkeit von Roboterhardware als in der Multi-Vendor-Integration über Steuerungen, Sensoren, Netzwerke und Sicherheitsumgebungen hinweg, was den Wert vorvalidierter Stacks und Partner-Ökosysteme erhöht. Aktuelle Bewegungen im Ökosystem verdeutlichen diese Kopplung von Software, Fertigungsskalierung und Einsatzergebnissen, darunter die Partnerschaft von Robust.AI mit Foxconn (Hon Hai) zur Skalierung der Fertigung für seine Carter-Plattform (Mai 2025) sowie die Zusammenarbeit von Aptiv mit Robust.AI (November 2025) zur gemeinsamen Entwicklung KI-gestützter kollaborativer Roboter, die Wind-River-Plattformen (VxWorks RTOS und Helix Hypervisor) mit einem Robotik-Stack integrieren, was die Rolle von Echtzeit-Software und Virtualisierung bei industriellen Einsätzen unterstreicht.
Wettbewerbslandschaft
Der Markt für Robotersoftware ist fragmentiert, da Simulationsexperten, Visionanbieter, Flottenmanager und Cloud-Hyperscaler jeweils Teile des Stacks besitzen, sodass kein Unternehmen mehr als 8 % des globalen Umsatzes kontrolliert. ABB und FANUC erweitern proprietäre Steuerungen mit REST- und gRPC-Programmierschnittstellen, sodass Kunden moderne Analysen integrieren können, ohne installierte Maschinen aufzugeben. Reine Neulinge wie Clearpath Robotics und Brain Corporation hüllen Low-Code-Entwicklungsumgebungen um ROS 2, sodass Techniker Arbeitsabläufe ohne C++-Kenntnisse neu konfigurieren können.
Roboter als Service verlagert Einnahmen hin zu wiederkehrenden Abonnements und begünstigt bilanzkräftige Marktführer, die Hardware finanzieren können. NVIDIAs Patente für Multi-Agenten-Verstärkungslernen deuten auf Koordinationsalgorithmen für heterogene Flotten hin – ein potenzieller Wettbewerbsvorteil. Der Mangel an TÜV-zertifizierten Softwareingenieuren mit 18-monatigen Rückstandswarteschlangen erhöht die Eintrittsbarrieren und verschiebt Marktanteile zugunsten von Unternehmen mit internen Compliance-Teams. Interoperabilitätsstandards von IEEE und ISO werden die grundlegende Bewegungssteuerung zur Ware machen und die Differenzierung auf Kognition, Wahrnehmung und kollaborative Intelligenz verlagern. Weißer Fleck verbleibt im Bauwesen, in der Landwirtschaft und im Gastgewerbe, wo Software unstrukturierte Umgebungen analysieren muss. Fusionen und Übernahmen beschleunigen sich, da Anbieter nach umfassender Plattformbreite streben.
Marktführer für Robotersoftware
ABB Ltd.
Clearpath Robotics
NVIDIA Corporation
CloudMinds Technology, Inc.
Liquid Robotics, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Chancen wachsen dort, wo offene Architekturentwicklung, simulationsgestützte Validierung von Anfang an und wiederkehrende Servicemodelle die Einführungshürden für neue Nutzersegmente und neue Robotertypen verringern. Der Berichtskontext verweist bereits auf die Verschiebung von proprietären Steuerungsstacks hin zu ROS 2 und auf RaaS-Preismodelle, die den Zugang für KMU erweitern, mit einem Marktbeispiel von Locus Robotics, das durchschnittliche monatliche Gebühren von 3.500 USD pro Pickroboter im Jahr 2025 offenlegt, die Hardware, Software und Wartung bündeln. Da Käufer zunehmend auf hybride Edge-Cloud-Konfigurationen setzen, entsteht Freiraum für Softwareanbieter, die durchgängige Toolchains für den gesamten Lebenszyklus liefern, einschließlich Daten- und Telemetrie-Pipelines, digitaler Zwillinge für virtuelle Inbetriebnahme und Sicherheitsvalidierung, Flottenorchestrierung über gemischte Roboterflotten hinweg sowie eingebetteter Sicherheitsanalytik, die schnelleres Patchen und Anforderungen an Software-Stücklisten unterstützt.
Konsolidierung und Ökosystem-Ausrichtung um Physical-AI-Plattformen bieten einen weiteren kurzfristigen Weg für die Softwareexpansion. Im Februar 2026 wurde Intrinsic, ein Unternehmen von Alphabet, formell in Google integriert, was eine engere Kopplung zwischen Robotiksoftware, KI-Modellen und Cloud-Infrastruktur signalisiert, die die Produktivität von Entwicklern und die Skalierbarkeit von Einsätzen beschleunigen kann. Auch koreanische Telekommunikations- und Unternehmensplattformen zeigen branchenübergreifende Nähe: KT stellte auf dem Mobile World Congress 2026 eine K-RaaS-Orchestrierungsplattform (Robot as a Service) vor, um Roboter mit Gebäudeinfrastruktur und Altsystemen zu verbinden, und SK Telecom legte Arbeiten an AI-RAN-Infrastruktur mit Samsung, Ericsson und Nokia zur Unterstützung robotergestützter Fabrikabläufe offen (Juli 2026). Diese Schritte unterstützen Chancen für Anbieter von Robotersoftware, die sich mit telekommunikationsgerechter Konnektivität, Richtlinienmanagement und Orchestrierungsebenen integrieren, insbesondere in Logistikanlagen, intelligenten Gebäuden und standortübergreifender Fertigung, wo Flottenkoordination, Sicherheitslage und Betriebszeit-SLAs zu Beschaffungsprioritäten zählen.
Aktuelle Branchenentwicklungen
- Juni 2026: NVIDIA stellte Halos for Robotics vor, positioniert als vollständiges Sicherheitssystem für Physical AI. Die Einführung stärkt sicherheitsorientierte Softwareschichten rund um Wahrnehmung, Planung und Laufzeitüberwachung und unterstützt Anbieter, die überprüfbare Sicherheitsmechanismen benötigen, während Roboter autonomer werden.
- Oktober 2025: NVIDIA erweiterte den Mega NVIDIA Omniverse Blueprint, um die Simulation von Roboterflotten neben Workflows für das Design digitaler Zwillinge in Fabriken besser zu unterstützen. Dies vertieft die simulationsgestützte Entwicklung von Anfang an und die virtuelle Inbetriebnahme und stärkt die Nachfrage nach Robotersoftware, die digitale Zwillinge mit Bereitstellung, Überwachung und kontinuierlicher Optimierung verbindet.
- Oktober 2024: Clearpath Robotics brachte die robuste mobile Roboterplattform Husky A300 mit höherer Geschwindigkeit und Zuladungskapazität auf den Markt. Die Einführung erweitert die adressierbare Basis für Navigations-, Autonomie- und Flottensoftware in Außen- und Industrieumgebungen, in denen Zuladungs- und Haltbarkeitsbeschränkungen zuvor softwaregestützte Einsätze eingeschränkt haben.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die mit Software erzielt werden, die zur Programmierung, Simulation, Orchestrierung, Überwachung und Wartung physischer Roboter in industriellen und dienstleistungsbezogenen Umgebungen eingesetzt wird, einschließlich lokaler und Cloud-basierter Bereitstellung.
Ausgeschlossene Bereiche: Roboterhardware, Sensoren, Aktoren und allgemeine IT-Dienstleistungen, die nicht direkt mit der Bereitstellung und dem Betrieb von Robotersoftware verbunden sind, sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Softwaretyp
- Erkennungssoftware
- Simulationssoftware
- Software für vorausschauende Wartung
- Software für Datenverwaltung und -analyse
- Software für Kommunikationsmanagement
- Nach Robotertyp
- Industrieroboter
- Serviceroboter
- Nach Bereitstellungsmodell
- On-Premise
- Cloud / On-Demand
- Nach Endnutzerbranche
- Automobilindustrie
- Fertigung
- Gesundheitswesen
- Transport und Logistik
- Einzelhandel und E-Commerce
- IT und Telekommunikation
- Regierung und Verteidigung
- BFSI
- Luft- und Raumfahrt und Verteidigung
- Medien und Unterhaltung
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Grundstruktur des Marktes aufzubauen, die Terminologie abzustimmen und realistische Bandbreiten für Preisgestaltung und Adoption festzulegen. Wir beginnen typischerweise mit der Prüfung öffentlicher Statistiken und Normreferenzen, die die Nutzung von Robotik-Software prägen, wie IFR-Publikationen, ISO-Dokumentation, Industrieindikatoren der Weltbank und OECD sowie nationale Fertigungs- oder Arbeitsmarktstatistiken (als Signale für die Automatisierungsintensität).
Um diese Signale in ein funktionierendes Modell umzusetzen, überprüfen wir außerdem Unternehmensberichte und Investorenpräsentationen, Websites von Verbänden sowie von Fachkollegen begutachtete Arbeiten zu Robotersimulation und Steuerungssoftware, zusammen mit vertrauenswürdiger Presse zu Produkteinführungen und Einsatzmustern. In manchen Fällen wird ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten-Intelligence genutzt, um Umsatzangaben und Unternehmensstruktur zu überprüfen, und eine Patentdatenbank wird ausgewertet, um zu verstehen, wohin sich der Entwicklungsschwerpunkt verschiebt. Die hier genannten Schreibtischquellen sind beispielhaft und nicht erschöpfend und wurden durch weitere öffentliche Referenzen ergänzt, die zur Erhebung, Validierung und Klärung der Recherche verwendet wurden.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was tatsächlich als Robotersoftware monetarisiert wird, wie sie verpackt wird (Lizenz, Abonnement oder nutzungsbasiert) und wie sich die Attach-Raten je nach Robotertyp und Endnutzerumgebung unterscheiden. Wir sprachen mit Softwareanbietern, Systemintegratoren, Vertriebskanälen von Roboter-OEMs und großen Endnutzern in den wichtigsten Regionen, was dazu beitrug, Lücken bei Rabattierung, Bereitstellungsmix und dem Zeitpunkt von Vertragsverlängerungen und Upgrades zu schließen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 25% | CXOs: 14% | APAC: 42% |
| Mid-Tier: 60% | Funktions-/Bereichsleiter: 37% | EMEA: 34% |
| Kleinere Akteure: 15% | Manager: 49% | Amerika: 24% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Aufbau, bei dem Ausgaben für Robotik und Automatisierung anhand von Adoptionsproxys und Software-Attach-Raten nach Robotertyp und Endnutzeraktivität in einen Software-Nachfragepool umgerechnet werden. Sobald die Gesamtsumme gebildet ist, wird sie durch Bereitstellungsmix, Preisbänder und die Aufteilung zwischen Neubereitstellungen und wiederkehrenden Verlängerungen gefiltert, um zum Marktwert zu kommen.
Um die Schätzungen fundiert zu halten, stützt sich das Modell auf einige Kennzeichen, die Befragte auf Plausibilität überprüfen können, wie das Wachstum der installierten Basis von Industrie- und Serviceroboter, den Anteil der Bereitstellungen, die Simulation oder virtuelle Inbetriebnahme nutzen, die Durchdringung von Cloud- und On-Demand-Lösungen für Roboterverwaltungsschichten, typische jährliche Lizenz- oder Abonnementpreise sowie den Rhythmus von Software-Updates, die mit Sicherheits-, Betriebszeit- und Produktivitätsanforderungen verbunden sind. Bottom-up-Näherungen werden anschließend als Kontrolle verwendet, einschließlich stichprobenbasierter durchschnittlicher Verkaufspreise mal Volumen für gängige Softwarekategorien und selektiver Zusammenfassungen von Anbietern und Vertriebskanälen, soweit die Offenlegung dies zulässt. Wenn direkte Umsatzangaben fehlen, werden Lücken mithilfe von Proxy-Umsatz pro eingesetztem Roboter und Bandbreiten für die Softwareintensität je Anwendungsfall geschlossen und anschließend mit Interviewdaten überprüft.
Die Prognose wird mittels Szenarioanalyse durchgeführt, unterstützt durch kurze Trendlinien für die wichtigsten Treiber, und anschließend anhand von Experteneinschätzungen zu Automatisierungsinvestitionszyklen angepasst. Die Szenarien verändern hauptsächlich Variablen wie Roboterlieferungen, Tempo der Cloud-Migration und Preisentwicklung, und die endgültige Prognose spiegelt die am häufigsten geäußerte Ansicht aus den Primärrückmeldungen wider.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchgängen überprüft, damit die Gesamtsummen an reale Marktsignale gebunden bleiben. Wir vergleichen den modellierten Wert mit unabhängigen Indikatoren wie Trends bei Roboterlieferungen, Automatisierungsausgabemustern großer Endnutzer und Veränderungen bei der Cloud-Adoption, die die Softwarebereitstellung und den Zeitpunkt von Vertragsverlängerungen beeinflussen.
Große Abweichungen führen zu einer eingehenderen Überprüfung der Annahmen, und Folgegespräche werden geführt, wenn Preisgestaltung, Bereitstellungsmix oder Interpretation des Anwendungsbereichs zwischen den Quellen inkonsistent erscheinen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere politische Änderungen, sprunghafte Veränderungen in der Softwareverpackung oder plötzliche Nachfrageschwankungen in wichtigen Endnutzerbranchen. Vor der Auslieferung führt ein Analyst einen abschließenden Überprüfungsdurchgang durch, damit die neuesten öffentlichen Informationen berücksichtigt werden.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Robotersoftware mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Robotersoftware stimmen nicht immer überein, da sich der Anwendungsbereich und die Regeln zur Umsatzerfassung unterscheiden können, auch wenn die Titel ähnlich aussehen. Unterschiede ergeben sich auch daraus, wie Unternehmen wiederkehrende Abonnements gegenüber einmaligen Lizenzen behandeln und wie schnell Preisannahmen in schnell wandelnden Softwarekategorien aktualisiert werden.
Implementierungs- und laufende Supportdienstleistungen, die zusammen mit Roboterinstallationen verkauft werden, blähen häufig die Gesamtsummen auf, und diese Dienstleistungen liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, wodurch die Zahl an Software-Lizenz- und Abonnementumsätze gebunden bleibt. Ein weiterer Treiber für Abweichungen ist das angenommene Tempo der Cloud- und Digital-Twin-Adoption, wobei manche Schätzungen ein einheitliches globales Wachstumstempo ansetzen, das nicht gegen Kaufzyklen und Zeitpunkte von Vertragsverlängerungen der Endnutzer geprüft wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 29,64 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 35,11 Mrd. USD (2026) | Häufig wird eine breitere Bündelung erfasst, bei der Softwarewert mit Implementierungs- und Supportumsätzen kombiniert werden kann, und die Preisgestaltung wird durch aggressive Annahmen zur Plattformadoption nach oben getrieben. |
| Branchenverlag B | 24,30 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und stützt sich möglicherweise auf einen engeren veröffentlichten Datensatz zur Umsatzerfassung, was zu einer Unterzählung von Cloud-Abonnements und Verlängerungen führen kann, die über mehrere Jahre hinweg erfasst werden. |
Bei allen drei Zahlen ist die wichtigste Erkenntnis, dass Anwendungsbereich und Umsatzerfassung den Großteil der Unterschiede verursachen, mehr als Rechenfehler. Indem die Zählung an klare Software-Positionen gebunden bleibt, Adoptions- und Preisprüfungen aus Interviews genutzt werden und anschließend eine Validierung gegen Signale zur Roboterbereitstellung erfolgt, bleibt die Schätzung nachvollziehbar und leichter reproduzierbar, wenn Annahmen aktualisiert werden müssen.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Umsatz mit Robotersoftware bis 2031 erreichen?
Der Umsatz wird voraussichtlich im Jahr 2031 USD 78,81 Milliarden erreichen, gegenüber USD 29,64 Milliarden im Jahr 2026.
Welche geografische Region wird voraussichtlich bis 2031 das schnellste Wachstum verzeichnen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer jährlichen Wachstumsrate von 22,44 % wachsen – die schnellste weltweit.
Wie schnell wachsen Bereitstellungen von Servicerobotersoftware im Vergleich zu industriellen?
Auf den Service ausgerichtete Bereitstellungen werden voraussichtlich jährlich um 23,1 % wachsen und damit das industrielle Wachstum übertreffen.
Warum wenden sich kleine und mittlere Unternehmen Roboter-als-Service-Verträgen zu?
Die Abonnementpreisgestaltung wandelt große Kapitalausgaben in überschaubare monatliche Gebühren um, die Wartung und Softwareaktualisierungen einschließen.
Welche Verordnung treibt nach 2027 die Anforderungen an die virtuelle Sicherheitsvalidierung in Europa voran?
Die Maschinenverordnung der Europäischen Union schreibt vor, dass kollaborative Systeme vor dem Versand virtuelle Sicherheitstests bestehen müssen.
Seite zuletzt aktualisiert am:



