
Marktgröße und Marktanteil der Vollservice-Restaurants in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
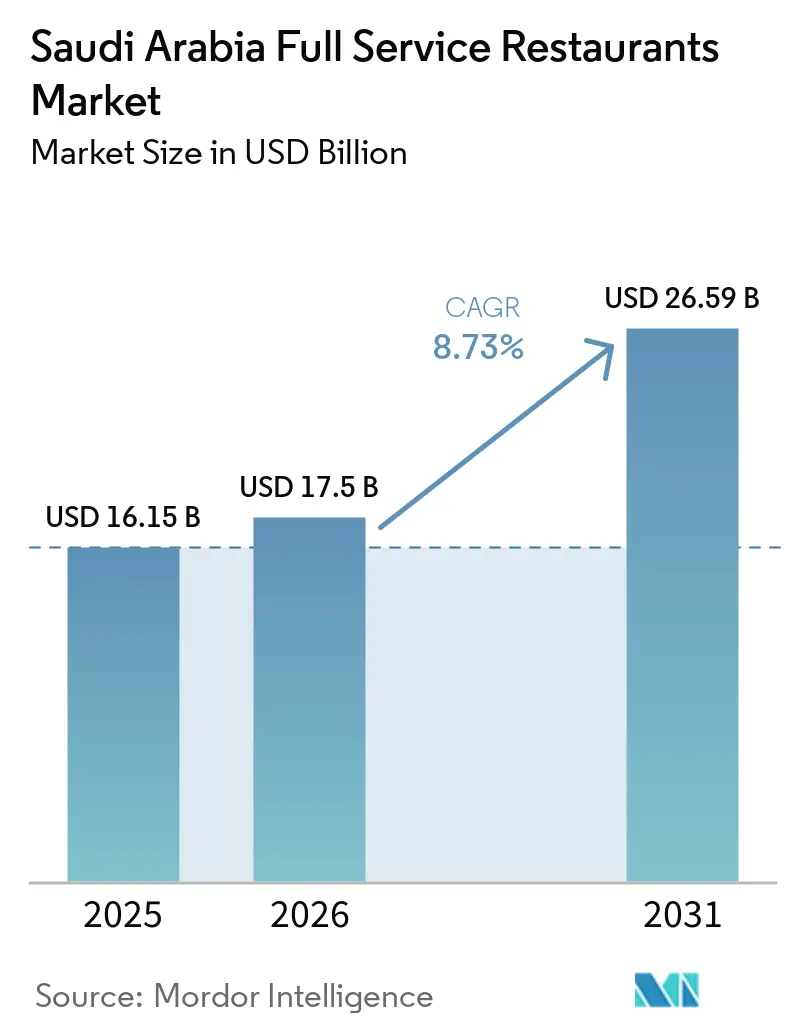
| Marktgröße im Basisjahr (2025) | 16.15 Milliarden US-Dollar |
| Marktgröße (2026) | 17.5 Milliarden US-Dollar |
| Marktgröße (2031) | 26.59 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.73 % |
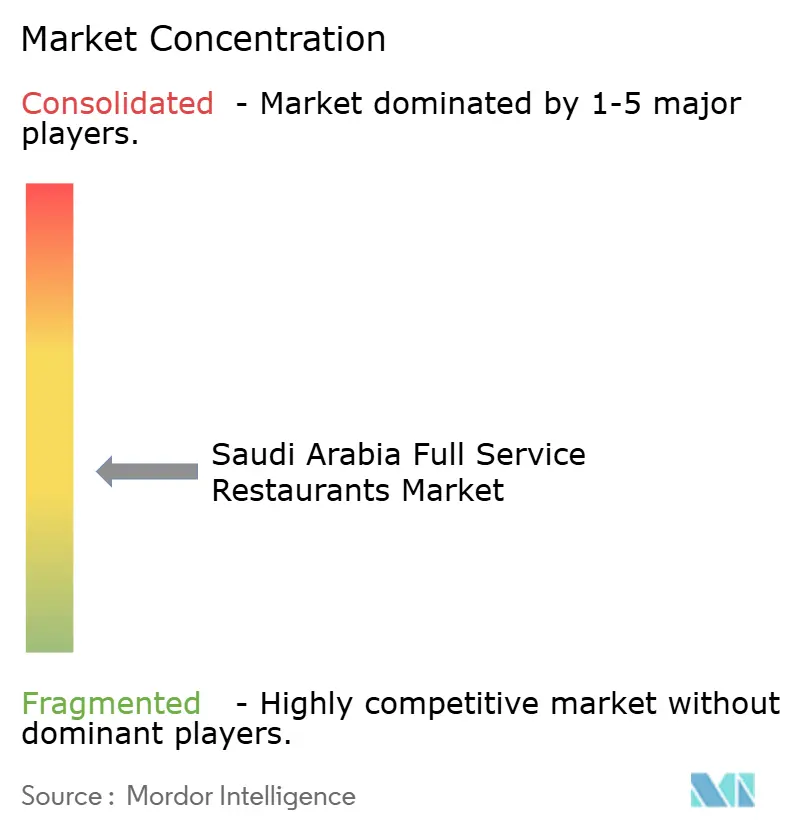
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Vollservice-Restaurants in Saudi-Arabien von Mordor Intelligence
Der Saudi-Arabien Vollservice-Restaurants Markt hatte im Jahr 2025 einen Wert von 16,15 Milliarden USD und wird voraussichtlich bis 2026 auf 17,50 Milliarden USD und bis 2031 auf 26,59 Milliarden USD anwachsen, was einer CAGR von 8,73 % während des Prognosezeitraums entspricht. Zu den wichtigsten Wachstumstreibern zählen die Entwicklung des Tourismus im Rahmen der Vision 2030, eine wachsende Mittelschicht sowie unterstützende Franchisevorschriften. Diese Faktoren treiben höhere durchschnittliche Rechnungsbeträge und die Expansion von Betriebsstätten in Großstädten voran. Erhebliche Investitionen in die Infrastruktur, einschließlich Zieldestinationsprojekte und die Hinzufügung neuer Hotelzimmer, dürften die Nachfrage sowohl von inländischen als auch von internationalen Besuchern aufrechterhalten. Darüber hinaus verbessert die zunehmende Nutzung digitaler Zahlungsmittel, wie bei Restaurant-POS-Transaktionen im August 2024 zu beobachten, die Umsatztransparenz und ermöglicht eine datengestützte Menüoptimierung. Betreiber, die Vor-Ort-Verzehr, Mitnahme und Lieferkanäle effektiv integrieren, erschließen zusätzliche Umsätze und halten gleichzeitig die Fixkosten unter Kontrolle, wodurch die Gewinnmargen mittelfristig verbessert werden. Laut der Internationalen Handelsverwaltung verzeichnete das Land im Jahr 2023 erhebliche Touristenankünfte, wobei die kombinierten Ausgaben für Inlands- und Internationaltourismus bedeutende Niveaus erreichten. Die Regierung strebt an, den direkten BIP-Beitrag des Tourismus von seinem aktuellen Niveau auf 10 % bis 2030 zu steigern [1].
Wichtigste Erkenntnisse des Berichts
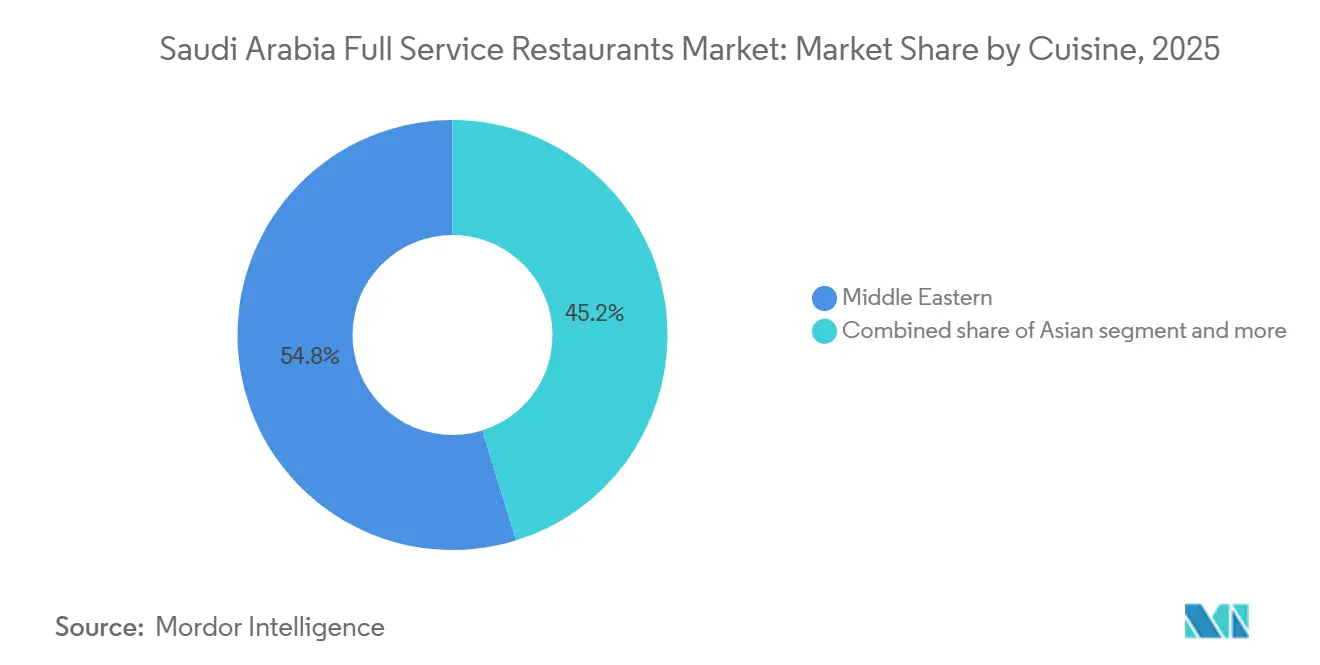
- Nach Küche führten nahöstliche Konzepte mit einem Marktanteil von 45,23 % am Saudi-Arabien Vollservice-Restaurants Markt im Jahr 2025; lateinamerikanische Betriebsstätten werden voraussichtlich bis 2031 mit einer CAGR von 10,43 % expandieren.
- Nach Betriebsstättentyp erzielten Kettenrestaurants im Jahr 2025 einen Umsatzanteil von 55,93 %, während unabhängige Betriebsstätten voraussichtlich eine CAGR von 9,55 % verzeichnen werden, da das Interesse der Verbraucher an Nischen-Gastronomie-Erlebnissen zunimmt.
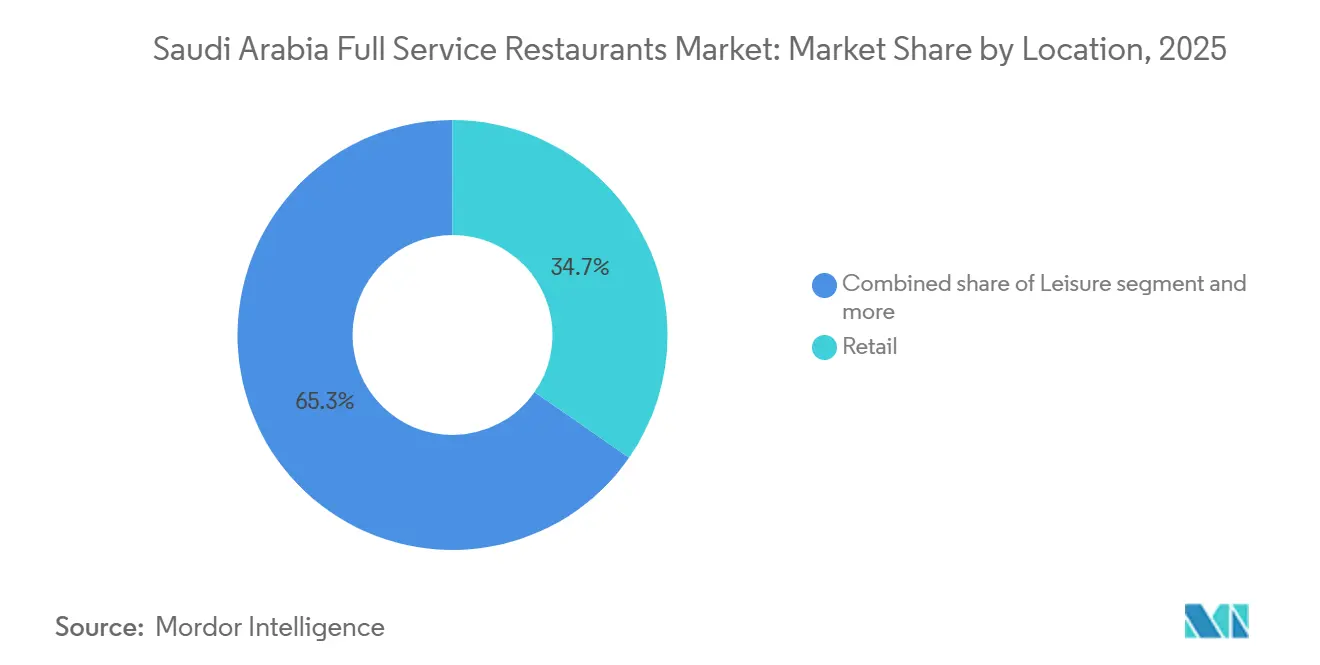
- Nach Standort entfielen 39,24 % des Umsatzes im Jahr 2025 auf Einzelhandelsstandorte; dasselbe Format wird voraussichtlich bis 2031 mit einer CAGR von 9,21 % wachsen.
- Nach Servicetyp entfielen 65,29 % der Ausgaben im Jahr 2025 auf den Vor-Ort-Verzehr, während die Mitnahme aufgrund der zunehmenden Nutzung mobiler Bestellungen mit einer CAGR von 9,01 % zulegt.
Trends und Erkenntnisse des Marktes für Vollservice-Restaurants in Saudi-Arabien
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kulturelle Betonung von Familien- und Gruppenessen | +1.5% | National, konzentriert in Riad, Mekka, Ostprovinz | Langfristig (≥ 4 Jahre) |
| Boom beim Markteintritt internationaler Restaurantketten | +0.8% | Großstädte: Riad, Dschidda, Dammam, mit Ausstrahlungseffekten auf Sekundärmärkte | Mittelfristig (2-4 Jahre) |
| Aufstieg von Spezialitäten- und Nischenküchen | +1.2% | Städtische Zentren mit hohem verfügbarem Einkommen, Touristenziele | Mittelfristig (2-4 Jahre) |
| Verstärkter Fokus auf gesundheitsbewusste Optionen | +0.9% | National, frühe Einführung in wohlhabenden Stadtvierteln | Kurzfristig (≤ 2 Jahre) |
| Expandierender Freizeit- und Unterhaltungssektor | +1.8% | NEOM, Rotes Meer, Qiddiya, Diriyah, wichtige städtische Unterhaltungsbezirke | Langfristig (≥ 4 Jahre) |
| Integration von Online-Essensbestellungen und -lieferungen für Vollservice-Restaurants | +1.1% | Ballungsräume mit hoher Smartphone-Durchdringung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kulturelle Betonung von Familien- und Gruppenessen
Die familienorientierte Kultur Saudi-Arabiens hält die Nachfrage nach Vollservice-Restaurants aufrecht, die auf große Gruppenveranstaltungen und ausgedehnte Gastronomie-Erlebnisse ausgerichtet sind. Das traditionelle Majlis-Stil-Gesellschaftsleben fördert eine Vorliebe für geräumige Lokale mit privaten Speisebereichen, was im Vergleich zu den in westlichen Märkten üblichen Einzelgast-Mustern zu höheren durchschnittlichen Rechnungsbeträgen führt. Die regionalen Speisepräferenzen variieren erheblich, wobei die Najdi-Küche in den zentralen Regionen dominiert und Hejazi-Aromen in den westlichen Provinzen vorherrschen. Dies schafft Möglichkeiten für Restaurants, lokale kulinarische Traditionen authentisch zu repräsentieren. Die kulturelle Praxis, die erweiterte Familie während religiöser Feiertage und gesellschaftlicher Anlässe zu bewirten, führt zu vorhersehbaren Nachfragespitzen, wobei Restaurants während des Ramadan und Eid 40–60 % höhere Umsätze verzeichnen. Darüber hinaus unterstützen staatliche Initiativen im Rahmen der Vision 2030, die auf die Förderung des kulturellen Erbes abzielen, traditionelle Speisegewohnheiten und positionieren familienorientierte Vollservice-Restaurants als wichtige Nutznießer dieser Bemühungen zur Kulturerhaltung.
Boom beim Markteintritt internationaler Restaurantketten
Der Franchisemarkt des Königreichs hat bis zum dritten Quartal 2024 ein bemerkenswertes Wachstum erlebt, das durch den Abbau regulatorischer Hürden und die Einführung vereinfachter Genehmigungsverfahren vorangetrieben wurde, die die für den Markteintritt erforderliche Zeit erheblich verkürzt haben. Das Franchise-Zentrum von Monsha'at hat bei dieser Expansion eine zentrale Rolle gespielt und eine beträchtliche Anzahl von Marken unterstützt, die für das Franchising bereit sind, wobei die Bereiche Unterkunft und Gastronomie die Registrierungen dominieren. Internationale Betreiber haben von erheblichen Finanzierungsvereinbarungen profitiert, die der Franchise-Expansion gewidmet sind, während Master-Franchise-Vereinbarungen schnelle Rollouts in mehreren Städten in den wichtigsten städtischen Zentren des Königreichs ermöglicht haben. Die Franchise-Messe 2024 unterstrich diesen Schwung, mit zahlreichen unterzeichneten Franchise-Vereinbarungen, was eine rasche Verbreitung von Marken widerspiegelt, die die Wettbewerbsdynamik verbessern und die Verbraucheroptionen erweitern soll. Geografisch liegt der Fokus weiterhin auf dicht besiedelten Märkten wie Riad, Mekka und der Ostprovinz, was auf einen strategischen Ansatz internationaler Ketten hindeutet, eine starke Präsenz in wichtigen städtischen Gebieten zu etablieren, bevor Sekundärstädte anvisiert werden.
Aufstieg von Spezialitäten- und Nischenküchen
Die zunehmende Anspruchshaftigkeit der Verbraucher und die verstärkte internationale Exposition durch Reisen und den Konsum digitaler Medien treiben die Nachfrage nach authentischen Spezialküchen jenseits des traditionellen Angebots an. Das beeindruckende Wachstum der lateinamerikanischen Küche unterstreicht diesen Trend, unterstützt durch den erfolgreichen Markteintritt von Konzepten wie Maido und anderen peruanischen Restaurants, die wohlhabende Bevölkerungsgruppen ansprechen, die einzigartige Gastronomie-Erlebnisse suchen. Die verbindlichen Nährwertkennzeichnungsanforderungen der Saudi Food and Drug Authority, die ab 2024 gelten, bieten Betreibern von Spezialküchen die Möglichkeit, sich durch Transparenz bei der Herkunft der Zutaten und den Zubereitungsmethoden zu differenzieren[2]. Diese Transparenz spricht Verbraucher an, denen die Herkunft und Zubereitung ihrer Speisen wichtig ist. Die Nischenpositionierung ermöglicht es kleineren Betreibern, Premiumpreise zu erzielen und gleichzeitig den direkten Wettbewerb mit etablierten Mainstream-Ketten zu vermeiden. Darüber hinaus schaffen NEOMs Initiativen zur Ernährungssicherheit, die sich auf neuartige Proteine und nachhaltige Aquakultur konzentrieren, Lieferkettenoptionen für Spezialrestaurants, die lokal beziehen und sich an den sich wandelnden Verbraucherpräferenzen für umweltbewusste Zutaten orientieren möchten.
Verstärkter Fokus auf gesundheitsbewusste Optionen
Die Einführung umfassender Nährwertkennzeichnungsvorschriften durch die Saudi Food and Drug Authority im Jahr 2024 fördert eine erhöhte Menütransparenz und entspricht der wachsenden Nachfrage gesundheitsbewusster Verbraucher. Flexitarische Ernährungstrends, gestützt durch Forschungsergebnisse, die auf einen Anstieg der Akzeptanz pflanzlicher Lebensmittel unter saudi-arabischen Verbrauchern hinweisen, bieten Vollservice-Restaurants die Möglichkeit, ihr Proteinangebot über traditionelle fleischbasierte Speisekarten hinaus zu diversifizieren. Darüber hinaus bieten NEOMs Investitionen in kontrollierte Landwirtschaft und die Entwicklung neuartiger Proteine lokale Bezugsoptionen für Restaurants, die sich als gesundheitsorientierte Betriebe positionieren möchten. Die Übereinstimmung regulatorischer Anforderungen mit den sich wandelnden Verbraucherpräferenzen bietet Wettbewerbsvorteile für Betreiber, die Clean-Label-Zutaten einsetzen und transparente Nährwertinformationen bereitstellen. Darüber hinaus unterstützt das steigende verfügbare Einkommen jüngerer, städtischer Bevölkerungsgruppen die Bereitschaft, Premiumpreise für gesundheitsorientierte Gastronomie zu zahlen, was nachhaltige Geschäftsmodelle ermöglicht, die auf Wellness-Konzepten basieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starker Wettbewerb durch Schnellservice- und reine Liefermodelle | -0.7% | Städtische Zentren mit hoher Lieferdurchdringung | Kurzfristig (≤ 2 Jahre) |
| Strenge Lebensmittelsicherheits-, Lizenzierungs- und Arbeitsvorschriften | -0.5% | National, strengere Durchsetzung in Großstädten | Mittelfristig (2-4 Jahre) |
| Steigende Betriebskosten | -0.8% | National, besonders ausgeprägt an erstklassigen Immobilienstandorten | Kurzfristig (≤ 2 Jahre) |
| Druck zur Aufrechterhaltung einheitlicher Qualität in Ketten | -0.6% | Kettenbetreiber mit mehreren Standorten | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starker Wettbewerb durch Schnellservice- und reine Liefermodelle
Cloud-Küchen und lieferungsexklusive Konzepte nutzen strukturelle Kostenvorteile, indem sie Ausgaben für den Gastraum, hohe Mieten für Premiumlagen und den Bedarf an umfangreichem Servicepersonal eliminieren. Dies ermöglicht es ihnen, wettbewerbsfähige Preise anzubieten und gleichzeitig bessere Gewinnmargen im Vergleich zu traditionellen Vollservice-Betrieben zu erzielen. Der wachsende Online-Essensliefermarkt fördert plattformabhängige Ökosysteme, die es lieferungsexklusiven Betreibern ermöglichen, die Marktnachfrage schnell zu testen und erfolgreiche Konzepte zu skalieren, ohne die erheblichen Kapitalinvestitionen zu tätigen, die für den Aufbau von Vollservice-Restaurants erforderlich sind. Die Konsolidierung im Liefersektor hat die Marktmacht bei Plattformbetreibern konzentriert, was zu höheren Provisionsraten und einer geringeren Rentabilität für Vollservice-Restaurants führen kann, die auf Drittanbieter-Lieferkanäle angewiesen sind. Veränderungen im Verbraucherverhalten, die durch pandemiebedingte Einschränkungen beim Restaurantbesuch beschleunigt wurden, haben Liefer- und Mitnahmekonsum normalisiert und die Häufigkeit von Vor-Ort-Besuchen reduziert, die für Vollservice-Restaurants zur Umsatzmaximierung entscheidend sind. Der Wettbewerbsdruck ist besonders in städtischen Märkten ausgeprägt, in denen die Lieferinfrastruktur hochentwickelt ist, was Vollservice-Betreiber dazu zwingt, in Technologieintegration zu investieren und die betriebliche Effizienz zu verbessern, um ihren Marktanteil gegenüber agileren, lieferungsorientierten Wettbewerbern zu behaupten.
Steigende Betriebskosten
Die durch Saudisierungsanforderungen bedingte Lohnkosteninflation übt weiterhin Druck auf Vollservice-Restaurants aus, die typischerweise mit höheren Mitarbeiter-zu-Umsatz-Verhältnissen im Vergleich zu Schnellservice-Alternativen arbeiten. Finanzberichte großer Betreiber zeigen eine Margenverengung, wobei einige trotz Umsatzwachstum Gewinnrückgänge melden, hauptsächlich aufgrund höherer Vertriebs- und Verwaltungskosten. Die Immobilienkosten in Premiumlagen steigen, da Vision-2030-Infrastrukturprojekte die Nachfrage nach Gewerbeflächen antreiben, insbesondere in Unterhaltungsvierteln und Tourismuszonen, in denen Vollservice-Restaurants optimale Standorte sichern möchten. Darüber hinaus wirkt sich die Volatilität der Rohstoffpreise auf die Zutatenkosten aus, während Lieferkettenunterbrechungen Restaurants dazu zwingen, höhere Lagerbestände zu halten oder von Premiumlieferanten zu beziehen, was sich beides negativ auf die Rentabilität auswirkt. Das Zinsumfeld der Saudi Arabian Monetary Authority beeinflusst zudem die Finanzierungskosten für Expansion und Betriebskapital und erhöht die finanzielle Belastung für Betreiber, die ihr Geschäft skalieren möchten [3]. Obwohl Energie- und Versorgungskosten weiterhin subventioniert werden, erhöht die schrittweise Rationalisierung im Rahmen der wirtschaftlichen Diversifizierungspolitik die kumulative Kostenlast. Vollservice-Restaurants müssen diese Kosten entweder absorbieren oder sie über Menüpreisanpassungen an die Verbraucher weitergeben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Küche: Dominanz der nahöstlichen Küche steht vor Diversifizierung
Die nahöstliche Küche hielt im Jahr 2025 mit 45,23 % einen bedeutenden Marktanteil, getrieben durch ihre tiefen kulturellen Wurzeln und etablierte Lieferketten für traditionelle Zutaten. Die lateinamerikanische Küche wird voraussichtlich bis 2031 mit einer robusten CAGR von 10,43 % wachsen, da Verbraucher zunehmend authentische internationale Gastronomie-Erlebnisse suchen. Die asiatische Küche profitiert weiterhin von der wachsenden Expatriate-Bevölkerung und Geschäftsreisen, insbesondere in den Ölindustriezentren der Ostprovinz. Europäische Küchen-Konzepte konzentrieren sich weiterhin auf Luxushotels und gehobene Einkaufsviertel und bedienen Premiumgastronomie-Präferenzen. Nordamerikanische Franchise-Ketten hingegen stützen sich auf ihre starke Markenbekanntheit und operativen Systeme, sehen sich jedoch zunehmendem Wettbewerb durch regionale nahöstliche Konzepte ausgesetzt, die besser mit lokalen Geschmäckern und Speisegewohnheiten übereinstimmen.
Andere Vollservice-Restaurant-Küchen, einschließlich Fusion- und zeitgenössischer Optionen, gewinnen Marktanteile, indem sie einzigartige Gastronomie-Erlebnisse bieten. Diese Konzepte nutzen Social-Media-gesteuertes Marketing, um jüngere Verbraucher anzusprechen, die visuell ansprechende und unvergessliche Gastronomie-Erlebnisse suchen. Darüber hinaus schaffen die Nährwertkennzeichnungsanforderungen der Saudi Food and Drug Authority Möglichkeiten für Küchen, die frische Zutaten und transparente Zubereitungsmethoden betonen. Dieser Trend kommt insbesondere mediterranen und zeitgenössischen gesunden Gastronomie-Konzepten zugute, die den Verbraucherpräferenzen für gesundheitsbewusste und hochwertige Mahlzeiten entsprechen.

Nach Betriebsstätte: Kettenbetriebe treiben die Marktentwicklung voran
Kettenrestaurants erzielten im Jahr 2025 einen Marktanteil von 55,93 %, mit einer robusten Wachstumsrate von 9,55 % CAGR für unabhängige Betriebsstätten. Dieses beeindruckende Wachstum ist größtenteils auf die Einrichtung eines umfassenden Franchise-Unterstützungssystems zurückzuführen, das die Markteintrittszeiten von den früheren 8–12 Monaten auf nur noch 2 Monate erheblich verkürzt hat. Durch die Vereinfachung regulatorischer Prozesse hat dieses System Kettenrestaurants ermöglicht, ihre Aktivitäten effizienter auszubauen, Wachstumschancen zu nutzen und ihre Marktpräsenz zu stärken. Der strukturierte Ansatz beschleunigt nicht nur die Expansion, sondern gewährleistet auch die Konsistenz im Betrieb, was für die Aufrechterhaltung von Markenstandards und das Vertrauen der Kunden entscheidend ist.
Unabhängige Betriebsstätten navigieren derweil durch zunehmenden Wettbewerbsdruck ihrer Kettengegenstücke. Sie behaupten jedoch weiterhin eine einzigartige Position im Markt, indem sie ihre inhärenten Stärken nutzen. Dazu gehören eine größere Menüflexibilität, die Fähigkeit, sich an lokale Marktpräferenzen anzupassen, und eine authentische kulturelle Anziehungskraft, die bei Verbrauchern Anklang findet, die personalisierte und einzigartige Gastronomie-Erlebnisse suchen. Darüber hinaus hat die Entwicklung des Franchise-Ökosystems, unterstützt durch Monsha'ats SAR-2,4-Milliarden-Finanzierungsprogramm, der Branche einen erheblichen Aufschwung gegeben. Diese Initiative erleichtert nicht nur die schnelle geografische Expansion erfolgreicher Konzepte, sondern bietet auch operative Beratung, die eine entscheidende Rolle bei der Verbesserung der Erfolgsquoten neuer Marktteilnehmer spielt.
Nach Standort: Einzelhandelsintegration verändert Essmuster
Einzelhandelsstandorte machten im Jahr 2025 39,24 % des Marktanteils aus, mit einer Wachstumsrate von 9,21 % CAGR. Dieses Wachstum spiegelt die erfolgreiche Integration von Gastronomie- und Einkaufserlebnissen wider, die die Verweildauer der Verbraucher erhöhen und die Ausgaben pro Besuch in gemischt genutzten Entwicklungen steigern. Eigenständige Standorte behalten weiterhin eine bedeutende Präsenz, stehen jedoch vor Herausforderungen aufgrund steigender Immobilienkosten in Premiumlagen. Diese Herausforderungen werden durch Vision-2030-Infrastrukturprojekte weiter verschärft, die die Nachfrage nach Gewerbeflächen in Unterhaltungs- und Tourismuszonen erhöhen.
Freizeitstandorte profitieren von wachsenden Investitionen im Unterhaltungssektor. So zielt beispielsweise SEVENs 13-Milliarden-USD-Programm darauf ab, 21 Destinationen zu entwickeln und damit ein gebundenes Publikum für gemeinsam ansässige Gastronomie-Betriebe zu schaffen. Beherbergungsbasierte Restaurants werden durch die Expansion der Hotelpipeline unterstützt, die bis 2030 voraussichtlich 315.000 Zimmer erreichen wird. Diese Betriebe sind jedoch saisonalen Schwankungen ausgesetzt, die durch Pilgerfahrts- und Geschäftsreisemuster beeinflusst werden. Reisestandorte wie Flughäfen und Verkehrsknotenpunkte verzeichnen ein stetiges Wachstum, das durch verbesserte Konnektivität und steigendes Passagieraufkommen angetrieben wird.
Nach Servicetyp: Traditioneller Vor-Ort-Verzehr passt sich der digitalen Integration an
Der Vor-Ort-Verzehr hielt im Jahr 2025 einen Marktanteil von 65,29 % und unterstreicht damit die anhaltende Attraktivität sozialer Gastronomie-Erlebnisse und der personalisierten Gastfreundschaft, die Vollservice-Restaurants bieten. Diese Präferenz verdeutlicht den Wert, den Kunden auf Ambiente und Servicequalität beim Restaurantbesuch legen. Mitnahmedienste werden voraussichtlich mit einer robusten CAGR von 9,01 % wachsen, angetrieben durch Fortschritte bei der digitalen Integration. Diese Innovationen ermöglichen es Vollservice-Restaurants, ihre Reichweite zu erweitern und die Kundennachfrage über die Grenzen traditioneller Betriebszeiten und Sitzkapazitäten hinaus zu bedienen, wodurch neue Umsatzquellen erschlossen werden.
Lieferdienste werden voraussichtlich vom schnell wachsenden Online-Essensliefermarkt profitieren, der bis 2031 einen Wert von 13,5 Milliarden USD erreichen soll. Vollservice-Betreiber stehen jedoch vor Herausforderungen bei der Aufrechterhaltung der Rentabilität aufgrund von Provisionsstrukturen und den betrieblichen Komplexitäten im Zusammenhang mit der Lieferung, die sich erheblich von den margenstarken Vor-Ort-Transaktionen unterscheiden, an die sie gewöhnt sind. Um diesen Herausforderungen zu begegnen, investieren viele Betreiber in eine anspruchsvolle Technologieinfrastruktur. Die Implementierung einheitlicher POS-Systeme ist dabei entscheidend geworden und ermöglicht eine nahtlose Synchronisierung von Inventar, Preisgestaltung und Auftragsmanagement über Vor-Ort-Verzehr-, Mitnahme- und Lieferkanäle hinweg, um betriebliche Effizienz und ein konsistentes Kundenerlebnis zu gewährleisten.
Wettbewerbslandschaft
Der Saudi-Arabien Vollservice-Restaurants Markt ist mäßig fragmentiert und fördert ein wettbewerbsintensives Umfeld, in dem etablierte Akteure neben aufkommenden Konzepten und internationalen Marktteilnehmern koexistieren. Strategische Ansätze in diesem Markt lassen sich in drei Hauptbereiche einteilen: internationale Franchise-Expansion unter Nutzung etablierter operativer Systeme, Entwicklung lokaler Konzepte mit Betonung kultureller Authentizität und hybride Modelle, die internationale Markenbekanntheit mit regionalen Menüanpassungen kombinieren. Die Einführung von Technologie ist ein wesentliches Differenzierungsmerkmal für erfolgreiche Betreiber, wobei integrierte POS-Systeme, Konnektivität zu Lieferplattformen und Kundenbindungsmanagement-Tools eine datengestützte Entscheidungsfindung und Verbesserungen der betrieblichen Effizienz ermöglichen.
Die jüngste Performance von Alamar Foods unterstreicht die Marktvolatilität, mit einem Umsatzrückgang gefolgt von einem erheblichen Nettowachstum im vierten Quartal 2024, angetrieben durch betriebliche Optimierung und strategische Positionierung. Weiße Flecken entstehen rund um Megaprojektentwicklungen und bieten First-Mover-Vorteile für Betreiber, die bereit sind, in zweckgebundene Destinationen zu investieren, bevor eine Marktsättigung eintritt. Disruptive Trends umfassen lieferungsexklusive Konzepte, die traditionelle Kostenstrukturen herausfordern, gesundheitsorientierte Betriebe, die von regulatorischen Transparenzanforderungen profitieren, und erlebnisorientierte Gastronomie-Betriebe, die Unterhaltungselemente integrieren, um Premiumpreise zu rechtfertigen.
Das Franchise-Ökosystem expandiert rapide, wobei die Registrierungen bis zum dritten Quartal 2024 ein bemerkenswertes Niveau erreichten. Dieses Wachstum intensiviert den Wettbewerb und schafft gleichzeitig Möglichkeiten für skalierbare Konzepte. Die regulatorische Compliance, insbesondere im Hinblick auf die Nährwertkennzeichnungsanforderungen der Saudi Food and Drug Authority, erhöht jedoch die betriebliche Komplexität. Diese Dynamik begünstigt kapitalstarke Betreiber mit fortgeschrittenen Lieferkettenmanagement-Fähigkeiten, da kleinere unabhängige Betriebe möglicherweise nicht über die Ressourcen verfügen, um umfassende Compliance-Programme umzusetzen.
Marktführer der Vollservice-Restaurants in Saudi-Arabien
-
Al Faisaliah Group
-
Americana Restaurants Intl PLC
-
Saleh Y Naghi (Naghi & Sons)
-
Bloomin' Brands Inc.
-
Landmark Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Februar 2025: Michael Mina hat sein erstes saudi-arabisches Restaurant, Taleed by Michael Mina, in Riads Diriyah eröffnet. Das Lokal verbindet Minas nahöstliches Erbe mit der kulinarischen Expertise der Mina Group und bietet innovative Gerichte, die von traditionellen saudi-arabischen Aromen inspiriert sind – eine bedeutende Bereicherung der sich schnell entwickelnden kulinarischen Szene des Königreichs.
- November 2024: Dog Haus, die Fast-Casual-Marke für Hot Dogs und Burger mit 50 Standorten in den USA, debütierte in Saudi-Arabien mit großer lokaler Begeisterung. Die Marke, die kürzlich eine Partnerschaft mit Jake Paul eingegangen ist, machte Schlagzeilen und setzt ihre internationale Expansion fort, obwohl der spezifische saudi-arabische Eröffnungsstandort nicht bekannt gegeben wurde.
- August 2024: Epik Foods hat sein erstes stationäres Restaurant, Healthy & Co, in Riad, Saudi-Arabien, eröffnet. Diese Eröffnung markiert ihre Expansion von reinen Lieferküchen hin zur physischen Gastronomie und zielt auf die wachsende Nachfrage nach gesunden Lebensmitteln ab. Weitere Eröffnungen in Dschidda und Khobar sind geplant, um die regionale Präsenz von Epik Foods zu festigen.
Berichtsumfang des Marktes für Vollservice-Restaurants in Saudi-Arabien
Der Saudi-Arabien Vollservice-Restaurants Markt ist segmentiert nach Küche (Asiatisch, Europäisch, Lateinamerikanisch, Nahöstlich, Nordamerikanisch und sonstige Küchen), Betriebsstätte (Kettenrestaurants, Unabhängige Betriebsstätten), Standort (Freizeit, Beherbergung, Einzelhandel, Eigenständig, Reise) und Servicetyp (Vor-Ort-Verzehr, Mitnahme und Lieferung). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Asiatisch |
| Europäisch |
| Lateinamerikanisch |
| Nahöstlich |
| Nordamerikanisch |
| Andere Vollservice-Restaurant-Küchen |
| Kettenrestaurants |
| Unabhängige Betriebsstätten |
| Freizeit |
| Beherbergung |
| Einzelhandel |
| Standalone |
| Reise |
| Vor-Ort-Verzehr |
| Mitnahme |
| Lieferung |
| Nach Küche | Asiatisch |
| Europäisch | |
| Lateinamerikanisch | |
| Nahöstlich | |
| Nordamerikanisch | |
| Andere Vollservice-Restaurant-Küchen | |
| Nach Betriebsstätte | Kettenrestaurants |
| Unabhängige Betriebsstätten | |
| Nach Standort | Freizeit |
| Beherbergung | |
| Einzelhandel | |
| Standalone | |
| Reise | |
| Nach Servicetyp | Vor-Ort-Verzehr |
| Mitnahme | |
| Lieferung |
Im Bericht beantwortete Schlüsselfragen
Welchen Umsatz erzielen Vollservice-Restaurants im Jahr 2025 und wie schnell werden sie bis 2030 expandieren?
Der Umsatz betrug im Jahr 2025 16,15 Milliarden USD und wird voraussichtlich auf 26,59 Milliarden USD steigen, was einer CAGR von 8,73 % über den Zeitraum entspricht.
Welches Küchensegment zeigt das stärkste Wachstumspotenzial in den nächsten fünf Jahren?
Lateinamerikanische Konzepte führen mit einer prognostizierten CAGR von 10,43 % und profitieren von der steigenden Nachfrage nach neuartigen, von Köchen geprägten Erlebnissen.
Wie werden die Megaprojekte der Vision 2030 die Standortstrategien für Betriebsstätten beeinflussen?
Neue Nachfragekonzentrationspunkte bei NEOM, den Roten-Meer-Resorts und Qiddiya werden Erstmover-Betreiber begünstigen, die Fine-Dining-Flächen innerhalb dieser Entwicklungen sichern.
Welche Technologie-Upgrades bieten die schnellste Amortisation für Betreiber?
Cloud-basierte POS-Systeme, die Vor-Ort-Verzehr-, Mitnahme- und Lieferkanäle synchronisieren, reduzieren die Leerlaufkapazität der Küche auf unter 5 % und verkürzen die Bestellabwicklungszeiten auf unter 12 Minuten.
Wie vergleichen sich Ketten- und unabhängige Betriebsstätten hinsichtlich ihrer Wachstumstrajektorien?
Kettenrestaurants halten 55,93 % des Umsatzes im Jahr 2025 dank Franchise-Finanzierung, während unabhängige Betriebe ihre Agilität behalten und voraussichtlich mit einer CAGR von 9,55 % expandieren werden, indem sie sich auf Nischenkonzepte konzentrieren.