
Marktgröße und Marktanteil der Schnellrestaurants in Saudi-Arabien
Marktübersicht
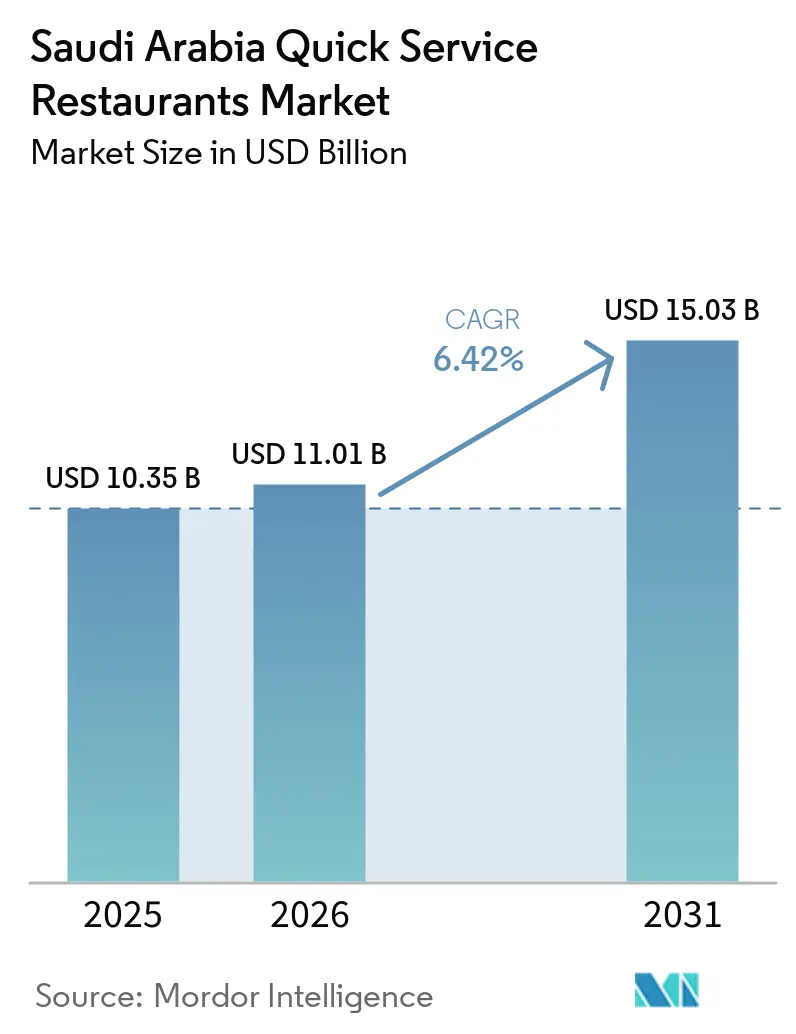
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 10.35 Milliarden US-Dollar |
| Marktgröße (2026) | 11.01 Milliarden US-Dollar |
| Marktgröße (2031) | 15.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.42 % |
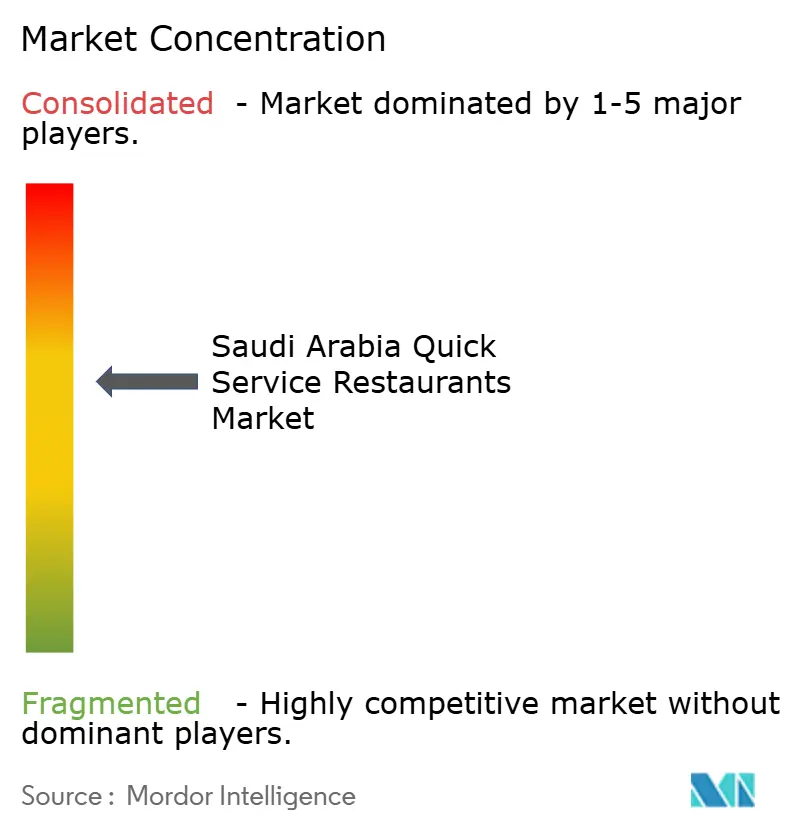
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Schnellrestaurants in Saudi-Arabien durch Mordor Intelligence
Die Marktgröße für Schnellrestaurants in Saudi-Arabien wurde im Jahr 2025 auf 10,35 Milliarden USD bewertet und wird voraussichtlich von 11,01 Milliarden USD im Jahr 2026 auf 15,03 Milliarden USD bis 2031 wachsen, mit einer CAGR von 6,42 % während des Prognosezeitraums (2026–2031). Die junge Bevölkerung des Königreichs, groß angelegte urbane Infrastrukturprojekte, zunehmendes digitales Engagement und die rasche Ausweitung der Lieferkanäle treiben dieses Wachstum voran. Junge Erwachsene und Teenager, die schnelle und bequeme Gastronomieoptionen verlangen, sind auch begeisterte Nutzer von mobilen Bestell- und Liefer-Apps. Städtische Gebiete wie Riad und Dschidda erleben einen Anstieg von Schnellrestaurants, unterstützt durch das Wachstum von Cloud-Küchen und einem expandierenden Essensliefernetzwerk. Um der steigenden Nachfrage nach gesünderen und nachhaltigeren Optionen gerecht zu werden, aktualisieren Schnellrestaurants ihre Speisekarten und übernehmen umweltfreundliche Praktiken. Die Wettbewerbslandschaft bleibt intensiv, wobei lokale Akteure ihren Marktanteil gegen globale Marken verteidigen, die ihr Angebot an Halal-Standards und lokale Geschmackspräferenzen anpassen. Während die Preissensibilität der Verbraucher zunimmt, gewinnen Nischenmärkte, die sich auf gesundheitsbewusste Optionen und Spätabendgastronomie konzentrieren, an Bedeutung. Diese Nischen werden weiter durch Investitionen im Rahmen von Vision 2030 unterstützt, die weiterhin Mittel in gemischt genutzte Bezirke leiten. Im Jahr 2024 verzeichnete die Franchiseaktivität ein erhebliches Wachstum, das sowohl unabhängigen Betreibern als auch globalen Ketten ermöglichte, ihre geografische Präsenz auszubauen. Diese Akteure nutzen auch Technologie, um Bestandsverwaltung, Personalplanung und KI-gestützte Menüpreisgestaltung zu verbessern.
Wesentliche Erkenntnisse des Berichts
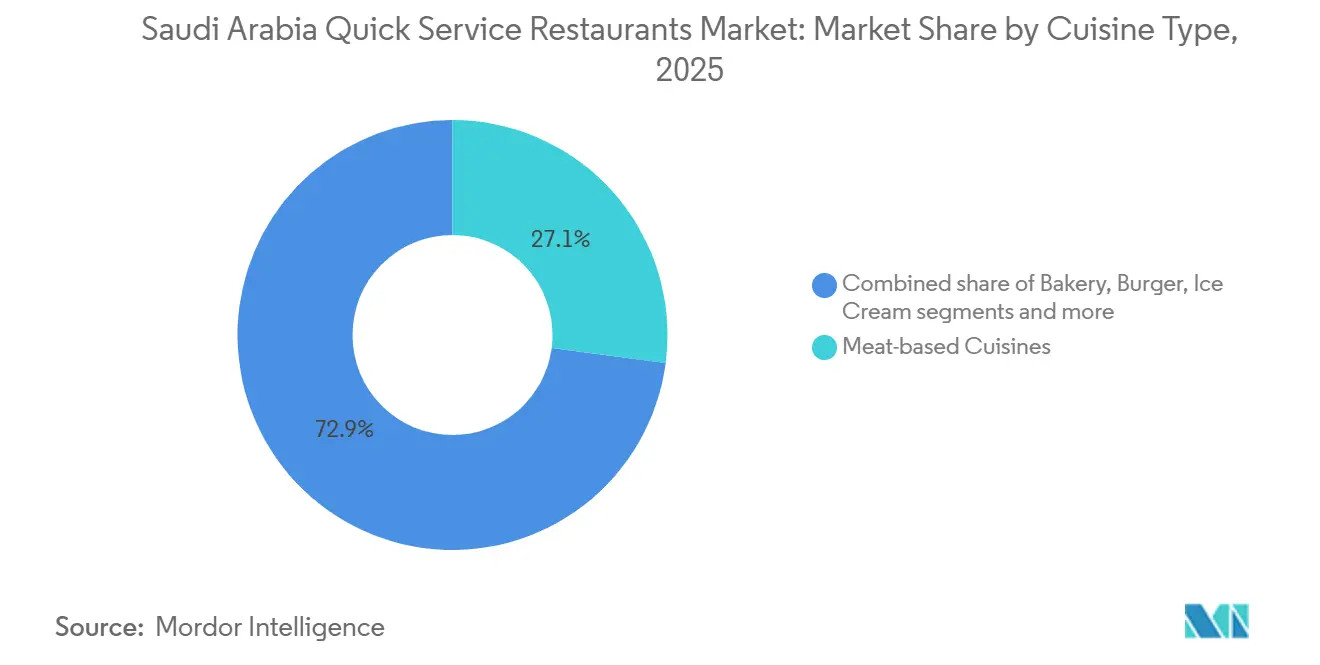
- Nach Küche führten fleischbasierte Konzepte mit einem Marktanteil von 27,08 % im Markt für Schnellrestaurants in Saudi-Arabien im Jahr 2025; Speiseeis-Betriebe werden bis 2031 voraussichtlich eine CAGR von 9,78 % aufweisen.
- Nach Betriebstyp hielten unabhängige Betreiber im Jahr 2025 einen Marktanteil von 51,53 % der Marktgröße für Schnellrestaurants in Saudi-Arabien, während filialgebundene Betriebe bis 2031 mit 9,02 % wachsen.
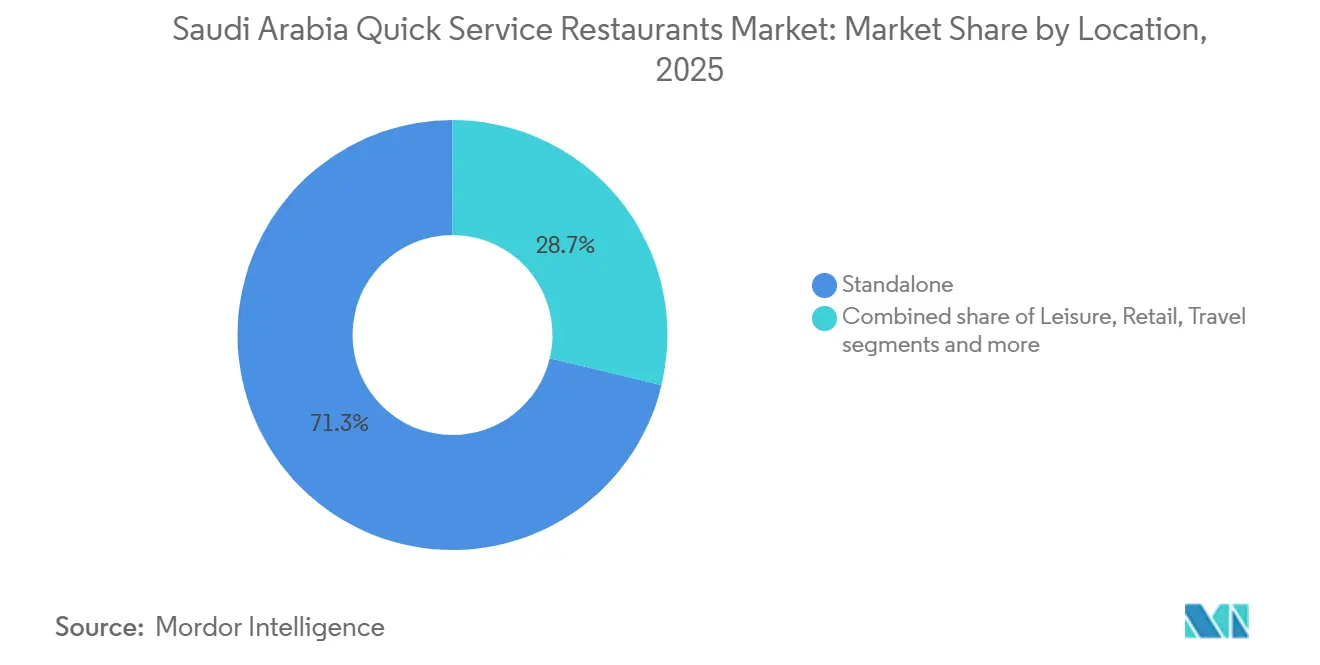
- Nach Standort erzielten eigenständige Betriebe im Jahr 2025 einen Umsatzanteil von 71,25 %; im Einzelhandel integrierte Formate werden voraussichtlich bis 2031 mit einer CAGR von 9,84 % expandieren.
- Nach Serviceart behielt der Vor-Ort-Verzehr im Jahr 2025 einen Umsatzanteil von 64,58 %, während Lieferdienste bis 2031 eine CAGR von 10,74 % verzeichnen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau und Modernisierung der städtischen Infrastruktur | +1.8% | Riad, Dschidda, Ostprovinz | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zur Abholung gegenüber dem Vor-Ort-Verzehr | +0.9% | Großstädte | Kurzfristig (≤ 2 Jahre) |
| Junge Bevölkerungsstruktur und technikaffine Verbraucher | +1.2% | Städtische Ballungsräume im ganzen Land | Langfristig (≥ 4 Jahre) |
| Große Generation-Z-Kohorte, die westliche Geschmäcker sucht | +1.4% | Städtische und vorstädtische Zentren | Mittelfristig (2–4 Jahre) |
| KI-gestützte dynamische Menüpreisgestaltung | +0.7% | Digital fortgeschrittene Städte | Kurzfristig (≤ 2 Jahre) |
| 24-Stunden-Einkaufszentrumswirtschaft fördert die Nachfrage in der späten Nacht | +0.5% | Wichtige Unterhaltungsbezirke | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau und Modernisierung der städtischen Infrastruktur
Saudi-Arabiens Vision 2030 dient als treibende Kraft für das rasche Wachstum von Schnellrestaurants im gesamten Königreich. Megaprojekte wie NEOM, das Rote-Meer-Projekt und die Unterhaltungsstadt Qiddiya schaffen erhebliche Chancen. Ein bemerkenswertes Beispiel ist das Jeddah Food Cluster, das im November 2024 eingeweiht wurde. Mit einer Investition von 20 Milliarden SAR ist dieser weitläufige Park mit 11 Millionen Quadratmetern[1] nun der weltweit größte Lebensmittelpark. Stadtentwicklungsprojekte haben die Restaurantdichte in Riad erhöht, während neue Gewerbeviertel gemischt genutzte Entwicklungen betonen, die die Zugänglichkeit von Gastronomiediensten verbessern. Der Bau moderner Einkaufszentren, metroverbundener Foodcourts und Freizeitzentren schafft neue Gewerbezonen und bietet florierenden Betreibern von Schnellrestaurants Möglichkeiten. Marken, die sich auf Fast-Casual- und Unterwegs-Gastronomieformate spezialisiert haben, profitieren besonders davon. Der Public Investment Fund stellt im Rahmen seines Tourismus-Investitions-Förderprogramms im Jahr 2024 42 Milliarden SAR für die Hotellerie-Infrastruktur bereit[2], was eine anhaltende Nachfrage nach Schnellrestaurants in stark frequentierten Bereichen sicherstellt. Verbesserungen im Verkehrsnetz, einschließlich der Riad-Metro und ausgebauter Autobahnen, reduzieren die Lieferzeiten und erweitern die bedienbaren Marktgebiete für Schnellrestaurantbetreiber. Darüber hinaus stellen die regulatorischen Rahmenbedingungen der Saudi Food and Drug Authority sicher, dass Infrastrukturinvestitionen den Lebensmittelsicherheitsstandards entsprechen, was die langfristige Marktstabilität unterstützt.
Große Generation-Z-Kohorte, die westliche Geschmäcker sucht
In Saudi-Arabien treibt eine bedeutende Generation-Z-Bevölkerungsgruppe den Markt für Schnellrestaurants voran und sucht aktiv nach westlichen Geschmäckern. Diese jungen Verbraucher priorisieren globale Fast-Food-Erlebnisse, digitales Engagement und eine große Vielfalt an Speiseoptionen. Stand 2024 berichtet die Weltbank, dass 24 % der Bevölkerung Saudi-Arabiens unter 14 Jahre alt ist[3]. Dieses junge Segment treibt eine konsistente Nachfrage nach internationaler Küche an, die mit globalen Lebensmitteltrends übereinstimmt. Insbesondere widmet diese Gruppe einen höheren Anteil ihres verfügbaren Einkommens dem Auswärtsessen. Westliche Schnellrestaurantformate haben durch die Initiativen zur kulturellen Offenheit im Rahmen von Vision 2030 an Dynamik gewonnen, die Unterhaltungsbeschränkungen gelockert und vielfältige kulinarische Angebote in öffentlichen Räumen gefördert haben. Darüber hinaus verstärken Plattformen wie Instagram und TikTok westliche Lebensmitteltrends erheblich und befeuern virale Marketingkampagnen, die die Markenbekanntheit bei jüngeren Zielgruppen steigern. Verbesserte internationale Konnektivität und gelockerte Visabestimmungen haben die Reisemöglichkeiten für diese demografische Gruppe erweitert und die Vertrautheit mit globalen Schnellrestaurantmarken gefördert sowie die Erwartungen an authentische Geschmacksprofile erhöht. Darüber hinaus steigern Bildungs- und Kulturaustauschprogramme ihre Wertschätzung für vielfältige kulinarische Erlebnisse und unterstützen das nachhaltige Wachstum internationaler Schnellrestaurantkonzepte in der Region.
KI-gestützte dynamische Menüpreisgestaltung steigert den Bestellwert
Schnellrestaurants in Saudi-Arabien integrieren rasch KI-gestützte Preisoptimierungssysteme. Diese Systeme passen Menüpreise an, indem sie Nachfragemuster, Wettbewerberstrategien und Verhaltensdaten der Verbraucher analysieren. Beispielsweise hat Panda Retail Revionics-Preislösungen übernommen und dabei erhebliche Verbesserungen bei den durchschnittlichen Transaktionswerten erzielt. Ebenso bietet MenuTura, eine saudi-arabische KI-Plattform, die im Juni 2025 eine Seed-Finanzierung erhalten hat, dynamische Preislösungen für regionale Schnellrestaurants an und unterstreicht damit den Fortschritt des lokalen Marktes bei der Einführung von Preistechnologien. Darüber hinaus nutzen digitale Bestellplattformen maschinelles Lernen, um ergänzende Artikel vorzuschlagen und die Bündelpreisgestaltung zu optimieren, was zu höheren Warenkorbwerten sowohl bei Liefer- als auch bei Abholservices führt. Die Wirksamkeit dieser Technologien hängt von einer umfangreichen Datenerhebung ab, einer Praxis, die von saudi-arabischen Betreibern zunehmend durch Treueprogramme und Zahlungssysteme übernommen wird. Darüber hinaus stellen die regulatorischen Rahmenbedingungen des Handelsministeriums die Preistransparenz sicher, während Betreibern Flexibilität bei der Umsetzung dynamischer Preisstrategien eingeräumt wird.
Verlagerung hin zur Abholung gegenüber dem Vor-Ort-Verzehr
Der Markt für Schnellrestaurants in Saudi-Arabien durchläuft einen bedeutenden Wandel, da die Abholung gegenüber dem Vor-Ort-Verzehr bevorzugt wird, was zu Veränderungen in den Markenstrategien führt. Dieser Wandel veranlasst Marken dazu, Ladenformate neu zu gestalten, Ressourcen umzuverteilen und Kundenerlebnisse zu verbessern, um den modernen Anforderungen an Schnelligkeit und Komfort gerecht zu werden. Junge Berufstätige und Studierende in Saudi-Arabien bevorzugen zunehmend schnelle Mahlzeitlösungen und wählen die Abholung gegenüber dem traditionellen Tischservice. Als Reaktion darauf erweitern Schnellrestaurants die Abholschalter und digitalen Bestellpunkte in stark frequentierten Bereichen von Riad, Dschidda und Dammam. Die wachsende Präferenz für die Abholung hat Schnellrestaurants dazu veranlasst, Layouts anzupassen, indem mehr Drive-through-Spuren und Bordsteinabholplätze hinzugefügt werden, um Verbraucher unterwegs zu bedienen. Diese Änderungen verbessern die Serviceeffizienz und bedienen sowohl Pendler als auch Lieferfahrer besser. Mobile Bestell-Apps ermöglichen es Kunden nun, Abholungen im Voraus zu planen, Wartezeiten zu verkürzen und das Gesamterlebnis zu optimieren. Diese digitale Nutzung steigert auch den durchschnittlichen Bestellwert, da Kunden ihre Bestellungen anpassen und Premium-Artikel über App-Menüs auswählen können. Indem Ketten sich auf kleinere, abholorientierte Standorte statt auf größere Essbereiche konzentrieren, können sie Kosten im Zusammenhang mit Miete, Personal und Wartung senken. Dieser Ansatz optimiert die Transaktionen pro Minute und bietet sowohl lokalen Betreibern als auch lizenzierten Schnellrestaurantnetzwerken ein attraktives Modell.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnell wachsende Bewegung für gesunde Ernährung, die frittierte Schnellrestaurants kannibalisiert | -0.8% | Gesundheitsbewusste städtische Bezirke | Mittelfristig (2–4 Jahre) |
| Druck von multinationalen und inländischen Ketten auf kleinere Betreiber | -0.6% | Erstklassige Standorte im ganzen Land | Kurzfristig (≤ 2 Jahre) |
| Aufrechterhaltung einer konsistenten Lebensmittelqualität | -0.4% | Standorte mit schneller Expansion | Langfristig (≥ 4 Jahre) |
| Häufige politische und steuerliche Änderungen bei Lebensmitteln und Getränken | -0.3% | Nationaler Markt | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnell wachsende Bewegung für gesunde Ernährung kannibalisiert frittierte Schnellrestaurants
Das Gesundheitsbewusstsein unter saudi-arabischen Verbrauchern nimmt zu, angetrieben durch staatlich geführte Wellness-Initiativen im Rahmen von Vision 2030. Diese Initiativen priorisieren die Steigerung des Bewusstseins für gesunde Ernährungsgewohnheiten und fördern die Übernahme aktiver Lebensstile. Im Rahmen des Nationalen Transformationsprogramms des Gesundheitsministeriums umfassen die Bemühungen zur Reduzierung von Fettleibigkeit Kampagnen zur öffentlichen Gesundheit, die speziell auf Fast-Food-Konsummuster eingehen. Diese Kampagnen stellen erhebliche Herausforderungen für traditionelle frittierte Schnellrestaurantformate dar, die stark auf solche Konsummuster angewiesen sind. Im Gegensatz dazu haben pflanzliche Restaurantkonzepte wie Nabati Eatery und Healthy and Co ihre Präsenz in großen Städten rasch ausgebaut. Diese Betriebe gewinnen Marktanteile von konventionellen Schnellrestaurantbetreibern, indem sie sich auf innovative Menüangebote und gesundheitsorientierte Marketingstrategien konzentrieren. Um wettbewerbsfähig zu bleiben, diversifizieren traditionelle Schnellrestaurantbetreiber ihre Speisekarten durch die Einführung von Grilloptionen, Salaten und natriumreduzierten Alternativen. Die Umsetzung dieser Änderungen erfordert jedoch erhebliche Modifikationen ihrer Lieferketten und Investitionen in die Personalschulung, um eine erfolgreiche Durchführung zu gewährleisten. Die Beschleunigung dieses gesundheitsbewussten Trends während der Erholungsphase nach der Pandemie unterstreicht einen anhaltenden Wandel im Verbraucherverhalten. Dieser Wandel stellt eine erhebliche Herausforderung für die Wachstumsaussichten konventioneller frittierter Lebensmittelkategorien dar, da Verbraucher zunehmend gesündere Speiseoptionen priorisieren.
Druck von multinationalen und inländischen Ketten auf kleinere Betreiber
Der Konsolidierungsdruck auf dem Markt nimmt zu, da etablierte internationale Ketten Skaleneffekte, Markenbekanntheit und robuste Kapitalressourcen nutzen. Diese Vorteile ermöglichen es ihnen, erstklassige Standorte zu sichern und günstige Konditionen mit Lieferanten auszuhandeln. Als klare Demonstration dieses Trends eröffnete Americana Restaurants im Jahr 2023 143 Filialen in Saudi-Arabien und unterstrich damit die Kostenvorteile, die größere Betreiber gegenüber ihren kleineren Konkurrenten haben. Unabhängige Betreiber kämpfen mit steigenden Immobilienkosten, insbesondere an stark frequentierten Standorten, da die Gewerbepreise in großen Einkaufszentren weiter steigen. Diese Betreiber stehen auch vor Herausforderungen in der Lieferkette; ohne die Möglichkeit, Mengenrabattvereinbarungen zu treffen, finden sie es schwierig, eine konsistente Zutatenqualität und -preisgestaltung sicherzustellen. Darüber hinaus stellt der Arbeitsmarkt eigene Herausforderungen dar. Mit den Saudisierungsmandaten und steigenden Mindestlöhnen sind die Betriebskosten für unabhängige Betreiber gestiegen. Im Gegensatz dazu navigieren größere Ketten, gestärkt durch Investitionen in Betriebseffizienz und Automatisierung, diese Herausforderungen geschickter. Inzwischen bieten internationale Marken durch Franchise-Expansionsstrategien schlüsselfertige Lösungen an. Dies lockt nicht nur potenzielle unabhängige Betreiber an, sondern verschärft auch die Wettbewerbslandschaft und verstärkt die Marktkonzentration.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Küche:
Dominanz fleischbasierter Küchen inmitten von DiversifizierungstrendsFleischbasierte Küchen halten im Jahr 2025 einen Marktanteil von 27,08 % und unterstreichen damit eine starke kulturelle Präferenz für Halal-Proteine und traditionelle Geschmäcker bei lokalen Verbrauchern. Die Führungsposition dieses Segments wird durch robuste Lieferketten für Halal-zertifizierte Zutaten und die Expertise lokaler Betreiber unterstützt, die in regionalen Kochtechniken und Gewürzpräferenzen bewandert sind. Unterdessen erlebt das Speiseeis-Segment ein schnelles Wachstum mit einer prognostizierten CAGR von 9,78 % bis 2031. Dieses Wachstum wird durch eine konsistente Nachfrage im heißen Klima Saudi-Arabiens und eine zunehmende Bereitschaft der Verbraucher angetrieben, für Premium-Dessert-Erlebnisse mehr auszugeben, unterstützt durch steigende verfügbare Einkommen.
Globale Marken wie McDonald's und Domino's haben durch die Anpassung ihrer Speisekarten an lokale Zutaten bei gleichzeitiger Beibehaltung globaler Markenkonsistenz erhebliche Marktanteile in den Burger- und Pizza-Segmenten gesichert. Das Bäckerei-Segment profitiert von traditionellen Frühstücksgewohnheiten und einer steigenden Nachfrage nach Speisen zum Mitnehmen, insbesondere unter Stadtbewohnern. Diese Schnellserviceformate entsprechen den Pendlermustern in städtischen Gebieten. Andere Schnellrestaurant-Küchen wie asiatische und mediterrane Optionen expandieren aufgrund demografischer Diversifizierung und wachsender kultureller Akzeptanz. Das Wachstum in diesen Segmenten ist jedoch durch Herausforderungen bei der Zutatenbeschaffung und der Vertrautheit der Verbraucher begrenzt. Die Halal-Zertifizierungsanforderungen der Saudi Food and Drug Authority gewährleisten die Einhaltung religiöser Ernährungsgesetze in allen Küchensegmenten. Dies schafft betriebliche Standardisierung und verbessert die Marktstabilität in den verschiedenen Lebensmittelkategorien.

Nach Betriebstyp:
Widerstandsfähigkeit unabhängiger Betriebe gegenüber der KettenexpansionUnabhängige Betriebe halten im Jahr 2025 einen Marktanteil von 51,53 % und unterstreichen damit ihre Fähigkeit, der Expansion internationaler Ketten zu widerstehen. Ihr Erfolg wird durch starkes lokales Marktwissen, anpassungsfähige Preisstrategien und gemeinschaftsorientierte Kundenbindung angetrieben. Diese Betreiber profitieren von niedrigeren Gemeinkosten, schnellerer Entscheidungsfindung und der Flexibilität, das Angebot an die Präferenzen der Nachbarschaft und kulturelle Nuancen anzupassen – Vorteile, die größere Ketten oft Schwierigkeiten haben zu replizieren. Auf der anderen Seite verzeichnen filialgebundene Betriebe eine CAGR von 9,02 % bis 2031, unterstützt durch standardisierte Abläufe, starke Markenbekanntheit und Zugang zu Kapital für Expansion und technologische Upgrades. Die wachsende Attraktivität des Franchise-Modells ist offensichtlich, wobei 160 neue Vereinbarungen auf der Franchise-Messe 2024 unterzeichnet wurden und unabhängigen Betreibern die Möglichkeit bieten, sich mit Marken zu verbinden und dabei die Kontrolle über ihre Abläufe zu behalten.
Unabhängige Betreiber konzentrieren sich strategisch auf Wohnviertel und Sekundärmärkte, wo die Gewerbepreise erschwinglicher sind. Im Gegensatz dazu priorisieren filialgebundene Betriebe stark frequentierte Gewerbegebiete und Einkaufszentren. Die Technologieübernahme variiert erheblich zwischen den beiden: Filialgebundene Betreiber implementieren fortschrittliche digitale Bestell- und Zahlungssysteme, während unabhängige Betriebe auf grundlegende Point-of-Sale-Lösungen und Bartransaktionen angewiesen sind. Die Lieferkettendynamik schafft ebenfalls Unterschiede, wobei filialgebundene Betriebe von der Masseneinkaufskraft und standardisierten Zutatenspezifikationen profitieren, während unabhängige Betreiber Flexibilität bei der Beschaffung und Menüanpassung beibehalten. Darüber hinaus unterstützt das Handelsministerium unabhängige Betreiber mit Finanzierungs- und Regulierungsberatung, damit sie effektiv mit größeren Ketten konkurrieren können.
Nach Standort:
Dominanz eigenständiger Betriebe mit wachsender EinzelhandelsintegrationEigenständige Standorte halten im Jahr 2025 in Saudi-Arabien einen bedeutenden Marktanteil von 71,25 %. Dies spiegelt den städtebaulichen Ansatz des Landes wider, der straßenebene Gewerbentwicklungen und dedizierte Restaurantbezirke in großen Städten priorisiert. Eigenständige Standorte bieten betriebliche Vorteile wie dedizierte Parkplätze, Drive-through-Services und ein 24/7-Betriebspotenzial. Diese Merkmale erfüllen die Komfortbedürfnisse der Verbraucher und entsprechen kulturellen Gastronomie-Präferenzen. Im Einzelhandel integrierte Formate verzeichnen ein starkes Wachstum mit einer prognostizierten CAGR von 9,84 % bis 2031. Dieses Wachstum wird durch Einkaufszentrumserweiterungsprojekte und gemischt genutzte Entwicklungen vorangetrieben, die Foodcourts und Restaurants in Einkaufsumgebungen integrieren. Freizeitstandorte profitieren vom Wachstum des Unterhaltungssektors unter Saudi-Arabiens Vision 2030. Der Aufstieg von Themenparks, Kinos und Freizeiteinrichtungen zieht gebundene Zielgruppen an und bietet Schnellrestaurantbetreibern Möglichkeiten für margenstärkere Operationen.
Beherbergungsintegrierte Formate expandieren aufgrund neuer Hotelentwicklungen und der Erholung des Geschäftsreiseverkehrs. Dieses Wachstum konzentriert sich jedoch hauptsächlich in großen Städten mit etablierter Hotellerie-Infrastruktur. Reisebezogene Standorte wie Flughäfen und Verkehrsknotenpunkte verzeichnen eine stetige Nachfrage, unterstützt durch eine erhöhte inländische und internationale Konnektivität. Betreiber wie Circle K nutzen diese Nachfrage und planen, in den nächsten fünf Jahren um 300 Filialen zu expandieren. Investitionen des Public Investment Fund in die Tourismus-Infrastruktur eröffnen neue Möglichkeiten in bisher unterentwickelten Regionen. Gleichzeitig stellen städtebauliche Vorschriften ausreichend Gewerbefläche für Gastronomiedienste sicher. Standortauswahlstrategien integrieren zunehmend demografische Analysen und Verkehrsmusteruntersuchungen, um die Leistung von Standorten zu optimieren und langfristige Rentabilität zu fördern.
Nach Serviceart:
Der Lieferaufschwung transformiert traditionelle ModelleVor-Ort-Verzehr-Services halten im Jahr 2025 in Saudi-Arabien einen bedeutenden Marktanteil von 64,58 %, was die starke kulturelle Präferenz des Landes für gemeinschaftliches Speisen und Familienmahlzeiten widerspiegelt. Diese anhaltende Nachfrage betont die besonderen Aspekte des erlebnisorientierten Speisens wie Atmosphäre und soziale Interaktion, die es von Liefer- und Mitnahmeoptionen unterscheiden. Lieferdienste verzeichnen ein starkes Wachstum mit einer prognostizierten CAGR von 10,74 % bis 2031. Dieses Wachstum wird durch die Expansion digitaler Plattformen, Fortschritte in der Logistikinfrastruktur und veränderte Verbraucherverhalten, insbesondere nach der Pandemie, angetrieben. Prominente Drittanbieter-Plattformen wie Hungerstation und Jahez haben durch strategische Kooperationen mit Schnellrestaurantbetreibern einen bemerkenswerten Marktanteil gesichert. Diese Partnerschaften bringen jedoch Herausforderungen mit sich, da Provisionsstrukturen Margendruck erzeugen und Betreiber dazu veranlassen, lieferspezifische Preisstrategien zur Anpassung umzusetzen.
Mitnahme-Services profitieren von der Urbanisierung und den zunehmenden Zeitbeschränkungen, denen Berufstätige gegenüberstehen. Um dies zu bewältigen, optimieren Betreiber Küchenlayouts und Bestellsysteme, um Wartezeiten zu minimieren und das Kundenerlebnis zu verbessern. Technologie ist ein zentraler Ermöglicher für alle Servicearten, wobei mobile Bestell-Apps, Treueprogramme und aktualisierte Zahlungssysteme Omnichannel-Engagement-Strategien unterstützen. Da das Liefer-Ökosystem reift, werden Investitionen in Verpackungslösungen, Temperaturkontrollsysteme und Qualitätssicherungsprozesse zunehmend unerlässlich, um die Lebensmittelqualität während des Transports aufrechtzuerhalten. Darüber hinaus fügen die Arbeitsmarktdynamiken den Servicetypen Komplexität hinsichtlich der Rentabilität hinzu. Lieferbetriebe erfordern im Vergleich zu traditionellen Vor-Ort-Verzehr-Services unterschiedliche Personalmodelle und Qualifikationen, was betriebliche Herausforderungen für Betreiber schafft, die mehrere Servicekanäle verwalten.
Geografische Analyse
Der Markt für Schnellrestaurants in Saudi-Arabien weist erhebliche regionale Unterschiede auf, die durch demografische Muster, Wirtschaftswachstum und die Verfügbarkeit von Infrastruktur in den verschiedenen Regionen des Königreichs beeinflusst werden. Die Zentralregion, angeführt von Riad als Hauptstadt und größter Stadt, hält den größten Marktanteil. Dies wird durch staatliche Beschäftigung, die Präsenz von Unternehmenszentralen und laufende Megaprojekte angetrieben, die ein hohes Niveau an Konsumausgaben aufrechterhalten. In der Westregion profitieren Dschidda und Mekka vom religiösen Tourismus, Hafenaktivitäten und kultureller Offenheit, was eine Vielzahl von Schnellrestaurant-Konzepten und die Akzeptanz internationaler Marken fördert. Prognosen bis 2031 deuten darauf hin, dass die Ostregion das stärkste Wachstum verzeichnen wird, angetrieben durch Beschäftigung im Ölsektor, industrielle Entwicklung und Infrastrukturinvestitionen in Städten wie Dammam und Khobar, die eine konstante Nachfrage nach praktischen Speisemöglichkeiten erzeugen.
Die nördlichen und südlichen Regionen, die zwar kleinere Marktanteile aufweisen, bieten aufkommende Chancen, da die Initiativen der Vision 2030 die wirtschaftliche Entwicklung über traditionelle städtische Zentren hinaus fördern. Die Entwicklung von NEOM in der Nordregion schafft eine neue Nachfrage nach Gastronomieinfrastruktur, wobei sich Schnellrestaurant-Betreiber in einer frühen Phase strategisch positionieren, um dem erwarteten Bevölkerungswachstum und der Tourismusexpansion zuvorzukommen. Ebenso eröffnen die Gastgewerbebedarfe des Roten-Meer-Projekts Wachstumschancen für Schnellrestaurants in bisher unterentwickelten Küstengebieten. Die von regionalen Kommunalbehörden festgelegten regulatorischen Rahmenbedingungen gewährleisten einheitliche Lebensmittelsicherheitsstandards und ermöglichen gleichzeitig operative Flexibilität, um lokalen Präferenzen und kulturellen Normen gerecht zu werden.
Regionen mit gut ausgebauter Verkehrsinfrastruktur und Nähe zu wichtigen Häfen genießen logistische Vorteile, von denen Betreiber in der Zentral- und Westregion profitieren. Die Expansion in die östlichen und nördlichen Märkte erfordert jedoch eine strategische Planung, um logistischen Herausforderungen zu begegnen. Die Saudi-Arabische Organisation für Normen, Metrologie und Qualität setzt einheitliche Qualitätsstandards in allen Regionen durch, während regionale Wirtschaftsentwicklungsbehörden Anreize bieten, um die Expansion von Schnellrestaurants in aufstrebenden Märkten zu fördern. Das Verbraucherverhalten variiert je nach Region und spiegelt kulturelle Unterschiede wider: Küstengebiete zeigen eine größere Akzeptanz internationaler Küche, während Binnenregionen eine Vorliebe für traditionelle, fleischbasierte Gerichte beibehalten, die dem beduinischen Kulturerbe entsprechen.
Wettbewerbslandschaft
Der saudi-arabische Markt für Schnellrestaurants (QSR) weist eine moderate Konzentration auf, da etablierte internationale Ketten mit widerstandsfähigen lokalen Betreibern und aufstrebenden regionalen Marken um Marktanteile in verschiedenen Verbrauchersegmenten konkurrieren. Die Marktführerschaft wird durch Markenbekanntheit, betriebliche Effizienz und kulturelle Anpassung geprägt, wobei kein einzelner Betreiber aufgrund der vielfältigen Verbraucherpräferenzen und geografischen Unterschiede dominiert. Al Baik genießt trotz begrenzter geografischer Expansion eine außergewöhnliche regionale Kundentreue und verdeutlicht damit, wie lokale Betreiber durch gleichbleibende Qualität, wertorientierte Preisgestaltung und kulturelle Ausrichtung, die bei saudi-arabischen Verbrauchern Anklang findet, effektiv mit internationalen Ketten konkurrieren können.
Zu den wichtigsten Marktteilnehmern zählen ALBAIK Food Systems Company S.A., Americana Restaurants International PLC, McDonald's Corporation, Yum! Brands und Restaurant Brands International. Der Markt für Schnellrestaurants in Saudi-Arabien ist durch kontinuierliche Produktinnovationen und betriebliche Verbesserungen der führenden Unternehmen gekennzeichnet. Diese Akteure erweitern ihr Menüangebot um gesündere Optionen, führen Geschmacksrichtungen ein, die lokalen Vorlieben entsprechen, und implementieren digitale Bestellsysteme zur Verbesserung des Kundenerlebnisses. Betriebliche Agilität zeigt sich in der Einführung fortschrittlicher Küchentechnologien, wie etwa der Restaurantautomatisierung, zur Steigerung von Effizienz und Konsistenz. Strategische Partnerschaften, insbesondere mit Technologieanbietern und Lieferplattformen, spielen eine entscheidende Rolle bei der Marktexpansion. Unternehmen verfolgen aktiv geografisches Wachstum durch sowohl unternehmenseigene als auch franchisierte Filialen, mit Fokus auf stark frequentierte Standorte wie Einkaufszentren und Geschäftsviertel.
Die strategische Differenzierung hängt zunehmend von der Technologieintegration, der Menülokalisierung und der Omnichannel-Servicebereitstellung ab, um den sich wandelnden Verbrauchererwartungen hinsichtlich Komfort und Individualisierung gerecht zu werden. Internationale Betreiber wie McDonald's, KFC und Subway passen globale Konzepte an, indem sie die Halal-Zertifizierung sicherstellen, lokale Zutaten beziehen und kulturell relevante Marketingstrategien einsetzen, während sie gleichzeitig Betriebsstandards und Markenkonsistenz wahren. Aufkommende Chancen liegen in bisher unterversorgten Segmenten wie gesunden Speiseoptionen, gehobenen Casual-Formaten und technologiegestützten Bestellsystemen, die jüngere Bevölkerungsgruppen und einkommensstärkere Gruppen ansprechen. Das Wettbewerbsumfeld verschärft sich durch Franchise-Expansionsmodelle, wobei Betreiber lokale Partnerschaften nutzen, um die Marktdurchdringung zu beschleunigen und gleichzeitig die betriebliche Komplexität sowie die Herausforderungen der Markenkonsistenz in verschiedenen geografischen Regionen zu bewältigen.
Marktführer für Schnellrestaurants in Saudi-Arabien
-
ALBAIK Food Systems Company S.A.
-
Americana Restaurants International PLC
-
Yum! Brands
-
McDonald's Corporation
-
Restaurant Brands International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saudi-Arabien Markt für Schnellrestaurants Unternehmen in diesem Bericht
- Al Baik Food Systems Company
- McDonald's Corporation
- Yum! Brands
- Restaurant Brands International
- Subway (Shamel Food Co.)
- Domino's Pizza, Inc.
- Herfy Food Service Company
- Americana Group
- Papa John's International
- Doctor's Associates Inc.
- Dunkin' Brands
- Kahala Brands
- International Dairy Queen, Inc.
- Papa Murphy's Holdings
- Little Caesars
- Focus Brands
- PizzaExpress
- Highlands Coffee JSC
- KUDU Company
- Maestro Pizza
Neueste Industrielle Entwicklungen in Saudi-Arabien Markt für Schnellrestaurants
- April 2025: Pret A Manger hat seine erste Filiale in Saudi-Arabien eröffnet, die sich in den Olaya Towers in Riad befindet. Diese Initiative markiert einen wichtigen Meilenstein in der breiteren Expansionsstrategie der Marke im Raum des Golfkooperationsrats (GCC).
- Oktober 2024: Dunkin eröffnete seine 800. Filiale in Saudi-Arabien in Zusammenarbeit mit Shahia Food Limited Company. Die Filiale bietet eine Vielzahl von Speisekarten und Lebensmittelprodukten an.
- Juli 2024: Die Marke Gong Cha eröffnete ihre erste Filiale in Riad. Gong Cha ist eine taiwanesische Bubble-Tea-Kette, die eine Partnerschaft mit Shahia Food Limited Company eingegangen ist, um ihre Präsenz in Saudi-Arabien auszubauen.
- Januar 2024: Gong Cha, eine Bubble-Tea-Kette, ist eine Partnerschaft mit Shahia Food Limited Company eingegangen, um ihr Geschäft in Saudi-Arabien, Bahrain und Deutschland auszubauen. Das Unternehmen plante die Eröffnung von 300 Filialen im Nahen Osten.
Berichtsumfang zum Markt für Schnellrestaurants in Saudi-Arabien
Schnellrestaurants (QSRs) sind Gastronomieeinrichtungen, die eine schnelle Zubereitung und Bedienung standardisierter Speisen und Getränke anbieten, typischerweise über eingeschränkten Tischservice, Bestellungen an der Theke, Drive-through, Außer-Haus-Verkauf oder Lieferservice. Schnellrestaurants konzentrieren sich im Allgemeinen auf Bequemlichkeit, Erschwinglichkeit, einheitliche Speisekarten und einen hohen Kundendurchsatz. Der saudi-arabische Markt für Schnellrestaurants ist nach Küche, Betriebsstätte, Standort und Servicetyp segmentiert. Nach Küche ist der Markt in Bäckereien, Burger, Speiseeis, fleischbasierte Küchen, Pizza und sonstige Schnellrestaurant-Küchen unterteilt. Nach Betriebsstätte ist der Markt in Kettenbetriebe und unabhängige Betriebe unterteilt. Nach Standort ist der Markt in Freizeit, Beherbergung, Einzelhandel, eigenständige Standorte und Reise unterteilt. Nach Servicetyp ist der Markt in Vor-Ort-Verzehr, Außer-Haus-Verkauf und Lieferservice unterteilt. Für jedes Segment wurden Marktgröße und Prognosen in wertmäßigen Begriffen (USD) erstellt.
Segmentierungsübersicht
| Bäckereien |
| Burger |
| Speiseeis |
| Fleischbasierte Küchen |
| Pizza |
| Andere Schnellrestaurant-Küchen |
| Filialgebundene Betriebe |
| Unabhängige Betriebe |
| Freizeit |
| Beherbergung |
| Einzelhandel |
| Eigenständige Betriebe |
| Reise |
| Vor-Ort-Verzehr |
| Mitnahme |
| Lieferung |
| Nach Küche | Bäckereien |
| Burger | |
| Speiseeis | |
| Fleischbasierte Küchen | |
| Pizza | |
| Andere Schnellrestaurant-Küchen | |
| Nach Betriebstyp | Filialgebundene Betriebe |
| Unabhängige Betriebe | |
| Nach Standort | Freizeit |
| Beherbergung | |
| Einzelhandel | |
| Eigenständige Betriebe | |
| Reise | |
| Nach Serviceart | Vor-Ort-Verzehr |
| Mitnahme | |
| Lieferung |
Marktdefinition
- VOLLSERVICE-RESTAURANTS - Ein Gastronomielokal, in dem Kunden an einem Tisch Platz nehmen, ihre Bestellung einem Kellner aufgeben und das Essen am Tisch serviert bekommen.
- SCHNELLRESTAURANTS - Ein Gastronomielokal, das Kunden Komfort, Schnelligkeit und Speisen zu niedrigeren Preisen bietet. Kunden bedienen sich in der Regel selbst und tragen ihr Essen selbst zu ihren Tischen.
- CAFÉS UND BARS - Eine Art von Gastronomiebetrieb, der Bars und Kneipen umfasst, die lizenziert sind, alkoholische Getränke zum Verzehr zu servieren, Cafés, die Erfrischungen und leichte Speisen anbieten, sowie Spezialitäten-Tee- und Kaffeeshops, Dessertbars, Smoothiebars und Saftbars.
- CLOUD-KÜCHE - Ein Gastronomiebetrieb, der eine Gewerbeküche für die Zubereitung von Speisen ausschließlich zur Lieferung oder zum Mitnehmen nutzt, ohne Gäste vor Ort.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Weißer Thun (Albacore Tuna) | Es ist eine der kleinsten Thunfischarten, die in sechs verschiedenen global bekannten Beständen im Atlantischen, Pazifischen und Indischen Ozean sowie im Mittelmeer vorkommt. |
| Angus-Rindfleisch | Es ist Rindfleisch, das von einer bestimmten Rinderrasse aus Schottland stammt. Es erfordert eine Zertifizierung der Amerikanischen Angus-Vereinigung, um das Qualitätsmerkmal „Certified Angus Beef” zu erhalten. |
| Asiatische Küche | Sie umfasst Vollservice-Angebote in Restaurants, die Küchen aus Kulturen wie der chinesischen, indischen, koreanischen, japanischen, bengalischen, südostasiatischen usw. servieren. |
| Durchschnittlicher Bestellwert | Es ist der Durchschnittswert aller Bestellungen, die Kunden in einem Gastronomielokal aufgeben. |
| Speck | Es ist gesalzenes oder geräuchertes Fleisch, das vom Rücken oder den Seiten eines Schweins stammt. |
| Bars und Kneipen | Es ist ein Trinklokal, das lizenziert ist, alkoholische Getränke zum Verzehr vor Ort zu servieren. |
| Black Angus | Es ist Rindfleisch, das von einer schwarzhäutigen Rinderrasse ohne Hörner stammt. |
| BRC | Britisches Einzelhandelskonsortium (British Retail Consortium) |
| Burger | Es ist ein Sandwich, das aus einem oder mehreren gebratenen Rindfleisch-Patties besteht, die in einem aufgeschnittenen Brötchen oder Semmelbrötchen platziert werden. |
| Café | Es ist ein Gastronomielokal, das verschiedene Erfrischungen (hauptsächlich Kaffee) und leichte Mahlzeiten serviert. |
| Cafés und Bars | Es ist eine Art von Gastronomiebetrieb, der Bars und Kneipen umfasst, die lizenziert sind, alkoholische Getränke zum Verzehr zu servieren, Cafés, die Erfrischungen und leichte Speisen anbieten, sowie Spezialitäten-Tee- und Kaffeeshops, Dessertbars, Smoothiebars und Saftbars. |
| Cappuccino | Es ist ein italienisches Kaffeegetränk, das traditionell mit gleichen Teilen doppeltem Espresso, gedämpfter Milch und Milchschaum zubereitet wird. |
| CFIA | Kanadische Lebensmittelinspektionsbehörde (Canadian Food Inspection Agency) |
| Filialgebundener Betrieb | Es bezieht sich auf ein Gastronomielokal, das Marken teilt, an mehreren Standorten betrieben wird, eine zentrale Verwaltung und standardisierte Geschäftspraktiken hat. |
| Hähnchentender | Es bezieht sich auf Hühnerfleisch, das aus den kleinen Brustmuskeln (Musculus pectoralis minor) eines Huhns zubereitet wird. |
| Cloud-Küche | Es ist ein Gastronomiebetrieb, der eine Gewerbeküche für die Zubereitung von Speisen ausschließlich zur Lieferung oder zum Mitnehmen nutzt, ohne Gäste vor Ort. |
| Cocktail | Es ist ein alkoholisches Mischgetränk, das entweder aus einem einzelnen Spirituosen oder einer Kombination von Spirituosen besteht, gemischt mit anderen Zutaten wie Säften, aromatisierten Sirups, Tonicwater, Kräuteressig und Bitters. |
| Edamame | Es ist ein japanisches Gericht, das mit Sojabohnen zubereitet wird (geerntet bevor sie reifen oder hart werden) und in ihrer Schote gekocht wird. |
| EFSA | Europäische Behörde für Lebensmittelsicherheit (European Food Safety Authority) |
| ERS | Wirtschaftsforschungsdienst des USDA (Economic Research Service of the USDA) |
| Espresso | Es ist eine konzentrierte Form von Kaffee, in Shots serviert. |
| Europäische Küche | Sie umfasst Vollservice-Angebote in Restaurants, die Küchen aus Kulturen wie der italienischen, französischen, deutschen, englischen, niederländischen, dänischen usw. servieren. |
| FDA | Lebensmittel- und Arzneimittelbehörde (Food and Drug Administration) |
| Filet Mignon | Es ist ein Fleischstück, das vom kleineren Ende des Filets geschnitten wird. |
| Flankensteak | Es ist ein Rindfleischsteak, das von der Flanke geschnitten wird, die vor dem Hinterviertel einer Kuh liegt. |
| Gastronomie | Es bezieht sich auf den Teil der Lebensmittelbranche, der Unternehmen, Einrichtungen und Firmen umfasst, die Mahlzeiten außerhalb des Hauses zubereiten. Dazu gehören Restaurants, Schul- und Krankenhauskantinen, Catering-Betriebe und viele andere Formate. |
| Frankfurter Würstchen | Auch bekannt als Frankfurter oder Würstchen, ist es eine Art stark gewürzter geräucherter Wurst, die in Österreich und Deutschland beliebt ist. |
| FSANZ | Lebensmittelstandards Australien Neuseeland (Food Standards Australia New Zealand) |
| FSIS | Lebensmittelsicherheits- und Inspektionsdienst (Food Safety and Inspection Service) |
| FSSAI | Lebensmittelsicherheits- und Standardbehörde Indiens (Food Safety and Standards Authority of India) |
| Vollservice-Restaurant | Es bezieht sich auf ein Gastronomielokal, in dem Kunden an einem Tisch Platz nehmen, ihre Bestellung einem Kellner aufgeben und das Essen am Tisch serviert bekommen. |
| Geisterküche | Es bezieht sich auf eine Cloud-Küche. |
| GLA | Gesamtvermietbare Fläche (Gross Leasable Area) |
| Gluten | Es ist eine Familie von Proteinen, die in Getreide vorkommt, darunter Weizen, Roggen, Dinkel und Gerste. |
| Getreidegemästetes Rindfleisch | Es ist Rindfleisch von Rindern, die mit einer Diät supplementiert mit Soja, Mais und anderen Zusätzen gefüttert wurden. Getreidegemästeten Rindern können auch Antibiotika und Wachstumshormone verabreicht werden, um sie schneller zu mästen. |
| Weidegerecht gemästetes Rindfleisch | Es ist Rindfleisch von Rindern, die ausschließlich mit Gras als Futter gefüttert wurden. |
| Schinken | Es bezieht sich auf das Schweinefleisch, das vom Hinterbein eines Schweins stammt. |
| HoReCa | Hotels, Restaurants und Cafés |
| Unabhängiger Betrieb | Es bezieht sich auf ein Gastronomielokal, das mit einem einzigen Betrieb arbeitet oder als kleine Kette mit nicht mehr als drei Standorten strukturiert ist. |
| Saft | Es ist ein Getränk, das durch Extraktion oder Pressen der natürlichen Flüssigkeit aus Obst und Gemüse hergestellt wird. |
| Lateinamerikanische Küche | Sie umfasst Vollservice-Angebote in Restaurants, die Küchen aus Kulturen wie der mexikanischen, brasilianischen, argentinischen, kolumbianischen usw. servieren. |
| Latte | Es ist ein milchbasierter Kaffee, der aus ein oder zwei Espresso-Shots, gedämpfter Milch und einer dünnen Schicht aufgeschäumter Milch besteht. |
| Freizeit | Es bezieht sich auf Gastronomiedienste, die als Teil eines Freizeitbetriebs angeboten werden, z. B. in Sportarenen, Zoos, Kinos und Museen. |
| Beherbergung | Es bezieht sich auf Gastronomiedienste in Hotels, Motels, Pensionen, Ferienhäusern usw. |
| Macchiato | Es ist ein Espresso-Kaffeegetränk mit einer kleinen Menge Milch, normalerweise aufgeschäumt. |
| Fleischbasierte Küchen | Hierunter fallen Speisen wie gebratenes Hähnchen, Steak, Rippchen usw., bei denen Fleisch die Hauptzutat des Gerichts ist. |
| Nahöstliche Küche | Sie umfasst Vollservice-Angebote in Restaurants, die Küchen aus Kulturen wie der arabischen, libanesischen, iranischen, israelischen usw. servieren. |
| Alkoholfreier Cocktail (Mocktail) | Es ist ein alkoholfreies Mischgetränk. |
| Mortadella | Es ist eine große italienische Wurst oder ein Aufschnitt aus fein gehacktem oder gemahlenem wärmegehärtetem Schweinefleisch, der mindestens 15 % kleine Würfel Schweinefett enthält. |
| Nordamerikanische Küche | Sie umfasst Vollservice-Angebote in Restaurants, die Küchen aus Kulturen wie der amerikanischen, kanadischen, karibischen usw. servieren. |
| Pastrami | Es bezieht sich auf ein stark gewürztes geräuchertes Rindfleisch, das typischerweise in dünnen Scheiben serviert wird. |
| PDO | Geschützte Ursprungsbezeichnung (Protected Designation of Origin): Es ist der Name einer geografischen Region oder eines bestimmten Gebiets, das durch offizielle Regeln anerkannt ist, bestimmte Lebensmittel mit besonderen Merkmalen im Zusammenhang mit dem Standort zu produzieren. |
| Pepperoni | Es ist eine amerikanische Art von würziger Salami aus gepökeltem Fleisch. |
| Pizza | Es ist ein Gericht, das typischerweise aus flach gerolltem Brotteig besteht, der mit einer herzhaften Mischung bestrichen wird, die normalerweise Tomaten und Käse und oft andere Beläge umfasst, und gebacken wird. |
| Grundschnitte | Es bezieht sich auf die Hauptabschnitte des Tierkörpers. |
| Schnellrestaurant | Es bezieht sich auf ein Gastronomielokal, das Kunden Komfort, Schnelligkeit und Speisen zu niedrigeren Preisen bietet. Kunden bedienen sich in der Regel selbst und tragen ihr Essen selbst zu ihren Tischen. |
| Einzelhandel | Es bezieht sich auf eine Gastronomiefiliale innerhalb eines Einkaufszentrums, Einkaufskomplexes oder eines gewerblichen Immobiliengebäudes, in dem auch andere Unternehmen tätig sind. |
| Salami | Es ist eine gepökelte Wurst aus fermentiertem und luftgetrocknetem Fleisch. |
| Gesättigte Fettsäuren | Es ist eine Art von Fett, bei dem die Fettsäureketten ausschließlich Einfachbindungen haben. Es gilt allgemein als ungesund. |
| Wurst | Es ist ein Fleischprodukt aus fein gehacktem und gewürztem Fleisch, das frisch, geräuchert oder gepökelt sein kann und dann normalerweise in einen Darm gefüllt wird. |
| Jakobsmuschel | Es ist eine essbare Meeresfrüchte, die ein Weichtier mit einer gerippten Schale in zwei Teilen ist. |
| Seitan | Es ist ein pflanzlicher Fleischersatz aus Weizengluten. |
| Selbstbedienungskiosk | Es bezieht sich auf ein Selbstbestellungs-Kassensystem (POS), über das Kunden ihre eigenen Bestellungen an Kiosken aufgeben und bezahlen, was einen vollständig kontaktlosen und reibungslosen Service ermöglicht. |
| Smoothie | Es ist ein Getränk, das durch das Platzieren aller Zutaten in einem Behälter und deren gemeinsame Verarbeitung hergestellt wird, ohne die Fruchtfaser zu entfernen. |
| Spezialitäten-Kaffee- und Teegeschäfte | Es bezieht sich auf ein Gastronomielokal, das ausschließlich verschiedene Arten von Tee oder Kaffee serviert. |
| Eigenständiger Betrieb | Es bezieht sich auf Restaurants mit einer unabhängigen Infrastruktureinrichtung, die nicht mit einem anderen Unternehmen verbunden ist. |
| Sushi | Es ist ein japanisches Gericht aus zubereitetem Essig-Reis, normalerweise mit etwas Zucker und Salz, begleitet von einer Vielzahl von Zutaten wie Meeresfrüchten – oft roh – und Gemüse. |
| Reise | Es bezieht sich auf Gastronomiedienste wie Flugzeugessen, Speisen in Fernzügen und Gastronomiedienste auf Kreuzfahrtschiffen. |
| Virtuelle Küche | Es bezieht sich auf eine Cloud-Küche. |
| Wagyu-Rindfleisch | Es ist Rindfleisch von einer der vier Rassen einer schwarzen oder roten japanischen Rinderrasse, die für ihr hochgradig marmoriertes Fleisch geschätzt wird. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung wichtiger Variablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt, und das Modell wird auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Entwicklung eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Die Inflation wird für den durchschnittlichen Bestellwert berücksichtigt und gemäß den vorhergesagten Inflationsraten in den jeweiligen Ländern prognostiziert.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analystenmeinungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, Maßgeschneiderte Beratungsaufträge, Datenbanken und Abonnementplattformen




